
Tamaño y Cuota del Mercado de Robots Espaciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.17 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Espaciales por Mordor Intelligence
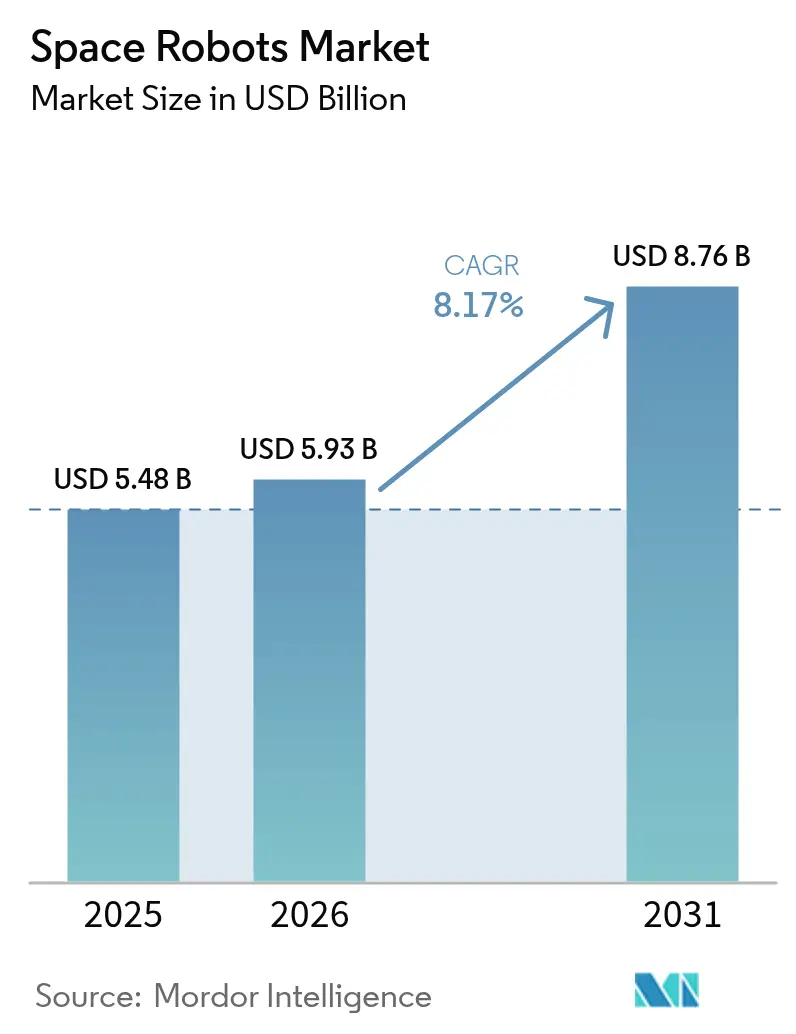
Se espera que el tamaño del mercado de robots espaciales crezca de USD 5.48 mil millones en 2025 a USD 5.93 mil millones en 2026 y se prevé que alcance USD 8.76 mil millones en 2031 a una CAGR del 8.17% durante 2026-2031. La creciente demanda de mantenimiento autónomo de satélites envejecidos, la expansión de los programas gubernamentales de exploración y la reducción de los costos de lanzamiento fortalecieron colectivamente el crecimiento de ingresos a corto plazo. Los grandes contratos públicos, como el contrato de la Agencia Espacial Canadiense por valor de USD 999.8 millones para el Canadarm3, confirmaron la entrada sostenida de capital desde las agencias espaciales nacionales.[1]Fuente: Gobierno de Canadá, "Canadá comienza el diseño detallado, la construcción y las pruebas del Canadarm3," canada.ca Las iniciativas comerciales en torno a la eliminación activa de desechos espaciales, la fabricación en órbita y la logística lunar ampliaron aún más las oportunidades direccionables. Mientras tanto, las reglas de control de exportaciones más flexibles de Estados Unidos mejoraron las colaboraciones internacionales, reduciendo la fricción regulatoria. La entrada al mercado siguió siendo costosa, pero los vehículos de lanzamiento reutilizables redujeron los presupuestos de misión y permitieron a operadores más pequeños desplegar plataformas robóticas especializadas.
Conclusiones Clave del Informe
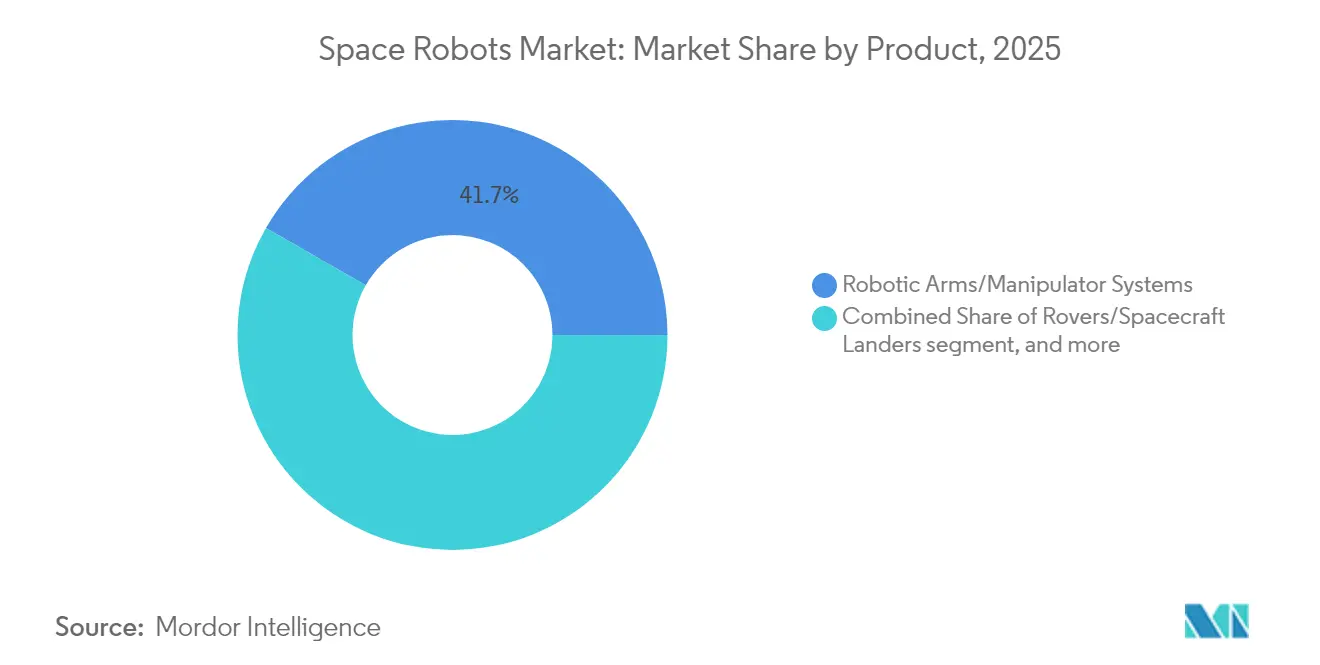
- Por producto, los brazos robóticos y sistemas manipuladores lideraron con una cuota de ingresos del 41.72% en 2025; se proyecta que los vehículos de mantenimiento en órbita crecerán a una CAGR del 9.33% hasta 2031.
- Por tipo de misión, las operaciones en espacio cercano representaron el 65.12% de la cuota del mercado de robots espaciales en 2025, mientras que las misiones de espacio profundo se prevé que alcancen una CAGR del 9.86% hasta 2031.
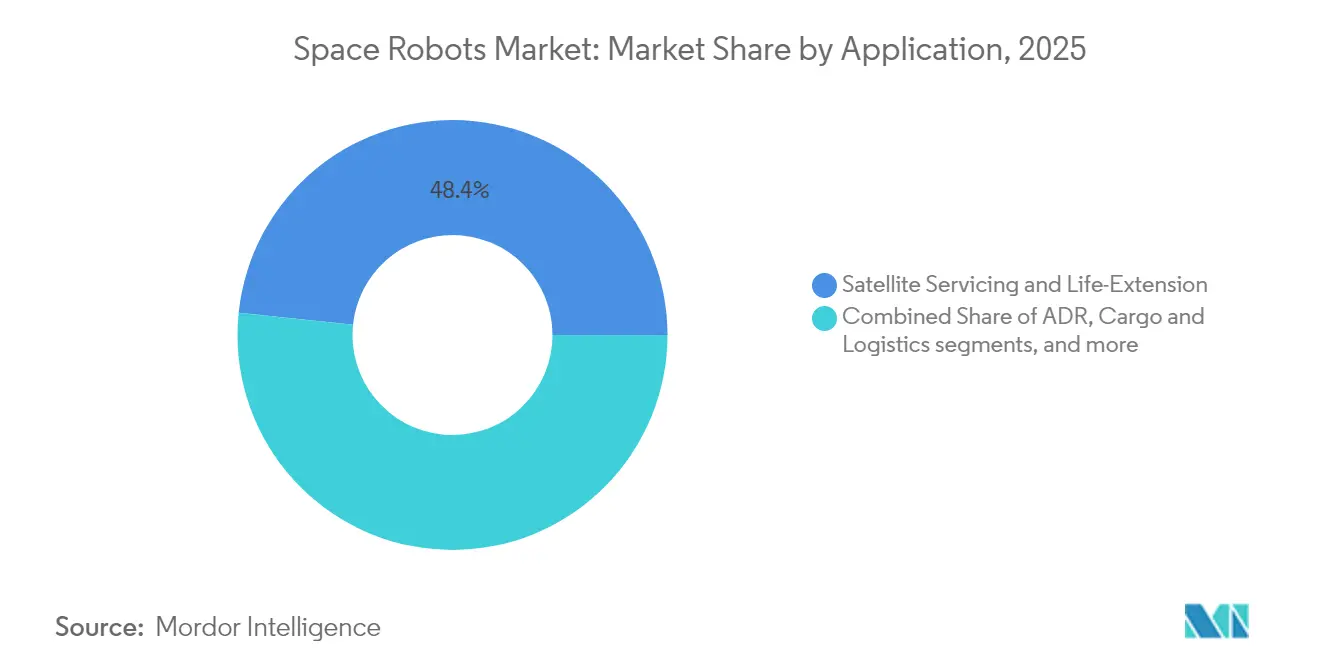
- Por aplicación, el mantenimiento de satélites representó el 48.35% del tamaño del mercado de robots espaciales en 2025; la eliminación activa de desechos espaciales avanza a una CAGR del 11.92%.
- Por usuario final, las entidades gubernamentales representaron una cuota del 69.05% del mercado de robots espaciales en 2025, mientras que los operadores comerciales mostraron la CAGR más rápida del 10.22%.
- Por componente, el hardware representó el 71.88% del tamaño del mercado de robots espaciales en 2025, aunque el software está creciendo a una CAGR del 11.08%.
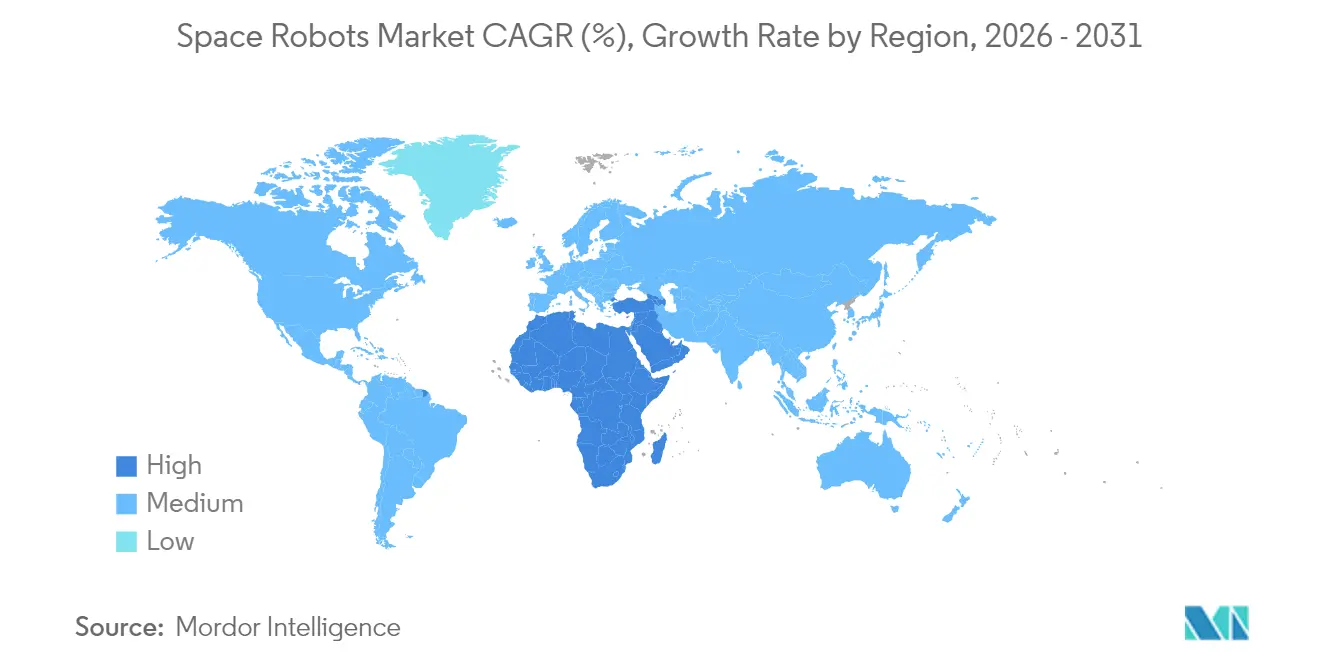
- Por geografía, América del Norte lideró con una cuota de mercado del 55.97% en 2025, mientras que la región de Oriente Medio y África se está expandiendo a una CAGR del 11.78%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la demanda de mantenimiento de satélites en órbita | +2.1% | Global, concentrado en operadores del cinturón GEO | Mediano plazo (2-4 años) |
| Programas de exploración lunar y de Marte financiados por el gobierno | +1.8% | América del Norte, Europa y Asia-Pacífico como núcleo | Largo plazo (≥ 4 años) |
| Reducción de los costos de lanzamiento gracias a los lanzadores reutilizables | +1.5% | Global, con primeras ganancias en Estados Unidos y China | Corto plazo (≤ 2 años) |
| Expansión de los corredores comerciales de logística lunar | +1.2% | América del Norte y Unión Europea, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento en la fabricación en el espacio y las necesidades de impresión en 3D | +0.9% | Global, adopción temprana en operaciones de la Estación Espacial Internacional | Mediano plazo (2-4 años) |
| Demanda liderada por la defensa de encuentros autónomos de ISR | +0.8% | Regiones centradas en la seguridad nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Mantenimiento de Satélites en Órbita
Los altos costos de reemplazo de los satélites geoestacionarios, que a menudo superan los USD 400 millones, hicieron que las misiones de extensión de vida útil fueran económicamente atractivas. El acuerdo de 2024 de Intelsat con Starfish Space estableció un precedente comercial para el mantenimiento robótico, con la primera misión prevista para 2026. Northrop Grumman avanzó hacia el lanzamiento en 2026 de un Módulo de Extensión de Misión equipado con brazo robótico, validando la confianza en los ingresos a corto plazo. La actividad paralela de la Agencia Espacial Europea, que avanzó en su Vehículo de Mantenimiento Geoestacionario hacia un debut en 2028, señaló el respaldo generalizado de las agencias.[2]Fuente: Agencia Espacial Europea, "La Agencia Espacial Europea avanza con las misiones de mantenimiento en órbita," esa.int En conjunto, estos hitos respaldaron la demanda recurrente de servicios de reabastecimiento de combustible, reubicación e inspección, impulsando flujos de caja predecibles para los proveedores de robótica en órbita.
Programas de Exploración Lunar y de Marte Financiados por el Gobierno
El marco Artemis de la NASA continuó asignando financiamiento plurianual a sistemas robóticos, como lo evidenció la red de rovers CADRE que superó las pruebas integradas en marzo de 2025. El módulo de aterrizaje lunar Argonaut de la Agencia Espacial Europea, con objetivo para 2031, introdujo una capacidad de carga de 1.500 kg, apoyando la logística de superficie a gran escala. China aceleró su cronograma de base de investigación lunar robótica para 2035, intensificando la competencia tecnológica. Estos programas paralelos estimularon la demanda de manipuladores robustos, software de navegación autónoma y plataformas de movilidad modulares adaptadas a los entornos lunares y marcianos de condiciones extremas.
Reducción de los Costos de Lanzamiento Gracias a los Lanzadores Reutilizables
El Falcon 9 de SpaceX redujo los precios de lanzamiento a USD 2.700 por kg hasta la órbita terrestre baja, una fracción de las tarifas históricas de los vehículos expendables. Este cambio de precios permitió misiones más frecuentes y justificó cargas robóticas más pequeñas y especializadas. Los proveedores de lanzamiento chinos, incluido LandSpace, anunciaron vehículos comercialmente reutilizables para 2025, añadiendo presión competitiva. La dinámica de menor costo hacia la órbita fomentó la inversión de capital de riesgo en sistemas de mantenimiento de clase CubeSat, acortando los períodos de recuperación de la inversión e impulsando ciclos de producto más rápidos.
Expansión de los Corredores Comerciales de Logística Lunar
La financiación de capital de riesgo fluyó hacia empresas privadas de recursos lunares, como la recaudación de USD 12 millones de Starpath Robotics para desarrollar sistemas de minería. Los contratos de Servicios Comerciales de Carga Útil Lunar de la NASA, adjudicados a múltiples empresas, institucionalizaron la entrega rutinaria de carga a la Luna. Asociaciones como la iniciativa de reabastecimiento de combustible en el espacio de Astroport y Orbit Fab ilustraron el compromiso del sector privado con una economía cis-lunar. Con estos planes logísticos, la demanda de plataformas robóticas de manejo de carga, excavación y mantenimiento aumentó en paralelo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos de desarrollo y calificación | -1.4% | Global, con especial impacto en los actores más pequeños | Largo plazo (≥ 4 años) |
| Complejidades del control de exportaciones (ITAR/EAR) | -0.8% | Centrado en Estados Unidos, con impacto en las asociaciones internacionales | Mediano plazo (2-4 años) |
| Responsabilidad legal por las misiones de eliminación activa de desechos espaciales | -0.6% | Global, incertidumbre regulatoria | Largo plazo (≥ 4 años) |
| Falta de estándares abiertos de interfaz para los puertos de mantenimiento | -0.5% | Global, se necesita estandarización de la industria | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Desarrollo y Calificación
Los componentes calificados para el espacio requerían extensas pruebas de radiación, diseño tolerante a fallos y fabricación de nicho, lo que incrementaba los gastos de ingeniería no recurrentes. Los participantes más pequeños enfrentaban obstáculos de capital que superaban los USD 50 millones antes del primer ingreso, limitando la nueva competencia.[3]Fuente: Aerospace America, "Ampliando la última frontera con robots," aerospaceamerica.aiaa.org Las subvenciones de coparticipación en costos del gobierno aliviaron parte de la carga, pero los largos ciclos de diseño aún frenaron la aceleración del mercado a corto plazo.
Complejidades del Control de Exportaciones
A pesar de las recientes reformas de Estados Unidos, la Regulación Internacional del Tráfico de Armas (ITAR, por sus siglas en inglés) continuó requiriendo licencias detalladas para el hardware de robótica espacial. Los proyectos multinacionales a menudo experimentaban procesos de aprobación de varios meses que retrasaban los cronogramas de integración. Los socios fuera de Estados Unidos buscaron subsistemas libres de ITAR, fragmentando las cadenas de suministro y aumentando las redundancias en las pruebas de calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Sistemas Manipuladores Mantienen el Liderazgo en IngresosLos brazos robóticos dominaron los ingresos de 2025, generando el 41.72% de las ventas totales gracias a los activos críticos de mantenimiento de estaciones y captura de satélites. Se prevé que el tamaño del mercado de robots espaciales para los sistemas manipuladores se expanda de manera constante hasta 2031 respaldado por el programa Canadarm3. Las articulaciones complejas, los efectores finales multisensor y la electrónica resistente a la radiación respaldaron los precios premium. El crecimiento también provino de rovers planetarios que utilizan variantes de brazos livianos para recoger regolito y desplegar instrumentos.
Los vehículos de mantenimiento en órbita registraron la perspectiva de CAGR más rápida del 9.33%, lo que refleja el interés de los operadores en naves espaciales modulares que albergan brazos robóticos y módulos de reabastecimiento de combustible. Los proveedores de servicios aseguraron clientes ancla mediante contratos plurianuales basados en el desempeño, lo que señaló confianza en los modelos de negocio de pago por empuje. Los mecanismos de agarre y acoplamiento ganaron terreno a medida que las agencias convergían en interfaces estándar, mientras que los conceptos emergentes, como los robots quirúrgicos a bordo de la Estación Espacial Internacional, captaron presupuestos de I+D de nicho.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Misión:
Dominio del Espacio Cercano con Impulso del Espacio ProfundoLas actividades en el espacio cercano dentro de la esfera gravitacional de la Tierra alcanzaron una cuota de mercado del 65.12% en 2025 gracias a la alta densidad de satélites y las oportunidades de ingresos inmediatas. La sólida demanda de inspección, reubicación y mantenimiento de estaciones mantuvo a los operadores de flotas enfocados en activos robóticos confiables. A medida que los gobiernos prioricen la seguridad orbital, la cuota de mercado de robots espaciales para plataformas en espacio cercano se mantendrá elevada hasta mediados de la década.
Las misiones de espacio profundo registraron una base más pequeña pero proyectaron una CAGR líder del 9.86%. Las inversiones en navegación autónoma, actuadores tolerantes a la radiación e inteligencia artificial adaptativa permitieron a las naves espaciales operar con mayores retrasos en las comunicaciones. El programa Vehículo de Ascenso a Marte de la NASA avanzó en los algoritmos de aprendizaje por refuerzo para la guía de ascenso fuera del mundo. El rover ExoMars Rosalind Franklin de la Agencia Espacial Europea para 2028 y las iniciativas de retorno de muestras de China definieron una demanda sostenida de sofisticados exploradores robóticos.
Por Aplicación:
El Mantenimiento Lidera mientras la Eliminación de Desechos se DisparaEl mantenimiento de satélites representó el 48.35% de los ingresos de 2025 porque los operadores de flotas consideraron la extensión de vida útil más económica que el reemplazo. Se proyecta que el tamaño del mercado de robots espaciales para soluciones de mantenimiento registrará ganancias constantes a través de contratos dedicados de extensión de vida útil. La eliminación activa de desechos espaciales, aunque incipiente, logró la proyección de CAGR más rápida del 11.92% tras la demostración de vuelo orbital del ADRAS-J de Astroscale Holdings Inc. en julio de 2024. Las agencias y las aseguradoras están considerando cada vez más medidas regulatorias que pronto podrían exigir servicios de mitigación de desechos espaciales.
El ensamblaje en órbita creció junto con las pruebas de fabricación en el espacio, como la Impresora Metálica en 3D de la Agencia Espacial Europea en la Estación Espacial Internacional. Las aplicaciones de exploración e investigación científica mantuvieron presupuestos estables a través de misiones planetarias planificadas. La robótica de carga y logística registró un creciente interés de capital de riesgo a medida que las operaciones lunares comerciales se fueron concretando.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
El Sector Público Sigue siendo Dominante, el Sector Comercial Gana TerrenoLos gobiernos capturaron una cuota de mercado del 69.05% en 2025, lo que refleja el dominio histórico de los presupuestos de exploración espacial. Las agencias espaciales financiaron infraestructura lunar emblemática, mientras que las organizaciones de defensa adquirieron robots de inspección y vigilancia. El tamaño del mercado de robots espaciales para programas gubernamentales crecerá de manera constante, aunque la cuota absoluta está prevista que disminuya marginalmente a medida que las entidades comerciales se expanden.
Los operadores comerciales registraron una CAGR del 10.22%, respaldados por propietarios de satélites geoestacionarios que adoptaron contratos de servicio y nuevas empresas del sector NewSpace que desplegaron microsatélites. Los institutos de investigación se asociaron con agencias para probar nuevos conceptos de movilidad, mientras que las empresas emergentes respaldadas por capital de riesgo, como GITAI USA Inc., recaudaron USD 129 millones para comercializar brazos robóticos rentables. El sentimiento del mercado indicó un creciente apetito por los modelos de distribución de riesgos, acelerando la validación tecnológica privada.
Por Componente:
El Hardware Domina el Gasto, el Software Impulsa la InnovaciónEl hardware comprendió el 71.88% de las ventas de 2025, lo que refleja los sistemas estructurales, de actuadores y de sensores que requieren gran cantidad de materiales. La cuota del mercado de robots espaciales para el hardware se mantuvo alta porque los componentes calificados exigen márgenes premium. Las vigas compuestas, los procesadores resistentes a la radiación y las articulaciones electromecánicas redundantes dominaron los presupuestos de adquisición.
El software generó menores ingresos pero entregó la CAGR más alta del 11.08%. Las pilas de autonomía basadas en inteligencia artificial permitieron a las naves espaciales evaluar contingencias sin intervención terrestre. La secuencia de aterrizaje del Chandrayaan-3 de India, guiada por algoritmos de visión por aprendizaje automático a bordo, destacó el creciente papel misión-crítico del software. Los marcos de fusión de sensores combinaron datos de lidar, ópticos e inerciales, mientras que el middleware seguro gestionó comandos sensibles al tiempo a través de enlaces de ancho de banda restringido.
Análisis Geográfico
Mercado de Robots Espaciales de América del Norte
América del Norte retuvo una participación de mercado del 55,97% en 2025, respaldada por el proceso de contratación del programa Artemis de la NASA y un vibrante ecosistema comercial de lanzamiento. En junio de 2025, SpaceX obtuvo un contrato de 843 millones de USD para construir un vehículo de desórbita de la ISS. La experiencia canadiense en manipuladores robóticos, anclada en el legado del Canadarm de MDA Space Ltd., reforzó aún más el liderazgo regional.
Mercado de Robots Espaciales de Asia-Pacífico
Asia-Pacífico mantuvo un fuerte crecimiento de dos dígitos mientras China financiaba robots de minería de asteroides con seis patas para reducir la dependencia de los metales raros terrestres. La JAXA de Japón otorgó a GITAI USA Inc. un estudio de concepto para un brazo de rover lunar en abril de 2025. India preparó su próxima generación de rovers lunares autónomos, mientras que las empresas emergentes australianas exploraban el procesamiento robótico de regolito, ampliando colectivamente la base de proveedores regionales.
Mercado de Robots Espaciales de Oriente Medio y África
La región de Oriente Medio y África alcanzó la perspectiva de CAGR más rápida del 11,78%. Los Emiratos Árabes Unidos avanzaron en naves espaciales soberanas habilitadas con inteligencia artificial a través de programas respaldados por el Estado, incluidos contratos de comunicaciones seguras por valor de 5,1 mil millones de USD. La Agencia Espacial Africana, inaugurada en El Cairo en mayo de 2025, coordinó los objetivos continentales de investigación y desarrollo para la producción de satélites y la gestión de desechos orbitales.
Mercado de Robots Espaciales de Europa
Europa mantuvo una expansión estable, respaldada por la iniciativa PERASPERA de la ESA, que agrupó fondos de la UE para vehículos de servicio modulares y manipuladores diestros. La claridad regulatoria bajo la propuesta de Ley Espacial de la UE reforzó la confianza de los inversores en los proyectos de robótica transfronterizos. Las misiones cooperativas como Hera, dirigidas a ensayos de desviación de asteroides con sondas robóticas, subrayaron el énfasis de la región en la defensa planetaria.
Mercado de Robots Espaciales de América del Sur
América del Sur representó una oportunidad en etapa temprana. Brasil renovó las conversaciones con la ESA sobre el alojamiento de bancos de pruebas robóticos autónomos en el sitio de lanzamiento de Alcântara, aunque las limitaciones de financiamiento restringieron las entregas a corto plazo. Los consorcios público-privados emergentes señalaron su intención de participar una vez que los precios de lanzamiento se reduzcan.

Panorama regulatorio
Los despliegues de robótica espacial se ubican entre las normas de seguridad espacial, la autorización de misiones y las licencias nacionales para comunicaciones y lanzamiento. En Estados Unidos, la Office of Space Commerce (OSC) publicó una propuesta actualizada de autorización de misiones en marzo de 2026, que incluye un concepto voluntario de Space Commerce Certification orientado a actividades novedosas como el servicio de satélites, la fabricación en el espacio y las operaciones lunares. Este movimiento hacia un enfoque más unificado e interinstitucional interactúa con los puntos de contacto de licenciamiento ya establecidos (en particular, la FCC para el espectro y la FAA para el lanzamiento y el reingreso), moldeando la forma en que se aprueban los robots de servicio e inspección y cómo se documenta la evidencia de cumplimiento.
En Europa y a nivel multilateral, los requisitos de sostenibilidad se están endureciendo en torno a los desechos y los resultados de fin de vida, lo que a su vez afecta las decisiones de diseño robótico. La ESA actualizó su Space Debris Mitigation Policy and Requirements en febrero de 2026 (ESSB-ST-U-007, Edición 1, Rev. 1), reforzando las expectativas de servicio o retiro al final de la vida útil para objetos en regiones protegidas. A nivel de la UE, la propuesta de EU Space Law (COM/2025/335) incluye disposiciones como el artículo 101, que exige que las naves espaciales estén equipadas con interfaces dedicadas para el servicio en el espacio, reforzando el giro hacia el diseño orientado al servicio y hacia interfaces físicas más estandarizadas.
Análisis de la cadena de valor
La cadena de valor de los robots espaciales comienza con materiales especializados y componentes de grado espacial, incluidos componentes electrónicos resistentes a la radiación, sensores y sistemas de visión, actuadores, mecanismos y subsistemas de energía. Luego pasa por la integración de subsistemas, que abarca manipuladores, efectores finales, dispositivos de acoplamiento y captura, y software de autonomía, seguida de la integración del bus de la nave espacial y la calificación a nivel de sistema. Los contratistas principales y los fabricantes aeroespaciales establecidos suelen encargarse de la integración final y la verificación, mientras que los proveedores especializados suministran articulaciones destras, marcos de software de robótica y mecanismos de captura. Aguas abajo, los proveedores de lanzamiento y los operadores en órbita habilitan el despliegue, y las operaciones de misión, el software de control en tierra y los flujos de trabajo de servicio en órbita (inspección, operaciones de encuentro y proximidad, captura y reabastecimiento o reubicación, o tareas de ensamblaje) completan la entrega de valor.
Los movimientos recientes destacan tanto las asociaciones dentro del ecosistema como los riesgos de cuellos de botella. En septiembre de 2024, Momentus y Lodestar Space acordaron integrar un brazo robótico modular en un vehículo de servicio orbital Vigoride, lo que muestra cómo las plataformas de transporte en el espacio se están combinando con proveedores de cargas útiles robóticas. En el ámbito de la exploración y las estaciones, MDA Space se unió a la empresa conjunta Starlab Space en mayo de 2024 para aportar robótica externa y operaciones de misión robótica, lo que refleja la vinculación entre las estaciones comerciales y la demanda de robótica. Al mismo tiempo, las limitaciones de base industrial y la concentración de proveedores para subsistemas críticos siguen siendo una restricción, ilustrada por el cierre de la adquisición de Mynaric por parte de Rocket Lab en abril de 2026, lo que reduce el grupo de proveedores independientes de terminales ópticos calificados para el espacio utilizados en arquitecturas de naves espaciales modernas.
Panorama Competitivo
El campo competitivo presentó una combinación de empresas aeroespaciales con trayectoria consolidada y especialistas respaldados por capital de riesgo. Northrop Grumman Corporation, MDA Space Ltd. y Lockheed Martin Corporation aprovecharon décadas de experiencia en vuelo y la confianza establecida con los clientes para asegurar contratos emblemáticos como la arquitectura OSAM-2 de la NASA. Sus líneas de producción verticalmente integradas respaldaron subsistemas de alta fiabilidad.
Los innovadores de tamaño mediano se enfocaron en servicios de nicho. Astroscale Holdings Inc. se especializa en la captura de desechos espaciales y obtuvo una revisión de diseño crítico para la limpieza de OneWeb en junio de 2025. Starfish Space Inc. firmó con Intelsat una misión de extensión de vida útil para 2026, validando la economía de pago por maniobra. GITAI USA Inc. abrió una filial de defensa en Estados Unidos para acceder a oportunidades clasificadas, destacando el valor estratégico de la presencia local.
La diferenciación tecnológica se centró en la autonomía. Apptronik se asoció con Google DeepMind para incorporar el razonamiento de modelos de lenguaje de gran escala en robots humanoides a fin de reducir la carga de los teleoperadores. Las interfaces de acoplamiento estandarizadas surgieron como una oportunidad de espacio en blanco, ya que los puertos inconsistentes dificultaban la cooperación entre múltiples proveedores. Las empresas emergentes que promovían estándares abiertos buscaban ventajas de pioneros en la interoperabilidad del mantenimiento.
La dinámica de inversión favoreció las capacidades de doble uso que atraían tanto a clientes civiles como de defensa. El programa de Mantenimiento Robótico de Satélites en Órbita Geosíncrona de la Agencia de Proyectos de Investigación Avanzada de Defensa (DARPA, por sus siglas en inglés) se mantuvo como un referente para las tecnologías avanzadas de inspección y manipulación. Los fondos de capital privado monitorearon las próximas decisiones regulatorias que exigían el cumplimiento de la eliminación de desechos espaciales, lo que podría desbloquear ingresos recurrentes similares al mantenimiento aeronáutico obligatorio.
Líderes de la Industria de Robots Espaciales
Northrop Grumman Corporation
Lockheed Martin Corporation
Maxar Technologies Holdings Inc.
Astroscale Holdings Inc.
MDA Space Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Robots Espaciales
- Northrop Grumman Corporation
- Maxar Technologies Holdings Inc.
- Lockheed Martin Corporation
- MDA Space Ltd.
- Astroscale Holdings Inc.
- Blue Origin Enterprises, L.P.
- Redwire Corporation
- ASTROBOTIC TECHNOLOGY, INC.
- GITAI USA Inc.
- Starfish Space Inc.
- D-Orbit S.p.A
- ClearSpace SA
- Metecs, LLC.
- Motiv Space Systems, Inc.
- Space Applications Services NV/SA
- Oceaneering International, Inc.
- iSpace, Inc.

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se está formando en torno a capacidades robóticas prácticas y repetibles que reducen el costo y el riesgo del servicio, el ensamblaje y la fabricación en órbita. Las señales regulatorias y de las agencias están impulsando el diseño orientado al servicio, lo que aumenta el valor de los puntos de captura estandarizados, los dispositivos de agarre y las interfaces modulares que permiten que servidores de múltiples proveedores operen a través de flotas de satélites. Con costos de reemplazo de satélites que a menudo se citan por encima de 400 millones de USD para activos GEO, las misiones comerciales de extensión de vida útil e inspección respaldan un caso de negocio para sistemas robóticos de encuentro, acoplamiento y manipulación, mientras que la presión de las políticas relacionadas con los desechos aumenta la atención sobre las soluciones de retiro y fin de vida, que dependen de una robótica confiable de captura y contención.
La fabricación en el espacio y el ensamblaje en órbita también generan una vía de oportunidad, ya que los programas gubernamentales reducen el riesgo de las tecnologías fundamentales incluso después de reinicios de programas de alto perfil. La NASA descontinuó OSAM-1 en marzo de 2024 debido a desafíos de costo, cronograma y técnicos, pero los esfuerzos adyacentes continúan maduro los bloques constitutivos habilitadores. A principios de 2025, DARPA avanzó su programa NOM4D a la Fase 3 para realizar demostraciones orbitales, y equipos de investigación han ejecutado demostraciones en el espacio y basadas en la ISS vinculadas a la construcción robótica autónoma y el formado de precisión. Los ejemplos incluyen una demostración de construcción robótica autónoma de Caltech a bordo de un vehículo Vigoride de Momentus en febrero de 2026, y una demostración de formado de composites de la Universidad de Illinois Urbana-Champaign en el módulo Bishop Airlock de la ISS en abril de 2026 mediante una misión de reabastecimiento comercial de la NASA. En conjunto, estas actividades concentran la demanda en manipulación robótica, metrología, control de calidad habilitado por gemelos digitales y autonomía de evitación de colisiones para configuraciones de vuelo libre y modulares, reforzando una hoja de ruta de productos centrada en interfaces, software de autonomía y hardware de manipulación probado en vuelo.
Recent Industry Developments in Mercado de Robots Espaciales
- Mayo de 2026: Northrop Grumman informó que su Mission Robotic Vehicle (MRV) se encuentra en pruebas finales en su instalación de Dulles, Virginia, con una campaña de lanzamiento de SpaceX planificada para el verano de 2026 para entregar servicios de reabastecimiento y extensión de vida útil en GEO. La actualización refleja un cambio de conceptos de servicio prototipo a un modelo de plataforma operativa que combina un bus de servicio con capacidades robóticas para casos de uso recurrentes de operadores de satélites.
- Junio de 2025: Northrop Grumman integró la carga útil robótica del MRV, incluidos dos brazos robóticos gemelos desarrollados por el U.S. Naval Research Laboratory (NRL), en el bus de la nave espacial. Completar la integración de la carga útil reduce el riesgo de pruebas e integración posteriores y ayuda a fijar interfaces clave entre manipuladores destros, guía, navegación y control, y software de operaciones de proximidad.
- Octubre de 2024: Lockheed Martin completó la adquisición de Terran Orbital para reforzar las capacidades de fabricación, automatización y robótica para plataformas de naves espaciales modulares. El acuerdo amplía la capacidad interna para producir naves espaciales que puedan alojar cargas útiles robóticas y respalda ciclos de iteración más rápidos para misiones que abarcan la órbita terrestre y la actividad cislunar.


Mercado de Robots Espaciales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los robots espaciales utilizados para realizar tareas en órbita o en superficies planetarias, donde los sistemas robóticos reemplazan o respaldan la actividad humana en condiciones espaciales adversas.
Exclusiones de alcance: no contamos bancos de pruebas exclusivamente terrestres, prototipos de laboratorio que no estén listos para vuelo, ni kits de robótica de consumo o educativos.
Descripción general de la segmentación
- Por Producto
- Rovers/Módulos de Aterrizaje de Naves Espaciales
- Brazos Robóticos/Sistemas Manipuladores
- Sondas Espaciales
- Sistemas de Agarre y Acoplamiento
- Vehículos de Mantenimiento en Órbita
- Otros Productos
- Por Tipo de Misión
- Espacio Profundo
- Espacio Cercano
- Por Aplicación
- Mantenimiento de Satélites y Extensión de Vida Útil
- Eliminación Activa de Desechos Espaciales
- Ensamblaje y Fabricación en Órbita
- Exploración e Investigación Científica
- Carga y Logística
- Por Usuario Final
- Comercial
- Operadores Comerciales de Satélites
- Institutos de Investigación
- Empresas Emergentes del Sector NewSpace
- Gubernamental
- Agencias Espaciales
- Defensa e Inteligencia
- Comercial
- Por Componente
- Hardware
- Manipuladores
- Plataforma Estructural y de Movilidad
- Sistemas de Sensores y Visión
- Subsistemas de Energía
- Sistema de Comunicaciones
- Software
- Software de Autonomía y Navegación
- Fusión de Sensores y Procesamiento de Datos
- Software de Comunicaciones y Gestión de Datos
- Otros
- Hardware
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Israel
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo del grupo de demanda y el flujo de misiones, para luego vincularlo con lo que se puede cotizar y entregar como un robot espacial. Consultamos fuentes públicas como las páginas de misiones y adquisiciones de la NASA, las publicaciones de programas de la ESA y los documentos presupuestarios de las agencias espaciales nacionales para entender dónde reciben financiamiento los programas y qué se contrata.
Para evitar construir el modelo únicamente a partir de titulares de prensa, también verificamos series de actividad satelital y de lanzamientos de fuentes como la FAA Office of Commercial Space Transportation, los registros satelitales de la ONU y la UIT cuando corresponde, y estadísticas aduaneras o comerciales donde los componentes de grado espacial aparecen de manera consistente. Los informes anuales de las empresas, las presentaciones para inversores y la prensa aeroespacial de renombre se utilizan para validar qué se envió, qué se retrasó y cómo se reconocen los ingresos en los distintos programas. En paralelo, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, además de bases de datos de patentes y un feed global de contratos y licitaciones, de modo que el modelo pueda anclarse a un flujo de operaciones observable y a la madurez tecnológica. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación y aclaración de datos.
Entrevistas primarias y encuestas
Las llamadas y encuestas primarias se utilizan para poner a prueba aquello que las fuentes documentales no pueden confirmar con certeza, como la forma en que el contenido de robótica se distribuye en la lista de materiales de la nave espacial, y qué proporción se contabiliza como robótica frente a aviónica o hardware de carga útil adyacente. Hablamos con una combinación de fabricantes, proveedores de subsistemas, integradores, operadores de misiones y partes interesadas de programas en las principales economías espaciales, de modo que los supuestos sobre precios, cronogramas de entrega y tasas de adopción pudieran ajustarse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 15% | APAC: 48% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 40% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 45% | América: 23% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que el gasto de los programas espaciales, el número de misiones y la actividad de servicio se traducen en un grupo de demanda de robótica, que luego se filtra según lo que califica como robot espacial dentro de este alcance. Corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como adjudicaciones de programas muestreadas, precios unitarios típicos por clase de robot y verificaciones de canal sobre subsistemas entregados, lo que ayuda a ajustar la cifra final sin asumir una visibilidad perfecta.
Los insumos clave utilizados en el modelo incluyen la cadencia anual de lanzamientos y misiones en órbita, la combinación de tipos de misión que requieren manipulación o movilidad, la tasa de actividad de servicio e inspección de satélites, la masa y complejidad típicas de la carga útil robótica, y los cambios de precios observados a medida que maduran la autonomía y los componentes resistentes a la radiación. Cuando un programa no se divulga completamente, la brecha se maneja con una aproximación conservadora basada en misiones comparables y rangos de contenido de componentes confirmados, y se revisa nuevamente durante las entrevistas.
Para el pronóstico, se aplica un análisis de escenarios porque los cronogramas son sensibles a retrasos de misiones, cambios de políticas y ciclos de adquisición. Estos cambios pueden desplazar ingresos entre años sin alterar la demanda a largo plazo. Los supuestos se revisan con expertos para que las ponderaciones de los escenarios reflejen una adopción realista de vehículos de servicio en órbita, despliegues de rovers y actualizaciones de brazos robóticos.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como cronogramas de misiones reportados, anuncios de adquisiciones y la dirección agregada de los presupuestos espaciales, de modo que los resultados se mantengan alineados con lo que realmente se financia y vuela. Cuando un valor parece fuera de patrón, se rastrea hasta sus factores determinantes, y los supuestos se vuelven a verificar mediante contactos de seguimiento o confirmación pública adicional.
Antes de la aprobación final, el modelo pasa por una revisión de analistas de varios pasos, en la que se verifican los cálculos, la economía unitaria y la alineación de años, y se documentan las variaciones grandes. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como adjudicaciones de contratos relevantes, cancelaciones de misiones o cambios de políticas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente, alineada con los insumos públicos y de entrevistas más actuales.
Tamaño del mercado de robots espaciales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los robots espaciales pueden variar incluso cuando utilizan etiquetas similares, ya que las empresas a menudo trazan la línea de manera diferente entre hardware de vuelo, software, servicios e infraestructura terrestre. Las diferencias también surgen del año que se toma como referencia, de cómo se manejan los retrasos de las misiones y de si los precios se actualizan con señales recientes de contratos y costos de componentes.
La tabla comparativa muestra una dispersión que se debe principalmente al alcance y al momento. En el modelo de Mordor Intelligence, solo se contabilizan los ingresos vinculados a sistemas robóticos calificados para el espacio utilizados en órbita o en cuerpos celestes, lo que excluye las plataformas de prueba exclusivamente terrestres y los kits de consumo que pueden inflar los totales en definiciones más amplias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,93 mil millones de USD (2026) | |
| Consultoría global A | 5,04 mil millones de USD (2024) | Utiliza una base de 2024 y una asignación de años diferente para las entregas de misiones, lo que puede desplazar los ingresos hacia antes, y agrupa la fabricación en órbita con la robótica de maneras que pueden sobreestimar el valor específico de los robots en presupuestos de carga útil mixtos. |
| Publicación especializada B | 4,94 mil millones de USD (2024) | Se basa en una taxonomía de componentes más amplia y en cronogramas de programas más antiguos, por lo que algunos subsistemas robóticos se combinan con equipo espacial general, y el momento de conversión de divisas junto con una actualización de precios más lenta pueden mantener el valor más bajo en años posteriores. |
En conjunto, la comparación sugiere que los principales factores determinantes son el año utilizado para la cifra principal y las reglas de inclusión sobre qué se considera robótica frente al equipo de nave espacial adyacente. Al mantener el grupo de demanda vinculado a la actividad de las misiones y verificarlo posteriormente con adjudicaciones muestreadas y retroalimentación de expertos, la estimación se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de robots espaciales en 2026?
El mercado alcanzó USD 5.93 mil millones en 2026.
¿Qué retorno de inversión puede esperar un operador de satélites de los contratos de mantenimiento en órbita?
Los servicios de extensión de vida útil comúnmente difieren costos de reemplazo de USD 400 millones durante cinco a siete años, produciendo períodos de recuperación de la inversión de menos de dos años para los propietarios de flotas GEO que invierten entre USD 50 y 100 millones por misión de mantenimiento.
¿Qué tecnologías robóticas tienen más probabilidades de alcanzar el Nivel de Madurez Tecnológica 9 para 2028?
Los brazos manipuladores autónomos calificados para la Puerta de Enlace Lunar y los dispositivos de agarre estandarizados para los vehículos de mantenimiento GEO ya se encuentran en el Nivel de Madurez Tecnológica 7-8 en 2025 y están programados para validación en vuelo en misiones comerciales antes de 2028.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Oriente Medio y África crezcan a una CAGR del 11.78% debido a los recientes programas espaciales nacionales.
¿Qué habilidades laborales serán más escasas durante los próximos cinco años?
Los ingenieros de software de autonomía para el espacio profundo, los diseñadores de aviónica resistente a la radiación y los especialistas en dinámica orbital siguen siendo escasos, con una demanda proyectada que supera el grupo de talento actual en al menos un 20% hasta 2030.
¿Cómo deberían los aseguradores espaciales ajustar los modelos de riesgo para las misiones que dependen de servicers autónomos?
Los equipos actuariales aplican cada vez más un descuento de prima del 5-10% cuando los operadores utilizan interfaces de acoplamiento probadas en vuelo y brazos robóticos con redundancia enriquecida, aunque añaden un recargo si las tareas de eliminación de desechos espaciales involucran objetos tumbling no cooperativos.
Última actualización de la página el:



