
Tamanho e Participação do Mercado de Robôs Espaciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.17 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs Espaciais pela Mordor Intelligence
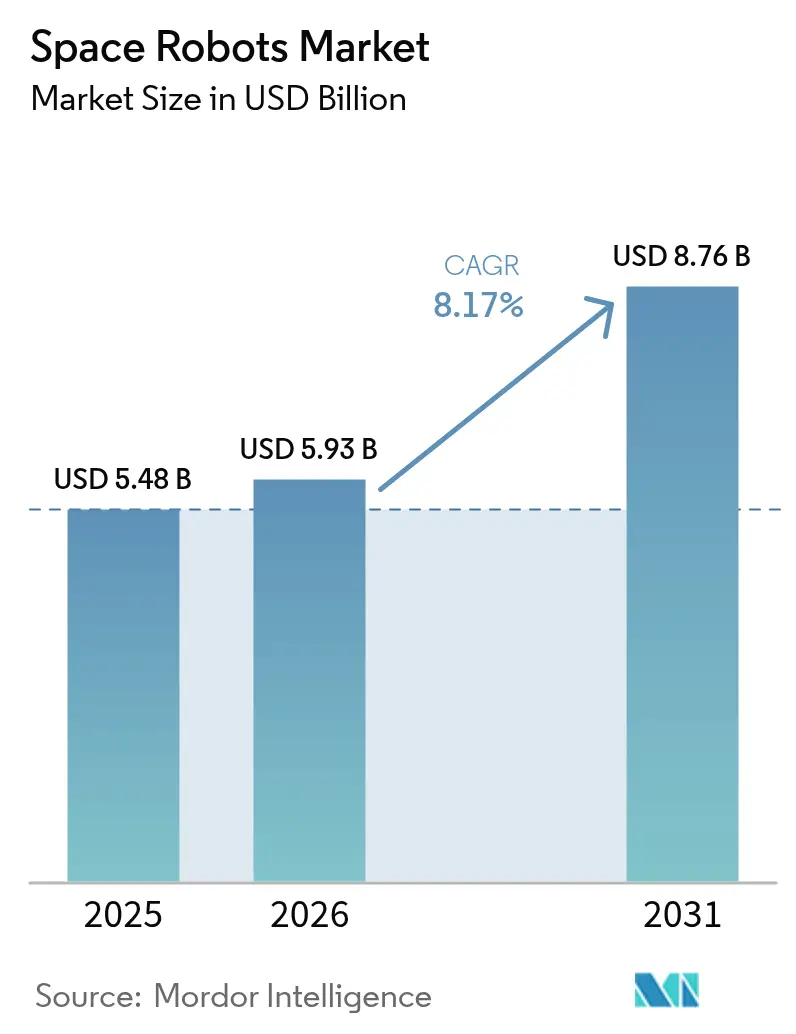
O tamanho do mercado de robôs espaciais deverá crescer de USD 5,48 bilhões em 2025 para USD 5,93 bilhões em 2026 e está previsto para atingir USD 8,76 bilhões até 2031, a uma CAGR de 8,17% no período de 2026 a 2031. A crescente demanda por manutenção autônoma de satélites em envelhecimento, a expansão dos programas de exploração governamentais e a queda nos custos de lançamento fortaleceram coletivamente o crescimento da receita no curto prazo. Grandes contratos públicos, como o prêmio de USD 999,8 milhões da Agência Espacial Canadense para o Canadarm3, confirmaram a entrada sustentada de capital das agências espaciais nacionais.[1]Fonte: Governo do Canadá, "O Canadá inicia o projeto detalhado, construção e testes do Canadarm3," canada.ca Iniciativas comerciais em torno da remoção ativa de detritos, fabricação em órbita e logística lunar ampliaram ainda mais as oportunidades endereçáveis. Paralelamente, o afrouxamento das regras de controle de exportação dos EUA melhorou as colaborações internacionais, reduzindo os entraves regulatórios. A entrada no mercado permaneceu custosa, porém os veículos de lançamento reutilizáveis reduziram os orçamentos das missões e permitiram que operadores menores implantassem plataformas robóticas especializadas.
Principais Conclusões do Relatório
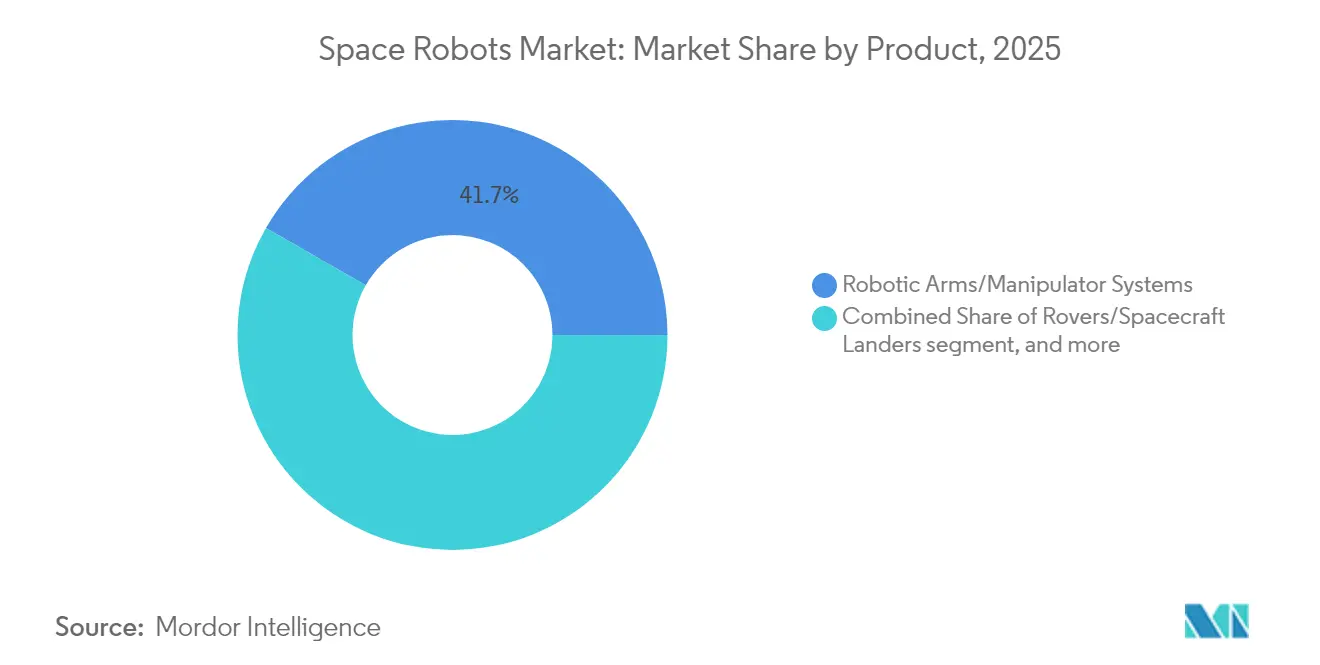
- Por produto, os braços robóticos e sistemas manipuladores lideraram com 41,72% de participação na receita em 2025; os veículos de manutenção em órbita estão projetados para crescer a uma CAGR de 9,33% até 2031.
- Por tipo de missão, as operações de espaço próximo detiveram 65,12% da participação do mercado de robôs espaciais em 2025, enquanto as missões de espaço profundo estão posicionadas para uma CAGR de 9,86% até 2031.
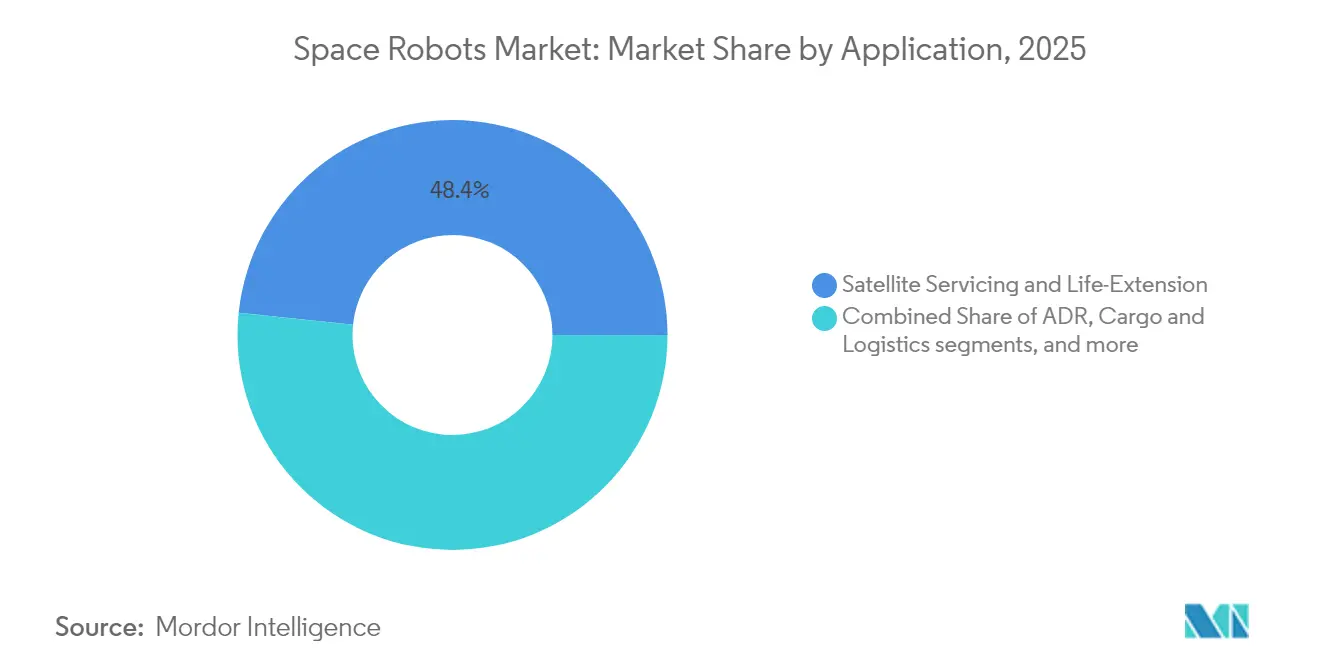
- Por aplicação, a manutenção de satélites respondeu por 48,35% do tamanho do mercado de robôs espaciais em 2025; a remoção ativa de detritos avança a uma CAGR de 11,92%.
- Por usuário final, as entidades governamentais detiveram 69,05% da participação do mercado de robôs espaciais em 2025, enquanto os operadores comerciais apresentaram a CAGR mais rápida, de 10,22%.
- Por componente, o hardware representou 71,88% do tamanho do mercado de robôs espaciais em 2025, enquanto o software cresce a uma CAGR de 11,08%.
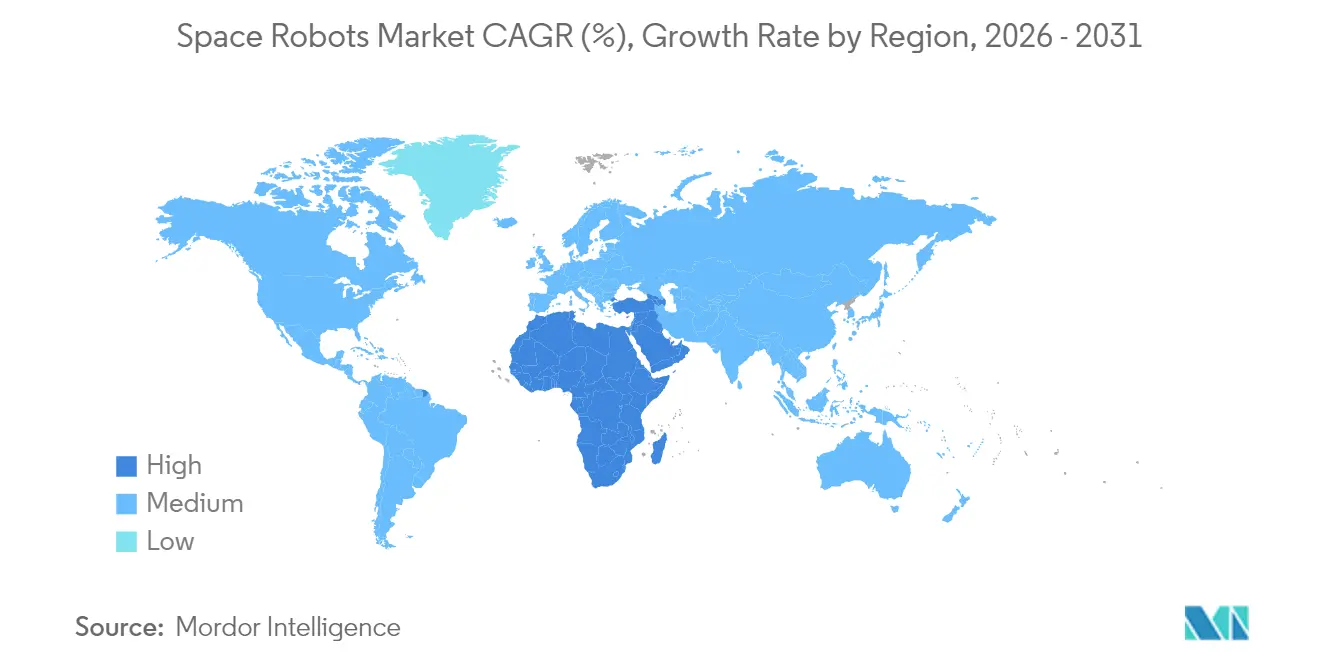
- Por geografia, a América do Norte liderou com 55,97% de participação de mercado em 2025, enquanto a região do Oriente Médio e África está se expandindo a uma CAGR de 11,78%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento na demanda por manutenção de satélites em órbita | +2.1% | Global, concentrado nos operadores do cinturão GEO | Médio prazo (2 a 4 anos) |
| Programas de exploração lunar e de Marte financiados pelo governo | +1.8% | América do Norte, Europa, núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Queda nos custos de lançamento com veículos reutilizáveis | +1.5% | Global, com ganhos antecipados nos EUA e na China | Curto prazo (≤ 2 anos) |
| Expansão dos corredores comerciais de logística lunar | +1.2% | América do Norte e UE, transbordamento para a APAC | Longo prazo (≥ 4 anos) |
| Crescimento nas necessidades de fabricação no espaço e impressão 3D | +0.9% | Global, adoção antecipada nas operações da ISS | Médio prazo (2 a 4 anos) |
| Demanda liderada pela defesa por rendezvous autônomo de ISR | +0.8% | Regiões focadas em segurança nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Manutenção de Satélites em Órbita
Os elevados custos de substituição de satélites geoestacionários, frequentemente superiores a USD 400 milhões, tornaram as missões de extensão de vida útil economicamente atrativas. O acordo de 2024 da Intelsat com a Starfish Space criou um precedente comercial para a manutenção robótica, com a primeira missão prevista para 2026. A Northrop Grumman avançou para o lançamento do Módulo de Extensão de Missão com braço robótico em 2026, validando a confiança na receita de curto prazo. A atividade paralela da Agência Espacial Europeia, que avançou seu Veículo de Manutenção Geoestacionária para uma estreia em 2028, sinalizou o endosso das agências em geral.[2]Fonte: ESA, "A ESA avança com missões de Manutenção em Órbita," esa.int Coletivamente, esses marcos sustentaram a demanda recorrente por serviços de reabastecimento, realocação e inspeção, impulsionando fluxos de caixa previsíveis para os fornecedores de robótica em órbita.
Programas de Exploração Lunar e de Marte Financiados pelo Governo
O arcabouço Artemis da NASA continuou a alocar financiamento plurianual para sistemas robóticos, evidenciado pela rede de rovers CADRE que concluiu os testes integrados em março de 2025. O módulo de pouso lunar Argonaut da ESA, previsto para 2031, introduziu uma capacidade de carga de 1.500 kg, apoiando a logística de superfície em grande escala. A China acelerou seu cronograma de posto de pesquisa lunar robótico para 2035, intensificando a competição tecnológica. Esses programas paralelos estimularam a demanda por manipuladores robustos, software de navegação autônoma e plataformas de mobilidade modulares adaptadas aos ambientes hostis lunar e marciano.
Queda nos Custos de Lançamento com Veículos Reutilizáveis
O Falcon 9 da SpaceX reduziu os preços de lançamento para USD 2.700 por kg para a órbita baixa terrestre, uma fração das tarifas históricas de veículos descartáveis. Essa mudança de preços possibilitou missões mais frequentes e justificou cargas robóticas menores e especializadas. Provedores de lançamento chineses, incluindo a LandSpace, anunciaram veículos comercialmente reutilizáveis para 2025, adicionando pressão competitiva. A dinâmica de menor custo de acesso à órbita incentivou o investimento de capital de risco em sistemas de manutenção da classe CubeSat, reduzindo os períodos de retorno e estimulando ciclos de produtos mais rápidos.
Expansão dos Corredores Comerciais de Logística Lunar
O financiamento de capital de risco fluiu para empresas privadas de recursos lunares, como o aporte de USD 12 milhões da Starpath Robotics para desenvolver sistemas de mineração. Os contratos de Serviços Comerciais de Carga Lunar da NASA, concedidos a diversas empresas, institucionalizaram a entrega rotineira de carga à Lua. Parcerias como a iniciativa de reabastecimento no espaço da Astroport e da Orbit Fab ilustraram o compromisso do setor privado com uma economia cis-lunar. Com esses planos de logística, a demanda por plataformas robóticas de manuseio de carga, escavação e manutenção cresceu em paralelo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Altos custos de desenvolvimento e qualificação | -1.4% | Global, afetando particularmente os players menores | Longo prazo (≥ 4 anos) |
| Complexidades de controle de exportação (ITAR/EAR) | -0.8% | Centrado nos EUA, afetando parcerias internacionais | Médio prazo (2 a 4 anos) |
| Responsabilidade legal sobre missões de remoção ativa de detritos | -0.6% | Global, incerteza regulatória | Longo prazo (≥ 4 anos) |
| Falta de padrões de interface abertos para portas de manutenção | -0.5% | Global, necessidade de padronização do setor | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Desenvolvimento e Qualificação
Os componentes qualificados para uso espacial exigiram extensos testes de radiação, design tolerante a falhas e fabricação de nicho, elevando as despesas de engenharia não recorrente. Os novos entrantes menores enfrentaram barreiras de capital superiores a USD 50 milhões antes da primeira receita, limitando a nova concorrência.[3]Fonte: Aerospace America, "Expandindo a fronteira final com robôs," aerospaceamerica.aiaa.org As concessões governamentais de compartilhamento de custos aliviaram parte do ônus, porém os longos ciclos de design ainda restringiram a aceleração do mercado no curto prazo.
Complexidades de Controle de Exportação
Apesar das recentes reformas dos EUA, o Regulamento Internacional de Tráfico de Armas continuou a exigir licenciamento detalhado para hardware de robótica espacial. Projetos multinacionais frequentemente experimentaram processos de aprovação de meses que atrasaram os cronogramas de integração. Parceiros fora dos Estados Unidos buscaram subsistemas livres de ITAR, fragmentando as cadeias de fornecimento e aumentando as redundâncias nos testes de qualificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Os Sistemas Manipuladores Mantêm a Liderança em ReceitaOs braços robóticos dominaram a receita de 2025, gerando 41,72% do total de vendas provenientes de ativos críticos de manutenção de estações e captura de satélites. O tamanho do mercado de robôs espaciais para sistemas manipuladores está previsto para se expandir de forma constante até 2031 com base no programa Canadarm3. Juntas complexas, atuadores finais com múltiplos sensores e eletrônica resistente à radiação sustentaram preços premium. O crescimento também derivou de rovers planetários que utilizam variantes de braços leves para coletar regolito e implantar instrumentos.
Os veículos de manutenção em órbita registraram a perspectiva de CAGR mais rápida, de 9,33%, refletindo o interesse dos operadores em espaçonaves modulares que hospedam braços robóticos e módulos de reabastecimento. Os prestadores de serviços garantiram clientes âncora por meio de contratos plurianuais baseados em desempenho, sinalizando confiança em modelos de negócios de pagamento por propulsão. Os mecanismos de preensão e acoplamento ganharam força à medida que as agências convergiram para interfaces padrão, enquanto conceitos emergentes, como robôs cirúrgicos a bordo da ISS, captaram orçamentos de P&D de nicho.


Por Tipo de Missão:
Dominância do Espaço Próximo com Impulso do Espaço ProfundoAs atividades de espaço próximo dentro da esfera gravitacional da Terra atingiram uma participação de mercado de 65,12% em 2025, graças à alta densidade de satélites e às oportunidades de receita imediatas. A demanda robusta por inspeção, realocação e manutenção de estações manteve os operadores de frotas focados em ativos robóticos confiáveis. À medida que os governos priorizam a segurança orbital, a participação de mercado de robôs espaciais para plataformas de espaço próximo permanecerá elevada até meados da década.
As missões de espaço profundo registraram uma base menor, mas apresentaram uma previsão de CAGR líder de 9,86%. Os investimentos em navegação autônoma, atuadores tolerantes à radiação e inteligência artificial adaptativa permitiram que as espaçonaves operassem com maiores atrasos de comunicação. O programa de Veículo de Ascensão em Marte da NASA avançou em algoritmos de aprendizado por reforço para orientação de ascensão fora do mundo. O rover ESA ExoMars Rosalind Franklin de 2028 e as iniciativas de retorno de amostras da China definiram uma demanda sustentada por exploradores robóticos sofisticados.
Por Aplicação:
A Manutenção Lidera Enquanto a Remoção de Detritos Avança RapidamenteA manutenção de satélites deteve 48,35% da receita de 2025 porque os operadores de frotas consideraram a extensão de vida útil mais barata do que a substituição. O tamanho do mercado de robôs espaciais para soluções de manutenção está projetado para registrar ganhos constantes por meio de contratos dedicados de extensão de vida útil. A remoção ativa de detritos, embora incipiente, atingiu a projeção de CAGR mais rápida, de 11,92%, após a demonstração de voo em torno do ADRAS-J da Astroscale em julho de 2024. As agências e seguradoras estão cada vez mais considerando medidas regulatórias que podem em breve tornar obrigatórios os serviços de mitigação de detritos.
A montagem em órbita cresceu junto com as provas de fabricação no espaço, como a Impressora 3D de Metal da ESA na ISS. As aplicações de exploração e pesquisa científica mantiveram orçamentos estáveis por meio de missões planetárias planejadas. A robótica de carga e logística registrou crescente interesse de capital de risco à medida que as operações lunares comerciais se cristalizaram.
Por Usuário Final:
O Setor Público Ainda Domina, o Segmento Comercial Ganha RitmoOs governos capturaram uma participação de mercado de 69,05% em 2025, refletindo o domínio histórico dos orçamentos de exploração espacial. As agências espaciais financiaram a infraestrutura lunar emblemática, enquanto as organizações de defesa adquiriram robôs de inspeção e vigilância. O tamanho do mercado de robôs espaciais para programas governamentais crescerá de forma constante, embora a participação absoluta esteja definida para declinar marginalmente à medida que as entidades comerciais se expandem.
Os operadores comerciais registraram a CAGR de 10,22%, sustentados por proprietários de satélites geoestacionários que adotam contratos de serviços e startups NewSpace que implantam microssatélites. Institutos de pesquisa fizeram parcerias com agências para testar novos conceitos de mobilidade, enquanto startups apoiadas por capital de risco, como a GITAI, levantaram USD 129 milhões para comercializar braços de baixo custo. O sentimento do mercado indicou um apetite crescente por modelos de compartilhamento de risco, acelerando a validação de tecnologia privada.
Por Componente:
O Hardware Comanda os Gastos, o Software Impulsiona a InovaçãoO hardware compreendeu 71,88% das vendas de 2025, refletindo sistemas estruturais, de atuadores e de sensores com uso intensivo de materiais. A participação de mercado de robôs espaciais para hardware permaneceu alta porque os componentes qualificados exigem margens premium. Estruturas compostas, processadores resistentes à radiação e juntas eletromecânicas redundantes dominaram os orçamentos de aquisição.
O software gerou uma receita menor, mas entregou a CAGR mais alta, de 11,08%. As pilhas de autonomia baseadas em inteligência artificial permitiram que as espaçonaves avaliassem contingências sem intervenção terrestre. A sequência de pouso do Chandrayaan-3 da Índia, guiada por algoritmos de visão de aprendizado de máquina a bordo, destacou o papel cada vez mais crítico do software nas missões. As estruturas de fusão de sensores combinaram dados de lidar, ópticos e inerciais, enquanto o middleware seguro gerenciou comandos sensíveis ao tempo em links de largura de banda restrita.
Análise Geográfica
Mercado de Robôs Espaciais da América do Norte
A América do Norte reteve uma participação de mercado de 55,97% em 2025, apoiada pelo pipeline de contratos do programa Artemis da NASA e por um vibrante ecossistema comercial de lançamentos. Em junho de 2025, a SpaceX garantiu um contrato de 843 milhões de USD para construir um veículo de desórbita da ISS. A expertise canadense em manipuladores robóticos, ancorada no legado do Canadarm da MDA Space Ltd., reforçou ainda mais a liderança regional.
Mercado de Robôs Espaciais da Ásia-Pacífico
A Ásia-Pacífico sustentou um forte crescimento de dois dígitos à medida que a China financiou robôs de mineração de asteroides de seis pernas para reduzir a dependência de metais raros terrestres. A JAXA do Japão concedeu à GITAI USA Inc. um estudo de conceito para um braço de rover lunar em abril de 2025. A Índia preparou sua próxima geração de rovers lunares autônomos, enquanto startups australianas exploraram o processamento robótico de regolito, ampliando coletivamente a base de fornecedores regionais.
Mercado de Robôs Espaciais do Oriente Médio e África
A região do Oriente Médio e África alcançou a perspectiva de CAGR mais rápida, de 11,78%. Os Emirados Árabes Unidos avançaram em espaçonaves soberanas habilitadas por inteligência artificial por meio de programas apoiados pelo Estado, incluindo contratos de comunicação segura no valor de 5,1 bilhões de USD. A Agência Espacial Africana, inaugurada no Cairo em maio de 2025, coordenou os objetivos continentais de P&D para produção de satélites e gestão de detritos orbitais.
Mercado de Robôs Espaciais da Europa
A Europa manteve uma expansão estável, apoiada pela iniciativa PERASPERA da ESA, que reuniu financiamento da UE para veículos de manutenção modulares e manipuladores dextros. A clareza regulatória sob a proposta de Lei Espacial da UE fortaleceu a confiança dos investidores em projetos de robótica transfronteiriços. Missões cooperativas como a Hera, voltadas para ensaios de deflexão de asteroides com sondas robóticas, ressaltaram a ênfase da região na defesa planetária.
Mercado de Robôs Espaciais da América do Sul
A América do Sul representou uma oportunidade em estágio inicial. O Brasil renovou as discussões com a ESA sobre a hospedagem de bancadas de teste robóticas autônomas no sítio de lançamento de Alcântara, mas as restrições de financiamento limitaram as entregas de curto prazo. Consórcios público-privados emergentes sinalizaram intenção de participar assim que os preços de lançamento diminuíssem.

Panorama regulatório
As implantações de robôs espaciais abrangem regras de segurança espacial, autorização de missão e licenciamento nacional para comunicações e lançamento. Nos Estados Unidos, o Office of Space Commerce (OSC) divulgou uma proposta atualizada de autorização de missão em março de 2026, incluindo um conceito voluntário de Space Commerce Certification voltado a atividades inovadoras como manutenção de satélites, fabricação no espaço e operações lunares. Essa mudança em direção a uma abordagem interagências mais unificada interage com pontos de licenciamento já estabelecidos (notadamente a FCC para espectro e a FAA para lançamento e reentrada), moldando como a robótica de manutenção e inspeção é aprovada e como as evidências de conformidade são compiladas.
Na Europa e em âmbito multilateral, os requisitos de sustentabilidade estão se tornando mais estritos em relação a detritos e resultados de fim de vida útil, o que, por sua vez, afeta as escolhas de design robótico. A ESA atualizou sua Space Debris Mitigation Policy and Requirements em fevereiro de 2026 (ESSB-ST-U-007, Edição 1, Rev. 1), reforçando as expectativas de manutenção ou remoção de fim de vida útil para objetos em regiões protegidas. No nível da UE, a proposta de Lei Espacial da UE (COM/2025/335) inclui disposições como o Artigo 101, que exige que as espaçonaves sejam equipadas com interfaces dedicadas para manutenção no espaço, reforçando a mudança em direção ao design orientado à manutenção e a interfaces físicas mais padronizadas.
Análise da cadeia de valor
A cadeia de valor dos robôs espaciais começa com materiais especializados e componentes de grau espacial, incluindo eletrônicos tolerantes à radiação, sensores e pilhas de visão, atuadores, mecanismos e subsistemas de energia. Em seguida, passa pela integração de subsistemas, abrangendo manipuladores, efetuadores finais, dispositivos de acoplamento e captura, e software de autonomia, seguida pela integração ao barramento da espaçonave e qualificação no nível do sistema. Empreiteiros principais e fabricantes aeroespaciais consolidados normalmente ancoram a integração e verificação final, enquanto fornecedores especializados fornecem juntas destras, estruturas de software de robótica e mecanismos de captura. No estágio seguinte, provedores de lançamento e operadores em órbita viabilizam a implantação, e as operações de missão, o software de controle em solo e os fluxos de trabalho de manutenção em órbita (inspeção, operações de encontro e proximidade, captura e reabastecimento ou realocação, ou tarefas de montagem) completam a entrega de valor.
Movimentos recentes destacam tanto parcerias no ecossistema quanto riscos de estrangulamento. Em setembro de 2024, a Momentus e a Lodestar Space concordaram em integrar um braço robótico modular em um veículo de serviço orbital Vigoride, mostrando como plataformas de transporte no espaço estão sendo combinadas com fornecedores de cargas úteis robóticas. No lado da exploração e das estações, a MDA Space se juntou à joint venture Starlab Space em maio de 2024 para contribuir com robótica externa e operações de missão robótica, refletindo a ligação entre estações comerciais e demanda por robótica. Ao mesmo tempo, restrições na base industrial e a concentração de fornecedores para subsistemas críticos continuam sendo um limitador, ilustrado pela conclusão da aquisição da Mynaric pela Rocket Lab em abril de 2026, reduzindo o conjunto de fornecedores independentes de terminais ópticos qualificados para uso espacial, utilizados em arquiteturas modernas de espaçonaves.
Cenário Competitivo
O campo competitivo apresentou uma combinação de empresas aeroespaciais tradicionais e especialistas apoiados por capital de risco. Northrop Grumman, MDA Space e Lockheed Martin aproveitaram décadas de experiência em voos e confiança consolidada dos clientes para garantir contratos emblemáticos, como a arquitetura OSAM-2 da NASA. Suas linhas de produção verticalmente integradas sustentaram subsistemas de alta confiabilidade.
Inovadores de médio porte miraram serviços de nicho. A Astroscale é especializada em captura de detritos e garantiu uma revisão de projeto crítico para a limpeza da OneWeb em junho de 2025. A Starfish Space assinou com a Intelsat para uma missão de extensão de vida útil em 2026, validando a economia de pagamento por manobra. A GITAI abriu uma subsidiária de defesa nos EUA para acessar oportunidades classificadas, destacando o valor estratégico da presença local.
A diferenciação tecnológica centrou-se na autonomia. A Apptronik fez parceria com a Google DeepMind para incorporar o raciocínio de modelos de linguagem de grande porte em robôs humanoides para reduzir a carga de trabalho dos teleoperadores. As interfaces de acoplamento padronizadas emergiram como uma oportunidade de espaço em branco, pois portas inconsistentes dificultaram a cooperação entre múltiplos fornecedores. As startups que promovem padrões abertos buscaram vantagens de pioneirismo em interoperabilidade de manutenção.
A dinâmica de investimento favoreceu capacidades de uso duplo que atraíam clientes civis e de defesa. O programa de Manutenção Robótica de Satélites Geossíncronos da DARPA permaneceu como um indicador referencial para tecnologias avançadas de inspeção e manipulação. Fundos de private equity monitoraram as próximas decisões regulatórias que exigem conformidade com a remoção de detritos, potencialmente desbloqueando receita recorrente semelhante à manutenção obrigatória de aeronaves.
Líderes do Setor de Robôs Espaciais
Northrop Grumman Corporation
Lockheed Martin Corporation
Maxar Technologies Holdings Inc.
Astroscale Holdings Inc.
MDA Space Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Robôs Espaciais
- Northrop Grumman Corporation
- Maxar Technologies Holdings Inc.
- Lockheed Martin Corporation
- MDA Space Ltd.
- Astroscale Holdings Inc.
- Blue Origin Enterprises, L.P.
- Redwire Corporation
- ASTROBOTIC TECHNOLOGY, INC.
- GITAI USA Inc.
- Starfish Space Inc.
- D-Orbit S.p.A
- ClearSpace SA
- Metecs, LLC.
- Motiv Space Systems, Inc.
- Space Applications Services NV/SA
- Oceaneering International, Inc.
- iSpace, Inc.

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está se formando em torno de capacidades robóticas práticas e repetíveis que reduzem o custo e o risco de manutenção, montagem e fabricação em órbita. Sinais regulatórios e de agências estão impulsionando o design orientado à manutenção, o que aumenta o valor de pontos de captura padronizados, dispositivos de fixação para captura e interfaces modulares que permitem que provedores de manutenção de múltiplos fornecedores operem em frotas de satélites diferentes. Com custos de substituição de satélites frequentemente citados acima de 400 milhões de USD para ativos GEO, missões comerciais de extensão de vida útil e inspeção sustentam um caso de negócios para sistemas robóticos de encontro, acoplamento e manipulação, enquanto a pressão regulatória relacionada a detritos aumenta a atenção sobre soluções de remoção e fim de vida útil que dependem de robótica confiável de captura e contenção.
A fabricação no espaço e a montagem em órbita também criam uma trilha de oportunidades à medida que programas governamentais reduzem os riscos das tecnologias centrais, mesmo após reformulações de programas de alto perfil. A NASA descontinuou o OSAM-1 em março de 2024 devido a desafios de custo, cronograma e técnicos, mas esforços adjacentes continuam a maturar os blocos de construção habilitadores. No início de 2025, a DARPA avançou seu programa NOM4D para a Fase 3 para realizar demonstrações orbitais, e equipes de pesquisa executaram demonstrações no espaço e a bordo da ISS relacionadas à construção robótica autônoma e formação de precisão. Exemplos incluem uma demonstração de construção robótica autônoma do Caltech a bordo de um veículo Vigoride da Momentus em fevereiro de 2026, e uma demonstração de formação de compósitos da University of Illinois Urbana-Champaign no módulo Bishop Airlock da ISS em abril de 2026, por meio de uma missão comercial de reabastecimento da NASA. Coletivamente, essas atividades concentram a demanda em manipulação robótica, metrologia, controle de qualidade habilitado por gêmeo digital e autonomia de prevenção de colisões para configurações de voo livre e modulares, reforçando um roteiro de produtos centrado em interfaces, software de autonomia e hardware de manipulação com histórico de voo comprovado.
Recent Industry Developments in Mercado de Robôs Espaciais
- Maio de 2026: A Northrop Grumman informou que seu Mission Robotic Vehicle (MRV) está em fase final de testes em sua instalação em Dulles, Virgínia, com uma campanha de lançamento pela SpaceX planejada para o verão de 2026 para fornecer serviços de reabastecimento e extensão de vida útil em GEO. A atualização reflete uma mudança de conceitos de manutenção protótipo para um modelo de plataforma operacional que combina um barramento de serviço com capacidades robóticas para casos de uso recorrentes de operadores de satélites.
- Junho de 2025: A Northrop Grumman integrou a carga útil robótica do MRV, incluindo dois braços robóticos desenvolvidos pelo U.S. Naval Research Laboratory (NRL), ao barramento da espaçonave. A conclusão da integração da carga útil reduz o risco de testes e integração a jusante e ajuda a consolidar interfaces essenciais entre manipuladores destros, orientação, navegação e controle, e software de operações de proximidade.
- Outubro de 2024: A Lockheed Martin concluiu a aquisição da Terran Orbital para fortalecer as capacidades de fabricação, automação e robótica para plataformas modulares de espaçonaves. O negócio amplia a capacidade interna de produzir espaçonaves capazes de hospedar cargas úteis robóticas e apoia ciclos de iteração mais rápidos para missões que abrangem órbita terrestre e atividades cislunares.


Mercado de Robôs Espaciais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por robôs espaciais utilizados para realizar tarefas em órbita ou em superfícies planetárias, onde sistemas robóticos substituem ou apoiam a atividade humana em condições espaciais adversas.
Exclusões de escopo: não contamos bancadas de teste apenas terrestres, prototípicos de laboratório que não estão prontos para voo, ou kits de robótica de consumo e educacionais.
Visão geral da segmentação
- Por Produto
- Rovers/Módulos de Pouso de Espaçonaves
- Braços Robóticos/Sistemas Manipuladores
- Sondas Espaciais
- Sistemas de Preensão e Acoplamento
- Veículos de Manutenção em Órbita
- Outros Produtos
- Por Tipo de Missão
- Espaço Profundo
- Espaço Próximo
- Por Aplicação
- Manutenção de Satélites e Extensão de Vida Útil
- Remoção Ativa de Detritos
- Montagem e Fabricação em Órbita
- Exploração e Pesquisa Científica
- Carga e Logística
- Por Usuário Final
- Comercial
- Operadores de Satélites Comerciais
- Institutos de Pesquisa
- Startups NewSpace
- Governamental
- Agências Espaciais
- Defesa e Inteligência
- Comercial
- Por Componente
- Hardware
- Manipuladores
- Plataforma Estrutural e de Mobilidade
- Sistemas de Sensores e Visão
- Subsistemas de Energia
- Sistema de Comunicação
- Software
- Software de Autonomia e Navegação
- Fusão de Sensores e Processamento de Dados
- Software de Comunicação e Gestão de Dados
- Outros
- Hardware
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Israel
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o conjunto de demanda e o pipeline de missões, e depois vinculando isso ao que pode ser precificado e entregue como um robô espacial. Consultamos fontes públicas como páginas de missões e aquisições da NASA, publicações de programas da ESA e documentos orçamentários de agências espaciais nacionais para entender onde os programas recebem financiamento e o que é contratado.
Para evitar construir o modelo apenas com base em manchetes de imprensa, também verificamos séries de atividade de satélites e lançamentos de fontes como o FAA Office of Commercial Space Transportation, registros de satélites da ONU e da ITU quando aplicável, e estatísticas alfandegárias ou comerciais onde componentes de grau espacial aparecem de forma consistente. Relatórios anuais de empresas, apresentações a investidores e imprensa aeroespacial de reputação são usados para validar o que foi enviado, o que foi atrasado e como a receita é reconhecida entre os programas. Em paralelo, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, além de bancos de dados de patentes e um feed global de contratos e licitações, para que o modelo possa ser ancorado em fluxo de negócios observável e maturidade tecnológica. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas durante a coleta e esclarecimento de dados.
Entrevistas e pesquisas primárias
Chamadas e pesquisas primárias são usadas para testar o que as fontes documentais não conseguem confirmar bem, como a forma em que o conteúdo de robótica é dividido na lista de materiais da espaçonave, e qual parcela é contabilizada como robótica versus aviônica ou hardware de carga útil adjacentes. Conversamos com uma combinação de fabricantes, fornecedores de subsistemas, integradores, operadores de missão e partes interessadas de programas em grandes economias espaciais, para que as premissas sobre precificação, cronogramas de entrega e taxas de adoção pudessem ser ajustadas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 48% |
| Nível médio: 58% | Líderes funcionais/de unidade: 40% | EMEA: 29% |
| Empresas menores: 15% | Gerentes: 45% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com programas espaciais, o número de missões e a atividade de manutenção são traduzidos em um conjunto de demanda por robótica, sendo então filtrados pelo que se qualifica como robô espacial dentro deste escopo. Corroboramos os totais com aproximações bottom-up seletivas, como contratos de programas amostrados, precificação unitária típica por classe de robô e verificações de canal sobre subsistemas entregues, o que ajuda a refinar o número final sem assumir visibilidade perfeita.
Os principais insumos usados no modelo incluem o ritmo anual de lançamentos e missões em órbita, a combinação de tipos de missão que exigem manipulação ou mobilidade, a taxa de atividade de manutenção e inspeção de satélites, a massa e complexidade típicas da carga útil robótica, e as mudanças de preço observadas conforme a autonomia e os componentes resistentes à radiação se tornam mais maduros. Quando um programa não é totalmente divulgado, a lacuna é tratada com uma proxy conservadora baseada em missões comparáveis e faixas confirmadas de conteúdo de componentes, sendo então revisada novamente durante as entrevistas.
Para a previsão, aplica-se análise de cenários, pois os cronogramas são sensíveis a atrasos de missões, mudanças de políticas e ciclos de aquisição. Essas mudanças podem deslocar receita entre anos sem alterar a demanda de longo prazo. As premissas são revisadas com especialistas para que os pesos dos cenários reflitam uma adoção realista de veículos de manutenção em órbita, implantações de rovers e atualizações de braços robóticos.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como cronogramas de missões divulgados, anúncios de aquisições e a direção geral do orçamento espacial, para que os resultados permaneçam alinhados com o que está de fato financiado e em operação. Quando um valor parece fora do padrão, ele é rastreado até seus fatores determinantes, e as premissas são reverificadas por meio de contatos de acompanhamento ou confirmação pública adicional.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual cálculos, economia unitária e alinhamento de anos são verificados, e quaisquer grandes variações são documentadas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes concessões de contratos, cancelamentos de missões ou mudanças de política. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais recente, alinhada aos insumos públicos e de entrevistas mais atualizados.
Comparação do tamanho do mercado de robôs espaciais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para robôs espaciais podem variar mesmo quando usam rótulos semelhantes, já que as empresas frequentemente traçam a linha de forma diferente entre hardware de voo, software, serviços e infraestrutura terrestre. As diferenças também vêm de qual ano é tratado como referência, como os atrasos de missões são tratados, e se a precificação é atualizada com sinais recentes de custos de contratos e componentes.
A tabela de referência mostra uma variação que está principalmente ligada ao escopo e à cronologia. No modelo da Mordor Intelligence, apenas a receita ligada a sistemas robóticos qualificados para o espaço, usados em órbita ou em corpos celestes, é contabilizada, o que exclui plataformas de teste apenas terrestres e kits de consumo que podem inflar os totais em definições mais amplas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,93 bilhões de USD (2026) | |
| Consultoria Global A | 5,04 bilhões de USD (2024) | Utiliza uma base de 2024 e um mapeamento diferente por ano das entregas de missões, o que pode antecipar receitas, e agrupa a fabricação em órbita com robótica de maneiras que podem sobrestimar o valor específico de robôs em orçamentos de carga útil mistos. |
| Periódico Comercial B | 4,94 bilhões de USD (2024) | Baseia-se em uma taxonomia de componentes mais ampla e em cronogramas de programas mais antigos, de modo que alguns subsistemas robóticos são combinados com equipamentos de espaçonaves em geral, e o momento da moeda, aliado a uma atualização de preços mais lenta, pode manter o valor mais baixo para anos posteriores. |
Em conjunto, a comparação sugere que os maiores fatores determinantes são o ano usado para o número principal e as regras de inclusão sobre o que conta como robótica versus equipamento de espaçonave adjacente. Ao manter o conjunto de demanda vinculado à atividade de missões e depois cruzar essa informação com contratos amostrados e feedback de especialistas, a estimativa permanece rastreável a insumos claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual era o tamanho do mercado de robôs espaciais em 2026?
O mercado atingiu USD 5,93 bilhões em 2026.
Qual retorno sobre o investimento pode um operador de satélites esperar de contratos de manutenção em órbita?
Os serviços de extensão de vida útil geralmente diferem custos de substituição de USD 400 milhões por cinco a sete anos, produzindo períodos de retorno inferiores a dois anos para proprietários de frotas GEO que gastam entre USD 50 e 100 milhões por missão de manutenção.
Quais tecnologias robóticas têm maior probabilidade de atingir o Nível de Prontidão Tecnológica 9 até 2028?
Os braços manipuladores autônomos qualificados para o Gateway Lunar e os dispositivos de preensão padronizados para veículos de manutenção GEO já estão no TRL 7–8 em 2025 e estão programados para validação em voo em missões comerciais antes de 2028.
Qual região está se expandindo mais rapidamente?
O Oriente Médio e a África estão previstos para crescer a uma CAGR de 11,78% devido aos recentes programas espaciais nacionais.
Quais competências de força de trabalho serão mais escassas nos próximos cinco anos?
Engenheiros de software de autonomia de espaço profundo, projetistas de aviônica resistente à radiação e especialistas em dinâmica orbital permanecem em falta, com uma demanda projetada superando o atual pool de talentos em pelo menos 20% até 2030.
Como os seguradores espaciais devem ajustar os modelos de risco para missões que dependem de prestadores de serviços autônomos?
As equipes atuariais aplicam cada vez mais um desconto de prêmio de 5 a 10% quando os operadores utilizam interfaces de acoplamento comprovadas em voo e braços robóticos com redundância rica, mas adicionam um sobretaxa se as tarefas de remoção de detritos envolvem objetos em rotação não cooperativos.
Página atualizada pela última vez em:



