
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
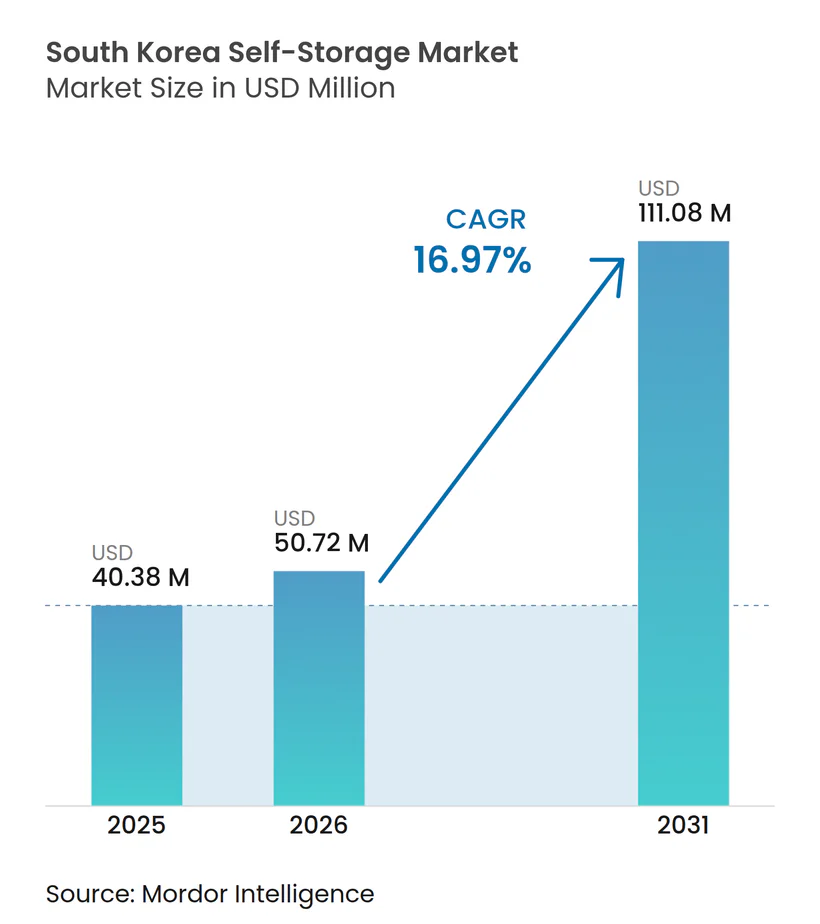
| Taille du marché de l'année de base (2025) | 40.38 Millions de dollars américains |
| Taille du Marché (2026) | 50.72 Millions de dollars américains |
| Taille du Marché (2031) | 111.08 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 16.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du libre entreposage en Corée du Sud par Mordor Intelligence
La taille du marché du self-stockage en Corée du Sud devrait passer de 40,38 millions USD en 2025 à 50,72 millions USD en 2026 et atteindre 111,08 millions USD d'ici 2031, avec un CAGR de 16,97% sur la période 2026-2031.
La demande s'aligne sur la densification urbaine rapide, les contraintes d'espace croissantes et le passage vers les ménages unipersonnels, qui représentent déjà plus d'un tiers des résidences dans le pays. Les opérateurs élargissent leur présence vers les métropoles secondaires tout en modernisant leurs installations avec l'automatisation afin d'améliorer le taux d'utilisation et de capter des services premium à forte marge. Parallèlement, les vendeurs de commerce électronique de petite et moyenne taille adoptent le stockage flexible comme alternative rentable aux contrats d'entreposage à long terme. La consolidation a commencé, les acteurs bien capitalisés sécurisant des emplacements privilégiés en ville et investissant dans des plateformes numériques, ce qui élève les barrières à l'entrée pour les nouveaux arrivants. La conformité réglementaire et les dépenses en capital liées à la sécurité incendie freinent les nouvelles constructions, mais elles constituent également des avantages concurrentiels durables pour les prestataires établis.
Principaux enseignements du rapport
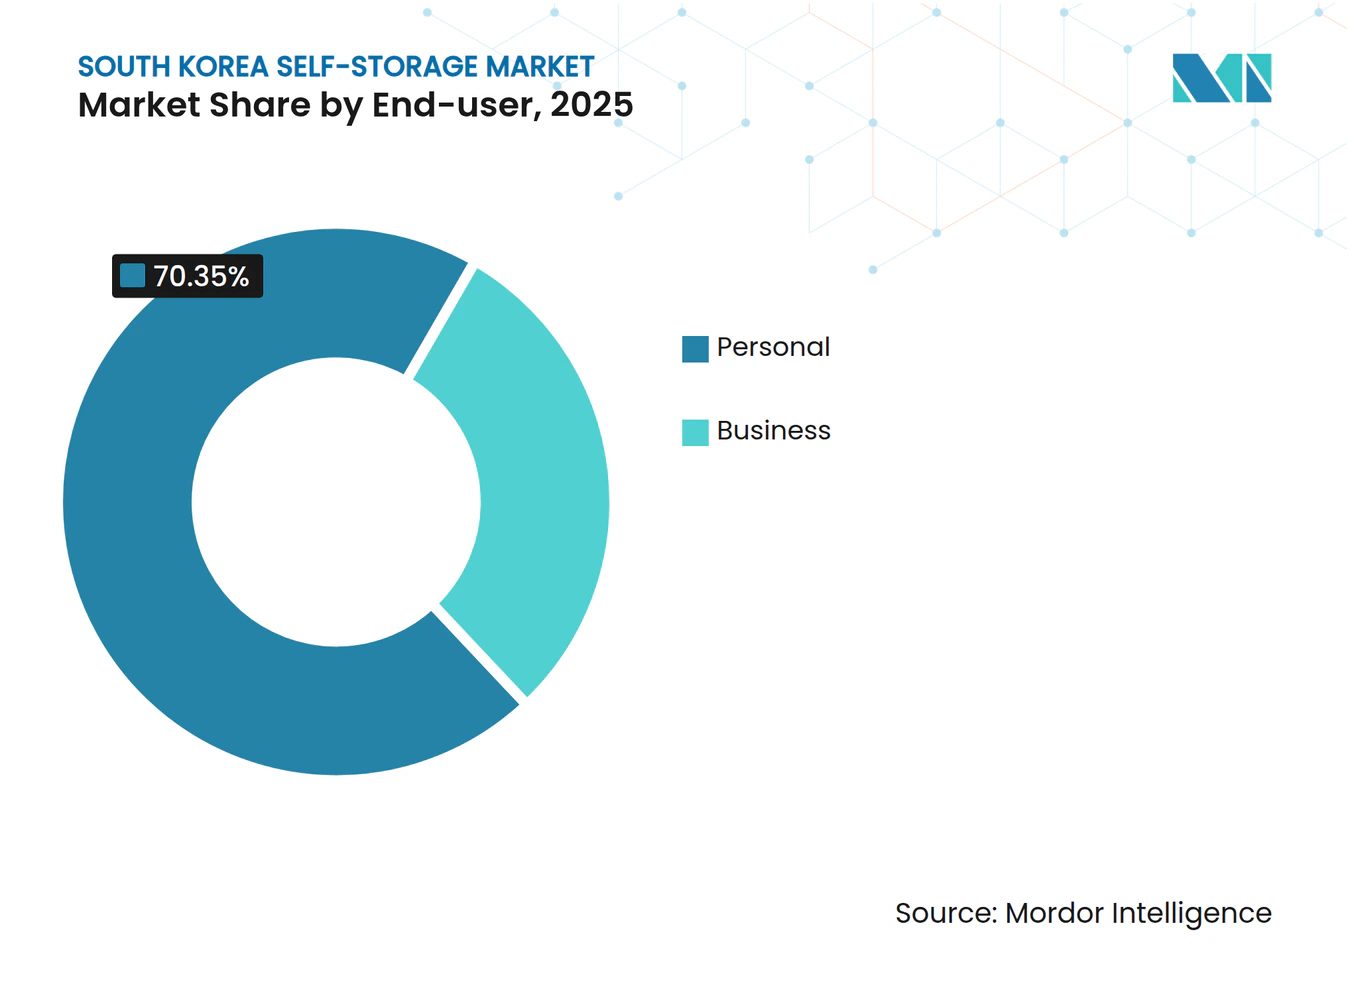
- Par utilisateur final, les utilisateurs particuliers détenaient 70,35% de la part de marché du self-stockage en Corée du Sud en 2025, tandis que le segment des entreprises progresse à un CAGR de 18,75% jusqu'en 2031.
- Par taille d'unité de stockage, les petites unités (1–3 m²) étaient en tête avec une part de 41,30% de la taille du marché du self-stockage en Corée du Sud en 2025, tandis que la catégorie XXS/XS (<1 m²) croît à un CAGR de 19,05%.
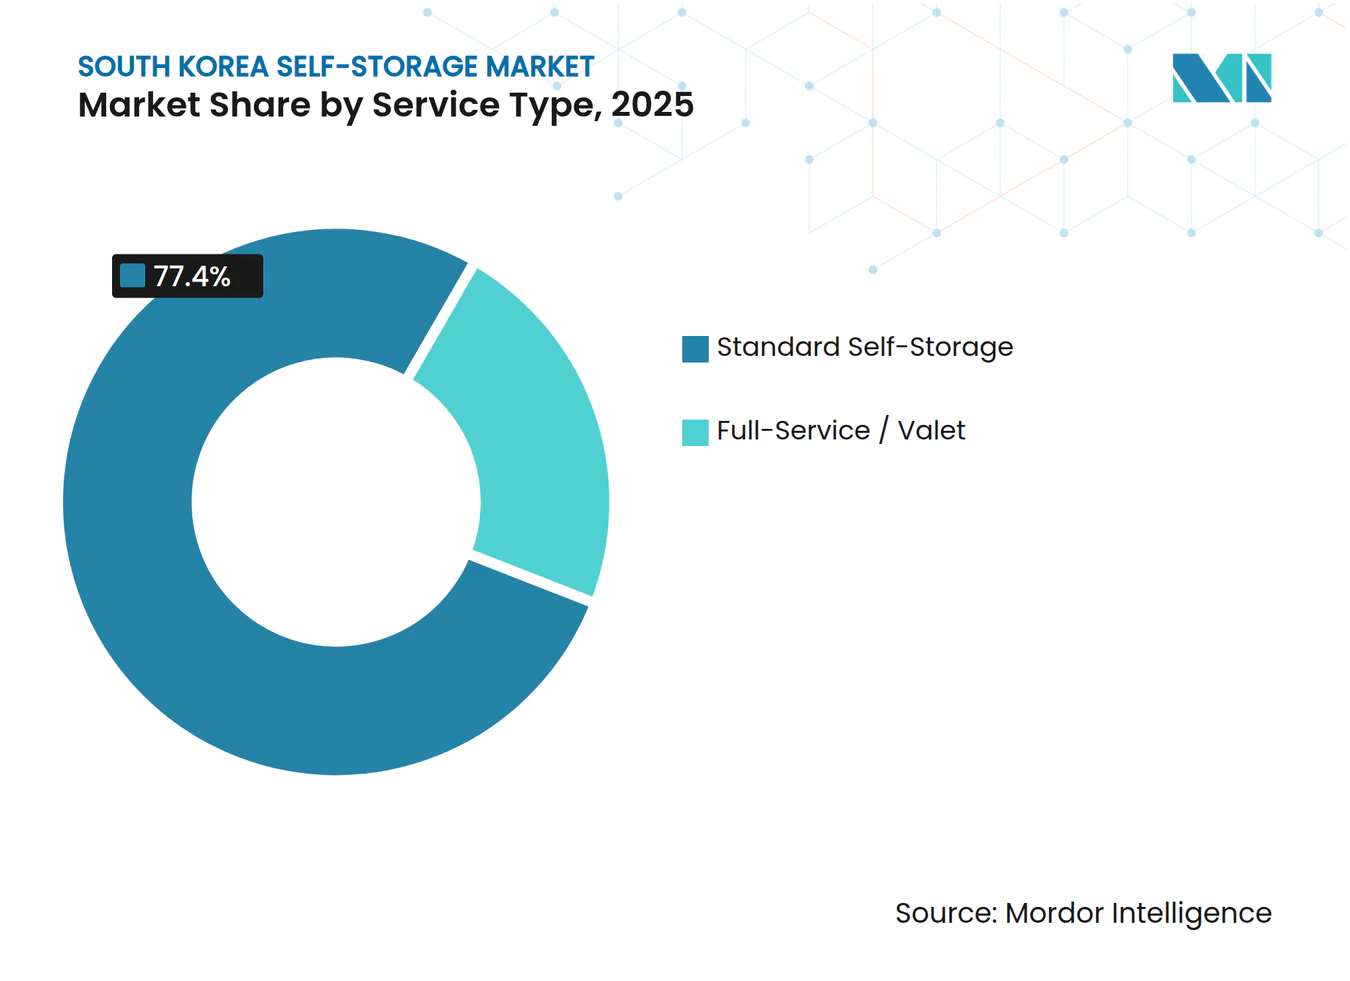
- Par type de service, le self-stockage standard représentait 77,40% de la part de revenus en 2025 ; les offres de service valet complet devraient afficher un CAGR de 17,82% jusqu'en 2031.
- Par application, les biens ménagers et les articles saisonniers représentaient 39,60% de la taille du marché du self-stockage en Corée du Sud en 2025 ; le stockage des stocks de commerce électronique progresse à un CAGR de 19,35%.
- Par région, la ville de Séoul a capté 53,60% de la part de marché du self-stockage en Corée du Sud en 2025, tandis que le cluster Busan-Ulsan-Gyeongnam est le plus en croissance avec un CAGR de 18,08%.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du libre entreposage en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Urbanisation et réduction de la surface habitable moyenne | +2.1% | Zone métropolitaine de Séoul ; répercussions sur Busan-Ulsan-Gyeongnam | Moyen terme (2 à 4 ans) |
| Hausse des prix de l'immobilier et pression sur les dépôts de garantie jeonse | +1.8% | Centre-ville de Séoul ; extension vers les banlieues de Gyeonggi-do | Court terme (≤ 2 ans) |
| Demande de micro-exécution des commandes pour le commerce électronique | +1.4% | National ; accent sur les corridors logistiques de Séoul et Busan | Long terme (≥ 4 ans) |
| Pics d'inventaire des diffuseurs de commerce en direct | +0.9% | Zone métropolitaine de Séoul ; émergence dans Daegu-Gyeongbuk | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et réduction de la surface habitable moyenne
La densification métropolitaine de la Corée du Sud continue de dépasser les ajouts de surface résidentielle, créant un déficit de stockage durable. Les ménages unipersonnels devraient frôler les 40 % du total des ménages d'ici le milieu du siècle, une démographie qui tend à maximiser chaque mètre carré de surface habitable. Les promoteurs privilégient le nombre d'unités plutôt que la surface par logement, intensifiant le besoin d'une capacité de « placard » externe. L'opérateur de référence Mini Warehouse Darak rapporte un taux d'utilisation supérieur à 90 % dans plus de 100 implantations dans la région de Séoul, soulignant la tension de l'offre.[1] La dynamique est peu susceptible de fléchir à moyen terme, car les politiques d'urbanisme favorisent encore les projets résidentiels et commerciaux plutôt que les permis spécifiques au stockage.
Hausse des prix de l'immobilier et pression sur les dépôts de garantie jeonse
Les dépôts de garantie jeonse record dépassent désormais 500 000 USD dans les quartiers premium de Séoul, contraignant les familles à emménager dans des appartements plus petits et stimulant la demande d'espaces de stockage supplémentaires. La pression financière est immédiate : les locataires réduisent la surface habitée pour satisfaire aux exigences de dépôt tout en conservant des meubles qui ne rentrent plus dans leur logement. Les prestataires de libre entreposage bénéficient à la fois de la hausse d'activité lors de l'emménagement et d'une rétention prolongée, les ménages différant les améliorations de leur logement jusqu'à ce que les dépôts s'assouplissent. Les programmes gouvernementaux de logement qui livrent des unités subventionnées plus petites amplifient involontairement les besoins de stockage hors site.
Demande de micro-exécution des commandes pour le commerce électronique
Les achats mobiles représentent déjà 74 % des ventes en ligne de la Corée du Sud, et l'alimentation seule représente 30 % de la valeur totale du commerce électronique.[2] Les acteurs de premier rang tels que Coupang investissent 2,24 milliards USD dans des plateformes logistiques, mais les petits et moyens vendeurs s'appuient sur le libre entreposage à la demande pour maintenir les stocks du dernier kilomètre à proximité des clients.[3] Les installations dotées d'un accès 24h/24 et d'un suivi des stocks par application se positionnent comme des partenaires de micro-exécution des commandes, ouvrant la voie à une tarification premium et à des durées de location plus longues.
Pics d'inventaire des diffuseurs de commerce en direct
Le commerce en direct — un mélange de diffusion en continu et de vente au détail — exige des diffuseurs qu'ils détiennent divers échantillons de produits à rotation rapide. Les studios des quartiers Gangnam et Hongdae à Séoul louent fréquemment des espaces de stockage à court terme lors d'événements promotionnels, générant une demande épisodique à marges élevées. Les opérateurs répondent en proposant des cabines photo, des stations d'emballage et des protocoles de collecte ultrarapides alignés sur les calendriers de diffusion, monétisant ainsi une base d'utilisateurs de niche mais en pleine croissance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rareté des terrains urbains adaptés | -1.3% | Zone métropolitaine de Séoul ; aiguë dans les zones CBD | Long terme (≥ 4 ans) |
| Dépenses en capital de conversion élevées et normes de protection incendie | -0.8% | National ; plus forte dans les métropoles denses | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des terrains urbains adaptés
Les usages concurrents des terrains dans le centre de Séoul affichent des valorisations qui dépassent souvent le seuil de rentabilité des installations de libre entreposage. La législation sur le zonage prévoit rarement des dispositions dédiées au libre entreposage, contraignant les enchérisseurs à s'aligner sur les prix payés par les promoteurs de bureaux ou de logements. Il en résulte un avantage défensif pour les acteurs en place, mais cela freine la croissance organique des capacités et oriente les futurs projets vers des périphéries moins accessibles.
Dépenses en capital de conversion élevées et normes de protection incendie
Les conversions multi-étages doivent se conformer aux systèmes d'aspersion et de détection de niveau entrepôt, augmentant les coûts de projet jusqu'à 30 %. Des analyses académiques de sécurité soulignent la nécessité de systèmes d'extinction spécialisés dans les environnements à rayonnages.[4] Les petits entrants peinent à réunir les capitaux initiaux nécessaires, orientant le marché vers des opérateurs disposant de bilans plus solides ou du soutien d'entités cotées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : la domination des particuliers masque l'accélération des entreprises
Les utilisateurs particuliers représentaient 70,35% des revenus en 2025, reflétant une adoption profonde par les consommateurs du marché du self-stockage en Corée du Sud. Les ménages utilisent les unités pour compenser le manque de rangement dans les appartements lors des changements de garde-robe saisonniers et des déménagements fréquents. L'utilisation atteint des pics en fin de trimestre lors du renouvellement des baux et pendant les jours fériés lorsque les familles réorganisent leurs espaces de vie.
Le segment des entreprises, bien que plus modeste, devrait enregistrer un CAGR de 18,75% jusqu'en 2031, les PME et les start-ups adoptant des solutions de gestion des stocks flexibles. Les entrepreneurs considèrent le secteur du self-stockage en Corée du Sud comme une extension à coût variable de leurs chaînes d'approvisionnement, évitant ainsi les baux d'entrepôt pluriannuels. L'usage hybride est en hausse, les travailleurs indépendants stockant à la fois des biens personnels et des stocks de commerce électronique dans le même établissement, brouillant les frontières traditionnelles.



Par taille d'unité de stockage : le micro-stockage perturbe les formats traditionnels
Les petites unités (1-3 m²) maintenaient une part de 41,30% en 2025, mais la tranche inférieure à 1 m² croît à 19,05% par an, dépassant toutes les autres tailles sur le marché du self-stockage en Corée du Sud. Les millennials préfèrent ces micro-casiers pour le matériel de sport ou la décoration saisonnière, privilégiant la proximité au volume.
Les opérateurs repensent les plans d'étage avec des agencements verticaux plus denses et une récupération automatisée, intégrant davantage de casiers locatifs dans des surfaces fixes. Ce changement améliore le rendement par mètre carré et s'aligne sur les modes de vie urbains en évolution qui favorisent la location plutôt que la possession d'articles encombrants.
Par type de service : les services voiturier challengent le modèle standard
Les solutions d'accès standard dominent toujours avec une part de 77,40% en 2025, bénéficiant de prix plus bas et de la familiarité des clients. La taille du marché du self-stockage en Corée du Sud pour les services valet devrait toutefois croître à un CAGR de 17,82%, les professionnels manquant de temps externalisant la collecte et la livraison.
Les plateformes numériques permettent une visibilité à distance des stocks et une planification via application, réduisant l'écart de commodité entre les niveaux standard et valet. Des économies de gamme apparaissent lorsque les prestataires ajoutent un service de transport payant au-dessus de la location principale, augmentant les revenus par utilisateur sans dépenses en capital proportionnelles.

Par application : le stockage des inventaires du commerce électronique transforme la finalité du libre entreposage
Les biens ménagers et les articles saisonniers représentaient 39,60% des revenus en 2025, ancrant la base de demande traditionnelle. Le stockage des stocks de commerce électronique est désormais le segment à la croissance la plus rapide avec un CAGR de 19,35%, soulignant la maturité du commerce numérique en Corée.
Les établissements ont commencé à proposer une gestion des stocks par code-barres, des zones à température contrôlée pour les produits périssables et des remises en main propre aux coursiers le jour même. Ces services complémentaires renforcent la fidélisation et justifient des loyers premium, propulsant la taille du marché du self-stockage en Corée du Sud allouée aux articles commerciaux.
Analyse géographique
La région de la capitale Séoul reste le noyau de la demande grâce à une densité de population incomparable et une activité commerciale élevée. Le self-stockage comble les lacunes structurelles en matière d'espace dans des appartements qui figurent parmi les plus petits au monde en termes de superficie par habitant. La banlieue de Gyeonggi-do soutient la demande de débordement, les navetteurs recherchant des logements plus grands tout en conservant leurs emplois en ville, générant une activité locative de pointe lors des saisons de déménagement biannuelles.
Le CAGR de 18,08% de Busan-Ulsan-Gyeongnam reflète le commerce portuaire et les améliorations d'infrastructure qui incluent de nouveaux centres de traitement des commandes et des parcs industriels. Les investissements logistiques stratégiques des acteurs nationaux stimulent la demande de stockage auxiliaire parmi les marchands PME et les vendeurs tiers. Les coûts fonciers favorables de la région permettent des surfaces plus importantes, permettant aux opérateurs d'expérimenter des systèmes automatisés qui augmentent le débit.
Les métropoles de niveau intermédiaire, Daegu-Gyeongbuk, Daejeon-Chungcheong et Gwangju-Jeolla, affichent une adoption régulière à mesure que l'urbanisation s'étend au-delà du couloir de la capitale. Des barrières immobilières plus faibles permettent aux promoteurs d'établissements de sécuriser des parcelles bien situées, offrant des niveaux de commodité autrefois réservés à Séoul. Ces zones géographiques constituent des corridors d'expansion pour les chaînes visant un avantage de premier entrant à grande échelle.
Paysage réglementaire
Le secteur du self-stockage en Corée du Sud a évolué dans une zone grise entre les installations de quartier et les entrepôts industriels, les opérateurs étant historiquement confrontés à des restrictions liées au zonage et aux classifications d'usage des bâtiments, en particulier pour l'obtention de permis dans les zones résidentielles. En 2024, le bac à sable réglementaire pour la convergence industrielle du ministère des Sciences et des TIC (MSIT) a désigné plusieurs opérateurs liés au self-stockage pour des exemptions de démonstration, favorisant des essais de modèles d'exploitation technologiques, sans personnel et proches des quartiers résidentiels.
En 2025, le ministère du Territoire, des Infrastructures et des Transports (MOLIT) a fait avancer un amendement de la loi sur la construction visant à créer une catégorie distincte pour le stockage partagé (self-stockage), séparée des entrepôts logistiques industriels, et la période de consultation publique sur cet amendement s'est terminée le 1er juillet 2025. Parallèlement à une classification plus claire, les exigences de conformité dans les métropoles denses continuent de mettre l'accent sur la protection contre les incendies et la mise à niveau sécuritaire des bâtiments pour les conversions à plusieurs étages, ce qui affecte les besoins en dépenses d'investissement et favorise les opérateurs capables de respecter des normes de sécurité et de surveillance plus élevées à grande échelle.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la recherche de sites et l'acquisition de bâtiments (locations ou acquisitions), suivies de la conception, de l'obtention des permis et de la rénovation d'espaces commerciaux sous-utilisés en unités de stockage répondant aux exigences de sécurité incendie et d'accès. L'aménagement comprend généralement l'installation d'unités et de casiers, des systèmes de sécurité et de surveillance, ainsi qu'un recours croissant à l'accès sans personnel et aux contrôles par application, après quoi les opérateurs monétisent l'occupation via des abonnements et des services complémentaires tels que l'assurance, les fournitures d'emballage, la climatisation et l'accès premium. Les fournisseurs axés sur la Corée soutiennent également l'écosystème par la fabrication et l'installation d'unités, tandis que les opérateurs se différencient par la densité de leurs installations dans la région métropolitaine de Séoul et par leur expansion vers des métropoles secondaires.
La mise sur le marché et les opérations passent par la découverte et la réservation numériques, l'intégration des clients, les paiements et la gestion continue des installations (sécurité, services publics, maintenance et support client). Pour les utilisateurs professionnels, la chaîne s'étend aux interfaces logistiques telles que le ramassage et la livraison, les remises aux coursiers et le suivi de base des stocks pour répondre aux besoins de micro-exécution du commerce électronique ; les opérateurs disposant de capacités logistiques internes peuvent regrouper le transport avec le stockage pour augmenter le revenu par client. La coordination du secteur et le développement de normes sont soutenus par des associations telles que la Self Storage Association Korea (SSAK) et la Self Storage Association Asia (SSAA), qui fournissent formation, réseautage et plaidoyer influençant les pratiques d'exploitation et la confiance des clients.
Paysage concurrentiel
Concentration du Marché
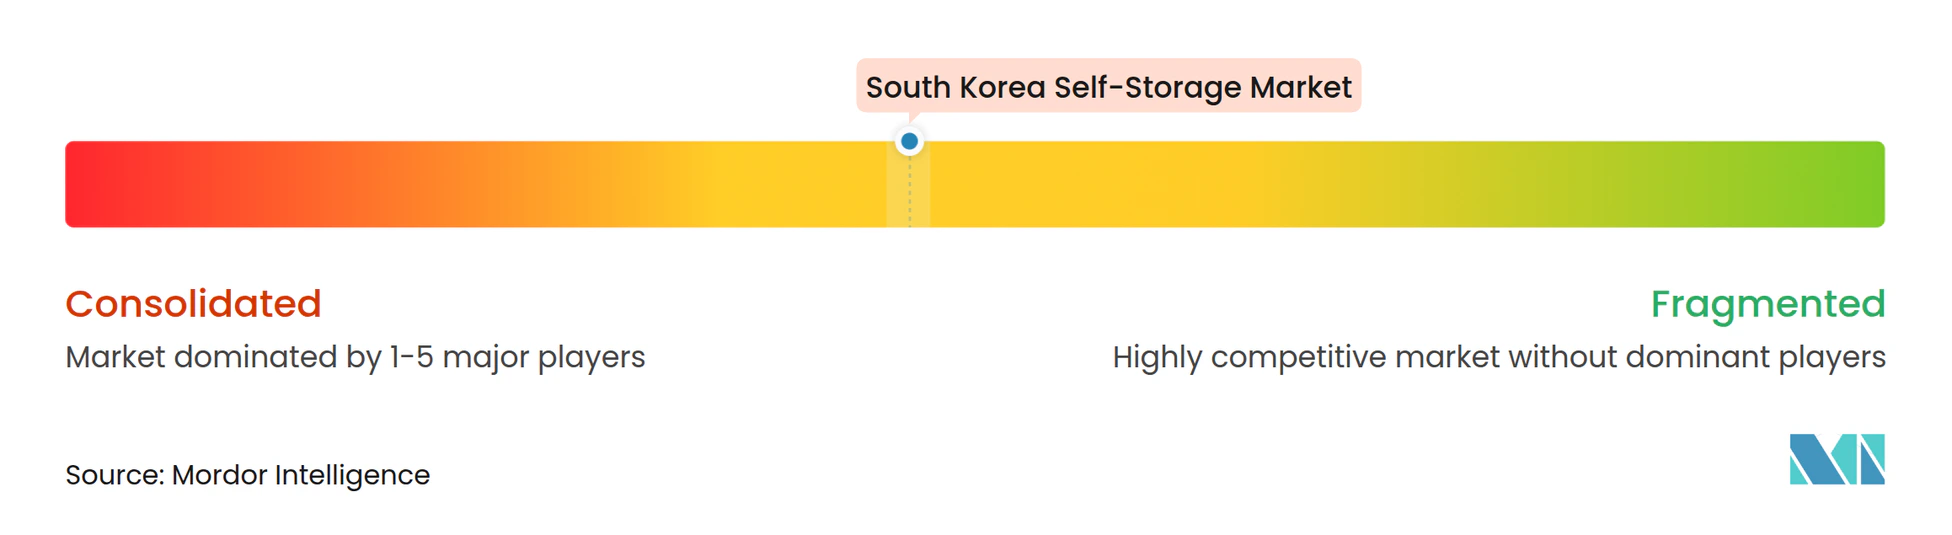
La structure du secteur est modérément fragmentée, mais la consolidation s'accélère à mesure que les acteurs bien capitalisés étendent leurs réseaux et intègrent la technologie. Second Syndrome, le plus grand opérateur pur-play du marché, prévoit une introduction en bourse sur le Korean Securities Dealers Automated Quotations (KOSDAQ) pour financer les améliorations de service et les incursions internationales. IAMBOX Korea a quadruplé son nombre d'agences pour atteindre 50 en un an en combinant une réservation axée sur le mobile et une logistique en interne, démontrant comment les capacités numériques se traduisent par une mise à l'échelle rapide.
La différenciation stratégique est passée du prix aux équipements à valeur ajoutée tels que la climatisation, la sécurité IoT et les espaces de coworking. Les meilleures pratiques mondiales affluent sur le marché grâce à l'engagement des membres auprès de la Self Storage Association Asia, élevant les normes opérationnelles et les attentes des clients. Les indépendants plus modestes font face à des coûts d'acquisition de clients en hausse et à des charges de conformité, les incitant à envisager des fusions ou des partenariats de franchise.
Les partenariats d'automatisation marquent également une frontière concurrentielle. L'installation par CJ Logistics de 140 robots AutoStore à Incheon illustre la synergie entre la récupération automatisée et l'exécution rapide des commandes de commerce électronique. Les chaînes de stockage tournées vers l'avenir évaluent des systèmes similaires pour améliorer le débit et réduire l'intensité en main-d'œuvre, signalant une course aux armements technologiques.
Leaders du secteur du libre entreposage en Corée du Sud
-
Extra Space Asia
-
Boxful Korea
-
StoreHub Korea Co., Ltd.
-
QubizKorea Co.,Ltd (Q Storage)
-
Self Box
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans des déploiements clairement légaux et compatibles avec les quartiers résidentiels, une fois la classification du stockage partagé standardisée, car de nombreuses installations ont historiquement été poussées vers des définitions de type industriel qui ne correspondent pas à la demande urbaine de petite surface. Les désignations du bac à sable réglementaire pour la convergence industrielle du MSIT en 2024 pour les opérateurs liés au self-stockage indiquent une voie active pour piloter des formats sans personnel et technologiques, créant de la place pour des déploiements à grande échelle dans les quartiers à forte densité où l'accès 24 heures sur 24 et la sécurité à distance réduisent les contraintes de personnel. Cette évolution convient également aux opérateurs qui s'étendent au-delà de la ville de Séoul vers des corridors tels que Busan-Ulsan-Gyeongnam, où l'activité logistique et les coûts fonciers plus faibles favorisent des emprises plus vastes et des dispositions davantage axées sur l'automatisation.
Une autre opportunité consiste à intégrer le self-stockage dans les complexes résidentiels et à usage mixte en tant que service supplémentaire, soutenue par l'évolution du marché vers des espaces de vie plus petits et la prédominance des micro-unités. Les opérateurs ayant un taux d'utilisation élevé dans la région de Séoul peuvent établir des partenariats structurés avec les propriétaires immobiliers et les gestionnaires résidentiels, tandis que des associations comme la SSAK soutiennent la formation du secteur et l'engagement auprès des pouvoirs publics. Sur le plan commercial, l'investissement continu dans les infrastructures d'exécution des commandes par les grands acteurs du commerce électronique renforce le besoin des petits commerçants en stockage flexible et proche du client, ouvrant la voie à la création de fonctionnalités de micro-exécution (suivi par code-barres, interfaces coursiers et zones climatisées) sans concurrencer directement les baux d'entrepôts à long terme.
Développements récents du secteur
- Juillet 2026 : IAMBOX Korea a atteint 270 sites à l'échelle nationale. Cette expansion indique une montée en puissance rapide sur le marché du self-stockage en Corée, et elle renforce l'avantage concurrentiel grâce à la densité du réseau et aux opérations numérisées.
- Juin 2026 : IAMBOX Korea a dépassé 250 sites à l'échelle nationale. Cette expansion consolide une position de leader sur le marché et laisse présager des avantages d'échelle opérationnelle et une flexibilité tarifaire.
- Avril 2026 : SecondSyndrome (marque Mini Storage Dalock) a atteint 100 000 membres cumulés à l'échelle nationale. Ce jalon reflète une demande et une adoption client qui contribuent à la stabilité des revenus et à des effets de réseau plus forts.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés en Corée du Sud par la location d'espaces de self-stockage et les services d'établissement étroitement liés vendus avec l'unité (par exemple, l'accès, la sécurité et l'administration de base), comptabilisés en USD pour l'année indiquée.
Exclusions du périmètre : Cette évaluation exclut les valeurs de développement immobilier en amont, les services de déménagement purs et l'entreposage général qui n'est pas vendu sous forme d'unités de self-stockage.
Aperçu de la Segmentation
- Par utilisateur final
- Particuliers
- Entreprises
- Par taille d'unité de stockage
- TTP/TP (<1 m²)
- Petite (1–3 m²)
- Moyenne (3–6 m²)
- Grande (>6 m²)
- Par type de service
- Libre-entreposage standard
- Service complet / voiturier
- Par application
- Articles ménagers et articles saisonniers
- Meubles et appareils électroménagers
- Documents et archives
- Commerce électronique et inventaire de micro-exécution des commandes
- Autres (sports, loisirs, vins)
- Par région
- Zone métropolitaine de Séoul
- Seoul-ville
- Gyeonggi-do
- Busan-Ulsan-Gyeongnam
- Métropole hors capitale
- Daegu-Gyeongbuk
- Daejeon-Chungcheong
- Gwangju-Jeolla
- Gangwon
- Jeju
- Zone métropolitaine de Séoul
Sources de Données, Évaluation du Marché et Validation
Recherche Documentaire
Le travail documentaire a commencé par la cartographie des signaux de pression sur l'espace dans les grandes métropoles et la rapidité avec laquelle les petits ménages évoluent, car ces deux signaux apparaissent souvent avant que la demande de stockage ne se manifeste dans des données d'opérateurs cohérentes. Nous nous sommes appuyés sur des statistiques publiques et des publications officielles telles que Statistics Korea (KOSIS), le Ministère des Terres, des Infrastructures et des Transports (MOLIT), la Banque de Corée et les publications du recensement de la population et du logement de Corée pour les données sur la taille des ménages et les schémas de relocalisation.
Nous avons également examiné les informations publiques relatives aux bâtiments et à la sécurité qui influencent l'économie des établissements, notamment les règles locales de sécurité incendie et les orientations municipales en matière de permis publiées par les bureaux municipaux et de district. Du côté de la demande et des prix, nous avons utilisé des indicateurs publics de transactions immobilières et de loyers. Ensuite, nous avons consulté les sites web des opérateurs et les tableaux de prix affichés, et nous les avons complétés par des dépôts d'entreprise, des présentations aux investisseurs et la presse économique coréenne réputée pour comprendre les tailles d'unités, les promotions et les frais de service qui affectent les revenus réalisés. Des abonnements payants ont été utilisés de manière sélective pour les données financières et le renseignement sur les entreprises, le suivi des actualités et des finances, et les bases de données de brevets pour les tendances en matière de contrôle d'accès et de fonctionnalités de sécurité. Les sources répertoriées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, confirmer des hypothèses et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des éléments que les sources documentaires ne peuvent pas montrer de manière cohérente, tels que les plages d'utilisation par ville, le comportement en matière de remises et la fréquence à laquelle les clients redimensionnent leurs unités en cours de contrat. Nous avons échangé avec un ensemble d'opérateurs d'établissements, de gestionnaires immobiliers, de partenaires de distribution et d'utilisateurs commerciaux, puis vérifié la cohérence entre la métropole de Séoul et d'autres villes clés avant de finaliser les données utilisées dans le modèle.
Ces discussions ont également servi à confirmer les grilles tarifaires par taille d'unité, la part de la demande pour les unités à température contrôlée et le délai typique entre une nouvelle ouverture et l'atteinte d'un taux d'occupation stabilisé. Ces observations sont ensuite reflétées dans la trajectoire de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34% | Directeurs généraux (CXO) : 13% |
| Niveau intermédiaire : 52% | Responsables fonctionnels/d'unité : 43% |
| Acteurs plus modestes : 14% | Managers : 44% |
Évaluation du Marché et Prévisions
La construction centrale utilise des méthodes descendantes et ascendantes. Nous commençons par un bassin de demande descendant où la densité de logement et la composition des ménages sont traduites en locataires potentiels, puis nous le filtrons à travers les taux d'adoption probables pour le stockage externe payant. Les revenus sont ensuite reconstruits à l'aide d'une chaîne pratique d'intrants tels que la capacité d'établissement ajoutée, la surface occupée estimée, le loyer moyen par mètre carré par taille d'unité et la combinaison de fonctionnalités payantes comme le contrôle de la température et l'accès étendu.
Pour ancrer les totaux, nous avons corroboré les résultats avec des approximations ascendantes sélectives, notamment des vérifications de prix échantillonnées dans les villes et une consolidation des comptages d'établissements visibles et des signaux de capacité, puis nous avons ajusté lorsque les deux perspectives divergeaient. Les principaux facteurs du modèle utilisés comme intrants (à titre illustratif) comprennent la croissance des ménages unipersonnels, les nouvelles ouvertures d'établissements et l'activité de conversion, les courbes de stabilisation de l'occupation, le calendrier de conversion KRW en USD pour l'année de base et les paliers de loyer observés entre les petites, moyennes et grandes unités. Pour les prévisions, une analyse de scénarios a été appliquée autour des nouveaux pipelines d'approvisionnement et de la croissance des loyers, puis réconciliée avec les avis d'experts sur l'utilisation et la tarification concurrentielle afin que la courbe finale ne suppose pas une expansion linéaire. Lorsque des lacunes de données sont apparues (par exemple, capacité manquante pour les sites plus petits), nous les avons comblées en utilisant des plages conservatrices validées par des entretiens, puis intégrées dans les totaux nationaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par couches afin que les incohérences évidentes soient détectées tôt et que les plus subtiles soient signalées avant la validation finale. Notre équipe compare les revenus implicites par établissement et par mètre carré avec des signaux indépendants tels que les fourchettes de prix annoncées, la composition observée des tailles d'unités et les plages d'occupation plausibles partagées par les opérateurs.
Si des écarts importants apparaissent par ville ou par année, les hypothèses sont réexaminées, et nous recontactons les répondants lorsqu'un intrant spécifique semble instable, comme une hausse soudaine des loyers qui ne se reflète pas dans les annonces. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ouvertures majeures, des changements réglementaires affectant les coûts d'exploitation ou un changement clair de la demande de la part des utilisateurs professionnels. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché du Self-Stockage en Corée du Sud selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les valeurs publiées pour le self-stockage peuvent différer considérablement car le bassin de revenus comptabilisé n'est pas toujours le même, et la progression supposée de l'occupation et des loyers peut être traitée de différentes manières. Les différences proviennent également des villes couvertes, de l'année traitée comme base et de l'alignement de la conversion monétaire sur la période de tarification.
Certains chiffres externes adoptent une perspective étroite axée principalement sur Séoul et un ensemble limité d'établissements, et ils traitent souvent la tarification comme une moyenne nationale unique sans paliers clairs par taille d'unité. Pour Mordor Intelligence, les totaux sont construits à partir des revenus des services de self-stockage dans toute la Corée du Sud en utilisant des grilles tarifaires par taille d'unité et des profils de montée en charge de l'utilisation, et les revenus d'entreposage général et de déménagement pur sont hors périmètre.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,28 milliards USD (2025) | |
| Consultance Mondiale A | 1,21 milliard USD (2024) | Utilise une couverture centrée sur les métropoles et une méthode de mise à l'échelle simplifiée, ce qui peut manquer les ajouts de capacité en dehors de Séoul et sous-estimer les montées en charge de l'utilisation dans les établissements plus récents. |
| Revue Sectorielle B | 1,50 milliard USD (2024) | Construit la valeur principalement à partir des tendances historiques d'occupation avec une hypothèse de loyer moyen unique, et ne modélise pas explicitement les paliers de tarification par taille d'unité ni la majoration liée aux fonctionnalités premium. |
L'écart entre les sources s'explique principalement par la couverture nationale par rapport à la couverture métropolitaine, ainsi que par la question de savoir si le loyer est échelonné par taille d'unité et ajusté en fonction de la combinaison de fonctionnalités. Lorsque les intrants sont rattachés à des signaux de capacité observables, des grilles tarifaires et des montées en charge d'occupation réalistes, la valeur de marché résultante est plus facile à reproduire et à mettre à jour à mesure que les conditions évoluent.
Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché du libre entreposage en Corée du Sud ?
Le marché a généré 40,38 millions USD en 2025, devrait atteindre 50,72 millions USD en 2026 et est prévu à 111,08 millions USD d'ici 2031, avec un CAGR de 16,97% sur la période 2026-2031.
Quel segment d'utilisateurs domine la demande ?
Les utilisateurs particuliers détenaient 70,35 % de la part des revenus en 2025, reflétant une adoption généralisée par les ménages pour gérer les contraintes d'espace.
Pourquoi Busan-Ulsan-Gyeongnam est-il la région à la croissance la plus rapide ?
L'expansion de la logistique portuaire, la diversification de la fabrication et les initiatives de décentralisation gouvernementale stimulent un CAGR de 18,08% dans ce corridor.
Comment les tendances du commerce électronique influencent-elles la conception des installations ?
Les opérateurs ajoutent des outils de gestion des stocks par code-barres, des zones climatisées et des interfaces de livraison par coursier le jour même pour servir les petits marchands ayant besoin de capacités de micro-exécution des commandes.
Quelles barrières dissuadent les nouveaux entrants sur le marché ?
Les coûts élevés des terrains urbains, les rénovations strictes en matière de sécurité incendie et les capitaux requis pour les plateformes numériques élèvent collectivement les seuils d'entrée.
Les services de libre entreposage voiturier gagnent-ils du terrain ?
Oui, les offres de service valet complet devraient croître à un CAGR de 17,82%, les professionnels occupés privilégiant la commodité par rapport à l'accès traditionnel en libre-service.