
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 40.38 Millones de dólares |
| Tamaño del Mercado (2026) | 50.72 Millones de dólares |
| Tamaño del Mercado (2031) | 111.08 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autoalmacenamiento de Corea del Sur por Mordor Intelligence
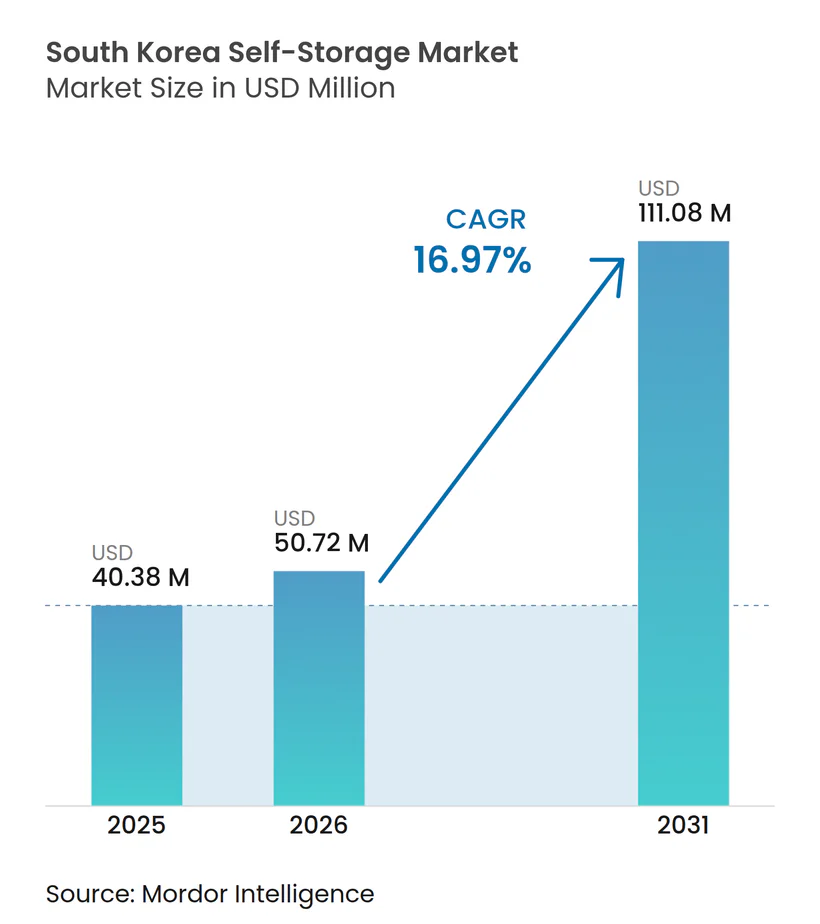
Se espera que el tamaño del Mercado de Autoalmacenamiento de Corea del Sur crezca de 40,38 millones de USD en 2025 a 50,72 millones de USD en 2026 y se prevé que alcance los 111,08 millones de USD para 2031 a una CAGR del 16,97% durante 2026-2031.
La demanda se alinea con la rápida densificación urbana, las crecientes restricciones de espacio y el desplazamiento hacia hogares unipersonales, que ya representan más de un tercio de las residencias del país. Los operadores están ampliando su presencia hacia metrópolis secundarias mientras modernizan las instalaciones con automatización para incrementar la utilización y aprovechar los servicios premium de alto margen. Al mismo tiempo, los vendedores de comercio electrónico pequeños y medianos están adoptando el almacenamiento flexible como una alternativa rentable a los contratos de almacenamiento a largo plazo. La consolidación ha comenzado a medida que los operadores establecidos con sólido capital aseguran ubicaciones privilegiadas en las ciudades e invierten en plataformas digitales, elevando las barreras para los nuevos participantes. El cumplimiento normativo y los desembolsos de capital en seguridad contra incendios moderan las nuevas construcciones, pero también proporcionan ventajas competitivas duraderas para los proveedores establecidos.
Conclusiones Clave del Informe
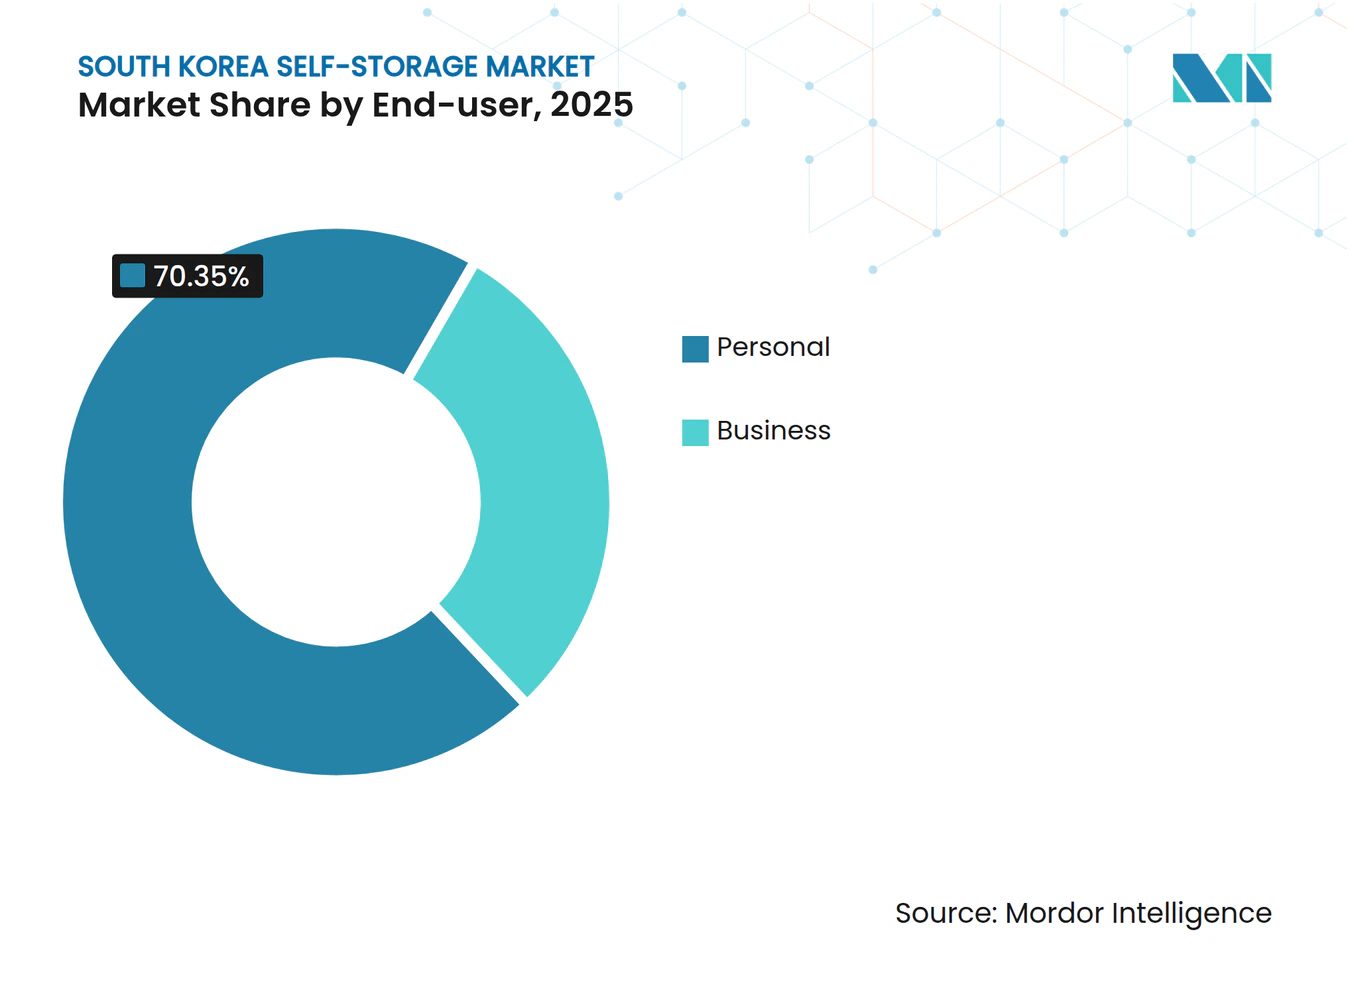
- Por usuario final, los usuarios personales representaron el 70,35% de la cuota del mercado de autoalmacenamiento de Corea del Sur en 2025, mientras que el segmento empresarial se expande a una CAGR del 18,75% hasta 2031.
- Por tamaño de unidad de almacenamiento, las unidades pequeñas (1–3 m²) lideraron con una cuota del 41,30% del tamaño del mercado de autoalmacenamiento de Corea del Sur en 2025, mientras que la categoría XXS/XS (<1 m²) crece a una CAGR del 19,05%.
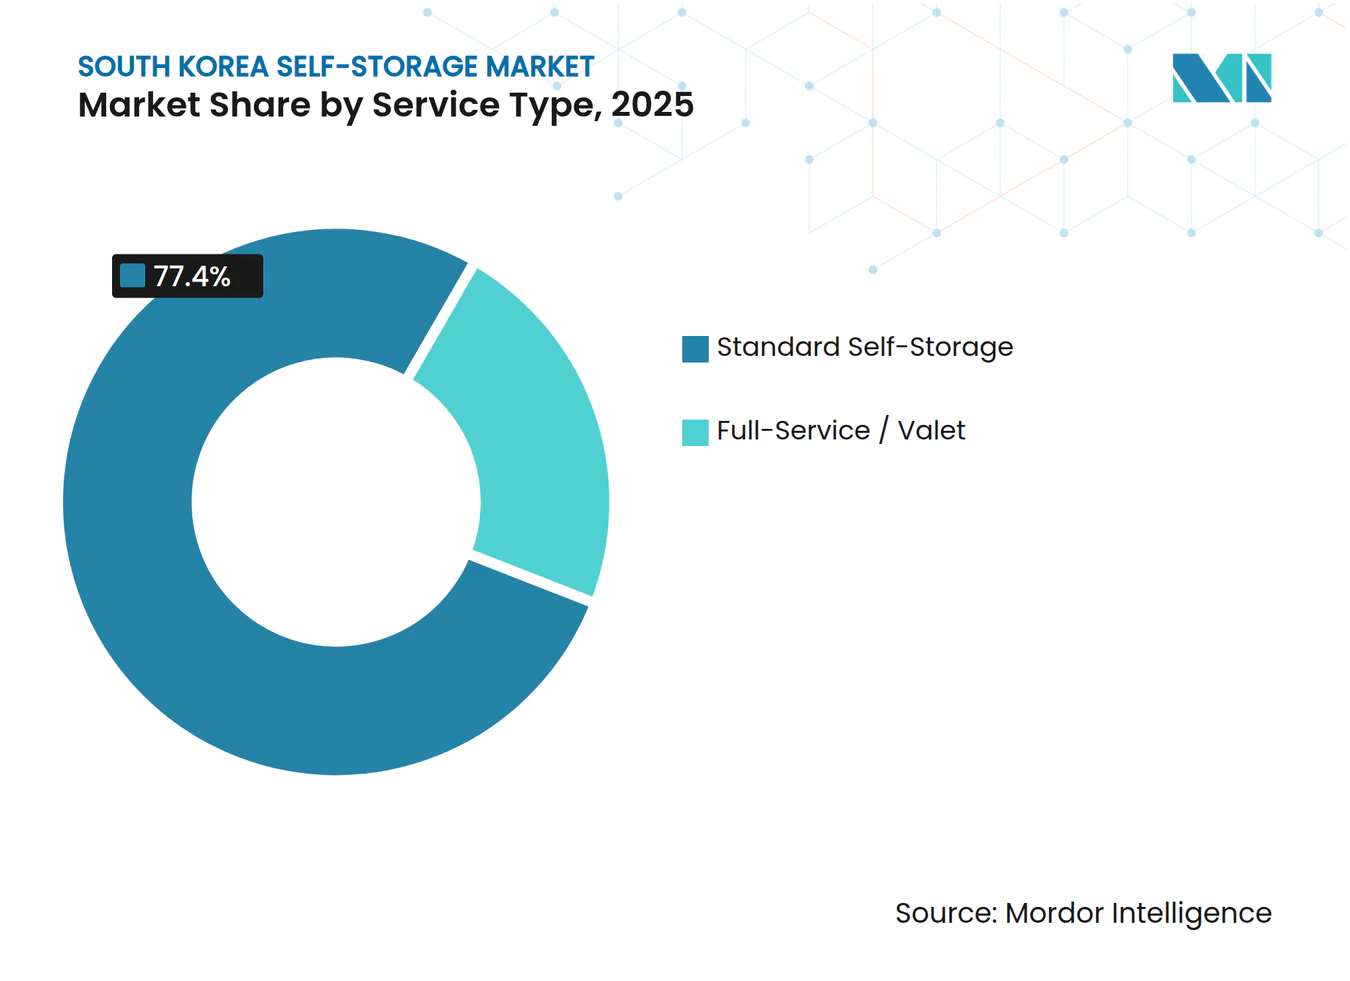
- Por tipo de servicio, el autoalmacenamiento estándar representó el 77,40% de la cuota de ingresos en 2025; se prevé que las ofertas de servicio valet completo registren una CAGR del 17,82% hasta 2031.
- Por aplicación, los artículos del hogar y de temporada representaron el 39,60% de la cuota del tamaño del mercado de autoalmacenamiento de Corea del Sur en 2025; el almacenamiento de inventario de comercio electrónico avanza a una CAGR del 19,35%.
- Por región, el área de Seúl capturó el 53,60% de la cuota del mercado de autoalmacenamiento de Corea del Sur en 2025, mientras que Busan-Ulsan-Gyeongnam es el clúster de mayor crecimiento con una CAGR del 18,08%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Autoalmacenamiento de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Urbanización y reducción del espacio promedio por vivienda | +2.1% | Área Metropolitana de Seúl; extensión hacia Busan-Ulsan-Gyeongnam | Mediano plazo (2-4 años) |
| Aumento de los precios de la vivienda y presión del depósito jeonse | +1.8% | Centro de la ciudad de Seúl; extensión hacia los suburbios de Gyeonggi-do | Corto plazo (≤ 2 años) |
| Demanda de microdistribución del comercio electrónico | +1.4% | Nacional; enfoque en los corredores logísticos de Seúl y Busan | Largo plazo (≥ 4 años) |
| Picos de inventario de transmisores de comercio en vivo | +0.9% | Área Metropolitana de Seúl; emergente en Daegu-Gyeongbuk | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y Reducción del Espacio Promedio por Vivienda
La expansión metropolitana de Corea del Sur continúa superando las ampliaciones del espacio residencial, creando una brecha de almacenamiento duradera. Se proyecta que los hogares unipersonales se aproximen al 40% del total de hogares a mediados de siglo, una demografía que tiende a maximizar cada metro cuadrado del área de vivienda. Los promotores inmobiliarios priorizan el número de unidades sobre la superficie por vivienda, intensificando la necesidad de capacidad de "armario" externo. El operador líder Mini Warehouse Darak reporta una utilización superior al 90% en más de 100 ubicaciones en el área de Seúl, lo que evidencia la escasa oferta.[1] Es poco probable que el margen de crecimiento disminuya en el mediano plazo, ya que las políticas de zonificación aún favorecen los proyectos residenciales y comerciales sobre los permisos específicos para almacenamiento.
Aumento de los Precios de la Vivienda y Presión del Depósito Jeonse
Los depósitos jeonse récord ahora superan los USD 500.000 en los distritos premium de Seúl, lo que empuja a las familias hacia apartamentos más pequeños e impulsa la demanda de almacenamiento suplementario. La presión financiera es inmediata: los inquilinos reducen su tamaño para cumplir con los requisitos del depósito, pero conservan muebles que ya no caben en el hogar. Las instalaciones de almacenamiento se benefician tanto del pico inicial de mudanza como de la retención prolongada, ya que los hogares difieren las mejoras de vivienda de mayor envergadura hasta que los depósitos se alivien. Los programas de vivienda gubernamentales que ofrecen unidades subsidiadas más pequeñas amplifican inadvertidamente las necesidades de almacenamiento externo.
Demanda de Microdistribución del Comercio Electrónico
Las compras móviles ya representan el 74% de las ventas en línea de Corea del Sur, y solo los alimentos constituyen el 30% del valor total del comercio electrónico.[2] Los actores de primer nivel como Coupang están invirtiendo USD 2,24 mil millones en centros de distribución, pero los vendedores pequeños y medianos recurren al autoalmacenamiento de pago por uso para mantener el inventario de última milla cerca de los clientes.[3] Las instalaciones equipadas con acceso las 24 horas y seguimiento de inventario mediante aplicación se están posicionando como socios de microdistribución, lo que les permite fijar precios premium y extender la permanencia de los inquilinos.
Picos de Inventario de Transmisores de Comercio en Vivo
El comercio en vivo —una combinación de transmisión en tiempo real y venta minorista— requiere que los transmisores mantengan diversas muestras de productos que rotan rápidamente. Los estudios en los distritos Gangnam y Hongdae de Seúl frecuentemente alquilan almacenamiento a corto plazo durante eventos promocionales, generando una demanda episódica de alto margen. Los operadores responden ofreciendo cabinas fotográficas, estaciones de embalaje y protocolos de recogida ultrarrápidos que se alinean con los horarios de transmisión, monetizando así un segmento de usuarios nicho pero en crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de terrenos urbanos adecuados | -1.3% | Área Metropolitana de Seúl; aguda en las zonas del distrito central de negocios | Largo plazo (≥ 4 años) |
| Elevado capital de conversión y normas de protección contra incendios | -0.8% | Nacional; más pronunciado en metrópolis densas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Terrenos Urbanos Adecuados
Los usos competidores del suelo en el centro de Seúl alcanzan valoraciones que frecuentemente superan el umbral de rentabilidad para las instalaciones de almacenamiento. La legislación de zonificación rara vez establece disposiciones específicas para el autoalmacenamiento, lo que obliga a los postores a igualar los precios pagados por promotores de oficinas o residenciales. El resultado es una barrera defensiva para los actores establecidos, aunque suprime el crecimiento orgánico de la capacidad y canaliza los proyectos futuros hacia zonas periféricas menos convenientes.
Elevado Capital de Conversión y Normas de Protección contra Incendios
Las conversiones de varios pisos deben cumplir con sistemas de rociadores y detección de nivel almacén, lo que eleva los costos del proyecto hasta en un 30%. Revisiones académicas de seguridad destacan la necesidad de sistemas de supresión especializados en entornos de tipo estantería.[4] Los nuevos participantes más pequeños tienen dificultades para reunir el capital inicial, lo que inclina el mercado hacia operadores con balances más sólidos o respaldo de entidades cotizadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: El Predominio Personal Enmascara la Aceleración Empresarial
Los usuarios personales representaron el 70,35% de los ingresos en 2025, lo que refleja una profunda adopción por parte de los consumidores del mercado de autoalmacenamiento de Corea del Sur. Los hogares utilizan las unidades para compensar los limitados armarios de los apartamentos durante los cambios de guardarropa estacionales y las mudanzas frecuentes. La utilización se dispara a finales de cada trimestre cuando se renuevan los contratos de arrendamiento y durante los días festivos cuando las familias reorganizan sus espacios habitacionales.
El segmento empresarial, aunque más pequeño, está previsto que registre una CAGR del 18,75% hasta 2031, a medida que las pymes y las empresas emergentes adoptan soluciones de inventario flexibles. Los emprendedores consideran la industria de autoalmacenamiento de Corea del Sur como una extensión de costos variables de sus cadenas de suministro, evitando los contratos de almacén a varios años. El uso híbrido está en aumento, con propietarios únicos que almacenan tanto bienes personales como inventario de comercio electrónico en la misma instalación, difuminando los límites tradicionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Tamaño de Unidad de Almacenamiento: El Microalmacenamiento Disrumpe el Dimensionamiento Tradicional
Las unidades pequeñas (1-3 m²) mantuvieron una cuota del 41,30% en 2025, aunque la banda inferior a 1 m² crece a un ritmo anual del 19,05%, superando a todos los demás tamaños en el mercado de autoalmacenamiento de Corea del Sur. Los millennials prefieren estos microlockers para equipos deportivos o decoración de temporada, priorizando la proximidad sobre el volumen.
Los operadores están rediseñando las plantas con distribuciones verticales más densas y recuperación automatizada, incorporando más lockers rentables en superficies fijas. Este cambio mejora el rendimiento por metro cuadrado y se alinea con los estilos de vida urbanos en evolución que favorecen el alquiler sobre la posesión de artículos voluminosos.
Por Tipo de Servicio: Los Servicios Valet Desafían el Modelo Estándar
Las soluciones de acceso estándar siguen dominando con una cuota del 77,40% en 2025, beneficiándose de precios más bajos y la familiaridad de los clientes. Sin embargo, se espera que el tamaño del mercado de autoalmacenamiento de Corea del Sur para los servicios valet crezca a una CAGR del 17,82%, a medida que los profesionales con poco tiempo externalizan la recogida y entrega.
Las plataformas digitales permiten la visibilidad remota del inventario y la programación mediante aplicaciones, reduciendo la brecha de conveniencia entre los niveles estándar y valet. Las economías de alcance surgen cuando los proveedores añaden transporte de pago sobre el alquiler básico, aumentando los ingresos por usuario sin un desembolso de capital proporcional.

Nota: Las participaciones de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Aplicación: El Inventario del Comercio Electrónico Transforma el Propósito del Almacenamiento
Los artículos del hogar y de temporada representaron el 39,60% de los ingresos en 2025, anclando la base de demanda tradicional. El almacenamiento de inventario de comercio electrónico es ahora el de mayor crecimiento con una CAGR del 19,35%, lo que subraya la madurez del comercio digital de Corea.
Las instalaciones han comenzado a ofrecer gestión de inventario basada en códigos de barras, zonas con control de temperatura para productos perecederos y entregas a mensajería el mismo día. Estos complementos aumentan la fidelización y justifican alquileres premium, impulsando el tamaño del mercado de autoalmacenamiento de Corea del Sur asignado a artículos comerciales.
Análisis Geográfico
El Área Metropolitana de Seúl sigue siendo el núcleo de la demanda gracias a su incomparable densidad de población y elevada actividad comercial. El autoalmacenamiento cubre las brechas estructurales de espacio en apartamentos que se encuentran entre los más pequeños del mundo en términos de superficie per cápita. La provincia de Gyeonggi-do, en la periferia, sostiene la demanda desbordante a medida que los trabajadores que se desplazan al trabajo buscan viviendas más grandes mientras mantienen empleos en la ciudad, generando una actividad de alquiler máxima durante las temporadas de mudanza bianuales.
La CAGR del 18,08% de Busan-Ulsan-Gyeongnam refleja el comercio impulsado por los puertos y las mejoras de infraestructura que incluyen nuevos centros de distribución y parques industriales. Las inversiones logísticas estratégicas de los actores nacionales estimulan la demanda auxiliar de almacenamiento entre los comerciantes pymes y los vendedores de terceros. Los costos favorables del suelo en la región permiten instalaciones de mayor tamaño, lo que permite a los operadores experimentar con sistemas automatizados que aumentan el rendimiento.
Las metrópolis de nivel medio, Daegu-Gyeongbuk, Daejeon-Chungcheong y Gwangju-Jeolla, muestran una adopción constante a medida que la urbanización se extiende más allá del corredor de la capital. Las menores barreras inmobiliarias permiten a los promotores de instalaciones asegurar parcelas en ubicaciones céntricas, ofreciendo niveles de conveniencia que antes eran exclusivos de Seúl. Estas geografías presentan corredores de expansión para las cadenas que buscan la ventaja de ser las primeras en escalar.
Panorama regulatorio
El sector de autoalmacenamiento de Corea del Sur ha operado en una zona gris entre las instalaciones de barrio y los almacenes industriales, y los operadores históricamente han enfrentado restricciones vinculadas a la zonificación y a las clasificaciones de uso de edificios, particularmente en materia de permisos en zonas residenciales. En 2024, el Sandbox Regulatorio de Convergencia Industrial del Ministerio de Ciencia y TIC (MSIT) designó a múltiples operadores relacionados con el autoalmacenamiento para exenciones de demostración, apoyando pruebas de modelos operativos habilitados por tecnología, sin personal y adyacentes a los barrios.
En 2025, el Ministerio de Tierra, Infraestructura y Transporte (MOLIT) avanzó una enmienda a la ley de construcción para crear una categoría distinta para el almacenamiento compartido (autoalmacenamiento) separada de los almacenes de logística industrial, y el período de consulta pública para la enmienda cerró el 1 de julio de 2025. Junto con una clasificación más clara, los requisitos de cumplimiento en las áreas metropolitanas densas continúan enfatizando la protección contra incendios y las adaptaciones seguras de edificios para conversiones de varios pisos, lo que afecta las necesidades de capex y favorece a los operadores que pueden cumplir con estándares más altos de seguridad y monitoreo a escala.
Análisis de la cadena de valor
La cadena de valor comienza con la búsqueda de sitios y la adquisición de edificios (arrendamientos o compras), seguida del diseño, la obtención de permisos y la adaptación de espacios comerciales subutilizados en unidades de almacenamiento que cumplen con los requisitos de seguridad contra incendios y acceso. El acondicionamiento típicamente incluye la instalación de unidades y casilleros, sistemas de seguridad y monitoreo, y un uso creciente del acceso sin personal y controles basados en aplicaciones, tras lo cual los operadores monetizan la ocupación mediante suscripciones y servicios adicionales como seguros, suministros de embalaje, control climático y acceso premium. Los proveedores enfocados en Corea también respaldan el ecosistema mediante la fabricación e instalación de unidades, mientras que los operadores se diferencian por la densidad de instalaciones en el Área Metropolitana de Seúl y la expansión hacia áreas metropolitanas secundarias.
La comercialización y las operaciones se gestionan mediante el descubrimiento digital y la reserva, la incorporación de clientes, los pagos y la gestión continua de instalaciones (seguridad, servicios públicos, mantenimiento y atención al cliente). Para los usuarios comerciales, la cadena se extiende hacia interfaces logísticas como recogida y entrega, transferencias con mensajería y seguimiento básico de inventario para atender las necesidades de micro-cumplimiento del comercio electrónico; los operadores con capacidades logísticas internas pueden combinar el transporte con el almacenamiento para aumentar los ingresos por cliente. La coordinación de la industria y el desarrollo de estándares son respaldados por asociaciones como la Self Storage Association Korea (SSAK) y la Self Storage Association Asia (SSAA), que ofrecen capacitación, redes de contacto y defensa de intereses que influyen en las prácticas operativas y la confianza del cliente.
Panorama Competitivo
Concentración del Mercado
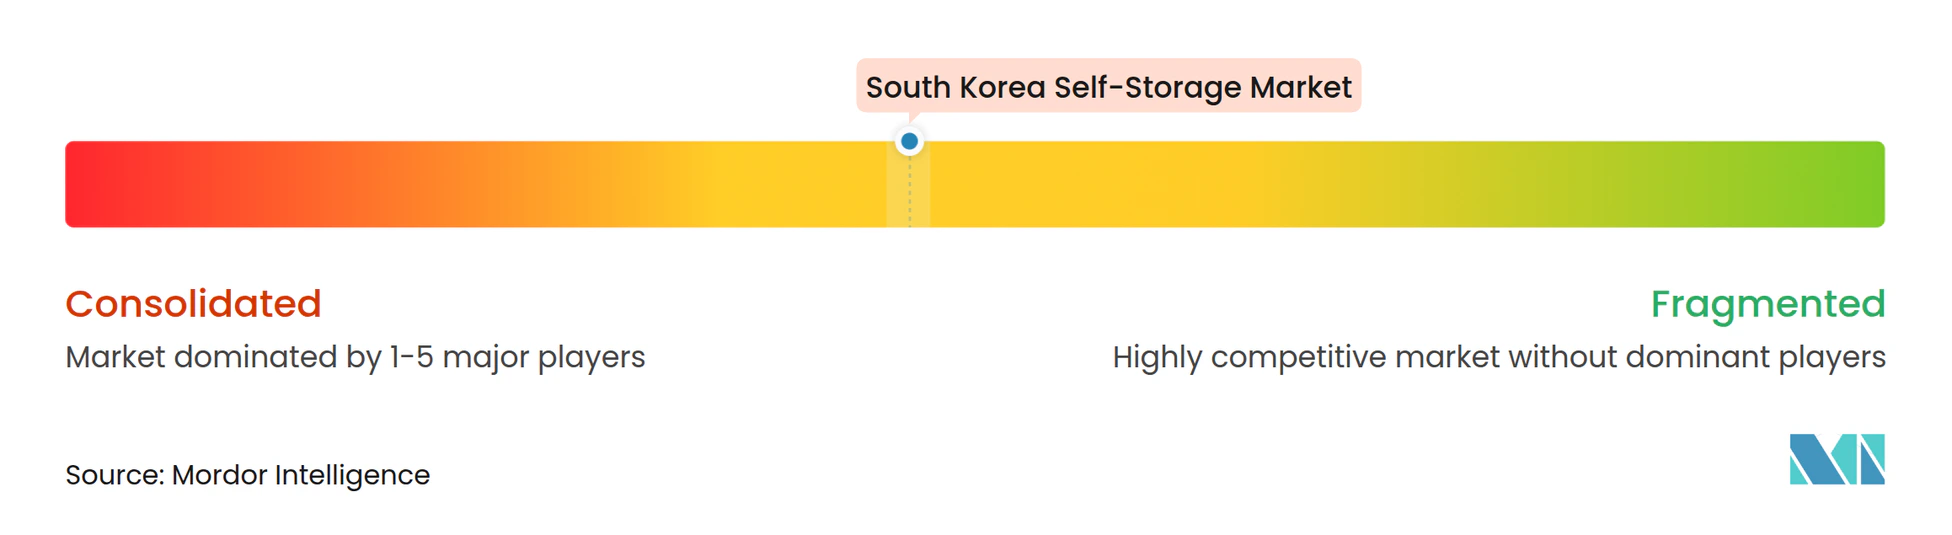
La estructura del sector está moderadamente fragmentada, aunque la consolidación se está acelerando a medida que los actores establecidos con mayor capital amplían sus redes e integran tecnología. Second Syndrome, el mayor operador puro del mercado, planea una cotización en el Mercado de Valores Automatizado de Distribuidores de Valores de Corea (KOSDAQ) para financiar mejoras de servicio e incursiones internacionales. IAMBOX Korea cuadruplicó su número de sucursales hasta 50 en un año combinando reservas con prioridad móvil con logística propia, demostrando cómo las capacidades digitales se traducen en escalabilidad rápida.
La diferenciación estratégica ha pasado del precio a las comodidades de valor añadido, como el control de temperatura, la seguridad IoT y las salas de trabajo compartido. Las mejores prácticas globales fluyen hacia el mercado a medida que los miembros se involucran con la Asociación de Autoalmacenamiento de Asia, elevando los estándares operativos y las expectativas de los clientes. Los independientes más pequeños enfrentan costos crecientes de adquisición de clientes y cargas de cumplimiento normativo, lo que los empuja hacia fusiones o acuerdos de franquicia.
Las asociaciones de automatización también marcan una frontera competitiva. La instalación de 140 robots AutoStore por parte de CJ Logistics en Incheon muestra la sinergia entre la recuperación automatizada y la distribución de comercio electrónico de rotación rápida. Las cadenas de almacenamiento con visión de futuro están evaluando sistemas similares para mejorar el rendimiento y reducir la intensidad de mano de obra, lo que señala una carrera tecnológica armamentista.
Líderes del Sector de Autoalmacenamiento de Corea del Sur
-
Extra Space Asia
-
Boxful Korea
-
StoreHub Korea Co., Ltd.
-
QubizKorea Co.,Ltd (Q Storage)
-
Self Box
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco primario son los despliegues legalmente claros y compatibles con el barrio una vez que la clasificación de almacenamiento compartido se estandarice, ya que muchas instalaciones han sido históricamente empujadas hacia definiciones similares a las industriales que no se ajustan a la demanda urbana de pequeña escala. Las designaciones de 2024 del Sandbox Regulatorio de Convergencia Industrial del MSIT para operadores relacionados con el autoalmacenamiento indican una vía activa para pilotar formatos sin personal y habilitados por tecnología, creando espacio para despliegues a escala en distritos de alta densidad donde el acceso las 24 horas y la seguridad remota reducen las limitaciones de personal. Ese desarrollo también encaja con los operadores que se extienden más allá de la ciudad de Seúl hacia corredores como Busan-Ulsan-Gyeongnam, donde la actividad logística y los menores costos de tierra respaldan huellas más grandes y diseños con mayor automatización.
Otra oportunidad es integrar el autoalmacenamiento en complejos residenciales y de uso mixto como una capa de amenidad, apoyada por el cambio del mercado hacia espacios de vida más pequeños y el predominio de las microunidades. Los operadores con alta utilización en el área de Seúl pueden establecer asociaciones estructuradas con propietarios y gestores residenciales, mientras que asociaciones como SSAK apoyan la educación de la industria y el compromiso gubernamental. Del lado comercial, la inversión continua en infraestructura de cumplimiento por parte de grandes actores del comercio electrónico refuerza la necesidad de los pequeños comerciantes de almacenamiento de inventario flexible y cercano al cliente, creando una oportunidad para convertir en producto las funciones de micro-cumplimiento (seguimiento por código de barras, interfaces de mensajería y zonas con control climático) sin competir directamente con los arrendamientos de almacenes a largo plazo.
Desarrollos recientes del sector
- Julio de 2026: IAMBOX Korea alcanzó 270 ubicaciones a nivel nacional. La expansión indica una rápida escala de presencia en el mercado de autoalmacenamiento de Corea, y refuerza el foso competitivo mediante la densidad de la red y las operaciones habilitadas digitalmente.
- Junio de 2026: IAMBOX Korea superó las 250 ubicaciones a nivel nacional. La expansión respalda una posición de liderazgo en el mercado y apunta a beneficios de escala operativa y flexibilidad de precios.
- Abril de 2026: SecondSyndrome (marca Mini Storage Dalock) alcanzó 100.000 miembros acumulados a nivel nacional. Este hito refleja la demanda y la adopción por parte de los clientes que contribuyen a la estabilidad de los ingresos y a efectos de red más fuertes.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos obtenidos en Corea del Sur por el alquiler de espacio de autoalmacenamiento y los servicios de instalaciones estrechamente relacionados que se venden con la unidad (por ejemplo, acceso, seguridad y administración básica), contabilizados en USD para el año indicado.
Exclusiones del alcance: Este dimensionamiento excluye los valores de desarrollo inmobiliario previo, los servicios de mudanza puros y el almacenamiento general que no se comercializa como unidades de autoalmacenamiento.
Descripción General de la Segmentación
- Por Usuario Final
- Personal
- Empresarial
- Por Tamaño de Unidad de Almacenamiento
- XXS/XS (<1 m²)
- Pequeño (1–3 m²)
- Mediano (3–6 m²)
- Grande (>6 m²)
- Por Tipo de Servicio
- Autoalmacenamiento Estándar
- Servicio Completo / Valet
- Por Aplicación
- Artículos del Hogar y de Temporada
- Muebles y Electrodomésticos
- Documentos y Archivos
- Inventario de Comercio Electrónico y Microdistribución
- Otros (Deportes, Aficiones, Vino)
- Por Región
- Área Metropolitana de Seúl
- Ciudad de Seúl
- Gyeonggi-do
- Busan-Ulsan-Gyeongnam
- Metrópolis No Capital
- Daegu-Gyeongbuk
- Daejeon-Chungcheong
- Gwangju-Jeolla
- Gangwon
- Jeju
- Área Metropolitana de Seúl
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando las señales de presión de espacio en las principales metrópolis y la rapidez con que están cambiando los hogares pequeños, ya que esas dos señales suelen aparecer antes de que la demanda de almacenamiento se refleje de manera consistente en los datos de los operadores. Nos apoyamos en estadísticas públicas y publicaciones oficiales como Statistics Korea (KOSIS), el Ministerio de Territorio, Infraestructura y Transporte (MOLIT), el Banco de Corea y los comunicados del censo de población y vivienda de Corea para los patrones de tamaño de los hogares y de reubicación.
También revisamos información pública relacionada con la construcción y la seguridad que condiciona la economía de las instalaciones, incluidas las normas locales de seguridad contra incendios y la orientación municipal sobre permisos publicada por las oficinas municipales y de distrito. En cuanto a la demanda y los precios, utilizamos indicadores públicos de transacciones inmobiliarias y de alquiler. A continuación, verificamos los sitios web de los operadores y las tablas de precios publicadas, y los complementamos con presentaciones corporativas, presentaciones a inversores y prensa empresarial coreana de reputación para comprender los tamaños de las unidades, las promociones y las tarifas de servicio que afectan a los ingresos realizados. Se utilizaron suscripciones de pago de forma selectiva para los datos financieros e inteligencia empresarial de las compañías, el seguimiento de noticias y finanzas, y las bases de datos de patentes para las tendencias en características de control de acceso y seguridad. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, confirmar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar elementos que las fuentes documentales no pueden mostrar de manera consistente, como los rangos de utilización por ciudad, el comportamiento de descuento y la frecuencia con que los clientes cambian el tamaño de las unidades a mitad del contrato. Hablamos con una combinación de operadores de instalaciones, administradores de propiedades, socios de canal y usuarios comerciales, y luego verificamos la alineación en el área metropolitana de Seúl y otras ciudades clave antes de finalizar los insumos utilizados en el modelo.
Estas conversaciones también se utilizaron para confirmar las escalas de precios por tamaño de unidad, la proporción de la demanda de unidades con control de temperatura y el desfase temporal típico entre una nueva apertura y la ocupación estabilizada. Esas observaciones se reflejan posteriormente en la trayectoria del pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento del Mercado y Pronóstico
La construcción central utiliza métodos descendentes y ascendentes. Comenzamos con un conjunto de demanda descendente en el que la densidad habitacional y la composición de los hogares se traducen en arrendatarios potenciales, y luego lo filtramos a través de las tasas de adopción probables para el almacenamiento externo de pago. Los ingresos se reconstruyen luego utilizando una cadena práctica de insumos como la capacidad de instalaciones añadida, el área ocupada estimada, el alquiler promedio por metro cuadrado por tamaño de unidad y la combinación de características de pago como el control de temperatura y el acceso ampliado.
Para mantener los totales fundamentados, corroboramos el resultado con aproximaciones ascendentes selectivas, incluidas verificaciones de precios muestreadas en distintas ciudades y una consolidación de los recuentos de instalaciones visibles y las señales de capacidad, y luego ajustamos cuando las dos perspectivas divergían. Los principales impulsores del modelo utilizados como insumos (ilustrativos) incluyen el crecimiento de los hogares unipersonales, las nuevas aperturas de instalaciones y la actividad de conversión, las curvas de estabilización de la ocupación, el momento de la conversión de KRW a USD para el año base y los incrementos de alquiler observados entre unidades pequeñas, medianas y grandes. Para el pronóstico, se aplicó un análisis de escenarios en torno a los nuevos canales de suministro y el crecimiento de los alquileres, y luego se reconcilió con las opiniones de los expertos sobre la utilización y los precios competitivos para que la curva final no asuma una expansión lineal. Cuando aparecieron brechas de datos (por ejemplo, capacidad faltante para sitios más pequeños), las completamos utilizando rangos conservadores validados mediante entrevistas, y luego los integramos en los totales nacionales.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en capas para que las inconsistencias obvias se detecten temprano y las sutiles se señalen antes de la aprobación final. Nuestro equipo compara los ingresos implícitos por instalación y por metro cuadrado con señales independientes como las bandas de precios anunciadas, la combinación de tamaños de unidades observada y los rangos de ocupación plausibles compartidos por los operadores.
Si aparecen grandes variaciones por ciudad o por año, se revisan los supuestos y volvemos a contactar a los encuestados cuando un insumo específico parece inestable, como un aumento repentino del alquiler que no se refleja en los listados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes aperturas, cambios regulatorios que afectan los costos operativos o un cambio claro en la demanda de los usuarios empresariales. Antes de la entrega, se completa un pase final del analista para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Autoalmacenamiento de Corea del Sur de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores publicados para el autoalmacenamiento pueden diferir considerablemente porque el conjunto de ingresos contabilizados no siempre es el mismo, y la ocupación asumida y la progresión de los alquileres pueden manejarse de diferentes maneras. Las diferencias también provienen de qué ciudades se cubren, qué año se trata como base y si la conversión de divisas está alineada con el período de precios.
Algunas cifras externas se inclinan hacia un enfoque estrecho que se centra principalmente en Seúl y un conjunto limitado de instalaciones, y a menudo tratan los precios como un promedio nacional único sin pasos claros por tamaño de unidad. Para Mordor Intelligence, los totales se construyen a partir de los ingresos por servicios de autoalmacenamiento en toda Corea del Sur utilizando escalas de alquiler por tamaño de unidad y perfiles de incremento de utilización, y los ingresos por almacenamiento general y mudanzas puras quedan fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,28 mil millones de USD (2025) | |
| Consultora Global A | 1,21 mil millones de USD (2024) | Utiliza una cobertura centrada en las metrópolis y un método de escalado simplificado, lo que puede pasar por alto las adiciones de capacidad fuera de Seúl y subestimar los incrementos de utilización en las instalaciones más nuevas. |
| Revista Sectorial B | 1,50 mil millones de USD (2024) | Construye el valor principalmente a partir de las tendencias históricas de ocupación con un supuesto de alquiler promedio único, y no modela explícitamente los pasos de precios por tamaño de unidad ni el incremento por características premium. |
La brecha entre las fuentes se explica principalmente por la cobertura nacional frente a la metropolitana, además de si el alquiler se escala por tamaño de unidad y se ajusta por combinación de características. Cuando los insumos se vinculan a señales de capacidad observables, escalas de precios y rampas de ocupación realistas, el valor de mercado resultante es más fácil de reproducir y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de autoalmacenamiento de Corea del Sur?
El mercado generó 40,38 millones de USD en 2025, alcanzando los 50,72 millones de USD en 2026, y se prevé que llegue a 111,08 millones de USD para 2031 a una CAGR del 16,97% durante 2026-2031.
¿Qué segmento de usuarios domina la demanda?
Los usuarios personales concentraron el 70,35% de la participación en ingresos en 2025, lo que refleja la amplia adopción en los hogares para gestionar las limitaciones de espacio.
¿Por qué Busan-Ulsan-Gyeongnam es la región de más rápido crecimiento?
La expansión de la logística portuaria, la manufactura diversificada y las iniciativas gubernamentales de descentralización están impulsando una CAGR del 18,08% en ese corredor.
¿Cómo están influyendo las tendencias del comercio electrónico en el diseño de las instalaciones?
Los operadores están incorporando herramientas de inventario basadas en códigos de barras, zonas climatizadas e interfaces de mensajería en el mismo día para atender a los pequeños comerciantes que necesitan capacidades de microdistribución.
¿Qué barreras disuaden a los nuevos participantes del mercado?
Los elevados costos del suelo urbano, las costosas reformas de seguridad contra incendios y el capital requerido para las plataformas digitales elevan colectivamente los umbrales de entrada.
¿Los servicios de almacenamiento valet están ganando terreno?
Sí, se proyecta que las ofertas de servicio valet completo crezcan a una CAGR del 17,82% a medida que los profesionales ocupados priorizan la conveniencia sobre el acceso tradicional de autoservicio.