
Taille et part du marché du coton en Amérique du Sud
Analyse du marché du coton en Amérique du Sud par Mordor Intelligence
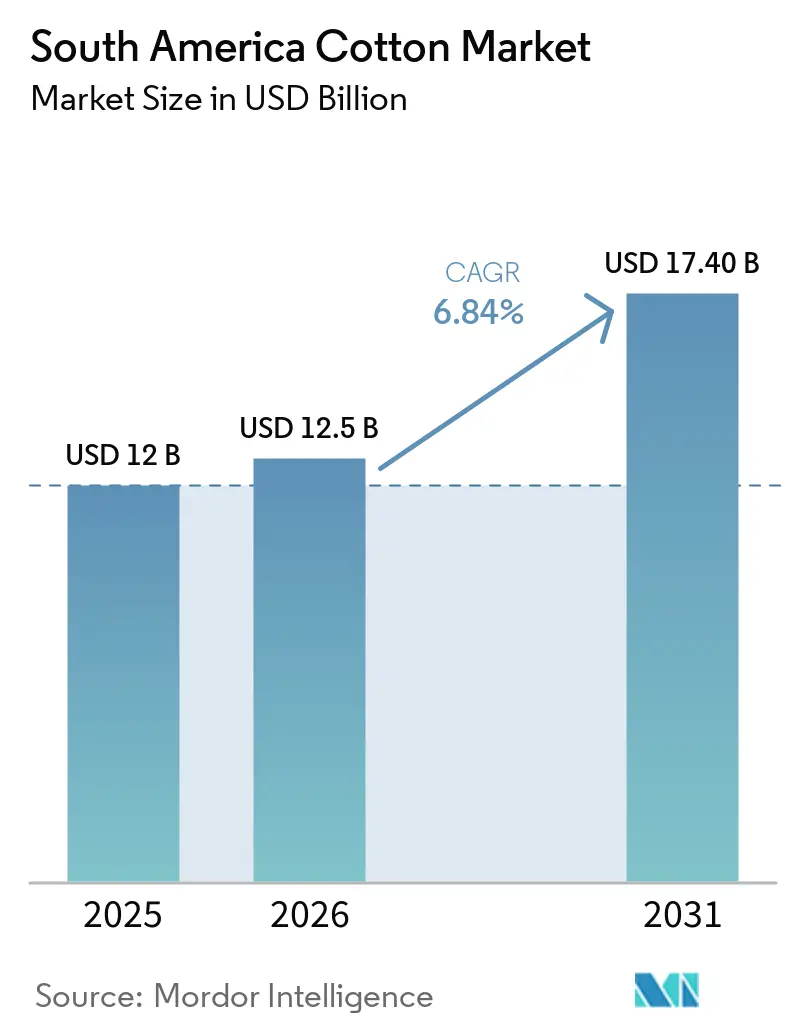
La taille du marché du coton en Amérique du Sud devrait croître de 12 milliards USD en 2025 à 12,5 milliards USD en 2026 et devrait atteindre 17,4 milliards USD d'ici 2031, à un TCAC de 6,84 % (2026-2031). La demande de coton augmente à mesure que les exploitations mécanisées du Brésil fournissent des fibres traçables aux filatures asiatiques qui doivent respecter les règles de l'Union européenne en matière de déforestation. Les programmes de crédit gouvernementaux plafonnant les intérêts à 4,5 % stimulent l'augmentation des superficies cultivées dans la frontière du Maranhão, Tocantins, Piauí et Bahia (MATOPIBA), tandis que la relocalisation de la production de vêtements au sein du Mercosur oriente le coton brut vers les filatures régionales. Les gains de rendement atteignant 1 982 à 2 066 kilogrammes par hectare en 2025, alimentés par l'irrigation de précision et la plantation guidée par satellite, ont comprimé les fenêtres de récolte et accéléré les cycles d'exportation. Le stress hydrique lié au climat, la résistance aux ravageurs et les goulets d'étranglement logistiques de l'Arc Nord constituent des obstacles à court terme. Néanmoins, les investissements continus dans l'irrigation, les semences résistantes aux ravageurs et la modernisation ferroviaire compensent en partie ces risques. Le marché du coton en Amérique du Sud continue d'attirer des acheteurs qui paient des primes de 8 à 12 cents par livre pour la fibre certifiée Algodão Brasileiro Responsável, renforçant ainsi l'économie agricole.
Principaux enseignements du rapport
- Par géographie, le Brésil a dominé le marché du coton en Amérique du Sud avec une part de marché de 64,8 % en 2025, tandis que le Paraguay a affiché le TCAC prévisionnel le plus élevé de 9,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du coton en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication textile et de la demande à l'exportation | 1.8% | Brésil, Argentine et Paraguay | Moyen terme (2 à 4 ans) |
| Mécanisation technologique dans l'égrenage et la récolte | 1.2% | Cœur du Brésil, répercussions sur l'Argentine et le Paraguay | Court terme (≤ 2 ans) |
| Lignes de crédit gouvernementales pour les exploitations cotonnières de taille moyenne | 0.9% | Brésil (région Maranhão, Tocantins, Piauí et Bahia (MATOPIBA)) et Argentine | Moyen terme (2 à 4 ans) |
| Relocalisation des chaînes d'approvisionnement en vêtements au sein du Mercosur | 1.4% | Régional, avec des gains précoces au Brésil et au Paraguay | Long terme (≥ 4 ans) |
| Pénétration de l'assurance récolte parmi les petits exploitants | 0.6% | Brésil (États du Cerrado) et Paraguay | Moyen terme (2 à 4 ans) |
| Primes de crédit carbone pour le coton régénératif | 0.5% | Brésil (exploitations certifiées ABR) et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication textile et de la demande à l'exportation
Le Brésil a expédié 2,7 millions de tonnes métriques de coton brut en 2024, dépassant les États-Unis et positionnant le marché du coton en Amérique du Sud comme une source majeure de fibres traçables [1]. La capacité de filature nationale au Brésil a augmenté de 12 % entre 2024 et 2025 pour atteindre 1,2 million de tonnes métriques, absorbant davantage de production agricole et stabilisant les prix locaux. Les exportations de fils de l'Argentine vers le Chili et l'Uruguay ont progressé de 9 % en 2025, même si Vicentin a restructuré ses opérations, témoignant de l'attrait des préférences du Mercosur. Le Paraguay tire parti de la voie navigable Paraguay-Paraná pour réduire les coûts de fret jusqu'à 20 %, obtenant de nouveaux contrats d'enlèvement auprès de filatures asiatiques. La relocalisation par des marques nord-américaines devrait ajouter 180 000 tonnes métriques de demande régionale de coton brut d'ici 2028, renforçant la trajectoire de croissance du marché du coton en Amérique du Sud.
Mécanisation technologique dans l'égrenage et la récolte
L'adoption de presses-modules embarquées a réduit les besoins en main-d'œuvre pour la récolte de 60 % dans le Mato Grosso et à Bahia depuis 2024 [2]. Les complexes d'égrenage à rouleaux traitent désormais 120 balles par heure, contre 80 balles en 2022, permettant des expéditions plus rapides et une meilleure qualité de fibre fraîche pour les contrats haut de gamme. Les gains de rendement de 20 % par rapport aux niveaux de 2020 découlent de la fertilisation à taux variable guidée par satellite et de capteurs d'humidité qui optimisent l'irrigation. L'Argentine et le Paraguay accusent un retard de deux saisons sur le Brésil, mais les modèles de location et les prêts multilatéraux accélèrent la diffusion technologique. La mécanisation améliore la traçabilité, maintenant l'attractivité du marché du coton en Amérique du Sud pour les acheteurs soucieux de durabilité.
Lignes de crédit gouvernementales pour les exploitations cotonnières de taille moyenne
Le Programme national de renforcement de l'agriculture familiale du Brésil (PRONAF) a décaissé 18 milliards BRL (3,2 milliards USD) en 2025, dont 22 % ont été alloués au coton, finançant l'irrigation de précision et les amendements du sol qui augmentent les rendements d'environ 200 kilogrammes par hectare [3]. Les prêts à 4,5 % d'intérêt sont avantageux par rapport aux taux commerciaux supérieurs à 12 %, élargissant la superficie plantée de 8 % entre 2024 et 2025. La Banco de la Nación Argentina a émis 45 milliards ARS (50 millions USD), mais la volatilité du peso a réduit le pouvoir d'achat réel de 35 %, ralentissant les achats d'équipements. Le programme Crédito Agrícola de Habilitación du Paraguay a libéré 18 millions USD, mais un délai de décaissement de 60 jours a limité l'acquisition d'intrants en temps opportun. Un financement accessible soutient la croissance des superficies et la modernisation, renforçant l'offre sur le marché du coton en Amérique du Sud.
Relocalisation des chaînes d'approvisionnement en vêtements au sein du Mercosur
34 % des membres de l'Association américaine de l'habillement et de la chaussure ont l'intention de s'approvisionner en au moins 15 % de vêtements en coton en Amérique du Sud d'ici 2028, contre 8 % en 2023. Le commerce de tissus en franchise de droits au sein du Mercosur raccourcit les cycles de commande à livraison de 18 jours lorsque les vêtements sont expédiés vers les ports des États-Unis. Le projet Cotton Brazil a ouvert un hub à Singapour en 2024 pour coordonner les flux de coton brut et la logistique inverse des produits finis, élargissant sa portée mondiale. Le fret fluvial du Paraguay vers Buenos Aires est moins cher que les tarifs routiers brésiliens, attirant des fabricants sous contrat qui approvisionnent les détaillants de mode rapide. La relocalisation offre un débouché prévisible pour le coton brut, renforçant les signaux de prix sur le marché du coton en Amérique du Sud.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stress hydrique lié au climat dans le Cerrado | -1.1% | Brésil (Mato Grosso, Goiás, Bahia) | Court terme (≤ 2 ans) |
| Résistance croissante aux variétés de Bacillus thuringiensis (Bt) tolérantes au glyphosate | -0.8% | Brésil, Argentine | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement logistiques dans les ports de l'Arc Nord | -0.6% | Brésil (Pará, Amazonas) | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre agricole après la pandémie | -0.5% | Brésil, Paraguay | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Stress hydrique lié au climat dans le Cerrado
Les conditions La Niña en 2024-2025 ont réduit les rendements de la deuxième récolte jusqu'à 12 % dans l'ouest de Bahia et le sud du Piauí, où les déficits pluviométriques ont atteint 200 millimètres. Le Cerrado fournit 68 % du coton brut brésilien, de sorte que la variabilité croissante des précipitations, passant de 22 % à 31 % au cours de la dernière décennie, complique les décisions de semis. Les agriculteurs ont investi 420 millions USD dans l'irrigation par pivot central, mais les hausses du prix du diesel de 24 % érodent les marges jusqu'à 52 USD par hectare. Les modèles climatiques prévoient une baisse des précipitations de 10 à 15 % d'ici 2035, susceptible de déplacer la culture du coton vers l'est, dans le Tocantins et le Maranhão.
Résistance croissante aux variétés de Bacillus thuringiensis (Bt) tolérantes au glyphosate
Des enquêtes de terrain menées par la Corporation brésilienne de recherche agricole en 2024-2025 ont révélé des taux de survie d'Helicoverpa armigera de 40 à 60 % lors d'une exposition aux toxines Cry1Ac et Cry2Ab dans le Mato Grosso et le Goiás, une forte hausse par rapport aux 8 à 12 % enregistrés en 2020. Les agriculteurs ont réagi en augmentant les traitements aux pyréthroïdes de 2,5 à 4,2 par saison en 2025, faisant grimper les coûts de lutte antiparasitaire de 45 à 60 USD par hectare et soulevant des inquiétudes quant à une mortalité accrue des insectes non ciblés. Des foyers de résistance similaires sont apparus dans la province du Chaco en Argentine, où les autorités de réglementation ont doublé les exigences de plantation de zones refuges à 20 % de la superficie cultivée pour ralentir l'adaptation. Les développeurs de semences accélèrent la mise au point des combinaisons de traits Cry1F et Vip3A pour une commercialisation en 2027, mais les agronomes soulignent que la rotation des produits chimiques et le respect des zones refuges restent essentiels pour la durabilité. Le manque de coordination dans la gestion de la résistance pourrait réduire le TCAC prévisionnel du marché du coton en Amérique du Sud de 0,8 %, en raison de l'augmentation des coûts des intrants et de la diminution de l'efficacité des traits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Le Brésil a représenté 64,8 % de la consommation régionale en 2025, porté par 1,97 million d'hectares d'exploitations mécanisées qui approvisionnent à la fois les filateurs nationaux et les terminaux d'exportation de l'Arc Nord. Des rendements constamment supérieurs à 1 980 kilogrammes par hectare et un taux de certification Algodão Brasileiro Responsável de 84 % garantissent des primes de prix qui renforcent son leadership sur le marché du coton en Amérique du Sud. Le Paraguay, le producteur à la croissance la plus rapide, devrait progresser à un TCAC de 9,6 % jusqu'en 2031, grâce aux presses-modules en copropriété et au fret fluvial à faible coût qui attirent les acheteurs asiatiques et nord-américains. Ensemble, ces deux pays ancrent l'offre régionale et orientent les priorités d'investissement dans l'égrenage, la logistique et les pratiques régénératives.
L'Argentine fournit du coton brut à partir de champs pluviaux dans le Chaco et Santiago del Estero, où les producteurs font face à la volatilité monétaire et à un accès limité aux machines modernes, mais les conditions commerciales préférentielles du Mercosur maintiennent les exportations de fils vers le Chili et l'Uruguay. Le Chili dépend des importations pour approvisionner les filatures de bonneterie de Santiago spécialisées dans les vêtements à valeur ajoutée, tandis que le cluster de Medellín en Colombie oriente progressivement ses commandes vers la fibre brésilienne pour raccourcir les délais de livraison. Le Pérou maintient une demande de niche pour le coton Pima et Tangüis de qualité supérieure, complétant les récoltes locales par des importations selon les variations de qualité saisonnières. Ces structures de marché diversifiées créent de multiples corridors de demande qui stabilisent les débouchés régionaux globaux même lorsque des pays individuels font face à des chocs climatiques ou politiques.
À travers l'Amérique du Sud, l'expansion de l'irrigation de précision, de l'assurance indicielle climatique et de l'agriculture régénérative financée par des crédits carbone améliore les rendements moyens et réduit les risques, encourageant les banques et les prêteurs multilatéraux à accorder des lignes de crédit à plus long terme. Les améliorations ferroviaires et portuaires en cours dans l'Arc Nord du Brésil devraient augmenter le débit des exportations de 1,6 million de tonnes métriques d'ici 2028, réduisant la congestion et les coûts de fret pour les producteurs enclavés voisins. La relocalisation de l'assemblage de vêtements au sein du Mercosur amplifie les besoins de filature nationale, tandis que les primes de durabilité orientent davantage d'hectares vers des systèmes de production certifiés. Collectivement, ces facteurs positionnent chaque grande sous-région pour accroître sa production et renforcer la position du continent en tant que fournisseur de coton fiable et traçable jusqu'en 2031.
Paysage réglementaire
La conformité du commerce et de la production de coton en Amérique du Sud est influencée par des exigences de traçabilité en matière de durabilité côté exportation, et par des contrôles semenciers, qualitatifs et phytosanitaires côté production. Au Brésil, le soutien politique à l'agriculture, y compris les lignes de crédit subventionnées mentionnées dans le contexte du rapport, interagit avec des exigences destinées aux exportateurs telles que la traçabilité des balles et des lots via des systèmes sectoriels liés aux pratiques Algodão Brasileiro Responsável (ABR), alignant l'offre avec les exigences de diligence raisonnable en aval dans les principales régions importatrices.
En Argentine, le cadre cotonnier accorde davantage de poids aux protocoles officiels de qualité et de certification ainsi qu'à la surveillance sanitaire. Les normes de qualité liées à PROCALGODON et au SENASA formalisent la classification des fibres et la documentation pour l'égrenage et la commercialisation. L'utilisation de la biotechnologie dans le coton est encadrée par des approbations et des exigences de suivi nationales, y compris une documentation sur la gestion de la résistance aux insectes et la conformité au registre des semences sous l'égide de l'INASE, qui est également liée à des attentes en matière de zones refuges et de gestion responsable là où la résistance aux ravageurs est devenue une contrainte agronomique significative.
Analyse de la chaîne de valeur
La chaîne de valeur régionale s'étend des fournisseurs d'intrants (semences, engrais et produits phytosanitaires) à la production agricole, l'égrenage, le classement et la certification, l'entreposage, la logistique intérieure, la manutention portuaire et la commercialisation à l'export, le Brésil ancrant les flux grâce à de grands producteurs mécanisés et à un égrenage intégré. La traçabilité au niveau de la balle est devenue une exigence transactionnelle pratique, les processus liés à ABR/ABR-Log utilisant une identification par QR code pour assurer la visibilité de la chaîne de responsabilité, de la ferme jusqu'aux terminaux puis aux filatures étrangères.
La logistique d'exportation reste un levier clé et un point de blocage de la chaîne de valeur. Le Brésil a historiquement concentré ses volumes d'exportation de coton via le port de Santos (cité dans le dossier de preuves à environ 90 % ou plus de part), ce qui a stimulé des efforts de diversification vers d'autres terminaux et corridors. Cela inclut la certification ABR-Log pour les opérateurs portuaires (par exemple, Porto Itapoá fin 2025) et de nouveaux plans de travail visant à accroître la capacité d'exportation, tels que le port de Pecem pour les producteurs de la région MATOPIBA. Les opérateurs logistiques ont également étendu les capacités des terminaux, notamment la capacité de fumigation des conteneurs et la modernisation des infrastructures portuaires à Rondonópolis, afin de réduire les délais de cycle et d'améliorer la fiabilité des programmes d'exportation destinés aux principaux marchés asiatiques.
Paysage concurrentiel
Le marché du coton en Amérique du Sud présente une concentration modérée, les cinq premiers acteurs représentant ensemble une part significative de la consommation en 2025. Le Groupe Bom Futuro contrôle plus de 650 000 hectares dans le Mato Grosso et intègre l'égrenage et la logistique fluviale pour minimiser le coût livré tout en préservant la traçabilité des fibres. SLC Agrícola exploite près de 200 000 hectares, en utilisant des intrants à taux variable guidés par satellite et des presses-modules embarquées pour maintenir des rendements supérieurs à 1 980 kilogrammes par hectare et des besoins en main-d'œuvre 60 % inférieurs aux normes historiques. Les deux entreprises monétisent les primes de la certification Algodão Brasileiro Responsável et des crédits carbone, soutenant le réinvestissement dans l'irrigation de précision et les traits de semences de nouvelle génération.
Parmi les autres participants importants figurent Adecoagro S.A., qui a étendu ses superficies cotonnières de 6 % en 2025 et expérimenté des systèmes de semis direct séquestrant 1,8 tonne métrique de dioxyde de carbone par hectare, ainsi que plusieurs coopératives verticalement intégrées au Paraguay qui mutualisent leurs capitaux pour louer des machines de récolte. Les égreneurs de taille intermédiaire à Bahia et au Piauí modernisent leurs lignes à rouleaux pour atteindre 120 balles par heure, réduisant les écarts de qualité avec les grands concurrents brésiliens. Les entreprises en Argentine s'appuient largement sur les tarifs préférentiels du Mercosur pour les acheteurs régionaux de fils, même si la volatilité monétaire complique les importations de machines. Les transformateurs colombiens et péruviens de plus petite taille continuent de s'appuyer sur l'agriculture contractuelle et le mélange d'importations pour sécuriser la fibre Pima et Tangüis de qualité supérieure pour les productions de bonneterie à haute marge.
À travers la région, les entreprises leaders canalisent de nouveaux capitaux vers des embranchements ferroviaires, l'automatisation des entrepôts et l'agronomie régénérative pour attirer des acheteurs soucieux de durabilité et justifier des primes de coton brut plus élevées. Les programmes de machines en copropriété au Paraguay et dans les États frontaliers brésiliens élargissent l'accès à la technologie pour les agriculteurs de moins de 500 hectares, élargissant les pipelines de matières premières pour les exportateurs établis. Le lancement commercial prévu des traits de semences combinés Cry1F et Vip3A en 2027 devrait limiter les pics de coûts liés aux ravageurs, libérant des liquidités pour de nouvelles améliorations de mécanisation. À mesure que ces initiatives atteignent leur pleine échelle, la dynamique concurrentielle devrait évoluer vers une plus grande efficacité, une production certifiée et une chaîne d'approvisionnement traçable, renforçant l'influence croissante de l'Amérique du Sud dans le commerce mondial du coton.
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur la monétisation des fibres traçables et certifiées, l'amélioration de la résilience des routes d'exportation et l'augmentation de la productivité pour compenser des coûts de financement et d'exploitation plus élevés. La région montre une volonté de payer pour un approvisionnement vérifié, soutenue par les primes rapportées pour les fibres certifiées Algodão Brasileiro Responsável, et le Brésil a expédié 2,7 millions de tonnes métriques de fibre en 2024, ce qui illustre l'ampleur à laquelle la traçabilité, le classement et la performance logistique se traduisent en accès au marché. Avec des flux d'exportation encore concentrés via Santos (environ 93 % selon les preuves), les investissements qui diversifient les corridors et augmentent la capacité portuaire conforme, tels que les terminaux alignés sur ABR-Log et les nouveaux plans de travail portuaires, créent une demande pour des services logistiques tiers, d'entreposage et de qualité pouvant réduire la volatilité des coûts de livraison.
Du côté de l'offre, l'adoption de l'agriculture de précision au Brésil (rapportée à 66 % selon les preuves) et les investissements dans l'irrigation offrent une voie pour stabiliser les rendements sous le stress hydrique du Cerrado et raccourcir les cycles récolte-expédition, ce qui compte pour les chaînes d'approvisionnement du Mercosur situées à proximité. En Argentine, la différenciation des produits soutient également la création de valeur, notamment les programmes développant des variétés à fibre extra-longue, tels que le développement de la variété SP21 par un consortium public-privé autour de l'INTA Sáenz Peña. Cela soutient une demande de filature et de mélange à plus forte valeur dans la région ainsi que des niches d'exportation, lorsque la cohérence de la qualité est confirmée par des protocoles officiels et des systèmes de classement.
Développements récents du secteur
- Juin 2026 : le Brésil a établi un record historique mensuel d'exportation de coton, expédiant 217 000 tonnes selon ANEA. Cette poussée a démontré la capacité de la région à déplacer rapidement de grands volumes lorsque la logistique et les débouchés s'alignent, renforçant l'importance stratégique de la capacité portuaire, de l'entreposage et des systèmes de documentation qui maintiennent les programmes d'exportation à leur maximum.
- Décembre 2025 : Better Cotton a approuvé une structure de gouvernance permanente pour le programme Better Cotton Initiative du Brésil lors du Dialogue multipartite sur le coton à Brasilia. Cette décision a formalisé la plateforme pour de nouveaux projets axés sur la traçabilité et la résilience climatique, renforçant les liens entre les pratiques agricoles, la vérification et les exigences des acheteurs en aval.
- Octobre 2024 : la FAO a prolongé la deuxième phase du projet +Cotton Colombia jusqu'en 2026 dans le cadre de sa coopération Sud-Sud. Cette prolongation a maintenu le soutien technique visant à améliorer la compétitivité de la culture cotonnière familiale, renforçant le pipeline d'amélioration de la qualité et un approvisionnement domestique plus cohérent au sein du pôle textile colombien.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché correspond à la valeur du coton produit et commercialisé en Amérique du Sud, exprimée en USD, et liée aux volumes de coton-fibre ainsi qu'aux prix réalisés au niveau local dans les principaux pays producteurs et consommateurs.
Exclusions du périmètre : les produits textiles en coton (fil, tissu et habillement) sont exclus, et le dimensionnement ne s'étend pas à la valeur de la fabrication de vêtements en aval.
Présentation de la segmentation
- Par géographie
- Argentine
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Brésil
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Chili
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Colombie
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Pérou
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Argentine
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'établissement du tableau de l'offre et des échanges commerciaux du coton en Amérique du Sud, puis par son alignement avec les signaux de prix et de politique qui influent sur la production au niveau des exploitations agricoles. Nous nous sommes appuyés sur des sources publiques telles que FAOSTAT, les tableaux USDA PSD et WASDE, les statistiques commerciales d'UN Comtrade, les ministères nationaux de l'agriculture et les agences statistiques, ainsi que les notes pays de l'ICAC lorsqu'elles étaient disponibles.
Afin de rendre les données exploitables pour le dimensionnement, nous avons également examiné les rapports annuels et les présentations aux investisseurs des acteurs de la chaîne de valeur, ainsi que les mises à jour des bourses et des ports et la presse spécialisée pour la logistique, la demande à l'exportation et le calendrier des saisons. Dans quelques cas, nous avons eu recours à des abonnements payants pour l'intelligence financière des entreprises, la visibilité des échanges au niveau des expéditions et l'analyse des brevets afin de clarifier les évolutions de capacité et les changements de mix produit. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Nous interrogeons des producteurs, des égreneurs, des exportateurs, des filateurs, des acheteurs textiles, des distributeurs et des experts du secteur public actifs en Amérique du Sud. Les entretiens et les enquêtes permettent de tester les données secondaires, de clarifier les prix réalisés, les mouvements de stocks, le calendrier des récoltes, l'utilisation par les filatures nationales et les flux commerciaux manquants. Nous utilisons ces réponses pour ajuster les hypothèses et comparer le total régional avec les vérifications auprès des fournisseurs et des canaux de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'un modèle descendant dans lequel la valeur du coton en Amérique du Sud est reconstituée à partir des volumes de production par pays, des flux commerciaux et des tendances moyennes des prix au cours de la saison, puis convertie en une série USD cohérente. Les totaux ont ensuite été vérifiés par des approximations ascendantes sélectives, principalement des volumes échantillonnés par canal associés à des réalisations de prix indicatives et des recoupements avec les signaux de débit des exportateurs et des égreneurs.
Les principales données utilisées dans le modèle comprennent la production de fibre en tonnes métriques, la superficie récoltée et le rendement, les volumes d'exportation et d'importation, les signaux de consommation intérieure et les tendances des prix de gros par saison. Lorsque des lacunes existaient dans les séries par pays ou dans le calendrier, des indicateurs de substitution ont été appliqués, tels que les données de la saison la plus récemment rapportée et les relations commerce/production, puis ajustés après que les discussions primaires ont confirmé la variance probable.
Pour les prévisions, une analyse de scénarios a été utilisée autour des variations de rendement liées aux conditions météorologiques et des évolutions de la demande à l'exportation, et le scénario central a été étayé par les retours primaires sur les intentions de plantation, la pression sur les coûts des intrants et la direction attendue des prix. Les résultats ont été exprimés en USD pour chaque année, avec des hypothèses maintenues transparentes afin que les mêmes étapes puissent être reproduites lorsque de nouvelles données sur les récoltes et les échanges commerciaux seront disponibles.
Cycle de validation et de mise à jour des données
La validation a été effectuée en plusieurs étapes afin qu'aucune série de données unique ne puisse exercer une influence excessive sur le chiffre final. Nous avons comparé les résultats avec des signaux indépendants tels que les ratios production/exportation, l'utilisation intérieure implicite et la cohérence des mouvements de prix au cours de la saison, puis nous avons examiné les valeurs aberrantes avant la validation finale.
Si des écarts importants apparaissaient, les hypothèses pertinentes étaient réexaminées et l'équipe recontactait certains répondants pour confirmer si le changement était réel ou dû au calendrier de publication des données. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la dernière version ajustée.
Taille du marché du coton en Amérique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le coton en Amérique du Sud ne concordent souvent pas, car le périmètre est délimité différemment et la base de valeur n'est pas toujours cohérente. Les différences proviennent également de l'année choisie comme base, de la méthode de calcul de la moyenne des prix sur une saison, et de la question de savoir si les échanges commerciaux et l'utilisation intérieure sont réconciliés au niveau national.
Les services de transformation et de distribution du coton sont maintenus hors du périmètre de Mordor Intelligence, ce qui pousse certaines autres estimations à la hausse lorsqu'elles intègrent les marges d'égrenage, de logistique ou de manutention en aval dans la valeur du marché. Un autre écart courant concerne la logique de prix, où certaines sources appliquent un prix régional unique ou une courbe de croissance supposée au lieu de suivre les tendances des prix de gros au niveau national et de les aligner ensuite avec les vérifications de production et d'exportabilité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,0 milliards USD (2025) | |
| Cabinet de conseil régional A | 7,86 milliards USD (2024) | Utilise une année de base antérieure et une définition différente qui semble mélanger la culture, la transformation et la distribution, ce qui modifie ce qui est comptabilisé dans la valeur du marché. |
| Cabinet de recherche sectorielle B | 7,9 milliards USD (2024) | S'appuie sur des récits de scénarios sans série de valeurs prévisionnelles clairement énoncée dans l'extrait public, et la couverture géographique et les répartitions par type peuvent faire varier les totaux par rapport à un modèle réconcilié de production et d'échanges commerciaux. |
L'écart dans le tableau s'explique principalement par ce qui est inclus dans la chaîne de valeur, ainsi que par le calendrier de l'année de base et les choix de calcul de la moyenne des prix. En liant l'estimation de valeur à des signaux mesurables de production, d'échanges commerciaux et de prix saisonniers, le dimensionnement reste traçable jusqu'aux données qui peuvent être vérifiées et mises à jour chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du coton en Amérique du Sud ?
La taille du marché du coton en Amérique du Sud s'élevait à 12,5 milliards USD en 2026 et devrait atteindre 17,4 milliards USD d'ici 2031.
À quelle vitesse la consommation de coton croît-elle en Amérique du Sud ?
La consommation devrait augmenter à un TCAC de 6,84 % entre 2026 et 2031, portée par la relocalisation, la mécanisation et les incitations à l'agriculture durable.
Quel pays domine la demande régionale de coton ?
Le Brésil détenait 64,8 % de la consommation en 2025 grâce à de grandes exploitations mécanisées et à des installations d'égrenage intégrées.
Pourquoi le Paraguay est-il considéré comme un producteur de coton à forte croissance ?
Le TCAC prévisionnel de 9,6 % du Paraguay découle des programmes de machines partagées et du fret fluvial qui réduisent les coûts et améliorent l'accès aux exportations.
Comment les agriculteurs sud-américains font-ils face au risque climatique ?
Les agriculteurs investissent dans l'irrigation par pivot central, l'assurance récolte indicielle climatique et les pratiques régénératives qui génèrent des revenus de crédits carbone, stabilisant ainsi les revenus malgré la variabilité des précipitations.
Quels facteurs limitent l'expansion du coton dans la région ?
Les principales contraintes comprennent le stress hydrique du Cerrado, la résistance aux ravageurs aux traits Bacillus thuringiensis (Bt), les goulets d'étranglement logistiques dans les ports de l'Arc Nord et une pénurie de main-d'œuvre pour les machines de précision.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
