
Taille et part du marché du blé en Amérique du Sud
Analyse du marché du blé en Amérique du Sud par Mordor Intelligence
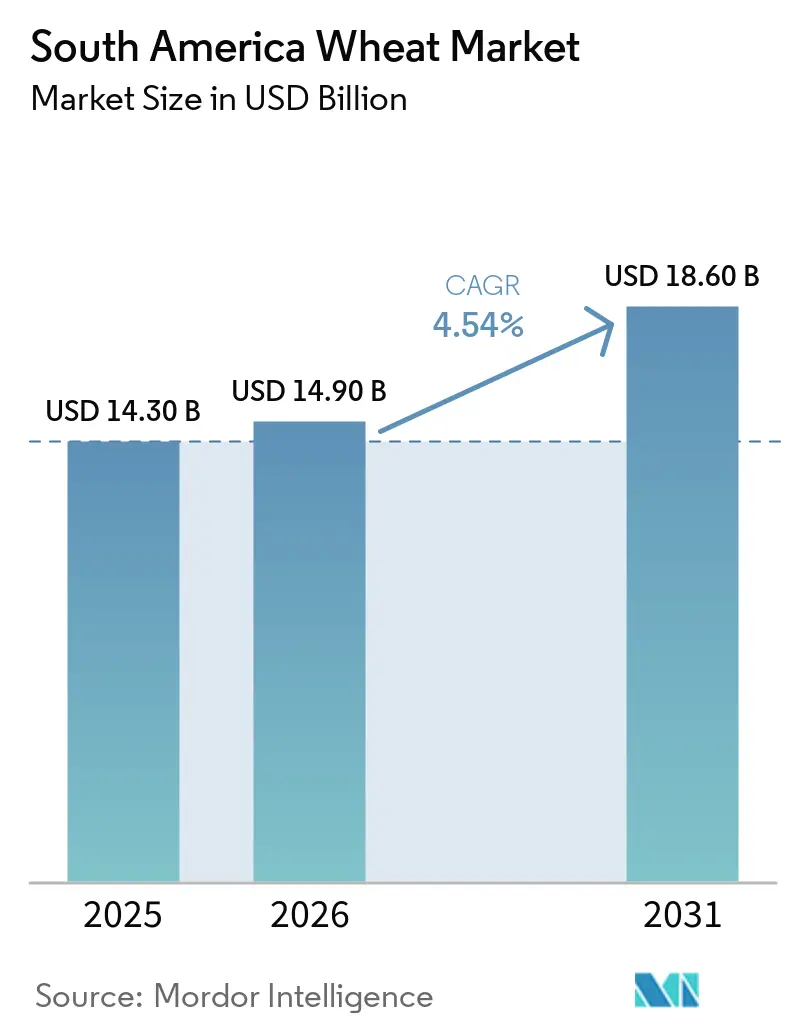
La taille du marché du blé en Amérique du Sud était de 14,30 milliards USD en 2025 et devrait atteindre 14,90 milliards USD en 2026, puis 18,60 milliards USD d'ici 2031, avec une croissance prévue à un CAGR de 4,54 % de 2026 à 2031. La volonté du Brésil d'étendre les superficies de blé tropical, les expansions portuaires et ferroviaires de l'Argentine, et la plateforme d'exportation en pleine croissance du Paraguay redéfinissent les chaînes d'approvisionnement régionales. La demande intérieure en boulangerie et en pâtes au Brésil est en hausse, les préférences tarifaires du Mercado Común del Sur (MERCOSUR) intensifient le commerce intra-bloc, et de nouveaux corridors logistiques réduisent les coûts de fret intérieur. Les chocs climatiques, les épidémies de maladies et les lacunes en matière de financement des petits exploitants continuent d'élargir la variabilité des rendements, mais les multinationales captent toujours des marges d'origination élevées. Le marché du blé en Amérique du Sud évolue donc d'un axe à deux pays vers une compétition à trois pays où le contrôle logistique et l'innovation variétale comptent autant que les terres arables.
Principaux enseignements du rapport
- Par zone géographique, le Brésil a dominé le marché du blé en Amérique du Sud en 2025, représentant 52,0 %, et le Paraguay devrait croître à un CAGR de 6,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du blé en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la demande intérieure en produits alimentaires à base de blé | +1.2% | Brésil, Argentine, Chili, Paraguay urbain et Uruguay | Moyen terme (2 à 4 ans) |
| Volonté gouvernementale d'autosuffisance en blé au Brésil | +0.9% | Brésil (Cerrado, Sud, Sud-Est) | Long terme (≥ 4 ans) |
| Modernisation des ports et du rail réduisant les coûts de fret intérieur | +0.7% | Argentine (Rosario, Bahía Blanca), Brésil (Arc Nord), Paraguay (Villeta) | Moyen terme (2 à 4 ans) |
| Préférences tarifaires du Mercado Comum do Sul (MERCOSUR) stimulant le commerce intra-bloc | +0.6% | Argentine, Brésil, Paraguay, Uruguay | Court terme (≤ 2 ans) |
| Adoption de cultivars de blé du Cerrado tolérants à la sécheresse | +0.5% | Brésil (Cerrado), essais au Paraguay | Long terme (≥ 4 ans) |
| Primes de crédits carbone pour l'agriculture régénératrice du blé | +0.3% | Argentine, Brésil, Paraguay | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la demande intérieure en aliments à base de blé
La croissance des revenus urbains a porté la consommation de blé par habitant au Brésil de 58 kg en 2020 à 63 kg en 2025, soutenant les usines de farine, de pâtes et de biscuits[1]. Les boulangeries de São Paulo et de Rio de Janeiro à elles seules ont absorbé 4,2 millions de tonnes métriques de farine en 2025, soit une hausse de 11 % par rapport à 2023. Une demande parallèle émerge en Argentine, où les exportateurs de pâtes ont augmenté leurs importations de blé dur de 23 % en glissement annuel pour satisfaire des contrats avec le Chili et le Pérou. Cette demande soutenue encourage l'extension des superficies dans le Cerrado brésilien et les départements orientaux du Paraguay, même si les écarts de rendement restent de 1,5 à 2,0 tonnes métriques par hectare par rapport aux zones tempérées.
Impulsion gouvernementale en faveur de l'autosuffisance en blé au Brésil
Le Brésil vise 4 millions d'hectares d'ici 2030, contre 2,8 millions d'hectares en 2025, en subventionnant les semences, l'assurance récolte et le crédit rural à un taux d'intérêt de 7,5 % contre 12 % au taux du marché [2]. Les plantations dans le Cerrado ont augmenté de 22 % en glissement annuel en 2025, principalement dans les municipalités du Mato Grosso pratiquant la double culture. Des cultivars tolérants à la chaleur tels que le BRS 264 produisent 6 tonnes métriques par hectare, doublant les rendements dans le Rio Grande do Sul. Le fret reste un obstacle car le blé doit parcourir jusqu'à 2 200 km pour atteindre les moulins du sud, ajoutant 45 à 60 USD par tonne métrique au coût de transport.
Modernisation des ports et des voies ferrées réduisant les coûts de fret intérieur
Le complexe portuaire de Rosario en Argentine a ajouté 2,5 millions de tonnes métriques de capacité de transit en 2025, réduisant les temps d'attente des navires à six jours et diminuant les surestaries de 18 USD par tonne métrique. L'Arc Nord brésilien a gagné 4,2 millions de tonnes métriques de nouvelle capacité durant 2024-2025, créant une route Pacifique plus courte de 2 400 km qui économise 32 USD par tonne métrique vers l'Asie-Pacifique. Le port amélioré de Villeta au Paraguay exporte désormais 1,8 million de tonnes métriques par an à un coût logistique inférieur de 22 % aux précédentes combinaisons camion-rail[3]. Ces corridors redistribuent les flux commerciaux vers les producteurs enclavés et réduisent la dépendance aux plateformes de Santos et de Buenos Aires.
Préférences tarifaires du Marché Commun du Sud (MERCOSUR) stimulant le commerce intra-bloc
La franchise douanière sur le blé circulant à l'intérieur du bloc a permis à 6,8 millions de tonnes métriques de blé argentin d'entrer au Brésil en 2025, soit une hausse de 14 % par rapport à 2024. L'accord de janvier 2026 entre l'Union européenne (UE) et le Mercado Común del Sur (MERCOSUR) introduit un quota de 99 000 tonnes métriques à EUR 25 (27,3 USD) par tonne métrique, contre EUR 95 (103,6 USD) autrement, incitant les exportateurs à cibler l'Espagne et le Portugal. Les moulins en coentreprise transfrontalière dans les villes frontalières du Brésil tirent parti de cette préférence en mélangeant le blé argentin riche en protéines avec des céréales locales, ajoutant 420 000 tonnes métriques de capacité de farine en 2025. Le Paraguay reproduit ce modèle avec un moulin de 48 millions USD prévu pour 2027.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité climatique croissante | −0.8% | Pampas argentines, Rio Grande do Sul au Brésil, Chaco paraguayen | Court terme (≤ 2 ans) |
| Volatilité des prix à la ferme liée aux contrats à terme du Chicago Board of Trade (CBOT) | −0.5% | Zones d'exportation d'Argentine et du Paraguay | Court terme (≤ 2 ans) |
| Recrudescence des épidémies de pyriculariose du blé | −0.4% | Cerrado brésilien et Paraná, Itapúa et Alto Paraná au Paraguay | Moyen terme (2 à 4 ans) |
| Accès limité au crédit rural pour les petits exploitants | −0.3% | Nord-Est et Nord du Brésil, zones de petits exploitants au Paraguay, Argentine extra-pampéenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité climatique croissante
Les gelées tardives ont réduit la récolte argentine de 2024 de 2,8 millions de tonnes métriques et ont fait grimper les prix de la farine à Buenos Aires de 12 %. Le Rio Grande do Sul a perdu 680 000 tonnes métriques en 2025 après une sécheresse de 45 jours. Des précipitations hors des normes historiques touchent désormais les principaux producteurs tous les 2 à 3 ans, exposant 1,8 million d'hectares sans couverture d'assurance. Le marché du blé en Amérique du Sud supporte donc une prime météorologique persistante, ce qui complique la couverture à long terme. À moins que l'assurance subventionnée ne s'étende au-delà des 28 % actuels de la superficie ensemencée, les chocs de rendement continueront d'alourdir les coûts d'emprunt des producteurs et de freiner les mises à niveau technologiques.
Volatilité des prix à la ferme liée aux contrats à terme du Chicago Board of Trade (CBOT)
Les prix au comptant en Argentine et au Paraguay affichent une corrélation de 0,87 avec le blé du Chicago Board of Trade, transmettant des fluctuations de contrats à terme de 34 % aux revenus locaux. Les coûts de couverture sont prohibitifs car les primes d'options représentent en moyenne 11 % de la valeur du contrat, au-dessus des marges nettes des petits exploitants. En 2025, les exportateurs paraguayens ont perdu 31 millions USD lorsque les prix ont chuté après l'annonce des quotas en mer Noire, malgré un équilibre régional tendu. Le statut structurel de preneur de prix limite l'investissement en capital dans une grande partie de la base agricole. L'absence de marchés à terme intérieurs au Brésil et au Paraguay prolonge les délais de règlement et élargit les écarts de base lors des fluctuations monétaires, ajoutant jusqu'à 14 USD par tonne métrique de risque supplémentaire à l'exportation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Le Brésil a dominé la part de marché du blé en Amérique du Sud, représentant 52 % de la consommation régionale en 2025. Son déficit de 2 millions de tonnes métriques se réduit à mesure que les superficies du Cerrado augmentent, réduisant les coûts de fret et les coûts de stockage des meuniers. Le Paraguay est le contributeur à la croissance la plus rapide, progressant à un CAGR de 6,8 % jusqu'en 2031, porté par la conversion des terres et l'amélioration de la logistique fluviale. Ensemble, ces deux régions définissent la base de la demande et le moteur de croissance de l'offre qui déterminent le paysage de la taille du marché du blé en Amérique du Sud.
L'Argentine a continué d'être un exportateur important, maintenant des expéditions substantielles en 2025, malgré des fluctuations de rendement liées aux conditions météorologiques qui ont occasionnellement entraîné des restrictions à l'exportation. Le Chili dépendait des importations pour satisfaire une part considérable de sa demande, les cultures fruitières à haute valeur ajoutée limitant l'expansion de la culture céréalière. L'Uruguay et la Bolivie ont joué des rôles de niche, en fournissant ou en s'approvisionnant en blé de qualité supérieure et de spécialité atteignant des prix plus élevés sur les marchés voisins. Le Pérou a augmenté ses importations de blé dur pour la production de pâtes, sous l'effet d'une évolution des régimes alimentaires urbains vers les aliments de commodité.
La croissance régionale est portée par les avancées en matière d'infrastructures et de cultivars, qui réduisent les coûts de livraison et renforcent la résilience climatique. Les ports de l'Arc Nord brésilien ont considérablement réduit les coûts de fret vers le Pacifique, permettant l'accès à des régions intérieures auparavant considérées comme logistiquement difficiles. Le port de Villeta au Paraguay a réalisé des réductions de coûts notables à l'exportation, permettant aux producteurs de réinvestir dans des pratiques telles que l'agriculture sans labour et le semis de précision. Ces développements devraient accroître les volumes échangés et élargir le marché du blé adressable en Amérique du Sud au cours des prochaines années.
Paysage réglementaire
La commercialisation du blé en Amérique du Sud est encadrée par des règles sanitaires et qualitatives nationales, ainsi que par les préférences commerciales du MERCOSUR. En Argentine, le Secrétariat de l'Agriculture, de l'Élevage et de la Pêche (SAGyP) et le SENASA supervisent le respect des normes de commercialisation et des exigences de sécurité alimentaire conformes au Code alimentaire argentin (CAA). Les règles du MERCOSUR soutiennent également le commerce intra-bloc du blé (notamment vers le Brésil) en franchise de droits, tandis que le blé provenant de l'extérieur du bloc fait face à des barrières tarifaires plus élevées au Brésil lorsque les volumes dépassent des seuils définis.
Les mesures politiques influencent l'économie des exportations et les incitations à la plantation. En juin 2026, l'Argentine a officialisé une réduction des droits d'exportation sur le blé et l'orge via le décret 423/2026, abaissant le taux du droit d'exportation sur le blé de 7,5 % à 5,5 %. Au Brésil, la supervision réglementaire des produits agricoles et alimentaires importés relève du MAPA et de l'ANVISA, les processus commerciaux et d'enregistrement des produits étant acheminés via la SECEX sous l'égide du ministère du Développement, de l'Industrie, du Commerce et des Services (MDIC). Cet acheminement affecte la rapidité avec laquelle les minotiers peuvent qualifier de nouvelles origines lorsque l'approvisionnement domestique se resserre.
Analyse de la chaîne de valeur
La chaîne de valeur du blé en Amérique du Sud commence par la génétique des semences et les intrants agronomiques (engrais et protection des cultures) qui alimentent la production agricole en Argentine, au Brésil et au Paraguay. À partir de là, le blé passe par le stockage à la ferme puis par des tronçons de transport routier, ferroviaire et fluvial intérieurs, l'origination étant assurée par des négociants et des coopératives. L'exportation et la distribution domestique se concentrent autour d'un nombre limité de portes d'entrée et de corridors logistiques, notamment le complexe de Rosario en Argentine, le système portuaire de l'Arc Nord au Brésil, et la plateforme fluviale du Paraguay autour de Villeta, qui deviennent de plus en plus centraux pour la gestion des surestaries, des délais de rotation et des coûts de fret intérieur.
Les maisons de négoce et les grands manutentionnaires de céréales ancrent la découverte des prix, la segmentation qualitative (protéines, humidité, contamination) et l'exécution conforme aux spécifications des minotiers, tandis que les minoteries, boulangeries et fabricants de pâtes ancrent la demande domestique, en particulier au Brésil. Une contrainte récurrente concerne la logistique et le stockage, la chaîne d'approvisionnement du Brésil restant fortement dépendante du transport routier avec une capacité de stockage inférieure à la production, ce qui maintient élevé le risque de base et les goulets d'étranglement saisonniers. Les changements de politique se répercutent aussi rapidement sur la chaîne ; la réduction des droits d'exportation de juin 2026 en Argentine (décret 423/2026) améliore les revenus nets à la ferme et l'économie des exportations des négociants, tandis que les besoins d'importation structurels du Brésil et les exigences de conformité (processus MAPA/ANVISA et SECEX) restreignent les options d'approvisionnement des minotiers brésiliens lorsqu'ils s'éloignent des origines MERCOSUR.
Paysage concurrentiel
Bunge et Cargill occupent le sommet de la chaîne de valeur régionale, tirant parti de leur propriété portuaire approfondie et de leurs liaisons ferroviaires pour charger les céréales plus rapidement que leurs concurrents. Ensemble, ils ont originé environ 42 millions de tonnes métriques de blé et de céréales secondaires en Amérique du Sud en 2025, ancrant des positions contractuelles avec des meuniers au Brésil et des importateurs en Afrique. Les deux entreprises ont investi un total combiné de 605 millions USD durant 2024-2026 pour étendre les corridors de Rosario et de Santarém, réduisant le temps moyen de rotation des navires de 36 à 22 heures et captant une marge supplémentaire sur les postes à quai sensibles aux surestaries. Leur rapidité de négociation, leur capacité de stockage et leurs flottes de fret maritime contribuent à maintenir la part de revenus majoritaire détenue collectivement par les cinq premiers négociants.
L'Argentine représente une part significative de la capacité installée de meunerie et se développe dans les farines biologiques et de spécialité, qui commandent des primes plus élevées par rapport à la farine de blé de base. L'adoption des technologies stimule la différenciation tout au long de la chaîne de valeur. Les plateformes d'agriculture de précision, utilisant l'imagerie satellitaire et les capteurs de sol, permettent aux producteurs les plus performants d'obtenir des améliorations de rendement notables grâce à l'application d'engrais à taux variable et à des calendriers de plantation optimisés. Cependant, l'adoption reste limitée en raison des coûts de mise en œuvre élevés, qui dépassent les budgets des petits exploitants.
Les dépenses en capital, les outils logistiques numériques et les programmes de durabilité révèlent comment ces acteurs entendent accroître le débit du marché et renforcer leurs liens avec les exploitations agricoles au cours des cinq prochaines années. L'engagement de Bunge en février 2026 de 280 millions USD pour une capacité supplémentaire à Rosario témoigne de sa confiance dans la croissance des exportations depuis les Pampas argentines. Cargill et Archer Daniels Midland intègrent des services de crédit carbone dans les contrats d'origination, offrant des remises sur les prêts qui attirent davantage d'hectares vers l'agriculture régénératrice certifiée. À mesure que les modernisations portuaires, l'agronomie pilotée par les données et le financement vert convergent, les grands négociants sont bien positionnés pour augmenter les volumes traités et renforcer le rôle central de l'Amérique du Sud dans les flux mondiaux de blé.
Opportunités de marché et perspectives d'avenir
L'opportunité la plus claire dans le blé sud-américain est le passage d'une concurrence uniquement fondée sur le volume vers une offre différenciée ancrée dans la qualité, la traçabilité et les décisions logistiques fondées sur les données. En avril 2026, l'Embrapa a lancé la plateforme numérique Wheat in Brazil pour consolider les données de la chaîne de production, y compris les importations, la transformation et les exportations. Cet outil offre aux minotiers, négociants et décideurs politiques un moyen d'identifier les goulets d'étranglement et de prioriser les investissements dans l'origination, le stockage et les corridors. L'accent mis par l'Argentine sur les variétés et la rentabilité est également soutenu par le Réseau Territorial d'Évaluation du Blé (RET) géré par l'INTA et l'INASE, ainsi que par le système Sembra Evolución, qui a couvert 400 000 hectares de blé pour la saison 2025/2026, favorisant une adoption plus rapide des variétés protégées et des conditions commerciales plus claires pour l'innovation semencière.
L'infrastructure reste le principal espace blanc où l'exécution peut se traduire par une compétitivité en coût livré et une optionalité des corridors. L'USDA a souligné en juin 2026 que le Brésil nécessite un investissement logistique annuel à grande échelle (242 milliards de BRL répartis entre routes, rail et voies navigables) pour résoudre les goulets d'étranglement structurels, ce qui s'aligne sur le virage régional en cours vers l'Arc Nord et les solutions fluviales intérieures. L'adoption technologique à la ferme et au niveau de l'origination s'élargit également au-delà des grands exploitants grâce aux plateformes de précision et à la surveillance satellite, notamment Cropwise, mentionné par des spécialistes de Syngenta en mai 2026, visant l'efficacité des intrants et la stabilité des rendements dans des environnements climatiques et phytosanitaires dont la variabilité a augmenté au cours des dernières saisons.
Développements récents du secteur
- Juin 2026 : l'Argentine a officialisé une réduction des droits d'exportation sur le blé dans le cadre du décret 423/2026, abaissant le taux de 7,5 % à 5,5 % à compter de juin 2026. Ce changement améliore l'économie des exportations pour les négociants et peut accroître les revenus nets à la ferme, soutenant les volumes d'origination via des ports tels que Rosario. Il modifie également la manière dont les négociants structurent les contrats et le calendrier autour de l'exécution des exportations.
- Février 2026 : COFCO International a importé le premier achat de blé argentin de la Chine à visée commerciale, avec une cargaison d'environ 70 000 tonnes métriques. Cette transaction élargit la répartition géographique des destinations de l'Argentine au-delà de ses marchés régionaux et atlantiques traditionnels et ajoute un nouveau débouché pour les surplus exportables. Elle accroît également l'importance d'une segmentation qualitative cohérente et d'une documentation adéquate pour répondre aux exigences de destination.
- Septembre 2025 : la Commission consultative nationale argentine sur la biotechnologie agricole (CONABIA) a déterminé que certaines lignées de blé génétiquement éditées développées par Neocrop Technologies avec Buck Semillas (Argentine) et Campex Baer (Chili) ne sont pas classées comme OGM. Cette décision permet une validation commerciale en Argentine selon les règles conventionnelles, accélérant la voie vers l'innovation des traits, comme une teneur en fibres plus élevée (amylose). Avec le temps, cela soutient des offres de blé différenciées et des investissements dans les systèmes semenciers liés à des attributs d'usage final mesurables.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur du blé échangé et consommé en Amérique du Sud en tant que produit agricole de base, alignée sur la production régionale, les importations, les exportations et les signaux de prix de gros qui déterminent la valeur des ventes réalisées.
Exclusions du périmètre : les produits à base de blé transformés tels que la farine, les pâtes et le pain sont exclus de la valeur du marché, sauf si une source les inclut explicitement dans son périmètre blé.
Aperçu de la segmentation
- Par géographie
- Argentine
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Brésil
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Paraguay
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Chili
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Argentine
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle de la production, du commerce et des prix du blé, puis pour cartographier le contexte politique et logistique susceptible de déplacer les volumes entre les pays. Nous avons consulté des sources publiques telles que FAOSTAT, USDA PSD, UN Comtrade, les offices nationaux de statistiques et les ministères de l'agriculture des principaux pays producteurs, ainsi que les publications des banques centrales ou des douanes pour le contexte commercial et monétaire.
Pour convertir ces données en une série de valeurs cohérente, les références historiques de prix de gros et les valeurs unitaires des échanges ont été examinées parallèlement à des articles de presse réputés et à des sites d'associations, puis vérifiées par rapport aux dépôts de documents d'entreprises et aux documents destinés aux investisseurs, le cas échéant. Un abonnement payant pour les données financières et le renseignement d'entreprise, ainsi qu'une base de données de niveaux d'expédition à l'importation et à l'exportation, ont été utilisés de manière sélective pour confirmer les schémas d'activité des exportateurs et des importateurs. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreux documents publics supplémentaires ont été utilisés lors de la collecte des données, de la vérification croisée et de la clarification.
Entretiens primaires et enquêtes
Notre travail de terrain couvre l'Amérique du Sud et s'appuie sur des entretiens et des enquêtes auprès de producteurs de céréales, de négociants, de meuniers, d'importateurs, d'exportateurs et de responsables de l'industrie alimentaire. Les contributions d'experts testent les perspectives de récolte, la demande de mouture, la dépendance aux importations, les effets du fret, les primes de qualité et les hypothèses de prix. Les réponses aident à combler les lacunes au niveau des pays et à trianguler le modèle final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante fondée sur la production de blé au niveau des pays et les flux commerciaux, puis associée à des séries de prix de gros et de valeurs unitaires des échanges pour exprimer le marché en valeur USD. Après avoir constitué le bassin de l'offre et de la demande, des vérifications ascendantes sélectives ont été utilisées pour maintenir des totaux réalistes, notamment des comparaisons de prix échantillonnés multipliés par les volumes par pays, et des vérifications de canaux auprès de négociants et de grands acheteurs.
Les principaux intrants du modèle comprenaient la superficie récoltée et la direction des rendements, la dépendance aux importations dans les principaux pays consommateurs, l'excédent exportable des principaux producteurs, les schémas de prix saisonniers autour des cycles de récolte et de plantation, et les mouvements de devises qui modifient la valeur du marché libellée en USD. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios ancrée aux trajectoires attendues des superficies et des rendements, aux développements politiques et logistiques, et à la normalisation probable des prix discutée lors des entretiens primaires. Lorsque les séries de prix locaux directs étaient insuffisantes, les lacunes ont été comblées à l'aide de références de marchés voisins et de valeurs unitaires des échanges, puis retestées avec les retours d'entretiens avant de finaliser la série.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par recoupement avec des signaux indépendants, notamment les balances commerciales, les valeurs implicites par tonne par rapport aux références de prix de gros, et les évolutions d'une année sur l'autre qui devraient refléter les impacts météorologiques et politiques connus. Tout écart important au niveau d'un pays a déclenché un second examen des conversions d'unités, du calendrier des devises et des hypothèses de prix, suivi d'une révision par les pairs avant validation.
Le modèle est actualisé selon un calendrier annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement l'offre, l'accès au commerce ou les prix. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente, alignée sur les dernières publications publiques et les retours d'experts validés.
Taille du marché du blé en Amérique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir différentes valeurs publiées pour le blé en Amérique du Sud, car chaque source peut utiliser une limite de marché, une base annuelle et une base de prix différentes, et ces choix font varier le chiffre final en USD même lorsque les signaux de volume semblent similaires.
Les valeurs unitaires des échanges, les références de prix de gros, et les balances de production et de commerce par pays sont les vérifications qui maintiennent l'estimation de Mordor Intelligence alignée sur le bassin de valeur du blé en tant que produit de base, ce qui explique pourquoi les chiffres qui regroupent les aliments à base de blé ou utilisent un concept de prix différent peuvent être plus élevés ou plus bas.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,30 milliards USD (2025) | |
| Global Consultancy A | 10,30 milliards USD (2024) | Utilise une année de base antérieure et semble mélanger le blé en tant que produit de base avec les produits à base de blé en aval et les canaux d'utilisation finale, ce qui peut modifier ce qui est comptabilisé comme valeur de marché et la façon dont les prix sont appliqués. |
| Trade Analytics Publisher B | 16,20 milliards USD (2035) | Couvre une zone géographique plus large que l'Amérique du Sud et rapporte une valeur basée sur le prix de gros nominal, de sorte que l'inflation et l'expansion du périmètre régional peuvent faire augmenter le chiffre rapporté par rapport à une limite de produit de base limitée à l'Amérique du Sud. |
Dans l'ensemble, l'écart provient principalement des limites géographiques et du fait que la valeur est liée au blé en tant que produit de base ou étendue aux produits transformés et à des bases de prix différentes. L'utilisation d'intrants clairs de production, de commerce et de prix rend les étapes de dimensionnement reproductibles, et facilite également l'explication de ce qui est inclus lors de la comparaison des estimations entre les sources.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché du blé en Amérique du Sud d'ici 2031 ?
Il devrait atteindre 18,60 milliards USD, reflétant un CAGR de 4,54 % entre 2026 et 2031.
Quel pays a dominé les exportations de blé en Amérique du Sud en 2025 ?
L'Argentine a expédié 10,2 millions de tonnes métriques en 2025, soit 82,4 % des exportations régionales.
Pourquoi le Paraguay gagne-t-il des parts de marché dans les importations brésiliennes ?
L'amélioration de la logistique fluviale a réduit le fret de 28 USD par tonne métrique et livre le blé cinq jours plus vite que les routes de camionnage argentines.
Comment les crédits carbone affectent-ils l'économie de la production de blé ?
Les pratiques régénératrices ont généré entre 14 et 22 USD par hectare de revenus supplémentaires en 2025, abaissant les prix de rentabilité sur les terres marginales.
Quel nouveau cultivar est prometteur contre la pyriculariose du blé ?
Le BRS 420 d'Embrapa affiche en moyenne 6,8 tonnes métriques par hectare et améliore la résistance aux maladies, avec une montée en puissance de la production de semences prévue pour 2026.
Quel nouveau cultivar est prometteur contre la pyriculariose du blé ?
Le BRS 420 d'Embrapa affiche en moyenne 6,8 tonnes métriques par hectare et améliore la résistance aux maladies, avec une montée en puissance de la production de semences prévue pour 2026.