
Taille et Part du Marché du Chocolat Composé en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
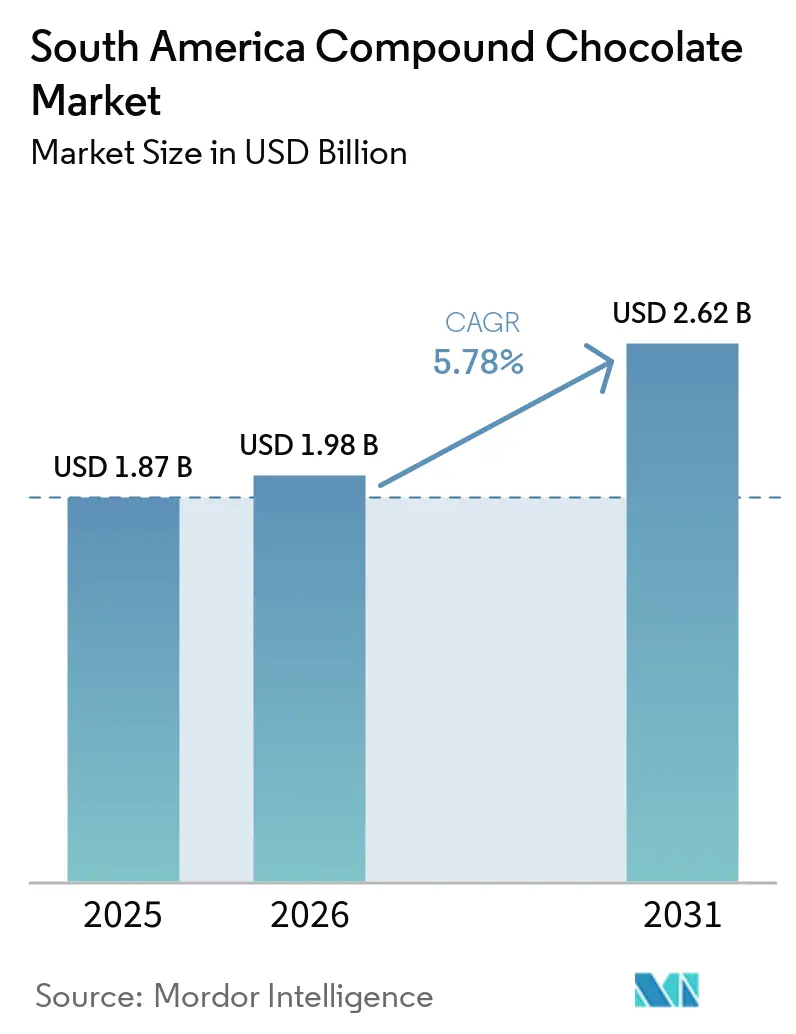
| Taille du marché de l'année de base (2025) | 1.87 Milliards de dollars |
| Taille du Marché (2026) | 1.98 Milliards de dollars |
| Taille du Marché (2031) | 2.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
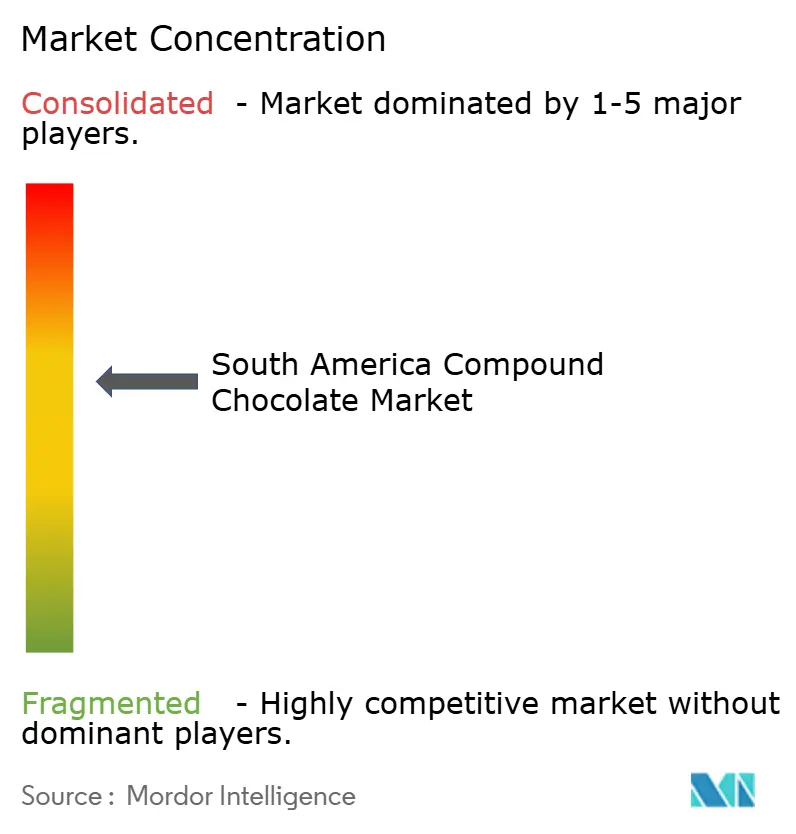
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Chocolat Composé en Amérique du Sud par Mordor Intelligence
Le marché du chocolat composé en Amérique du Sud s'élevait à 1,87 milliard USD en 2025 et devrait croître pour atteindre 1,98 milliard USD d'ici 2026 et 2,62 milliards USD d'ici 2031, enregistrant un taux de croissance annuel composé (CAGR) de 5,78 % au cours de la période de prévision. Cette croissance est principalement portée par les avantages uniques du chocolat composé, notamment sa capacité à imiter le goût du chocolat traditionnel, sa facilité de traitement et son excellente résistance à la chaleur. Ces caractéristiques le rendent particulièrement adapté aux climats chauds, car il réduit le besoin de réfrigération, ce qui profite aux boulangeries, aux confiseurs et aux fabricants de crèmes glacées. La demande croissante de snacks pratiques à consommer en déplacement, l'expansion des offres de desserts dans le secteur de l'hôtellerie-restauration (HoReCa) et l'introduction de saveurs innovantes inspirées des fruits amazoniens attirent une clientèle plus large. Par type de produit, le chocolat composé noir gagne en popularité en raison de ses bienfaits perçus pour la santé. En termes de forme, les fourrages et les pâtes à tartiner connaissent une forte demande, notamment de la part des boulangeries artisanales. Pour le segment des crèmes glacées, les applications tirent parti de tendances de consommation régulières tout au long de l'année. Le marché est modérément consolidé, avec un mélange d'acteurs établis et de concurrents émergents qui stimulent l'innovation et la concurrence.
Principaux Enseignements du Rapport
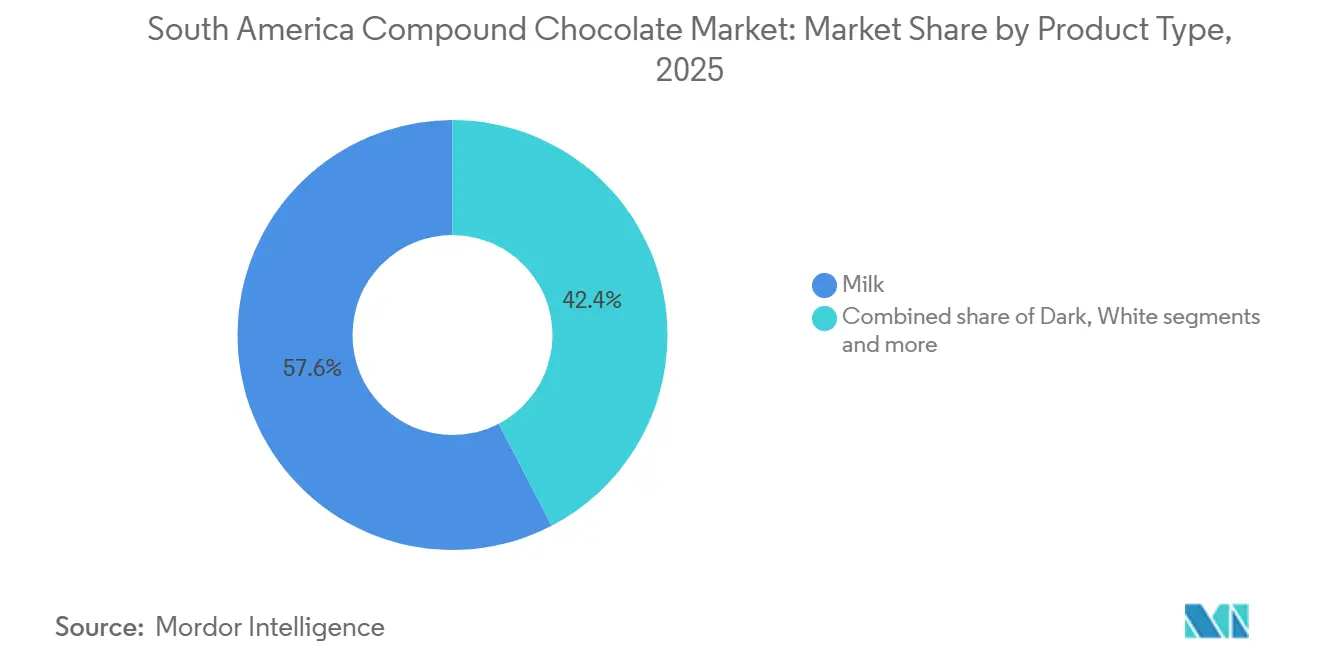
- Par type de produit, les variétés au lait ont dominé le marché du chocolat composé en Amérique du Sud avec une part de 57,64 % en 2025, tandis que les variantes noires devraient progresser à un CAGR de 7,64 % jusqu'en 2031.
- Par forme, les pépites, gouttes et morceaux ont représenté 45,28 % du chiffre d'affaires en 2025, et les fourrages et pâtes à tartiner devraient croître à un CAGR de 6,34 % jusqu'en 2031.
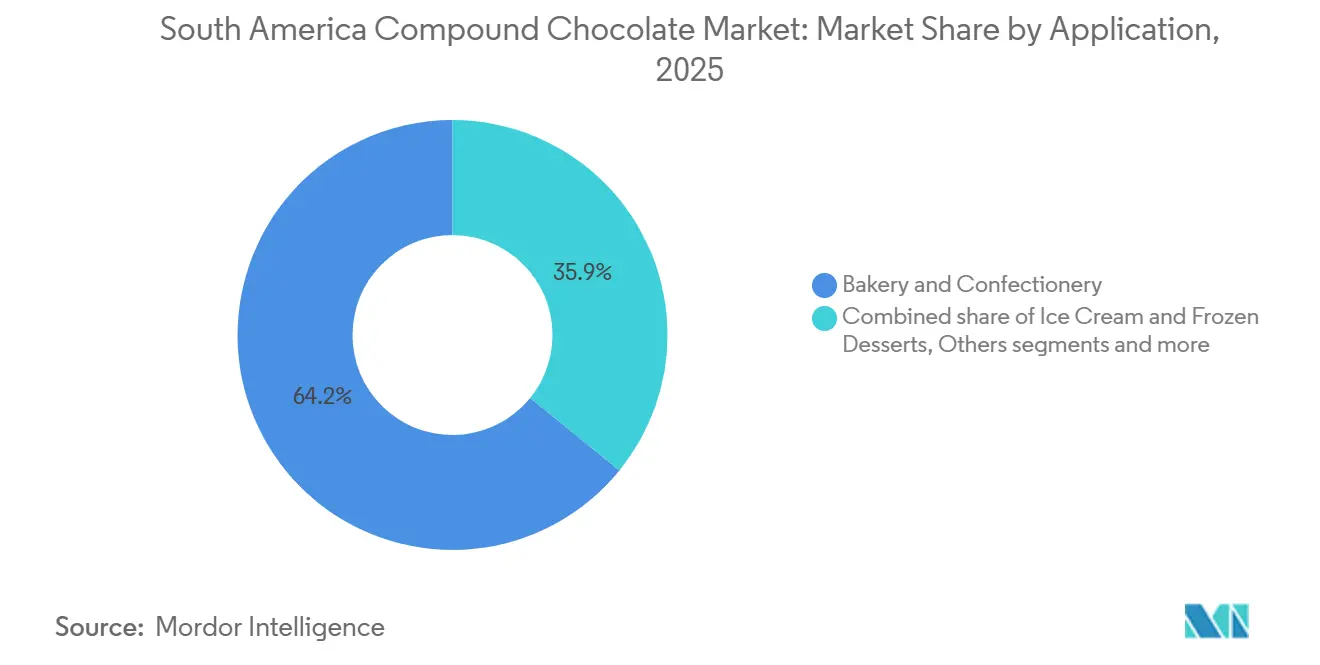
- Par application, la boulangerie et la confiserie ont représenté 64,15 % de la demande en 2025, tandis que les crèmes glacées et desserts surgelés progressent à un CAGR de 7,11 % sur la période 2026-2031.
- Par canal de distribution, le commerce de détail a capté 47,84 % des ventes de 2025, tandis que le HoReCa connaît la croissance la plus rapide, avec un CAGR de 7,85 % jusqu'en 2031.
- Par pays, le Brésil a contribué à hauteur de 47,36 % du chiffre d'affaires régional de 2025, tandis que la Colombie enregistre le taux de croissance le plus rapide, soit 6,93 % de 2025 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Utilisation croissante du chocolat composé dans les barres de collation et les produits à base de céréales | +1.2% | Brésil, Argentine, avec répercussions en Colombie et au Chili | Moyen terme (2-4 ans) |
| Innovation produit en matière de saveurs, de formats et de propriétés fonctionnelles | +0.9% | Centres urbains au Brésil, au Chili, en Colombie | Court terme (≤ 2 ans) |
| Production croissante de noix, graines et fruits secs enrobés | +0.8% | Brésil, Pérou, Chili (installations orientées vers l'exportation) | Moyen terme (2-4 ans) |
| Une durée de conservation plus longue et une meilleure stabilité thermique rendent le chocolat composé adapté | +1.1% | Tous les marchés d'Amérique du Sud, notamment les zones tropicales | Long terme (≥ 4 ans) |
| Demande croissante de mélanges et prémix de boulangerie aromatisés au chocolat | +0.7% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Utilisation du chocolat composé dans la confiserie saisonnière et promotionnelle | +0.6% | Brésil, Argentine, Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante du chocolat composé dans les barres de collation et les produits à base de céréales
Les fabricants de barres de céréales et de produits à base de céréales en Amérique du Sud utilisent de plus en plus le chocolat composé, car il simplifie la production et offre de bonnes performances à des températures élevées. Contrairement au chocolat ordinaire, le chocolat composé ne nécessite pas de tempérage, ce qui simplifie la production et réduit les coûts. Il conserve également sa texture et sa qualité même dans des environnements de stockage et de distribution où les températures dépassent souvent 30 °C. Cette caractéristique est particulièrement avantageuse pour les producteurs de taille moyenne dans des villes comme São Paulo et Buenos Aires, car elle leur permet de fonctionner sans avoir à investir dans des installations coûteuses à température contrôlée. Les données commerciales soulignent l'importance du chocolat dans les aliments transformés. Par exemple, le Brésil a importé pour 185 millions USD de chocolat en 2024, ce qui en fait l'un des produits alimentaires les plus échangés du pays, selon l'Observatoire de la Complexité Économique [1]. Par ailleurs, l'amélioration des échanges commerciaux au sein de la région Mercosur a facilité la circulation des barres de céréales et des snacks enrobés de chocolat.
Demande croissante de mélanges et prémix de boulangerie aromatisés au chocolat
L'utilisation de mélanges et prémix de boulangerie aromatisés au chocolat est en constante progression dans toute l'Amérique du Sud, portée par une amélioration de l'approvisionnement en cacao dans la région. Cette augmentation de la disponibilité du cacao contribue à stimuler la production de chocolat composé, un ingrédient clé de ces mélanges. Le Pérou joue notamment un rôle significatif dans cette tendance. La production de cacao du pays devrait croître à un taux annuel d'environ 7 %, pour atteindre approximativement 250 000 tonnes d'ici 2030, selon la Coalición por una Producción Sostenible en date de juin 2023 [2]. Cette croissance régulière de la production de cacao garantit un approvisionnement stable en matières premières pour les poudres de chocolat composé utilisées dans les prémix de boulangerie. Ces poudres sont appréciées pour leur capacité à assurer une couleur, une saveur et une durée de conservation constantes. Alors que les boulangeries de la région font face à des défis tels que les pénuries de main-d'œuvre et la hausse des coûts, elles se tournent de plus en plus vers les prémix comme solution pratique. Les prémix simplifient le processus de cuisson, font gagner du temps et réduisent le besoin de main-d'œuvre qualifiée, ce qui en fait une option attrayante pour les entreprises de boulangerie.
Production croissante de noix, graines et fruits secs enrobés
Au Brésil, la disponibilité croissante de fruits à coque produits localement stimule la production de snacks enrobés de chocolat composé. Les fabricants utilisent le chocolat composé comme enrobage, car il contribue à prolonger la durée de conservation de ces snacks, les rendant ainsi plus adaptés à l'exportation. Selon le Département de l'Agriculture des États-Unis, en date de mai 2024, le Brésil produit annuellement environ 38 000 tonnes de noix, 147 000 tonnes de noix de cajou, 5 000 tonnes de noix de pécan et 1 100 tonnes de noix de macadamia [3]. Cette abondante production de fruits à coque constitue une base solide pour la création de produits à base de fruits à coque enrobés et de fruits secs. Le chocolat composé est particulièrement prisé pour ces applications, car il résiste aux variations de température, réduit le risque de blanchiment gras (un problème de qualité courant dans le chocolat) et permet d'expédier les produits sans nécessiter de réfrigération. Cela réduit les coûts logistiques et contribue à positionner ces snacks comme des produits haut de gamme sur les marchés internationaux.
Une durée de conservation plus longue et une meilleure stabilité thermique rendent le chocolat composé adapté
Le chocolat composé gagne en popularité en Amérique du Sud, car il se conserve plus longtemps et peut résister à des températures élevées, ce qui en fait un choix idéal pour le climat chaud et humide de la région, où la réfrigération est souvent coûteuse ou indisponible. Sa capacité à résister au blanchiment gras signifie que les détaillants dans des villes comme Manaus et Cartagena peuvent exposer des produits enrobés de chocolat sans avoir besoin de réfrigération. Cela aide non seulement les entreprises à économiser sur les coûts énergétiques, mais leur permet également d'utiliser leur espace en rayon de manière plus efficace pour d'autres produits. Pour les entreprises de commerce électronique, cette caractéristique est particulièrement utile, car elle réduit le risque que les chocolats fondent ou soient endommagés lors de la livraison, même par temps chaud. Dans les zones rurales, où les installations de stockage à froid sont souvent limitées ou indisponibles, le chocolat composé offre une solution pratique et fiable. Il peut être transporté et stocké sans réfrigération, permettant aux entreprises d'étendre leur portée dans les régions éloignées tout en maintenant la qualité des produits.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Préoccupations sanitaires liées aux graisses saturées et à l'utilisation de l'huile de palme | -0.9% | Brésil, Chili, Argentine (segments urbains soucieux de leur santé) | Moyen terme (2-4 ans) |
| Perception négative des consommateurs du chocolat composé comme inférieur au vrai chocolat | -0.7% | Segments premium au Brésil, au Chili, en Colombie urbaine | Long terme (≥ 4 ans) |
| Sensibilisation croissante des consommateurs à la qualité des ingrédients et à la teneur en cacao | -0.5% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Conflits croissants liés à la demande d'étiquetage propre et d'ingrédients naturels | -0.6% | Brésil, Chili, Colombie (millennials urbains et génération Z) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées aux graisses saturées et à l'utilisation de l'huile de palme
Les réglementations en matière d'étiquetage axées sur la santé deviennent un défi pour le marché du chocolat composé au Brésil. Selon PubMed Central, les nouvelles réglementations brésiliennes exigeront l'affichage d'un symbole en forme de loupe sur la face avant des emballages alimentaires à partir d'octobre 2025 [4]. Ce symbole mettra en évidence les produits présentant des niveaux élevés de sucres ajoutés, de graisses saturées ou de sodium. De nombreux produits à base de chocolat composé, notamment ceux fabriqués avec des graisses végétales riches en graisses saturées, seront probablement concernés. Ces réglementations visent à sensibiliser les consommateurs aux risques nutritionnels associés à ces produits. En conséquence, les fabricants sont sous pression pour reformuler leurs produits afin de répondre à des normes plus saines, ce qui pourrait entraîner une hausse des coûts de production. Si les entreprises ne s'adaptent pas, elles risquent de perdre la confiance des consommateurs, de faire face à une baisse de la demande et d'avoir du mal à obtenir des espaces en rayon dans les commerces de détail. Cela crée des défis importants pour la croissance du chocolat composé, en particulier dans les segments de marché sensibles aux prix.
Perception négative des consommateurs du chocolat composé comme inférieur au vrai chocolat
La perception négative des consommateurs est un défi important pour le marché du chocolat composé, car de nombreux consommateurs le perçoivent comme étant de qualité inférieure par rapport au vrai chocolat. Selon les normes du Codex, le chocolat composé ne répond pas à la définition formelle du chocolat, ce qui renforce davantage son image de produit inférieur. Cette perception est particulièrement forte dans des pays comme le Brésil et le Chili, où les acheteurs de cadeaux associent souvent le chocolat composé à une option moins chère ou moins attentionnée. Malgré ses avantages pratiques, tels qu'une meilleure résistance à la chaleur dans les climats chauds et son adéquation aux formulations sans allergènes, ces avantages ne sont pas largement reconnus par les consommateurs. Le chocolat composé est souvent préféré par les fabricants pour son rapport coût-efficacité et sa facilité d'utilisation, notamment dans les régions à températures élevées où le vrai chocolat peut fondre facilement. Le manque de sensibilisation des consommateurs à ces avantages rend difficile pour les fabricants de positionner le chocolat composé comme une alternative viable au vrai chocolat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Variantes Noires Gagnent en Attrait SantéLe chocolat composé au lait était le produit phare du marché du chocolat composé en Amérique du Sud en 2025, représentant 57,64 % de la demande totale. Son utilisation généralisée dans les produits de boulangerie, de confiserie et de snacking est due à son coût abordable, sa texture lisse et son goût attrayant. Des produits tels que les biscuits enrobés, les gaufrettes, les barres de céréales et les chocolats moulés dépendent fortement du chocolat composé au lait. Sa capacité à rester stable dans des conditions de stockage chaudes en fait un choix fiable pour la production à grande échelle. Cette forte demande souligne son rôle d'ingrédient clé dans les catégories de produits grand public et économiques à travers la région.
Le chocolat composé noir devrait connaître la croissance la plus rapide, avec un CAGR projeté de 7,64 % de 2026 à 2031, les consommateurs préférant de plus en plus des saveurs de cacao plus intenses et des produits à teneur réduite en sucre. Les fabricants intègrent des variantes noires dans des articles tels que les barres protéinées, les fruits à coque enrobés et les options de snacking plus saines pour répondre à la demande croissante de produits haut de gamme et soucieux de la santé. Le chocolat composé noir s'inscrit également dans les tendances des étiquettes propres et offre une perception de teneur élevée en cacao sans l'instabilité des prix du vrai chocolat. Ces facteurs stimulent son adoption dans les catégories de snacks haut de gamme et fonctionnels, ce qui en fait un domaine de croissance significatif sur le marché sud-américain.

Par Forme :
Les Fourrages et Pâtes à Tartiner Captent la Demande des Boulangeries ArtisanalesEn 2025, les pépites, gouttes et morceaux ont représenté 45,28 % du chiffre d'affaires lié aux formes sur le marché du chocolat composé en Amérique du Sud. Ces formats sont populaires dans la production de boulangerie et de confiserie à grande échelle, car ils sont bien adaptés à l'utilisation avec des systèmes automatisés. Leur taille uniforme et leur fonte régulière garantissent une distribution homogène dans des produits tels que les cookies, les muffins et les barres de céréales, ce qui améliore la qualité globale du produit fini. Leur capacité à soutenir une production rapide et efficace avec un minimum d'ajustements en fait un choix privilégié pour les fabricants souhaitant rationaliser leurs opérations et maintenir la cohérence.
Les fourrages et pâtes à tartiner devraient croître à un CAGR de 6,34 % jusqu'en 2031, portés par leur utilisation croissante dans les boulangeries artisanales, en magasin et à petite échelle. Ces produits sont prêts à l'emploi, éliminant le besoin de tempérage et réduisant la dépendance à la main-d'œuvre qualifiée, ce qui aide les petites entreprises à économiser du temps et des coûts. Leur texture stable, leur longue durée de conservation et leur facilité d'application les rendent idéaux pour la préparation de pâtisseries fraîches, de pains fourrés et de desserts. À mesure que la demande de solutions de boulangerie pratiques et de haute qualité augmente, ces produits devraient connaître une adoption plus large dans toute la région.
Par Application :
Le Segment des Crèmes Glacées Tire Parti d'une Consommation Tout au Long de l'AnnéeEn 2025, les applications de boulangerie et de confiserie ont dominé le marché du chocolat composé en Amérique du Sud, représentant 64,15 % de la demande totale. Le chocolat composé est largement utilisé dans des produits tels que les cookies, les gâteaux, les pâtisseries et les confiseries moulées en raison de son accessibilité financière et de sa facilité d'utilisation. Les boulangeries industrielles l'apprécient particulièrement pour sa compatibilité avec les lignes de production automatisées, tandis que les boulangeries de détail apprécient sa capacité à maintenir la qualité même dans les climats chauds. Ces caractéristiques font du chocolat composé un ingrédient clé dans une large gamme de produits de boulangerie et de confiserie, permettant aux fabricants de répondre efficacement à la demande des consommateurs.
Le segment des crèmes glacées et desserts surgelés devrait croître à un CAGR de 7,11 % de 2026 à 2031. Cette croissance est largement portée par l'utilisation croissante d'enrobages en chocolat composé, spécifiquement conçus pour résister aux fissures lors des cycles de congélation-décongélation et garantir la durabilité dans des conditions météorologiques chaudes. Ces enrobages sont particulièrement bénéfiques pour les petits points de vente et les épiceries de proximité qui ne disposent pas d'une infrastructure de chaîne du froid avancée. À mesure que les desserts surgelés et les produits d'achat impulsif gagnent en popularité auprès des consommateurs, l'adoption d'enrobages en chocolat composé dans ce segment devrait augmenter régulièrement, soutenant la croissance globale du marché en Amérique du Sud.
Par Canal de Distribution :
Le HoReCa Professionnalise la Préparation des DessertsEn 2025, les points de vente au détail tels que les supermarchés et les épiceries de proximité ont contribué à hauteur de 47,84 % des ventes de chocolat composé en Amérique du Sud. Cette domination est largement due à la disponibilité facile de ces produits en rayon et à la préférence croissante des consommateurs pour des snacks chocolatés pratiques et prêts à consommer. La stabilité thermique et la durée de conservation plus longue du chocolat composé permettent aux détaillants de stocker et d'exposer ces produits sans nécessiter une réfrigération importante, ce qui les rend idéaux pour les achats impulsifs. La qualité constante du chocolat composé contribue à réduire les pertes et le gaspillage de produits, consolidant davantage les points de vente au détail comme principal canal de distribution dans les zones urbaines et semi-urbaines.
Le segment HoReCa (Hôtels, Restaurants et Cafés) devrait connaître la croissance la plus rapide, avec un CAGR projeté de 7,85 % jusqu'en 2031. Cette croissance est portée par l'adoption croissante du chocolat composé par les opérateurs de restauration, qui apprécient sa facilité d'utilisation et son efficacité économique. Le chocolat composé élimine le besoin de tempérage, simplifie la préparation des desserts et minimise les déchets, ce qui en fait un choix privilégié pour les chefs et les boulangers. Ses performances constantes d'un lot à l'autre soutiennent également la standardisation des menus, ce qui est crucial pour les chaînes et les franchises. À mesure que le secteur de la restauration organisée continue de se développer en Amérique du Sud, la demande de chocolat composé dans le segment HoReCa devrait augmenter de manière significative.
Analyse Géographique
Le Brésil a contribué à hauteur de 47,36 % du chiffre d'affaires du chocolat composé en Amérique du Sud en 2025, et la Colombie affichait la croissance la plus rapide, avec un CAGR de 6,93 %, portée par ses solides chaînes d'approvisionnement en cacao et les plus grandes installations de production de confiserie de la région. Les fabricants au Brésil bénéficient de leur proximité avec les régions cacaoyères de Bahia, qui garantit un approvisionnement régulier en matières premières, et des économies d'échelle réalisées grâce aux grandes opérations dans le Minas Gerais. L'introduction de réglementations sur l'étiquetage en face avant d'emballage en 2024 a incité les producteurs à reformuler leurs produits en utilisant des graisses alternatives pour répondre aux nouvelles normes. Le nombre croissant d'hôtels, de restaurants et de cafés dans les villes de taille moyenne a accru la demande de chocolat composé dans le secteur HoReCa, stimulant davantage la croissance du marché.
Les opportunités de demande sont étroitement liées aux secteurs de la boulangerie, de la confiserie, des biscuits et des desserts surgelés de la région, où le chocolat composé peut offrir des avantages pratiques dans les enrobages, les fourrages, les décorations et les inclusions. Le Brésil est particulièrement important, les fabricants alimentaires continuant à naviguer dans les défis liés à l'approvisionnement et à la transformation du cacao. Les développements dans le secteur cacaoyer brésilien soulignent également l'importance de la fiabilité de la chaîne d'approvisionnement et des relations plus étroites avec les producteurs locaux. Pour les fournisseurs de chocolat composé, servir les clients industriels ainsi que les petites et moyennes entreprises alimentaires avec des formulations spécifiques aux applications pourrait être un moyen important de renforcer leur présence sur le marché.
À l'avenir, la concurrence sera probablement centrée sur la cohérence des produits, la qualité des saveurs, la résistance à la chaleur, la flexibilité des formulations et la fiabilité de la distribution. Les fabricants devront trouver un équilibre entre les avantages fonctionnels du chocolat composé et les attentes des consommateurs en matière de goût authentique du chocolat et de transparence des ingrédients. Les fournisseurs qui développent des produits adaptés aux exigences régionales de la boulangerie et de la confiserie, tout en s'adaptant rapidement aux fluctuations des prix du cacao et à l'évolution des préférences des clients, pourraient être mieux positionnés pour soutenir la demande. Dans l'ensemble, l'orientation du marché dépendra de la performance pratique des produits et de l'adaptabilité commerciale plutôt que des seuls avantages en termes de coûts.
Paysage Concurrentiel
Le marché du chocolat composé en Amérique du Sud comprend des acteurs majeurs tels que Barry Callebaut et Cargill, qui dominent le secteur. Ces entreprises utilisent l'intégration verticale pour rationaliser leurs opérations, réduire les coûts et approvisionner efficacement les boulangeries et confiseries multinationales. Les entreprises régionales telles qu'Arcor et Luker Chocolate se concentrent sur la satisfaction des préférences locales en proposant des saveurs spécifiques à la région et en garantissant des délais de livraison plus rapides. Par ailleurs, des start-ups au Brésil innovent avec des produits à base de superfruits amazoniens, qui gagnent en popularité sur les marchés d'exportation malgré leur présence domestique plus modeste.
Les avancées technologiques sur le marché sont axées sur le développement de mélanges de graisses qui reproduisent la texture et le brillant du beurre de cacao tout en respectant des réglementations plus strictes sur la teneur en graisses saturées. Barry Callebaut travaille sur des techniques d'interestérification enzymatique, tandis que Cargill introduit des gammes de produits à base de karité pour répondre à ces exigences. Les acteurs de plus petite taille mettent l'accent sur la durabilité et la traçabilité, promouvant leurs mélanges de graisses comme des alternatives respectueuses de l'environnement qui évitent les impacts négatifs de la déforestation liée à l'huile de palme. Ces innovations reflètent les efforts du secteur pour trouver un équilibre entre fonctionnalité, conformité réglementaire et préoccupations environnementales.
Les stratégies de distribution diffèrent selon le type d'acteur sur le marché. Les entreprises établies sécurisent des contrats à long terme avec les établissements HoReCa (Hôtels, Restaurants et Cafés), garantissant une demande stable grâce à des accords d'approvisionnement pluriannuels. En revanche, les concurrents de plus petite taille se concentrent sur les boulangeries artisanales en proposant de plus petites quantités de produits spécialisés tels que les fourrages au chocolat et les gouttes. Par ailleurs, on a observé une augmentation significative des dépôts de brevets pour les enrobages résistants à la chaleur depuis 2024, soulignant l'engagement du secteur envers l'innovation malgré les défis réglementaires. Ces stratégies diversifiées illustrent la manière dont les entreprises s'adaptent pour capter des parts de marché et répondre aux besoins évolutifs des clients.
Leaders de l'Industrie du Chocolat Composé en Amérique du Sud
-
Barry Callebaut Group
-
Puratos Group
-
Arcor S.A.I.C.
-
Mondelēz International Inc.
-
Cargill, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat Composé en Amérique du Sud Entreprises couvertes dans ce rapport
- Barry Callebaut Group
- Cargill, Incorporated
- Puratos Group
- Stover & Company
- Unigra S.p.A.
- Santa Barbara Chocolate
- Luker Chocolate
- Fuji Oil Co. Ltd
- Arcor S.A.I.C.
- Mondelēz International Inc.
- Nestlé SA
- The Hershey Company
- Mars Inc.
- Olam group
- Archer Daniels Midland Company
- Kerry Group PLC
- Casaluker SA
- Bühler Group
- PT Freyabadi Indotama
- Cacau Show
Développements industriels récents dans Marché du Chocolat Composé en Amérique du Sud
- Mai 2026 : Barry Callebaut a lancé Cacao Max, une gamme d'enrobages composés haut de gamme conçue pour offrir une saveur plus riche, une texture lisse et une sensation en bouche raffinée. L'entreprise a également réorganisé son portefeuille de composés sous la catégorie « Cacao Coatings & Inclusions ».
- Août 2025 : Nestlé SA a annoncé des initiatives de restauration environnementale en collaboration avec la start-up de reforestation re.green et le chocolatier Barry Callebaut au Brésil. Le projet visait à planter des millions d'arbres dans les régions où l'entreprise s'approvisionne en ingrédients essentiels, contribuant ainsi aux efforts de durabilité et de restauration des écosystèmes.
- Juillet 2025 : Puratos a établi un Centre d'Innovation et un laboratoire de Recherche et Développement (R&D) à Cartago, au Costa Rica. Cette installation visait à stimuler l'innovation produit et à soutenir les entreprises locales en fournissant des solutions avancées adaptées aux besoins de la région.
Périmètre du Rapport sur le Marché du Chocolat Composé en Amérique du Sud
Sur le marché du chocolat composé en Amérique du Sud, les segments noir, au lait, blanc et autres sont couverts par type de produit. Les pépites/gouttes/morceaux, les tablettes et blocs, les enrobages, les fourrages et pâtes à tartiner, et autres sont couverts comme formes. Cette application couvre la boulangerie et la confiserie, les crèmes glacées et desserts surgelés, les boissons et autres produits connexes. Le commerce de détail, l'industrie et le HoReCa sont couverts comme canaux de distribution, et le Brésil, la Colombie, le Chili, le Pérou, l'Argentine et le reste de l'Amérique du Sud sont couverts comme pays.
Aperçu de la segmentation
| Noir |
| Au lait |
| Blanc |
| Autres |
| Pépites/Gouttes/Morceaux |
| Tablettes et Blocs |
| Enrobages |
| Fourrages et Pâtes à Tartiner |
| Autres |
| Boulangerie et Confiserie |
| Crèmes Glacées et Desserts Surgelés |
| Boissons |
| Autres |
| Commerce de Détail | Supermarchés/Hypermarchés |
| Épiceries de Proximité | |
| Magasins de Vente en Ligne | |
| Autres | |
| Industrie | |
| HoReCa |
| Brésil |
| Colombie |
| Chili |
| Pérou |
| Argentine |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Noir | |
| Au lait | ||
| Blanc | ||
| Autres | ||
| Par Forme | Pépites/Gouttes/Morceaux | |
| Tablettes et Blocs | ||
| Enrobages | ||
| Fourrages et Pâtes à Tartiner | ||
| Autres | ||
| Par Application | Boulangerie et Confiserie | |
| Crèmes Glacées et Desserts Surgelés | ||
| Boissons | ||
| Autres | ||
| Par Canal de Distribution | Commerce de Détail | Supermarchés/Hypermarchés |
| Épiceries de Proximité | ||
| Magasins de Vente en Ligne | ||
| Autres | ||
| Industrie | ||
| HoReCa | ||
| Par Pays | Brésil | |
| Colombie | ||
| Chili | ||
| Pérou | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché du chocolat composé en Amérique du Sud ?
Il est évalué à 1,87 milliard USD en 2025 avec un CAGR de 5,78 % projeté jusqu'en 2031.
Quel type de produit connaît la croissance la plus rapide en Amérique du Sud ?
Le chocolat composé noir se développe à un CAGR de 7,64 % en raison de ses bienfaits perçus pour la santé et de son prix abordable.
Quel pays affichera la croissance la plus élevée d'ici 2031 ?
La Colombie est en tête avec un CAGR de 6,93 %, soutenu par des incitations gouvernementales et une consommation domestique croissante de collations.
Quel facteur clé stimule l'adoption des enrobages composés dans le segment des crèmes glacées ?
La stabilité supérieure aux cycles de congélation-décongélation et la résistance aux fissures stimulent l'adoption des enrobages composés dans les crèmes glacées, soutenant le CAGR de 7,11 % du segment sur la période 2026-2031.