
Taille et Part du Marché des Dispositifs Respiratoires en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 213.91 Millions de dollars américains |
| Taille du Marché (2026) | 227.26 Millions de dollars américains |
| Taille du Marché (2031) | 302.31 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.87 % |
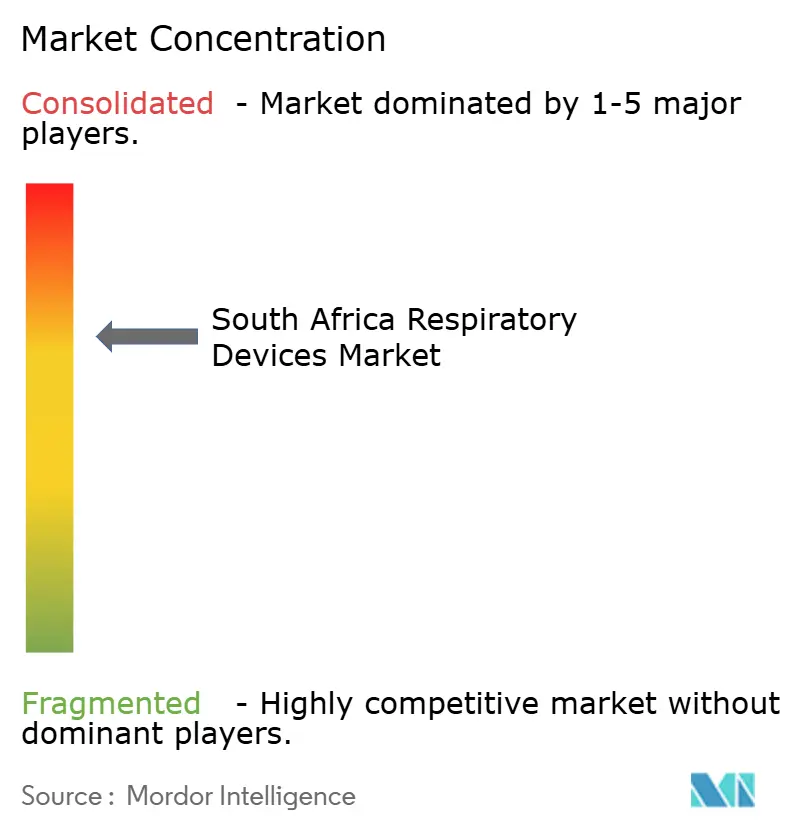
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Respiratoires en Afrique du Sud par Mordor Intelligence
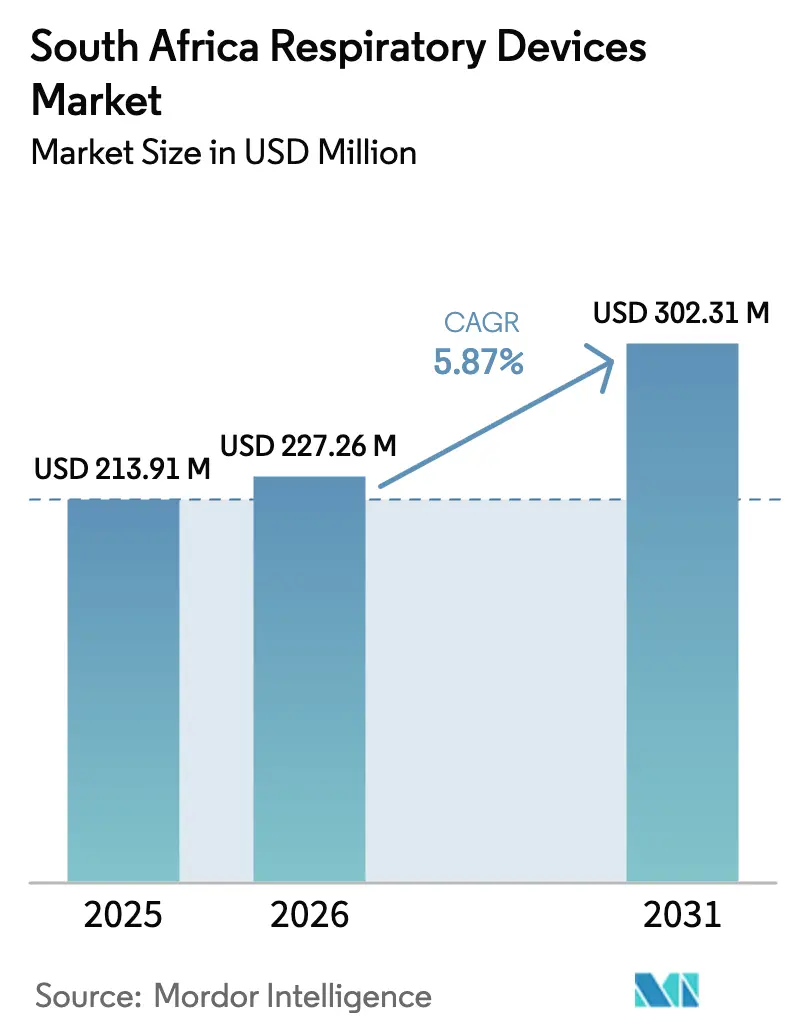
La taille du Marché des Dispositifs Respiratoires en Afrique du Sud devrait s'étendre de 213,91 millions USD en 2025 et 227,26 millions USD en 2026 à 302,31 millions USD d'ici 2031, enregistrant un TCAC de 5,87 % entre 2026 et 2031.
La prévalence croissante des maladies chroniques, l'élargissement de la base d'utilisateurs de soins à domicile et les protocoles de contrôle des infections rendus obligatoires constituent le cœur du récit de croissance. Les hôpitaux ont remplacé les respirateurs de soins intensifs vieillissants dans le sillage de la pandémie de COVID-19, tandis que les cliniques privées du sommeil ont mis à niveau leurs systèmes de pression positive des voies aériennes (PPC) connectés qui téléchargent les données d'observance vers des tableaux de bord hébergés dans le nuage. Simultanément, la demande de masques à usage unique et de circuits respiratoires a augmenté à mesure que les établissements renforçaient leurs normes d'hygiène, propulsant les consommables devant les équipements d'investissement en termes de dynamique de croissance. Une dépendance aux importations supérieure à 90 % expose les coûts d'approvisionnement aux dépréciations du rand, mais de nouvelles incitations à l'assemblage local visent à réduire les coûts à l'arrivée de 15 % à 25 % au cours des cinq prochaines années. L'instabilité de l'approvisionnement en électricité impose une surcharge structurelle sur les dispositifs nécessitant une alimentation secteur continue, ce qui favorise l'adoption de concentrateurs et de respirateurs équipés de batteries conçus pour une résilience hors réseau.
Points Clés du Rapport
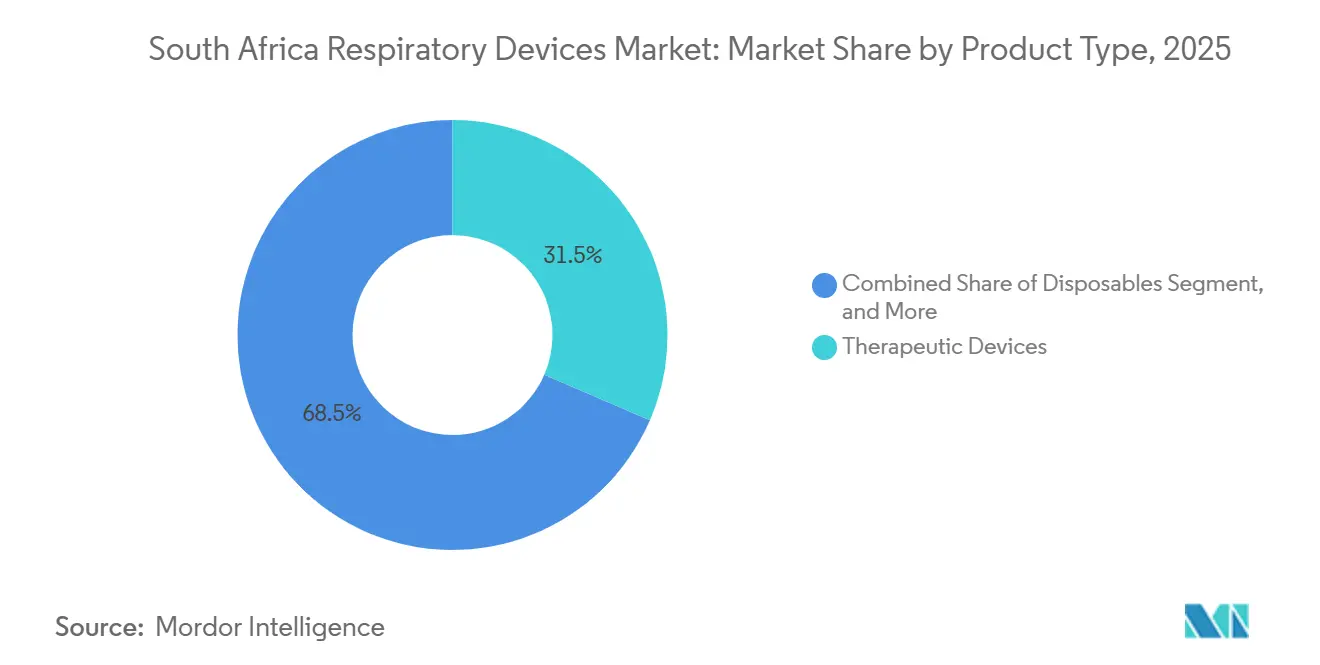
- Par type de produit, les dispositifs thérapeutiques ont dominé avec une part de revenus de 46,31 % en 2025 ; les consommables devraient se développer à un TCAC de 8,72 % jusqu'en 2031.
- Par application, la BPCO représentait 39,73 % de la part du marché des dispositifs respiratoires en Afrique du Sud en 2025, tandis que l'apnée du sommeil devrait enregistrer la croissance la plus rapide avec un TCAC de 9,29 % jusqu'en 2031.
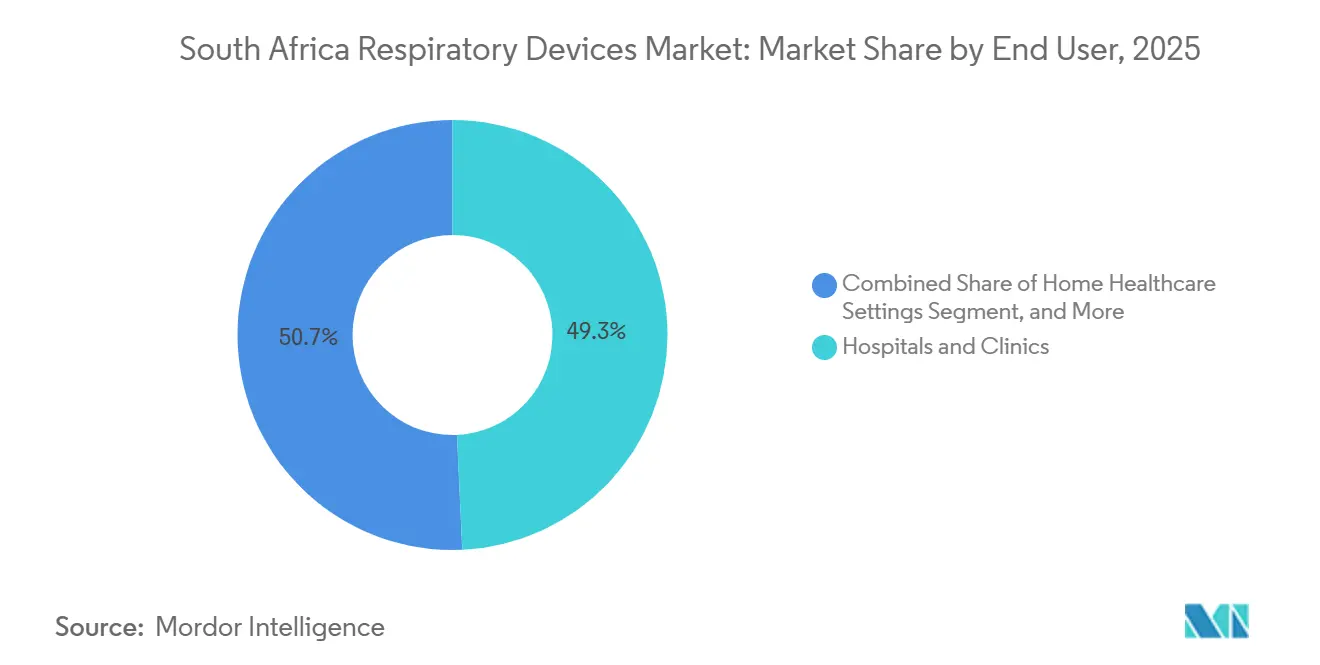
- Par utilisateur final, les hôpitaux et cliniques représentaient 49,28 % de la demande en 2025 ; dans le même temps, les soins à domicile devraient progresser à un TCAC de 7,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Dispositifs Respiratoires en Afrique du Sud
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence Croissante de la BPCO, de l'Asthme, de la Tuberculose et de l'Apnée du Sommeil | +1.3% | Nationale, avec concentration au Gauteng, au Cap-Occidental et au KwaZulu-Natal | Long terme (≥ 4 ans) |
| Adoption Croissante des Dispositifs de Soins à Domicile et Portables | +1.1% | Nationale, accélérée dans les métropoles urbaines (Johannesburg, Le Cap, Durban) | Moyen terme (2-4 ans) |
| Avancées Technologiques : Dispositifs Connectés et Dotés d'Intelligence Artificielle | +0.9% | Secteur privé du Gauteng et du Cap-Occidental, adoption progressive dans le secteur public | Moyen terme (2-4 ans) |
| Expansion des Dépenses de Santé du Secteur Privé | +0.8% | Gauteng, Cap-Occidental, KwaZulu-Natal avec répercussions sur l'État libre | Long terme (≥ 4 ans) |
| Croissance des Services de Télé-Respiratoire et de Surveillance à Distance | +0.7% | Nationale, avec adoption précoce dans les régimes médicaux privés | Court terme (≤ 2 ans) |
| Incitations à la Fabrication Locale de Dispositifs Critiques | +0.5% | Zones industrielles du Gauteng et du Cap-Occidental, expansion potentielle vers le Cap-Oriental | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante de la BPCO, de l'Asthme, de la Tuberculose et de l'Apnée du Sommeil
Les notifications de tuberculose sont passées de 450 000 en 2015 à environ 230 000 en 2022, mais les souches résistantes aux médicaments maintiennent le besoin de nébuliseurs portables dans les cliniques communautaires. L'apnée du sommeil touche 29,3 % des adultes âgés en milieu rural, mais reste sous-diagnostiquée dans les zones urbaines, laissant un potentiel considérable pour l'expansion de la thérapie PPC.[1]F. Xavier Gómez-Olivé et al., « Prévalence de l'Apnée du Sommeil en Afrique du Sud Rurale », BMC Public Health, bmcpublichealth.biomedcentral.com L'exposition aux combustibles de biomasse et les lésions des voies aériennes post-tuberculose élèvent le risque de BPCO, stimulant les locations de concentrateurs d'oxygène dans les quartiers informels. La prévalence de l'asthme infantile urbain, atteignant jusqu'à 20 %, signale une demande continue de débitmètres de pointe et d'inhalateurs à mesure que l'infrastructure de soins primaires se développe. Le vieillissement de la population et la dégradation de la qualité de l'air dans les couloirs industriels garantissent que ces maladies restent le principal ancrage de la demande jusqu'en 2031.
Adoption Croissante des Dispositifs de Soins à Domicile et Portables
La loi sur l'Assurance Maladie Nationale (AMN) donne la priorité aux soins décentralisés, favorisant l'utilisation de concentrateurs portables pesant moins de 3 kg pour améliorer la mobilité et la résilience face aux délestages.[2]Gouvernement d'Afrique du Sud, « Loi sur l'Assurance Maladie Nationale 2024 », gov.za Les régimes médicaux privés remboursent la thérapie PPC à domicile à des taux jusqu'à 50 % inférieurs à ceux de la titration en établissement, incitant les cliniques à prescrire des dispositifs à auto-ajustement qui minimisent les visites de suivi. Les locations de nébuliseurs associées à des services infirmiers réduisent les réadmissions d'environ 20 % dans les principaux groupes hospitaliers. Les coupures de courant fréquentes signalées par 30 % à 40 % des patients en soins à domicile font de l'autonomie sur batterie une spécification indispensable. Les interfaces conviviales et les intervalles de remplacement des filtres de six mois répondent aux besoins des aidants dans les ménages multigénérationnels.
Avancées Technologiques : Dispositifs Connectés et Dotés d'Intelligence Artificielle
L'AirSense 11 de ResMed utilise des algorithmes d'apprentissage automatique pour adapter la délivrance de pression, ce qui se traduit par des taux d'abandon précoce de la thérapie plus faibles, inférieurs au seuil historique de 30 %.[3]ResMed Inc., « Rapport Annuel 2025 », investor.resmed.com Le DreamStation 2 de Philips transmet les données d'utilisation nocturne aux tableaux de bord dans le nuage, aidant les cliniciens à intervenir lorsque l'observance tombe en dessous du seuil de 4 heures requis pour le remboursement. L'Optiflow de Fisher & Paykel ajuste l'humidité en fonction des données de capteurs en temps réel, améliorant la tolérance des patients dans les unités de soins intermédiaires. Les spiromètres compatibles Bluetooth téléchargent automatiquement les données de la fonction pulmonaire vers les dossiers électroniques, bien que l'adoption dans le secteur public soit en retard en raison des lacunes de la couverture Wi-Fi. La Société Sud-Africaine des Anesthésiologistes propose des modules de formation pour combler le fossé en matière de culture numérique parmi les cliniciens.
Croissance des Services de Télé-Respiratoire et de Surveillance à Distance
Les oxymètres de pouls dotés de puces cellulaires alertent les cliniciens lorsque la saturation tombe en dessous de 88 %, évitant ainsi les visites aux urgences pour les patients atteints de BPCO. Les régimes médicaux remboursent la surveillance virtuelle à 60 % à 70 % des tarifs en présentiel, ouvrant une source de revenus viable pour les pneumologues. Des projets pilotes au Cap-Occidental utilisant des nébuliseurs connectés dans la prise en charge de la tuberculose ont augmenté le taux d'achèvement du traitement de 15 %. Le Cadre de Télémédecine 2025 impose la conformité HL7 FHIR pour l'interopérabilité des dispositifs ; cependant, une couverture 4G inférieure à 60 % dans certaines parties du Cap-Oriental et du Limpopo entrave le flux de données en temps réel.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Dépendance aux Importations des Dispositifs Avancés | -0.6% | Nationale, aiguë dans le secteur public et les établissements ruraux de toutes les provinces | Long terme (≥ 4 ans) |
| Approbations Réglementaires Strictes de la SAHPRA et Retards dans les Appels d'Offres | -0.4% | Nationale, affectant les délais d'approvisionnement des secteurs public et privé | Moyen terme (2-4 ans) |
| Pénurie de Thérapeutes Respiratoires Qualifiés | -0.3% | Nationale, grave au Cap-Oriental, au Limpopo, au Cap-du-Nord et au Mpumalanga | Long terme (≥ 4 ans) |
| Instabilité de l'Approvisionnement en Électricité Affectant la Disponibilité des Dispositifs | -0.4% | Nationale, grave au Gauteng, au KwaZulu-Natal et au Cap-Oriental lors des pics de demande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Dépendance aux Importations des Dispositifs Avancés
Plus de 90 % des dispositifs respiratoires sont importés, rendant les prix à l'arrivée vulnérables aux fluctuations monétaires et aux droits de douane. Les respirateurs de soins intensifs qui quittent les usines à 25 000–35 000 USD atteignent 50 000 USD après taxes et logistique. Les contraintes de revenu médian des ménages obligent de nombreux patients souffrant d'apnée du sommeil à louer des appareils PPC pour 800–1 200 ZAR par mois. La Stratégie de Localisation des Dispositifs Médicaux 2024 offre des crédits d'impôt pour stimuler l'assemblage de respirateurs et de concentrateurs ; cependant, l'adoption reste lente en raison de voies réglementaires peu claires pour les unités fabriquées localement. La dépréciation du rand, en moyenne de 8 % à 12 % par an, allonge davantage les cycles de remplacement à sept ans et stimule la demande d'importations reconditionnées.
Instabilité de l'Approvisionnement en Électricité Affectant la Disponibilité des Dispositifs
Les délestages ont atteint 6 342 heures en 2023, contraignant les établissements à acheter des générateurs diesel et des systèmes d'alimentation sans interruption, ce qui augmente le coût total des dispositifs jusqu'à 20 %. Les patients atteints de BPCO à domicile risquent des épisodes d'hypoxémie lors de coupures de quatre heures car les concentrateurs s'arrêtent en cours de thérapie. Les concentrateurs portables équipés de batteries coûtent 20 % à 30 % de plus, mais ont enregistré une croissance annuelle des ventes de 12 % à 15 % alors que les patients recherchent des soins ininterrompus. Les hôpitaux publics ruraux dépourvus d'alimentation de secours ont souvent recours à la ventilation manuelle par ballon-masque lors des coupures, ce qui augmente la fatigue des soignants et les risques de complications. Eskom s'engage à réduire les coupures à moins de 1 000 heures d'ici 2027, mais les risques de financement et d'exécution restent élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Mandats de Contrôle des Infections Stimulent les Consommables
La taille du marché des dispositifs respiratoires en Afrique du Sud pour les consommables croît plus rapidement que toute autre catégorie, s'étendant à un TCAC de 8,72 % jusqu'en 2031, les masques à usage unique et les circuits respiratoires devenant obligatoires dans les protocoles hospitaliers révisés. Les dispositifs thérapeutiques ont conservé une part de revenus de 46,31 % en 2025, principalement portée par l'installation de respirateurs et d'appareils PPC lors des mises à niveau de l'ère pandémique. Les respirateurs tels que le Carescape R860 et l'Evita V800 dominent les budgets des soins intensifs en raison de leurs modes de protection pulmonaire, qui réduisent le risque de barotraumatisme. Les systèmes CPAP, portés par l'AirSense 11 et le DreamStation 2, représentent environ un tiers des revenus thérapeutiques à mesure que les laboratoires de diagnostic doublent leur production. Les concentrateurs portables alimentés par batterie ont capté 40 % des nouvelles installations de thérapie à domicile en 2025, soulignant la préférence des consommateurs pour la mobilité face aux délestages.
Les pneumologues privés investissent dans des spiromètres portables, réduisant le délai entre le diagnostic et le traitement de quatre semaines à une initiation le jour même. Les inhalateurs intelligents avec journaux d'observance compatibles Bluetooth attendent l'autorisation de la SAHPRA, créant une demande latente parmi les spécialistes de l'asthme. L'assemblage local de nébuliseurs d'entrée de gamme pourrait réduire les prix de 20 %, positionnant les entreprises nationales pour les appels d'offres publics qui favorisent le contenu local. Dans l'ensemble, le renforcement des règles de contrôle des infections et la poussée vers la fabrication locale positionnent les consommables et les dispositifs thérapeutiques de base pour une croissance supérieure à celle du marché.


Par Application : L'Apnée du Sommeil Dépasse la BPCO
La BPCO représentait 39,73 % des revenus en 2025, portée par l'oxygénothérapie chronique et les bronchodilatateurs nébulisés. Cependant, les revenus liés à l'apnée du sommeil progressent à un TCAC de 9,29 % à mesure que la sensibilisation et les programmes de dépistage par les employeurs se multiplient. Les laboratoires de polysomnographie diagnostique restent rares, avec moins de 50 à l'échelle nationale, de sorte que les payeurs approuvant les kits de tests du sommeil à domicile catalysent des changements de volume. Les études à domicile coûtent 2 500–4 000 ZAR contre 8 000–12 000 ZAR pour les tests en laboratoire, libérant la demande parmi les groupes à revenus intermédiaires.
L'asthme touche jusqu'à 20 % des enfants urbains, entraînant un renouvellement substantiel des inhalateurs et des nébuliseurs dans les cliniques de soins primaires. La tuberculose sous-tend toujours une demande spécialisée pour les nébuliseurs d'antibiotiques en aérosol, Omron et Drive DeVilbiss se concurrençant sur la facilité de nettoyage pour les programmes communautaires. Les segments plus petits tels que la mucoviscidose obtiennent des dispositifs via la voie de la Section 21 de la SAHPRA, reflétant une dynamique à haute valeur mais faible volume. L'inclusion des soins respiratoires chroniques dans le paquet de prestations essentielles de l'AMN pourrait ajouter 50 000–70 000 nouveaux utilisateurs de dispositifs d'ici 2028.
Par Utilisateur Final : Les Soins à Domicile s'Accélèrent sous l'AMN
Les hôpitaux et cliniques ont généré 49,28 % des revenus de 2025, mais les dépenses de soins à domicile augmentent à un TCAC de 7,64 % à mesure que les modèles de remboursement évoluent vers les soins communautaires. Les régimes médicaux contractent désormais les agences de soins infirmiers à domicile sur une base capitée, réduisant le coût par patient jusqu'à 40 %. Le Gauteng et le Cap-Occidental représentent 60 %–65 % des placements à domicile, grâce à leurs réseaux infirmiers denses et à une couverture d'assurance plus élevée.
Les centres de chirurgie ambulatoire utilisent des systèmes d'oxygène nasal à haut débit pour soutenir la sédation procédurale, créant ainsi un marché modeste mais croissant pour les plateformes d'humidification avancées. Les cliniques de santé au travail dans les mines utilisent des spiromètres pour la surveillance obligatoire de la fonction pulmonaire, établissant ainsi une niche récurrente pour les dispositifs de diagnostic. Les centres de soins de longue durée et de réadaptation, qui représentent collectivement moins de 10 % de la demande, recherchent des dispositifs prêts à fonctionner sur batterie pour se prémunir contre les coupures de courant. Dans l'ensemble, l'intégration de l'innovation en matière de dispositifs portables et de la télésanté fait du canal domiciliaire le segment de croissance le plus dynamique jusqu'en 2031.
Paysage réglementaire
Les dispositifs respiratoires en Afrique du Sud sont réglementés par la South African Health Products Regulatory Authority (SAHPRA) en vertu du Medicines and Related Substances Act, 1965 (Act 101 of 1965). La SAHPRA applique un cadre de classification des dispositifs médicaux fondé sur le risque (classe A à classe D), qui façonne les attentes en matière de preuves, la profondeur de l'évaluation de conformité et le délai de mise sur le marché pour les produits à risque plus élevé tels que les ventilateurs et les systèmes PAP. Pour les présentations combinées médicament-dispositif se situant à la frontière des deux catégories, la SAHPRA utilise des principes de désignation pour déterminer la voie de supervision principale, ce qui est pertinent pour les thérapies respiratoires par inhalation ou co-emballées qui se situent à la croisée des médicaments et des dispositifs.
Sur le plan de la tarification et de l'accès au marché, l'activité réglementaire en 2025 a inclus un projet de processus d'exemption par bloc intérimaire pour la détermination des tarifs dans le secteur de la santé. Il soutient des approches multipartites pour la fixation des tarifs et le codage, ce qui peut influencer le remboursement par le secteur privé des actes respiratoires et des services liés aux dispositifs. L'exposition aux importations continue de façonner les coûts débarqués, la SARS publiant des calendriers continus de modification tarifaire (y compris les mises à jour de 2026) qui affectent le traitement de catégories de produits spécifiques à la douane, renforçant la nécessité d'une classification tarifaire et d'une documentation précises pour les équipements et consommables respiratoires importés.
Paysage Concurrentiel
Cinq à sept multinationales - ResMed, Philips, Fisher & Paykel Healthcare, GE Healthcare, Medtronic, Dräger et Getinge - dominent le marché, portées par les respirateurs de soins intensifs et les systèmes PPC connectés. Ces entreprises fidélisent leurs clients grâce à des contrats de service, à la formation des cliniciens et à l'intégration informatique qui augmentent les coûts de changement. La plateforme myAir de ResMed, avec 2,5 millions d'utilisateurs connectés, illustre la monétisation de l'écosystème, où les placements de dispositifs génèrent des abonnements récurrents dans le nuage et des revenus de remplacement de masques.
Les opportunités d'assemblage local dans les nébuliseurs et les masques CPAP pourraient réduire les coûts de 20 % et remporter des appels d'offres publics sensibles aux prix. Les établissements post-aigus représentent un segment de marché inexploité pour les respirateurs de complexité intermédiaire et les systèmes d'oxygène à haut débit. Les plateformes de télémédecine qui associent la location de dispositifs à des consultations virtuelles en pneumologie séduisent les régimes médicaux en quête d'efficacité des coûts. L'alignement de la SAHPRA sur les normes ISO 13485 et IEC 60601 relève le niveau de conformité mais offre des voies plus claires pour les entrants mondiaux.
Leaders du Secteur des Dispositifs Respiratoires en Afrique du Sud
Drägerwerk AG & Co. KGaA
Koninklijke Philips NV
Akacia Medical & Healthcare Group
Hamilton Bonaduz AG (Hamilton Medical AG)
Teleflex Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation d'une partie de la chaîne d'approvisionnement des dispositifs respiratoires se distingue comme une opportunité concrète, étant donné la dépendance du marché aux importations et la sensibilité des prix des dispositifs aux mouvements logistiques et monétaires. La politique révisée de fabrication locale de la SAHPRA (juin 2025) soutient l'inclusion de sites de fabrication locaux via un levier réglementaire défini, à savoir des délais d'évaluation plus courts et des frais d'évaluation réduits pour les demandes de variation de type II liées à l'inclusion d'un site local. Cela crée une voie viable pour les OEM et les partenaires locaux afin de rapprocher l'assemblage ou l'emballage de certains consommables respiratoires et accessoires thérapeutiques des centres de demande, tout en respectant les exigences de licence de la SAHPRA pour les fabricants, importateurs et distributeurs.
Les espaces blancs du côté de la demande sont renforcés par des programmes nationaux qui élargissent le bassin adressable de dépistage et de prise en charge chronique. Le plan de performance annuel 2026-2027 du National Department of Health accorde la priorité à la gestion des maladies non transmissibles, y compris les maladies respiratoires chroniques, dans sa stratégie, soutenant des modèles d'approvisionnement et de service couvrant les technologies respiratoires de diagnostic et de soins à domicile. La campagne End TB pour 2025/26 vise à tester 5 millions de personnes, ce qui accroît le besoin en flux de travail diagnostiques liés à la respiration et en écosystèmes de dispositifs prêts pour la clinique (tels que l'oxymétrie de pouls et le soutien à l'oxygénothérapie dans les milieux communautaires et de référence), créant un espace pour les fournisseurs capables de regrouper dispositifs, consommables, formation et service après-vente pour une prestation de soins décentralisée.
Développements récents du secteur
- Janvier 2026 : Inogen a lancé ses masques CPAP Aurora, s'étendant au-delà de l'oxygénothérapie vers les accessoires pour l'apnée du sommeil. Le produit élargit son portefeuille respiratoire adressable et offre aux cliniques une option de masque visant à améliorer le confort et l'adhérence à long terme au PAP. Il accroît également la pression concurrentielle dans le segment des masques et consommables, où les cycles de remplacement soutiennent une demande récurrente.
- Octobre 2025 : Cipla a élargi la portée de son initiative respiratoire Breathefree, axée sur la sensibilisation, l'éducation et le soutien à l'accès pour les patients asthmatiques et atteints de BPCO. Une couverture plus large du programme peut accroître la conversion du diagnostic au traitement et soutenir le renouvellement des produits respiratoires à inhalation et à usage domestique dans davantage de zones géographiques. L'initiative renforce également les liens avec les parcours de soins qui influencent la sélection des dispositifs et consommables dans la gestion chronique.
- Mai 2025 : Le Lung Institute of South Africa a partagé des mises à jour sur ses recherches, innovations et programmes cliniques respiratoires en cours, y compris des travaux soutenant des essais cliniques et des initiatives de santé publique. La poursuite de l'activité de recherche locale contribue à renforcer la confiance clinique et soutient l'adoption de protocoles pour les interventions respiratoires, ce qui peut se traduire par une demande plus structurée pour les dispositifs de diagnostic, de surveillance et de thérapie. Elle soutient également les partenariats entre fournisseurs de soins et fournisseurs de dispositifs à la recherche de voies étayées par des preuves pour les nouvelles technologies.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les dispositifs médicaux utilisés pour diagnostiquer, surveiller, traiter ou soutenir la respiration en Afrique du Sud, y compris les équipements thérapeutiques et le soutien à la réanimation utilisés en milieu hospitalier et à domicile.
Exclusions du périmètre : nous excluons les produits pharmaceutiques, les consommables hospitaliers généraux non spécifiques aux soins respiratoires, et les gadgets de bien-être non médicaux commercialisés pour la respiration.
Aperçu de la segmentation
- Par Type de Produit
- Dispositifs de Diagnostic et de Surveillance
- Spiromètres
- Dispositifs de Test du Sommeil
- Débitmètres de Pointe
- Oxymètres de Pouls
- Capnographes
- Autres Dispositifs de Diagnostic et de Surveillance
- Dispositifs Thérapeutiques
- Dispositifs CPAP
- Dispositifs BiPAP
- Humidificateurs
- Nébuliseurs
- Concentrateurs d'Oxygène
- Respirateurs
- Inhalateurs
- Autres Dispositifs Thérapeutiques
- Consommables
- Masques
- Circuits Respiratoires
- Autres Consommables
- Dispositifs de Diagnostic et de Surveillance
- Par Application
- BPCO
- Asthme
- Apnée du Sommeil
- Tuberculose
- Autres Applications
- Par Utilisateur Final
- Hôpitaux et Cliniques
- Soins à Domicile
- Centres de Chirurgie Ambulatoire
- Autres Utilisateurs Finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de marché initiale et ancrer des données pouvant être vérifiées chaque année de façon répétée. Nous nous sommes appuyés sur des signaux de santé publique et démographiques, y compris les rapports de l'Organisation mondiale de la santé sur la charge des maladies respiratoires, ainsi que sur des publications du système de santé sud-africain décrivant les parcours de soins et la couverture des services.
Pour appuyer les hypothèses de dimensionnement, nous avons examiné les statistiques officielles sud-africaines sur la population et la répartition par âge, les indicateurs de la Banque mondiale sur les dépenses et le contexte d'inflation, les statistiques commerciales UN Comtrade pour les tendances d'importation des catégories d'équipements pertinentes, et les mises à jour de la South African Health Products Regulatory Authority pour les indices d'enregistrement et de conformité des dispositifs. Les rapports annuels des entreprises, catalogues de produits, avis d'appel d'offres et actualités crédibles ont également été examinés pour comprendre le positionnement des produits et l'évolution des prix. En parallèle, nous avons utilisé des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les données financières, les bases de données de brevets, ainsi que des ensembles de données commerciales au niveau des expéditions pour vérifier la cohérence des tendances directionnelles. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de fabricants, distributeurs, parties prenantes cliniques et équipes d'achat dans les milieux de soins publics et privés, afin de confirmer les schémas d'utilisation derrière chaque groupe de dispositifs. Nous avons également recueilli des données liées aux hôpitaux et cliniques, aux prestataires de soins à domicile et aux centres ambulatoires, ce qui a aidé à combler les lacunes concernant les fourchettes de prix, les cycles de remplacement et les évolutions de la demande par indication (y compris la BPCO, l'asthme, l'apnée du sommeil et la tuberculose).
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 15 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une approche descendante où la prévalence des maladies et les bassins de patients traités sont traduits en demande de dispositifs attendue par cadre de soins, puis alignés sur les schémas d'approvisionnement et de commerce observés en Afrique du Sud. Une fois le bassin de demande construit, nous le corroborons par des approximations ascendantes sélectives, telles que des volumes d'unités échantillonnées par catégorie de dispositif multipliés par les prix de vente typiques, suivies de vérifications auprès des distributeurs pour ajuster les écarts de couverture.
Les principales données utilisées dans le modèle incluent la base diagnostiquée et traitée pour la BPCO, l'asthme, l'apnée du sommeil et la tuberculose, ainsi que les signaux de capacité hospitalière et de soins intensifs qui influencent les besoins en ventilateurs et en surveillance, l'adoption des soins à domicile pour le CPAP et l'oxygénothérapie, les cycles de remplacement des dispositifs durables, et l'évolution des prix des consommables et accessoires. Lorsque les références directes en unités étaient limitées, nous avons complété les hypothèses en utilisant les tendances d'importation, l'activité des appels d'offres et des fourchettes issues d'entretiens pour l'utilisation et le remplacement, puis avons effectué des vérifications croisées pour éviter de surestimer le double comptage entre les cadres de soins.
Pour les prévisions, nous avons utilisé l'analyse de scénarios, car les achats peuvent évoluer avec les cycles budgétaires, les mises à jour des directives et les épidémies, et ces moteurs ne suivent pas toujours une trajectoire linéaire. Les variables ont été projetées en utilisant les contributions des répondants primaires concernant la pénétration attendue, l'orientation des prix et le rythme du basculement vers les soins à domicile, puis appliquées de manière cohérente à travers les groupes de dispositifs.
Validation des données et cycle de mise à jour
La validation a été réalisée par des vérifications par étapes afin que chaque hypothèse majeure puisse être retracée jusqu'à un signal visible et soumise à des tests de résistance. Nous avons comparé les résultats du modèle à des indicateurs indépendants, tels que l'évolution de la valeur commerciale, l'orientation des appels d'offres publics et les évolutions d'utilisation rapportées dans les hôpitaux et les soins à domicile, puis retravaillé les valeurs aberrantes lorsque les prix ou besoins en unités implicites paraissaient irréalistes.
Avant validation finale, les chiffres passent par des cycles d'examen par les analystes incluant des vérifications d'écart entre les années, des vérifications de logique par indication, et des vérifications de cohérence entre les catégories de dispositifs et les totaux des utilisateurs finaux. Si une incohérence majeure est constatée, les répondants sont recontactés pour confirmer s'il s'agit d'un véritable changement de marché ou d'un problème de modélisation. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, et un examen final avant livraison est réalisé pour garantir l'intégration des informations les plus récentes.
Taille du marché des dispositifs respiratoires en Afrique du Sud selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les dispositifs respiratoires en Afrique du Sud peuvent différer selon les sources, même lorsqu'elles semblent couvrir des produits similaires. L'écart provient généralement de la manière dont chaque source définit le périmètre des dispositifs, de l'année retenue comme point d'ancrage, et de la façon dont les prix et volumes sont traduits en un chiffre d'affaires unique.
L'écart principal provient de la question de savoir si les consommables et le soutien respiratoire lié à la réanimation sont comptés avec les équipements de diagnostic et thérapeutiques, et dans l'approche de Mordor Intelligence, ces éléments ne sont inclus que lorsqu'ils entrent dans le périmètre défini des dispositifs respiratoires, puis validés par des vérifications auprès des utilisateurs finaux et des canaux pour l'Afrique du Sud.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 213,91 millions USD (2025) | |
| Cabinet de conseil régional A | 312,40 millions USD (2026) | Utilise une année d'ancrage plus tardive et semble appliquer un panier de dispositifs plus large avec des hypothèses de croissance plus rapides, ce qui peut augmenter le total lorsque la tarification et l'adoption sont projetées de manière plus agressive. |
| Revue professionnelle B | 227,26 millions USD (2026) | Rapporte la valeur de l'année suivante et peut s'appuyer davantage sur des chiffres publiés sans ajuster pleinement pour le mix des canaux locaux, le calendrier de remplacement et la répartition des utilisateurs finaux, ce qui peut décaler les totaux entre les années. |
Le tableau montre que l'écart s'explique en grande partie par l'ancrage temporel et ce qui est inclus dans la définition des dispositifs respiratoires, suivi de la manière dont la tarification et l'adoption sont projetées. En maintenant des règles de périmètre explicites et en rattachant les hypothèses à des signaux de demande observables, le chiffre final reste traçable selon des étapes reproductibles plutôt que des ajustements ponctuels.


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des dispositifs respiratoires en Afrique du Sud en 2031 ?
Le marché devrait atteindre 302,31 millions USD d'ici 2031.
Quelle catégorie de produits connaît la croissance la plus rapide dans le segment respiratoire en Afrique du Sud ?
Les consommables tels que les masques à usage unique et les circuits respiratoires se développent à un TCAC de 8,72 %.
Pourquoi les concentrateurs d'oxygène portables gagnent-ils en popularité en Afrique du Sud ?
Les délestages fréquents et l'accent mis par l'Assurance Maladie Nationale sur les soins à domicile stimulent la demande d'unités portables équipées de batteries.
Quel segment d'application est positionné pour la croissance la plus élevée jusqu'en 2031 ?
Les dispositifs pour l'apnée du sommeil devraient croître à un TCAC de 9,29 % à mesure que les taux de diagnostic augmentent.
Comment l'instabilité électrique affecte-t-elle l'utilisation des dispositifs respiratoires ?
Les délestages augmentent les coûts de possession de 15 %–20 % et obligent les hôpitaux et les patients à adopter des solutions prêtes à fonctionner sur batterie ou soutenues par des générateurs.
Dernière mise à jour de la page le:



