
Taille et part du marché du traitement du sol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 31.95 Milliards de dollars |
| Taille du Marché (2032) | 42.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement du sol par Mordor Intelligence
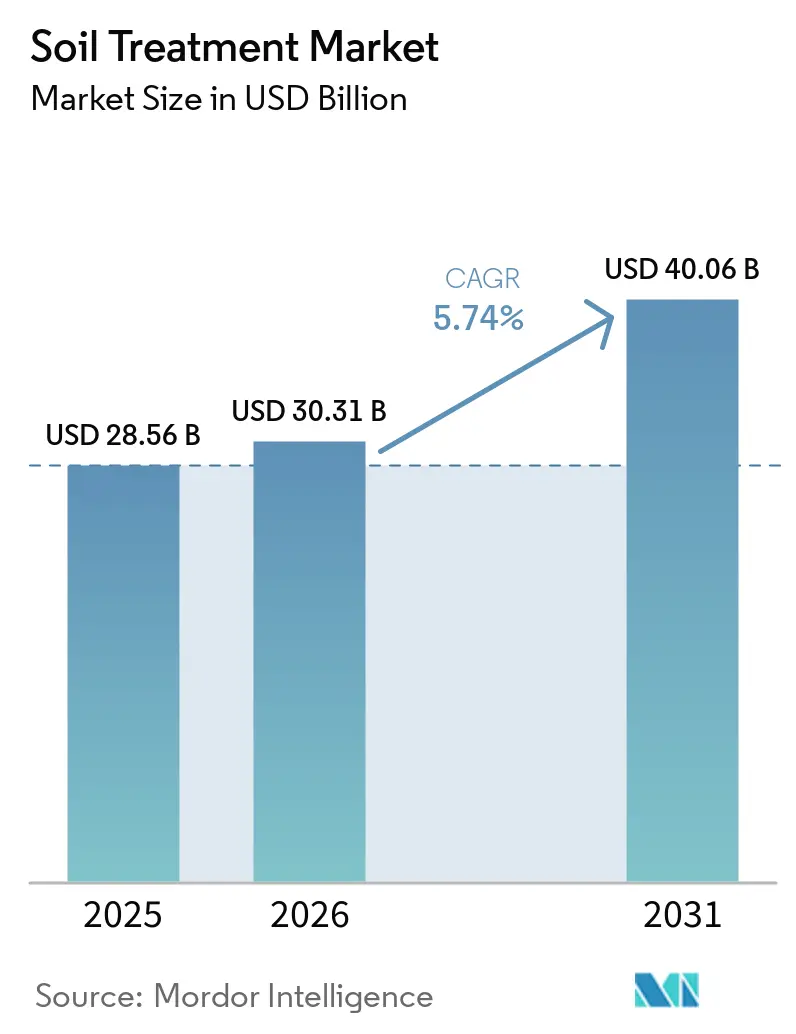
Le marché du traitement du sol était évalué à 30,22 milliards USD en 2026 et devrait croître de 31,95 milliards USD en 2027 à 42,24 milliards USD d'ici 2032, à un CAGR de 5,74 % durant la période de prévision 2027–2032. La demande est soutenue par le déclin de la qualité des sols, les besoins en gestion de la résistance, et l'utilisation plus large de programmes appliqués au sol dans les principaux systèmes de cultures, où la sélection des produits dépend de la valeur de la culture, de la pression des mauvaises herbes et de l'état de la zone racinaire. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a rapporté en 2025 que plus de 1,6 milliard d'hectares avaient été dégradés par des pratiques agricoles non durables, avec plus de 60 % de la dégradation survenant sur les terres cultivées et les pâturages[1]. Les produits de traitement du sol comprennent les fongicides, les herbicides, les insecticides, les molluscicides et les nématicides, et leur utilisation varie selon la culture, la pression des ravageurs, les pratiques de production, les caractéristiques du sol et les exigences réglementaires. Les restrictions réglementaires sur les produits foliaires et fumigants suscitent un intérêt croissant pour des applications au sol plus ciblées, tandis que les diagnostics de précision peuvent orienter la sélection des produits en fonction des conditions du terrain plutôt que de décisions de traitement uniformes. Le marché est également influencé par la nécessité de protéger l'établissement des cultures en début de saison, notamment lorsque la concurrence des mauvaises herbes, les maladies d'origine tellurique et la pression des nématodes se produisent simultanément. Les entreprises combinent des produits biologiques, des technologies de formulation et des services de conseil pour fidéliser les agriculteurs et créer des opportunités au-delà des ventes chimiques conventionnelles, le succès dépendant des performances des produits, de l'accès aux étiquettes et de l'utilisation pratique au niveau de l'exploitation agricole.
Principaux enseignements du rapport
- Par fonction, les herbicides constituaient le segment le plus important et détenaient 73,1 % de la part du marché du traitement du sol en 2026 ; ils représentent également le segment à la croissance la plus rapide et devraient se développer à un CAGR de 5,9 % entre 2027 et 2032.
- Par type de culture, les céréales et grains constituaient le segment le plus important et détenaient 45,0 % de la part de marché en 2026 ; ils représentent également le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,0 % entre 2027 et 2032.
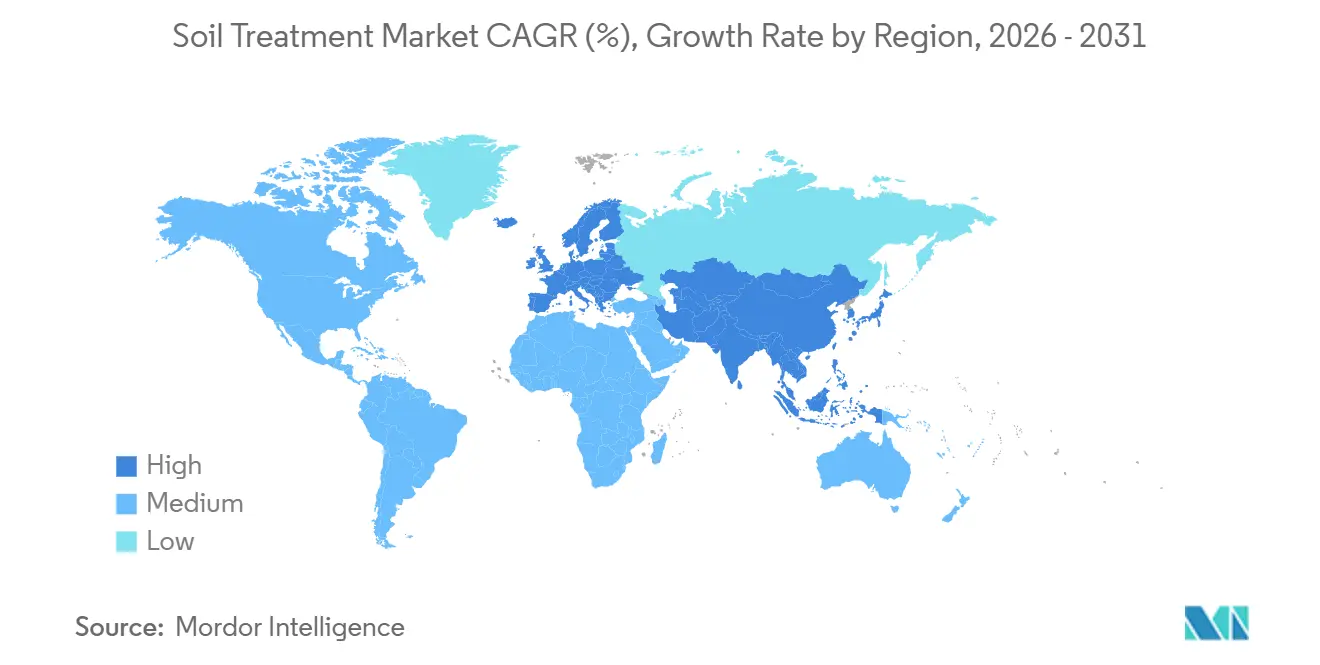
- Par géographie, l'Amérique du Nord constituait le segment le plus important et détenait 38,5 % de la part de marché en 2026, tandis que l'Asie-Pacifique est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 7,8 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de l'agriculture régénératrice | +1.1% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Croissance rapide des amendements biologiques du sol | +0.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales pour les programmes de carbone des sols | +0.8% | Moyen-Orient, Asie-Pacifique, Afrique et Amérique du Sud | Court terme (≤ 2 ans) |
| Incidence croissante de la salinisation des sols | +0.6% | Amérique du Nord et Union européenne (UE), avec des répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Émergence de vecteurs de micronutriments nano-chélatés | +0.5% | Amérique du Nord et Europe, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Diagnostics numériques des sols permettant des traitements sur prescription | +0.4% | Asie-Pacifique et Europe, avec des gains précoces en Chine et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'agriculture régénératrice
L'adoption croissante des pratiques agricoles régénératrices soutient la demande de produits de traitement des sols qui gèrent les mauvaises herbes, les maladies d'origine tellurique et les nématodes, tout en s'alignant sur les objectifs de culture à perturbation réduite et de santé des sols. Archer Daniels Midland (ADM) a rapporté en 2025 que son programme d'agriculture régénératrice avait enrôlé plus de 5 millions d'acres à l'échelle mondiale. ADM a également rapporté que 79 % des agriculteurs participants avaient identifié l'amélioration de la santé des sols comme leur principale raison d'utiliser des cultures de couverture, tandis que 98 % avaient l'intention de s'inscrire à nouveau[2]. Ces résultats indiquent un intérêt soutenu pour les pratiques de santé des sols susceptibles d'influencer les stratégies de protection des cultures. Dans les systèmes de travail réduit du sol et de cultures de couverture, les agriculteurs peuvent avoir besoin d'herbicides de pré-levée efficaces et de traitements ciblés appliqués au sol pour gérer les mauvaises herbes et les ravageurs telluriques sans recourir exclusivement à une culture intensive. Les nématicides biologiques et les fongicides pour le sol peuvent également offrir des options supplémentaires dans le cadre de programmes intégrés de gestion des cultures. À mesure que l'agriculture régénératrice se développe, la demande devrait augmenter pour les produits de traitement des sols qui assurent une lutte efficace contre les ravageurs tout en s'adaptant aux pratiques évolutives de gestion des sols.
Incidence croissante de la salinisation des sols
L'incidence croissante de la salinisation des sols crée une demande d'interventions de gestion des sols visant à protéger l'établissement et la productivité des cultures dans les zones agricoles affectées par le sel. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), telle que citée par le Bureau des Nations Unies pour la réduction des risques de catastrophes (UNDRR), les sols affectés par le sel couvraient environ 1 381 millions d'hectares, soit 10,7 % de la superficie terrestre mondiale, en 2024. Par ailleurs, une étude intitulée « The extent and distribution of salt-affected soils in sub-Saharan Africa » publiée dans Frontiers in Soil Science indiquait que les sols affectés par le sel pourraient toucher 50 % des terres arables mondiales d'ici 2050. Le stress des cultures lié à la salinité peut affaiblir le développement et l'établissement des racines, renforçant l'importance des interventions qui restaurent des conditions de croissance appropriées et protègent les cultures contre les ravageurs et maladies d'origine tellurique. En fonction des conditions locales du sol, les agriculteurs peuvent recourir à des amendements du sol, à des pratiques améliorées d'irrigation et de lessivage, ainsi qu'à des applications ciblées de fongicides ou de nématicides pour faire face aux défis de production associés. Ces besoins créent des opportunités pour les fournisseurs de traitement des sols proposant des produits adaptés aux sols affectés par le sel, bien que la gestion de la salinité elle-même dépende principalement d'une gestion appropriée de l'eau et de la remise en état des sols plutôt que des seules applications de pesticides.
Subventions gouvernementales pour les programmes de carbone des sols
Le financement gouvernemental pour l'agriculture régénératrice et la conservation des sols encourage l'adoption de pratiques agricoles susceptibles d'accroître la demande de produits de traitement du sol compatibles. En décembre 2025, selon le Département de l'agriculture des États-Unis (USDA), l'agence a annoncé un Programme pilote régénérateur de 700 millions USD pour l'exercice fiscal 2026, comprenant 400 millions USD via le Programme d'incitations à la qualité environnementale (EQIP) et 300 millions USD via le Programme de gestion de la conservation (CSP). Ces programmes soutiennent des pratiques de conservation susceptibles d'influencer les choix des agriculteurs en matière de gestion des mauvaises herbes, de contrôle des ravageurs d'origine tellurique et de méthodes d'établissement des cultures. À mesure que les exploitations participantes intègrent des cultures de couverture, un travail réduit du sol et d'autres pratiques de conservation des sols, la demande pourrait augmenter pour les herbicides de pré-levée et les traitements biologiques du sol adaptés à ces systèmes de production.
Diagnostics numériques des sols permettant des traitements sur prescription
Les avancées en agronomie numérique et en technologies d'application de précision permettent aux agriculteurs de prendre des décisions plus ciblées concernant les produits de protection des cultures appliqués au sol. La cartographie numérique des sols, la surveillance au niveau des parcelles et les outils d'agriculture de précision peuvent aider à identifier les variations des conditions du sol et la pression localisée des ravageurs, soutenant ainsi une planification des traitements plus précise. En combinant les données sur les sols avec la surveillance des ravageurs et les recommandations agronomiques, les agriculteurs peuvent identifier les zones pouvant nécessiter des nématicides ou des fongicides appliqués au sol plutôt que d'appliquer des produits uniformément sur l'ensemble des parcelles. Les technologies d'application de précision, notamment les équipements d'application en sillon et à débit variable, peuvent améliorer davantage la distribution des produits à proximité de la zone racinaire et aligner les doses d'application sur les besoins des cultures et les conditions des parcelles. Ces approches peuvent contribuer à optimiser l'utilisation des produits et à réduire les applications inutiles, à condition que les produits et méthodes sélectionnés soient appropriés pour le ravageur cible et autorisés par l'étiquette du produit.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incertitude réglementaire sur les nouvelles bio-substances actives | -0.7% | Europe et Amérique du Nord, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières clés | -0.6% | Asie-Pacifique, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption lente des agriculteurs en dehors des grandes exploitations commerciales | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Efficacité Irrégulière selon les Types de Sols et les Climats | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire sur les nouvelles bio-substances actives
L'incertitude réglementaire entourant les nouvelles substances biologiquement actives peut freiner l'introduction de produits innovants de traitement des sols en augmentant les coûts d'enregistrement et en allongeant les délais de mise sur le marché. Dans l'Union européenne, le Règlement (CE) n° 1107/2009 établit les exigences pour l'approbation des substances actives utilisées dans les produits phytopharmaceutiques, notamment la soumission de données scientifiques sur la sécurité et l'efficacité. Les nouveaux produits microbiens, en particulier les consortiums multi-souches, peuvent nécessiter des clarifications réglementaires supplémentaires en fonction de leur composition, de leur utilisation prévue et de leur classification, créant une incertitude autour des exigences en matière de données et des délais d'approbation. Ces exigences peuvent faire peser une charge financière disproportionnée sur les petites entreprises de biotechnologie, qui doivent investir dans la recherche, les tests, l'expertise réglementaire et la documentation avant de commercialiser des produits. Les différences entre les cadres réglementaires, notamment ceux administrés par l'Agence de protection de l'environnement des États-Unis (EPA) et les autorités de l'Union européenne, peuvent compliquer davantage l'entrée sur le marché dans différentes régions. Par conséquent, les longs processus d'approbation et les coûts de conformité réglementaire peuvent retarder les lancements de produits, restreindre l'expansion géographique et limiter le rythme de l'innovation sur le marché du traitement des sols.
Adoption lente des agriculteurs en dehors des grandes exploitations commerciales
L'adoption inégale des solutions de traitement des sols selon la taille des exploitations et les régions peut freiner la croissance du marché, en particulier là où les petits exploitants font face à des obstacles financiers et techniques. Selon le Ministère de l'Agriculture et du Bien-être des Agriculteurs de l'Inde, tel que rapporté en mars 2026, la superficie moyenne des exploitations opérationnelles en Inde était de 1,08 hectare, sur la base du Recensement agricole 2015-16. De même, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), environ 95 % des exploitations en Afrique subsaharienne ont une superficie inférieure à 5 hectares, soulignant l'importance des solutions axées sur les petits exploitants dans la région [3]. L'accès limité au crédit, aux conseils agronomiques et aux preuves de rendement spécifiques aux cultures peut rendre les petits agriculteurs réticents à adopter des produits inconnus ou à s'engager dans des achats récurrents. Pour surmonter ces obstacles, il faut souvent des formulations abordables, des conseils pratiques pour l'application, des démonstrations localisées sur le terrain et des réseaux de distribution accessibles. Bien que les services d'agronomie mobile puissent améliorer l'accès au soutien technique, le développement de ces services nécessite des investissements dans la formation et les infrastructures locales. Par conséquent, l'adoption des traitements des sols peut rester concentrée parmi les grandes exploitations commerciales, limitant la pénétration du marché dans les régions agricoles dominées par les petits exploitants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
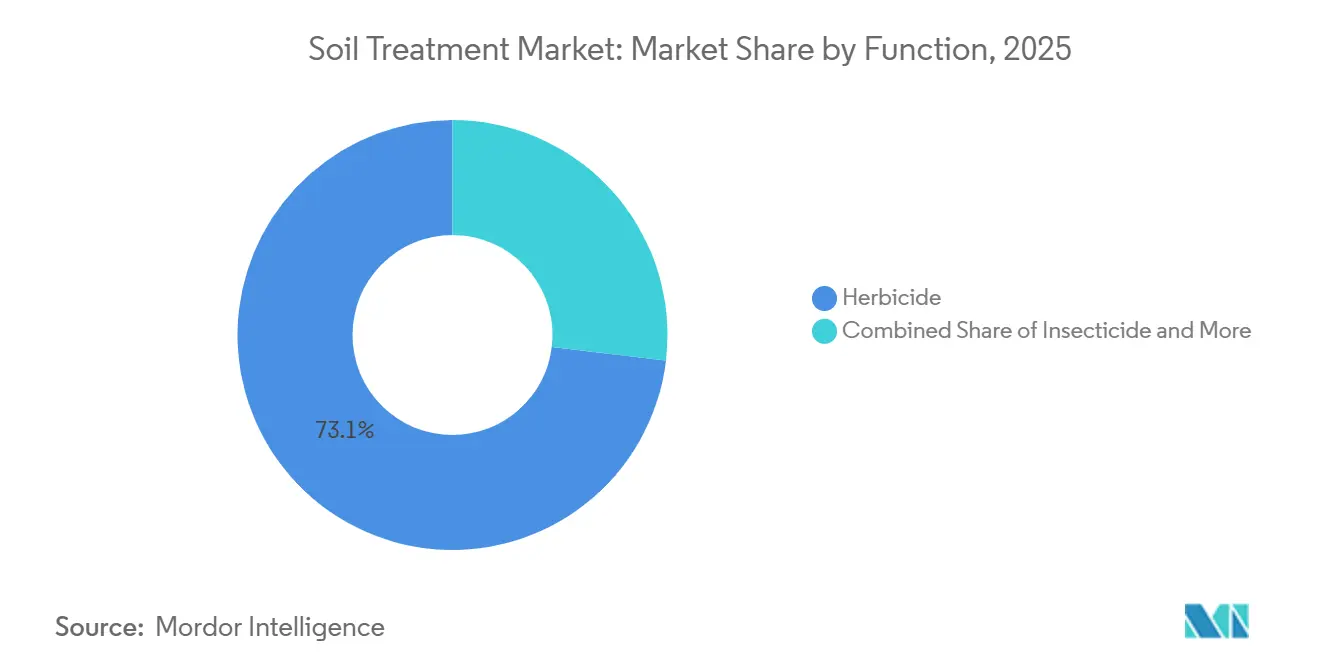
les herbicides dominent largement, les produits biologiques remodèlent la queue du marchéLes herbicides représentaient 73,1 % de la part de marché du traitement des sols en 2026, ce qui en fait le plus grand segment par fonction. Leur position dominante est soutenue par l'utilisation généralisée du désherbage de pré-levée dans les systèmes de travail du sol en conservation et de semis direct, en particulier dans la production agricole à grande échelle. En Amérique du Nord, l'adoption généralisée de variétés de soja et de maïs tolérantes aux herbicides renforce la demande d'herbicides appliqués au sol dans le cadre des programmes de gestion des mauvaises herbes en début de saison. Les agriculteurs s'appuient sur ces traitements pour contrôler les mauvaises herbes avant l'établissement des cultures, réduire la concurrence pour les nutriments et l'humidité, et soutenir des opérations de terrain en temps opportun. Les fongicides, insecticides, nématicides et molluscicides remplissent des fonctions plus ciblées, traitant les maladies d'origine tellurique, la pression des nématodes et d'autres risques liés aux ravageurs dans les cultures de plein champ et horticoles. Cependant, l'application large des herbicides dans les principaux systèmes de culture soutient leur position dominante sur le marché du traitement des sols.
Les herbicides constituent également le segment fonctionnel à la croissance la plus rapide, avec une expansion projetée à un CAGR de 5,9 % entre 2027 et 2032. La croissance est soutenue par la demande continue de désherbage en début de saison, l'adoption de pratiques de travail du sol en conservation et la nécessité de gérer les populations de mauvaises herbes résistantes aux herbicides grâce à des programmes de traitement diversifiés. Les formulations microencapsulées et granulaires à libération contrôlée créent également des opportunités pour une application plus maîtrisée, en particulier là où la volatilisation et les restrictions d'application influencent la sélection des produits. Par ailleurs, la gestion de la résistance accroît l'importance de la rotation des modes d'action des herbicides et de l'intégration des traitements chimiques avec d'autres pratiques de lutte contre les mauvaises herbes. Ces tendances soutiennent la demande de formulations différenciées et de stratégies d'application efficaces, tandis que les exigences réglementaires et les préoccupations liées à la résistance renforcent l'importance de la gestion responsable des produits et des conseils d'utilisation appropriés.

Par type de culture :
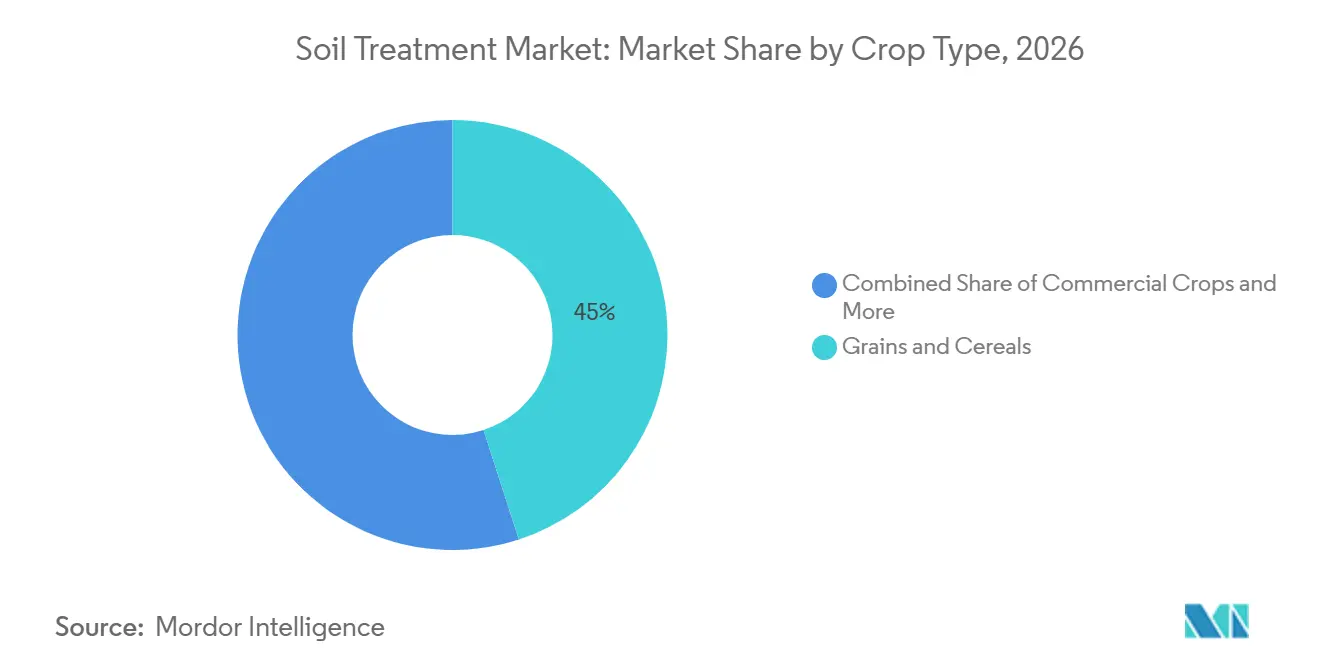
les céréales et grains tirent les volumes, les fruits et légumes commandent des prix premiumLes céréales et grains représentaient 45,0 % de la part de marché du traitement des sols par type de culture en 2026, ce qui en fait le plus grand segment. Leur position dominante est soutenue par de vastes superficies cultivées en Amérique du Nord, en Asie-Pacifique et en Amérique du Sud, où les herbicides appliqués au sol sont largement utilisés pour le désherbage en début de saison dans des cultures telles que le maïs, le blé, le riz et le soja. La production céréalière à grande échelle s'appuie sur des programmes de traitement des sols pour réduire la concurrence des mauvaises herbes, protéger l'établissement des cultures et maintenir la productivité sur de vastes superficies. Les fruits et légumes contribuent également à la demande grâce à la nécessité d'une gestion ciblée des maladies d'origine tellurique, des nématodes et d'autres menaces spécifiques aux cultures, tandis que les légumineuses et oléagineux contribuent également à la demande de produits de protection des cultures appliqués au sol, en particulier lorsque les agriculteurs ont besoin d'une gestion ciblée des maladies d'origine tellurique, des nématodes et d'autres ravageurs vivant dans le sol. La canne à sucre, le coton, le café, ainsi que le gazon et les plantes ornementales génèrent une demande supplémentaire en raison de leurs pressions parasitaires distinctes et de leurs exigences de culture. La vaste superficie sous céréales et grains et le besoin récurrent de gestion des mauvaises herbes en début de saison soutiennent la position dominante du segment sur le marché du traitement des sols.
Les céréales et grains devraient également figurer parmi les segments de type de culture à la croissance la plus rapide, avec une expansion à un CAGR de 6,0 % entre 2027 et 2032. La croissance est soutenue par la hausse des besoins de production agricole dans les marchés émergents, les investissements continus dans le désherbage appliqué au sol et la nécessité de gérer la résistance aux herbicides grâce à des programmes de traitement diversifiés. Dans les marchés agricoles matures, les agriculteurs sont de plus en plus tenus d'optimiser les stratégies de traitement et de faire tourner les modes d'action des herbicides pour maintenir le contrôle des mauvaises herbes. Par ailleurs, les fruits et légumes offrent des opportunités pour des traitements ciblés à plus haute valeur ajoutée, notamment les nématicides biologiques et les fongicides pour le sol utilisés dans les systèmes de production orientés vers l'exportation. Ces tendances encouragent les acteurs à développer des formulations spécifiques aux cultures et des solutions intégrées de gestion des sols, tandis que les différences dans les exigences de protection des cultures et les normes de résidus continuent de façonner la sélection des produits selon les types de cultures.
Analyse géographique
Marché du traitement des sols en Amérique
L'Amérique du Nord représentait 38,5 % de la part de marché du traitement des sols en 2026, ce qui en fait le plus grand marché régional. Sa position de leader est soutenue par une production céréalière à grande échelle, des applications récurrentes d'herbicides de pré-levée et un intérêt croissant pour les solutions biologiques contre les ravageurs telluriques. Aux États-Unis, le soutien gouvernemental à l'agriculture régénératrice encourage également une plus grande attention portée à la santé des sols et aux pratiques de conservation. En décembre 2025, le Département de l'Agriculture des États-Unis a annoncé un Programme Pilote d'Agriculture Régénératrice pour l'exercice fiscal 2026, soutenant les activités de conservation dans le cadre du Programme d'Incitations à la Qualité Environnementale et du Programme de Gestion de la Conservation. L'Amérique du Sud présente également des opportunités, les agriculteurs du Cerrado brésilien adoptant des pratiques de gestion des sols plus ciblées et développant l'utilisation de nématicides biologiques dans la production de soja. Ces tendances soutiennent la demande de solutions de traitement des sols adaptées aux exigences des cultures, aux pressions phytosanitaires localisées et aux conditions pédologiques.
Marché du traitement des sols en Asie-Pacifique et en Afrique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 7,8 % entre 2027 et 2032. L'intensification agricole en Chine, en Inde, en Indonésie et au Viêt Nam soutient la demande de produits phytosanitaires appliqués au sol et de technologies améliorant la gestion des sols dans les systèmes rizicoles, céréaliers, maïsicoles et horticoles. L'attention croissante portée à la santé des sols et à l'agriculture de précision crée également des opportunités pour des programmes de traitement guidés par le diagnostic. L'Afrique se développe également en tant que marché en croissance, les producteurs céréaliers de pays tels que le Nigeria et le Kenya recherchant des solutions efficaces de gestion des adventices. Toutefois, l'accessibilité financière, les lacunes dans la distribution et l'accès aux conseils agronomiques peuvent limiter l'adoption. Les exigences réglementaires relatives aux intrants agricoles, notamment les procédures d'homologation en Afrique du Sud, influencent par ailleurs la disponibilité des produits dans l'ensemble de la région.
Marché du traitement des sols en Europe et au Moyen-Orient
L'Europe représente un marché mature dans lequel les objectifs environnementaux et les exigences réglementaires façonnent la sélection des produits et les pratiques d'application. La stratégie « De la ferme à la table » de l'Union européenne a fixé un objectif de réduction de 50 % de l'utilisation et des risques liés aux pesticides chimiques d'ici 2030, encourageant l'intérêt pour les produits à moindre risque et les approches de protection des cultures plus ciblées. Selon le Ministère de l'Agriculture, de la Pêche et de l'Alimentation d'Espagne, l'utilisation de produits phytosanitaires à faible risque a augmenté, tandis que la commercialisation globale des pesticides a diminué, reflétant une évolution vers des solutions de protection des cultures à moindre risque. Ces évolutions soutiennent les opportunités pour les traitements biologiques des sols et les technologies d'application de précision, bien que la conformité réglementaire puisse augmenter les coûts de développement des produits et retarder l'entrée sur le marché. Au Moyen-Orient, la demande de traitement des sols est soutenue par la nécessité de gérer la salinité, les déséquilibres de pH et les conditions de la zone racinaire dans les systèmes agricoles irrigués. La salinisation menaçant l'établissement des cultures et la productivité des sols, la remédiation guidée par le suivi et les traitements ciblés des sols peuvent aider les agriculteurs à relever les défis propres à chaque site. Dans l'ensemble de ces régions, la croissance du marché dépendra de l'équilibre entre l'intensification agricole, les exigences réglementaires, l'accessibilité financière et la disponibilité de solutions adaptées aux conditions locales des sols et des cultures.
Paysage concurrentiel
Principales entreprises du marché du traitement du sol
Le marché du traitement des sols était modérément fragmenté en 2026, avec Syngenta Group, Bayer AG, BASF SE, FMC Corporation et UPL Limited représentant les principaux acteurs. La concurrence s'étend aux entreprises multinationales de protection des cultures, aux développeurs de produits biologiques, aux spécialistes régionaux et aux formulateurs nationaux, en particulier sur des marchés tels que l'Inde et le Brésil. Ces entreprises se différencient par des portefeuilles de protection des cultures différenciés, des formulations chimiques appliquées au sol, des solutions biologiques et des services de soutien agronomique. Les acteurs régionaux et nationaux maintiennent des positions concurrentielles grâce à des formulations localisées, des réseaux de distribution établis et des produits adaptés aux conditions spécifiques des cultures et des sols. Cette structure de marché fait de l'efficacité des produits, des capacités réglementaires, de la portée de la distribution et du soutien technique des sources importantes de différenciation concurrentielle dans les catégories de traitement des sols.
La différenciation concurrentielle est de plus en plus façonnée par les nématicides appliqués au sol, la gestion des maladies d'origine tellurique, la gestion de la résistance et les technologies d'application. En novembre 2025, Syngenta Group a annoncé que l'Agence de protection de l'environnement des États-Unis avait accordé l'enregistrement fédéral à Trefinti, un nématicide et fongicide pour le gazon et d'autres utilisations spécifiées. Le produit peut être appliqué par des méthodes incluant la pulvérisation en plein champ et le traitement localisé, avec des méthodes d'application au sol supplémentaires spécifiées pour certaines utilisations étiquetées. En janvier 2025, Corteva, Inc. a annoncé le lancement de Salibro CA, un nématicide non fumigant pour les vergers, vignobles et légumes fructifères de Californie. Ces développements illustrent les investissements dans des produits ciblant les nématodes vivant dans le sol et les maladies d'origine tellurique. L'inclusion d'un produit dans ce marché dépend de la méthode d'application enregistrée et de la question de savoir si le produit entre dans le champ d'application défini du traitement des sols dans le rapport.
Le marché offre également des opportunités aux entreprises capables de fournir des nématicides biologiques, des fongicides ciblés pour le sol, des diagnostics numériques des sols et des programmes de traitement intégrés adaptés à des cultures et des conditions de terrain spécifiques. Les agriculteurs recherchent des solutions qui traitent les ravageurs et maladies d'origine tellurique tout en soutenant une utilisation plus efficace des intrants et la gestion de la santé des sols. Les diagnostics basés sur l'intelligence artificielle et les technologies d'application de précision peuvent aider les fournisseurs à différencier leurs offres en liant la sélection des produits aux conditions mesurées du sol et à la pression localisée des ravageurs. Cependant, les coûts d'enregistrement, les exigences d'efficacité et les différences entre les cadres réglementaires nationaux peuvent rendre l'entrée sur le marché difficile pour les petites entreprises. Les acteurs qui combinent des produits différenciés avec une expertise réglementaire, des réseaux de distribution établis et un soutien agronomique pratique sont donc mieux positionnés pour concurrencer sur des marchés agricoles diversifiés. À mesure que l'innovation biologique et l'agriculture de précision gagnent en importance, le positionnement concurrentiel sur le marché du traitement des sols dépendra de plus en plus de la capacité à fournir des performances fiables sur le terrain, la conformité réglementaire et des solutions intégrées plutôt que de s'appuyer uniquement sur l'étendue du portefeuille de produits ou le prix.
Leaders du secteur du traitement du sol
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du traitement des sols Entreprises couvertes dans ce rapport
- AGRO-KANESHO CO., LTD. (Idemitsu Kosan Co., Ltd. group)
- Rallis India Limited (Tata Chemicals Limited)
- American Vanguard Corporation
- FMC Corporation
- UPL Limited
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Sumitomo Chemical Company, Limited
- PI Industries Limited
- Nutrien Ltd.
- ICL Group Ltd.
- Bayer AG
Développements industriels récents dans Marché du traitement des sols
- Mai 2026 : BioWorks a annoncé TotalNema Aₓ, un nématicide botanique conçu pour les cultures spécialisées en plein air, notamment les pommes de terre, les oignons, les fraises et les légumes à feuilles. Le produit est destiné à contrôler les nématodes phytoparasites et prend en charge les applications en plein champ avant la plantation, en sillon, par goutte-à-goutte et par trempage.
- Novembre 2025 : Syngenta Group a annoncé que l'Agence de protection de l'environnement des États-Unis (EPA) avait accordé l'enregistrement fédéral à Trefinti, un nématicide et fongicide à base de TYMIRIUM pour le gazon. Le produit cible les nématodes phytoparasites et les maladies d'origine tellurique affectant les greens, les départs et les fairways des terrains de golf.
- Avril 2025 : Bayer AG a annoncé la mise sur le marché australien de Velum Prime, un nématicide à base de fluopyram pour les légumes racines et tubercules, notamment les carottes, les pommes de terre et les patates douces. Le produit cible les nématodes phytoparasites et est destiné à assurer une protection durable des racines des cultures.
- Janvier 2025 : Corteva, Inc. a annoncé le lancement de Salibro CA, contenant la substance active Reklemel, pour les vergers, vignobles et légumes fructifères de Californie. Le nématicide non fumigant a reçu l'enregistrement de l'EPA des États-Unis en 2024, suivi de l'approbation du Département californien de réglementation des pesticides. Il est conçu pour contrôler les nématodes phytoparasites tout en préservant les organismes bénéfiques du sol.
Portée du rapport mondial sur le marché du traitement du sol
Le traitement des sols désigne l'application de produits de protection des cultures directement sur le sol pour contrôler les maladies d'origine tellurique, les mauvaises herbes, les insectes, les nématodes et autres ravageurs vivant dans le sol. Ces produits sont appliqués par des méthodes telles que l'incorporation au sol, la diffusion en plein champ, l'application en sillon, le trempage du sol ou d'autres techniques d'application au sol approuvées par l'étiquette. Le marché comprend les fongicides, herbicides, insecticides, molluscicides et nématicides appliqués au sol utilisés dans les cultures agricoles, le gazon et les applications ornementales. Les traitements appliqués aux semences sont exclus, sauf s'ils sont appliqués séparément au sol et entrent dans le champ d'application défini des produits. Les amendements généraux du sol, les engrais, les produits micronutritifs et les programmes de carbone du sol sont exclus, sauf s'ils sont explicitement inclus dans la méthodologie de dimensionnement du marché.
Le Marché du Traitement des Sols est Segmenté par Fonction (Fongicide, Herbicide, Insecticide, Molluscicides et Nématicides), par Type de Culture (Céréales et Grains, Fruits et Légumes, Légumineuses et Oléagineux, Cultures Commerciales, et Gazon et Plantes Ornementales), et par Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Tonnes Métriques).
Aperçu de la segmentation
| Fongicides |
| Herbicides |
| Insecticides |
| Molluscicide |
| Nématicide |
| Cultures commerciales |
| Fruits et légumes |
| Céréales et grains |
| Légumineuses et oléagineux |
| Gazon et plantes ornementales |
| Afrique | Par pays | Afrique du Sud |
| Reste de l'Afrique | ||
| Asie-Pacifique | Par pays | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Par pays | France |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Amérique du Nord | Par pays | Canada |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Par pays | Argentine |
| Brésil | ||
| Chili | ||
| Reste de l'Amérique du Sud |
| Fonction | Fongicides | ||
| Herbicides | |||
| Insecticides | |||
| Molluscicide | |||
| Nématicide | |||
| Type de culture | Cultures commerciales | ||
| Fruits et légumes | |||
| Céréales et grains | |||
| Légumineuses et oléagineux | |||
| Gazon et plantes ornementales | |||
| Région | Afrique | Par pays | Afrique du Sud |
| Reste de l'Afrique | |||
| Asie-Pacifique | Par pays | Australie | |
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Viêt Nam | |||
| Reste de l'Asie-Pacifique | |||
| Europe | Par pays | France | |
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Amérique du Nord | Par pays | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Amérique du Sud | Par pays | Argentine | |
| Brésil | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
Définition du marché
- Fonction - Les produits phytosanitaires sont appliqués pour contrôler ou prévenir les ravageurs, notamment les insectes, les champignons, les mauvaises herbes, les nématodes et les mollusques, afin d'éviter les dommages aux cultures et de protéger le rendement agricole.
- Mode d'application - Le traitement du sol est une méthode d'application de produits phytosanitaires directement dans le sol pour prévenir ou contrôler les ravageurs.
- Type de culture - Ceci représente la consommation de produits phytosanitaires par les céréales, les légumineuses, les oléagineux, les fruits, les légumes, le gazon et les cultures ornementales.
| Mot-clé | Définition |
|---|---|
| GIS | La gestion intégrée des adventices (GIS) est une approche visant à intégrer de multiples techniques de contrôle des mauvaises herbes tout au long de la saison de croissance pour donner aux producteurs la meilleure opportunité de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui établissent des relations avec des micro-organismes bénéfiques et les aident à se coloniser. |
| Pathogène | Un organisme causant des maladies. |
| Herbigation | L'herbigation est une méthode efficace d'application des herbicides par le biais de systèmes d'irrigation. |
| Limites maximales de résidus (LMR) | La limite maximale de résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux obtenus à partir de plantes et d'animaux. |
| IoT | L'Internet des objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et le cloud. |
| Variétés tolérantes aux herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour être résistantes aux herbicides utilisés sur les cultures. |
| Chimigation | La chimigation est une méthode d'application de pesticides aux cultures par le biais d'un système d'irrigation. |
| Protection des cultures | La protection des cultures est une méthode de protection des rendements agricoles contre différents ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et d'autres éléments causant des dommages aux cultures agricoles. |
| Traitement des semences | Le traitement des semences aide à désinfecter les graines ou les plantules contre les ravageurs véhiculés par les graines ou par le sol. Des produits phytosanitaires, tels que des fongicides, des insecticides ou des nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits phytosanitaires sous forme gazeuse pour contrôler les ravageurs. |
| Appât | Un appât est un aliment ou un autre matériau utilisé pour attirer un ravageur et l'éliminer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de contact | Les pesticides de contact préviennent la contamination des cultures et combattent les agents pathogènes fongiques. Ils agissent sur les ravageurs (champignons) uniquement lorsqu'ils entrent en contact avec eux. |
| Fongicide systémique | Un fongicide systémique est un composé absorbé par une plante puis transloqué à l'intérieur de celle-ci, protégeant ainsi la plante contre les attaques de pathogènes. |
| Administration médicamenteuse de masse (AMM) | L'administration médicamenteuse de masse est la stratégie visant à contrôler ou éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, causant des dommages aux cultures et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de prélevée | Les herbicides de prélevée sont une forme de lutte chimique contre les mauvaises herbes qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de postlevée | Les herbicides de postlevée sont appliqués dans les champs agricoles pour contrôler les mauvaises herbes après l'émergence (germination) des graines ou des plantules. |
| Principes actifs | Les principes actifs sont les substances chimiques contenues dans les produits pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département de l'Agriculture des États-Unis (USDA) | Le Département de l'Agriculture fournit un leadership en matière d'alimentation, d'agriculture, de ressources naturelles et de questions connexes. |
| Weed Science Society of America (WSSA) | La WSSA, une société professionnelle à but non lucratif, promeut les activités de recherche, d'éducation et de vulgarisation liées aux mauvaises herbes. |
| Concentré en suspension | Le concentré en suspension (CS) est l'une des formulations de produits phytosanitaires avec des principes actifs solides dispersés dans l'eau. |
| Poudre mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée dans l'eau pour créer une solution de pulvérisation. |
| Nématodes phytoparasites | Les nématodes parasites se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages permettent une infestation facile des plantes par des pathogènes telluriques, ce qui entraîne des pertes de cultures ou de rendement. |
| Stratégie australienne de gestion des adventices (AWS) | La Stratégie australienne de gestion des adventices (Australian Weeds Strategy), détenue par le Comité de l'environnement et des espèces envahissantes (Environment and Invasives Committee), fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Weed Science Society of Japan (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation de celles-ci en offrant des opportunités de présentation de recherches et d'échange d'informations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont fixées et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




