
Taille et part de marché des serrures intelligentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.72 Milliards de dollars |
| Taille du Marché (2031) | 7.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
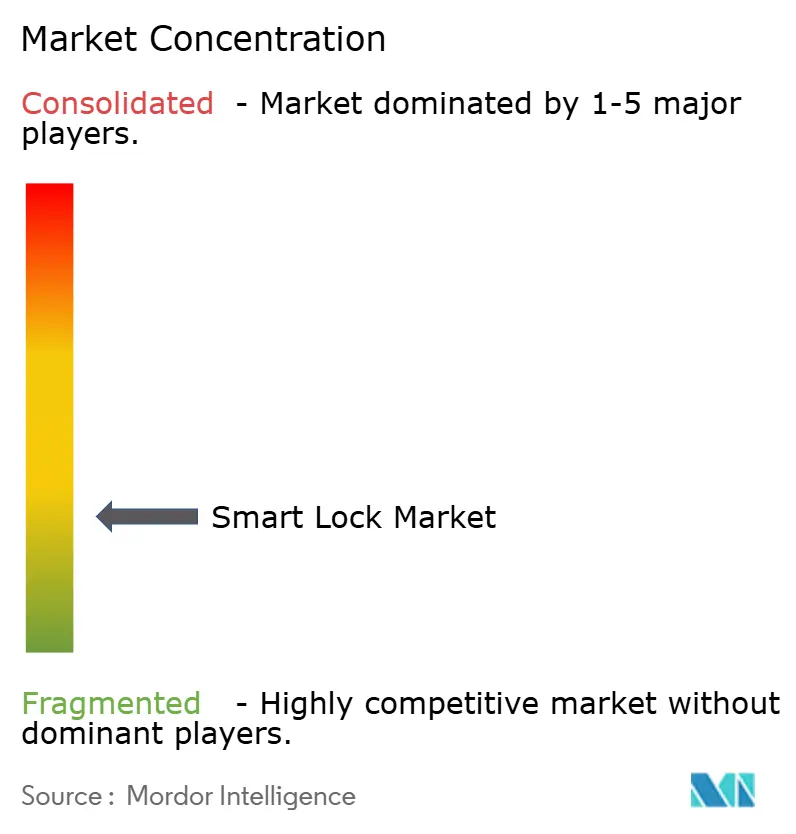
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serrures intelligentes par Mordor Intelligence
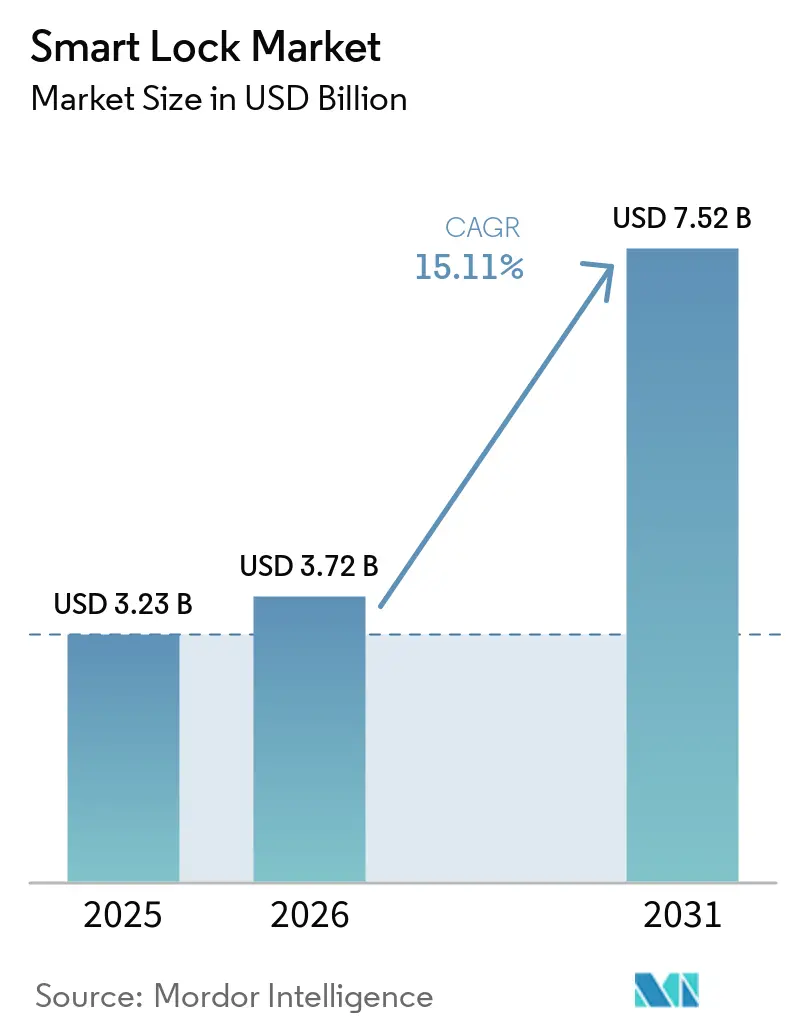
La taille du marché des serrures intelligentes était évaluée à 3,23 milliards USD en 2025 et devrait croître de 3,72 milliards USD en 2026 pour atteindre 7,52 milliards USD d'ici 2031, à un TCAC de 15,11 % au cours de la période de prévision (2026-2031). Les perspectives mettent en évidence la convergence des plateformes de maison intelligente arrivant à maturité, la montée des préoccupations en matière de sécurité urbaine et l'expansion de la connectivité IoT qui favorise l'accès à distance aux portes. Les progrès en matière d'interopérabilité grâce aux normes Matter et Thread suppriment désormais de nombreux obstacles à l'intégration, tandis que la baisse des prix des capteurs biométriques élargit les ensembles de fonctionnalités dans les modèles résidentiels et commerciaux légers. Les hausses de prix liées aux pénuries de semi-conducteurs constituent un frein à court terme, mais les remises sur les primes d'assurance et les économies sur le coût total de possession continuent d'encourager le remplacement des serrures mécaniques. L'intensification des activités d'acquisition montre que les leaders établis du contrôle d'accès se positionnent pour sécuriser leur envergure, leur portée commerciale et leurs technologies clés.
Points clés du rapport
- Par type de serrure, les verrous de sûreté ont dominé avec une part de revenus de 45,12 % en 2025 ; les systèmes à poignée de levier devraient progresser à un TCAC de 15,18 % jusqu'en 2031.
- Par technologie de communication, le Bluetooth détenait 61,68 % de la part de marché des serrures intelligentes en 2025, tandis que les solutions basées sur Zigbee sont prêtes à se développer à un TCAC de 16,74 % jusqu'en 2031.
- Par méthode d'authentification, les claviers numériques ont capturé 42,05 % de la taille du marché des serrures intelligentes en 2025 ; la biométrie devrait croître à un TCAC de 17,11 % entre 2026 et 2031.
- Par application d'utilisateur final, les installations résidentielles représentaient 57,20 % des revenus en 2025 ; l'hôtellerie et les locations de courte durée devraient enregistrer le TCAC le plus rapide de 16,58 % jusqu'en 2031.
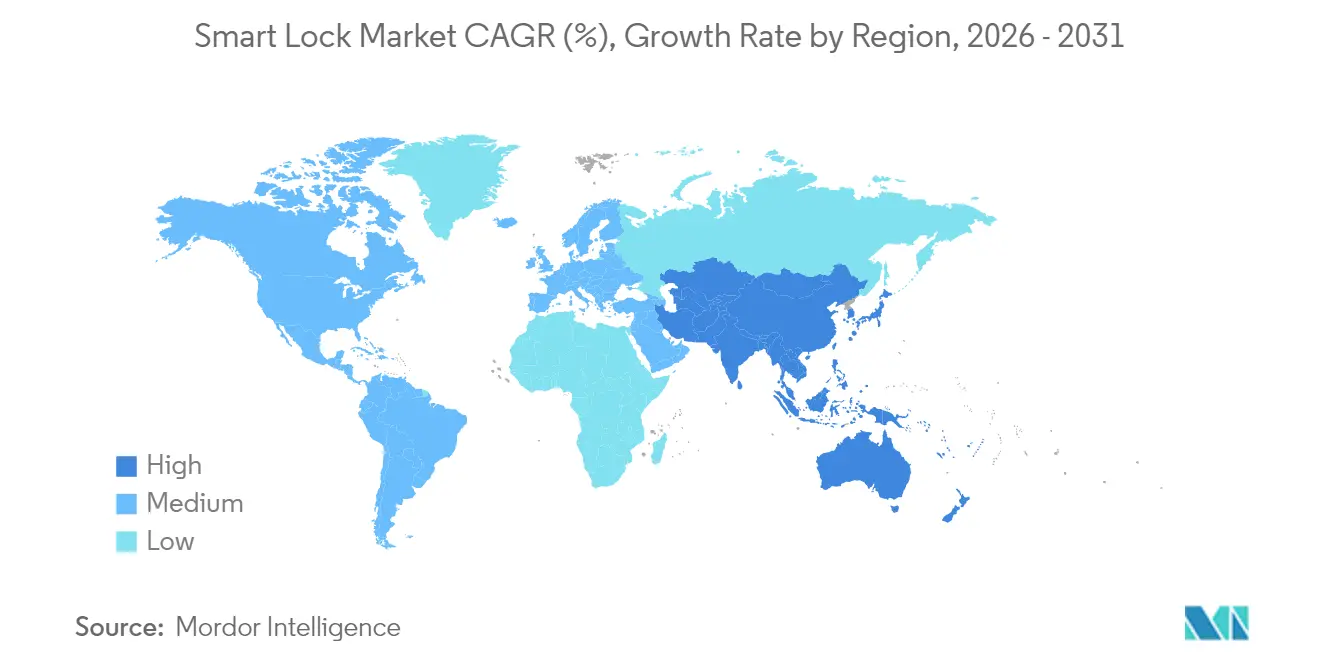
- Par géographie, l'Amérique du Nord a dominé avec une part de 37,05 % en 2025, tandis que l'Asie-Pacifique est prévue pour un TCAC de 15,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide des écosystèmes de maison intelligente | +3.20% | Mondial, avec l'Amérique du Nord et l'Europe en tête | Moyen terme (2 à 4 ans) |
| Augmentation des cambriolages et des préoccupations de sécurité dans les zones urbaines | +2.80% | Mondial, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Prolifération des smartphones et de l'IoT permettant l'accès à distance | +2.50% | Mondial, avec l'Asie-Pacifique affichant la plus forte croissance | Long terme (≥ 4 ans) |
| Pression des codes du bâtiment en faveur de portes sans clé et économes en énergie | +1.90% | Principalement l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Locations de type Airbnb exigeant un accès automatisé pour les clients | +2.10% | Mondial, concentré dans les pôles touristiques | Moyen terme (2 à 4 ans) |
| Remises sur les primes d'assurance habitation pour les serrures connectées | +1.40% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des écosystèmes de maison intelligente
La préférence croissante pour un contrôle unifié des appareils fait de l'intégration des serrures intelligentes l'une des premières mises à niveau dans les maisons connectées. Les lancements de Matter-over-Thread par Yale, Schlage et Level suppriment la dépendance aux fournisseurs et prolongent la durée de vie des batteries à plus de 12 mois. Les assistants vocaux sont déjà présents dans 70 % des foyers des États-Unis, ce qui accélère le verrouillage par commande vocale. L'adoption prévue de Thread 1.4 d'ici 2026 permettra aux nouveaux produits de rejoindre les réseaux existants sans concentrateurs supplémentaires, renforçant encore davantage la fidélisation à l'écosystème.[1]YaleHome,"Yale annonce un nouveau verrou de sûreté Matter over Thread," yalehome.com
Augmentation des cambriolages et des préoccupations de sécurité dans les zones urbaines
Les tendances de la criminalité urbaine ont accru la vigilance des propriétaires, et les données montrent que 83 % des cambrioleurs évaluent les dispositifs de sécurité avant d'entrer. L'intégration d'une serrure intelligente avec vérification vidéo comble le délai de réponse aux alarmes de 15 secondes courant dans les systèmes traditionnels. Le moteur de reconnaissance faciale de Lockly signale désormais les visages non autorisés en 1,5 seconde, envoyant des alertes en temps réel qui dissuadent les crimes opportunistes. Les combinaisons multi-facteurs de biométrie et de codes PIN ajoutent une protection en couches pour les immeubles résidentiels denses où l'anonymat facilite souvent les effractions.
Prolifération des smartphones et de l'IoT permettant l'accès à distance
La pénétration des smartphones dépasse 85 % dans les marchés développés, fournissant l'interface de contrôle essentielle au marché des serrures intelligentes. Le déploiement des réseaux 5G minimise la latence pour le déverrouillage géré dans le cloud, tandis que les puces à bande ultra-large permettent des portes à ouverture de proximité qui s'ouvrent automatiquement pour les utilisateurs enregistrés. L'intégration des portefeuilles numériques émerge, permettant à la même accréditation de vérifier les paiements et l'accès physique. Par exemple, les systèmes biométriques de NEC déployés à l'Expo 2025 d'Osaka démontrent comment les serrures intelligentes peuvent faciliter à la fois le contrôle d'accès et le traitement des paiements sans espèces. [2]NEC,"Biométrie NEC : Ni cartes, ni clés, ni problème," nec.com La certification Matter garantit désormais l'interopérabilité afin que les propriétaires puissent combiner des appareils tout en utilisant une seule application mobile.
Pression des codes du bâtiment en faveur de portes sans clé et économes en énergie
Les réglementations récentes en matière de construction exigent des serrures électroniques dans plusieurs grands projets métropolitains pour suivre l'occupation et automatiser la climatisation et l'éclairage. Des études montrent que les serrures intelligentes intégrées aux systèmes de bâtiment réduisent la consommation d'énergie de 15 à 20 %. Les exigences d'accessibilité favorisent également les entrées sans contact qui assistent les utilisateurs âgés, entraînant une adoption plus élevée dans les logements pour personnes âgées. La certification LEED a commencé à attribuer des crédits pour le contrôle d'accès connecté, faisant des serrures intelligentes une partie des listes de contrôle de durabilité pour les nouvelles constructions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités en matière de cybersécurité et de piratage | -2.10% | Mondial, avec un impact plus élevé dans les marchés soucieux de la sécurité | Court terme (≤ 2 ans) |
| Prime de coût initiale pour l'appareil et l'installation | -1.80% | Mondial, avec un impact plus élevé dans les marchés sensibles aux prix | Moyen terme (2 à 4 ans) |
| Inquiétudes des consommateurs concernant la durée de vie des batteries et la maintenance | -1.20% | Mondial, particulièrement dans les applications résidentielles | Moyen terme (2 à 4 ans) |
| Lacunes d'interopérabilité entre protocoles dans les projets de rénovation | -0.90% | Principalement l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités en matière de cybersécurité et de piratage
Des violations très médiatisées ont exposé des contournements biométriques et des étiquettes NFC clonables dans les modèles grand public. Des tests menés par une association de consommateurs ont révélé que 85,7 % des unités activées par puce présentaient au moins une faille critique. Les fournisseurs livrent désormais des produits avec chiffrement de bout en bout et connexions à double facteur, mais la diversité des conceptions matérielles rend difficile la maintenance de correctifs universels. Les groupes industriels au sein de la Connectivity Standards Alliance élaborent des exigences de base, mais la grande variation dans la mise en œuvre maintient le risque cybernétique à un niveau élevé.
Prime de coût initiale pour l'appareil et l'installation
Les serrures intelligentes se vendent généralement entre 200 et 800 USD, tandis que les verrous de sûreté traditionnels coûtent entre 50 et 150 USD. L'installation professionnelle de 100 à 200 USD augmente encore davantage la barrière. Le transfert des droits de douane et les pénuries de semi-conducteurs ont poussé les prix catalogue jusqu'à 10 % plus haut au cours de la période 2024-2025. Les modèles d'abonnement tels que le niveau gratuit de Centrios pour cinq ouvertures laissent entrevoir de nouvelles tactiques de tarification susceptibles d'atténuer l'impact, mais les ménages d'entrée de gamme dans les marchés émergents considèrent toujours la décision de remplacement comme discrétionnaire.[3]Secura, "Problèmes de sécurité dans les appareils de maison intelligente populaires," secura.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de serrure :
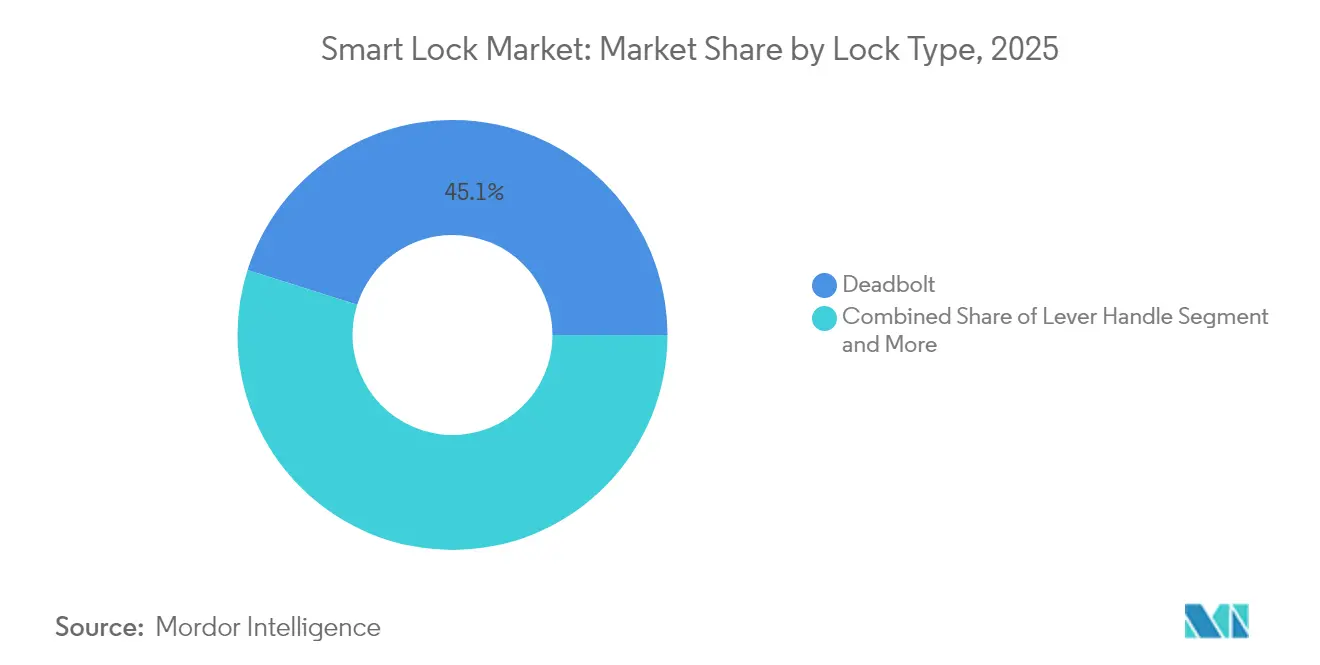
les verrous de sûreté maintiennent leur familiarité tandis que les poignées de levier accélèrentLes verrous de sûreté ont conservé 45,12 % des revenus de 2025, reflétant la confiance généralisée des propriétaires dans leur robustesse physique. Cette part équivaut à la plus grande tranche de la taille du marché des serrures intelligentes pour les formats matériels. Les systèmes à poignée de levier ont atteint le TCAC de tête de 15,18 % en raison des besoins de conformité aux normes d'accessibilité dans les hôtels et les bureaux, démontrant comment la facilité d'utilisation séduit les environnements à fort trafic.
Les consommateurs à la recherche de mises à niveau discrètes ont suscité un intérêt pour les cylindres de rénovation qui dissimulent l'électronique à l'intérieur des boîtiers existants, illustré par le mécanisme invisible de Level. Les dispositifs intelligents de type cadenas servent des cas d'utilisation industriels en extérieur, mais restent de niche en raison des coûts d'étanchéité. La miniaturisation continue brouillera probablement les frontières entre catégories, bien que les verrous de sûreté devraient maintenir une présence dominante jusqu'en 2031 sur le marché des serrures intelligentes.


Par technologie de communication :
Zigbee et Thread dépassent le Bluetooth traditionnelLe Bluetooth détenait une part de 61,68 % en 2025, ce qui en fait la première position au sein de la part de marché des serrures intelligentes pour la connectivité. Sa simplicité de couplage téléphone-serrure favorise les propriétés locatives où l'accès au routeur est incertain. Les limitations de portée et de maillage le rendent cependant moins adapté aux immeubles à logements multiples.
La pile Zigbee-Thread est projetée pour un TCAC de 16,74 %, propulsée par la certification Matter et les circuits intégrés ultra-basse consommation de Silicon Labs. Le Wi-Fi continue dans les déploiements axés sur le cloud qui privilégient le contrôle à distance direct malgré la consommation de la batterie. La bande ultra-large émergente ajoute une précision mains libres mais reste dans le compartiment « Autres » jusqu'à ce que les volumes d'expédition augmentent. Entre les protocoles, la standardisation réduit la fragmentation, une tendance qui élèvera la courbe d'adoption globale du marché des serrures intelligentes.
Par méthode d'authentification :
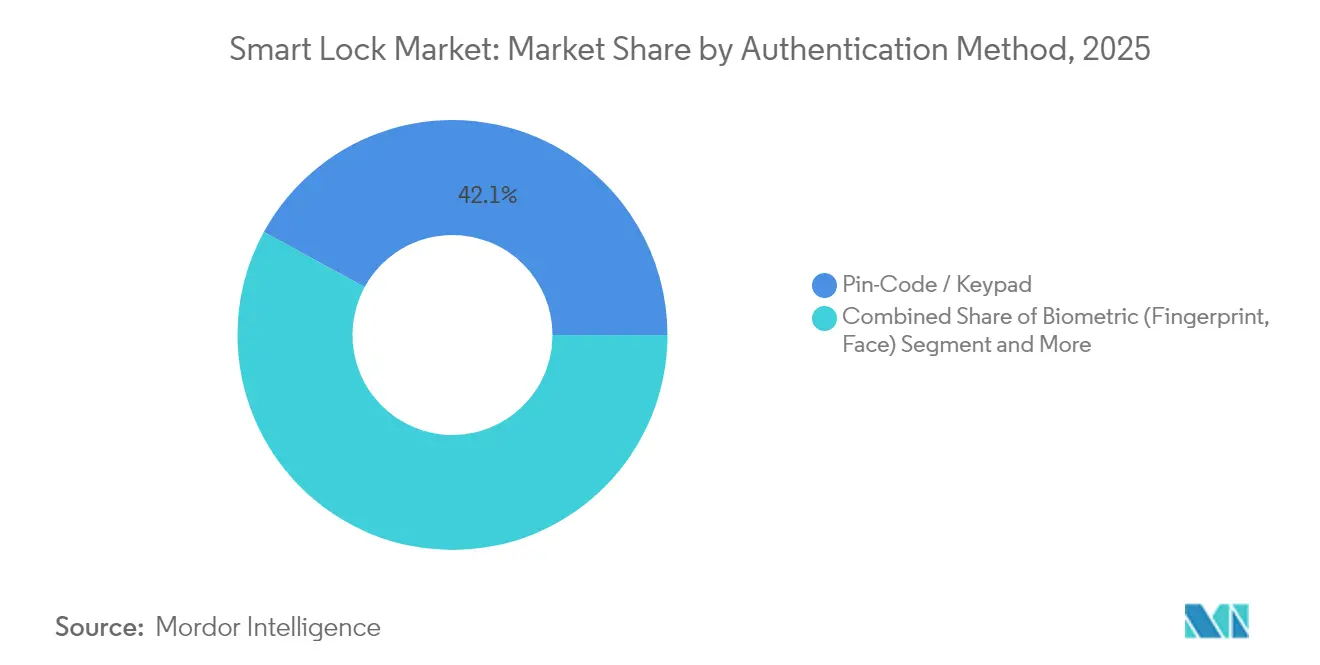
la biométrie défie les claviers numériquesLes claviers numériques ont produit la plus grande tranche de revenus de 42,05 % en 2025 et dominent ainsi la taille du marché des serrures intelligentes pour les accréditations. Les utilisateurs apprécient la familiarité des codes et la durée de vie de la batterie de secours. Néanmoins, les codes partagés et l'inconvénient de la saisie manuelle freinent la croissance des claviers numériques.
Les unités biométriques enregistrent un TCAC de 17,11 % à mesure que les coûts des caméras, des capteurs et de l'IA diminuent. Les déverrouillages par reconnaissance faciale s'effectuent désormais en moins de 1,5 seconde avec une précision de 99,9 %, apportant une commodité de niveau premium dans les modèles à prix intermédiaire. Les cartes RFID et NFC restent courantes dans les bureaux nécessitant des pistes d'audit, tandis que l'utilisation des accréditations mobiles gagne du terrain là où les politiques d'utilisation des appareils personnels prévalent. Les progrès biométriques devraient réinitialiser les attentes des utilisateurs et propulser une différenciation de plus haute gamme sur le marché des serrures intelligentes.
Par utilisateur final :
l'hôtellerie prend de l'élanLes acheteurs résidentiels ont généré 57,20 % du chiffre d'affaires de 2025, faisant des logements le pilier du marché des serrures connectées. Les constructeurs intègrent de plus en plus les serrures connectées pour se démarquer sur des marchés immobiliers concurrentiels. Les parents utilisent des codes temporaires pour les prestataires de services, renforçant ainsi la valeur de commodité.
L'hôtellerie et les locations de courte durée connaîtront la croissance la plus rapide avec un CAGR de 16,58 %, portée par les exigences d'enregistrement autonome apparues pendant la pandémie. Les établissements réduisent leurs coûts de personnel et améliorent la satisfaction des clients en remplaçant les cartes magnétiques par des identifiants sur téléphone. Les bureaux commerciaux se modernisent avec des systèmes de serrures de porte numériques qui intègrent les journaux de visiteurs aux outils de réservation de bureaux, tandis que les installations industrielles privilégient les boîtiers robustifiés. Ce scénario d'élargissement accroît la demande totale adressable et soutient une croissance à deux chiffres sur le marché des serrures connectées.
Analyse géographique
Marché des Serrures Connectées en Amérique du Nord
L'Amérique du Nord a représenté 37,05 % des revenus de 2025 grâce à l'adoption précoce de la maison connectée, à des réglementations favorables et à des réductions d'assurance allant jusqu'à 10 % pour la sécurité connectée. Les États-Unis stimulent la demande de rénovation, les promoteurs considérant les serrures connectées comme des équipements standard. Le Canada suit, en s'appuyant sur des normes de construction similaires et un taux de pénétration du haut débit comparable.
Marché des Serrures Connectées en Asie-Pacifique
L'Asie-Pacifique est en passe d'enregistrer le CAGR le plus élevé, à 15,42 %, reflétant une migration urbaine rapide et une hausse du revenu disponible de la classe moyenne. La Chine est en tête des expéditions de maisons connectées, tandis que le pipeline d'automatisation résidentielle de l'Inde affiche une perspective d'expansion de 39,79 %, plaçant les serrures connectées en tête des listes de modernisation des consommateurs. La démographie vieillissante du Japon attire les solutions d'accès sans contact favorisant l'autonomie des personnes âgées.
Marché des Serrures Connectées en EMEA
L'Europe affiche une progression régulière, ancrée par les directives sur l'efficacité énergétique et une surveillance stricte de la vie privée. Les exigences avancées en matière de chiffrement augmentent les coûts de développement, mais favorisent des offres différenciées conformes au RGPD. Le Moyen-Orient et l'Afrique, bien que plus modestes aujourd'hui, bénéficient d'investissements dans les villes intelligentes intégrés aux projets immobiliers en développement, permettant des trajectoires d'adoption accélérées qui rehaussent le niveau de référence futur du marché des serrures connectées.

Paysage réglementaire
Les serrures intelligentes sont de plus en plus couvertes par des règles régionales de sécurité des appareils connectés qui précisent les obligations liées au cycle de vie, y compris la gestion des vulnérabilités et des périodes de support logiciel définies. Dans l'Union européenne, les serrures de porte intelligentes sont traitées comme des produits comportant des éléments numériques au titre du Cyber Resilience Act (Règlement (UE) 2024/2847). Des voies de conformité se développent via la série EN 18031, et le CRA devient pleinement applicable à partir du 11 décembre 2027. Au Royaume-Uni, le Product Security and Telecommunications Infrastructure (Security Requirements for Relevant Connectable Products) Regulations 2023 renforce les exigences de sécurité de base pour les produits connectables destinés aux consommateurs, et le Department for Science, Innovation and Technology a prévu un examen intermédiaire avant le 29 octobre 2026.
Hors Europe, l'Australie a mis en œuvre des exigences obligatoires via les Cyber Security (Security Standards for Smart Devices) Rules 2025 (en vigueur depuis le 4 mars 2025), couvrant des domaines tels que les pratiques en matière de mots de passe, le signalement des problèmes de sécurité et les périodes de support pour les appareils intelligents destinés aux consommateurs. Aux États-Unis, le programme FCC IoT Labeling (Cyber Trust Mark) propose une voie volontaire alignée sur la référence NIST IR 8425, avec des tests effectués via des CyberLABs reconnus par la FCC, l'éligibilité étant restreinte pour les produits provenant d'entités figurant sur la FCC Covered List. Parallèlement à la réglementation, des normes techniques telles que l'ETSI TS 103 815 (dispositifs de verrouillage de porte intelligents résidentiels) s'appuient sur l'ETSI EN 303 645 en fixant des exigences plus spécifiques concernant les fonctions électromécaniques et les identifiants, ce qui influence à son tour la conception des produits, la documentation et les processus de mise à jour.
Paysage concurrentiel
Le secteur reste modérément fragmenté : les cinq premiers fournisseurs représentent environ un tiers des revenus mondiaux, laissant de la place aux spécialistes à croissance rapide. ASSA ABLOY intègre Yale, August et HID pour répondre à plusieurs niveaux de prix, tandis qu'Allegion s'appuie sur la portée résidentielle de Schlage et les racines commerciales de Von Duprin. Spectrum Brands exploite les portefeuilles Kwikset et Baldwin, et dormakaba équilibre le leadership dans l'hôtellerie avec la crédibilité de l'ingénierie suisse.
Les stratégies d'acquisition montrent deux schémas. Les mouvements horizontaux élargissent la portée des canaux, comme en témoigne l'acquisition de Level Lock par ASSA ABLOY pour 16 millions USD. Les étapes verticales sécurisent la technologie et la marque premium : Fortune Brands a payé 800 millions USD pour Yale et August afin d'approfondir l'envergure des produits connectés. Les marques challengers Lockly, U-TEC et Nuki se différencient par une innovation biométrique rapide et une certification Matter précoce. Les géants de l'électronique grand public Samsung et Xiaomi exploitent leurs écosystèmes IoT existants pour entrer sur le marché des serrures intelligentes avec des courbes de coûts favorables, mettant sous pression les acteurs établis du segment intermédiaire.
Les alliances de normes façonnent davantage la rivalité. Apple, Google et Samsung ont introduit l'accréditation smartphone Aliro, qui pourrait éroder la dépendance aux clés physiques et déplacer le pouvoir de négociation vers les propriétaires de systèmes d'exploitation mobiles. Pour rester compétitives, les entreprises traditionnelles regroupent de plus en plus des plateformes cloud et des analyses, transformant les ventes de matériel en passerelles de revenus récurrents qui stabilisent les marges sur le marché des serrures intelligentes.
Leaders du secteur des serrures intelligentes
ASSA ABLOY (Yale, August)
Allegion plc (Schlage)
Spectrum Brands Holdings (Kwikset)
dormakaba Group
Honeywell International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Serrures Connectées
- ASSA ABLOY (Yale, August)
- Allegion plc (Schlage)
- Spectrum Brands Holdings (Kwikset)
- dormakaba Group
- Honeywell International
- SALTO Systems
- U-TEC (ULTRALOQ)
- Lockly
- Master Lock
- Nuki Home Solutions
- Netatmo (Legrand)
- SimpliSafe
- Samsung SDS
- Aqara (Xiaomi)
- Eufy Security (Anker)
- Level Home
- Tedee
- Hanman International
- Panasonic Life Solutions
- Xiaomi Mi Smart Home

Opportunités de marché et perspectives d'avenir
L'interopérabilité et la normalisation des identifiants mobiles créent des ouvertures pour les fournisseurs souhaitant vendre à travers des écosystèmes de maison intelligente mixtes, en passant d'un embarquement spécifique à une application vers des identifiants basés sur un portefeuille numérique. La Connectivity Standards Alliance a lancé Aliro 1.0 en février 2026 comme protocole indépendant des fournisseurs pour le contrôle d'accès numérique utilisant NFC, Bluetooth LE et UWB, et il s'aligne sur l'écosystème Matter (spécification de base Matter 1.4 publiée en novembre 2024). Les exigences des clusters Aliro et Matter Door Lock prennent en charge le provisionnement et la gestion des utilisateurs indépendants des fournisseurs, ce qui incite les fabricants de serrures à mettre l'accent sur la compatibilité multiplateforme, tandis que les exploitants immobiliers peuvent réduire les frictions d'intégration lors du déploiement sur des appareils résidents variés.
Une deuxième opportunité réside dans les cycles de renouvellement de produits motivés par la conformité, à mesure que les attentes en matière de cybersécurité deviennent plus prescriptives selon les régions. Le Cyber Resilience Act de l'UE ajoute des attentes explicites en matière de gestion des vulnérabilités et de période de support pour les produits comportant des éléments numériques, tandis que l'Australie a introduit des règles obligatoires de sécurité des appareils intelligents en vigueur depuis le 4 mars 2025, et le programme américain Cyber Trust Mark met en place un cadre d'étiquetage de sécurité identifiable. Cette dynamique réglementaire et normative (ETSI TS 103 815, ETSI EN 303 645, et les référentiels alignés sur le NIST) se traduit par une demande plus claire pour des mécanismes de mise à jour sécurisés, des cycles de support documentés et des approches de protection des identifiants, en particulier pour les déploiements dans l'hôtellerie, le résidentiel multifamilial et le commerce léger, où la gestion à distance et l'auditabilité comptent.
Recent Industry Developments in Marché des Serrures Connectées
- Juin 2026 : Schlage a annoncé le verrou intelligent Schlage Sense Pro utilisant la technologie Ultra Wideband et Schlage Converge, disponible à partir du 29 juin 2026. Cette initiative introduit un accès mains libres basé sur la proximité dans un portefeuille de marque grand public et accroît la pression concurrentielle autour du déverrouillage compatible UWB et de l'appairage à l'écosystème.
- Septembre 2025 : Kwikset a étendu sa gamme de sécurité connectée avec l'ouvre-porte de garage Kwikset Flex et le verrou Halo Select Plus. L'élargissement du portefeuille favorise la vente croisée vers des points d'entrée adjacents et renforce le positionnement en offres groupées pour les canaux de distribution bricolage et installateurs.
- Octobre 2024 : Kwikset a présenté deux nouveaux verrous électroniques SmartCode, ajoutant des options de contrôle d'accès par clavier. Ce lancement renforce la demande pour l'accès par code dans les rénovations résidentielles tout en offrant à la marque une couverture accrue en termes de prix et de fonctionnalités au sein des verrous, le plus grand segment par type de serrure.


Marché des Serrures Connectées Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des serrures connectées couvre les serrures de portes et de contrôle d'accès à activation électronique pouvant être ouvertes, gérées ou surveillées via une authentification numérique et des fonctionnalités de communication connectée ; il est mesuré en valeur en USD sur les zones géographiques couvertes.
Exclusions du périmètre : nous excluons les dispositifs et services de sécurité résidentielle plus larges qui ne constituent pas principalement un produit de serrure (tels que les caméras, les alarmes ou les abonnements de surveillance).
Aperçu de la Segmentation
- Par type de serrure
- Verrou de sûreté
- Poignée de levier
- Cadenas
- Autres
- Par technologie de communication
- Bluetooth
- Wi-Fi
- Zigbee
- Autres
- Par méthode d'authentification
- Code PIN / Clavier numérique
- Biométrie (empreinte digitale, visage)
- Carte RFID / NFC
- Autres
- Par utilisateur final
- Résidentiel
- Bureaux commerciaux
- Hôtellerie et locations de courte durée
- Industriel et infrastructures
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter le marché, établir une économie unitaire cohérente et comprendre l'origine de la demande dans les logements et les bâtiments commerciaux. Nous avons consulté des sources publiques telles que les indicateurs de logement et de construction du recensement américain, les statistiques de construction d'Eurostat, les flux commerciaux d'UN Comtrade pour les catégories pertinentes de serrures et de contrôle d'accès, ainsi que les orientations normatives d'organismes tels que le NIST. Le cas échéant, des articles évalués par des pairs et des bases de données de brevets ont été examinés pour comprendre les évolutions de fonctionnalités telles que l'adoption de la biométrie et les choix de protocoles.
Par ailleurs, nous avons utilisé les dépôts de documents d'entreprises, les présentations aux investisseurs, les fiches techniques de produits et la couverture presse de confiance pour suivre les lancements de produits, les évolutions de canaux et les orientations tarifaires. Un abonnement payant axé sur les données financières et l'actualité des entreprises a été utilisé de manière sélective pour recouper l'exposition aux revenus déclarés et les principaux mouvements régionaux. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et par abonnement ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation des taux d'adoption, des prix de vente typiques par format de serrure, et sur l'évolution du mix entre les usages résidentiels et commerciaux. Nous avons interrogé un ensemble équilibré de parties prenantes, notamment des acteurs du matériel de serrures et de contrôle d'accès, des partenaires de distribution et des acheteurs institutionnels, puis effectué des vérifications complémentaires pour combler les écarts constatés dans les données secondaires entre les régions et les utilisateurs finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 12 % | APAC : 41 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 49 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle l'activité de construction résidentielle, les ajouts de bâtiments commerciaux et les cycles de remplacement sont traduits en un bassin de demande adressable pour les solutions de verrouillage connectées, puis affinés par des hypothèses de pénétration pour l'accès connecté. Pour rester ancré dans la réalité, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, telles que des points de prix échantillonnés multipliés par des volumes d'expédition estimés issus de vérifications de canaux, suivis d'ajustements là où les deux approches divergeaient.
Les principaux paramètres utilisés dans le modèle comprennent les nouvelles livraisons résidentielles et les indicateurs de rénovation, l'activité de construction commerciale, les signaux d'adoption des appareils de maison connectée qui influencent les taux d'attachement, la répartition des protocoles de communication (Wi-Fi, Bluetooth, Zigbee et options connexes) qui impacte le mix produit, ainsi que la part de l'authentification biométrique par rapport aux claviers et aux cartes, qui implique généralement des niveaux de prix différents. La progression du prix de vente moyen a été traitée par une approche basée sur le mix, dans laquelle le mix de fonctionnalités et le mix de canaux sont mis à jour avant l'application du prix, plutôt que de supposer une hausse forfaitaire liée à l'inflation.
Pour les prévisions, une analyse de scénarios a été utilisée car l'adoption est sensible aux cycles de nouvelle construction et à l'appétit pour la rénovation, et les paramètres primaires ont contribué à ancrer des courbes de pénétration réalistes par région. Lorsque les paramètres ascendants étaient peu nombreux pour les pays de plus petite taille, les lacunes ont été comblées par des ratios de substitution liés aux indicateurs de construction et à l'adoption de la maison connectée, puis vérifiés pour leur cohérence par rapport aux totaux régionaux.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de plusieurs vérifications afin que le résultat final ne dépende pas d'un seul flux de données. Nous comparons le résultat du modèle à des signaux indépendants tels que la direction de l'activité de construction, la dynamique d'adoption régionale de la maison connectée et les fourchettes de prix observées par type de serrure, puis nous examinons tout écart important avant la validation finale.
Les anomalies déclenchent un second passage de révision, et des reprises de contact ciblées sont effectuées lorsqu'une hypothèse semble instable, par exemple lorsque le mix de protocoles ou la part de la biométrie évolue plus rapidement que prévu. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles d'influencer les prix ou l'adoption se produisent, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Serrures Connectées selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur le marché des serrures connectées ne concordent souvent pas car le calendrier et les mécanismes sous-jacents aux chiffres ne sont pas toujours cohérents, même lorsque le nom du sujet semble identique. En pratique, les différences apparaissent dans la manière dont chaque étude traite l'évolution des prix, le point de conversion de devises utilisé, et si le modèle de marché est actualisé après des changements majeurs de produits ou de canaux.
Par exemple, certaines estimations s'appuient fortement sur une seule année de base puis appliquent une courbe de croissance large, tandis que d'autres combinent les serrures connectées avec des catégories adjacentes de matériel de porte numérique, ce qui modifie rapidement le total. En actualisant les hypothèses de prix de vente moyen à partir des évolutions de mix observées et en alignant le calendrier de conversion des devises sur une fenêtre de conversion cohérente, puis en recoupant les résultats par des appels de validation complémentaires, l'écart se réduit d'une manière qui rend le total 2026 traçable. C'est la discipline d'actualisation appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,72 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 3,31 milliards USD (2025) | Utilise une base 2024 avec une estimation ponctuelle pour 2025, et la logique de périmètre et de tarification peut s'appuyer davantage sur un instantané d'une seule année, ce qui peut sous-estimer la hausse du prix de vente moyen tirée par le mix lorsque les modèles biométriques et Wi-Fi gagnent des parts. |
| Éditeur Sectoriel B | 3,38 milliards USD (2025) | Étend les prévisions jusqu'en 2034 avec une courbe de forte croissance, et la définition peut être plus large à travers les regroupements de serrures et de canaux, ce qui peut faire varier la valeur de l'année de départ selon ce qui est comptabilisé comme serrure connectée par rapport au matériel d'accès adjacent. |
Le tableau montre que le choix de l'année, les limites du périmètre et le traitement du prix de vente moyen sont les principaux facteurs à l'origine de l'écart visible. Lorsque le périmètre est limité aux produits de serrures connectées et que la trajectoire de prix est mise à jour en fonction du mix de fonctionnalités et de canaux, la valeur du marché devient plus facile à reproduire et à suivre dans le temps, ce dont la plupart des acheteurs ont besoin pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des serrures intelligentes ?
Le marché des serrures intelligentes est évalué à 3,72 milliards USD en 2026.
À quelle vitesse le marché des serrures intelligentes va-t-il croître jusqu'en 2031 ?
Les revenus devraient se développer à un TCAC de 15,11 %, atteignant 7,52 milliards USD d'ici 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'urbanisation rapide, la hausse du revenu disponible et les vastes programmes de villes intelligentes stimulent un TCAC de 15,42 % en Asie-Pacifique jusqu'en 2031.
Quel facteur freine le plus l'adoption ?
Les coûts initiaux restent le principal obstacle, car les serrures intelligentes et leur installation peuvent coûter quatre fois le prix des alternatives mécaniques.
Dernière mise à jour de la page le:


