
Taille et Part du Marché des Bagues Connectées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
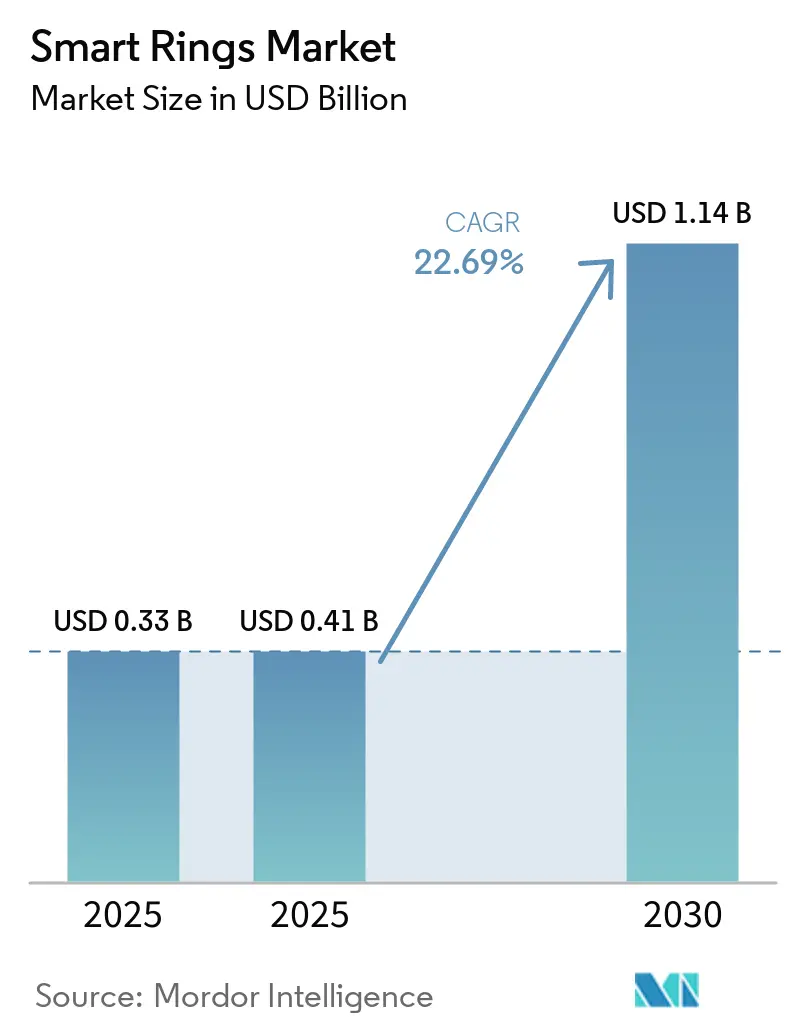
| Taille du Marché (2025) | 0.41 Milliards de dollars |
| Taille du Marché (2030) | 1.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 22.69 % |
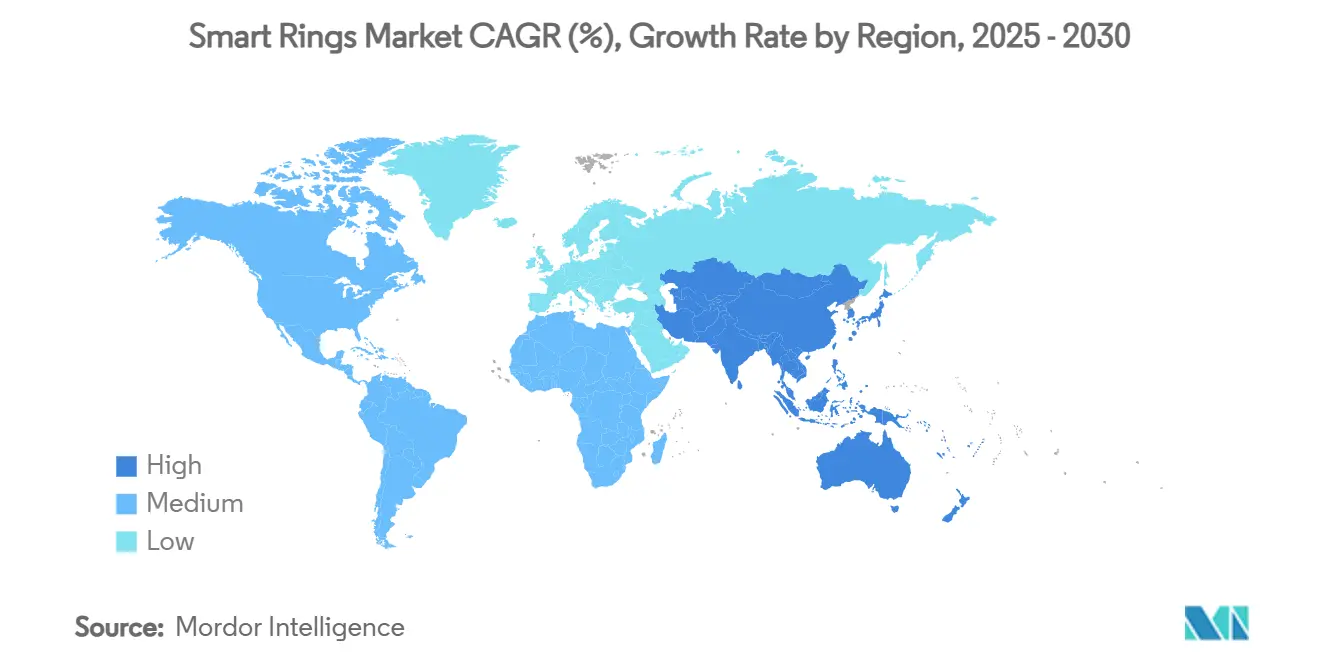
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
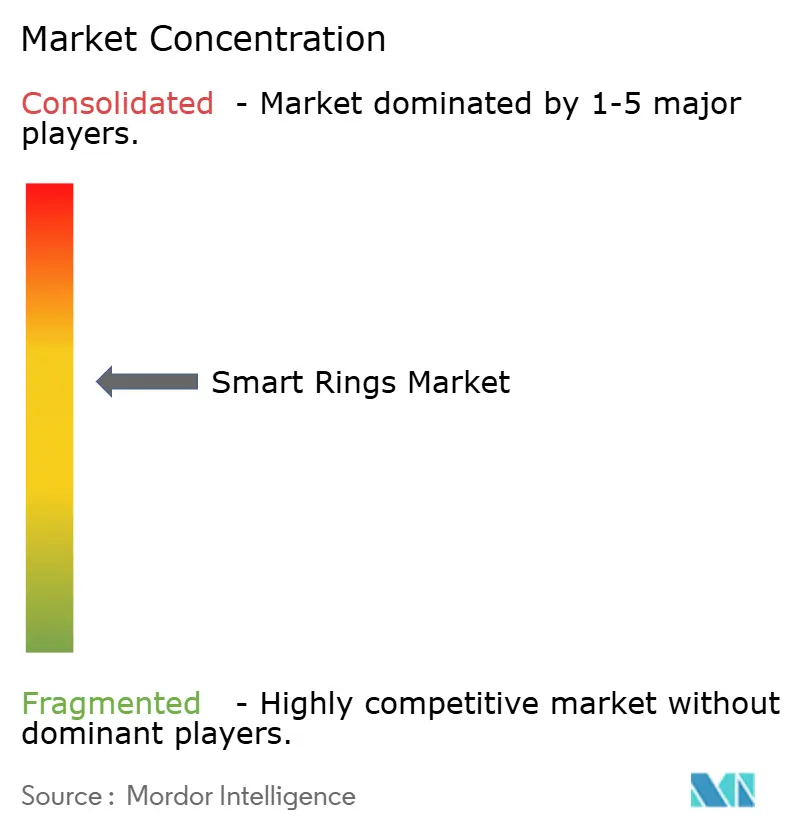
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Bagues Connectées par Mordor Intelligence
La taille du marché des bagues connectées devrait passer de 0,33 milliard USD en 2025 à 0,41 milliard USD en 2025 et atteindre 1,14 milliard USD d'ici 2030, avec un TCAC de 22,69 % sur la période 2025-2030.
La demande est alimentée par la convergence de capteurs miniaturisés, l'intérêt croissant des consommateurs pour le suivi continu du bien-être et la préférence pour des objets connectables ressemblant à des bijoux qui ne se font pas remarquer dans les contextes sociaux ou professionnels. Les architectures de bagues liées dominent actuellement car elles déchargent le calcul vers les smartphones, permettant des analyses plus riches sans compromettre l'autonomie de la batterie. Les programmes de santé institutionnels qui distribuent des appareils gratuitement aux patients élargissent la base adressable, tandis que des lancements premium tels que des variantes en or 18 carats témoignent d'une échelle de valeur en expansion. L'intensité concurrentielle restera élevée à mesure que les conglomérats technologiques combinent des écosystèmes propriétaires avec des défenses agressives en matière de propriété intellectuelle, obligeant les petites entreprises à se différencier sur des applications spécialisées ou par les prix.
Points Clés du Rapport
- Par type de produit, les Bagues Connectées Liées détenaient 51,23 % de la part du marché des bagues connectées en 2024 ; les Bagues Connectées Autonomes devraient se développer à un CAGR de 25,36 % jusqu'en 2030.
- Par application, la Surveillance du Sommeil a capturé 35,07 % de la part des revenus du marché des bagues connectées en 2024 ; le Suivi de la Santé Féminine devrait s'accélérer à un CAGR de 28,51 % jusqu'en 2030.
- Par connectivité, le Bluetooth à Faible Consommation d'Énergie a maintenu 58,46 % de la part du marché des bagues connectées en 2024 ; la Bande Ultra-Large progresse à un CAGR de 30,06 % à mesure que les cas d'utilisation de suivi de précision arrivent à maturité.
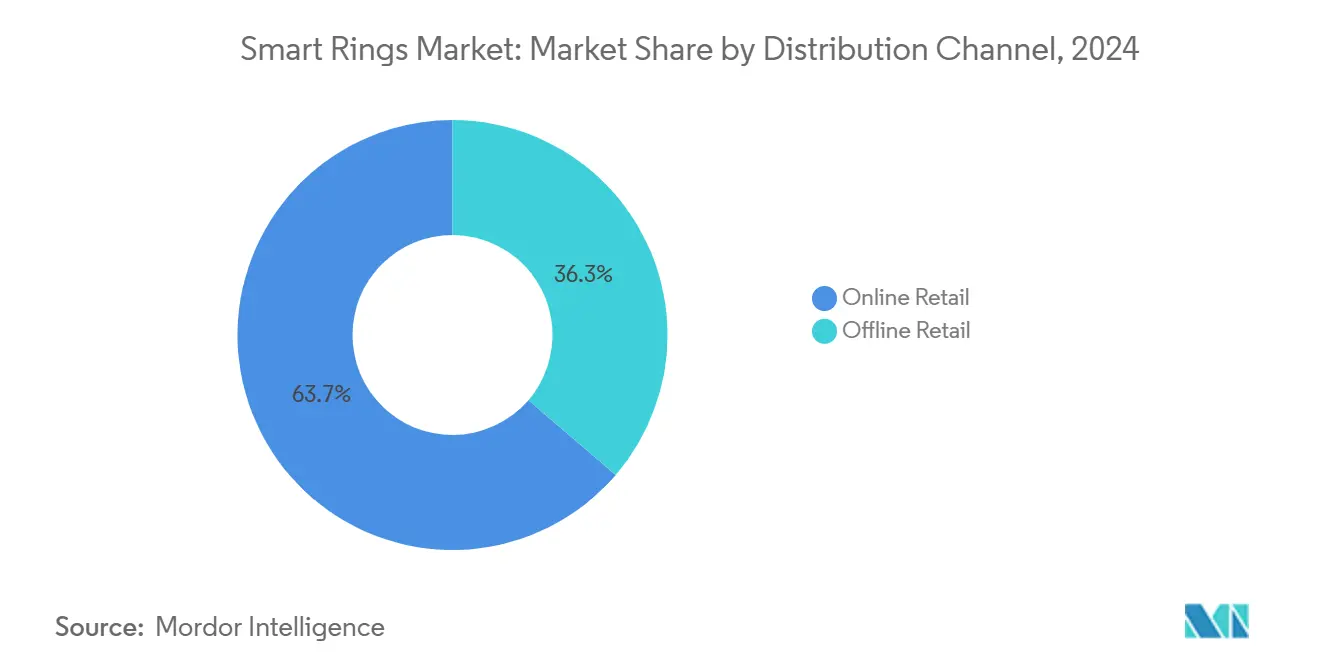
- Par canal de distribution, le Commerce de Détail en Ligne représentait 63,71 % de la taille du marché des bagues connectées en 2024 et continuera de croître à un CAGR de 26,29 % jusqu'en 2030.
- Par utilisateur final, les Consommateurs Individuels ont généré 65,06 % de la valeur en 2024 ; les Prestataires de Soins de Santé et les Cliniques représentent le segment à la croissance la plus rapide avec un CAGR de 25,84 %.
- Par géographie, l'Amérique du Nord était en tête avec 38,67 % de la part des revenus en 2024 ; l'Asie-Pacifique est prête pour une expansion à un CAGR de 25,21 % jusqu'en 2030.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Bagues Intelligentes*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Miniaturisation rapide des capteurs à faible consommation d'énergie | +4.2% | Mondial, avec concentration dans les pôles de fabrication d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des programmes de bien-être des assurances maladie | +3.8% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration avec les identités numériques et les paiements sans contact | +3.1% | Europe et Asie-Pacifique en tête, Amérique du Nord suivant | Moyen terme (2-4 ans) |
| Essor des besoins de suivi de la santé féminine (fertilité, ménopause) | +2.9% | Mondial, avec la plus forte adoption dans les marchés développés | Court terme (≤ 2 ans) |
| Préférence croissante pour des facteurs de forme discrets par rapport aux objets connectables portés au poignet | +2.6% | Mondial, particulièrement dans les segments démographiques soucieux de la mode | Court terme (≤ 2 ans) |
| Adoption dans le sport professionnel pour la biométrie en temps réel | +1.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation rapide des capteurs à faible consommation d'énergie
Des prototypes de recherche de l'Université de Waterloo démontrent des plateformes de bagues de trois grammes combinant la photopléthysmographie, l'accélérométrie et la détection de la température cutanée — 60 % plus petites que les équivalents de 2022 — sans sacrifier l'autonomie de batterie de 10 jours.[1] Ces avancées réduisent les coûts de nomenclature et favorisent les entreprises disposant de partenariats approfondis dans le domaine des semi-conducteurs, illustrés par la collaboration de Samsung sur les circuits imprimés avec Meiko qui renforce l'intégration verticale. À mesure que le nombre de composants diminue, l'économie unitaire soutient des prix de milieu de gamme, élargissant l'accès au-delà des premiers adoptants et propulsant le marché des bagues connectées vers une acceptation grand public.
Expansion des programmes de bien-être des assurances maladie
Essence Healthcare distribue des Oura Rings aux membres Medicare Advantage, signalant que les assureurs considèrent désormais les données comportementales collectées en continu comme actuariellement bénéfiques. Les déploiements subventionnés suppriment les obstacles aux coûts initiaux, intègrent les appareils dans les parcours de soins et créent des flux de revenus d'analyse de données récurrents pour les fournisseurs. Les organismes gouvernementaux emboîtent le pas ; l'Armée de l'Air américaine a adopté des bagues pour la surveillance des performances des équipages, validant les exigences de fiabilité de niveau militaire.
Intégration avec les identités numériques et les paiements sans contact
Les puces NFC passives d'Infineon alimentent des bagues à paiement intégré qui ne nécessitent aucune batterie, positionnant ce facteur de forme comme successeur des cartes et des téléphones sur les marchés où l'infrastructure sans contact est omniprésente.[2] Les incrustations de bagues certifiées Mastercard de Digiseq raccourcissent les cycles de lancement pour les marques grand public, engendrant une adoption axée sur le style de vie. À mesure que les normes de tokenisation s'alignent entre les émetteurs, les effets de réseau stimuleront une adoption composée, notamment dans les systèmes de transport en commun et les lieux événementiels qui privilégient un accès sans friction.
Essor des besoins de suivi de la santé féminine
La capture continue de la température centrale permet une prédiction de cycle très granulaire, un manque clinique non comblé pour les 1,9 milliard de femmes en âge de procréer. L'algorithme d'Oura publie des prédictions de début de règles avec une précision de 95 %, tandis que des prototypes académiques analysent désormais les niveaux d'estradiol par la sueur, s'approchant d'une analyse hormonale de qualité médicale. Les fournisseurs qui localisent le contenu et les contrôles de confidentialité pour divers contextes culturels gagneront une fidélité de premier entrant et un pouvoir de tarification premium.
Analyse de l'Impact des Freins sur le Marché des Bagues Intelligentes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Autonomie de batterie courte et limites de gestion de l'énergie | -2.8% | Mondial, affectant particulièrement l'adoption des bagues autonomes | Court terme (≤ 2 ans) |
| Validation clinique limitée entravant les allégations médicales | -2.1% | Amérique du Nord et Europe avec des cadres réglementaires stricts | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité | -1.9% | Europe et Amérique du Nord en tête de l'examen réglementaire | Moyen terme (2-4 ans) |
| Prix de vente moyen élevé par rapport aux bracelets connectés | -1.7% | Marchés sensibles aux prix en Asie-Pacifique et dans les économies émergentes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Autonomie de batterie courte et limites de gestion de l'énergie
Les chimies lithium-ion courantes limitent les fenêtres de fonctionnement à moins d'une semaine, interrompant les ensembles de données longitudinales et frustrant les utilisateurs qui attendent une permanence semblable à celle des bijoux. Chaque radio ou capteur supplémentaire sollicite le budget énergétique, obligeant les fabricants d'équipements d'origine à faire des compromis entre fonctionnalités et endurance.[3] Jusqu'à ce que les batteries à l'état solide ou la récupération d'énergie par radiofréquence arrivent à maturité, les feuilles de route marketing doivent tempérer les ambitions autonomes.
Validation clinique limitée entravant les allégations médicales
Sur le marché des bagues connectées, les régulateurs exigent des essais prospectifs pour les indications de gestion des maladies, mais de nombreuses jeunes entreprises s'appuient sur des ensembles de données rétrospectives ou une précision de niveau grand public. Les autorisations de la FDA pour l'oxymétrie de pouls et la fibrillation auriculaire en 2024 ont relevé la barre, mais l'étiquetage diagnostique complet reste rare, ralentissant le remboursement par les payeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Bagues Intelligentes
Par Type de Produit :
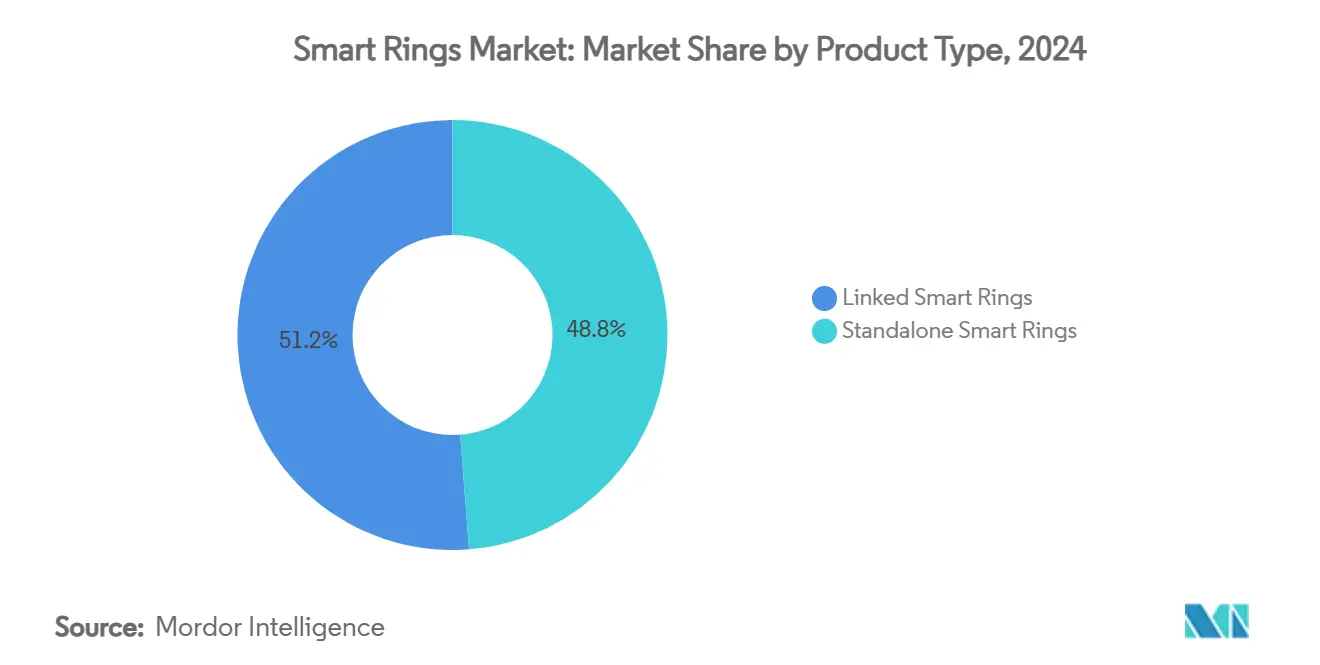
La Domination des Bagues Liées Face au Défi des Bagues AutonomesLes bagues liées ont capturé 51,23 % de la part du marché des bagues connectées en 2024, tirant parti du calcul des smartphones et de l'analyse en nuage pour la profondeur des fonctionnalités. Cette architecture minimise le traitement embarqué, prolonge l'autonomie de la batterie et s'inscrit dans une tarification de milieu de gamme. La taille du marché des bagues connectées pour les solutions liées devrait augmenter à un CAGR de 21,4 % à mesure que les écosystèmes de téléphones mobiles dans les économies en développement atteignent une pénétration de 90 %. Les modèles autonomes, cependant, enregistrent le CAGR le plus élevé de 25,36 % en supprimant la dépendance au téléphone, un avantage décisif pour les athlètes, les travailleurs de terrain et les personnes âgées. À mesure que les puces à ultra-faible consommation d'énergie atteignent une production en volume, les frais généraux des composants diminueront, réduisant l'écart de prix et redistribuant le pouvoir de marché.
Les appareils liés offrent également des synergies de vente croisée ; Samsung précharge sa suite Galaxy Health pour fidéliser les utilisateurs à sa gamme montre connectée-smartphone-écouteurs, renforçant la fidélité à la plateforme. Les challengers autonomes répliquent avec des propositions sans abonnement et des fonctionnalités de santé de niche telles que le suivi de l'ovulation ou l'ECG au doigt. Si la densité des batteries atteint 350 Wh/L, les analystes s'attendent à ce que les expéditions autonomes dépassent les unités liées en Asie-Pacifique d'ici 2029, amplifiant les opportunités pour les marques non contraintes par des contraintes de compatibilité avec les smartphones.


Par Application :
La Surveillance du Sommeil en Tête, la Santé Féminine en Forte HausseLa Surveillance du Sommeil a produit 35,07 % des revenus de 2024, soutenue par la perfusion supérieure du doigt qui produit des signaux de pouls nocturnes plus nets que le poignet. La taille du marché des bagues connectées allouée à l'analyse du sommeil devrait atteindre 0,40 milliard USD d'ici 2030, portée par les employeurs qui subventionnent des programmes de réduction de la fatigue pour les travailleurs postés. À l'inverse, le Suivi de la Santé Féminine affiche un CAGR de 28,51 %, soulignant sa transformation d'une fonctionnalité « agréable à avoir » en un moteur d'achat autonome. Les millennials axés sur la fertilité et les cohortes en périménopause considèrent la capture continue de la température comme une alternative non invasive aux analyses de laboratoire, encourageant des modèles commerciaux de paiement à l'utilisation.
Les fournisseurs regroupent de plus en plus des services incrémentiels — journalisation nutritionnelle, estimation de la glycémie, coaching contre le stress — autour des piliers centraux du sommeil et de la santé féminine pour diversifier les revenus. Les premiers adoptants de tableaux de bord personnalisés pour les obstétriciens et les endocrinologues peuvent obtenir des contrats d'entreprise qui génèrent une fidélisation aux achats répétés, élevant la valeur à vie au-dessus des taux de désabonnement directs aux consommateurs.
Par Technologie de Connectivité :
La Domination du Bluetooth à Faible Consommation d'Énergie Challengée par l'Innovation de la Bande Ultra-LargeLe Bluetooth Low Energy (BLE) représentait 58,46 % des expéditions de 2024 grâce à la compatibilité universelle avec les smartphones, la facilité des mises à jour firmware OTA et une consommation en veille inférieure à 1 mW. Pourtant, le TCAC de 30,06 % de l'Ultra-Wideband indique une évolution vers les interfaces d'informatique spatiale. Les bagues compatibles UWB permettent de contrôler les appareils domotiques par des gestes intuitifs des doigts avec une précision centimétrique, un cas d'usage que le BLE ne peut pas reproduire. Une fois que les prix des puces tomberont en dessous de 3 USD, les analystes prévoient que l'UWB éclipsera même le NFC pour les paiements, les commerçants valorisant le matériel polyvalent qui prend en charge à la fois les transactions et la personnalisation basée sur la présence.
Le BLE reste indispensable pour les métriques de santé sensibles à la consommation de la batterie ; par conséquent, les radios hybrides deviendront incontournables d'ici 2027. L'orchestration du firmware qui bascule intelligemment entre les radios différenciera les fournisseurs en termes d'endurance et de latence, notamment dans la télémétrie clinique.
Par Canal de Distribution :
Le Commerce de Détail en Ligne Maintient sa DominationLes deux tiers des revenus de 2024 sur le marché des bagues connectées ont transité par des sites directs et des places de marché, reflétant le besoin des consommateurs de guides de taille et de contenu riche avant l'achat. Le canal offre également aux fabricants d'équipements d'origine des marges brutes plus élevées et des analyses de la demande en temps réel. Les leaders omnicanaux, cependant, utilisent des boutiques éphémères et des chaînes d'électronique pour capter les acheteurs impulsifs ; Best Buy a lancé des présentoirs en bout de rayon avec des démonstrations biométriques en direct pour convertir les acheteurs sceptiques. D'ici 2030, les analystes s'attendent à une répartition 60/40 entre en ligne et hors ligne à mesure que la formation du personnel de vente au détail arrive à maturité et que les kiosques d'ajustement des bagues réduisent les taux de retour. Dans l'ensemble, le canal en ligne détient la part maximale avec 63,71 % ainsi que le taux de croissance le plus élevé de 26,29 %.

Par Utilisateur Final :
Les Consommateurs Individuels Stimulent la Demande ActuelleLes Consommateurs Individuels ont représenté 65,06 % des ventes de 2024, à la recherche d'une visibilité sur le bien-être et d'informations sur les performances. Les Prestataires de Soins de Santé et les Cliniques, bien que plus modestes aujourd'hui, affichent la trajectoire de CAGR la plus rapide à 25,84 % à mesure que les codes de remboursement de la télésanté pour les constantes vitales continues s'étendent aux États-Unis et en Europe. Les flottes d'appareils provisionnés aux patients en rééducation cardiaque ou aux cohortes atteintes du syndrome métabolique mettent en évidence un entonnoir B2B2C émergent qui lisse la volatilité des flux de trésorerie et élève les barrières à l'entrée.
Les programmes de bien-être d'entreprise achètent des bagues en vrac pour réduire les jours de maladie, tandis que les clients de la défense et du sport d'élite valident la robustesse dans des conditions extrêmes. Ces segments institutionnels imposent souvent des contrôles de données ISO-27001, augmentant les coûts de changement une fois l'intégration terminée.
Analyse Géographique
Marché des Bagues Intelligentes en Amérique du Nord
L'Amérique du Nord a représenté 38,67 % des revenus de 2024 sur le marché des bagues intelligentes, portée par des prix de vente moyens élevés, un remboursement mature en matière de santé numérique et des partenariats de sponsoring sportif de premier plan qui amplifient la visibilité des marques. Les fabricants d'appareils cultivent des alliances avec les assureurs — Essence Healthcare propose des bagues aux bénéficiaires de Medicare Advantage afin d'intégrer le matériel dans les parcours de maladies chroniques, ce qui accroît la prévisibilité des cycles de remplacement. La clarté législative autour des fonctions logicielles des dispositifs de la FDA renforce la confiance des investisseurs, attirant des flux de capital-risque qui financent une itération rapide des micrologiciels.
Marché des Bagues Intelligentes en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé, à 25,21 %, sur le marché des bagues intelligentes, grâce à l'échelle de fabrication en Chine et en Corée du Sud qui comprime les nomenclatures et démocratise les niveaux de prix. La dynamique commerciale au Japon, où Bic Camera a étendu le placement de la bague SOXAI à l'échelle nationale, confirme une notoriété grand public croissante. Parallèlement, les fabricants d'équipements d'origine chinois ont lancé des références à moins de 100 USD, contraignant les acteurs établis à délimiter une valeur premium ou à risquer une érosion des prix. Les perspectives régionales s'améliorent davantage alors que Samsung et Apple préparent des offres intégrées à leur écosystème, dont on prédit qu'elles multiplieront par dix le bassin adressable.
Marché des Bagues Intelligentes en Europe
L'Europe maintient une croissance soutenue à deux chiffres, soutenue par les strictes garanties du RGPD qui renforcent la confiance des consommateurs dans le partage de données biométriques intimes. Le lancement exclusif d'Oura chez John Lewis a signalé une poussée stratégique vers un positionnement lifestyle aligné sur les sensibilités de la mode européenne. Une infrastructure de paiement sans contact généralisée ouvre des cas d'usage pour les bagues NFC, tandis que les autorités de santé publique envisagent une distribution subventionnée pour gérer les charges liées au vieillissement de la population.
Paysage Concurrentiel
Concentration du Marché
Oura Health conserve son leadership de marque mais fait face à des menaces convergentes de la part de conglomérats et de start-ups agiles. Ses 100 brevets accordés et 270 brevets en attente constituent un fossé défensif, comme en témoigne le contentieux en cours devant l'ITC visant à interdire l'importation de produits contrefaisants. Le procès préventif de Samsung signale l'ampleur des joutes juridiques à venir, alors que les géants technologiques affirment leur levier de licences croisées.
Les thèmes stratégiques qui façonnent le paysage concurrentiel du marché des bagues connectées comprennent :
L'intégration dans les écosystèmes : Samsung regroupe les automatisations SmartThings ; Apple serait en train de relier les bagues au contrôle gestuel de Vision Pro.
L'économie des abonnements : le niveau mensuel à 5,99 USD d'Oura est en concurrence avec le modèle sans frais d'Ultrahuman, ce qui incite à expérimenter des analyses à plusieurs niveaux.
La validation clinique : Movano et Happy Health ont obtenu des autorisations de la FDA pour l'oxymétrie de pouls et la détection de la fibrillation auriculaire, se positionnant ainsi sur des voies de remboursement.
La premiumisation : la ligne « Rare » en or 18 carats d'Ultrahuman cible des niches aisées à 1 830–2 196 USD, signalant une convergence avec la catégorie bijouterie.
Dans l'ensemble, les cinq premiers fournisseurs représentent environ 55 % du chiffre d'affaires mondial, ce qui suggère un paysage modérément concentré qui permet encore à des entrants agiles de trouver des espaces inoccupés.
Leaders du Secteur des Bagues Connectées
-
Oura Health Oy
-
Movano Inc.
-
Ultrahuman Healthcare Pvt. Ltd.
-
Circular SAS
-
McLear Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bagues Connectées Entreprises couvertes dans ce rapport
- Oura Health Oy
- Movano Inc.
- Ultrahuman Healthcare Pvt. Ltd.
- Circular SAS
- McLear Ltd.
- RingConn Ltd.
- Ringly Inc.
- Token Inc.
- Kerv Wearables Ltd.
- BODIMETRICS LLC
- Xenxo Inc.
- SleepOn Co. Ltd.
- Jakcom Smart Ring Ltd.
- Amazfit (Zepp Health Corp.)
- ArcX Technology Ltd.
- Prevention Circul (Prevayl Ltd.)
- Boogaro Co.
- Egis Technologies Inc.
- Nimb Ring Inc.
- Fitbit Ring (Alphabet Inc. – exploratory)
Développements Récents dans le Secteur du Marché des Bagues Intelligentes
- Juillet 2025 : Ultrahuman a lancé sa série de bagues connectées « Rare » en or 18 carats, visant à capter les dépenses discrétionnaires de luxe et à diversifier les marges au-delà de l'analyse par abonnement.
- Mai 2025 : Oura a ajouté le suivi « Repas » et « Glycémie » piloté par l'IA, s'engageant dans une gestion métabolique holistique qui renforce la fidélisation des clients dans tous les domaines de la santé.
- Mai 2025 : Tangem a obtenu un brevet américain pour une bague compatible avec la chaîne de blocs, signalant une diversification du marché des bagues connectées vers la garde d'actifs numériques et de nouveaux axes de revenus.
- Avril 2025 : Oura a déployé un assistant IA qui contextualise les métriques des utilisateurs, une initiative pour défendre le revenu moyen par utilisateur à mesure que le matériel se banalise.
Portée du Rapport sur le Marché Mondial des Bagues Connectées
Aperçu de la segmentation
| Bagues Connectées Autonomes |
| Bagues Connectées Liées |
| Surveillance du Sommeil |
| Suivi de la Forme Physique et du Bien-Être |
| Paiements Sans Contact |
| Contrôle d'Accès et Sécurité |
| Notification et Communication |
| Bluetooth à Faible Consommation d'Énergie (BLE) |
| Communication en Champ Proche (NFC) |
| Bande Ultra-Large (UWB) |
| Wi-Fi |
| Commerce de Détail en Ligne |
| Commerce de Détail Hors Ligne (Magasins d'Électronique Grand Public) |
| Consommateurs Individuels |
| Programmes de Bien-Être d'Entreprise |
| Prestataires de Soins de Santé et Cliniques |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
| Par Type de Produit | Bagues Connectées Autonomes | ||
| Bagues Connectées Liées | |||
| Par Application | Surveillance du Sommeil | ||
| Suivi de la Forme Physique et du Bien-Être | |||
| Paiements Sans Contact | |||
| Contrôle d'Accès et Sécurité | |||
| Notification et Communication | |||
| Par Technologie de Connectivité | Bluetooth à Faible Consommation d'Énergie (BLE) | ||
| Communication en Champ Proche (NFC) | |||
| Bande Ultra-Large (UWB) | |||
| Wi-Fi | |||
| Par Canal de Distribution | Commerce de Détail en Ligne | ||
| Commerce de Détail Hors Ligne (Magasins d'Électronique Grand Public) | |||
| Par Utilisateur Final | Consommateurs Individuels | ||
| Programmes de Bien-Être d'Entreprise | |||
| Prestataires de Soins de Santé et Cliniques | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Inde | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Colombie | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Kenya | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valorisation du marché des bagues connectées en 2025 ?
La taille du marché des bagues connectées devrait passer de 0,33 milliard USD en 2025 à 0,41 milliard USD en 2025 et atteindre 1,14 milliard USD d'ici 2030, avec un TCAC de 22,69 % sur la période 2025-2030.
Quel segment se développe le plus rapidement ?
Les Bagues Connectées Autonomes affichent la croissance la plus élevée avec un CAGR de 25,36 % jusqu'en 2030.
Pourquoi les assureurs distribuent-ils des bagues connectées ?
Les payeurs considèrent les données biométriques continues comme un outil rentable pour les soins préventifs, réduisant les dépenses d'hospitalisation.
Combien de temps durent les bagues connectées actuelles sur une seule charge ?
Les modèles lithium-ion fonctionnent 3 à 7 jours, avec des activités de R&D axées sur des alternatives à l'état solide ou à récupération d'énergie.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 25,21 %, soutenu par l'échelle de fabrication et la sensibilisation croissante à la santé.
Les bagues connectées sont-elles approuvées médicalement ?
Plusieurs modèles ont reçu des autorisations de la FDA pour l'oxymétrie de pouls ou la détection de la fibrillation auriculaire, bien que les allégations diagnostiques complètes restent limitées.