
Marktgröße und Marktanteil für intelligente Schlösser
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.72 Milliarden US-Dollar |
| Marktgröße (2031) | 7.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Schlösser von Mordor Intelligence
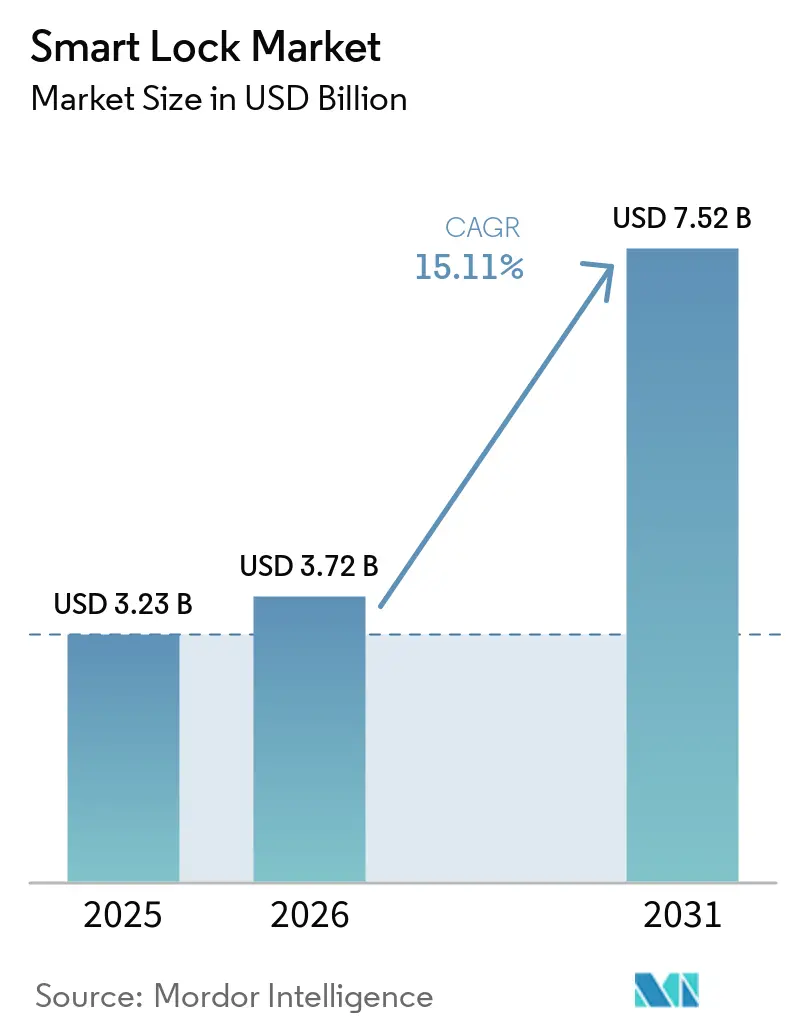
Die Marktgröße für intelligente Schlösser wurde im Jahr 2025 auf 3,23 Milliarden USD geschätzt und wird voraussichtlich von 3,72 Milliarden USD im Jahr 2026 auf 7,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 15,11 % während des Prognosezeitraums (2026–2031). Der Ausblick hebt die Konvergenz reifender Smart-Home-Plattformen, wachsender urbaner Sicherheitsbedenken und der zunehmenden IoT-Konnektivität hervor, die den Fernzugang zu Türen begünstigt. Fortschritte bei der Interoperabilität durch die Matter- und Thread-Standards beseitigen nun viele Integrationshürden, während sinkende Preise für biometrische Sensoren die Funktionspalette sowohl bei Wohn- als auch bei leichten Gewerbemodellen erweitern. Preiserhöhungen infolge von Halbleitermangel stellen einen kurzfristigen Gegenwind dar, doch Rabatte auf Versicherungsprämien und Einsparungen bei den Gesamtbetriebskosten fördern weiterhin den Ersatz mechanischer Schlösser. Die zunehmende Akquisitionstätigkeit zeigt, dass etablierte Zutrittskontrollführer sich positionieren, um Skalierung, Kanalreichweite und Kerntechnologie zu sichern.
Wichtigste Erkenntnisse des Berichts
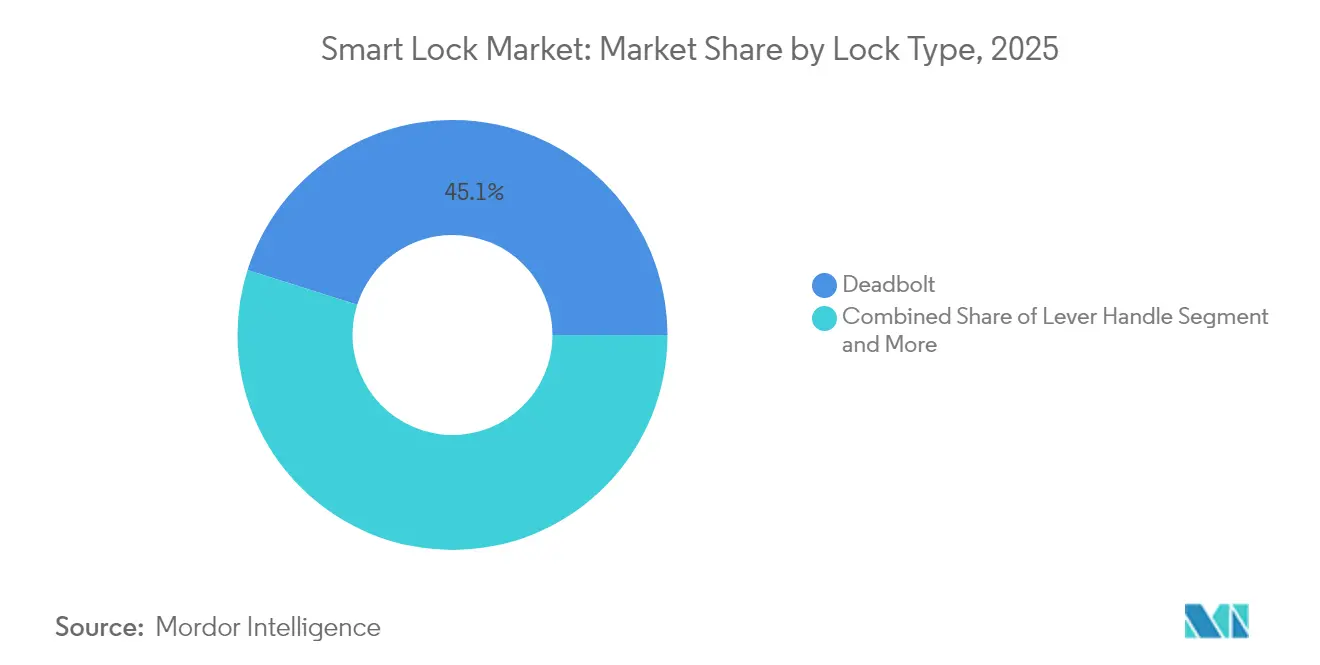
- Nach Schlosstyp führten Sicherheitsschlösser im Jahr 2025 mit einem Umsatzanteil von 45,12 %; Hebelgriffsysteme werden voraussichtlich bis 2031 mit einer CAGR von 15,18 % wachsen.
- Nach Kommunikationstechnologie hielt Bluetooth im Jahr 2025 einen Marktanteil von 61,68 % am Markt für intelligente Schlösser, während Zigbee-basierte Lösungen bis 2031 mit einer CAGR von 16,74 % expandieren dürften.
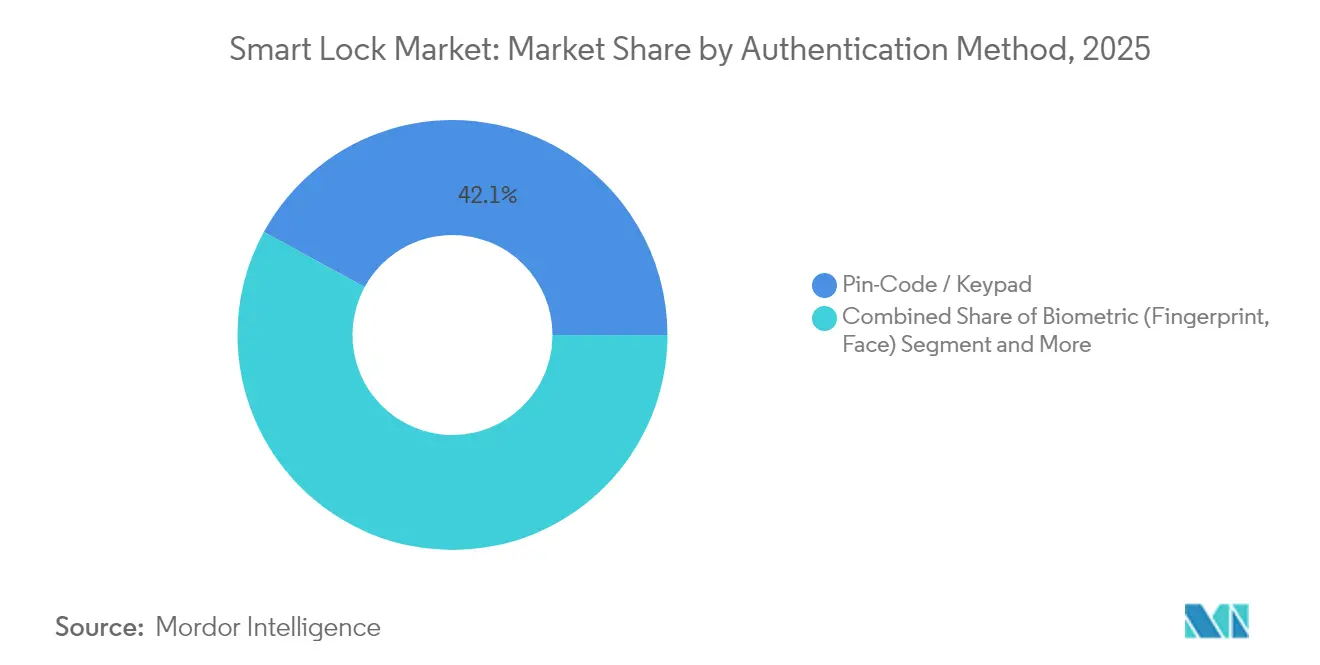
- Nach Authentifizierungsmethode entfielen im Jahr 2025 42,05 % der Marktgröße für intelligente Schlösser auf Tastenfelder; Biometrie soll zwischen 2026 und 2031 mit einer CAGR von 17,11 % wachsen.
- Nach Endnutzeranwendung entfielen im Jahr 2025 57,20 % des Umsatzes auf Wohninstallationen; Gastgewerbe und Kurzzeitvermietungen werden voraussichtlich die schnellste CAGR von 16,58 % bis 2031 verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 37,05 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 15,42 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Verbreitung von Smart-Home-Ökosystemen | +3.20% | Global, mit Nordamerika und Europa an der Spitze | Mittelfristig (2–4 Jahre) |
| Zunehmende Einbruch- und Sicherheitsbedenken in städtischen Gebieten | +2.80% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Smartphones und IoT zur Ermöglichung von Fernzugang | +2.50% | Global, mit dem asiatisch-pazifischen Raum als stärkstem Wachstumsmarkt | Langfristig (≥ 4 Jahre) |
| Druck durch Bauvorschriften für schlüssellose, energieeffiziente Türen | +1.90% | Hauptsächlich Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Vermietungen im Airbnb-Stil mit Bedarf an automatisiertem Gastzugang | +2.10% | Global, konzentriert in Tourismuszentren | Mittelfristig (2–4 Jahre) |
| Rabatte auf Hausversicherungsprämien für vernetzte Schlösser | +1.40% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Verbreitung von Smart-Home-Ökosystemen
Die wachsende Präferenz für eine einheitliche Gerätesteuerung macht die Integration intelligenter Schlösser zu einem der ersten Upgrades in vernetzten Haushalten. Matter-over-Thread-Einführungen von Yale, Schlage und Level beseitigen die Abhängigkeit von einem einzelnen Anbieter und verlängern die Batterielaufzeit auf mehr als 12 Monate. Sprachassistenten sind bereits in 70 % der Haushalte in den Vereinigten Staaten vorhanden, was die sprachgesteuerte Verriegelung beschleunigt. Die geplante Thread-1.4-Einführung bis 2026 wird es neuen Produkten ermöglichen, bestehenden Netzwerken ohne zusätzliche Hubs beizutreten, was die Bindung an das Ökosystem weiter stärkt.[1]YaleHome,"Yale kündigt neues Matter-over-Thread-Sicherheitsschloss an," yalehome.com
Zunehmende Einbruch- und Sicherheitsbedenken in städtischen Gebieten
Städtische Kriminalitätsmuster haben die Wachsamkeit von Hauseigentümern erhöht, und Daten zeigen, dass 83 % der Einbrecher Sicherheitsvorkehrungen vor dem Eindringen prüfen. Die Integration eines intelligenten Schlosses mit Videoüberprüfung schließt die 15-Sekunden-Alarmreaktionslücke, die bei älteren Systemen üblich ist. Lockly's Gesichtserkennungsmodul identifiziert unbefugte Personen nun in 1,5 Sekunden und sendet Echtzeit-Warnungen, die opportunistische Kriminalität abschrecken. Mehrfaktor-Kombinationen aus Biometrie und PINs bieten mehrschichtigen Schutz für dicht besiedelte Wohnhochhäuser, in denen Anonymität häufig Einbrüche begünstigt.
Verbreitung von Smartphones und IoT zur Ermöglichung von Fernzugang
Die Smartphone-Durchdringung übersteigt in entwickelten Märkten 85 % und liefert die für den Markt für intelligente Schlösser entscheidende Steuerungsschnittstelle. Der Ausbau von 5G-Netzwerken minimiert die Latenz bei cloud-verwalteter Entsperrung, während Ultra-Breitband-Chips näherungsbasierte Türen ermöglichen, die sich für registrierte Nutzer automatisch öffnen. Die Integration digitaler Geldbörsen entwickelt sich, sodass dieselben Zugangsdaten Zahlungen und physischen Zutritt verifizieren können. So demonstrieren beispielsweise die biometrischen Systeme von NEC, die auf der Expo 2025 in Osaka eingesetzt wurden, wie intelligente Schlösser sowohl die Zutrittskontrolle als auch die bargeldlose Zahlungsabwicklung erleichtern können. [2]NEC,"NEC-Biometrie: Keine Karten, keine Schlüssel, kein Problem," nec.com Die Matter-Zertifizierung garantiert nun Interoperabilität, sodass Immobilieneigentümer Geräte verschiedener Hersteller kombinieren und dennoch eine einzige mobile App verwenden können.
Druck durch Bauvorschriften für schlüssellose, energieeffiziente Türen
Aktuelle Bauvorschriften schreiben in mehreren großen Metropolprojekten elektronische Schlösser vor, um die Belegung zu verfolgen und Heizungs-, Lüftungs- und Klimaanlagen sowie Beleuchtung zu automatisieren. Studien zeigen, dass in Gebäudesysteme integrierte intelligente Schlösser den Energieverbrauch um 15–20 % senken. ADA-Anforderungen begünstigen ebenfalls berührungsfreien Zutritt, der älteren Nutzern entgegenkommt, was zu einer höheren Akzeptanz in Seniorenwohneinrichtungen führt. Die LEED-Bewertung hat begonnen, Punkte für vernetzte Zutrittskontrolle zu vergeben, wodurch intelligente Schlösser Teil der Nachhaltigkeits-Checklisten bei Neubauten werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Hacking-Schwachstellen | -2.10% | Global, mit stärkeren Auswirkungen in sicherheitsbewussten Märkten | Kurzfristig (≤ 2 Jahre) |
| Aufpreis für Gerät und Installation | -1.80% | Global, mit stärkeren Auswirkungen in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Batterielaufzeit und Wartung bei Verbrauchern | -1.20% | Global, insbesondere bei Wohnanwendungen | Mittelfristig (2–4 Jahre) |
| Interprotokoll-Interoperabilitätslücken bei Nachrüstprojekten | -0.90% | Hauptsächlich Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Hacking-Schwachstellen
Aufsehenerregende Sicherheitsverletzungen haben biometrische Umgehungen und klonierbare NFC-Tags in gängigen Modellen aufgedeckt. Tests einer Verbraucherorganisation ergaben, dass 85,7 % der chipaktivierten Geräte mindestens einen kritischen Fehler aufwiesen. Anbieter liefern nun Ende-zu-Ende-Verschlüsselung und Zwei-Faktor-Anmeldungen, doch fragmentierte Hardware-Designs erschweren ein universelles Patching. Branchengruppen innerhalb der Connectivity Standards Alliance erarbeiten Mindestanforderungen, doch die große Variationsbreite bei der Implementierung hält das Cyberrisiko auf einem erhöhten Niveau.
Aufpreis für Gerät und Installation
Intelligente Schlösser werden in der Regel zwischen 200 und 800 USD verkauft, während herkömmliche Sicherheitsschlösser 50 bis 150 USD kosten. Die professionelle Installation von 100 bis 200 USD erhöht die Einstiegshürde zusätzlich. Zollweitergaben und Halbleitermangel haben die Listenpreise in den Jahren 2024–2025 um bis zu 10 % angehoben. Abonnementmodelle wie Centrios' kostenlose Stufe für fünf Öffnungen deuten auf neue Preisstrategien hin, die die Auswirkungen abmildern könnten, doch Haushalte mit niedrigem Einkommen in Schwellenmärkten betrachten die Ersatzentscheidung nach wie vor als Ermessenssache.[3]Secura, "Sicherheitsbedenken bei beliebten Smart-Home-Geräten," secura.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schlosstyp:
Sicherheitsschlösser behalten ihre Vertrautheit, während Hebelgriffe an Fahrt gewinnenSicherheitsschlösser hielten im Jahr 2025 45,12 % des Umsatzes und spiegeln das weitverbreitete Vertrauen der Hauseigentümer in ihre physische Robustheit wider. Dieser Anteil entspricht dem größten Teil der Marktgröße für intelligente Schlösser bei Hardware-Formaten. Hebelgriffsysteme erzielten die führende CAGR von 15,18 % aufgrund des ADA-Konformitätsbedarfs in Hotels und Büros, was zeigt, wie die Bedienungsfreundlichkeit in stark frequentierten Umgebungen anspricht.
Verbraucher, die diskrete Upgrades suchen, haben das Interesse an Nachrüstzylindern geweckt, die Elektronik in bestehenden Gehäusen verbergen, wie das unsichtbare Mechanismus-Konzept von Level zeigt. Vorhangschloss-artige intelligente Geräte bedienen industrielle Außenanwendungen, bleiben jedoch aufgrund der Kosten für Wetterschutz eine Nische. Die kontinuierliche Miniaturisierung wird die Kategoriengrenzen wahrscheinlich verwischen, obwohl Sicherheitsschlösser bis 2031 im Markt für intelligente Schlösser voraussichtlich eine beherrschende Stellung behalten werden.


Nach Kommunikationstechnologie:
Zigbee und Thread überholen das herkömmliche BluetoothBluetooth hielt im Jahr 2025 einen Anteil von 61,68 % und belegte damit die Spitzenposition im Marktanteil für intelligente Schlösser bei der Konnektivität. Die einfache Kopplung zwischen Telefon und Schloss begünstigt Mietobjekte, bei denen der Router-Zugang unsicher ist. Reichweiten- und Mesh-Einschränkungen machen es jedoch weniger geeignet für Mehrfamilienhäuser.
Der Zigbee-Thread-Stack wird mit einer CAGR von 16,74 % prognostiziert, angetrieben durch die Matter-Zertifizierung und die ultraenergiesparsamen SoCs von Silicon Labs. Wi-Fi wird weiterhin in cloud-first-Implementierungen eingesetzt, die trotz Batterieentladung direkten Fernzugang priorisieren. Aufkommendes Ultra-Breitband fügt freihändige Präzision hinzu, verbleibt jedoch im Bereich „Sonstige”, bis die Liefermengen skalieren. Über alle Protokolle hinweg verringert die Standardisierung die Fragmentierung – ein Trend, der die allgemeine Adoptionskurve im Markt für intelligente Schlösser anheben wird.
Nach Authentifizierungsmethode:
Biometrie fordert Tastenfelder herausTastenfelder erzeugten im Jahr 2025 den größten Umsatzanteil von 42,05 % und dominieren damit die Marktgröße für intelligente Schlösser bei Zugangsdaten. Nutzer schätzen die Vertrautheit mit Codes und die Backup-Batterielaufzeit. Dennoch bremsen gemeinsam genutzte Codes und die Unannehmlichkeit der manuellen Eingabe das Wachstum der Tastenfelder.
Biometrische Geräte verzeichnen eine CAGR von 17,11 %, da die Kosten für Kameras, Sensoren und KI sinken. Gesichtserkennungssperren werden nun in unter 1,5 Sekunden mit einer Genauigkeit von 99,9 % entsperrt, was Premium-Komfort in Modelle der mittleren Preisklasse bringt. RFID- und NFC-Karten bleiben in Büros üblich, die Prüfpfade erfordern, während die Nutzung mobiler Zugangsdaten zunimmt, wo Richtlinien für eigene Geräte gelten. Der biometrische Fortschritt wird voraussichtlich die Nutzererwartungen neu definieren und eine höherwertige Differenzierung im gesamten Markt für intelligente Schlösser vorantreiben.
Nach Endnutzer:
Gastgewerbe gewinnt an DynamikPrivatkäufer generierten 57,20 % des Umsatzes im Jahr 2025 und machen Wohngebäude zum Anker des Smart-Lock-Markts. Bauträger bündeln zunehmend vernetzte Schlösser, um sich in wettbewerbsintensiven Wohnungsmärkten abzuheben. Eltern nutzen temporäre Codes für Dienstleister und stärken damit den Komfortwert.
Gastgewerbe und Kurzzeitvermietungen werden mit dem schnellsten CAGR von 16,58 % wachsen, angetrieben durch Self-Check-in-Anforderungen, die während der Pandemie entstanden sind. Immobilien senken Personalkosten und verbessern die Gästezufriedenheit, indem sie Schlüsselkarten durch Smartphone-Zugangsdaten ersetzen. Gewerbliche Büros rüsten auf digitale Türschlosssysteme um, die Besucherprotokolle mit Schreibtischbuchungstools integrieren, während Industrieanlagen ruggedisierten Gehäusen Vorrang einräumen. Das sich erweiternde Szenario vergrößert die gesamte adressierbare Nachfrage und hält das zweistellige Wachstum im Smart-Lock-Markt aufrecht.
Geografische Analyse
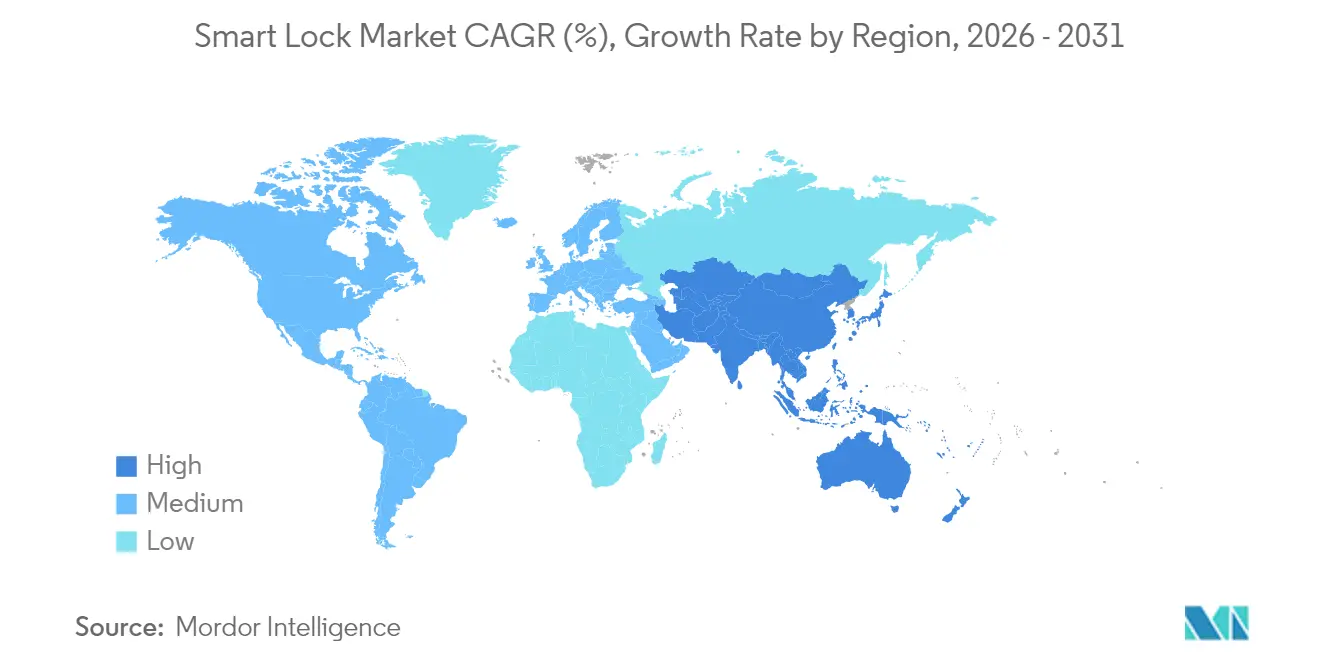
Smart-Lock-Markt Nordamerika
Nordamerika sicherte sich 37,05 % des Umsatzes im Jahr 2025 aufgrund der frühen Einführung von Smart-Home-Technologien, günstiger Bauvorschriften und Versicherungsrabatten von bis zu 10 % für vernetzte Sicherheitssysteme. Die Vereinigten Staaten treiben die Renovierungsnachfrage an, da Bauträger Smart Locks als standardmäßige Ausstattungspakete betrachten. Kanada folgt und profitiert von ähnlichen Baustandards und einer hohen Breitbandabdeckung.
Smart-Lock-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist auf den höchsten CAGR von 15,42 % ausgerichtet, was die rasche Urbanisierung und das wachsende verfügbare Einkommen der aufstrebenden Mittelschicht widerspiegelt. China führt bei Smart-Home-Lieferungen, während Indiens Pipeline für Wohnraumautomatisierung eine Expansionsaussicht von 39,79 % aufweist, die Smart Locks nahe an die Spitze der Verbraucher-Upgrade-Listen rückt. Japans alternde Bevölkerung zieht kontaktlose Türlösungen an, die die Selbstständigkeit älterer Menschen unterstützen.
Smart-Lock-Markt EMEA
Europa verzeichnet eine stetige Entwicklung, die durch Energieeffizienzrichtlinien und eine starke Datenschutzaufsicht gestützt wird. Erweiterte Verschlüsselungsanforderungen erhöhen die Entwicklungskosten, fördern jedoch differenzierte Angebote, die der DSGVO entsprechen. Der Nahe Osten und Afrika, obwohl heute noch kleiner, profitieren von Smart-City-Investitionen, die in Greenfield-Immobilienprojekte eingebettet sind und Sprungbrett-Adoptionspfade ermöglichen, die das künftige Ausgangsniveau des Smart-Lock-Marktes anheben.

Regulatorisches Umfeld
Smart Locks unterliegen zunehmend regionalen Sicherheitsvorschriften für vernetzte Geräte, die Lebenszyklusverpflichtungen festlegen, einschließlich des Umgangs mit Schwachstellen und definierter Software-Support-Zeiträume. In der Europäischen Union werden intelligente Türschlösser gemäß dem Cyber Resilience Act (Verordnung (EU) 2024/2847) als Produkte mit digitalen Elementen behandelt. Konformitätswege entwickeln sich derzeit über die Normenreihe EN 18031, und der CRA wird ab dem 11. Dezember 2027 vollständig anwendbar. Im Vereinigten Königreich stärken die Product Security and Telecommunications Infrastructure (Security Requirements for Relevant Connectable Products) Regulations 2023 die grundlegenden Sicherheitsanforderungen für vernetzbare Verbraucherprodukte, und das Department for Science, Innovation and Technology hat eine Zwischenüberprüfung bis zum 29. Oktober 2026 vorgesehen.
Außerhalb Europas hat Australien mit den Cyber Security (Security Standards for Smart Devices) Rules 2025 (in Kraft seit 4. März 2025) verbindliche Anforderungen eingeführt, die Bereiche wie Passwortpraktiken, die Meldung von Sicherheitsproblemen und Support-Zeiträume für intelligente Verbrauchergeräte abdecken. In den Vereinigten Staaten bietet das FCC IoT Labeling Program (Cyber Trust Mark) einen freiwilligen Weg, der sich an der NIST IR 8425-Basislinie orientiert, mit Prüfungen über von der FCC anerkannte CyberLABs, wobei die Teilnahmeberechtigung für Produkte von Unternehmen auf der FCC Covered List eingeschränkt ist. Neben der Regulierung bauen technische Normen wie ETSI TS 103 815 (Wohnbereich-Smart-Türschlossgeräte) auf ETSI EN 303 645 auf und legen spezifischere Anforderungen an elektromechanische Funktionen und Zugangsdaten fest, was wiederum Produktdesign, Dokumentation und Update-Prozesse beeinflusst.
Wettbewerbslandschaft
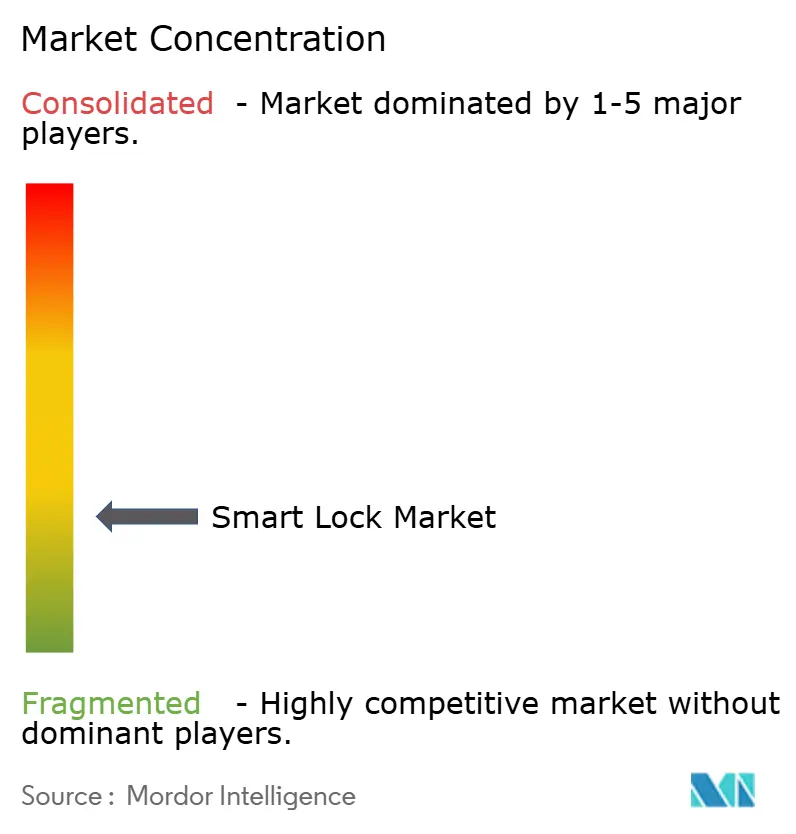
Das Feld bleibt mäßig fragmentiert: Die fünf größten Anbieter machen etwa ein Drittel des globalen Umsatzes aus, was Raum für schnell agierende Spezialisten lässt. ASSA ABLOY integriert Yale, August und HID, um mehrere Preissegmente anzusprechen, während Allegion auf Schlage's Reichweite im Wohnbereich und Von Duprin's gewerblichen Wurzeln aufbaut. Spectrum Brands nutzt die Kwikset- und Baldwin-Portfolios, und dormakaba balanciert die Führungsposition im Gastgewerbe mit Schweizer Ingenieursglaubwürdigkeit.
Akquisitionsstrategien zeigen zwei Muster. Horizontale Schritte erweitern die Kanalbreite, wie beim Kauf von Level Lock durch ASSA ABLOY für 16 Millionen USD zu sehen. Vertikale Schritte sichern Technologie und Premium-Markenführung: Fortune Brands zahlte 800 Millionen USD für Yale und August, um die Skalierung vernetzter Produkte zu vertiefen. Herausforderermarken Lockly, U-TEC und Nuki differenzieren sich durch schnelle biometrische Innovation und frühe Matter-Zertifizierung. Unterhaltungselektronikgiganten Samsung und Xiaomi nutzen bestehende IoT-Ökosysteme, um zu günstigen Kostenstrukturen in den Markt für intelligente Schlösser einzutreten, und setzen damit mittelständische Platzhirsche unter Druck.
Standardisierungsallianzen prägen den Wettbewerb weiter. Apple, Google und Samsung haben die Aliro-Smartphone-Zugangsdaten eingeführt, die die Abhängigkeit von physischen Schlüsseln verringern und die Verhandlungsmacht in Richtung der Betreiber mobiler Betriebssysteme verschieben könnten. Um wettbewerbsfähig zu bleiben, bündeln etablierte Unternehmen zunehmend Cloud-Plattformen und Analysen und verwandeln Hardware-Verkäufe in wiederkehrende Umsatzquellen, die die Margen im Markt für intelligente Schlösser stabilisieren.
Marktführer im Bereich intelligente Schlösser
ASSA ABLOY (Yale, August)
Allegion plc (Schlage)
Spectrum Brands Holdings (Kwikset)
dormakaba Group
Honeywell International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Lock-Markt
- ASSA ABLOY (Yale, August)
- Allegion plc (Schlage)
- Spectrum Brands Holdings (Kwikset)
- dormakaba Group
- Honeywell International
- SALTO Systems
- U-TEC (ULTRALOQ)
- Lockly
- Master Lock
- Nuki Home Solutions
- Netatmo (Legrand)
- SimpliSafe
- Samsung SDS
- Aqara (Xiaomi)
- Eufy Security (Anker)
- Level Home
- Tedee
- Hanman International
- Panasonic Life Solutions
- Xiaomi Mi Smart Home

Marktchancen und Zukunftsaussichten
Interoperabilität und die Standardisierung mobiler Zugangsdaten schaffen für Anbieter Möglichkeiten, über gemischte Smart-Home-Ökosysteme hinweg zu verkaufen und sich von app-spezifischem Onboarding hin zu wallet-basierten Zugangsdaten zu bewegen. Die Connectivity Standards Alliance veröffentlichte im Februar 2026 Aliro 1.0 als herstellerunabhängiges Protokoll für digitale Zugangskontrolle mittels NFC, Bluetooth LE und UWB, das mit dem Matter-Ökosystem (Matter 1.4 Core Specification, veröffentlicht im November 2024) abgestimmt ist. Die Anforderungen von Aliro und Matter Door Lock Cluster unterstützen herstellerunabhängiges Provisioning und Benutzerverwaltung, was Schlosshersteller dazu anregt, die Multiplattform-Kompatibilität zu betonen, während Immobilienbetreiber die Integrationsreibung beim Einsatz über unterschiedliche Bewohnergeräte hinweg reduzieren können.
Eine zweite Chance ergibt sich aus compliance-getriebenen Produkterneuerungszyklen, da die Cybersicherheitsanforderungen in verschiedenen Regionen zunehmend präskriptiver werden. Der EU Cyber Resilience Act fügt explizite Erwartungen zum Umgang mit Schwachstellen und zu Support-Zeiträumen für Produkte mit digitalen Elementen hinzu, während Australien seit dem 4. März 2025 verbindliche Sicherheitsvorschriften für Smart-Geräte eingeführt hat und das US-Cyber-Trust-Mark-Programm ein identifizierbares Sicherheitskennzeichnungssystem etabliert. Dieser regulatorische und normative Sog (ETSI TS 103 815, ETSI EN 303 645 und NIST-orientierte Basislinien) übersetzt sich in eine klarere Nachfrage nach sicheren Update-Mechanismen, dokumentierten Support-Lebenszyklen und Ansätzen zum Schutz von Zugangsdaten, insbesondere für Einsätze im Gastgewerbe, in Mehrfamilienhäusern und im leichten Gewerbebereich, wo Fernverwaltung und Nachvollziehbarkeit wichtig sind.
Recent Industry Developments in Smart-Lock-Markt
- Juni 2026: Schlage kündigte den Schlage Sense Pro Smart-Riegel unter Verwendung von Ultra Wideband und Schlage Converge Technologie an, verfügbar ab dem 29. Juni 2026. Dieser Schritt bringt freihändigen, näherungsbasierten Zugang in ein etabliertes Markenportfolio und erhöht den Wettbewerbsdruck rund um UWB-fähiges Entsperren und Ökosystem-Pairing.
- September 2025: Kwikset erweiterte sein Sortiment vernetzter Sicherheitsprodukte um den Garagentoröffner Kwikset Flex und den Riegel Halo Select Plus. Die Erweiterung des Portfolios unterstützt Cross-Selling in angrenzende Zugangspunkte und stärkt die Bündelpositionierung für DIY-Einzelhandel und Installateurkanäle.
- Oktober 2024: Kwikset stellte zwei neue elektronische SmartCode-Riegel vor und erweiterte damit die Optionen bei tastaturgestützter Zugangskontrolle. Die Einführung stärkt die Nachfrage nach codebasiertem Zugang bei Renovierungen im Wohnbereich und verschafft der Marke gleichzeitig eine breitere Preis- und Funktionsabdeckung innerhalb der Riegel, dem größten Schlosstyp-Segment.


Smart-Lock-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Smart-Lock-Markt elektronisch aktivierte Tür- und Zugangssschlösser, die durch digitale Authentifizierung und vernetzte Kommunikationsfunktionen geöffnet, verwaltet oder überwacht werden können, und wird in Wertangaben in USD über die abgedeckten Regionen gemessen.
Ausschlüsse aus dem Umfang: Wir schließen umfassendere Heimsicherheitsgeräte und -dienste aus, die nicht primär ein Schlossprodukt sind (wie Kameras, Alarmanlagen oder Überwachungsabonnements).
Segmentierungsübersicht
- Nach Schlosstyp
- Sicherheitsschloss
- Hebelgriff
- Vorhangschloss
- Sonstige
- Nach Kommunikationstechnologie
- Bluetooth
- Wi-Fi
- Zigbee
- Sonstige
- Nach Authentifizierungsmethode
- PIN-Code / Tastenfeld
- Biometrie (Fingerabdruck, Gesicht)
- RFID / NFC-Karte
- Sonstige
- Nach Endnutzer
- Wohnbereich
- Gewerbebüros
- Gastgewerbe und Kurzzeitvermietungen
- Industrie und Infrastruktur
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen, konsistente Stückökonomien zu etablieren und zu verstehen, woher die Nachfrage in Wohn- und Gewerbegebäuden stammt. Wir haben öffentliche Quellen herangezogen, wie z. B. US-Volkszählungsdaten zu Wohnungsbau und Bauindikatoren, Eurostat-Baustatistiken, UN-Comtrade-Handelsströme für relevante Schloss- und Zugangskontrollkategorien sowie Normierungsrichtlinien von Gremien wie dem NIST. Wo sinnvoll, wurden auch begutachtete Fachaufsätze und Patentdatenbanken gesichtet, um Funktionsverschiebungen wie die Einführung biometrischer Verfahren und Protokollentscheidungen zu verstehen.
Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, Produktdatenblätter und vertrauenswürdige Presseberichte genutzt, um Produkteinführungen, Kanalveränderungen und Preisentwicklungen zu verfolgen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten wurde selektiv eingesetzt, um gemeldete Umsatzexponierungen und wichtige regionale Entwicklungen gegenzuprüfen. Diese Liste ist nicht abschließend, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Adoptionsraten, typischen Verkaufspreisen nach Schlossformat und der Verschiebung des Produktmix zwischen Wohn- und Gewerbeanwendungen. Wir haben mit einem ausgewogenen Kreis von Stakeholdern gesprochen, darunter Hersteller von Schlössern und Zugangshardware, Kanalpartner und institutionelle Käufer, und anschließend Nachfolgegespräche geführt, um Lücken in den Sekundärzahlen über Regionen und Endnutzer hinweg zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 12 % | APAC: 41 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 39 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Wohnbauaktivitäten, Gewerbebauzugänge und Ersatzzyklen in einen adressierbaren Nachfragepool für vernetzte Schließlösungen übersetzt und anschließend durch Penetrationsannahmen für intelligenten Zugang verfeinert werden. Um die Ergebnisse zu erden, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen gegengeprüft, beispielsweise durch Stichprobenpreispunkte multipliziert mit geschätzten Liefervolumina aus Kanalprüfungen, gefolgt von Anpassungen, wo die beiden Perspektiven voneinander abwichen.
Zu den wichtigsten Modelleingaben gehören neue Wohnfertigstellungen und Renovierungsindikatoren, gewerbliche Bauaktivitäten, Signale zur Einführung von Smart-Home-Geräten, die die Attach-Raten beeinflussen, die Aufteilung der Kommunikationsprotokolle (WLAN, Bluetooth, Zigbee und verwandte Optionen), die den Produktmix beeinflusst, sowie der Anteil biometrischer gegenüber Tastenfeld- und kartenbasierter Authentifizierung, die typischerweise unterschiedliche Preisniveaus aufweist. Die Entwicklung des durchschnittlichen Verkaufspreises wurde durch einen mixbasierten Ansatz gehandhabt, bei dem Funktions- und Kanalmix aktualisiert werden, bevor der Preis angewendet wird, anstatt einen pauschalen Inflationsaufschlag anzunehmen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoption empfindlich auf neue Bauzyklen und die Bereitschaft zur Nachrüstung reagiert, und Primäreingaben halfen dabei, realistische Penetrationskurven nach Region zu verankern. Wo Bottom-up-Eingaben für kleinere Länder spärlich waren, wurden Lücken durch Proxy-Verhältnisse geschlossen, die an Bauindikatoren und die Einführung von Smart-Home-Lösungen geknüpft sind, und anschließend auf Plausibilität gegenüber regionalen Gesamtwerten geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass das Endergebnis nicht von einem einzigen Datenstrom abhängt. Wir vergleichen das Modellergebnis mit unabhängigen Signalen wie der Richtung der Bauaktivität, dem regionalen Momentum bei der Einführung von Smart-Home-Lösungen und beobachteten Preisbändern nach Schlosstyp und untersuchen dann jede große Abweichung vor der Freigabe.
Anomalien lösen einen zweiten Prüfdurchlauf aus, und gezielte Rückkontakte werden durchgeführt, wenn eine Annahme instabil erscheint, beispielsweise wenn sich der Protokollmix oder der biometrische Anteil schneller als erwartet verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preise oder die Adoption beeinflussen können, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Smart-Lock-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Smart-Lock-Marktzahlen stimmen häufig nicht überein, weil Zeitpunkt und Methodik hinter den Zahlen nicht immer konsistent sind, selbst wenn der Themenname identisch aussieht. In der Praxis entstehen Unterschiede dadurch, wie jede Studie Preisbewegungen behandelt, welcher Währungsumrechnungszeitpunkt verwendet wird und ob das Marktmodell nach wesentlichen Produkt- oder Kanalveränderungen aktualisiert wird.
Einige Schätzungen stützen sich beispielsweise stark auf ein einzelnes Basisjahr und wenden dann eine breite Wachstumskurve an, während andere Smart Locks mit angrenzenden digitalen Türhardwarekategorien zusammenfassen, was den Gesamtwert schnell verändert. Durch die Aktualisierung der Annahmen zum durchschnittlichen Verkaufspreis anhand beobachteter Mixverschiebungen, die Ausrichtung des Schlosswährungszeitpunkts auf ein konsistentes Umrechnungsfenster und die anschließende Überprüfung der Ergebnisse durch Nachfolgevalidierungsgespräche verengt sich die Spanne auf eine Weise, die den Gesamtwert für 2026 nachvollziehbar macht. Dies ist die aktualisierungsgetriebene Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,72 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,31 Milliarden USD (2025) | Verwendet eine Basis von 2024 mit einer Punktschätzung für 2025, und der Umfang sowie die Preislogik können sich stärker auf eine Momentaufnahme eines einzelnen Jahres stützen, was den mixgetriebenen Anstieg des durchschnittlichen Verkaufspreises unterschätzen kann, wenn biometrische und WLAN-Modelle Marktanteile gewinnen. |
| Branchenpublikation B | 3,38 Milliarden USD (2025) | Erstreckt Prognosen bis 2034 mit einer hohen Wachstumskurve, und die Definition kann über Schloss- und Kanalgruppierungen hinweg breiter gefasst sein, was den Ausgangsjahreswert verschieben kann, je nachdem, was als Smart Lock gegenüber angrenzender Zugangshardware gezählt wird. |
Die Tabelle zeigt, dass die Jahreswahl, die Umfangsgrenzen und die Handhabung des durchschnittlichen Verkaufspreises die Haupttreiber hinter der sichtbaren Spanne sind. Wenn der Umfang auf Smart-Lock-Produkte beschränkt und der Preispfad auf Basis des Funktions- und Kanalmix aktualisiert wird, wird der Marktwert leichter reproduzierbar und im Zeitverlauf verfolgbar, was die meisten Käufer für die Planung benötigen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für intelligente Schlösser?
Der Markt für intelligente Schlösser ist im Jahr 2026 3,72 Milliarden USD wert.
Wie schnell wird der Markt für intelligente Schlösser bis 2031 wachsen?
Der Umsatz wird voraussichtlich mit einer CAGR von 15,11 % wachsen und bis 2031 7,52 Milliarden USD erreichen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Schnelle Urbanisierung, steigendes verfügbares Einkommen und umfangreiche Smart-City-Programme treiben bis 2031 eine CAGR von 15,42 % im asiatisch-pazifischen Raum an.
Welcher Faktor schränkt die Akzeptanz am stärksten ein?
Die Vorabkosten bleiben das größte Hindernis, da intelligente Schlösser und deren Installation bis zu viermal so teuer sein können wie mechanische Alternativen.
Seite zuletzt aktualisiert am:


