
Taille et part du marché de la petite hydroélectricité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 95.14 gigawatt |
| Volume du Marché (2031) | 144.93 gigawatt |
| Growth Rate (2026 - 2031) | 8.79 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la petite hydroélectricité par Mordor Intelligence
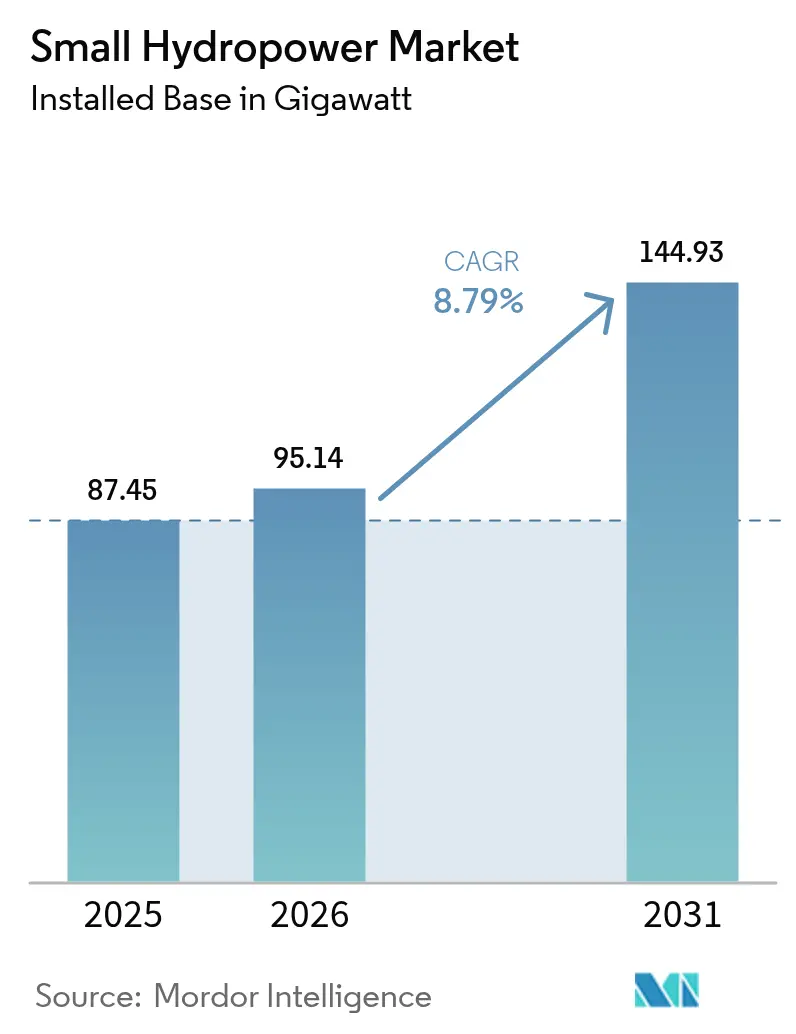
La taille du marché de la petite hydroélectricité était évaluée à 87,45 gigawatts en 2025 et devrait croître de 95,14 gigawatts en 2026 pour atteindre 144,93 gigawatts d'ici 2031, à un CAGR de 8,79 % pendant la période de prévision (2026-2031).
Cette expansion découle de la capacité de la technologie à fournir une puissance de base stable sans stockage à l'échelle du réseau, une caractéristique qui attire de plus en plus les acheteurs d'énergie renouvelable d'entreprise à la recherche d'électricité propre disponible 24 heures sur 24, 7 jours sur 7. Les programmes d'électrification rurale dans les économies émergentes, notamment en Asie-Pacifique et en Afrique, se tournent vers des actifs de petite hydroélectricité distribués pour ancrer les mini-réseaux là où l'extension du réseau de transport est non rentable. Les innovations continues dans les turbines respectueuses des poissons ont ouvert des rivières auparavant inaccessibles, accélérant les pipelines de projets en Europe et en Amérique du Nord. Parallèlement, la numérisation, via les capteurs IoT et la maintenance prédictive, réduit les coûts d'exploitation et prolonge la durée de vie des actifs, renforçant la compétitivité du marché de la petite hydroélectricité face à la baisse des prix du solaire couplé au stockage.
Principaux enseignements du rapport
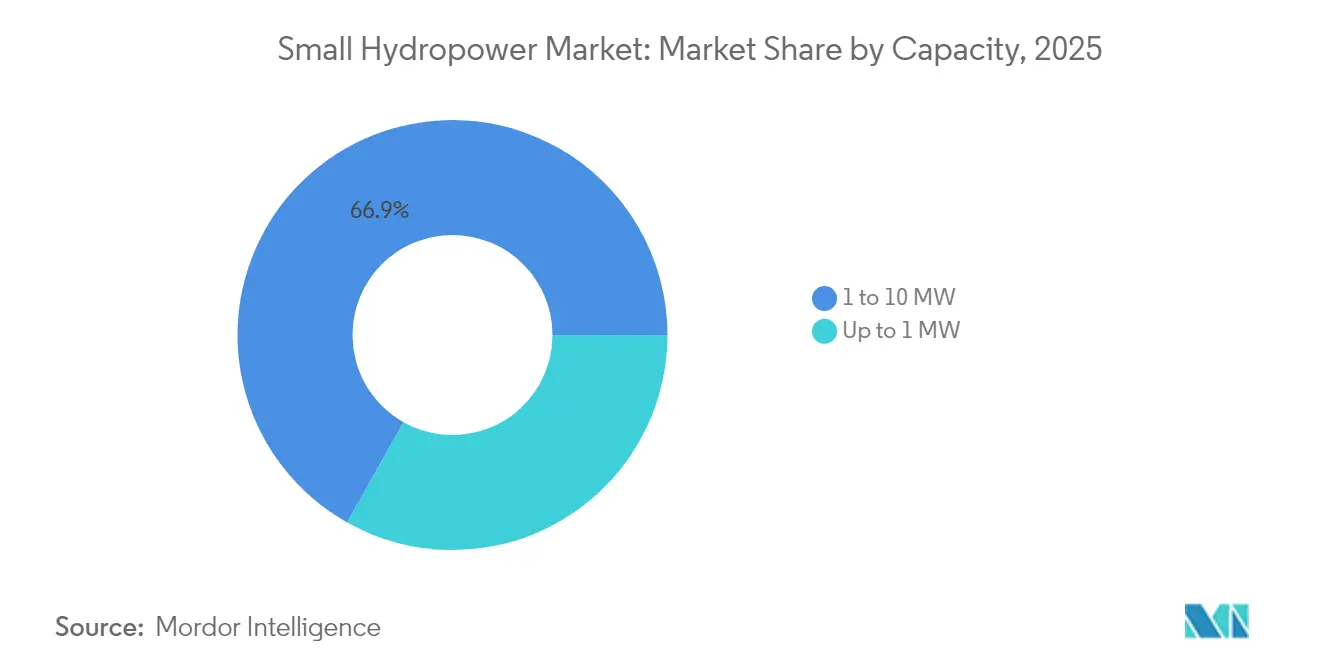
- Par capacité, le segment de 1 à 10 MW détenait 66,85 % de la part du marché de la petite hydroélectricité en 2025, tandis que les microsystèmes jusqu'à 1 MW se développent à un CAGR de 10,26 % jusqu'en 2031.
- Par technologie, les installations au fil de l'eau représentaient 60,35 % de la part des revenus en 2025 ; les projets en cours d'eau et micro-conduit enregistrent la croissance la plus rapide avec un CAGR de 10,72 % jusqu'en 2031.
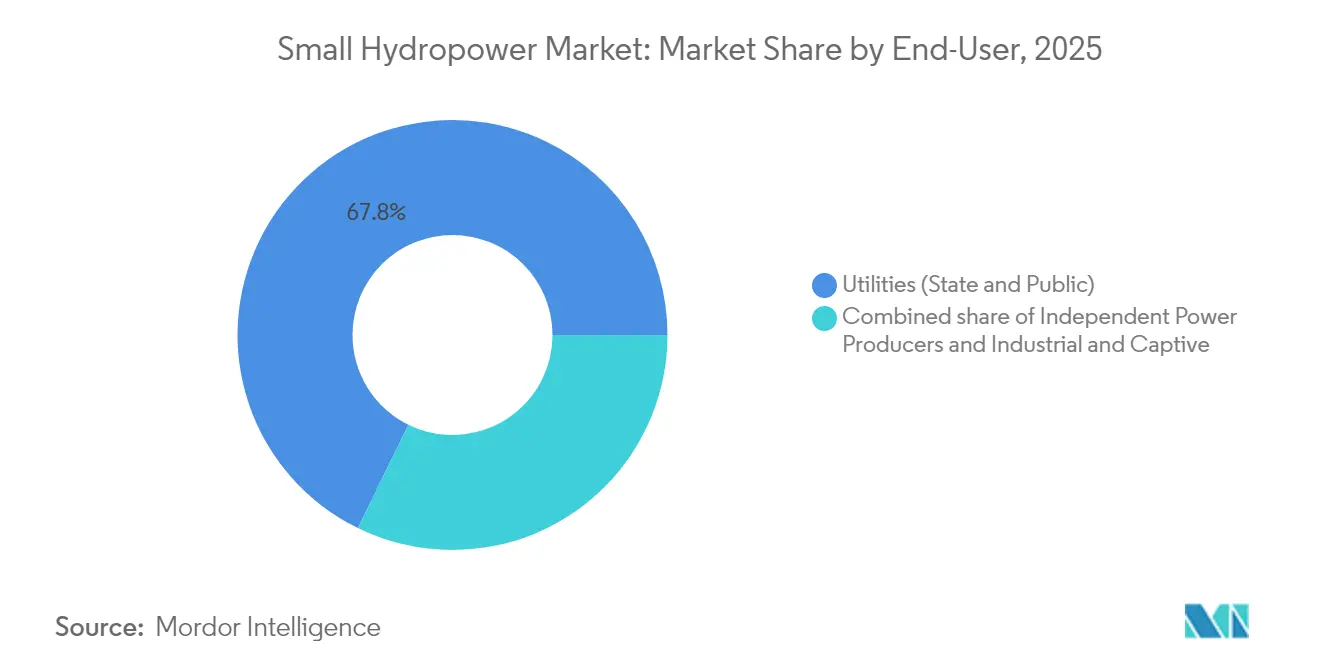
- Par utilisateur final, les services publics ont capturé 67,75 % des revenus en 2025 ; les producteurs d'électricité indépendants affichent la dynamique de croissance la plus élevée avec un CAGR de 11,03 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 63,55 % des revenus en 2025 ; le Moyen-Orient et l'Afrique mène la croissance avec un CAGR de 14,31 % vers 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte demande d'énergie propre et durable | 1.20% | Mondial, avec concentration en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Programmes d'électrification rurale pour les communautés hors réseau | 2.10% | Cœur de l'APAC, avec extension vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Modernisation et repowering des actifs de petite hydroélectricité vieillissants | 1.80% | Europe et Amérique du Nord, marchés APAC sélectifs | Moyen terme (2 à 4 ans) |
| Innovations en microturbines respectueuses des poissons ouvrant de nouveaux sites | 1.50% | Zones réglementaires en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Projets du nexus eau-énergie-alimentation attirant un financement mixte | 0.90% | MEA et Amérique du Sud, régions APAC sélectives | Long terme (≥ 4 ans) |
| Contrats d'achat d'énergie renouvelable d'entreprise à la recherche d'énergies renouvelables de base | 0.70% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande d'énergie propre et durable
Les mandats de durabilité des entreprises valorisent désormais l'approvisionnement en énergie renouvelable en continu, et le profil de puissance de base de la petite hydroélectricité correspond mieux à cet objectif que l'éolien ou le solaire couplés à des batteries coûteuses. L'Agence internationale pour les énergies renouvelables prévoit que les contrats d'énergie propre d'entreprise dépasseront 100 GW par an d'ici 2030, les sources de base commandant des prix contractuels premium. Les acheteurs à l'échelle des services publics, y compris les opérateurs de centres de données, regroupent de plus en plus la petite hydroélectricité avec des énergies renouvelables intermittentes pour répondre aux cadres internes de comptabilisation du carbone. Ces tendances canalisent les investissements vers de nouveaux projets en Europe et en Amérique du Nord, où les marchés de certificats permettent une tarification différenciée. Le résultat renforce la certitude de prise en charge à long terme qui dérisque le financement et accélère les démarrages de construction.
Programmes d'électrification rurale pour les communautés hors réseau
Les programmes d'énergie rurale soutenus par les gouvernements allouent des fonds importants aux mini-réseaux hydroélectriques distribués, car le terrain escarpé rend les longues lignes de transport trop coûteuses. Le programme indien Deen Dayal Upadhyaya Gram Jyoti Yojana a alloué 2,5 milliards USD pour l'électrification en 2024, avec 15 % des nouveaux mégawatts provenant de la petite hydroélectricité. Les modèles de propriété communautaire garantissent que les tarifs restent abordables et que les bénéfices restent locaux, renforçant l'acceptation sociale. Les initiatives de la Banque mondiale combinent désormais des financements concessionnels avec une assistance technique pour reproduire des approches similaires en Afrique subsaharienne. À mesure que l'industrie locale se développe autour de l'agro-industrie et des entrepôts frigorifiques, les courbes de demande s'alignent sur la production stable basée sur les rivières, renforçant la stabilité des revenus pour les opérateurs.
Modernisation et repowering des actifs de petite hydroélectricité vieillissants
Une grande partie de la base installée en Europe et en Amérique du Nord date des années 1980 et bénéficie désormais de mises à niveau pilotées par des capteurs qui augmentent la production tout en réduisant les coûts d'exploitation.[1]Commission européenne, "REPowerEU Plan - Hydropower Modernisation Grants", ec.europa.eu Le fonds REPowerEU de l'UE a engagé 1,2 milliard d'EUR en 2024 pour moderniser les turbines et automatiser les commandes, entraînant des augmentations de capacité de 15 à 25 %. Le service public norvégien Statkraft a réhabilité 12 centrales en intégrant des algorithmes d'apprentissage automatique qui ajustent les vannes directrices en temps réel, prolongeant la durée de vie utile jusqu'à 30 ans. En intégrant la maintenance prédictive, les propriétaires peuvent réduire les pannes non planifiées et échelonner plus efficacement le capital de réhabilitation. La vague de repowering soutient également des normes plus strictes de passage des poissons sans sacrifier le rendement énergétique.
Innovations en microturbines respectueuses des poissons ouvrant de nouveaux sites
La certification de trois nouvelles conceptions de turbines dans le cadre du programme HydroWIRES du Département américain de l'énergie a réduit la mortalité des poissons à moins de 2 %, ouvrant des rivières longtemps interdites à l'hydroélectricité. Des fabricants tels que Natel Energy et Siemens Energy déploient désormais des rotors compacts qui dévient les espèces aquatiques plutôt que de les fragmenter, simplifiant l'approbation réglementaire. Les premiers pilotes dans les habitats à saumons du nord-ouest du Pacifique démontrent la faisabilité économique et la conformité environnementale en tandem. Au fur et à mesure que les obstacles à l'octroi de permis diminuent, jusqu'à 40 % de sites supplémentaires aux États-Unis pourraient être admissibles au développement à faible impact, élargissant le marché de la petite hydroélectricité sans grands travaux civils. Des changements politiques similaires dans l'UE encouragent une réplication rapide dans les régions sensibles à la biodiversité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des débits induite par le climat et production instable | -1.40% | Mondial, aiguë dans les régions sujettes à la sécheresse | Long terme (≥ 4 ans) |
| Cycles d'octroi de permis environnementaux longs et incertains | -0.90% | Zones réglementaires en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Baisse du coût actualisé de l'énergie solaire couplée au stockage comprimant les taux de rendement interne de l'hydroélectricité | -0.70% | Mondial, concentré dans les régions à fort ensoleillement | Court terme (≤ 2 ans) |
| Envasement et sédimentation augmentant les coûts d'exploitation et de maintenance | -0.50% | APAC et Amérique du Sud, sites mondiaux sélectifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des débits induite par le climat et production instable
L'intensification des sécheresses réduit le débit des rivières et érode les facteurs de capacité, compromettant le discours sur l'alimentation fiable qui justifiait initialement de nombreux projets. Le GIEC prévoit que la variabilité des débits augmentera de 20 à 30 % d'ici 2030. En 2024, les facteurs de capacité moyens dans le sud de l'Europe ont chuté de 8 %, contraignant les producteurs à acheter de l'énergie d'équilibrage sur les marchés au comptant. L'hybridation avec le solaire offre une couverture partielle, mais fait gonfler les budgets d'investissement de 10 à 15 %. Sans financement dédié à la résilience climatique, les développeurs plus petits pourraient avoir du mal à absorber les primes d'assurance plus élevées et les coussins de service de la dette requis par les prêteurs.
Cycles d'octroi de permis environnementaux longs et incertains
La supervision multi-agences prolonge l'octroi de licences à une moyenne de 4,2 ans aux États-Unis, les études environnementales représentant 60 % de cette période.[2]Commission fédérale de régulation de l'énergie, "2024 Hydropower Licensing Timeframes", ferc.gov Le patchwork européen de normes de passage des poissons aggrave la complexité : les développeurs doivent adapter les conceptions d'un pays à l'autre, ce qui augmente les coûts d'ingénierie. Les frais de financement s'accumulent pendant ces délais, augmentant les coûts totaux des projets jusqu'à un tiers. Seule une poignée de juridictions accélèrent les installations véritablement à faible impact ; ailleurs, les examens prolongés restent la pratique standard, limitant la vitesse de déploiement même là où les aspects économiques sont favorables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité :
la moyenne puissance domine, la dynamique des microsystèmes s'accélèreLe segment de 1 à 10 MW continue d'ancrer le marché de la petite hydroélectricité, représentant 66,85 % des revenus en 2025 grâce à des modèles commerciaux de services publics éprouvés et des coûts actualisés de l'énergie bancables de 0,05 à 0,08 USD par kWh. Les développeurs d'actifs privilégient cette tranche parce que les fournisseurs d'équipements proposent des offres standardisées et que les prêteurs perçoivent un risque d'exécution plus faible. De nombreuses rivières étant déjà évaluées pour de tels projets, les mises à niveau en site existant consolident davantage la base de revenus du segment grâce au repowering.
Les microsystèmes de moins de 1 MW, cependant, se développent à un CAGR soutenu de 10,26 % jusqu'en 2031, reflétant des voies d'octroi de permis simplifiées et des financements innovants tels que les coopératives communautaires. La certification des turbines à mortalité piscicole inférieure à 2 % atténue les objections en matière de biodiversité qui avaient autrefois mis à l'écart les petits cours d'eau. Pour les villages éloignés en Inde ou les zones montagneuses au Pérou, les participations au capital maintiennent les flux de trésorerie locaux, améliorant le recouvrement des tarifs et la licence sociale. Ces attributs garantissent que le segment micro reste le principal moteur de croissance au sein du marché de la petite hydroélectricité.


Par technologie :
le fil de l'eau domine, les systèmes en cours d'eau et conduit gagnent des partsLes schémas au fil de l'eau représentent 60,35 % des revenus de 2025 en raison de profils environnementaux favorables et de l'absence de grands réservoirs. Les financeurs apprécient la production prévisible correspondant à l'hydrologie naturelle sans grands travaux civils. Les améliorations d'automatisation, telles que le contrôle des vannes en temps réel, optimisent les déversements et maximisent l'énergie distribuée, renforçant le leadership de la technologie.
Les dispositifs en cours d'eau et micro-conduit enregistrent un CAGR de 10,72 %, tirant parti des canaux existants et des réseaux d'alimentation en eau pour contourner les batailles d'acquisition de terres. Les conceptions modernes s'intègrent dans les canaux d'irrigation ou les conduites urbaines, utilisant la charge excédentaire pour produire de l'énergie distribuée sans modifier les régimes d'écoulement. Les services publics municipaux en France et au Maroc adoptent ces solutions pour monétiser l'infrastructure hydraulique, confirmant une acceptation commerciale rapide. Collectivement, ces systèmes érodent la domination du fil de l'eau tout en diversifiant le mix technologique du marché de la petite hydroélectricité.
Par utilisateur final :
l'hégémonie des services publics mise à l'épreuve par les producteurs d'électricité indépendantsLes services publics ont conservé 67,75 % des revenus en 2025, les régulateurs leur imposant souvent d'étendre le service aux zones rurales que les acteurs privés jugent non rentables. L'accès à des capitaux concessionnels et un contrôle intégré du réseau cimentent davantage leur position, garantissant la priorité de distribution et des approbations d'interconnexion simplifiées.
Les producteurs d'électricité indépendants, cependant, augmentent leur capacité à un CAGR de 11,03 %, stimulés par des marchés dérégulés et des contrats d'achat d'énergie d'entreprise qui récompensent la production renouvelable ferme. Les IPP soutenus par les communautés au Kenya et au Chili combinent le financement participatif en capital avec des garanties multilatérales, clôturant le financement plus rapidement que de nombreux services publics. À mesure que les règles de comptabilisation du carbone se resserrent, les acheteurs corporatifs concluent des contrats multi-décennies, renforçant les pipelines de projets des IPP et contestant l'hégémonie des services publics sur le marché de la petite hydroélectricité.
Analyse géographique
Marché des Petites Centrales Hydroélectriques en Asie-Pacifique
L'Asie-Pacifique a dominé avec 63,55 % des revenus en 2025, portée par l'engagement de la Chine de 8,5 milliards USD pour ajouter 15 GW d'ici 2030 et par la délivrance accélérée de permis en Inde pour les projets de moins de 5 MW. Les modernisations au Japon, avec 15 sites rénovés par Tokyo Electric Power, illustrent un paysage mature mais en évolution, où la numérisation augmente la production sans nouvelles empreintes écologiques. L'Indonésie et les Philippines s'appuient sur des centrales de petite hydroélectricité comme installations d'ancrage pour alimenter des mini-réseaux insulaires, transformant les ressources naturelles en croissance inclusive.
Marché des Petites Centrales Hydroélectriques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 14,31 % d'ici 2031, soutenue par le déploiement de huit centrales au Maroc totalisant 45 MW et par les partenariats d'électrification rurale au Kenya ayant desservi 50 000 habitants en 2024. L'Ouganda simplifie les procédures d'approbation pour les projets de moins de 5 MW, réduisant les délais réglementaires de 40 %. En République démocratique du Congo, des financements chinois soutiennent des projets qui alimentent le traitement des minerais tout en élargissant l'accès aux villages hors réseau. Ces initiatives valident le modèle du nexus eau-énergie-alimentation qui intègre l'irrigation, l'électricité et la valorisation locale.
Marché des Petites Centrales Hydroélectriques en Europe et dans les Amériques
L'Europe et l'Amérique du Nord se concentrent sur la remise en puissance et la conformité environnementale. Le fonds REPowerEU de l'UE, doté de 1,2 milliard EUR, cible les gains d'efficacité et les aménagements de passes à poissons, tandis que Statkraft en Norvège réalise des augmentations de capacité de 20 % sur 12 centrales grâce à l'optimisation par apprentissage automatique. Aux États-Unis, la FERC a certifié trois turbines respectueuses des poissons en 2024, permettant la réalisation de projets autrefois bloqués par les règles de protection du saumon. L'Amérique du Sud se concentre sur le Brésil et le Chili, qui tirent parti d'une hydrologie robuste pour étendre les réseaux vers des zones agraires éloignées, prouvant que la modernisation et les nouvelles constructions peuvent coexister.
Paysage réglementaire
Le soutien politique et la conformité environnementale continuent d'influencer la bancabilité des projets et les délais pour la petite hydroélectricité, en particulier dans les juridictions qui appliquent des exigences strictes en matière de biodiversité aquatique et des examens multi-agences. Aux États-Unis, la complexité des licences reste une contrainte majeure, avec un délai moyen d'octroi de licence hydroélectrique de 4,2 ans rapporté par la Federal Energy Regulatory Commission (FERC) en 2024, ce qui maintient l'attention des développeurs sur les conceptions à faible impact et la réhabilitation des sites existants.
En Inde, le cadre de soutien s'est resserré en un programme national plus clair au cours de 2026. Le Union Cabinet a approuvé le Small Hydro Power (SHP) Development Scheme en mars 2026 avec une enveloppe de 25,85 milliards INR pour l'exercice FY 2026-27 à FY 2030-31, visant 1 500 MW de nouvelle capacité SHP dans la plage de 1 à 25 MW, et le Ministry of New and Renewable Energy (MNRE) a délivré l'approbation administrative et les directives opérationnelles en mai 2026. Les plafonds de l'Assistance financière centrale varient selon la région, avec un soutien plus élevé pour les États du Nord-Est et les districts frontaliers internationaux. La Solar Energy Corporation of India (SECI) a été désignée comme agence nationale de mise en œuvre du programme, ce qui formalise le parcours d'évaluation et de suivi des projets éligibles et réduit l'ambiguïté d'exécution.
Paysage concurrentiel
La concurrence reste modérée, les fabricants de turbines historiques - Voith, Andritz, GE Renewable Energy, Siemens Energy - partageant l'espace avec des perturbateurs tels que Natel Energy et Turbulent NV. Les leaders du marché déploient une surveillance de l'état activée par l'IoT pour réduire les temps d'arrêt et utilisent l'analytique prédictive pour reporter les révisions majeures en affinant les paramètres d'exploitation. L'expertise en conception respectueuse des poissons est désormais un facteur de différenciation clé, car l'acceptation réglementaire dépend de plus en plus des performances en matière de biodiversité aquatique. Ce pivot a conduit au rachat de Canyon Hydro par Andritz en 2024 pour 85 millions USD, ajoutant une spécialisation en basse chute et un ancrage en Amérique du Nord.
Les grandes entreprises poursuivent des acquisitions complémentaires pour entrer dans le créneau des micro-conduits, reflétant le taux de croissance à deux chiffres du segment. Les partenariats gagnent également en popularité : la coentreprise de GE avec Bharat Heavy Electricals aligne la technologie étrangère avec la fabrication locale, réduisant les coûts et raccourcissant les délais pour les développeurs d'Asie du Sud. La pression sur les prix du solaire couplé au stockage, dont le coût actualisé de l'énergie continue de baisser, oblige les fournisseurs de turbines à mettre l'accent sur la valeur sur le cycle de vie plutôt que sur le coût d'investissement initial. Par conséquent, les contrats basés sur les services qui garantissent la production et partagent le risque de performance se multiplient, resserrant le lien entre les fabricants d'équipements d'origine et les propriétaires d'actifs au sein de l'industrie de la petite hydroélectricité.
Leaders de l'industrie de la petite hydroélectricité
Andritz AG
Voith GmbH & Co. KGaA
Siemens Energy AG
Toshiba Energy Systems & Solutions Corp.
GE Vernova, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Petites Centrales Hydroélectriques
- Voith GmbH & Co. KGaA
- Andritz AG
- GE Vernova, Inc.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corp.
- PJSC RusHydro
- Statkraft AS
- Gilbert Gilkes & Gordon Ltd.
- FLOVEL Energy Pvt Ltd.
- Natel Energy Inc.
- Mavel a.s.
- Bharat Heavy Electricals Ltd. (BHEL)
- SNC-Lavalin Group Inc. (AtkinsRéalis)
- CKD Blansko Holding
- Canyon Hydro
- American Hydro Corp.
- Litostroj Power
- Turbulent NV
- Blueline Manufacturing
- Voith Hydro Italy

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme est concentrée dans les projets ancrés dans la politique publique dans les zones vallonnées et les géographies d'électrification éloignées, où la petite hydroélectricité peut servir d'ancrage à un mini-réseau et réduire la dépendance aux longues extensions de transmission. L'Inde offre une trajectoire d'investissement claire grâce au MNRE SHP Development Scheme 2026-2031 (enveloppe de 25,85 milliards INR, objectif de 1 500 MW). La base de ressources déclarée de 21 133,61 MW répartie sur 7 133 sites, dont environ 24,5 % exploités début 2026, laisse également une marge de manœuvre pour les développeurs et les équipementiers à travers les ensembles turbine-générateur, les équipements auxiliaires et les systèmes de contrôle.
Une deuxième opportunité réside dans le repowering et les augmentations progressives de puissance, soutenus par l'activité de projets sur plusieurs marchés et par la préférence des propriétaires pour un risque de travaux de génie civil plus faible. Au Népal, le projet de petite hydroélectricité de Bagmati est passé en production d'essai après une extension de 10 MW à 32 MW (mars 2026), illustrant l'importance de l'optimisation en site existant lorsque l'hydrologie et l'interconnexion existent déjà. En Europe, l'activité de mise en service et d'appels d'offres, notamment le projet Otocac de 1,5 MW de Koncar en Croatie (mars 2026) et les appels d'offres liés à l'Otilovici d'EPCG (3,2 MW, Monténégro), indiquent une demande continue d'équipements standardisés et de méthodes d'installation plus rapides. Cela pointe également vers les services de cycle de vie, les opérateurs mettant de plus en plus l'accent sur l'automatisation et la surveillance des conditions pour protéger la performance face à la volatilité hydrologique.
Recent Industry Developments in Marché des Petites Centrales Hydroélectriques
- Juillet 2026 : ANDRITZ a annoncé des contrats de modernisation pour des actifs hydroélectriques existants sur plusieurs marchés, incluant la modernisation d'unités turbine-générateur à la centrale hydroélectrique McCormick à Baie-Comeau, Québec, pour la Société en Commandite Hydroélectrique Manicouagan (SCHM). Ces travaux reflètent une évolution vers une capacité et des gains d'efficacité tirés par la réhabilitation, et soulignent les carnets de commandes de services et de modernisation comme source de revenus récurrente pour les équipementiers.
- Juin 2025 : La Banque mondiale a approuvé un crédit concessionnel de 150 millions USD pour soutenir le secteur de la petite hydroélectricité de l'Ouzbékistan, avec une approche de mise en œuvre incluant la participation du secteur privé. La structure de financement améliore la bancabilité des projets pour les développeurs et banques locaux tout en élargissant un pipeline lié aux objectifs de renforcement du réseau.
- Décembre 2024 : Le Department of Hydropower and Power Systems (DHyE) du Bhoutan a attribué des contrats de travaux de génie civil pour la deuxième phase de quatre projets de petite hydroélectricité totalisant 195 MW (Jomori, Gamri-I, Druk Bindu I et II, et Begana) avec un budget total de 20 milliards Nu. Ces attributions font avancer la construction à court terme et signalent des ajouts de capacité continus menés par l'État, qui soutiennent la demande d'équipements et la participation EPC.


Marché des Petites Centrales Hydroélectriques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre la capacité installée de petite hydroélectricité à l'échelle mondiale, une centrale étant considérée comme petite lorsque sa capacité nominale est inférieure à 10 MW, et les totaux sont exprimés en gigawatts (GW).
Le périmètre exclut la grande hydroélectricité (au-dessus de 10 MW) et les projets de stockage par pompage des totaux du marché.
Aperçu de la segmentation
- Par capacité
- Jusqu'à 1 MW
- De 1 à 10 MW
- Par technologie
- Basée sur réservoir
- Au fil de l'eau
- Pompage-turbinage
- En cours d'eau et micro-conduit
- Par composant (analyse qualitative uniquement)
- Turbines
- Générateurs
- Contrôle et automatisation
- Balance d'usine
- Par utilisateur final
- Services publics (étatiques et publics)
- Producteurs d'électricité indépendants
- Industriel et autoconsommation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- France
- Italie
- Espagne
- Norvège
- Turquie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Philippines
- Tadjikistan
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Chili
- Colombie
- Honduras
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Ouganda
- Maroc
- Kenya
- République démocratique du Congo
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour établir la base factuelle relative à la capacité de petite hydroélectricité, aux ajouts et au pipeline de projets, puis pour définir des contrôles pratiques pour le modèle. Des sources publiques telles que les statistiques de capacité de l'IRENA, les outils de suivi de l'électricité et des énergies renouvelables de l'IEA, les données de la Banque mondiale et les publications de l'UNIDO ont aidé à aligner les limites de la définition et la direction générale de la base installée.
Nous avons également examiné des sources telles que les agences nationales de l'énergie et les opérateurs de réseau pour les objectifs politiques, les résultats d'enchères et les calendriers de mise en service, puis complété avec les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée pour les annonces de projets et l'activité de réhabilitation. Le cas échéant, nous avons utilisé des abonnements payants axés sur les données financières et de renseignement des entreprises, ainsi qu'un abonnement à une base de données de brevets, pour vérifier la cohérence de l'orientation des investissements et de l'activité technologique. Les sources documentaires citées ci-dessus sont illustratives, et d'autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des développeurs, des fournisseurs EPC et de composants, des services publics, des investisseurs et des experts en réglementation et en planification, afin de vérifier les hypothèses sur les taux de construction et les cycles de rénovation. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques, car les étapes d'autorisation, les délais de raccordement au réseau et la conception des incitations peuvent modifier de manière mesurable les ajouts annuels et la demande de remplacement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39 % | CXO : 12 % | APAC : 43 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Petits acteurs : 18 % | Managers : 60 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où les séries de capacité nationales et régionales, les actualités sur les mises en service et la visibilité connue du pipeline sont utilisées pour reconstituer la base installée et les ajouts annuels pour la petite hydroélectricité de moins de 10 MW. Une fois cette ossature établie, nous la corroborons avec des approximations ascendantes sélectives telles que des comptages échantillonnés de projets par tranche de capacité, la puissance MW typique par site pour les installations au fil de l'eau et les petits réservoirs, et des vérifications par canal sur le calendrier de livraison. Ces éléments sont ensuite utilisés pour ajuster les totaux là où des lacunes apparaissent.
Les principaux intrants du modèle comprennent la base installée par pays, les ajouts annuels de MW attendus, les cycles de réhabilitation et de mise à niveau pour les centrales vieillissantes, les délais d'autorisation et de raccordement au réseau, et les signaux politiques tels que les tarifs de rachat garantis et les allocations d'enchères lorsqu'ils existent. Pour la prévision, une analyse de scénarios a été utilisée car les ajouts peuvent bondir lorsque les autorisations sont accordées ou que les conditions de financement changent. Les scénarios ont été ajustés à l'aide d'avis d'experts sur les taux de conversion du pipeline et les schémas de retard probables. Lorsque la visibilité ascendante était faible, nous avons utilisé des hypothèses de conversion prudentes puis revérifié le résultat par rapport à des signaux de capacité indépendants avant finalisation.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs contrôles afin que les totaux finaux suivent des signaux de capacité réels plutôt que de dépendre d'une seule série d'intrants. Nous comparons les résultats à des indicateurs indépendants tels que les totaux de capacité installée régionale, les calendriers de mise en service annoncés publiquement, et le taux de construction annuel implicite par rapport à l'historique récent. Toute valeur aberrante est examinée et corrigée.
Avant validation finale, le modèle et les hypothèses font l'objet d'examens internes en plusieurs étapes, et les répondants sont recontactés lorsqu'un écart important est constaté pour un pays clé ou une tranche de capacité. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des changements politiques majeurs, des retards de projets ou des vagues de mise en service modifient les perspectives, et une dernière révision avant livraison est effectuée pour que les clients reçoivent la vision la plus récente.
Dimensionnement du marché de la petite hydroélectricité de Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées pour la petite hydroélectricité diffèrent souvent car le marché peut être exprimé en capacité (GW) ou en revenus (USD), et parce que certaines études combinent la petite hydroélectricité avec des actifs hydroélectriques adjacents qui ne partagent pas les mêmes moteurs de demande. Les différences proviennent également de la manière dont les réhabilitations sont traitées, de la manière dont les pipelines de projets sont convertis en ajouts, et de la fréquence à laquelle les hypothèses sont actualisées lorsque des changements de politique et d'autorisation surviennent.
En suivant les ajouts de capacité installée et les mises à niveau induites par la réhabilitation, Mordor Intelligence maintient la taille du marché 2025 liée aux GW de moins de 10 MW et évite de mélanger des pools de revenus hydroélectriques plus larges, ce qui est une raison courante de la divergence des totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 87,45 milliards USD (2025) | |
| Agrégateur de rapports sectoriels A | 15,22 milliards USD (2025) | Cette estimation est présentée comme un revenu, et le périmètre ainsi que la logique de conversion de la capacité en dollars ne sont pas clairement énoncés, ce qui peut sous-estimer l'activité de projets et de réhabilitation visible dans les séries de capacité. |
| Portail de marché B | 2,40 milliards USD (2025) | Ce chiffre semble refléter une définition étroite de la petite hydroélectricité et un périmètre de dépenses limité, avec une transparence minimale sur l'inclusion ou non des dépenses EPC, d'équipement et de mise à niveau, ce qui comprime le total par rapport au dimensionnement basé sur la capacité. |
Le tableau indique que les écarts les plus importants proviennent du mélange d'unités et de limites peu claires, en particulier lorsque les revenus sont rapportés sans passerelle traçable entre capacité et valeur. Une définition cohérente sous 10 MW, un traitement clair des réhabilitations et des contrôles reproductibles par rapport à la base installée et aux ajouts aident à maintenir l'estimation stable et explicable d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la capacité installée prévue pour la petite hydroélectricité d'ici 2031 ?
La capacité mondiale devrait atteindre 144,93 GW, contre 95,14 GW en 2026.
À quelle vitesse la capacité de la petite hydroélectricité devrait-elle croître annuellement ?
Le secteur progresse à un CAGR de 8,79 % jusqu'en 2031, reflétant une demande politique et d'entreprise soutenue pour une énergie propre disponible 24 heures sur 24, 7 jours sur 7.
Quelle région est actuellement en tête dans le déploiement de la petite hydroélectricité ?
L'Asie-Pacifique détient 63,55 % de la capacité installée mondiale, portée par des programmes en Chine et en Inde qui priorisent l'électrification rurale.
Pourquoi les turbines respectueuses des poissons sont-elles importantes pour les projets de petite hydroélectricité ?
Les turbines qui réduisent la mortalité des poissons à moins de 2 % ouvrent des sites fluviaux auparavant restreints et aident les projets à passer plus rapidement des examens environnementaux rigoureux.
Quel rôle joue la petite hydroélectricité dans l'approvisionnement en énergie renouvelable des entreprises ?
Sa production de base stable permet aux entreprises de la coupler avec le solaire et l'éolien intermittents pour atteindre des objectifs d'alimentation en énergie sans carbone 24 heures sur 24, 7 jours sur 7, sans grands systèmes de batteries.
Quelles sont les principales entreprises qui modernisent les centrales de petite hydroélectricité ?
Voith, Andritz, GE Vernova, Siemens Energy et Statkraft investissent dans la surveillance par l'IoT, la maintenance prédictive et les mises à niveau respectueuses des poissons pour améliorer l'efficacité et prolonger la durée de vie des actifs.
Dernière mise à jour de la page le:



