
Taille et part du marché de l'Insurtech à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
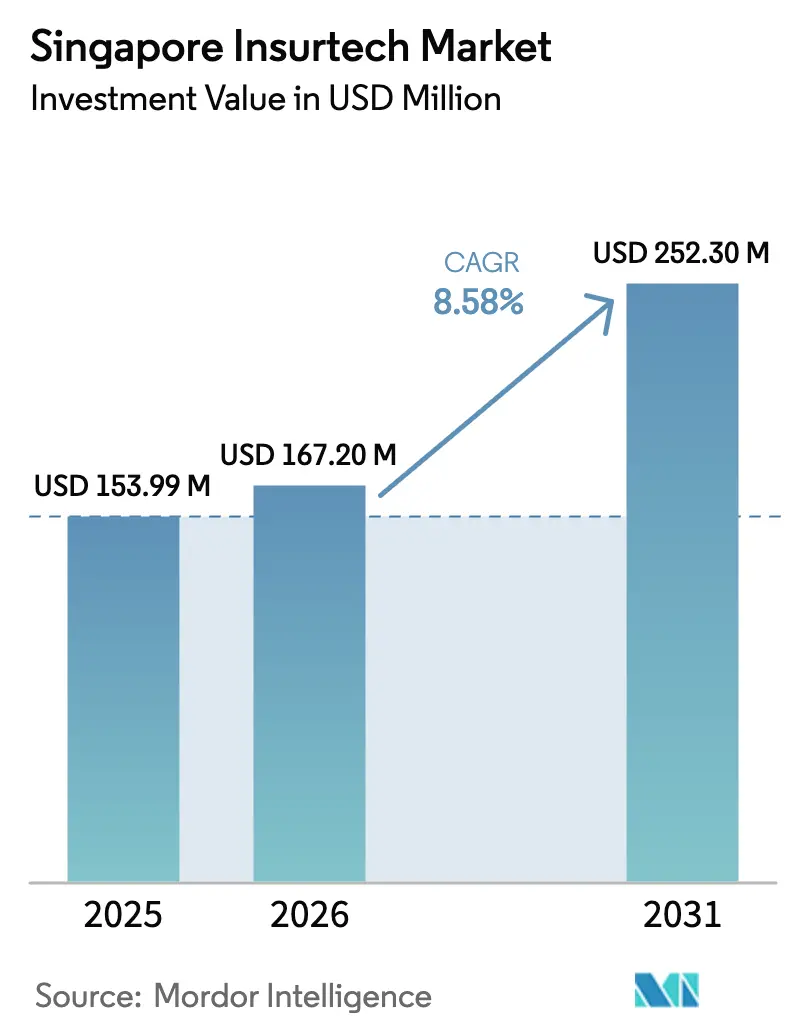
| Taille du marché de l'année de base (2025) | 153.99 Millions de dollars américains |
| Taille du Marché (2026) | 167.20 Millions de dollars américains |
| Taille du Marché (2031) | 252.30 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.58 % |
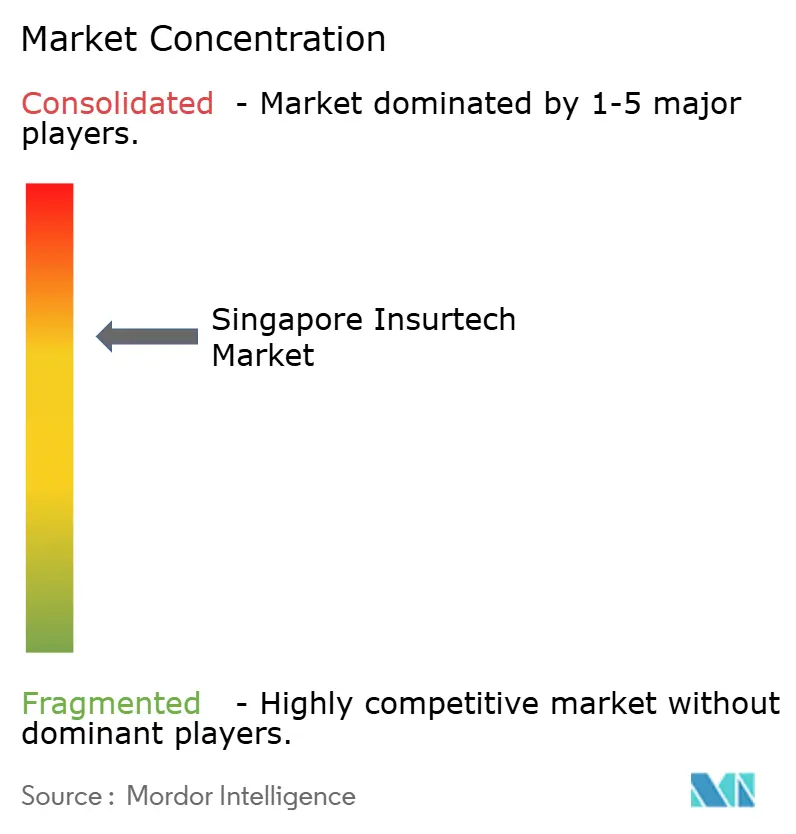
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'Insurtech à Singapour par Mordor Intelligence
La taille du marché de l'Insurtech à Singapour en termes de valeur des investissements était évaluée à 153,99 millions USD en 2025 et devrait croître de 167,20 millions USD en 2026 pour atteindre 252,30 millions USD d'ici 2031, à un TCAC de 8,58 % pendant la période de prévision (2026-2031).
Des vents porteurs structurels soutiennent cette trajectoire, notamment un taux de pénétration d'internet de 98,4 % et un taux de possession de smartphones de 97 %, qui maintiennent les canaux numériques au cœur de l'acquisition et du traitement des sinistres à Singapour. Le soutien politique reste solide, le dispositif Financial Sector Technology and Innovation 3.0 de l'Autorité monétaire de Singapour allouant 116,8 millions USD (150 millions SGD) sur trois ans, plus un engagement distinct de 77,9 millions USD (100 millions SGD) axé sur l'informatique quantique et les capacités d'intelligence artificielle, des flux de financement qui réduisent le risque d'innovation pour les acteurs établis et les startups. Les cycles d'innovation produit dans l'assurance intégrée s'accélèrent à mesure que les grands assureurs élargissent leurs partenariats de plateforme, illustrés par de nouveaux modèles de distribution intégrée optimisés par l'IA introduits en 2025 qui compriment les délais de décision et de traitement des sinistres au point de vente.
Principaux enseignements du rapport
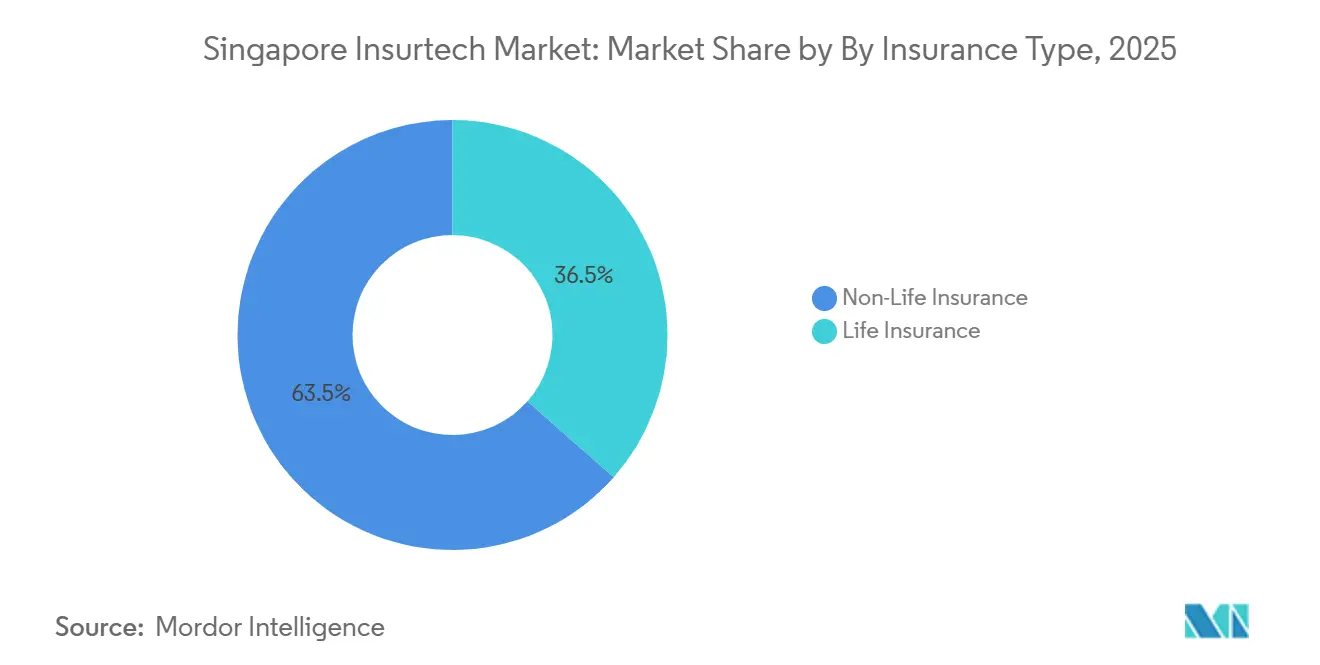
- Par type d'assurance, l'assurance non-vie a dominé avec 63,50 % de la part du marché de l'Insurtech à Singapour en 2025 et devrait se développer à un TCAC de 10,65 % jusqu'en 2031.
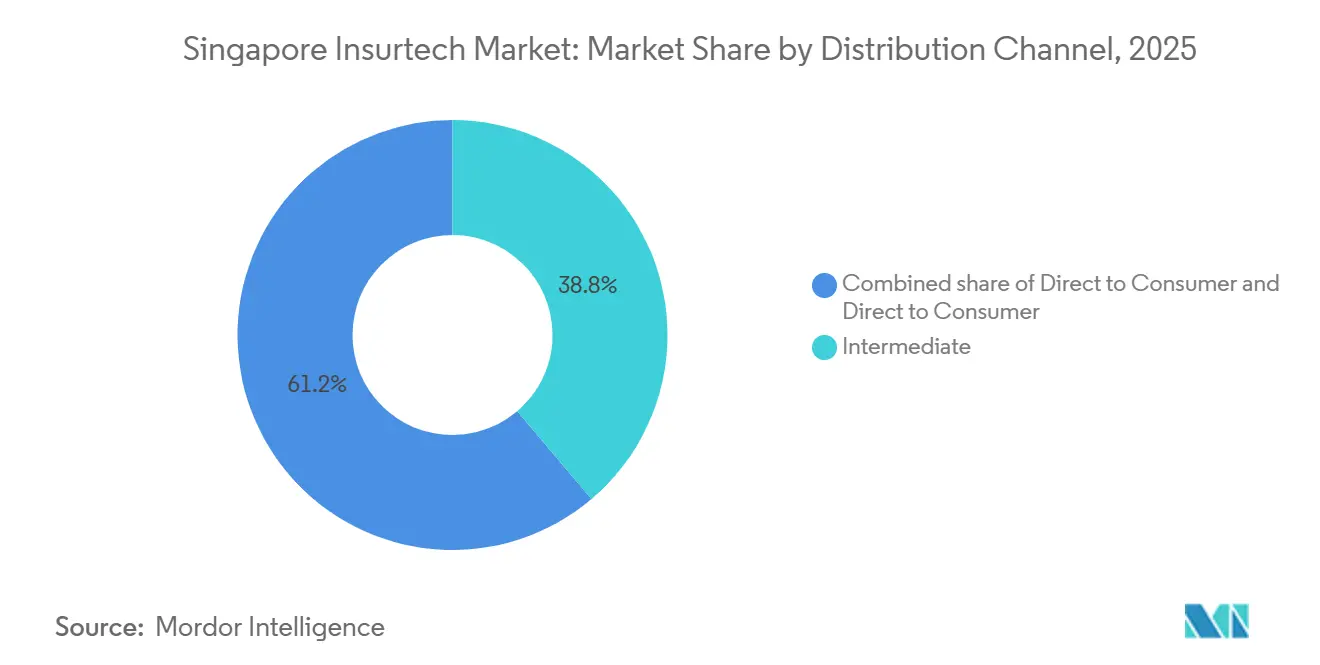
- Par canal de distribution, le segment Intermédiaire détenait 38,80 % de la taille du marché de l'Insurtech à Singapour en 2025, tandis que le canal Intégré devrait croître à un TCAC de 9,65 % jusqu'en 2031.
- AIA Group, Prudential, Manulife, Great Eastern et NTUC Income ont collectivement façonné le marché de l'Insurtech à Singapour grâce à leur envergure, leurs partenariats numériques et leurs modèles de distribution à technologie avancée en expansion.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'Insurtech à Singapour
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption numérique et pénétration des smartphones | +1.2% | National | Court terme (≤ 2 ans) |
| Soutien réglementaire et initiatives de l'Autorité monétaire de Singapour | +1.8% | National | Moyen terme (2-4 ans) |
| Demande de solutions d'assurance personnalisées | +1.5% | National | Moyen terme (2-4 ans) |
| Activation par l'IA, le ML et l'analytique avancée | +2.0% | National | Long terme (≥ 4 ans) |
| Écosystème réglementaire Fintech favorable | +1.3% | National | Moyen terme (2-4 ans) |
| Hausse des investissements Insurtech et en capital-risque | +0.8% | National, répercussions sur l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption numérique et pénétration des smartphones
La connectivité de Singapour offre une base solide pour la distribution d'assurances numériques, avec des connexions mobiles atteignant 162,6 % de la population et des abonnements au haut débit sans fil à 182,2 % en janvier 2025[1]Infocomm Media Development Authority (IMDA), "Statistiques sur les services de télécommunications pour 2025 (janv.–juin)," IMDA, imda.gov.sg. Le secteur de la finance et de l'assurance contribue à une économie numérique plus large qui a atteint 99,65 milliards USD (128,1 milliards SGD) en 2024, soit 18,6 % du PIB, signalant un glissement régulier des parcours clients vers les interfaces numériques, équivalent à 94,8 milliards USD aux taux de change moyens récents. La couverture 5G complète et autonome, réalisée à l'échelle nationale d'ici 2025, permet la télématique, les évaluations de sinistres par vision par ordinateur et les soumissions mobiles sécurisées qui réduisent les délais de traitement. Ces avantages infrastructurels renforcent le marché de l'Insurtech à Singapour en favorisant la capture de données en temps réel, la prise de décision et les flux de travail de service à grande échelle.
Soutien réglementaire et initiatives de l'Autorité monétaire de Singapour
Des financements publics ciblés et une conception réglementaire ont favorisé les tests en conditions réelles à un risque maîtrisable, soutenus par le bac à sable réglementaire FinTech de l'Autorité monétaire de Singapour, Sandbox Express et Sandbox Plus, qui ont ensemble élargi l'accès aux pilotes contrôlés et aux modèles non conventionnels tels que l'assurance intégrée ou paramétrique[2]Autorité monétaire de Singapour, "Bac à sable réglementaire FinTech," Autorité monétaire de Singapour, mas.gov.sg. Le dispositif Financial Sector Technology and Innovation 3.0 alloue 116,8 millions USD (150 millions SGD) au renforcement des capacités à l'échelle du secteur, tandis que la dotation complémentaire de 77,9 millions USD (100 millions SGD) de 2024 cible les besoins en informatique quantique et en IA, orientant davantage la pile technologique vers une automatisation sécurisée et explicable. La consultation de novembre 2025 sur les lignes directrices relatives à la gestion des risques liés à l'IA signale un passage des principes aux contrôles du cycle de vie, exigeant des inventaires clairs de l'IA, des évaluations des risques et une supervision, la consultation se déroulant jusqu'au 31 janvier 2026. Cette supervision en évolution accroît la clarté pour le marché de l'Insurtech à Singapour en établissant des garde-fous prévisibles pour l'utilisation algorithmique tout en encourageant des voies de déploiement sûres.
Demande de solutions d'assurance personnalisées
Une base numériquement avertie attend une tarification sur mesure et un service sans friction, compte tenu du taux de pénétration d'internet de 98,4 % à Singapour et d'une large part du commerce sur les canaux mobiles. Les assureurs répondent avec des micro-couvertures liées aux activités quotidiennes, illustrées par SNACK by Income, qui associe de petites contributions de primes à des déclencheurs tels que l'utilisation des transports en commun ou des événements de remise en forme dans un parcours de style de vie mobile. Singlife et Doctor Anywhere ont lancé DA Healthwise Plus, intégrant la télémédecine à une couverture contre les accidents personnels et une tarification transparente pour les consultations : consultations vidéo chez un médecin généraliste à 10,12 USD (13,00 SGD) et consultations vidéo chez un spécialiste à 54,50 USD (70,00 SGD), en utilisant les taux de change moyens récents. Le moteur d'optimisation par IA de Chubb, lancé en novembre 2025, personnalise les produits intégrés au point de vente au sein des plateformes partenaires, comprimant les étapes de décision et permettant une vente croisée plus intelligente dans les écosystèmes non assurantiels[3]Chubb, "Chubb dévoile un moteur d'optimisation alimenté par l'IA," Chubb, news.chubb.com. Le marché de l'Insurtech à Singapour en bénéficie car les offres contextuelles s'alignent sur l'intention de l'utilisateur lors du passage en caisse ou dans les flux intégrés aux applications.
Activation par l'IA, le ML et l'analytique avancée
Les assureurs à Singapour développent l'IA dans la souscription et le traitement des sinistres, soutenus par une voie réglementaire en maturation qui met l'accent sur la transparence, l'équité et la supervision humaine dans la gestion des risques liés aux modèles. Le déploiement par Prudential de MedLM de Google à Singapour et en Malaisie démontre la poussée vers l'utilisation de grands modèles de langage dans l'examen de la documentation médicale et l'automatisation de la validation des prestations, tout en maintenant des boucles de révision humaine. L'Autorité monétaire de Singapour réunit la collaboration industrielle sur la sécurité et l'adoption de l'IA, y compris des orientations techniques et un apprentissage partagé qui alignent les opérations des modèles sur les pratiques de gestion des risques technologiques et de gouvernance des données. La progression des pilotes vers la production est désormais liée à la gouvernance du cycle de vie, ce qui favorise les équipes disposant de contrôles de données solides et d'une observabilité intégrée dans les pipelines. À mesure que ces pratiques mûrissent, le marché de l'Insurtech à Singapour devrait voir un déploiement plus large de l'apprentissage automatique dans la tarification personnalisée, l'analyse de la fraude et la liquidation des sinistres.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à la cybersécurité et à la confidentialité des données | -0.9% | National | Court terme (≤ 2 ans) |
| Complexité de la conformité réglementaire | -0.6% | National | Moyen terme (2-4 ans) |
| Résistance des assureurs traditionnels aux modèles numériques | -1.1% | National | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs dans certains segments | -0.4% | National, focus sur l'économie des travailleurs indépendants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la cybersécurité et à la confidentialité des données
L'activité des menaces reste élevée, avec des incidents de rançongiciels et des tentatives d'hameçonnage en hausse en 2024 et des expositions répétées de la chaîne d'approvisionnement en 2025 qui ont touché à la fois les assureurs et les banques. Income Insurance a divulgué une violation survenue en mai 2025 impliquant un prestataire tiers, affectant les données personnelles d'au moins 146 assurés, renforçant la nécessité d'une gestion plus rigoureuse des risques liés aux fournisseurs et de plans d'intervention en cas d'incident. En avril 2025, deux banques ont signalé des compromissions de données clients liées à un prestataire de services, soulignant que les interdépendances peuvent amplifier les conséquences négatives lorsque les contrôles échouent en dehors du périmètre central de l'assureur. Les règles de la loi sur la protection des données personnelles exigent une notification de violation dans les 72 heures dans des circonstances définies et imposent des pénalités significatives, pouvant atteindre 10 % du chiffre d'affaires annuel ou 0,78 million USD (1 million SGD), le montant le plus élevé étant retenu, intensifiant les besoins en matière de conformité et de planification du capital pour les services à forte intensité de données. Le marché de l'Insurtech à Singapour doit donner la priorité à la sécurité centrée sur l'identité et à la minimisation des données pour équilibrer l'échelle et la résilience à la lumière de ces réalités réglementaires et opérationnelles.
Résistance des assureurs traditionnels aux modèles numériques
Les plateformes héritées et les patrimoines de données cloisonnés peuvent ralentir l'adoption du cloud, réduire la fréquence des mises en production et compliquer l'analytique en temps réel nécessaire à la tarification à l'usage et à l'évaluation instantanée des sinistres. De nombreux environnements d'acteurs établis doivent migrer les fonctions essentielles tout en maintenant un service ininterrompu pour de larges bases d'assurés, ce qui impose des opérations parallèles qui prolongent les délais. Les modèles opérationnels et les incitations peuvent favoriser les changements progressifs plutôt que les refontes nécessaires pour tirer pleinement parti des API et des flux de travail automatisés. Ces conditions contrastent avec celles des challengers natifs du cloud, conçus pour des services modulaires et une intégration plus rapide des partenaires. Le marché de l'Insurtech à Singapour évolue donc à des vitesses différentes, les acteurs établis équilibrant risque, coût et continuité face à l'urgence de se moderniser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance : l'assurance non-vie domine à la fois en part et en dynamique
L'assurance non-vie représente 63,50 % de la valeur en 2025 et devrait croître à un TCAC de 10,65 % jusqu'en 2031, reflétant une adoption plus rapide des produits cyber, voyage et protection des appareils qui s'adaptent aux contextes du commerce mobile et de la mobilité. Les assureurs mondiaux continuent d'élargir leurs offres intégrées via des écosystèmes partenaires, et l'activité récente des plateformes met en avant des déclencheurs automatiques de sinistres et la collecte de preuves intégrée aux applications qui raccourcissent les délais de traitement. L'élasticité de la distribution dans les canaux de la distribution, du voyage et des appareils offre aux gammes de produits non-vie des points de contact clients plus fréquents à Singapour. À mesure que les plateformes multi-produits mûrissent, le marché de l'Insurtech à Singapour accroît sa capacité à regrouper et à vendre croisément des couvertures basées sur les signaux comportementaux des clients. La dynamique à court terme devrait bénéficier à l'assurance non-vie à mesure que la distribution contextuelle évolue parallèlement à l'amélioration de l'accès aux données et des cadres de consentement.
L'assurance vie détient la valeur restante en 2025 et continue de faire face à des cycles de développement plus longs, bien que la numérisation de la souscription, des sinistres et de la gestion des polices progresse chez les principaux acteurs établis. L'utilisation de l'analytique avancée dans le triage des sinistres médicaux montre un potentiel pour libérer des capacités et améliorer la rapidité sans compromettre la supervision. Le profil vieillissant de Singapour renforce la pertinence des couvertures santé et protection, et le conseil numérique associé aux canaux humains peut améliorer les résultats de la planification financière. Le marché de l'Insurtech à Singapour privilégie des expériences transparentes et axées sur le mobile pour maintenir l'engagement à mesure que les produits vie se diversifient via des avenants et des avantages liés au bien-être. L'accent à court terme dans l'assurance vie restera sur l'automatisation des opérations, la rationalisation de la distribution et l'intégration responsable des données dans le cadre des directives réglementaires.


Par canal de distribution : l'intégré progresse tandis que les intermédiaires persistent
Le canal intermédiaire est en tête avec une part de 38,80 % en 2025, compte tenu du rôle des conseillers agréés, des courtiers et de la bancassurance pour les produits complexes. Les modèles directs au consommateur se développent là où l'émission et les services numériques réduisent les frictions et les coûts, soutenus par l'intégration mobile et l'assistance conversationnelle. L'assurance intégrée est le canal de distribution à la croissance la plus rapide, avec un TCAC de 9,65 % jusqu'en 2031, car les assureurs intègrent des offres dans les parcours de commerce électronique, de voyage et bancaires grâce à une personnalisation en temps réel améliorée par l'IA. Un ensemble croissant de partenariats intégrés avec des banques numériques, des détaillants et des plateformes de voyage signale un glissement durable vers une protection déclenchée par le contexte. Le marché de l'Insurtech à Singapour en bénéficie car les partenaires s'appuient sur des cadres stables d'identité, de paiement et de consentement pour développer la distribution.
Les assureurs axés sur les API continuent d'investir dans des couches d'orchestration qui simplifient l'intégration des partenaires et les modifications de produits sans retravail manuel. Les exemples incluent l'activation instantanée de polices pour les réservations de voyage ou les sinistres de protection des appareils validés par des flux de preuves photographiques qui remplissent automatiquement les formulaires dans les applications partenaires. Un autre vecteur intégré est celui des écosystèmes de mobilité et des super-applications qui intègrent des produits de courte durée liés aux trajets ou aux livraisons, utilisant le contexte de localisation et de transaction pour affiner la couverture. Le secteur de l'Insurtech à Singapour développe également des partenariats sur le cycle de vie des appareils qui associent le financement à la protection et aux programmes de mise à niveau en une seule offre sur tous les canaux. Ensemble, ces développements améliorent l'économie unitaire de la distribution numérique et maintiennent le marché de l'Insurtech à Singapour axé sur la croissance intégrée tandis que le conseil intermédiaire reste pertinent pour les besoins à forte réflexion.
Analyse géographique
Le contexte national de Singapour concentre la distribution, la réglementation et les infrastructures dans une seule juridiction, ce qui raccourcit les cycles d'expérimentation pour les nouveaux modèles commerciaux et soutient un déploiement plus rapide de pipelines de données sécurisés. Des programmes tels que le bac à sable réglementaire FinTech et Sandbox Plus permettent des tests contrôlés et un soutien par subventions pour les propositions réglementées, offrant des voies plus claires du pilote à la production. SGFinDex a atteint 150 000 utilisateurs et 620 000 récupérations de données d'ici juillet 2025 pour l'assurance, démontrant une adoption réelle de la portabilité des données dans un cadre consenti et auditable. Dans ce contexte, le marché de l'Insurtech à Singapour applique des normes d'identité et des pratiques API pour rationaliser l'intégration des clients et la visibilité multi-assureurs. Ces fondations contribuent à réduire les risques des flux de travail inter-partenaires qui reposent sur un échange et une vérification sécurisés.
Le profil de connectivité de Singapour, incluant la 5G nationale et un taux élevé d'adoption des smartphones, la positionne comme un lieu idéal pour tester la télématique, les sinistres par vision par ordinateur et l'assurance de micro-durée adaptée aux transactions de plateforme. Les acteurs mondiaux établis et les entrants à dominante technologique continuent de choisir Singapour comme base pour construire des alliances régionales qui s'étendent aux agrégateurs de commerce électronique et de voyage. Cette activité amplifie le marché de l'Insurtech à Singapour en alignant le développement commercial sur une stratégie pilotée par le régulateur qui valorise l'identité de confiance et la gouvernance des données. La forte confiance de base dans l'infrastructure publique numérique réduit les coûts de friction et comprime les délais de lancement.
Les fusions-acquisitions et les flux de capitaux soulignent le rôle de Singapour en tant que hub. Singapour soutient également le transfert alternatif des risques avec une plateforme de titres liés à l'assurance et un dispositif de subventions qui a contribué à catalyser l'émission d'obligations catastrophe totalisant 4 milliards USD de fin 2018 à fin 2024. Ces attributs aident le marché de l'Insurtech à Singapour à fonctionner comme un lieu de montée en puissance où les partenariats régionaux, le financement et la clarté réglementaire se croisent.
Paysage réglementaire
L'insurtech à Singapour opère dans le périmètre de supervision de la Monetary Authority of Singapore (MAS) pour les assureurs, les intermédiaires et le risque technologique, avec des voies contrôlées pour l'innovation via le MAS FinTech Regulatory Sandbox, le Sandbox Express et le Sandbox Plus. Fin 2025, la MAS a mené une consultation sur les Guidelines on AI Risk Management (consultation se terminant le 31 janvier 2026). La consultation indique un passage de principes de haut niveau vers des attentes tout au long du cycle de vie, telles que les inventaires d'IA, l'évaluation des risques et la gouvernance, ce qui affecte les propositions insurtech utilisant l'apprentissage automatique pour la souscription, la tarification et les sinistres.
En 2026, la MAS a également fait progresser des boîtes à outils prudentielles et de conduite ainsi que des règles de capital influençant l'économie des modèles numériques. La MAS a mis à jour le Compliance Toolkit for Insurance Brokers en janvier 2026 et le Compliance Toolkit for Direct Insurers and Reinsurers en février 2026, renforçant les attentes en matière de gouvernance et de soumission au titre de l'Insurance Act. La MAS a modifié la Notice 133 (et la Notice FHC-N133) avec effet au 31 mars 2026, mettant à jour des éléments du Risk Based Capital 2 (RBC 2), y compris l'ajustement contracyclique et les domaines de traitement du capital pertinents pour les allocations d'investissement des assureurs. En juillet 2026, la MAS a consulté sur un cadre de Protected Cell Company (PCC) (consultation se clôturant le 7 août 2026) pour soutenir l'assurance captive et les structures liées à l'assurance avec des cellules séparées au sein d'un seul véhicule social.
Analyse de la chaîne de valeur
La chaîne de valeur de l'insurtech à Singapour commence par l'origination de produits réglementés et la capacité de risque (assureurs et réassureurs vie et non-vie) régie par les exigences de la MAS, y compris le RBC 2 et les attentes en matière de risque technologique, et s'étend aux couches de développement et d'exploitation numériques qui soutiennent la distribution et le service. Les intrants habilitants essentiels incluent l'infrastructure cloud et les plateformes de données, les rails d'identité et de partage de données consenti (par exemple, l'utilisation de SGFinDex portée à 150 000 utilisateurs et 620 000 récupérations de données en juillet 2025 pour l'assurance), ainsi que les contrôles de cybersécurité alignés sur les attentes de la MAS en matière d'hygiène cyber, y compris la Notice FSM-N04. Les insurtechs et les assureurs ajoutent également des capacités d'IA dans les opérations de souscription et de sinistres, comme illustré par le lancement par Singlife d'un assistant d'assurance alimenté par l'IA sur Oracle Cloud Infrastructure en mars 2025 et par le déploiement à grande échelle de l'IA générative par Etiqa Insurance Singapore dans les flux de travail des clients et du personnel en juillet 2025.
En aval, la distribution et l'acquisition de clients passent par des intermédiaires (agents, courtiers, conseillers), des canaux numériques directs aux consommateurs, et une distribution intégrée via des plateformes non liées à l'assurance. L'orchestration middleware et plateforme-en-tant-que-service constitue une couche de liaison clé pour la configuration des produits, l'intégration des partenaires et le service basé sur des API, illustrée par le partenariat entre United Overseas Insurance (UOI) et InsureMO en août 2025 pour lancer un portail intermédiaire numérique et déployer des produits automobile et voyage entièrement numérisés. Les opérations post-vente bouclent la chaîne via la réception des sinistres, l'analyse des fraudes et le support client, avec des initiatives telles que le Healthcare Insurance Industry Pilot (HIIP) mettant en évidence l'interopérabilité entre les prestataires de soins de santé et les assureurs pour rationaliser les parcours de sinistres de bout en bout. La gestion des risques liés aux fournisseurs et à la chaîne d'approvisionnement reste un goulot d'étranglement, renforcé par les incidents de tiers mentionnés dans le contexte du marché.
Paysage concurrentiel
Les grands acteurs établis modernisent l'assurance, tandis que les entrants à dominante technologique se concentrent sur la couverture intégrée et liée aux appareils. Quatre grands assureurs à Singapour — AIA Singapore, Income Insurance, Prudential Assurance Singapore et Great Eastern Life — opèrent sous des exigences plus strictes en matière de capital et de planification, ce qui façonne leurs stratégies d'investissement. Les leaders de l'intégration approfondissent leurs intégrations, comme les partenariats de plateforme de Zurich avec les agrégateurs et le commerce électronique, et le moteur d'IA de Chubb pour des offres personnalisées au point de vente. L'utilisation de MedLM par Prudential pour les sinistres à Singapour et en Malaisie met en évidence l'utilisation de modèles génératifs dans les flux de travail de production avec supervision humaine. Ces développements reflètent l'équilibre du marché de l'Insurtech à Singapour entre modernisation et montée en puissance.
Les priorités stratégiques incluent la croissance inorganique, l'expansion des plateformes et la conformité à l'IA. Le financement de Bolttech en juin 2025 et le partenariat de mai 2025 avec Sumitomo sur les programmes de cycle de vie des appareils élargissent l'accès via les canaux de distribution et financiers. Les initiatives de l'Autorité monétaire de Singapour en matière de gestion des risques liés à l'IA et les lignes directrices sur la gestion des risques technologiques favorisent des modèles transparents et auditables, accélérant l'adoption parmi les entreprises dotées d'une gouvernance du cycle de vie. La clarté réglementaire soutient des déploiements confiants sur le marché de l'Insurtech à Singapour.
La croissance se concentre sur la conception d'écosystèmes et les expériences multi-produits dans des cadres axés sur les API. SNACK d'Income offre une micro-couverture liée aux comportements, tandis que DA Healthwise Plus intègre la télémédecine et la protection pour un meilleur accès. Les super-applications et les services de mobilité proposent des polices de courte durée pour les trajets ou les livraisons, générant des données pour affiner la tarification et les sinistres. À mesure que les assureurs s'alignent sur les partenaires de plateforme, le marché de l'Insurtech à Singapour intègre des produits qui rationalisent les achats et les sinistres tout en garantissant la conformité et la confiance des clients.
Leaders du secteur de l'Insurtech à Singapour
AIA Group
Nippon Life Group
Life Insurance Corporation of India (LIC)
China Life Insurance Group
Ping An Insurance Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La distribution intégrée et écosystémique constitue une opportunité majeure alors que les assureurs et les plateformes insurtech intègrent la protection dans les parcours de commerce, de voyage et d'appareils, soutenue par une forte préparation numérique dans le contexte du marché, incluant une pénétration internet de 98,4% et un taux de possession de smartphones de 97%. Cette opportunité est étayée par des mouvements spécifiques sur le marché : Chubb a introduit un moteur d'optimisation alimenté par l'IA sur Chubb Studio en novembre 2025 pour personnaliser les offres intégrées au point de vente, et UOI a collaboré avec InsureMO en août 2025 pour numériser les flux de travail des intermédiaires et accélérer les déploiements de produits. À mesure que les acteurs historiques se modernisent, les implémentations pilotées par middleware qui relient les systèmes hérités aux intégrations partenaires axées sur les API créent de la place pour les fournisseurs et facilitateurs concentrés sur la configuration des produits, la gestion du consentement et l'automatisation des sinistres.
Le transfert alternatif de risque et les solutions d'assurance structurées constituent un autre ensemble d'opportunités lié aux changements réglementaires, et non seulement à l'adoption technologique. En juillet 2026, la MAS a consulté sur un cadre proposé de Protected Cell Company (PCC) (clôture le 7 août 2026) pour soutenir l'assurance captive, les titres liés à l'assurance et les pools de risque souverain via un seul véhicule social avec ségrégation des actifs et des passifs, s'alignant sur le positionnement de Singapour comme centre de gestion des risques. Parallèlement aux travaux sur les PCC, les programmes écosystémiques de la MAS soutiennent la mise à l'échelle des opérations d'assurance numérique et de l'infrastructure de confiance, y compris les voies de bac à sable de la MAS (Sandbox, Sandbox Express, Sandbox Plus) pour les pilotes réglementés et les initiatives multi-parties prenantes telles que HIIP pour l'interopérabilité des sinistres de santé et GAIP pour les travaux sur les risques climatiques et pandémiques. Ensemble, ces programmes indiquent une demande de mise en œuvre pour l'échange de données conforme, la gouvernance des modèles et les plateformes de flux de travail opérationnels.
Développements récents du secteur
- Juin 2026 : AIA Singapore s'est associé à Chubb pour élargir l'accès aux offres d'assurance générale à Singapour. Ce partenariat élargit la proposition d'AIA Singapore au-delà de la vie et de la santé vers des besoins de protection supplémentaires en utilisant la capacité et l'expertise produit du partenaire. Il renforce également l'optionalité de distribution en reliant un large réseau de conseillers avec la gamme de produits d'un assureur généraliste.
- Novembre 2025 : Chubb a dévoilé un moteur d'optimisation alimenté par l'IA sur sa plateforme Chubb Studio à Singapour, permettant une analyse en temps réel pour livrer des offres d'assurance intégrées personnalisées dans les parcours des partenaires numériques. En réduisant les décisions de souscription de plusieurs jours à quelques secondes dans le contexte de lancement rapporté, cette publication a relevé la barre pour la prise de décision au point de vente et le service intégré aux partenaires. Cette capacité favorise une expérimentation plus rapide avec les produits intégrés tout en mettant davantage l'accent sur la gouvernance de l'IA et les contrôles des données.
- Juin 2025 : Bolttech a clôturé un tour de financement de série C de 147 millions USD, atteignant une valorisation de 2,1 milliards USD et ajoutant des investisseurs incluant Sumitomo Corporation et Iberis Capital. Ce financement a renforcé le rôle de bolttech en tant que plateforme d'assurance intégrée et d'appareils multi-marchés avec une large portée de partenaires, soutenant l'expansion continue de la distribution et de l'ampleur des produits. Pour l'activité insurtech basée à Singapour, ce tour a mis en évidence un appétit soutenu pour les modèles de plateforme reliant les assureurs aux écosystèmes de détail et financiers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de l'insurtech à Singapour est défini comme les revenus générés par les offres d'assurance activées par la technologie et les activités de distribution numérique associées comptabilisés à Singapour, dans les branches vie et non-vie.
Exclusions du périmètre : Nous excluons les revenus des assureurs traditionnels qui ne sont pas générés par des parcours numériques pilotés par l'insurtech, et nous excluons également les services fintech plus larges qui ne soutiennent pas directement la vente, le service ou la souscription de produits d'assurance.
Aperçu de la segmentation
- Par type d'assurance
- Assurance vie
- Assurance non-vie
- Par canal de distribution
- Direct au consommateur
- Intermédiaire
- Intégré
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par ancrer le contexte de l'assurance et de la fintech à Singapour, puis par le restreindre à l'activité insurtech pouvant être rattachée à une demande et une monétisation mesurables. Nous nous sommes appuyés sur des sources publiques telles que les publications de la Monetary Authority of Singapore, les jeux de données du Singapore Department of Statistics, et les documents de consultation publique expliquant l'orientation réglementaire pour les services financiers numériques.
Pour maintenir un périmètre de marché pratique, nous avons également examiné des sources telles que les publications de la Life Insurance Association Singapore, les mises à jour de la General Insurance Association of Singapore, et des revues scientifiques évaluées par des pairs sur l'adoption de l'assurance numérique et le comportement de distribution. En parallèle, nous avons utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse et une couverture médiatique fiable pour valider les modèles d'affaires générant activement des revenus dans le pays. Le cas échéant, nous avons référencé des abonnements payants pour les données financières d'entreprises, des outils de veille sur l'actualité et les finances, ainsi que des bases de données de brevets pour vérifier les affirmations et le calendrier des déploiements de produits. Les sources documentaires énumérées ci-dessus sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la manière dont les revenus sont comptabilisés à travers les parcours directs aux consommateurs, intermédiés et intégrés, étant donné qu'une même police peut être comptabilisée différemment selon le modèle. Nous avons échangé avec un ensemble varié de parties prenantes de l'écosystème de l'assurance à Singapour, incluant des spécialistes de la distribution numérique, des responsables de la souscription et des produits, des propriétaires d'opérations et des gestionnaires de partenariats, pour tester les hypothèses d'adoption et les entonnoirs de conversion. La couverture était équilibrée entre les points de vue de l'offre et de la demande afin de combler les lacunes laissées par les divulgations publiques et d'aligner les intrants finaux du modèle.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30% | Cadres dirigeants : 19% |
| Niveau intermédiaire : 51% | Responsables fonctionnels/d'unité : 33% |
| Petits acteurs : 19% | Managers : 48% |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante qui reconstitue le pool de revenus d'assurance numérique adressable à Singapour, puis l'alloue à l'activité pilotée par l'insurtech en utilisant des indicateurs d'adoption et de transfert de canal. Une fois ce plafond établi, les résultats ont été corroborés par des approximations ascendantes sélectives, incluant des fourchettes de revenus d'acteurs échantillonnés, des vérifications de canaux avec des distributeurs, et un simple calcul de volume multiplié par le revenu moyen par police pour les parcours numériques clés, puis ajustés là où des chevauchements apparaissaient.
Les intrants clés utilisés dans le modèle incluaient (à titre illustratif) le comportement d'achat et de renouvellement de polices numériques par canal, la part de l'assurance intégrée vendue via des plateformes non liées à l'assurance, l'adoption des parcours directs aux consommateurs, la dynamique de tarification et de commission par branche d'activité, et le rythme de numérisation des assureurs qui modifie l'endroit où les revenus sont comptabilisés. Comme les données publiques spécifiques aux revenus de l'insurtech ne sont pas toujours nettes, les lacunes ont été traitées via des hypothèses bornées testées lors des entretiens, suivies de vérifications de sensibilité afin qu'aucune variable unique ne puisse faire basculer le marché de manière irréaliste.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vérification simple de type régression sur un petit ensemble de facteurs, incluant l'adoption numérique attendue, l'expansion des partenariats et les évolutions du mix produit. La trajectoire de prévision finale n'a été acceptée qu'après alignement avec les points de vue d'experts sur l'activité de pipeline à court terme et les contraintes de mise à l'échelle réalistes dans un marché restreint et bien assuré.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées répétées entre les résultats du modèle et des signaux indépendants, tels que l'activité de partenariat visible, les lancements de produits et les évolutions de la distribution d'assurance à Singapour. Lorsque des écarts importants apparaissaient entre les branches ou les canaux, les hypothèses étaient revues, et des appels de suivi étaient déclenchés pour confirmer si le problème provenait de définitions, de calendrier, ou de double comptage.
Avant validation finale, le dossier passe par une revue analyste en plusieurs étapes où les intrants, les calculs et les ratios clés sont revérifiés, et tout écart aberrant est retracé jusqu'à une justification claire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des évolutions réglementaires ou des changements majeurs dans les partenariats de distribution. Juste avant la livraison, nous effectuons une dernière passe afin que les chiffres publiés reflètent les informations les plus récentes disponibles.
Comparaison de la taille du marché de l'insurtech de Singapour de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'insurtech de Singapour peuvent sembler très éloignées les unes des autres car le terme est utilisé de manière imprécise, et certaines études mélangent le financement, les flux de primes et les revenus de plateforme en un seul chiffre global. L'année sélectionnée, le calendrier des devises, et la manière dont la distribution intégrée est traitée peuvent également faire varier le total de manière notable.
Les principaux écarts proviennent généralement du périmètre et de la logique de comptage, par exemple si seuls les revenus pilotés par l'insurtech sont inclus ou si une numérisation plus large de l'assurance est intégrée, ce qui gonfle le pool adressable. Des différences apparaissent également lorsque des études appliquent des trajectoires de croissance agressives sans les vérifier au regard des contraintes d'adoption à Singapour, ou lorsqu'elles ne revalident pas les évolutions du mix de canaux qui modifient la manière dont les revenus sont comptabilisés d'une année à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 153,99 millions USD (2025) | |
| Portail sectoriel A | 142,07 millions USD (2022) | Utilise une année de base plus ancienne et semble mélanger les signaux d'activité de l'écosystème avec les revenus de marché, ce qui peut sous-estimer les effets ultérieurs de transfert de canal et les modèles intégrés plus récents. |
| Article professionnel B | 155,77 millions USD (2025) | Reprend une valeur globale unique et applique un taux de croissance fixe sur un horizon à court terme, avec une visibilité limitée sur la manière dont les revenus sont séparés des flux d'investissement ou de primes. |
Le tableau montre que l'écart est davantage dû à la définition et au calendrier qu'à un désaccord sur la direction. Dans le modèle de Mordor Intelligence, le marché est comptabilisé comme les revenus comptabilisés à Singapour provenant d'offres pilotées par l'insurtech (incluant les parcours numériques intégrés et intermédiés) plutôt que les totaux de financement ou les flux de primes brutes. Lorsque ce périmètre est appliqué de manière cohérente et vérifié par rapport au mix de canaux et aux signaux d'adoption, le résultat reste traçable jusqu'à des intrants pratiques et peut être actualisé proprement à mesure que le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et la valeur projetée du marché de l'Insurtech à Singapour ?
Le marché de l'Insurtech à Singapour s'élève à 167,20 millions USD en 2026 et devrait atteindre 252,3 millions USD d'ici 2031 à un TCAC de 8,58 %.
Quel type d'assurance est en tête et connaît la croissance la plus rapide à Singapour ?
L'assurance non-vie est en tête avec 63,50 % en 2025 et connaît également la croissance la plus rapide, avec une prévision d'expansion à un TCAC de 10,65 % jusqu'en 2031.
Quel canal de distribution gagne le plus d'élan dans l'Insurtech à Singapour ?
La distribution intégrée est la plus rapide en termes de croissance, avec un TCAC de 9,65 % jusqu'en 2031, car les assureurs développent les offres intégrées aux applications et au passage en caisse avec une personnalisation pilotée par l'IA.
Comment la réglementation de l'Autorité monétaire de Singapour façonne-t-elle l'utilisation de l'IA par les assureurs ?
L'Autorité monétaire de Singapour s'oriente vers une supervision de l'IA sur l'ensemble du cycle de vie avec une consultation de novembre 2025 couvrant les inventaires, la matérialité des risques, l'équité, la transparence et la supervision humaine, avec des retours ouverts jusqu'au 31 janvier 2026.
Quels événements de cybersécurité ont récemment influencé les assureurs à Singapour ?
En 2025, Income Insurance a signalé une violation de données liée à un fournisseur affectant 146 assurés, et deux banques ont divulgué des compromissions de données clients liées à un prestataire tiers, renforçant l'attention portée aux risques de la chaîne d'approvisionnement.
Quels accords et lancements récents sont importants pour l'assurance intégrée à Singapour ?
Les mouvements notables incluent le financement de 147 millions USD de Bolttech et le moteur d'optimisation par IA de Chubb pour la personnalisation intégrée introduit en novembre 2025.
Dernière mise à jour de la page le:



