
Taille et part du marché des cartes-cadeaux et des cartes d'incentive de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 49.24 Milliards de dollars |
| Taille du Marché (2031) | 70.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.45 % |
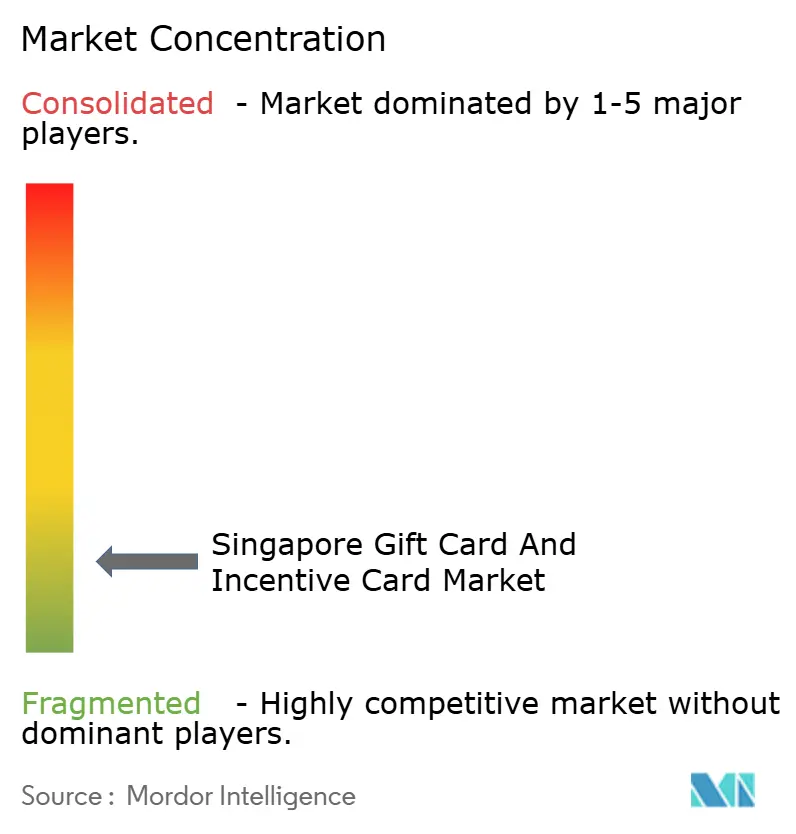
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartes-cadeaux et des cartes d'incentive de Singapour par Mordor Intelligence
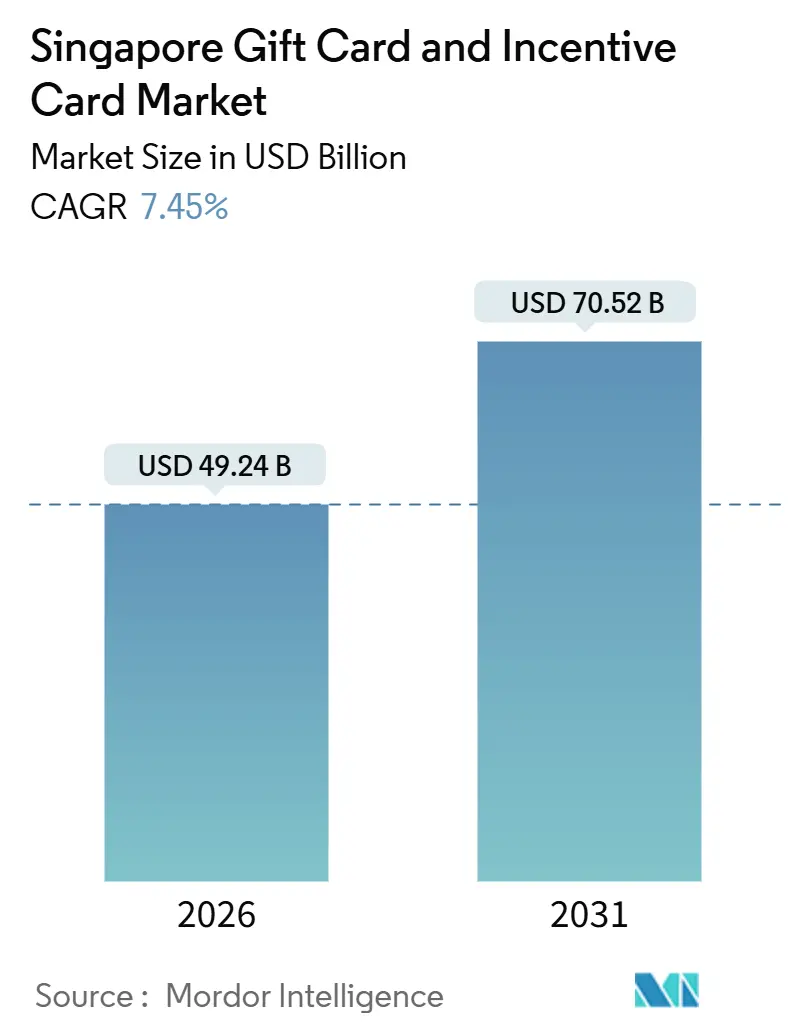
La taille du marché des cartes-cadeaux et des cartes d'incentive de Singapour est de 49,24 milliards USD en 2026 et devrait atteindre 70,52 milliards USD d'ici 2031, avec un CAGR de 7,45 % durant la période de prévision (2026-2031).
Cette croissance est soutenue par une adoption très élevée des paiements numériques, où l'utilisation sans espèces aux points de vente au détail et les taux d'inscription à PayNow parmi les adultes ont normalisé le remboursement par QR code dans les dépenses quotidiennes[1]Autorité monétaire de Singapour, « Mises à jour sur l'adoption des paiements électroniques et de PayNow », Autorité monétaire de Singapour, mas.gov.sg. . Les bons d'achat gouvernementaux constituent un catalyseur clé de la demande, les allocations SG60 orientées vers les supermarchés et les volumes cumulés de remboursement des bons CDC validant une acceptation à grande échelle parmi les commerçants de quartier. Les budgets d'incentive des entreprises augmentent plus rapidement que les achats de cadeaux à l'initiative des consommateurs, car les employeurs standardisent les cartes-cadeaux pour les récompenses et la rétention, renforcé par des règles de programme qui maintiennent l'efficacité fiscale pour les récompenses de faible valeur. La reprise du tourisme et les partenariats intersectoriels canalisent davantage les dépenses des visiteurs vers des offres groupées de cartes-cadeaux soigneusement sélectionnées ciblant des expériences à haute valeur ajoutée plutôt que des marchandises générales[2]Office du tourisme de Singapour, « Arrivées de visiteurs et recettes touristiques 2024 », Office du tourisme de Singapour, stb.gov.sg..
Principaux enseignements du rapport
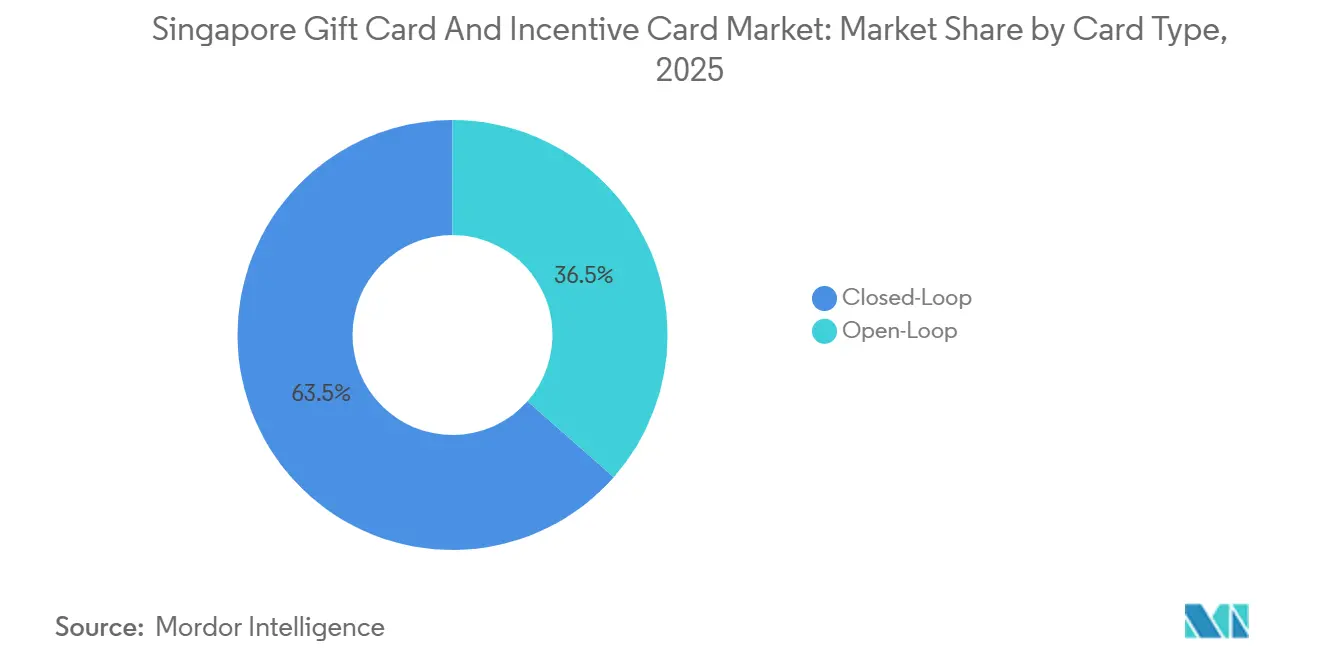
- Par type de carte, la boucle fermée a dominé avec 63,50 % de la part des revenus du marché des cartes-cadeaux et des cartes d'incentive de Singapour en 2025, tandis que la boucle ouverte devrait se développer à un CAGR de 9,82 % jusqu'en 2031.
- Par format, les cartes physiques détenaient une part de 56,80 % du marché des cartes-cadeaux et des cartes d'incentive de Singapour en 2025, tandis que les cartes numériques devraient croître à un CAGR de 13,66 % jusqu'en 2031.
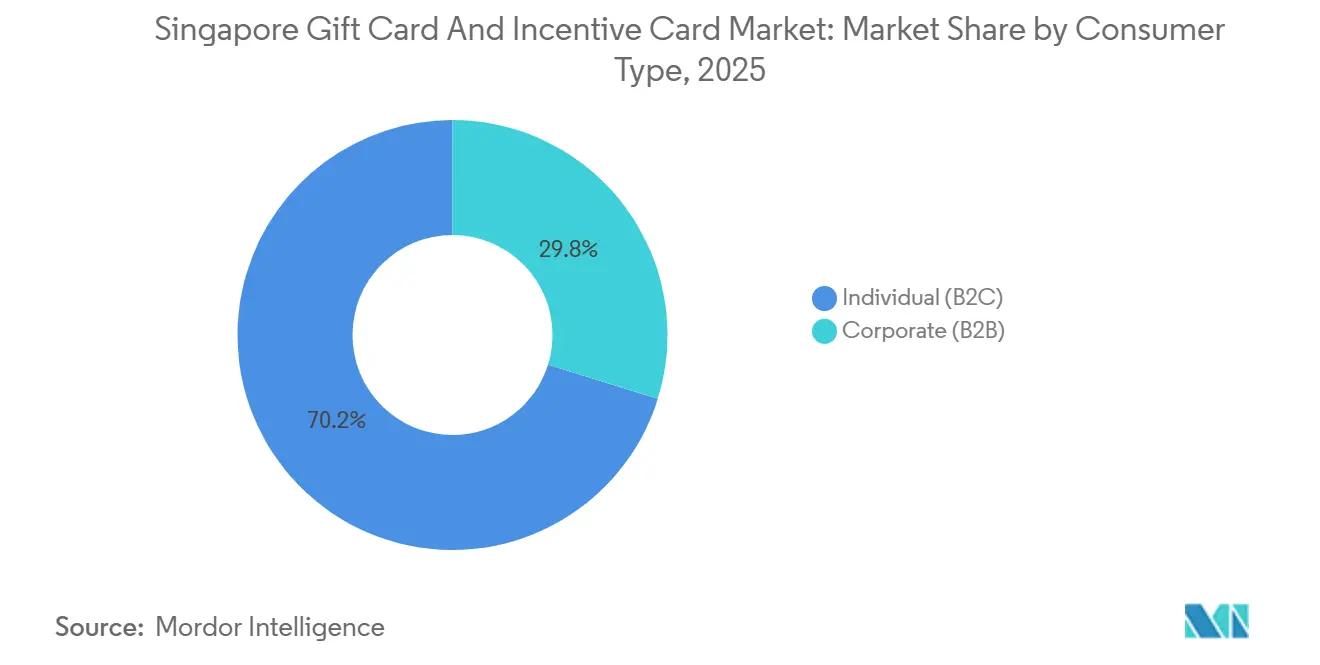
- Par type de consommateur, le segment des particuliers représentait 70,20 % de la part du marché des cartes-cadeaux et des cartes d'incentive de Singapour en 2025, tandis que le segment des entreprises devrait enregistrer un CAGR de 10,23 % jusqu'en 2031.
- Par canal de distribution, le canal hors ligne commandait une part de 58,70 % du marché des cartes-cadeaux et des cartes d'incentive de Singapour en 2025, tandis que le canal en ligne devrait se développer à un CAGR de 12,93 % jusqu'en 2031.
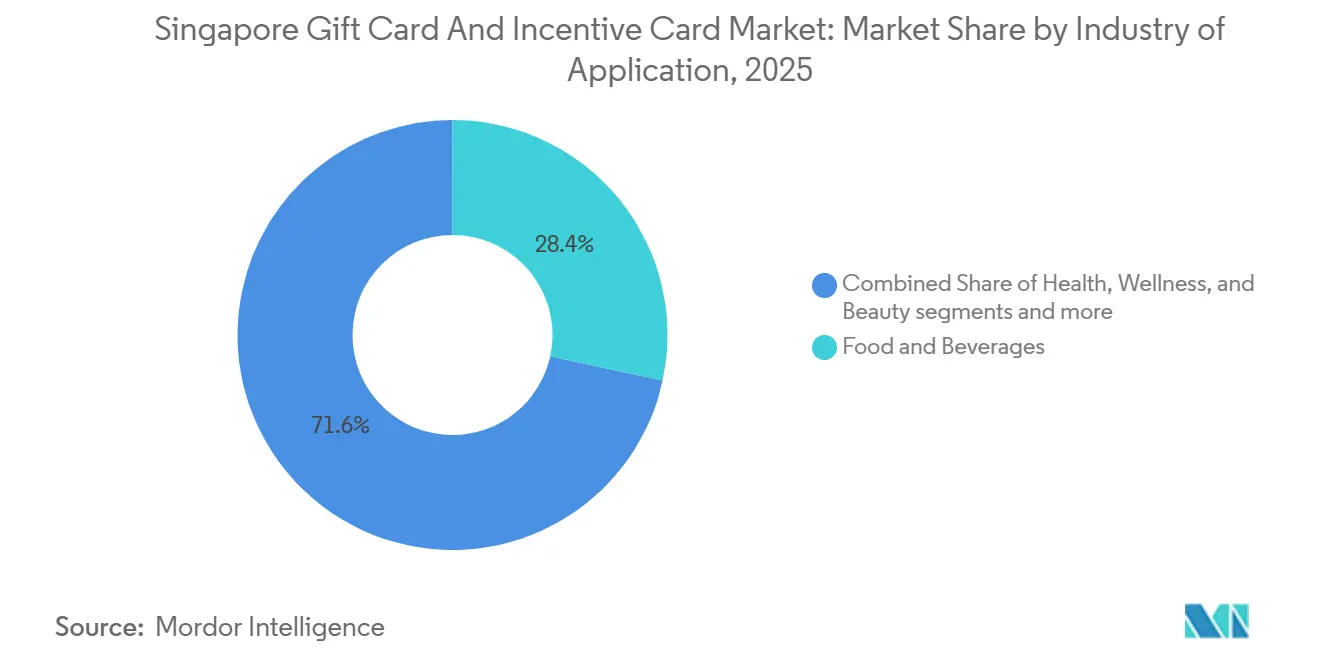
- Par secteur d'application, l'alimentation et les boissons ont capturé une part de 28,40 % du marché des cartes-cadeaux et des cartes d'incentive de Singapour en 2025, tandis que l'électronique grand public devrait progresser à un CAGR de 11,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des cartes-cadeaux et des cartes d'incentive de Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes de bons d'achat : les bons SG60 stimulent l'adoption | +2.8% | National, avec des gains précoces dans les quartiers populaires et les ensembles HDB (Ang Mo Kio, Tampines, Jurong West) | Court terme (≤ 2 ans) |
| Infrastructure numérique avancée : intégration mobile et portefeuille électronique | +1.9% | National, avec des retombées vers les liens PayNow transfrontaliers de l'ASEAN (Thaïlande, Inde, Malaisie, Indonésie) | Moyen terme (2-4 ans) |
| Demande d'incentive des entreprises : récompenses des employés dans un marché des talents compétitif | +1.5% | National, concentré dans le quartier central des affaires et les pôles de sièges régionaux (Marina Bay, Tanjong Pagar, Raffles Place) | Moyen terme (2-4 ans) |
| Reprise du tourisme : stimuler les dépenses des visiteurs après la pandémie | +1.2% | National, avec une concentration dans les zones touristiques d'Orchard Road, Marina Bay, Sentosa et le commerce de transit à l'aéroport de Changi | Court terme (≤ 2 ans) |
| Expansion du commerce électronique : cadeaux numériques dans le cadre du mouvement Smart Nation de Singapour | +1.0% | National, piloté par les plateformes Lazada, Shopee et Grab avec la plus forte pénétration parmi la cohorte des 20-40 ans | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les programmes de bons d'achat gouvernementaux normalisent l'infrastructure numérique des cartes-cadeaux
Le programme de bons SG60, qui alloue entre 600 SGD et 800 SGD par citoyen jusqu'en 2026, et les bons CDC pluriannuels touchant les ménages ont permis d'élargir l'intégration universelle des commerçants bien au-delà de ce que les projets pilotes privés avaient accompli[3]Open Government Products, « RedeemSG, Construire une infrastructure de bons fiable », Open Government Products, ogp.gov.sg.. La couverture de RedeemSG s'étend à des dizaines de milliers de points de vente, et les volumes cumulés de remboursement de bons se chiffrant en milliards de dollars témoignent d'une utilisation généralisée dans les centres de restauration populaire et les supermarchés. Cette base a formé un grand nombre de commerçants au traitement des remboursements par QR code, ce qui réduit les coûts d'acquisition pour les émetteurs privés qui s'engagent dans les mêmes canaux sur le marché des cartes-cadeaux de Singapour. DBS a signalé que les ventes en supermarchés liées au SG60 ont augmenté d'une année sur l'autre sur plusieurs mois en 2025, ce qui souligne l'effet de stimulation de la demande que les tranches de bons peuvent créer pour des catégories ciblées. À mesure que la technologie se banalise, la différenciation se déplace vers la conception de récompenses soigneusement sélectionnées et les réseaux de commerçants plutôt que vers les fonctionnalités brutes d'acceptation sur le marché des cartes-cadeaux de Singapour.
La demande d'incentive des entreprises alimentée par les impératifs de rétention des talents
Les budgets FlexiGrow attribuent 500 SGD par an à 86 000 fonctionnaires, marquant une évolution claire vers des avantages non monétaires structurés qui s'alignent sur les objectifs de bien-être et de perfectionnement professionnel. Les grands employeurs et les sièges régionaux adoptent les cartes-cadeaux comme récompenses fiscalement avantageuses pouvant rester en dessous du seuil de TPS de 200 SGD pour les cadeaux hors crédit de taxe intrants sans déclencher d'obligations de taxe sur les extrants. Le CAGR projeté de 10,23 % du segment des entreprises jusqu'en 2031 reflète les préférences opérationnelles pour un traitement évolutif et piloté par API plutôt que pour une acquisition manuelle. Le lancement de Giftbit en mars 2025 à Singapour, avec des options sur Grab, Lazada et Shopee, souligne comment les plateformes centralisées simplifient la distribution des budgets pour les catalogues multi-marques[4]Giftbit, « Giftbit se lance à Singapour avec Grab, Lazada, Shopee », Giftbit, giftbit.com. Le marché des cartes-cadeaux de Singapour est appelé à bénéficier de la poursuite de la numérisation des ressources humaines à mesure que les portefeuilles d'incentive deviennent une caractéristique standard dans les stratégies de rétention et d'engagement.
La reprise du tourisme convertit les dépenses des visiteurs en élan pour les cartes-cadeaux
Singapour a accueilli 16,5 millions d'arrivées en 2024 avec 29,8 milliards SGD de recettes touristiques, orientant l'attention des détaillants vers des bons d'expérience qui s'alignent sur les nouvelles préférences des visiteurs. Les complexes hôteliers intégrés déploient des crédits-cadeaux sur mesure, tels que les Resort Dollars, qui ajoutent de la valeur par réservation et encouragent les dépenses sur place dans les restaurants, les attractions et les commerces. Des partenariats intersectoriels, comme celui de Singapore Airlines avec Takashimaya, associent des bons d'achat en magasin aux parcours de fidélisation pour pré-engager les dépenses avant l'arrivée des voyageurs. La reprise des visiteurs chinois s'est renforcée en 2024, et la familiarité avec les paiements par super-application soulève des attentes de remboursement par QR code transparent à Singapour. Le marché des cartes-cadeaux de Singapour capte cet élan grâce à des instruments groupés alignés sur les itinéraires qui correspondent aux segments de voyageurs à haute valeur ajoutée.
Une infrastructure numérique avancée permet un remboursement sans friction à grande échelle
L'adoption des paiements sans espèces au détail et l'utilisation très élevée de PayNow parmi les adultes constituent une base nationale pour le remboursement par QR code et l'émission numérique. L'interopérabilité SGQR entre 30 systèmes de paiement ou plus réduit les besoins en éducation des consommateurs en présentant un code unique pour les bons, les portefeuilles bancaires et les cartes-cadeaux privées. Les liens PayNow transfrontaliers vers les systèmes de paiement instantané régionaux et le Projet Nexus prévu pour 2026 offrent des voies d'expansion sur plusieurs marchés pour les émetteurs à Singapour. Les grands réseaux de terminaux de point de vente, dont plus de 130 000 terminaux NETS, offrent une acceptation quasi universelle pour les commerçants à travers l'île. Le marché des cartes-cadeaux de Singapour bénéficie de cette ubiquité, mais doit également gérer l'exposition aux risques de confiance lorsque des incidents de cybersécurité affectent l'infrastructure partagée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques d'escroqueries et de fraudes : nécessité d'éducation des consommateurs et de vérification | -1.3% | National, avec une incidence plus élevée dans les cohortes seniors numériquement actives mais moins à l'aise avec la technologie (groupe d'âge 60+) | Court terme (≤ 2 ans) |
| Vulnérabilités en matière de cybersécurité : exposition aux piratages et aux pannes de plateforme | -0.9% | National, risque systémique concentré dans l'infrastructure NETS, DBS PayLah!, GrabPay desservant plus de 95 % des transactions numériques | Moyen terme (2-4 ans) |
| Charge de conformité à la TPS : taxe sur les extrants pour les cadeaux supérieurs à 200 SGD | -0.7% | National, affectant particulièrement le segment B2B des entreprises au-dessus du seuil de cadeau et les équipes de conformité des sièges de multinationales | Moyen terme (2-4 ans) |
| Saturation du marché : concurrence intense dans un paysage de paiements mature | -0.5% | National, aigu dans les segments des supermarchés et des commerces de proximité avec une pénétration des portefeuilles numériques déjà supérieure à 95 % | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La prolifération de la fraude devance l'éducation des consommateurs malgré les contre-mesures réglementaires
Les pertes liées aux escroqueries par hameçonnage ont augmenté de 134 % pour atteindre 30,4 millions SGD au premier semestre 2024, indiquant un pivot vers des cibles de valeur plus élevée, notamment les achats groupés d'entreprises et les réclamations de bons touristiques. L'hameçonnage par portefeuille mobile a généré des centaines de signalements et des pertes importantes fin 2024, en utilisant souvent des liens usurpés imitant les portails officiels de bons. Les régulateurs et les banques ont répondu par des délais de refroidissement de 12 heures pour les nouveaux bénéficiaires et le passage des mots de passe à usage unique par SMS aux jetons dans l'application, ainsi que par Money Lock, qui a rapidement attiré d'importants soldes. Ces protections améliorent la sécurité mais ajoutent des étapes qui peuvent ralentir les flux de traitement instantané que les utilisateurs professionnels attendent pour la reconnaissance le jour même. Le marché des cartes-cadeaux de Singapour doit trouver un équilibre entre sécurité et rapidité tout en éduquant les utilisateurs pour éviter les pièges d'hameçonnage liés aux campagnes de bons très médiatisées.
La complexité de la conformité à la TPS contraint les cadeaux d'entreprise de haute valeur
Le taux de TPS de Singapour à 9 % depuis janvier 2024, combiné aux règles de taxe sur les extrants pour les cadeaux supérieurs à 200 SGD lorsque la taxe sur les intrants est réclamée, nécessite un suivi rigoureux de la part des émetteurs. Les entreprises gérant de grands programmes d'incentive doivent surveiller les valeurs cumulées par bénéficiaire pour éviter de déclencher des obligations de TPS inattendues. L'Autorité fiscale de Singapour a précisé en novembre 2025 que les bons-cadeaux gratuits traités comme des droits plutôt que des biens sont exemptés dans les contextes promotionnels où la taxe sur les intrants n'est pas réclamée. Cette exemption ne couvre pas les primes de performance ou les cadeaux de rétention, ce qui maintient l'effort de conformité élevé pour les cas d'utilisation B2B à la croissance la plus rapide. Le marché des cartes-cadeaux de Singapour constate des plafonds pratiques proches du seuil pour de nombreuses récompenses d'entreprise, ce qui incite les récompenses plus importantes à se tourner vers des substituts de trésorerie à boucle ouverte ou des canaux de paie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carte : la domination de la boucle fermée rencontre la flexibilité de la boucle ouverte
Les cartes à boucle fermée détenaient une part de 63,50 % en 2025, ancrées par des programmes chez NTUC FairPrice et Sheng Siong qui maintiennent le remboursement dans des écosystèmes connus avec un contrôle strict des marges et des données de fidélisation. Les instruments à boucle ouverte se développent à un CAGR de 9,82 % jusqu'en 2031 sur le marché des cartes-cadeaux et des cartes d'incentive de Singapour par type de carte, ce qui s'aligne sur la demande des entreprises pour un remboursement flexible auprès de plusieurs commerçants. L'interopérabilité via SGQR et l'étendue des terminaux NETS réduisent les frictions qui limitaient historiquement l'utilisation chez plusieurs commerçants lorsque les émetteurs ne disposaient pas d'accords directs avec les détaillants. L'entrée de Giftbit en mars 2025 avec des options sur Grab, Lazada et Shopee reflète l'accent mis sur des catalogues tout-en-un qui prennent en charge le traitement basé sur API pour les acheteurs en entreprise. Les émetteurs de cartes à boucle fermée présentent encore des avantages en matière de contrôle des risques, comme on l'a vu lorsque les détaillants ont effectué des réémissions en masse ou des ajustements pour soutenir les clients durant les phases inflationnistes en 2025.
Les bons SG60 et CDC gouvernementaux sont techniquement à boucle fermée mais se comportent dans la pratique comme à boucle ouverte en raison des 28 656 points de vente participants qui acceptent les remboursements dans de nombreuses catégories. Cette ubiquité élève les attentes des utilisateurs en matière d'acceptation large quel que soit l'émetteur, ce qui déplace la concurrence vers la pertinence du catalogue sur le marché des cartes-cadeaux de Singapour. Les détaillants de taille intermédiaire qui ne peuvent pas égaler l'étendue soutenue par le gouvernement utilisent des agrégateurs à boucle ouverte ou des processeurs en marque blanche pour atteindre plus d'utilisateurs sans ajouter de surcharge d'intégration. Le partenariat de Takashimaya avec DBS, incluant des remises liées aux bons, montre comment les marques à boucle fermée peuvent s'étendre au-delà de leur empreinte en exploitant l'infrastructure bancaire. Le comportement axé sur les seuils autour de 200 SGD oriente les récompenses d'entreprise de haute valeur vers la boucle ouverte pour une autonomie maximale des bénéficiaires, tandis que les promotions de faible valeur continuent de favoriser la simplicité de la boucle fermée sur le marché des cartes-cadeaux de Singapour.


Par type de format : les cartes physiques persistent malgré la montée en puissance du numérique
Les cartes physiques représentaient une part de 56,80 % en 2025, car les normes de cadeaux cérémonieux dans les environnements d'entreprise et les préférences des seniors ont maintenu la pertinence des présentations en boîte. Les cartes numériques devraient croître à un CAGR de 13,66 % jusqu'en 2031, car le commerce électronique et la livraison le jour même font de l'émission instantanée la valeur par défaut pour de nombreux cas d'utilisation. Les portefeuilles tels que DBS PayLah et GrabPay encouragent les cadeaux dans l'application et aident les commerçants à fermer la boucle des promotions jusqu'au paiement avec un minimum de friction. La livraison par API prend en charge les effectifs distribués et permet aux équipes RH de gérer les récompenses périodiques sans traitement manuel sur le marché des cartes-cadeaux de Singapour. Le lancement en décembre 2025 par Apple de Tap to Pay sur iPhone réduit les coûts matériels, ce qui élargit l'acceptation numérique pour les micro-commerçants et les entreprises à domicile.
Les préférences de format correspondent à l'âge et au contexte, les cohortes plus jeunes préférant les remboursements par QR code tandis que les utilisateurs plus âgés s'attendent encore à des options physiques comme solution de secours fiable. Les émetteurs maintiennent des stocks numériques et physiques pour répondre à la demande dans le cadre des cadeaux aux consommateurs et des protocoles d'entreprise sur le marché des cartes-cadeaux de Singapour. Courts utilise des cartes-cadeaux électroniques regroupées avec des appareils électroménagers pour créer une gratification instantanée, ce qui favorise la conversion sans remises générales qui diluent la marge. Les entreprises continuent de présenter des cartes physiques lors des cérémonies de jalons et d'acheminer les rechargements via des canaux numériques pour simplifier les opérations. Cette coexistence marque une période de transition pour le secteur des cartes-cadeaux de Singapour, les formats numériques menant la croissance tandis que les cartes physiques ancrent la base installée.
Par type de consommateur : le volume B2C rencontre la vélocité B2B
Le segment des particuliers représentait une part de 70,20 % en 2025, porté par les cadeaux de fête et la portée généralisée des bons dans les ménages et parmi les citoyens adultes. Les dépenses des entreprises représentaient 29,80 % mais suivent une trajectoire plus rapide avec un CAGR de 10,23 % jusqu'en 2031 sur le marché des cartes-cadeaux et des cartes d'incentive de Singapour pour les incentives des entreprises. FlexiGrow attribue 500 SGD par an à 86 000 fonctionnaires et de nombreux employeurs reproduisent des récompenses de faible valeur pour maintenir l'efficacité fiscale en vertu des règles de TPS. Giftbit se concentre sur la distribution groupée basée sur API sur les principales plateformes pour soutenir les programmes d'incentive centralisés avec un minimum d'effort manuel. En conséquence, l'adoption par les entreprises est le principal levier d'accélération, tandis que l'activité B2C apparaît plus mature sur le marché des cartes-cadeaux de Singapour.
Le remboursement B2C se concentre dans les supermarchés et les centres de restauration populaire où les bons gouvernementaux canalisent les dépenses vers les produits de première nécessité dans les quartiers. L'allocation SG60 d'un milliard SGD aux supermarchés a représenté 12 % des ventes de supermarchés en 2024, ce qui signale comment les utilisateurs priorisent les produits essentiels lorsqu'ils reçoivent des bons à large utilisation. Les employeurs orientent les récompenses vers le bien-être et le perfectionnement professionnel, et FlexiGrow le codifie avec des catégories liées à la santé et au développement personnel. Ce changement directionnel élargit les catalogues spécialisés et renforce le bien-être et l'apprentissage en tant que catégories d'ancrage dans le secteur des cartes-cadeaux de Singapour. Avec une acceptation sans espèces déjà quasi universelle, la croissance B2C supplémentaire repose davantage sur la conception des programmes que sur l'intégration de nouveaux utilisateurs numériques sur le marché des cartes-cadeaux de Singapour.
Par canal de distribution : les canaux hors ligne servent d'ancrage face à l'accélération en ligne
Les canaux hors ligne détenaient une part de 58,70 % en 2025, car les supermarchés et les commerces de proximité génèrent des transactions à haute fréquence et hébergent une grande part des remboursements de bons. La distribution en ligne devrait croître à un CAGR de 12,93 % jusqu'en 2031, et la taille du marché des cartes-cadeaux de Singapour pour les canaux en ligne bénéficie d'intégrations de paiement natives sur les plateformes de commerce électronique. Le lancement de Giftbit en 2025 illustre le traitement basé sur API qui relie les systèmes RH aux déclencheurs d'émission sans traitement manuel. Les achats hors ligne servent souvent des besoins de cadeaux le jour même et ad hoc, tandis que les achats en ligne s'alignent sur des distributions planifiées à grande échelle sur le marché des cartes-cadeaux de Singapour. Les lieux axés sur le tourisme continuent de distribuer des cartes aux points de contact physiques où les équipes de conciergerie encouragent les recharges et la vente croisée d'expériences.
Les détaillants font face à une pression sur les marges dans les emplacements physiques et utilisent les cartes-cadeaux pour augmenter la taille des paniers, tandis que les chaînes de commerces de proximité adoptent les cartes-cadeaux pour augmenter le trafic. Le traitement en ligne élimine les coûts de production et de logistique, ce qui améliore l'économie unitaire lorsque les coûts d'acquisition restent sous contrôle. PayNow à la caisse réduit les frais de traitement par rapport aux rails de paiement par carte et améliore les marges pour les émetteurs axés sur le numérique sur le marché des cartes-cadeaux de Singapour. Les flux de travail déclenchés par API qui connectent les piles RH et marketing aux moteurs d'émission réduisent les étapes manuelles et accélèrent les délais de livraison dans le secteur des cartes-cadeaux de Singapour. Les contextes de haute valeur favorisent toujours le service en personne, de sorte que les deux canaux restent pertinents à mesure que les programmes se développent sur le marché des cartes-cadeaux de Singapour.
Par secteur d'application : domination de l'alimentation et des boissons avec une progression de l'électronique
L'alimentation et les boissons ont capturé 28,40 % de la part du marché des cartes-cadeaux de Singapour en 2025, car les centres de restauration populaire et les supermarchés acceptent les bons gouvernementaux et répondent aux besoins quotidiens. L'électronique grand public devrait croître à un CAGR de 11,12 % jusqu'en 2031, car les détaillants regroupent des bons d'épicerie avec des appareils électroménagers pour réduire la sensibilité aux prix. La santé, le bien-être et la beauté restent de niche mais stratégiques, car les programmes d'entreprise encouragent les soins préventifs et l'utilisation fitness. D'autres catégories telles que le divertissement, le voyage et les services bénéficient de cartes de complexes hôteliers intégrés et de centres commerciaux qui agrègent les dépenses sous un seul instrument sur le marché des cartes-cadeaux de Singapour. Des partenariats tels que les bons DBS et Takashimaya pour les membres KrisFlyer aident les grands magasins à convertir les lèche-vitrines en acheteurs.
Les taux de croissance de l'alimentation et des boissons se modèrent à mesure que l'acceptation sature, tandis que l'électronique profite de cycles réguliers de renouvellement des produits qui soutiennent les cadeaux récurrents et la conversion menée par les promotions. Sheng Siong maintient des remises pour les seniors jusqu'en 2026 et exploite l'acceptation des bons pour défendre ses parts contre les rivaux de l'épicerie en ligne. Les complexes hôteliers intégrés élargissent les cartes-cadeaux multi-catégories pour capter une plus grande part du portefeuille de chaque visiteur sur le marché des cartes-cadeaux de Singapour. Les catalogues verticaux donnent aux émetteurs plus de marge pour adapter les offres en fonction des besoins, ce qui soutient la discipline des marges sans remises générales. Alors que les supermarchés protègent leurs parts et que les détaillants en électronique gèrent des acheteurs sensibles aux prix, les cartes-cadeaux alignent les incentives sur l'écoulement des stocks plutôt que de réduire les prix affichés.

Analyse géographique
L'empreinte de 728,6 kilomètres carrés de Singapour concentre le remboursement dans les quartiers populaires où les supermarchés et les centres de restauration populaire dominent les transactions quotidiennes. Les programmes de bons gouvernementaux ont normalisé le remboursement numérique auprès de dizaines de milliers de commerçants de quartier, ce qui a ancré le comportement de cadeaux par QR code sur le marché des cartes-cadeaux de Singapour. Les incentives des entreprises se regroupent dans le quartier central des affaires à Marina Bay, Tanjong Pagar et Raffles Place avec une forte demande de remboursements dans le bien-être, la formation et la restauration haut de gamme. Les zones touristiques telles qu'Orchard Road, Sentosa et Marina Bay enregistrent des valeurs faciales plus élevées, car les hôtels, les compagnies aériennes et les grands magasins alignent les cartes-cadeaux sur les itinéraires. Les rendements par visiteur liés aux 16,5 millions d'arrivées et aux 29,8 milliards SGD de recettes renforcent les opportunités premium que les cartes-cadeaux ciblées peuvent débloquer dans ces quartiers sur le marché des cartes-cadeaux de Singapour.
Les liens PayNow transfrontaliers avec la Thaïlande, l'Inde, la Malaisie et l'Indonésie ouvrent des cas d'utilisation qui s'étendent au-delà des acheteurs nationaux et créent de nouvelles voies pour les cadeaux transfrontaliers. Le Projet Nexus vise à établir un règlement instantané multilatéral en 2026, ce qui soutient la distribution régionale pour les émetteurs basés à Singapour. Le commerce hors taxes et le commerce de transit de l'aéroport de Changi constituent des zones spécialisées où les voyageurs en partance achètent des cartes-cadeaux pour une utilisation future afin de capturer de la valeur avant leurs voyages. La densité des sièges régionaux autour du quartier central des affaires façonne la composition du catalogue, car les entreprises distribuent des incentives aux employés et aux partenaires dans toute l'Asie du Sud-Est. À mesure que les rails se renforcent, les plateformes sur le marché des cartes-cadeaux de Singapour visent à servir de hubs régionaux qui traitent les cadeaux transfrontaliers via des paiements interopérables.
La haute densité urbaine permet une couverture quasi universelle des terminaux et de courtes distances entre les points d'acceptation, ce qui réduit les frictions de remboursement pour un usage quotidien. Cette même densité concentre le risque opérationnel lorsque les prestataires de services partagés font face à des pannes ou des violations, ce que les organisations doivent prendre en compte dans la planification des niveaux de service sur le marché des cartes-cadeaux de Singapour. Les programmes de numérisation des centres de restauration populaire et d'intégration des bons ont élargi l'acceptation pour les micro-commerçants, ce qui a intégré davantage de seniors et de ménages à faible revenu dans le remboursement numérique. Cette inclusivité maintient l'activité des cartes-cadeaux ancrée dans la vie quotidienne des quartiers plutôt que de l'isoler aux centres commerciaux ou aux couloirs touristiques sur le marché des cartes-cadeaux de Singapour. L'intégration soutenue par le gouvernement continue de réduire les coûts d'acquisition des clients pour les émetteurs qui s'appuient sur les réseaux de commerçants existants plutôt que de construire les leurs sur le terrain.
Paysage réglementaire
Les cartes-cadeaux et cartes de récompenses fonctionnant comme de la valeur stockée à Singapour relèvent du cadre des paiements de la Monetary Authority of Singapore (MAS) en vertu du Payment Services Act 2019 (PS Act). Sous le PS Act, des activités telles que l'émission de comptes et l'émission de monnaie électronique peuvent déclencher des obligations de licence, tandis que de nombreuses cartes-cadeaux en circuit fermé peuvent bénéficier d'exclusions de monnaie électronique à usage limité lorsqu'elles sont confinées à un seul commerçant, émetteur ou autorité publique, ce qui est courant pour les programmes émis par les détaillants.
Le Payment Services (Amendment) Act 2021 a élargi le périmètre des activités réglementées, avec des dispositions majeures entrant en vigueur le 4 avril 2024, relevant le niveau d'exigence de conformité pour les modèles de paiement et de valeur stockée qui élargissent l'acceptation ou ajoutent des fonctions de paiement réglementées. La MAS a également renforcé les attentes en matière de conduite via ses Guidelines on Fair Dealing (30 mai 2024) et le Notice PSN01 (2 avril 2024) sur la LBC/FT pour les services de paiement spécifiés, rendant la gouvernance, la protection des clients et les contrôles plus centraux pour les émetteurs et plateformes qui distribuent de la valeur incitative à grande échelle.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les sponsors de programmes (détaillants, plateformes de commerce électronique, employeurs et organismes publics) définissant des cas d'usage tels que les cadeaux aux consommateurs, les récompenses du personnel ou la distribution de bons, puis sélectionnant des modèles d'émission (crédit détaillant en circuit fermé, prépayé en circuit ouvert, ou bon numérique). L'émission et l'orchestration sont gérées par des banques, des institutions de paiement ou des fournisseurs de plateformes d'incitation qui gèrent le financement, la création de bons/jetons, les règles de catalogue, l'expiration et la réconciliation, suivies par la distribution via des points hors ligne (supermarchés, commerces de proximité, centres commerciaux) et des canaux en ligne (API, systèmes RH, applications de portefeuille et caisses de commerce électronique). Le rachat s'effectue au point de vente du commerçant via des réseaux de cartes ou des flux QR (y compris l'acceptation compatible SGQR), et le règlement ainsi que les rapports remontent aux émetteurs et sponsors.
Les principaux facilitateurs comprennent l'infrastructure de paiements et les intermédiaires réglementés en vertu du PS Act, ainsi que les contrôles anti-fraude et les processus de reporting devenus plus importants après l'entrée en vigueur du périmètre élargi du PS Act le 4 avril 2024 (avec des jalons de transition associés jusqu'à fin 2024 et début 2025). La différenciation provient de plus en plus de l'exécution et de la programmabilité orientées API, illustrées par DBS PayLah! utilisant des récompenses programmables alimentées par la blockchain pour des bons numériques, tandis que les places de marché de récompenses d'entreprise et les plateformes en marque blanche connectent les sponsors à des catalogues multi-commerçants sans avoir à construire des réseaux d'acceptation propriétaires.
Paysage concurrentiel
Le marché des cartes-cadeaux et des cartes d'incentive de Singapour reste peu concentré, aucun acteur unique ne dominant le marché, car l'infrastructure soutenue par l'État réduit les barrières à l'entrée et permet aux petits commerçants d'égaler l'étendue d'acceptation. NETS dispose de plus de 130 000 terminaux et RedeemSG intègre 28 656 points de vente, ce qui neutralise de nombreux avantages d'échelle pour les acteurs en place. Les détaillants établis tels que NTUC FairPrice et Sheng Siong mettent l'accent sur les programmes à boucle fermée qui capturent des données et poussent la valeur de marque privée. Les nouveaux entrants comme Giftbit et les écosystèmes de portefeuilles, notamment YouTrip et Revolut, privilégient l'agrégation à boucle ouverte et la flexibilité entre commerçants. Les régulateurs placent les paiements instantanés transfrontaliers sur la feuille de route, ce qui s'aligne sur les objectifs d'expansion régionale des émetteurs à partir d'une base à Singapour sur le marché des cartes-cadeaux de Singapour.
Le traitement groupé piloté par API est un différenciateur clé pour le B2B, car il connecte les systèmes RH et CRM directement à l'émission sans étapes manuelles. L'analyse de la fraude et la surveillance des QR codes sont des leviers concurrentiels, les banques comme OCBC soulignant la croissance de l'utilisation du paiement par scan prise en charge par des contrôles de risque en arrière-plan. Grab transforme l'engagement du portefeuille en puissance de distribution de cadeaux tandis que CapitaLand montre comment les cartes à l'échelle du centre commercial unifient des dizaines de locataires sous un même programme. Ces modèles axés sur les plateformes permettent aux écosystèmes d'internaliser l'économie et de protéger les relations clients dans leurs propres environnements sur le marché des cartes-cadeaux de Singapour. Les détaillants et les marques de voyage répondent par des offres groupées intersectorielles telles que Singapore Airlines et Takashimaya et les Resort Dollars de Marina Bay Sands pour verrouiller les dépenses en amont.
Les mesures de sécurité de base telles que les délais de refroidissement de 12 heures pour les bénéficiaires et Money Lock ont modifié les processus d'intégration et de remboursement et nécessitent une éducation claire des utilisateurs. La commercialisation de SGQR+ dans des dizaines de milliers de points améliore l'interopérabilité et étend l'acceptation aux segments des centres de restauration populaire sans déploiements personnalisés. Le Tap to Pay d'Apple sur iPhone élargit l'acceptation pour les micro et les vendeurs à domicile et améliore la longue traîne pour l'utilisation des cartes-cadeaux numériques. La prise en charge de TenPay Global Checkout de Tencent pour PayNow permet aux commerçants et aux plateformes chinois de se connecter aux rails locaux pour les flux de visiteurs du continent. La concurrence se concentre donc sur la profondeur du catalogue, les mesures de protection contre la fraude et la qualité de l'intégration plutôt que sur l'empreinte brute sur le marché des cartes-cadeaux de Singapour.
Leaders du secteur des cartes-cadeaux et des cartes d'incentive de Singapour
NTUC FairPrice Co-operative Pte Ltd
Dairy Farm International Holdings Ltd
Shen Siong Supermarket Pte Ltd
Takashimaya Co Ltd
Mustafa Holdings Pte Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure se situe à l'intersection du comportement de rachat par QR soutenu par le gouvernement et de l'émission privée, où la normalisation des bons à l'échelle RedeemSG réduit l'effort d'éducation des commerçants et d'intégration pour les émetteurs vendant des cadeaux numériques en circuit fermé et multi-commerçants. Les programmes ancrés dans des dépenses quotidiennes de grande ampleur, tels que SG60 et la participation aux bons CDC auprès des commerçants de proximité, créent un espace pour des catalogues privés reproduisant la même simplicité de rachat tout en ajoutant des contrôles employeur (budgétisation, ciblage par catégorie et campagnes limitées dans le temps) pour les cas d'usage d'incitation en entreprise.
Les partenariats inter-écosystèmes créent également de la place pour la croissance de la distribution et de la couverture de rachat au-delà des cartes-cadeaux traditionnelles des détaillants. Le lancement par Apple de Tap to Pay sur iPhone à Singapour (décembre 2025) a abaissé les barrières matérielles d'acceptation pour les micro-commerçants et les entreprises à domicile, favorisant une inclusion plus large des commerçants pour le rachat de cadeaux numériques, tandis que les initiatives de rails de paiement de la MAS et les liens transfrontaliers PayNow offrent une voie pour les émetteurs basés à Singapour de servir des effectifs régionaux et des bases de clients en utilisant des expériences de paiement instantané familières. Sur le plan de la conformité, une structuration plus claire autour des seuils de licence du PS Act et une conception de programme tenant compte de la TPS (y compris les pratiques d'entreprise courantes consistant à maintenir les récompenses sous le seuil de 200 SGD) favorise des achats plus standardisés par les employeurs et les agrégateurs, en particulier pour l'exécution en masse pilotée par API.
Développements récents du secteur
- Juin 2026 : NTUC FairPrice a lancé une promotion de bons de retour liée aux bons CDC, offrant aux acheteurs un bon de retour FairPrice pour avoir atteint une dépense minimale à l'aide de bons CDC pour supermarché dans une fenêtre définie de juin, avec un rachat s'étendant jusqu'à fin juillet 2026. Cette structure a converti une part de portefeuille subventionnée par le gouvernement en visites répétées, renforçant la manière dont les supermarchés utilisent les bons incitatifs pour défendre la fréquentation pendant les tranches nationales de bons.
- Décembre 2025 : Apple a lancé Tap to Pay sur iPhone à Singapour, permettant aux commerçants d'accepter des paiements sans contact directement sur iPhone sans terminaux supplémentaires. La réduction des frictions matérielles favorise davantage de points d'acceptation pour la valeur des cadeaux numériques et des incitations, en particulier parmi les micro-commerçants qui dépendaient auparavant de configurations de point de vente limitées.
- Septembre 2025 : DBS, OCBC et UOB ont déployé des fonctionnalités anti-fraude dirigées par la MAS telles que Money Lock, ainsi que des garde-fous plus larges comme des mesures de délai de réflexion pour les bénéficiaires. Ces contrôles ont renforcé la protection des consommateurs pour les paiements numériques, mais ont également ajouté des étapes de processus que les émetteurs de cartes-cadeaux et d'incitations d'entreprise doivent prendre en compte lorsque les destinataires rachètent ou transfèrent de la valeur entre comptes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme la valeur totale générée par les cartes-cadeaux et cartes d'incitation utilisées à Singapour, couvrant la valeur stockée émise pour les consommateurs et les entreprises et rachetée ultérieurement via des canaux en ligne et hors ligne.
Exclusions du périmètre : nous excluons les cartes de paiement générales sans programme de cadeau ou d'incitation à valeur stockée, et nous excluons également les points de fidélité non liés qui ne sont pas émis sous forme de cartes.
Aperçu de la segmentation
- Par type de carte
- Carte à boucle ouverte
- Carte à boucle fermée
- Par type de format
- Carte numérique
- Carte physique
- Par type de consommateur
- Particulier (B2C)
- Entreprise (B2B)
- Par canal de distribution
- En ligne
- Hors ligne
- Par secteur d'application
- Alimentation et boissons
- Santé, bien-être et beauté
- Habillement, chaussures et accessoires
- Électronique grand public
- Autres secteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à comprendre comment les cartes-cadeaux sont émises, chargées et rachetées à Singapour, et elle a clarifié d'où provient la croissance (livraison numérique, incitations d'entreprise et programmes de détaillants). Nous nous sommes référés à des sources publiques telles que les publications de la Monetary Authority of Singapore sur les paiements et les règles de valeur stockée, le Department of Statistics Singapore pour les tendances de dépenses des consommateurs, et les directives de l'Inland Revenue Authority of Singapore qui influencent le traitement des bons et cartes-cadeaux.
Pour ancrer les intrants du modèle, nous avons également utilisé des sources telles que les statistiques commerciales de Singapore Customs pour les catégories pertinentes de cadeaux et de produits imprimés, des articles académiques et de revues sur les paiements numériques et l'adoption du prépayé, ainsi que des publications d'associations locales de commerce de détail et de commerce électronique traitant des évolutions des canaux. Les dépôts d'entreprise, les rapports annuels et les présentations aux investisseurs ont ensuite été utilisés pour cartographier la manière dont les émetteurs et distributeurs décrivent l'utilisation des cartes et le comportement des programmes à Singapour. Nous avons également utilisé des abonnements payants axés sur les données financières et l'intelligence d'entreprise, ainsi que des actualités et des données financières, pour recouper l'activité des entreprises et le déploiement des programmes.
Les sources de recherche documentaire listées ici sont illustratives, et de nombreuses autres sources publiques et payantes ont également été examinées pour la collecte de données, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des opérateurs de programmes de cartes, des détaillants et des équipes de commerce électronique, des distributeurs, ainsi que des parties prenantes des achats d'entreprise et des RH qui achètent des incitations en grande quantité. Nous avons utilisé ces échanges pour valider les hypothèses sur les valeurs de chargement, le calendrier de rachat, les attentes de perte de valeur (breakage), et la répartition entre formats numériques et physiques, puis nous avons vérifié que les résultats correspondaient au comportement des canaux en ligne et hors ligne à travers Singapour.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 26 % | Directions générales (CXO) : 13 % |
| Segment intermédiaire : 55 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs plus petits : 19 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché en utilisant une construction descendante qui part du bassin de demande de cadeaux et d'incitations à valeur stockée à Singapour, puis est reconstruite via une combinaison de signaux de dépenses des consommateurs et d'intensité des incitations d'entreprise. Cette structure a été vérifiée avec des approximations ascendantes sélectives, telles que des consolidations échantillonnées de programmes d'émetteurs et de détaillants, des vérifications de canaux avec les distributeurs, et un modèle de valeur simple construit à partir de la valeur moyenne de chargement multipliée par les volumes émis estimés.
Les intrants clés utilisés dans le modèle incluent la part des budgets de cadeaux et d'incitations qui se déplace vers des formats prépayés, le mix de ventes en ligne par rapport à hors ligne, la pénétration numérique par rapport à physique des cartes, la répartition d'usage entreprise par rapport à individuel, et les schémas attendus de perte de valeur et de calendrier de rachat. Lorsque les retours primaires ont révélé des écarts par catégorie, nous avons utilisé des fourchettes prudentes puis les avons normalisées afin que les totaux restent cohérents avec l'élan observé du commerce de détail et du commerce électronique à Singapour. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par un consensus d'experts autour de l'adoption de la livraison numérique, de la demande d'incitations d'entreprise et des changements attendus dans les dépenses des consommateurs, puis avons appliqué les scénarios de manière cohérente sur les années de prévision afin que la tendance soit reproductible et facile à auditer.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre les résultats du modèle, les retours d'entretiens et des signaux indépendants tels que les indicateurs d'évolution des canaux et les annonces de programmes d'émetteurs. Les valeurs aberrantes ont été signalées lorsque la croissance implicite, le mix de formats ou les hypothèses de rachat s'éloignaient trop de ce que les répondants décrivaient, puis nous avons revérifié ces intrants avant l'approbation finale.
Un second examen par un analyste est réalisé pour confirmer les formules, la logique d'une année à l'autre et le traitement des devises, suivi d'une révision finale proche de la publication pour intégrer les mises à jour importantes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas de changements de politique majeurs, de lancements de programmes de grande envergure, ou de changements significatifs dans la demande des consommateurs et des entreprises pouvant modifier la trajectoire du marché.
Taille du marché des cartes-cadeaux et cartes d'incitation à Singapour selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les cartes-cadeaux à Singapour peuvent sembler très éloignées les unes des autres, car différents auteurs comptabilisent des éléments différents, et ils utilisent également des définitions différentes de ce que représente la valeur du marché. Certains rapports traitent le marché comme la valeur annuelle de chargement placée sur les cartes, tandis que d'autres mesurent la valeur des rachats, et les chiffres ne correspondent pas lorsque la perte de valeur et le calendrier de rachat sont traités différemment.
L'écart principal provient de la comptabilisation de la valeur de chargement par rapport à la valeur de rachat. Dans ses estimations pour Singapour, Mordor Intelligence traite le marché en termes de valeur en USD comme la valeur totale suivie des cartes-cadeaux et d'incitation à travers les programmes en circuit ouvert et fermé, puis elle est testée par rapport au mix de formats et au comportement d'achat des entreprises avant de finaliser les totaux annuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,24 milliards USD (2026) | |
| Base de données sectorielle A | 1,40 milliard USD (2024) | Se concentre souvent sur les indicateurs clés de performance des dépenses en cartes-cadeaux et peut mettre l'accent sur les chargements de cartes-cadeaux de détail et d'entreprise, ce qui peut exclure certaines parties des cartes d'incitation et ne s'aligne pas toujours sur la même définition de valeur utilisée d'une année à l'autre. |
| Rapport sectoriel B | 1,57 milliard USD (2025) | Peut appliquer un univers de programmes plus restreint et une configuration d'année de base différente, et peut également utiliser une courbe de croissance plus agressive pour les cartes numériques sans le même niveau de vérifications croisées au niveau des canaux. |
Le tableau montre que les différences s'expliquent principalement par la manière dont la valeur est comptabilisée et les types de programmes inclus, plutôt que par un véritable changement de la demande. Notre approche maintient un périmètre explicite, relie les hypothèses à un comportement observable des canaux et des acheteurs, puis applique la même logique de calcul d'une année à l'autre afin que la série reste cohérente.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et la croissance projetée du marché des cartes-cadeaux de Singapour ?
La taille du marché des cartes-cadeaux de Singapour est de 49,24 milliards USD en 2026 et devrait atteindre 70,52 milliards USD d'ici 2031 à un CAGR de 7,45 %.
Quels segments sont en tête par part de marché et lesquels croissent le plus vite à Singapour ?
Les cartes à boucle fermée sont en tête par part de marché à 63,50 % et les cartes physiques détiennent 56,80 %, tandis que les cartes à boucle ouverte, les formats numériques, les acheteurs en entreprise, les canaux en ligne et l'électronique grand public enregistrent les CAGR les plus rapides jusqu'en 2031.
Comment les bons gouvernementaux façonnent-ils la demande de cartes-cadeaux à Singapour ?
Les bons SG60 et CDC ont élargi le remboursement par QR code auprès des commerçants de quartier et des supermarchés, réduisant les coûts d'acquisition pour les émetteurs privés et maintenant une utilisation à haute fréquence dans les produits essentiels quotidiens.
Quel rôle joue le tourisme dans la dynamique des cartes-cadeaux à Singapour ?
La reprise du tourisme à 16,5 millions d'arrivées et 29,8 milliards SGD de recettes a encouragé les hôtels et les détaillants à regrouper des crédits-cadeaux pour capter les dépenses des visiteurs dans la restauration, les attractions et le commerce de détail.
Comment les cadeaux B2B évoluent-ils parmi les employeurs à Singapour ?
Les employeurs utilisent les cartes-cadeaux pour les récompenses et la rétention avec une prévision de CAGR de 10,23 % pour les programmes d'entreprise, soutenus par le traitement par API et une conception budgétaire conforme à la TPS en dessous du seuil de 200 SGD.
Quels risques pourraient ralentir l'adoption des cartes-cadeaux à Singapour ?
La fraude et l'hameçonnage ont entraîné des délais de refroidissement de 12 heures et des mesures Money Lock, tandis que la conformité à la TPS pour les cadeaux supérieurs à 200 SGD ajoute une complexité administrative pour les émetteurs d'entreprise.
Dernière mise à jour de la page le:



