
Taille et part de marché des cartes de crédit au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.89 Trillions de dollars américains |
| Taille du Marché (2026) | 0.96 Trillions de dollars américains |
| Taille du Marché (2031) | 1.37 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 7.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartes de crédit au Japon par Mordor Intelligence
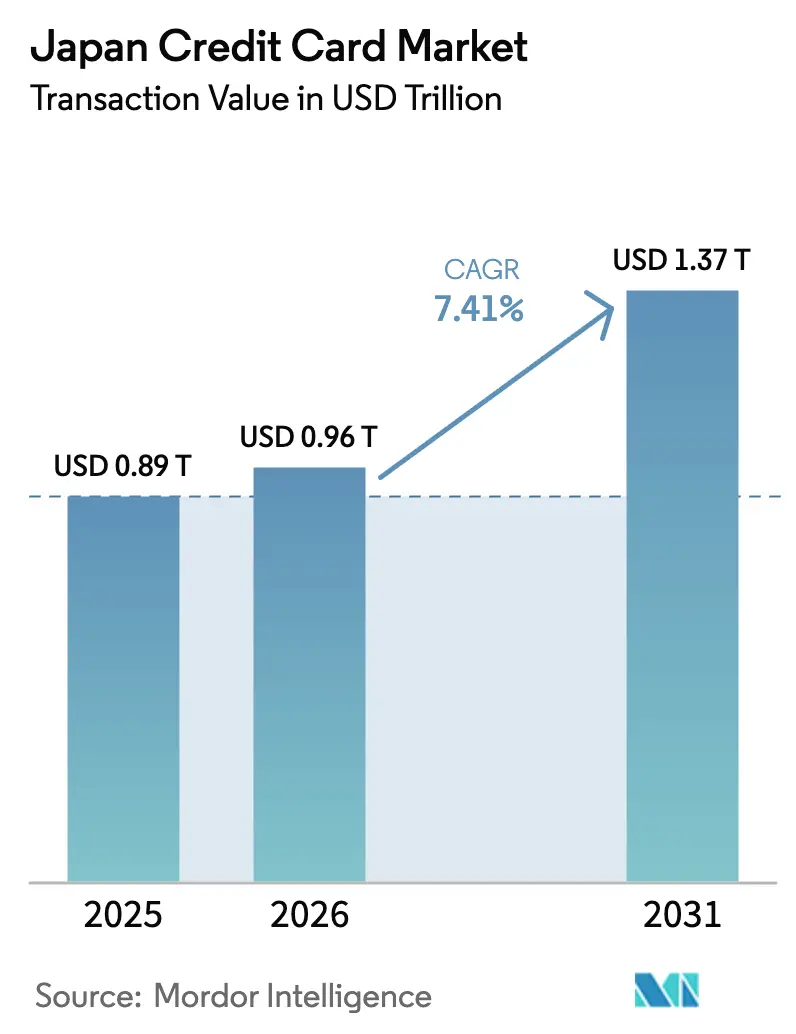
La taille du marché des cartes de crédit au Japon était évaluée à 0,89 billion USD en 2025 et devrait croître de 0,96 billion USD en 2026 pour atteindre 1,37 billion USD d'ici 2031, à un CAGR de 7,41 % durant la période de prévision (2026-2031). En 2024, la dépendance croissante aux cartes de crédit comme principal mode de transactions sans espèces met en évidence la transition continue du pays vers une économie sans espèces. Malgré cette tendance, le ratio global des paiements sans espèces reste relativement faible, indiquant un potentiel de croissance significatif dans l'adoption des méthodes de paiement numérique. Les programmes de numérisation pilotés par l'État, les évolutions démographiques favorisant les paiements sans contact et l'intégration des cartes dans les écosystèmes de super-applications continuent de renforcer la dynamique d'adoption. La modernisation des infrastructures liée à la règle obligatoire 3D Secure en vigueur depuis avril 2025 réduit la fraude et renforce la confiance des commerçants, tandis que la reprise du tourisme entrant et les innovations en matière de finance intégrée élargissent les scénarios d'utilisation pour les consommateurs et les petites entreprises. La dynamique concurrentielle reste intense, mais les alliances stratégiques entre banques, réseaux de cartes et plateformes fintech ouvrent des canaux de distribution non traditionnels qui étendent la portée du marché des cartes de crédit au Japon.
Principaux enseignements du rapport
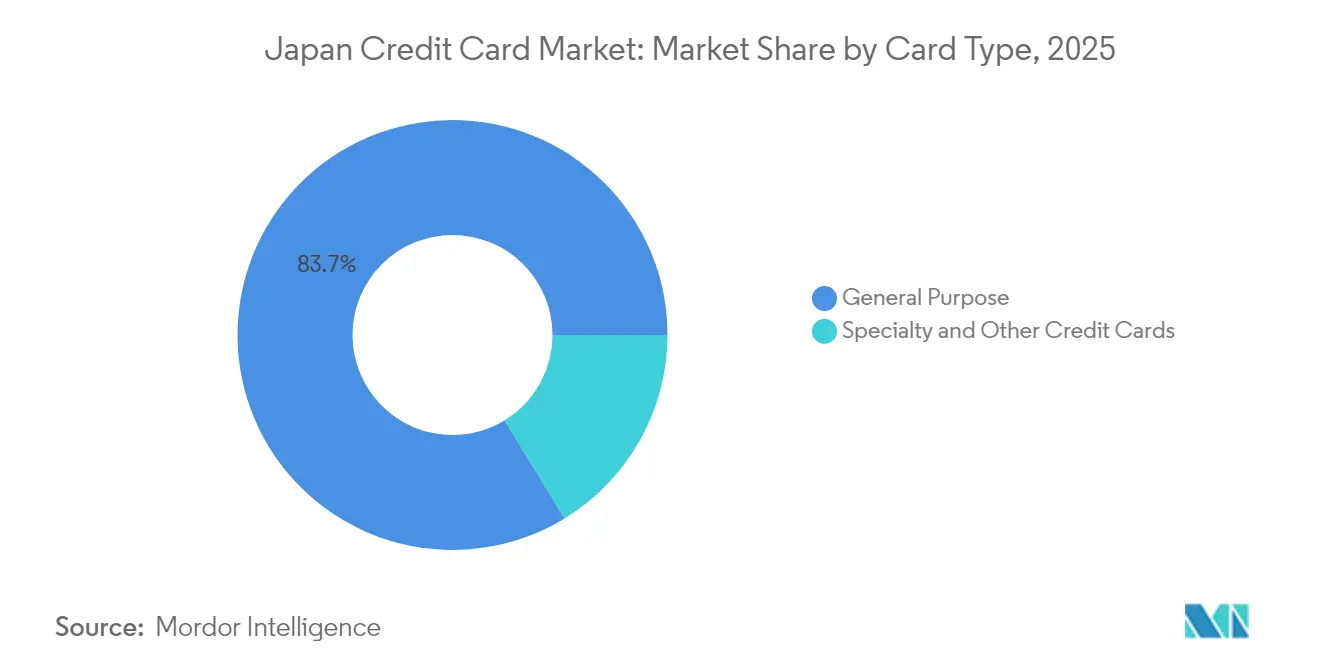
- Par type de carte, les cartes à usage général détenaient 83,74 % de la part de marché des cartes de crédit au Japon en 2025, tandis que les cartes spécialisées et autres devraient se développer à un CAGR de 12,59 % jusqu'en 2031.
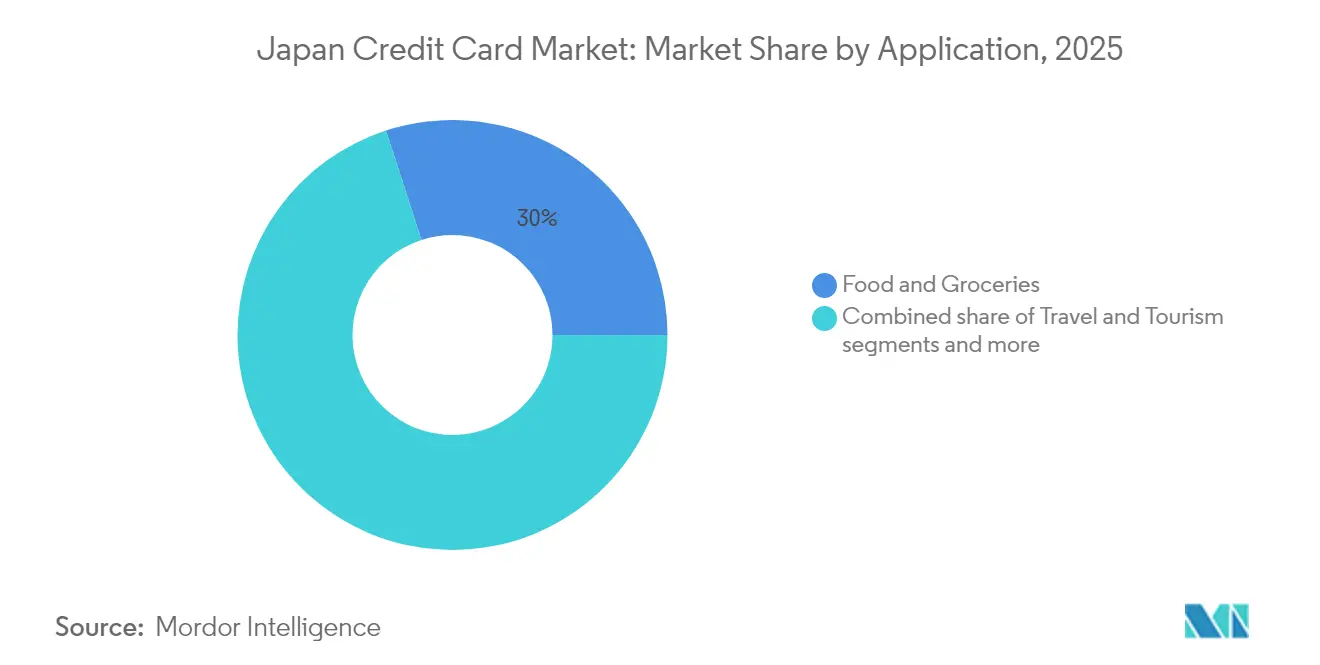
- Par application, l'alimentation et l'épicerie représentaient 30,01 % de la taille du marché des cartes de crédit au Japon en 2025, tandis que les médias et le divertissement affichent le CAGR le plus élevé de 10,18 % jusqu'en 2031.
- Par fournisseur, Visa contrôlait 48,92 % de la part de marché des cartes de crédit au Japon en 2025, tandis que les partenaires de la marque Discover sont en bonne voie pour un CAGR de 8,87 % jusqu'en 2031.
- Par géographie, la région du Kanto représentait 34,28 % de la taille du marché des cartes de crédit au Japon en 2025, et Kyushu et Okinawa affichent le CAGR le plus élevé de 6,66 % pour la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des cartes de crédit au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration croissante du commerce électronique | +1.2% | Zones métropolitaines du Kanto et du Kansai | Moyen terme (2-4 ans) |
| Impulsion sans espèces soutenue par le gouvernement | +0.9% | À l'échelle nationale, la plus forte à Tokyo-Osaka-Nagoya | Court terme (≤ 2 ans) |
| Gamification des programmes de fidélité | +0.7% | Centres urbains | Moyen terme (2-4 ans) |
| Persistance des habitudes de paiement induites par la pandémie | +0.8% | Zones suburbaines et rurales | Long terme (≥ 4 ans) |
| Intégration dans les super-applications | +1.1% | À l'échelle nationale, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Développement des hybrides achat-immédiat-paiement-différé et carte | +0.6% | Marchés urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénétration croissante du commerce électronique stimule la croissance du volume des transactions
L'essor de la vente au détail en ligne canalise des dépenses supplémentaires vers les cartes, augmentant le nombre de transactions et les montants moyens des tickets sur le marché des cartes de crédit au Japon. Les 7,46 milliards de transactions de PayPay en 2024, équivalant à un cinquième de toute l'activité sans espèces, illustrent comment les super-applications amplifient les volumes liés aux cartes, aussi bien en ligne qu'aux points de vente. La Banque du Japon suit de près les données JCB Consumption NOW pour évaluer la consommation privée, soulignant l'importance macroéconomique des flux de cartes[1]Banque du Japon, « Perspectives pour l'activité économique et les prix (janvier 2025) », boj.or.jp . Les produits spécialisés en bénéficient de manière disproportionnée, car les services de jeux vidéo et de streaming par abonnement soutiennent l'expansion à deux chiffres des médias et du divertissement. Les opérateurs de transport dans le Kansai ont déjà activé les paiements par carte de crédit sans contact pour les transports, brouillant les frontières entre catégories et favorisant l'utilisation habituelle des cartes pour les transactions de mobilité à faible valeur qui privilégiaient autrefois les espèces.
L'impulsion sans espèces soutenue par le gouvernement accélère la modernisation des infrastructures
L'Agence des services financiers et l'Agence du numérique coordonnent des leviers politiques, de subvention et réglementaires qui accélèrent l'acceptation par les commerçants et renforcent la cybersécurité. L'authentification 3D Secure obligatoire depuis avril 2025 absorbe les pertes liées à la fraude, qui ont atteint 541 milliards JPY (3,60 milliards USD) en 2023, s'attaquant à un obstacle majeur à l'adoption numérique. Les identifiants numériques My Number seront compatibles avec les portefeuilles numériques d'ici le printemps 2025, permettant la vérification biométrique et simplifiant davantage les processus de paiement. Le projet pilote de paiements par reconnaissance faciale de l'Expo 2025 Osaka présentera des cas d'usage de nouvelle génération sur 1 000 terminaux, illustrant comment les événements publics peuvent amorcer des déploiements à l'échelle nationale. Ensemble, ces mesures établissent un environnement sécurisé et normalisé qui soutient la croissance du marché des cartes de crédit au Japon face à la complexité croissante des transactions.
La gamification des programmes de fidélité améliore la valeur vie client
Les émetteurs superposent des mécaniques de jeu aux écosystèmes de points pour approfondir l'engagement. Les récompenses croisées entre services de Rakuten Card soutiennent la possession parmi près de 8 Japonais sur 10 détenteurs de cartes, prouvant que des boucles d'accumulation et d'utilisation de points enrichies favorisent le statut de carte principale. Le service POICHI de JCB permet aux acheteurs d'accumuler plusieurs devises en un seul scan, augmentant la fréquence tout en offrant aux commerçants des promotions ciblées. Les capacités d'investissement liées aux cartes — telles que le transfert automatique vers des fonds communs de placement de JCB avec SBI Securities — élargissent les catégories de dépenses vers l'accumulation de patrimoine, renforçant l'activité mensuelle même pour les segments plus âgés. Les segments vieillissants font preuve d'un comportement d'emprunt conservateur mais restent très engagés lorsque les points se convertissent en économies quotidiennes, permettant aux émetteurs de percevoir des commissions d'interchange plutôt que de faire tourner les soldes.
L'intégration des cartes de crédit dans les super-applications élargit la portée de l'écosystème
PayPay, Rakuten et les nouvelles super-applications fintech s'appuient sur les cartes de crédit à la fois comme rails de financement et comme vecteurs de fidélité. L'alliance de Rakuten avec Mizuho et Orient Corporation connecte 900 000 nœuds marchands à l'infrastructure bancaire, permettant l'émission de crédit en un clic lors du paiement[2]Rakuten Group, « Rakuten Group, Rakuten Card, Mizuho Financial Group Form Business Alliance », global.rakuten.com. Le lien capitalistique de SMBC avec Infcurion permet aux entreprises non financières d'intégrer des fonctions de crédit via des API, ayant déjà généré plus de 1,5 million de cartes d'entreprise fonctionnant sur le réseau Visa. Ces effets de réseau lient les consommateurs à des environnements en boucle fermée, améliorant la visibilité des données pour les moteurs de risque et consolidant la part des transactions pour les émetteurs alignés sur les plateformes au sein du marché des cartes de crédit au Japon.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Appétit de crédit plus faible d'une population vieillissante | -1.8% | À l'échelle nationale, le plus prononcé dans les préfectures rurales | Long terme (≥ 4 ans) |
| Intensification de la concurrence des cartes de débit et des paiements par code QR | -1.3% | Centres urbains à forte densité de smartphones | Court terme (≤ 2 ans) |
| Contrôles de solvabilité plus stricts de l'Agence des services financiers | -0.9% | À l'échelle nationale, axé sur les zones métropolitaines | Moyen terme (2-4 ans) |
| Recrudescence de la cyberfraude aux distributeurs automatiques régionaux | -0.7% | Réseaux de distributeurs automatiques suburbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le faible appétit de crédit d'une population vieillissante freine l'expansion
L'âge médian au Japon continue d'augmenter, et les consommateurs plus âgés évitent généralement les soldes renouvelables, limitant le potentiel de revenus pour les émetteurs. Le segment des seniors démontre une nette préférence pour les paiements par carte plutôt que par espèces. Leur utilisation des cartes s'aligne davantage sur le comportement des cartes de débit, soulignant une priorité accordée à la commodité transactionnelle plutôt qu'à l'utilisation des facilités de crédit. La dépopulation rurale aggrave le problème, réduisant les volumes adressables dans les régions où les fermetures d'agences bancaires sont déjà prononcées. Les directives réglementaires en matière de solvabilité resserrent davantage la souscription, exigeant une validation plus granulaire des revenus pour les retraités. Les émetteurs se tournent donc vers une économie basée sur les transactions, proposant des points généreux et des offres groupées de services croisés qui résonnent auprès des seniors économes mais à l'aise avec le numérique.
L'intensification de la concurrence des cartes de débit et des paiements par code QR pèse sur la part de marché
Le marché connaît une recrudescence des cartes de débit axées sur les récompenses et des portefeuilles de paiement par code QR introduits par les banques et les fournisseurs fintech, qui réduisent progressivement les avantages perçus des cartes de crédit. JCB a stratégiquement noué des partenariats avec des banques régionales pour lancer des produits de débit à paiement sans contact, une démarche visant à maintenir des volumes de transactions sains sur le réseau. Cependant, ces produits de débit génèrent des commissions d'interchange inférieures à celles des cartes de crédit, impactant les flux de revenus. Dans les zones urbaines densément peuplées à forte pénétration des smartphones, PayPay a établi sa domination dans les systèmes de paiement par code QR, notamment dans les supérettes et les restaurants à service rapide. Cette tendance pousse les jeunes consommateurs à adopter des solutions de paiement natives mobiles. Bien que ces paiements reposent toujours sur un financement sous-jacent par carte, ils compriment les marges de revenus pour les émetteurs de cartes, signalant un changement dans les préférences de paiement des consommateurs et ses implications pour l'écosystème des paiements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carte : les produits spécialisés dépassent un cœur dominant
Les cartes à usage général représentaient 83,74 % de la taille du marché des cartes de crédit au Japon en 2025, reflétant leur large empreinte d'acceptation et leur utilité omnicanale. Les cartes spécialisées et autres gagnent du terrain avec un CAGR prévu de 12,59 % alors que les émetteurs courtisent des niches à haute valeur avec des constructions en métal, des privilèges de style de vie et des options de finance intégrée. La JAL Luxury Card, lancée en août 2025, illustre un positionnement ultra-premium avec des frais annuels allant jusqu'à 599 500 JPY (3 990 USD), ciblant les voyageurs aisés qui exigent un accès exclusif aux salons. Les produits axés sur les PME, tels que la prochaine carte d'entreprise Orico-Aeon, débloquent des lignes de fonds de roulement pour les segments d'entreprises mal desservis, illustrant comment des propositions ciblées peuvent élargir la participation sans cannibaliser les portefeuilles grand public.
Les acteurs fintech expérimentent des liens avec l'économie des créateurs, ajoutant des couches d'identité sociale qui résonnent auprès de la génération Z. Ces nouveaux formats exploitent une distribution numérique légère pour contourner les canaux physiques coûteux, réduire les frais et stimuler les indicateurs d'engagement communautaire. La tendance à la diversification répartit le risque des émetteurs et incube des flux de revenus différenciés, bien que l'échelle reste centrée sur la catégorie à usage général qui continue d'ancrer le marché des cartes de crédit au Japon.


Par application : les habitudes de consommation orientent les priorités de croissance
L'alimentation et l'épicerie représentaient 30,01 % de la part de marché des cartes de crédit au Japon en 2025, soutenues par la large couverture sans contact du secteur de la grande distribution et l'essor des services de livraison le jour même. Les médias et le divertissement affichent la plus forte expansion avec un CAGR de 10,18 %, portés par la vidéo par abonnement, le streaming musical et les jeux mobiles qui génèrent des facturations mensuelles stables. La récente intégration JCB-SBI Securities étend l'utilité des cartes aux contributions d'investissement, laissant entrevoir un avenir où les paiements de services financiers progressent dans le classement des applications.
Les transactions dans le domaine de la santé et de la pharmacie bénéficient des plateformes d'ordonnances numériques et d'une population vieillissante qui valorise un paiement sans friction dans les établissements de soins. Les dépenses de voyage et de tourisme ont rebondi rapidement avec la reprise des arrivées étrangères, bien que des disparités régionales persistent. Collectivement, ces tendances guident les émetteurs pour adapter des bonus spécifiques aux catégories et des co-marketing avec les commerçants qui renforcent la fidélité et intensifient la concentration des dépenses au sein du marché des cartes de crédit au Japon.
Par fournisseur : la position dominante de Visa fait face à l'empiètement des réseaux de niche
Visa a traité 48,92 % de la valeur totale des transactions en 2025, s'appuyant sur un vaste réseau de terminaux et une activation précoce du sans contact dans les transports en commun. Les partenariats de la marque Discover sont prévus à un CAGR de 8,87 % grâce aux ressources d'acquisition de Capital One qui accélèrent l'acceptation, les investissements et le marketing. JCB préserve sa pertinence nationale avec 56 millions de points d'acceptation mondiaux et de nouvelles collaborations sur les cartes de débit qui ancrent les banques régionales dans ses rails. Mastercard met l'accent sur la tokenisation, s'engageant à supprimer les numéros de carte statiques d'ici 2030 au profit de jetons dynamiques et de clés d'accès biométriques, des mesures qui pourraient renforcer les exigences de sécurité des commerçants et influencer les feuilles de route des émetteurs.
La concurrence entre fournisseurs s'intensifie dans les canaux numériques, où les émetteurs et les super-applications doivent décider stratégiquement entre l'exploitation des réseaux ouverts ou l'adoption de cadres de code QR propriétaires. Des capacités dorsales robustes, notamment des mécanismes avancés de détection de fraude en temps réel, des processus efficaces de gestion du cycle de vie des jetons et la disponibilité d'API conviviales pour les développeurs, déterminent de plus en plus le succès sur le marché. Ces facteurs deviennent des différenciateurs critiques, surpassant la dépendance traditionnelle à la distribution généralisée de produits de cartes physiques.
Analyse géographique
Le Kanto représentait 34,28 % de la taille du marché des cartes de crédit au Japon en 2025, ancré par la base de consommateurs aisés de Tokyo et le siège de grandes entreprises mondiales. Kyushu et Okinawa affichent le CAGR le plus rapide de 6,66 %, porté par les dépenses touristiques et la modernisation des aéroports. La pénétration sans contact de 40 % dans le Kansai dépasse la plupart des régions, prouvant que la densité des infrastructures se traduit par des gains de fréquence d'utilisation qui amplifient les rendements des émetteurs. Les régions de Hokkaido, du Tohoku et de Chugoku-Shikoku bénéficient de hausses de dépenses liées au tourisme de nature, mais restent sous-pénétrées, signalant un potentiel de hausse à mesure que les prestataires d'hébergement modernisent leurs terminaux et leurs liens de fidélité.
La carte économique diversifiée du Japon produit des courbes d'adoption distinctes pour les cartes, nécessitant des stratégies de mise sur le marché nuancées. Le Kanto est en tête en volume absolu, mais sa saturation oblige les émetteurs à rechercher des gains de part de portefeuille via des niveaux premium et des produits de gestion de patrimoine groupés. Kyushu et Okinawa, portés par les voyages post-pandémie, voient les cartes comme des passerelles vers les dépenses touristiques, accélérant ainsi les mises à niveau de l'acceptation par les commerçants dans les hôtels et les boutiques hors taxes. L'adoption du paiement sans contact dans les transports dans le Kansai indique comment les infrastructures publiques peuvent modifier la psychologie des consommateurs, offrant un modèle pour d'autres régions.
L'épine dorsale industrielle de Chubu stimule l'adoption des cartes B2B, notamment à mesure que la numérisation des chaînes d'approvisionnement impose des contrôles de dépenses traçables. Les émetteurs qui privilégient les clusters de fournisseurs aérospatiaux et automobiles peuvent capter des volumes autrement bloqués dans les virements bancaires et la facturation papier. Une approche adaptée à chaque géographie, telle que des services de conciergerie en langue locale et des partenariats avec des banques au niveau des préfectures, permet aux marques nationales d'approfondir leur pertinence et de défendre leur part face aux concurrents bien implantés régionalement.
Paysage réglementaire
L'activité des cartes de crédit au Japon relève principalement du cadre de la loi sur les ventes à tempérament, la Japan Consumer Credit Association (JCA) faisant office d'association agréée soutenant des pratiques de protection des consommateurs telles que les enquêtes sur la capacité de paiement et la gestion des numéros de carte. Sur le plan de la sécurité, l'obligation de recourir au 3D Secure, effective depuis avril 2025, est devenue un point d'ancrage pratique de la conformité pour les émetteurs et les commerçants, dans un marché confronté à une fraude en ligne qui a atteint 541 milliards de JPY en 2023.
Le périmètre réglementaire évolue également autour des rails de paiement et intermédiaires connexes. L'Agence des services financiers (FSA) a mis en œuvre de nouvelles règles, effectives à compter du 1er juin 2026, pour les instruments de paiement électronique et les intermédiaires de services de cryptoactifs, dans le cadre d'amendements à la loi sur les services de paiement, ajoutant des exigences de conformité pour les services de paiement numérique réglementés. L'attention des pouvoirs publics s'est également portée sur les sociétés de traitement des paiements après la faillite du prestataire Zentoshin, le gouvernement envisageant une enquête sur les sociétés de traitement des paiements par carte de crédit qui échappaient historiquement à la surveillance financière au titre de la loi sur les ventes à tempérament, car elles n'accordent pas de crédit aux consommateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des cartes de crédit au Japon va des réseaux et marques de cartes (par exemple JCB et Visa) aux émetteurs (banques et sociétés de cartes spécialisées telles que Mitsubishi UFJ NICOS et UC Card), en passant par les acquéreurs commerçants et les processeurs de paiement qui acheminent l'autorisation, la compensation et le règlement. Des associations sectorielles telles que la Japan Consumer Credit Association (JCA) soutiennent des normes opérationnelles et des pratiques de protection des consommateurs qui façonnent la souscription, la gestion des comptes et le traitement des numéros de carte.
Une évolution clé dans le segment aval concerne la modernisation des technologies d'acceptation et de traitement chez les intermédiaires. L'adoption par Japan Merchant Services (JMS) d'une application Tap on Mobile fournie par le Japan Card Network (CARDNET) illustre comment les processeurs et acquéreurs déplacent davantage de capacités vers l'acceptation logicielle, renforçant l'intégration entre l'intégration des commerçants, l'acheminement des transactions et les contrôles de risque. Cela accroît l'importance stratégique des processeurs et des partenaires de plateforme pour permettre de nouveaux formats d'acceptation tout en maintenant la conformité aux exigences de sécurité et d'authentification des cartes.
Paysage concurrentiel
Les principaux émetteurs détiennent une part significative de la valeur des achats, conférant au marché une concentration modérée tout en laissant de la place pour des perturbateurs agiles. La symbiose de Rakuten Card avec le géant du commerce électronique génère une économie d'acquisition redoutable, tandis que l'alliance de Mizuho renforce la vente croisée vers les comptes bancaires et les prêts immobiliers. Sumitomo Mitsui Card investit dans des cartes biométriques via sa filiale LIFE CARD pour contrer la fatigue liée à la fraude et se différencier sur la sécurité. Le partenariat du groupe SMBC avec Infcurion débloque l'émission en marque blanche pour les détaillants et les entreprises de logiciels en tant que service, signalant un glissement vers des modèles de plateforme en tant que service qui abstraient les rails bancaires traditionnels.
Les acteurs de niveau intermédiaire exploitent une focalisation sur des niches, Saison Card ciblant les segments de style de vie et AEON Credit Service tirant parti de son empreinte de vente au détail pour une pénétration en co-marque. Les acteurs fintech comme Nudge misent sur une conception centrée sur l'utilisateur, tandis que PayPay Card Corp unifie le financement du portefeuille de paiement par code QR et le crédit renouvelable dans une seule application, permettant des effets de volant de données qui affinent la souscription. Les réseaux internationaux s'associent de manière sélective — Discover via des alliances nationales et Diners via l'hôtellerie haut de gamme comme le programme premium de l'Hôtel New Otani — pour revendiquer des positions dans des sous-segments rentables. Collectivement, ces manœuvres intensifient la vélocité de l'innovation tout en laissant aux acteurs établis des économies d'échelle qui soutiennent leur leadership au sein du marché des cartes de crédit au Japon.
Leaders du secteur des cartes de crédit au Japon
JCB Co. Ltd.
Mitsubishi UFJ NICOS
Sumitomo Mitsui Card (SMCC)
Rakuten Card
AEON Credit Service
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'émission intégrée et la distribution via des écosystèmes continuent de créer des marges de manœuvre au-delà de l'acquisition traditionnelle menée par les banques. Les partenariats de plateforme permettant à des marques non financières et à des plateformes logicielles de proposer des fonctions de crédit assimilables à une carte via des API s'alignent sur des évolutions déjà visibles au Japon, notamment la relation entre SMBC Group et Infcurion, ainsi que la dynamique de marché en faveur des programmes de cartes destinés aux entreprises et PME, liés à des flux de gestion des dépenses numérisés. Les initiatives des émetteurs visant à relier les cartes à des fonctionnalités d'investissement et d'épargne renforcent également le rôle de la carte comme rail de paiement récurrent pour les contributions à la constitution de patrimoine, au-delà de sa seule fonction d'outil de paiement en caisse.
Les offres premium transfrontalières liées au voyage au Japon constituent un autre levier pour les émetteurs et les réseaux. MUFG Bank et JCB ont signé un protocole d'accord le 6 juillet 2026 pour une alliance stratégique globale en ASEAN, incluant des projets d'émission d'une carte de crédit premium en Indonésie via PT Bank Danamon Indonesia Tbk (avec des services de conciergerie orientés vers les voyages au Japon), ainsi qu'un plan de lancement similaire pour la Thaïlande via Bank of Ayudhya au cours de l'exercice 2027. Sur le marché japonais, ces programmes élargissent le bassin de visiteurs entrants à fort pouvoir d'achat et relient les bases de clients étrangers à l'acceptation au Japon, soutenant les scénarios d'usage des cartes liés au voyage et au tourisme ainsi que les stratégies d'avantages premium chez les commerçants nationaux.
Développements récents du secteur
- Juin 2026 : Mitsubishi UFJ NICOS a élargi les avantages de service de la plateforme financière complète M-U-T (Emutto), incluant des récompenses en points accrues pour les achats par carte Mitsubishi UFJ chez des marques spécifiques et de meilleurs taux de rendement sur investissement liés aux cartes de crédit. Cette mise à jour renforce la part de portefeuille à l'échelle de la banque et favorise la vente croisée vers les services de gestion de patrimoine et d'investissement.
- Juin 2026 : Sumitomo Mitsui Card a publié la version mise à jour du service de gestion des dépenses professionnelles Purchase Plus, intégrant des fonctionnalités renforcées de collecte d'informations financières numériques et de sécurité développées en collaboration avec Visa Worldwide Japan et Infcurion. Ce déploiement fait progresser une approche de type plateforme en tant que service pour les clients professionnels et renforce les outils de sécurité et de conformité fondés sur les données.
- Mai 2026 : Mitsubishi UFJ NICOS s'est associé à Mitsubishi UFJ Bank et WealthNavi pour introduire des contributions d'investissement automatiques par carte de crédit, en utilisant la carte Mitsubishi UFJ Card for WealthNavi for MUFG Bank. Ce dispositif étend l'écosystème de la carte vers la gestion de patrimoine automatisée et l'investissement accessible en masse.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme la valeur totale générée par l'activité de paiement par carte de crédit au Japon, couvrant l'usage des particuliers et des entreprises lorsqu'une fonction de crédit renouvelable ou différé est présente et enregistrée via les rails de paiement par carte.
Exclusions de périmètre : le dimensionnement exclut les retraits d'espèces, les transactions purement débit, la monnaie électronique à valeur stockée et les virements de compte à compte, même lorsqu'une interface de type carte est utilisée.
Aperçu de la segmentation
- Par type de carte
- Cartes de crédit à usage général
- Cartes de crédit spécialisées et autres
- Par application
- Alimentation et épicerie
- Santé et pharmacie
- Restaurants et bars
- Électronique grand public
- Médias et divertissement
- Voyage et tourisme
- Autres applications
- Par fournisseur
- Visa
- MasterCard
- Autres fournisseurs
- Par géographie
- Hokkaido
- Tohoku
- Kanto
- Kyushu et Okinawa
- Reste du Japon
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire pose les bases du modèle en harmonisant les définitions, les séries chronologiques et le traitement des devises avant le début des entretiens. Nous nous appuyons sur des statistiques publiques de paiement et de crédit à la consommation pour ancrer l'évolution de la valeur des transactions, les encours et les tendances d'émission de cartes, suivies d'un contexte macroéconomique expliquant les variations de dépenses.
Les sources typiques comprennent les statistiques de paiement et de règlement de la Banque du Japon, les statistiques de la Japan Consumer Credit Association, le ministère japonais des Affaires intérieures et des Communications pour les dépenses des ménages et l'IPC, ainsi que le Cabinet Office pour le PIB et la consommation privée. Nous utilisons également les dépôts d'entreprises, les documents destinés aux investisseurs et la presse fiable pour comprendre les évolutions du mix produit, telles que l'adoption du sans contact et l'intensité des programmes de récompenses. Certains abonnements payants sont utilisés pour les données financières des entreprises et pour des vérifications commerciales au niveau des expéditions, lorsque cela est pertinent pour les tendances des terminaux de paiement, et les sources mentionnées sont fournies à titre illustratif car de nombreuses autres références sont utilisées pour recouper et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve ce que les données publiques ne peuvent pas entièrement montrer, comme les évolutions de mix entre l'usage du crédit, du paiement différé et du paiement en plusieurs fois, ainsi que le comportement par catégorie de commerçant et par canal. Nous échangeons avec des émetteurs, des acquéreurs, des processeurs de paiement, des commerçants et des spécialistes du risque et de la conformité à travers le Japon, puis nous utilisons ces apports pour confirmer les moteurs d'adoption, la logique tarifaire et les hypothèses de perspectives à court terme.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Directeurs (CXO) : 18 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 19 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le modèle central est construit à partir d'un bassin de demande descendant (top-down), dans lequel la valeur nationale des paiements par carte et les parts liées au crédit sont reconstituées à partir de séries officielles et de communications sectorielles, puis réparties en flux relevant des cartes de crédit. Une fois cette structure établie, les résultats sont vérifiés par des approximations ascendantes (bottom-up) sélectives, telles que l'échantillonnage de la valeur d'achat par carte déclarée par les émetteurs, l'application de fourchettes de croissance réalistes et la validation par des contrôles d'acceptation chez les commerçants et par canal.
Les principaux facteurs qui influencent le modèle incluent les tendances de la valeur d'achat par carte de crédit, les créances en cours, le nombre de cartes émises, la croissance des dépenses des consommateurs et les effets de l'inflation sur le montant moyen des transactions. Lorsqu'une série publique est exprimée en yens, nous la convertissons en USD en utilisant des hypothèses de taux de change annuels moyens cohérentes afin de ne pas fausser l'évolution d'une année sur l'autre. Les prévisions sont établies via une analyse de scénarios, appuyée par une simple surcouche de régression multivariée, dans laquelle des moteurs tels que la consommation privée, l'IPC et la dynamique des politiques de dématérialisation des paiements sont utilisés pour maintenir des taux de croissance raisonnables. Lorsque les signaux ascendants manquent pour des cohortes plus petites, les écarts sont traités à l'aide de fourchettes prudentes convenues lors des entretiens, puis soumis à des tests de résistance par rapport aux totaux du marché global.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à partir d'au moins trois angles, incluant généralement les statistiques officielles de paiement, les communications des émetteurs et des vérifications d'experts sur le mix et le comportement tarifaire. Nous effectuons des contrôles de variance pour repérer les écarts qui ne correspondent pas aux signaux macroéconomiques, et toute anomalie déclenche une nouvelle vérification des définitions, du calendrier des devises et de tout événement exceptionnel.
Avant validation finale, le modèle est examiné en plusieurs étapes par les analystes afin que les hypothèses, les formules et la correspondance des années soient cohérentes dans l'ensemble du classeur. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des variations de change marquées ou des évolutions des exigences en matière de fraude et d'authentification. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des cartes de crédit au Japon par Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés concernant les cartes de crédit au Japon ne coïncident souvent pas, car la mesure sous-jacente n'est pas toujours identique, même lorsque les intitulés semblent similaires. Les écarts proviennent généralement de ce qui est comptabilisé comme crédit par rapport au total des paiements par carte, du fait que les valeurs reflètent le flux de transactions ou les encours, et de la manière dont la conversion du yen en USD est appliquée pour l'année choisie.
Une autre distinction courante concerne le traitement des cartes de paiement différé et des composantes en plusieurs fois ou renouvelables, ainsi que la question de savoir si les chiffres incluent les avances de trésorerie et les frais en plus de la valeur d'achat. Certaines estimations utilisent également un chiffre phare pour une seule année avec des hypothèses de croissance agressives, tandis que d'autres répartissent la croissance selon des moteurs macroéconomiques, puis lissent les années atypiques. L'écart principal provient du fait de ne comptabiliser que la valeur d'achat par carte de crédit (en excluant les flux de paiement par débit et à valeur stockée), puis de normaliser le taux de change sur une base annuelle cohérente, ce qui correspond à l'approche appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,89 T USD (2025) | |
| Revue professionnelle A | 0,87 T USD (2024) | Utilise la valeur totale des paiements par carte comme proxy, puis applique une part relative aux cartes de crédit, ce qui peut sous-estimer ou surestimer la valeur crédit seule selon le mix débit/crédit et le traitement des cartes de paiement différé. |
| Association sectorielle B | 0,80 T USD (2024) | S'appuie sur la valeur d'achat déclarée par les émetteurs en monnaie locale et peut ne pas aligner totalement les définitions d'année et la conversion en USD, et peut exclure certaines composantes de dépenses transfrontalières et professionnelles. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et par la manière dont la série en monnaie locale est convertie et alignée sur l'année d'étude. En maintenant des variables rattachées à des statistiques observables de paiement et de crédit, puis en n'ajustant les hypothèses qu'après vérification par entretiens, notre estimation reste reproductible et plus facile à concilier avec les signaux du terrain.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle et la croissance projetée des dépenses par carte de crédit au Japon ?
La valeur totale des achats est de 0,96 billion USD en 2026 et devrait atteindre 1,37 billion USD d'ici 2031, impliquant un CAGR de 7,41 %.
Quel type de carte capte le plus de dépenses des consommateurs ?
Les cartes à usage général représentent 83,74 % de la valeur totale des transactions, reflétant leur large acceptation par les commerçants et leur utilité multi-catégories.
Quel segment d'application génère la plus grande part des transactions ?
L'alimentation et l'épicerie sont en tête avec une part de 30,01 % grâce à l'acceptation omniprésente dans les supermarchés et à la fréquence élevée des achats.
Quel fournisseur se développe le plus rapidement, et pourquoi ?
Les partenaires de la marque Discover sont en bonne voie pour un CAGR de 8,87 % jusqu'en 2031, portés par l'investissement prévu de Capital One pour élargir l'acceptation par les commerçants et renforcer la technologie du réseau.
Comment les technologies biométriques transforment-elles l'utilisation quotidienne des cartes ?
Les émetteurs améliorent la sécurité et accélèrent les paiements en testant des cartes à empreinte digitale et en déployant des terminaux de reconnaissance faciale, comme l'initiative de NEC pour l'Expo 2025 Osaka.
Quelle règle imminente renforcera la sécurité des paiements par carte en 2025 ?
À partir d'avril 2025, tous les émetteurs et commerçants doivent adopter l'authentification 3D Secure, une obligation conçue pour réduire la fraude en ligne qui a atteint 541 milliards JPY en 2023.
Dernière mise à jour de la page le:



