
Taille et parts du marché des meubles d'intérieur aux Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.78 Milliards de dollars |
| Taille du Marché (2026) | 2.9 Milliards de dollars |
| Taille du Marché (2031) | 3.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.15 % |
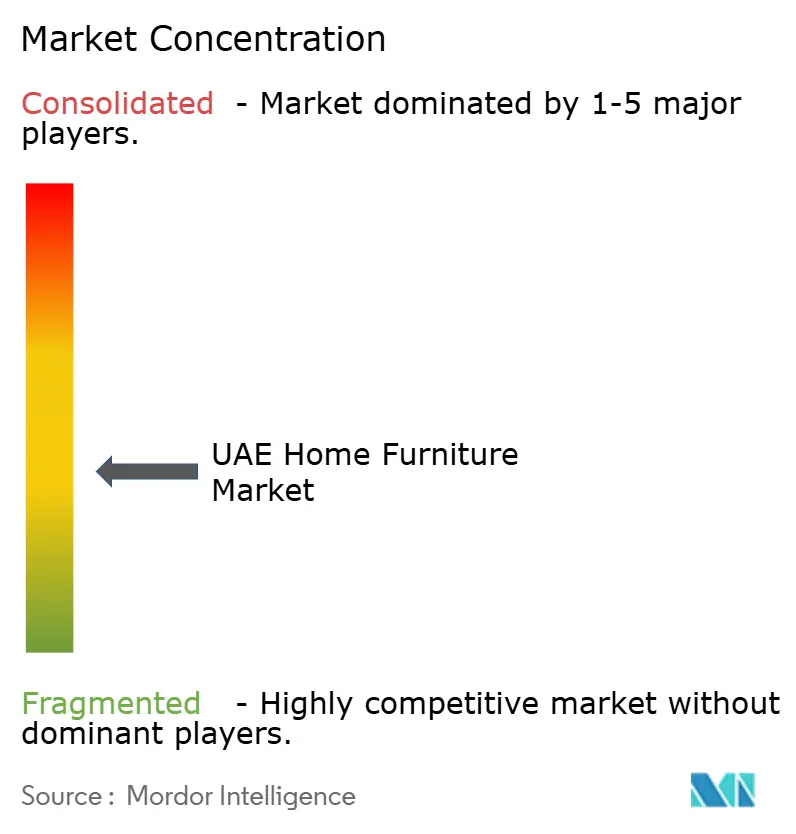
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles d'intérieur aux Émirats arabes unis par Mordor Intelligence
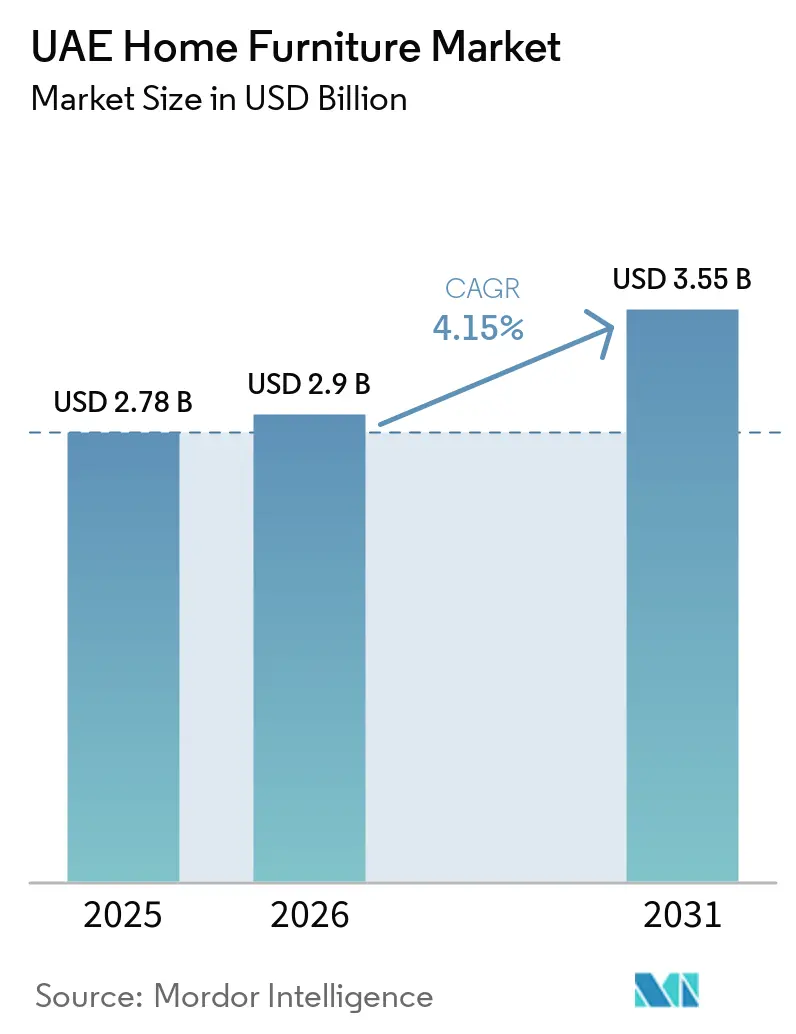
La taille du marché des meubles d'intérieur aux Émirats arabes unis était évaluée à 2,78 milliards USD en 2025 et devrait croître de 2,9 milliards USD en 2026 pour atteindre 3,55 milliards USD d'ici 2031, à un TCAC de 4,15 % durant la période de prévision (2026-2031). Cette croissance est portée par une forte augmentation des livraisons de logements résidentiels à Dubaï et à Abou Dhabi, par l'essor continu du secteur hôtelier et par des politiques industrielles gouvernementales encourageant la fabrication locale et la localisation des chaînes d'approvisionnement. La demande croissante de solutions de vie flexibles, telles que les formules de location-ameublement et les services par abonnement, accélère les cycles d'achat et approfondit la pénétration du marché auprès des résidents de passage. Les livraisons de villas de luxe sur Palm Jumeirah et Emirates Hills stimulent les ventes de meubles haut de gamme, tandis que les offres milieu de gamme conservent leur attrait auprès du grand public grâce à des prix compétitifs et à des options de financement. Parallèlement, les mandats de durabilité de la Municipalité de Dubaï suscitent un intérêt pour la conception circulaire et les matériaux recyclés, qui redéfinissent l'innovation produit tout au long de la chaîne de valeur[1].
Points clés du rapport
- Par produit, les meubles de chambre à coucher représentaient 27,95 % de la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2025, tandis que les meubles de cuisine devraient enregistrer un TCAC de 5,46 % jusqu'en 2031.
- Par matériau, le bois dominait avec 69,98 % de la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2025, mais les meubles en métal devraient se développer à un TCAC de 5,21 % jusqu'en 2031.
- Par gamme de prix, les offres milieu de gamme représentaient 48,35 % de la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2025, tandis que les meubles premium devraient progresser à un TCAC de 5,78 % jusqu'en 2031.
- Par canal de distribution, les magasins spécialisés ont conservé une part de revenus de 43,92 % en 2025 ; le canal en ligne est prêt pour la croissance la plus rapide, à un TCAC de 6,83 % jusqu'en 2031.
- Par géographie, Dubaï était en tête avec une part de revenus de 40,88 % en 2025, tandis que les Émirats du Nord sont en passe d'afficher le TCAC le plus rapide, soit 5,49 %, entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovations résidentielles post-pandémie | +0.8% | Dubaï, Abou Dhabi, Charjah | Court terme (≤ 2 ans) |
| Croissance du pipeline hôtelier et de résidences de vacances | +1.2% | Corridors de luxe de Dubaï et d'Abou Dhabi | Moyen terme (2-4 ans) |
| Opération 300 milliards et incitations à la fabrication associées | +0.6% | À l'échelle nationale, avec des pôles à Dubai Industrial City | Long terme (≥ 4 ans) |
| Modèles de location-ameublement et d'abonnement | +0.9% | Dubai Marina, JBR, Downtown ; extension vers Abou Dhabi | Moyen terme (2-4 ans) |
| Livraisons de villas ultra-luxe sur Palm Jumeirah | +0.4% | Palm Jumeirah, Emirates Hills | Court terme (≤ 2 ans) |
| Mandats de conception circulaire de la Municipalité de Dubaï | +0.3% | Dubaï, déploiement fédéral potentiel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des rénovations résidentielles post-pandémie
Une hausse de 34 % de la valeur des ventes immobilières à Dubaï, atteignant 151 milliards AED en 2024, a signalé un fort renouvellement du parc immobilier qui s'est traduit par une nouvelle demande de meubles[2]. De nombreux acheteurs privilégient désormais les espaces de travail à domicile et les pièces multifonctionnelles pour soutenir les modes de vie en télétravail hybride, ce qui augmente les paniers moyens dans les catégories chambre à coucher et salon. La hausse des loyers — 18 % pour les locations à court terme et 13 % pour les locations à long terme — incite les résidents à devenir propriétaires, déclenchant des cycles de réaménagement complets pour les logements nouvellement acquis. Une croissance démographique supérieure à 12 % génère des ménages supplémentaires qui achètent des ensembles complets plutôt que des articles isolés. Cette dynamique favorise le marché des meubles d'intérieur aux Émirats arabes unis en stabilisant la demande de base, même dans un contexte d'incertitude macroéconomique mondiale.
Croissance du pipeline hôtelier et de résidences de vacances
Plus de 40 hôtels prévus d'ici 2025 injecteront plus de 10 100 chambres dans l'inventaire de Dubaï, tandis que les projets de tourisme culturel d'Abou Dhabi approfondissent les besoins en mobilier commercial[3]. Les établissements de luxe et haut de gamme représentent déjà 67 % du parc de Dubaï, de sorte que les budgets d'approvisionnement s'orientent vers des équipements premium qui rehaussent l'expérience des clients. Un taux d'occupation hôtelière atteignant 78 % au premier semestre 2024 confirme la reprise des revenus et justifie la poursuite des dépenses d'investissement en mobilier sur mesure. Les investisseurs en résidences de vacances dans les communautés riveraines réaménagent régulièrement leurs biens pour obtenir des tarifs nocturnes plus élevés, créant ainsi des affaires récurrentes pour les fabricants. Ensemble, l'hôtellerie et les résidences de vacances augmentent les volumes de commandes en gros et diversifient les sources de revenus au-delà des simples ventes résidentielles.
Incitations gouvernementales à la fabrication locale
Le plan des Émirats arabes unis visant à porter la part du secteur manufacturier dans le PIB de 133 milliards AED à 300 milliards AED d'ici 2031 alloue des financements, des baux fonciers et des subventions de R&D qui abaissent directement les barrières à l'entrée pour les producteurs de meubles nationaux[4]. La feuille de route de Dubai Industrial City prévoit 500 usines d'ici 2026, offrant une infrastructure clé en main qui réduit les dépenses d'investissement pour les nouvelles usines de menuiserie et de travail des métaux. Les règles préférentielles de marchés publics dans le cadre de la bannière « Fabriqué aux Émirats » accordent un statut privilégié aux produits locaux, renforçant ainsi les pipelines de ventes. L'augmentation du financement de la R&D accélère le développement de stratifiés écologiques et de meubles intelligents intégrant des ports de recharge et des capteurs IoT. Au fil du temps, ces interventions ont renforcé l'autosuffisance régionale et protégé le marché des meubles d'intérieur aux Émirats arabes unis des chocs d'approvisionnement externes.
Essor des modèles de location-ameublement et d'abonnement de meubles
Des entreprises telles que TUKA Dubai font état d'une croissance mensuelle à deux chiffres en louant des ensembles de pièces soigneusement sélectionnés adaptés aux locations d'expatriés à rotation rapide. L'allocation de 20 millions USD par Blueground pour son expansion à Dubaï souligne la confiance institutionnelle dans la rentabilité du mobilier en tant que service. Avec 60 % des résidents de Dubaï qui déménagent dans un délai de trois ans, la flexibilité est primordiale, et les solutions par abonnement atténuent les coûts initiaux tout en satisfaisant les aspirations en matière de design. La demande des entreprises multinationales qui établissent des sièges régionaux garantit des taux d'utilisation stables, améliorant ainsi l'économie unitaire. Ces modèles font également progresser les objectifs de durabilité en prolongeant les cycles de vie des produits grâce à la remise en état et à la rotation, un facteur de plus en plus valorisé par les régulateurs et les consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des droits de douane sur les importations de bois dur et des coûts logistiques | -0.7% | À l'échelle nationale, plus marquée dans le luxe de Dubaï et d'Abou Dhabi | Court terme (≤ 2 ans) |
| Secteur de la menuiserie artisanale fragmenté et non organisé | -0.5% | Émirats du Nord, Charjah | Moyen terme (2-4 ans) |
| Rotation volatile des expatriés affectant la prévisibilité de la demande | -0.4% | Dubaï, Abou Dhabi, tous les Émirats | Long terme (≥ 4 ans) |
| Segment de masse sensible aux prix se tournant vers les plateformes de seconde main | -0.3% | Dubai Marina, Charjah, Ajman | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des droits de douane sur les importations de bois dur et des coûts logistiques
La mise en œuvre d'un tarif douanier intégré révisé a étendu les codes produits à 13 400, ajoutant une complexité de conformité et augmentant modestement les frais de dédouanement pour les importateurs. Les droits standard de 5 % prélevés sur les valeurs CAF interagissent désormais avec des taux de conteneurs élevés qui persistent bien au-dessus des niveaux de référence de 2019, comprimant les marges des détaillants. Les importations de bois totalisant 1,17 milliard USD en 2023, avec la Chine comme principal fournisseur, exposent les acheteurs aux fluctuations monétaires et aux risques géopolitiques. Les seuils de franchise de droits pour les envois de courrier sont passés de 970 AED à 300 AED, augmentant les coûts à l'arrivée pour les commandes de commerce électronique en petits colis et les articles accessoires. Les segments milieu de gamme et économique subissent le plus gros de l'impact, car les élasticités-prix limitent leur capacité à répercuter les hausses de coûts.
Secteur de la menuiserie artisanale fragmenté limitant l'évolutivité
Des milliers de petits ateliers fournissent de la menuiserie personnalisée, mais manquent souvent de processus standardisés, entraînant une qualité de produit incohérente et des délais de livraison plus longs. Les arrangements de travail informels limitent l'accès au financement bancaire et aux baux en zones industrielles qui permettraient la mécanisation. Les coûts de conformité réglementaire liés aux codes de manutention et de sécurité de la Municipalité de Dubaï représentent un défi pour les micro-opérateurs aux réserves de capital limitées. Les programmes de développement des compétences restent sporadiques, laissant des lacunes persistantes dans les techniques de finition avancées essentielles pour les meubles haut de gamme et destinés à l'exportation. La fragmentation plafonne donc la productivité sectorielle globale et ralentit la transition vers des pôles de fabrication compétitifs à l'échelle internationale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
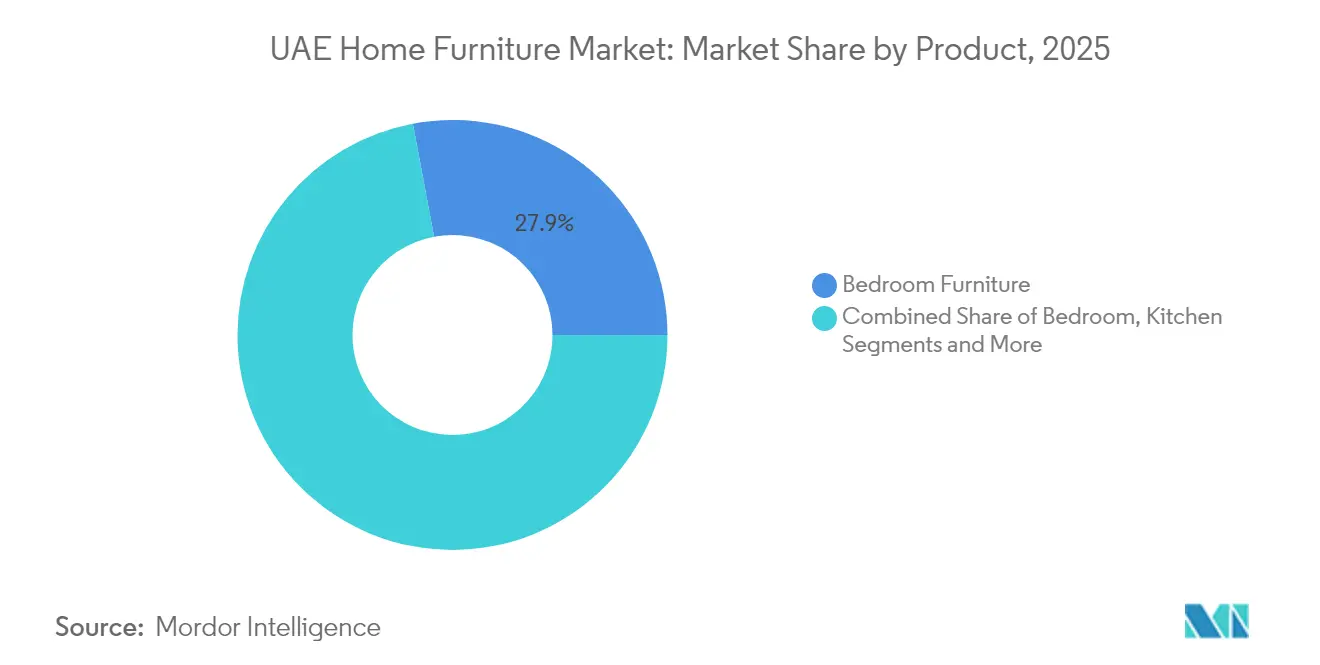
la dominance de la chambre à coucher constitue le fondement du marchéLes meubles de chambre à coucher ont représenté 27,95 % de la taille du marché du mobilier résidentiel aux Émirats Arabes Unis en 2025, soulignant l'importance accordée par les consommateurs aux espaces de vie privés et les normes culturelles qui privilégient les environnements propices au repos. Les livraisons de villas de luxe proposent des ensembles clés en main pour suites parentales, soutenant la demande de mobilier de luxe aux Émirats Arabes Unis, tandis que les programmes d'appartements ciblent les armoires modulaires et les lits multifonctionnels qui optimisent l'espace. Le mobilier de cuisine affiche la croissance la plus dynamique avec un CAGR de 5,46 % en raison de l'engouement croissant pour la cuisine et de l'intégration d'appareils intelligents nécessitant des aménagements sur mesure. Les ensembles salon et salle à manger profitent de l'essor de l'hôtellerie, en équipant les appartements avec services et les locations de vacances avec des esthétiques cohérentes. Les lignes de mobilier de bureau à domicile maintiennent leur dynamique post-pandémique à mesure que les politiques de travail flexible s'ancrent durablement.
La demande soutenue en mobilier de chambre découle d'une forte rotation du parc immobilier et de rendements locatifs élevés qui incitent les propriétaires à meubler leurs biens de manière attractive pour les locataires. L'innovation en matière de cuisine intègre des surfaces antimicrobiennes et des unités gain de place, en phase avec les priorités de santé et de bien-être sur le marché du mobilier résidentiel aux Émirats Arabes Unis. Les ensembles d'extérieur utilisent des alliages résistants aux intempéries et des tissus stables aux UV pour convenir aux terrasses de villas et aux plages de piscines d'hôtels, des caractéristiques qui justifient un positionnement tarifaire premium. Le mobilier de salle de bain reste un segment de niche, mais bénéficie des standards hôteliers haut de gamme qui influencent les aspirations d'achat résidentiel. Les pièces multifonctionnelles « autres », telles que les canapés-lits et les tables extensibles, répondent aux besoins des expatriés qui préfèrent des agencements adaptables lors de baux de courte durée.

Par matériau :
l'héritage du bois rencontre l'innovation du métalLe bois a conservé une part de 69,98 % de la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2025, reflétant la familiarité établie des clients et l'attrait polyvalent du design. Les pressions sur la chaîne d'approvisionnement et les exigences d'éco-labellisation favorisent l'expérimentation avec des panneaux de bois reconstitué et des variétés de bois dur récupéré qui satisfont aux directives circulaires. Les meubles en métal devraient enregistrer un TCAC de 5,21 % à mesure que les styles contemporains mettent l'accent sur des profils élancés, la durabilité et des poids d'expédition plus légers qui réduisent les coûts de fret. Les mélanges de plastique et de composites comblent les niches extérieures et institutionnelles où la résistance à l'humidité est essentielle. Les matériaux reconstitués incorporant des fibres de bambou et de l'aluminium recyclé gagnent du terrain à mesure que les indicateurs ESG influencent les décisions d'approvisionnement.
La capacité locale de fusion de l'aluminium positionne favorablement les Émirats arabes unis pour les exportations de meubles en métal au sein du CCG, réduisant la dépendance aux matières premières importées. Les constructions hybrides marient les placages de bois avec des structures en acier, créant des produits qui séduisent à la fois les goûts traditionnels et minimalistes. L'approvisionnement en bois certifié FSC commande une prime de prix croissante mais séduit les acheteurs gouvernementaux qui se conforment aux codes de construction verte. Les avantages d'entretien du métal trouvent un écho auprès des opérateurs hôteliers qui recherchent de longs intervalles de service et des cycles de rénovation rapides. Au fil du temps, les ajustements du mix de matériaux refléteront l'équilibre entre la maîtrise des coûts, les tendances du design et la conformité réglementaire sur le marché des meubles d'intérieur aux Émirats arabes unis.
Par gamme de prix :
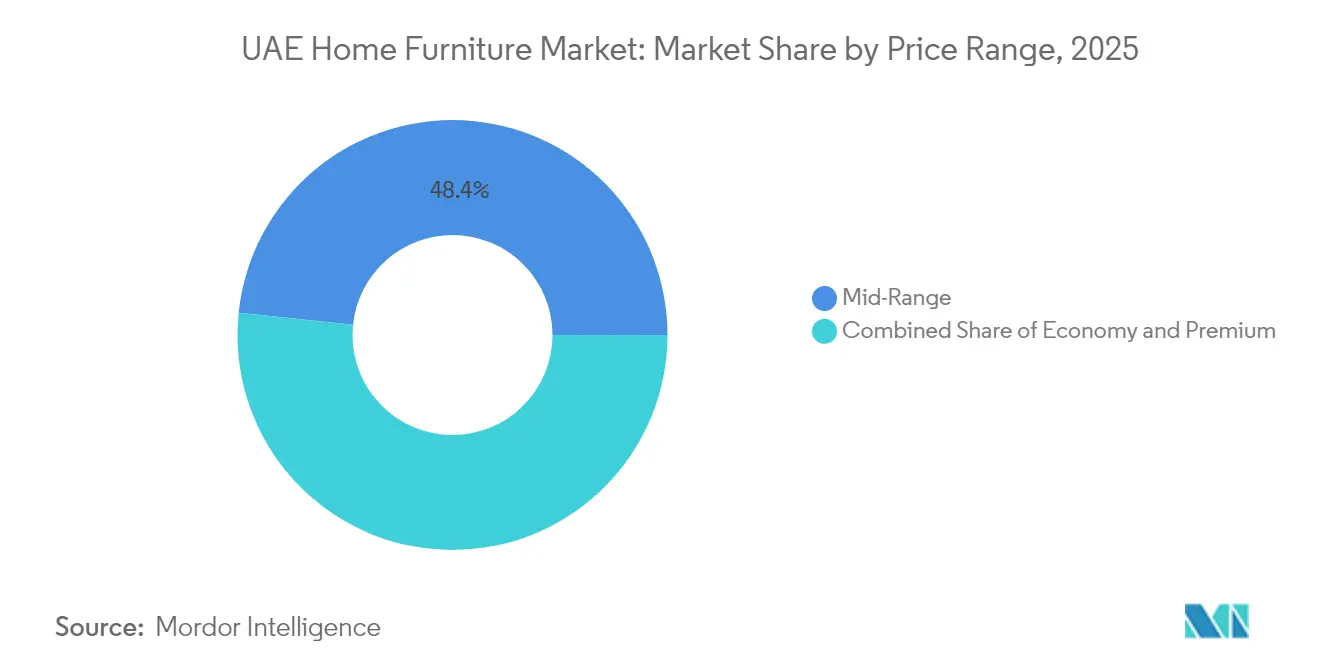
l'accélération du premium signale l'évolution du marchéLes produits milieu de gamme détenaient une part de 48,35 % de la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2025, portés par des rapports qualité-prix compétitifs qui trouvent un écho auprès des expatriés à revenus moyens. Les plans de paiement échelonné et les promotions saisonnières soutiennent davantage le chiffre d'affaires dans ce segment. Les meubles premium devraient se développer à un TCAC de 5,78 % jusqu'en 2031, l'afflux de particuliers fortunés stimulant la demande de marques exclusives et d'artisanat sur mesure. Les gammes économiques font face à une concurrence croissante de la part des produits reconditionnés et des formules de location qui sous-cotent les prix initiaux. Néanmoins, la création stable d'emplois maintient la consommation de base même dans les segments inférieurs.
Les consommateurs montent souvent en gamme au fil de leurs déménagements successifs, passant des kits de démarrage économiques aux collections milieu de gamme ou premium à mesure que leurs revenus augmentent. Les acheteurs de luxe recherchent la provenance et les éditions limitées, incitant les détaillants des Émirats arabes unis à collaborer avec des maisons européennes qui enrichissent l'assortiment premium. Les produits de financement tels que les plateformes de paiement différé démocratisent l'accès au milieu de gamme sans sacrifier la flexibilité de trésorerie. Les pressions inflationnistes encouragent les acheteurs soucieux des coûts à prolonger les cycles de remplacement, poussant les détaillants vers des avantages de fidélité et des garanties de service. La mobilité entre les segments maintient les détaillants agiles dans la planification des assortiments sur le marché des meubles d'intérieur aux Émirats arabes unis.
Par canal de distribution :
la transformation numérique redéfinit le paysage de la distributionLes magasins spécialisés en meubles ont conservé une part de revenus de 43,92 % en 2025, tirant parti des outils de visualisation en magasin et des consultations de design gratuites qui facilitent les décisions d'achat à forte implication. Ces points de vente intègrent de plus en plus des kiosques de réalité augmentée et des systèmes de réservation en ligne pour relier les points de contact physiques et numériques. Les canaux en ligne devraient afficher un TCAC de 6,83 % à mesure que la forte pénétration d'internet, les passerelles de paiement sécurisées et les options de livraison le jour même normalisent les transactions de commerce électronique pour les articles volumineux. Les chaînes de grandes surfaces d'ameublement offrent une commodité en un seul endroit, en regroupant des accessoires de décoration qui augmentent les paniers moyens. Les hypermarchés ciblent les achats impulsifs et les meubles d'entrée de gamme adaptés aux studios.
Les stratégies omnicanales dominent désormais les agendas des conseils d'administration, avec des services de click-and-collect et d'assemblage à domicile qui améliorent la satisfaction des clients. Les flottes propriétaires de livraison du dernier kilomètre optimisent les coûts et garantissent des livraisons sans dommages, un facteur essentiel pour les articles lourds. Les algorithmes des places de marché personnalisent les recommandations, améliorant les taux de conversion sur le marché des meubles d'intérieur aux Émirats arabes unis. Les showrooms virtuels réduisent le besoin de grandes surfaces, libérant des capitaux pour l'infrastructure logistique. Enfin, l'analyse des données aide à l'optimisation des stocks, atténuant la volatilité de la demande liée à la rotation des expatriés.
Analyse géographique
Dubaï représentait une part de revenus de 40,88 % en 2025, ancrée par un fort tourisme, un immobilier de luxe et une base de consommateurs cosmopolite couvrant tous les niveaux de prix. Les transactions immobilières d'une valeur de 306,3 milliards AED au troisième trimestre 2024 se sont traduites par d'importants achats de meubles pour la première fois et des projets de rénovation. Le positionnement de l'émirat en tant que pôle de design attire des expositions internationales qui présentent de nouvelles tendances et favorisent les liens B2B. Les initiatives de ville intelligente stimulent la demande de meubles connectés qui s'intègrent aux écosystèmes domotiques. Les mandats de construction verte renforcent l'intérêt pour les matériaux certifiés et la conception circulaire sur le marché des meubles d'intérieur aux Émirats arabes unis.
Abou Dhabi tire parti de la stabilité des revenus pétroliers et du tourisme culturel pour soutenir les dépenses en meubles dans les projets résidentiels et commerciaux. Le quartier des musées de l'île de Saadiyat nécessite des ameublements sur mesure qui allient l'esthétique régionale à la fonctionnalité moderne. La valeur ajoutée manufacturière de 197 milliards AED en 2023 renforce les chaînes d'approvisionnement locales, réduisant la dépendance aux meubles de rangement importés. Les programmes de logement gouvernementaux soutiennent la demande milieu de gamme en offrant des prêts hypothécaires subventionnés aux ressortissants émiratis. Pendant ce temps, des développements hôteliers premium tels que le complexe adjacent au Louvre élèvent les standards d'approvisionnement.
Charjah et les Émirats du Nord enregistrent le TCAC le plus rapide, soit 5,49 %, à mesure que les développements de logements abordables attirent les jeunes familles et le personnel des zones industrielles. Des prix fonciers compétitifs permettent des espaces de vie plus grands, se traduisant par des volumes de meubles par unité plus élevés malgré des paniers moyens plus faibles. Les détaillants développent des magasins de plus petite taille à Ajman et à Ras Al Khaïmah pour capter des communautés inexploitées tout en tirant parti de l'exécution centralisée du commerce électronique. Les acheteurs transfrontaliers d'Oman et d'Arabie saoudite diversifient davantage les ventes régionales. Les améliorations infrastructurelles telles que le corridor Etihad Rail promettent une logistique inter-émirats plus fluide, renforçant la nature intégrée du marché des meubles d'intérieur aux Émirats arabes unis.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier domestique aux Émirats arabes unis repose sur des matières premières et des produits finis importés, les produits à base de bois jouant un rôle majeur. La menuiserie locale, la tapisserie et la fabrication métallique soutiennent les aménagements résidentiels et hôteliers, tandis que la localisation des produits (finitions, dimensions et étiquetage de conformité) est assurée par les importateurs, distributeurs et détaillants. Les promoteurs et exploitants hôteliers achètent de plus en plus via des entrepreneurs d'aménagement clé en main qui regroupent conception, fabrication, installation et service après-vente.
La logistique suit largement le système portuaire des Émirats arabes unis. Le port de Jebel Ali (DP World) et le port de Khalifa (AD Ports Group) constituent les principales portes d'entrée, l'acheminement par la côte est via le port de Khorfakkan (Gulftainer) étant utilisé pour diversifier les chaînes d'approvisionnement. En aval, la distribution s'étend aux magasins spécialisés et aux centres de bricolage/maison, et les besoins de traitement omnicanal (assemblage, retours et livraison sur-mesure) façonnent les exigences d'entreposage et de dernier kilomètre pour les biens volumineux. Le corridor commercial multimodal d'Al Dhaid de Gulftainer (juin 2026) relie un hub intérieur au port de Khorfakkan, et le plan d'expansion annoncé de Khorfakkan par Gulftainer (juillet 2026) vise un débit conteneurs plus élevé avec une capacité intérieure supplémentaire via les ports secs. Les principales contraintes demeurent les délais et la volatilité des coûts pour les intrants importés, ainsi qu'une qualité et une capacité de mise à l'échelle inégales dans le segment fragmenté des ateliers, ce qui tend à orienter les grands acteurs vers la fabrication en zone industrielle, des processus standardisés et une coordination plus étroite avec le commerce de détail et les calendriers de projet.
Paysage concurrentiel
Le marché des meubles d'intérieur aux Émirats arabes unis présente une fragmentation modérée, avec des géants mondiaux, des chaînes régionales et des boutiques de niche en concurrence vigoureuse pour des parts de marché. IKEA se classe haut en termes de santé de marque en proposant des designs modulaires et une tarification transparente qui séduisent les clients soucieux de la valeur. Home Centre et Pan Emirates s'appuient sur un merchandising localisé et des plans de paiement échelonné pour consolider leur leadership dans le milieu de gamme. Les acteurs nés du numérique comme TUKA Dubai perturbent les modèles de propriété traditionnels avec des services par abonnement qui captent la clientèle de passage. Parallèlement, des entrants dans le luxe tels qu'Ethan Allen, Bentley Home et Bugatti Home enrichissent le spectre premium et élèvent les standards de design dans l'ensemble du secteur.
L'investissement technologique distingue les leaders des retardataires : la visualisation en réalité augmentée, les recommandations pilotées par l'IA et les plateformes CRM améliorent les parcours des consommateurs. L'intégration verticale émerge parmi les fabricants régionaux qui acquièrent des ateliers de menuiserie pour contrôler la qualité et raccourcir les délais de livraison. Les certifications de durabilité — allant du bois certifié FSC aux programmes de reprise — différencient les marques dans les processus d'appel d'offres pour les contrats gouvernementaux et hôteliers. Les partenariats stratégiques avec les promoteurs immobiliers sécurisent des accords d'approvisionnement clé en main qui stabilisent les flux de revenus sur le marché des meubles d'intérieur aux Émirats arabes unis. La dynamique concurrentielle dépend donc de l'équilibre entre l'efficacité des coûts, la maîtrise du numérique et la conformité ESG.
L'activité de fusions-acquisitions augmente à mesure que les détaillants cherchent à atteindre une taille suffisante pour compenser les coûts logistiques et renforcer leur pouvoir de négociation avec les fournisseurs. Les places de marché du commerce électronique courtisent les opportunités de marques propres qui élargissent les marges et fidélisent les clients. Les acteurs internationaux utilisent les zones de libre-échange de Dubaï comme pôles de distribution pour atteindre des marchés plus larges dans le CCG et en Afrique, intensifiant la rivalité régionale. Les fabricants déploient la robotique et les pratiques lean pour accroître la productivité en anticipation des incitations de l'Opération 300 milliards. En définitive, les entreprises qui harmonisent la portée omnicanale, les assortiments soigneusement sélectionnés et les pratiques durables exerceront une influence prépondérante sur l'orientation du marché.
Leaders du secteur des meubles d'intérieur aux Émirats arabes unis
-
IKEA
-
Home Centre
-
PAN Emirates Home Furnishings
-
Danube Home
-
The One
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier Résidentiel aux Émirats Arabes Unis Entreprises couvertes dans ce rapport
- IKEA (Al-Futtaim)
- Home Centre (Landmark Group)
- Danube Home
- Pan Emirates
- The One
- Marina Home
- Royal Furniture
- United Furniture
- Ebarza
- Pottery Barn (Al Tayer)
- West Elm
- IDdesign
- Crate & Barrel
- Homes r Us
- Al Huzaifa Furniture
- TUKA Dubai
- Noon.com (furniture)
- Amazon.ae (home category)
- Paragon Furniture
- Lazzoni MENA
Opportunités de marché et perspectives d'avenir
La localisation et l'accélération de l'exécution des projets créent une opportunité concrète dans l'écosystème du mobilier domestique aux Émirats arabes unis pour les fabricants et partenaires d'aménagement capables de respecter les délais des promoteurs et de l'hôtellerie tout en s'alignant sur les priorités industrielles nationales. En avril 2026, le Cabinet des Émirats arabes unis a approuvé un Fonds national de résilience industrielle d'1 milliard d'AED pour soutenir la localisation, la résilience de la chaîne d'approvisionnement et l'adoption de l'IA dans la production. Cela renforce la logique d'automatisation de la menuiserie, de la tapisserie et du traitement des panneaux dans les installations domestiques, et les cadres d'approvisionnement qui favorisent les approches de valeur locale créent un avantage pour les fournisseurs capables de démontrer un contenu local et un approvisionnement conforme dans des appels d'offres importants et répétables liés aux livraisons résidentielles et aux pipelines hôteliers.
Une deuxième opportunité concerne les offres intégrées et axées sur le service qui combinent conception, personnalisation, livraison et rénovation. Cela inclut des modèles de service visant à la fois la personnalisation premium et les besoins opérationnels des exploitants multi-sites. Cette évolution est illustrée par l'accord signé par RAKEZ en mai 2026 avec MAGRABi Retail Group pour établir un centre de fabrication de magasins à Ras Al Khaimah, conçu pour assurer l'aménagement et la rénovation de magasins à grande échelle (capacité référencée à 140 magasins par an). Ce modèle s'étend aux ensembles de mobilier et d'aménagement intérieur pour les clients résidentiels et hôteliers. Sur le plan des spécifications, la demande de mobilier intelligent et multifonctionnel, ainsi que des choix de produits plus durables (matériaux certifiés, finitions à faible teneur en COV et pratiques de conception circulaire référencées à Dubaï), crée une marge de manœuvre pour les fournisseurs afin d'industrialiser la personnalisation sans délais prolongés, tout en soutenant des conceptions de produits compatibles avec la reprise, la rénovation ou l'abonnement.
Développements industriels récents dans Marché du Mobilier Résidentiel aux Émirats Arabes Unis
- Juin 2026 : IKEA UAE a présenté un New Market Hall rénové de 6 100 m² à Dubai Festival City, doté d'outils interactifs alimentés par l'IA tels qu'Ask IKEA et d'espaces immersifs élargis. Cette mise à niveau renforce la conversion en magasin pour les catégories à forte implication et soutient les parcours omnicanaux en améliorant la découverte, la planification et les ventes additionnelles.
- Mai 2026 : Danube Home a ouvert un nouveau showroom phygital de 35 000 pieds carrés à Festival Plaza, Jebel Ali, intégrant une assistance commerciale alimentée par l'IA baptisée Yara. Ce format accroît la pression concurrentielle sur le commerce de détail spécialisé en combinant vente accompagnée et navigation numérique, tout en servant de point de contact pour l'exécution et le service pour les achats à ticket plus élevé.
- Novembre 2024 : Bentley Home a ouvert son premier magasin à Dubaï, élargissant l'accès à ses collections de mobilier de luxe dans un corridor de commerce de détail premium clé. Cette entrée renforce l'assortiment haut de gamme dans l'émirat et accroît l'intensité concurrentielle pour les acteurs premium ciblant les villas de luxe et les clients de résidences de marque.
Marché du Mobilier Résidentiel aux Émirats Arabes Unis Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur du mobilier résidentiel vendu aux Émirats Arabes Unis à usage domestique, incluant les articles destinés au séjour, à la salle à manger, au couchage, au rangement et au bureau à domicile, sur les canaux hors ligne et en ligne.
Exclusions du périmètre : Nous excluons les articles d'ameublement non-mobilier tels que les textiles de maison, les accessoires de décoration et les gros électroménagers.
Présentation de la Segmentation
- Par produit
- Meubles de salon et de salle à manger
- Meubles de chambre à coucher
- Meubles de cuisine
- Meubles de bureau à domicile
- Meubles de salle de bain
- Meubles d'extérieur
- Autres meubles
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- Grandes surfaces d'ameublement
- Magasins spécialisés en meubles (y compris les points de vente exclusifs de marques et les magasins locaux du secteur non organisé)
- En ligne
- Autres canaux de distribution (comprend les hypermarchés, les supermarchés, la télévente, les grands magasins, etc.)
- Par géographie
- Dubaï
- Abou Dhabi
- Charjah
- Émirats du Nord (Ajman, UAQ, RAK, Fujairah)
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et pour ancrer les signaux de demande visibles dans les données publiques. Les sources sur lesquelles nous nous sommes appuyés pour les hypothèses comprennent les publications du Centre fédéral de compétitivité et de statistiques des Émirats Arabes Unis, les indicateurs du Centre des statistiques de Dubaï, les statistiques commerciales UN Comtrade pour les codes SH liés au mobilier, ainsi que les séries démographiques et macroéconomiques de la Banque mondiale. Nous avons également examiné les mises jour douanières et portuaires, les indicateurs municipaux de construction et de logement disponibles, ainsi que les notes publiques sur les tarifs et les normes applicables au mobilier importé.
Pour recouper le panorama des fournisseurs et l'orientation des revenus, nous avons examiné les rapports annuels et les présentations aux investisseurs des grands détaillants et marques présents aux Émirats Arabes Unis, ainsi que la couverture presse réputée et les publications spécialisées. Un abonnement payant aux données financières et au renseignement sur les entreprises, ainsi qu'une base de données d'importations et d'exportations au niveau des expéditions, ont été utilisés de manière sélective pour valider directionnellement l'évolution des volumes et des prix. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques et payantes ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires ont été menés avec des détaillants de mobilier, des distributeurs, des fabricants locaux et des équipes d'approvisionnement, puis complétés par des retours de responsables de magasins en centre commercial et d'opérateurs de canaux en ligne. S'agissant d'un marché national, les vérifications auprès des répondants ont été axées sur les tendances de la demande aux Émirats Arabes Unis, le comportement tarifaire par gamme, les évolutions du mix de canaux, et la manière dont les livraisons de logements et les cycles de rénovation se traduisent en achats de mobilier.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de plus petite taille : 21 % | Managers : 48 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon une approche descendante dans laquelle la demande des ménages est reconstituée à partir des signaux de population et de formation des ménages aux Émirats Arabes Unis, des livraisons et remises de logements, ainsi que des cycles typiques de remplacement et de rénovation du mobilier. Nous avons ensuite ajusté en fonction de l'évolution du mix de canaux et des gammes de prix pour aligner le modèle sur la réalité du commerce de détail.
Pour maintenir des totaux réalistes, nous avons corroboré avec des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés par catégorie multipliés par les volumes unitaires estimés, ainsi que des agrégations côté canal provenant des principaux détaillants et regroupements de magasins spécialisés.
Les données d'entrée du modèle comprenaient des indicateurs tels que les livraisons d'unités résidentielles et la nouvelle offre, les tendances de consommation des ménages, l'évolution de la valeur et du volume des importations pour les catégories de mobilier, la part croissante du canal en ligne dans le mobilier résidentiel, et les variations de prix par gamme entre l'économique, le milieu de gamme et le premium. Lorsque certaines catégories présentaient une visibilité limitée dans les séries publiques, les lacunes ont été comblées par approximation avec le groupe d'importation le plus proche, puis en validant les prix implicites et les taux d'écoulement avec les retours primaires.
Les prévisions ont utilisé une analyse de scénarios soutenue par un lissage de séries temporelles sur les principaux facteurs, et ont été affinées à l'aide des avis d'experts sur l'activité immobilière, les dépenses de consommation et l'intensité promotionnelle. Lorsqu'un facteur présentait un choc ponctuel, les hypothèses ont été normalisées avant la projection afin que les prévisions ne surréagissent pas à une seule période.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par le biais de plusieurs vérifications afin que les totaux finaux correspondent aux signaux réels du marché. Nous avons comparé les valeurs modélisées à des indicateurs indépendants tels que les tendances des importations de mobilier, l'orientation des revenus des détaillants et les évolutions visibles des canaux, puis examiné les écarts importants avant validation finale. Si un écart persistait après le premier passage, nous avons réexaminé les hypothèses et recontacté les répondants pour confirmer si le changement était structurel ou temporaire.
Un processus de révision analytique en plusieurs étapes a été appliqué, dans lequel les résultats par catégorie et par canal ont été vérifiés pour la cohérence logique des parts et la cohérence des prix d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs dans le cycle immobilier, des variations importantes de devises ou de fret affectant les prix du mobilier importé, ou des évolutions politiques importantes. Avant la livraison, les dernières données sont revérifiées afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché du Mobilier Résidentiel aux Émirats Arabes Unis selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Il est normal de constater des valeurs de marché différentes pour le mobilier résidentiel aux Émirats Arabes Unis, car les éditeurs ne comptabilisent pas toujours les mêmes éléments même lorsque le titre semble similaire. Les différences proviennent généralement de ce qui est inclus en tant que mobilier par opposition aux articles d'ameublement, de l'année de référence utilisée, et de la manière dont les évolutions de prix et de canaux sont intégrées dans les prévisions.
Le tableau de référence montre un écart clair pour la valeur 2025, et dans le modèle de Mordor Intelligence, le périmètre est limité au mobilier résidentiel uniquement (par produit, matériau, gamme de prix, canal et géographie des Émirats Arabes Unis), sans intégrer les articles d'ameublement adjacents ni la demande plus large en mobilier professionnel.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,78 milliards USD (2025) | |
| Revue Spécialisée B | 2,90 milliards USD (2026) | Utilise une année différente et semble faire référence à un récit plus large du mobilier aux Émirats Arabes Unis, où le mobilier résidentiel est mentionné aux côtés du contexte global du mobilier, ce qui peut affecter la comparabilité lorsque les totaux sont discutés sans une construction cohérente de l'année de référence. |
| Cabinet de Conseil Mondial A | 2,28 milliards USD (2025) | Applique une capture de valeur plus étroite et un horizon de prévision plus long, et le résumé public fournit moins de vérifications sur le mix de canaux et la progression des gammes de prix, ce qui peut tirer la valeur de l'année de référence vers le bas lorsque les prix de détail et la premiumisation sont traités de manière conservatrice. |
En lisant les trois chiffres ensemble, la majeure partie de l'écart peut être attribuée au choix de l'année de référence et à ce qui est comptabilisé dans le périmètre du mobilier résidentiel. En maintenant les données d'entrée liées à l'activité immobilière, aux flux commerciaux, ainsi qu'aux évolutions des canaux et des prix qui peuvent être expliquées et revérifiées, nous parvenons à un chiffre pratique qui peut être reproduit et mis à jour de manière cohérente d'année en année.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des meubles d'intérieur aux Émirats arabes unis en 2026 ?
Le secteur est évalué à 2,9 milliards USD en 2026 et devrait atteindre 3,55 milliards USD d'ici 2031.
Quelle catégorie de produits domine les ventes de meubles aux Émirats arabes unis ?
Les meubles de chambre à coucher sont dominants, représentant 27,95 % des revenus de 2025 grâce à un fort renouvellement du parc immobilier et à des préférences culturelles pour des espaces privés confortables.
Qu'est-ce qui stimule la demande de meubles premium ?
Les livraisons de villas ultra-luxe à Dubaï et une base croissante de résidents fortunés stimulent les meubles premium, qui devraient croître à un TCAC de 5,78 % jusqu'en 2031.
Quelle est l'importance du commerce électronique pour les ventes de meubles aux Émirats arabes unis ?
Les canaux en ligne sont le canal de distribution à la croissance la plus rapide, projetés pour se développer à un TCAC de 6,83 % à mesure que les plateformes améliorent la logistique de livraison et les outils de visualisation virtuelle.
Quel émirat enregistre la croissance la plus élevée du marché du meuble ?
Les Émirats du Nord affichent collectivement le TCAC le plus rapide, soit 5,49 %, entre 2026 et 2031, portés par le logement abordable et l'expansion industrielle.