
Taille et Part du Marché du Fret et de la Logistique en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 46.21 Milliards de dollars |
| Taille du Marché (2026) | 49.12 Milliards de dollars |
| Taille du Marché (2031) | 64.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.69 % |
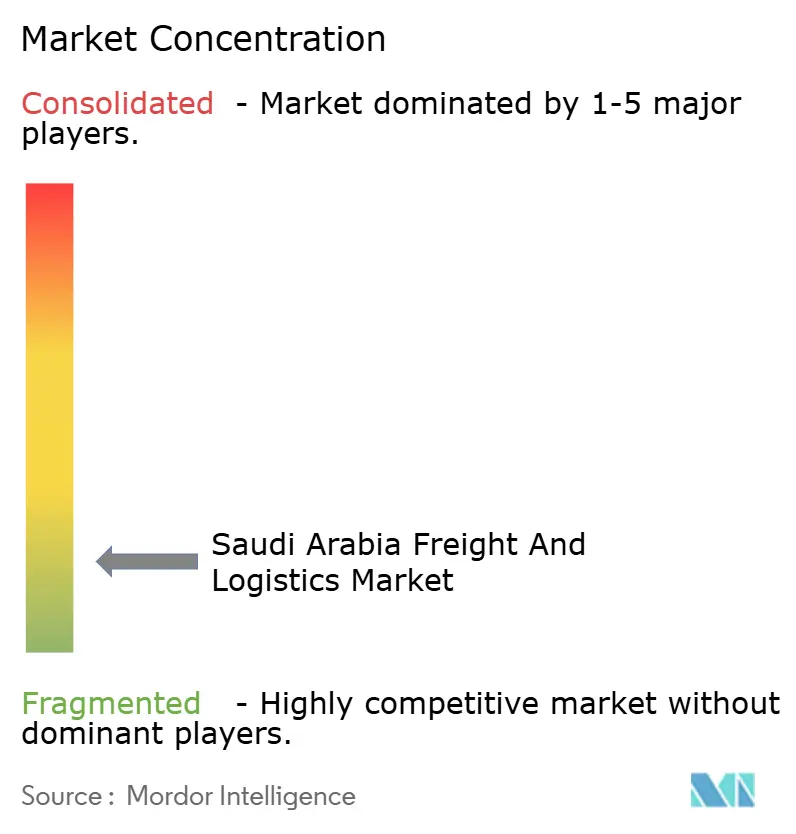
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Fret et de la Logistique en Arabie Saoudite par Mordor Intelligence
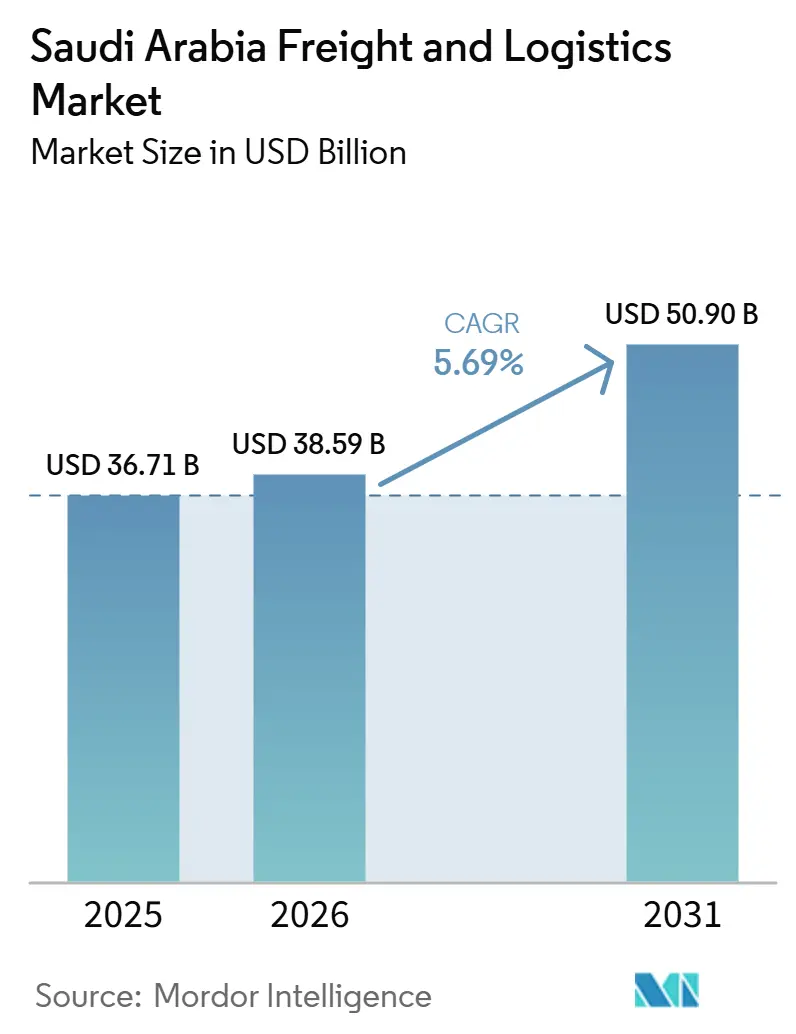
La taille du marché du fret et de la logistique en Arabie Saoudite était évaluée à 46,21 milliards USD en 2025 et devrait croître de 49,12 milliards USD en 2026 pour atteindre 64,77 milliards USD d'ici 2031, à un CAGR de 5,69 % durant la période de prévision 2026-2031.
Le marché du fret et de la logistique en Arabie Saoudite est soutenu par la modernisation des ports, le développement de zones logistiques, la privatisation et les investissements liés à Vision 2030. La croissance est de plus en plus liée aux activités hors pétrole, à la fabrication, au commerce électronique et aux services de réexportation, plutôt qu'aux seuls volumes liés aux matières premières. Les prestataires logistiques mondiaux investissent aux côtés des opérateurs nationaux établis, ce qui accroît l'importance de la couverture réseau, des capacités douanières et de la fiabilité des services. De nouveaux liens entre les ports de la mer Rouge et du Golfe pourraient renforcer le rôle de l'Arabie Saoudite dans les flux de transit régionaux, tandis que la disponibilité de la main-d'œuvre, la densité inégale des routes et les procédures de dédouanement demeurent des contraintes opérationnelles. Le marché du fret et de la logistique en Arabie Saoudite présente également des opportunités dans les domaines de la chaîne du froid, des services multimodaux intégrés et de l'exécution des commandes assistée par la technologie.
Points Clés du Rapport
- Par secteur d'utilisateur final, le commerce de gros et de détail hors commerce électronique détenait 35,52 % de la part de marché du fret et de la logistique en Arabie Saoudite en 2025, tandis que le commerce électronique devrait croître à un CAGR de 8,96 % jusqu'en 2031.
- Par fonction logistique, le transport de fret représentait 60,19 % de la taille du marché du fret et de la logistique en Arabie Saoudite en 2025, tandis que le courrier, l'express et les colis devraient se développer à un CAGR de 6,36 % jusqu'en 2031.
- Par mode de transport de fret, la route détenait 41,99 % de la valeur du transport de fret en 2025, tandis que le fret aérien devrait croître à un CAGR de 6,76 % jusqu'en 2031.
- Par destination CEP, le CEP domestique détenait 65,29 % de la valeur CEP en 2025, tandis que le CEP international devrait croître à un CAGR de 6,62 % jusqu'en 2031.
- Par contrôle de température en entreposage, l'entreposage sans contrôle de température détenait 77,87 % de la valeur de l'entreposage et du stockage en 2025, tandis que l'entreposage à température contrôlée devrait croître à un CAGR de 6,63 % jusqu'en 2031.
- Par mode de transit de fret, la mer et les voies navigables intérieures détenaient 65,12 % de la valeur du transit de fret en 2025, tandis que le transit aérien devrait croître à un CAGR de 6,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché du Fret et de la Logistique en Arabie Saoudite
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement dans les infrastructures logistiques de Vision 2030 et privatisation | +1.3% | National, avec une concentration à Riyad, Djeddah et la Province orientale | Long terme (≥ 4 ans) |
| Expansion des ports, zones économiques spéciales et parcs logistiques | +0.9% | Côte ouest et Province orientale, avec des liens vers le corridor de la mer Rouge de NEOM | Moyen terme (2-4 ans) |
| Commerce électronique, commerce de détail omnicanal et expansion du réseau de colis | +1.2% | Riyad, Djeddah, Dammam, La Mecque et Médine | Court terme (≤ 2 ans) |
| Localisation industrielle, croissance de la fabrication et développement minier | +0.7% | Ceinture minérale du nord, Province orientale et Yanbu | Long terme (≥ 4 ans) |
| L'émergence de l'Arabie Saoudite en tant que plaque tournante multimodale Asie-Europe-Afrique | +0.6% | Ports de la mer Rouge, ports du Golfe arabique et routes de transit nationales | Moyen terme (2-4 ans) |
| Programmes de crédit à l'exportation de Saudi EXIM pour les expéditeurs PME | +0.4% | Clusters manufacturiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans les infrastructures logistiques de Vision 2030 et privatisation
Vision 2030 transforme le mode de financement et d'exploitation des infrastructures logistiques en Arabie Saoudite. La Stratégie nationale des transports et de la logistique vise à porter la contribution du secteur logistique au produit intérieur brut de 6 % en 2021 à 10 % d'ici 2030.[1] Cette orientation exige une meilleure qualité de service, une adoption numérique plus large et une capacité plus fiable, et pas seulement de nouvelles installations. Les opérateurs privés ayant des engagements de concession seront probablement soumis à des exigences de performance plus claires que les opérateurs travaillant principalement par le biais de marchés publics. Cet environnement pourrait favoriser les entreprises disposant de ressources en capital établies, de systèmes de conformité et de grands contrats clients. Le marché du fret et de la logistique en Arabie Saoudite fait donc face à une concurrence accrue pour les grands contrats, tandis que les prestataires plus petits pourraient avoir besoin de partenariats ou de positions spécialisées pour rester pertinents.
Expansion des ports, zones économiques spéciales et parcs logistiques
Les zones logistiques liées aux ports deviennent une partie importante du réseau logistique de l'Arabie Saoudite.[2] Leur valeur réside dans la capacité à regrouper le stockage, le transit, les activités douanières et la manutention des marchandises à proximité du port. Cette configuration peut réduire les transferts et aider les opérateurs à servir les clients à l'import, à l'export et à la réexportation avec des délais plus prévisibles. Les installations en zones franches peuvent également offrir un avantage pratique aux entreprises gérant le commerce électronique transfrontalier et les activités de consolidation. Le marché du fret et de la logistique en Arabie Saoudite accorde par conséquent une plus grande valeur aux actifs logistiques bénéficiant d'un accès douanier et de connexions directes au fret. Le besoin de stockage réglementé augmente également, les produits alimentaires, pharmaceutiques et autres produits contrôlés nécessitant des conditions de manutention documentées.[3]
Commerce électronique, commerce de détail omnicanal et expansion du réseau de colis
Le commerce électronique transforme les réseaux de livraison plus rapidement que la plupart des autres sources de demande sur le marché du fret et de la logistique en Arabie Saoudite. Riyad représente une grande part de la densité des commandes, ce qui soutient une économie de livraison plus rapide dans la capitale, mais rend les routes à faible densité plus difficiles à desservir de manière rentable. La valeur brute des marchandises du commerce électronique saoudien a dépassé 15 milliards USD en 2025. Les détaillants et les entreprises de livraison réagissent en ajoutant des dark stores, des points de traitement de proximité et des outils de suivi. Ces investissements peuvent améliorer la commodité, mais ils augmentent également les coûts fixes que les opérateurs doivent couvrir grâce à la densité des routes et aux volumes de commandes répétées.
L'émergence de l'Arabie Saoudite en tant que plaque tournante multimodale Asie-Europe-Afrique
La position géographique de l'Arabie Saoudite entre l'Asie, l'Europe et l'Afrique soutient son ambition de prendre en charge une plus grande part des mouvements de marchandises régionaux. La valeur pratique de cette position dépend de connexions fiables entre les ports de la mer Rouge, les ports du Golfe, les installations ferroviaires, les routes et les sites de distribution intérieure. Les routes multimodales peuvent offrir une alternative aux propriétaires de marchandises lorsque la capacité maritime ou les conditions de sécurité perturbent une seule route. Le marché du fret et de la logistique en Arabie Saoudite peut bénéficier lorsque les flux de transit créent également une demande de stockage sous douane, de consolidation de marchandises, de travaux douaniers et de services locaux à valeur ajoutée. Ces services peuvent produire plus de valeur économique locale que de simples escales de navires ou de transit routier. L'opportunité peut dépendre d'une exécution cohérente à travers les ports, le rail, les procédures frontalières et les accords commerciaux.
Analyse de l'Impact des Contraintes*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Saudisation, disponibilité des chauffeurs et contraintes en main-d'œuvre logistique qualifiée | -0.6% | National, avec la plus forte pression dans le fret routier, la livraison au dernier kilomètre et les entrepôts | Court terme (≤ 2 ans) |
| Coûts élevés au premier et au dernier kilomètre dans les zones à faible densité et les zones éloignées | -0.5% | Provinces du nord et du sud, zones rurales et villes secondaires | Moyen terme (2-4 ans) |
| Variabilité du temps de séjour portuaire et complexité du dédouanement multi-agences | -0.4% | Port islamique de Djeddah, port du roi Abdulaziz et ports régionaux plus petits | Court terme (≤ 2 ans) |
| Capacité ferroviaire de fret limitée et disponibilité des équipements intermodaux | -0.3% | National, notamment le chemin de fer Nord-Sud et le corridor Est-Ouest | Long terme (≥ 4 ans) |
| Exposition géopolitique, à la sécurité maritime et aux coûts d'assurance | -0.5% | Couloirs de la mer Rouge, corridors du Golfe arabique et chaînes d'approvisionnement dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Saudisation, disponibilité des chauffeurs et contraintes en main-d'œuvre logistique qualifiée
La disponibilité de la main-d'œuvre reste une contrainte pour le fret routier, les opérations de livraison, le travail douanier et la gestion des entrepôts. Le problème va au-delà des effectifs, car les prestataires ont besoin de chauffeurs, de personnel chargé des opérations numériques et de personnel formé pour les chaînes d'approvisionnement réglementées. Les obligations de conformité peuvent protéger les opérateurs agréés de la concurrence informelle, mais elles peuvent également accroître les besoins en recrutement et en formation. Le marché du fret et de la logistique en Arabie Saoudite est particulièrement exposé, car l'automatisation ne peut pas rapidement remplacer un chauffeur ou un magasinier qualifié. Les entreprises disposant de programmes de formation formels et de systèmes d'exploitation de meilleure qualité pourraient être mieux placées pour répondre à ces exigences. Les opérateurs plus petits pourraient subir davantage de pression s'ils ne peuvent pas maintenir le développement de la main-d'œuvre et fidéliser le personnel qualifié.
Coûts élevés au premier et au dernier kilomètre dans les zones à faible densité et les zones éloignées
La superficie terrestre de l'Arabie Saoudite et la répartition inégale de sa population créent un défi de coût fondamental pour les réseaux logistiques nationaux. Riyad, Djeddah et Dammam génèrent de la densité, tandis que les routes du nord, du sud et rurales peuvent avoir une utilisation plus faible et des trajets de retour à vide. Ces conditions affectent à la fois le fret interentreprises et la livraison de colis aux ménages. Le marché du fret et de la logistique en Arabie Saoudite a besoin d'une couverture de livraison plus large, mais la couverture seule ne garantit pas une économie unitaire viable. Les casiers à colis, les points de collecte, une meilleure adressage et l'optimisation des itinéraires peuvent réduire les coûts de livraison, bien que leur déploiement prenne du temps et des capitaux. Le camionnage autonome pourrait éventuellement aider sur les longues routes interurbaines, mais ce n'est pas une solution immédiate aux contraintes opérationnelles actuelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des tarifs de fret
Tendances des tarifs du fret aérien
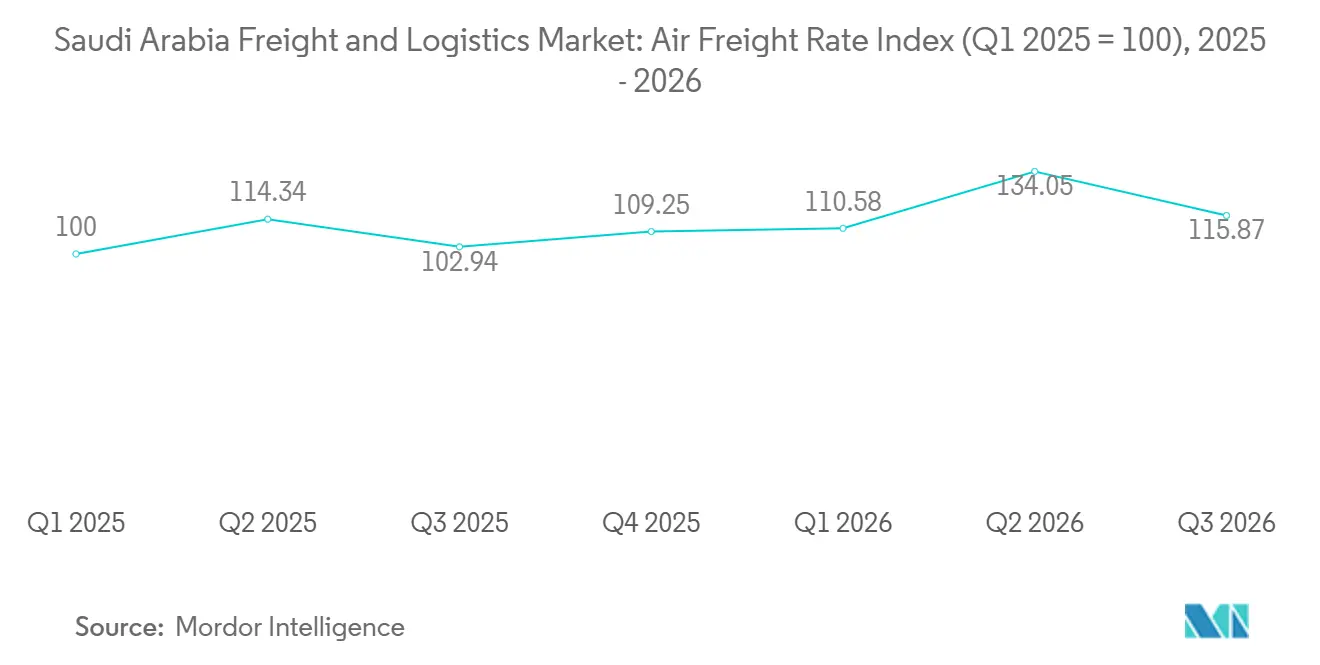
Les tarifs du fret aérien depuis l'aéroport international du roi Khalid à Riyad ont évolué de manière marquée entre janvier 2025 et septembre 2026. Les couloirs européens ont atteint leurs niveaux les plus élevés en mars et avril 2026, avec Riyad-Francfort à 8,3 USD par kg, Riyad-Londres à 9,6 USD par kg et Riyad-Amsterdam à 10,8 USD par kg. En septembre 2026, les tarifs respectifs étaient tombés à 5,7 USD, 6,6 USD et 6,1 USD par kg. Le pic précédent reflétait des contraintes de capacité sur les routes à destination de l'Europe, le repositionnement des marchandises et les expéditions avancées avant les changements réglementaires attendus. Riyad-New York a suivi un schéma différent, passant à 17,0 USD par kg en juin 2026 avant de retomber à 11,1 USD par kg en septembre 2026. La hausse de juin correspondait à une demande transatlantique plus élevée et à une pression sur la capacité en soute disponible.
Les routes régionales ont également montré des pressions tarifaires différentes. Riyad-Dubaï a atteint 6,5 USD par kg en mars 2026 et a décliné à 4,2 USD par kg en septembre 2026. Riyad-Mumbai est monté à 8,4 USD par kg en juin 2026 et est resté à 7,7 USD par kg en juillet et août. Riyad-Shanghai a atteint 7,6 USD par kg en juin 2026 et s'est stabilisé à 5,5 USD par kg en septembre. Le marché du fret et de la logistique en Arabie Saoudite a besoin d'une capacité aérienne flexible, car les variations tarifaires à court terme peuvent affecter l'économie des expéditions urgentes. L'utilisation par Saudia Cargo d'outils de prévision de la demande et de gestion de la capacité vise à améliorer la planification des chargements, bien que l'effet sur les tarifs contractuels puisse dépendre des conditions générales du marché.
Tendances des tarifs du fret maritime
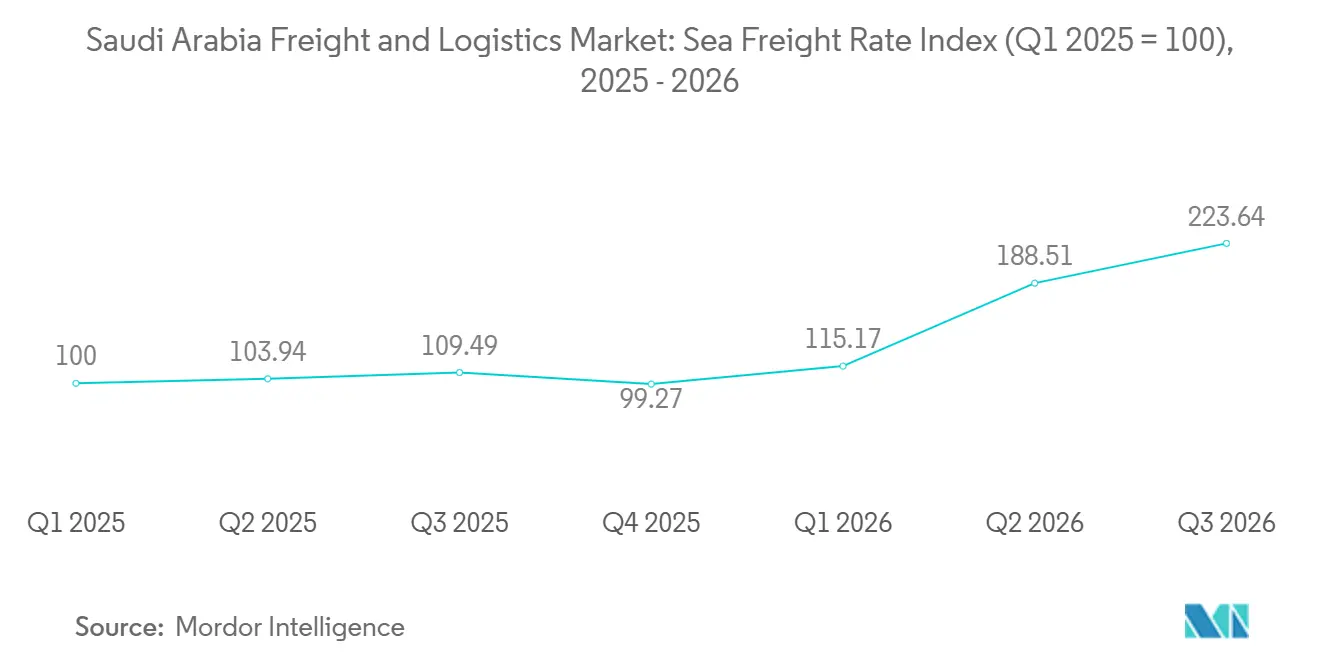
Les tarifs du fret maritime sur les principales routes commerciales de l'Arabie Saoudite ont été particulièrement volatils entre janvier 2025 et septembre 2026. La route Djeddah-Jebel Ali est passée de 2 066 USD par conteneur de 40 pieds GP en janvier 2025 à 20 818 USD en juillet 2026, avant de retomber à 12 848 USD en septembre 2026. Le couloir Djeddah-Nhava Sheva est passé de 1 504 USD à 5 015 USD sur la même période avant de se stabiliser à 3 200 USD en septembre 2026. Les préoccupations sécuritaires et le reroutage des marchandises ont affecté la disponibilité des navires et les prix sur ces corridors régionaux. Le marché du fret et de la logistique en Arabie Saoudite est exposé lorsque les routes courtes deviennent plus chères que les routes plus longues vers l'Asie. Les expéditeurs de marchandises urgentes peuvent transférer le fret entre la mer et l'air lorsque ces changements persistent.
Les tarifs Djeddah-Alexandrie sont restés élevés car certains navires ont dû dévier autour du cap de Bonne-Espérance plutôt que d'emprunter la route habituelle de la mer Rouge et du canal de Suez. Le routage plus long ajoute 10 à 14 jours de navigation et augmente les coûts de carburant de 25 % à 35 %. Djeddah-Los Angeles a atteint 9 582 USD par conteneur de 40 pieds GP en septembre 2026, tandis que Djeddah-Shanghai a culminé à 2 385 USD en juin 2026 avant de décliner. Les routes d'exportation de Yanbu vers Tokyo et Busan étaient comparativement stables car les flux de marchandises minérales et pétrochimiques étaient plus prévisibles. Ces conditions rendent les accords de capacité à long terme plus importants pour les entreprises ayant des volumes réguliers sur les routes concernées. Elles renforcent également l'argument en faveur des transitaires capables d'offrir des modes alternatifs et des informations de statut fiables.
Risque et résilience de la chaîne d'approvisionnement
Où les coûts logistiques augmentent-ils ?
Les coûts logistiques augmentent en raison de pressions cumulées liées au carburant, à la main-d'œuvre, à la sécurité, à l'assurance et aux exigences de conformité. Les opérateurs de fret routier sont exposés aux variations des prix du carburant et aux routes plus longues entre Riyad, Djeddah et la Province orientale. L'assurance maritime des marchandises a également augmenté sur les routes du Golfe concernées, ce qui a ajouté une pression sur le coût des expéditions par conteneur. Les coûts de manutention portuaire et terminale peuvent encore comprimer les marges de transit lorsque les suppléments augmentent plus vite que les tarifs des contrats clients. Le marché du fret et de la logistique en Arabie Saoudite exige des opérateurs qu'ils gèrent ces coûts sans affaiblir leurs engagements de service. Les prestataires ayant accès à plus d'un mode de transport peuvent réagir plus efficacement lorsqu'un couloir spécifique connaît une hausse tarifaire abrupte.
Le défi de la productivité
L'automatisation est une réponse pratique aux contraintes simultanées de main-d'œuvre et à l'augmentation des volumes d'expédition. Les systèmes automatisés de stockage, de récupération, de préparation de commandes et de manutention des matériaux peuvent augmenter le débit lorsque les volumes clients justifient l'investissement. La variabilité du temps de séjour portuaire peut entraîner des pertes plus larges dans la chaîne d'approvisionnement, car les conteneurs retardés perturbent les calendriers de livraison et la planification des stocks. Les systèmes douaniers numériques peuvent réduire les étapes manuelles, mais les petits transitaires peuvent encore avoir du mal à gérer les exigences multi-agences sans personnel spécialisé. La productivité des entrepôts est également affectée par la composition des marchandises, car les stocks pharmaceutiques, de chaîne du froid et de commerce électronique sous douane nécessitent une manutention plus documentée que les marchandises ambiantes. Le marché du fret et de la logistique en Arabie Saoudite peut améliorer sa productivité lorsque les opérateurs combinent la technologie avec du personnel formé, des processus standardisés et une gestion plus rapide des exceptions.
Les forces qui réécrivent les chaînes d'approvisionnement mondiales
Le système logistique de l'Arabie Saoudite est influencé par la diversification des routes commerciales et la localisation industrielle. Les perturbations maritimes ont accru l'importance des installations de la mer Rouge, des portes d'entrée du Golfe, des ports secs intérieurs, des liaisons ferroviaires et des corridors routiers de connexion. Les sites industriels ont besoin de flux fiables de matières premières, de composants, d'emballages, d'équipements de projet et de produits finis. Les projets miniers et énergétiques nécessitent également une manutention spécialisée et une capacité de fret lourd. Ces exigences soutiennent les opérateurs spécialisés disposant de la flotte, du stockage, de la conformité et des capacités douanières appropriés. Le marché du fret et de la logistique en Arabie Saoudite peut capter plus de valeur lorsque le fret de transit est combiné avec le stockage sous douane, la consolidation, la transformation légère et des connexions multimodales fiables.
Évolution du paysage logistique
Comment les attentes des consommateurs transforment la logistique
Les attentes des consommateurs en matière de livraison influencent la conception des entrepôts et des transports à travers l'Arabie Saoudite. Les acheteurs en ligne s'attendent de plus en plus à des créneaux de livraison clairs, au suivi des commandes et à des options pratiques lorsque la première tentative de livraison échoue. Ces attentes poussent les détaillants et les prestataires logistiques à positionner les stocks plus près de la demande urbaine. Les grands centres de distribution restent utiles pour le stockage national, mais ils ne peuvent pas toujours répondre seuls aux besoins de livraison le jour même ou le lendemain. Les dark stores et les nœuds de traitement locaux peuvent raccourcir les distances de livraison dans les grandes villes. Ils ajoutent également des coûts fixes et nécessitent une densité de commandes suffisante pour fonctionner efficacement. Le marché du fret et de la logistique en Arabie Saoudite équilibre donc les économies d'inventaire centralisées avec des besoins de service client plus localisés.
Gagner le dernier kilomètre
L'économie de la livraison au dernier kilomètre dépend de la densité des routes, du succès des livraisons et de la gestion des retours. Les routes urbaines denses permettent aux chauffeurs d'effectuer plusieurs livraisons dans une zone compacte. Les villes secondaires et les zones rurales sont plus difficiles car la distance de déplacement augmente tandis que le nombre d'arrêts peut rester faible. Les points de collecte et les casiers à colis peuvent réduire le besoin de visites répétées de porte à porte. La qualité des adresses et la communication en temps réel avec les clients peuvent également améliorer les taux de réussite des livraisons. La logistique inverse devient de plus en plus importante car le commerce en ligne nécessite des retours fiables, des échanges, des inspections et la réintégration des marchandises. Les prestataires qui gèrent ces activités efficacement peuvent soutenir les relations avec les marchands et réduire le coût des livraisons échouées.
Construire la chaîne d'approvisionnement de nouvelle génération
La prochaine génération de capacités de chaîne d'approvisionnement combine le transport physique avec des informations opportunes et utilisables. Le marché du fret et de la logistique en Arabie Saoudite a besoin d'un échange de données cohérent entre les ports, les transporteurs, les entrepôts, les fonctions douanières et les clients. Les systèmes de gestion d'entrepôt, les systèmes de gestion du transport et les plateformes de commandes peuvent améliorer la cohérence des données d'inventaire et d'expédition. Ces outils sont plus efficaces lorsque les clients, les transporteurs, les entrepôts et les processus douaniers peuvent échanger des informations sans ressaisie répétée. L'automatisation peut améliorer le débit dans les installations à volume élevé et peut soutenir la mise en correspondance des chargements, la planification des itinéraires et l'évaluation des risques dans les opérations de transport et de douane. La maturité numérique varie considérablement sur le marché du fret et de la logistique en Arabie Saoudite, ce qui peut rendre plus difficile pour les petits prestataires de servir des contrats à plus haute valeur. Les entreprises qui associent l'investissement technologique à des besoins opérationnels clairs peuvent améliorer la planification des capacités, le contrôle des stocks et la gestion des exceptions.
Analyse des segments
Par secteur d'utilisateur final : le commerce électronique gagne du terrain sur les acteurs établis du commerce de détail
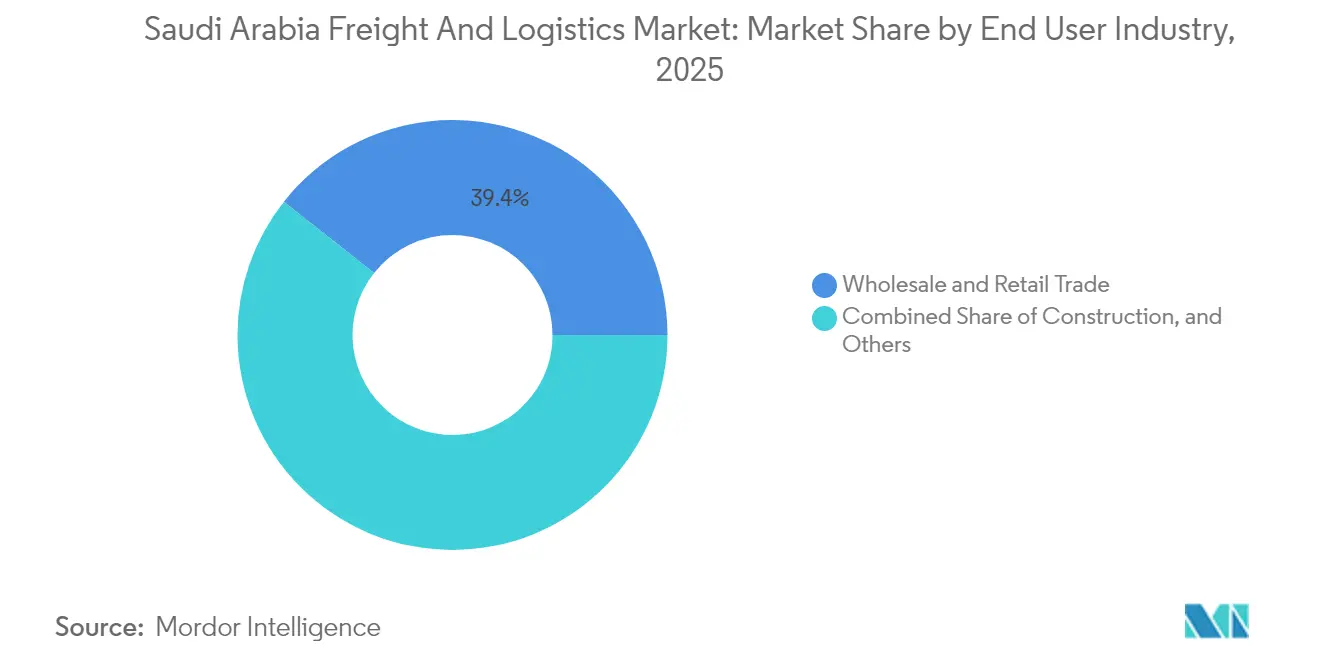
Le commerce de gros et de détail hors commerce électronique détenait 35,52 % de la part de marché du fret et de la logistique en Arabie Saoudite en 2025. Cette position reflétait l'ampleur de la distribution établie de biens de consommation et des chaînes d'approvisionnement du commerce de détail traditionnel. Ces flux restent importants pour l'activité des ports de Djeddah et de Dammam et pour les réseaux d'entrepôts nationaux. L'échelle établie du segment continue de soutenir le réapprovisionnement régulier, la distribution palettisée et la gestion des stocks liée aux ports.
Le commerce électronique est le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 8,96 % jusqu'en 2031. Cette différence de taux de croissance indique un glissement vers des expéditions plus petites, plus fréquentes et plus urgentes. Le marché du fret et de la logistique en Arabie Saoudite connaît donc une demande accrue en matière de visibilité des stocks, de planification des livraisons et de gestion des retours. Le pétrole et le gaz, les mines et les carrières continuent de soutenir les besoins en fret de projet et en fret lourd. La fabrication, l'agriculture, la pêche et la foresterie ajoutent une demande de distribution industrielle et de manutention à température contrôlée. La construction, la santé, l'éducation et les chaînes d'approvisionnement du secteur public nécessitent un soutien logistique flexible, tandis que les opérateurs de commerce de détail ont de plus en plus besoin de capacités omnicanales.
Par fonction logistique : le transport de fret domine, mais le CEP se développe
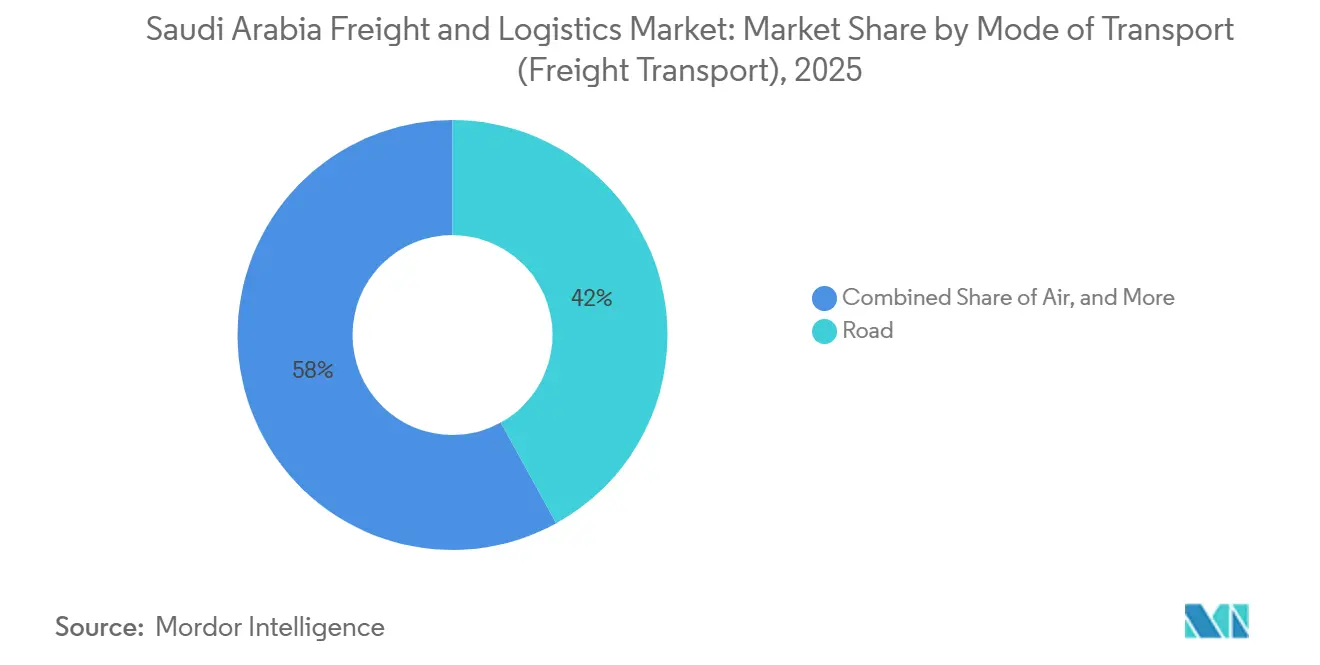
Le transport de fret représentait 60,19 % de la taille du marché du fret et de la logistique en Arabie Saoudite en 2025. Son ampleur reflète les besoins de distribution nationale et le mouvement des importations, des minéraux, des produits pétrochimiques et des marchandises industrielles. Le transport routier détenait 41,99 % de la valeur du transport de fret, soulignant le rôle continu des camions dans la distribution nationale. La mer et les voies navigables intérieures restent au cœur des volumes du commerce international. Le transport de fret dépend également des services d'entreposage et de transit pour coordonner les marchandises à travers le réseau.
Le courrier, l'express et les colis devraient croître à un CAGR de 6,36 % jusqu'en 2031. La fonction est façonnée par le commerce en ligne, les commandes transfrontalières et des attentes de livraison plus rapides. Le CEP international devrait croître plus vite que le CEP domestique, bien que le CEP domestique ait conservé 65,29 % de la valeur CEP en 2025. La croissance des revenus du segment ne correspond pas toujours à la croissance du volume de colis, car la concurrence par les prix peut réduire les revenus par expédition. Les prestataires doivent équilibrer la vitesse de livraison avec la densité du réseau, l'automatisation et une tarification disciplinée. Le transit de fret et l'entreposage continuent de compléter le transport en coordonnant les expéditions et en maintenant les stocks plus près des centres de demande.
Par mode de transport de fret : la route ancre les volumes, l'air débloque la valeur
Le fret routier détenait 41,99 % de la valeur du transport de fret en 2025 et reste le mode le plus largement accessible dans toutes les régions administratives de l'Arabie Saoudite. Il relie les ports, les villes industrielles, les entrepôts, les détaillants et les communautés éloignées. Les opérateurs routiers sont également les plus exposés à la disponibilité des chauffeurs, aux coûts de carburant et aux trajets de retour à vide. Il reste essentiel pour la distribution nationale car les autres modes n'atteignent pas tous les emplacements clients.
Le fret aérien devrait croître à un CAGR de 6,76 % jusqu'en 2031. Son utilisation est la plus forte lorsque la vitesse de livraison, l'intégrité du produit ou la valeur de la marchandise compense les coûts de transport plus élevés. Les produits pharmaceutiques, l'électronique et les expéditions industrielles urgentes sont des cas d'utilisation importants. Le rail peut soutenir une utilisation intermodale plus large lorsque la fiabilité des équipements et des services s'améliore, tandis que les pipelines restent importants pour le système énergétique. Le fret maritime assure la connexion principale pour les biens de consommation importés et de nombreux mouvements d'exportation. De meilleurs transferts entre les ports, le rail, les routes et les terminaux intérieurs peuvent améliorer le choix des clients lors des pénuries de capacité.
Par destination CEP : volume domestique, vélocité internationale
Le CEP domestique détenait 65,29 % de la valeur CEP en 2025. Le segment est soutenu par les colis du commerce de détail local, la livraison de repas et la portée établie de Saudi Post-SPL et d'autres réseaux nationaux. Les volumes domestiques sont concentrés dans les grandes villes, où les arrêts répétés rendent les réseaux de livraison plus efficaces. La couverture locale et les relations clients existantes restent des avantages importants pour les prestataires établis.
Le CEP international devrait croître à un CAGR de 6,62 % jusqu'en 2031. Cette croissance reflète le commerce électronique transfrontalier et un rôle plus important de l'Arabie Saoudite dans la logistique de réexportation. Les colis internationaux nécessitent une documentation douanière plus solide, des contrôles d'étiquetage et des transferts entre transporteurs.[4] Les entreprises mondiales peuvent utiliser des partenariats ou des investissements en capital pour accéder aux réseaux de livraison nationaux sans dupliquer chaque actif local. Les entreprises nationales conservent des avantages en matière de couverture locale, de connaissance des adresses et de relations avec les entités du secteur public. Le marché du fret et de la logistique en Arabie Saoudite récompensera probablement les prestataires CEP qui combinent la densité locale avec un traitement transfrontalier fiable.
Par contrôle de température en entreposage : la chaîne du froid s'impose au centre
L'entreposage sans contrôle de température détenait 77,87 % de la valeur de l'entreposage et du stockage en 2025. Les installations ambiantes servent encore le plus large éventail de consommateurs, de biens de construction et industriels. Ce type de stockage reste essentiel pour les produits à volume élevé qui ne nécessitent pas de conditions contrôlées. Sa large base de clients le maintient au cœur du réseau d'entrepôts.
L'entreposage à température contrôlée devrait croître à un CAGR de 6,63 % jusqu'en 2031. Sa croissance est liée à la sécurité alimentaire, à la distribution pharmaceutique, aux produits laitiers, à la volaille, à l'épicerie en ligne et aux opérations de commerce rapide. Ce segment nécessite une intégrité de température documentée et des procédures de manutention formées, créant des barrières à l'entrée plus élevées que le stockage standard. LogiPoint a commencé la construction d'une installation de classe A à température contrôlée de 12 000 m² à Djeddah en juin 2026. ASMO a également commencé les travaux sur un site logistique de 1,4 million de m² dans la Province orientale en mai 2026 pour répondre aux besoins liés à l'énergie et à la fabrication. Le marché du fret et de la logistique en Arabie Saoudite a l'opportunité de développer un stockage plus spécialisé là où la capacité certifiée reste limitée.
Par mode de transit de fret : la mer domine, l'aérien accélère
La mer et les voies navigables intérieures détenaient 65,12 % de la valeur du transit de fret en 2025. Cette position reflète l'importance des importations maritimes pour les produits alimentaires, les biens de consommation et les intrants industriels. Les transitaires utilisent les réseaux maritimes pour coordonner de grands volumes de conteneurs et les services portuaires associés. Le transit aux frontières terrestres reste également pertinent pour le commerce avec les pays voisins du GCC et la Jordanie.
Le transit aérien devrait croître à un CAGR de 6,21 % jusqu'en 2031. Il soutient les expéditions où la vitesse et la qualité de manutention ont plus de valeur que le coût du transport. Les produits pharmaceutiques, l'électronique et les retours du commerce électronique transfrontalier font partie des types de marchandises concernés. A.P. Moller-Maersk a ouvert un parc logistique de 225 000 m² au port islamique de Djeddah, soutenu par un investissement de 250 millions USD. L'installation combine l'entreposage côté port, la distribution et les fonctions de parc à conteneurs. Les transitaires ont de plus en plus besoin de capacités douanières et d'informations de statut transparentes à travers les transferts multimodaux.
Analyse géographique
La région occidentale est une zone logistique majeure car le port islamique de Djeddah traite une part significative des importations maritimes de l'Arabie Saoudite. La région relie les marchandises importées aux plus grands centres de consommation du pays et aux routes commerciales de la mer Rouge. Les actifs logistiques de Djeddah sont également pertinents pour l'entreposage, les services de réexportation et la distribution à température contrôlée. La part de marché du fret et de la logistique en Arabie Saoudite associée aux portes d'entrée occidentales est renforcée par l'infrastructure établie côté port. Yanbu répond aux besoins logistiques spécialisés en pétrochimie et en énergie. Le port de NEOM se développe comme un nœud supplémentaire de la mer Rouge pour les activités de conteneurs, de fabrication et multimodales.
La région centrale est dominée par Riyad, qui combine la demande de consommation nationale avec un rôle croissant dans les opérations logistiques. Riyad génère une grande part des volumes de commandes en ligne et a besoin de réseaux de traitement et de livraison denses. La Zone logistique intégrée spéciale près de l'aéroport international du roi Khalid soutient la logistique sous douane et les connexions de fret aérien. DHL Supply Chain s'est engagé à investir 130 millions EUR (152,92 millions USD) pour développer un hub logistique et de distribution régional au sein de la SILZ, avec le début de la construction prévu en 2026. Le port sec de Riyad joue également un rôle dans la connexion de la distribution intérieure aux corridors ferroviaires et portuaires. Sa situation centrale peut soutenir la livraison vers la région du Najd et les régions du nord.
La Province orientale est une base de fret clé pour l'énergie, la pétrochimie, la fabrication et le commerce du Golfe arabique. Dammam, Jubail et Ras Al Khair relient les clients industriels aux ports, aux liaisons ferroviaires et aux sites logistiques spécialisés. La Zone logistique intégrée de Dammam et le développement ASMO au Parc énergétique du roi Salmane témoignent d'un investissement continu dans la capacité logistique industrielle. La région du nord a une importance stratégique pour le fret minier, notamment le trafic lié au chemin de fer Nord-Sud. La région du sud a une densité de fret plus faible mais gagne en pertinence grâce au port de Jizan et aux activités industrielles. Le marché du fret et de la logistique en Arabie Saoudite pourrait avoir besoin de liens plus solides entre ces nœuds régionaux pour fournir une couverture nationale fiable.
Paysage concurrentiel
Structure du marché et positionnement concurrentiel
Le marché du fret et de la logistique en Arabie Saoudite comprend de grands intégrateurs mondiaux, des conglomérats nationaux, des prestataires régionaux et de nombreux opérateurs plus petits. Les plus grandes entreprises ont un avantage lorsqu'elles contrôlent des sites côté port, des capacités sous douane, de larges réseaux de transport ou des contrats clients majeurs. DHL Group, A.P. Moller-Maersk, CMA CGM et DSV ont renforcé leur positionnement stratégique grâce à des investissements et au développement de réseaux. Les groupes nationaux, notamment Almajdouie, Bahri, Saudi Post-SPL et Zahid Group, ont acquis une expérience opérationnelle locale et un accès aux relations clients nationales. La concurrence reste fragmentée dans le fret routier, le CEP domestique et l'entreposage standard. La concurrence par les prix est particulièrement forte là où les services sont faciles à comparer pour les clients.
Capacités spécialisées et concurrence axée sur la technologie
Les grands prestataires utilisent des stratégies axées sur les infrastructures pour sécuriser des relations clients à plus long terme. Le parc logistique de Maersk à Djeddah a regroupé l'entreposage côté port, la distribution et la manutention des conteneurs en une seule opération. DHL eCommerce a réalisé un investissement minoritaire dans AJEX Logistics Services, basée en Arabie Saoudite, pour renforcer son accès à la capacité de livraison de colis locale. JINGDONG Property a annoncé un partenariat d'entreposage avec l'Autorité portuaire saoudienne en décembre 2025. Ces mouvements montrent que les prestataires recherchent des actifs et des partenariats qui renforcent l'accès douanier, la densité du réseau et le contrôle des flux de marchandises.
Évolution de l'exécution des commandes et différenciation stratégique
Les outils numériques deviennent également plus importants dans la livraison au dernier kilomètre, la mise en correspondance du fret, la gestion des entrepôts et la visibilité des expéditions. iMile Delivery Services, TruKKer et AJEX se distinguent par leurs plateformes technologiques et leurs modèles de réseau flexibles, tandis que les grands prestataires investissent également dans des systèmes numériques. La logistique de la chaîne du froid est un domaine potentiel de différenciation car les installations certifiées nécessitent des actifs spécialisés et une discipline opérationnelle. Les entreprises au service des produits pharmaceutiques, alimentaires et de haute valeur peuvent acquérir des positions plus solides lorsqu'elles satisfont aux exigences de manutention pertinentes. La consolidation pourrait augmenter dans le CEP et l'entreposage spécialisé, tandis que le fret routier local restera probablement plus fragmenté.
Leaders du secteur du fret et de la logistique en Arabie Saoudite
-
Almajdouie Group
-
Bahri
-
A.P. Moller-Maersk
-
Aramex
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : L'Autorité portuaire saoudienne (Mawani) a signé un accord de partenariat avec DP World, basée à Dubaï, et Red Sea Gateway Terminal pour un investissement de 641 millions SAR (170 millions USD) visant à développer la capacité de manutention des marchandises au port islamique de Djeddah.
- Avril 2026 : Saudi Arabia Railways (SAR), l'Autorité portuaire saoudienne (Mawani) et Bahri (Compagnie nationale de navigation) ont lancé un service logistique multimodal intégré combinant le fret ferroviaire, la manutention portuaire et le transport maritime national en une solution de mouvement de marchandises sans rupture de charge. La première phase implique le transport de plus de 45 000 tonnes de DAP (intrants d'engrais de phosphate diammonique) via des conteneurs spécialisés de Ras Al-Khair vers la cour de fret de Hail.
- Février 2026 : ASMO (une coentreprise entre Saudi Aramco et DHL Supply Chain) a signé un accord de développement à financement anticipé avec Arcapita, basée à Bahreïn, pour un hub logistique dédié de 1,4 million de m² au Parc énergétique du roi Salmane (SPARK) dans la Province orientale.
- Février 2026 : MEDLOG (MSC) a officiellement inauguré MEDLOG 1, un parc logistique intégré de pointe au port du roi Abdulaziz à Dammam. L'installation s'étend sur plus de 100 000 m² et offre une capacité de manutention annuelle dépassant 300 000 EVP, renforçant considérablement la capacité logistique intégrée de MEDLOG dans le Royaume.
Périmètre du rapport sur le marché du fret et de la logistique en Arabie Saoudite
| Agriculture, Pêche et Sylviculture |
| Construction |
| Fabrication |
| Pétrole et Gaz, Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Courrier, Express et Colis (CEP) | Par Type de Destination | National |
| International | ||
| Commissionnement de Fret | Par Mode de Transport | Aérien |
| Maritime et Voies Navigables Intérieures | ||
| Autres | ||
| Transport de Fret | Par Mode de Transport | Aérien |
| Pipelines | ||
| Ferroviaire | ||
| Routier | ||
| Maritime et Voies Navigables Intérieures | ||
| Entreposage et Stockage | Par Contrôle de Température | Non Contrôlé en Température |
| Contrôlé en Température | ||
| Autres Services | ||
| Secteur d'Utilisateur Final | Agriculture, Pêche et Sylviculture | ||
| Construction | |||
| Fabrication | |||
| Pétrole et Gaz, Mines et Carrières | |||
| Commerce de Gros et de Détail | |||
| Autres | |||
| Fonction Logistique | Courrier, Express et Colis (CEP) | Par Type de Destination | National |
| International | |||
| Commissionnement de Fret | Par Mode de Transport | Aérien | |
| Maritime et Voies Navigables Intérieures | |||
| Autres | |||
| Transport de Fret | Par Mode de Transport | Aérien | |
| Pipelines | |||
| Ferroviaire | |||
| Routier | |||
| Maritime et Voies Navigables Intérieures | |||
| Entreposage et Stockage | Par Contrôle de Température | Non Contrôlé en Température | |
| Contrôlé en Température | |||
| Autres Services | |||
Définition du marché
- Agriculture, Pêche et Sylviculture (AFF) - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur AFF. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la culture des récoltes, l'élevage d'animaux, l'exploitation forestière, la pêche et la capture d'autres animaux dans leurs habitats naturels, ainsi que la fourniture d'activités de soutien connexes. Dans ce cadre, les Prestataires de Services Logistiques (PSL) jouent un rôle crucial dans les activités d'acquisition, de stockage, de manutention, de transport et de distribution pour le flux optimal et continu des intrants (semences, pesticides, engrais, équipements et eau) des fabricants ou fournisseurs vers les producteurs, et le flux régulier des extrants (produits, marchandises agro-alimentaires) vers les distributeurs et les consommateurs. Cela inclut la logistique contrôlée et non contrôlée en température, selon les besoins en fonction de la durée de conservation des marchandises transportées ou stockées.
- Construction - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de la construction. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la construction, la réparation et la rénovation de bâtiments résidentiels et commerciaux, d'infrastructures, d'ouvrages d'ingénierie, ainsi que dans la subdivision et le développement de terrains. Les Prestataires de Services Logistiques (PSL) jouent un rôle crucial dans l'amélioration de la rentabilité des projets de construction en maintenant les stocks de matières premières et d'équipements, les approvisionnements à délai critique et en fournissant d'autres services à valeur ajoutée pour une gestion de projet efficace.
- Courrier, Express et Colis - Les services de Courrier, Express et Colis, souvent appelés marché CEP, désignent les prestataires de services logistiques et postaux spécialisés dans le transport de petites marchandises (colis/paquets). Il capture la taille globale du marché (USD) et le volume du marché (nombre de colis) de (1) les expéditions/colis/paquets d'un poids inférieur à 70 kg/154 lbs, (2) les colis de clients professionnels, à savoir les envois d'entreprise à entreprise (B2B) et d'entreprise à consommateur (B2C) ainsi que les colis de clients privés (C2C), (3) les services de livraison de colis non express (standard et différé) ainsi que les services de livraison de colis express (express à jour défini et express à heure définie), (4) les colis nationaux et internationaux.
- Démographie - Pour analyser la demande totale du marché adressable, la croissance et les prévisions de population ont été étudiées et présentées dans cette tendance sectorielle. Elle représente la répartition de la population selon des catégories telles que le genre (masculin/féminin), la zone de développement (urbain/rural), les grandes villes, ainsi que d'autres paramètres clés tels que la densité de population et la dépense de consommation finale (croissance et part % du PIB). Ces données ont été utilisées pour évaluer les fluctuations de la demande et des dépenses de consommation, ainsi que les principaux foyers (villes) de demande potentielle.
- Tendances des Exportations et des Importations - La performance logistique globale d'une économie est positivement et significativement (statistiquement) corrélée à sa performance commerciale (exportations et importations). Par conséquent, dans cette tendance sectorielle, la valeur totale des échanges, les principales marchandises/groupes de marchandises et les principaux partenaires commerciaux, pour la géographie étudiée (pays ou région selon le périmètre du rapport), ont été analysés parallèlement à l'impact des principaux investissements en infrastructure commerciale/logistique et de l'environnement réglementaire.
- Commissionnement de Fret - Le commissionnement de fret, qui désigne ici le secteur de l'organisation du transport de fret (OTF), comprend les établissements principalement engagés dans l'organisation et le suivi du transport de fret entre les expéditeurs et les transporteurs. Les Prestataires de Services Logistiques (PSL) considérés sont les commissionnaires de transport, les NVOCC, les courtiers en douane et les agents maritimes. Le segment Autres dans le Commissionnement de Fret capture les revenus générés par les services à valeur ajoutée de l'OTF tels que les activités de courtage/dédouanement en douane, la préparation de la documentation relative au fret, la consolidation-déconsolidation des marchandises, l'assurance et la conformité du fret, l'organisation de l'entreposage et du stockage, la liaison avec les expéditeurs, et le commissionnement de fret par d'autres modes de transport, à savoir la route et le rail.
- Tendances des Prix du Fret - Les prix du fret par mode de transport (USD/tonne-km), sur la période d'examen, ont été présentés dans cette tendance sectorielle. Les données ont été utilisées pour évaluer l'environnement inflationniste, l'impact sur le commerce, le volume de fret (tonne-km), la demande du marché du fret et de la logistique par segments de mode de transport et donc la taille globale du marché du fret et de la logistique.
- Tendances du Tonnage de Fret - Le tonnage de fret (poids des marchandises en tonnes) traité par mode de transport, sur la période d'examen, a été présenté dans cette tendance sectorielle. Les données ont été utilisées comme l'un des paramètres, en plus de la distance moyenne par expédition (km), du volume de fret (tonne-km) et des prix du fret (USD/tonne-km), pour évaluer la taille du marché du transport de fret.
- Transport de Fret - Le transport de fret désigne le recours à un prestataire de services logistiques (logistique externalisée) pour le transport de marchandises (matières premières/produits finaux/intermédiaires/finis, y compris les solides et les fluides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international).
- Fret et Logistique - Les dépenses externes (ou externalisées) pour la facilitation du transport de fret (transport de fret), l'organisation du transport de fret par un agent (commissionnement de fret), l'entreposage et le stockage (contrôlé ou non contrôlé en température), le CEP (courrier, express et colis national ou international) et autres services logistiques à valeur ajoutée impliqués dans le transport de marchandises (matières premières ou produits finis, y compris les solides et les fluides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international), par un ou plusieurs modes de transport, à savoir la route, le rail, la mer, l'air et les pipelines, constituent le marché du fret et de la logistique.
- Prix du Carburant - Les hausses des prix du carburant peuvent entraîner des retards et des perturbations pour les prestataires de services logistiques (PSL), tandis que les baisses peuvent se traduire par une rentabilité à court terme plus élevée et une rivalité accrue sur le marché pour offrir aux consommateurs les meilleures offres. Par conséquent, les variations des prix du carburant ont été étudiées sur la période d'examen et présentées avec les causes ainsi que les impacts sur le marché.
- Répartition du PIB par Activité Économique - Le Produit Intérieur Brut nominal et sa répartition entre les principaux secteurs économiques dans la géographie étudiée (pays ou région selon le périmètre du rapport) ont été étudiés et présentés dans cette tendance sectorielle. Comme le PIB est positivement lié à la rentabilité et à la croissance du secteur logistique, ces données ont été utilisées conjointement avec les tableaux entrées-sorties/tableaux ressources-emplois pour analyser les principaux secteurs contributeurs potentiels à la demande logistique.
- Croissance du PIB par Activité Économique - La croissance du Produit Intérieur Brut nominal dans les principaux secteurs économiques, pour la géographie étudiée (pays ou région selon le périmètre du rapport), a été présentée dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer la croissance de la demande logistique de tous les utilisateurs finaux du marché (secteurs économiques considérés ici).
- Inflation - Les variations de l'Inflation des Prix de Gros (variation annuelle de l'indice des prix à la production) et de l'Inflation des Prix à la Consommation ont été présentées dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer l'environnement inflationniste, car il joue un rôle vital dans le bon fonctionnement de la chaîne d'approvisionnement, impactant directement les composantes des coûts opérationnels logistiques, par exemple, le prix des pneus, les salaires et avantages des chauffeurs, les prix de l'énergie/carburant, les coûts de maintenance, les péages, les loyers d'entreposage, le courtage en douane, les tarifs de commissionnement, les tarifs de courrier, etc., impactant ainsi le marché global du fret et de la logistique.
- Infrastructure - Comme l'infrastructure joue un rôle vital dans la performance logistique d'une économie, des variables telles que la longueur des routes, la répartition de la longueur des routes par catégorie de surface (revêtue vs non revêtue), la répartition de la longueur des routes par classification routière (autoroutes vs routes nationales vs autres routes), la longueur des voies ferrées, le volume de conteneurs traités par les principaux ports et le tonnage traité par les principaux aéroports ont été analysés et présentés dans cette tendance sectorielle.
- Tendances Clés du Secteur - La section du rapport intitulée "Tendances Clés du Secteur" comprend toutes les variables/paramètres clés étudiés pour mieux analyser les estimations et prévisions de la taille du marché. Toutes les tendances ont été présentées sous forme de points de données (séries chronologiques ou derniers points de données disponibles) accompagnés d'une analyse du paramètre sous forme de commentaires concis et pertinents pour le marché, pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Mouvements Stratégiques Clés - L'action entreprise par une entreprise pour se différencier de ses concurrents ou utilisée comme stratégie générale est appelée mouvement stratégique clé (MSC). Cela comprend (1) les Accords, (2) les Expansions, (3) la Restructuration Financière, (4) les Fusions et Acquisitions, (5) les Partenariats, et (6) les Innovations de Produits. Les acteurs clés (Prestataires de Services Logistiques, PSL) du marché ont été présélectionnés, leurs MSC ont été étudiés et présentés dans cette section.
- Indice de Connectivité Bilatérale du Transport Maritime Régulier - Il indique le niveau d'intégration d'une paire de pays dans les réseaux mondiaux de transport maritime régulier et joue un rôle crucial dans la détermination du commerce bilatéral, qui contribue potentiellement à la prospérité d'un pays et de sa région environnante. Par conséquent, les principales économies connectées au pays/à la région selon le périmètre du rapport ont été analysées et présentées dans la tendance sectorielle "Connectivité du Transport Maritime Régulier".
- Connectivité du Transport Maritime Régulier - Cette tendance sectorielle analyse l'état de la connectivité aux réseaux maritimes mondiaux en fonction de l'état du secteur du transport maritime. Elle comprend l'analyse des indices de connectivité du transport maritime régulier, de connectivité maritime bilatérale et de connectivité du transport maritime régulier des ports pour la géographie (pays/région selon le périmètre du rapport) sur la période d'examen.
- Indice de Connectivité du Transport Maritime Régulier - Il indique dans quelle mesure les pays sont connectés aux réseaux maritimes mondiaux en fonction de l'état de leur secteur du transport maritime. Il est basé sur cinq composantes du secteur du transport maritime : (1) Le nombre de compagnies maritimes desservant un pays, (2) La taille du plus grand navire utilisé sur ces services (en EVP), (3) Le nombre de services reliant un pays aux autres pays, (4) Le nombre total de navires déployés dans un pays, (5) La capacité totale de ces navires (en EVP).
- Performance Logistique - La Performance Logistique et les Coûts Logistiques sont l'épine dorsale du commerce et influencent les coûts commerciaux, permettant aux pays de concourir à l'échelle mondiale. La performance logistique est influencée par les stratégies de gestion de la chaîne d'approvisionnement adoptées à l'échelle du marché, les services gouvernementaux, les investissements et politiques, les coûts du carburant/de l'énergie, l'environnement inflationniste, etc. Par conséquent, dans cette tendance sectorielle, la performance logistique de la géographie étudiée (pays/région selon le périmètre du rapport) a été analysée et présentée sur la période d'examen.
- Principaux Fournisseurs de Camions - La part de marché des marques de camions est influencée par des facteurs tels que les préférences géographiques, le portefeuille de types de camions, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les innovations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), l'efficacité énergétique, les options de financement, les coûts de maintenance annuels, la disponibilité des substituts, les stratégies marketing, etc. Par conséquent, la répartition (part % pour l'année de base de l'étude) du volume des ventes de camions pour les principales marques de camions et les commentaires sur le scénario actuel du marché et les anticipations du marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Fabrication - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur manufacturier. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la transformation chimique, mécanique ou physique de matériaux ou de substances en nouveaux produits. Les Prestataires de Services Logistiques (PSL) jouent un rôle crucial dans le maintien d'un flux régulier de matières premières dans la chaîne d'approvisionnement, permettant la livraison en temps voulu des produits finis aux distributeurs ou aux clients finaux, et le stockage et l'approvisionnement des matières premières aux clients pour la fabrication en juste-à-temps.
- Capacité de Charge de la Flotte Maritime - La capacité de charge de la flotte maritime illustre l'état de développement de l'infrastructure maritime et du commerce d'une économie. Elle est influencée par des facteurs tels que le volume de production, le commerce international, les principaux secteurs d'utilisateurs finaux, la connectivité maritime, les réglementations environnementales, les investissements dans le développement des infrastructures portuaires, la capacité de manutention des conteneurs dans les ports, etc. Cette tendance sectorielle représente la capacité de charge de la flotte maritime par type de navire, à savoir les porte-conteneurs, les pétroliers, les vraquiers, les cargos généraux, parmi d'autres types, ainsi que les facteurs d'influence pour la géographie étudiée (pays/région selon le périmètre du rapport), sur la période d'examen.
- Part Modale - La Part Modale du Fret est influencée par des facteurs tels que la productivité modale, les réglementations gouvernementales, la conteneurisation, la distance d'expédition, les exigences de contrôle de la température, le type de marchandises, le commerce international, le terrain, la vitesse de livraison, le poids de l'expédition, les expéditions en vrac, etc. De plus, la part modale par tonnage (tonnes) et la part modale par volume de fret (tonne-km) diffèrent selon la distance moyenne des expéditions, le poids des principaux groupes de marchandises transportées dans l'économie et le nombre de trajets. Cette tendance sectorielle représente la répartition du fret transporté par mode de transport (tonnes ainsi que tonne-km), pour l'année de base de l'étude.
- Pétrole et Gaz, Mines et Carrières - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur extractif. Les acteurs utilisateurs finaux considérés sont les établissements qui extraient des minéraux solides naturels, tels que le charbon et les minerais ; des minéraux liquides, tels que le pétrole brut ; et des gaz, tels que le gaz naturel. Les Prestataires de Services Logistiques (PSL) couvrent toutes les phases de l'amont à l'aval et jouent un rôle crucial dans le transport de machines, d'équipements de forage, de minéraux extraits, de pétrole brut et de gaz naturel, ainsi que de produits raffinés/transformés d'un endroit à un autre.
- Autres Utilisateurs Finaux - Le segment des autres utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les services financiers (BFSI), l'immobilier, les services éducatifs, la santé et les services professionnels (services administratifs, gestion des déchets, services juridiques, architecturaux, d'ingénierie, de conception, de conseil, de R&D scientifique). Les Prestataires de Services Logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des fournitures et des documents vers/depuis ces secteurs, comme le transport d'équipements ou de ressources nécessaires, l'expédition de documents et de fichiers confidentiels, le mouvement de biens et de fournitures médicaux (fournitures et instruments chirurgicaux, y compris les gants, les masques, les seringues, les équipements), pour n'en citer que quelques-uns.
- Autres Services - Le segment des Autres Services capture les revenus générés par (1) les services à valeur ajoutée (SVA) pour le transport de fret par route, rail, air et mer et voies navigables intérieures, (2) les SVA pour le transport de fret maritime (exploitation d'installations terminales telles que les ports et les jetées, exploitation des écluses de voies navigables, activités de navigation, de pilotage et d'amarrage, de gabariage, de sauvetage, d'activités de phares, parmi d'autres activités de soutien diverses), (3) les SVA pour le transport de fret terrestre (exploitation d'installations terminales telles que les gares ferroviaires, les gares de manutention des marchandises, exploitation de l'infrastructure ferroviaire, triage et manœuvre, remorquage et assistance routière, liquéfaction du gaz à des fins de transport, parmi d'autres activités de soutien diverses), (4) les SVA pour le transport de fret aérien (exploitation d'installations terminales telles que les terminaux aériens, les activités de contrôle des aéroports et du trafic aérien, les activités de service au sol sur les aérodromes, la maintenance des pistes, l'inspection/le convoyage/la maintenance/les essais d'aéronefs, les services de ravitaillement en carburant des aéronefs, parmi d'autres activités de soutien diverses), (5) les SVA pour les services d'entreposage et de stockage (exploitation de silos à grains, d'entrepôts de marchandises générales, d'entrepôts frigorifiques, de réservoirs de stockage, etc., stockage de marchandises dans des zones de commerce extérieur, surgélation rapide, mise en caisse des marchandises pour l'expédition, emballage et préparation des marchandises pour l'expédition, étiquetage et/ou impression sur l'emballage, services d'assemblage de kits et d'emballage, parmi d'autres activités de soutien diverses), et (6) les SVA pour les services de courrier, express et colis (collecte, tri).
- Escales et Performance des Ports - La performance des ports est essentielle pour le mouvement des marchandises d'une économie, le commerce, la connectivité mondiale, les stratégies de croissance réussies, l'attractivité des investissements pour les systèmes de production et de distribution, et affecte ainsi le PIB, l'emploi, le revenu par habitant et la croissance industrielle. Par conséquent, les paramètres de performance portuaire tels que la durée médiane passée par les navires dans les ports ; l'âge moyen, la taille, la capacité de transport de fret, la capacité de transport de conteneurs des navires entrant dans les ports, les escales et le débit des ports à conteneurs ont été analysés et présentés dans cette tendance sectorielle.
- Indice de Connectivité du Transport Maritime Régulier des Ports - Il reflète la position d'un port dans le réseau mondial de transport maritime régulier, où une valeur d'indice plus élevée est associée à une meilleure connectivité. Des ports efficaces et bien connectés (1) contribuent à minimiser les coûts de transport, à relier les chaînes d'approvisionnement et à soutenir le commerce international, (2) ouvrent la voie aux économies d'échelle et au développement de l'expertise en permettant aux producteurs de mieux exploiter les possibilités sur les marchés nationaux et étrangers. Par conséquent, les principaux ports d'importance stratégique, dans le pays/la région selon le périmètre du rapport, ont été analysés et présentés dans la tendance sectorielle "Connectivité du Transport Maritime Régulier".
- Débit Portuaire - Il reflète la quantité de fret ou le nombre de navires qu'un port traite annuellement. Il peut être lié à (1) le tonnage de fret, (2) les EVP de conteneurs, et (3) les escales de navires. Le débit portuaire en termes de total de conteneurs traités (EVP) a été présenté dans la tendance sectorielle "Escales et Performance des Ports".
- Inflation des Prix à la Production - Elle indique l'inflation du point de vue des producteurs, à savoir le prix de vente moyen reçu pour leur production sur une période donnée. La variation annuelle (glissement annuel) de l'indice des prix à la production est rapportée comme inflation des prix de gros dans la tendance sectorielle "Inflation". Comme l'indice des prix de gros capture les mouvements de prix dynamiques de la manière la plus complète, il est largement utilisé par les gouvernements, les banques, l'industrie, les milieux d'affaires et est considéré comme important dans la formulation des politiques commerciales, fiscales et autres politiques économiques. Les données ont été utilisées conjointement avec l'inflation des prix à la consommation pour mieux comprendre l'environnement inflationniste.
- Revenus Segmentaux - Les Revenus Segmentaux ont été triangulés ou calculés et présentés pour tous les principaux acteurs du marché. Ils désignent les revenus spécifiques au marché du fret et de la logistique générés par l'entreprise, sur l'année de base de l'étude, dans la géographie étudiée (pays ou région selon le périmètre du rapport). Ils sont calculés par l'étude et l'analyse des principaux paramètres tels que les données financières, le portefeuille de services, l'effectif, la taille de la flotte, les investissements, le nombre de pays de présence, les principales économies concernées, etc., qui ont été rapportés par l'entreprise dans ses rapports annuels et sur sa page web. Pour les entreprises ayant peu de divulgations financières, des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont été utilisées et vérifiées par des interactions avec des experts du secteur.
- PIB du Secteur Transport et Stockage - La valeur et la croissance du PIB du Secteur Transport et Stockage ont une relation directe avec la taille du marché du fret et de la logistique. Par conséquent, cette variable a été étudiée et présentée sur la période d'examen, en termes de valeur (USD) et en part % du PIB total, dans cette tendance sectorielle. Les données ont été soutenues par des commentaires concis et pertinents sur les investissements, les développements et le scénario actuel du marché.
- Tendances du Secteur du Commerce Électronique - L'amélioration de la connectivité internet et l'essor de la pénétration des smartphones, associés à l'augmentation des revenus disponibles, ont conduit à une croissance phénoménale du marché du commerce électronique à l'échelle mondiale. Les acheteurs en ligne exigent une livraison rapide et efficace de leurs commandes, entraînant une augmentation de la demande de services logistiques, notamment les services d'exécution du commerce électronique. Par conséquent, la Valeur Brute des Marchandises (VBM), la croissance historique et projetée, la répartition des principaux groupes de marchandises dans le secteur du commerce électronique pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysés et présentés dans cette tendance sectorielle.
- Tendances du Secteur Manufacturier - Le secteur manufacturier implique la transformation des matières premières en produits finis, tandis que le secteur logistique assure le flux efficace des matières premières vers l'usine et le transport des produits manufacturés vers les distributeurs et les consommateurs. L'offre et la demande des deux secteurs sont fortement interconnectées et essentielles pour une chaîne d'approvisionnement sans faille. Par conséquent, la Valeur Ajoutée Brute (VAB), la répartition de la VAB dans les principaux secteurs manufacturiers et la croissance du secteur manufacturier sur la période d'examen ont été analysées et présentées dans cette tendance sectorielle.
- Taille du Parc de Camions par Type - La part de marché des types de camions est influencée par des facteurs tels que les préférences géographiques, les principaux secteurs d'utilisateurs finaux, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les perturbations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), etc. Par conséquent, la répartition (part % pour l'année de base de l'étude) du volume du parc de camions par type de camion, les perturbateurs du marché, les investissements dans la fabrication de camions, les spécifications des camions, les réglementations d'utilisation et d'importation des camions, et les anticipations du marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Coûts Opérationnels du Transport Routier - Les principales raisons de mesurer/comparer la performance logistique de toute entreprise de transport routier sont de réduire les coûts opérationnels et d'augmenter la rentabilité. D'autre part, la mesure des coûts opérationnels aide à identifier si et où apporter des changements opérationnels pour contrôler les dépenses et identifier les domaines d'amélioration des performances. Par conséquent, dans cette tendance sectorielle, les coûts opérationnels du transport routier et les variables impliquées, à savoir les salaires et avantages des chauffeurs, les prix du carburant, les coûts de réparation et de maintenance, les coûts des pneus, etc., ont été étudiés sur l'année de base de l'étude et présentés pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Entreposage et Stockage - Le segment de l'Entreposage et du Stockage capture les revenus générés par l'exploitation d'entrepôts et d'installations de stockage de marchandises générales, réfrigérés et d'autres types. Ces établissements prennent la responsabilité de stocker les marchandises et de les garder en sécurité moyennant des frais. Les services à valeur ajoutée (SVA) qu'ils peuvent fournir sont considérés comme faisant partie du segment des "autres services". Ici, les SVA désignent une gamme de services liés à la distribution des marchandises d'un client et peuvent inclure l'étiquetage, le fractionnement des lots, le contrôle et la gestion des stocks, l'assemblage léger, la saisie et l'exécution des commandes, l'emballage, la préparation de commandes, le marquage des prix et l'étiquetage, et l'organisation du transport.
- Commerce de Gros et de Détail - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les grossistes et les détaillants. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la vente en gros ou au détail de marchandises, généralement sans transformation, et la fourniture de services accessoires à la vente de marchandises. Les Prestataires de Services Logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des approvisionnements vers et des produits finis depuis les maisons de production vers les distributeurs et finalement vers le client final, couvrant des activités telles que l'approvisionnement en matériaux, le transport, l'exécution des commandes, l'entreposage et le stockage, la prévision de la demande, la gestion des stocks, etc.
| Mot-clé | Définition |
|---|---|
| Charge par Essieu | La charge par essieu d'un véhicule à roues est le poids total supporté par la chaussée pour toutes les roues connectées à un essieu donné. |
| Fret de Retour | Le fret de retour est le mouvement de retour d'un véhicule de transport depuis sa destination d'origine vers son point de départ d'origine. |
| Connaissement | Un connaissement est un document juridique émis par un transporteur à un expéditeur qui détaille le type, la quantité et la destination des marchandises transportées. |
| Soutage | Le soutage est le processus d'approvisionnement en carburant et/ou en gasoil destiné à alimenter le système de propulsion d'un navire (ce carburant est appelé soute). Il comprend la logistique de chargement et de distribution du carburant entre les réservoirs disponibles à bord du navire. Une personne qui fait le commerce de soute (carburant) est appelée un négociant en soute. |
| Service de Soutage | Le service de soutage est la fourniture d'une qualité et d'une quantité demandées de soutes à un navire. |
| Commerce Collaboratif | Le commerce collaboratif décrit les interactions commerciales électroniquement activées entre le personnel interne d'une entreprise, ses partenaires commerciaux et ses clients au sein d'une communauté commerciale. La communauté commerciale pourrait être un secteur, un segment de secteur, une chaîne d'approvisionnement ou un segment de chaîne d'approvisionnement. |
| Cabotage | Transport par un véhicule immatriculé dans un pays effectué sur le territoire national d'un autre pays. |
| Agent de Camionnage Local | Un service de transport terrestre qui assure l'enlèvement et la livraison de fret dans des lieux non desservis directement par un transporteur aérien ou maritime. |
| Logistique Contractuelle | La logistique contractuelle désigne l'externalisation des tâches de gestion des ressources par une entreprise à une société tierce spécialisée dans les questions logistiques, telles que le transport, l'entreposage et l'exécution des commandes. |
| Courrier | Une entreprise utilisée pour envoyer des messages, des colis, etc. Le service de courrier désigne le service rapide de collecte et de livraison de porte à porte pour les marchandises ou les documents. Il peut être local ou international. Une entreprise qui fournit de tels services de livraison est appelée une société de courrier. Une société de courrier embauche des personnes pour fournir ses services. Une telle personne embauchée par la société de services de courrier est appelée un coursier. |
| Transbordement Direct | Le transbordement direct est une pratique dans la gestion logistique qui comprend le déchargement des véhicules de livraison entrants et le chargement des matériaux directement dans les véhicules de livraison sortants, en omettant les pratiques logistiques traditionnelles d'entrepôt et en économisant du temps et de l'argent. |
| Commerce Triangulaire | Transport international entre deux pays différents effectué par un véhicule immatriculé dans un troisième pays. Un pays tiers est un pays autre que le pays de chargement/embarquement et que le pays de déchargement/débarquement. |
| Dédouanement | Les procédures impliquées dans la libération du fret par les Douanes par le biais de formalités désignées telles que la présentation d'une licence/d'un permis d'importation, le paiement des droits d'importation et d'autres documents requis selon la nature du fret, tels que l'approbation de la FCC ou de la FDA. |
| Sceau Douanier | Le sceau douanier désigne un sceau, un cachet ou tout autre moyen préventif apposé par les agents des douanes pour garantir l'inviolabilité des marchandises, des moyens de transport commerciaux ou des entrepôts. |
| Marchandises Dangereuses | Les marchandises dangereuses (ou matières dangereuses ou HAZMAT) comprennent les liquides/solides inflammables, les gaz comprimés, liquéfiés, dissous sous pression, les corrosifs, les substances comburantes, les substances et articles explosifs, les substances qui, au contact de l'eau, émettent des gaz inflammables, les peroxydes organiques, les substances toxiques, les substances infectieuses, les matières radioactives, les marchandises et articles dangereux divers. |
| Expédition Directe | L'expédition directe est une méthode de livraison de marchandises du fournisseur ou du propriétaire du produit directement au client. Dans la plupart des cas, le client commande les marchandises auprès du propriétaire du produit. Ce schéma de livraison réduit les coûts de transport et de stockage, mais nécessite une planification et une administration supplémentaires. |
| Transport de Courte Distance | Le transport de courte distance est une forme de service de camionnage qui relie les différents modes d'expédition (intermodal), tels que le fret maritime ou le fret aérien. C'est un trajet de courte distance qui transporte des marchandises d'un endroit à un autre, généralement avant ou après son processus d'expédition longue distance. Les camions de transport de courte distance déplacent le fret vers et depuis diverses destinations, telles que les porte-conteneurs, les parcs de stockage, les entrepôts d'exécution des commandes et les gares de triage. En règle générale, le transport de courte distance ne transporte des marchandises que sur de courtes distances et n'opère que dans une seule zone métropolitaine. Il ne nécessite également qu'un seul camionneur en un seul poste. |
| Mise en Cale Sèche | La mise en cale sèche est un terme utilisé pour les réparations ou lorsqu'un navire est amené au chantier de service. Lors de la mise en cale sèche, l'ensemble du navire est amené sur terre ferme afin que les parties immergées de la coque puissent être nettoyées ou inspectées. |
| Fourgon Sec | Un fourgon sec est un type de semi-remorque entièrement fermée pour protéger les expéditions des éléments extérieurs. Conçu pour transporter des marchandises palettisées, en boîtes ou en vrac, les fourgons secs ne sont pas contrôlés en température (contrairement aux unités réfrigérées "reefer") et ne peuvent pas transporter des expéditions hors gabarit (contrairement aux remorques à plateau). |
| Transport par Navire Nourricier | Service de transport par lequel des conteneurs chargés ou vides dans une région sont transférés vers un "navire mère" pour un long voyage océanique. |
| Demande Finale | La demande finale comprend tous les types de marchandises (biens et services) consommés en tant qu'utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. Elle comprend tous les types de marchandises (biens et services) consommés en tant qu'utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. |
| Livraison du Premier Kilomètre | La livraison du premier kilomètre désigne la première étape du transport. C'est lorsque le colis quitte l'entrepôt du vendeur et est pris en charge par l'agent de collecte du courrier pour le traiter ou l'amener à l'entrepôt. Une fois que le colis arrive au bureau de poste ou au hub du courrier, il est ensuite trié et transporté jusqu'à ce qu'il atteigne le pas de porte du client. |
| Services de Stockage Fiscal | Cela désigne une installation, clairement séparée des autres locaux, où les produits soumis à accise sont produits, transformés, détenus, reçus ou expédiés dans le cadre d'un régime de suspension de droits par un entrepositaire agréé, dans le cadre de son activité, dans les conditions fixées par les autorités douanières. |
| Plateau | Il possède une carrosserie arrière de forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, hors gabarit, larges et non délicates. |
| Camion à Plateau | Un camion à plateau est un type de camion à conception rigide. Il possède une carrosserie arrière de forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, hors gabarit, larges et non délicates telles que des machines, des matériaux de construction ou des équipements. En raison de la carrosserie ouverte du camion, les marchandises transportées avec lui ne doivent pas être vulnérables à la pluie. Par fonctionnalité, le camion à plateau est comparable à une remorque à plateau. |
| Délai de Transit du Fret | Le délai de transit est le temps qu'il faut pour qu'une expédition soit livrée à sa destination finale après avoir été collectée à un point de collecte désigné. |
| Logistique Halal | Elle désigne le processus de gestion des opérations logistiques telles que la gestion de flotte, le stockage/l'entreposage et la manutention des matériaux conformément aux principes de la loi charia afin de garantir l'intégrité des produits halal au point de consommation. |
| Transport de Marchandises | Le transport commercial de marchandises. |
| Logistique Entrante | La logistique entrante est la façon dont les matériaux et autres marchandises sont introduits dans une entreprise. Ce processus comprend les étapes de commande, de réception, de stockage, de transport et de gestion des approvisionnements entrants. La logistique entrante se concentre sur la partie approvisionnement de l'équation offre-demande. |
| Demande Intermédiaire | La demande intermédiaire comprend les biens, les services et la construction de maintenance et de réparation vendus aux entreprises, à l'exclusion de l'investissement en capital. |
| Chargement International | Lieu de chargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de déchargement dans un pays différent. |
| Déchargement International | Lieu de déchargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de chargement dans un pays différent. |
| Livraison du Dernier Kilomètre | La livraison du dernier kilomètre désigne la toute dernière étape du processus de livraison lorsqu'un colis est déplacé d'un hub de transport vers sa destination finale — qui est généralement une résidence personnelle ou un magasin de détail. |
| Envoi Partiel (LTL) | L'envoi partiel, également connu sous le nom d'envoi inférieur à la charge complète (LTL), est un service d'expédition pour des charges ou des quantités de fret relativement petites. Un prestataire LTL combine les charges et les exigences d'expédition de plusieurs entreprises différentes sur ses camions, en utilisant un système de hub-and-spoke pour acheminer les marchandises à leurs destinations. |
| Traction par Locomotive | Le transport de charbon, de minerai, de travailleurs et de matériaux souterrains au moyen de wagons de mine tractés par locomotive. La locomotive peut être alimentée par batterie, diesel, air comprimé, trolley ou une combinaison telle que batterie-trolley ou trolley-câble enrouleur. |
| Tournée Laitière | Une tournée laitière est une méthode de livraison utilisée pour transporter des charges mixtes de divers fournisseurs vers un seul client. Au lieu que chaque fournisseur envoie un camion chaque semaine pour répondre aux besoins d'un client, un seul camion (ou véhicule) visite les fournisseurs pour collecter les charges pour ce client. Cette méthode de transport tire son nom de la pratique de l'industrie laitière, où un seul camion-citerne collectait le lait de plusieurs fermes laitières pour le livrer à une entreprise de transformation du lait. |
| Consolidation Multi-Pays | La Consolidation Multi-Pays (CMC) est une solution rentable qui consolide le fret de différents pays d'origine pour constituer des Conteneurs Complets (FCL). La CMC convient le mieux aux entreprises qui importent de faibles volumes de marchandises de plusieurs pays mais souhaitent profiter des tarifs de fret FCL plus économiques. |
| Logistique Multimodale | Le transport multimodal ou l'expédition multimodale désigne les processus logistiques et de fret qui nécessitent plusieurs modes de transport. |
| Logistique Omnicanal | La distribution omnicanal est une approche multicanal adoptée par les entreprises pour donner aux clients un moyen d'acheter et de recevoir des commandes depuis plusieurs canaux de vente avec une intégration transparente en un seul geste. Certaines des façons comprennent : 1. Acheter en ligne, puis retirer en magasin physique ; 2. Acheter en ligne, puis se faire livrer à domicile ou dans un autre lieu ; 3. Achat en magasin, avec livraison à domicile ou dans un autre lieu ; 4. Livraison directe depuis un entrepôt ou un centre de fabrication vers le magasin, le domicile ou un autre lieu ; 5. Acheter en ligne, puis retourner en magasin ou en ligne ; 6. Acheter en ligne, puis retourner en ligne. |
| Fret Hors Gabarit | Le fret hors gabarit (OOG) est tout fret qui ne peut pas être chargé dans des conteneurs d'expédition à six faces simplement parce qu'il est trop grand. Le terme est une classification très large de tout fret dont les dimensions dépassent les dimensions maximales du conteneur 40HC. C'est-à-dire une longueur supérieure à 12,05 mètres – une largeur supérieure à 2,33 mètres – ou une hauteur supérieure à 2,59 mètres. |
| Autres Navires | Les autres navires comprennent : les transporteurs de gaz de pétrole liquéfié, les transporteurs de gaz naturel liquéfié, les chimiquiers (tankers de produits chimiques), les tankers spécialisés, les navires frigorifiques, les navires de ravitaillement offshore, les remorqueurs, les dragues, les navires de croisière, les ferries, les autres navires non cargo. |
| Autres Frets Spécialisés | Les autres marchandises spécialisées comprennent les marchandises pré-élinguées (marchandises, un ou plusieurs articles, fournis avec une ou des élingues), les unités mobiles (unités automotrices mobiles, unités non automotrices, véhicules non roulants), les charges d'équipements hors gabarit (machines légères et lourdes souvent trop grandes ou trop lourdes), le fret de haute valeur nécessitant une protection supplémentaire comme l'électronique, le fret routier de services financiers. |
| Transport de Fret Externalisé | Transport à titre onéreux ; le transport de marchandises contre rémunération. |
| Palettes | Plateforme surélevée, destinée à faciliter le levage et l'empilage des marchandises. |
| Charge Partielle | Une charge partielle décrit des marchandises qui ne remplissent qu'un camion partiellement. En substance, la quantité de l'expédition est plus grande que l'expédition en Envoi Partiel (LTL). De plus, l'expédition ne peut pas occuper entièrement un camion, c'est-à-dire que sa capacité est bien inférieure à une expédition en Charge Complète (FTL). |
| Route Revêtue | Route dont la surface est constituée de pierre concassée (macadam) avec un liant hydrocarboné ou des agents bitumineux, de béton ou de pavés. |
| Commerce Rapide | Le commerce rapide, également appelé commerce éclair, est un type de commerce électronique où l'accent est mis sur les livraisons rapides, généralement en moins d'une heure. |
| Quai | Une plateforme en pierre ou en métal longeant ou s'avançant dans l'eau pour le chargement et le déchargement des navires. |
| Commerce de Revente | Le commerce de revente est la vente d'articles précédemment possédés via des places de marché en ligne à des acheteurs qui les réutilisent, les recyclent ou les revendent. |
| Logistique Inverse | La logistique inverse est un type de gestion de la chaîne d'approvisionnement qui déplace les marchandises des clients vers les vendeurs ou les fabricants. |
| Service de Transport de Fret Routier | Le recours à une agence de camionnage pour le transport de marchandises (matières premières ou produits manufacturés, y compris les solides et les liquides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international) constitue le marché du transport de fret routier. Le service peut être en Charge Complète ou en Envoi Partiel, conteneurisé ou non conteneurisé, contrôlé ou non contrôlé en température, de courte ou de longue distance. |
| Fret Roulier | Les navires rouliers (RORO ou ro-ro) sont des navires de charge conçus pour transporter des cargaisons à roues, telles que des voitures, des motos, des camions, des semi-remorques, des bus, des remorques et des wagons de chemin de fer, qui sont conduits à bord et hors du navire sur leurs propres roues ou à l'aide d'un véhicule de plateforme, tel qu'un transporteur modulaire automoteur. |
| Caisses Mobiles | Une caisse mobile, conteneur échangeable ou unité interchangeable, est l'un des types de conteneurs de fret standard pour le transport routier et ferroviaire. |
| Barge Citerne | Un navire non autopropulsé construit ou adapté principalement pour transporter des marchandises ou des cargaisons liquides, solides ou gazeuses en vrac dans des espaces de cargaison (ou des réservoirs) à travers les rivières et les voies navigables intérieures, et pouvant occasionnellement transporter des marchandises ou des cargaisons à travers les océans et les mers lors du transit d'une voie navigable intérieure à une autre. Les marchandises ou cargaisons transportées sont en contact direct avec l'intérieur du réservoir. |
| Véhicule à Bâche Tendue | Les véhicules à bâche tendue et à rideaux coulissants sont utilisés comme noms génériques pour les camions/remorques à rideaux latéraux. Les rideaux sont fixés en permanence à un rail en haut et à des rails/poteaux détachables à l'avant et à l'arrière, permettant aux rideaux d'être ouverts et aux chariots élévateurs d'être utilisés tout le long des côtés pour un chargement et un déchargement faciles et efficaces. Lorsqu'ils sont fermés pour le voyage, des sangles de retenue de charge verticales sont attachées à un rail de corde sous le plancher du camion, reliant le plancher du camion et le rideau des deux côtés. Des treuils à chaque extrémité du rideau le tendent, d'où le nom de "bâche tendue". Cela empêche le rideau de claquer ou de battre dans le vent et peut également aider à retenir les charges légères de glisser latéralement. |
| Transbordement | Le transbordement est un terme d'expédition qui désigne le transfert de marchandises d'un mode de transport à un autre en route vers leur destination finale. |
| Tsubo | Une unité japonaise de superficie égale à 35,58 pieds carrés. |
| Route Non Revêtue | Route avec une base stabilisée non revêtue de pierre concassée, de liant hydrocarboné ou d'agents bitumineux, de béton ou de pavés. |
| Services d'Avitaillement des Navires | Ils comprennent la maintenance des navires, les réparations, le nettoyage, l'entretien de la coque, du gréement et des équipements. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appréciations des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




