
Taille et part de marché de la location de chariots élévateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.39 Milliards de dollars |
| Taille du Marché (2031) | 7.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
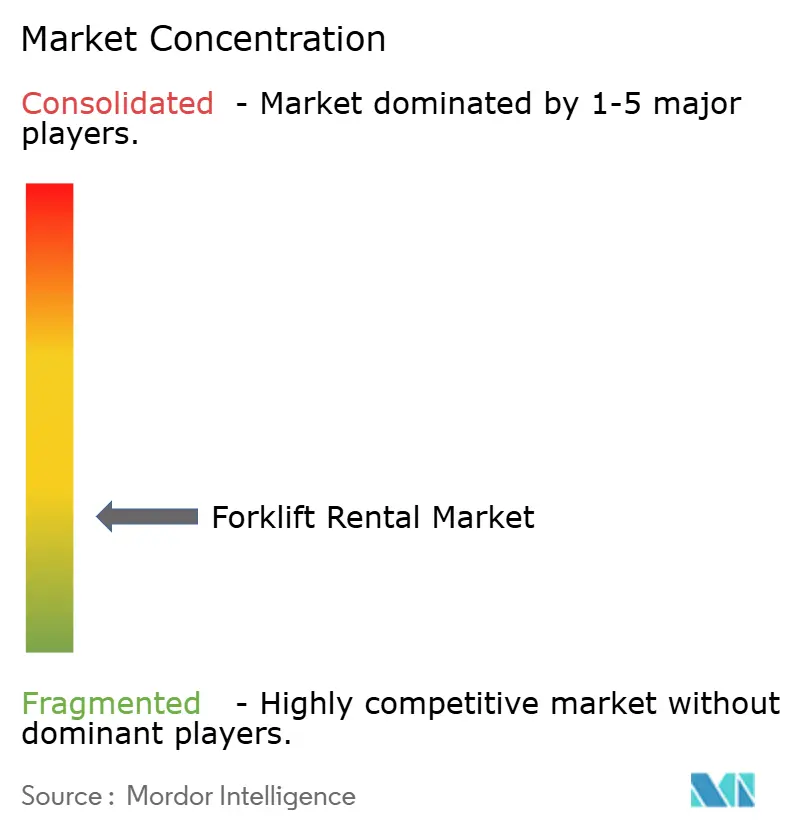
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de chariots élévateurs par Mordor Intelligence
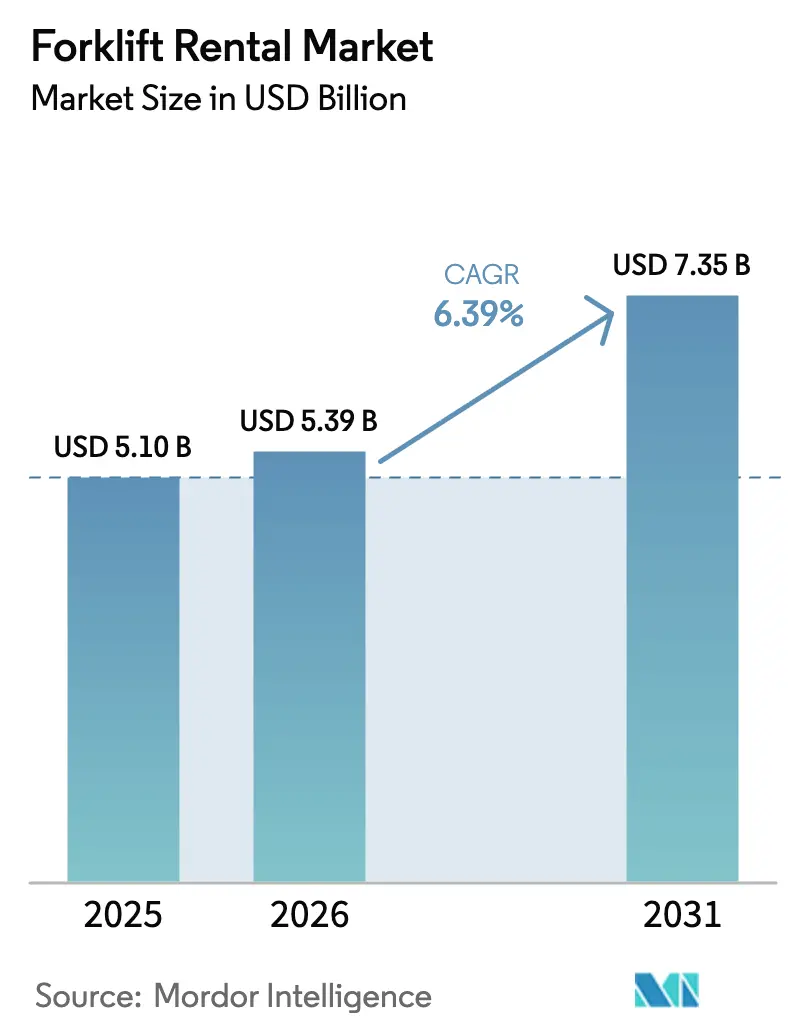
La taille du marché de la location de chariots élévateurs était évaluée à 5,10 milliards USD en 2025 et devrait croître de 5,39 milliards USD en 2026 pour atteindre 7,35 milliards USD d'ici 2031, à un CAGR de 6,39 % au cours de la période de prévision (2026-2031). La croissance s'accélère car les entreprises privilégient les dépenses d'exploitation à cycle court plutôt que la possession d'équipements lourds au bilan, tandis que les modèles électriques supplantent rapidement les flottes diesel et GPL confrontées à des coûts de conformité élevés dans le cadre du durcissement des réglementations sur les émissions. La volatilité accrue des pics saisonniers dans le commerce électronique, la prolifération des entrepôts à allées étroites et le besoin d'unités équipées de télématique soutenant l'automatisation maintiennent des taux d'utilisation élevés et réduisent les temps d'arrêt. Les offres d'abonnement des fabricants d'équipements d'origine qui regroupent matériel, logiciel et maintenance intensifient la concurrence, mais élargissent également la demande en abaissant les barrières à l'entrée pour les opérateurs de taille moyenne. Dans l'ensemble, le marché de la location de chariots élévateurs bénéficie d'un pivot structurel vers une capacité flexible dans les chaînes d'approvisionnement qui valorisent la disponibilité et la conformité environnementale plutôt que la propriété pure et simple.
Principaux enseignements du rapport
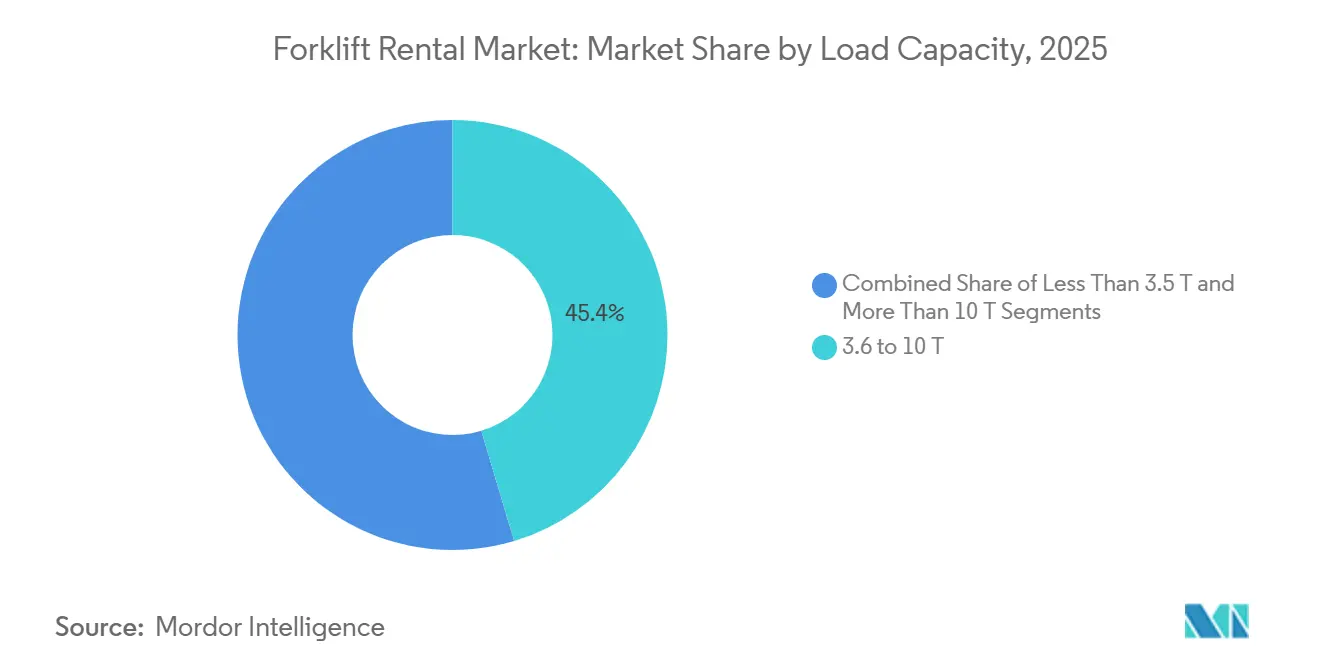
- Par segment de capacité de charge, la catégorie 3,6-10 tonnes détenait 45,37 % de la part de marché de la location de chariots élévateurs en 2025 ; la classe inférieure à 3,5 tonnes devrait progresser à un CAGR de 10,67 % jusqu'en 2031.
- Par source d'énergie, les chariots élévateurs électriques représentaient 54,39 % de la part de marché de la location de chariots élévateurs en 2025 et devraient croître à un CAGR de 11,89 %.
- Par durée de location, les contrats à court terme représentaient 64,73 % du chiffre d'affaires en 2025, tandis que les contrats à long terme devraient afficher la croissance la plus rapide avec un CAGR de 8,50 %.
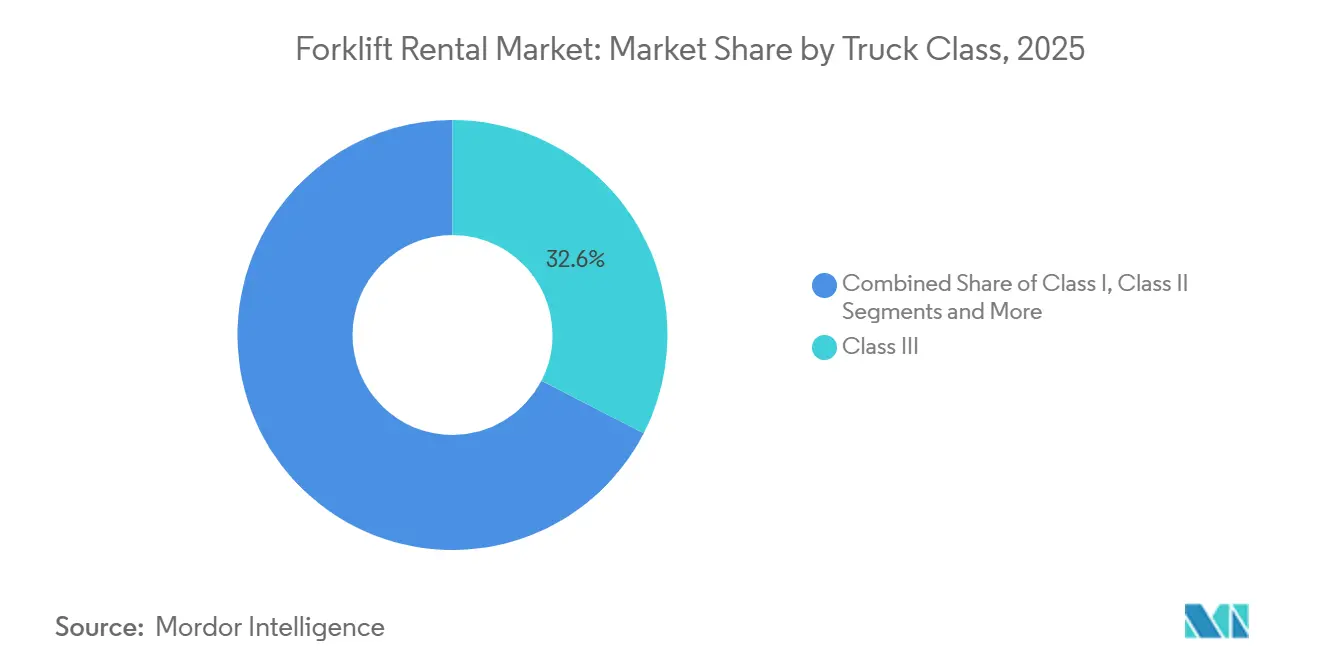
- Par classe de chariot, les chariots à main électriques de classe III étaient en tête avec une part de chiffre d'affaires de 32,56 % en 2025 ; les équipements à allées étroites de classe II progressent à un CAGR de 9,10 %.
- Par secteur d'utilisation finale, l'entreposage et la logistique représentaient 38,67 % de la taille du marché de la location de chariots élévateurs en 2025, tandis que l'entreposage pour le commerce électronique devrait croître à un CAGR de 11,70 %.
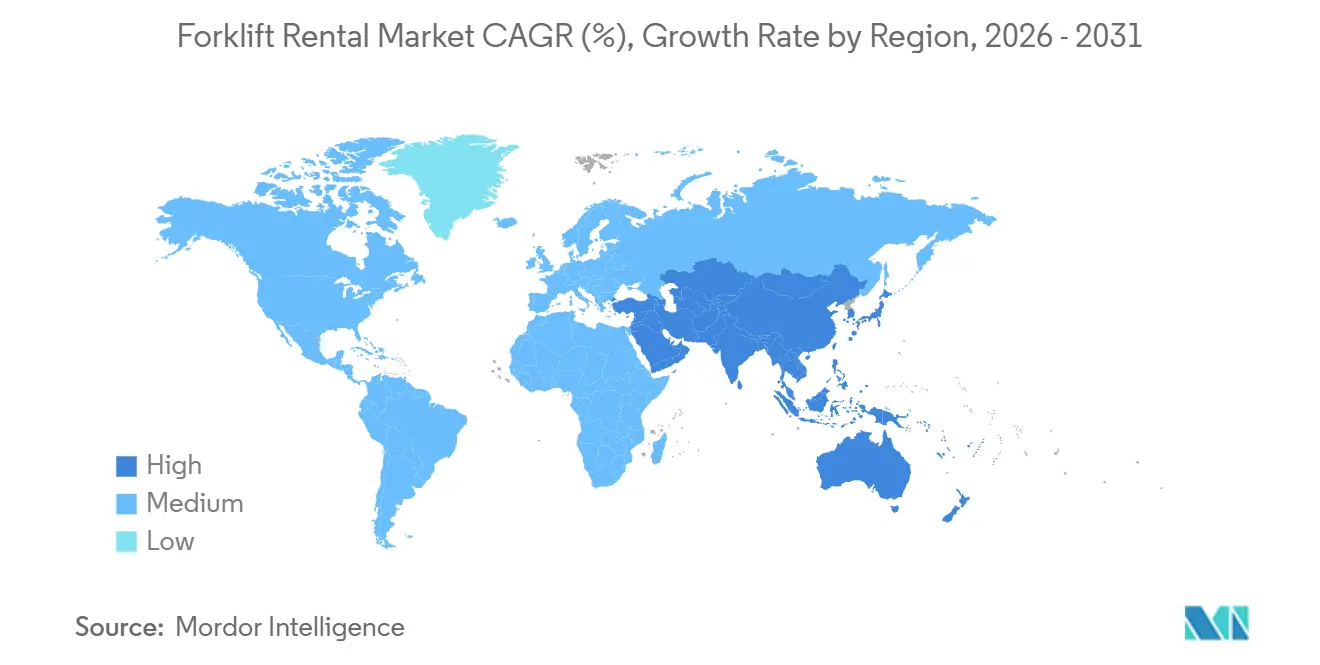
- Par géographie, la région Asie-Pacifique dominait avec une part de chiffre d'affaires de 37,65 % en 2025, croissant à un CAGR de 10,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Essor de l'exécution des commandes du commerce électronique | +1.8% | Mondial, cœur Asie-Pacifique, Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Passage aux budgets de dépenses d'exploitation | +1.5% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Accélération de l'automatisation des entrepôts | +1.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réglementations sur les émissions éliminant progressivement les chariots à combustion interne | +1.0% | Amérique du Nord (Californie) et régions de l'UE conformes à la norme Euro V | Long terme (≥ 4 ans) |
| Optimisation des flottes pilotée par l'IA | +0.6% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Modèles d'abonnement des fabricants d'équipements d'origine | +0.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'exécution des commandes du commerce électronique
Le vaste réseau mondial de centres de distribution d'Amazon et l'investissement significatif de DHL dans l'automatisation poussent les flottes de location à s'étendre pendant les périodes de pointe, rendant les accords à coût variable plus avantageux par rapport à la propriété [1]"Empreinte mondiale des opérations,", Amazon, aboutamazon.com. La région Asie-Pacifique devrait connaître une croissance substantielle des surfaces d'entrepôt, avec des contributions notables des marchés émergents. Les fluctuations des volumes de colis dans les hubs du dernier kilomètre accroissent la demande de solutions de capacité flexible. Les opérateurs de location y répondent en proposant des modèles électriques compacts capables de fonctionner efficacement dans des allées étroites tout en maintenant des capacités de levage élevées. La croissance rapide du commerce électronique continue de façonner le développement du marché de la location de chariots élévateurs sur l'horizon de planification.
Passage des dépenses d'investissement aux dépenses d'exploitation dans les budgets de manutention
L'Association de financement et de crédit-bail d'équipements a noté une hausse notable du financement et du crédit-bail d'équipements de manutention aux États-Unis, reflétant un changement par rapport aux schémas traditionnels[2]"Enquête 2024 sur l'activité de financement d'équipements,", Association de financement et de crédit-bail d'équipements, elfaonline.org. Les responsables financiers se tournent de plus en plus vers la location pour atténuer les risques liés à la dépréciation et à la valeur résiduelle. Cette stratégie garantit l'accès aux dernières technologies à mesure que des avancées telles que les motorisations électriques et à hydrogène remplacent les anciens modèles diesel. Dans des secteurs tels que l'automobile et l'électronique grand public, où les cycles de commande sont imprévisibles et les calendriers de production changent fréquemment, la propriété n'est souvent pas une solution rentable. De plus, les contrats de location transfèrent les responsabilités de maintenance aux bailleurs, s'alignant sur les exigences de recertification réglementaire et aidant les opérateurs à réduire leurs dépenses. Le marché de la location de chariots élévateurs est en outre soutenu par les prestataires logistiques tiers multi-sites qui adoptent des accords-cadres garantissant des tarifs et une qualité de service uniformes.
Réglementations sur les émissions éliminant progressivement les chariots à combustion interne de classe IV/V
La Californie prévoit d'interdire la vente de nouveaux chariots élévateurs à combustion interne de classe IV et V et de les éliminer progressivement dans les grands entrepôts [3]"Réglementation sur les chariots élévateurs zéro émission,", Conseil des ressources atmosphériques de Californie, ww2.arb.ca.gov. Dans l'Union européenne, des normes plus strictes augmentent les coûts de conformité pour les modèles diesel. Les batteries lithium-ion deviennent la source d'énergie dominante pour les nouveaux chariots élévateurs électriques en Amérique du Nord et en Europe. Les sociétés de location accélèrent le remplacement de leurs flottes à moteur à combustion interne pour s'aligner sur les réglementations à venir et atténuer les risques financiers. La combinaison de la baisse des coûts des batteries et de la clarté réglementaire stimule la préférence croissante pour les chariots élévateurs électriques sur le marché de la location.
Adoption de logiciels d'optimisation de flotte pilotés par l'IA
Les sociétés de location utilisent désormais des données en temps réel provenant de tableaux de bord en nuage pour surveiller l'utilisation, l'état des batteries et les alertes de collision. Cette capacité leur permet de réorienter rapidement les unités inactives, entraînant des réductions significatives des coûts logistiques. Le déploiement de solutions de télématique a amélioré la productivité des actifs dans les flottes de location. De plus, l'analyse soutient un modèle de facturation à l'usage, séduisant les clients qui préfèrent une tarification flexible pendant les périodes de faible demande. Les premiers adoptants dans des secteurs tels que la distribution alimentaire et la fabrication automobile ont signalé des économies de coûts significatives, ce qui a encouragé une adoption plus large. L'intégration de l'IA renforce encore la position du marché de la location de chariots élévateurs en tant que ressource flexible et orientée par les données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dépenses cycliques dans la construction | -1.1% | Mondial, avec un impact prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée pour les opérateurs de chariots élévateurs | -0.8% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Hausse des coûts des matières premières pour les batteries lithium-ion | -0.6% | Mondial, avec une concentration de la chaîne d'approvisionnement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Le crédit-bail direct des fabricants d'équipements d'origine cannibalise les flottes de location | -0.4% | Mondial, avec un impact plus fort sur les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses cycliques dans la construction
Les fluctuations du secteur de la construction influencent directement la demande de location de chariots élévateurs, entraînant des flux de revenus imprévisibles pour les sociétés de location. Récemment, le marché des équipements de construction a connu des résultats mitigés, un acteur majeur ayant signalé une baisse de chiffre d'affaires due à la réduction des volumes de ventes et à une baisse des ventes d'équipements aux utilisateurs finaux. Cependant, les perspectives à court terme indiquent un rebond potentiel des ventes d'équipements de construction, soutenu par l'amélioration des conditions économiques et l'assouplissement des taux d'intérêt. De plus, des investissements fédéraux significatifs dans des projets d'infrastructure devraient apporter de la stabilité, une part notable des entrepreneurs étant déjà engagée dans ces initiatives. Malgré ce soutien, les sociétés de location continuent de faire face à des défis tels que les retards de projets et la hausse des coûts des matériaux, qui restent une préoccupation majeure pour de nombreuses entreprises. La nature cyclique des dépenses de construction entraîne souvent des périodes de surplus de stocks de location, comme en témoigne le récent ralentissement de la croissance des revenus de location, marquant l'une des performances les plus faibles de ces dernières années.
Le crédit-bail direct des fabricants d'équipements d'origine cannibalise les flottes de location indépendantes
Lorsque les fabricants mettent en œuvre des programmes captifs, les concessionnaires indépendants perdent l'accès aux nouveaux équipements aux prix d'usine et doivent acheter à des coûts plus élevés, réduisant ainsi leurs marges bénéficiaires. Les grands indépendants obtiennent des accords favorables grâce à des volumes d'achat plus importants, mais les acteurs régionaux plus petits font face à des défis tels que la sortie potentielle du marché ou la consolidation. Bien que cette approche augmente l'adoption de la location parmi les utilisateurs finaux, elle modifie également la répartition des revenus, ajoutant des défis stratégiques au sein du marché de la location de chariots élévateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité de charge :
les unités compactes gagnent du terrain dans les entrepôts urbains densesLa tranche 3,6 à 10 tonnes a capturé 45,37 % du chiffre d'affaires 2025, confirmant sa polyvalence dans les opérations de production, de logistique et de construction. En revanche, les chariots élévateurs de moins de 3,5 tonnes sont en voie d'atteindre un CAGR de 10,67 % d'ici 2031, soutenus par les villes à foncier rare où les allées étroites et les rayonnages hauts dominent la conception des installations. Dans les grands centres urbains, à mesure que le stockage vertical augmente, les entrepôts adoptent de plus en plus des chariots élévateurs électriques compacts. Ces chariots sont conçus pour atteindre des hauteurs de levage significatives tout en naviguant efficacement dans des couloirs étroits. De plus, les technologies de batteries avancées améliorent la viabilité économique pour les flottes de location, entraînant des coûts de cycle de vie globaux plus faibles.
À mesure que les zones urbaines deviennent de plus en plus densément peuplées, la demande de location de chariots élévateurs compacts devrait croître à un rythme plus rapide par rapport aux autres catégories. La technologie de télématique permet aux bailleurs d'optimiser la rotation des chariots élévateurs, assurant un service efficace des sites moins actifs tout en maintenant la disponibilité dans les zones à forte demande. Les marchés secondaires, notamment les installations industrielles, montrent toujours une préférence pour les machines plus grandes, avec une adoption de la location restant limitée en raison du besoin de propriété d'équipements spécialisés. Cette tendance met en évidence l'évolution du marché de la location de chariots élévateurs vers des actifs plus agiles et respectueux de l'environnement, les modèles électriques compacts menant cette transformation.


Par durée de location :
la flexibilité à court terme stimule la demande actuelleLes locations à court terme d'une durée inférieure à 12 mois représentaient 64,73 % du chiffre d'affaires en 2025, principalement portées par la construction et la logistique saisonnière. Cependant, les contrats de plus de 12 mois affichent désormais un CAGR de 8,50 % à mesure que les grands prestataires logistiques tiers exécutent des accords multi-sites qui standardisent les spécifications de flotte et les niveaux de service. Une part significative des contrats de location de manutention couvre désormais des durées plus longues. Les durées prolongées permettent aux bailleurs d'amortir les coûts d'acquisition sur une période plus longue, réduisant ainsi les tarifs mensuels sans compromettre les rendements.
Les options de location flexibles permettent aux clients de résilier avec un préavis court après la période initiale, établissant un équilibre entre prévisibilité et agilité. Les entrepreneurs allongent également les périodes de location moyennes car les offres groupées simplifient la facturation et débloquent des remises sur volume. En conséquence, la taille du marché de la location de chariots élévateurs attribuable aux contrats à long terme continue de s'étendre, bien que la demande à court terme reste essentielle pour les pics liés à des projets spécifiques.
Par source d'énergie :
la domination électrique s'accélère sous l'effet des mandats sur les émissionsLes chariots élévateurs électriques ont sécurisé 54,39 % de la part de marché de la location de chariots élévateurs en 2025 et affichent un CAGR de 11,89 % jusqu'en 2031, soutenus par la baisse des coûts des batteries en dessous de 150 USD/kWh et les règles zéro émission en Californie et dans l'UE. Les principaux acteurs du marché de la location de chariots élévateurs se concentrent sur l'augmentation de la pénétration des flottes électriques, reflétant un changement significatif dans la dynamique de leurs flottes. Pendant ce temps, les unités à motorisation traditionnelle connaissent une baisse régulière de leurs valeurs résiduelles.
Bien que les chariots élévateurs hybrides et à hydrogène contribuent actuellement de manière minimale au chiffre d'affaires, des projets pilotes dans des applications industrielles démontrent leur potentiel, notamment dans les opérations nécessitant une disponibilité continue et un ravitaillement rapide. Les coûts d'infrastructure élevés restent un défi, mais des collaborations avec des fournisseurs de gaz industriels pour la production locale d'hydrogène pourraient contribuer à lever les barrières à l'adoption. Par conséquent, la technologie électrique continue de dominer les perspectives du marché de la location de chariots élévateurs, tandis que les groupes motopropulseurs alternatifs gagnent progressivement du terrain.
Par classe de chariot :
les unités à allées étroites progressent à mesure que les entrepôts maximisent leur densitéEn 2025, les chariots à main électriques et les transpalettes de classe III représentaient 32,56 % du chiffre d'affaires de location, répondant aux charges légères et aux exigences permanentes du commerce de détail. Avec la hausse des loyers des entrepôts urbains, les opérateurs passent des configurations à allées larges aux configurations à allées très étroites. Cette transition, affichant un CAGR de 9,10 %, a stimulé une croissance significative des modèles à allées étroites de classe II et a nettement amélioré la capacité de stockage. Un fabricant de premier plan a introduit des unités de classe II équipées de télématique, entraînant une réduction des temps d'arrêt et une durée de vie prolongée.
Les chariots élévateurs électriques de classe I maintiennent leur position dans les applications de gamme intermédiaire, tandis que les chariots à combustion interne de classe IV et V font face à une stagnation due aux réglementations sur les émissions. Avec le durcissement des réglementations, le marché de la location de chariots élévateurs pour les chariots électriques à allées étroites devrait dépasser toutes les autres classes à l'avenir.
Par secteur d'utilisation finale :
l'entreposage pour le commerce électronique dépasse la logistique généraleL'entreposage et la logistique ont généré 38,67 % de la demande 2025, le sous-segment du commerce électronique progressant à un CAGR de 11,70 % grâce au réseau de 750 000 robots d'Amazon et à la poussée vers l'automatisation de DHL. Bien que la construction reste un contributeur significatif au chiffre d'affaires, sa croissance a ralenti en raison d'une baisse des flux de projets. Pendant ce temps, les secteurs de l'automobile, de l'alimentation et de l'aérospatiale stimulent collectivement la demande, les usines de véhicules électriques augmentant notamment le besoin de chariots élévateurs spéciaux conçus pour les lignes de production de batteries.
Les chaînes de distribution développent leurs flottes de chariots élévateurs pendant les mois de pointe, pour les réduire considérablement par la suite. Cette tendance souligne la préférence croissante pour la location plutôt que la propriété pure et simple. De plus, bien que les exigences de chaîne du froid de l'industrie pharmaceutique soient de niche, elles connaissent une croissance notable. En résumé, le secteur de la location de chariots élévateurs est étroitement lié aux secteurs qui connaissent des fluctuations de la demande ou ont des exigences strictes en matière de disponibilité, soulignant la diversité des applications d'utilisation finale au sein du marché.
Analyse géographique
Marché de la Location de Chariots Élévateurs en Asie-Pacifique
La région Asie-Pacifique a représenté 37,65 % du chiffre d'affaires mondial en 2025 et devrait afficher un CAGR de 10,28 % jusqu'en 2031. Le vaste pipeline d'entrepôts en Chine et les livraisons logistiques en Inde sont à l'origine de cette progression. Avec une forte pénétration du commerce électronique en Chine, les flottes de location connaissent une croissance significative lors des grands événements commerciaux. L'introduction de nouveaux espaces automatisés au Japon met en évidence l'intégration des chariots électriques à allées étroites et de la télématique, répondant ainsi aux pénuries de main-d'œuvre et à la hausse des salaires.
Marché de la Location de Chariots Élévateurs en Amérique du Nord
L'Amérique du Nord, portée par les États-Unis, contribue de manière significative au chiffre d'affaires. La dynamique régionale en faveur des échéances zéro émission accélère la transition vers l'électrique, soutenant ainsi la croissance du marché de la location de chariots élévateurs. Par ailleurs, le Canada maintient une demande stable, notamment le long des principaux corridors.
Marché de la Location de Chariots Élévateurs en EMEA et en Amérique du Sud
L'Europe représente une part substantielle du chiffre d'affaires, les pays leaders tirant le marché vers le haut. Les évolutions réglementaires encouragent les flottes de location à adopter des options électriques, malgré les coûts plus élevés associés par rapport aux unités traditionnelles. Les acteurs dominants de la région s'appuient sur de vastes réseaux d'agences pour servir les clients panrégionaux. L'Amérique du Sud et les zones combinées du Moyen-Orient et de l'Afrique, bien que contribuant à une part plus modeste, connaissent une croissance notable. Celle-ci est portée par l'expansion de la logistique portuaire et d'ambitieux projets d'infrastructure, qui stimulent la demande de locations spécialisées.

Paysage réglementaire
Les flottes de location de chariots élévateurs opèrent sous des règles de sécurité au travail, des normes de produits et des exigences en matière d'émissions de plus en plus strictes qui favorisent de plus en plus les équipements électriques. Aux États-Unis, les exigences de l'OSHA et les normes consensuelles ANSI/ITSDF encadrent la formation des opérateurs, l'inspection et les pratiques d'utilisation sécurisée, renforcées par des initiatives sectorielles telles que la Journée nationale de sécurité des chariots élévateurs de l'Industrial Truck Association (ITA) en 2026. Sur le plan des émissions, les mesures du California Air Resources Board (CARB) prenant effet à partir du 1er janvier 2026 restreignent la voie d'acquisition et d'exploitation des nouveaux chariots élévateurs à combustion interne à allumage commandé de grande taille des classes IV et V, ce qui accélère la planification du remplacement des flottes pour les exploitants d'entrepôts multi-sites.
Les exigences en matière de batteries et de compatibilité électromagnétique deviennent également plus déterminantes pour les exploitants de locations développant des flottes électriques. Aux États-Unis, les mesures de la Consumer Product Safety Commission (CPSC) autour de juillet 2026 ont resserré le contrôle à l'importation des modules de batteries lithium-ion en liant la conformité aux exigences actualisées de la norme UL 2580:2026 pour les lots entrants, augmentant les besoins de diligence pour les bailleurs qui s'approvisionnent en équipements électriques via des canaux OEM et tiers. En Europe, la publication de la norme EN 17329:2026 par le CEN (en vigueur au 1er août 2026) ajoute une couche de conformité supplémentaire pour la compatibilité électromagnétique des chariots élévateurs lithium-ion, ce qui peut affecter les délais d'approvisionnement, les essais de qualification et la standardisation transfrontalière des flottes pour les programmes de location paneuropéens.
Analyse de la chaîne de valeur
La chaîne de valeur de la location de chariots élévateurs commence en amont avec les fabricants OEM de chariots élévateurs, les fournisseurs de batteries et de groupes motopropulseurs (de plus en plus lithium-ion), et les fabricants de composants conformes aux normes, puis passe par les programmes de crédit-bail captifs des OEM, les réseaux de concessionnaires et les spécialistes indépendants de la location qui achètent, financent et déploient les flottes. Les grands acteurs et les exploitants multi-sites négocient généralement des achats-cadres avec les principaux OEM, tout en donnant la priorité à la disponibilité des pièces de service, à la standardisation des spécifications et à la préparation télématique pour maintenir un taux d'utilisation élevé. Les nouveaux points de contrôle de conformité concernant la certification des batteries et la CEM (par exemple, les contrôles liés à la norme UL 2580:2026 aux États-Unis et à la norme EN 17329:2026 dans l'Union européenne) augmentent les dépendances en matière de sélection et d'essais des fournisseurs, ce qui peut orienter l'approvisionnement vers des fournisseurs qualifiés et des packs soutenus par les OEM.
En aval intermédiaire, la préparation, la remise à neuf et l'entretien des flottes sont assurés par des agences détenues en propre et des centres de service des concessionnaires, soutenus par la distribution de pièces et la couverture technique. La performance de disponibilité et le temps de réponse sont des différenciateurs clés dans les contrats de location. En aval, les utilisateurs finaux tels que les prestataires 3PL, les entrepôts du e-commerce et les fabricants contractent des locations via une demande ponctuelle à court terme ou des accords-cadres multi-sites qui intègrent de plus en plus l'entretien, les inspections de conformité et le suivi de flotte assisté par logiciel. La captation de valeur tend à se concentrer chez les exploitants qui intègrent la télématique, le routage et la contractualisation numérique entre les agences, tandis que les modèles d'abonnement des OEM et les marques de location numérisées accentuent la pression concurrentielle sur les flottes indépendantes en réduisant les frictions à la commande et à l'entretien.
Paysage concurrentiel
United Rentals, Sunbelt Rentals, Toyota Industries, Caterpillar et Herc Rentals, les cinq premiers opérateurs, détiennent une part significative du chiffre d'affaires mondial, indiquant une concentration modérée sur le marché de la location de chariots élévateurs. United Rentals exploite une grande flotte de chariots élévateurs, utilisant son échelle pour obtenir des conditions directes d'usine et promouvoir les plateformes aériennes. Sunbelt Rentals affiche une portée similaire. Pendant ce temps, les programmes captifs des fabricants d'équipements d'origine tels que Full Flex de Jungheinrich et Pay for Use de Caterpillar resserrent leur emprise sur le marché, offrant des garanties de disponibilité associées à la télématique, réduisant ainsi la part des acteurs indépendants.
Les pionniers, tels que Plug Power, lorgnent les niches hybrides et hydrogène, collaborant avec des usines automobiles pour déployer des unités pilotes. Les plateformes numériques comme BigRentz et Sunstate s'adressent aux clients sensibles aux prix, mais leur dépendance aux flottes en courtage entraîne des marges bénéficiaires plus faibles. Les leaders du secteur se distinguent par des investissements technologiques ; par exemple, la télématique de Crown et Raymond a permis des réductions notables des temps d'arrêt et a facilité des stratégies de tarification dynamique. De plus, pour concourir aux marchés publics avec les entreprises du classement Fortune 500, les entreprises doivent respecter des normes de base, telles que la certification ISO 9001, et se conformer aux exigences strictes de l'OSHA.
Leaders du secteur de la location de chariots élévateurs
Caterpillar Inc
Crown Equipment Corporation
Sunbelt Rentals, Inc.
Toyota Industries Corporation
Combillift Depot
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Location de Chariots Élévateurs
- United Rentals Inc.
- Sunbelt Rentals (Ashtead Group)
- Toyota Industries Corp. (Toyota Material Handling)
- Caterpillar Inc. (Cat Rental)
- Herc Rentals Inc.
- Combillift Depot
- Crown Equipment Corp.
- Jungheinrich AG (Rental)
- Mitsubishi Logisnext
- KION Group (Linde, STILL)
- Speedy Hire Plc
- Loxam Group
- Coates Hire
- Boels Rental
- Riwal Holding Group
- BigRentz Inc.
- Sunstate Equipment
- Ahern Rentals
- Komatsu Ltd. (Rental)
Lire l’analyse des entreprises de location de chariots élévateurs

Opportunités de marché et perspectives d'avenir
Le passage des chariots à combustion interne aux flottes électriques crée un espace inexploité pour les exploitants de location capables de garantir clé en main la conformité pour leurs clients tout en maîtrisant le coût total de possession grâce à la standardisation de la charge, à la surveillance de l'état des batteries et à un service d'échange rapide. Les restrictions du CARB californien à partir du 1er janvier 2026 sur les nouvelles voies pour les chariots élévateurs à combustion interne à allumage commandé de grande taille des classes IV/V augmentent la valeur des programmes de location capables de fournir rapidement des remplacements conformes, en particulier pour les grands entrepôts disposant de flottes mixtes. Dans le même temps, le durcissement des exigences en matière de produits et de conformité (contrôles à l'importation liés à la norme UL 2580:2026 aux États-Unis et exigences de compatibilité électromagnétique de la norme EN 17329:2026 dans l'Union européenne en vigueur au 1er août 2026) élargit l'opportunité pour les bailleurs capables de certifier l'approvisionnement, la documentation et la préparation aux essais dans le cadre de leur promesse de location.
Une deuxième opportunité réside dans la différenciation par le service et l'intégration des flux de travail numériques pour les clients gérant un débit volatile et des opérations multi-sites. Sunbelt Rentals a souligné son investissement continu dans la densité de flotte et l'expansion des agences dans le cadre de son programme Sunbelt 4.0 en 2026, tandis que Caterpillar a déployé une marque unifiée Cat Rentals avec des outils numériques et des tableaux de bord actualisés, ce qui indique que la réservation, la visibilité et la gestion de disponibilité pilotées par plateforme deviennent des standards incontournables. Les réseaux de concessionnaires régionaux conservent également une marge pour des développements de capacité localisés, comme l'a montré Southwest Toyota Lift en élargissant la couverture de son service de location de chariots élévateurs à Las Vegas en juillet 2026 pour répondre aux clients ayant besoin d'une disponibilité rapide, d'un entretien certifié et de conditions flexibles sans posséder d'équipement.
Recent Industry Developments in Marché de la Location de Chariots Élévateurs
- Juillet 2026 : Southwest Toyota Lift a lancé un service de location de chariots élévateurs élargi à Las Vegas, Nevada. Cela élargit la capacité régionale de location de chariots élévateurs et renforce l'infrastructure de service locale pour répondre à la demande régionale croissante et soutient l'agilité opérationnelle des clients dans le sud-ouest des États-Unis.
- Mai 2026 : Sunbelt Rentals a acquis Reliant Asset Management pour 650 millions afin de développer les solutions d'espaces modulaires et la location d'équipements spécialisés. Cela élargit l'offre de location spécialisée et la densité de flotte, et renforce les verticales de Sunbelt au-delà des chariots élévateurs traditionnels, permettant la vente croisée et une meilleure disponibilité pour les clients logistiques.
- Février 2026 : Caterpillar Inc a lancé mondialement la marque Cat Rentals avec de nouveaux outils numériques et un tableau de bord client. La marque et l'activation numérique de la flotte de location améliorent l'expérience client, la disponibilité et les capacités de libre-service, renforçant Cat Rentals en tant que plateforme unifiée et technologiquement avancée.


Marché de la Location de Chariots Élévateurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché couvre les revenus générés par la location de chariots élévateurs aux utilisateurs finaux pour des travaux de manutention, à travers des contrats de location à court et à long terme, y compris les éléments de service associés intégrés dans les tarifs de location (comme le support de maintenance lorsqu'il est proposé).
Exclusions du périmètre : nous excluons les ventes directes de chariots élévateurs, les flottes internes détenues par des entreprises et utilisées uniquement en interne, ainsi que les ventes de pièces détachées autonomes non liées à un contrat de location.
Aperçu de la segmentation
- Par capacité de charge
- Moins de 3,5 T
- 3,6 à 10 T
- Plus de 10 T
- Par durée de location
- Court terme (moins de 12 mois)
- Long terme/contrat (plus de 12 mois)
- Par source d'énergie
- Électrique
- Combustion interne (diesel/GPL)
- Hybride/hydrogène
- Par classe de chariot
- Classe I – Conducteur électrique
- Classe II – Allée étroite
- Classe III – Chariot à main électrique
- Classe IV – Coussin à combustion interne
- Classe V – Pneumatique à combustion interne
- Par secteur d'utilisation finale
- Entreposage et logistique
- Construction
- Automobile
- Alimentation et boissons
- Aérospatiale et défense
- Autres (commerce de détail, pharmacie, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte de la demande et ancrer quelques points de référence mesurables avant le début des entretiens. Nous nous appuyons sur des sources publiques telles que le US Census Bureau (indicateurs de la construction et de l'industrie), le Bureau of Labor Statistics (tendances de l'emploi et des salaires dans l'entreposage et la logistique), et les statistiques du commerce international (expéditions de chariots élévateurs et schémas d'échanges de pièces) pour comprendre les cycles d'activité qui influencent le taux d'utilisation en location.
Nous examinons également les publications des associations de manutention et de logistique, les réglementations en matière de sécurité et d'émissions qui influencent le calendrier de remplacement des flottes, ainsi que les dépôts d'entreprises et présentations aux investisseurs décrivant la répartition des revenus de location et les tendances d'investissement en flotte. Le cas échéant, des abonnements payants sont utilisés pour accélérer l'analyse des finances des entreprises, le suivi des actualités et événements, et la cartographie des brevets pour les signaux de télématique et d'électrification. Ces exemples sont illustratifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour collecter des données, valider des hypothèses et combler les lacunes de recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la tarification réelle et le comportement des flottes, car les conditions de location et le taux d'utilisation peuvent varier selon l'usage final et les conditions d'exploitation locales. Nous menons des entretiens d'experts et des enquêtes structurées avec des exploitants de location, des concessionnaires d'équipements impliqués dans la location, des responsables de flotte et d'achats dans des entrepôts et usines, ainsi que des responsables de site dans la construction. Cela permet de confirmer la répartition typique des durées de location, l'intégration des services à valeur ajoutée au contrat de location, et les cycles de remplacement des équipements.
Pour garder le modèle ancré dans la réalité, nous recueillons des données auprès des principales régions d'exploitation afin que les hypothèses telles que les tarifs journaliers et mensuels, la part d'électrification et l'utilisation saisonnière soient corrigées lorsqu'elles ne correspondent pas à l'expérience de terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 12 % | APAC : 47 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 31 % |
| Acteurs plus petits : 14 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le modèle débute par une construction descendante où les signaux de population d'équipements et les indicateurs d'activité sont utilisés pour reconstituer le bassin de demande de location, puis les hypothèses de pénétration de la location et de taux d'utilisation sont appliquées pour traduire ce bassin en chiffre d'affaires annuel. Comme les données unitaires publiées ne sont pas toujours complètes, nous recoupons les totaux avec des approximations ascendantes sélectives, telles que des grilles tarifaires échantillonnées appliquées aux jours de location estimés, des vérifications de canaux sur les ajouts de taille de flotte, et des ratios de revenus de service côté fournisseur. Nous n'ajustons le résultat que lorsque ces vérifications sont cohérentes.
Les principaux intrants qui façonnent le dimensionnement comprennent la répartition typique des durées de location (journalière, hebdomadaire, mensuelle et long terme), les tarifs de location moyens par classe de chariot et source d'énergie, les schémas d'utilisation et d'immobilisation dans les corridors à forte densité d'entrepôts, l'adoption de l'électrification des flottes, et le calendrier de remplacement influencé par la conformité en matière d'émissions et de sécurité. Lorsqu'une vérification ascendante ne peut pas couvrir les villes plus petites ou les applications de niche, les lacunes sont traitées en appliquant des bandes régionales de taux et d'utilisation que nous validons lors des entretiens, afin d'éviter de surestimer les bassins plus petits.
La prévision est réalisée par analyse de scénarios soutenue par un lissage des tendances sur les principaux moteurs. Cela nous permet de refléter différentes trajectoires pour les développements d'entrepôts, la production industrielle et l'activité de construction, puis d'aligner les scénarios avec les points de vue d'experts sur l'évolution des tarifs de location et la disponibilité des flottes.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants, tels que les tendances des expéditions de chariots élévateurs, les indicateurs d'activité de la construction et de l'entreposage, et les commentaires des entreprises sur l'utilisation et la tarification. Lorsque les valeurs semblent inhabituelles, nous revérifions les hypothèses et déclenchons des appels de suivi pour déterminer si l'écart est lié à un cycle local, à une réinitialisation tarifaire ou à un événement de flotte ponctuel.
Avant validation finale, le modèle et les hypothèses passent par plusieurs étapes de relecture par des analystes afin d'éliminer les erreurs arithmétiques, les doubles comptages et les problèmes de calendrier de change. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la location de chariots élévateurs de Mordor Intelligence comparée à d'autres estimations publiées
Différentes valeurs de marché publiées peuvent paraître très éloignées dans la location de chariots élévateurs, car le marché peut être compté à différents niveaux. Les hypothèses de prix et de taux d'utilisation peuvent également être établies de manière plus agressive ou plus conservatrice. L'année de référence choisie, la manière dont les taux de change sont appliqués, et la rapidité avec laquelle le modèle est actualisé modifient tous le chiffre.
Les plus grands écarts proviennent généralement du fait que l'estimation traite les locations comme une simple ligne de revenus de service uniquement, ou qu'elle intègre également des éléments adjacents tels que le financement de type crédit-bail, la main-d'œuvre des opérateurs, ou des catégories plus larges de location d'équipements. Un autre facteur est le traitement des contrats à long terme, où certaines approches annualisent différemment les accords pluriannuels puis appliquent un taux d'utilisation uniforme non validé auprès des utilisateurs finaux, ce qui fait varier les totaux à la hausse ou à la baisse.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,10 milliards USD (2025) | |
| Cabinet de conseil mondial A | 7,90 milliards USD (2025) | Utilise probablement une captation de revenus plus large qui étend les tarifs à davantage de classes de chariots et d'applications avec moins de vérifications explicites sur les bandes d'utilisation par région, ce qui peut gonfler le bassin de location exploitable dans les zones à forte croissance. |
| Éditeur sectoriel B | 15,20 milliards USD (2024) | Semble intégrer les locations de chariots élévateurs dans une vision plus large de la location d'équipements ou de type crédit-bail, et peut inclure des services groupés et une annualisation des contrats qui ne sont pas systématiquement séparés des lignes de revenus non liées à la location. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu de location et par la manière dont l'utilisation et les contrats pluriannuels sont convertis en valeur annuelle. Par conséquent, nos vérifications se concentrent sur les grilles tarifaires, la répartition des durées et les signaux d'activité régionaux, ce qui constitue un choix de périmètre appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la location de chariots élévateurs en 2026 ?
La taille du marché de la location de chariots élévateurs est de 5,39 milliards USD en 2026 et devrait atteindre 7,35 milliards USD d'ici 2031.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché devrait progresser à un CAGR de 6,39 % sur la période 2026-2031.
Quel segment connaît la croissance la plus rapide par capacité de charge ?
Les unités de moins de 3,5 tonnes progressent à un CAGR de 10,67 % en raison des conceptions d'entrepôts à allées étroites dans les zones urbaines.
Comment les sociétés de location utilisent-elles la technologie pour rester compétitives ?
Comment les sociétés de location utilisent-elles la technologie pour rester compétitives ?
Dernière mise à jour de la page le:



