
Taille et parts du marché de la perlite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.59 Milliards de dollars |
| Taille du Marché (2031) | 3.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la perlite par Mordor Intelligence
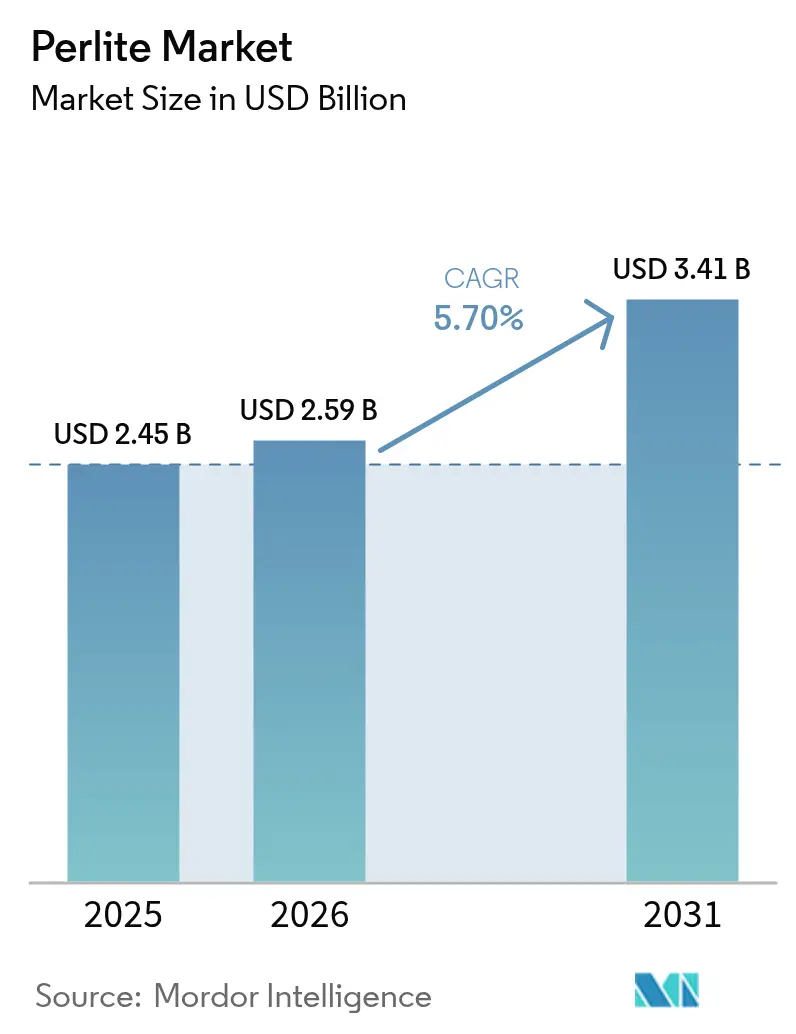
La taille du marché de la perlite était évaluée à 2,45 milliards USD en 2025 et devrait croître de 2,59 milliards USD en 2026 pour atteindre 3,41 milliards USD d'ici 2031, à un TCAC de 5,70 % durant la période de prévision (2026-2031). Les perspectives reflètent une forte demande en granulats légers pour la construction à haute efficacité énergétique, l'horticulture, la filtration de précision et l'isolation cryogénique. Les codes de construction qui renforcent les exigences de performance thermique, notamment en Europe et en Amérique du Nord, soutiennent la croissance des volumes, tandis que l'urbanisation rapide en Asie-Pacifique génère une demande d'infrastructure à grande échelle. Les grades spéciaux destinés au stockage cryogénique, à la filtration pour boissons artisanales et aux cosmétiques offrent des marges plus élevées et ancrent l'innovation produit. L'offre reste adéquate grâce à l'abondance du minerai volcanique en Turquie et aux États-Unis, bien que les coûts logistiques influencent les différentiels de prix régionaux.
Principaux enseignements du rapport
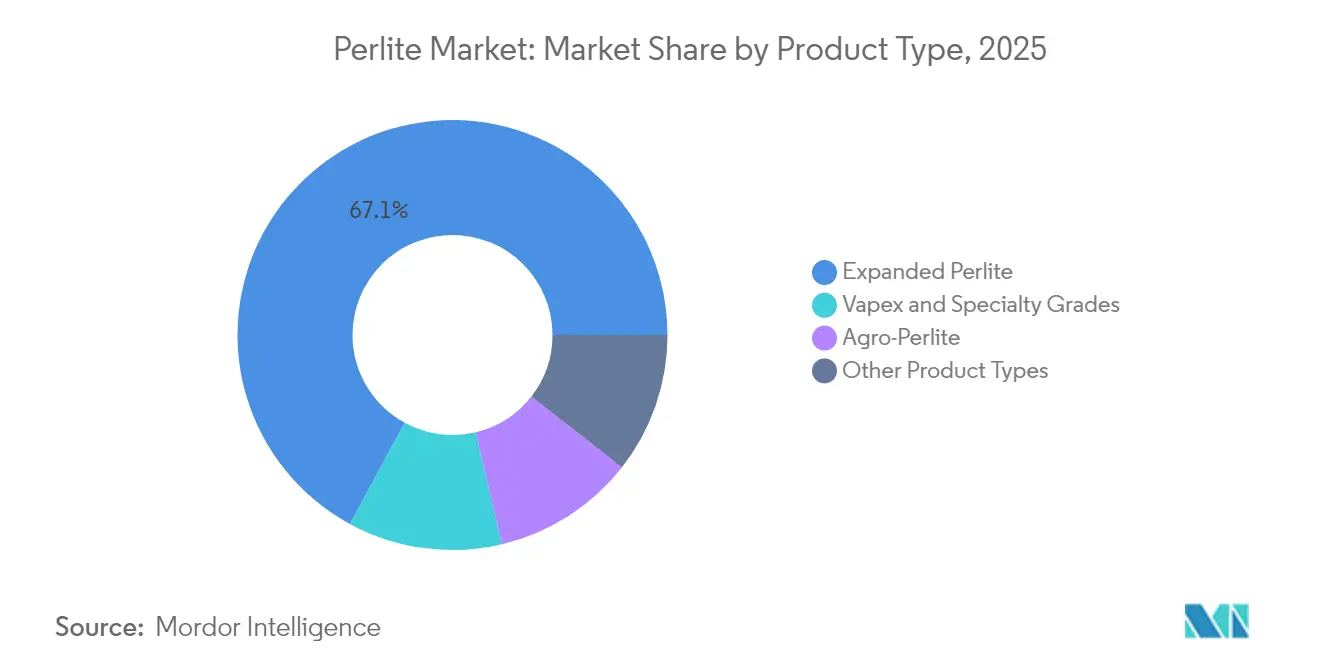
- Par type de produit, la perlite expansée a dominé avec 67,08 % de la part du marché de la perlite en 2025, tandis que les grades Vapex et spéciaux ont enregistré le TCAC projeté le plus élevé à 6,35 % jusqu'en 2031.
- Par application, l'isolation représentait 42,95 % de la taille du marché de la perlite en 2025, et l'amendement des sols/horticulture progresse à un TCAC de 5,90 % jusqu'en 2031.
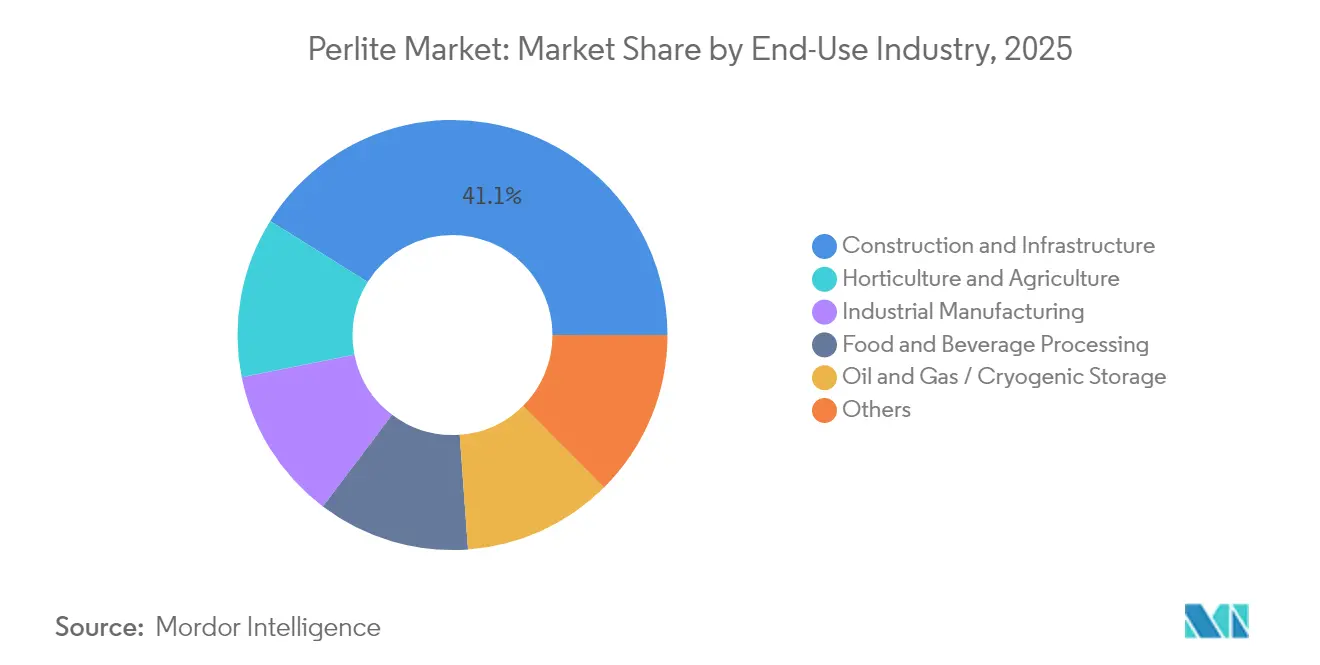
- Par secteur d'utilisation finale, la construction et l'infrastructure ont capté 41,10 % des revenus en 2025 ; l'horticulture et l'agriculture affichent le TCAC le plus rapide à 6,02 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 48,30 % des revenus en 2025 et se développe à un TCAC de 6,78 %, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la perlite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance de la demande en construction légère | +1.2% | Mondial, avec concentration en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Essor de l'adoption de l'horticulture et de l'hydroponique | +0.8% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Hausse des exigences d'isolation métallurgique | +0.6% | Mondial, particulièrement dans les régions industrielles | Moyen terme (2-4 ans) |
| Renforcement des codes de construction à haute efficacité énergétique | +0.4% | Europe, Amérique du Nord, avec répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la filtration pour boissons artisanales | +0.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en construction légère
Le béton et les enduits à base de perlite réduisent la charge structurelle sans sacrifier la performance thermique, permettant la construction de bâtiments plus élevés sur des fondations plus petites [1]Personnel PMC, "Caractéristiques mécaniques du béton léger à base de perlite," pubmed.ncbi.nlm.nih.gov. Des économies de transport sont réalisées car les particules expansées pèsent jusqu'à 80 % de moins que le sable et le gravier. Les usines de construction modulaire spécifient de plus en plus des panneaux renforcés à la perlite pour réduire le temps d'assemblage sur site et respecter des limites strictes de ponts thermiques. Les lignes de préfabrication bénéficient de la régularité du minéral, qui améliore la précision du dosage et réduit les rebuts. L'urbanisation à long terme en Chine, en Inde et dans le bloc ASEAN positionne le marché de la perlite comme une source privilégiée de granulats légers pour une construction durable en hauteur.
Essor de l'adoption de l'horticulture et de l'hydroponique
Les exploitations en environnement contrôlé apprécient la perlite pour ses substrats stériles, neutres en pH, réutilisables, qui retiennent l'humidité tout en prévenant la pourriture des racines. Les serres commerciales aux États-Unis et aux Pays-Bas signalent des gains de rendement lorsque la perlite remplace les mélanges riches en tourbe. Les exploitants de fermes verticales choisissent des grades grossiers permettant aux systèmes de fertirrigation automatisés de maintenir des niveaux d'oxygène précis. Les producteurs spécialisés de cannabis médical paient des prix premium pour des grades ultra-purs certifiés pour la culture pharmaceutique. L'expansion de l'agriculture urbaine en Asie du Sud-Est positionne les transformateurs locaux pour fournir des substrats frais sans coûts de fret élevés, soutenant ainsi la demande régionale sur le marché de la perlite.
Hausse des exigences d'isolation métallurgique
Les réservoirs cryogéniques pour le gaz naturel liquéfié (GNL), les gaz industriels et le stockage d'hydrogène reposent sur l'isolation en vrac de perlite atteignant une conductivité thermique proche de 0,035 W/mK à 0 °C. Les aciéries et les fonderies spécifient des panneaux de perlite pour garnir les poches et les répartiteurs, en invoquant la résistance aux cycles thermiques. Les usines de fabrication de semi-conducteurs au Japon et en Corée du Sud adoptent des grades ultra-purs pour les fours de diffusion fonctionnant au-dessus de 1 000 °C. Les projets d'énergie renouvelable ajoutent des unités de stockage à sels fondus isolées avec des couvertures de perlite pour gérer la rétention de chaleur. Chacune de ces applications privilégie des matériaux naturellement inertes, incombustibles, à faible retrait sous des températures extrêmes, soutenant ainsi le marché de la perlite dans l'industrie lourde.
Renforcement des codes de construction à haute efficacité énergétique
La directive 2024/1275 de l'Union européenne (UE) impose la rénovation profonde du parc existant vers une performance à émissions nettes nulles d'ici 2050. Plusieurs États des États-Unis reproduisent des règles strictes en matière de valeur R et d'isolation continue, exigeant des matériaux de remplissage de cavités haute performance dans lesquels les panneaux de perlite excellent. Les certifications de construction verte accordent des crédits pour les matériaux à faible carbone incorporé, une catégorie dans laquelle la perlite obtient un score favorable grâce à une simple expansion en four et à des additifs de traitement minimaux. Les architectes concevant des maisons à énergie solaire passive spécifient des blocs de perlite pour réduire les transferts de chaleur tout en préservant les ouvertures lumineuses. Ensemble, ces réglementations augmentent la consommation à long terme du marché de la perlite dans les segments de construction neuve et de rénovation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Substituts facilement disponibles | -0.7% | Mondial, particulièrement dans les applications sensibles aux coûts | Moyen terme (2-4 ans) |
| Coûts de transport en vrac volatils | -0.5% | Mondial, avec un impact plus élevé sur les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Épuisement régional du minerai de haute qualité | -0.3% | Régions minières spécifiques, notamment en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substituts facilement disponibles
La vermiculite, la laine de roche et l'argile expansée sont en concurrence directe sur le poids et la valeur R, tandis que la laine de verre offre souvent un coût d'installation inférieur dans les grands projets commerciaux. Les billes de polystyrène expansé (PSE) recyclé gagnent des parts dans les chapes légères ne nécessitant pas de températures de service élevées. En filtration, les médias synthétiques techniques atteignent des seuils de coupure plus étroits, menaçant la position de la perlite dans les lignes pharmaceutiques stériles. L'horticulture fait face à des concurrents biosourcés tels que la fibre de coco, qui revendiquent de meilleures références en matière de durabilité. L'innovation produit et le soutien applicatif restent essentiels pour que les fournisseurs de perlite défendent leurs parts dans les niches sensibles aux prix.
Coûts de transport en vrac volatils
La Turquie a expédié 1,075 million de tonnes de minerai brut en 2024, mais le fret d'İzmir vers l'Asie de l'Est peut représenter 20 à 30 % du coût rendu lorsque le prix du carburant bunker augmente. La perlite expansée ne peut pas être comprimée, de sorte que le volume de conteneur occupé augmente même pour des chargements de faible poids. Des congestions portuaires soudaines ou des risques géopolitiques en Méditerranée perturbent les lignes d'approvisionnement régulières. Les producteurs réagissent en implantant de petites et moyennes unités d'expansion à proximité des utilisateurs finaux, bien que ces unités renoncent souvent aux économies d'échelle. La volatilité logistique exerce donc un frein persistant sur la croissance du marché de la perlite, en particulier dans les nations d'Asie du Sud-Est dépendantes des importations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination de la perlite expansée face au défi des grades spéciaux
La perlite expansée a sécurisé une part de 67,08 % du marché de la perlite en 2025, reflétant une large acceptation dans les enduits de construction, les mélanges horticoles et l'isolation en vrac industrielle. La maturité de l'adoption maintient des prix compétitifs, et les fournisseurs mettent l'accent sur l'efficacité logistique et la purification du minerai pour préserver les marges. Les producteurs spécialisés promeuvent désormais des grades Vapex à plus haute densité et des grades enrobés qui résistent à la formation de poussière à l'intérieur des réservoirs cryogéniques, tandis que les fabricants de cosmétiques exigent des poudres finement classifiées pour les gommages du visage. Le segment spécialisé émergent devrait se développer à un TCAC de 6,35 % jusqu'en 2031, absorbant les dépenses de recherche et développement (R&D) axées sur la fonctionnalisation de surface.
Les grades Vapex et spéciaux apportent une valeur ajoutée disproportionnée car des seuils techniques régissent l'approbation dans la filtration pharmaceutique et les modules GNL à espace contraint. Les transformateurs appliquent des traitements au silane ou polymériques qui multiplient plusieurs fois le prix unitaire par rapport à la perlite expansée de commodité. L'agro-perlite maintient des volumes stables dans les serres qui apprécient sa capacité équilibrée de rétention d'eau et son pH neutre. Les autres types de produits, notamment le minerai en morceaux pour l'élimination des scories de fonderie, occupent des niches plus petites mais bénéficient de relations clients captives. La composition du portefeuille indique une tendance du marché de la perlite vers une bifurcation : isolation commoditisée à haut volume d'un côté, et grades techniques à faible volume et haute valeur ajoutée de l'autre.


Par application : le leadership de l'isolation mis au défi par les usages émergents
L'isolation a conservé 42,95 % de la taille du marché de la perlite en 2025, car les codes énergétiques nationaux imposent des assemblages muraux plus épais et des valeurs R de combles plus élevées. Les fabricants de panneaux préfabriqués intègrent des particules expansées dans des matrices cimentaires pour améliorer la résistance au feu sans ajouter de poids structurel. L'amendement des sols/horticulture se classe désormais comme la voie de croissance la plus rapide avec un TCAC de 5,90 %, stimulée par les fermes hydroponiques, l'horticulture verticale et la production de cannabis.
Les utilisateurs de filtration et d'adjuvants filtrants dans les brasseries artisanales et les huileries apprécient la capacité de la perlite à éliminer les particules jusqu'à 4 µm tout en minimisant les pertes de bière. Les segments d'ignifugation et de réfractaire spécifient des enduits de perlite atteignant jusqu'à 4 heures de résistance au feu. Les poudres abrasives et de polissage occupent des emplois industriels de niche mais génèrent des marges attractives en raison de spécifications strictes sur la forme des particules. Les charges pour plastiques et peintures sont en concurrence dans un environnement axé sur les coûts où la perlite offre des économies de densité spécifique mais fait face à la concurrence des microsphères de verre creuses.
Par secteur d'utilisation finale : la solidité de la construction rencontre l'innovation agricole
La construction et l'infrastructure ont contribué à hauteur de 41,10 % des revenus du marché de la perlite en 2025, soutenues par des mégaprojets en Chine, en Inde et en Indonésie. Les chapes légères et les blocs de cloisons intérieures permettent des structures plus élevées sans surcharger les fondations. Les audits énergétiques à travers l'Europe augmentent la demande de matériaux de remplissage de cavités répondant aux classes strictes de valeur U et de réaction au feu. L'horticulture et l'agriculture devraient progresser à un TCAC de 6,02 % jusqu'en 2031, les légumes de serre et les plantes ornementales recherchant des substrats résistants et stériles pouvant être traités à la vapeur entre les cycles de culture.
La fabrication industrielle couvre les usines sidérurgiques, cimentières et de semi-conducteurs où la résistance aux chocs thermiques et l'inertie chimique prévalent. Les transformateurs de produits alimentaires et de boissons s'appuient sur des adjuvants filtrants de qualité alimentaire pour préserver le goût et la clarté des vins premium et des bières artisanales. Les utilisateurs finaux du pétrole, du gaz et du stockage cryogénique insistent sur une traçabilité de la provenance et des plages de conductivité étroites ; ces exigences limitent les nouveaux entrants mais récompensent les fournisseurs certifiés. La diversification entre les secteurs protège le marché de la perlite contre les fluctuations cycliques dans tout secteur.
Analyse géographique
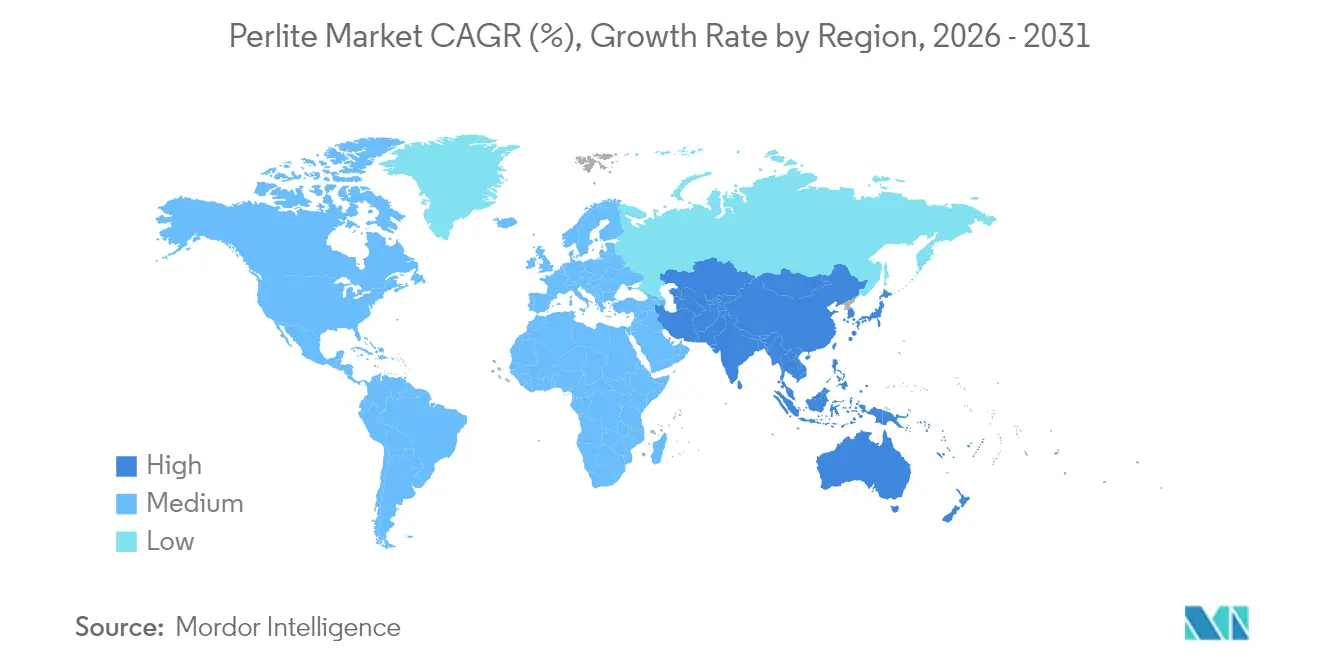
L'Asie-Pacifique représentait 48,30 % de la consommation en 2025 et devrait se développer à un TCAC de 6,78 % jusqu'en 2031. Le 14e plan quinquennal de la Chine met l'accent sur le logement préfabriqué et les bâtiments verts, tous deux grands consommateurs de granulats légers. La mission Villes intelligentes de l'Inde finance des développements à usage mixte utilisant des panneaux de perlite pour réduire la charge morte et les délais de rénovation. Le Japon, la Corée du Sud et Taïwan exigent des grades ultra-purs pour les usines de fabrication électronique et les serres de haute technologie. Les transformateurs locaux en Indonésie et aux Philippines s'intègrent en amont dans l'extraction minière pour réduire la dépendance aux importations.
L'Amérique du Nord reste un bastion technologique et de grades spéciaux. Les terminaux d'exportation de GNL des États-Unis au Texas et en Louisiane consomment de la perlite en vrac pour des réservoirs de stockage de 100 millions de gallons, tandis que les producteurs canadiens de cannabis achètent des grades horticoles en vrac. Les codes énergétiques tels que la norme 90.1-2025 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) déclenchent des rénovations d'isolation plus profondes, notamment des remplissages de cavités en perlite. L'Europe bénéficie de la directive de l'UE sur les bâtiments à émissions nulles, avec des programmes de rénovation en Allemagne, en France et en Italie accélérant l'adoption de l'isolation à base de minéraux. L'approvisionnement en minerai méditerranéen depuis la Grèce et la Turquie maintient un coût rendu compétitif malgré des coûts de main-d'œuvre plus élevés.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble une part plus modeste mais stratégique. La région amazonienne protégée du Brésil incite les centres urbains à se développer verticalement, favorisant des granulats légers à faible énergie de transport. Les opérations d'extraction de saumure de lithium au Chili adoptent des adjuvants filtrants en perlite pour éliminer les fines particules avant l'évaporation. Les pays du Conseil de coopération du Golfe isolent les hubs de transbordement de GNL pour atténuer la chaleur du désert, et le cluster de serres émergent d'Afrique du Sud s'approvisionne en perlite horticole pour compenser la pénurie d'eau. Bien que les défis logistiques et d'échelle persistent, ces régions présentent un potentiel à long terme pour les acteurs du marché qui investissent tôt.

Analyse de la chaîne de valeur
La chaîne de valeur de la perlite commence par l'extraction du minerai volcanique à partir de réserves et de producteurs dominés par la Chine, la Turquie, la Grèce et les États-Unis, qui représentaient ensemble environ 92 % de la production minière mondiale en 2025. Le minerai est ensuite broyé et tamisé, enrichi si nécessaire pour contrôler les impuretés, puis expansé thermiquement dans des fours verticaux à environ 800-1 100 degrés Celsius pour produire de la perlite expansée. La Chine consomme en grande partie sa production nationale, tandis que la Grèce et la Turquie agissent comme des exportateurs majeurs, faisant de la logistique maritime et de l'acheminement portuaire des déterminants importants du coût rendu pour les régions dépendantes des importations.
En aval, la perlite expansée est distribuée via les circuits de matériaux de construction (vrac, panneaux, enduits), les réseaux d'approvisionnement horticole (substrats en vrac et en sacs) et les distributeurs spécialisés industriels desservant les usages de filtration, d'isolation cryogénique et de réfractaires. Le ratio volume/valeur élevé et la nature non compressible de la perlite expansée poussent souvent les producteurs à implanter leurs usines d'expansion près des pôles d'utilisation finale afin de réduire l'intensité du fret. Les segments haut de gamme dépendent également de flux de minerai de haute pureté constants et d'un contrôle strict de la granulométrie. Les principaux points de friction incluent la volatilité des coûts d'expédition et les délais plus longs nécessaires pour autoriser, construire et mettre en service de nouvelles capacités d'expansion, ce qui favorise l'intégration verticale entre l'extraction, l'expansion et les produits fabriqués afin de garantir fiabilité et conformité aux spécifications.
Paysage concurrentiel
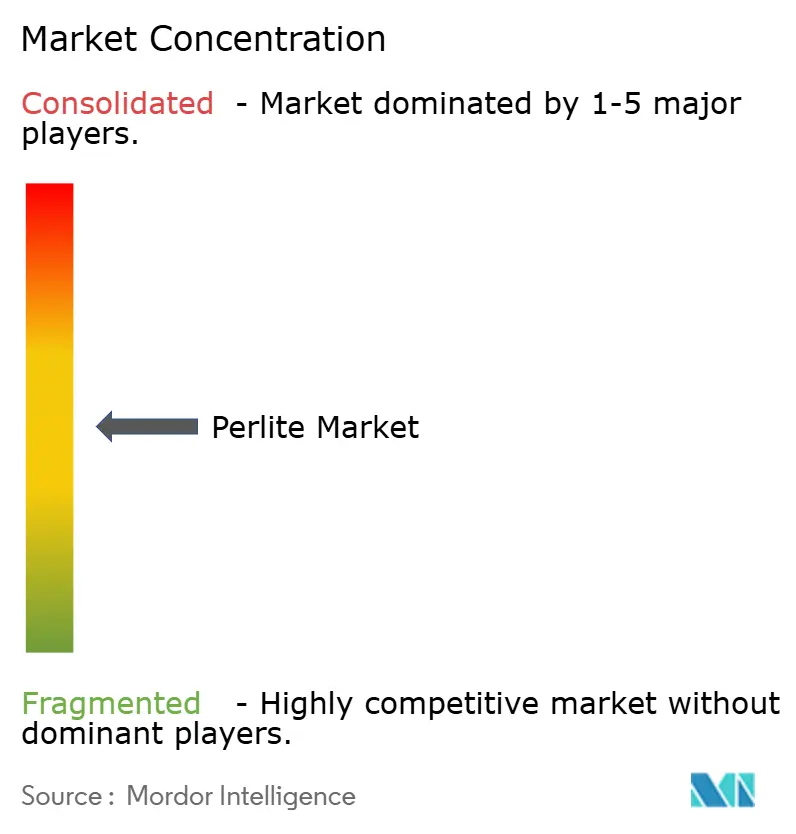
Le marché de la perlite est modérément consolidé avec la présence de grands acteurs dont Imerys, Aegean Perlites SA, Çullas Construction Materials Industry and Foreign Trade Inc., Termolita S.A.P.I. de C.V. et Supreme Perlite. Imerys détient un volume de premier plan grâce à neuf usines d'expansion aux États-Unis et à des actifs européens diversifiés. D'autres participants notables tirent parti de leur proximité avec le minerai ou les clusters d'utilisateurs finaux. L'intégration verticale couvrant l'extraction minière, l'expansion et la production de panneaux fabriqués réduit l'exposition au risque d'approvisionnement et soutient une qualité constante. La différenciation des produits est centrée sur le contrôle de la granulométrie, les traitements de surface et les seuils d'impureté plutôt que sur la seule densité apparente. La communication sur la durabilité gagne en importance à mesure que les acheteurs scrutent le carbone incorporé et les indicateurs de circularité.
Leaders du secteur de la perlite
Supreme Perlite
Aegean Perlites SA
Çullas Construction Materials Industry and Foreign Trade Inc.
Omya International AG
Imerys
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour des matériaux de construction et industriels à spécifications plus élevées, où la perlite intervient comme granulat léger isolant et répond aux besoins de performance thermique et incendie. Dans les matériaux de construction, la perlite est associée à des normes et approbations de systèmes établies, notamment la norme ASTM C549 pour l'isolation en vrac à base de perlite et les ensembles muraux résistants au feu, tels que les modèles UL U901, U904, U905 et U907. Ce cadre favorise une adoption plus normalisée dans les cavités de maçonnerie et les ensembles privilégiant l'incombustibilité et la performance thermique. Des travaux universitaires publiés au cours de 2026 soutiennent également des voies de développement pour les systèmes cimentaires contenant de la perlite, y compris des études sur le remplacement des granulats fins par de la perlite expansée pour équilibrer résistance et isolation, ainsi que sur des granulats artificiels légers géopolymères intégrant de la perlite expansée. Ces résultats offrent aux développeurs de produits des formulations davantage validées, adaptées aux spécifications de construction écologique.
Un second axe de développement concerne les qualités spécialisées et les usages techniques, où le contrôle de la pureté et le support applicatif comptent le plus, notamment en filtration et en isolation cryogénique, ainsi que dans certaines applications céramiques. L'USGS note que la production reste concentrée dans quelques pays, et les efforts de l'industrie visant à localiser l'expansion près des centres de demande créent des opportunités pour les petits expanseurs régionaux et les modèles de traitement à façon, où le transport domine l'économie de livraison. Au-delà de l'isolation et de l'horticulture traditionnelles, la recherche technique met également en avant les agents de soutènement céramiques à faible densité utilisant la perlite expansée comme intrant, soulignant une demande de niche à plus forte valeur. Dans ces segments, les fournisseurs peuvent se différencier par l'ingénierie des particules, les seuils d'impuretés et la traçabilité des lots, plutôt que de concurrencer uniquement sur le prix en vrac.
Développements récents du secteur
- Mars 2026 : Silbrico Corporation a finalisé l'acquisition de Supreme Perlite Company, un fabricant de perlite expansée basé à Portland. Cette transaction renforce l'empreinte de Silbrico dans la perlite et ajoute une plateforme de produits horticoles et industriels, resserrant l'offre régionale en Amérique du Nord.
- Janvier 2026 : Imerys a finalisé l'acquisition des activités européennes de diatomite et de perlite de Chemviron, élargissant son portefeuille de filtration à travers l'Europe. Cette opération renforce le positionnement d'Imerys dans les applications d'aides filtrantes à plus forte marge, où les spécifications techniques et les cycles de qualification client déterminent le choix du fournisseur.
- Octobre 2024 : Omya International AG a annoncé un investissement dans une nouvelle installation de production de perlite sur son site de Moerdijk, aux Pays-Bas, afin d'accroître sa capacité de production européenne. Cette empreinte locale supplémentaire permet de réduire les délais pour les acheteurs de la construction et de l'industrie et diminue l'exposition à la logistique amont longue distance pour le produit expansé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la perlite est défini comme les revenus issus du minerai brut de perlite extrait et de la perlite expansée transformée vendue pour des usages industriels et commerciaux, où la demande est liée aux matériaux de construction, aux substrats horticoles, aux médias filtrants et aux besoins d'isolation.
Exclusions du périmètre : Nous excluons les produits finis en aval où la perlite n'est qu'un additif mineur, et où la valeur de la perlite ne peut être séparée de manière fiable du prix du produit final.
Aperçu de la segmentation
- Par type de produit
- Perlite expansée
- Agro-perlite
- Grades Vapex et spéciaux
- Autres types de produits
- Par application
- Isolation
- Charges
- Ignifugation et réfractaire
- Filtration et adjuvants filtrants
- Abrasifs et polissage
- Amendement des sols/horticulture
- Par secteur d'utilisation finale
- Construction et infrastructure
- Horticulture et agriculture
- Fabrication industrielle
- Transformation alimentaire et des boissons
- Pétrole et gaz/stockage cryogénique
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir une vision claire des lieux de production, d'échange et de consommation de la perlite, car les gisements sont spécifiques à un emplacement et les coûts de fret influencent le prix rendu.
Des sources publiques telles que les résumés minéraux de l'USGS, les statistiques commerciales UN Comtrade et les études géologiques nationales permettent d'ancrer la disponibilité du minerai, les flux d'exportation et les principaux pays producteurs. Pour relier l'offre à la demande d'utilisation finale, nous nous référons également aux publications de codes du bâtiment et d'efficacité énergétique, aux séries de production du bâtiment de la Banque mondiale et des offices statistiques nationaux, ainsi qu'aux articles techniques décrivant les rendements d'expansion de la perlite et les charges d'application typiques. Les rapports annuels des entreprises, les présentations aux investisseurs et les documents crédibles des associations professionnelles sont utilisés pour vérifier les ajouts de capacité, les évolutions de mix produit et les tendances d'application.
Le cas échéant, un abonnement payant pour les données commerciales au niveau des expéditions et l'intelligence financière des entreprises est utilisé pour recouper les volumes et revenus des principales routes et producteurs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et propriétaires sont consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire se concentre sur la validation des réalités de tarification et d'utilisation, car la perlite est souvent vendue selon des conditions de livraison et les prix peuvent évoluer rapidement avec l'énergie et le fret. Nous discutons avec des producteurs, des distributeurs et de grands acheteurs dans les matériaux de construction, l'horticulture et la filtration pour confirmer comment les qualités de produit sont spécifiées, comment les contrats d'approvisionnement sont structurés, et à quoi ressemblent les signaux de demande à court terme par région. Les enseignements issus de ces échanges sont ensuite utilisés pour combler les lacunes laissées par les données publiques, et pour aligner les hypothèses sur les volumes, les rendements et les prix de vente moyens avec ce que le marché pratique réellement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 16 % | APAC : 38 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement de base est construit selon une approche descendante où les signaux de production, de commerce et de consommation apparente sont reconstitués par région, puis traduits en valeur à l'aide de fourchettes de prix par qualité. Comme la perlite est utilisée dans quelques bassins de demande répétables, nous suivons des indicateurs tels que la production de construction et l'activité d'isolation, la demande de substrats horticoles, l'utilisation de médias filtrants dans les boissons et le traitement industriel, et les projets d'isolation cryogénique, qui expliquent ensemble la majeure partie du mouvement de volume.
Une fois le bassin de demande formé, la valeur est calculée selon une logique de prix de vente moyen reflétant la forme du produit (brut versus expansé), les facteurs de rendement d'expansion typiques, et les différences de prix rendu pondérées par le fret entre importateurs nets et exportateurs nets. Pour corroborer les totaux, des approximations ascendantes sélectives sont réalisées à l'aide de fourchettes de capacité des producteurs, de vérifications d'utilisation issues des entretiens, et de prix échantillonnés par application. Cela permet d'ajuster pour le commerce sous-déclaré ou l'offre domestique informelle. Pour les prévisions, une analyse de scénarios est utilisée, avec des trajectoires d'intrants pour les dépenses de construction, les tendances de surface des serres et de l'horticulture, et les attentes de croissance de la filtration, alignées sur ce que les personnes interrogées considèrent comme réaliste, puis traduites en perspectives de volume et de prix par région.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, notamment la logique de la balance commerciale, la faisabilité de production par rapport aux contraintes connues de gisements et de capacité, et la vérification que le prix par tonne implicite reste dans les fourchettes de marché observées. Si une région présente un saut inhabituel, les facteurs sont examinés, et des appels de suivi sont déclenchés pour vérifier si le changement provient d'un redémarrage d'usine, d'un choc de fret, d'une répercussion d'un code du bâtiment, ou d'un cycle d'inventaire temporaire.
Avant validation finale, le travail est révisé en plusieurs étapes afin que les hypothèses, les conversions d'unités et les traitements de devises soient cohérents entre les pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels se produisent, tels que des changements de capacité majeurs ou des mouvements marqués de l'énergie et du fret. Juste avant la livraison, une dernière vérification est effectuée afin que la version publiée reflète les données les plus récentes disponibles.
Taille du marché de la perlite selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché de la perlite publiées peuvent sembler très différentes car le calendrier des prix et les conversions de devises évoluent rapidement dans un minéral à forte intensité de fret, et parce que certaines études mélangent implicitement le matériau brut et expansé sans ajuster pour le rendement et les conditions de livraison. Des différences apparaissent également lorsqu'une estimation utilise un seul prix de référence mondial, tandis qu'une autre utilise des fourchettes de prix régionales avant de les agréger.
Lors de l'actualisation du modèle, les principales vérifications portent sur la question de savoir si les valeurs implicites par tonne correspondent toujours aux discussions récentes sur les contrats et le marché au comptant, si les prix pondérés par les échanges évoluent avec l'énergie et le fret maritime, et si les totaux par pays se réconcilient avec les balances import-export, ce qui est le point où Mordor Intelligence a tendance à séparer les effets de calendrier des véritables évolutions de la demande.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,45 milliards USD (2025) | |
| Éditeur sectoriel A | 1,68 milliard USD (2025) | Utilise une construction tarifaire plus restreinte qui semble plus proche des niveaux départ-mine ou départ-usine dans plusieurs régions, et le traitement de la valeur pour le fret rendu et le mix de qualités est moins explicite, ce qui peut réduire le total. |
| Groupe de recherche commerciale B | 1,80 milliard USD (2025) | S'appuie sur des répartitions larges basées sur la forme, avec un ajustement limité pour le rendement d'expansion et la tarification régionale pondérée par les échanges, si bien que le prix de vente moyen implicite peut accuser un retard lorsque les coûts de fret et d'énergie évoluent. |
Sur les trois chiffres, l'écart s'explique principalement par la rapidité de mise à jour des intrants de prix, par la manière dont le prix rendu est traité pour un minéral volumineux, et par la question de savoir si les conversions brut-vers-expansé sont normalisées avant l'évaluation du marché. L'utilisation de vérifications répétables autour des flux commerciaux, des fourchettes de prix régionales et de la validation des prix par entretiens garantit que le chiffre final reste traçable à des étapes claires plutôt qu'à une seule hypothèse mixte.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la perlite en 2031 ?
Le marché de la perlite devrait atteindre 3,41 milliards USD d'ici 2031, soutenu par un TCAC de 5,70 % durant la période 2026-2031.
Quelle région contribue le plus à la demande de perlite ?
L'Asie-Pacifique domine avec 48,30 % des revenus en 2025 et affiche le TCAC le plus rapide à 6,78 % jusqu'en 2031, portée par la modernisation de la construction et de l'agriculture.
Quel segment du marché de la perlite connaît la croissance la plus rapide ?
Les grades Vapex et spéciaux représentent le segment produit à la croissance la plus rapide, progressant à un TCAC de 6,35 % en raison de la demande dans les applications cryogéniques, pharmaceutiques et cosmétiques.
Comment les codes de construction à haute efficacité énergétique influencent-ils les ventes de perlite ?
Le renforcement des normes de performance des bâtiments en Europe et en Amérique du Nord exige des valeurs d'isolation plus élevées, stimulant directement l'utilisation des panneaux de perlite et du remplissage en vrac dans les rénovations et les nouvelles constructions.
Qui sont les principaux acteurs du secteur de la perlite ?
Imerys, Omya International AG, Aegean Perlites SA, Çullas Construction Materials Industry and Foreign Trade Inc. et Supreme Perlite figurent parmi les principaux transformateurs, tirant parti de l'intégration verticale, de la présence géographique et du développement de grades spéciaux pour maintenir leurs parts de marché.
Dernière mise à jour de la page le:



