
Taille et part du marché des technologies et services de santé préventive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
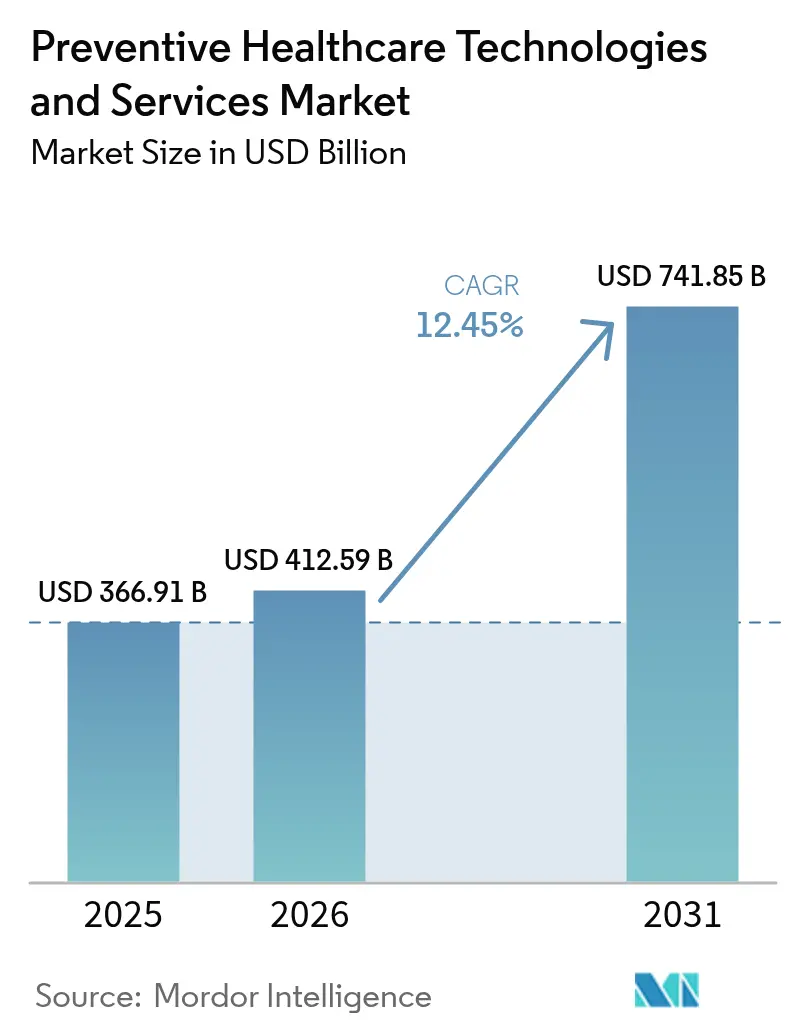
| Taille du Marché (2026) | 412.59 Milliards de dollars |
| Taille du Marché (2031) | 741.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.45 % |
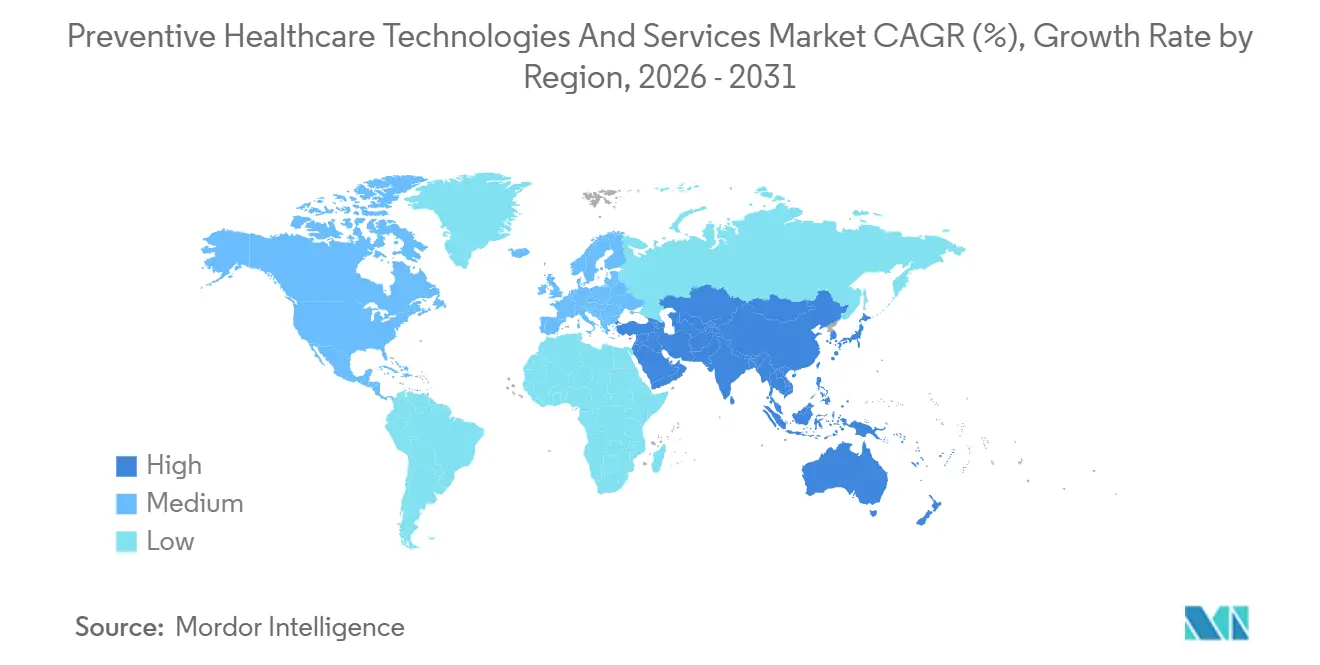
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
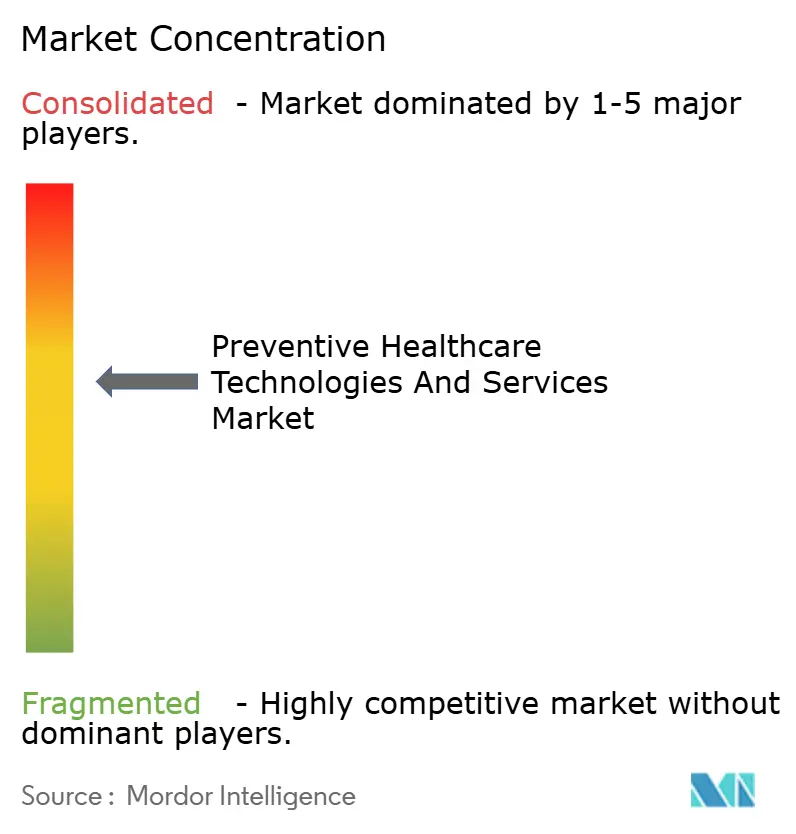
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies et services de santé préventive par Mordor Intelligence
La taille du marché des technologies et services de santé préventive devrait s'étendre de 366,91 milliards USD en 2025 et 412,59 milliards USD en 2026 à 741,85 milliards USD d'ici 2031, enregistrant un TCAC de 12,45 % entre 2026 et 2031.
La hausse des coûts des sinistres, la demande des employeurs pour des effectifs en meilleure santé et l'intérêt croissant des consommateurs pour les outils de dépistage à domicile entraînent un glissement des dépenses de santé des soins curatifs épisodiques vers la prévention en amont. Les payeurs publics remboursent désormais les consultations virtuelles et les codes de surveillance à distance à parité avec les visites en personne, incitant les prestataires à intégrer les dépistages et le coaching numérique dans les flux de travail des soins primaires. Parallèlement, les avancées en matière de miniaturisation des capteurs et de technologie des batteries ont élargi la disponibilité des dispositifs grand public répondant aux normes de précision clinique. Cette évolution stimule les ventes de matériel tout en générant des flux de données pour les services par abonnement. En Asie et en Amérique du Nord, les gouvernements alignent une plus grande part des paiements incitatifs sur des indicateurs de qualité plutôt que sur le volume de services, récompensant les organisations capables de démontrer des résultats mesurables tels que la réduction des hospitalisations ou la diminution des dépenses médicamenteuses.
Points clés du rapport
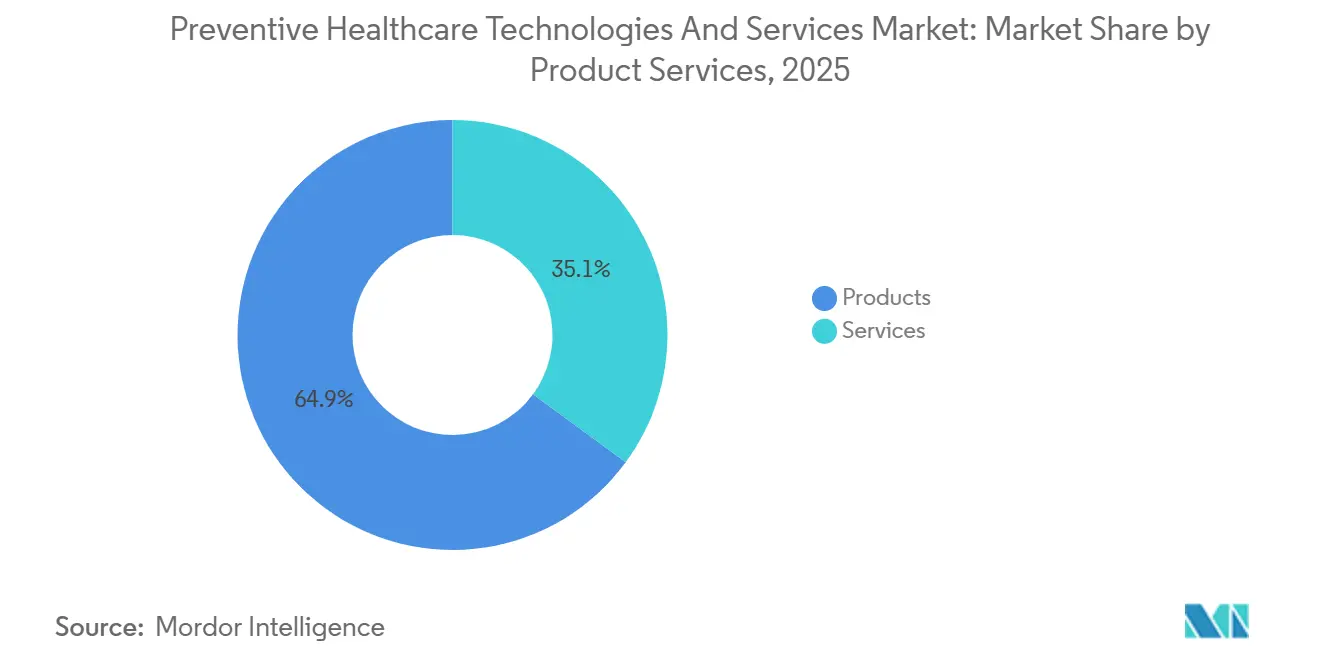
- Par produit et services, les produits ont capté 64,92 % de la part du marché des technologies et services de santé préventive en 2025. Les services devraient se développer à un TCAC de 14,76 % jusqu'en 2031, dépassant la croissance du matériel de 230 points de base.
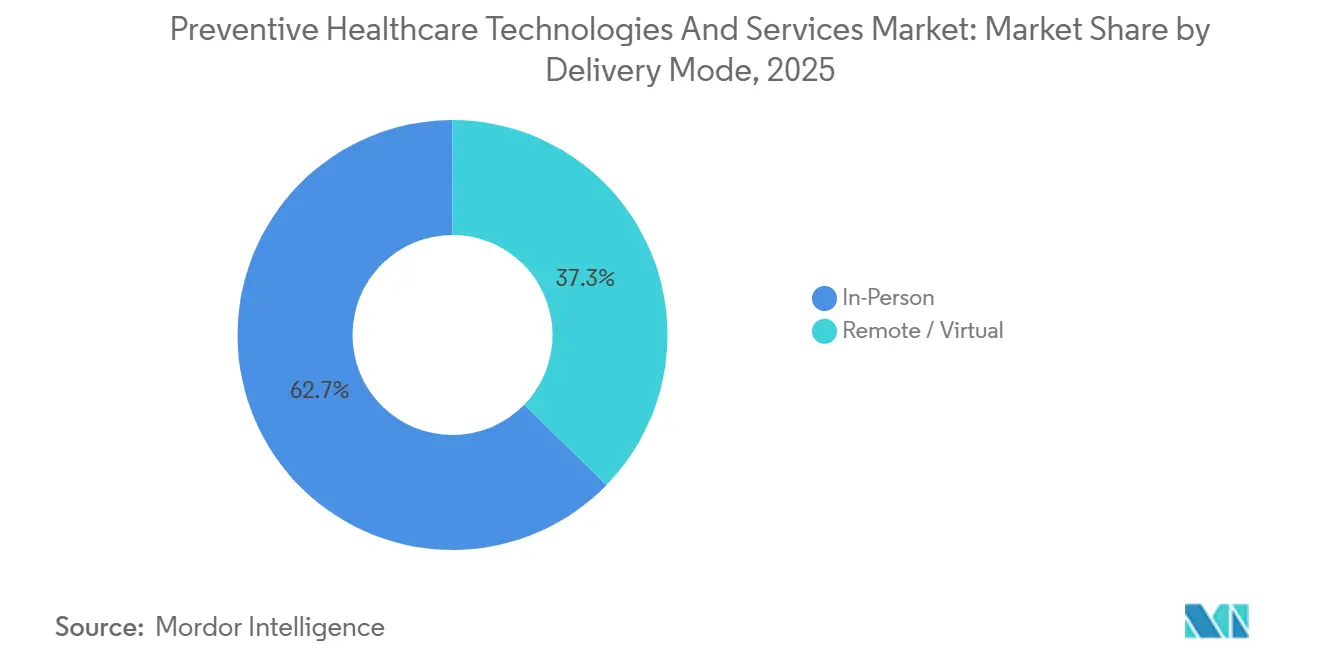
- Par mode de prestation, les canaux à distance et virtuels devraient croître à 14,89 %, tandis que les modes en personne ne devraient croître qu'à 7,56 % sur le même horizon.
- Par utilisateur final, les prestataires de soins de santé représentaient 38,21 % des dépenses de 2025, mais le segment des particuliers devrait enregistrer la croissance la plus rapide avec un TCAC de 15,45 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 41,87 % des revenus en 2025 ; l'Asie-Pacifique devrait enregistrer le TCAC régional le plus rapide de 13,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +3.2% | Mondial, avec une pression aiguë en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des programmes de santé préventive soutenus par les gouvernements | +2.8% | Cœur Asie-Pacifique (Chine, Inde), débordement vers l'Asie du Sud-Est et l'Amérique latine | Moyen terme (2-4 ans) |
| Adoption croissante par les consommateurs de dispositifs de santé connectés | +2.5% | L'Amérique du Nord et l'Europe sont en tête ; l'Asie-Pacifique s'accélère au Japon, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Transition vers des modèles de soins fondés sur la valeur et axés sur les résultats | +1.9% | Amérique du Nord (Medicare Advantage), Europe (marchés sélectifs : Allemagne, Pays-Bas) | Long terme (≥ 4 ans) |
| Avancées en intelligence artificielle et en analyse prédictive | +1.6% | Mondial, avec une traction commerciale précoce en Amérique du Nord et dans certains marchés européens | Long terme (≥ 4 ans) |
| Accent croissant des employeurs et des assureurs sur la maîtrise des coûts liés au bien-être | +1.3% | Amérique du Nord, avec une adoption émergente dans les pays du CCG et en Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
Les maladies chroniques représentent 74 % des décès mondiaux et 86 % des dépenses de santé dans les pays à revenus élevés, pourtant les programmes de prévention ne commandent encore moins de 3 % des budgets. Les modélisations du CDC montrent qu'éliminer le tabac, améliorer l'alimentation et augmenter l'activité physique pourrait éviter 80 % des maladies cardiovasculaires et du diabète de type 2, économisant 1 300 milliards USD par an aux États-Unis seulement. Les employeurs ont réagi ; 68 % des entreprises américaines de plus de 500 salariés ont inclus des bilans biométriques dans leurs menus d'avantages sociaux 2025, contre 52 % en 2023[1]National Business Group on Health, "2025 Large Employers Health Care Strategy Survey," businessgrouphealth.org . Les fabricants de dispositifs en profitent : Dexcom a expédié 1,8 million de moniteurs de glycémie en continu au quatrième trimestre 2025, soit une hausse de 42 % d'une année sur l'autre. La gestion du prédiabète par le biais d'un coaching numérique sur le mode de vie coûte environ 400 USD par membre et par an, contre 9 600 USD pour le traitement du diabète avancé avec complications.
Expansion des programmes de santé préventive soutenus par les gouvernements
Le plan Chine saine 2030 a alloué 1 200 milliards CNY (165 milliards USD) en 2025 pour construire 50 000 centres communautaires dotés de kiosques de dépistage équipés d'intelligence artificielle. La Mission numérique de santé Ayushman Bharat de l'Inde a ajouté 340 millions d'identifiants de santé numériques d'ici décembre 2025, reliant les résultats de laboratoire et les dossiers de vaccination pour un suivi longitudinal des risques. Le Japon a étendu son mandat de bilan de santé spécifique à tous les employés âgés de 40 à 74 ans, les entreprises non conformes étant confrontées à une réduction des subventions d'assurance. Ces politiques stimulent la demande de dispositifs ; les revenus d'Omron en Asie-Pacifique provenant des tensiomètres ont augmenté de 37 % au cours de l'exercice 2025, portés par des contrats d'approvisionnement gouvernementaux. Les exigences réglementaires telles que l'homologation NMPA de la Chine ou l'accréditation ISO 13485 sont désormais des prérequis pour les appels d'offres publics.
Adoption croissante par les consommateurs de dispositifs de santé connectés
Apple a expédié 58 millions d'Apple Watch en 2025, et 64 % des acheteurs ont cité la surveillance de la santé comme principal moteur d'achat. La division des appareils portables de Garmin a progressé de 29 % d'une année sur l'autre, portée par la Venu 3 avec suivi continu de la variabilité de la fréquence cardiaque. Le capteur de glycémie en vente libre Stelo de Dexcom a généré 180 millions USD de ventes au cours des neuf premiers mois de 2025, facturant aux consommateurs 89 USD par mois pour des informations métaboliques. La Corée du Sud a subventionné des appareils portables pour 1,2 million de personnes âgées dans le cadre de sa loi sur la promotion des soins de santé numériques en 2025, visant à réduire les visites aux urgences de 15 %. Medicare rembourse désormais les codes de surveillance à distance des patients pour 18 maladies chroniques, intégrant les flux de capteurs dans les parcours de soins standard.
Avancées en intelligence artificielle et en analyse prédictive
Les algorithmes prédictifs d'Optum ont signalé 2,3 millions de membres d'UnitedHealth présentant un risque accru d'insuffisance cardiaque en 2025, réduisant les hospitalisations de 18 % et économisant 420 millions USD. Verily d'Alphabet a lancé une plateforme qui fusionne les données des dossiers médicaux électroniques, génomiques et des appareils portables pour calculer le risque cardiovasculaire sur 10 ans ; Kaiser Permanente pilote la solution auprès de 4,2 millions de Californiens. Philips a obtenu des autorisations rapides de la FDA et du marquage CE pour un outil d'intelligence artificielle de radiographie thoracique qui détecte les nodules pulmonaires précoces avec une sensibilité de 94 %. Ping An Good Doctor de Chine a trié 890 millions de consultations en 2025, automatisant 73 % des cas vers des protocoles d'autosoins. L'activité en matière de brevets souligne les pipelines futurs : Johnson & Johnson a déposé 47 brevets américains sur les diagnostics préventifs pilotés par l'intelligence artificielle en 2024-2025.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Confidentialité des données et préoccupations en matière de cybersécurité | -1.8% | Mondial, avec une pression réglementaire aiguë en Europe (RGPD) et en Amérique du Nord (HIPAA, lois étatiques) | Court terme (≤ 2 ans) |
| Limitations du remboursement des services préventifs | -1.5% | Amérique du Nord et Europe, où les payeurs exigent des données de résultats à long terme | Moyen terme (2-4 ans) |
| Fracture numérique et inégalités en matière de santé | -1.1% | Régions rurales et mal desservies dans le monde, prononcées en Amérique latine, en Afrique subsaharienne et dans les zones rurales d'Asie | Long terme (≥ 4 ans) |
| Défis réglementaires et d'interopérabilité | -0.9% | Mondial, avec une fragmentation la plus élevée en Europe et dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Confidentialité des données et préoccupations en matière de cybersécurité
La violation par bourrage d'identifiants de 23andMe en octobre 2024 a exposé les données génétiques de 6,9 millions d'utilisateurs, aboutissant à un règlement de 30 millions USD et à des audits de sécurité biennaux imposés par la FTC[2]Commission fédérale du commerce, "Règlement relatif à la violation de données de 23andMe," ftc.gov . La loi californienne Delete Act, en vigueur depuis janvier 2025, oblige désormais les applications de santé à proposer la suppression des données en un clic et interdit la vente de données biométriques sans consentement explicite. La loi européenne sur l'intelligence artificielle, ratifiée en mai 2024, classe les algorithmes de risque pour la santé comme à haut risque, déclenchant des évaluations de conformité obligatoires pouvant ajouter 18 mois à un calendrier de lancement. Teladoc a dépensé 47 millions USD en conformité HIPAA et RGPD en 2025, soit 3,2 % de son chiffre d'affaires, soulignant les charges de coûts pour les innovateurs plus petits. Une enquête de la Digital Medicine Society a révélé que 41 % des start-ups ont retardé leurs lancements en 2025 en raison de l'incertitude concernant les règles de résidence des données.
Limitations du remboursement des services préventifs
Medicare couvre 18 services préventifs sans participation aux coûts, mais les thérapeutiques numériques et le coaching sur le mode de vie sont généralement exclus des barèmes de tarification car le CMS exige des essais randomisés de 24 mois pour démontrer un changement de comportement durable. Virta Health a révélé que seulement 22 % de ses revenus 2025 provenaient des assureurs ; la plupart des paiements provenaient directement des employeurs ou des consommateurs. L'AMA a rapporté en 2025 que moins de 30 % des régimes privés remboursent la surveillance à distance du prédiabète en raison du manque de données de sinistres à long terme[3]Association médicale américaine, "Analyse de la couverture des thérapeutiques numériques 2025," ama-assn.org. Les moniteurs de glycémie en continu ont obtenu la couverture Medicare en 2024, mais les services de coaching interprétant ces données manquent encore de codes de facturation dédiés, obligeant les prestataires à absorber les coûts ou à les regrouper dans les visites de cabinet. Johnson & Johnson a donc contourné entièrement les payeurs, versant 12 millions USD à Liva Healthcare en 2025 pour coacher directement 85 000 employés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit et services :
la domination du matériel masque une croissance plus rapide des servicesLes produits ont capté 64,92 % de la part du marché des technologies et services de santé préventive en 2025, portés par les dispositifs de dépistage, les appareils portables, les kits de tests génétiques et les applications mobiles. Les trackers portables seuls ont généré 95 milliards USD de revenus mondiaux cette année-là, Apple, Garmin et Samsung contrôlant 68 % des expéditions. Les kits génétiques ont contribué à hauteur de 8,2 milliards USD, bien que l'élan ait ralenti après la violation de la vie privée de 2024. Les incontournables du dépistage tels que le FreeStyle Libre d'Abbott ont ajouté 5,3 milliards USD, renforçant l'importance de la base du matériel.
Les services devraient croître de 14,76 % par an jusqu'en 2031, soit presque le double du rythme du matériel, car les payeurs recherchent un retour sur investissement documenté des plateformes de changement de comportement. Les visites télé-préventives sur Teladoc ont atteint 18,4 millions en 2025, en hausse de 31 % d'une année sur l'autre. Les stratégies de bien-être en entreprise se concentrent désormais sur le coaching personnalisé ; le programme Rally d'Optum a réduit les demandeurs à coûts élevés de 12 % sur trois ans, justifiant des frais d'abonnement de 150 USD par employé. Les lignes d'assistance à la gestion des maladies et la surveillance à distance restent le plus grand segment de services, ResMed's AirView connectant 7,2 millions de patients souffrant d'apnée du sommeil dans le monde en 2025.


Par mode de prestation :
les canaux virtuels gagnent la parité de remboursementLes modèles à distance et virtuels devraient progresser à un TCAC de 14,89 % jusqu'en 2031, grâce à 23 États américains ayant adopté des lois sur la parité et au CMS qui a consolidé les flexibilités de la télésanté. Les consultations en personne représentaient encore 62,71 % des revenus de 2025 car les vaccinations, les prises de sang et l'imagerie nécessitent une présence physique. Les seuls bénéficiaires de Medicare ont réservé 42 millions de visites annuelles de bien-être dans des cliniques physiques en 2025.
La croissance s'oriente vers le numérique. Hims & Hers a enregistré 1,5 milliard USD de revenus en 2025, avec 78 % des consultations traitées de manière asynchrone. Le portefeuille préventif de Teladoc a progressé de 35 %, porté par des contrats employeurs intégrant le coaching virtuel sans coût supplémentaire pour les membres. Les programmes hybrides tels qu'Omada Health combinent le coaching par application avec des sessions de groupe périodiques et ont rapporté une perte de poids moyenne de 9,2 % à 12 mois dans une étude évaluée par les pairs en 2024.
Par utilisateur final :
les particuliers stimulent la croissance la plus rapide grâce aux modèles de vente directe aux consommateursLes prestataires ont consommé 38,21 % des dépenses de 2025, achetant des diagnostics alimentés par l'intelligence artificielle et des intégrations de dossiers médicaux électroniques pour répondre aux indicateurs fondés sur la valeur. Philips a expédié son logiciel d'intelligence artificielle de radiographie thoracique à 1 200 services de radiologie, générant 340 millions USD de revenus de segment cette année-là. Les assureurs ont suivi, Optum allouant 2,1 milliards USD aux plateformes préventives.
Les particuliers devraient croître à 15,45 % par an jusqu'en 2031, accélérant le marché global des technologies et services de santé préventive. L'adoption de l'Apple Watch a augmenté à mesure que les applications ECG et d'oxymétrie de pouls ont obtenu les autorisations de la FDA, et 64 % des acheteurs de 2025 ont identifié le suivi de la santé comme leur principale motivation. Stelo de Dexcom a enregistré 420 000 abonnés directs à un tarif mensuel de 89 USD d'ici décembre 2025. Les « portefeuilles bien-être » financés par les employeurs habilitent davantage les consommateurs ; 34 % des entreprises américaines ont fourni des allocations de 500 à 1 500 USD en 2025 pour que le personnel achète des services préventifs.
Analyse géographique
Marché des Technologies et Services de Santé Préventive en Amérique du Nord
L'Amérique du Nord a représenté 41,87 % des revenus mondiaux des Technologies et Services de Santé Préventive en 2025, soutenue par les contrats Medicare Advantage qui lient 85 % des paiements des assureurs à des critères de qualité. Le Canada a injecté 1,8 milliard CAD (1,3 milliard USD) dans les budgets de santé numérique, ouvrant des cliniques virtuelles en priorité en Ontario et en Colombie-Britannique. Le programme INSABI du Mexique a intégré 12 millions de citoyens dans un filet de sécurité de soins préventifs en 2025, bien qu'une couverture haut débit inégale freine l'accès en milieu rural. La prévalence des programmes de bien-être en entreprise — 68 % parmi les grandes entreprises américaines — maintient la demande en dispositifs et en accompagnement.
Marché des Technologies et Services de Santé Préventive en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 13,65 %, soit le rythme régional le plus rapide jusqu'en 2031. Le seul plan Chine saine 2030 a alloué 165 milliards USD à l'infrastructure préventive en 2025. La Mission numérique Ayushman Bharat de l'Inde a intégré 340 millions de citoyens aux identifiants numériques d'ici fin 2025, posant les bases de données pour l'analyse longitudinale des risques. Le Japon impose des bilans métaboliques annuels aux travailleurs âgés de 40 à 74 ans, stimulant les ventes de moniteurs Omron. La Corée du Sud a subventionné 1,2 million d'appareils connectés pour les seniors ; l'Australie a ajouté les capteurs de glycémie à son Régime de prestations pharmaceutiques en 2024, couvrant 1,8 million de patients.
Marché des Technologies et Services de Santé Préventive en Europe
L'Europe a généré environ 23 % des revenus du marché en 2025, mais la croissance a ralenti en raison de la fragmentation des remboursements. La loi allemande sur les soins de santé numériques finance les prescriptions d'applications, mais seuls 58 médicaments thérapeutiques disposaient de codes à mi-2025. Le NHS du Royaume-Uni a inscrit 680 000 personnes à son Programme de prévention du diabète la même année. La France a remboursé 4,2 millions de consultations préventives virtuelles en 2025, en hausse de 67 % d'une année sur l'autre. L'Italie et l'Espagne accusent un retard en matière de télésurveillance, avec moins de 15 % des cabinets médicaux l'utilisant.
Marché des Technologies et Services de Santé Préventive au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ont représenté environ 6 % des ventes de 2025, portés par les 45 milliards SAR (12 milliards USD) dépensés par l'Arabie saoudite en santé numérique dans le cadre de Vision 2030. Les assureurs privés d'Afrique du Sud ont lancé des programmes d'incitation récompensant les dépistages par des réductions de primes. L'Amérique du Sud représente près de 5 % : le Brésil a mis en place des centres de soins chroniques par télémédecine dans 500 municipalités, et les assureurs argentins ont commencé à rembourser les capteurs de glycémie pour le diabète de type 1.

Paysage réglementaire
La réglementation applicable aux technologies et services de santé préventive se durcit autour des logiciels en tant que dispositif médical, des systèmes d'aide à la décision clinique basés sur l'IA, et des exigences de confidentialité dès la conception pour les plateformes destinées aux consommateurs et aux prestataires. En mai 2024, l'Union européenne a ratifié l'AI Act, classant de nombreux algorithmes liés aux risques sanitaires comme à haut risque et ajoutant des obligations d'évaluation de conformité et de documentation qui peuvent allonger le délai de mise sur le marché des outils d'IA préventive utilisés pour le dépistage et la stratification des risques.
Aux États-Unis, la FDA a élargi son portefeuille de directives du Digital Health Center of Excellence et a publié en janvier 2026 une directive finale sur les logiciels d'aide à la décision clinique, clarifiant les cas où les fonctions de CDS relèvent de la surveillance des dispositifs médicaux. À l'échelle mondiale, l'Assemblée mondiale de la santé a approuvé la prolongation de la Stratégie mondiale de l'OMS sur la santé numérique jusqu'en 2027 (mai 2025), renforçant l'attention nationale portée à l'infrastructure numérique publique interopérable et à la gouvernance des flux de données de soins préventifs entre différents contextes.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des fournisseurs amont de composants et d'intrants de test (capteurs, optiques, réactifs, cartouches, infrastructure cloud) aux fabricants d'appareils et de kits, aux développeurs d'applications et de plateformes, aux couches d'analytique par IA, et aux intégrations de flux de travail cliniques et de payeurs qui opérationnalisent la prévention dans les soins primaires et les programmes d'employeurs ou d'assureurs. La distribution se répartit généralement entre le commerce de détail grand public et les abonnements en vente directe (objets connectés, dépistage à domicile, génétique) et les canaux d'achat institutionnel et de remboursement (prestataires, payeurs, programmes gouvernementaux). Les activités post-commercialisation se concentrent sur la gouvernance des données, la cybersécurité et la maintenance continue des algorithmes et des logiciels.
Les points de blocage apparaissent de plus en plus en milieu de chaîne, aux points de transfert liés à l'interopérabilité et à la conformité, où des formats de données incohérents, la gestion du consentement et les exigences de sécurité imposent des intégrations sur mesure avant que les résultats des appareils ne deviennent compatibles avec les dossiers médicaux électroniques et les systèmes de facturation. Cette dynamique renforce le rôle des intégrateurs et des plateformes qui normalisent les données et les cartographient dans les parcours cliniques, tout en augmentant les coûts de changement pour les employeurs, les payeurs et les prestataires qui intègrent la surveillance à distance et le coaching dans leurs modèles de soins et leurs indicateurs de qualité.
Paysage concurrentiel
La concurrence est modérée, les 10 premières entreprises contrôlant environ 35 % des revenus de 2025. Apple, Abbott, Dexcom, Teladoc, UnitedHealth, Philips, Johnson & Johnson, Roche, Illumina et 23andMe ancrent le classement. Apple et Alphabet privilégient les écosystèmes horizontaux, intégrant des capteurs de santé dans des dispositifs omniprésents et unifiant les données entre les applications. UnitedHealth exploite sa base de données de sinistres pour cibler les membres à haut risque, rapportant 420 millions USD d'économies en 2025 grâce à la sensibilisation prédictive. Abbott et Dexcom se disputent la précision des capteurs ; le FreeStyle Libre 3 d'Abbott dure 14 jours, tandis que le G7 de Dexcom élimine les calibrations.
Les niches d'espace blanc abondent. Seulement 5 % des médecins de soins primaires se sentent à l'aise pour interpréter les scores de risque polygénique, laissant de la place aux conseillers en génétique. Moins de 30 % des patients prédiabétiques reçoivent actuellement un coaching structuré, un segment non exploité de 18 milliards USD. Virta Health a affiché un taux de rémission de 61 % sur deux ans pour le diabète de type 2 via le coaching cétogène, tandis que Hims & Hers a progressé de 89 % grâce à la télémédecine asynchrone. Les coûts réglementaires constituent des barrières ; la facture de conformité de 47 millions USD de Teladoc en 2025 souligne l'avantage de l'échelle.
Leaders du secteur des technologies et services de santé préventive
Myriad Genetics
Abbott Laboratories
GSK plc
Omron Healthcare Co., Ltd.
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies et Services de Santé Préventive
- 23andMe Holding Co.
- Abbott Laboratories
- AliveCor
- Alphabet Inc.
- Apple
- Dexcom
- Roche
- Garmin
- Hims & Hers Health, Inc.
- Illumina
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Myriad Genetics
- Omron Healthcare Co., Ltd.
- Ping An HealthCloud Co., Ltd.
- Resmed
- Teladoc Health
- UnitedHealth Group Incorporated (Optum)
- Virta Health Corp.
Lire l’analyse des entreprises de technologies et services de santé préventive

Opportunités de marché et perspectives d'avenir
Les levées de fonds importantes de 2026 signalent un espace blanc actif dans les diagnostics préventifs grand public et les plateformes de surveillance continue qui combinent matériel propriétaire, capture de données longitudinales et services par abonnement. Le financement de Série C de Neko Health en juillet 2026 soutient l'expansion des cliniques de scan corporel et de sa plateforme de données de santé aux États-Unis. La levée de fonds de WHOOP en mars 2026 vise l'expansion d'une plateforme biométrique pilotée par IA, renforçant l'élan des offres de prévention intégrées combinant appareils, analytique et engagement continu.
Les programmes gouvernementaux et les stratégies officielles créent également des opportunités liées à l'infrastructure de données interopérable et à l'IA validée dans les flux de travail de prévention. La Stratégie mondiale de l'OMS sur la santé numérique a été prolongée jusqu'en 2027 (approuvée en mai 2025), et le HHS américain a finalisé la Stratégie fédérale des technologies de l'information en santé 2024-2030, qui met l'accent sur l'accès centré sur la personne et l'échange sécurisé d'informations de santé, soutenant les cas d'usage préventifs nécessitant une portabilité des données entre applications, prestataires et payeurs. En Europe, la stratégie de numérisation allemande de 2026 s'engage à intensifier l'activité de recherche via un Health Data Lab, soutenant la demande d'analytique préservant la confidentialité, de gestion du consentement et de voies de validation de qualité clinique pour les systèmes d'alerte précoce et les jumeaux numériques.
Recent Industry Developments in Marché des Technologies et Services de Santé Préventive
- Juin 2026 : Myriad Genetics a élargi la disponibilité commerciale de son test Precise MRD aux patients suivant un traitement et une surveillance pour les cancers du sein, colorectal et rénal. L'élargissement de l'accès à la surveillance et à la détection des récidives fait progresser les tests moléculaires plus en profondeur dans les flux de surveillance adjacents à la prévention et accroît la demande pour l'analytique en aval et les services de navigation des soins.
- Février 2026 : AQP ONE Inc. a lancé JBA AICare, un système d'intelligence physiologique visant une compréhension plus précoce et plus continue de la santé. Ce lancement souligne la productisation continue de la surveillance et des analyses continues en tant qu'outils de prévention grand public, renforçant le modèle matériel plus abonnement dans toute la catégorie.
- Mai 2024 : L'Union européenne a ratifié l'AI Act, introduisant un cadre à haut risque pour de nombreux systèmes d'IA liés à la santé. Cela a accru l'importance des évaluations de conformité, de la documentation et de la gouvernance post-commercialisation pour les algorithmes de dépistage préventif et de risque, influençant les feuilles de route des fournisseurs et les exigences d'approvisionnement en Europe.


Marché des Technologies et Services de Santé Préventive Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les technologies et services qui aident à prévenir les maladies ou à détecter précocement les risques pour la santé, avant qu'un traitement avancé ne soit nécessaire. Il comprend les outils, programmes et services cliniques ou non cliniques utilisés par les particuliers, les employeurs, les payeurs et les prestataires de soins.
Exclusions de portée : nous excluons les épisodes de traitement curatif aigu purement réactifs débutant après le diagnostic, ainsi que l'infrastructure hospitalière sans lien direct et l'informatique à usage général non utilisée pour les flux de travail de prévention.
Aperçu de la segmentation
- Par produit et services
- Produits
- Dispositifs de dépistage et de diagnostic
- Trackers de santé portables
- Kits de tests génétiques
- Applications de santé mobile
- Plateformes de vaccination
- Services
- Évaluation des risques pour la santé
- Programmes de bien-être en entreprise
- Coaching sur le mode de vie
- Services de gestion des maladies
- Consultations télé-préventives
- Produits
- Par mode de prestation
- En personne
- À distance / Virtuel
- Par utilisateur final
- Prestataires de soins de santé
- Employeurs
- Payeurs et assureurs
- Particuliers
- Agences gouvernementales / de santé publique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier ce qui est comptabilisé comme dépenses de prévention, et ce qui en est exclu, afin que les revenus ne soient pas comptés en double entre les programmes et les outils. Nous nous sommes appuyés sur des statistiques de santé publique et d'utilisation provenant de sources telles que les CDC, l'Organisation mondiale de la santé, le portail de données de santé de l'OCDE et la Banque mondiale, qui aident à ancrer l'adoption du dépistage, la charge des maladies chroniques et les niveaux d'accès aux soins.
Pour convertir les signaux de demande en valeur marchande, nous avons utilisé le contexte des payeurs et des prestataires provenant de sources telles que les publications du CMS, les tableaux de bord des ministères nationaux de la santé et des articles évalués par des pairs sur les résultats et la participation aux soins préventifs. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre le mix produit et l'orientation des prix, y compris les modèles combinant appareil et abonnement. À certains endroits, des bases de données payantes ont été utilisées pour l'intelligence financière des entreprises, les recherches de brevets et les signaux commerciaux au niveau des expéditions difficiles à reconstituer de manière cohérente à partir de sources gratuites. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Les entretiens primaires ont été utilisés pour tester comment la prévention est perçue dans les décisions d'achat, et pour combler les lacunes que les sources documentaires ne peuvent pas résoudre clairement, par exemple la tarification groupée et qui paie pour quoi. Nous nous sommes entretenus avec un ensemble de fournisseurs d'appareils et de plateformes, de prestataires de services préventifs, de partenaires de distribution, de responsables des avantages sociaux des employeurs et de dirigeants de la prestation de soins de santé dans les principales régions. Les données recueillies ont ensuite été utilisées pour confirmer les hypothèses de pénétration et des fourchettes de prix réalistes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Dirigeants (CXO) : 18 % | APAC : 39 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 34 % |
| Petits acteurs : 19 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, le modèle principal utilise une approche descendante qui reconstitue le pool de dépenses à partir des signaux de participation et de couverture des soins préventifs, puis applique une économie unitaire réaliste par type de technologie et de service. En pratique, nous partons des cohortes de population et de risque au niveau régional, y ajoutons l'utilisation du dépistage et de la vaccination, puis cartographions les dépenses par participant en utilisant les fourchettes de prix observées auprès des payeurs, des prestataires et des employeurs.
Pour garder les résultats ancrés dans la réalité, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que l'agrégation des revenus de fournisseurs échantillonnés, des vérifications de canaux sur les volumes de programmes, et le PMV multiplié par le nombre d'utilisateurs pour les outils largement adoptés. Les variables clés utilisées en entrée incluent les taux de dépistage préventif, la couverture vaccinale, les tendances de prévalence des maladies chroniques, l'adoption des programmes de bien-être par les employeurs, le mix remboursement/reste à charge, et la progression des prix pour les services par abonnement. Lorsque les données ascendantes sont incomplètes pour les petits opérateurs privés, les écarts sont traités par des références échelonnées de manière prudente, liées à la taille de la main-d'œuvre, aux vies couvertes et aux fourchettes de contrats habituelles.
La prévision utilise une analyse de scénarios appuyée par des relations multivariées simples, où l'adoption et la tarification sont liées à l'expansion de la couverture, à l'orientation politique et à la capacité des prestataires à mener des programmes préventifs. Les hypothèses sont examinées avec les retours des entretiens afin que la courbe prospective reflète ce que les acheteurs et les organisations de prestation estiment réalisable, plutôt qu'une simple extrapolation linéaire de la croissance passée.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes afin que les pics inhabituels ne passent pas inaperçus. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances d'utilisation, les indicateurs de couverture de santé publique et l'orientation des revenus divulgués par un ensemble de participants suivis, puis nous examinons les écarts importants avant la finalisation des chiffres.
Les vérifications sont répétées aux niveaux régional et mondial afin que le calendrier de conversion des devises, les hypothèses d'inflation et les évolutions de mix ne créent pas de distorsions cachées. Si une nouvelle réglementation, un changement de remboursement ou le déploiement d'un programme majeur modifie les attentes d'adoption, les experts sont recontactés et les hypothèses sont ajustées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et un examen final avant livraison est effectué afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Comparaison du dimensionnement du marché des technologies et services de santé préventive de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour ce marché peuvent différer car la prévention est un terme large, et les sources ne comptabilisent pas toujours les mêmes lignes de dépenses. Les différences proviennent généralement de ce qui est inclus comme service préventif, de la manière dont les outils numériques sont traités (vente unique d'appareil versus revenus de service récurrents), et de l'année et de la méthode de conversion de devise utilisées.
Les plus grands écarts apparaissent généralement autour de catégories adjacentes, telles que les programmes de gestion des maladies qui se situent entre la prévention et le traitement, et les larges plateformes de santé numérique qui soutiennent de nombreux flux de travail au-delà de la prévention. Certaines estimations appliquent également des hypothèses d'adoption agressives pour les programmes d'employeurs et les abonnements grand public, même lorsque les signaux de remboursement et de capacité des prestataires ne soutiennent pas ce rythme dans chaque région.
Comparaison des référentiels
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 366,91 milliards USD (2025) | |
| Revue professionnelle A | 296,47 milliards USD (2024) | Utilise une année de référence antérieure et semble appliquer un pool de dépenses comptabilisées plus restreint, ce qui peut se produire lorsque la prévention financée par les employeurs et certains revenus de services numériques récurrents ne sont pas entièrement capturés. |
| Média sectoriel B | 336,17 milliards USD (2025) | Peut inclure un mix plus large de programmes de bien-être et de gestion de la santé sous la prévention, et la courbe de tarification peut varier selon que les abonnements sont annualisés de manière cohérente entre les régions. |
Les données d'adoption du dépistage et de la vaccination, ainsi que l'orientation de la couverture des payeurs et la participation aux programmes divulguée, sont les vérifications qui maintiennent Mordor Intelligence ancré à un pool de demande de prévention reproductible et à une logique de reconnaissance des revenus cohérente. En observant le tableau, l'écart s'explique principalement par le choix de l'année de référence et par ce qui est comptabilisé comme prévention par rapport aux dépenses de gestion de la santé adjacentes, ce qui explique pourquoi des règles d'inclusion claires et des vérifications croisées sont importantes pour la planification.


Questions clés auxquelles le rapport répond
Quelle sera la taille des dépenses en technologies préventives d'ici 2031 ?
Le marché des technologies et services de santé préventive devrait atteindre 741,85 milliards USD d'ici 2031, avec un TCAC de 12,45 % à partir de 2026.
Quel segment connaît la croissance la plus rapide ?
Les services tels que le coaching numérique et les plateformes de gestion des maladies devraient croître de 14,76 % par an jusqu'en 2031, dépassant les ventes de matériel.
Pourquoi les modèles de prestation virtuels gagnent-ils du terrain ?
Vingt-trois États américains imposent désormais la parité de paiement pour la télésanté, tandis que Medicare a rendu permanentes ses flexibilités de télésanté issues de la pandémie, améliorant le remboursement et l'adoption.
Quelle région devrait afficher le taux de croissance le plus élevé ?
L'Asie-Pacifique devrait enregistrer un TCAC de 13,65 % jusqu'en 2031, alimenté par des programmes publics à grande échelle en Chine, en Inde, au Japon et en Corée du Sud.
Qu'est-ce qui empêche les payeurs de rembourser davantage de services préventifs ?
Les payeurs exigent souvent 24 mois de preuves cliniques de changement de comportement durable, ce que de nombreuses thérapeutiques numériques et services de coaching n'ont pas encore fourni.
Dans quelle mesure les risques liés à la confidentialité des données sont-ils significatifs dans ce domaine ?
Des violations très médiatisées comme l'incident de 23andMe en 2024 ont conduit à des réglementations plus strictes telles que la loi californienne Delete Act et la loi européenne sur l'intelligence artificielle, augmentant les coûts de conformité et les délais de lancement.
Dernière mise à jour de la page le:



