
Taille et parts du marché des outils électriques
Analyse du marché des outils électriques par Mordor Intelligence
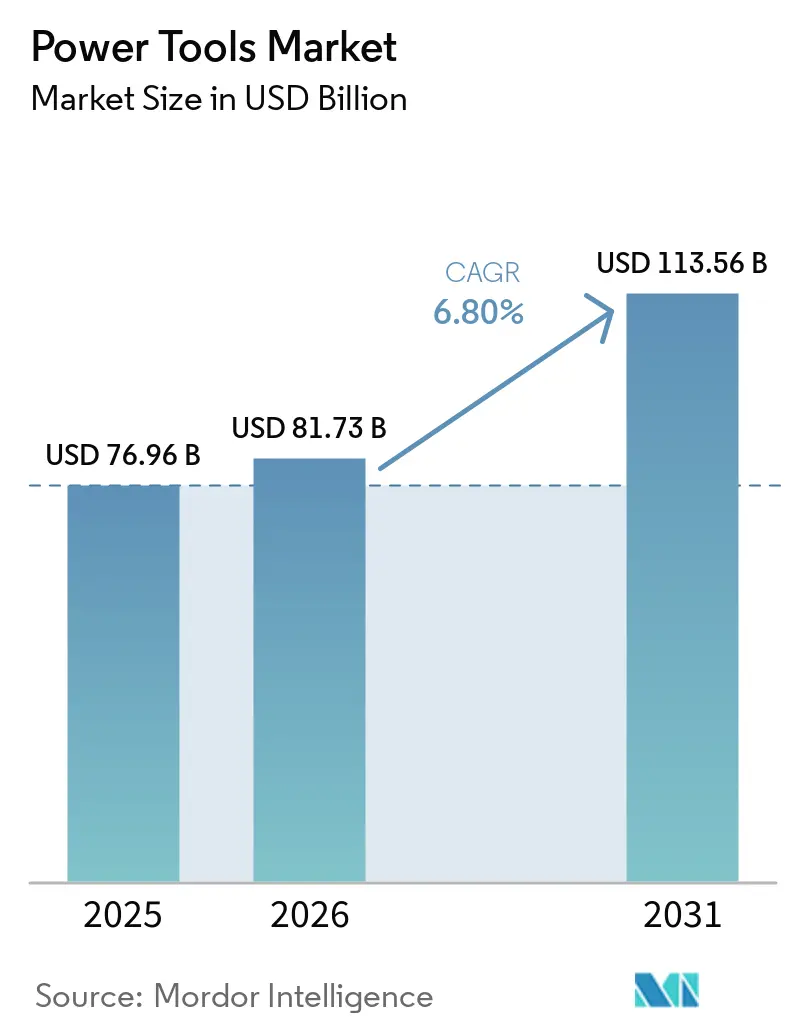
La taille du marché des outils électroportatifs devrait progresser de 81,73 milliards USD en 2026 et 87,29 milliards USD en 2027 pour atteindre 119,9 milliards USD d'ici 2032, enregistrant un CAGR de 6,55 % entre 2027 et 2032.
Les investissements dans les infrastructures en Inde et la construction de semi-conducteurs aux États-Unis génèrent des travaux d'installation, tandis que les plateformes sans fil étendent l'autonomie des batteries aux tâches de construction exigeantes. Les fournisseurs peuvent répondre aux exigences des projets et au remplacement des équipements grâce à des outils spécialisés, des gammes de performance professionnelle et des offres grand public. Les contraintes en main-d'œuvre sur les chantiers compliquent la conversion de cette opportunité en ventes, tout comme les quotas d'exportation de cobalt de la République Démocratique du Congo, introduits en octobre 2025 pour remplacer une interdiction temporaire d'exportation, qui ajoutent une incertitude sur les coûts des intrants pour les batteries et l'approvisionnement. Les ventes dépendent donc de la rapidité avec laquelle les projets financés et les équipes disponibles transforment la construction planifiée en achats, les coûts des intrants pour les batteries influençant le prix des kits sans fil.
Principaux enseignements du rapport
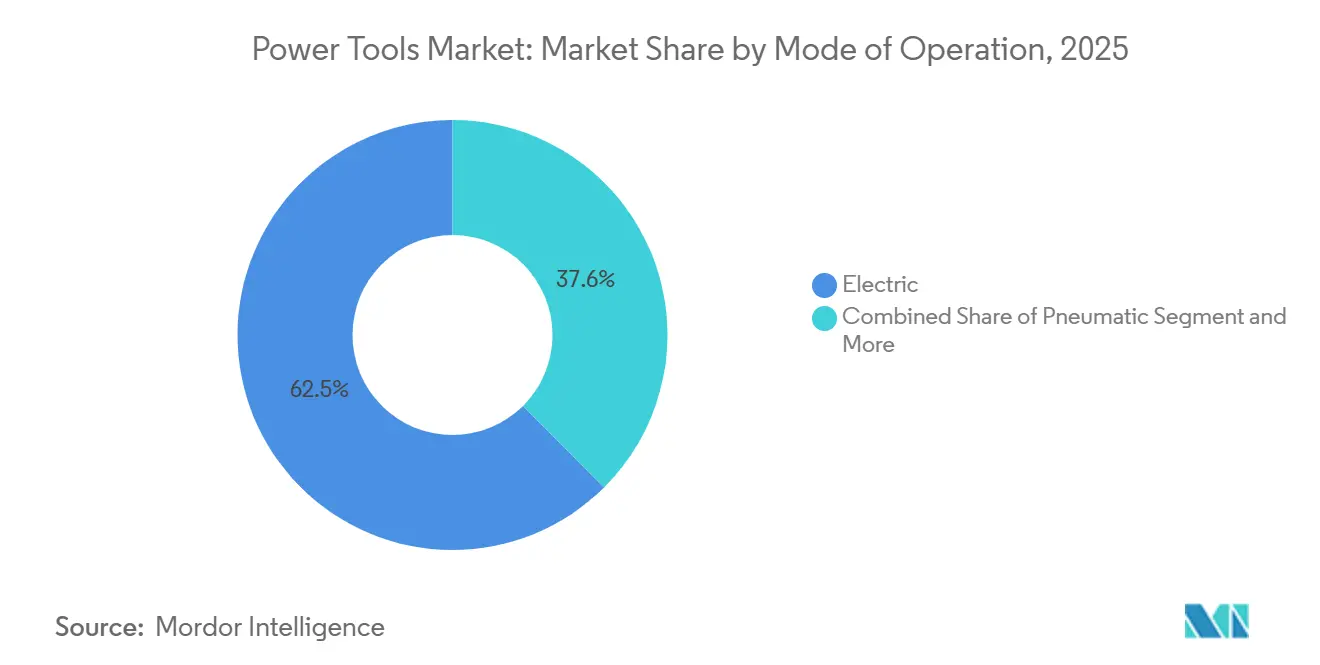
- Par mode de fonctionnement, les outils électriques détenaient une part de marché de 62,78 % sur le marché des outils électroportatifs en 2026 et devraient afficher la croissance la plus rapide avec un CAGR de 7,15 % entre 2027 et 2032.
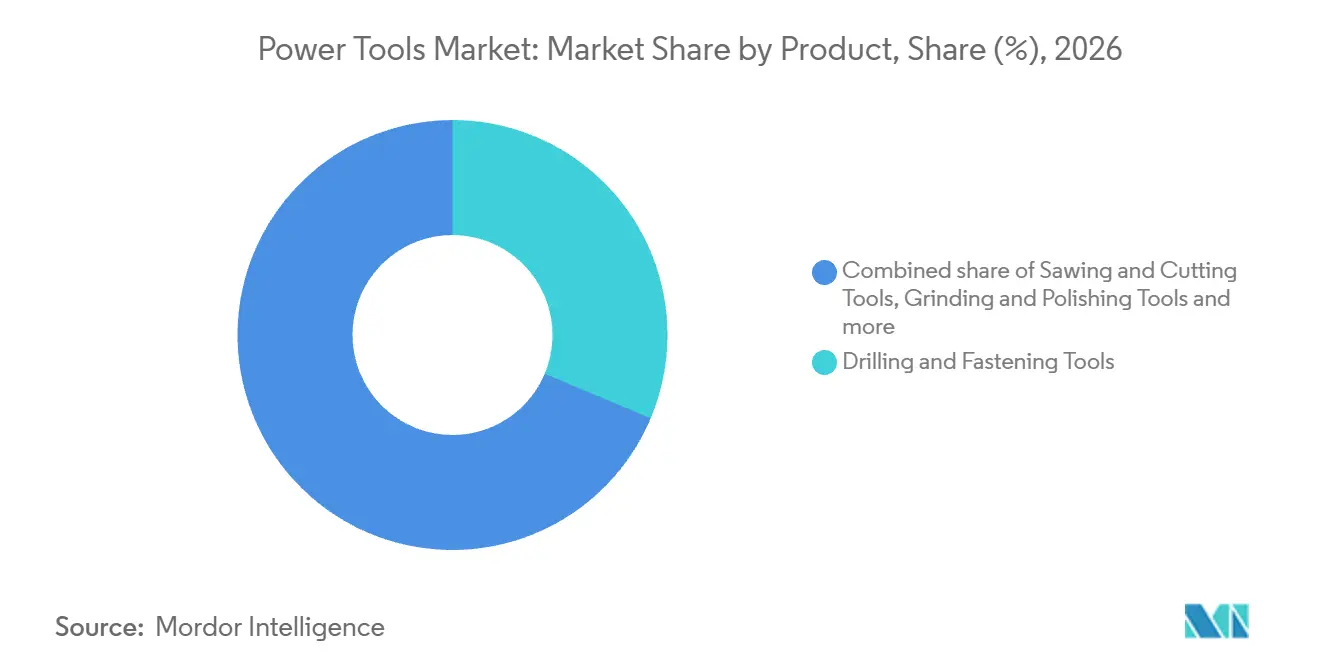
- Parmi les catégories de produits, les outils de perçage et de fixation représentaient une part de 31,33 % de la taille du marché des outils électroportatifs en 2026, tandis que les visseuses à chocs et les clés à chocs devraient enregistrer la croissance la plus rapide avec un CAGR de 7,8 % entre 2027 et 2032.
- La construction et l'infrastructure ont dominé la demande des utilisateurs finaux avec une part de 45,74 % en 2026, tandis que l'usage résidentiel et le bricolage devraient enregistrer la croissance la plus rapide avec un CAGR de 7,9 % entre 2027 et 2032.
- Sur l'ensemble des canaux de vente, les ventes hors ligne ont dominé avec une part de 78,62 % en 2026, tandis que les ventes en ligne devraient enregistrer la croissance la plus rapide avec un CAGR de 7,85 % entre 2027 et 2032.
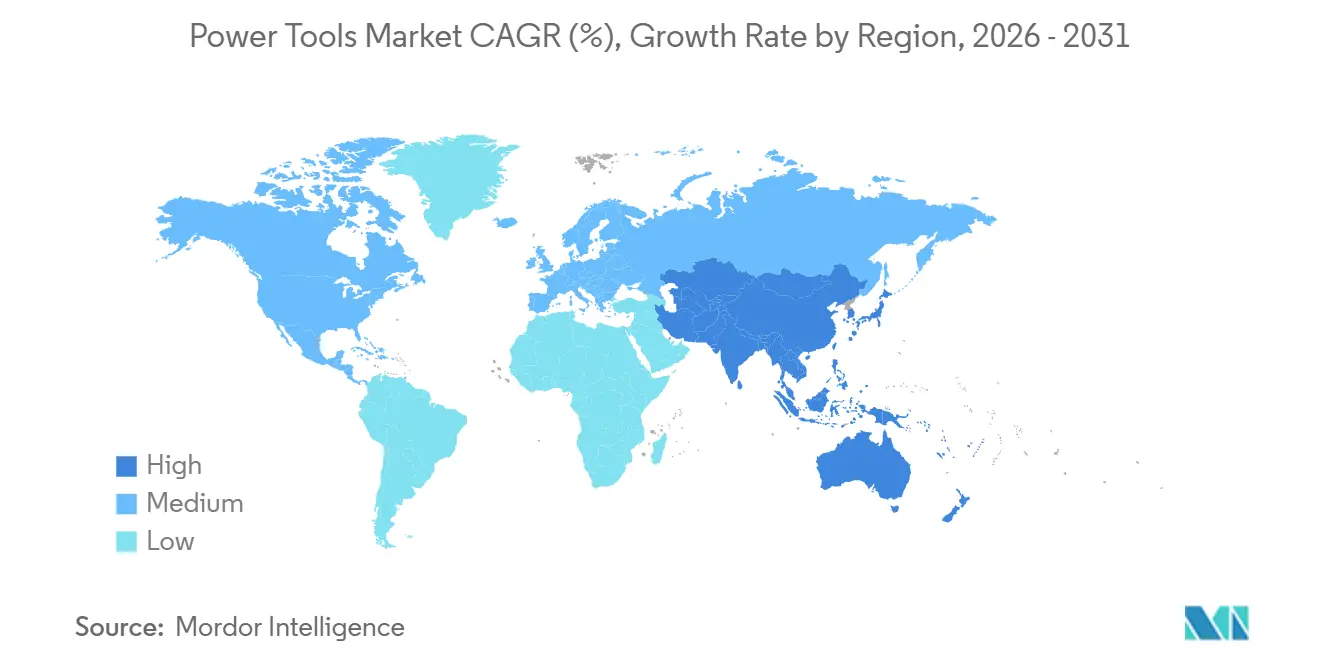
- Sur le plan géographique, l'Asie-Pacifique détenait la plus grande part à 39,23 % en 2026 et devrait enregistrer la croissance la plus rapide avec un CAGR de 7,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Outils Électroportatifs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des dépenses publiques en infrastructures en Inde et projets dans les villes de rang 2/3 stimulant la demande d'outils professionnels | +2.2% | Villes de rang II et III en Inde | Moyen terme (2 à 4 ans) |
| Méga-constructions de semi-conducteurs dans le cadre du CHIPS Act aux États-Unis nécessitant des outils d'installation de haute précision | +1.5% | Chantiers de construction de semi-conducteurs aux États-Unis | Long terme (≥ 4 ans) |
| Électrification rapide des flottes de construction lourde accélérant la transition vers des plateformes sans fil haute tension | +2.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Les gains de productivité sur les chantiers grâce aux outils intelligents dotés d'IA devraient stimuler les mises à niveau chez les entrepreneurs | +1.3% | Chantiers d'installation industrielle en Amérique du Nord | Long terme (≥ 4 ans) |
| Les ateliers d'outillage de haute technologie financés par le gouvernement en Inde catalysant la fabrication indigène d'outils de précision | +0.3% | Centres technologiques à travers l'Inde | Long terme (≥ 4 ans) |
| La vague de construction communautaire à Nusantara en Indonésie (complexes multiconfessionnels, équipements civiques) stimulant les ventes d'outils de finition spécialisés | +0.2% | Chantiers de construction civique à Nusantara | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses publiques en infrastructures en Inde et projets dans les villes de rang 2/3 stimulant la demande d'outils professionnels
L'Inde a budgétisé des dépenses publiques en capital plus élevées pour l'exercice 2026-27 que l'estimation révisée de l'exercice 2025-26.[1] Le Fonds pour le Défi Urbain a été conçu pour mobiliser près de 4 billions INR (42,83 milliards USD) par le biais de financements basés sur le marché. Son sous-programme de garantie de crédit soutient les villes de plus petite taille, notamment les villes de rang II et III, dans l'accès à ce financement. L'aide centrale est limitée à 25 % du coût du projet, tandis qu'au moins 50 % du financement doit être mobilisé par des obligations municipales, des prêts bancaires et des partenariats public-privé. Pour les fournisseurs d'outils professionnels, cette structure relie un plus large éventail de projets urbains à une demande potentielle en équipements de construction et d'installation. L'opportunité commerciale dépend donc de la capacité des projets à sécuriser leur financement, car une allocation plus importante ne se traduit en demande d'outils que lorsque les travaux financés sont engagés.
Méga-constructions de semi-conducteurs dans le cadre du CHIPS Act aux États-Unis nécessitant des outils d'installation de haute précision
La construction de semi-conducteurs relie la demande d'outils professionnels à des travaux de précision couvrant des systèmes utilitaires et de bâtiment interconnectés. Le Bureau du Programme CHIPS a accordé un financement à Micron par l'intermédiaire de Micron New York Semiconductor Manufacturing LLC pour les 2 premiers bâtiments de son complexe de 4 bâtiments prévu à Clay pour la production de DRAM de pointe. À la suite du lancement des travaux en janvier 2026 à New York, Bechtel assure les services d'ingénierie, d'approvisionnement et de construction pour le premier bâtiment et les infrastructures essentielles du campus. Les travaux couvrent les systèmes de salles blanches, les systèmes électriques et mécaniques avancés, les fondations résistantes aux vibrations et les environnements de fabrication strictement contrôlés. Pour les fournisseurs d'outils, la demande accessible suit l'exécution de ces lots de construction avant le début de la production de semi-conducteurs, faisant de l'avancement du chantier un déclencheur commercial plus immédiat que la future production de puces.
Électrification rapide des flottes de construction lourde accélérant la transition vers des plateformes sans fil haute tension
La substitution sans fil pour les travaux lourds devient commercialement tangible lorsque les flottes de location commandent des équipements à batterie pour les travaux de construction. Après un essai sur béton frais en novembre 2024 en Suède, Skanska Rental a commandé des équipements à batterie Milwaukee MX FUEL, notamment des scies à tronçonner, puis a commandé des lisseuses supplémentaires environ un an plus tard. Hilti a élargi sa plateforme Nuron 22 volts avec plus de 60 outils et accessoires pour travaux lourds, avec des premiers lancements débutant au quatrième trimestre 2025. Les ajouts couvraient le bris de béton, la découpe de béton, la découpe de bois et le compactage du sol, étendant les capacités sans fil à des travaux traditionnellement assurés par des équipements filaires ou à moteur thermique. Les achats de flottes de location peuvent diffuser la demande de ces outils sans fil sur des locations successives, créant des opportunités de vente au-delà des entrepreneurs équipant leurs propres équipes.
Les gains de productivité sur les chantiers grâce aux outils intelligents dotés d'IA devraient stimuler les mises à niveau chez les entrepreneurs
Les entrepreneurs envisageant des outils intelligents ont besoin d'une raison spécifique à leur travail pour remplacer un équipement encore mécaniquement utilisable. Dans son rapport RSE 2025, Techtronic Industries Co. Ltd. (TTI) décrit l'apprentissage automatique et l'IA dans la scie circulaire Milwaukee M18 FUEL 7-1/4 pouces avec ONE-KEY. TTI indique que son système AUTOSTOP Advanced Kickback Protection détecte les blocages soudains et coupe automatiquement l'alimentation, réduisant le risque de rebond tout en maintenant la productivité. TTI présente cette fonctionnalité comme réduisant le risque de rebond sans diminuer la productivité, de sorte que l'argument pour remplacer une scie fonctionnelle repose sur des coupes plus sûres à rendement maintenu plutôt que sur une puissance accrue. Cela donne aux entrepreneurs une raison spécifique à la tâche de retirer une scie encore utilisable avant son usure, le déclencheur dépendant de la fréquence à laquelle les équipes font face à des coupes avec blocage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Flambée des prix du cobalt due aux quotas d'exportation de la RDC faisant augmenter les coûts des batteries Li-ion | -0.7% | République Démocratique du Congo et Chine | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée sur les sites de méga-constructions en Amérique du Nord entraînant des retards de construction et une immobilisation des flottes d'outils | -0.6% | Chantiers de construction à travers les États-Unis | Moyen terme (2 à 4 ans) |
| Renforcement des limites d'exposition aux vibrations main-bras dans les pays de l'ASEAN freinant l'adoption des outils pour travaux lourds | -0.2% | Lieux de travail à travers l'Indonésie | Long terme (≥ 4 ans) |
| Rigueur budgétaire et désintérêt politique ralentissant le mégaprojet Nusantara en Indonésie, réduisant la demande régionale en outils | -0.3% | Chantiers de construction à Nusantara | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Flambée des prix du cobalt due aux quotas d'exportation de la RDC faisant augmenter les coûts des batteries Li-ion
L'interdiction temporaire d'exportation de cobalt de la République Démocratique du Congo, annoncée en février 2025 pour protéger les intérêts économiques nationaux, a cédé la place à des quotas le 16 octobre 2025. L'évaluation de l'hydroxyde de cobalt CIF Asie de Benchmark s'établissait à 17,25 USD par livre à la clôture du troisième trimestre 2026, contre une lecture de 5,65 USD par livre livrée en Chine à la mi-février 2025, même après une baisse trimestrielle de 31 %. Les procédures douanières de la RDC et la mise en œuvre des quotas demeuraient néanmoins un facteur variable pour les entrées de cobalt en Chine en fin de trimestre. LG Energy Solution inclut la chimie nickel-cobalt-manganèse parmi ses matériaux pour les batteries d'outils électroportatifs. Les fournisseurs de batteries utilisant cette chimie sont donc exposés aux prix des matériaux et aux délais d'approvisionnement qui peuvent évoluer indépendamment de la demande en outils finis. La contrainte résiduelle est l'incertitude sur la disponibilité et le coût des matériaux, ce qui peut compliquer la tarification des nouveaux outils fournis avec des batteries, même après une détente des prix de référence.
Pénuries de main-d'œuvre qualifiée sur les sites de méga-constructions en Amérique du Nord entraînant des retards de construction et une immobilisation des flottes d'outils
Les pénuries de travailleurs de la construction contraignent le calendrier de la demande en équipements lorsque les équipes ne peuvent pas achever les travaux nécessaires pour libérer les phases ultérieures du projet. Dans l'enquête menée par AGC et NCCER auprès des entreprises de construction américaines en juillet-août 2026, 42 % des répondants ont signalé des retards de projet causés par des pénuries de leurs propres travailleurs ou de ceux de leurs sous-traitants. Pour un entrepreneur sur un méga-chantier, un lot de travaux retardé peut reporter l'opportunité du prochain corps de métier d'utiliser ses outils. Les outils déjà disponibles pour cette phase ultérieure peuvent par conséquent générer moins d'heures de travail productives pendant que la séquence est bloquée. Même lorsque l'exigence de construction finale est maintenue, l'effet commercial immédiat peut se traduire par des ajouts différés aux flottes d'outils et une attente plus longue avant que l'équipement génère un travail utile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Outils Électroportatifs
Par mode de fonctionnement :
préparation électrique et expansion commercialeLes outils électriques représentaient une part de 62,78 % de la taille du marché des outils électroportatifs en 2026 et devraient enregistrer un CAGR de 7,15 % entre 2027 et 2032, ce qui en fait le segment le plus grand et à la croissance la plus rapide. L'enquête DEWALT de 2025 a révélé que 94 % des travailleurs américains de la construction en béton et en maçonnerie interrogés étaient confiants que leurs chantiers étaient adéquatement équipés pour la transition vers des outils entièrement électriques. Cette confiance réduit la barrière perçue liée à la préparation du site pour les acheteurs évaluant des remplacements électriques dans les travaux de béton et de maçonnerie. L'opportunité commerciale consiste à convertir cette préparation en achats lorsque l'équipement existant atteint une décision de remplacement.
Pour l'exercice clos le 31 mars 2026, Makita a enregistré une croissance de 1,5 % en glissement annuel de son chiffre d'affaires en Océanie, attribuant ce résultat à l'expansion des ventes de produits sans fil axées sur sa gamme XGT. Cette activité régionale couvre les outils électroportatifs et les équipements d'entretien des espaces verts. Makita a réalisé cette progression dans un contexte de marché de la construction et du bâtiment atone en Océanie.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par produit :
étendue de l'installation et demande de services sur le terrainLes outils de perçage et de fixation représentaient une part de marché de 31,33 % sur le marché des outils électroportatifs en 2026, ce qui en fait le plus grand segment de produits. Une perceuse-visseuse sans fil combine la préparation des trous et la pose de vis, permettant à un entrepreneur de gérer des étapes d'installation successives avec un seul outil motorisé. Lorsque ces deux opérations se répètent, cet usage dual peut répartir le coût de l'équipement sur davantage de tâches qu'un outil dédié. Un entrepreneur peut donc justifier l'achat initial par des travaux d'installation répétés avant d'avoir besoin d'une gamme plus large d'outils spécialisés.
Les visseuses à chocs et les clés à chocs devraient enregistrer un CAGR de 7,8 % entre 2027 et 2032, ce qui en fait le segment de produits à la croissance la plus rapide. L'enquête nord-américaine de VMAC de 2026 a révélé que les clés à chocs pneumatiques étaient l'outil pneumatique le plus utilisé parmi les répondants du service mobile. TTI décrit la clé à chocs compacte Milwaukee M18 FUEL à couple contrôlé avec ONE-KEY comme utilisant des capteurs IA et l'apprentissage automatique pour apprendre des utilisations passées et contrôler le serrage des boulons. Les outils de sciage et de découpe ont également une application dans le service mobile, les scies pneumatiques apparaissant dans la même enquête. Pour les acheteurs ayant besoin d'une pose de boulons répétable, le serrage contrôlé offre une raison de mettre à niveau avant une défaillance mécanique, ajoutant un déclencheur de demande au-delà de l'équipement des travaux de service sur le terrain existants.


Par utilisateur final :
échelle de la construction et croissance des marques grand publicLa construction et l'infrastructure détenaient une part de 45,74 % en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Le Bureau du recensement des États-Unis a estimé les dépenses totales de construction aux États-Unis à 2,17 billions USD en 2025.[2] Le 12 novembre 2025, l'entrepreneur britannique en construction Knights Brown a annoncé avoir conclu un partenariat stratégique avec Hilti pour équiper ses équipes d'une nouvelle flotte d'outils sans fil. Un tel accord intègre les besoins en équipements des équipes dans une relation fournisseur, offrant aux acheteurs de la construction un moyen d'équiper les équipes au niveau de la flotte selon les besoins des projets.
L'usage résidentiel et le bricolage devraient enregistrer un CAGR de 7,9 % entre 2027 et 2032, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. TTI sert les utilisateurs bricoleurs via sa marque RYOBI. Les ventes d'outils électroportatifs RYOBI ont augmenté d'un pourcentage à un chiffre moyen au premier semestre 2026.
Par canal de vente :
portée des revendeurs et ventes commerciales numériquesLes ventes hors ligne détenaient une part de 78,62 % en 2026, faisant du canal hors ligne le plus grand canal de vente. Au cours de l'exercice 2025-26, la Division Outils Électroportatifs de Bosch Limited a atteint plus de 20 000 points de vente au détail indiens par l'intermédiaire de 2 000 revendeurs, en utilisant des outils numériques et des approches traditionnelles pour les nouveaux lancements. Cette structure pilotée par les revendeurs relie les introductions de produits à un vaste réseau de distribution en Inde, offrant aux fournisseurs de multiples points de contact avec le commerce local. La coordination des revendeurs peut étendre le lancement d'un fabricant à de nombreux points de vente par le biais d'un ensemble plus restreint de relations, faisant de la portée au détail un avantage pratique de cette voie.
Les ventes en ligne devraient enregistrer un CAGR de 7,85 % entre 2027 et 2032, faisant du canal en ligne le canal de vente à la croissance la plus rapide. Au cours des 6 mois clos le 31 juillet 2026, les ventes de commerce électronique de Screwfix (Kingfisher) ont progressé de 7,5 % en devises constantes et représentaient 60 % de ses ventes totales. Ces chiffres couvrent la gamme de vente au détail d'outils et d'autres produits de Screwfix. Pour les vendeurs d'outils numériques, une voie gérant autant d'activité de vente au détail offre un cadre établi pour atteindre les acheteurs professionnels. Le succès dépend ensuite de la visibilité et de la conversion au sein de cette voie établie, où les offres d'outils sont en concurrence avec l'assortiment plus large du distributeur.
Analyse géographique
Marché des Outils Électroportatifs en Asie-Pacifique
L'Asie-Pacifique représentait une part de 39,23 % de la taille du marché des outils électroportatifs en 2026 et devrait enregistrer un CAGR de 7,6 % entre 2027 et 2032, ce qui en fait la région la plus grande et à la croissance la plus rapide. Un rapport du NITI Aayog de 2025 a estimé les exportations d'outils électroportatifs de l'Inde à 425 millions USD. Le 16 avril 2025, la Banque Asiatique de Développement a approuvé 1,45 milliard USD en tant que dernière tranche de financement pour le chemin de fer Malolos-Clark de 53,1 kilomètres aux Philippines. Taïwan a enregistré moins d'unités résidentielles en début de construction en 2025 qu'en 2024. Les exportations d'outils électroportatifs de l'Inde et le financement du chemin de fer Malolos-Clark aux Philippines sont des exemples d'activités d'offre et de demande dans la région, allant de la fabrication pour l'exportation à la construction ferroviaire financée par des fonds publics.
En Amérique du Nord, Stanley Black & Decker a attribué la croissance organique de 3 % de son segment Outils et Plein Air au deuxième trimestre 2026 principalement à la solidité des outils électroportatifs dans les canaux de vente au détail, commerciaux et industriels aux États-Unis. Cette combinaison rend pertinentes à la fois les voies grand public et industrielles pour les fournisseurs cherchant à accéder aux utilisateurs d'outils du pays. En Europe, l'investissement de l'UE dans le génie civil a progressé de 3,8 % en 2025 grâce aux investissements dans les infrastructures de transport, d'énergie et d'eau et aux financements publics, tandis que la Pologne a délivré plus de permis de construire en 2025 qu'en 2024. Les priorités commerciales qui en résultent diffèrent, l'exécution des canaux américains reliant les fournisseurs à une demande avérée et les programmes d'infrastructure de l'UE orientant l'attention vers les entrepreneurs exécutant des travaux de construction financés.
En Amérique du Sud, l'Indice National de la Construction Civile du Brésil a progressé de 5,63 % en 2025, tandis que le budget 2025-29 de l'Uruguay, en vigueur depuis le 1er janvier 2026, donne la priorité à la réhabilitation des routes et à la modernisation ferroviaire. La hausse des coûts de projet au Brésil rend la productivité des outils commercialement pertinente lorsque l'équipement peut réduire le temps nécessaire à l'achèvement des tâches de construction. Le Moyen-Orient et l'Afrique comprennent l'Arabie Saoudite, où l'Autorité Saoudienne des Entrepreneurs a recensé 365 120 établissements du secteur de la construction en 2025, tandis que l'activité de construction au Kenya est revenue à la croissance en 2025 après une contraction en 2024. La vaste base d'entreprises de l'Arabie Saoudite crée un vivier de clients potentiels s'étendant au-delà des entrepreneurs impliqués dans quelques projets de grande envergure. Les fournisseurs desservant les entrepreneurs saoudiens font donc face à un défi de portée de compte, tandis qu'une proposition brésilienne gagne en pertinence lorsqu'elle démontre une réduction crédible du temps de travail.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue les fournisseurs d'outils électriques portables professionnels destinés aux acheteurs en milieu professionnel. La colonne Royaume-Uni couvre le régime des machines en Grande-Bretagne, où les produits concernés peuvent utiliser le marquage CE ou UKCA sous réserve des conditions de sécurité et d'évaluation de la conformité applicables. Les obligations d'utilisation en milieu professionnel, la certification des produits avec surveillance et les exclusions conditionnelles des règles sur les machines créent des obligations commerciales différentes pour les fournisseurs et leurs clients.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Administration de la Sécurité et de la Santé au Travail | Autorité pour la Santé et la Sécurité pour l'utilisation en milieu professionnel en Grande-Bretagne, avec des exceptions ferroviaires spécifiées | Administration de la Certification et de l'Accréditation de Chine | Ministère du Travail et de l'Emploi | Département de l'Emploi et du Travail |
| Instruments clés ou orientation | 29 CFR 1910.243(a)(5), outils électriques portables pour l'industrie générale | Réglementation sur la fourniture de machines (sécurité) de 2008, Grande-Bretagne | Essai CNCA-C05-01:2026, en vigueur le 1er juillet 2026 pour les perceuses électriques, meuleuses et marteaux répertoriés | NR-12, point 12.1.4(e), exclusion conditionnelle des outils électriques portables et transportables | Réglementation sur les machines électriques de 2011, règlement 10(1), outils portables au-dessus de 50 V par rapport à la terre |
| Effet commercial | Les employeurs concernés doivent satisfaire aux exigences électriques applicables pour les outils électriques portables | Les conditions de sécurité et de conformité applicables régissent la voie de marquage CE ou UKCA | Les produits concernés nécessitent des essais de type, une inspection initiale en usine et une surveillance post-certification | L'exclusion requiert les normes de construction de type C nationales applicables, y compris les parties générales et spécifiques, ou les normes de type C internationales applicables en l'absence de normes nationales | L'utilisation au-dessus de 50 V par rapport à la terre est conditionnelle à une voie de protection spécifiée, incluant une protection contre les fuites à la terre conforme aux normes ou un marquage clair de double isolation/isolation renforcée |
| Attractivité actuelle de la politique | Moyen | Élevé | Faible | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les obligations électriques en milieu professionnel aux États-Unis et le processus de certification opérationnel de la Chine favorisent la continuité, le fardeau des tests initiaux et de la surveillance continue réduisant l'attractivité de la Chine pour les gammes d'outils concernées. La reconnaissance CE indéfinie de la Grande-Bretagne soutient sa note plus élevée, tandis que l'intention annoncée par le gouvernement de mettre à jour les règles sur les machines représente une orientation planifiée plutôt qu'une nouvelle exigence mise en œuvre. L'exclusion conditionnelle NR-12 du Brésil favorise les outils éligibles, la nécessité continue de satisfaire aux normes de type C applicables sous-tendant la continuité de cette position commerciale. Les conditions déclenchées par la tension en Afrique du Sud soutiennent sa note moyenne et son jugement de continuité, car la consultation sur les machines générales de 2025 portait sur un régime distinct de cette règle sur les outils portables.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs de batteries, les fabricants d'outils, les partenaires de distribution et les opérateurs de réparation captent les revenus et gèrent différentes contraintes opérationnelles. Stanley Black & Decker a signalé des retards et des pénuries de composants résultant des restrictions à l'exportation de la Chine en avril 2025 sur certains minéraux de terres rares utilisés dans ses composants de produits. Cette exposition fait de l'accès à des composants qualifiés un problème de résilience distinct de la localisation de la production finale d'outils.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en composants de batteries | Fournisseurs de batteries tels que LG Energy Solution et Samsung SDI | Ventes de cellules, de modules et de blocs | Qualification des conceptions de batteries de remplacement | Valider les conceptions alternatives de cellules et de blocs avant substitution |
| Production d'outils et approvisionnement de marques | Fabricants d'équipements électriques tels que Techtronic Industries Vietnam Manufacturing Company Limited ; fabricants d'outils de marque tels que Stanley Black & Decker | Ventes d'outils nouvellement construits | Disponibilité de composants critiques qualifiés | Qualifier des fournisseurs et des conceptions de composants alternatifs |
| Distribution au détail | Partenaires de distribution tels que The Home Depot en Amérique du Nord et Bunnings en Australie et en Nouvelle-Zélande | Marges de détail sur les ventes d'outils | Dépendance à la couverture des canaux régionaux | Développer des voies supplémentaires vers les acheteurs mal desservis |
| Réparation d'outils | Services de réparation des fabricants tels que Milwaukee Tool | Frais de réparation et de maintenance | Accès à une capacité de réparation qualifiée | Combiner la capacité de réparation en usine avec des partenaires de service agréés |
| Source: Mordor Intelligence | ||||
Sur plusieurs années jusqu'en 2025, Milwaukee a élargi sa production au Vietnam, au Mexique et aux États-Unis pour renforcer la flexibilité opérationnelle régionale. Une telle diversification peut élargir les options d'exécution, tandis que la qualification des composants détermine si les substitutions en amont sont techniquement réalisables. Milwaukee Tool assure les réparations par l'intermédiaire de centres de service en usine et de partenaires de service agréés aux États-Unis. Ensemble, la flexibilité de fabrication et l'accès à la réparation font du soutien opérationnel une partie de l'offre commerciale du fabricant au-delà de la vente initiale de l'outil.
Paysage concurrentiel
Concentration du Marché
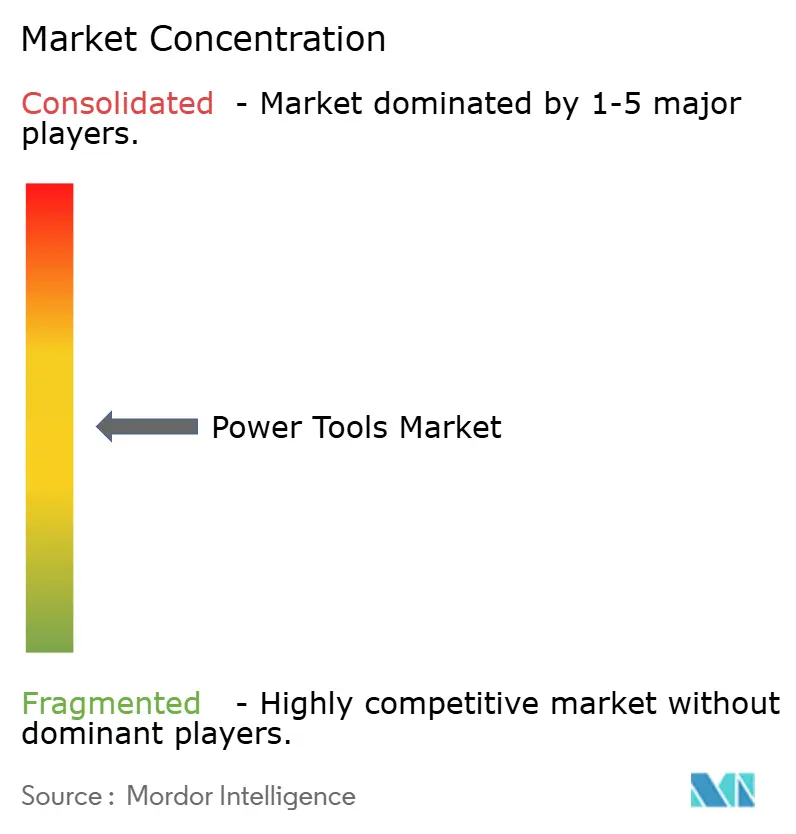
La concurrence se concentre autour d'un groupe modérément concentré de fournisseurs internationaux établis, avec une place pour des challengers axés sur des applications particulières. Les principaux fournisseurs comprennent Stanley Black & Decker Inc., Robert Bosch GmbH, Techtronic Industries Co. Ltd., Makita Corporation et Hilti Corporation. Le segment mondial Outils et Plein Air de Stanley Black & Decker a enregistré 13,16 milliards USD de ventes nettes en 2025, en baisse de 1 % par rapport à 2024.[3] Le segment Équipements Électriques de TTI a généré 14,4 milliards USD de ventes en 2025, en hausse de 5,3 % en devises déclarées. Ces activités plus larges couvrent plusieurs groupes d'utilisateurs, laissant aux spécialistes une ouverture autour d'applications d'outils particulières sans nécessiter un leadership sur l'ensemble du portefeuille.
En 2025, Bosch a annoncé que sa gamme Expert s'étendrait aux outils électroportatifs et à la technologie de mesure à partir de 2026, et a introduit une gamme d'outils Dremel pour les utilisateurs bricoleurs. Le rapport stratégique 2025 de Makita a positionné sa gamme sans fil 40Vmax pour les travaux lourds généralement assurés par des équipements à moteur thermique ou d'autres produits. L'approche de Bosch sépare les gammes de performance professionnelle de son offre bricolage, permettant à différentes propositions de s'adresser à des utilisateurs distincts sans reposer sur une seule fonctionnalité. Le positionnement de Makita établit les équipements à moteur thermique comme la référence que sa gamme sans fil doit égaler dans les travaux lourds.
Le prochain obstacle concurrentiel consiste à démontrer que les nouvelles capacités résolvent des problèmes de travail définis tout en satisfaisant aux exigences de chaque marché de destination. Hilti a lancé plus de 70 nouveaux produits et services en 2025, reflétant l'étendue de son activité de développement. Le système de conformité des produits du Groupe Bosch est conçu pour satisfaire aux exigences réglementaires pertinentes pour ses produits dans chaque marché. De tels systèmes font de la capacité à soutenir la conformité une capacité complémentaire au développement matériel pour les fournisseurs poursuivant des ventes dans plusieurs juridictions. Un spécialiste défiant ces portefeuilles a donc besoin d'un avantage substantié dans une tâche particulière et de la capacité à faire passer ce produit par le processus de conformité applicable.
Leaders du Secteur des Outils Électroportatifs
-
Stanley Black & Decker Inc.
-
Robert Bosch GmbH
-
Techtronic Industries Co. Ltd.
-
Makita Corporation
-
Hilti Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Outils Électroportatifs Entreprises couvertes dans ce rapport
- Stanley Black & Decker Inc.
- Robert Bosch GmbH
- Techtronic Industries Co. Ltd.
- Makita Corporation
- Hilti Corporation
- Atlas Copco AB
- Ingersoll Rand Inc.
- Snap-on Incorporated
- Apex Tool Group
- Emerson Electric Co.
- Husqvarna AB
- Honeywell International Inc.
- KYOCERA Corporation
- Festool GmbH
- Cummins Inc. (Tool segment)
- Koki Holdings Co., Ltd. (HiKOKI)
- Illinois Tool Works (ITW)
- Ridgid (Emerson)
- Baier Power Tools
- Positec Tool Corporation
- Panasonic Life Solutions
- CEMBRE S.p.A.
- CSUN Power Tools
Opportunités clés pour les acteurs du marché
Les opportunités comparent les ventes de tournevis grand public, les outils spécialisés pour les travaux en béton et l'approvisionnement en nouveaux outils pour les opérateurs de flottes de location. En janvier 2026, DEWALT a mis à disposition son cloueur duplex sans fil DCN910B aux États-Unis pour le coffrage en béton, l'étaiement temporaire et l'échafaudage. DEWALT l'a positionné comme le cloueur duplex à batterie le plus léger du secteur sur la base de l'outil seul. Cela offre une application professionnelle définie autour de laquelle les fournisseurs peuvent construire une proposition plus spécifique qu'une expansion générale des outils sans fil.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Tournevis compacts grand public via la grande distribution | Bosch a lancé IXO et PSR-SELECT chez Lowe's en septembre 2026 en édition limitée dans la limite des stocks disponibles | Utilisateurs grand public et bricoleurs américains | Développer des assortiments de tournevis ciblés pour les tâches ménagères récurrentes | Obtenir un référencement récurrent au-delà d'une édition limitée | Bosch et Lowe's |
| Fixation duplex sans fil pour les travaux en béton | L'outil sans fil disponible répond aux besoins de coffrage, d'étaiement temporaire et d'échafaudage | Entrepreneurs américains de la construction et des infrastructures | Proposer un outil et une configuration d'utilisation explicitement spécifiés | La batterie, le chargeur et les clous duplex assemblés compatibles DEWALT DN275 8D ou DN350 16D sont vendus séparément | Stanley Black & Decker via DEWALT |
| Capacité en nouveaux outils pour les flottes de location en période de pointe | La gestion de flotte de Hilti comprend des locations d'outils à court terme pour les périodes de pointe | Opérateurs de flottes de location au service des entrepreneurs | Fournir des outils nouvellement construits pour des ajouts justifiés à la capacité de la flotte | L'utilisation doit justifier l'ajout d'unités en propriété | Fabricants d'outils au service des flottes de location, dont Hilti |
| Source: Mordor Intelligence | |||||
La fixation spécialisée pour la construction offre l'ouverture la plus claire car l'équipement répond à des tâches professionnelles définies. Son argumentaire commercial dépend de la configuration de travail complète, car le cloueur nécessite des batteries, un chargeur et des clous duplex assemblés DEWALT compatibles vendus séparément. Les fournisseurs peuvent faciliter cette décision en spécifiant la configuration complète aux côtés de l'outil, permettant aux entrepreneurs d'évaluer ensemble la couverture des tâches et le coût initial.
Développements industriels récents dans Marché des Outils Électroportatifs
- Sep 2026 : Bosch Power Tools a lancé ses tournevis sans fil IXO et PSR-SELECT pour les tâches ménagères dans les magasins Lowe's aux États-Unis en édition limitée dans la limite des stocks disponibles.
- Jul 2026 : Hilti a mis à disposition en Allemagne les premiers des plus de 60 nouveaux produits et accessoires Nuron pour travaux lourds.
- Jun 2026 : Bosch Power Tools a lancé 39 nouveaux outils et accessoires en Amérique du Nord pour les travaux de commerce et de construction.
Marché des Outils Électroportatifs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des outils électroportatifs mesure les dépenses annuelles en outils motorisés portatifs et stationnaires nouvellement construits pour les travaux professionnels, industriels, commerciaux et résidentiels. Il couvre les outils alimentés par l'électricité, l'air comprimé, les systèmes hydrauliques ou les petits moteurs, les batteries ou moteurs livrés avec un outil étant comptabilisés avec cet outil.
Exclusions du périmètre : les revenus de location, les accessoires autonomes, les pièces de rechange et les instruments motorisés médicaux ou chirurgicaux sont exclus.
Aperçu de la segmentation
- Par mode de fonctionnement
- Électrique
- Sans fil
- Filaire
- Pneumatique
- Hydraulique
- À moteur
- Électrique
- Par produit
- Outils de perçage et de fixation
- Outils de sciage et de coupe
- Outils de meulage et de polissage
- Outils d'enlèvement de matière (ponceuses, etc.)
- Outils de démolition (brise-béton, marteaux-piqueurs)
- Visseuses à chocs et clés à chocs
- Cloueuses et agrafeuses
- Autres (pistolets thermiques, pistolets à colle, malaxeurs, outils spéciaux)
- Par utilisateur final
- Construction et infrastructure
- Automobile
- Aérospatiale et défense
- Énergie et production d'électricité
- Construction navale, marine et ferroviaire
- Fabrication (électronique, travail des métaux, travail du bois, etc.)
- Résidentiel / bricolage
- Autres (services publics, mines, etc.)
- Par canal de vente
- Hors ligne
- Vente directe industrielle / distributeur
- Grande distribution / grandes surfaces de bricolage
- En ligne
- Places de marché du commerce électronique
- Boutiques numériques appartenant aux marques
- Hors ligne
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les estimations des dépenses de construction du Bureau du recensement des États-Unis, le rapport du NITI Aayog sur le secteur des outils en Inde, les exigences en matière d'outils portables de l'Administration de la Sécurité et de la Santé au Travail, les orientations de la Commission Européenne sur les machines et la série de productivité de la construction du Bureau des Statistiques du Travail aident à suivre l'activité des projets, le contexte commercial, les exigences opérationnelles et les conditions de la demande sur le marché. Ces indicateurs éclairent l'évaluation de la demande de construction et industrielle, du contexte régional, des exigences en matière de produits et du calendrier des achats de remplacement.
Les résultats annuels des entreprises et les documents destinés aux investisseurs, notamment les rapports Outils et Plein Air de Stanley Black & Decker, aident à recouper les tendances des revenus des fabricants et les commentaires sur les canaux ou les produits, tandis que des reportages commerciaux réputés peuvent clarifier les événements importants et les développements du marché. Ces sources sont illustratives et ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des fabricants et propriétaires de marques d'outils électroportatifs, des distributeurs et revendeurs, des entrepreneurs professionnels, des équipes d'achats industriels et des acheteurs commerciaux ou résidentiels en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les répondants peuvent tester les résultats secondaires sur le mix de produits, les mouvements de canaux, le calendrier de remplacement, le prix et la demande d'application, tout en aidant à expliquer les différences entre les indicateurs publics et les conditions commerciales déclarées. Lorsque les preuves publiques sont contradictoires ou laissent un écart important, le suivi auprès des répondants peut clarifier l'hypothèse pertinente et soutenir la triangulation avec des preuves indépendantes d'entreprises, de commerce, de construction et de fabrication.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 35 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des ventes mondiales de fabricants et de propriétaires de marques d'outils électroportatifs nouvellement construits, puis vérifie certains totaux par des agrégations de fournisseurs et un prix de vente moyen échantillonné multiplié par le volume unitaire. Les indicateurs utiles comprennent les dépenses de construction et l'activité des projets, la production industrielle et la demande de maintenance, les tendances des revenus des fabricants d'outils électroportatifs, les expéditions d'outils ou les schémas commerciaux, et le mix de produits sans fil par rapport aux produits filaires. Ensemble, ces éléments indiquent les mouvements de la demande, de l'offre et des prix ou du mix de produits. Les relations historiques entre ces indicateurs et la valeur du marché peuvent alimenter une régression multivariée. Lorsque le calendrier des projets, l'adoption des batteries ou les conditions des coûts des intrants créent des trajectoires matériellement différentes, l'analyse de scénarios peut représenter les alternatives. Les parts de produits, de modes de fonctionnement, d'utilisateurs finaux, de canaux et de régions sont construites à partir de la distribution des ventes d'outils pertinentes et vérifiées de sorte que chaque partition se réconcilie avec la valeur mondiale, et les lacunes dans les preuves des fournisseurs ou des canaux sont délimitées avec des divulgations d'entreprises comparables et des signaux commerciaux. Les répondants primaires peuvent examiner le caractère raisonnable des hypothèses au niveau des variables et expliquer les écarts importants, tandis que les lacunes non résolues restent des intrants explicites pour l'examen des analystes plutôt que d'être comblées par des détails non étayés.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des entreprises, les indicateurs commerciaux et de construction, les informations réglementaires et les preuves des répondants, en vérifiant chaque signal par rapport aux limites du marché et à sa période de mesure. Ils examinent les valeurs aberrantes, les mouvements de croissance ou de part incohérents, et les différences entre les indicateurs des fournisseurs, des canaux et de la demande, puis documentent l'explication étayée avant la validation par l'examen des analystes et une vérification éditoriale indépendante. Un nouveau contact est approprié lorsqu'une hypothèse importante reste incohérente, que le périmètre d'un répondant est peu clair ou qu'un nouvel événement modifie l'interprétation d'un intrant clé. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements importants du marché, et fait l'objet d'un examen préalable à la livraison.
Comparaison de la taille du marché des outils électroportatifs de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial des outils électroportatifs mesure les dépenses annuelles en outils motorisés portatifs et stationnaires nouvellement construits pour les travaux professionnels, industriels, commerciaux et résidentiels.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs utiles comprennent les dépenses de construction et l'activité des projets, la production industrielle et la demande de maintenance, les tendances des revenus des fabricants d'outils électroportatifs, les expéditions d'outils ou les schémas commerciaux, et le mix de produits sans fil par rapport aux produits filaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 87,29 milliards USD (2027) | |
| Consultance mondiale A | 46,84 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 46,3 % à la valeur 2027 de ce rapport de 87,29 milliards USD, 2 ans plus tard. Son estimation publiée utilise une année de base antérieure, et son taux de prévision déclaré est légèrement inférieur au taux utilisé pour la période approuvée. |
| Éditeur de recherche sectorielle B | 35,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 59,3 % à la valeur 2027 de ce rapport de 87,29 milliards USD, 2 ans plus tard. Son estimation utilise une année de base antérieure, tandis que son taux de prévision déclaré plus élevé réduit partiellement l'écart à l'année de comparaison ultérieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les indicateurs commerciaux et de construction, les informations réglementaires et les preuves des répondants, en vérifiant chaque signal par rapport aux limites du marché et à sa période de mesure.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des outils électroportatifs et ses perspectives de croissance ?
La taille devrait progresser de 87,29 milliards USD en 2027 à 119,9 milliards USD d'ici 2032, enregistrant un CAGR de 6,55 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande d'outils électroportatifs professionnels ?
La hausse des dépenses publiques en capital budgétisées en Inde pour l'exercice 2026-27 et la construction de semi-conducteurs soutenue par le CHIPS Act aux États-Unis créent des opportunités pour les outils professionnels.
Quelle catégorie de produits d'outils électroportatifs détient la plus grande part ?
Les outils de perçage et de fixation ont dominé les ventes de produits avec une part de 31,33 % en 2026.
Quelles entreprises sont les principaux fournisseurs d'outils électroportatifs ?
Les principaux fournisseurs comprennent Stanley Black & Decker Inc., Robert Bosch GmbH, Techtronic Industries Co. Ltd., Makita Corporation et Hilti Corporation.
Qu'est-ce qui pourrait freiner la croissance des outils sans fil et professionnels ?
Les pénuries de main-d'œuvre ont retardé des projets pour 42 % des répondants à l'enquête auprès des entreprises de construction américaines de juillet-août 2026, tandis que la mise en œuvre des quotas de cobalt de la RDC ajoute une incertitude sur l'approvisionnement en intrants.
Quelle région est en tête des ventes et de la croissance des outils électroportatifs ?
L'Asie-Pacifique détenait une part de 39,23 % en 2026 et devrait enregistrer la croissance la plus rapide avec un CAGR de 7,6 % entre 2027 et 2032.