
Analyse du marché des machines-outils par Mordor Intelligence
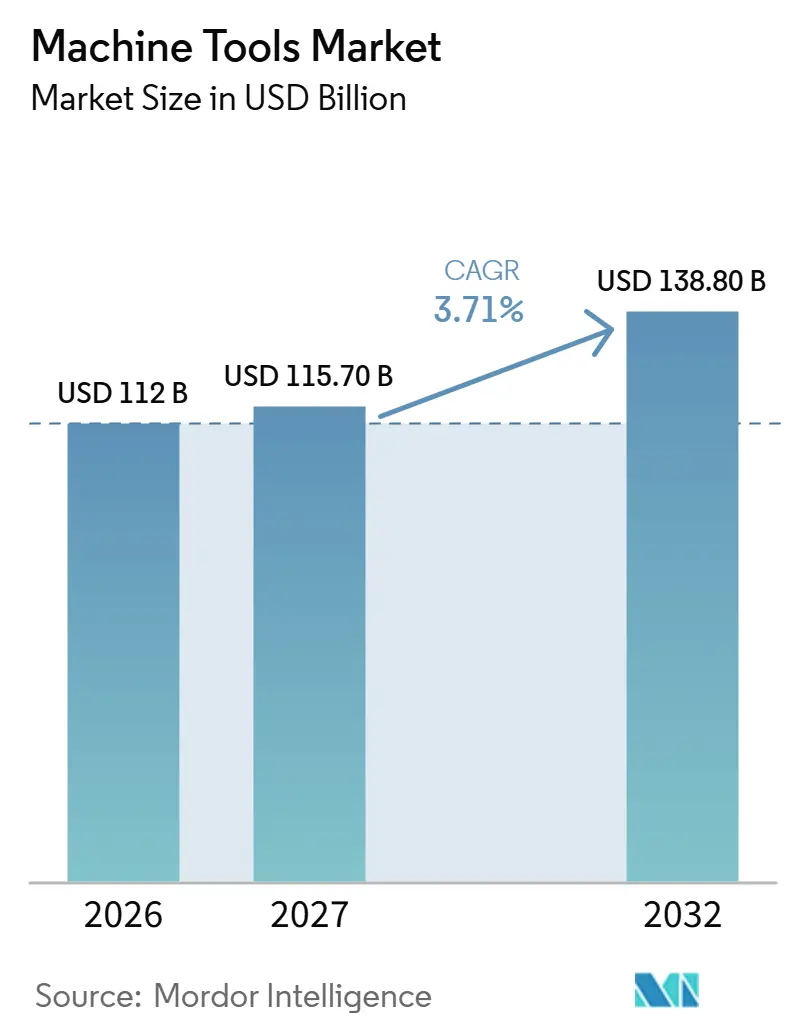
La taille du marché des machines-outils devrait s'étendre de 112 milliards USD en 2026 et 115,7 milliards USD en 2027 à 138,8 milliards USD d'ici 2032, enregistrant un CAGR de 3,71 % entre 2027 et 2032.
La fabrication de groupes motopropulseurs électriques et les charges de travail liées aux composants de semi-conducteurs soutiennent la demande en équipements, tandis que la pression sur les prix des intrants et l'incertitude sur les rendements des investissements freinent la conversion des commandes. Au Japon, l'usinage de précision pour les composants sous vide des équipements de production de semi-conducteurs relie l'investissement dans les semi-conducteurs à la demande au sein de la chaîne d'approvisionnement en composants. Les fournisseurs peuvent répondre à ces besoins grâce à des capacités d'usinage axées sur les applications et à des réseaux de services directs au service des fabricants de composants. Ces charges de travail favorisent les fournisseurs de machines de précision qui associent les équipements proposés à une production identifiable de moteurs ou de composants de semi-conducteurs, offrant ainsi aux acheteurs une production spécifique à partir de laquelle évaluer les coûts d'investissement. Les constructeurs au service de programmes de moteurs ou de composants définis peuvent fixer leurs prix en fonction des exigences de production connues, tandis que les fournisseurs de capacités indifférenciées font face à des coûts d'intrants plus élevés sans cette base spécifique à l'application pour défendre les prix des équipements.
Points clés du rapport
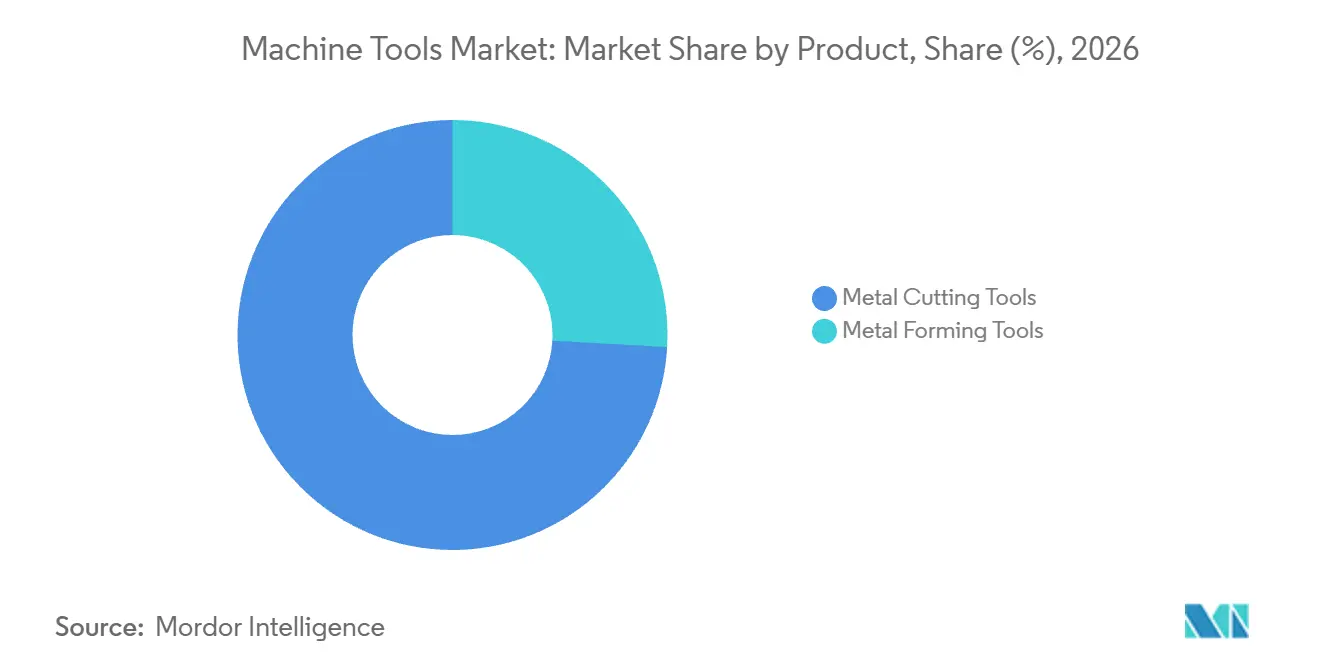
- Par produit, les outils de coupe des métaux détenaient une part de marché de 74,1 % sur le marché des machines-outils en 2026 et devraient connaître la croissance la plus rapide, avec un CAGR de 3,85 % entre 2027 et 2032.
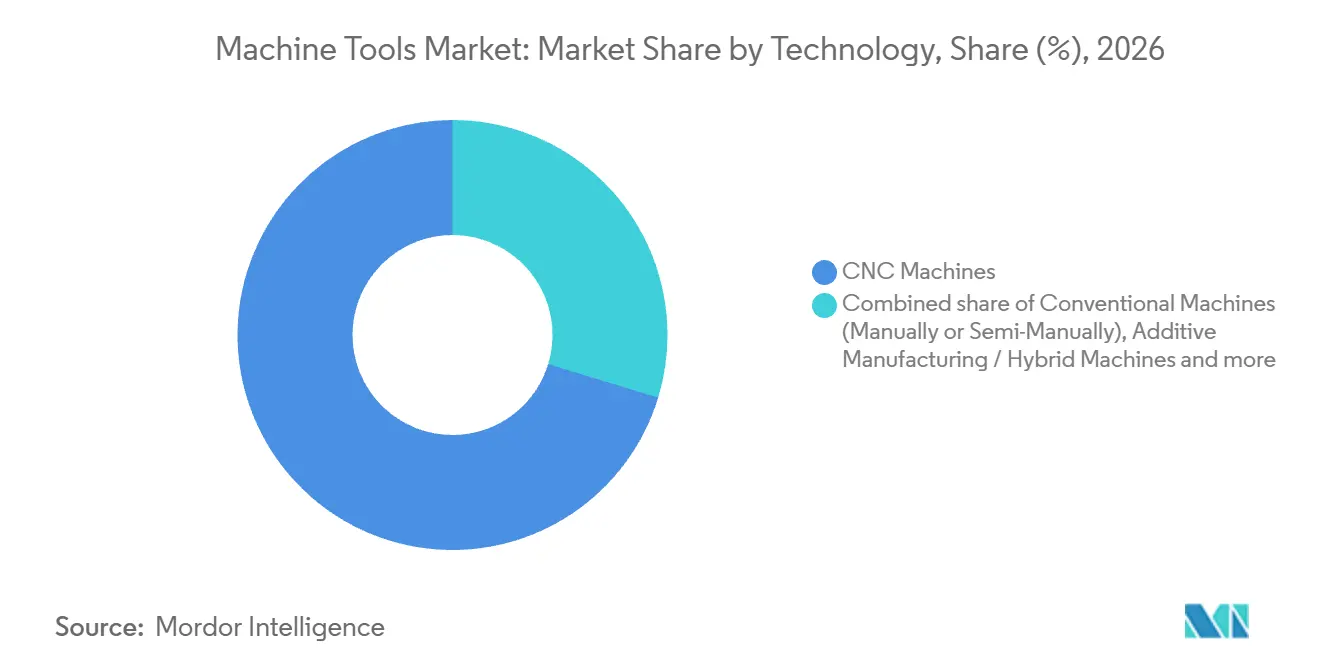
- En matière de technologie, les machines CNC étaient en tête avec une part de 70,3 % de la taille du marché des machines-outils en 2026, tandis que la fabrication additive / les machines hybrides devraient connaître la croissance la plus rapide, avec un CAGR de 12 % entre 2027 et 2032.
- L'automobile était en tête des secteurs d'utilisation final avec une part de 34,62 % en 2026, tandis que l'aérospatiale et la défense devraient connaître la croissance la plus rapide, avec un CAGR de 6,9 % entre 2027 et 2032.
- Sur l'ensemble des canaux de vente, les ventes directes des fabricants d'équipements d'origine (OEM) aux utilisateurs finaux détenaient une part de 55,11 % en 2026, tandis que la vente en ligne / le commerce électronique devrait connaître la croissance la plus rapide, avec un CAGR de 8,1 % entre 2027 et 2032.
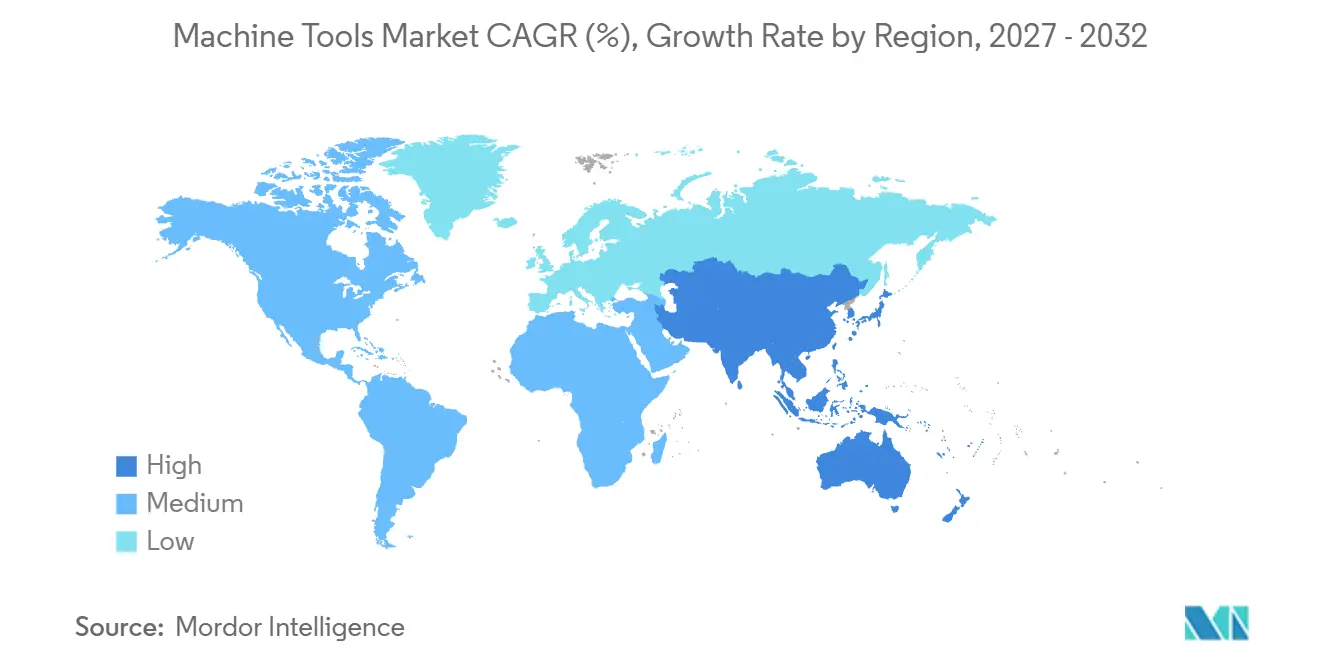
- L'Asie-Pacifique était en tête de la demande géographique avec une part de 46,12 % en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 6,3 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des machines-outils*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'essor de l'électrification stimulant l'usinage de précision pour les groupes motopropulseurs électriques | +1.5% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| L'adoption de l'industrie 4.0 stimulant la demande de plateformes CNC intelligentes | +1.3% | Europe, notamment l'Allemagne | Moyen terme (2 à 4 ans) |
| L'adoption des alliages légers et des composites nécessitant des outils multi-axes à grande vitesse | +1.1% | Amérique du Nord, notamment les États-Unis | Moyen terme (2 à 4 ans) |
| L'expansion des usines de fabrication de semi-conducteurs nécessitant des équipements de très haute précision | +1% | Asie-Pacifique, notamment le Japon | Court terme (≤ 2 ans) |
| Le cycle mondial de remplacement du parc vieillissant de machines-outils | +0.6% | Asie-Pacifique, notamment la Chine | Long terme (≥ 4 ans) |
| L'automatisation de la production à grande variété/faible volume via l'usinage flexible | +0.5% | Europe, notamment le Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de l'électrification stimulant l'usinage de précision des groupes motopropulseurs électriques
La production en série de moteurs électriques confère à l'électrification un mécanisme de demande en équipements qui va au-delà des seules ventes de véhicules. Le moniteur des véhicules légers de l'ICCT a signalé plus de 20 millions de ventes mondiales de véhicules électriques en 2025, soit un véhicule sur quatre vendu.[1] L'usine BMW Group de Steyr a lancé la production en série du moteur électrique Neue Klasse en Autriche le 1er août 2025. Une large base de ventes en aval et le démarrage d'une production dédiée soutiennent conjointement l'argumentaire d'investissement pour les équipements destinés à la fabrication répétable de groupes motopropulseurs électriques. Les fournisseurs d'usinage de précision devraient cibler les décisions relatives aux systèmes de production liées à des programmes de moteurs spécifiques, où le passage à la production en série crée une exigence d'équipement identifiable.
L'adoption de l'industrie 4.0 stimulant la demande de plateformes CNC intelligentes
Pour un atelier traitant de nombreux travaux de composants différents, la programmation et la configuration répétées font de la séquence de production le point central pertinent d'un investissement dans une CNC intelligente. Une coupe plus rapide à elle seule ne résout pas le temps de préparation, en particulier lorsque les courtes séries répartissent ce travail sur peu de composants finis. La comparaison utile est le coût par petit lot terminé, incluant à la fois la préparation et l'usinage. Une offre CNC intégrée peut justifier des dépenses d'équipement supplémentaires lorsque les économies réalisées sur l'ensemble de cette séquence l'emportent sur sa prime de prix. Cela crée une opportunité pour les fournisseurs de vendre une capacité intégrée pour un ensemble défini de travaux en courtes séries, plutôt qu'une simple augmentation isolée de la vitesse de coupe.
L'adoption des alliages légers et des composites nécessitant des outils multi-axes à grande vitesse
Les structures complexes en aluminium confèrent à l'usinage multi-axes à grande vitesse une application commerciale définie dans la production aérospatiale et satellitaire. En janvier 2026, NWI Aerostructures a commencé les travaux de fondation à Wichita pour 2 centres d'usinage 5 axes à grande vitesse Makino MAG3EX supplémentaires.[2] L'expansion visait à augmenter la capacité pour répondre à la demande croissante des clients des secteurs aérospatial et spatial, la plateforme étant adaptée aux composants structurels en aluminium. Cette combinaison relie l'argumentaire d'investissement à la fois à la charge de travail des clients et à l'adéquation du système d'usinage. La préparation physique de l'usine lie l'investissement dans l'usinage spécialisé à l'exécution de la livraison et de l'installation, de sorte que le calendrier d'expansion influe directement sur le moment où la capacité supplémentaire pourra servir les charges de travail des clients.
L'expansion des usines de fabrication de semi-conducteurs nécessitant des équipements de très haute précision
L'expansion des usines soutient la demande de machines-outils par l'intermédiaire des fournisseurs de composants au service des équipements de production de semi-conducteurs. Le 11 août 2026, le conseil d'administration de TSMC a approuvé environ 29,44 milliards USD d'affectations de capital pour des plans de capacité à long terme, incluant l'installation de capacités technologiques avancées et la construction d'usines. Par ailleurs, les ventes de composants de précision dans le secteur des semi-conducteurs de Marumae ont augmenté de 23,1 % d'une année sur l'autre au cours de l'exercice 2026 clos le 31 août 2026, tandis que ses commandes trimestrielles dans le secteur des semi-conducteurs ont continué d'établir des records. Marumae utilise des centres d'usinage, des tours et des machines 5 axes simultanés pour produire des composants sous vide destinés aux équipements de production de semi-conducteurs. Ce lien opérationnel place la demande d'équipements pertinents au sein de la chaîne d'approvisionnement en composants, ainsi que dans le cadre du programme d'investissement plus large dans les usines. Le débit des composants sous vide offre aux constructeurs de machines de précision une base pour dimensionner les propositions d'équipements en fonction de la charge de travail du fournisseur de composants.
Analyse de l'impact des freins sur le marché des machines-outils*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La flambée des coûts des aciers spéciaux et des composants de guidage linéaire | -0.8% | Amérique du Nord, notamment les États-Unis | Court terme (≤ 2 ans) |
| Les dépenses d'investissement élevées et les longs délais de retour sur investissement des systèmes CNC avancés | -0.7% | Europe, notamment l'Allemagne | Moyen terme (2 à 4 ans) |
| La pénurie mondiale de programmeurs/opérateurs CNC qualifiés | -0.5% | Amérique du Nord, notamment le Canada | Moyen terme (2 à 4 ans) |
| La réorientation des capitaux vers les technologies de fabrication additive | -0.3% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La flambée des coûts des aciers spéciaux et des composants de guidage linéaire
Les hausses de prix des aciers à outils peuvent augmenter le coût des équipements ou des outillages incorporant le matériau concerné. Daido Steel a annoncé une hausse de prix de 5 % à 10 % par tonne pour ses produits en acier à outils pour les contrats à partir d'avril 2025, invoquant la poursuite des hausses des coûts de main-d'œuvre et de transport. L'annonce couvrait l'ensemble de ses clients en acier à outils, y compris les produits destinés à l'exportation. Pour les clients utilisant cette catégorie dans des équipements ou des outillages, une facture de matériaux plus élevée nécessiterait des économies d'exploitation ou une valeur de production plus importantes pour récupérer l'investissement initial. Sans ces compensations, les acheteurs font face à un délai de retour sur investissement plus long pour les équipements ou outillages incorporant l'acier à outils concerné.
Les dépenses d'investissement élevées et les longs délais de retour sur investissement des systèmes CNC avancés
Les dépenses en CNC avancées sont plus difficiles à justifier lorsqu'un acheteur ne peut pas s'engager avec confiance sur des travaux futurs pour l'actif. En 2025, de nombreux clients de petite et moyenne taille du secteur des machines-outils en Allemagne ont reporté leurs investissements en raison de conditions économiques difficiles et d'une incertitude persistante. Ces reports montrent comment une exigence d'équipement peut rester non convertie en commande lorsque l'environnement d'investissement se détériore. Pour un système d'usinage à fort capital, l'incertitude quant aux travaux disponibles pour récupérer son coût d'achat accroît le niveau de confiance requis dans l'utilisation future. Pour ces acheteurs, le report de l'investissement reporte également les améliorations de production que le système d'usinage est censé apporter.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des machines-outils
Par produit :
les commandes fermes soutiennent la capacité de coupe des métauxLes outils de coupe des métaux représentaient une part de 74,1 % de la taille du marché des machines-outils en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,85 % entre 2027 et 2032. En Espagne, le cluster AFM a signalé une augmentation de 21,54 % des commandes entrantes en coupe des métaux en 2025 par rapport à 2024, atteignant un niveau record. Un signal basé sur les commandes capture les engagements en matière d'équipements avant qu'ils n'apparaissent sous forme de machines livrées, ce qui rend les commandes entrantes commercialement pertinentes pour la planification de la production. Les constructeurs espagnols de machines de coupe des métaux doivent convertir des commandes entrantes record en chiffre d'affaires, plaçant l'exécution des livraisons au cœur de la décision de capacité.
En juillet 2025, le premier fraiseuse pont Pama Vertiram 3000 TT de Nidec Minster produisait des pièces dans son siège social à Minster, dans l'Ohio. L'entreprise investissante était un fabricant de presses, faisant de la fraiseuse un exemple d'un producteur de machines ajoutant sa propre capacité de fabrication de composants. Cela relie la demande d'équipements de coupe des métaux aux décisions d'investissement au sein de la chaîne de fabrication de machines. Les outils de formage des métaux impliquent un autre investissement de production, illustré par l'achat de 5 presses par le fabricant indien de composants automobiles Autoline Industries pour son atelier de presses légères au cours de l'exercice 2025-26. Les deux achats relient différentes catégories d'équipements aux propres exigences de production des fabricants, de sorte que chaque cas de vente doit aborder l'opération de fabrication de composants envisagée par l'acheteur.



Par technologie :
l'échelle des CNC rencontre l'expansion des capacités additivesLes machines CNC représentaient une part de marché de 70,3 % sur le marché des machines-outils en 2026, ce qui en fait le segment le plus important par technologie. Jyoti CNC Automation, un fabricant indien de machines CNC de coupe des métaux, a produit 5 369 machines au cours de l'exercice 2025-26 sur une capacité installée de 6 000 machines par an. Cette échelle opérationnelle relie la technologie à un flux de fabrication récurrent, la production réelle et la capacité d'usine disponible décrivant différents aspects de la base d'approvisionnement. La production de Jyoti en deçà de sa capacité installée indique une marge au sein de l'empreinte d'usine existante, ce qui importe pour juger si davantage de commandes nécessitent une nouvelle expansion de la production.
Les machines de fabrication additive / hybrides devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 12 % entre 2027 et 2032. Mears Machine Corporation a acheté sa quatrième imprimante 3D métal Velo3D Sapphire XC en avril 2025 pour étendre ses capacités en réponse à la demande des clients. Keselowski Advanced Manufacturing a ajouté une EOS M 400-4 en janvier 2025, portant son total de machines EOS à 18. Les machines conventionnelles exploitées manuellement ou semi-manuellement devraient se contracter, suivant une trajectoire d'investissement différente. Le mécanisme de croissance additive est l'extension des capacités de fabrication d'un utilisateur industriel par l'ajout de systèmes supplémentaires, les travaux des clients fournissant une base pour un investissement répété.

Par secteur d'utilisation final :
l'échelle automobile et les besoins en capacité aérospatialeL'automobile était le plus grand segment d'utilisation final, représentant 34,62 % du marché en 2026. L'OICA a signalé une production mondiale de véhicules de 96,4 millions d'unités en 2025, en hausse par rapport à 92,7 millions en 2024. Cette production annuelle établit l'échelle de l'activité manufacturière à laquelle sont rattachés les programmes d'équipements automobiles. Pour les fournisseurs, un flux de production récurrent important crée une tâche commerciale différente de celle consistant à pénétrer une petite application en expansion rapide. La priorité est de convertir les besoins des programmes de véhicules établis en commandes d'équipements, de sorte que le leadership du segment peut coexister avec une croissance plus mesurée.
L'aérospatiale et la défense devraient constituer le segment d'utilisation final à la croissance la plus rapide, avec un CAGR de 6,9 % entre 2027 et 2032. Les commandes de technologies de fabrication dans le secteur aérospatial américain ont établi un record au premier semestre en termes de valeur et d'unités en 2026. La Manufacturing Technologies Association (MTA), rapportant les données de commandes américaines de l'AMT, a attribué cette vigueur à la demande croissante de l'économie spatiale, aux carnets de commandes croissants des avions commerciaux et aux exigences accrues de production de défense qui soutiennent une expansion supplémentaire des capacités. Les commandes ont augmenté de près d'un tiers en valeur et de près d'un quart en unités par rapport au second semestre 2025, de sorte que la valeur moyenne par unité commandée a augmenté. Pour les fournisseurs d'équipements, l'opportunité aérospatiale combine une demande unitaire supplémentaire avec une base de revenus plus élevée par unité commandée.
Par canal de vente :
réseaux directs et transactions définies à distanceLes ventes directes des OEM aux utilisateurs finaux constituaient le plus grand segment de canal de vente, avec 55,11 % du marché en 2026. Le réseau mondial de DMG MORI en 2025 comprenait 128 sites de vente et de service, dont 18 usines de production. Ses sociétés de vente et de service assuraient les ventes directes et le service pour les produits de DMG MORI AG et de DMG MORI Co. Ltd. Cet arrangement relie une empreinte opérationnelle importante à la responsabilité directe de l'offre de produits du fabricant.
La vente en ligne / le commerce électronique devrait constituer le segment de canal de vente à la croissance la plus rapide, avec un CAGR de 8,1 % entre 2027 et 2032. Pour un achat CNC avec une spécification définie, la valeur potentielle du canal réside dans la réalisation de la transaction sans visite commerciale séparée. Cette économie dépend de la configuration et des conditions de vente répondant aux questions techniques de l'acheteur avant l'engagement.
Analyse géographique
Marché des machines-outils en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché de 46,12 % sur le marché des machines-outils en 2026 et devrait être la géographie à la croissance la plus rapide, avec un CAGR de 6,3 % entre 2027 et 2032. Les commandes à destination de la Chine reçues par les fabricants japonais de machines-outils représentaient 156,5 % du niveau de l'année précédente entre janvier et août 2026. Les estimations révisées de l'IMTMA placent la consommation indienne de machines-outils environ 15 % plus élevée d'une année sur l'autre au cours de l'exercice 2025-26. Ces signaux relient la demande régionale à la fois aux commandes d'équipements transfrontalières et à la consommation au sein d'un grand secteur industriel national. Les constructeurs japonais peuvent poursuivre le flux de commandes à destination de la Chine, tandis que les fournisseurs au service de l'Inde peuvent s'adresser à une base de consommation nationale en expansion distincte.
En Amérique du Nord, les commandes de technologies de fabrication des ateliers de sous-traitance américains ont atteint un record au premier semestre en valeur en 2026. En Europe, l'Allemagne a enregistré des augmentations annuelles des commandes de machines-outils de 15 % au T1 2026 et de 12 % au T2 2026, portant la croissance du premier semestre 2026 à 14 %. Les exportations des fabricants suisses de machines-outils vers les États-Unis ont chuté de 43 % au T3 2025 par rapport au T3 2024, les droits de douane américains pesant sur les expéditions. Des commandes plus solides des ateliers de sous-traitance américains offrent une ouverture aux acheteurs, mais l'exposition tarifaire des exportateurs suisses peut limiter leur capacité à servir cette destination.
La base de production d'Amérique du Sud comprend le fabricant brésilien de machines-outils ROMI, dont l'unité ROMI Machines a enregistré une marge d'EBIT de 12,3 % au T2 2026. Les prises de commandes au Brésil de l'unité, mesurées brutes taxes comprises et hors pièces et services, ont reculé de 6,7 % d'une année sur l'autre au T2 2026. Au Moyen-Orient et en Afrique, les importations des membres de la South African Machine Tool Merchants Association ont légèrement augmenté d'une année sur l'autre au premier semestre 2025. Pour ROMI Machines, une rentabilité unitaire positive au T2 2026 coexistait avec un recul annuel de ses prises de commandes au Brésil. Les relations avec les négociants sud-africains offrent une voie distincte vers les acheteurs par le biais de l'importation d'équipements.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un fournisseur de machines-outils au service d'utilisateurs industriels avec des équipements et des capacités de soutien. Aux États-Unis, l'OSHA exige une protection au point d'opération lorsqu'une machine expose les employés à des risques de blessure, les fraiseuses figurant parmi celles qui en nécessitent généralement une.[3] Ces obligations des utilisateurs façonnent les caractéristiques de sécurité dont les clients industriels ont besoin dans une offre d'équipements. La comparaison distingue les obligations de protection des employeurs de l'OSHA des obligations des fabricants au titre du règlement (UE) 2023/1230, applicable en Allemagne à partir du 20 janvier 2027, tandis que la NR-12 brésilienne couvre la conception et l'utilisation des machines.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail | Ministère du Travail et de l'Emploi | Autorités de surveillance du marché fédérales-étatiques ; le Bureau central des États fédéraux pour l'ingénierie de sécurité coordonne et applique dans des cas spécifiés | Ministère de l'Industrie et des Technologies de l'Information | Département de l'Emploi et du Travail |
| Instruments ou orientations clés | 29 CFR 1910.212 | Cadre de sécurité au travail NR-12 pour les machines | Loi sur la sécurité des produits (ProdSG) ; le règlement (UE) 2023/1230 s'applique à partir du 20 janvier 2027 | GB 15760-2025, en vigueur le 1er août 2026 | Réglementation sur les machines entraînées ; projet de réglementation générale sur les machines de 2025 |
| Effet commercial | Les employeurs protègent les points d'opération exposant à des risques de blessure | Cadre de sécurité au travail pour les machines destiné aux utilisateurs | Les obligations de conception sécuritaire pour les fabricants s'appliquent à partir du 20 janvier 2027 | Norme de protection spécifique aux produits pour les machines de coupe des métaux | Application de la protection des machines industrielles |
| Attractivité de la politique actuelle | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les obligations de protection américaines maintiennent les exigences de sécurité des acheteurs, tandis que la NR-12 brésilienne s'étend à la conception, à l'importation et à l'utilisation des machines, soutenant un cadre commercial équilibré avec des besoins continus de conformité des fournisseurs. Les exigences allemandes de conception par les fabricants de janvier 2027 appellent à une planification de la transition autour d'un cadre de sécurité des produits établi, maintenant la capacité de sécurité au cœur de l'offre du fournisseur. La norme chinoise est entrée en vigueur en août 2026, offrant aux fournisseurs de machines de coupe des métaux une base de protection spécifique aux produits pour une conformité continue. Le Département de l'Emploi et du Travail d'Afrique du Sud a émis des avis d'interdiction après avoir constaté des machines non protégées chez Lesidi Aluminium CC en juin 2026, tandis que son projet d'août 2025 pour les machines autrement non classifiées proposait de désigner une personne compétente à temps plein dans chaque établissement de machines.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en systèmes de commande, la production de machines, l'accès aux clients et le soutien au parc installé en tant que sources distinctes de revenus pour les fournisseurs. FANUC fournit des produits CNC et de commande de mouvement, tandis que Siemens fournit des systèmes SINUMERIK pour des applications incluant le fraisage, le tournage et la rectification. FANUC America assure la vente de pièces, l'assistance technique, le service sur site et la réparation agréée pour les produits FANUC dans les Amériques. Cette combinaison place la valeur commerciale à la fois dans la machine physique et dans les capacités nécessaires pour la spécifier, la vendre et la soutenir.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en CNC et en commande de mouvement | Fournisseurs de systèmes de commande CNC tels que FANUC et Siemens | Ventes de matériel de commande, de produits de mouvement et de logiciels | Adéquation des systèmes de commande aux opérations d'usinage prévues | Qualifier la combinaison système de commande et application avant l'assemblage |
| Production de machines | Constructeurs de machines tels que DMG MORI AG | Ventes de machines | Résolution de la configuration de la machine pour le travail prévu | Définir les exigences d'application avant de s'engager dans la construction |
| Vente et distribution | Sociétés de vente OEM telles que les sociétés de vente du groupe DMG MORI ; distributeurs d'équipements de fabrication tels que Action Machinery, LLC pour Mazak Optonics | Ventes d'équipements par canaux directs et distributeurs | Attribution de la responsabilité client sur des territoires spécifiques aux produits | Spécifier le vendeur et la voie de soutien pour chaque produit et district |
| Soutien au parc installé | Prestataires de soutien aux machines en Amérique du Nord tels que Mazak ; prestataires de soutien CNC dans les Amériques tels que FANUC America | Ventes de pièces, formation, service sur site et services de réparation | Acheminement d'une réparation vers le spécialiste de la machine ou du système de commande concerné | Identifier la propriété du service spécifique au produit et l'accès aux pièces |
| Source: Mordor Intelligence | ||||
Les pièces, la formation et la réparation peuvent générer des revenus pour le fournisseur après la vente initiale de l'équipement. Le passage de Mazak en février 2026 aux ventes et services directs dans son district des Rocheuses illustre comment la responsabilité peut évoluer géographiquement, tandis qu'Action Machinery a poursuivi sa représentation distincte de Mazak Optonics dans la région Ouest. Les utilisateurs du parc installé doivent identifier la responsabilité du service après un changement de canal, car le soutien aux machines et aux systèmes de commande peut relever de différents prestataires.
Paysage concurrentiel
Concentration du Marché
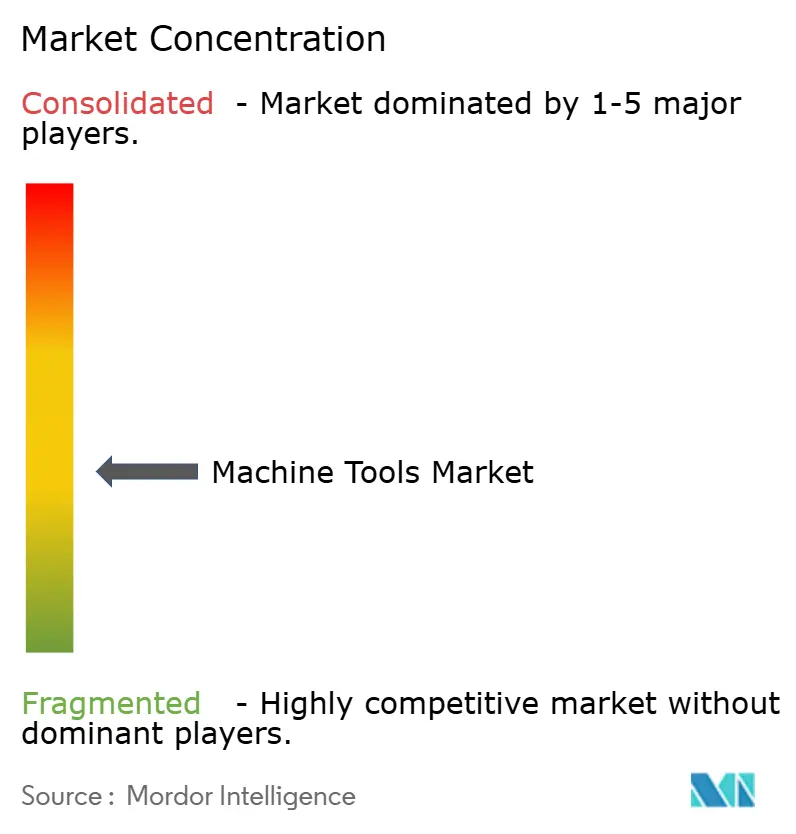
Paysage concurrentiel
Le paysage concurrentiel combine des fabricants de machines-outils établis et des unités commerciales de groupe, avec TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation et DN Solutions parmi les principaux participants. JTEKT Corporation regroupe les machines-outils et les systèmes de fabrication au sein d'une seule unité commerciale, plaçant les activités d'équipements et de systèmes de production dans la même limite organisationnelle. DMG MORI AG, dont la société mère est DMG MORI Co. Ltd, a signalé une augmentation de 5 % des prises de commandes du segment Machines-outils en 2025 par rapport à 2024. Ces structures placent une filiale de machines-outils au sein du groupe DMG MORI aux côtés d'un fabricant qui combine machines-outils et systèmes de fabrication dans une seule unité commerciale.
La capacité de fabrication offre aux concurrents une base de différenciation qui va au-delà des spécifications d'une machine individuelle. Mazak a achevé sa 40 000e machine dans son usine de Florence, dans le Kentucky, en août 2025, une étape cumulative pour ce site de fabrication. L'installation produit des centres de tournage et de fraisage et abrite également le centre de recherche et développement en technologies de fabrication de l'entreprise aux États-Unis. Le regroupement de ces activités relie une base de production opérationnelle au développement des processus d'usinage et des équipements. Pour les acheteurs industriels, cette combinaison rend l'organisation de fabrication du fournisseur pertinente pour le développement d'applications ainsi que pour la sélection initiale de la machine.
L'expansion du portefeuille par acquisition intègre l'approbation réglementaire dans la même décision concurrentielle. DN Solutions a finalisé l'acquisition du fabricant allemand de machines-outils HELLER en janvier 2026 après avoir obtenu les approbations dans des juridictions incluant l'Allemagne, les États-Unis et le Royaume-Uni. DN Solutions a indiqué que la combinaison élargissait la gamme de solutions disponibles pour les clients. Son plan d'intégration était conçu pour préserver l'identité de marque de HELLER tout en réunissant les stratégies de recherche, de fabrication et de marché. La préservation de l'identité de HELLER maintiendrait son offre allemande haut de gamme reconnaissable au sein de la gamme élargie de DN Solutions.
Leaders de l'industrie des machines-outils
-
TRUMPF Group
-
DMG MORI Co. Ltd
-
Yamazaki Mazak Corporation
-
JTEKT Corporation
-
DN Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines-outils Entreprises couvertes dans ce rapport
- Yamazaki Mazak Corporation
- DMG MORI Co. Ltd
- TRUMPF Group
- JTEKT Corporation
- DN Solutions
- Okuma Corporation
- Makino Milling Machine Co. Ltd
- Haas Automation Inc.
- FANUC Corporation
- WIA Machine Tools Corp.
- ANDRITZ Schuler GmbH
- Sandvik AB (Seco & Walter)
- UNITED MACHINING
- Fives Group
- GROB-Werke GmbH & Co. KG
- Hermle AG
- EMAG GmbH & Co. KG
- Hardinge Inc.
- HURCO Companies Inc.
- Amada Co. Ltd
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'approvisionnement en ateliers CNC, le remplacement de tours de recherche et l'approvisionnement institutionnel qualifié par référence autour de besoins d'approvisionnement spécifiés. Le Bangladesh Industrial Technical Assistance Center (BITAC), l'entité adjudicatrice pour son centre de Gopalganj, a lancé un appel d'offres pour des équipements CNC avec une date limite modifiée au 25 octobre 2026. Cet avis exigeait 5 ans d'expérience générale en approvisionnement et un approvisionnement similaire qualifiant en CNC auprès de gouvernements, d'organisations semi-gouvernementales ou autonomes. La Division des sciences, de l'ingénierie et de l'analyse du Health and Safety Executive recherchait un tour CNC de remplacement ou mis à niveau pour son centre de recherche de Buxton, les offres étant dues le 23 octobre 2026 via le portail In-Tend du HSE.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Équipements d'atelier CNC institutionnel | Approvisionnement en équipements d'atelier CNC | BITAC Gopalganj, Bangladesh | Élaborer une offre d'équipements coordonnée selon les spécifications de l'atelier | Qualification d'un approvisionnement similaire en CNC auprès de gouvernements, d'organisations semi-gouvernementales ou autonomes | Fournisseurs institutionnels expérimentés en équipements CNC |
| Remplacement de tour de recherche public | Appel d'offres pour le remplacement ou la mise à niveau d'un tour existant | Centre de sciences et de recherche du HSE, Buxton | Adapter la machine proposée aux travaux requis par l'établissement de recherche | Démontrer un remplacement adéquat pour la machine existante | Fournisseurs de tours CNC capables de servir les utilisateurs de recherche |
| Approvisionnement institutionnel qualifié par référence | Les exigences d'expérience façonnent l'accès des fournisseurs | Institutions procurant des équipements CNC | Préparer des offres appuyées par des références correspondant à l'expérience d'approvisionnement documentée | 5 ans d'expérience générale en approvisionnement plus un approvisionnement similaire qualifiant | Fournisseurs CNC disposant de dossiers de livraison institutionnelle pertinents |
| Source: Mordor Intelligence | |||||
Les soumissionnaires de Gopalganj devaient disposer d'au moins un contrat d'approvisionnement similaire auprès d'un organisme gouvernemental, semi-gouvernemental ou autonome d'une valeur d'au moins 120 millions BDT (0,98 million USD) ou l'équivalent en devises étrangères, achevé dans les 5 ans précédant l'invitation du 8 septembre 2026. BITAC a également lancé un appel d'offres pour des équipements d'atelier CNC pour son centre de Rangpur, les soumissions étant dues le 3 novembre 2026. Les fournisseurs disposant de dossiers de livraison institutionnelle documentés sont positionnés pour concourir pour des lots comme ceux-ci, et les conditions propres à chaque avis déterminent l'éligibilité.
Développements récents du secteur sur le marché des machines-outils
- Août 2026 : DN Solutions a achevé sa première usine de fabrication de machines-outils en Inde à Bengaluru, dans le Karnataka, avec des fonctions de production, de recherche et développement, de service et de formation.
- Juin 2026 : DMG MORI Ultrasonic Lasertec GmbH a inauguré l'extension de son site de Stipshausen en Allemagne le 10 juin, ajoutant 1 400 mètres carrés pour la production, la logistique et la recherche et développement.
- Mai 2026 : DMG MORI a marqué le couronnement de son siège européen et centre technologique à Munich le 20 mai, avec une ouverture prévue au T1 2027.
Marché des machines-outils Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des machines-outils mesure les dépenses annuelles en machines-outils vendues dans le monde pour la production industrielle et la fabrication. Il couvre les équipements qui effectuent la coupe des métaux et le formage des métaux, y compris les machines conventionnelles, CNC, additives-hybrides et les machines rénovées ou remises à neuf qualifiantes.
Exclusions du périmètre : Les matières premières et composants de machines vendus séparément, les mises à niveau et abonnements logiciels uniquement, les services de réparation et de maintenance et les pièces de rechange pour les machines installées, ainsi que les produits métalliques finis sont exclus.
Aperçu de la segmentation
- Par produit
- Outils de coupe des métaux
- Fraiseuses
- Perceuses
- Tours
- Rectifieuses
- Machines de découpe laser
- Machines à électroérosion
- Machines de découpe par jet d'eau
- Machines de découpe plasma
- Centres d'usinage multi-axes
- Autres (alésage, etc.)
- Outils de formage des métaux
- Presses (mécaniques, hydrauliques, servo)
- Machines de forgeage
- Machines de pliage
- Autres (cisaillage, extrusion, laminage, etc.)
- Outils de coupe des métaux
- Par technologie
- Machines conventionnelles (manuelles ou semi-manuelles)
- Machines CNC
- Machines de fabrication additive et hybrides
- Par industrie utilisatrice finale
- Automobile
- Aérospatiale et défense
- Électrique et électronique
- Machines et équipements industriels
- Dispositifs médicaux
- Construction navale et marine
- Ingénierie de précision
- Énergie et puissance
- Fabrication métallique (ateliers de sous-traitance, etc.)
- Autres industries (ferroviaire, autre fabrication générale, etc.)
- Par canal de vente
- Ventes directes (équipementiers aux utilisateurs finaux)
- Revendeurs et distributeurs
- En ligne et commerce électronique
- Autres (intégrateurs de systèmes, événements et salons, reconstructeurs et reconditionné, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les publications économiques et la boîte à outils statistique du CECIMO, le rapport annuel de l'Indian Machine Tool Manufacturers' Association, l'enquête sur les expéditions, les stocks et les commandes des fabricants du Bureau du recensement des États-Unis, et les comptes industriels de l'OCDE sont des sources illustratives pour la production, la consommation, les commandes, l'investissement et les conditions de fabrication. Ces sources aident à établir les signaux de demande par pays et par région, à distinguer les expéditions de machines de l'activité industrielle plus large, et à comparer les cycles d'équipements avec les secteurs qui achètent des machines-outils.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et la presse commerciale et d'affaires réputée peuvent clarifier les ventes de machines-outils, le mix produit, les secteurs clients, la capacité, les prises de commandes et l'activité des canaux. Ces documents sont recoupés avec les statistiques des associations et les statistiques officielles. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les fabricants de machines-outils, les distributeurs et les remetteurs à neuf, les acheteurs industriels, et les responsables d'applications ou de services pertinents dans les régions APAC, EMEA et Amériques. Les répondants seraient invités à tester les preuves secondaires sur les voies de vente, les catégories d'équipements, la demande des utilisateurs finaux, les changements de prix et de mix, et les conditions régionales, tout en expliquant les lacunes où les données publiées combinent les machines-outils avec les accessoires ou d'autres équipements. Les estimations des analystes seraient triangulées avec les ventes, commandes, production, commerce et prix de vente moyen échantillonné multiplié par le volume unitaire déclarés, les différences non résolues étant portées comme plages ou entrées de scénarios jusqu'à ce qu'elles soient étayées par une autre source.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles mondiales des utilisateurs finaux en ventes complètes de machines-outils à partir d'une base de marché descendante, puis vérifie certains totaux avec des cumuls de revenus de fournisseurs, des preuves de canaux et un prix de vente moyen échantillonné multiplié par le volume unitaire. Il suit la production et la consommation de machines-outils, les nouvelles commandes et les carnets de commandes, l'investissement et la production industriels, l'activité de fabrication de véhicules et d'aéronefs, et les flux commerciaux régionaux. Ces indicateurs aident à distinguer la demande, le calendrier de livraison et les conditions d'investissement des clients. Les parts par produit, technologie, utilisateur final, canal et région sont construites à partir des mix de ventes divulgués, des preuves de production ou de commandes, des schémas commerciaux et de l'utilisation par les acheteurs, chaque classification étant réconciliée avec le total applicable. Une régression multivariée peut relier les mouvements historiques du marché aux indicateurs d'investissement industriel, de production et de commandes, avec une analyse de scénarios pour les changements cycliques ou politiques lorsque les relations historiques sont instables. L'expertise des fabricants, distributeurs et acheteurs vérifie les perspectives au niveau des variables qui en résultent. Les données manquantes ou combinées sont traitées par des proxies documentés et des plages de sensibilité, et les vérifications ascendantes sélectives ne sont étendues que lorsque les preuves de ventes, d'unités, de prix ou de canaux peuvent être réconciliées sans double comptage.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments par rapport à des signaux indépendants d'entreprises, d'associations, de commerce, de commandes, de production et d'investissement, en vérifiant les unités, les devises, les dates, la couverture et le stade de transaction. Les valeurs aberrantes, les mouvements inexpliqués d'une année sur l'autre et les écarts importants entre les sources sont examinés par rapport aux définitions des sources et aux preuves disponibles des entreprises ou des canaux, suivis d'une deuxième révision par un analyste avant la validation. Les répondants sont recontactés lorsqu'une réponse importante est en conflit avec des preuves documentaires, lorsqu'une définition est peu claire, ou lorsqu'un nouvel événement modifie matériellement les commandes ou la capacité attendues. Les données sont actualisées annuellement, révisées entre les cycles après des événements de marché importants, et soumises à une nouvelle vérification des sources, des calculs et de la cohérence avant la livraison.
Taille du marché des machines-outils de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des machines-outils mesure les dépenses annuelles en machines-outils vendues dans le monde pour la production industrielle et la fabrication.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les mouvements historiques du marché aux indicateurs d'investissement industriel, de production et de commandes, avec une analyse de scénarios pour les changements cycliques ou politiques lorsque les relations historiques sont instables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 115,7 milliards USD (2027) | |
| Cabinet mondial d'études de marché A | 109,3 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 5,5 % à la valeur 2027 de ce rapport de 115,7 milliards USD, 2 ans plus tard. Son année de base publiée est deux ans antérieure, de sorte que la comparaison place une estimation de 2025 par rapport à une valeur de marché 2027 ultérieure. |
| Cabinet mondial d'études de marché B | 96,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 16,9 % à la valeur 2027 de ce rapport de 115,7 milliards USD, 2 ans plus tard. Son estimation est basée sur 2025, avant l'année de mesure 2027 du rapport, et sa page décrit une trajectoire de prévision distincte de contraction et de reprise. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments par rapport à des signaux indépendants d'entreprises, d'associations, de commerce, de commandes, de production et d'investissement, en vérifiant les unités, les devises, les dates, la couverture et le stade de transaction.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des machines-outils et ses perspectives de croissance ?
La taille devrait atteindre 115,7 milliards USD en 2027 et 138,8 milliards USD d'ici 2032, enregistrant un CAGR de 3,71 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande d'équipements d'usinage de précision ?
La fabrication de groupes motopropulseurs électriques et les charges de travail liées aux composants de semi-conducteurs soutiennent la demande. Au Japon, Marumae utilise des centres d'usinage, des tours et des machines 5 axes simultanés pour fabriquer des composants sous vide destinés aux équipements de production de semi-conducteurs.
Quel segment de produits de machines-outils est en tête de la demande ?
Les outils de coupe des métaux étaient en tête avec une part de 74,1 % en 2026 et devraient connaître la croissance la plus rapide, avec un CAGR de 3,85 % entre 2027 et 2032.
Quelles entreprises sont les principaux fournisseurs de machines-outils ?
Les principaux participants comprennent TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation et DN Solutions.
Quel défi affecte l'investissement dans l'usinage industriel ?
L'incertitude en matière d'investissement peut retarder les engagements en matière d'équipements. De nombreux clients de petite et moyenne taille du secteur des machines-outils en Allemagne ont reporté leurs investissements en 2025 en raison de conditions économiques difficiles et d'une incertitude persistante.
Quelle région est en tête du secteur des machines-outils ?
L'Asie-Pacifique détenait une part de 46,12 % en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 6,3 % entre 2027 et 2032.