
Taille et part du marché de l'emballage en sachets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 560.46 Milliards d'unités |
| Volume du Marché (2031) | 681.22 Milliards d'unités |
| Taux de croissance (2026 - 2031) | 3.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
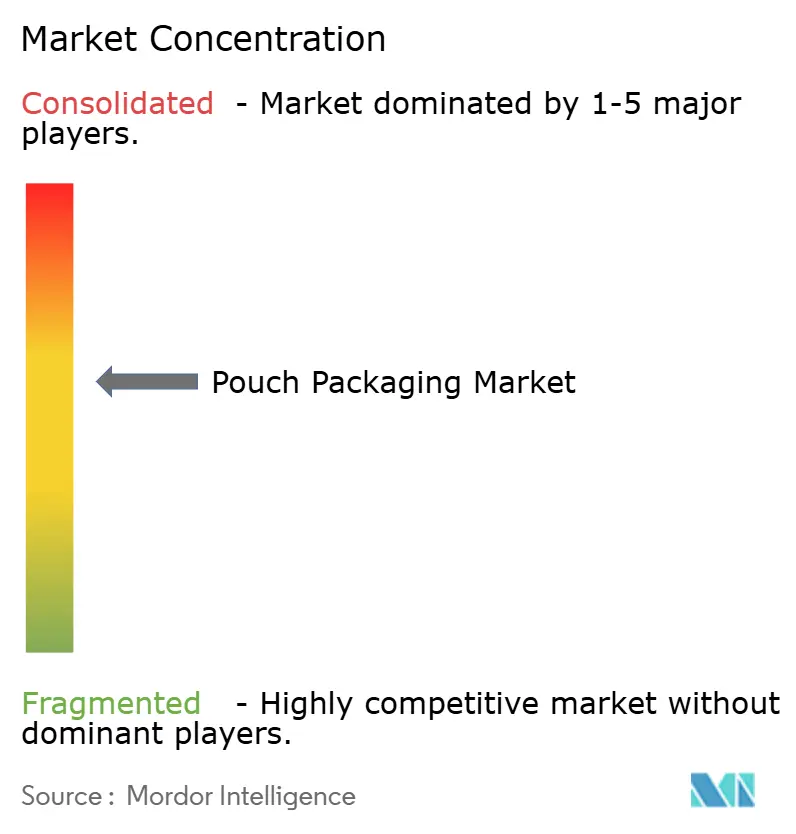
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage en sachets par Mordor Intelligence
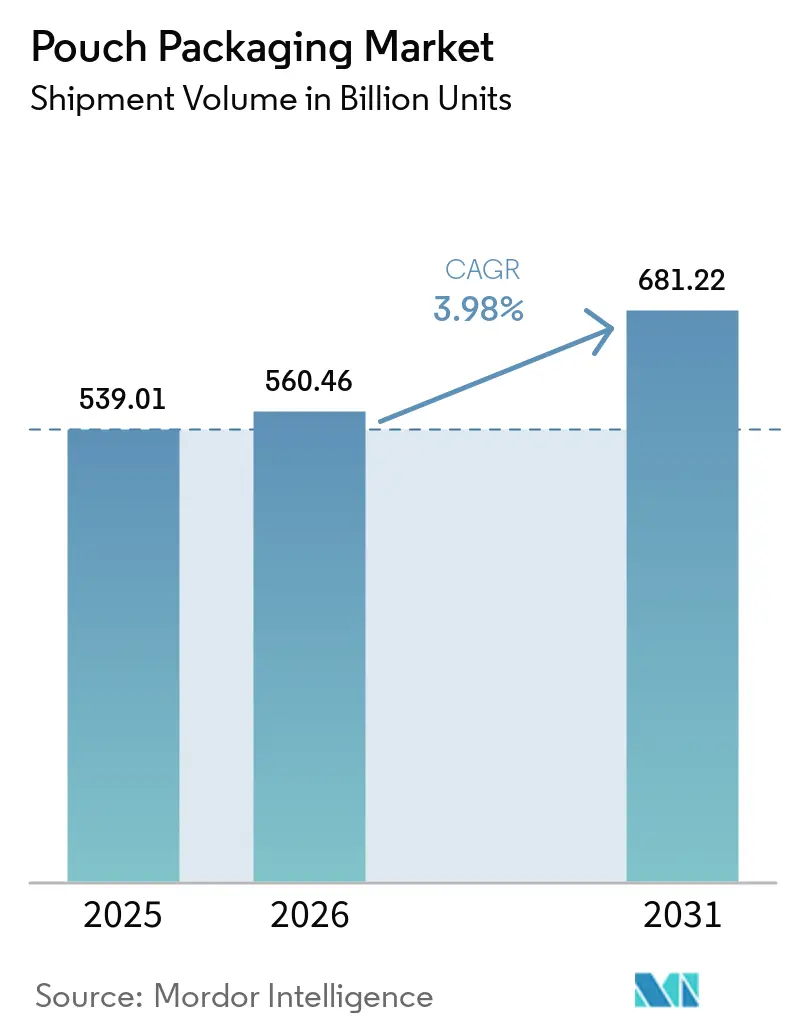
Le marché de l'emballage en sachets était évalué à 539,01 milliards USD en 2025 et devrait croître de 560,46 milliards USD en 2026 pour atteindre 681,22 milliards USD d'ici 2031, à un TCAC de 3,98 % au cours de la période de prévision (2026-2031). Cette trajectoire régulière souligne la transition du marché de l'emballage en sachets d'une croissance rapide en phase initiale vers une expansion plus mesurée, soutenue par la logistique du commerce électronique, les tendances des aliments pratiques et le durcissement des réglementations en matière de durabilité. Les propriétaires de marques continuent de privilégier les emballages souples économes en matériaux par rapport aux formats rigides, tandis que les organismes de réglementation approuvent les solutions légères qui réduisent les émissions liées au transport. Les investissements technologiques ciblent désormais en priorité les films barrières mono-matériaux et la conformité à la recyclabilité, déplaçant l'avantage concurrentiel loin de la pure économie d'échelle.
Principaux enseignements du rapport
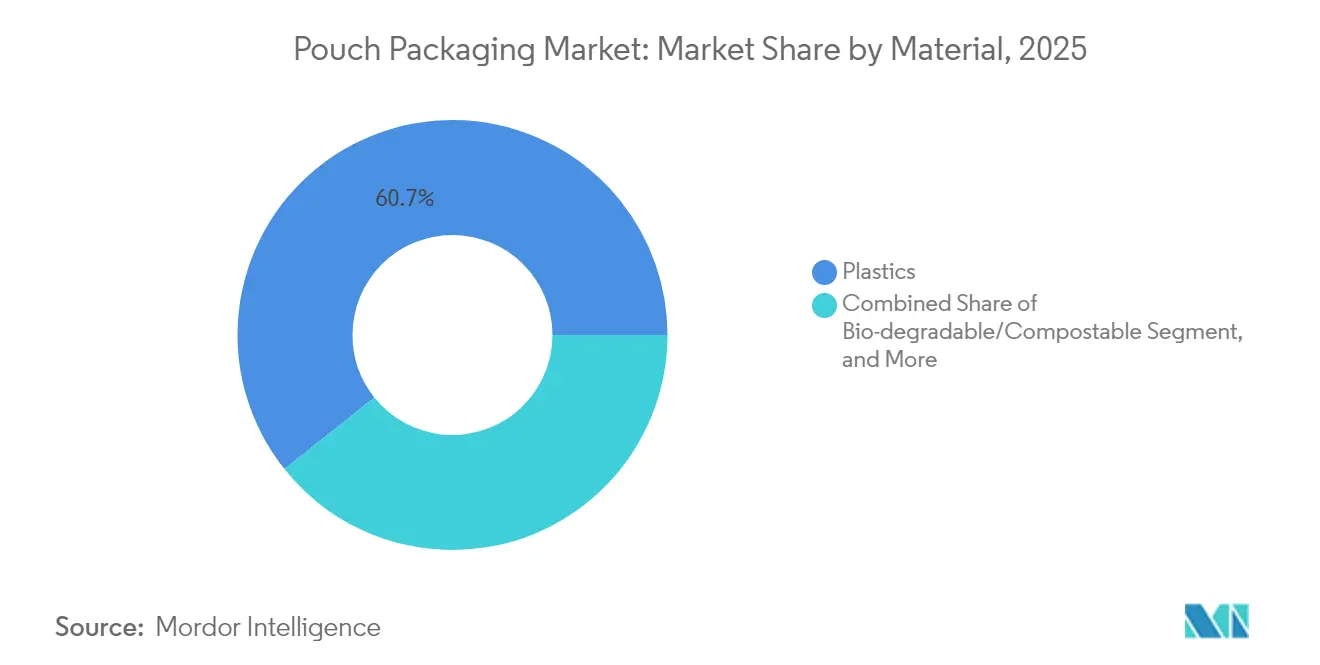
- Par matériau, les plastiques ont représenté 60,72 % de la part de marché de l'emballage en sachets en 2025, tandis que les substrats biodégradables et compostables devraient afficher le TCAC le plus élevé de 6,05 % d'ici 2031.
- Par type de produit, les sachets plats ont représenté 36,33 % de la taille du marché de l'emballage en sachets en 2025, tandis que les formats debout devraient progresser à un TCAC de 5,43 % jusqu'en 2031.
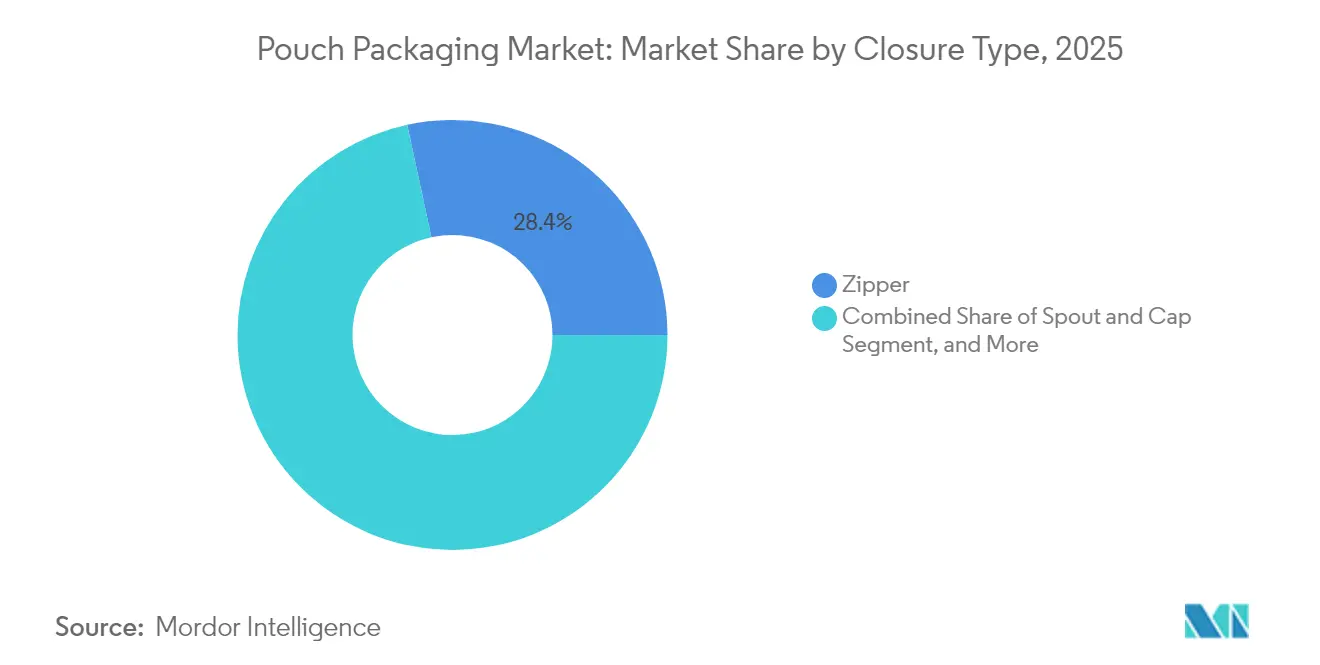
- Par type de fermeture, les systèmes à fermeture à glissière ont représenté 28,38 % de la part de marché de l'emballage en sachets en 2025 ; les solutions à bec verseur et capuchon devraient croître à un TCAC de 5,61 % d'ici 2031.
- Par utilisateur final, les applications alimentaires ont représenté 38,42 % de la taille du marché de l'emballage en sachets en 2025, et les soins personnels et cosmétiques devraient progresser à un TCAC de 5,88 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a capturé 39,54 % de la part de marché de l'emballage en sachets en 2025 et devrait enregistrer le TCAC le plus élevé de 6,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'emballage en sachets
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante d'emballages rentables et de différenciation des marques | +1.2% | Mondial, accent sur le premium en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Hausse de la consommation d'aliments pratiques et prêts à consommer | +0.9% | Cœur Asie-Pacifique, débordement vers les centres urbains mondiaux | Court terme (≤ 2 ans) |
| Transition portée par la durabilité vers des emballages souples légers | +0.8% | Réglementaire en Europe et en Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Accélération du commerce électronique et de la logistique directe au consommateur | +0.7% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Expansion des sachets à bec verseur dans les applications industrielles en vrac | +0.4% | Régions industrielles – Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Avancées dans les films mono-matériaux haute barrière permettant la recyclabilité | +0.3% | Leaders technologiques – Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages rentables et de différenciation des marques
La pression inflationniste sur les marges des biens de consommation intensifie la recherche de formats d'emballage qui réduisent l'utilisation des matériaux sans compromettre l'attrait en rayon. Les sachets utilisent généralement 70 % moins de substrat que les emballages rigides comparables et offrent une surface imprimable plus grande qui supporte des graphismes haute résolution. Le rapport 2024 de ProAmpac montre que les sachets recyclables en bac de collecte permettent des économies de coûts de matériaux de 15 à 20 % pour les propriétaires de marques. Les marques plus petites exploitent ces atouts économiques pour égaler l'impact visuel des multinationales, favorisant la fragmentation du marché et stimulant des volumes d'unités supplémentaires dans les catégories sensibles aux prix.
Hausse de la consommation d'aliments pratiques et prêts à consommer
L'urbanisation croissante et la réduction de la taille des ménages se traduisent par une plus grande dépendance aux repas individuels prêts à réchauffer au micro-ondes, mieux adaptés aux formats souples. Les données du Département américain de l'Agriculture (USDA) indiquent une croissance annuelle de 12 % des plats préparés dans les villes de deuxième rang en Chine, les sachets gagnant des parts de marché grâce à leurs capacités de chauffage uniforme et de valve vapeur. Les acteurs premium du secteur des aliments pour bébés, tels que Once Upon a Farm, tirent parti des sachets à bec verseur qui prolongent la durée de conservation et justifient des primes de prix grâce à une fonctionnalité supérieure.
Transition portée par la durabilité vers des emballages souples légers
Les analyses du cycle de vie classent systématiquement les sachets devant les alternatives rigides en termes d'émissions de gaz à effet de serre et d'efficacité du transport. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages impose des objectifs de recyclabilité et de réduction des matériaux qui favorisent les solutions souples à haut rendement.[1]Commission européenne, "Mise en œuvre du règlement sur les emballages et les déchets d'emballages," Commission européenne, ec.europa.eu La gamme blueloop de Huhtamaki démontre comment les films mono-matériaux en PP et PE offrent désormais des performances barrières autrefois réservées aux structures multicouches, alliant durabilité et fonctionnalité.
Accélération du commerce électronique et de la logistique directe au consommateur
Le commerce en ligne met l'accent sur des emballages dimensionnellement optimisés et résistants aux chocs, capables de survivre aux lignes de tri automatisées. Les sachets souples se compriment pour minimiser le remplissage des vides, réduisant ainsi les coûts d'expédition et les empreintes carbone. La plateforme LIQUIBOX de Sealed Air permet la livraison directe aux consommateurs de liquides autrefois trop lourds ou trop fragiles pour des contenants rigides. Les centres de traitement des commandes signalent moins de casses et un débit plus élevé lors du passage à des conceptions souples, ce qui renforce l'adoption.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Escalade des défis environnementaux et de recyclage | -0.6% | Mondial, plus aigu en Europe et dans les pays développés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix des résines plastiques comme matière première | -0.4% | Mondial, régions les plus dépendantes des chaînes d'approvisionnement les plus touchées | Court terme (≤ 2 ans) |
| Concurrence des formats souples émergents à base de fibres | -0.3% | Amérique du Nord et Europe principalement, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en résines biosourcées haute barrière | -0.2% | Mondial, concentré dans les segments premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des défis environnementaux et de recyclage
L'infrastructure de recyclage des films souples est loin derrière celle des bouteilles en PET ou des boîtes métalliques, exposant les marques à des frais de Responsabilité Élargie des Producteurs. La Flexible Packaging Association note que seulement 4 % des films souples sont recyclés mécaniquement aux États-Unis, laissant les transformateurs financer des programmes de reprise coûteux. Par ailleurs, les projections d'interdiction des PFAS menacent les chimies barrières vitales pour la sécurité alimentaire, créant une incertitude qui ralentit les dépenses d'investissement sur les nouvelles lignes.
Volatilité des prix des résines plastiques comme matière première
Les intrants en résine représentent près de 70 % du coût variable pour les fabricants de sachets. Les perturbations de l'approvisionnement ou les hausses du prix du pétrole peuvent faire monter les prix au comptant du polyéthylène et du polypropylène de 20 à 30 % en quelques semaines, étouffant les transformateurs incapables de répercuter rapidement les coûts. La croissance rapide de la demande en Asie-Pacifique accentue les déséquilibres régionaux, mettant en difficulté les petites entreprises qui dépendent de granulés importés et manquent de capacités de couverture du risque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : La domination des plastiques face à la disruption des biomatériaux
Les plastiques ont conservé une part de marché de 60,72 % sur le marché de l'emballage en sachets en 2025, ancrés par l'accessibilité et la transformabilité du polyéthylène et du polypropylène. Pourtant, les matériaux biosourcés et compostables gagnent du terrain avec un TCAC de 6,05 % alors que les régulateurs signalent un avenir où les solutions en fin de vie l'emportent sur les ratios historiques coût-performance. Les principaux transformateurs intègrent des résines d'origine végétale avec des revêtements barrières à base de cellulose nanofibrillée qui rivalisent avec l'EVOH en capacité de blocage de l'oxygène.
Le marché de l'emballage en sachets récompense les avancées en mono-matériaux qui garantissent la recyclabilité tout en maintenant la protection du produit. Les dépôts de brevets pour des structures simplifiées ont augmenté de 40 % en 2024, démontrant une course aux armements dans les sciences des matériaux. Les transformateurs investissant dans des compatibilisants et des stratifiés sans solvant se positionnent pour respecter les quotas de recyclabilité de l'Union européenne avant l'échéance de 2030. Par ailleurs, l'utilisation de la feuille d'aluminium reste stable dans les applications premium qui exigent une ingression d'oxygène quasi nulle, bien que les efforts de réduction d'épaisseur se poursuivent.


Par type de produit : L'innovation des sachets debout stimule la premiumisation
Les formats plats représentent encore 36,33 % de la taille du marché de l'emballage en sachets, reflétant des applications bien établies dans les produits secs. Les sachets debout, cependant, progressent plus rapidement à un TCAC de 5,43 % car les détaillants valorisent l'effet panneau d'affichage vertical sur des rayons encombrés. Les marques exploitent les bases à soufflet et l'impression photoréaliste pour signaler une valeur premium, même dans des catégories banalisées telles que les noix apéritives ou les friandises pour animaux de compagnie.
Les variantes spécifiques à une fonction se multiplient. Les sachets rétorte permettent des plats préparés stables à température ambiante, les stratifiés aseptiques s'attaquent aux opportunités des boissons, et les sticks dominent les compléments alimentaires en portion individuelle. Les flux de travail intégrés bobine vers remplissage offrent des avantages de coûts pour les UGS à grand volume, tandis que les formats préformés conviennent aux petites séries. La solution intégrée de stratification, d'injection et de remplissage de Gualapack au Brésil illustre comment le contrôle de bout en bout réduit les taux d'échec tout en accélérant la mise sur le marché.
Par type de fermeture : Les systèmes à bec verseur gagnent un avantage fonctionnel
Les fermetures à glissière ont dominé avec 28,38 % de la part de marché de l'emballage en sachets en 2025, offrant une refermeture simple pour les snacks et les mélanges secs. Les systèmes à bec verseur et capuchon devraient se développer à un TCAC de 5,61 %, portés par les produits liquides à la recherche d'un dosage contrôlé pour tout, des recharges de produits ménagers aux cocktails à base de vin.
Les concepteurs spécifient de plus en plus des becs verseurs mono-matériaux en PP ou PE qui se soudent parfaitement aux structures de films, minimisant les obstacles au démontage dans les flux de recyclage. Les fermetures coulissantes et les valves répondent aux besoins d'ouverture fréquente ou aux exigences de dégazage dans les applications du café et de l'industrie. Les considérations de coût restent déterminantes, mais un glissement clair vers des fermetures fonctionnellement différenciées signale une volonté de payer pour la commodité du consommateur.
Par secteur d'utilisation final : L'adoption par les soins personnels s'accélère
L'alimentation a conservé 38,42 % de la taille globale du marché de l'emballage en sachets en 2025, grâce à une forte pénétration dans la confiserie, les produits surgelés et les produits secs. Les soins personnels et la cosmétique devraient croître à un TCAC de 5,88 % alors que les marques de beauté adoptent les emballages souples pour les concepts de recharge et les UGS pratiques pour le voyage. Les stratifiés haute barrière contre l'oxygène et la lumière protègent les formulations sensibles, permettant aux soins de la peau haut de gamme de mettre en avant leurs atouts en termes de durabilité sans sacrifier l'efficacité du produit.
Les segments pharmaceutiques et médicaux apprécient la preuve d'inviolabilité et la précision du dosage, les sachets à usage unique répondant aux protocoles de sécurité dans les cliniques et les structures de soins à domicile. Les concentrés liquides pour l'entretien de la maison exploitent l'économie de légèreté des sachets à bec verseur, réduisant le poids d'expédition jusqu'à 80 % par rapport aux bouteilles rigides en HDPE. Dans tous les secteurs, l'alignement avec les stations de recharge des détaillants et les initiatives de reprise devient un critère d'achat significatif.
Analyse géographique
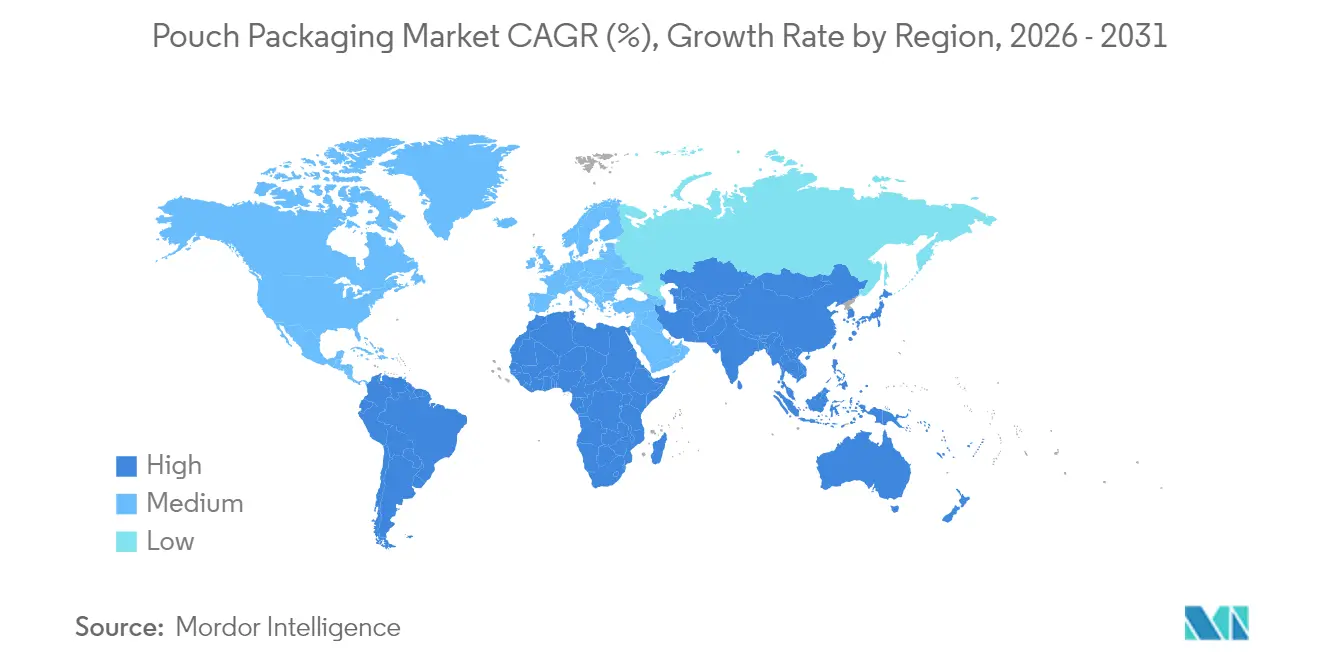
L'Asie-Pacifique a pris la tête avec 39,54 % de la part de marché de l'emballage en sachets en 2025 et devrait enregistrer un TCAC de 6,74 % jusqu'en 2031. L'évolution rapide de la Chine vers les aliments emballés, portée par le commerce organisé et des lois strictes sur la sécurité alimentaire, maintient la demande dynamique. L'expansion du commerce moderne en Inde stimule les gains de volume, tandis que l'écosystème K-Beauté de la Corée du Sud exporte des emballages cosmétiques souples dans le monde entier. Les transformateurs régionaux bénéficient de la proximité avec les fournisseurs de résines vierges et d'une main-d'œuvre compétitive, renforçant les chaînes d'approvisionnement localisées même si les propriétaires de marques multinationales exigent une harmonisation mondiale des spécifications d'emballage.
L'Amérique du Nord présente un profil de demande mature axé sur la premiumisation et la préparation au commerce électronique. Les conceptions légères se traduisent par des économies sur les coûts d'expédition dans le cadre des tarifs de poids dimensionnel, poussant les détaillants vers l'adoption de sachets de marque propre. L'impulsion réglementaire de l'Europe vers la recyclabilité accélère le déploiement des mono-matériaux, positionnant les emballages souples devant le verre rigide et les cartons multicouches sur les indicateurs de cycle de vie. Les marchés scandinaves pilotent des systèmes de consigne pour les films souples, fournissant des données pour une mise en œuvre plus large au niveau de l'Union européenne.
L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent collectivement un potentiel haussier émergent. Le secteur laitier brésilien adopte des sachets à bec verseur pour les boissons au yaourt, citant les économies d'énergie sur la chaîne du froid. Les pays membres du Conseil de coopération du Golfe importent des plats préparés emballés en sachets qui résistent à la logistique en milieu désertique, et les mégalopoles africaines s'appuient sur les formats de petits sachets pour les nécessités quotidiennes abordables. Les obstacles infrastructurels persistent, mais l'élan démographique et la hausse des revenus disponibles combleront progressivement l'écart avec les régions développées.

Paysage réglementaire
Les règles en matière de durabilité et d'économie circulaire continuent d'influencer la conception des pochons et le choix des matériaux, en particulier pour l'alimentation et les soins personnels. Dans l'Union européenne, le règlement (UE) 2025/40 sur les emballages et les déchets d'emballages est entré en vigueur le 11 février 2025, et son application générale débute le 12 août 2026, renforçant les exigences relatives à la minimisation des emballages, aux critères de recyclabilité et à la documentation de conformité associée, qui affectent les structures laminées et le choix des fermetures.
En Amérique du Nord, la dynamique de la responsabilité élargie des producteurs (REP) ajoute une pression de coût et de reporting sur les formats flexibles présentant de faibles taux de recyclage mécanique. Le Maryland a adopté les réglementations sur la responsabilité des producteurs pour les emballages et les produits en papier (COMAR 26.04.14) le 5 mai 2026 (entrée en vigueur le 25 mai 2026), renforçant l'évolution vers des conceptions pouvant être récupérées et suivies de manière crédible. Par ailleurs, la conformité au contact alimentaire reste un point de contrôle déterminant pour les films de pochons et les couches barrières, la FDA américaine ayant mis à jour son activité d'évaluation de sécurité post-commercialisation en mai 2026 via une évaluation scientifique portant sur les phtalates autorisés pour les usages en contact alimentaire. Au Royaume-Uni, HMRC a confirmé une voie de reconnaissance du bilan massique pour le plastique recyclé chimiquement dans le cadre de la Plastic Packaging Tax à compter du 1er avril 2027, façonnant la manière dont les transformateurs de pochons et les marques planifient leurs allégations de contenu recyclé et leurs stratégies d'approvisionnement.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage en pochons s'étend des fournisseurs de résines et de matériaux spécialisés (PE, PP, PET, adhésifs, encres, revêtements, EVOH et autres composants barrières, ainsi que les résines biosourcées émergentes) à l'extrusion et à la transformation de films (y compris l'orientation MDO, le laminage, l'impression et la fabrication de pochons), puis aux fournisseurs de fermetures (zips, curseurs, becs et bouchons), aux fabricants d'équipements d'emballage (lignes HFFS et lignes de remplissage de pochons prêts à l'emploi), aux sous-traitants de conditionnement, et enfin aux propriétaires de marques et aux distributeurs dans les secteurs de l'alimentation, des boissons, de l'entretien de la maison et des soins personnels. Un goulot d'étranglement clé se situe à l'intersection des exigences de recyclabilité imposées par la réglementation et des exigences de performance, poussant les transformateurs à repenser les laminés multi-matériaux vers des structures monomatériaux tout en maintenant l'intégrité des soudures, la rigidité et les barrières à l'oxygène et à l'humidité.
Des partenariats récents montrent comment l'approvisionnement en matériaux en amont, le savoir-faire des transformateurs et les capacités des équipementiers sont coordonnés pour réduire les risques liés aux structures durables à grande échelle. Charter Next Generation a établi des liens d'approvisionnement à long terme avec NOVA Chemicals pour des résines de polyéthylène recyclé (rPE) provenant de l'installation de NOVA à Connersville, Indiana, en plus d'un accord de polyéthylène circulaire avec Shell Polymers utilisant des matériaux certifiés ISCC PLUS, renforçant la disponibilité et la traçabilité du contenu recyclé. Sur le plan technologique, PTT Global Chemical (GC), TPN FlexPak et Windmoeller and Holscher ont collaboré sur un film mono-matériau MDOPE à 7 couches avec une barrière EVOH conçu pour la recyclabilité, tandis qu'ExxonMobil s'est associé à W&H, B&B et Henkel (janvier 2026) sur un concept de pochon en PE mono-matériau à base de MDO afin d'améliorer la performance mécanique et l'alignement avec le recyclage. En aval, les équipements et logiciels sont ajustés pour gérer ces structures de film plus récentes, comme le lancement par Mespack de la série HKE (avril 2026), une plateforme horizontale compacte et à grande vitesse avec des changements de format automatisés via son logiciel Athena, reflétant l'importance croissante d'opérations flexibles et reproductibles alors que le nombre de références et la variabilité des durées de production augmentent.
Paysage concurrentiel
Le secteur de l'emballage en sachets équilibre une fragmentation modérée avec une consolidation rapide portée par la technologie. L'activité de dépôt de brevets dans les barrières mono-matériaux éclipse désormais la réduction des coûts comme principal champ de rivalité. La plateforme blueloop de Huhtamaki illustre comment des chimies polymères propriétaires peuvent fidéliser les clients préoccupés par les seuils de recyclabilité de l'Union européenne.[3]Huhtamaki, "Présentation de la plateforme blueloop Flexibles," Huhtamaki, huhtamaki.com
Les fusions et acquisitions se concentrent sur le savoir-faire plutôt que sur l'empreinte géographique. L'acquisition par TOPPAN de l'unité d'emballage thermoformé et souple de Sonoco pour 1,8 milliard USD sécurise un réseau immédiat de 22 usines et 700 brevets à travers les Amériques. Les transformateurs qui manquent de science des films spéciaux se tournent vers des marchés régionaux de niche ou des services de co-emballage, évitant les confrontations directes avec les leaders de l'innovation.
Les dépenses d'investissement ciblent de plus en plus les infrastructures compatibles avec le recyclage plutôt que les ajouts de capacité. Les partenariats de recyclage chimique promettent une stabilité à long terme des matières premières, mais la plupart restent à l'échelle pilote. Alors que les régulateurs imposent des frais de Responsabilité Élargie des Producteurs, les entreprises qui démontrent des solutions en boucle fermée gagnent un avantage dans les appels d'offres avec les marques multinationales. Par conséquent, la propriété intellectuelle dans les revêtements sans solvant et les compatibilisants devient une monnaie stratégique.
Leaders du secteur de l'emballage en sachets
Aluflexpack Group
Constantia Flexibles Group GmbH
ProAmpac Intermediate, Inc.
Amcor plc
Bischof + Klein SE and Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace blanc le plus évident consiste à faire évoluer à grande échelle les pochons mono-matériaux à haute barrière qui satisfont aux critères de recyclabilité tout en protégeant la durée de conservation des aliments, boissons et recharges de soins personnels sensibles à l'oxygène. Les collaborations sectorielles visent directement à combler cet écart. GC, TPN FlexPak et Windmoeller and Holscher ont fait progresser un concept de film mono-matériau MDOPE à 7 couches avec une barrière EVOH conçu pour des structures recyclables, et ExxonMobil, W&H, B&B et Henkel (janvier 2026) ont travaillé sur un pochon en PE mono-matériau activé par MDO afin d'améliorer les propriétés mécaniques pour une adoption plus large. Ces initiatives créent une marge de commercialisation pour les transformateurs capables de qualifier des structures conformes face aux contraintes de distribution au détail et au commerce électronique, notamment la résistance à la chute et à la perforation ainsi que la robustesse des soudures, sans recourir par défaut à des laminés difficiles à recycler.
L'agilité opérationnelle constitue une autre opportunité à mesure que les marques élargissent le nombre de références, réduisent les durées de production et accélèrent les cycles de renouvellement, en particulier dans les formats de commerce électronique et de vente directe au consommateur où la différenciation des packs et l'itération rapide comptent. Les investissements et les lancements de plateformes suggèrent que les transformateurs et les équipementiers s'orientent vers ces exigences. BakPac a ajouté une septième machine de fabrication de pochons dans son installation britannique en avril 2026 pour soutenir une production à volume plus élevé et complexe multi-tâches, et Mespack a lancé sa série HKE en avril 2026 avec des changements de format reproductibles activés par logiciel, conçus pour réduire les temps d'arrêt. Parallèlement, les besoins en contenu et en traçabilité imposés par la conformité créent un espace pour des spécifications d'emballage numériques, telles que les informations de pack liées à des QR codes et les conseils de recyclabilité, qui peuvent être déployées de manière cohérente dans toutes les régions à mesure que des cadres comme le PPWR de l'UE entrent en application générale à partir d'août 2026.
Développements récents du secteur
- Avril 2026 : Amcor a annoncé une collaboration stratégique avec Metsa Group et G. Mondini pour développer un emballage à base de fibres intégrant un plateau avec une solution de revêtement barrière, positionnée pour une démonstration lors d'Interpack 2026. Cette initiative élargit les options de plateforme d'emballage d'Amcor au-delà des pochons flexibles, tout en répondant à la demande des propriétaires de marques pour des formats à moindre teneur en plastique et une performance de barrière compatible avec les machines dans les packs prêts pour le commerce de détail.
- Mars 2025 : Constantia Flexibles a finalisé l'acquisition d'une participation majoritaire (environ 57 %) dans Aluflexpack AG auprès de Montana Tech Components AG et Xoris GmbH, et a entamé des démarches vers un processus de retrait obligatoire et de radiation. Cet accord élargit l'empreinte d'emballage flexible et le portefeuille technique de Constantia, renforçant sa capacité à servir des clients multinationaux dans les exigences d'emballage alimentaire et pharmaceutique.
- Janvier 2025 : ProAmpac a lancé sa gamme de pochons flexibles ProActive PCR avec une teneur plus élevée en contenu recyclé post-consommation pour des applications alimentaires et non alimentaires. Ce lancement soutient les objectifs de contenu recyclé des propriétaires de marques et accroît la pression concurrentielle sur les transformateurs pour qualifier des structures compatibles PCR sans compromettre l'intégrité des soudures et la performance des barrières.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché de l'emballage en sachet couvre les sachets souples utilisés pour contenir et protéger des produits, y compris les formats prêts à l'emploi et en bobine qui sont transformés en sachets et vendus aux propriétaires de marques et aux conditionneurs dans les utilisations finales courantes.
Exclusions du périmètre : Nous excluons les formats d'emballage rigides (tels que les bouteilles, les bocaux et les boîtes de conserve) ainsi que les revenus des machines d'emballage, sauf si la dépense fait directement partie de l'achat du sachet.
Aperçu de la segmentation
- Par matériau
- Plastiques
- Polyéthylène (PE)
- Polypropylène (PP)
- Téréphtalate de polyéthylène (PET)
- Résine de polychlorure de vinyle (PVC)
- Autres plastiques
- Papier
- Feuille d'aluminium
- Biodégradable/Compostable
- Plastiques
- Par type de produit
- Plat (oreiller et joint latéral)
- Debout
- À bec verseur
- Rétorte
- Aseptique
- Stick/Sachet
- Bobine/Sachet préformé
- Par type de fermeture
- Fermeture à glissière
- Bec verseur et capuchon
- Encoche de déchirement
- Coulissant
- Autre type de fermeture
- Par secteur d'utilisation final
- Alimentation
- Bonbons et confiserie
- Aliments surgelés
- Produits frais
- Produits laitiers
- Aliments secs et céréales
- Viande, volaille et fruits de mer
- Aliments pour animaux de compagnie
- Autres aliments (sauces, condiments, produits à tartiner)
- Boissons
- Alcoolisées
- Non alcoolisées
- Médical et pharmaceutique
- Soins personnels et cosmétiques
- Entretien de la maison et produits ménagers
- Autre secteur d'utilisation finale
- Alimentation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier la chaîne de valeur et recueillir des séries de référence expliquant la demande de sachets. Des sources publiques et officielles ont été utilisées dans la mesure du possible, telles que les statistiques d'importation et d'exportation d'UN Comtrade pour les matériaux et articles d'emballage souple, les données de fabrication du Bureau du recensement des États-Unis, les tableaux de production industrielle et d'emballage d'Eurostat, les indicateurs macroéconomiques de la Banque mondiale, ainsi que les directives sur les déchets d'emballage et le recyclage publiées par les organismes gouvernementaux.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse afin de suivre les ajouts de capacité, les changements de substrats et le rythme d'adoption des mono-matériaux, ce qui a ensuite alimenté les plages d'hypothèses. Dans quelques cas, des abonnements à des bases de données payantes ont été utilisés pour l'intelligence financière des entreprises, les recherches de brevets sur les films barrières et les fermetures, ainsi que les vérifications des échanges commerciaux au niveau des expéditions afin de vérifier la cohérence directionnelle des flux. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement transformé et vendu sous forme de sachets, ainsi que sur la manière dont les prix évoluent en fonction du choix des matériaux, des couches barrières et des caractéristiques de fermeture. Nous avons échangé avec un panel de transformateurs de sachets, de fournisseurs de matériaux, de propriétaires de marques et d'équipes d'approvisionnement en emballage en Asie-Pacifique, en EMEA et dans les Amériques, afin de soumettre les hypothèses à des tests de résistance face à différents schémas de demande et exigences réglementaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la demande d'emballage est reconstituée à partir des tendances de production des utilisations finales et de l'intensité des emballages souples, qui sont ensuite traduites en part de sachets par catégorie de produits et par région. Une fois le bassin de demande constitué, nous avons appliqué des vérifications à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des revenus des transformateurs liés aux sachets, la validation du prix typique par millier d'unités par type de sachet, et l'utilisation des retours des canaux de distribution pour ajuster les changements de composition.
Les principaux intrants comprenaient les volumes d'aliments et de boissons conditionnés, le passage des emballages rigides aux formats debout et à bec verseur, la pénétration régionale des sachets rétortables et à haute barrière, l'orientation des prix des résines et du papier d'aluminium, ainsi que les évolutions des règles de recyclage et de responsabilité élargie des producteurs qui influencent les choix de matériaux. Lorsque les données d'entreprises ou de pays manquaient, les lacunes ont été comblées à l'aide d'indicateurs de substitution tels que la production industrielle, les balances commerciales pour les articles d'emballage souple et les ratios de conversion validés lors des entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des vérifications de sensibilité basées sur la régression concernant la croissance de la consommation conditionnée et les tendances des prix des matériaux, puis nous avons affiné la trajectoire avec les attentes des personnes interrogées concernant les taux de conversion en sachets, la réduction de l'épaisseur et l'adoption de fermetures haut de gamme.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les tendances des échanges commerciaux de matériaux d'emballage, les annonces de capacité et les évolutions de la production des utilisations finales, puis les valeurs aberrantes ont été examinées avant validation. Si une hypothèse clé s'écartait trop de ce que les transformateurs et les acheteurs avaient décrit, l'équipe a recontacté les sources et relancé le modèle afin que la modification soit traçable.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des mouvements brusques des prix des résines, des changements réglementaires majeurs ou des ajouts de capacité notables. Avant la livraison, un analyste procède à une révision finale pour confirmer que les dernières informations publiques sont reflétées et que les évolutions d'une année sur l'autre sont cohérentes avec les indicateurs suivis.
Dimensionnement du marché de l'emballage en sachet par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage en sachet peuvent sembler très éloignées les unes des autres, car le périmètre sous-jacent n'est souvent pas aligné et l'unité de mesure n'est pas toujours comparable. Les différences proviennent généralement de ce qui est comptabilisé comme un sachet, du fait que l'estimation soit basée sur la valeur ou le volume, et de la manière dont les prix sont traités selon les matériaux et les régions.
En suivant d'abord les volumes unitaires et la composition des conversions, puis en les traduisant en valeur à l'aide de vérifications de prix spécifiques à chaque région, Mordor Intelligence rapporte 560,46 milliards USD (2026), ce qui ne correspondra pas aux sources qui ne dimensionnent qu'un ensemble plus restreint de sachets souples ou qui utilisent une progression unique du prix de vente moyen mondial.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 560,46 milliards USD (2026) | |
| Industry Research Publisher A | 38,20 milliards USD (2024) | Utilise probablement une définition plus restrictive, proche de certains formats de sachets souples sélectionnés, et peut exclure une grande partie de l'activité de bobinage converti, ce qui comprime le total. L'année de base et le calendrier de la devise peuvent également différer, rendant l'inflation et les prix liés aux résines moins visibles dans la valeur indiquée. |
| Packaging Insights Portal B | 45,62 milliards USD (2025) | L'estimation semble être uniquement basée sur la valeur et peut être sensible aux prix de vente moyens supposés, notamment si la réduction de l'épaisseur des matériaux ou la substitution par des mono-matériaux est traitée comme neutre. Une pondération régionale différente (ou l'exclusion des usages industriels et de certains usages non alimentaires) peut encore faire baisser le total par rapport à un bassin de demande plus large. |
L'écart dans le tableau reflète principalement les choix de périmètre et la manière dont le prix unitaire est construit selon les types de sachets, les matériaux et les zones géographiques. Lorsque le bassin de demande est ancré à des signaux de consommation clairs et recoupé avec les retours des fournisseurs et des acheteurs, le chiffre final reste plus facile à reproduire et à mettre à jour à mesure que la composition et les coûts des matériaux évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'emballage en sachets ?
La taille du marché de l'emballage en sachets est de 560,46 milliards d'unités en 2026.
À quelle vitesse la demande mondiale de formats en sachets devrait-elle croître ?
Les volumes devraient augmenter à un TCAC de 3,98 %, pour atteindre 681,22 milliards d'unités d'ici 2031.
Quelle région est en tête tant en termes d'échelle que de croissance ?
L'Asie-Pacifique détient une part de 39,54 % en 2025 et devrait croître à un TCAC de 6,74 % jusqu'en 2031.
Comment les réglementations en matière de durabilité affectent-elles la conception des emballages ?
Des réglementations telles que le règlement de l'Union européenne sur les emballages et les déchets d'emballages (PPWR) accélèrent la transition vers des sachets mono-matériaux permettant le recyclage mécanique.
Quels matériaux gagnent du terrain face aux plastiques conventionnels ?
Les substrats biodégradables et compostables se développent à un TCAC de 6,05 % alors que les régulateurs poussent à la circularité.
Quel type de fermeture connaît la croissance la plus rapide ?
Les systèmes à bec verseur et capuchon devraient croître à un TCAC de 5,61 % en raison de l'essor des applications liquides.
Dernière mise à jour de la page le:



