
Taille et parts du marché des revêtements en polyurée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.36 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements en polyurée par Mordor Intelligence
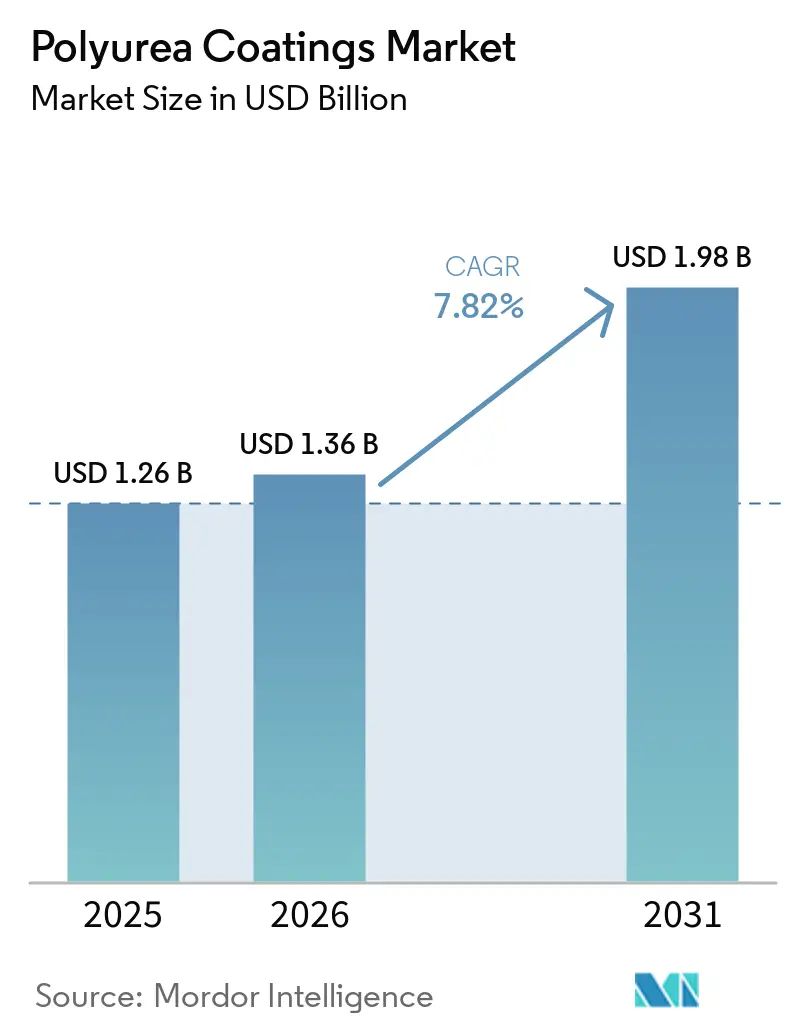
La taille du marché des revêtements en polyurée en 2026 est estimée à 1,36 milliard USD, en hausse par rapport à la valeur 2025 de 1,26 milliard USD, avec des projections pour 2031 indiquant 1,98 milliard USD, progressant à un TCAC de 7,82 % sur la période 2026-2031. Les mises à niveau des infrastructures, les rénovations des revêtements de sols industriels et les spécifications des équipementiers du secteur du transport élargissent la base d'application, tandis que les innovations en matière d'équipements et les formulations hybrides abaissent les barrières à l'adoption. La dynamique concurrentielle évolue à mesure que les principaux producteurs rationalisent leurs portefeuilles et orientent leurs investissements vers la durabilité, positionnant les systèmes avancés de polyurée comme substituts préférés à l'époxy et au polyuréthane dans les environnements haute performance.
Principaux points à retenir du rapport
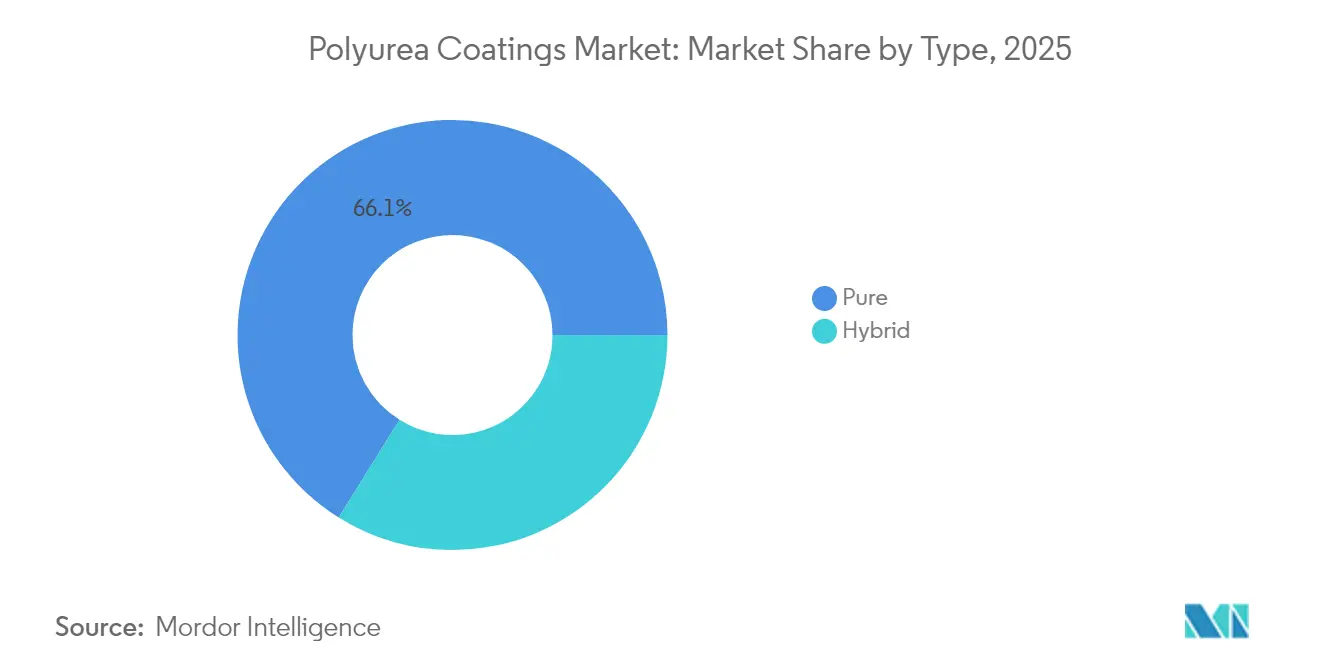
- Par type, les formulations pures ont capté 66,12 % de la part de marché des revêtements en polyurée en 2025, tandis que les variantes hybrides devraient croître à un TCAC de 9,07 % jusqu'en 2031.
- Par technologie, la pulvérisation a dominé avec une part de revenus de 69,68 % en 2025, tandis que le mélange manuel progresse à un TCAC de 9,46 % jusqu'en 2031.
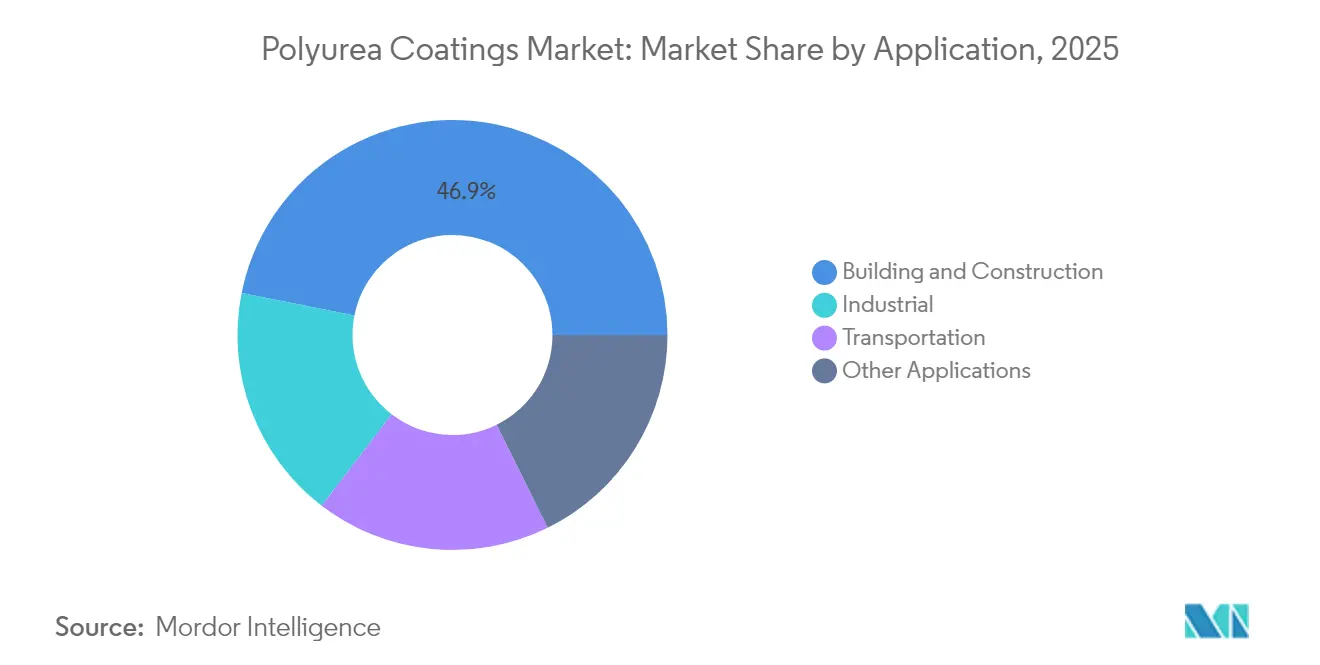
- Par application, le bâtiment et la construction ont représenté 46,88 % de la taille du marché des revêtements en polyurée en 2025, et les applications de transport progressent à un TCAC de 9,18 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 40,85 % de la part de marché des revêtements en polyurée en 2025 et se développe à un TCAC de 9,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Revêtements en Polyurée*
| Facteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des activités de bâtiment et de construction | +2.5% | Mondial, avec l'Asie-Pacifique comme noyau central et extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Réglementations plus strictes sur les émissions de COV et de polluants atmosphériques dangereux | +1.8% | Amérique du Nord et Union européenne, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Passage de l'époxy/polyuréthane aux systèmes de polyurée haute performance | +1.2% | Mondial, porté par les marchés développés | Moyen terme (2 à 4 ans) |
| Mises à niveau des revêtements de sols industriels dans les secteurs de l'alimentation et des boissons et de la pharmacie | +0.9% | Amérique du Nord, Union européenne et marchés développés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Polyurée aliphatique à durcissement rapide pour les réparations d'urgence des infrastructures | +0.6% | Mondial, avec un accent sur les régions disposant d'infrastructures vieillissantes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'activité de construction
Les dépenses immobilières, les méga-projets d'infrastructure et l'urbanisation accélèrent la consommation de polyurée, les entrepreneurs privilégiant des revêtements qui durcissent en quelques minutes et tolèrent de larges plages de températures. La restauration de toitures, l'imperméabilisation des podiums et le jointoiement bénéficient d'un allongement de 400 % qui atténue la propagation des fissures dans les zones sismiques et soumises à des cycles thermiques. Les modules préfabriqués reçoivent désormais des couches de polyurée appliquées en usine, arrivant sur le chantier entièrement durcies et réduisant les besoins en main-d'œuvre. L'Asie-Pacifique domine les volumes en raison des corridors de transport en Chine et des projets de villes intelligentes en Inde qui spécifient des membranes durables, tandis que les complexes à usage mixte au Moyen-Orient adoptent la polyurée pour une rotation rapide sur des calendriers de construction serrés.
Réglementations plus strictes sur les émissions de COV et de polluants atmosphériques dangereux
Les normes américaines d'émission de COV de l'EPA plafonnent les revêtements de maintenance industrielle à 450 g/L, la Californie appliquant des limites de 100 à 250 g/L, ce qui pousse les formulateurs du marché des revêtements en polyurée vers les technologies polyurée à 100 % de solides. Les amendements proposés par l'EPA au NESHAP des polyéther-polyols sont sur le point de réduire les polluants atmosphériques dangereux de 157 tonnes par an, resserrant la qualité de l'approvisionnement en amont. Des directives similaires dans l'UE et en Corée du Sud créent des obstacles de conformité spécifiques à chaque région qui récompensent les fournisseurs dotés d'une solide capacité en affaires réglementaires. Les grandes entreprises tirent parti des transitions vers les énergies vertes, comme l'adoption complète d'électricité renouvelable par BASF sur ses principaux sites nord-américains, pour présenter des empreintes carbone réduites et remporter des appels d'offres soumis à des contraintes de COV.
Passage de l'époxy/polyuréthane aux systèmes de polyurée haute performance
Les propriétaires d'actifs abandonnent progressivement l'époxy et le polyuréthane lorsque le retour rapide en service, la résistance chimique ou l'allongement sont critiques. Les équipementiers automobiles utilisant 142 millions de livres de polyuréthane en 2023 testent la polyurée aliphatique pour l'exposition des soubassements et la rétention des couleurs. Les services des eaux usées spécifient des revêtements en polyurée pure qui comblent les fissures actives et résistent à l'attaque par le sulfure d'hydrogène, prolongeant la durée de vie du béton de plusieurs fois[1]. Les avancées en science des matériaux, telles que les mélanges TDI/MDI optimisés en proportion 7:3 offrant une résistance à la traction de 52,9 MPa, consolident l'avantage de performance de la polyurée.
Polyurée aliphatique à durcissement rapide pour les réparations d'urgence des infrastructures
Les départements des transports déploient des formulations aliphatiques dans le marché des revêtements en polyurée pour les revêtements de tabliers de ponts qui rouvrent les voies en quelques heures, préservant ainsi la fluidité du trafic. Les travaux hivernaux deviennent viables car la polyurée peut être projetée à –40 °F et reste stable aux UV dans des environnements exposés. Ces attributs sous-tendent les stratégies de réparation d'urgence pour les pipelines, les bermes de confinement des déversements et les pistes d'aéroport en attente de reconstruction complète.
Analyse de l'Impact des Freins sur le Marché des Revêtements en Polyurée*
| Facteurs de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte volatilité des coûts des matières premières | -1.5% | Mondial, avec un impact aigu sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Exigence d'équipements de pulvérisation à plusieurs composants spécialisés et de compétences associées | -0.8% | Marchés en développement et segment des petits entrepreneurs | Moyen terme (2 à 4 ans) |
| Mauvaise stabilité des couleurs à l'exposition aux rayonnements UV | -0.7% | Mondial, notamment dans les applications architecturales et de transport | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte volatilité des coûts des matières premières
Les matières premières à base d'isocyanate et de polyamine suivent les fluctuations du prix du pétrole, comprimant les marges lorsque l'offre se resserre. Le polyTHF biosourcé et les polyols à base de PET recyclé promettent un soulagement à terme, mais commandent actuellement des primes que les petits entrepreneurs ne peuvent pas absorber. Les marchés émergents comme l'Indonésie sont particulièrement sensibles aux pics de prix qui bloquent l'attribution des projets.
Exigence d'équipements de pulvérisation à plusieurs composants spécialisés et de compétences associées
Les équipements à composants multiples dépassant 50 000 USD et nécessitant un contrôle précis du rapport limitent l'accès au marché des revêtements en polyurée pour les petits applicateurs. La maintenance et la formation élèvent encore davantage la barrière à l'entrée. Les programmes de formation des équipementiers et des associations facilitent la courbe d'apprentissage, mais la complexité des équipements reste un frein à la croissance dans les régions dominées par les entrepreneurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Revêtements en Polyurée
Par type :
leadership en performance des formulations puresLes systèmes purs ont dominé le chiffre d'affaires en 2025, représentant 66,12 % de la demande grâce à des temps de gélification rapides et des propriétés de traction de premier ordre. Les propriétaires d'actifs dans les secteurs des eaux usées, de la transformation chimique et du secteur maritime spécifient de plus en plus la polyurée pure pour garantir un allongement de 400 % et une durée de service de plusieurs décennies. Les recherches optimisant les ratios d'isocyanate continuent de repousser les limites de performance, renforçant la préférence des clients pour les grades purs dans les environnements à enjeux critiques.
Les grades hybrides dans le marché des revêtements en polyurée, bien qu'inférieurs en termes d'attributs mécaniques, offrent une économie convaincante en incorporant des segments polyol et pénètrent donc l'imperméabilisation résidentielle et les revêtements de sols industriels légers à un CAGR de 9,07 %. Les fournisseurs mettent l'accent sur des formulations équilibrées qui répondent aux normes d'imperméabilisation ASTM C836 tout en réduisant les dépenses en matières premières. Cette approche pragmatique élargit la demande adressable auprès des utilisateurs soucieux des coûts sans cannibaliser les bastions des systèmes purs.



Par technologie :
domination de la pulvérisation avec des alternatives de mélange manuel émergentesL'application par projection a contrôlé 69,68 % du chiffre d'affaires en 2025, grâce à une productivité inégalée sur les réservoirs, les tabliers de ponts et les grandes toitures où des membranes uniformes de 1 à 3 mm sont essentielles. Les récentes conceptions à pompes multiples gèrent des rapports de 1:1 à 6:1 à 100 % de solides, permettant un réglage sur chantier de la viscosité et de la vitesse de durcissement.
À l'inverse, le CAGR de 9,46 % du mélange manuel découle de la demande dans les espaces confinés, les sites éloignés et les projets à petit budget. Les fabricants ont introduit des kits en cartouche ou en seau qui combinent une durée de vie en pot prolongée avec un contrôle plus sûr de l'exotherme, permettant aux équipes d'entrepreneurs généraux d'appliquer la polyurée à l'aide de rouleaux ou de raclettes crantées. Bien que l'uniformité de l'épaisseur puisse varier, cette approche démocratise l'accès et prépare la conversion future vers la projection une fois que le volume augmente.
Par application :
domination de la construction et adoption accélérée dans le transportLes utilisations dans la construction ont capté 46,88 % des dépenses de 2025, les enveloppes de bâtiments, les terrasses de places et les structures souterraines ayant eu recours à la polyurée pour lutter contre les infiltrations d'eau et raccourcir les cycles de projet, contribuant ainsi à la part de marché des revêtements en polyurée. Les codes de construction stricts dans les régions sismiques et exposées aux ouragans reconnaissent désormais la valeur des membranes à haute élongation qui supportent les mouvements structurels sans se fissurer.
Le secteur des transports, en hausse à un CAGR de 9,18 %, reflète le déploiement par les équipementiers automobiles de revêtements aliphatiques pour la protection des soubassements contre l'abrasion, les programmes de remise à neuf des wagons de chemin de fer et la protection des coques de navires en milieu marin d'eau salée. La courbe d'adoption s'accélère à mesure que les équipementiers recherchent des technologies en film mince et sans solvant qui s'alignent sur les objectifs d'évaluation du cycle de vie et accélèrent le débit des lignes de production.

Analyse géographique
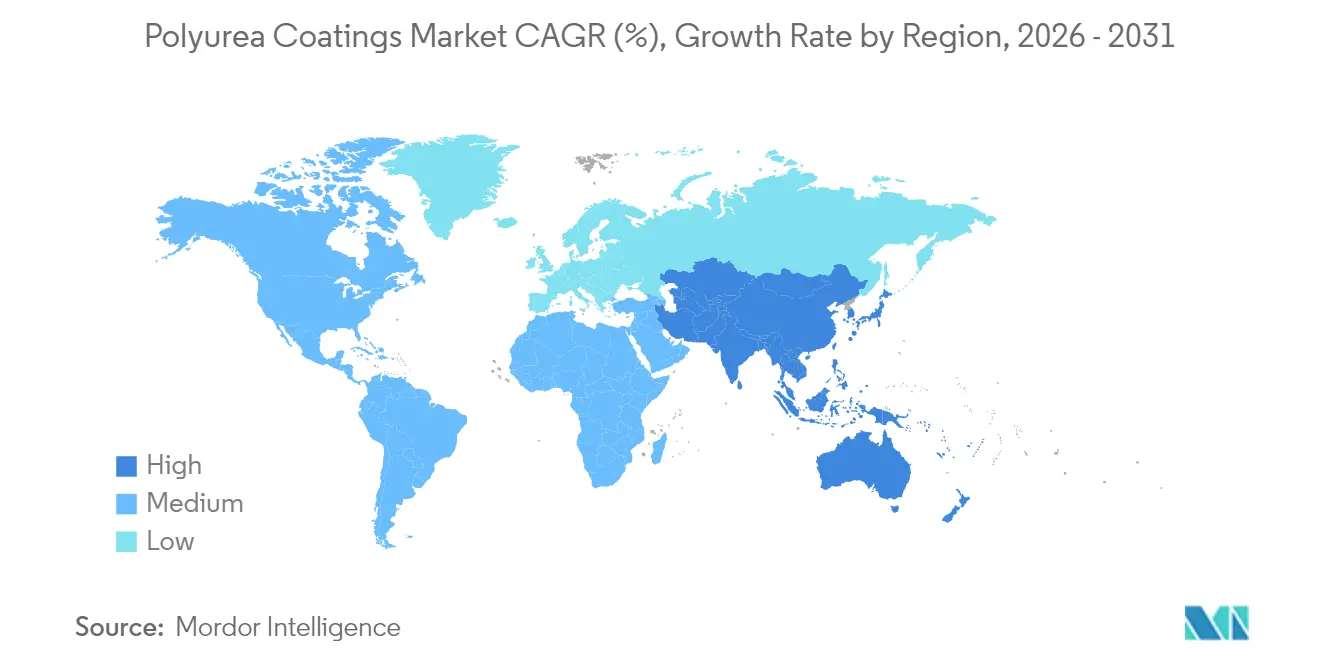
Marché des Revêtements en Polyurée en APAC
L'Asie-Pacifique détenait une part de 40,85 % en 2025 et enregistre le CAGR le plus rapide à 9,31 % jusqu'en 2031. Les corridors de la Ceinture et de la Route de la Chine et les extensions de métro de l'Inde spécifient la polyurée pour l'imperméabilisation des tunnels et des viaducs, tandis que le Japon déploie ce matériau pour les terminaux maritimes vulnérables à la corrosion par brouillard salin. Le marché des revêtements en Indonésie, qui progresse à 6,47 % par an, souligne la dynamique régionale.
Marché des Revêtements en Polyurée en Amérique du Nord
L'Amérique du Nord affiche un appétit mature mais résilient, ancré dans la réhabilitation des tabliers de ponts, les revêtements de sols industriels et une législation stricte sur les COV. Les limites de COV de 100 à 250 g/L en Californie et la prochaine échéance de conformité pour les revêtements en aérosol de janvier 2027 intensifient la migration vers les systèmes à 100 % de solides.
Marché des Revêtements en Polyurée en EMEA et en Amérique du Sud
L'Europe équilibre des cycles de rénovation stables avec des exigences avancées en matière de conformité environnementale. Les propriétaires d'actifs investissent dans des revêtements en polyurée pour les structures de stationnement et les réservoirs d'eau potable afin de prolonger la durée de vie des ouvrages conformément aux directives EN 1504. L'Amérique du Sud, le Moyen-Orient et l'Afrique progressent collectivement à partir d'une base faible ; les projets de logement et de dessalement menés par les gouvernements créent des opportunités, mais la formation limitée des entrepreneurs et la volatilité des conditions de change tempèrent la montée en puissance immédiate.
Paysage réglementaire
L'adoption des revêtements en polyurée est étroitement liée au durcissement des réglementations sur les émissions atmosphériques et à l'évolution des normes relatives aux revêtements. Aux États-Unis, la conformité en matière de COV s'appuie sur les exigences de l'EPA en vertu du 40 CFR Part 59, tandis que le cadre européen inclut la Directive 2004/42/CE, renforçant la transition vers des systèmes à 100 % de matières solides et à faible teneur en COV, qui réduisent les émissions de solvants dans les revêtements d'entretien et de construction.
Selon les usages finaux, la conformité couvre également des normes d'application et de performance qui influencent les spécifications et les pratiques des entrepreneurs. Les recommandations de l'AMPP telles que SSPC-PA 14-2021 (revêtements en polyurée et polyuréthane à film épais appliqués avec un équipement à composants multiples) sont couramment référencées pour le contrôle qualité lors de l'application sur site, tandis que les essais et la qualification s'appuient fréquemment sur des méthodes ASTM, notamment l'essai de traction ASTM D412 et la résistance à l'abrasion ASTM D4060. Pour le contact avec l'eau potable et les environnements sensibles à l'hygiène, les projets peuvent nécessiter des formulations conformes à la norme NSF/ANSI 61, et en Chine, le déploiement de la norme GB 30981.2-2025 (mise en œuvre en 2026) ajoute une nouvelle norme de référence pour les limites de substances nocives dans les revêtements industriels et les matériaux auxiliaires utilisés sur les substrats en béton et en métal.
Analyse de la chaîne de valeur
La chaîne de valeur des revêtements en polyurée commence par les matières premières et intermédiaires en amont, dominés par les isocyanates (notamment le MDI et le TDI) et les résines et allongeurs de chaîne à terminaison amine, suivis des additifs pour la coloration, la stabilité aux UV, la résistance au feu et le contrôle du procédé. Les principaux producteurs chimiques en amont fournissent ces éléments de base aux fabricants de systèmes et aux formulateurs qui conçoivent des systèmes de polyurée pure et hybride. Le marché passe ensuite par les fabricants d'équipements (doseurs et pistolets de pulvérisation à haute pression et composants multiples) et aboutit aux applicateurs certifiés et entrepreneurs qui exécutent des projets dans le bâtiment et la construction, les revêtements de sol industriels et le transport.
Les contraintes et la captation de valeur se concentrent généralement en deux points : la disponibilité et le prix des matières premières, et la capacité d'application. Les actions prises début 2026 par les principaux fournisseurs de MDI ont mis en évidence la sensibilité en amont, notamment les hausses de prix du MDI annoncées en mars 2026 (rapportées pour Covestro, Huntsman et BASF, BASF évoquant également des hausses en Asie de l'Est pour le MDI et le TDI), qui peuvent rapidement se répercuter sur les prix des systèmes formulés et le recalibrage des offres de projet. En aval, le temps de prise rapide accroît l'importance de ratios de mélange corrects et d'une main-d'œuvre formée, si bien que les programmes de certification des entrepreneurs (via des organismes du secteur et des formations menées par les fournisseurs) et le support technique des distributeurs constituent des facilitateurs clés, en particulier dans les flux de travail d'installation dominés par la pulvérisation.
Paysage concurrentiel
Concentration du Marché
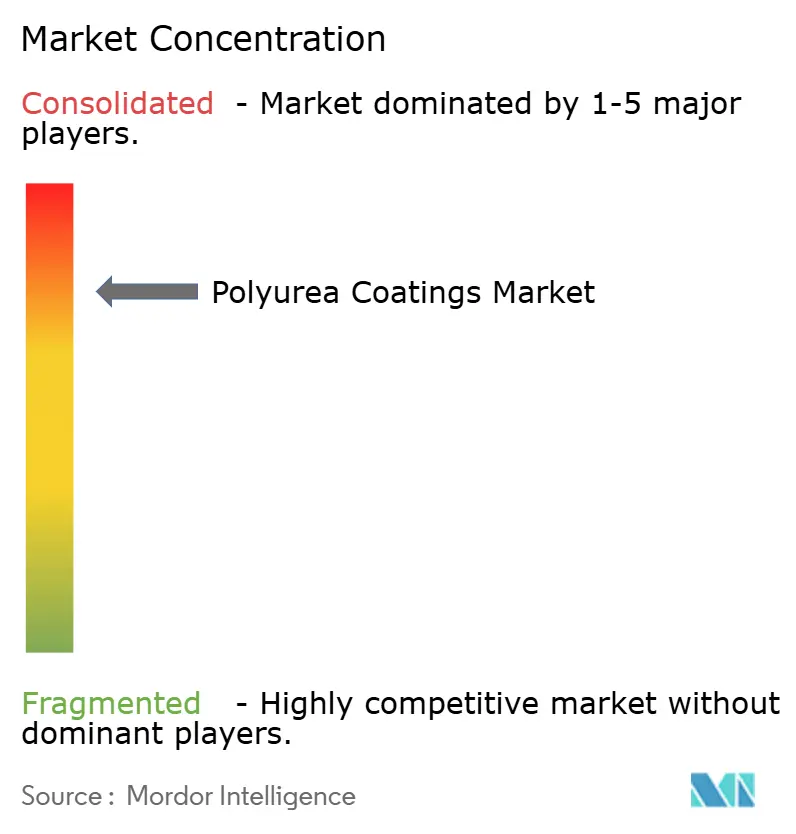
La structure du marché est de nature consolidée. Les stratégies des acteurs de premier plan tournent autour de l'intégration verticale et de la spécialisation par usage final. L'acquisition de Dur-A-Flex par Sherwin-Williams renforce les offres de revêtements de sols en résine pour les clients des secteurs alimentaire et pharmaceutique. Les pipelines d'innovation s'orientent vers des plateformes biosourcées, autoréparantes et à durcissement à basse température. Les collaborations avec les fournisseurs de matières premières garantissent l'intégration en amont et sécurisent l'approvisionnement en isocyanates et en agents d'extension de chaîne de nouvelle génération. Des distributeurs tels qu'Univar créent de la valeur en regroupant le support technique, la logistique et l'accompagnement réglementaire, permettant aux formulateurs de taille plus modeste d'atteindre les équipementiers mondiaux.
Leaders du secteur des revêtements en polyurée
-
BASF
-
Huntsman International LLC
-
PPG Industries, Inc.
-
Sika AG
-
The Sherwin-Williams Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements en Polyurée Entreprises couvertes dans ce rapport
- Armorthane
- BASF
- Chemline
- DELTA Coatings International
- Graco Inc.
- Huntsman International LLC
- KUKDO Chemical Co., Ltd.
- Line-X LLC
- MARVEL COATINGS
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings
- Sika AG
- Specialty Products Inc.
- Teknos Group
- The Sherwin-Williams Company
- Ultimate Linings
- VIP Coatings Europe GmbH
Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour de la réduction des solvants motivée par la réglementation et de la protection des infrastructures guidée par les spécifications, là où une remise en service rapide est valorisée. En Amérique du Nord et en Europe, les cadres réglementaires sur les COV (notamment l'EPA 40 CFR Part 59 et la Directive européenne 2004/42/CE) s'alignent sur l'avantage technique de la polyurée à 100 % de matières solides, favorisant la substitution dans l'entretien industriel, la réfection des revêtements de sol et l'imperméabilisation, là où les coûts d'immobilisation sont élevés. La Chine ajoute également une voie motivée par la conformité, la norme GB 30981.2-2025 (mise en œuvre en 2026) introduisant un point de référence plus clair pour les limites de substances nocives dans les revêtements industriels utilisés sur le béton et le métal, ce qui accroît le besoin de documentation de formulation localisée et de gammes de produits conformes.
Des opportunités portées par l'application se développent également dans la protection à fortes conséquences et la réfection à grande échelle, où les propriétaires privilégient la durabilité et le durcissement rapide par rapport aux systèmes de membrane traditionnels. Par exemple, l'atténuation des explosions pour la défense et les infrastructures critiques est devenue une niche visible, et ArmorThane a annoncé avoir décroché plus d'une douzaine de contrats d'atténuation des explosions dans huit pays en avril 2026, reflétant des achats actifs pour des infrastructures renforcées utilisant des systèmes de polyurée haute performance. La capacité d'exécution reste un point faible à court terme, les organisations sectorielles soulignant l'importance croissante des certifications spécialisées et les besoins de formation continue pour les techniciens de pulvérisation à composants multiples, ce qui crée une opportunité pour les fournisseurs, distributeurs et fabricants d'équipements d'intégrer la certification, le contrôle qualité sur chantier et le support d'application dans leurs offres.
Développements Récents de l'Industrie sur le Marché des Revêtements en Polyurée
- Juillet 2026 : IDI, Insulation Distributors Inc. a acquis MCC Equipment & Service Center, élargissant sa présence dans le Midwest pour la distribution de mousse pulvérisée et de polyurée, et ajoutant des capacités de construction de rigs et de service. L'opération renforce la disponibilité en aval des équipements d'application à composants multiples et du support associé, ce qui peut réduire les délais des entrepreneurs et améliorer la cohérence d'exécution pour les travaux de polyurée pulvérisée.
- Mai 2026 : Kimpur a annoncé un partenariat stratégique avec Kobe Polyurethane pour collaborer sur le développement de systèmes de polyuréthane et de polyurée. Cette collaboration vise un développement de systèmes plus rapide et des options de formulation plus larges, soutenant les fournisseurs et applicateurs qui ont besoin de profils de performance adaptés pour l'imperméabilisation, l'entretien industriel et la protection spécialisée.
- Mars 2026 : DELTA Coatings International a annoncé la disponibilité mondiale de ses systèmes de polyurée DELTAShield High Impact Protection (HIP), positionnés pour l'atténuation des explosions dans les infrastructures de défense. Ce lancement élargit l'accès commercial aux systèmes de protection à impact élevé et confirme une spécialisation continue des produits vers les usages finaux liés aux infrastructures critiques et à la sécurité.
Marché des Revêtements en Polyurée Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché couvre les revenus générés par les matériaux de revêtement en polyurée vendus pour une utilisation en revêtement de surface protecteur et fonctionnel, dans les environnements industriels, de construction et de transport, et comptabilisés au point de vente dans la chaîne de valeur.
Exclusions du périmètre : Exclut les systèmes de revêtement en polyuréthane et polyaspartique qui sont commercialisés et vendus en tant que solutions non-polyurée, même s'ils sont en concurrence dans des applications de revêtement protecteur similaires.
Aperçu de la Segmentation
- Par type
- Pur
- Hybride
- Par technologie
- Pulvérisation
- Coulage
- Mélange manuel
- Par application
- Bâtiment et construction
- Industrie
- Transport
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des utilisations des revêtements en polyurée et des facteurs d'utilisation finale qui influencent la demande, puis par la traduction de ces éléments en dépenses adressables. Nous nous appuyons sur des sources publiques telles que les données de dépenses de construction du Bureau du recensement américain, les séries de prix du Bureau of Labor Statistics pour les produits chimiques et les intrants de construction, les flux commerciaux UN Comtrade pour les catégories chimiques pertinentes, et les organismes professionnels qui publient des orientations sur les revêtements protecteurs et le contexte des normes associées.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les fiches techniques des produits et la couverture de presse fiable pour comprendre la répartition des applications, la structure des canaux et le langage de spécification utilisé lorsqu'un retour rapide en service est requis. Lorsqu'elles sont disponibles, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets pour suivre l'orientation technologique, et des données d'importation et d'exportation au niveau des expéditions pour vérifier la disponibilité régionale de l'offre. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources de référence publiques et internes ont été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester la solidité du bassin de demande et la logique de tarification à travers des entretiens et des enquêtes auprès d'applicateurs, de distributeurs, de participants aux matières premières et d'utilisateurs finaux qui spécifient des revêtements pour les sols, les toitures, les réservoirs et les réparations d'infrastructures. Nous avons également vérifié les différences régionales en matière d'adoption, avec des données équilibrées entre l'APAC, l'EMEA et les Amériques, afin que les hypothèses ne reposent pas excessivement sur un seul cycle de construction.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % | APAC : 48 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 60 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une reconstruction de la demande descendante, où l'activité de construction, l'intensité de la maintenance industrielle et la pénétration des revêtements protecteurs sont traduites en dépenses de revêtement adressables pour la polyurée. Après avoir constitué le bassin de demande, nous le convertissons en valeur de marché en utilisant des fourchettes de prix au niveau des applications et des hypothèses de mix vérifiées lors des entretiens.
Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations sélectives ascendantes, telles que le volume échantillonné par utilisation finale, les mètres carrés typiques revêtus par type de projet, et les vérifications des canaux de distribution et d'application, puis nous ajustons lorsque les deux perspectives ne s'alignent pas. Les principaux intrants utilisés dans le modèle comprennent les tendances des dépenses de réparation des infrastructures, les cycles de rénovation des revêtements de sols industriels, les exigences de protection contre la corrosion dans les réservoirs et le confinement secondaire, le mix technologique entre l'application par projection et le mélange manuel, et la répartition entre la polyurée pure et hybride dans les spécifications courantes.
Pour les prévisions, nous effectuons une analyse de scénarios autour des cycles d'investissement dans la construction et l'industrie, puis nous affinons la trajectoire à l'aide d'une vérification par régression sur des indicateurs avancés tels que la production de construction et l'activité manufacturière. Lorsque les indicateurs ascendants sont manquants pour les pays plus petits, nous comblons les lacunes en utilisant des ratios d'intensité régionale (surface revêtue par unité de production de construction) et nous revérifions la tarification implicite par rapport aux fourchettes issues des entretiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre le modèle, les signaux indépendants provenant des flux commerciaux et de l'orientation des prix des produits chimiques, et les retours des répondants primaires qui sont proches des activités de commande et d'application. Les valeurs aberrantes sont examinées, et si un pays ou une catégorie d'application présente un saut inattendu, nous examinons les facteurs sous-jacents et les hypothèses avant validation.
Chaque rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des mouvements brusques des prix des matières premières, des changements réglementaires majeurs ou des évolutions inhabituelles de l'activité de construction. Avant la livraison, nous effectuons une dernière mise à jour afin que les clients disposent de la vue la plus récente et cohérente de la taille du marché et des perspectives.
Taille du Marché des Revêtements en Polyurée selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les revêtements en polyurée ne correspondent pas toujours, et l'écart provient généralement de différentes délimitations de produits, du choix de l'année et de la manière dont la tarification est projetée selon les applications. Certaines sources mélangent également la logique de volume et de valeur sans indiquer clairement ce qui est comptabilisé, ce qui peut faire varier le chiffre de manière significative.
Les revêtements protecteurs en polyuréthane et polyaspartique se situent en dehors du périmètre de Mordor Intelligence pour ce marché, ce qui explique en partie pourquoi la valeur de 2026 peut sembler inférieure aux estimations qui regroupent les chimies de revêtement à durcissement rapide adjacentes. Un autre écart courant est l'année de base elle-même, car certaines publications s'ancrent sur 2024 ou 2025 puis extrapolent en utilisant un CAGR unique, tandis que notre construction utilise les évolutions du mix d'applications telles que l'adoption de la projection et l'utilisation pure versus hybride pour modéliser les trajectoires de prix et de volume.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,36 milliard USD (2026) | |
| Éditeur mondial de recherche A | 0,94 milliard USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision plus courte, et la perspective publiée ne montre pas clairement comment le mix d'applications et la répartition technologique sont intégrés dans la tarification au fil du temps. |
| Groupe d'analyse commerciale B | 1,02 milliard USD (2025) | Positionne le marché avec une année de base 2025 et un horizon plus long, et il semble inclure un cadrage adjacent des revêtements et des produits d'étanchéité qui peut modifier ce qui est comptabilisé comme chiffre d'affaires des revêtements en polyurée. |
En examinant l'ensemble du tableau, la majeure partie de la différence peut être attribuée aux chimies regroupées ensemble et à l'année traitée comme point de départ des prévisions. En maintenant le périmètre lié aux revenus des revêtements en polyurée et en vérifiant les hypothèses par rapport aux signaux d'adoption réels et aux fourchettes de prix issues des entretiens, nous obtenons un chiffre pratique qui peut être recréé et revérifié à mesure que les conditions évoluent.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des revêtements en polyurée et ses perspectives de croissance ?
Le marché des revêtements en polyurée est évalué à 1,36 milliard USD en 2026 et devrait se développer à un TCAC de 7,82 % pour atteindre 1,98 milliard USD d'ici 2031.
Pourquoi les entreprises passent-elles de l'époxy ou du polyuréthane aux systèmes de polyurée ?
La polyurée durcit en quelques minutes, résiste aux produits chimiques et s'étire jusqu'à 400 %, réduisant les temps d'arrêt et prolongeant la durée de vie des actifs dans des environnements exigeants.
Quelle région est en tête de la demande de revêtements en polyurée ?
L'Asie-Pacifique détient 40,85 % du chiffre d'affaires mondial et connaît la croissance la plus rapide à un TCAC de 9,31 %, grâce aux investissements à grande échelle dans les infrastructures et la construction en Chine et en Inde.
Comment les réglementations sur les COV influencent-elles le secteur des revêtements en polyurée ?
Les limites strictes de COV au niveau fédéral et des États favorisent la polyurée à 100 % de matières solides, donnant aux fournisseurs conformes un avantage concurrentiel et accélérant la pénétration du marché en Amérique du Nord et dans l'Union européenne.
Quels sont les principaux facteurs qui stimulent la croissance du marché jusqu'en 2031 ?
L'urbanisation rapide, des règles d'émission plus strictes, les mises à niveau des revêtements de sols industriels dans les usines agroalimentaires et pharmaceutiques, ainsi que la nécessité de réparations rapides des infrastructures stimulent la demande.