
Taille et part du marché des polymères à mémoire de forme
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.42 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères à mémoire de forme par Mordor Intelligence
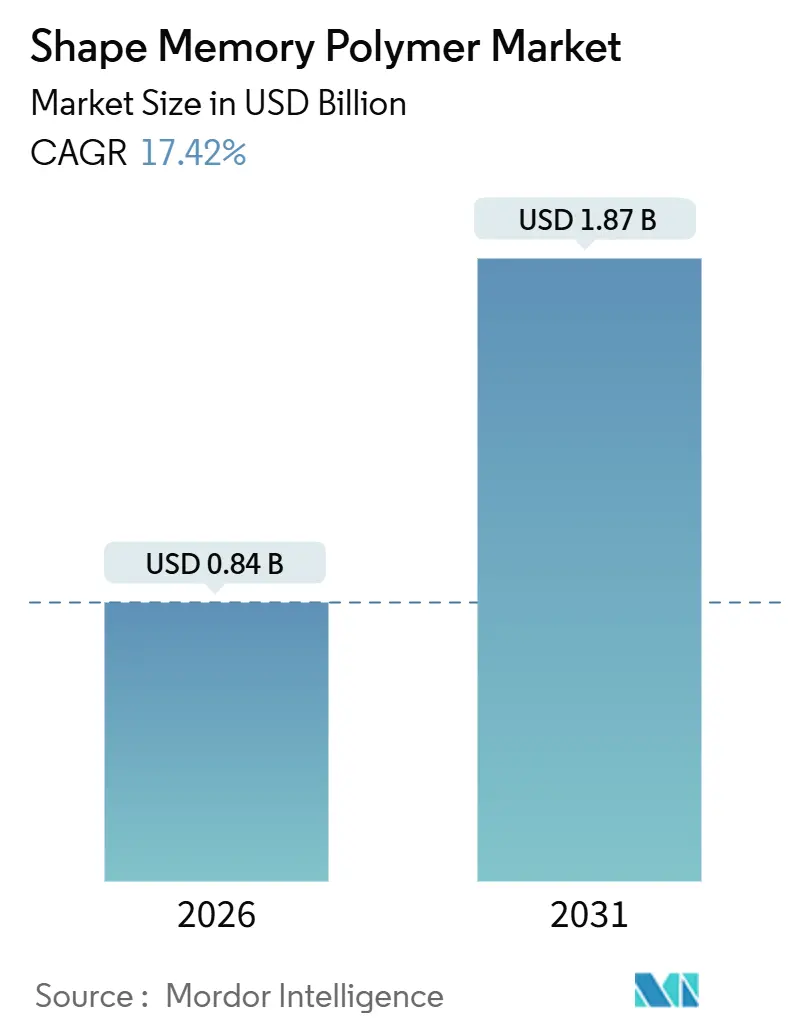
La taille du marché des polymères à mémoire de forme est estimée à 0,84 milliard USD en 2026 et devrait atteindre 1,87 milliard USD d'ici 2031, à un TCAC de 17,42 % au cours de la période de prévision (2026-2031). La croissance s'accélère car la validation clinique oriente les dispositifs d'embolisation mini-invasifs vers une utilisation courante, la fabrication additive permet des géométries complexes sans outillage, et les programmes de batteries automobiles adoptent des mousses à commutation thermique pour atténuer les emballements thermiques. Du côté de la demande, les ingénieurs aérospatiaux itèrent des structures d'ailes morphantes avec des densités représentant une fraction de celles des alliages à mémoire de forme, tandis que les concepteurs d'infrastructures en Asie-Pacifique testent des microcapsules de béton autoréparant pour réduire les coûts de maintenance. L'intensité concurrentielle reste modérée car les grands groupes chimiques fournissent les chimies de base, mais les entreprises spécialisées en dispositifs médicaux contrôlent le savoir-faire réglementaire. Les principaux défis incluent la faible rigidité à l'état caoutchoutique et les coûts élevés de formulation, mais les avancées en impression 4D et la dynamique réglementaire facilitent l'entrée sur le marché.
Principaux enseignements du rapport
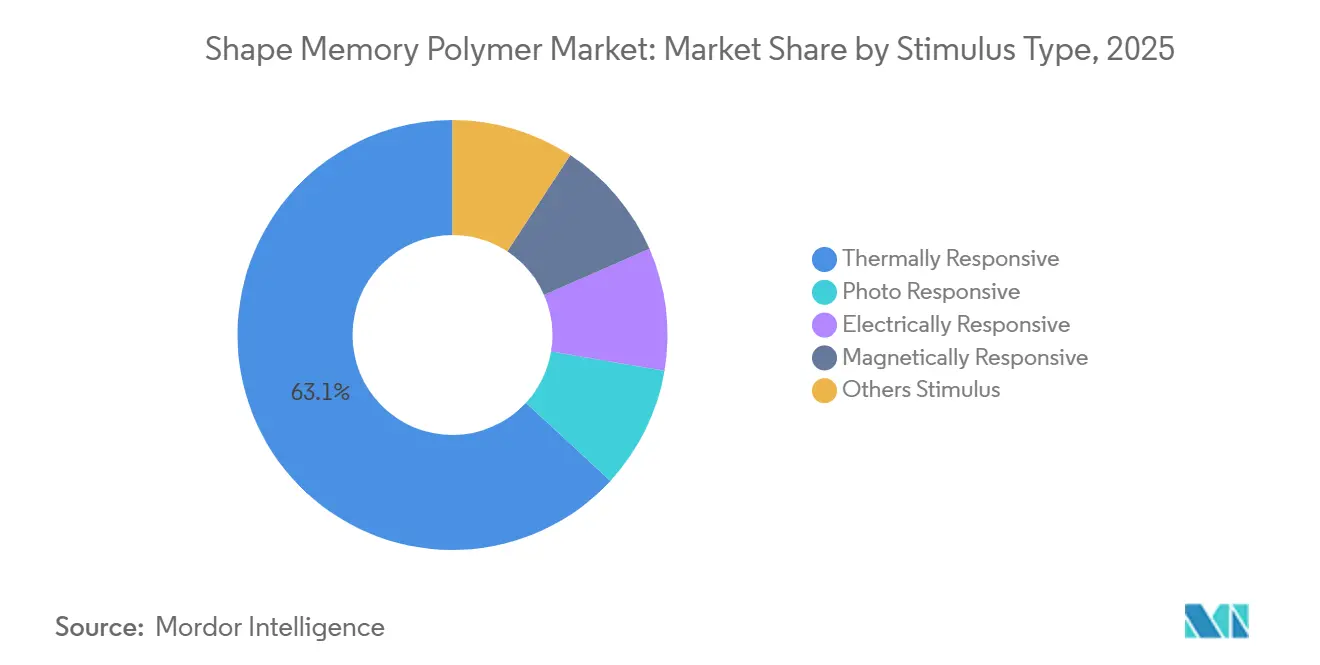
- Par type de stimulus, les matériaux thermosensibles détenaient 63,14 % de la part du marché des polymères à mémoire de forme en 2025 et progressent à un TCAC de 19,44 % jusqu'en 2031.
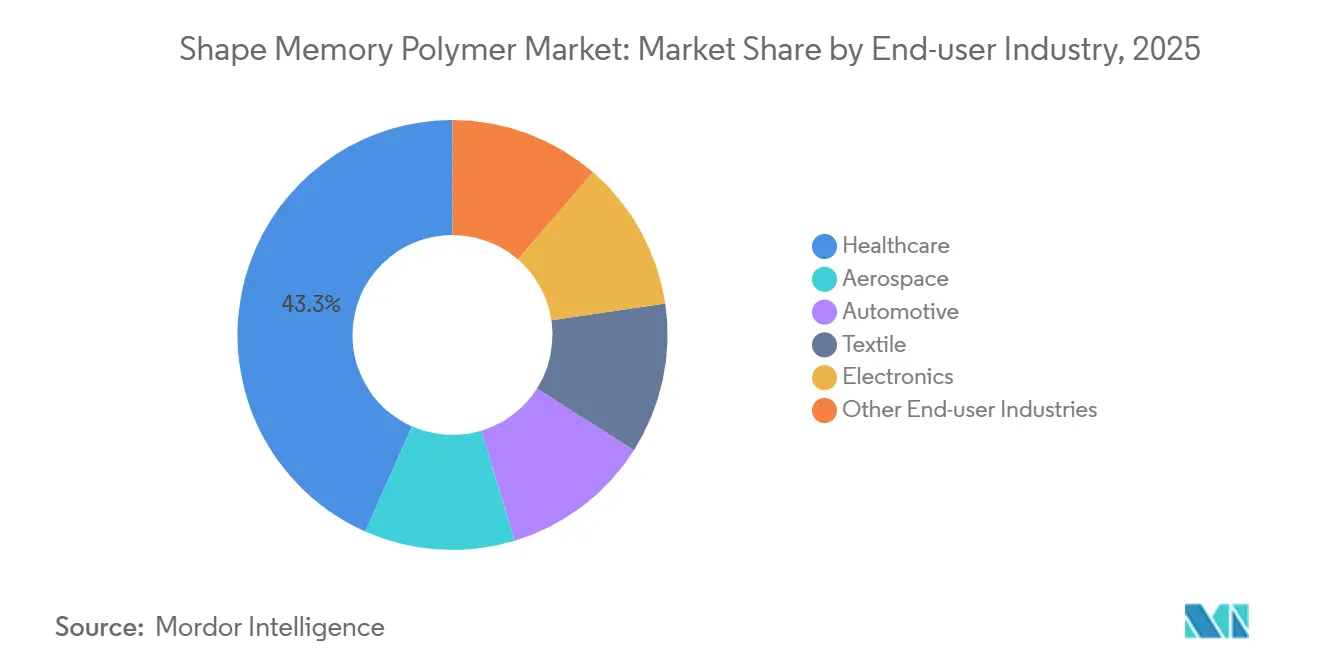
- Par secteur d'utilisation finale, la santé représentait 43,34 % du chiffre d'affaires 2025 et se développe à un TCAC de 20,11 % jusqu'en 2031.
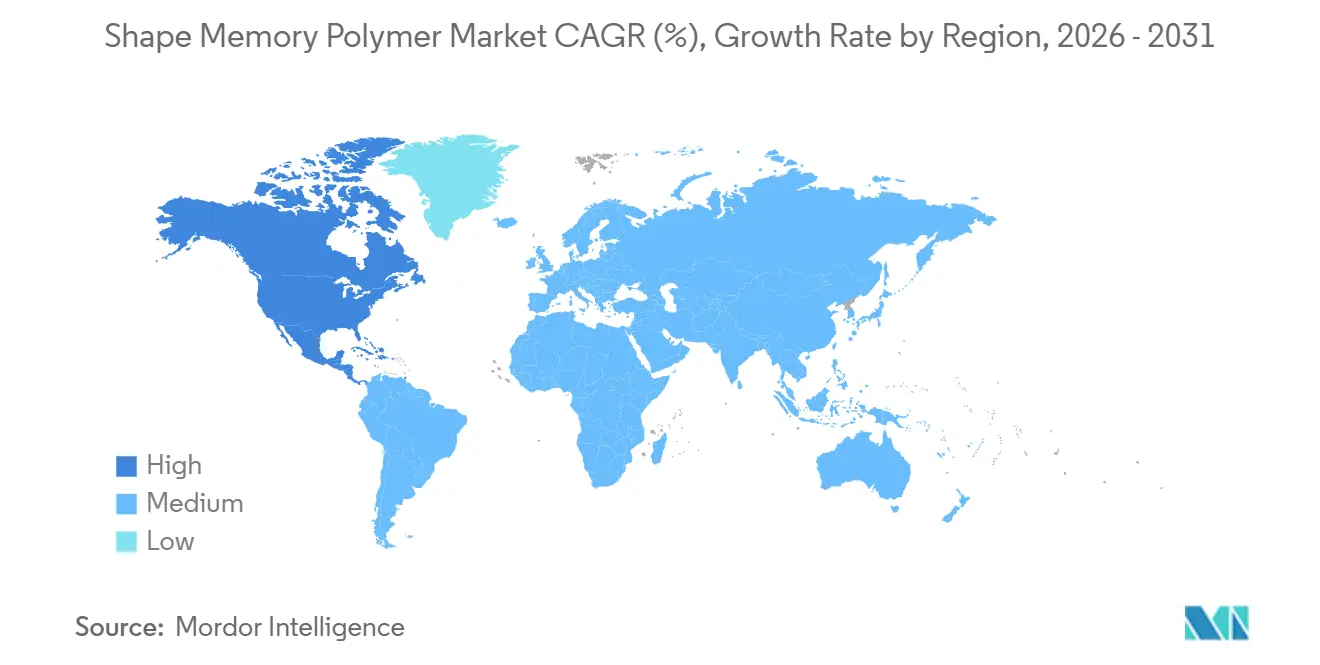
- Par géographie, l'Amérique du Nord représentait 47,91 % du chiffre d'affaires 2025 et devrait progresser à un TCAC de 57,78 % jusqu'en 2031, la trajectoire régionale la plus rapide.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des dispositifs médicaux mini-invasifs | +4.2% | Mondial, avec l'Amérique du Nord et l'UE en tête des approbations réglementaires | Moyen terme (2-4 ans) |
| Développement rapide des infrastructures en Asie-Pacifique stimulant la demande de béton autoréparant | +2.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Besoins en structures morphantes légères dans l'aérospatiale et l'exploration spatiale | +3.1% | Amérique du Nord et Europe, portés par les programmes de la NASA et de l'ESA | Long terme (≥ 4 ans) |
| L'impression 4D permettant des géométries de polymères à mémoire de forme complexes et personnalisées | +3.5% | Mondial, concentré dans les pôles de recherche et la fabrication de dispositifs médicaux | Court-moyen terme (≤ 3 ans) |
| Mousses à commutation thermique pour la sécurité et le refroidissement des batteries de véhicules électriques | +2.9% | Mondial, concentration de fabrication en Asie-Pacifique en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des dispositifs médicaux mini-invasifs
Les autorités réglementaires ont homologué plusieurs systèmes d'embolisation à base de polymères à mémoire de forme entre 2024 et 2026, renforçant la confiance des hôpitaux dans les mousses polymères qui réduisent la durée des procédures et favorisent la formation de caillots. Les mousses à mémoire de forme offrent une radiotransparence, une faible force radiale et des échafaudages poreux qui accélèrent la thrombose du sac, un avantage clinique sur les spirales métalliques. Les codes de remboursement pilotes émis en 2024 ont éliminé un obstacle majeur à la couverture, et le respect des règles de biocompatibilité ISO 10993 et du système qualité FDA 21 CFR 820 ancre la sécurité à long terme.
Développement rapide des infrastructures en Asie-Pacifique stimulant la demande de béton autoréparant
Les projets émergents d'autoroutes, de ports et de voies ferrées en Chine et en Inde testent des microcapsules polymères qui se rompent lors de la fissuration, libérant des prépolymères qui s'écoulent et durcissent pour reboucher les vides, supprimant ainsi l'infiltration d'eau et la corrosion des armatures. Les premiers essais sur le terrain font état d'une résistance à la compression restaurée et d'une nette diminution de la perméabilité, mais l'absence de codes normalisés et le coût élevé des capsules spéciales tempèrent les déploiements à court terme.
Besoins en structures morphantes légères dans l'aérospatiale et l'exploration spatiale
Les programmes de générateurs de vortex financés par la NASA ont validé des structures morphantes en polymère qui réduisent la masse par rapport aux actionneurs en nickel-titane, une métrique convaincante car chaque kilogramme économisé réduit les coûts de lancement. Une étude publiée en 2024 dans Nature Communications a combiné des fibres continues avec des matrices en PMF, offrant des modules de flexion supérieurs à 10 GPa sans sacrifier la récupération, rapprochant les matériaux à mémoire de forme des rôles de charge primaire.[1].
L'impression 4D permettant des géométries de polymères à mémoire de forme complexes et personnalisées
La fabrication additive permet désormais d'imprimer des treillis de polymères à mémoire de forme multi-matériaux qui se transforment en séquences programmées une fois qu'ils franchissent des seuils de température échelonnés. La plateforme de synthèse par lumière numérique de Carbon peut durcir des pièces en polymères à mémoire de forme directement à partir de la CAO, éliminant les moules et réduisant les délais de livraison de plusieurs mois à quelques jours, une avancée qui accélère le recrutement pour les essais cliniques et le prototypage aérospatial.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rigidité relativement faible à l'état caoutchoutique par rapport aux métaux et aux composites | -1.8% | Mondial, particulièrement dans les applications structurelles aérospatiales et automobiles | Moyen-long terme (3-5 ans) |
| Coûts de production et de formulation élevés | -2.2% | Mondial, aigu dans les marchés émergents avec des chaînes d'approvisionnement en polymères spéciaux limitées | Court-moyen terme (≤ 3 ans) |
| Actionnement prématuré induit par l'eau dans les implants biomédicaux | -1.1% | Mondial, concentré dans les segments de dispositifs cardiovasculaires et neurovasculaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rigidité relativement faible à l'état caoutchoutique par rapport aux métaux et aux composites
Lors de tests en laboratoire en 2024, le renforcement par fibres de carbone continues a élevé la rigidité en flexion des polymères à mémoire de forme non renforcés. Cependant, cette avancée s'est faite au détriment d'une augmentation des coûts des matériaux et d'une complexité accrue des procédés. Les polymères à mémoire de forme non renforcés, qui se ramollissent au-dessus de leur température de transition vitreuse, présentent des modules d'élasticité nettement inférieurs à ceux des alliages d'aluminium. Parallèlement, les architectures hybrides sont désormais aptes à séparer les chemins de charge, permettant aux polymères de s'actionner tandis que les métaux supportent l'essentiel des contraintes structurelles.
Coûts de production et de formulation élevés
Le contrôle précis de la masse moléculaire et de la densité de réticulation fait augmenter les coûts de synthèse par rapport aux thermoplastiques de grande diffusion. Les poudres de PA12 spéciales pour la fabrication additive commandent des primes car elles nécessitent une distribution granulométrique serrée et une faible teneur en monomère résiduel. Les lacunes de la chaîne d'approvisionnement en Amérique du Sud et en Afrique du Moyen-Orient amplifient les frais de transport et les droits de douane, doublant les prix unitaires dans certains projets pilotes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de stimulus :
la dominance thermique reflète la simplicité d'activationLes polymères thermosensibles ont capturé 63,14 % du marché des polymères à mémoire de forme en 2025, et ce segment devrait se développer à un TCAC de 19,44 % jusqu'en 2031. L'avantage du segment réside dans les commutateurs de transition vitreuse et de fusion-cristallisation qui utilisent des éléments chauffants existants, évitant les lasers ou les aimants. Une étude MDPI de 2021 a démontré des fibres de polycaprolactone-TPU filées à l'état fondu qui offraient une récupération de déformation de 99 % à 50 °C, validant la durabilité pour les vêtements adaptatifs[2].
Les conceptions photosensibles restent confinées à la microfluidique à parois minces car la pénétration UV s'atténue dans les sections épaisses, tandis que les grades électrosensibles intègrent des nanotubes de carbone pour induire un chauffage par effet Joule, une tactique qui augmente la fragilité et complique le recyclage. Les résines magnétosensibles intègrent des ferrites à l'échelle nanométrique, permettant un actionnement à distance via des champs alternatifs, mais les bobines supplémentaires gonflent le coût du système et limitent l'utilisation aux niches chirurgicales et aérospatiales. Les chimies activées par l'humidité et déclenchées par le pH complètent le portefeuille, servant les échafaudages de délivrance de médicaments et les emballages adaptatifs. Dans l'ensemble, une infrastructure d'activation simple maintient les grades thermiques en pole position pour la production médicale et automobile à grand volume, renforçant leur leadership sur le marché des polymères à mémoire de forme.



Par secteur d'utilisation finale :
la santé monétise la validation cliniqueLa santé a généré 43,34 % du chiffre d'affaires 2025 et progresse à un TCAC solide de 20,11 % jusqu'en 2031, cimentant son rôle de moteur de croissance du marché des polymères à mémoire de forme. Les bouchons d'embolisation en polymère portent désormais l'autorisation FDA 510(k) pour l'obstruction périphérique et la certification EU MDR Classe III, créant un fossé qui ralentit les concurrents à spirales métalliques. Les implants traumatologiques orthopédiques exploitent également des charnières en polymères à mémoire de forme qui se déploient in situ, réduisant les durées d'intervention et le risque de révision.
L'aérospatiale se classe en deuxième position, dynamisée par les projets morphants NASA-Boeing et une file croissante de programmes de déploiement de mâts de satellites. Les ingénieurs automobiles se concentrent sur les mousses à commutation thermique pour les modules de batteries de véhicules électriques et les volets aérodynamiques adaptatifs qui ne se déploient qu'à vitesse autoroutière, réduisant la traînée sans moteurs. Le textile exploite la filature à l'état fondu pour produire des vêtements de compression qui réagissent à la chaleur corporelle, tandis que les chercheurs en électronique prototypent des actionneurs à mémoire de forme et des antennes flexibles. La construction et l'emballage restent exploratoires, dans l'attente de codes normalisés et de trajectoires de réduction des coûts avant des déploiements à grande échelle.

Analyse géographique
Marché des Polymères à Mémoire de Forme en Amérique du Nord
L'Amérique du Nord a dominé les revenus de 2025 avec une part de 47,91 % du marché des polymères à mémoire de forme et devrait progresser à un CAGR remarquable de 57,78 % jusqu'en 2031. Les États-Unis abritent un écosystème dynamique d'investisseurs en capital-risque, de startups de fabrication additive et de fabricants de dispositifs approuvés par la FDA. La levée de fonds de 60 millions USD réalisée par Carbon en 2025 finance l'expansion des bibliothèques de résines et des capacités de fermes d'impression, signal que la demande intérieure en pièces SMP haute performance dépasse l'offre. La NASA et le Département de la Défense cofinancent des programmes de structures morphantes, consolidant davantage le leadership régional. Les universités canadiennes contribuent à des avancées en chimie des polymères, tandis que la chaîne d'approvisionnement en véhicules électriques en pleine maturité du Mexique offre une voie pour les mousses à commutation thermique à mesure que la délocalisation de proximité s'accélère.
Marché des Polymères à Mémoire de Forme en Asie-Pacifique
L'Asie-Pacifique suit de près, portée par la production de véhicules électriques en Chine, l'expertise en science des matériaux du Japon et la dynamique d'infrastructure de l'Inde. Le grand groupe chimique japonais Asahi Kasei a introduit en 2024 un élastomère thermoplastique automobile ciblant l'allègement et la gestion thermique, laissant entrevoir de futures formulations de polymères à mémoire de forme. Evonik a doublé sa production de polyamides à longue chaîne à Shanghai en 2025, visant les clients de la fabrication additive en Chine continentale et en Asie du Sud-Est. Les géants coréens de la batterie LG Energy Solution et Samsung SDI expérimentent des mousses thermiques polymères pour les batteries de nouvelle génération, bien que les données techniques publiques restent limitées. Le développement du réseau routier indien suscite un intérêt pour les microcapsules de béton autoréparant, mais les comités de normalisation n'ont pas encore publié de référentiels de performance pour les composites SMP-ciment.
Marché des Polymères à Mémoire de Forme en Europe
L'Europe occupe la troisième place, soutenue par les cadres réglementaires stricts MDR et REACH qui favorisent les fournisseurs dotés de systèmes de gestion de la qualité robustes. Des bouchons d'embolisation à mémoire de forme ont obtenu la certification EU MDR Classe III en 2025, ouvrant l'Espace économique européen des 27 États aux alternatives polymères. Airbus évalue des panneaux de bord de fuite morphants fabriqués à partir de composites SMP à fibres continues, et le Fraunhofer IAP allemand a dévoilé en 2025 des services de recherche et développement contractuels pour la synthèse de polymères à mémoire de forme et la fabrication de prototypes. Les fournisseurs de défense nordiques évaluent des charnières SMP à faible dégazage pour la dispersion de petits satellites, tandis que les centres Catapult du Royaume-Uni alignent des experts en polymères avec les grands acteurs de l'aérospatiale.
Marché des Polymères à Mémoire de Forme au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des contributeurs émergents. Le cluster aérospatial brésilien autour d'Embraer finance des études de faisabilité sur les volets morphants en polymères à mémoire de forme, mais l'absence de production locale de polymères de spécialité alourdit les coûts en matières premières. Les mégaprojets Vision 2030 de l'Arabie saoudite pourraient offrir des bancs d'essai pour les infrastructures autoréparantes, mais la dépendance aux importations et les capacités d'essai limitées freinent la mise sur le marché. Dans les deux régions, les voies réglementaires pour les dispositifs médicaux sont moins définies, ce qui dissuade les entreprises de prioriser les dépôts précoces.
Analyse de la chaîne de valeur
La chaîne de valeur des polymères à mémoire de forme (PMF) commence par des monomères spécialisés, des agents de réticulation, des catalyseurs et des additifs qui permettent un contrôle précis du poids moléculaire et de la densité de réticulation, suivis de la synthèse de résines par des producteurs chimiques et des fournisseurs spécialisés de matériaux PMF. En aval, les composeurs et les transformateurs ajustent les fenêtres de température d'activation et la force de récupération grâce aux charges, à la copolymérisation et aux formulations, puis appliquent des étapes de mise en forme et de programmation qui figent des formes temporaires. Les voies de transformation comprennent le moulage par injection, l'extrusion et le filage à chaud, ainsi que les flux de fabrication additive (y compris les plateformes de photopolymères) qui réduisent les cycles d'itération pour les géométries complexes.
La captation de valeur se concentre sur l'ingénierie applicative, la qualification et la fabrication de dispositifs réglementés ou de pièces à mission critique, plutôt que sur la résine de base seule, ce qui pousse l'écosystème vers la co-développement et une intégration verticale sélective. Les dispositifs médicaux ajoutent une chaîne parallèle de contrôles de conception, de tests de biocompatibilité et de documentation du système qualité avant l'adoption hospitalière. Les programmes aérospatiaux et spatiaux imposent des exigences de dégazage et de vérification des performances qui favorisent les fournisseurs expérimentés. Les goulots d'étranglement se concentrent sur la disponibilité et le coût des intrants spécialisés (et une synthèse énergivore), ainsi que sur l'accès aux équipements et au savoir-faire nécessaires pour gérer le comportement thermique et rhéologique propre aux PMF. Cela a encouragé des partenariats tels que celui entre Graphy et FUGO Precision 3D (janvier 2026) pour construire une infrastructure de fabrication évolutive pour les gouttières à mémoire de forme.
Paysage concurrentiel
Concentration du Marché
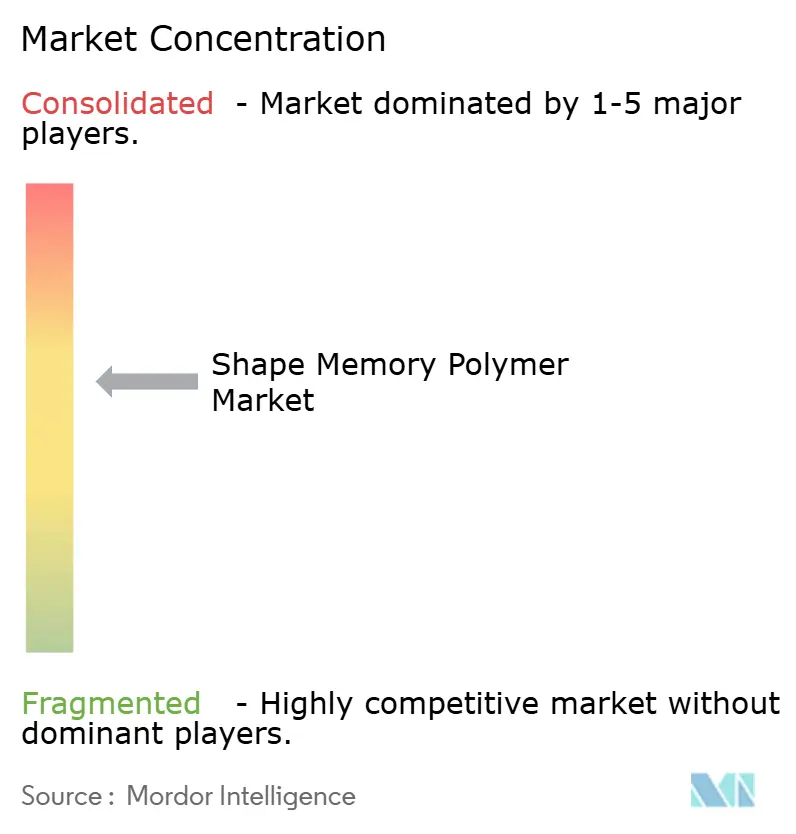
Le marché des polymères à mémoire de forme est modérément consolidé. L'intégration verticale est rare ; la plupart des acteurs se spécialisent dans la synthèse de résines, la formulation, la fabrication de dispositifs ou les services de fabrication additive. Le modèle de ferme d'impression de Carbon le positionne comme un perturbateur de plateforme car les hôpitaux et les équipementiers aérospatiaux peuvent se procurer des pièces personnalisées en polymères à mémoire de forme sans investissement dans des moules ou des matrices. Les opportunités d'espaces blancs se concentrent autour des polymères magnétosensibles et électrosensibles pour la robotique souple, ainsi que des composites à nanofibres de cellulose qui se déclenchent avec l'humidité plutôt que la chaleur. Les barrières à l'entrée sont centrées sur la biocompatibilité ISO 10993 pour les implants, le dégazage ASTM E595 pour les engins spatiaux et la stabilité statistique exigée par les audits EU MDR, des facteurs qui favorisent collectivement les acteurs établis disposant d'équipes réglementaires expérimentées.
Leaders du secteur des polymères à mémoire de forme
-
BASF SE
-
Covestro AG
-
Evonik Industries AG
-
SMP Technologies Inc.
-
Composite Technology Development Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polymères à Mémoire de Forme Entreprises couvertes dans ce rapport
- Asahi Kasei Corporation
- BASF SE
- Changchun Foliaplast Bio-Tech
- Composite Technology Development Inc.
- Covestro AG
- Dow
- DYNALLOY, Inc.
- EndoShape Inc.
- Evonik Industries AG
- Guangzhou Manborui Materials
- MedShape Inc.
- Merck KGaA
- Nanoshel LLC
- Shape Memory Medical
- SMP Technologies Inc.
- Spintech Holdings Inc.
Opportunités de marché et perspectives d'avenir
Le plus grand espace blanc à court terme reste la traduction des performances des PMF, des prototypes vers une production reproductible et qualifiée dans le secteur de la santé et d'autres pièces techniques à haute valeur, où les preuves cliniques et l'échelle de fabrication soutiennent une adoption plus large des achats. En médecine endovasculaire, Shape Memory Medical a commencé le recrutement de son étude FLAGSHIP en avril 2026 pour évaluer un système d'embolisation de la fausse lumière pour la dissection aortique. L'essai pivot AAA-SHAPE a achevé son recrutement en juillet 2026, avec 180 patients répartis sur 48 centres, pour une technologie d'embolisation endovasculaire à base de PMF. Ces jalons élargissent la base de preuves et créent une demande d'entraînement pour les mousses PMF de qualité médicale, en particulier auprès des fournisseurs capables d'offrir un contrôle de porosité constant, une compatibilité de stérilisation et un support matériel conforme à la norme ISO 10993.
Des opportunités axées sur la fabrication émergent également là où l'impression 4D consolide des assemblages multi-pièces en composants PMF monolithiques, réduisant les besoins en outillage et les étapes d'assemblage pour le matériel aérospatial et spatial, et accélérant l'itération de conception. Les rapports commerciaux et techniques de 2026 ont mis en avant des structures spatiales autodéployables utilisant des composants en PEEK à mémoire de forme imprimés en 4D pour des mécanismes orbitaux, ce qui renforce la demande pour des chimies PMF à température plus élevée et des flux de fabrication additive qualifiés. Un espace blanc supplémentaire se situe dans les PMF réactifs électriquement et magnétiquement pour la robotique souple et l'actionnement de niche, ainsi que dans les systèmes de microcapsules d'infrastructure pour le béton autoréparant en Asie-Pacifique, où des essais sur le terrain sont en cours mais où des codes normalisés et des trajectoires de réduction des coûts limitent encore le déploiement.
Développements industriels récents dans Marché des Polymères à Mémoire de Forme
- Juillet 2026 : Shape Memory Medical a achevé le recrutement de 180 patients répartis sur 48 centres à l'échelle mondiale dans l'essai pivot AAA-SHAPE évaluant sa technologie d'embolisation endovasculaire Impede FX RapidFill utilisant un polymère à mémoire de forme. L'achèvement du recrutement fait progresser la validation clinique vers une adoption plus large par les médecins et renforce la position de l'entreprise dans les dispositifs d'embolisation réglementés à base de PMF.
- Avril 2026 : Shape Memory Medical a commencé le recrutement des patients dans l'étude FLAGSHIP pour évaluer son système expérimental d'embolisation de la fausse lumière (FLE) pour le traitement de la dissection aortique. L'étude élargit le portefeuille d'indications vasculaires activées par PMF et augmente la demande de performance constante des mousses polymères de qualité médicale et de contrôles de fabrication.
- Janvier 2026 : Graphy a annoncé un partenariat stratégique exclusif avec FUGO Precision 3D pour établir une infrastructure de production de masse pour les gouttières à mémoire de forme utilisant ses matériaux photopolymères propriétaires. Cette initiative vise un débit de fabrication dentaire évolutif et signale une intégration plus profonde des formulations PMF avec une capacité de production dédiée pour des dispositifs personnalisés à haut volume.
Marché des Polymères à Mémoire de Forme Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les polymères à mémoire de forme (PMF) qui peuvent être déformés puis récupérer une forme programmée lorsqu'ils sont exposés à un déclencheur. Le dimensionnement est réparti entre les principales régions en fonction des lieux de vente et d'utilisation des PMF.
Exclusions du périmètre : Le dimensionnement exclut les alliages à mémoire de forme et les autres matériaux à mémoire de forme non basés sur des polymères, même s'ils servent des utilisations finales similaires.
Aperçu de la Segmentation
- Par type de stimulus
- Thermosensible
- Photosensible
- Électrosensible
- Magnétosensible
- Autres stimuli
- Par secteur d'utilisation finale
- Aérospatiale
- Automobile
- Textile
- Électronique
- Santé
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une base factuelle claire sur l'origine de la demande en PMF et les facteurs qui favorisent leur adoption, puis il est utilisé pour définir des contraintes réalistes pour le modèle. Nous nous sommes appuyés sur des sources publiques telles que l'Office des brevets et des marques des États-Unis et des offices de brevets similaires, les bases de données de dispositifs de la Food and Drug Administration américaine pour les cas d'utilisation médicale, les publications aérospatiales de la NASA et d'autres organismes gouvernementaux, ainsi que des revues scientifiques à comité de lecture spécialisées en science des polymères pour les signaux de performance des matériaux et de maturité technologique.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les sites web des associations et la couverture presse de référence afin de comprendre les lancements de produits, les ajouts de capacité et les priorités d'application. Le cas échéant, des abonnements payants pour les données financières des entreprises, les recherches de brevets et les statistiques commerciales au niveau des expéditions ont été utilisés pour recouper l'échelle des revenus et les flux commerciaux pour les catégories de résines et de composés pertinentes. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter, vérifier et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires et ajuster les chiffres à ce qui est réellement expédié, qualifié et consommé, notamment dans les cas d'utilisation en santé, aérospatiale, automobile, électronique et textile. Nous avons échangé avec un ensemble de fournisseurs de matériaux, de compoundeurs, de transformateurs et d'utilisateurs en aval, puis nous avons validé la logique de tarification et les types de déclencheurs (thermique, photo, électrique, magnétique) avec des interlocuteurs techniques et commerciaux dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 12 % | APAC : 47 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement central utilise une logique descendante et ascendante, où la demande est reconstituée à partir de la traction des utilisations finales, puis vérifiée par rapport à la réalité du côté de l'offre. Du côté descendant, nous partons de l'activité des utilisations finales et des signaux d'adoption dans les dispositifs de santé, les composants aérospatiaux et les utilisations industrielles, puis nous appliquons des facteurs de pénétration et d'utilisation pour aboutir à un bassin de consommation adressable par région.
Pour maintenir le modèle pratique, les données d'entrée se concentrent sur une liste restreinte de variables pouvant être défendues lors d'un appel client. Les facteurs typiques comprennent la part des PMF utilisés par type de stimulus (thermique par rapport à photo ou électrique), le rythme des cycles de qualification dans les applications aérospatiales et médicales, les fourchettes de prix de vente moyens par famille de polymères et format, ainsi que les schémas régionaux de fabrication et d'importation qui affectent la disponibilité. Lorsque les données publiques sont insuffisantes, les lacunes sont traitées par des hypothèses encadrées qui sont testées sous contrainte lors des entretiens, puis ajustées à l'aide d'approximations ascendantes sélectives telles que les revenus d'échantillons de fournisseurs, les vérifications de canaux et les constructions de prix de vente moyen multiplié par le volume pour les applications les plus visibles.
Pour les prévisions, une analyse de scénarios est utilisée afin que les cas optimistes et pessimistes puissent être liés à la vitesse d'adoption dans les secteurs de la santé et de l'aérospatiale, à la normalisation des prix à mesure que les volumes augmentent, et au rythme du développement de nouveaux produits. La trajectoire finale est examinée avec des experts primaires afin que les facteurs, et pas seulement le CAGR, restent cohérents d'une année à l'autre.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en vérifiant les totaux modélisés par rapport à des signaux indépendants, tels que les tendances des flux commerciaux, les tendances d'intensité des dépôts de brevets et le rythme des nouvelles annonces d'applications, puis en examinant les valeurs qui sortent des plages raisonnables. Lorsqu'un écart est constaté, les hypothèses sont réexaminées, les valeurs aberrantes sont revérifiées et les répondants sont recontactés si le problème est significatif pour le total ou une région clé.
Avant la validation finale, une révision analytique en plusieurs étapes est effectuée afin que la même logique soit appliquée dans toutes les régions et utilisations finales, et que les unités et les conversions de devises soient cohérentes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements importants, tels que des changements de capacité significatifs, des évolutions de la demande médicale induites par la réglementation ou des mouvements de prix importants. Juste avant la livraison, nous effectuons une dernière vérification rapide afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison du Dimensionnement du Marché des Polymères à Mémoire de Forme par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les polymères à mémoire de forme ne s'alignent souvent pas car chaque éditeur sélectionne sa propre année de référence, sa fenêtre temporelle et sa définition de ce qui constitue une vente de PMF par rapport à un polymère intelligent adjacent ou à un matériau à mémoire de forme. Des différences apparaissent également lorsqu'une étude part de la production d'expéditions en kilotonnes et la convertit ensuite en valeur, tandis qu'une autre part de la valeur et applique une courbe de prix distincte.
Dans cette étude, une partie de l'écart provient de la manière dont le bassin de demande est lié à l'utilisation par type de stimulus et aux délais de qualification des utilisateurs finaux, et non pas seulement aux taux d'adoption généraux des polymères intelligents. Cette approche réduit le double comptage entre des polymères fonctionnels similaires, ce qui constitue un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,84 milliard USD (2026) | |
| Éditeur Mondial A | 0,98 milliard USD (2024) | Utilise une année de référence 2024 et s'appuie conjointement sur la production d'expéditions et les rapports de revenus, ce qui peut gonfler les totaux lorsque des catégories larges de types et d'applications intègrent des signaux de demande qui se chevauchent. |
| Plateforme de Marché B | 0,90 milliard USD (2024) | Segmente fortement par forme et utilisation finale et projette une longue fenêtre de prévision, et les hypothèses de tarification de l'année de référence antérieure peuvent diverger si les évolutions du prix de vente moyen et le calendrier de qualification ne sont pas revérifiés avec les utilisateurs. |
En examinant le tableau, les principales différences portent sur le calendrier et les règles de comptage, et non sur un désaccord quant à la croissance de la demande en PMF. En maintenant le périmètre strictement dans les produits à mémoire de forme à base de polymères, puis en validant les hypothèses clés d'adoption et de prix lors d'entretiens, l'estimation finale reste traçable à des variables claires pouvant être reproduites lors des actualisations futures.
Questions clés auxquelles le rapport répond
À quelle vitesse le marché des polymères à mémoire de forme devrait-il croître jusqu'en 2031 ?
Le marché devrait afficher un TCAC de 17,42 % entre 2026 et 2031, passant de 0,84 milliard USD à 1,87 milliard USD.
Quelle catégorie de stimulus domine la demande mondiale ?
Les produits thermosensibles dominent avec une part de 63,14 % en 2025 et un TCAC anticipé de 19,44 % jusqu'en 2031.
Pourquoi la santé est-elle la plus grande application ?
Les autorisations réglementaires pour les bouchons d'embolisation et les implants orthopédiques, associées aux nouveaux codes de remboursement, ont propulsé la santé à 43,34 % du chiffre d'affaires 2025, et le segment croît à un TCAC de 20,11 %.
Quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord devrait progresser à un TCAC de 57,78 % jusqu'en 2031, portée par un financement en capital-risque robuste, la clarté réglementaire de la FDA et des projets aérospatiaux soutenus par la défense.
Qu'est-ce qui limite l'adoption plus large des polymères à mémoire de forme dans les rôles structurels ?
La faible rigidité à l'état caoutchoutique chauffé nécessite un renforcement par fibres ou des conceptions hybrides, ce qui augmente les coûts et la complexité des procédés.