
Taille et part du marché des polyéther polyols
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
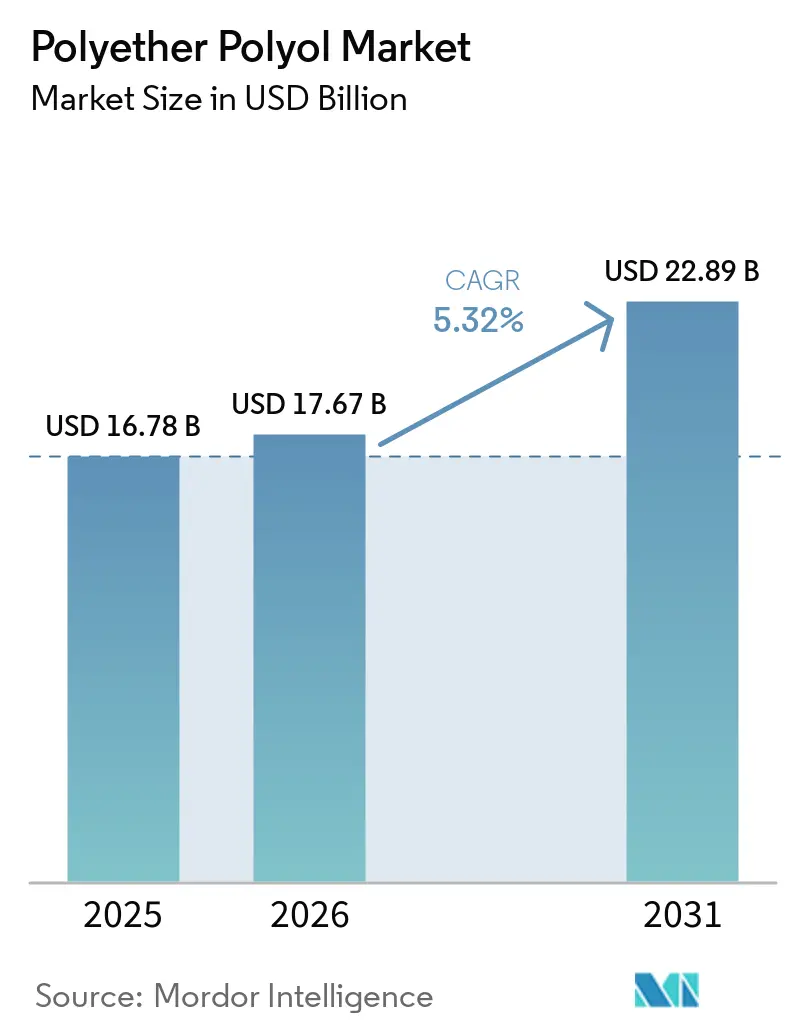
| Taille du Marché (2026) | 17.67 Milliards de dollars |
| Taille du Marché (2031) | 22.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.32 % |
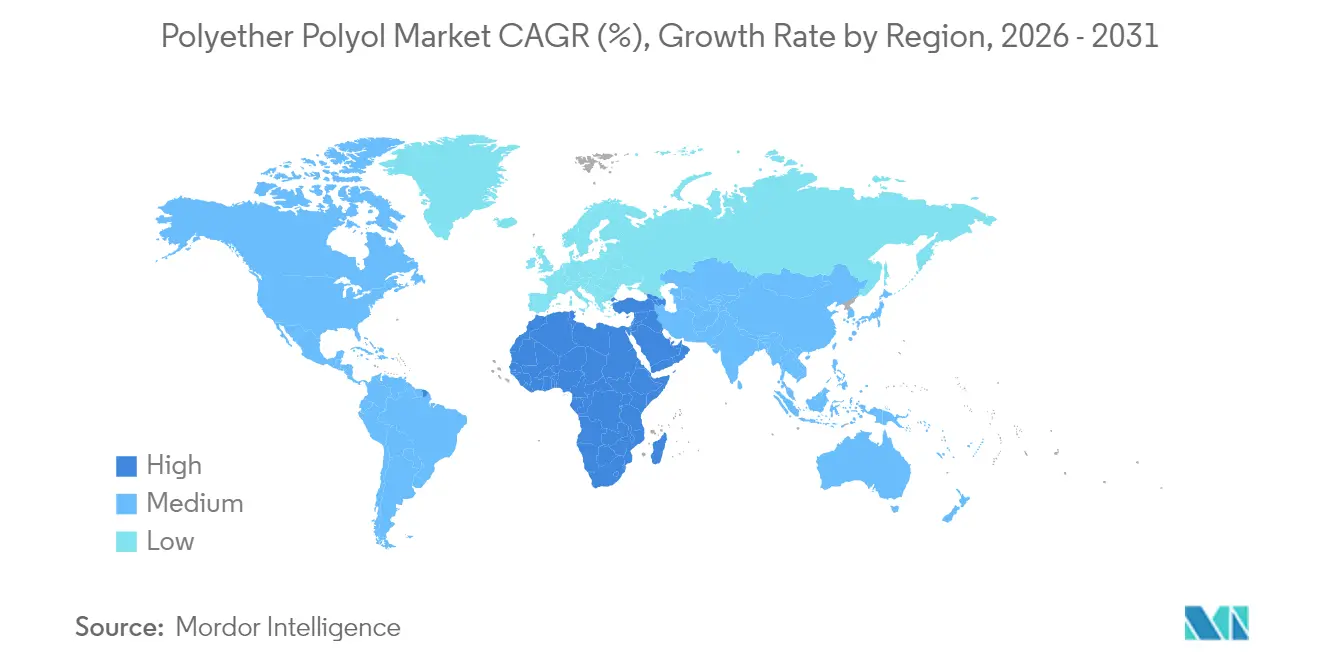
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
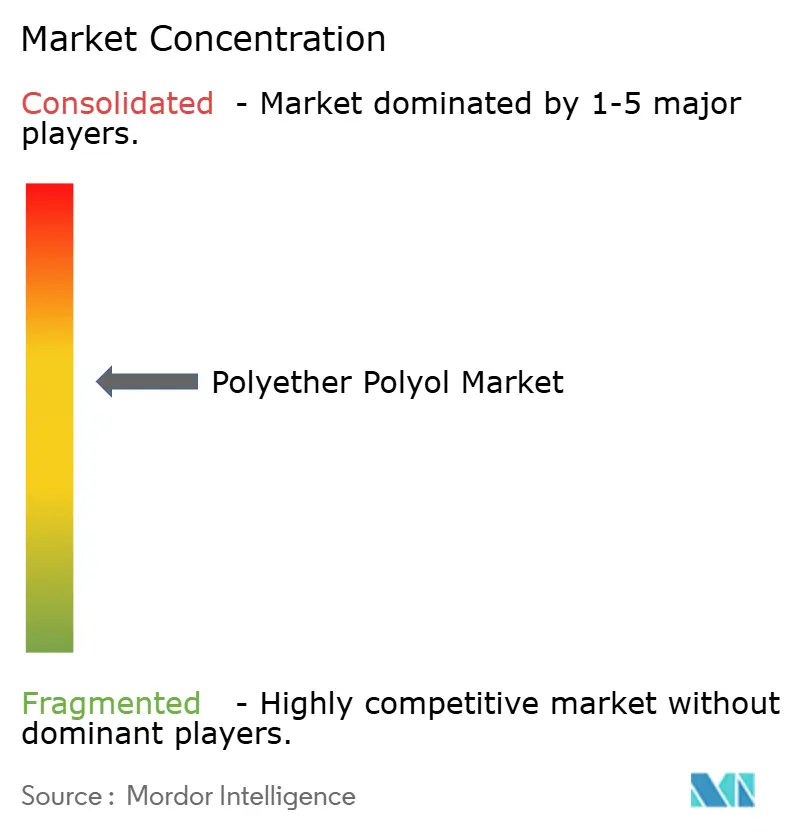
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyéther polyols par Mordor Intelligence
Le marché des polyéther polyols devrait passer de 16,78 milliards USD en 2025 à 17,67 milliards USD en 2026 et devrait atteindre 22,89 milliards USD d'ici 2031, à un CAGR de 5,32 % sur la période 2026-2031. La forte demande d'isolation dans la construction neuve et la rénovation, associée aux impératifs d'allègement dans les véhicules électriques, soutient des gains de volume réguliers malgré la volatilité des coûts des matières premières. Les polyéther polyols rigides ont conservé leur pouvoir de fixation des prix tout au long de 2024 grâce à leurs performances thermiques supérieures, tandis que les grades flexibles ont capturé des marges premium dans les secteurs du mobilier, de la literie et des sièges automobiles. L'adoption rapide des technologies — notamment les voies de synthèse à base de CO₂ — continue d'améliorer le profil de durabilité des mousses polyuréthanes, et les stratégies d'intégration pétrochimique au Moyen-Orient restructurent les chaînes d'approvisionnement mondiales. L'intensité concurrentielle s'est accrue alors que les variations des coûts de matières premières compriment les marges, incitant à la rationalisation des capacités, aux annonces de prix et au développement de produits différenciés.
Principaux enseignements du rapport
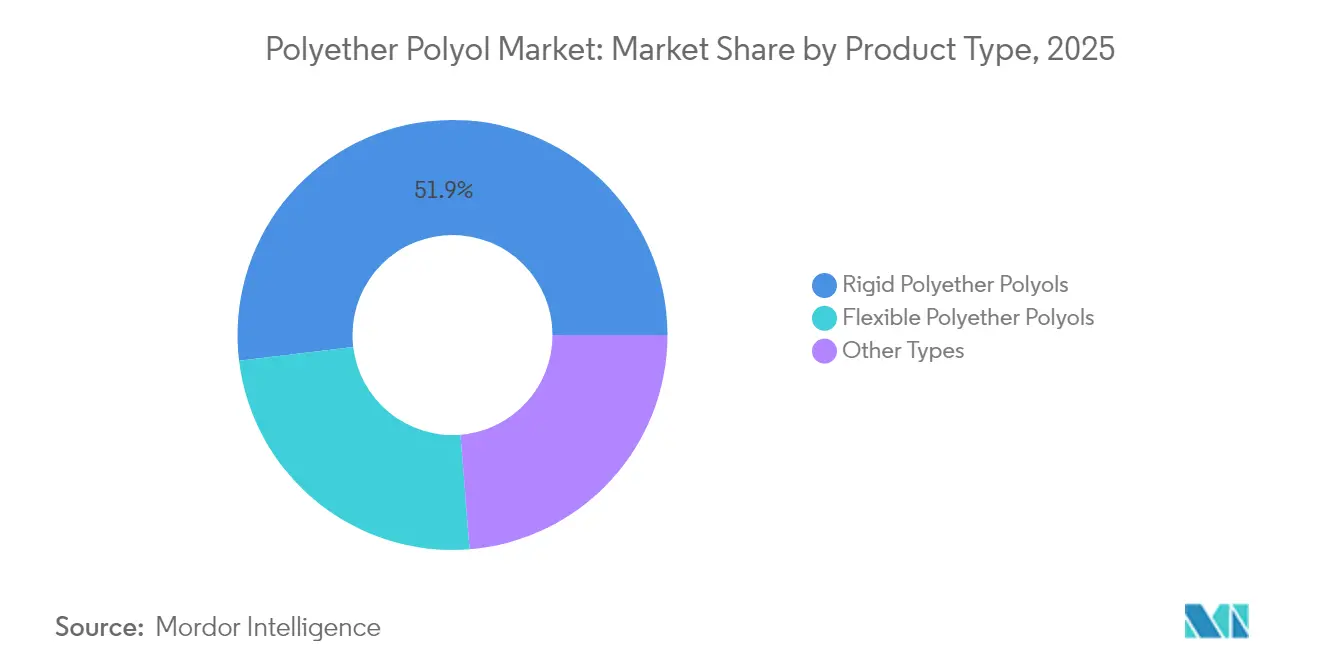
- Par type de produit, les polyéther polyols rigides détenaient 51,92 % de la part des revenus en 2025, tandis que les polyéther polyols flexibles progressent à un CAGR de 5,74 % jusqu'en 2031.
- Par application, la mousse PU rigide représentait 45,62 % de la taille du marché des polyéther polyols en 2025 ; le segment CASE (revêtements, adhésifs, mastics, élastomères) est celui qui croît le plus rapidement, à un CAGR de 5,98 % sur la période de prévision.
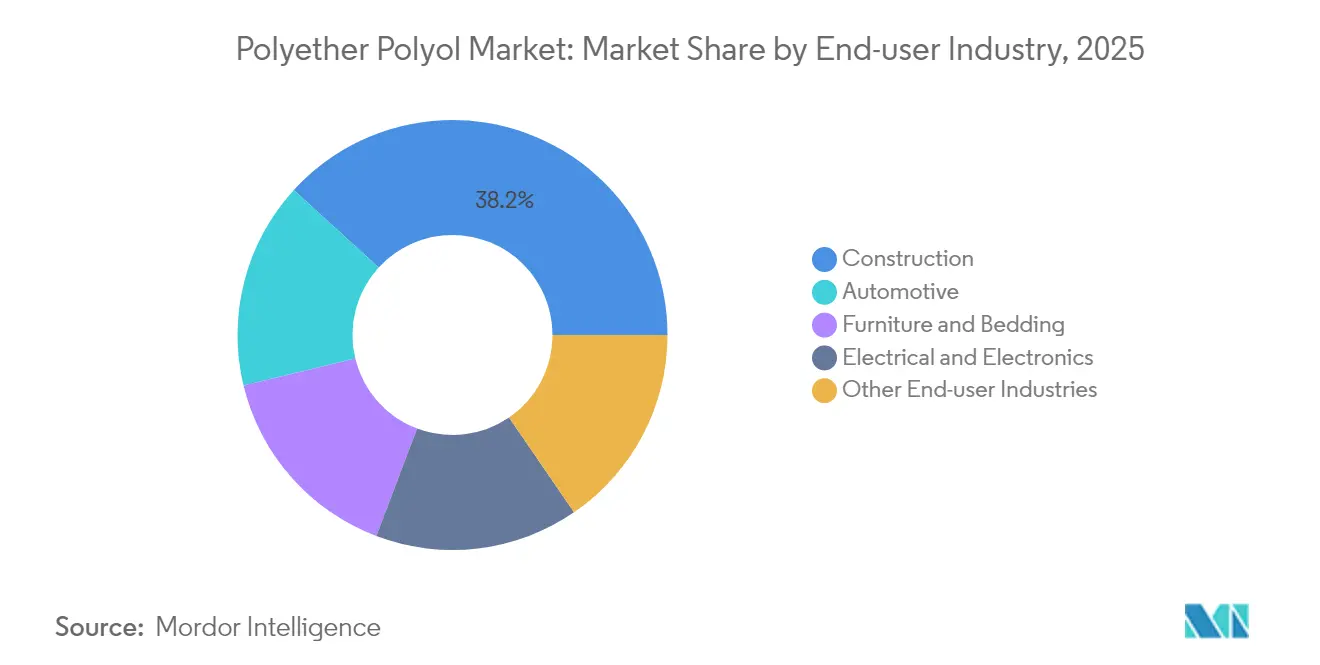
- Par industrie d'utilisation finale, la construction était en tête avec 38,21 % de part en 2025, tandis que l'automobile devrait afficher le CAGR le plus élevé à 6,08 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 44,05 % des revenus de 2025, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide, à un CAGR de 5,69 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mousses flexibles à très faibles émissions | +0.8% | Mondial, porté par l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Décarbonation des polyols à base de CO₂ | +0.7% | UE et Amérique du Nord, APAC en progression | Long terme (≥ 4 ans) |
| Développement de la chaîne du froid dans les économies émergentes | +0.9% | APAC principale, débordement MEA et Amérique du Sud | Court terme (≤ 2 ans) |
| Allègement des intérieurs de véhicules électriques | +0.6% | Allemagne, Chine, États-Unis, Japon | Moyen terme (2-4 ans) |
| Demande d'isolation pour les énergies renouvelables | +0.5% | Hubs mondiaux de l'éolien et du solaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en forte hausse pour les mousses flexibles à très faibles émissions
Les normes de qualité de l'air intérieur en Europe et en Amérique du Nord transforment les formulations polyuréthanes à mesure que les régulateurs resserrent les limites de COV sur les matériaux de construction. Les producteurs ont migré de la catalyse KOH vers la catalyse par cyanure double métallique pour réduire les sous-produits insaturés, permettant aux mousses flexibles de satisfaire des seuils d'émission stricts sans sacrifier le confort ni les propriétés de traction. BASF commercialise plusieurs grades Lupranol conçus pour répondre à ces exigences, aidant les fabricants de mobilier et de literie à obtenir des certifications de construction verte[1]. Les restrictions révisées de la Californie sur les HFC utilisés comme agents gonflants ajoutent une couche de conformité supplémentaire, renforçant la demande de polyéther polyols compatibles offrant des performances à faible COV et faible PRG dans l'isolation thermique rigide des bâtiments. Les programmes de labellisation verte tels que LEED et WELL citent de plus en plus les scores d'émission, faisant des polyols à faibles émissions un critère d'achat déterminant pour les projets architecturaux.
Impulsion vers la décarbonation favorisant les polyols à base de CO₂
Les acteurs pétrochimiques établis développent des technologies d'utilisation du carbone incorporant du CO₂ capturé dans le squelette du polyol, réduisant ainsi les émissions de scope 3 pour les transformateurs de mousses en aval. Les polyols polycarbonates commerciaux démontrent une résistance hydrolytique et une résistance à la traction supérieures lorsqu'ils sont mélangés à 10-25 % avec des grades polyéthers standards, permettant aux clients d'améliorer les performances mécaniques tout en revendiquant des économies de CO₂ vérifiées[2]. Covestro a réservé 100 millions EUR pour la recherche et le développement en chimie circulaire, incluant le recyclage chimique des mousses polyuréthanes post-consommation, signalant l'intention de fermer la boucle matières et de différencier son portefeuille de produits. Une adoption réussie pourrait déplacer l'approvisionnement en matières premières de l'oxyde de propylène vierge, protégeant les marges de la volatilité pétrochimique sur le long terme.
Développement rapide de la chaîne du froid dans les économies émergentes
Des normes plus strictes en matière de sécurité alimentaire et de distribution pharmaceutique accélèrent les investissements dans la logistique à température contrôlée en Inde, en Asie du Sud-Est et dans le Conseil de coopération du Golfe. Les constructeurs d'entrepôts frigorifiques spécifient des panneaux PU rigides nécessitant des polyéther polyols à distribution de masse moléculaire étroite pour assurer la stabilité dimensionnelle sous cyclage thermique extrême. Les fournisseurs capables de valider une rétention supérieure du facteur k et la conformité aux directives pharmaceutiques mondiales obtiennent des prix premium, notamment là où la production locale raccourcit les délais et atténue les retards douaniers. L'émergence du Mexique comme l'un des quatre premiers consommateurs de polyuréthane illustre la manière dont la relocalisation et le commerce électronique stimulent la demande de solutions d'isolation haute performance.
Impératifs d'allègement dans les intérieurs de véhicules électriques
Les équipementiers de véhicules électriques à batterie cherchent à réduire le poids de chaque kilogramme pour augmenter l'autonomie de conduite, propulsant ainsi les polyéther polyols flexibles haute performance dans les coussins de siège, l'amortissement NVH et les mousses de pavillon de toit. Les formulateurs ont obtenu des réductions de densité de 15 à 20 % par rapport aux grades automobiles traditionnels, tout en préservant la sécurité aux tests de collision. Cette amélioration des performances soutient le CAGR projeté de 6,27 % pour le segment automobile, les plateformes d'e-mobilité premium étant prêtes à payer des primes plus élevées sur les polyols en échange de gains d'autonomie qui influencent directement les décisions d'achat. Les chimies connexes, notamment la polyétheramine, servent également des applications industrielles spécialisées. Les résultats du segment de Huntsman pour 2024-2025 témoignent d'une résilience face à la variabilité de la production de véhicules, soulignant une demande durable pour la chimie optimisée en poids.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du prix de l'oxyde de propylène | −1.2% | Mondial, exposition la plus forte en APAC | Court terme (≤ 2 ans) |
| Plafonds stricts HAP sous la révision U.S. NESHAP 2026 | −0.4% | Amérique du Nord avec débordement mondial | Moyen terme (2-4 ans) |
| Législation émergente sur les microplastiques | −0.3% | UE et Corée, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix de la matière première oxyde de propylène
Les variations trimestrielles du prix de l'oxyde de propylène de 15 à 20 % sont devenues courantes en raison des fluctuations des prix de l'énergie et des arrêts non planifiés qui se répercutent dans les chaînes de production intégrées. Étant donné que ce monomère représente près de la moitié des coûts de trésorerie des polyéther polyols, la compression des marges oblige les producteurs à annoncer des suppléments de prix ou à mettre en veille les actifs à coût élevé. La décision de Dow de fermer son unité de polyols en Argentine en octobre 2024 illustre la manière dont la pression sur les marges accélère la consolidation du parc de production. Les règles en amont sur les émissions de méthane dans l'UE alourdissent encore les coûts de production, accentuant les écarts de compétitivité entre des régions aux politiques environnementales disparates.
Plafonds stricts d'émissions de HAP dans le cadre de la révision U.S. NESHAP 2026
L'Agence américaine de protection de l'environnement (EPA) finalise des limites plus strictes sur les polluants atmosphériques dangereux qui pourraient nécessiter des mises à niveau à plusieurs millions de dollars sur les épurateurs, les oxydateurs thermiques et les systèmes de détection de fuites dans les installations de polyuréthane. Les petits producteurs indépendants font face à des coûts de mise en conformité disproportionnés, poussant le secteur des polyéther polyols vers une consolidation accrue. L'incertitude liée aux investissements en capital retarde les expansions sur la côte du Golfe américain pendant que les équipes de direction attendent le texte final de la réglementation, reportant les volumes supplémentaires vers des juridictions aux cadres réglementaires plus légers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance du rigide stimule la croissance des infrastructuresLes grades rigides ont capturé une part de marché des polyéther polyols de 51,92 % en 2025 et demeurent l'épine dorsale de l'isolation des enveloppes de bâtiments, notamment dans les entrepôts frigorifiques et les structures commerciales à énergie zéro. Ce leadership repose sur de faibles valeurs de conductivité thermique et une résistance à la compression répondant aux codes énergétiques en constante évolution. Le segment bénéficie d'incitations politiques telles que les crédits d'impôt américains pour les toitures à haute efficacité et les directives européennes appelant à des objectifs de rénovation en profondeur, préservant ainsi la demande tout au long des cycles de construction. Les formulations rigides de pointe intègrent des retardateurs de flamme sans halogène et des polyols initiés au DMC pour réduire les COV, élargissant leur attrait dans les projets architecturaux soucieux de la santé. Alors que les gouvernements resserrent les plafonds d'émissions de carbone, les propriétaires de bâtiments quantifient de plus en plus le carbone incorporé, ce qui positionne les polyols rigides à base de CO₂ comme des alternatives attrayantes intégrant le carbone capturé dans les panneaux d'isolation.
Les grades de polyéther flexibles, bien qu'affichant une base de revenus plus modeste, sont en voie d'atteindre un CAGR de 5,74 % porté par le mobilier haut de gamme, le commerce électronique de matelas livrés en boîte et les intérieurs de véhicules allégés, ainsi que par la demande de polyester polyol dans les applications polyuréthane connexes. Les avancées en matière d'efficacité des catalyseurs ont réduit la viscosité pour faciliter la mise en œuvre sans augmenter les émissions d'aldéhydes, un facteur clé pour les marques de literie commercialisant des produits à faible odeur. Les fournisseurs de rang automobile se tournent vers des mousses flexibles à base de MDI formulées avec des polyéther polyols réactifs, obtenant des réductions de densité qui se traduisent directement par une amélioration de l'autonomie des véhicules électriques.

Par application :
l'isolation en construction conduit l'évolution du marchéLa mousse PU rigide représentait 45,62 % de la demande de 2025 et ancre un volume stable pour les calculs de la taille du marché des polyéther polyols. Les codes énergétiques du bâtiment imposant des valeurs R plus élevées et la dynamique continue de la construction à zéro émission nette de carbone garantissent une utilisation de base de la mousse rigide dans les assemblages de toits et de murs. Les installations frigorifiques spécifient souvent des mousses rigides à densité plus élevée pour assurer la stabilité dimensionnelle sous choc thermique, augmentant la charge en polyol par mètre carré par rapport à l'isolation résidentielle. Les fournisseurs disposant de pré-mélanges de pentane sur site bénéficient d'un avantage de revenus car ils minimisent la manipulation de liquides inflammables chez les clients, une commodité logistique appréciée par les fabricants de panneaux dans les marchés émergents.
Le segment CASE (revêtements, adhésifs, mastics, élastomères) connaît la croissance la plus rapide à un CAGR de 5,98 % sur la base des budgets de maintenance des infrastructures, de la peinture des véhicules de flotte et du remplacement des joints de tabliers de ponts. Les polyéther polyols formulés dans des revêtements polyuréthanes à haute teneur en solides offrent une polymérisation rapide, une haute résistance à l'abrasion et de faibles profils de COV, s'alignant avec des mandats de réduction des solvants plus stricts. Les mastics pour tabliers de ponts mélangés avec des squelettes polyéthers hydrophobes résistent aux cycles gel-dégel dans les climats tempérés, assurant une adhérence à long terme même sur le béton altéré.
Par industrie d'utilisation finale :
le secteur de la construction ancre la stabilité de la demandeLa construction détenait 38,21 % des revenus de 2025, offrant au marché des polyéther polyols un pilier fiable transcendant les cycles économiques. Les gouvernements du monde entier déploient des programmes de relance verte ciblant les rénovations éco-énergétiques, qui canalisent les financements de subventions directement vers les toitures en mousse projetée et l'isolation des murs creux. Les systèmes polyéthers rigides intégrant des retardateurs de flamme et des signatures à faible COV restent la solution par défaut pour satisfaire les nouveaux critères de performance thermique. Au cours de la prochaine décennie, les rénovations de murs-rideaux de gratte-ciel et les mises à niveau des réseaux de refroidissement de district au Moyen-Orient devraient assurer une consommation soutenue de mousse rigide.
L'automobile représente une base de volume plus modeste mais mène la croissance à un CAGR de 6,08 %, portée par les lancements de véhicules électriques à batterie intégrant des coussins de sièges allégés, des pavillons de toit et des mousses acoustiques. Les polyéther polyols optimisés pour le moulage à paroi mince permettent aux équipementiers de réduire l'épaisseur des pièces sans compromettre la résistance aux chocs, générant à la fois des économies de poids et de coûts. Le mobilier et la literie continuent de s'approvisionner en grades flexibles axés sur le confort et la durabilité, tandis que la demande de l'électronique et de l'électrique porte sur des encapsulants et composés d'enrobage classés au feu.
Analyse géographique
Marché du Polyéther Polyol en Asie-Pacifique
L'Asie-Pacifique a dominé avec 44,05 % des revenus de 2025, portée par le gigantesque pipeline de construction de la Chine et l'expansion agressive de la chaîne du froid en Inde dans le cadre de sa Politique nationale de logistique. Les producteurs régionaux bénéficient d'économies d'échelle, d'actifs intégrés en oxyde de propylène et de chaînes d'approvisionnement localisées qui raccourcissent les délais de livraison pour les transformateurs en aval.
Marché du Polyéther Polyol au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent le bloc à la croissance la plus rapide avec un CAGR de 5,69 %, reflétant les stratégies d'intégration pétrochimique et les méga-projets soutenus par les gouvernements tels que NEOM en Arabie Saoudite et Masdar City aux Émirats arabes unis. L'abondance des matières premières en GPL et les incitations fiscales attirant les investissements directs étrangers soutiennent les ajouts de capacité régionale en polyéther.
Marché du Polyéther Polyol en Amérique du Nord et en Europe
L'Amérique du Nord maintient des volumes stables grâce à la réfection des toitures résidentielles, aux rénovations commerciales et aux remplacements de joints sur les autoroutes vieillissantes. Les crédits d'impôt de la loi américaine sur la réduction de l'inflation pour les enveloppes de bâtiments efficaces incitent à l'adoption de la mousse projetée, tandis que les codes de construction résilients au climat du Canada privilégient des assemblages à valeur R plus élevée. Le marché européen est défini par les besoins de rénovation de son parc immobilier vieillissant et par des réglementations strictes sur les COV qui favorisent les grades de polyéther à faibles émissions.
Marché du Polyéther Polyol en Amérique du Sud
L'Amérique du Sud présente des perspectives mitigées : le secteur automobile brésilien demande des polyols flexibles, mais les volumes de construction fluctuent avec le sentiment macroéconomique et les changements de politique budgétaire ; néanmoins, la rationalisation régionale des capacités par les multinationales devrait resserrer l'offre et augmenter les taux d'utilisation jusqu'en 2028.
Analyse de la chaîne de valeur
La chaîne de valeur des polyols polyéthers commence avec les hydrocarbures en amont qui alimentent la production de propylène et d'éthylène, lesquels fournissent ensuite l'oxyde de propylène (PO) et l'oxyde d'éthylène (EO) comme intermédiaires primaires. Les polyols polyéthers sont fabriqués par oxyalkylation d'initiateurs tels que le glycérol, le saccharose ou le sorbitol à l'aide de systèmes catalytiques (couramment le KOH et de plus en plus le DMC) pour répondre aux exigences des grades rigides et flexibles, avant d'être distribués en vrac (camion-citerne/ISO) aux formulateurs et mousseurs de polyuréthane. Ces transformateurs utilisent les polyols pour produire de la mousse rigide, de la mousse flexible, des systèmes CASE, du TPU et d'autres systèmes polyuréthane.
La stratégie d'intégration et de localisation est devenue plus visible à travers des clusters de capacités qui relient les matières premières au PO et aux polyols. L'inauguration par MOL Group d'un complexe de polyols de 1,3 milliard d'EUR à Tiszaújváros, en Hongrie (environ 200 000 tonnes/an) et la mise en service par Longhua New Materials d'une extension de 330 000 tonnes/an en Chine en novembre 2025, portant sa capacité totale à 1,29 million de tonnes/an, illustrent cette orientation. Les principaux goulots d'étranglement et facteurs de coûts restent liés à la disponibilité du PO et à la volatilité des prix, à la logistique des produits chimiques en vrac et à la fiabilité des usines, ce qui influence à son tour les décisions relatives à l'intégration verticale, à l'approvisionnement captif et au rééquilibrage régional des actifs.
Paysage concurrentiel
Le marché des polyéther polyols présente une fragmentation modérée : les leaders mondiaux BASF, Covestro et Dow s'appuient sur une capacité intégrée d'oxyde de propylène et de vastes réseaux de distribution pour détenir une part combinée bien supérieure à celle des concurrents de taille intermédiaire. L'innovation axée sur la durabilité est un point focal : le programme de chimie circulaire de 100 millions EUR de Covestro cible les polyols commerciaux à base de CO₂ et les voies de recyclage sans solvant. Les producteurs chinois, historiquement positionnés sur les coûts, s'aventurent en amont pour sécuriser l'oxyde de propylène via des unités HPPO (peroxyde d'hydrogène vers oxyde de propylène), améliorant les empreintes environnementales et réduisant la formation de coproduits chlorés.
Leaders du secteur des polyéther polyols
-
Covestro AG
-
Dow
-
BASF
-
Huntsman International LLC
-
Wanhua
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polyéther Polyols Entreprises couvertes dans ce rapport
- Arpadis Benelux NV
- BASF
- China Petrochemical Corporation
- CNOOC
- Covestro AG
- Dow
- Expanded Polymer Systems Private Limited
- Huntsman International LLC
- Manali Petrochemicals Limited.
- Mitsui Chemicals
- MOLGROUP
- PCC Group
- Purinova Sp. z o.o.
- Repsol
- Shell plc
- Solvay
- Stepan Company
- Tosoh Corporation
- Wanhua
Opportunités de marché et perspectives d'avenir
Les ajouts de capacités et l'intégration de la chaîne d'approvisionnement autour des chaînes propylène-PO-polyéther continuent d'ouvrir des espaces vierges pour les fournisseurs capables d'associer l'échelle à des grades différenciés. L'activité d'investissement illustre cette tendance en Chine, où la production d'essai a démarré en mars 2026 pour un projet de polyol polyéther de 240 000 tonnes/an à Quanzhou, dans le Fujian (Dongda Quanzhou New Materials), et où un démarrage en mai 2026 a ajouté de la capacité chez Huayi Qinzhou dans le cadre d'un projet intégré HPPO et polyol polyéther à Qinzhou, dans le Guangxi. L'activité d'approbation environnementale pointe également vers une montée en gamme dans la chaîne de valeur, Sinochem Dongda ayant obtenu en juillet 2026 l'approbation pour un projet de polyol polyéther spécialisé haut de gamme de 80 000 tonnes/an, soulignant la demande de polyéthers spécialisés liés aux besoins CASE et aux mousses à plus haute performance.
Le positionnement des produits lié à la durabilité constitue un domaine d'opportunité concret, en particulier pour les clients recherchant des solutions de substitution directe réduisant les délais de requalification. BASF a annoncé la première production commerciale de polyols polyéthers à bilan biomasse (BMB) en Amérique du Nord sur son site Verbund de Geismar, en Louisiane, en mars 2026 (certifié ISCC PLUS), signalant une traction en aval des produits de literie, de l'automobile et des applications CASE pour des trajectoires d'empreinte carbone produit réduite utilisant des approches de bilan massique. Parallèlement à l'adoption de la catalyse DMC et à l'industrialisation des filières de polyols à base de CO2, ces évolutions soutiennent des portefeuilles premium à faible teneur en COV, faible odeur et axés sur l'efficacité, tout en réduisant la sensibilité aux variations de coût de l'oxyde de propylène qui façonnent de plus en plus les choix d'approvisionnement des producteurs de polyuréthane.
Développements industriels récents dans Marché des Polyéther Polyols
- Juin 2026 : BASF, Covestro et Huntsman ont émis des avis d'augmentation des prix des polyols en Amérique du Nord dans un contexte de tension de l'offre, avec des hausses communiquées pour une mise en œuvre immédiate ou selon les possibilités contractuelles. Cette mesure a renforcé la transmission plus rapide des prix dans la région et accru l'urgence d'approvisionnement pour les mousseurs et formulateurs CASE gérant des délais courts.
- Mars 2026 : BASF a annoncé la première production commerciale de polyols polyéthers à bilan biomasse (BMB) en Amérique du Nord sur son site Verbund de Geismar, en Louisiane, certifié ISCC PLUS. Cela a élargi l'accès aux polyols à bilan massique pour les clients de la literie, de l'automobile et des applications CASE recherchant des options d'empreinte carbone produit réduite sans modifier leurs équipements de transformation.
- Décembre 2024 : Dow a annoncé la production de VORANOL WK5750, un polyol polyéther pour mousses souples et hypersouples, dans son usine de polyols de Freeport. Cette introduction de produit a élargi le portefeuille de Dow pour les applications de mousse de confort, soutenant une différenciation au-delà des grades standard de polyol flexible.
Marché des Polyéther Polyols Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre la valeur des polyéther polyols vendus pour la production de polyuréthane, englobant les grades de polyéther polyols flexibles, rigides et autres, et couvrant les principales utilisations finales telles que les mousses et autres systèmes PU.
Exclusions du périmètre : Nous excluons la tarification des produits finis en polyuréthane en aval (par exemple, la valeur des pièces en mousse ou des panneaux isolés) et ne comptabilisons que la valeur du matériau polyéther polyol.
Aperçu de la Segmentation
- Par type de produit
- Polyéther polyols flexibles
- Polyéther polyols rigides
- Autres types
- Par application
- Mousse PU flexible
- Mousse PU rigide
- CASE (revêtements, adhésifs, mastics, élastomères)
- Polyuréthanes thermoplastiques (TPU)
- Autres
- Par industrie d'utilisation finale
- Mobilier et literie
- Construction
- Automobile
- Électronique et électrique
- Autres industries d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier la chaîne d'approvisionnement, définir les limites des produits et établir le premier ensemble d'hypothèses sur les volumes et les prix. Nous avons généralement consulté des sources publiques telles que les données de la Commission du Commerce International des États-Unis, UN Comtrade, l'Institut d'Études Géologiques des États-Unis pour le contexte des matières premières, l'Agence Internationale de l'Énergie pour les indicateurs d'isolation et d'efficacité des bâtiments, et Eurostat pour les signaux d'activité dans la construction et l'industrie qui affectent la demande de polyuréthane.
En complément, nous avons examiné les dépôts de documents d'entreprises et les présentations aux investisseurs pour les ajouts de capacité, les commentaires sur le taux d'utilisation des usines et les déclarations d'exposition régionale, suivis des publications des associations professionnelles et des communiqués de presse réputés pour les nouveaux projets et les fermetures. Le cas échéant, un abonnement payant couvrant les données financières des entreprises et un autre couvrant les données d'importation et d'exportation au niveau des expéditions ont été utilisés pour vérifier la cohérence des flux commerciaux et des fourchettes de prix implicites. Les sources documentaires listées ici ne sont pas exhaustives, et nous avons utilisé d'autres références publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès de producteurs, de distributeurs et de grands acheteurs qui consomment des polyéther polyols dans le cadre de la production de polyuréthane. Nous avons utilisé ces discussions pour confirmer la part de la demande entre les systèmes flexibles et rigides, pour comprendre comment les prix contractuels et les prix au comptant étaient appliqués, et pour vérifier l'évolution de la demande par région avant de finaliser les hypothèses et les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 17 % | APAC : 42 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement est construite à partir d'un bassin de demande descendant. L'activité d'utilisation finale du polyuréthane est traduite en consommation de polyéther polyol à l'aide de parts de pénétration et de formulation, puis convertie en valeur à l'aide d'échelles de prix régionales. Pour rester pratique, le modèle utilise des indicateurs observables et explicables, tels que les signaux de demande d'isolation rigide dans les bâtiments, les tendances de production de meubles et de literie, la demande de sièges et d'intérieurs automobiles, la production régionale dans la construction, et les changements typiques du mix flexible/rigide induits par les réglementations sur l'efficacité énergétique.
Les résultats sont ensuite corroborés par des vérifications ascendantes sélectives, notamment des ventilations de revenus de fournisseurs échantillonnés, des retours de canaux sur les mouvements de tonnage, et des approximations du prix de vente moyen multiplié par le volume pour les principales régions consommatrices. Ceux-ci sont utilisés pour ajuster les surestimations ou les lacunes évidentes. Lorsque des données directes manquaient pour les pays de plus petite taille, nous les avons comblées en utilisant les prix des pays voisins, les liens commerciaux et des indicateurs de demande de polyuréthane cohérents, plutôt que de forcer des agrégations trop détaillées.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une légère régression multivariée sur les principaux facteurs de demande, suivie d'une confirmation par des experts sur les évolutions attendues de l'intensité des mousses rigides et de la répercussion des prix. Cette approche reste stable même lorsque la volatilité des matières premières fausse les prix à court terme, car les volumes et le mix sont traités séparément de la courbe des prix.
Validation des Données et Cycle de Mise à Jour
La triangulation est effectuée en vérifiant si la consommation modélisée s'aligne avec des signaux de marché indépendants, notamment les balances commerciales pour les polyéther polyols et l'activité des matières premières du polyuréthane, ainsi que les ajouts de capacité et les commentaires sur les taux d'utilisation trouvés dans les documents publics. Si une région présente un saut inhabituel, nous revérifions les facteurs déterminants, réexaminons les facteurs de conversion, puis recontactons certains interviewés pour confirmer s'il s'agit d'un événement ponctuel ou d'un changement structurel.
Avant la validation finale, le travail passe par plusieurs révisions d'analystes, notamment une vérification distincte de la cohérence des unités, du calendrier des devises et des contrôles de variance d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des arrêts majeurs d'usines, de nouveaux démarrages de capacité ou des mouvements brusques des prix des matières premières. Juste avant la livraison, une actualisation finale est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché du Polyéther Polyol selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les polyéther polyols peuvent différer même lorsque le nom du sujet semble identique, car les groupes définissent à leur manière le périmètre chimique comptabilisé, le point de tarification dans l'année et les applications incluses. Nous observons également des écarts provenant de la façon dont les entreprises traitent les flux commerciaux, de la manière dont elles répartissent la demande flexible par rapport à la demande rigide, et de la rapidité avec laquelle elles actualisent leurs hypothèses de prix.
Les balances commerciales, les annonces de capacité et les vérifications de l'activité d'utilisation finale du polyuréthane constituent les éléments probants qui maintiennent Mordor Intelligence ancrée à une vision de la valeur au niveau du matériau (polyéther polyol uniquement), plutôt que de mélanger les revenus des systèmes polyuréthane plus larges ou les produits finis en aval.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 16,78 milliards USD (2025) | |
| Revue Professionnelle A | 16,00 milliards USD (2025) | Ce chiffre semble utiliser une déclaration de valeur simplifiée liée à une perspective narrative, avec moins de clarté sur le fait que les prix représentent des moyennes annuelles ou un point de référence à un instant donné, ce qui peut comprimer la valeur finale lors des années de volatilité des matières premières. |
| Cabinet de Conseil Régional B | 13,97 milliards USD (2024) | L'estimation est ancrée à une année de base différente et est souvent rapportée conjointement avec les expéditions, ce qui peut modifier le prix de vente moyen implicite si le mix produit, le calendrier des contrats ou les facteurs de conversion régionaux ne sont pas maintenus cohérents entre les zones géographiques. |
En examinant l'écart, les principaux facteurs sont le choix de l'année et la manière dont les prix sont appliqués, suivis de la question de savoir si la valeur est maintenue strictement au niveau du matériau polyéther polyol. En maintenant des limites de périmètre claires et en revérifiant les totaux par rapport aux signaux commerciaux et de capacité, nous obtenons un chiffre équilibré qui peut être recréé et mis à jour selon des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du secteur mondial des polyéther polyols et à quel rythme croît-il ?
La demande mondiale a été évaluée à 17,67 milliards USD en 2026 et devrait atteindre 22,89 milliards USD d'ici 2031, reflétant un CAGR de 5,32 % durant la période 2026-2031.
Quelle application utilise actuellement le plus grand volume de polyéther polyols ?
La mousse polyuréthane rigide pour les applications d'isolation dans le bâtiment représente 45,62 % de la demande mondiale de 2025, devant les mousses flexibles et les utilisations CASE.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les applications automobiles devraient progresser à un CAGR de 6,08 % jusqu'en 2031, les fabricants de véhicules électriques adoptant des mousses flexibles légères pour les sièges, les pavillons de toit et les pièces acoustiques.
Pourquoi les polyéther polyols à base de CO₂ suscitent-ils de l'attention ?
Ils intègrent le carbone capturé dans le squelette polymère, réduisent la dépendance à l'oxyde de propylène vierge et améliorent la résistance hydrolytique, offrant aux transformateurs des économies d'émissions de scope 3 mesurables.
Quelle région devrait connaître la croissance de consommation la plus rapide ?
Le Moyen-Orient et l'Afrique sont en voie d'atteindre un CAGR de 5,69 % jusqu'en 2031, portés par des méga-projets de construction et de nouvelles capacités pétrochimiques intégrées.
Comment les producteurs font-ils face à la volatilité du prix de l'oxyde de propylène ?
Les principaux fournisseurs répercutent des suppléments de prix, ferment des actifs à coût élevé et investissent dans des matières premières alternatives telles que la synthèse à base de CO₂ pour stabiliser les marges.