
Taille et part du marché des condensateurs à film plastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.58 Milliards de dollars |
| Taille du Marché (2031) | 3.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des condensateurs à film plastique par Mordor Intelligence
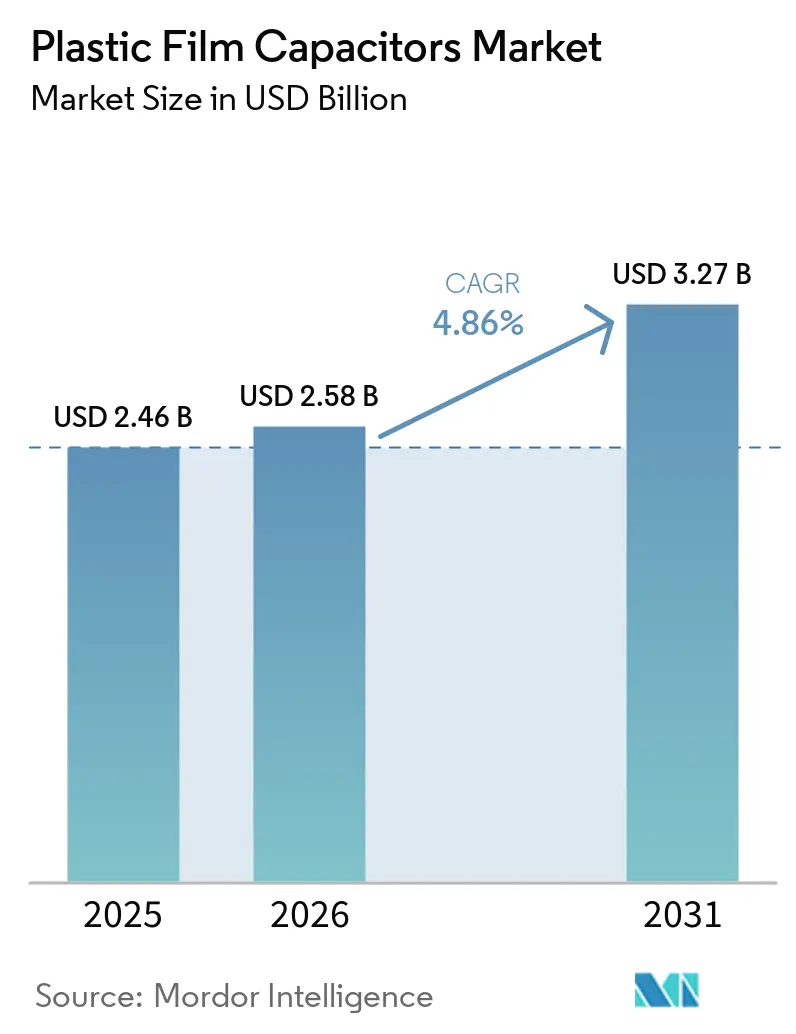
La taille du marché des condensateurs à film plastique devrait passer de 2,46 milliards USD en 2025 à 2,58 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 3,27 milliards USD d'ici 2031, à un TCAC de 4,86 % sur la période 2026-2031. La demande soutenue dans les groupes motopropulseurs d'e-mobilité, les convertisseurs d'énergie renouvelable et les infrastructures 5G ancre cette croissance, tandis que le polypropylène continue de dominer les volumes commerciaux. L'adoption croissante des dispositifs de puissance SiC/GaN fait évoluer les priorités de conception vers des performances basse ESR et haute fréquence, encourageant l'innovation matérielle et les conceptions haute tension. Les incitations à la production régionale en Asie-Pacifique, le programme PLI de 24 milliards USD de l'Inde et le plan de numérisation brésilien de 186,6 milliards BRL (35,09 milliards USD) accélèrent les ajouts de capacité localisée, atténuant les risques de concentration de la chaîne d'approvisionnement. La concurrence reste modérée mais s'intensifie : les leaders historiques tels que TDK et Vishay font face à des spécialistes agiles qui adaptent les facteurs de forme aux onduleurs de traction de nouvelle génération et aux filtres à l'échelle du réseau.[1]Source : TDK Corporation, « Présentation des résultats du 1er trimestre de l'exercice fiscal 2024 », tdk.comLes fluctuations des prix de la résine et de l'aluminium demeurent la menace la plus immédiate sur les marges, bien que l'intégration verticale et les stratégies de couverture aident les grands fournisseurs à amortir la volatilité.
Principaux enseignements du rapport
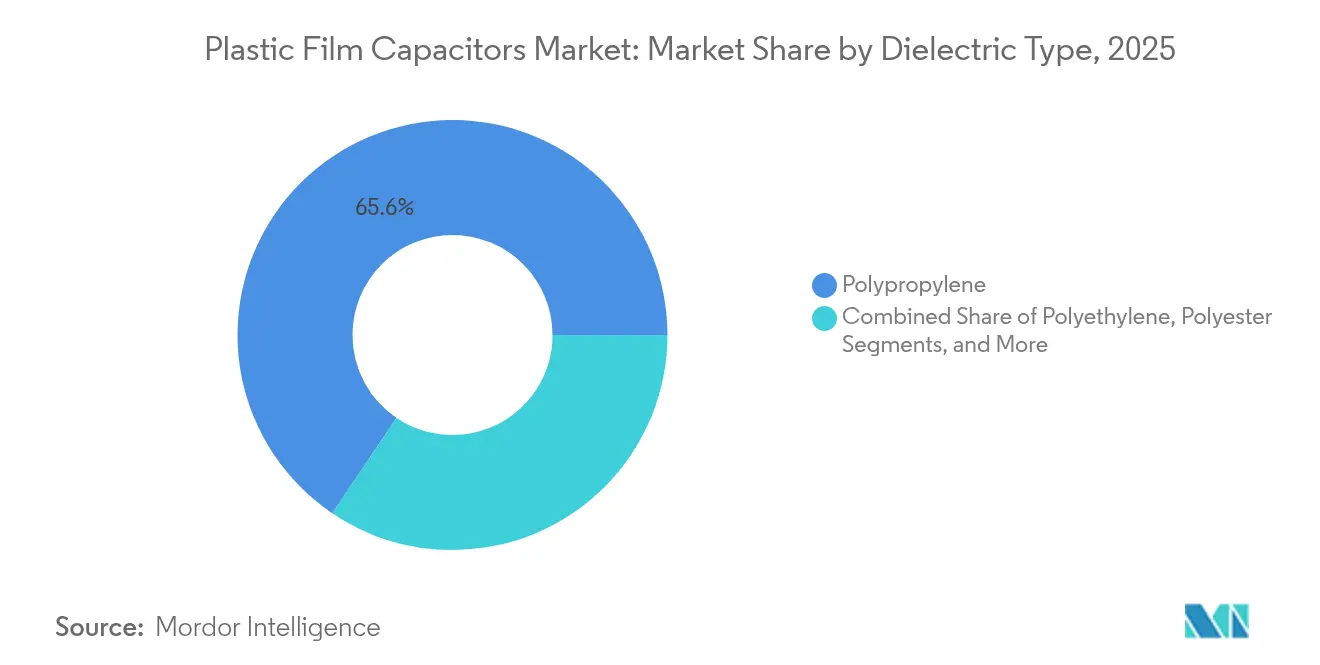
- Par type de diélectrique, le polypropylène détenait 65,55 % de la part de marché des condensateurs à film plastique en 2025, tandis que le sulfure de polyphénylène devrait progresser à un TCAC de 5,63 % jusqu'en 2031.
- Par tension nominale, la plage 100–1 000 V représentait 53,35 % de la taille du marché des condensateurs à film plastique en 2025 ; les tensions supérieures à 1 000 V affichent la croissance la plus rapide à un TCAC de 4,72 %.
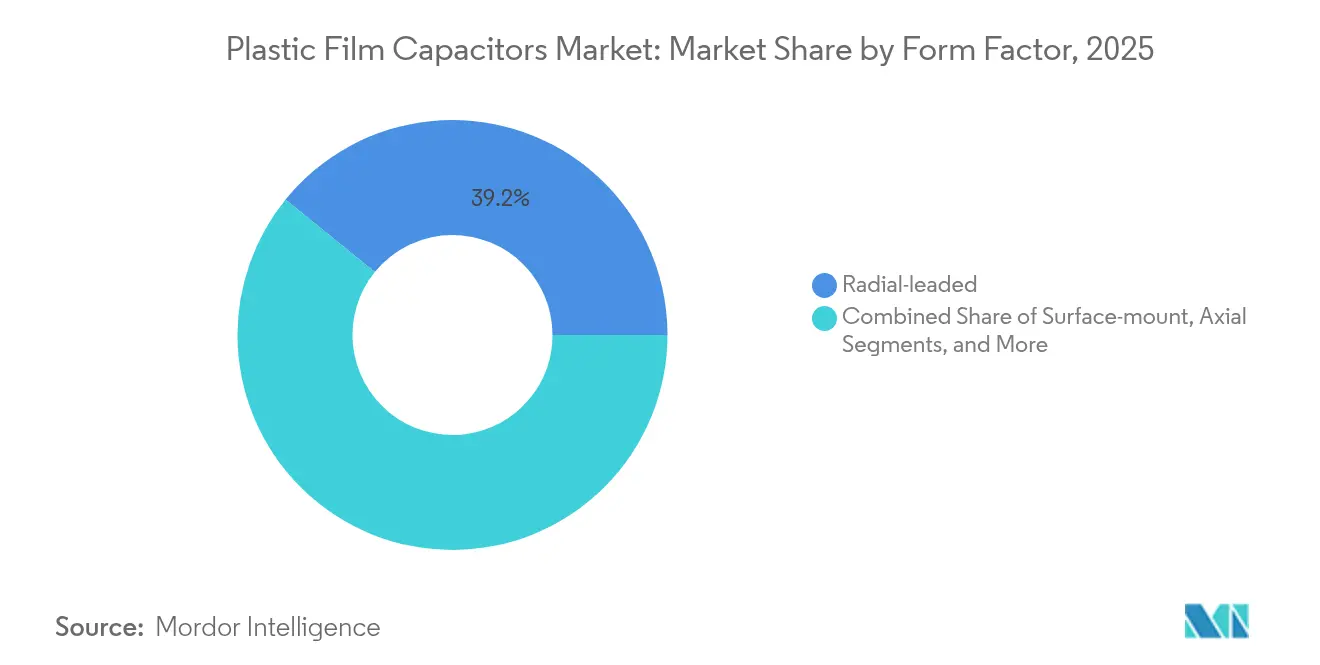
- Par facteur de forme, les conceptions à sorties radiales sont en tête avec une part de chiffre d'affaires de 39,15 % en 2025, tandis que les boîtiers empilés et en boîtier présentent l'expansion la plus rapide à un TCAC de 5,24 % jusqu'en 2031.
- Par application, l'automobile a capté 30,75 % de la part de marché des condensateurs à film plastique en 2025, et les utilisations liées aux énergies renouvelables progressent à un TCAC de 5,93 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 43,80 % de la taille du marché des condensateurs à film plastique en 2025 et progresse à un TCAC de 6,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Condensateurs à Film Plastique*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Demande de liaisons CC pour onduleurs de traction VE | +1.2% | Mondial, Chine-Europe-États-Unis. | Moyen terme (2-4 ans) |
| Transition vers les dispositifs de puissance SiC/GaN | +0.8% | Asie-Pacifique, Amérique du Nord | Long terme (≥4 ans) |
| Filtres CC haute tension à l'échelle du réseau pour les énergies renouvelables | +0.9% | Europe, Chine | Moyen terme (2-4 ans) |
| Miniaturisation des stations de base 5G | +0.4% | Asie-Pacifique, Amérique du Nord | Court terme (≤2 ans) |
| Mandats gouvernementaux de localisation | +0.6% | Inde, Brésil | Long terme (≥4 ans) |
| Impulsion de l'économie circulaire pour le recyclage du film PP | +0.3% | Europe, Amérique du Nord | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de liaisons CC pour les onduleurs de traction de véhicules électriques
Les véhicules électriques multiplient par jusqu'à cinq le contenu en condensateurs par véhicule, car chaque onduleur de traction, chargeur embarqué et convertisseur auxiliaire nécessite des bancs de liaison CC haute capacité. La gamme xEVCap de TDK répond à ce besoin avec une endurance au courant d'ondulation et un fonctionnement à 105 °C, expédiée en volume depuis son usine de Gravataí.[2]Source : TDK Electronics, « Présentation de la série xEVCap », tdk-electronics.tdk.com Les constructeurs automobiles s'engageant à réaliser 50 % de leurs ventes en véhicules électriques d'ici 2030 garantissent une visibilité pluriannuelle pour l'approvisionnement en condensateurs, tandis que les tensions des packs de batteries passent des architectures 400 V à 800 V. Le marché des condensateurs à film plastique en bénéficie directement, car les dispositifs à film présentent un comportement d'auto-guérison essentiel à la fiabilité des onduleurs sur la durée de vie de 15 ans des véhicules. La profondeur de la chaîne d'approvisionnement s'élargit, l'Inde et le Brésil attirant les investisseurs dans les composants pour VE grâce à des incitations fiscales, réduisant le risque géographique pour les équipementiers. À mesure que l'infrastructure de recharge se développe, les filtres CC auxiliaires dans les chargeurs rapides renforcent encore davantage la dynamique des volumes.
Transition rapide vers les dispositifs de puissance SiC/GaN
Les semi-conducteurs à grand écart de bande fonctionnent au-dessus de 20 kHz, poussant les concepteurs à privilégier les diélectriques basse ESR. Le polypropylène conserve sa position dominante grâce à ses faibles pertes, mais les films nanocomposites PPS avec charges de nitrure de bore offrent désormais une triple densité énergétique à 200 °C sans claquage diélectrique, élargissant la latitude de conception pour les applications aérospatiales et les entraînements industriels.[3]Source : Nature Communications, « Nanocomposites polymères haute température », nature.com La baisse des prix des dispositifs SiC débloque les modernisations industrielles grand public, où des gains d'efficacité de 2 à 3 % se traduisent par des factures d'électricité réduites et des empreintes carbone moindres. Les fabricants de modules de puissance inscrivent de plus en plus les condensateurs à film sur leurs fiches de matériaux qualifiés, détournant des parts de marché des condensateurs électrolytiques à l'aluminium dans les applications haute fréquence. Cette tendance comprime les cycles de développement, les équipementiers co-concevant les condensateurs et les modules de puissance pour répondre simultanément aux exigences de CEM, thermiques et de durée de vie. Les fournisseurs capables de métalliser des films ultra-minces tout en maintenant les marges de décharge partielle obtiennent un avantage coût-performance.
Intégration des énergies renouvelables à l'échelle du réseau nécessitant des filtres CC haute tension
Les parcs solaires et éoliens nécessitent des filtres CC supérieurs à 1 000 V avec des durées de vie de 20 ans, alignant la durée de vie des composants sur les garanties des modules photovoltaïques. La feuille de route des réseaux intelligents du Brésil, cofinancée par la JICA, identifie les bancs de condensateurs commutés comme essentiels à la régulation de tension sur de vastes corridors de transmission. [4]Source : Agence Japonaise de Coopération Internationale, "Rapport Technique sur les Réseaux Intelligents au Brésil," jica.go.jp Le polypropylène métallisé répond aux besoins des services publics grâce à l'auto-cicatrisation et à une capacité stable sous cyclage thermique, surpassant les alternatives céramiques ou électrolytiques. Les grands projets nécessitent des milliers de pièces par sous-station, générant des commandes irrégulières mais lucratives. Les mandats politiques relatifs aux objectifs de part des énergies renouvelables en Europe et en Chine affûtent les cycles d'approvisionnement, offrant aux fournisseurs une marge pour une tarification premium. À mesure que les systèmes de stockage d'énergie par batterie se multiplient, les condensateurs à film haute tension assurent également le lissage du bus CC dans les onduleurs à l'échelle du mégawatt, renforçant la demande structurelle.
Pression de miniaturisation exercée par les stations de base 5G
Les équipementiers réseau s'efforcent de réduire l'encombrement des modules de conversion de puissance au sein des unités radio denses. Les modules convertisseurs CC/CC intègrent désormais des condensateurs à film empilés ou en boîtier qui offrent une capacité volumétrique plus élevée et dissipent la chaleur efficacement, permettant des boîtiers d'antenne plus compacts.[5]Source : Monolithic Power Systems, « Solutions de modules CC/CC pour la 5G », monolithicpower.comLes déploiements 5G en Chine, en Corée du Sud et aux États-Unis poussent les effectifs d'équipements à des millions d'unités, soutenant les volumes à court terme. Des fréquences de fonctionnement plus élevées amplifient les préoccupations liées aux CEM, rendant les condensateurs à film basse ESR essentiels à la stabilité. Les MLCC montés en surface sont concurrents en dessous de 100 V, mais la technologie à film prévaut sur les rails de 200 à 600 V alimentant les amplificateurs de puissance. Les cycles de remplacement rapides sur les sites de télécommunication favorisent également les composants aux courbes de vieillissement prévisibles et aux formats remplaçables sur le terrain.
Analyse de l'Impact des Freins sur le Marché des Condensateurs à Film Plastique*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Volatilité des prix du polypropylène et de l'aluminium | -0.7% | Mondial, hubs Asie-Pacifique | Court terme (≤2 ans) |
| Concentration de l'extrusion de film BOPP | -0.5% | Mondial, centré sur la Chine | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de sécurité incendie dans l'e-mobilité | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Concurrence des MLCC en dessous de 100 V | -0.6% | Électronique grand public | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du polypropylène et de l'aluminium
La résine de polypropylène représente près de la moitié de la nomenclature des condensateurs, exposant la rentabilité aux cycles pétrochimiques. Début 2024, les prix ont bondi avant de se détendre à mesure que des flux supplémentaires de raffinage sont entrés en ligne, comprimant les marges trimestrielles des producteurs de second rang. Les coûts de la feuille d'aluminium ont suivi les fluctuations des prix de l'énergie, compliquant davantage les prévisions. Les grands fournisseurs se couvrent par des contrats pluritrimestriels et possèdent leurs propres lignes d'extrusion de film, mais les petites entreprises manquent de levier, ce qui accroît la pression à la consolidation. Des hausses soudaines des matières premières risquent d'allonger les délais de livraison aux clients, les fournisseurs réorientant leurs allocations vers les commandes à marges plus élevées. Bien que les prix des résines se soient stabilisés fin 2025, les super-cycles des matières premières demeurent une menace omniprésente.
Concentration de la chaîne d'approvisionnement dans l'extrusion de film BOPP
Les catastrophes naturelles, les sanctions commerciales ou les blocages logistiques se répercutent donc rapidement sur les chaînes d'approvisionnement en condensateurs. Les ajouts de capacité européens, tels qu'une ligne récente de 36 000 tonnes en Allemagne, contribuent à diversifier l'approvisionnement, mais les délais de livraison des équipements dépassent 18 mois. La métallisation personnalisée et les traitements plasma en ligne nécessaires pour les grades haute tension restreignent davantage le pool de fournisseurs qualifiés. Les fournisseurs atténuant les risques par le double sourcing et la métallisation en interne bénéficient d'un contrôle qualité plus strict mais supportent une intensité capitalistique plus élevée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Condensateurs à Film Plastique
Par type de diélectrique :
le polypropylène maintient son échelle tandis que le PPS s'impose dans les niches haute températureLe polypropylène détenait 65,55 % de la part de marché des condensateurs à film plastique en 2025, résultat de rapports coût-performance favorables et d'un savoir-faire d'extrusion mature. Le segment a généré l'essentiel des condensateurs à film plastique et devrait se développer régulièrement aux côtés des onduleurs automobiles grand public. Les films PPS, quant à eux, devraient croître de 5,63 % annuellement, portés par les applications aérospatiales et l'électronique sous capot des véhicules électriques nécessitant une endurance à 150 °C. Les recherches sur les nanocomposites valident la capacité du PPS à résister à une contrainte de claquage de 500 MV/m tout en maintenant la stabilité diélectrique jusqu'à 200 °C. Les équipementiers se tournent vers le PPS pour les modules SiC suralimentés où le polypropylène se dégrade fortement au-dessus de 105 °C. Malgré un coût matière plus élevé, des économies systémiques totales sont réalisées en éliminant le refroidissement auxiliaire ou en augmentant la densité de puissance.
Le polyéthylène et le polyester continuent de servir les ballasts d'éclairage sensibles aux coûts et les condensateurs de marche moteur, mais font face à la substitution par des grades de polypropylène plus fins. Le PTFE persiste dans les filtres micro-ondes et RF pour l'aérospatiale grâce à des facteurs de dissipation ultra-faibles. Des composites avancés en fibres d'aramide en cours de développement ciblent les missiles et les bus de puissance spatiaux fonctionnant au-delà de 200 °C, mais leur adoption commerciale reste de niche. Les priorités ESG poussent le courant dominant du polypropylène vers des matières premières bio-circulaires qui réduisent les émissions du périmètre 3 sans altérer les performances, défendant potentiellement son avantage de volume bien au-delà de l'horizon de prévision.


Par tension nominale :
la moyenne tension reste le cœur de marché tandis que les >1 kV gagnent en dynamismeLa plage 100–1 000 V a capté 53,35 % de la taille du marché des condensateurs à film plastique en 2025, répondant aux besoins de la traction VE, des entraînements industriels et des alimentations télécommunications. Les partenariats de conception-fabrication maintiennent les coûts unitaires compétitifs, préservant les volumes. Au-dessus de 1 000 V, la pénétration progresse à un TCAC de 4,72 % portée par les onduleurs solaires et les convertisseurs CCHT reliant les parcs éoliens aux réseaux. Les dispositifs haute tension tirent parti de films plus épais et d'une métallisation à bords repliés pour prévenir les décharges partielles, soutenant des prix de vente moyens premium et des marges à deux chiffres. En dessous de 100 V, la progression des céramiques s'intensifie, mais les concepteurs en audio, éclairage et alimentations à découpage premium continuent de spécifier le film pour son mode de défaillance bénin et ses faibles microphoniques.
Les prochaines plateformes VE à 800 V déplaceront progressivement le contenu vers la plage 600–1 200 V, élargissant les opportunités adressables. Les mises à jour de la norme IEC 61071 attendues en 2026 codifieront plus strictement les tests de cyclage thermique et d'humidité, favorisant probablement les fournisseurs établis disposant de formulations diélectriques éprouvées.
Par facteur de forme :
les conceptions empilées et en boîtier réduisent le volume sans sacrifier les performancesLes composants à sorties radiales ont maintenu 39,15 % du chiffre d'affaires 2025, protégés par la maintenabilité sur le marché secondaire et les empreintes PCB traversantes héritées. Cependant, les chargeurs VE et les radios 5G à espace contraint propulsent les boîtiers empilés et en boîtier, qui concentrent la capacité en intercalant des feuilles verticalement dans des boîtiers moulés. Le marché des condensateurs à film plastique bénéficie d'un TCAC de 5,24 % dans ce sous-segment, les fabricants de modules intégrant directement les condensateurs sur les substrats DBC, réduisant l'inductance de boucle et la résistance thermique. Les offres en montage en surface répondent aux objectifs de densité intermédiaire mais comportent des pénalités de contrainte de refusion à la soudure nécessitant des couches de projection terminale plus épaisses.
Les boîtiers axiaux persistent dans les équipements ferroviaires et pétroliers et gaziers où les profils de chocs mécaniques imposent des sorties symétriques. Cependant, le coût des machines d'enroulement sur mesure freine les nouvelles constructions de capacité axiale. Dans l'ensemble, l'évolution des facteurs de forme reflète le pivot de l'industrie électronique vers le packaging 3D et la puissance co-packagée, encourageant les fournisseurs de condensateurs à co-localiser leurs équipes de conception avec les fabricants de modules pour des itérations de mise en page plus rapides.
Par application :
l'automobile domine aujourd'hui ; les énergies renouvelables constituent la prochaine phase de croissanceL'automobile a capté 30,75 % de la part de marché des condensateurs à film plastique en 2025, alors que les ventes mondiales de xEV dépassaient 15 millions d'unités. Chaque onduleur intègre plusieurs bancs de film 400–800 V qui lissent les courants d'ondulation des batteries jusqu'à 600 A. En 2026, la demande automobile seule représente plus de 793,5 millions USD, et les spécifications de sécurité fonctionnelle critique garantissent des prix de vente moyens robustes même sous pression sur les matières premières. Les systèmes d'énergie renouvelable suivent de près, affichant le TCAC le plus rapide à 5,93 % alors que le photovoltaïque à grande échelle et l'éolien terrestre intègrent des filtres CC imposés par les codes de réseau. Le déploiement de capital dans les parcs de stockage d'énergie constitue un autre cas d'usage gourmand en haute tension.
Les télécommunications, portées par la densification 5G, maintiennent une croissance solide à un chiffre moyen, tandis que l'automatisation industrielle et les onduleurs CVC contribuent une charge de base stable. L'électronique grand public reste susceptible de substitution par des MLCC, limitant la croissance. Les segments aérospatial, défense et médical représentent ensemble moins de valeur mais sécurisent une part de profit disproportionnée en raison de régimes de qualification stricts et d'environnements de service à faible tolérance aux défaillances.
Analyse géographique
Marché des Condensateurs à Film Plastique en APAC
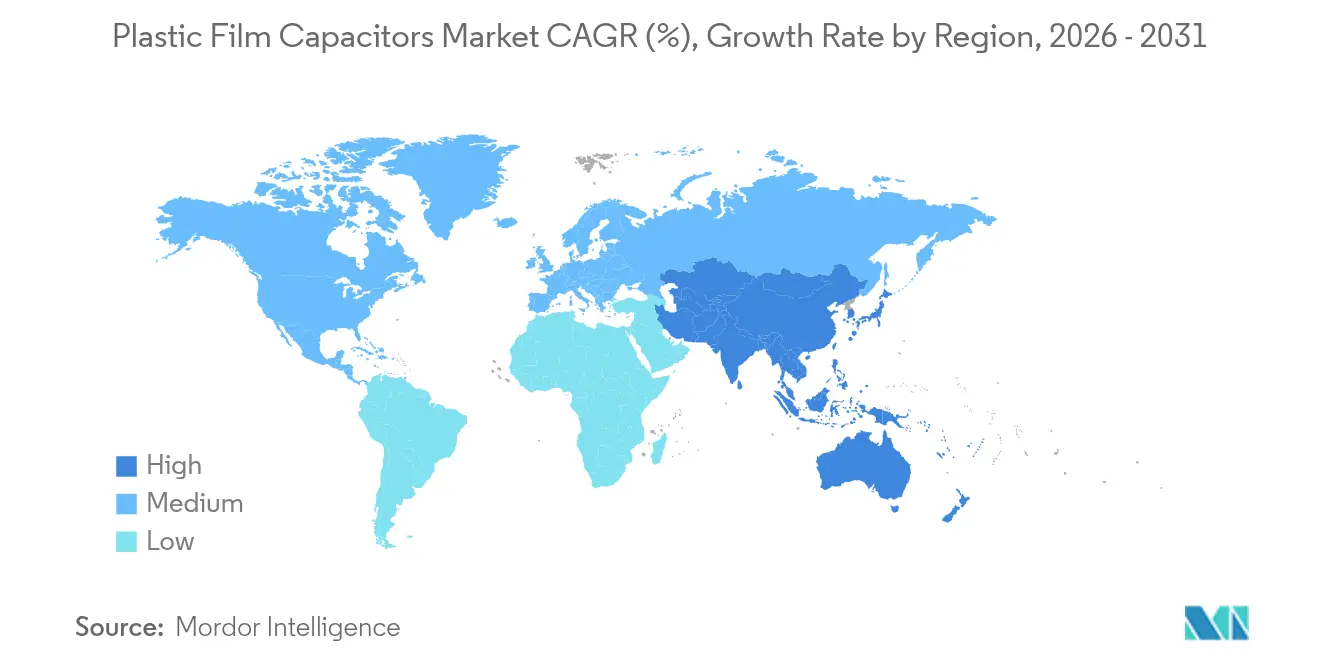
L'Asie-Pacifique contrôle 43,80 % des revenus de 2025 et domine le marché des condensateurs à film plastique avec un CAGR de 6,42 % jusqu'en 2031. Le cluster chinois d'extrudeuses BOPP approvisionne les bobineurs de composants nationaux et exporte du film dans le monde entier, assurant ainsi un leadership en matière de coûts. Le plan PLI indien de 24 milliards USD accélère le bobinage local de condensateurs et l'assemblage de dispositifs finaux, créant une redondance d'approvisionnement intra-régionale. Le Japon maintient sa réputation en matière de qualités automobiles et industrielles premium, en s'appuyant sur des décennies de savoir-faire en matière de procédés diélectriques. Les usines de semi-conducteurs de Corée du Sud stimulent la demande de condensateurs haute fréquence dans les unités de gestion de l'alimentation, tandis que les nations d'Asie du Sud-Est attirent des relocalisations de capacités liées aux stratégies Chine-plus-un.
Marché des Condensateurs à Film Plastique en Amérique du Nord et en Europe
L'Amérique du Nord reste un adopteur de technologies plutôt qu'un producteur en volume, mais affiche une forte demande dans les véhicules électriques, l'aérospatiale et les énergies renouvelables pour les centres de données. Les incitations fédérales prévues par l'Inflation Reduction Act stimulent de nouvelles lignes de batteries et d'onduleurs, ce qui booste indirectement les besoins nationaux en condensateurs. L'Europe met l'accent sur la qualité et la durabilité ; les équipementiers automobiles allemands co-développent des réseaux de condensateurs à empilement avec TDK et WIMA pour optimiser les unités de traction à 800 V. La conformité aux normes RoHS et REACH constitue une barrière naturelle pour les entrants à bas coût, stabilisant ainsi les prix.
Marché des Condensateurs à Film Plastique en Amérique du Sud et au MEA
Le profil de l'Amérique du Sud est en hausse, le plan de numérisation brésilien de 186,6 milliards BRL (35,09 milliards USD) et les incitations PADIS favorisant la production de semi-conducteurs et de composants passifs. Le site de Gravataí de TDK exporte déjà plus de 80 % de ses 600 millions d'unités, prouvant la compétitivité régionale. Le Moyen-Orient et l'Afrique sont des marchés naissants mais non négligeables. Les méga-projets solaires tels que NEOM en Arabie saoudite et le programme REIPPP en Afrique du Sud nécessitent de grands bancs de filtres CC, attirant des fournisseurs mondiaux désireux de diversifier leurs sources de revenus. La volatilité des devises et les lacunes en matière d'infrastructures restent des obstacles, mais la baisse des coûts nivelés du photovoltaïque augure bien d'une adoption progressive.

Paysage réglementaire
Les condensateurs à film plastique sont régis par un ensemble de normes de matériaux pour les films de qualité condensateur et de régimes de conformité propres aux marchés finaux, les spécifications du film en polypropylène à orientation biaxiale (BOPP) jouant un rôle de porte d'entrée clé en amont pour la performance électrique et la qualification des approvisionnements. La norme IEC 60674-3-1:2021 demeure une référence internationale largement utilisée pour les exigences relatives au film en polypropylène, et son adoption en Europe se poursuit via les organismes de normalisation nationaux, tels que l'OVE EN IEC 60674-3-1:2025 en Autriche.
Les mises à jour de ces normes en 2026-2027 introduisent un niveau supplémentaire de conformité et de documentation pour les fournisseurs de films et de condensateurs desservant l'automobile, les énergies renouvelables et la conversion de puissance industrielle. En juillet 2026, la norme FprEN IEC 60674-3-1:2026 a atteint le stade de l'ouverture du vote, et la Chine a publié la norme GB/T 13542.3-2026 le 2 juillet 2026, avec une mise en application prévue au 1er février 2027. Cela renforce la nécessité d'un alignement des méthodes d'essai entre régions et d'un approvisionnement traçable en films de qualité pour les programmes mondiaux.
Paysage concurrentiel
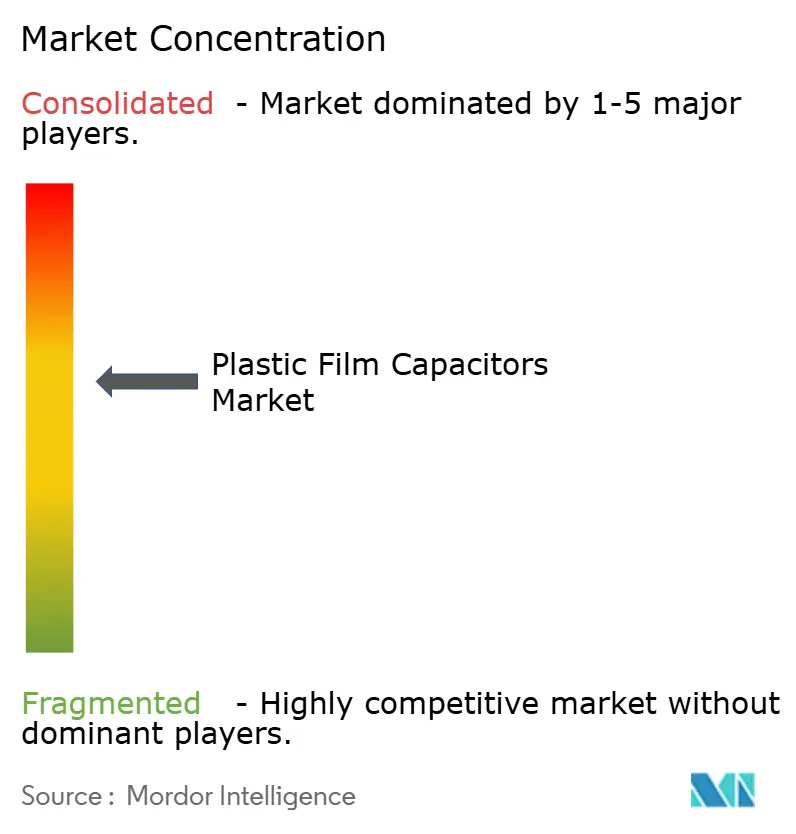
Le marché des condensateurs à film plastique présente une fragmentation modérée. Les cinq premiers fournisseurs détiennent une part de marché significative, laissant de l'espace aux spécialistes agiles pour exploiter des niches d'application. TDK domine la traction automobile, tirant parti de ses lignes de film internes et de ses centres d'ingénierie d'application mondiaux. Vishay a renforcé son portefeuille européen haute tension en acquérant Birkelbach fin 2024, suggérant la poursuite de fusions et acquisitions tactiques. Panasonic et Nichicon se concentrent sur les pièces standard grand public et industrielles, défendant leur part de marché grâce à un bobinage automatisé optimisé en coûts.
Des spécialistes tels que KEMET (Yageo) et WIMA ciblent les rôles haute impulsion et haute fréquence dans les modules de puissance et l'équipement audio. Les fabricants sous contrat à Taïwan et en Chine continentale s'activent sur le segment bas de gamme, fournissant des condensateurs sous marque blanche aux marques d'éclairage et d'électroménager. La différenciation technologique s'oriente désormais vers l'ingénierie diélectrique des films nanocomposites, les électrodes à bords repliés et l'encapsulation en résine solide pour augmenter la tension d'amorçage des décharges partielles. Les fournisseurs disposant d'actifs de recherche et développement en matériaux et d'une intégration verticale peuvent amortir les outillages plus rapidement et atteindre de meilleurs taux de défaillance terrain.
Sur le plan stratégique, les entreprises leaders investissent dans la duplication régionale des processus critiques. TDK exploite des usines de métallisation au Japon, en Europe et au Brésil, tandis que Vishay évalue l'extrusion aux États-Unis pour s'aligner sur les incitations à la relocalisation. La durabilité émerge comme un fossé concurrentiel informel ; les fournisseurs publiant des empreintes carbone de la source à la sortie d'usine sont favorisés dans les appels d'offres automobiles. Dans l'ensemble, la rivalité s'intensifie, mais les obstacles techniques et les cycles de certification continuent de modérer la guerre des prix.
Leaders du secteur des condensateurs à film plastique
-
Panasonic Holdings Corporation
-
Vishay Intertechnology Inc.
-
KEMET Corporation (Yageo Group)
-
TDK Corporation
-
KYOCERA AVX Components Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Condensateurs à Film Plastique
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- KEMET Corporation (Yageo Group)
- TDK Corporation
- KYOCERA AVX Components Corporation
- Murata Manufacturing Co., Ltd.
- Cornell Dubilier Electronics, Inc.
- Nichicon Corporation
- Rubycon Corporation
- WIMA GmbH & Co. KG
- Nantong Jianghai Capacitor Co., Ltd.
- Suntan Technology Co., Ltd.
- Hefei Jianghai Film Capacitor Co., Ltd.
- Vishay Polytech Co., Ltd.
- Aerovox Corp.
- Illinois Capacitor (Cornell Dubilier Brand)
- Elna Co., Ltd.
- SRT Microcéramique
- IcEL s.r.l.
- PolyCharge America, Inc.
- Polytronics Technology Corp.
- Dean Technology, Inc.
- Samwha Electric Co., Ltd.
- Shenzhen Yunxing Electronics Co., Ltd.
- EACO Electric Co., Ltd.
- Xiamen Faratronic Co., Ltd.
- Exxelia Group
Lire l’analyse des entreprises de condensateurs à film plastique

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur les applications de liaison CC et de filtrage CC de qualité traction à tension plus élevée, où la tension des plateformes dépasse désormais les architectures héritées de 400 V et où les exigences de qualification se durcissent autour des marges de décharge partielle, de l'endurance thermique et de l'inductance des boîtiers. Les actions produits des fournisseurs traduisent cette évolution : en avril 2026, KYOCERA AVX a lancé des condensateurs à film pour le filtrage CC de qualité traction utilisant des variantes de film en polypropylène couvrant environ 900 VDC à 3 800 VDC, tandis que Panasonic a rafraîchi son positionnement de condensateurs à film en polypropylène métallisé EZP-R pour les rôles de liaison CC et de filtrage CC dans les systèmes solaires, éoliens et industriels. Ensemble, ces initiatives indiquent une innovation centrée sur la capacité haute tension, la métallisation segmentée et des formats adaptés aux modules conçus pour s'intégrer aux commutations SiC/GaN.
Un autre axe de dynamisme concerne la résilience de la chaîne d'approvisionnement et la transparence des coûts pour les films de qualité condensateur et la métallisation. Mi-2026, les hausses de prix des composants passifs ont poussé les fabricants d'équipement d'origine vers des stocks tampons et la qualification de seconde source. Avec Yageo mettant en œuvre une large hausse de prix des condensateurs à effet à partir du 1er juillet 2026 (rapportée comme une forte augmentation des prix catalogue), les acheteurs disposent d'incitations plus fortes à diversifier leurs sources entre régions et à qualifier des grades de film alternatifs qui satisfont toujours la norme IEC 60674-3-1 et les équivalents régionaux plus récents tels que la GB/T 13542.3-2026. Pour les fournisseurs de condensateurs à film, cet environnement favorise l'investissement dans la métallisation interne, des partenariats plus étroits avec les producteurs de film BOPP et un soutien renforcé en ingénierie applicative dans l'électronique de puissance automobile et des énergies renouvelables, où les cycles de qualification sont longs et les coûts de changement élevés.
Développements Récents de l'Industrie sur le Marché des Condensateurs à Film Plastique
- Avril 2026 : KYOCERA AVX a lancé la série FFLK de condensateurs de filtrage CC de qualité traction (film PP métallisé segmenté sec 900-1 900 VDC ; film PP métallisé humide 2 000-3 800 VDC) pour les systèmes de traction des véhicules électriques. Ce lancement élargit les capacités de la chaîne d'approvisionnement haute tension pour les groupes motopropulseurs électriques et étend les offres de diélectriques haute température pour les onduleurs automobiles de nouvelle génération.
- Avril 2026 : Panasonic Industry a mis à jour la série EZP-R de condensateurs à film en polypropylène métallisé pour les applications de liaison CC et de filtrage CC dans les systèmes d'énergie solaire, éolienne et industrielle. Cette mise à jour renforce le rôle de Panasonic dans la conversion de puissance pour le réseau et les énergies renouvelables, favorisant une adoption plus large des condensateurs à film dans les systèmes énergétiques.
- Février 2026 : la série ECQ-E(F) de condensateurs à film (à tension CC nominale) de Panasonic Industrial Devices est désormais proposée en options 630VDC et 1250VDC, non inductive, film en polyester métallisé. Cette extension augmente la plage de tension et la performance non inductive pour les modules de puissance automobiles et industriels.


Marché des Condensateurs à Film Plastique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les condensateurs à film plastique utilisés pour le stockage d'énergie, le filtrage et le conditionnement de puissance dans les systèmes électroniques et électriques, pour des usages finaux tels que les équipements industriels, l'électronique automobile et les appareils grand public.
Exclusions du périmètre : Le dimensionnement exclut les familles de condensateurs non à film (tels que les céramiques, électrolytiques et au tantale) et ne comptabilise que les produits à condensateurs à diélectrique à base de film plastique.
Aperçu de la Segmentation
-
Par type de diélectrique
- Polypropylène
- Polyéthylène
- Polyester
- Polytétrafluoroéthylène (PTFE)
- Sulfure de polyphénylène (PPS)
- Autres types de diélectriques
-
Par tension nominale
- <100 V
- 100 V – 1 000 V
- >1 000 V
-
Par facteur de forme
- À sorties radiales
- Montage en surface
- Axial
- Empilé et en boîtier
-
Par application
- Automobile (xEV, recharge)
- Télécommunications (5G, centre de données)
- Entraînements et onduleurs industriels
- Aérospatiale et défense
- Électronique grand public
- Dispositifs médicaux
- Énergie renouvelable (photovoltaïque, éolien)
- Autres applications
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des signaux de demande qui font généralement évoluer les expéditions de condensateurs à film plastique, avant que le modèle de marché ne soit construit. Nous avons consulté des sources publiques telles qu'UN Comtrade pour les flux commerciaux, les publications de l'Agence Internationale de l'Énergie pour les indicateurs de demande dans les secteurs des véhicules électriques et de l'énergie, l'USITC et Eurostat pour le contexte du commerce industriel et électronique, ainsi que les publications de l'IEC pour comprendre comment les types et les caractéristiques des condensateurs à film sont généralement décrits.
Pour rendre le modèle utilisable à un niveau pratique, des données complémentaires ont été tirées des rapports annuels et des présentations aux investisseurs des entreprises, de la couverture presse crédible des ajouts de capacité, et des bases de données de brevets pour suivre les domaines où les matériaux de film et les conceptions d'électrodes gagnent en activité. Dans certains pays, des ensembles de données d'expéditions à l'import et à l'export au niveau des envois, ainsi que des abonnements à des services de renseignement financier sur les entreprises, ont également été utilisés pour recouper les fourchettes de revenus des principaux fournisseurs et éviter les doubles comptages manifestes. Les sources listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des participants tout au long de la chaîne de valeur, notamment des fournisseurs de composants, des distributeurs, des équipes d'approvisionnement d'équipementiers et des ingénieurs de conception qui spécifient les types de condensateurs dans l'électronique de puissance. Ces discussions ont permis de confirmer quelles applications évoluent vers les condensateurs à film, comment la classe de tension et la composition des boîtiers évoluent, et comment les prix se comportent face aux variations de coûts des résines et des films métallisés dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 15 % | APAC : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 35 % |
| Acteurs de plus petite taille : 17 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstruit la demande à partir des signaux de production électronique et d'adoption des marchés finaux qui intègrent le plus systématiquement les condensateurs à film dans les conceptions, puis traduit cette demande en valeur à l'aide des fourchettes de prix observées. Étant donné qu'aucun ensemble de données public unique n'explique pleinement le marché, les totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux sur la tarification des pièces standard et une logique de volume liée aux applications clés.
Dans le modèle, quelques données font l'essentiel du travail et ont été traitées comme des leviers ajustables lors de la validation. Il s'agit notamment du déploiement des véhicules électriques et des infrastructures de recharge, des installations d'onduleurs pour les énergies renouvelables et les réseaux, de la demande en variateurs de moteurs industriels et en alimentations électriques, des changements de composition entre les facteurs de forme traversants et à montage en surface, et de l'évolution du prix de vente moyen par classe de diélectrique et de tension. Les prévisions sont réalisées à l'aide d'une analyse de scénarios étayée par les attentes d'experts issues des entretiens primaires, suivie d'un lissage de la série temporelle pour maintenir des variations annuelles cohérentes avec la réalité des cycles de qualification et des expansions de capacité. Lorsque les vérifications ascendantes ne pouvaient pas couvrir les fabricants de plus petite taille, les lacunes ont été comblées à l'aide d'hypothèses de parts conservatives, qui ont ensuite été soumises à des tests de résistance avec les retours des distributeurs et des équipementiers.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par un ensemble de recoupements qui relient les résultats du modèle à des signaux indépendants, puis par l'examen des sauts inhabituels avant validation finale. Les prix, les volumes et la composition des applications sont comparés aux mouvements commerciaux, aux commentaires financiers publics et à ce que les répondants indiquent comme un comportement réaliste en matière d'intégration dans les conceptions et de délais de livraison.
Lorsque les écarts sont importants, les hypothèses sont réexaminées et des relances ciblées sont déclenchées auprès des personnes interrogées pour déterminer la cause de l'écart. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue mise à jour la plus récente disponible à ce moment-là.
Taille du Marché des Condensateurs à Film Plastique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les condensateurs à film plastique peuvent sembler différentes même lorsqu'elles paraissent similaires en surface, car le libellé du périmètre et les choix d'année de base ne sont pas toujours alignés. Des différences apparaissent également lorsque certains éditeurs regroupent des catégories de condensateurs adjacentes en un seul chiffre, ou lorsqu'ils appliquent une croissance de prix optimiste sans la vérifier par rapport aux évolutions réelles des matériaux et des applications.
Un écart courant provient d'estimations qui intègrent des condensateurs papier ou des types hybrides dans un total combiné, ce qui gonfle la valeur rapportée. Chez Mordor Intelligence, le marché est limité aux seuls condensateurs à film plastique, et la valeur 2026 est rattachée à la demande applicative telle que l'électronique de puissance pour véhicules électriques et la demande en onduleurs, suivie de vérifications de prix par classe de diélectrique et de tension.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,58 milliards USD (2026) | |
| Éditeur Sectoriel A | 3,26 milliards USD (2025) | Utilise une catégorie combinée qui inclut les condensateurs papier et les types hybrides, de sorte que le total n'est pas limité aux seuls condensateurs à film plastique. L'horizon plus long 2025-2035 tend également à lisser les contraintes à court terme, ce qui peut gonfler la valeur de la première année de prévision. |
| Revue Professionnelle B | 2,52 milliards USD (2024) | S'ancre sur une année de base antérieure et semble mélanger les répartitions par montage et par application sans les réconcilier clairement avec les signaux de demande des utilisateurs finaux, ce qui peut sous-estimer la progression attendue des onduleurs pour véhicules électriques et des équipements de recharge qui ont monté en puissance après 2024. |
La comparaison montre que les plus grands écarts proviennent généralement des choix d'inclusion de catégories et de la manière dont les prix de l'année de base et les rampes de demande sont traités. En maintenant le périmètre spécifique aux condensateurs à film plastique et en liant les prévisions à une liste restreinte de moteurs de demande et de prix traçables, l'estimation reste plus facile à auditer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des condensateurs à film plastique en 2026 ?
La taille du marché des condensateurs à film plastique est de 2,58 milliards USD en 2026, en bonne voie pour atteindre 3,27 milliards USD d'ici 2031.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le chiffre d'affaires devrait augmenter à un TCAC de 4,86 % sur la période 2026-2031.
Quel matériau diélectrique domine les volumes commerciaux ?
Le polypropylène détient 65,55 % de la part de marché grâce à son efficacité en termes de coûts et à ses performances électriques robustes.
Quel segment d'utilisation finale achète le plus de condensateurs à film aujourd'hui ?
Les applications automobiles sont en tête avec 30,75 % de part, principalement pour les onduleurs de traction VE et les chargeurs.
Quelle région offre les opportunités d'expansion de capacité les plus rapides ?
L'Asie-Pacifique croît le plus rapidement à un TCAC de 6,42 %, soutenue par l'échelle de la Chine et les incitations PLI de l'Inde.
Quel est le principal risque susceptible de contraindre les marges des fournisseurs à court terme ?
La volatilité des prix de la résine de polypropylène et la concentration de l'extrusion de film BOPP demeurent les menaces les plus immédiates.
Dernière mise à jour de la page le:



