
Taille et parts du marché de l'emballage PCR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
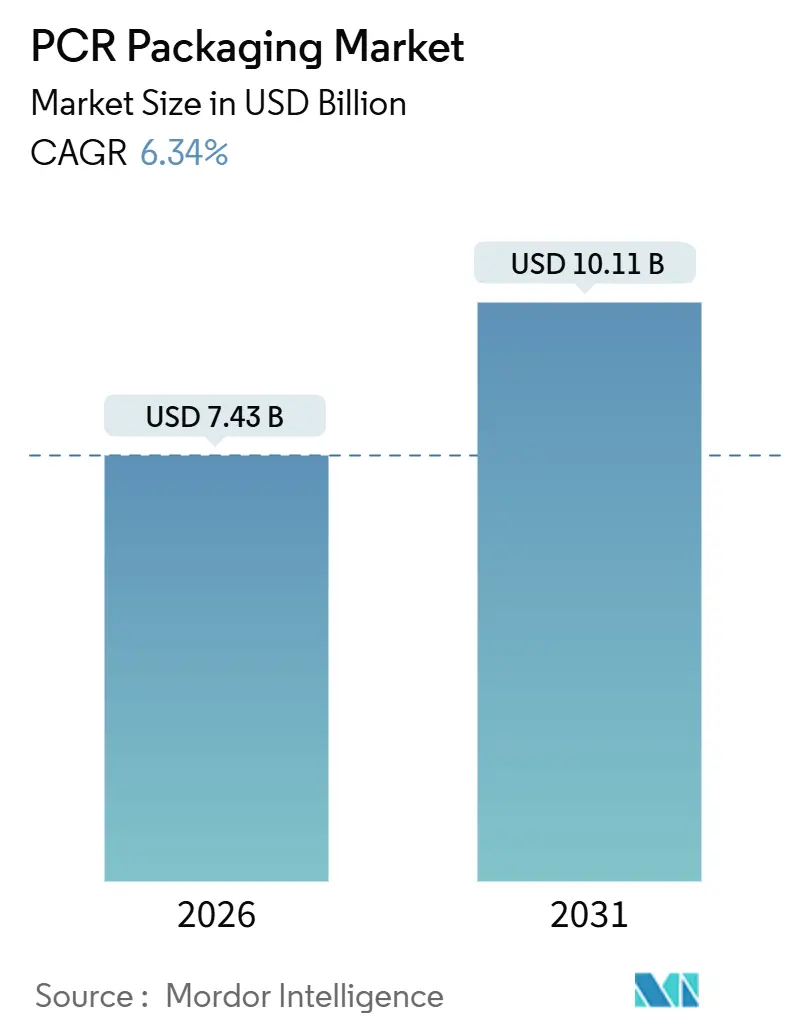
| Taille du Marché (2026) | 7.43 Milliards de dollars |
| Taille du Marché (2031) | 10.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.34 % |
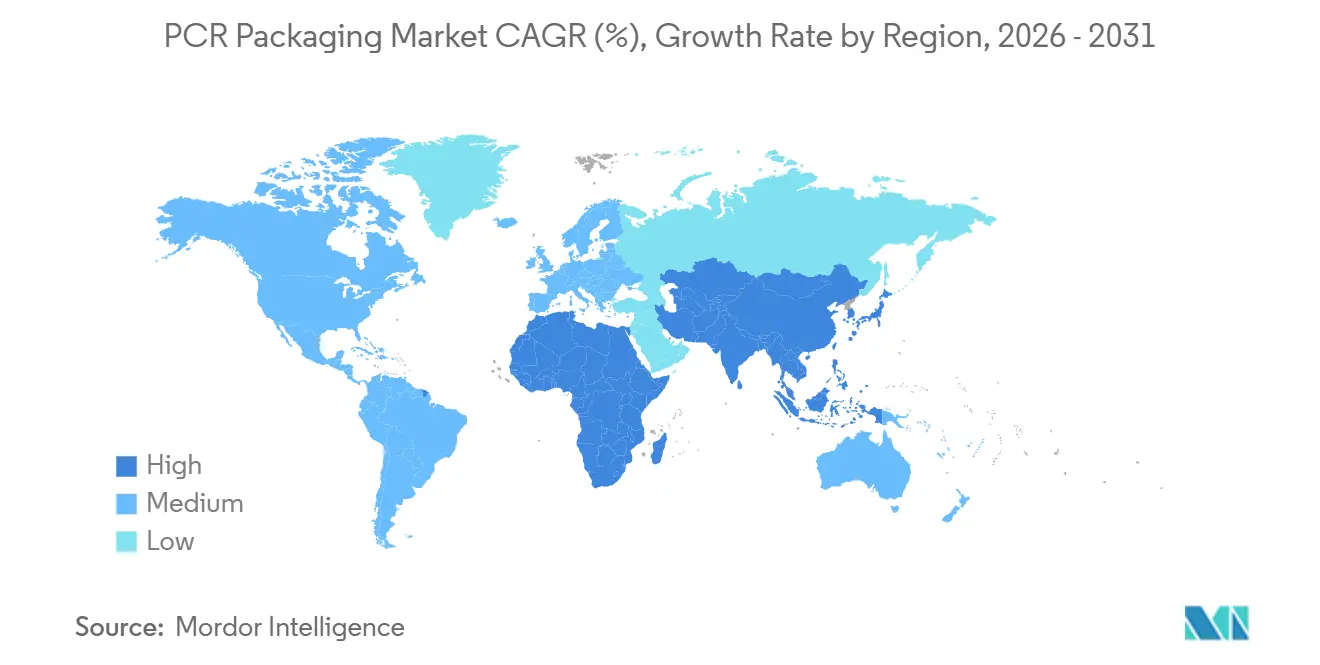
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage PCR par Mordor Intelligence
La taille du marché de l'emballage PCR s'établit à 7,43 milliards USD en 2026 et devrait atteindre 10,11 milliards USD d'ici 2031, reflétant un TCAC de 6,34 %. À travers les chaînes de valeur mondiales, les engagements des propriétaires de marques, les mandats de contenu recyclé et l'intégration des transformateurs dans les capacités de lavage et de pelletisation continuent de détourner la demande des polymères vierges vers des matières premières circulaires certifiées. Le polytéréphtalate d'éthylène reste le matériau de référence grâce aux boucles bouteille-à-bouteille et aux approbations de contact alimentaire, tandis que les sachets monomatériaux connaissent la croissance la plus rapide, les marques de cosmétiques et de soins personnels privilégiant des conceptions légères compatibles avec le recyclage mécanique. Le durcissement des régimes de responsabilité élargie des producteurs (REP) en Californie, dans l'Union européenne et au Japon constitue un plancher réglementaire pour la résine post-consommation, tandis que les systèmes de consigne en plein essor en Afrique attirent de nouveaux capitaux dans les infrastructures de lignes de lavage. La consolidation parmi les transformateurs s'accélère, créant des capacités d'approvisionnement à grande échelle et des capacités en boucle fermée qui sécurisent des accords d'approvisionnement à long terme avec les multinationales de biens de consommation à rotation rapide.
Principaux enseignements du rapport
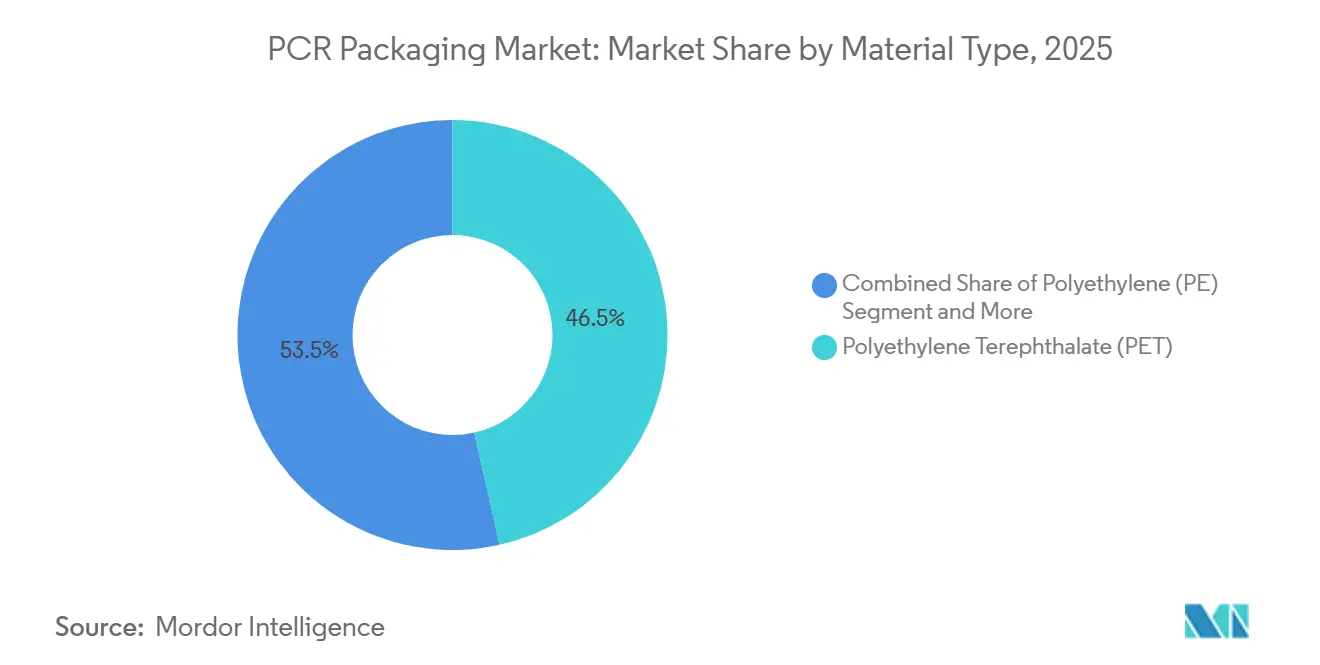
- Par type de matériau, le polytéréphtalate d'éthylène détenait 46,50 % de la part de marché de l'emballage PCR en 2025 et devrait progresser à un TCAC de 10,80 % jusqu'en 2031.
- Par type de produit, les bouteilles ont représenté 37,90 % des revenus en 2025, tandis que les sachets devraient croître à un TCAC de 11,50 % jusqu'en 2031.
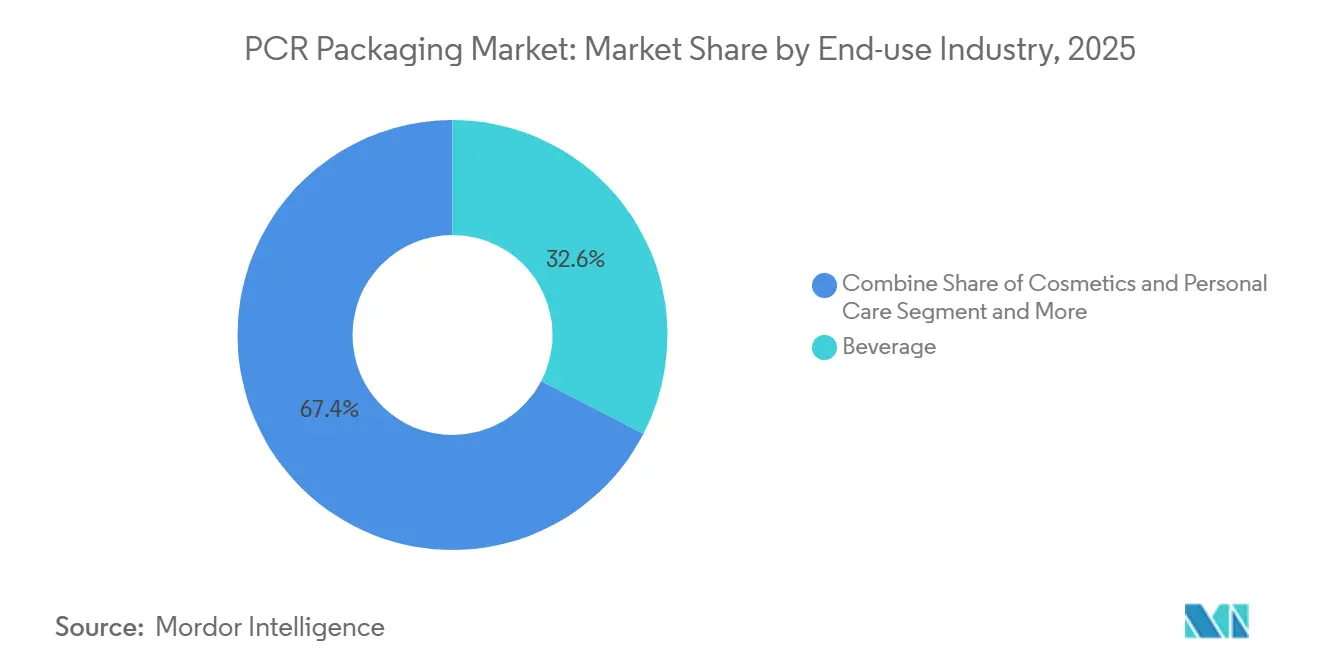
- Par secteur d'utilisation finale, les applications dans le secteur des boissons ont dominé avec une part de 32,60 % en 2025 ; les cosmétiques et soins personnels progressent à un TCAC de 12,20 % jusqu'en 2031.
- Par source de recyclage, les matières premières post-consommation représentaient 71,45 % de la taille du marché de l'emballage PCR en 2025 et augmentent à un TCAC de 13,40 % sur la période de prévision.
- Par géographie, l'Asie-Pacifique représentait 38,50 % de la demande mondiale en 2025, tandis que l'Afrique devrait enregistrer la croissance la plus rapide avec un TCAC de 14,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les engagements des marques de biens de consommation à rotation rapide en matière de contenu recyclé accélèrent la demande en volume | +1.2% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Les mandats gouvernementaux de REP et de contenu recyclé se durcissent après 2025 | +1.5% | Europe, Californie, Japon, Corée du Sud, Inde, Brésil | Long terme (≥ 4 ans) |
| L'amélioration de l'offre mondiale de résine PCR réduit l'écart de prix avec les plastiques vierges | +1.0% | Amérique du Nord, Europe, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Les programmes de reprise en boucle fermée des marques débloquent de nouveaux gisements de matières premières | +0.8% | Amérique du Nord et Europe, villes pilotes d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Les technologies de décontamination avancées permettent le PCR alimentaire | +0.7% | Amérique du Nord, Europe, Japon, Inde, Chine | Moyen terme (2 à 4 ans) |
| Les plateformes de traçabilité par chaîne de blocs renforcent la confiance en matière de conformité | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les engagements des marques de biens de consommation à rotation rapide en matière de contenu recyclé accélèrent la demande en volume
Les entreprises mondiales de biens de consommation ont pris des engagements publics imposant un contenu recyclé minimum dans leurs portefeuilles d'emballages. Nestlé Purina a converti ses boîtes Friskies en plastique 100 % recyclé mécaniquement en 2025, éliminant 500 tonnes métriques de matière vierge par an [1]. Mars Petcare Australie a suivi avec des emballages Schmackos intégrant 60 % de résine certifiée ISCC PLUS, démontrant une adoption tolérante aux prix même dans les catégories de friandises. Les contrats d'approvisionnement pluriannuels découlant de ces engagements offrent aux transformateurs la visibilité sur la demande nécessaire pour financer de nouvelles lignes d'extrusion et des actifs de décontamination. Les marques de boissons et de soins personnels font l'objet du plus grand examen de la part des consommateurs, mais les catégories de films industriels commencent à s'aligner à mesure que les émissions de portée 3 entrent dans les tableaux de bord des achats. L'effet global est une traction structurelle qui discipline la demande de résine recyclée même lorsque les prix des polymères vierges s'assouplissent.
Les mandats gouvernementaux de REP et de contenu recyclé se durcissent après 2025
Les autorités de réglementation traduisent les cadres volontaires en quotas contraignants. La loi californienne sur la prévention de la pollution plastique et la responsabilité des producteurs d'emballages prévoit une réduction de 25 % des plastiques à usage unique d'ici 2032, soumettant les producteurs non conformes à des redevances à la tonne. Le règlement révisé de l'Union européenne sur les emballages et les déchets d'emballages élargit les seuils de contenu recyclé au-delà des bouteilles en polytéréphtalate d'éthylène pour inclure les films souples et les fermetures. Le Japon a révisé ses objectifs de recyclage en 2024, et la Corée du Sud expérimente désormais un système de consigne pour les sachets en polyéthylène. Ces politiques créent un plancher de conformité : les propriétaires de marques doivent sécuriser de la résine post-consommation certifiée, indépendamment de l'écart de prix entre les matières vierges et recyclées. Les cadres de certification tels qu'ISCC PLUS et RecyClass sont par conséquent devenus des passeports d'accès au marché pour les transformateurs qui servent des clients multinationaux.
L'amélioration de l'offre mondiale de résine PCR réduit l'écart de prix avec les plastiques vierges
Les investissements dans le recyclage mécanique et les projets de recyclage avancé à l'échelle commerciale augmentent le volume de résine post-consommation de qualité alimentaire. ALPLA consacrera 15 millions EUR (16,9 millions USD) par an aux lignes de recyclage à partir de 2026, doublant sa capacité de production à 700 000 tonnes métriques d'ici 2030. L'accord d'Amcor avec ExxonMobil lui donne accès au polyéthylène recyclé chimiquement via le procédé Exxtend, accélérant les matières premières circulaires pour les pochettes de soins de santé et alimentaires. Sur le marché des emballages recyclés post-consommation de qualité alimentaire, l'huile de pyrolyse est utilisée comme alternative aux matières premières fossiles traditionnelles pour produire des matériaux recyclés et les compiler afin de répondre aux exigences de performance au contact alimentaire. Alors que les transformateurs co-localisent les lignes de lavage à côté des équipements d'extrusion, les coûts de fret diminuent et la cohérence de la qualité augmente, comprimant la prime de prix historique de 20 % à 30 % par rapport à la résine vierge.
Les programmes de reprise en boucle fermée des marques débloquent de nouveaux gisements de matières premières
Les bacs de collecte en magasin, les systèmes de recharge et la logistique inverse du commerce électronique sécurisent des flux monopolymères qui contournent la contamination municipale. La bouteille de lait rechargeable d'Amcor, réutilisée jusqu'à 16 fois avant recyclage, illustre la synergie entre la réutilisation et les systèmes en boucle fermée. Les maisons de cosmétiques déploient des boîtes de dépôt en magasin pour les flacons vides, produisant un matériau de haute pureté répondant aux normes de contact alimentaire et cosmétique. Bien que les économies favorisent aujourd'hui les catégories à haute marge, les programmes pilotes dans les restaurants de restauration rapide suggèrent qu'une automatisation évolutive de la logistique inverse pourrait étendre les avantages de la boucle fermée aux applications de grande consommation d'ici 2028.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité de la qualité et contamination des résines PCR | -0.9% | Afrique, Asie du Sud, Amérique latine | Moyen terme (2 à 4 ans) |
| Collecte et tri sous-développés dans les marchés émergents | -1.2% | Afrique, Asie du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Volatilité des prix de la résine recyclée liée aux fluctuations du prix du pétrole | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Les défaillances d'audits ESG entraînent des rappels et des risques pour la valeur de la marque | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Variabilité de la qualité et contamination des résines PCR
Les balles de polymères mélangés, les résidus d'adhésifs et les souillures alimentaires dégradent le débit de fusion et la couleur, contraignant les transformateurs à mélanger la résine recyclée avec de la matière première vierge à des ratios de 30 % à 50 % [2]. Les trieurs optiques atteignent 98 % de précision sur le polytéréphtalate d'éthylène transparent, mais butent sur les pigments noirs et les sachets multicouches. Les lavages à la soude caustique chaude éliminent les étiquettes, mais les résidus d'adhésif se manifestent sous forme de gels lors de l'extrusion, limitant l'esthétique des films. Les composés organiques volatils générateurs d'odeurs issus des souillures alimentaires restreignent l'utilisation dans les emballages pour produits laitiers et boulangerie. Les lignes de lavage super-propres et l'extrusion réactive peuvent restaurer une qualité proche du vierge, bien que chaque ligne coûte plus de 10 millions USD, limitant l'adoption aux grands transformateurs disposant de matières premières assurées.
Collecte et tri sous-développés dans les marchés émergents
Au Nigeria et en Égypte, les taux de collecte municipale restent inférieurs à 30 %, et les dépôts informels introduisent une contamination croisée qui limite la production de balles monopolymères. Les agrégateurs fragmentés de l'Inde approvisionnent en plastiques mixtes avec une décote de 15 % à 25 % par rapport à la résine vierge en raison d'un débit de fusion incohérent. Le système de consigne en Afrique du Sud porte la récupération du polytéréphtalate d'éthylène au-dessus de 70 %, mais les emballages souples restent non collectés en raison d'un tri optique inadéquat. Les transformateurs doivent transférer technologie et capitaux pour des lignes de lavage modulaires, mais les risques de change et réglementaires découragent l'investissement sans débouchés garantis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par types de matériaux :
dominance du PET ancrée dans l'infrastructure de recyclage des bouteillesLe polytéréphtalate d'éthylène représentait 46,50 % de la part de marché de l'emballage PCR en 2025. Les boucles solides de bouteille-à-bouteille, les approbations de la FDA et de l'EFSA, ainsi que les engagements des marques entraînent collectivement un TCAC prévu de 10,80 % jusqu'en 2031. L'expansion de 15 000 tonnes métriques de Klöckner Pentaplast soutient les films blister kpNext et les plateaux kp Elite fabriqués avec jusqu'à 100 % de contenu recyclé. Le polyéthylène suit dans les films industriels et agricoles, mais se heurte à des obstacles sensoriels dans les formats de contact alimentaire malgré les avancées en distillation sous vide. Le polypropylène gagne du terrain dans les emballages de remplissage à chaud et les emballages stérilisables via des sachets stérilisables monomatériaux tels que le Blueloop PP Retort de Huhtamäki, mais la faiblesse des infrastructures de recyclage gonfle les primes de prix. Le polychlorure de vinyle et le polystyrène restent ensemble en dessous de 10 %, limités par des réglementations défavorables et des débouchés de fin de vie limités.
Les tendances de conception monomatériau traversent tous les polymères, stimulant les investissements dans les lignes de coextrusion qui éliminent les couches de feuilles d'aluminium et d'alcool éthylène-vinylique. Les revêtements barrières avancés permettent désormais aux sachets en polyéthylène et polypropylène de répondre aux objectifs de transmission d'oxygène sans stratifiés multicouches, élargissant la portée adressable des solutions à haute teneur en contenu recyclé. À mesure que les autorités de réglementation relèvent les seuils de contenu recyclé, ces matériaux nécessiteront des innovations en matière de décontamination pour égaler les voies de contact alimentaire établies du polytéréphtalate d'éthylène.


Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par type de produit :
les bouteilles en tête, les sachets en forte progression grâce à l'innovation monomatériauLes bouteilles ont conservé une contribution aux revenus de 37,90 % en 2025, soutenues par des systèmes de consigne qui sécurisent des matières premières de haute qualité et permettent de multiples cycles en boucle fermée. Les plateaux restent essentiels pour les applications de viande et de plats préparés, Amcor et kp développant des thermoformés en polytéréphtalate d'éthylène recyclé transparent répondant aux besoins des emballages sous atmosphère modifiée. La croissance la plus remarquable provient cependant des sachets, projetés à un TCAC de 11,50 % jusqu'en 2031. Le sachet PE Blueloop de Huhtamäki remplace les structures multicouches, réduisant l'empreinte carbone de 73 % tout en conservant la recyclabilité mécanique.
Les investissements des transformateurs soutiennent cette évolution. La ligne de film en polyéthylène à orientation biaxiale de 60 millions USD de TC Transcontinental en Caroline du Sud garantit la recyclabilité sans sacrifier l'efficacité du formage-remplissage-scellage. Les bouchons, fermetures et barquettes complètent le portefeuille, les formats en fibres moulées commençant à remplacer la mousse en polystyrène dans les circuits de vente à emporter.
Par secteur d'utilisation finale :
les boissons en tête, les cosmétiques en accélération grâce au positionnement haut de gammeLes marques de boissons ont consommé 32,60 % de la taille du marché de l'emballage PCR en 2025, tirant parti de mentions claires de contenu recyclé sur les emballages qui trouvent un écho auprès des consommateurs. Les schémas de recyclage en boucle fermée du polytéréphtalate d'éthylène offrent des rendements de collecte élevés, permettant aux embouteilleurs de sodas, d'eau et de jus d'atteindre des objectifs de 25 % à 50 % de contenu recyclé. Les cosmétiques et les soins personnels représentent la progression la plus rapide, avec un TCAC de 12,20 % jusqu'en 2031. La pompe à parfum Color Code PCR d'Aptar intègre jusqu'à 67 % de résine post-consommation et réduit les émissions de dioxyde de carbone de production de 39 %. La pompe Otrivin de Haleon, incorporant 60 % de matières circulaires, mise sur les matières premières biosourcées pour satisfaire les feuilles de route de durabilité des marques.
Les plateaux alimentaires, les films pour boulangerie et les contenants pour plats préparés absorbent une part solide, aidés par des modules de recyclage avancé tels que le système Enval de Greenback installé sur le site d'Amcor à Heanor. L'adoption dans le secteur de la santé est en retard mais progresse régulièrement à mesure que les autorités de réglementation clarifient les voies pour le contenu post-consommation dans les composants sans contact. Les films industriels restent sensibles aux coûts, réagissant fortement aux fluctuations des prix de la résine vierge liés au brut.

Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par source de recyclage :
la post-consommation domine, portée par les mandats réglementairesLes flux post-consommation ont fourni 71,45 % de la demande mondiale en 2025 et progressent à un TCAC de 13,40 %. Amcor seul a consommé 218 000 tonnes métriques de résine post-consommation au cours de l'exercice 2025, représentant 10 % de son débit de plastique. L'expansion des systèmes de consigne, la chaîne de custody activée par la chaîne de blocs et les lignes de lavage super-propres soutiennent cette progression. Les déchets post-industriels, à 28,55 %, restent précieux pour la réutilisation en interne mais ne bénéficient pas de crédit réglementaire, limitant leur poids stratégique dans les indicateurs de durabilité des marques. La hausse des objectifs de REP dans les marchés émergents devrait faire pencher la balance davantage vers les intrants post-consommation d'ici 2031.
Analyse géographique
Marché de l'emballage PCR en Asie-Pacifique
L'Asie-Pacifique est restée le principal pôle régional, détenant 38,50 % des parts de marché en 2025. Les règles actualisées de la Chine en matière de déchets d'emballages et les réseaux matures de recyclage des bouteilles au Japon garantissent un approvisionnement régulier en résine de qualité alimentaire. Les agrégateurs informels de l'Inde comblent les lacunes en volume, bien qu'une qualité irrégulière limite les applications dans les produits laitiers et les plats cuisinés. L'Australie et la Nouvelle-Zélande atteignent plus de 80 % de récupération des bouteilles en polyéthylène téréphtalate grâce aux lois sur la consigne, offrant aux transformateurs un approvisionnement fiable en matières premières.
Marché de l'emballage PCR en Afrique
L'Afrique devrait enregistrer un TCAC de 14,10 %, le plus élevé au monde. Le système de consigne d'Afrique du Sud sécurise plus de 70 % de la récupération du polyéthylène téréphtalate, attirant des investissements des transformateurs dans les capacités de lavage. Le Nigeria et l'Égypte déploient des trieurs optiques dans le cadre de partenariats public-privé, améliorant la pureté des balles et permettant la production de polyéthylène recyclé mécaniquement adapté aux emballages de produits de soin. Des lacunes infrastructurelles persistent pour les films souples, mais des lignes de lavage modulaires pilotes témoignent d'une dynamique prometteuse.
Marché de l'emballage PCR en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie de la loi californienne sur la responsabilité des producteurs et d'une infrastructure de recyclage du polyéthylène téréphtalate bien établie. Les formats souples restent insuffisamment collectés, mais des investissements tels que les centres de recyclage de films plastiques de Novolex améliorent l'approvisionnement. Le Mexique gagne en dynamisme à mesure que les marques localisent leurs chaînes d'approvisionnement, bien que les taux de collecte restent inférieurs à 40 %. L'Europe maintient une forte demande grâce au Règlement sur les emballages et les déchets d'emballages, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni offrant une couverture complète en collecte en bordure de trottoir et en consigne, ainsi que des seuils stricts en matière de contenu recyclé.
Paysage réglementaire
La réglementation codifie de plus en plus les obligations relatives au contenu recyclé, à la traçabilité et à la responsabilité élargie des producteurs (REP), qui affectent les spécifications des emballages en PCR et les décisions d'achat. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (PPWR, UE 2025/40) est entré en vigueur le 11 février 2025 et s'applique généralement à partir du 12 août 2026. Il introduit des exigences telles qu'une déclaration de conformité des emballages et des restrictions sur les substances préoccupantes, y compris les PFAS dans les emballages en contact avec les aliments, ce qui façonne le choix des matériaux et les décisions de décontamination.
Hors de l'UE, la pression réglementaire reste multicouche et spécifique à chaque région, les mandats de contenu recyclé et les programmes REP se développant au niveau des états aux États-Unis, avec notamment des initiatives en Californie et dans le New Jersey concernant le contenu recyclé, ainsi qu'une législation REP au Colorado et dans le Minnesota. Pour les segments réglementés tels que les emballages pharmaceutiques et en vente libre, l'alignement sur le PPWR à partir du 12 août 2026 ajoute une charge de conformité en plus des contrôles déjà établis. Cette dynamique accroît la demande de programmes de chaîne de contrôle certifiés, tels que ISCC PLUS et RecyClass, car la mise sur les rayons réglementés d'emballages dépend de la documentation d'accès au marché.
Analyse de la chaîne de valeur
La chaîne de valeur des emballages en PCR va de la collecte post-consommation (systèmes municipaux, consigne, reprise par les distributeurs) à l'agrégation et au tri (centres de tri et tri spécialisé de films ou de sachets), au lavage et à la préparation des paillettes, à la granulation et au compoundage (y compris le mélange de PCR et les packages d'additifs), à la transformation en formats d'emballages rigides et flexibles, et au remplissage et à la distribution par les propriétaires de marques. La principale tendance opérationnelle est l'intégration verticale et horizontale visant à stabiliser la qualité et l'approvisionnement, les transformateurs et les fournisseurs d'emballages ajoutant ou s'associant à des lignes de lavage, à des capacités de granulation et à des systèmes de mélange contrôlés afin de réduire la variabilité et de répondre aux exigences des marques et de la réglementation.
La collaboration et la numérisation s'ancrent également tout au long de la chaîne. Des programmes tels que CalFFlex, basé en Californie, qui doit fournir un plan directeur pour le recyclage des films et emballages flexibles d'ici avril 2026, montrent comment l'alignement multi-parties prenantes en matière de conception pour le recyclage, de collecte et de débouchés peut développer les volumes de PCR flexible, tandis que des modèles industriels en boucle fermée tels que Recover Syst-M de Mauser Packaging Solutions visent des flux de retour à plus haute pureté. Au niveau des usines, le tri assisté par IA et robotique, ainsi que des outils de traçabilité numérique au niveau des lots, sont utilisés pour améliorer le rendement, documenter la chaîne de contrôle et affiner les investigations des causes profondes lorsque des lots de PCR présentent des écarts de couleur, d'odeur ou de propriétés à la fusion.
Paysage concurrentiel
Concentration du Marché
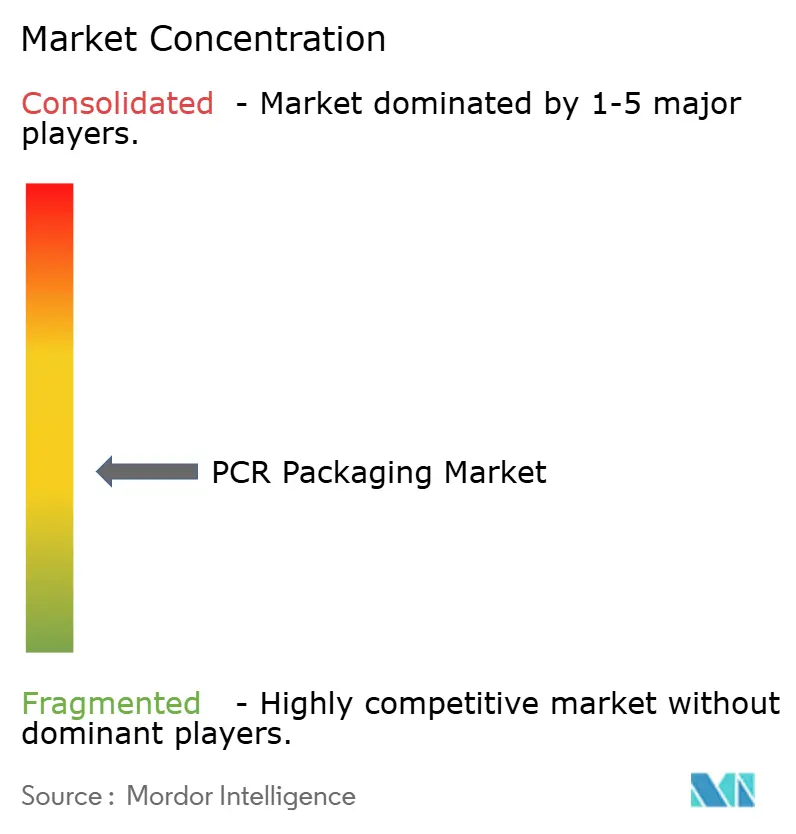
La concurrence est modérément fragmentée : les 20 premiers transformateurs contrôlent 55 % de la capacité mondiale. La consolidation, cependant, s'accélère. Le rachat de Pactiv Evergreen par Novolex pour 6,7 milliards USD en avril 2025 a fusionné plus de 250 marques et intégré deux centres de recyclage de films plastiques, tirant parti des économies d'échelle d'approvisionnement et de la diversité des substrats [3]. L'acquisition en cours de TC Transcontinental Packaging par ProAmpac pour 1,51 milliard USD, dont la clôture est prévue au premier trimestre 2026, ajoute des capacités dans les secteurs laitier, carné, médical et pharmaceutique sur quatre continents.
Les thèmes stratégiques sont centrés sur l'intégration en amont dans les matières premières et l'intégration en aval dans les partenariats avec les marques. Amcor exploite des installations CleanStream et accueille les modules de recyclage avancé Enval de Greenback, liant l'approvisionnement en contenu recyclé aux actifs des transformateurs. Les plateformes de traçabilité par chaîne de blocs documentent la chaîne de custody, réduisant le risque d'audit ESG. Les transformateurs plus petits ne disposant pas de matières premières certifiées ni de lignes de décontamination avancées risquent d'être évincés à mesure que les marques multinationales durcissent leurs critères de sélection des fournisseurs. Les opportunités inexploitées se situent dans les emballages souples haute barrière : les transformateurs maîtrisant les lignes de lavage super-propres et l'extrusion réactive capteront des marges supplémentaires à mesure que les propriétaires de marques étendent leurs objectifs de contenu recyclé au-delà des bouteilles rigides.
Acteurs dominants du secteur de l'emballage PCR
-
Amcor plc
-
ALPLA Group
-
Plastipak
-
Mondi plc
-
Sonoco Products Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage PCR Entreprises couvertes dans ce rapport
- Amcor plc
- ALPLA Group
- Mondi plc
- Sonoco Products Co.
- Transcontinental Inc.
- ePac Holdings
- Sealed Air Corporation
- Plastipak
- Huhtamaki Oyj
- Klockner Pentaplast
- Spectra Packaging
- IDEALPAK
- Genpak LLC
- PakTech
- Pactiv Evergreen
- Greiner Packaging
- AptarGroup
- Gerresheimer AG
- Logoplaste
- Consolidated Container Co.
Opportunités de marché et perspectives d'avenir
L'ensemble des opportunités à court terme se concentre sur le PCR de qualité conforme pour les emballages flexibles et les applications hautement spécifiées, où la traçabilité, la qualité constante et le contenu recyclé documenté agissent de plus en plus comme des critères d'achat. L'application générale du PPWR à partir du 12 août 2026 accroît l'importance de la conformité documentée et des restrictions sur les substances pour les emballages vendus dans l'UE, ce qui crée un espace blanc pour les fournisseurs associant des structures recyclables avec un PCR certifié et une chaîne de contrôle robuste. L'exécution à grande échelle par les gros transformateurs est déjà visible, notamment Amcor, qui a consommé 218 000 tonnes métriques de résine post-consommation au cours de l'exercice 2025 (10 % de son débit de plastique) et continue d'investir dans des capacités liées au PCR, telles que l'activation du mélange de PCR sur son site de Nicholasville, Kentucky, ce qui indique des plateformes reproductibles pouvant être déployées à grande échelle dans les programmes clients.
Des filières de matières premières avancées et numérisées élargissent également les créneaux accessibles pour le PCR de qualité alimentaire et hautes performances, là où les voies mécaniques rencontrent des problèmes de contamination et de dérive des spécifications. En juillet 2026, INEOS et Recuro ont annoncé des travaux en vue d'une installation de recyclage avancé sur le site INEOS Inovyn de Bamble en Norvège, visant 33 000 tonnes par an de plastiques en fin de vie transformées en matières premières pour des emballages hautes performances, tandis que des outils tels que la plateforme de traçabilité numérique de RESYCURE GmbH, lancée en juillet 2026, sont conçus pour réduire la variabilité entre lots en suivant les données depuis les granulés jusqu'aux emballages finis. Alors que les acheteurs passent des achats au comptant à des partenariats d'approvisionnement à plus long terme avec des prévisions et des spécifications de qualité partagées, les transformateurs et recycleurs disposant d'une traçabilité auditable, d'un savoir-faire en décontamination et d'un accès régional aux matières premières disposent d'une base plus claire pour monétiser des qualités de PCR haut de gamme dans les créneaux des boissons, des soins personnels et des emballages réglementés.
Développements industriels récents dans Marché de l'Emballage PCR
- Juin 2026 : Amcor a obtenu la certification RecyClass de traçabilité des plastiques recyclés (EN15343) pour les produits flexibles fabriqués dans ses installations au Royaume-Uni, afin de soutenir les changements de la taxe britannique sur les emballages plastiques. Cette certification renforce l'intégrité de la chaîne d'approvisionnement pour les objectifs de contenu recyclé et améliore la conformité dans les opérations britanniques.
- Mars 2026 : Amcor a obtenu la certification ONU pour des conteneurs industriels de 5,5 et 5,8 litres utilisant 50 % de PCR pour les marchandises dangereuses (Pampelune, Espagne). Cette certification renforce l'offre de PCR haut de gamme pour les applications d'emballage réglementées et élargit l'accès aux marchés exigeant du contenu recyclé.
- Mars 2026 : Plastipak a mis en avant cinq installations de recyclage mondiales transformant des matières post-consommation en PCR de haute qualité pour atteindre les objectifs de contenu recyclé. Ce réseau élargit l'offre de contenu recyclé et soutient les objectifs imposés par les marques dans toutes les régions.
Marché de l'Emballage PCR Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les produits d'emballage fabriqués à partir de plastiques recyclés post-consommation (PCR), où la demande est portée par les exigences des marques, les réglementations et la disponibilité de résine recyclée pouvant être transformée en emballages.
Exclusions du périmètre : sont exclus les emballages en papier recyclé et en métal, ainsi que les systèmes de réutilisation dans lesquels aucun nouvel emballage n'est produit (tels que les modèles de recharge uniquement).
Aperçu de la Segmentation
- Par types de matériaux
- Polytéréphtalate d'éthylène (PET)
- Polyéthylène (PE)
- Polychlorure de vinyle (PVC)
- Polypropylène (PP)
- Polystyrène (PS)
- Autres types de matériaux
- Par type de produit
- Bouteilles
- Plateaux
- Sachets
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Santé
- Cosmétiques et soins personnels
- Industriel
- Autres secteurs d'utilisation finale
- Par source de recyclage
- Post-consommation
- Post-industriel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par des sources publiques et officielles afin de comprendre la base de l'offre et de la demande de plastiques recyclés utilisés dans l'emballage. Les données typiques comprennent les statistiques sur les plastiques et les emballages provenant de sources telles que l'OCDE et le PNUE, les publications sur le recyclage et l'économie circulaire de la Commission européenne, ainsi que les ensembles de données nationales d'agences telles que l'US EPA, accompagnées de données douanières et commerciales pertinentes pour les flux de résines et d'emballages.
Nous avons également examiné les rapports annuels des entreprises, les déclarations de durabilité et les présentations aux investisseurs afin de cartographier les engagements PCR, les ajouts de capacité et les schémas d'achat, puis utilisé des mises à jour de presse et d'associations de confiance pour suivre les règles relatives au contenu recyclé et les évolutions en matière de responsabilité élargie des producteurs. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé de manière sélective pour recouper les calendriers et les volumes, et les bases de données de brevets ont été consultées lorsque les affirmations relatives au PCR adapté au contact alimentaire et aux améliorations de traitement nécessitaient un contexte. Ces exemples sont fournis à titre illustratif uniquement, et de nombreuses autres sources ont également été examinées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour valider la manière dont le PCR est spécifié et acheté dans les chaînes de valeur de l'emballage, et pour combler les lacunes que les sources documentaires ne montrent pas clairement, telles que les niveaux effectifs de contenu PCR par application. Nous avons échangé avec des participants tout au long de la chaîne d'approvisionnement en résines, du recyclage et de la transformation des emballages, puis vérifié les hypothèses auprès des parties prenantes en matière d'approvisionnement et de durabilité dans les principaux secteurs d'utilisation finale en APAC, EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 13 % | APAC : 49 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Responsables : 52 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le marché a été modélisé selon une approche descendante dans laquelle la disponibilité de la résine recyclée, la production de recyclage et les bassins de demande d'emballages sont reconstruits par région, puis filtrés à travers les taux d'adoption estimés du PCR pour l'emballage. Pour maintenir des totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que des volumes au niveau des applications échantillonnées multipliés par des fourchettes de prix observées, ainsi que des échanges avec les acteurs de la distribution sur ce qui est contractualisé par rapport à ce qui est seulement annoncé.
Les principaux paramètres qui ont façonné le modèle comprennent les mandats de contenu recyclé et leurs dates d'entrée en vigueur, les objectifs PCR des propriétaires de marques par format d'emballage, les taux de collecte et de tri du recyclage mécanique, les limitations d'approbation au contact alimentaire qui affectent la résine utilisable, et les primes de prix du PCR par rapport aux résines vierges qui peuvent ralentir ou accélérer l'adoption. Lorsque les données au niveau des pays ou des formats étaient manquantes, nous avons appliqué des indicateurs de substitution, tels que les tendances de production de biens emballés et les évolutions du débit de recyclage, puis les avons corrigés après les retours d'entretiens. Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes vitesses d'application de la réglementation et de montée en puissance des capacités, et la trajectoire finale a été choisie après alignement avec les vues consensuelles des répondants primaires sur la tension de l'offre et la direction attendue des prix.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée en vérifiant les résultats du modèle par rapport à des signaux indépendants, notamment les tendances de production de recyclage, les expansions de capacité annoncées et les évolutions des règles relatives au contenu recyclé qui devraient modifier le comportement d'approvisionnement. Lorsque des écarts importants sont apparus, les hypothèses ont été revérifiées, suivies d'appels supplémentaires pour confirmer si l'écart provenait du calendrier, des prix ou de l'interprétation du périmètre.
Avant que les chiffres ne soient finalisés, le travail fait l'objet d'une révision interne en plusieurs étapes afin que la logique, les paramètres et les calculs soient cohérents entre les régions et les applications. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou de nouvelles capacités de recyclage susceptibles de modifier la disponibilité du PCR. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle basée sur les derniers signaux publics et les retours d'entretiens.
Taille du Marché de l'Emballage PCR selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour l'emballage PCR diffèrent souvent parce que chaque éditeur trace la frontière différemment sur ce qui constitue la valeur de l'emballage PCR, et ils utilisent également des années de référence et des hypothèses de prix différentes. Les différences les plus courantes apparaissent dans le fait que l'estimation suit la valeur de conversion de l'emballage par rapport à la valeur de la résine, et dans la rapidité avec laquelle la pénétration du PCR est supposée progresser dans les utilisations alimentaires et de soins de santé.
L'écart principal provient du traitement du périmètre et des prix, où Mordor Intelligence comptabilise l'emballage PCR sur la base des productions d'emballages liées à la demande d'utilisation finale, puis applique une logique de prix actualisée pour les primes PCR, plutôt que d'utiliser un prix de résine moyen unique pour tous les formats. D'autres estimations peuvent intégrer des plastiques recyclés adjacents non utilisés dans l'emballage, s'appuyer sur des déclarations d'engagement plus anciennes sans vérifier la faisabilité de la conversion, ou appliquer des taux de pénétration agressifs qui ne sont pas alignés avec le débit de recyclage et les contraintes d'approbation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,43 milliards USD (2026) | |
| Publication Professionnelle A | 12,40 milliards USD (2026) | Reflète souvent la valeur de la résine PCR et les plastiques recyclés plus larges utilisés dans les applications liées à l'emballage, ce qui peut gonfler les totaux, et peut appliquer un prix moyen unique sans distinguer le PCR de qualité supérieure adapté au contact alimentaire. |
| Commentaire Sectoriel B | 6,10 milliards USD (2026) | Tend à rester conservateur en supposant une adoption plus lente du PCR dans les formats flexibles et en excluant les marchés où l'infrastructure de collecte et de tri est encore en cours de montée en puissance, ce qui supprime la capture de la demande à court terme. |
Dans l'ensemble du tableau, l'écart s'explique principalement par ce qui est comptabilisé comme valeur et par la rapidité avec laquelle le contenu PCR est supposé progresser dans les applications réglementées et à haute spécification. En maintenant le modèle ancré dans des bassins de demande observables, des calendriers de politique applicables et des contraintes d'approvisionnement pratiques, le chiffre final du marché reste traçable à des variables claires et à des étapes de dimensionnement reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'emballage PCR en 2026 ?
Le marché de l'emballage PCR est évalué à 7,43 milliards USD en 2026 et devrait atteindre 10,11 milliards USD d'ici 2031.
Quel matériau détient la plus grande part dans l'emballage à base de PCR ?
Le polytéréphtalate d'éthylène est en tête avec une part de 46,50 % en 2025, grâce à la maturité du recyclage bouteille-à-bouteille et aux approbations de contact alimentaire.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Afrique devrait enregistrer un TCAC de 14,10 %, portée par les systèmes de consigne et les nouveaux investissements dans les lignes de lavage.
Pourquoi les sachets gagnent-ils du terrain dans l'emballage recyclé ?
La conception monomatériau, les formats légers et la demande du secteur des cosmétiques poussent les sachets à un TCAC de 11,50 %, dépassant les formats rigides.