
Tamanho e Participação do Mercado de Embalagens PCR
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
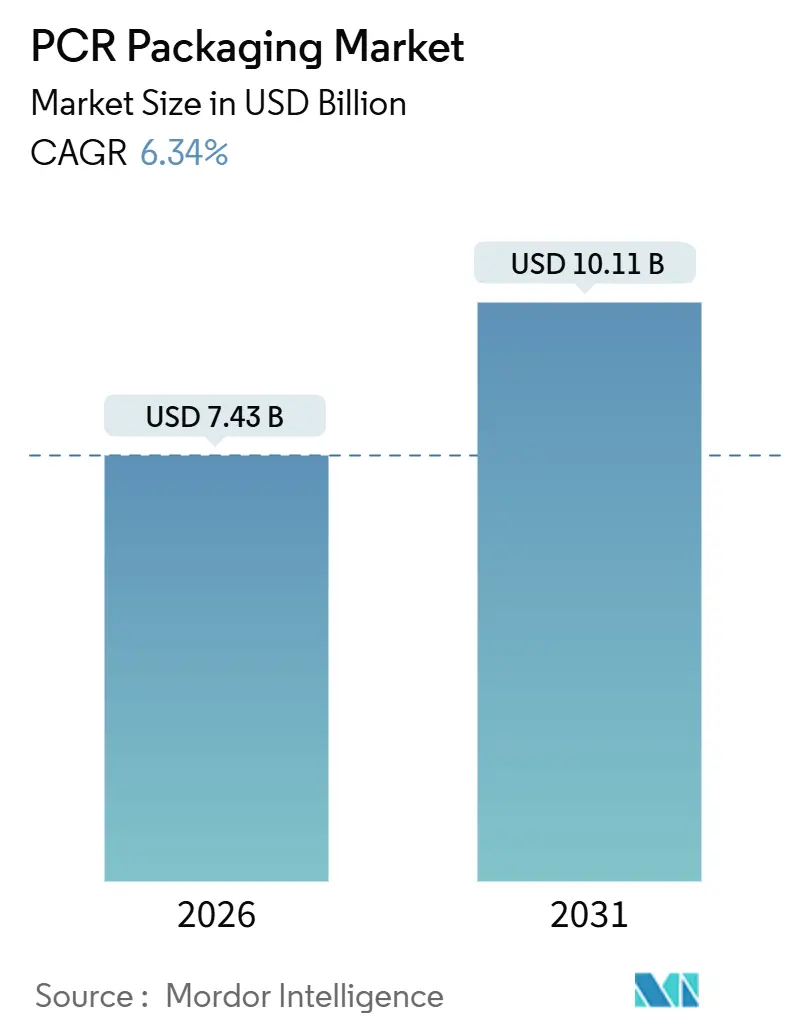
| Tamanho do Mercado (2026) | 7.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.34 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens PCR por Mordor Intelligence
O tamanho do mercado de embalagens PCR é de USD 7,43 bilhões em 2026 e está projetado para atingir USD 10,11 bilhões até 2031, refletindo uma CAGR de 6,34%. Em toda a cadeia global de valor, os compromissos dos proprietários de marcas, os mandatos de conteúdo reciclado e a integração dos conversores em capacidade de lavagem e pelotização continuam a deslocar a demanda dos polímeros virgens para a matéria-prima circular certificada. O tereftalato de polietileno permanece o material de maior uso graças aos ciclos garrafa a garrafa e às aprovações de contato com alimentos, enquanto os pouches de material único estão crescendo mais rapidamente à medida que as marcas de cosméticos e cuidados pessoais priorizam designs leves compatíveis com a reciclagem mecânica. O aumento dos esquemas de responsabilidade estendida do produtor (EPR) na Califórnia, na União Europeia e no Japão fornece um piso regulatório para a resina pós-consumo, enquanto os crescentes sistemas de depósito e retorno da África atraem novo capital em infraestrutura de linhas de lavagem. A consolidação entre os conversores acelera, criando escala de aquisição e capacidades de circuito fechado que garantem acordos de fornecimento de longo prazo com multinacionais de bens de consumo de giro rápido.
Principais Conclusões do Relatório
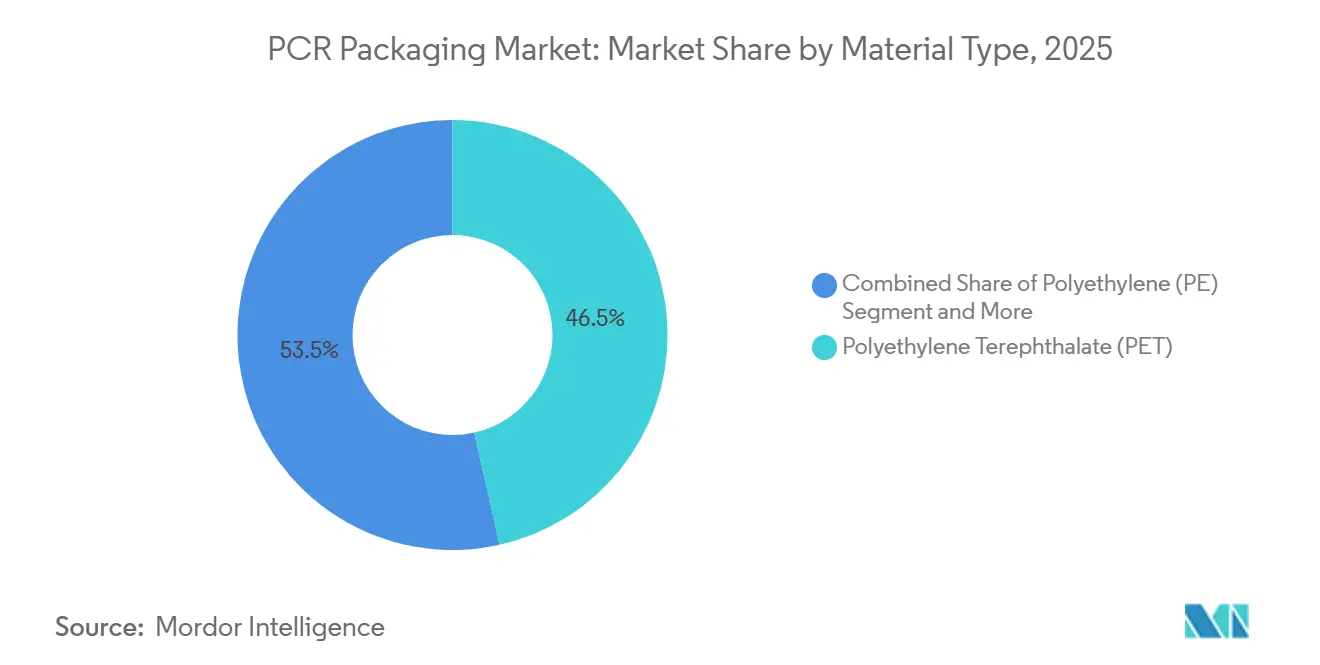
- Por tipo de material, o tereftalato de polietileno detinha 46,50% da participação do mercado de embalagens PCR em 2025 e está previsto para expandir a uma CAGR de 10,80% até 2031.
- Por tipo de produto, as garrafas capturam 37,90% da receita em 2025, enquanto os pouches estão projetados para crescer a uma CAGR de 11,50% até 2031.
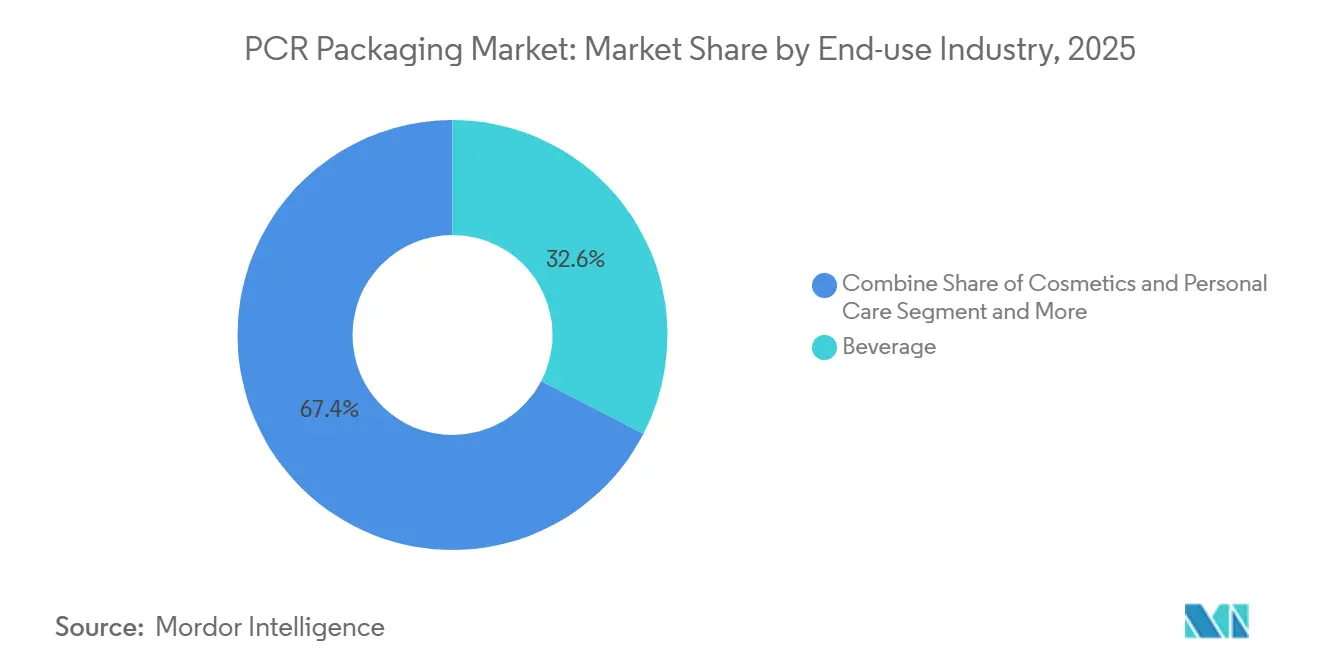
- Por indústria de uso final, as aplicações de bebidas lideraram com 32,60% de participação em 2025; cosméticos e cuidados pessoais avançam a uma CAGR de 12,20% até 2031.
- Por fonte de reciclagem, a matéria-prima pós-consumo representou 71,45% do tamanho do mercado de embalagens PCR em 2025 e está crescendo a uma CAGR de 13,40% ao longo do período de previsão.
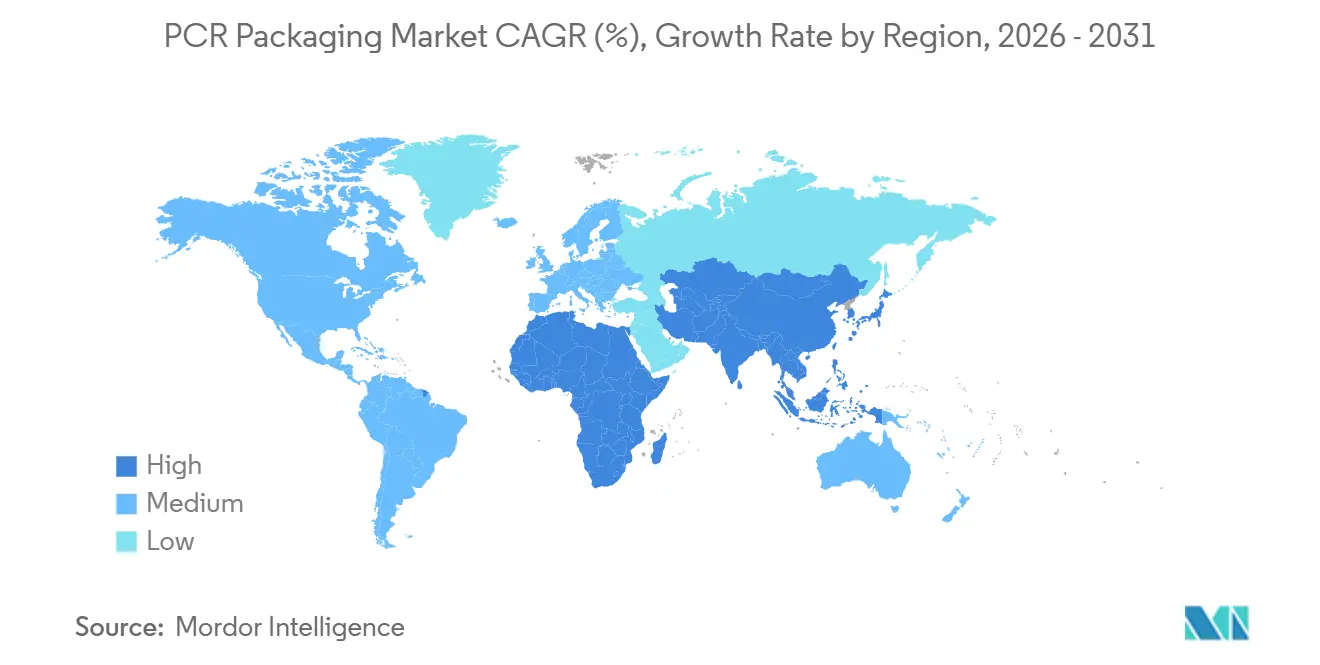
- Por geografia, a Ásia-Pacífico comandou 38,50% da demanda global em 2025, enquanto a África está posicionada para o crescimento mais rápido a uma CAGR de 14,10% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos de Conteúdo Reciclado de Marcas FMCG Aceleram a Demanda por Volume | +1.2% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| EPR Governamental e Mandatos de Conteúdo Reciclado se Intensificam após 2025 | +1.5% | Europa, Califórnia, Japão, Coreia do Sul, Índia, Brasil | Longo prazo (≥4 anos) |
| Melhora Global do Fornecimento de Resina PCR Reduz a Diferença de Preço com Plásticos Virgens | +1.0% | América do Norte, Europa, Sudeste Asiático | Médio prazo (2-4 anos) |
| Programas de Recolha de Marcas em Circuito Fechado Desbloqueiam Novos Reservatórios de Matéria-Prima | +0.8% | América do Norte e Europa, cidades piloto da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Tecnologias Avançadas de Descontaminação Permitem PCR de Grau Alimentar | +0.7% | América do Norte, Europa, Japão, Índia, China | Médio prazo (2-4 anos) |
| Plataformas de Rastreabilidade por Blockchain Aumentam a Confiança em Conformidade | +0.4% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos de Conteúdo Reciclado de Marcas FMCG Aceleram a Demanda por Volume
As empresas globais de bens de consumo firmaram metas públicas que exigem conteúdo reciclado mínimo em portfólios de embalagens. A Nestlé Purina converteu suas latas Friskies para 100% de plástico reciclado mecanicamente em 2025, eliminando 500 toneladas métricas de material virgem anualmente [1]. A Mars Petcare Austrália seguiu com embalagens Schmackos que integram 60% de resina certificada ISCC PLUS, demonstrando adoção tolerante ao preço mesmo em categorias de petiscos. Os contratos de fornecimento plurianuais decorrentes desses compromissos conferem aos conversores a certeza de demanda necessária para financiar novas linhas de extrusão e ativos de descontaminação. As marcas de bebidas e cuidados pessoais sofrem o maior escrutínio do consumidor, porém as categorias de filmes industriais estão começando a se alinhar à medida que as emissões de Escopo 3 entram nas métricas de avaliação de fornecedores. O efeito global é uma atração estrutural que disciplina a demanda de resina reciclada mesmo quando os preços dos polímeros virgens caem.
EPR Governamental e Mandatos de Conteúdo Reciclado se Intensificam após 2025
Os reguladores estão traduzindo estruturas voluntárias em cotas executórias. A Lei de Prevenção da Poluição por Plásticos e Responsabilidade do Produtor de Embalagens da Califórnia estabelece uma redução de 25% nos plásticos de uso único até 2032, sujeitando os produtores não conformes a taxas por tonelada. O regulamento atualizado da União Europeia sobre Embalagens e Resíduos de Embalagens amplia os limites de conteúdo reciclado para além das garrafas de tereftalato de polietileno, incluindo filmes flexíveis e fechamentos. O Japão revisou suas metas de reciclagem em 2024, e a Coreia do Sul agora opera projetos-piloto de depósito e retorno para pouches de polietileno. Essas políticas criam um piso de conformidade: os proprietários de marcas devem garantir resina pós-consumo certificada independentemente da diferença de preço entre resina virgem e reciclada. Estruturas de certificação como ISCC PLUS e RecyClass tornaram-se consequentemente passaportes de acesso ao mercado para conversores que atendem a clientes multinacionais.
Melhora Global do Fornecimento de Resina PCR Reduz a Diferença de Preço com Plásticos Virgens
Os investimentos em reciclagem mecânica e os projetos de reciclagem avançada em escala comercial ampliam o volume de resina pós-consumo de grau alimentício. A ALPLA destinará EUR 15 milhões (USD 16,9 milhões) por ano em linhas de reciclagem a partir de 2026, dobrando sua capacidade de produção para 700.000 toneladas métricas até 2030. O acordo da Amcor com a ExxonMobil garante acesso ao polietileno quimicamente reciclado por meio do processo Exxtend, acelerando o fornecimento de matéria-prima circular para embalagens de saúde e alimentos. No mercado de embalagens recicladas pós-consumo de grau alimentício, o óleo de pirólise é utilizado como alternativa ao combustível fóssil tradicional para produzir material reciclado e compilá-lo de modo a atender aos requisitos de desempenho para contato com alimentos. À medida que os conversores instalam linhas de lavagem ao lado de ativos de extrusão, os custos de frete diminuem e a consistência de qualidade aumenta, comprimindo o histórico prêmio de preço de 20%–30% em relação à resina virgem.
Programas de Recolha de Marcas em Circuito Fechado Desbloqueiam Novos Reservatórios de Matéria-Prima
Os coletores de varejo, os esquemas de recarga e a logística reversa do comércio eletrônico garantem fluxos de monopolímero que ignoram a contaminação municipal. A garrafa de leite recarregável da Amcor, reutilizada até 16 vezes antes de ser reciclada, ressalta a sinergia entre a reutilização e os sistemas de circuito fechado. As casas de cosméticos implantam caixas de coleta nas lojas para potes vazios, gerando material de alta pureza que atende aos padrões de contato com alimentos e cosméticos. Embora a economia favoreça hoje as categorias de alta margem, os programas-piloto em restaurantes de serviço rápido sugerem que a automação escalável de logística reversa poderá estender os benefícios do circuito fechado para aplicações de mercado de massa até 2028.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Variabilidade de Qualidade e Contaminação de Resinas PCR | -0.9% | África, Sul da Ásia, América Latina | Médio prazo (2-4 anos) |
| Coleta e Triagem Subdesenvolvidas em Mercados Emergentes | -1.2% | África, Sul da Ásia, Sudeste Asiático | Longo prazo (≥4 anos) |
| Volatilidade do Preço da Resina Reciclada Decorrente de Flutuações no Preço do Petróleo | -0.6% | Global | Curto prazo (≤2 anos) |
| Falhas em Auditorias ESG Causam Recalls e Risco à Equidade de Marca | -0.5% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade de Qualidade e Contaminação de Resinas PCR
Fardos de polímeros mistos, resíduos de adesivos e sujeiras alimentares degradam o fluxo de fusão e a cor, obrigando os conversores a misturar resina reciclada com matéria-prima virgem em proporções de 30%–50% [2]. As triagens óticas atingem 98% de precisão no tereftalato de polietileno transparente, mas enfrentam dificuldades com pigmentos negros e sachês de múltiplas camadas. As lavagens com soda cáustica a quente removem rótulos, porém adesivos residuais se manifestam como géis durante a extrusão, limitando a estética dos filmes. Os voláteis causadores de odor gerados pelos resíduos alimentares restringem o uso em embalagens de laticínios e panificação. As linhas de lavagem super-limpas e a extrusão reativa podem restaurar a qualidade semelhante à virgem, embora cada linha custe mais de USD 10 milhões, restringindo a adoção a grandes conversores com matéria-prima garantida.
Coleta e Triagem Subdesenvolvidas em Mercados Emergentes
Na Nigéria e no Egito, as taxas de coleta municipal permanecem abaixo de 30%, e os depósitos informais introduzem contaminação cruzada que limita a produção de fardos de polímero único. Os agregadores fragmentados da Índia fornecem plásticos mistos com um desconto de 15%–25% em relação à resina virgem devido ao fluxo de fusão inconsistente. O depósito e retorno da África do Sul eleva a recuperação de tereftalato de polietileno acima de 70%, mas as embalagens flexíveis permanecem sem coleta devido à triagem ótica inadequada. Os conversores devem transferir tecnologia e capital para linhas de lavagem modulares, porém os riscos cambiais e regulatórios inibem o investimento sem offtake garantido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipos de Material:
Dominância do PET Ancorada pela Infraestrutura de Reciclagem de GarrafasO tereftalato de polietileno representou 46,50% da participação do mercado de embalagens PCR em 2025. Os fortes ciclos garrafa a garrafa, as aprovações da FDA e da EFSA e os compromissos das marcas impulsionam coletivamente uma CAGR prevista de 10,80% até 2031. A expansão de 15.000 toneladas métricas da Klöckner Pentaplast apoia os filmes blister kpNext e as bandejas kp Elite feitas com até 100% de conteúdo reciclado. O polietileno segue em filmes industriais e agrícolas, mas enfrenta obstáculos sensoriais nos formatos de contato com alimentos, apesar dos avanços na destilação a vácuo. O polipropileno ganha tração em embalagens de enchimento a quente e retort por meio de pouches retort de material único, como o Blueloop PP Retort da Huhtamäki, embora a limitada infraestrutura de reciclagem infle os prêmios de preço. O policloreto de vinila e o poliestireno juntos permanecem abaixo de 10%, restritos por regulamentações adversas e limitadas vias de fim de vida.
As tendências de design de material único perpassam todos os polímeros, estimulando o investimento em linhas de co-extrusão que eliminam o alumínio e as camadas de álcool etileno-vinílico. Os revestimentos de barreira avançados agora permitem que os pouches de polietileno e polipropileno atendam às metas de transmissão de oxigênio sem laminados de múltiplas camadas, ampliando o escopo endereçável para soluções de alto conteúdo reciclado. À medida que os reguladores elevam os limites de conteúdo reciclado, esses materiais precisarão de inovações em descontaminação para igualar as vias alimentares estabelecidas do tereftalato de polietileno.



Por Tipo de Produto:
Garrafas Lideram, Pouches Crescem com a Inovação em Material ÚnicoAs garrafas mantiveram uma contribuição de receita de 37,90% em 2025, impulsionadas pelos sistemas de depósito e retorno que garantem matéria-prima de alta qualidade e permitem múltiplos ciclos de circuito fechado. As bandejas permanecem fundamentais para as aplicações de carne e refeições prontas, com a Amcor e a kp expandindo os termoformados de tereftalato de polietileno reciclado transparente que satisfazem as necessidades de embalagens em atmosfera modificada. O crescimento de destaque, no entanto, vem dos pouches, projetados a uma CAGR de 11,50% até 2031. O pouch de PE Blueloop da Huhtamäki substitui as estruturas de múltiplas camadas, reduzindo a pegada de carbono em 73% e mantendo a reciclabilidade mecânica.
Os investimentos dos conversores apoiam essa mudança. A linha de filme de polietileno biorientado de USD 60 milhões da TC Transcontinental na Carolina do Sul entrega reciclabilidade sem sacrificar a eficiência de formação-enchimento-selagem. Tampas, fechamentos e embalagens tipo clamshell completam o portfólio, com os formatos de fibra moldada começando a substituir a espuma de poliestireno nos canais de refeições para viagem.
Por Indústria de Uso Final:
Bebidas Lideram, Cosméticos Aceleram com Posicionamento de PrestígioAs marcas de bebidas consumiram 32,60% do tamanho do mercado de embalagens PCR em 2025, aproveitando as declarações claras de conteúdo reciclado nas embalagens que ressoam com os consumidores. Os esquemas de tereftalato de polietileno em circuito fechado proporcionam altos rendimentos de coleta, permitindo que os engarrafadores de refrigerantes, água e suco atinjam metas de conteúdo reciclado de 25%–50%. Cosméticos e cuidados pessoais representam a escalada mais rápida, registrando uma CAGR de 12,20% até 2031. A bomba de fragrância Color Code PCR da Aptar integra até 67% de resina pós-consumo e reduz as emissões de dióxido de carbono de produção em 39%. A bomba Otrivin da Haleon, incorporando 60% de material circular, aposta na matéria-prima de base biológica para satisfazer os roteiros de sustentabilidade das marcas.
Bandejas alimentares, filmes de panificação e recipientes de refeições prontas absorvem uma parcela sólida, auxiliados por módulos de reciclagem avançada como o sistema Enval da Greenback instalado no sítio de Heanor da Amcor. A adoção no setor de saúde fica para trás, mas cresce de forma constante à medida que os reguladores esclarecem as vias de conteúdo pós-consumo para componentes sem contato. Os filmes industriais permanecem sensíveis ao custo, respondendo de forma acentuada às flutuações de preço da resina virgem ligadas ao preço do petróleo bruto.

Por Fonte de Reciclagem:
Pós-Consumo Domina, Impulsionado por Mandatos RegulatóriosOs fluxos pós-consumo forneceram 71,45% da demanda global em 2025 e estão crescendo a uma CAGR de 13,40%. A Amcor sozinha consumiu 218.000 toneladas métricas de resina pós-consumo no exercício fiscal de 2025, equivalendo a 10% de seu processamento de plástico. A expansão do depósito e retorno, a cadeia de custódia habilitada por blockchain e as linhas de lavagem super-limpas sustentam esse avanço. O refugo pós-industrial, em 28,55%, permanece valioso para a reutilização em fábrica, porém carece de crédito regulatório, limitando seu peso estratégico nas métricas de sustentabilidade das marcas. As metas crescentes de EPR nos mercados emergentes devem inclinar ainda mais o equilíbrio em direção aos insumos pós-consumo até 2031.
Análise Geográfica
Mercado de Embalagens PCR da APAC
A Ásia-Pacífico manteve-se como o maior polo regional, detendo 38,50% de participação em 2025. As normas atualizadas de resíduos de embalagens da China e as redes maduras de reciclagem de garrafas do Japão garantem um fornecimento estável de resina de grau alimentar. Os agregadores informais da Índia preenchem lacunas de volume, embora a qualidade inconsistente limite as aplicações em laticínios e refeições prontas. A Austrália e a Nova Zelândia alcançam mais de 80% de recuperação de garrafas de politereftalato de etileno por meio de leis de depósito de embalagens, oferecendo aos conversores matéria-prima confiável.
Mercado de Embalagens PCR da África
A África está projetada para registrar um CAGR de 14,10%, o mais alto globalmente. O sistema de depósito e retorno da África do Sul assegura mais de 70% de recuperação de politereftalato de etileno, atraindo investimentos de conversores em capacidade de linhas de lavagem. A Nigéria e o Egito implantam classificadores ópticos por meio de parcerias público-privadas, elevando a pureza dos fardos e viabilizando a produção de polietileno mecanicamente reciclado adequado para embalagens de cuidados pessoais. Lacunas de infraestrutura persistem para filmes flexíveis, mas linhas de lavagem modulares piloto sinalizam momentum.
Mercado de Embalagens PCR da América do Norte e Europa
A América do Norte se beneficia da lei de responsabilidade do produtor da Califórnia e de uma infraestrutura bem estabelecida de reciclagem de politereftalato de etileno. Os formatos flexíveis permanecem subcoletados, mas investimentos como os centros de reciclagem de filmes plásticos da Novolex elevam a oferta. O México ganha tração à medida que as marcas localizam suas cadeias de suprimentos, embora as taxas de coleta permaneçam abaixo de 40%. A Europa sustenta forte demanda por meio do Regulamento de Embalagens e Resíduos de Embalagens, com Alemanha, França, Itália, Espanha e Reino Unido oferecendo cobertura abrangente de coleta domiciliar e sistemas de depósito e retorno, além de limites rigorosos de conteúdo reciclado.
Panorama regulatório
A regulamentação está cada vez mais codificando obrigações de conteúdo reciclado, rastreabilidade e EPR que afetam as especificações de embalagens de PCR e as decisões de compra. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR, UE 2025/40) entrou em vigor em 11 de fevereiro de 2025 e aplica-se de forma geral a partir de 12 de agosto de 2026. Ele introduz requisitos como a Declaração de Conformidade de embalagens e restrições a substâncias preocupantes, incluindo PFAS em embalagens de contato com alimentos, que moldam a seleção de materiais e as escolhas de descontaminação.
Fora da UE, a pressão regulatória permanece multicamadas e específica por região, com mandatos de conteúdo reciclado e programas de EPR se expandindo em nível estadual nos Estados Unidos, incluindo atividade na Califórnia e em Nova Jersey para conteúdo reciclado, além de legislação de EPR no Colorado e em Minnesota. Para segmentos regulados como embalagens farmacêuticas e de venda livre, o alinhamento ao PPWR a partir de 12 de agosto de 2026 adiciona carga de conformidade sobre os controles já estabelecidos. Essa dinâmica está aumentando a demanda por programas certificados de cadeia de custódia, como ISCC PLUS e RecyClass, já que a colocação de embalagens em prateleiras reguladas depende de documentação de acesso ao mercado.
Análise da cadeia de valor
A cadeia de valor de embalagens de PCR vai da coleta pós-consumo (sistemas municipais, devolução com depósito, retorno pelo varejista) até a agregação e triagem (MRFs e triagem especializada de filmes ou sacos), lavagem e preparação de flocos, peletização e composição (incluindo mistura de PCR e pacotes de aditivos), conversão em formatos de embalagens rígidas e flexíveis, e enchimento e distribuição pelos proprietários das marcas. A principal tendência operacional é a integração vertical e horizontal para estabilizar qualidade e fornecimento, com conversores e fornecedores de embalagens adicionando ou fazendo parcerias em linhas de lavagem, capacidade de peletização e sistemas de mistura controlada para reduzir a variabilidade e atender aos requisitos de marca e regulatórios.
A colaboração e a digitalização também estão se tornando incorporadas em toda a cadeia. Programas como o CalFFlex, sediado na Califórnia, que apresentará um plano diretor para reciclagem de filmes e embalagens flexíveis até abril de 2026, mostram como o alinhamento entre múltiplas partes interessadas em design para reciclagem, coleta e mercado final pode expandir os volumes de PCR flexível, enquanto modelos industriais de ciclo fechado como o Recover Syst-M da Mauser Packaging Solutions visam fluxos de retorno de maior pureza. No nível da planta, triagem assistida por IA e robótica, junto com ferramentas digitais de rastreabilidade em nível de lote, são usadas para melhorar o rendimento, documentar a cadeia de custódia e restringir investigações de causa raiz quando lotes de PCR apresentam desvios de cor, odor ou propriedades de fusão.
Cenário Competitivo
Concentração do Mercado
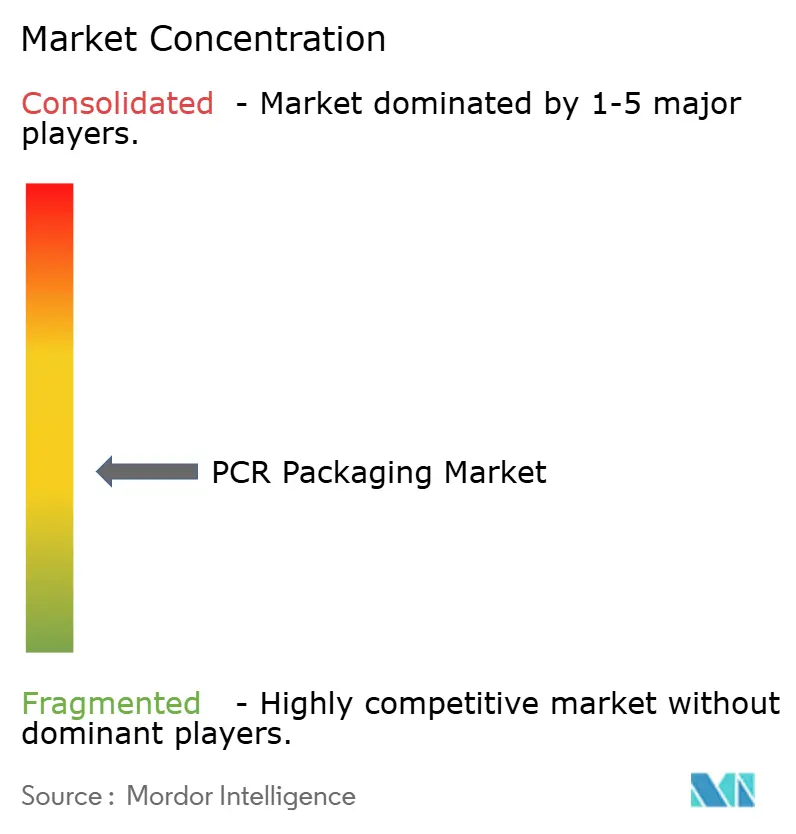
A concorrência é moderadamente fragmentada: os 20 maiores conversores controlam 55% da capacidade global. A consolidação, no entanto, está se acelerando. A aquisição de USD 6,7 bilhões da Pactiv Evergreen pela Novolex em abril de 2025 fundiu mais de 250 marcas e integrou dois centros de reciclagem de filmes plásticos, aproveitando a escala de aquisição e os substratos diversificados [3]. A aquisição pendente de USD 1,51 bilhão da TC Transcontinental Packaging pela ProAmpac, com expectativa de conclusão no 1º trimestre de 2026, adiciona capacidade em laticínios, carne, medicina e farmácia em quatro continentes.
Os temas estratégicos centram-se na integração retroativa para a matéria-prima e na integração prospectiva em parcerias com marcas. A Amcor opera instalações CleanStream e abriga os módulos de reciclagem avançada Enval da Greenback, vinculando o fornecimento de conteúdo reciclado aos ativos dos conversores. As plataformas de rastreabilidade por blockchain documentam a cadeia de custódia, reduzindo o risco de auditorias ESG. Os conversores menores que carecem de matéria-prima certificada ou de linhas avançadas de descontaminação enfrentam o risco de deslocamento à medida que as marcas multinacionais reforçam os critérios de fornecedores. A oportunidade de espaço em branco reside nas embalagens flexíveis de alta barreira: os conversores que dominarem as linhas de lavagem super-limpas e a extrusão reativa capturarão margem à medida que os proprietários de marcas estendam as metas de conteúdo reciclado para além das garrafas rígidas.
Líderes do Setor de Embalagens PCR
-
Amcor plc
-
ALPLA Group
-
Plastipak
-
Mondi plc
-
Sonoco Products Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens PCR Empresas cobertas neste relatório
- Amcor plc
- ALPLA Group
- Mondi plc
- Sonoco Products Co.
- Transcontinental Inc.
- ePac Holdings
- Sealed Air Corporation
- Plastipak
- Huhtamaki Oyj
- Klockner Pentaplast
- Spectra Packaging
- IDEALPAK
- Genpak LLC
- PakTech
- Pactiv Evergreen
- Greiner Packaging
- AptarGroup
- Gerresheimer AG
- Logoplaste
- Consolidated Container Co.
Oportunidades de mercado e perspectivas futuras
O conjunto de oportunidades de curto prazo se concentra em PCR de nível de conformidade para embalagens flexíveis e aplicações de alta especificação, onde rastreabilidade, qualidade consistente e conteúdo reciclado documentado atuam cada vez mais como qualificadores de compra. A aplicação geral do PPWR a partir de 12 de agosto de 2026 aumenta a importância da conformidade documentada e das restrições de substâncias para embalagens vendidas na UE, o que cria espaço em branco para fornecedores que combinam estruturas prontas para reciclagem com PCR certificado e cadeia de custódia robusta. A execução por grandes conversores já é visível, incluindo a Amcor, que consumiu 218.000 toneladas métricas de resina pós-consumo no ano fiscal de 2025 (10% de seu volume de plástico) e continua investindo em capacidades relacionadas a PCR, como a habilitação de mistura de PCR em sua unidade de Nicholasville, Kentucky, indicando plataformas repetíveis que podem ser escaladas entre programas de clientes.
Vias de matéria-prima avançadas e digitalmente habilitadas também ampliam as faixas endereçáveis para PCR de grau alimentício e alto desempenho, onde as rotas mecânicas enfrentam contaminação e desvio de especificação. Em julho de 2026, a INEOS e a Recuro anunciaram trabalho em direção a uma instalação de reciclagem avançada no local da INEOS Inovyns Bamble, na Noruega, com meta de 33.000 toneladas por ano de plásticos em fim de vida convertidos em matéria-prima para embalagens de alto desempenho, enquanto ferramentas como a plataforma digital de rastreabilidade da RESYCURE GmbH, lançada em julho de 2026, são projetadas para reduzir a variabilidade entre lotes ao rastrear dados desde os pellets até as embalagens finalizadas. À medida que os compradores migram de compras à vista para parcerias de fornecimento de longo prazo com previsão compartilhada e especificações de qualidade, conversores e recicladores com rastreabilidade auditável, know-how de descontaminação e acesso regional a matéria-prima ganham uma base mais clara para monetizar graus premium de PCR nos nichos de bebidas, cuidados pessoais e embalagens reguladas.
Desenvolvimentos industriais recentes em Mercado de Embalagens PCR
- Junho de 2026: a Amcor obteve a Certificação de Rastreabilidade de Plásticos Reciclados RecyClass (EN15343) para produtos flexíveis fabricados em unidades do Reino Unido, para apoiar as mudanças no Imposto sobre Embalagens Plásticas do Reino Unido. A certificação fortalece a integridade da cadeia de fornecimento para metas de conteúdo reciclado e melhora a conformidade nas operações no Reino Unido.
- Março de 2026: a Amcor obteve certificação da ONU para contêineres industriais de 5,5 e 5,8 litros usando 50% de PCR para produtos perigosos (Pamplona, Espanha). A certificação reforça as ofertas de PCR de grau premium para aplicações de embalagens reguladas e amplia o acesso a mercados que exigem conteúdo reciclado.
- Março de 2026: a Plastipak destacou cinco instalações de reciclagem globais que convertem material pós-consumo em PCR de alta qualidade para metas de conteúdo reciclado. A rede amplia o fornecimento de conteúdo reciclado e apoia metas exigidas por marcas em diversas regiões.
Mercado de Embalagens PCR Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange produtos de embalagem fabricados com plásticos reciclados pós-consumo (PCR), cuja demanda é impulsionada por requisitos de marcas, regulamentações e pela disponibilidade de resina reciclada que pode ser convertida em embalagens.
Exclusões de escopo: Exclui embalagens de papel reciclado e metal, bem como sistemas de reutilização nos quais nenhuma nova embalagem é produzida (como modelos exclusivos de recarga).
Visão Geral da Segmentação
- Por Tipos de Material
- Tereftalato de Polietileno (PET)
- Polietileno (PE)
- Policloreto de Vinila (PVC)
- Polipropileno (PP)
- Poliestireno (PS)
- Outros Tipos de Material
- Por Tipo de Produto
- Garrafas
- Bandejas
- Pouches
- Outros Tipos de Produto
- Por Indústria de Uso Final
- Alimentos
- Bebidas
- Saúde
- Cosméticos e Cuidados Pessoais
- Industrial
- Outra Indústria de Uso Final
- Por Fonte de Reciclagem
- Pós-Consumo
- Pós-Industrial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com fontes públicas e oficiais para compreender a base de oferta e demanda de plásticos reciclados utilizados em embalagens. Os insumos típicos incluem estatísticas de plásticos e embalagens provenientes de fontes como a OCDE e o PNUMA, publicações sobre reciclagem e economia circular da Comissão Europeia, e conjuntos de dados nacionais de agências como a US EPA, além de dados alfandegários e de comércio relevantes para os fluxos de resina e embalagens.
Também foram analisados relatórios anuais de empresas, divulgações de sustentabilidade e apresentações a investidores para mapear compromissos de PCR, adições de capacidade e padrões de compra; em seguida, foram utilizadas atualizações confiáveis da imprensa e de associações para acompanhar as regras de conteúdo reciclado e as movimentações de Responsabilidade Estendida do Produtor (REP). Uma assinatura paga de informações financeiras e notícias corporativas foi utilizada seletivamente para verificar cronogramas e escala, e bases de dados de patentes foram consultadas quando afirmações sobre PCR adequado para contato com alimentos e melhorias de processamento necessitavam de contexto. Esses exemplos são meramente ilustrativos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar como o PCR é especificado e adquirido ao longo das cadeias de valor de embalagens, e para preencher lacunas que as fontes documentais não evidenciam claramente, como os níveis efetivos de conteúdo de PCR por aplicação. Conversamos com participantes de toda a cadeia de fornecimento de resina, reciclagem e conversão de embalagens, e em seguida verificamos as premissas com partes interessadas de compras e sustentabilidade nos principais setores de uso final na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 49% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Players menores: 14% | Gerentes: 52% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O mercado foi modelado utilizando uma abordagem de cima para baixo, na qual a disponibilidade de resina reciclada, a produção de reciclagem e os conjuntos de demanda de embalagens são reconstruídos por região e, em seguida, filtrados pelas taxas estimadas de adoção de PCR para embalagens. Para manter os totais realistas, os resultados foram corroborados com verificações seletivas de baixo para cima, como volumes amostrados por nível de aplicação multiplicados por faixas de preço observadas, juntamente com conversas com o canal sobre o que está sendo contratado versus o que é apenas anunciado.
Os principais insumos que moldaram o modelo incluíram mandatos de conteúdo reciclado e datas de vigência, metas de PCR dos proprietários de marcas por formato de embalagem, taxas de coleta e triagem de reciclagem mecânica, limitações de aprovação para contato com alimentos que afetam a resina utilizável, e prêmios de preço do PCR em relação às resinas virgens que podem desacelerar ou acelerar a adoção. Onde dados em nível de país ou formato estavam ausentes, foram aplicados indicadores substitutos, como tendências de produção de bens embalados e variações no volume de reciclagem, que foram posteriormente corrigidos com base no retorno das entrevistas. Para as previsões, foi utilizada análise de cenários para refletir diferentes velocidades de aplicação de regulamentações e expansões de capacidade, e o caminho final foi escolhido após alinhamento com as visões de consenso dos respondentes primários sobre a escassez de oferta e a direção esperada dos preços.
Ciclo de Validação de Dados e Atualização
A validação foi realizada verificando os resultados do modelo em relação a sinais independentes, incluindo tendências de produção de reciclagem, expansões de capacidade anunciadas e mudanças nas regras de conteúdo reciclado que devem alterar o comportamento de compras. Quando surgiram grandes variações, as premissas foram reavaliadas, seguidas de chamadas adicionais para confirmar se a diferença decorria de cronograma, precificação ou interpretação de escopo.
Antes de os números serem finalizados, o trabalho passa por uma revisão interna em múltiplas etapas para que a lógica, os insumos e a aritmética estejam alinhados entre regiões e aplicações. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou nova capacidade de reciclagem que possa alterar a disponibilidade de PCR. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada com base nos sinais públicos mais recentes e no retorno das entrevistas.
Tamanho do Mercado de Embalagens PCR da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens PCR frequentemente diferem porque cada publicador define de forma distinta o que se qualifica como valor de embalagem PCR, além de utilizarem diferentes anos-base e premissas de preço. As diferenças mais comuns surgem na questão de se a estimativa segue o valor de conversão de embalagens versus o valor da resina, e com que rapidez se assume que a penetração do PCR avançará nos usos de contato com alimentos e na área da saúde.
A principal diferença decorre do tratamento de escopo e precificação: a Mordor Intelligence contabiliza as embalagens PCR com base nas saídas de embalagens vinculadas à demanda de uso final e aplica uma lógica de preços atualizada para os prêmios de PCR, em vez de utilizar um único preço médio de resina para todos os formatos. Outras estimativas podem incorporar plásticos reciclados adjacentes não utilizados em embalagens, basear-se em declarações de compromisso mais antigas sem verificar a viabilidade de conversão, ou aplicar taxas de penetração agressivas que não estão alinhadas com o volume de reciclagem e as restrições de aprovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 7,43 bilhões (2026) | |
| Publicação Setorial A | USD 12,40 bilhões (2026) | Frequentemente reflete o valor da resina PCR e os plásticos reciclados mais amplos utilizados em aplicações relacionadas a embalagens, o que pode elevar os totais, podendo também aplicar um único preço médio sem separar o PCR de maior preço adequado para contato com alimentos. |
| Comentário Setorial B | USD 6,10 bilhões (2026) | Tende a ser conservador ao assumir uma adoção mais lenta de PCR em formatos flexíveis e ao excluir mercados onde a infraestrutura de coleta e triagem ainda está em expansão, o que suprime a captura de demanda no curto prazo. |
Em toda a tabela, a dispersão é explicada principalmente pelo que é contabilizado como valor e pela velocidade com que se assume que o conteúdo de PCR escalará em aplicações regulamentadas e de alta especificação. Ao manter o modelo vinculado a conjuntos de demanda observáveis, cronogramas de políticas aplicáveis e restrições práticas de oferta, o número final do mercado permanece rastreável a variáveis claras e etapas de dimensionamento reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens PCR em 2026?
O mercado de embalagens PCR é avaliado em USD 7,43 bilhões em 2026 e está previsto para atingir USD 10,11 bilhões até 2031.
Qual material detém a maior participação nas embalagens baseadas em PCR?
O tereftalato de polietileno lidera com 46,50% de participação em 2025 devido à reciclagem garrafa a garrafa madura e às aprovações de contato com alimentos.
Qual região deve crescer mais rapidamente até 2031?
A África está projetada para registrar uma CAGR de 14,10%, impulsionada pelos sistemas de depósito e retorno e pelos novos investimentos em linhas de lavagem.
Por que os pouches estão ganhando tração nas embalagens recicladas?
O design de material único, os formatos leves e a demanda do setor de cosméticos impulsionam os pouches a uma CAGR de 11,50%, superando os formatos rígidos.