
Taille et parts du marché de l'oxytocine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 143.31 Millions de dollars américains |
| Taille du Marché (2032) | 208.53 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'oxytocine par Mordor Intelligence
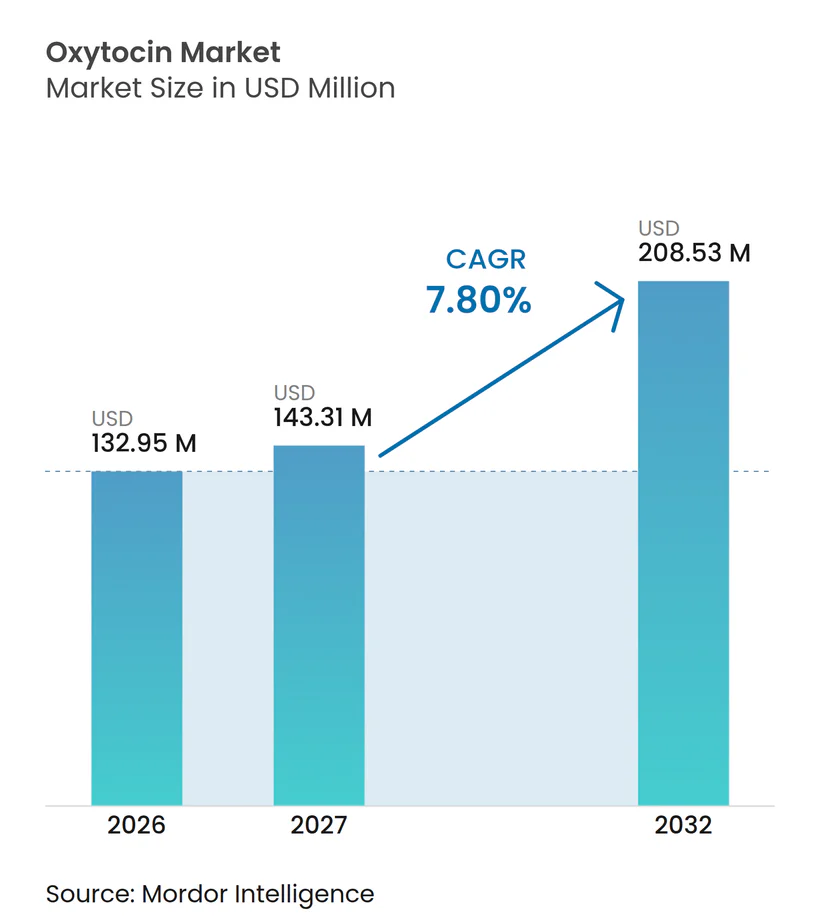
La taille du marché de l'ocytocine était évaluée à 132,95 millions USD en 2026 et devrait croître de 143,31 millions USD en 2027 pour atteindre 208,53 millions USD d'ici 2032, à un TCAC de 7,80 % durant la période de prévision (2027-2032). La hausse des cas d'hémorragie du post-partum (HPP), l'expansion des accouchements en établissement dans les économies émergentes et les avancées technologiques dans les formulations thermostables et sans aiguille soutiennent cette expansion régulière. Les tendances démographiques mondiales amplifient la demande : les naissances vivantes restent élevées en Asie-Pacifique, tandis que l'âge maternel avancé dans les marchés de l'OCDE accroît la complexité obstétricale. Les évolutions réglementaires — notamment la mise à jour du protocole OMS/FIGO de 2024 imposant la gestion active de la troisième phase du travail — augmentent encore les taux d'utilisation. Parallèlement, la fragilité de la chaîne d'approvisionnement, illustrée par la pénurie de médicaments injectables aux États-Unis en 2024, contraint les systèmes de santé à diversifier leurs sources d'approvisionnement et à adopter des protocoles de conservation. L'innovation centrée sur l'administration intranasale et oromuqueuse élargit les horizons d'application au-delà de l'obstétrique de routine, positionnant le marché de l'ocytocine pour une croissance durable malgré la pression des coûts de la chaîne du froid.
Principaux enseignements du rapport
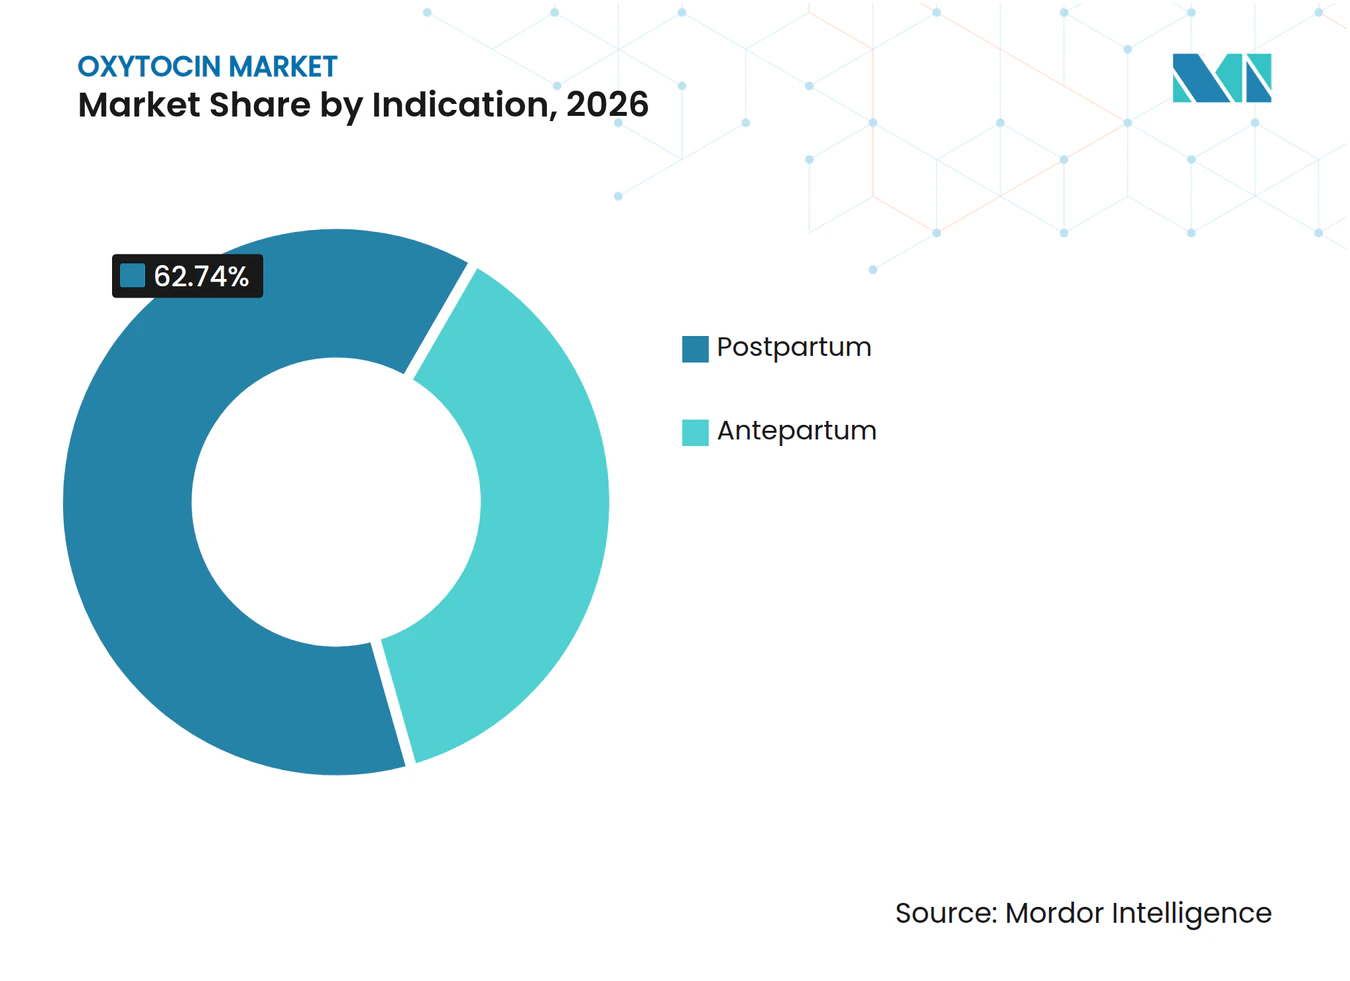
- Par indication, les applications post-partum représentaient 62,74 % de la part du marché de l'ocytocine en 2026, tandis que le segment antepartum devrait croître à un TCAC de 8,28 % jusqu'en 2032.
- Par voie d'administration, les produits parentéraux détenaient 78,25 % des revenus en 2026 ; les formats oromuqueux sont positionnés pour le TCAC le plus rapide de 8,33 % jusqu'en 2032.
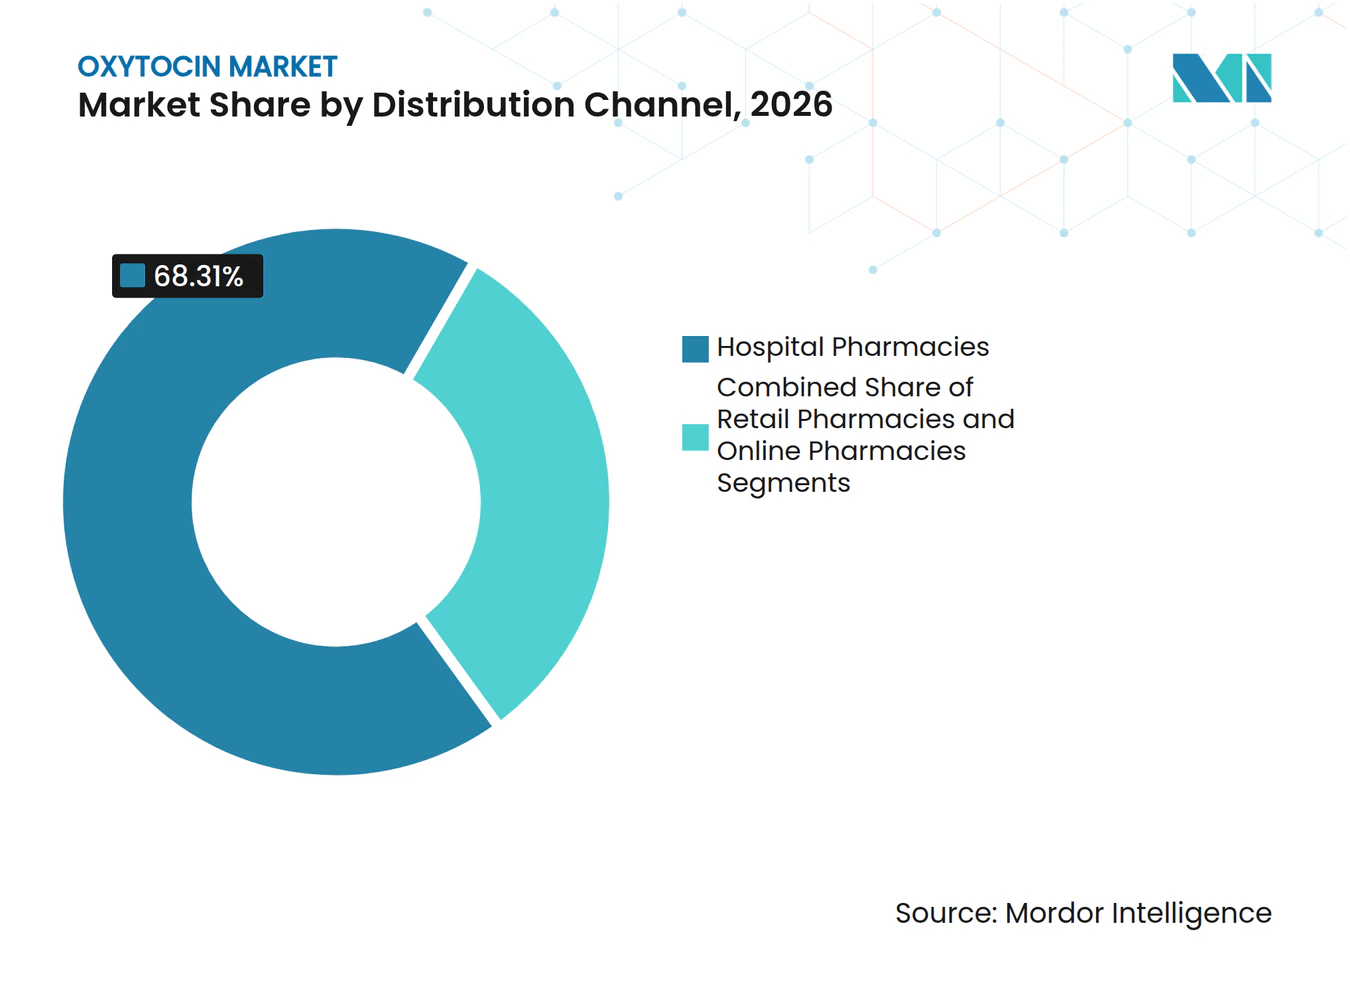
- Par canal de distribution, les pharmacies hospitalières captaient 68,31 % de la taille du marché de l'ocytocine en 2026 ; les pharmacies de détail se développent à un TCAC de 8,37 %.
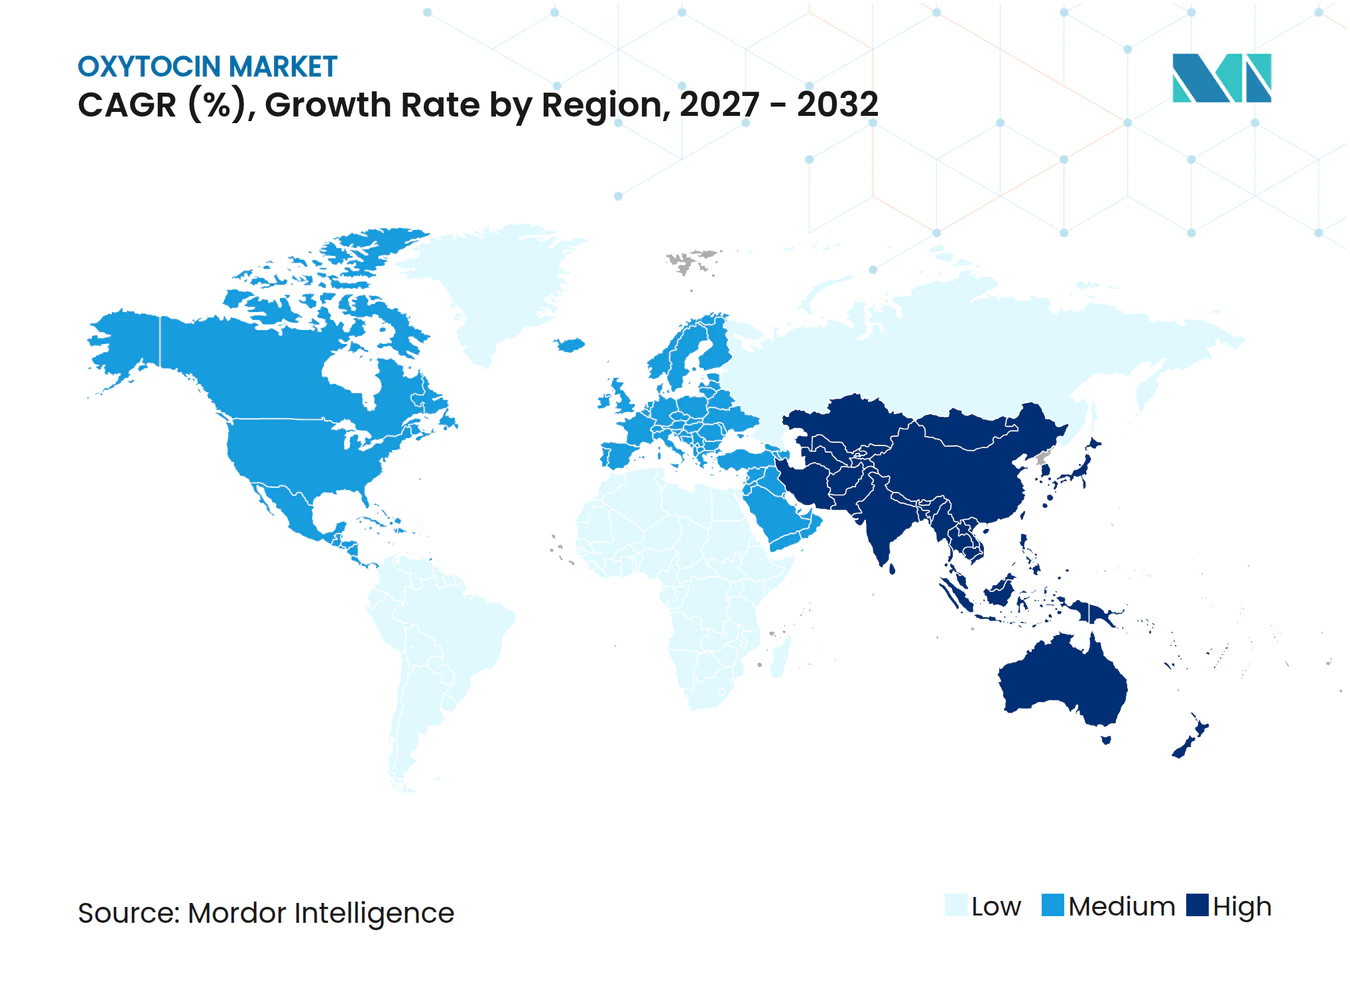
- Par zone géographique, l'Amérique du Nord était en tête avec 42,68 % des revenus en 2026 ; l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 8,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des complications obstétricales | +1.2% | Mondial (plus élevé dans les PRFM) | Moyen terme (2-4 ans) |
| Augmentation des naissances vivantes dans les économies émergentes | +1.8% | Asie-Pacifique, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Mise à jour des recommandations OMS/FIGO de prise en charge du travail | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Élargissement du pipeline d'oxytocine intranasale | +1.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Faible coût de production | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Formulations d'oxytocine thermostables | +1.4% | Asie-Pacifique, Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des complications obstétricales
L'âge maternel avancé représente désormais plus de 20 % des naissances dans les marchés développés, créant un risque 2,5 fois plus élevé de dystocie et d'atonie utérine [1]. La prévalence des accouchements par césarienne a atteint 32 % dans le monde en 2024, et les parturientes ayant déjà subi une césarienne nécessitent des débits de perfusion de 27,7 UI/h contre 14,6 UI/h pour les cas standard. L'Asie-Pacifique reflète ce schéma démographique mais fait face à des pénuries de main-d'œuvre, laissant les hôpitaux dépendants de formulations d'oxytocine à haute puissance. Ces facteurs élèvent le médicament de simple utérotonique de routine à une intervention critique et sensible à la dose dans les accouchements complexes.
Augmentation des naissances vivantes dans les économies émergentes
Les taux d'accouchements en établissement en Inde ont bondi de 39 % à 79 % entre 2005 et 2015 grâce à des programmes d'incitation et des évolutions culturelles encourageant les accouchements hospitaliers. Jusqu'à 23 % de ces naissances nécessitent désormais de l'oxytocine, contre des niveaux historiques inférieurs à 15 %. Des dividendes démographiques similaires en Indonésie, au Nigeria et au Pakistan renforcent une croissance soutenue des volumes. Les fabricants répondent en investissant dans des usines locales de remplissage et de conditionnement ainsi que dans des réseaux logistiques de dernier kilomètre pour répondre à l'évolution structurelle de la demande.
Mise à jour des recommandations OMS/FIGO de prise en charge du travail
La mise à jour OMS/FIGO de 2024 a standardisé les protocoles de soins actifs en troisième phase du travail, ancrant l'oxytocine comme agent prophylactique principal. Les établissements d'Amérique du Nord et d'Europe affichent déjà 80 % de conformité, mais l'adoption reste à 45 % dans de nombreux pays à revenu faible et intermédiaire (PRFM) [2]. La mise en œuvre stimule les achats de seringues préremplies et d'auto-injecteurs simplifiant la formation des infirmières, générant une croissance unitaire incrémentielle même là où les volumes de naissances sont stables.
Élargissement du pipeline d'oxytocine intranasale
Tonix Pharmaceuticals a obtenu de la FDA la désignation de médicament orphelin pour le TNX-2900 en juin 2024, validant l'administration intranasale pour le syndrome de Prader-Willi. Les essais cliniques montrent une biodisponibilité de 12 % — suffisante pour les effets sur le système nerveux central et les effets utérotoniques — tout en éliminant les aiguilles et la dépendance à la chaîne du froid. Des candidats similaires ciblant la douleur, les troubles du spectre autistique et le dysfonctionnement métabolique diversifient les revenus au-delà de la demande obstétrique cyclique.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôles stricts des médicaments sur ordonnance et coûts de la chaîne du froid BPF | -0.8% | Mondial, aigu sous les tropiques | Court terme (≤ 2 ans) |
| Surveillance des événements indésirables | -0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Tendances à l'accouchement à domicile et à l'intervention minimale | -0.4% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Pénuries récurrentes de substances actives pharmaceutiques (API) | -1.1% | Mondial, sévère en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôles stricts des médicaments sur ordonnance et coûts de la chaîne du froid BPF
La réfrigération obligatoire pendant le transport augmente les dépenses logistiques de 15 à 25 % dans les régions à haute température. Des études révèlent des écarts de température lors des expéditions, allant de -9,9 °C à +30,1 °C, compromettant la puissance et déclenchant des rappels de lots. Les incohérences réglementaires — certaines étiquettes autorisant un stockage à ≤ 25 °C sans gain de stabilité démontrable — contraignent les multinationales à naviguer entre des règles divergentes, augmentant les coûts de conformité [3].
Pénuries récurrentes d'API liées à la consolidation de la chaîne d'approvisionnement
Seule une poignée de fabricants de peptides domine la production mondiale ; l'arrêt de production de Fresenius Kabi en 2024 a précipité une pénurie nationale aux États-Unis. Les hôpitaux ont rationné l'oxytocine, adopté des schémas à doses réduites et signalé des retards de planification pour les déclenchements électifs. Le registre des pénuries de la Chine répertorie 980 médicaments, dont 92,65 % sont des injectables, soulignant la fragilité systémique lorsque les injectables stériles sont concentrés dans quelques usines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par indication :
la dominance post-partum assure la stabilité du marchéL'indication post-partum représentait 62,74 % de la part du marché de l'ocytocine en 2026, ancrée par les directives de première ligne de l'OMS pour la prévention de l'HPP. Elle constitue ainsi la base de revenus qui stabilise la croissance du chiffre d'affaires dans les régions développées et émergentes. Le segment antepartum, bien que plus modeste, devrait se développer à un TCAC de 8,28 % jusqu'en 2032, porté par l'âge maternel plus avancé et les protocoles actualisés de l'ACOG recommandant des augmentations à faible et forte dose pour réduire les accouchements opératoires. La hausse des taux de perfusion chez les parturientes âgées renforce les gains de volume. Les fabricants alignent donc leurs pipelines de R&D sur des besoins divergents : injectables à action rapide pour les urgences post-partum et systèmes libération contrôlée modulant la réponse utérine lors des déclenchements.
Parallèlement, des centres académiques testent des dosages basés sur des algorithmes qui adaptent les perfusions d'ocytocine antepartum à l'IMC et à la parité des patientes. Ces approches de précision pourraient modérer les volumes unitaires totaux mais stimuler la demande de formulations compatibles avec les pompes intelligentes. Cet équilibre délicat signale une croissance soutenue à un chiffre moyen pour les produits post-partum et des gains à un chiffre élevé pour les thérapies antepartum tout au long de l'horizon de prévision.


Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par voie d'administration :
le leadership parentéral face à la pression de l'innovationLes injectables dominaient avec 78,25 % des revenus de 2026, reflétant la familiarité des cliniciens et le faible coût unitaire. Néanmoins, les formats oromuqueux affichent un TCAC de 8,33 %, portés par des sucettes médicamenteuses et des bandelettes à film mince adaptées aux sages-femmes communautaires. Les sprays intranasaux, bien que de niche pour l'instant, bénéficient de la dynamique de la désignation orpheline de la FDA et pourraient cannibaliser une fraction des volumes hospitaliers une fois que les essais comparatifs confirmeront l'équivalence.
Les fournisseurs parentéraux défendent leur base grâce à des seringues prêtes à l'emploi qui réduisent le temps de préparation de 30 % et diminuent les erreurs de dosage. Les innovateurs oromuqueux, en revanche, mettent en avant la stabilité à température ambiante et le confort d'utilisation. Dans les contextes à revenus faibles et intermédiaires sans réseaux électriques fiables, les formats oromuqueux ou intranasaux thermostables pourraient supplanter entièrement les injectables, représentant un risque à moyen terme pour les acteurs parentéraux établis.
Par canal de distribution :
la domination hospitalière remise en question par l'essor du commerce de détailLes pharmacies hospitalières contrôlaient 68,31 % de la taille du marché de l'ocytocine en 2026, portées par les volumes d'accouchements en hospitalisation et les exigences d'accès immédiat lors des urgences obstétricales. Les points de vente au détail, cependant, progressent à un TCAC de 8,37 % à mesure que les protocoles d'induction en ambulatoire et les produits intranasaux à usage domestique avancent dans les essais en phase tardive. L'exécution des ordonnances via la téléconsultation accélère également le retrait en vente libre pour les doses de suivi après la sortie de l'hôpital.
La complexité de la chaîne du froid favorise encore les hôpitaux, mais les comprimés sublinguaux thermostables en cours d'évaluation en Phase II pourraient élargir la portée de la vente au détail. Les planificateurs de la chaîne d'approvisionnement segmentent désormais les unités de gestion des stocks : packs injectables réfrigérés pour les acheteurs institutionnels et sprays oraux stables à température ambiante pour les pharmacies. Ce modèle à double voie accroît la diversification des marges des fabricants mais exige des prévisions de demande granulaires pour éviter les péremptions.

Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'ocytocine en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a généré 42,68 % des revenus de 2026, soutenue par des taux élevés d'intervention pour l'HPP et un remboursement généreux par les assureurs. Cependant, les perturbations de l'approvisionnement ont mis en évidence la dépendance vis-à-vis des usines de principes actifs pharmaceutiques (PAP) situées à l'étranger, suscitant des débats politiques sur la relocalisation de la fabrication de médicaments essentiels. L'Asie-Pacifique, quant à elle, devrait afficher un TCAC de 8,62 % jusqu'en 2032, l'Inde, la Chine et l'Indonésie modernisant leurs maternités et développant la formation des sages-femmes. Les volumes des appels d'offres gouvernementaux dépassent déjà ceux de nombreux pays de l'OCDE.
Marché de l'ocytocine en Asie-Pacifique, en Europe, dans les Amériques et en Afrique
L'essor de l'Asie-Pacifique remodèle l'équilibre mondial entre l'offre et la demande. Le programme Janani Suraksha Yojana de l'Inde finance les accouchements en établissement et la distribution gratuite d'utérotoniques, stimulant une croissance des unités d'ocytocine sur dix ans qui dépasse l'expansion démographique. Le plan de modernisation pharmaceutique 2025 de la Chine accélère les approbations nationales de peptides, encourageant les investissements locaux dans le conditionnement final. Ensemble, ces marchés éclipseront vraisemblablement les volumes nord-américains d'ici 2027. Des disparités infrastructurelles persistent, mais des initiatives d'aide bilatérale financent la modernisation de la chaîne du froid dans les cliniques rurales, réduisant ainsi l'écart d'accès. L'Europe maintient une croissance à un chiffre bas, l'assurance universelle garantissant des achats stables, tandis que l'Amérique latine et l'Afrique présentent un potentiel de hausse tempéré par des lacunes infrastructurelles. Pour les fournisseurs multinationaux, le succès repose sur la localisation du portefeuille — des comprimés thermostables pour l'Afrique équatoriale, des auto-injecteurs pour les ambulances européennes et des flacons multidoses économiques pour les groupes hospitaliers américains.
Paysage réglementaire
L'oxytocine reste ancrée comme un produit essentiel de la santé maternelle grâce aux normes relatives aux médicaments essentiels et aux soins obstétricaux, ce qui soutient une large éligibilité au remboursement et aux appels d'offres. La 24e Liste modèle des médicaments essentiels de l'OMS (publiée en septembre 2025) continue d'inclure l'oxytocine (10 UI par mL) dans la catégorie des utérotoniques, renforçant son rôle dans la prévention et le traitement de l'hémorragie du post-partum au sein des systèmes d'achats publics.
L'exécution réglementaire varie selon les régions et façonne la stratégie d'approvisionnement. Aux États-Unis, les injections d'oxytocine sont régies par les voies de la FDA, y compris l'étiquetage fondé sur une NDA pour les produits de marque, et la maintenance de l'étiquetage continue d'être activement gérée, avec notamment une mise à jour de l'étiquette du Pitocin (injection d'oxytocine, USP) applicable à partir du 6 mai 2026. En Europe, l'oxytocine est généralement gérée par des autorisations nationales plutôt que par une voie centralisée de l'EMA, ce qui crée un environnement d'approbation et de pharmacovigilance fragmenté et accroît la nécessité d'une conformité qualité et approvisionnement pays par pays selon les cadres de l'UE relatifs aux produits médicinaux et aux BPF.
Paysage concurrentiel
Concentration du Marché
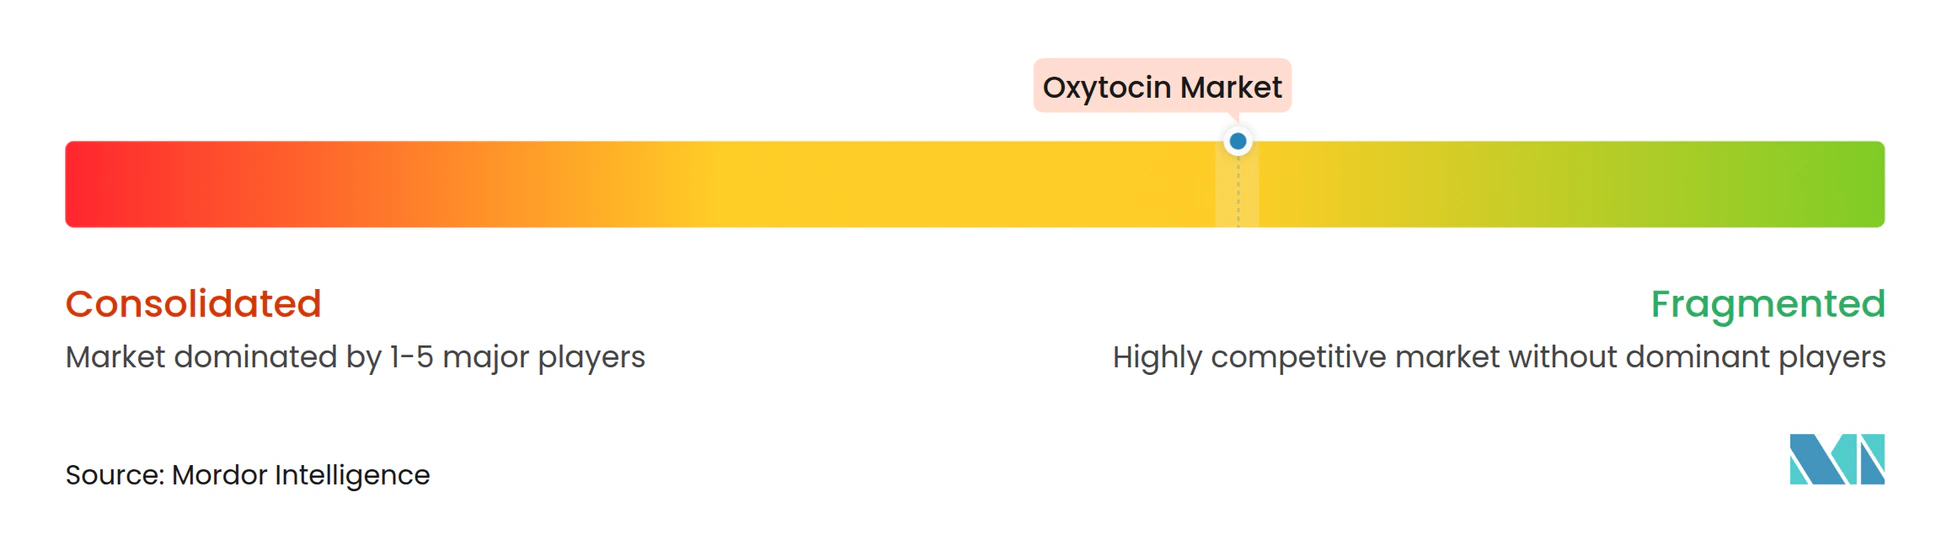
Le secteur de l'oxytocine comprend un mélange d'acteurs mondiaux établis et de spécialistes régionaux. Le monopole de Pfizer sur le Pitocin de marque aux États-Unis lui confère une fidélité dans les formulaires hospitaliers, tandis que Fresenius Kabi et Hikma dominent les injectables génériques en Europe et au Moyen-Orient. Des acteurs de niveau intermédiaire tels que CordenPharma développent les API peptidiques pour des tiers, soutenant la croissance de la fabrication sous contrat. Les nouveaux entrants — notamment Tonix Pharmaceuticals et Insud Pharma — se concentrent sur l'innovation dans l'administration : les sprays intranasaux et les comprimés sublinguaux thermostables ciblent des besoins non satisfaits, tant dans les soins ambulatoires des pays à revenu élevé que dans les programmes de proximité des PRFM.
Les réponses stratégiques aux pénuries récentes comprennent le double approvisionnement en API, l'intégration verticale et la redondance régionale. L'expansion de la plateforme peptidique de CordenPharma à hauteur de 900 millions EUR ajoute une capacité européenne qui atténue la dépendance aux intermédiaires asiatiques. Des partenariats tels que celui entre Kinoxis Therapeutics et Boehringer Ingelheim explorent des indications neuropsychiatriques, atténuant la cyclicité obstétricale.
L'activité en matière de brevets s'intensifie autour de la stabilité des formulations, avec des patchs à micros-aiguilles et des indicateurs de couleur sensibles à la chaleur en tête du pipeline. L'environnement concurrentiel récompense ainsi l'envergure, la conformité qualité et la science de l'administration, laissant les parts de formulaire fluides pour les innovateurs capables d'allier agilité réglementaire et assurances d'approvisionnement crédibles.
Leaders du secteur de l'oxytocine
-
Pfizer Inc.
-
Weefsel Pharma
-
EVER Pharma
-
AdvaCare Pharma
-
Fresenius Kabi AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Ocytocine Entreprises couvertes dans ce rapport
- Pfizer
- Fresenius
- Hikma Pharma
- Viatris (Mylan)
- Par Pharmaceutical
- EVER Pharma
- AdvaCare
- Wockhardt
- KAPL
- Ferring Pharma
- Novartis (Syntocinon)
- Teva API
- Grindex JSC
- Retrophin/Vyera
- Sun Pharmaceuticals Industries
- Sinopharm Chemical
- Apino Pharma
- Baxter
- West-Ward Pharma
- Weefsel Pharma
Opportunités de marché et perspectives d'avenir
Les contraintes de chaîne du froid et la fragilité de l'approvisionnement en produits injectables continuent de créer un espace pour la diversification d'API à qualité assurée, ainsi que pour des formats d'administration réduisant la dépendance à la réfrigération. Les signaux de préqualification de l'OMS sont de plus en plus utilisés dans les achats liés à la santé maternelle pour réduire les risques de qualité et de continuité, et le statut d'API d'oxytocine préqualifié par l'OMS (par exemple, Hemmo Pharmaceuticals Pvt Ltd) offre une voie claire pour les fabricants de formes finies desservant les canaux financés par des donateurs et le secteur public.
L'innovation en matière de formulation élargit également l'usage de l'oxytocine au-delà de l'obstétrique parentérale conventionnelle. La Chine ajoute une capacité nationale de production d'API grâce à de nouvelles autorisations réglementaires, notamment l'approbation de la NMPA rapportée en juin 2026 pour une API d'oxytocine de Chengdu Shengnuo Biopharm, ce qui soutient des options d'approvisionnement supplémentaires pour le remplissage-finition régional et la participation aux appels d'offres. Sur le plan technologique, les travaux sur l'administration thermostable progressent vers l'évaluation clinique, notamment une étude de phase 1 menée en avril 2026 sur un système inhalé thermostable d'oxytocine comparé à une dose intramusculaire de 10 UI. Associés aux programmes intranasaux en cours, notamment l'élan antérieur de Tonix Pharmaceuticals lié à la désignation de médicament orphelin par la FDA, ces efforts s'alignent sur la demande d'administration sans aiguille et d'accès amélioré dans les contextes où la réfrigération et le personnel formé aux injections restent des facteurs limitants.
Développements industriels récents dans Marché de l'Ocytocine
- Juillet 2026 : les autorités de Delhi ont signalé la saisie de 31 000 flacons d'injection d'oxytocine liés à un stockage inapproprié à température ambiante. Cette action de contrôle a mis en évidence à quel point la conformité de la chaîne du froid est étroitement surveillée sur les marchés à fort volume, où elle affecte directement l'utilisabilité des produits et la participation aux appels d'offres.
- Septembre 2025 : l'Organisation mondiale de la santé a publié la 24e Liste modèle des médicaments essentiels de l'OMS, continuant d'inclure l'oxytocine dans la catégorie des utérotoniques. Cela a maintenu un ancrage politique clé pour les formulaires nationaux et les achats financés par des donateurs, maintenant la demande en volume liée au respect des directives en soins maternels.
- Novembre 2024 : Insud Pharma a reçu un financement de 2,7 millions USD de la Bill & Melinda Gates Foundation pour faire progresser les travaux de phase II d'un programme d'oxytocine sublinguale thermostable destiné à la prévention de l'hémorragie du post-partum. Cette subvention a soutenu une voie de développement visant à réduire la dépendance aux injectables réfrigérés dans les contextes de soins à ressources limitées.
Marché de l'Ocytocine Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'ocytocine couvre les revenus générés par les produits à base d'ocytocine utilisés dans les soins cliniques, principalement liés à la gestion du travail et à la prévention des saignements post-partum, dans les contextes de dispensation hospitalière et ambulatoire. Les valeurs sont saisies au niveau des ventes de produits en USD pour les zones géographiques couvertes.
Exclusions du périmètre : ce dimensionnement exclut les médicaments utérotoniques sans rapport, les solutions de prise en charge de l'hémorragie du post-partum basées uniquement sur des dispositifs, et les services généraux de soins maternels qui ne représentent pas des revenus de produits à base d'ocytocine.
Aperçu de la segmentation
- Par indication
- Antepartum
- Post-partum
- Par voie d'administration
- Parentérale
- Intranasale
- Oromuqueuse
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux de demande et des pratiques de traitement qui influencent l'utilisation de l'ocytocine, puis les aligne avec la disponibilité de l'offre et les orientations politiques. Les sources publiques utilisées à cet effet comprennent les orientations de l'Organisation mondiale de la Santé sur les médicaments essentiels et les protocoles de soins maternels, les références d'approvisionnement et d'achats de l'UNICEF, ainsi que les agences nationales de statistiques sanitaires qui publient des indicateurs de naissance et de résultats maternels.
Nous examinons également les publications et ensembles de données du système des Nations Unies, de la Banque mondiale pour les indicateurs des systèmes de santé, et la littérature clinique évaluée par les pairs qui clarifie les normes de dosage et les schémas de voie d'administration. Cela est complété par des dépôts d'entreprises, des présentations aux investisseurs, des communiqués de presse réglementaires et une couverture médiatique réputée pour suivre les lancements, les pénuries et les évolutions de formulation. De manière limitée, des abonnements payants pour les données financières des entreprises et les bases de données de brevets aident à valider l'activité des fabricants et les calendriers. Ces sources documentaires sont illustratives, et de nombreuses références publiques supplémentaires ont été consultées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires concernant l'utilisation réelle de l'ocytocine, la structure des achats et l'évolution des prix par canal et par formulation. Nous nous entretenons avec un ensemble de fabricants, de distributeurs, de parties prenantes des pharmacies hospitalières et d'experts cliniques en Asie-Pacifique, en EMEA et dans les Amériques pour réconcilier les volumes de naissances régionaux avec la disponibilité et les schémas d'adoption sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 12 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus modestes : 14 % | Responsables : 49 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du bassin de demande en utilisant les naissances vivantes, la part des accouchements en établissement et les pratiques de prévention de l'hémorragie du post-partum, puis les convertit en volumes d'utilisation estimés de l'ocytocine en utilisant le dosage typique et la répartition des voies d'administration. Une fois le volume implicite établi, les prix sont appliqués en utilisant un prix de vente moyen pondéré qui reflète la répartition des canaux (pharmacie hospitalière, vente au détail et en ligne) et les différences de gestion des formulations telles que la sensibilité à la chaîne du froid.
Pour ancrer les totaux, nous corroborons les résultats avec des approximations ascendantes sélectives lorsqu'elles sont disponibles, en utilisant des signaux côté offre, des points de prix échantillonnés et des vérifications de canaux agrégés pour voir si les revenus implicites semblent réalistes pour les pays couverts. Les données qui comptent généralement ici comprennent les tendances annuelles des naissances vivantes, les évolutions des accouchements en établissement, les changements de directives influençant la gestion active de la troisième phase du travail, l'intensité des achats par appels d'offres et le taux de ruptures de stock ou de perturbations de l'approvisionnement évoquées par les personnes interrogées.
Pour les prévisions, une analyse de scénarios est utilisée autour d'un scénario central car la demande est étroitement liée aux volumes démographiques, tandis que les prix et l'accès peuvent évoluer en raison des cycles d'achats et des transitions de formulation. Lorsque des lacunes apparaissent dans les données au niveau des pays, des analogies avec des pays voisins et des hypothèses de pénétration clairement énoncées sont appliquées, puis corrigées après examen par des experts afin que le modèle reste reproductible et non excessivement granulaire.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les indicateurs de santé liés aux naissances, les récits sur les achats et la disponibilité, et la répartition attendue des canaux pour la dispensation de l'ocytocine. Lorsque les valeurs semblent hors norme, les données sont revérifiées pour les conversions d'unités, le traitement des devises et le calendrier des mises à jour de prix, puis réexaminées avant la validation interne.
Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des révisions majeures de directives, des pénuries notables ou des changements de politique affectant les accouchements en établissement. Avant la publication, une validation finale est effectuée afin que les clients reçoivent la vue la plus actuelle pouvant être retracée jusqu'à des données claires et des étapes de révision.
Estimation du marché de l'ocytocine par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché de l'ocytocine diffèrent souvent même lorsque le nom du sujet semble identique, car l'année de tarification, le traitement des marges de canal et les zones géographiques incluses ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les signaux de demande démographique tandis qu'une autre s'appuie davantage sur la visibilité de l'offre.
Un écart lié à l'actualisation est courant sur ce marché car le calendrier des devises et les prix liés aux appels d'offres peuvent faire varier les revenus déclarés sans changement important des volumes de patients, et de petites variations de l'année de base se répercutent sur les prévisions. En mettant à jour les prix de vente moyens avec des vérifications récentes des canaux et en revalidant le calendrier des taux de change lors du cycle d'actualisation, Mordor Intelligence réduit la dérive qui peut provenir de points de prix plus anciens et d'hypothèses de conversion ponctuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 123,34 millions USD (2025) | |
| Éditeur de recherche de marché A | 94,97 millions USD (2024) | Utilise une année de base antérieure et peut sous-estimer la valeur si les prix des canaux et les récentes réinitialisations de prix liées aux achats ne sont pas intégrés dans la base, en particulier lorsque le calendrier de conversion des devises n'est pas mis à jour de manière cohérente. |
| Éditeur de recherche de marché B | 96,10 millions USD (2024) | Publie en milliards USD et peut appliquer des prix moyens pondérés plus larges avec moins de vérifications de validation au niveau des pays, ce qui peut comprimer les différences entre les achats institutionnels et les prix de détail pour l'année en cours. |
Pour les trois chiffres, l'écart s'explique davantage par le calendrier et le traitement des prix que par un désaccord sur le bassin de demande central. Lorsque le périmètre, le calendrier des devises et la construction du prix de vente moyen sont clairement énoncés puis revérifiés avec les retours du terrain, la valeur de marché résultante devient plus facile à reproduire et plus stable pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'oxytocine et sa croissance prévue ?
La taille du marché de l'ocytocine était évaluée à 132,95 millions USD en 2026 et devrait croître de 143,31 millions USD en 2027 pour atteindre 208,53 millions USD d'ici 2032, à un TCAC de 7,80 % durant la période de prévision (2027-2032).
Quelle indication génère les revenus les plus élevés ?
La prévention et le traitement de l'hémorragie du post-partum dominent, contribuant à 62,74 % des revenus de 2026.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique est positionnée pour le TCAC le plus élevé à 8,62 %, portée par l'essor des accouchements en établissement et l'élan démographique.
Quelles innovations en matière d'administration remodèlent le marché ?
Les sprays intranasaux, les bandelettes oromuqueuses et les comprimés sublinguaux thermostables gagnent du terrain, offrant une administration sans aiguille et une moindre dépendance à la chaîne du froid.
Comment les pénuries d'approvisionnement sont-elles traitées ?
Les fabricants investissent dans des sources d'API redondantes, des capacités domestiques de remplissage et de conditionnement, et des stocks stratégiques pour atténuer les pénuries récurrentes d'injectables.
Qui sont les principaux acteurs du secteur de l'oxytocine ?
Pfizer, Fresenius Kabi et Hikma dirigent l'approvisionnement en injectables, tandis que Tonix Pharmaceuticals et Insud Pharma portent l'innovation en matière d'administration alternative.