
Tamanho e Participação do Mercado de Oxitocina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 132.96 Milhões de dólares |
| Tamanho do Mercado (2031) | 193.46 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
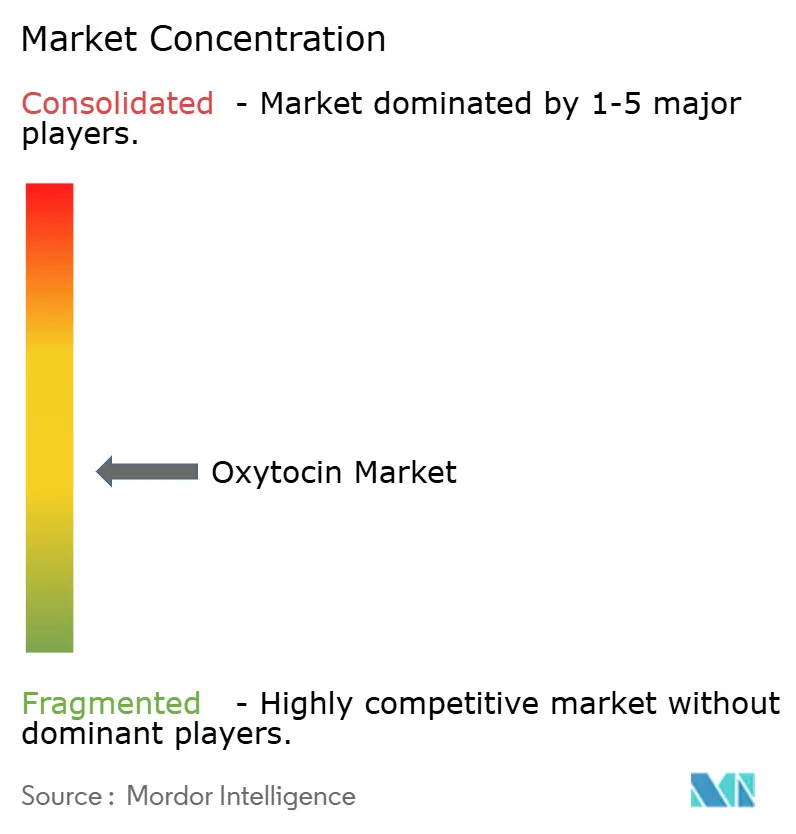
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Oxitocina por Mordor Intelligence
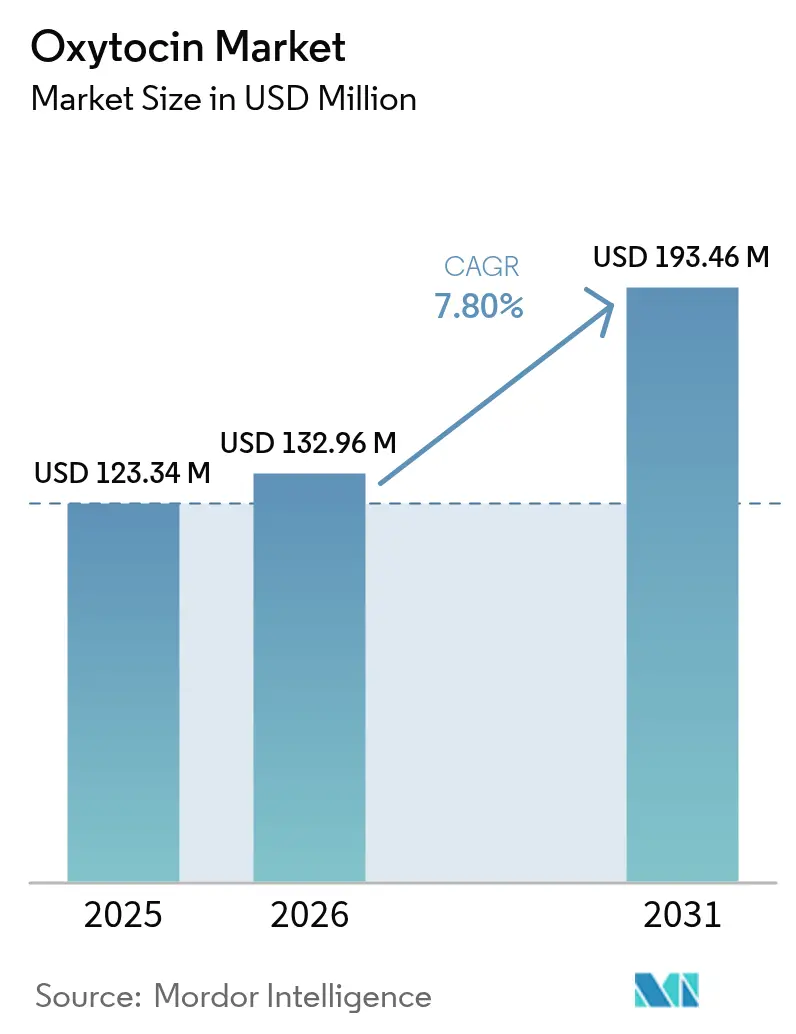
O tamanho do mercado de oxitocina foi avaliado em USD 123,34 milhões em 2025 e estima-se que cresça de USD 132,96 milhões em 2026 para atingir USD 193,46 milhões até 2031, a um CAGR de 7,80% durante o período de previsão (2026-2031). O aumento dos casos de hemorragia pós-parto (HPP), a expansão dos partos institucionais em economias emergentes e os avanços tecnológicos em formulações termoestáveis e sem agulha sustentam essa expansão constante. As tendências demográficas globais ampliam a demanda: os nascidos vivos permanecem elevados na Ásia-Pacífico, enquanto a idade materna avançada nos mercados da OCDE aumenta a complexidade obstétrica. Movimentos regulatórios — especialmente a atualização do protocolo WHO/FIGO de 2024 que determina o manejo ativo da terceira fase do parto — aumentam ainda mais as taxas de utilização. Ao mesmo tempo, a fragilidade da cadeia de fornecimento, exemplificada pela escassez de medicamentos injetáveis nos Estados Unidos em 2024, força os sistemas de saúde a diversificar as fontes de abastecimento e adotar protocolos de conservação. A inovação centrada na administração intranasal e oromucosal amplia os horizontes de aplicação além da obstetrícia de rotina, posicionando o mercado de oxitocina para um crescimento duradouro apesar da pressão de custos da cadeia de frio.
Principais Conclusões do Relatório
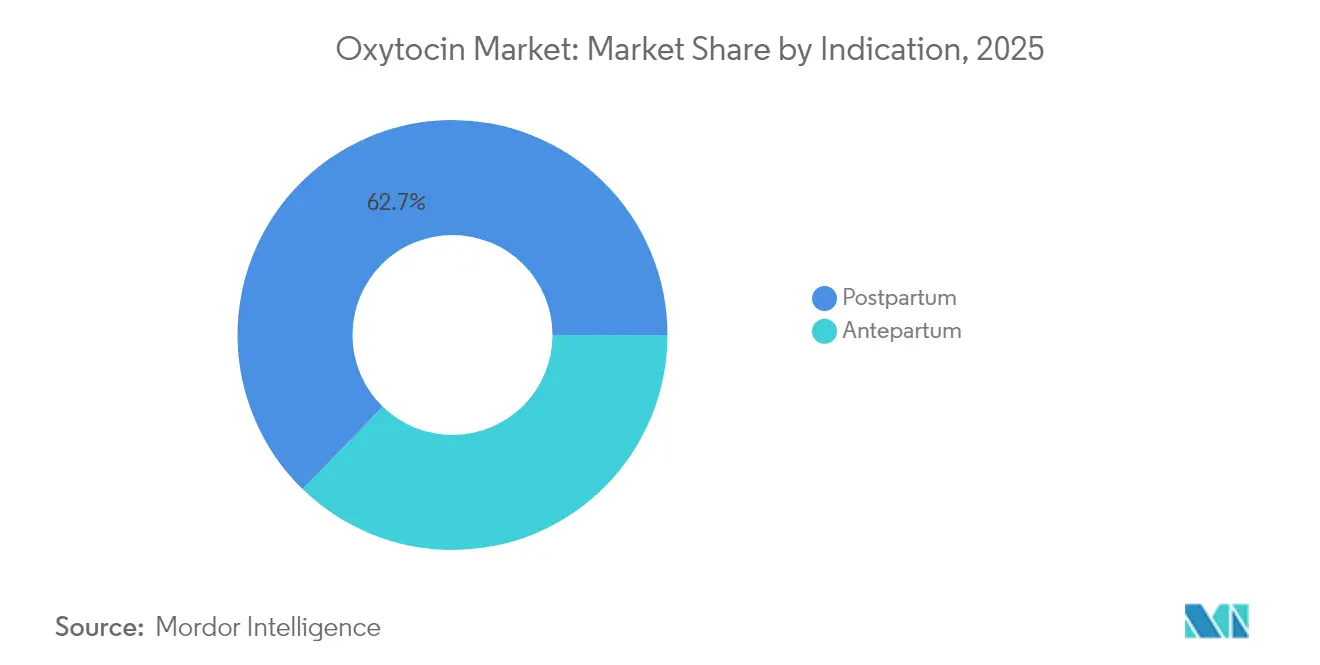
- Por indicação, as aplicações pós-parto representaram 62,74% da participação do mercado de oxitocina em 2025, enquanto o segmento anteparto está projetado para crescer a um CAGR de 8,28% até 2031.
- Por via de administração, os produtos parenterais detinham 78,25% da participação na receita em 2025; os formatos oromucosais estão posicionados para o CAGR mais rápido de 8,33% até 2031.
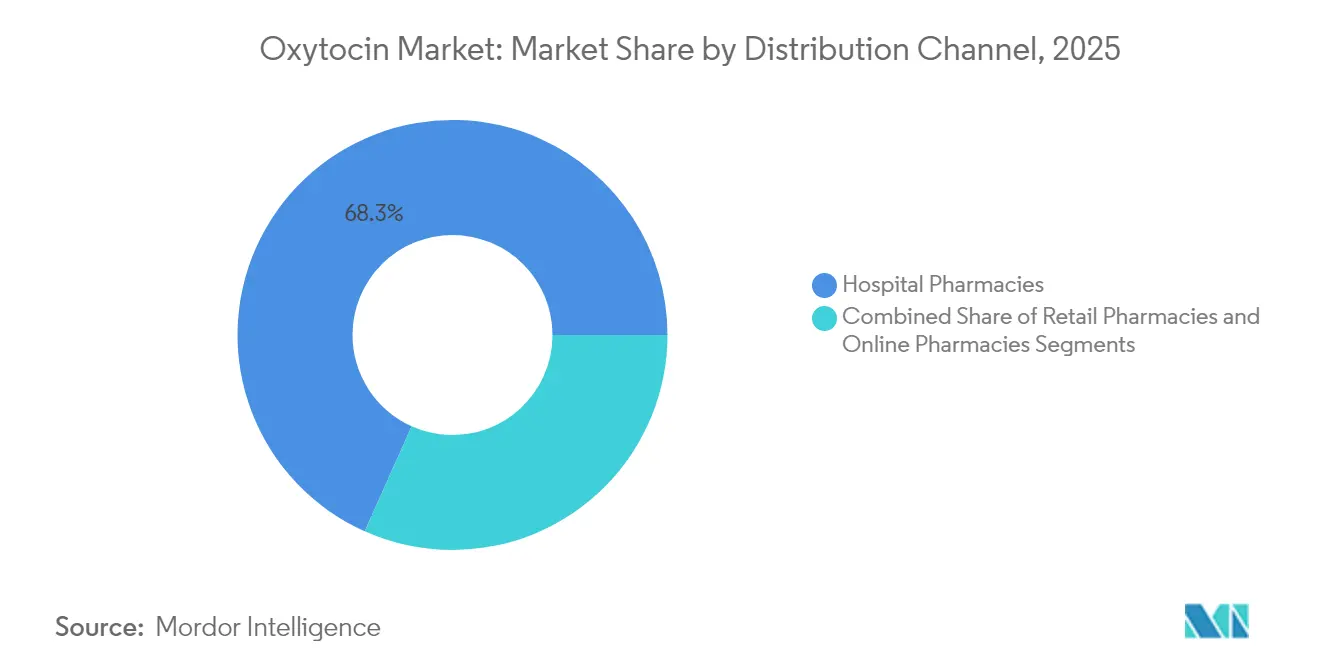
- Por canal de distribuição, as farmácias hospitalares capturaram 68,31% do tamanho do mercado de oxitocina em 2025; as farmácias de varejo estão se expandindo a um CAGR de 8,37%.
- Por geografia, a América do Norte liderou com 42,68% de participação na receita em 2025; a Ásia-Pacífico está programada para registrar o CAGR mais alto de 8,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das complicações obstétricas | +1.2% | Global (maior em PBMR) | Médio prazo (2 a 4 anos) |
| Aumento de nascidos vivos em economias emergentes | +1.8% | Ásia-Pacífico, África Subsaariana | Longo prazo (≥ 4 anos) |
| Diretrizes atualizadas de manejo do trabalho de parto da WHO/FIGO | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Pipeline mais amplo de oxitocina intranasal | +1.1% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Baixo custo de produção | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Formulações de oxitocina termoestável | +1.4% | Ásia-Pacífico, África, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Complicações Obstétricas
A idade materna avançada agora representa mais de 20% dos partos nos mercados desenvolvidos, criando riscos 2,5 vezes maiores de distocia e atonia uterina [1]Colégio Americano de Obstetras e Ginecologistas, "Orientação Clínica para Indução do Trabalho de Parto," acog.org. A prevalência de parto cesariano atingiu 32% em todo o mundo em 2024, e as parturientes com cesarianas anteriores requerem taxas de infusão de 27,7 UI/h em comparação com 14,6 UI/h para casos padrão. A Ásia-Pacífico espelha esse padrão demográfico, mas enfrenta escassez de mão de obra, deixando os hospitais dependentes de formulações de oxitocina de alta potência. Esses fatores elevam o medicamento de um uterotônico de rotina a uma intervenção crítica e sensível à dose em partos complexos.
Aumento de Nascidos Vivos em Economias Emergentes
As taxas de partos institucionais na Índia saltaram de 39% para 79% entre 2005 e 2015, à medida que programas de incentivo e mudanças culturais encorajaram os partos hospitalares. Até 23% desses partos agora necessitam de oxitocina, em comparação com níveis históricos abaixo de 15%. Dividendos demográficos semelhantes na Indonésia, Nigéria e Paquistão reforçam o crescimento sustentado do volume. Os fabricantes estão respondendo investindo em plantas locais de enchimento e acabamento e redes logísticas de última milha para atender à mudança estrutural na demanda.
Diretrizes Atualizadas de Manejo do Trabalho de Parto da WHO/FIGO
A atualização da WHO/FIGO de 2024 padronizou os protocolos de cuidado ativo na terceira fase do parto, estabelecendo a oxitocina como o principal agente profilático. As instalações norte-americanas e europeias já relatam 80% de conformidade, mas a adoção está atrasada em 45% em muitos países de baixa e média renda (PBMR) [2]Alyssa R. Hersh, Terceira fase do trabalho de parto: prática baseada em evidências para prevenção de desfechos maternos e neonatais adversos,
American Journal of Obstetrics and Gynecology, sciencedirect.com. A implementação impulsiona a aquisição de seringas pré-preenchidas e autoinjetores que simplificam o treinamento de enfermeiros, estimulando o crescimento incremental de unidades mesmo onde os volumes de partos são estáticos.
Pipeline Mais Amplo de Oxitocina Intranasal
A Tonix Pharmaceuticals obteve da FDA a designação de medicamento órfão para o TNX-2900 em junho de 2024, validando a administração intranasal para a síndrome de Prader-Willi. Os ensaios clínicos mostram 12% de biodisponibilidade — adequada tanto para efeitos no sistema nervoso central quanto uterotônicos — ao mesmo tempo que elimina a dependência de agulhas e cadeia de frio. Candidatos similares que visam dor, transtornos do espectro autista e disfunção metabólica diversificam a receita além da demanda obstétrica cíclica.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles rigorosos de medicamentos controlados e custos de cadeia de frio de BPF | -0.8% | Global, agudo nas regiões tropicais | Curto prazo (≤ 2 anos) |
| Escrutínio de eventos adversos | -0.6% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Tendências de parto domiciliar e intervenção mínima | -0.4% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Escassez recorrente de IFA | -1.1% | Global, grave na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Controles Rigorosos de Medicamentos Controlados e Custos de Cadeia de Frio de BPF
A refrigeração obrigatória durante o transporte aumenta as despesas logísticas em 15 a 25% nas regiões de alta temperatura. Estudos revelam desvios de temperatura durante o transporte de -9,9 °C a +30,1 °C, comprometendo a potência e desencadeando recalls de lotes. Inconsistências regulatórias — alguns rótulos permitem armazenamento a ≤25 °C sem ganho de estabilidade demonstrável — forçam as multinacionais a navegar por regras divergentes, aumentando os custos de conformidade [3]Organização Mundial da Saúde (OMS), "Armazenamento e Manejo Adequados da Oxitocina – um Produto Essencial para a Saúde Materna", who.int.
Escassez Recorrente de IFA Decorrente da Consolidação da Cadeia de Fornecimento
Apenas um punhado de fabricantes de peptídeos domina a produção global; a interrupção da produção da Fresenius Kabi em 2024 precipitou uma escassez nacional nos Estados Unidos. Os hospitais racionaram a oxitocina, adotaram esquemas de dose reduzida e relataram atrasos no agendamento de induções eletivas. O registro de escassez da China lista 980 medicamentos, sendo 92,65% deles injetáveis, sublinhando a fragilidade sistêmica quando os injetáveis estéreis se concentram em poucas plantas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indicação:
Dominância Pós-parto Impulsiona a Estabilidade do MercadoA indicação pós-parto representou 62,74% da participação do mercado de oxitocina em 2025, ancorada pelas diretrizes de primeira linha da OMS para prevenção de HPP. Consequentemente, forma a base de receita que estabiliza o crescimento da linha superior em regiões desenvolvidas e emergentes. O segmento anteparto, embora menor, está previsto para se expandir a um CAGR de 8,28% até 2031, impulsionado pela idade materna mais avançada e pelos protocolos atualizados do Colégio Americano de Obstetras e Ginecologistas (ACOG) que recomendam aumentos de dose baixa e alta para reduzir os partos operatórios. O aumento das taxas de infusão em parturientes idosas reforça os ganhos de volume. Os fabricantes, portanto, alinham os pipelines de P&D com necessidades divergentes: injetáveis de ação rápida para emergências pós-parto e sistemas de liberação controlada que modulam a resposta uterina durante as induções.
Enquanto isso, centros acadêmicos estão testando dosagem baseada em algoritmos que adapta as infusões de oxitocina anteparto ao IMC e à paridade do paciente. Essas abordagens de precisão poderiam moderar os volumes totais de unidades, mas elevar a demanda por formulações compatíveis com bombas inteligentes. Esse equilíbrio sinaliza crescimento sustentado em dígito médio único para produtos pós-parto e ganhos em dígito único superior para terapias anteparto ao longo do horizonte de previsão.


Por Via de Administração:
Liderança Parenteral Enfrenta Pressão da InovaçãoOs injetáveis dominaram com 78,25% da receita de 2025, refletindo a familiaridade dos médicos e o baixo custo unitário. No entanto, os formatos oromucosais estão registrando um CAGR de 8,33%, liderados por pirulitos medicamentosos e tiras de filme fino adequados para parteiras comunitárias. Os sprays intranasais, embora atualmente de nicho, se beneficiam do impulso da designação de medicamento órfão da FDA e poderiam canibalizar uma fração dos volumes de internação assim que os ensaios comparativos confirmarem a equivalência.
Os fornecedores de produtos parenterais defendem sua base por meio de seringas prontas para uso que reduzem o tempo de preparação em 30% e diminuem os erros de dosagem. Os inovadores de formatos oromucosais, por outro lado, destacam a estabilidade em temperatura ambiente e o conforto do usuário. Em ambientes de PBMR sem redes elétricas confiáveis, os formatos oromucosais ou intranasais termoestáveis poderiam substituir completamente os injetáveis, representando um risco de médio prazo para os consolidados players parenterais.
Por Canal de Distribuição:
Dominância Hospitalar Desafiada pela Expansão do VarejoAs farmácias hospitalares controlavam 68,31% do tamanho do mercado de oxitocina em 2025, impulsionadas pelos volumes de partos internados e pelos requisitos de acesso imediato durante emergências obstétricas. Os pontos de venda de varejo, no entanto, estão crescendo a um CAGR de 8,37% à medida que os protocolos de indução ambulatorial e os produtos intranasais para uso domiciliar avançam nos ensaios de fase tardia. O cumprimento de prescrições impulsionado por teleconsultas acelera ainda mais a retirada no balcão de doses de acompanhamento após a alta.
A complexidade da cadeia de frio ainda favorece os hospitais, mas os comprimidos sublinguais termoestáveis em avaliação na Fase II podem ampliar o alcance no varejo. Os planejadores da cadeia de fornecimento agora segmentam as unidades de manutenção de estoque: embalagens injetáveis refrigeradas para compradores institucionais e sprays orais estáveis em prateleira para farmácias. Esse modelo de dupla via aumenta a diversificação das margens dos fabricantes, mas exige previsão granular da demanda para evitar vencimentos.
Análise Geográfica
Mercado de Ocitocina na América do Norte e APAC
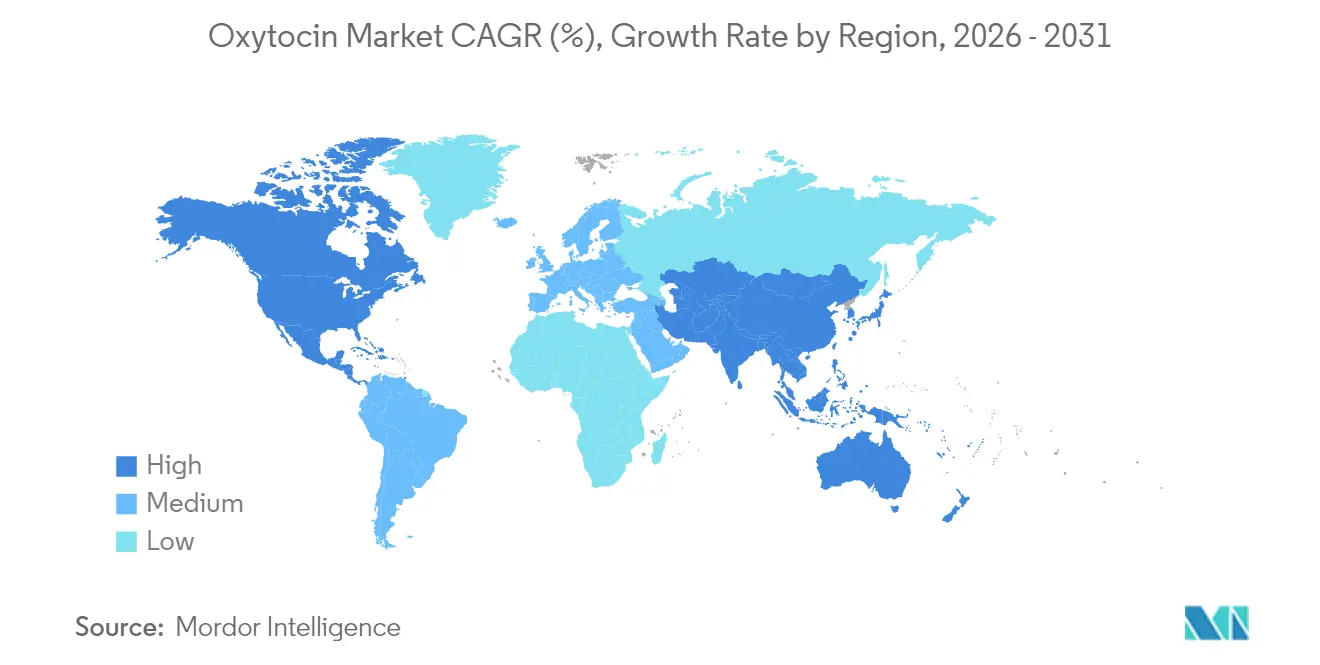
A América do Norte gerou 42,68% da receita de 2025, apoiada por altas taxas de intervenção em HPP e generoso reembolso por parte das seguradoras. No entanto, as interrupções no fornecimento expuseram a dependência de plantas de ingrediente farmacêutico ativo (IFA) offshore, provocando debates políticos sobre a relocalização da fabricação de medicamentos essenciais. Enquanto isso, projeta-se que a Ásia-Pacífico registre um CAGR de 8,62% até 2031, à medida que Índia, China e Indonésia modernizam maternidades e ampliam a formação de parteiras. Os volumes de licitações governamentais já superam os de muitos países da OCDE.
Mercado de Ocitocina na APAC, Europa, Américas e África
A ascensão da Ásia-Pacífico remodela o equilíbrio global entre oferta e demanda. O programa Janani Suraksha Yojana da Índia financia partos em unidades de saúde e uterotônicos gratuitos, impulsionando um crescimento de unidades de ocitocina em 10 anos que supera a expansão populacional. O plano de modernização farmacêutica da China para 2025 acelera as aprovações domésticas de peptídeos, incentivando investimentos locais em envase e acabamento. Em conjunto, esses mercados provavelmente superarão o volume da América do Norte até 2027. As disparidades de infraestrutura persistem, mas iniciativas de ajuda bilateral financiam melhorias na cadeia de frio em clínicas rurais, reduzindo a lacuna de acesso. A Europa mantém crescimento de um dígito baixo, pois o seguro universal garante uma aquisição estável, enquanto a América Latina e a África apresentam potencial de crescimento moderado por disparidades de infraestrutura. Para os fornecedores multinacionais, o sucesso depende da localização do portfólio — tiras termoestáveis para a África equatorial, autoinjetores para ambulâncias europeias e frascos multidose de baixo custo para grupos hospitalares dos EUA.

Panorama regulatório
A oxitocina permanece consolidada como um produto essencial da saúde materna por meio de padrões de medicamentos essenciais e cuidados obstétricos, o que sustenta uma ampla elegibilidade para reembolso e licitações. A 24ª WHO Model List of Essential Medicines (publicada em setembro de 2025) continua a incluir a oxitocina (10 UI por mL) na categoria de uterotônicos, reforçando seu papel na prevenção e tratamento da hemorragia pós-parto nos sistemas de aquisição pública.
A execução regulatória varia por região e molda a estratégia de fornecimento. Nos Estados Unidos, as injeções de oxitocina são regidas por vias da FDA, incluindo rotulagem baseada em NDA para produtos de marca, e a manutenção da rotulagem continua sendo ativamente gerenciada, incluindo uma atualização de rótulo do Pitocin (injeção de oxitocina, USP) com vigência a partir de 6 de maio de 2026. Na Europa, a oxitocina é geralmente tratada por meio de autorizações nacionais em vez de uma via centralizada da EMA, criando um ambiente fragmentado de aprovação e farmacovigilância e aumentando a necessidade de conformidade de qualidade e fornecimento país por país sob as estruturas de medicamentos e BPF da UE.
Cenário Competitivo
O setor de oxitocina é composto por uma combinação de incumbentes globais e especialistas regionais. O monopólio da Pfizer sobre a Pitocin de marca nos Estados Unidos garante lealdade ao formulário hospitalar, enquanto Fresenius Kabi e Hikma dominam os injetáveis genéricos na Europa e no Oriente Médio. Players de médio porte, como a CordenPharma, escalam IFAs de peptídeos para terceiros, sustentando o crescimento da fabricação contratual. Novos entrantes no mercado — incluindo Tonix Pharmaceuticals e Insud Pharma — concentram-se na inovação em administração: sprays intranasais e comprimidos sublinguais termoestáveis visam necessidades não atendidas tanto nos cuidados ambulatoriais de alta renda quanto no alcance em PBMR.
As respostas estratégicas às escassas recentes incluem dupla fonte de IFAs, integração vertical e redundância regional. A expansão da plataforma de peptídeos de EUR 900 milhões da CordenPharma adiciona capacidade europeia que mitiga a dependência de intermediários asiáticos. Parcerias como a da Kinoxis Therapeutics-Boehringer Ingelheim exploram indicações neuropsiquiátricas, mitigando a ciclicidade obstétrica.
A atividade de patentes se intensifica em torno da estabilidade de formulações, com adesivos de microagulhas e indicadores de cor sensíveis ao calor liderando o pipeline. O ambiente competitivo recompensa, portanto, a escala, a conformidade com a qualidade e a ciência de administração, deixando a participação no formulário fluida para os inovadores capazes de associar agilidade regulatória a garantias de fornecimento críveis.
Líderes do Setor de Oxitocina
Pfizer Inc.
Weefsel Pharma
EVER Pharma
AdvaCare Pharma
Fresenius Kabi AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ocitocina
- Pfizer
- Fresenius
- Hikma Pharma
- Viatris (Mylan)
- Par Pharmaceutical
- EVER Pharma
- AdvaCare
- Wockhardt
- KAPL
- Ferring Pharma
- Novartis (Syntocinon)
- Teva API
- Grindex JSC
- Retrophin/Vyera
- Sun Pharmaceuticals Industries
- Sinopharm Chemical
- Apino Pharma
- Baxter
- West-Ward Pharma
- Weefsel Pharma

Oportunidades de mercado e perspectivas futuras
As restrições da cadeia de frio e a fragilidade do fornecimento de injetáveis continuam a criar espaço para a diversificação de APIs com qualidade assegurada, e para formatos de administração que reduzem a dependência de refrigeração. Os sinais de pré-qualificação da OMS são cada vez mais utilizados nas aquisições de saúde materna para reduzir os riscos de qualidade e continuidade, e o status de API de oxitocina pré-qualificado pela OMS (por exemplo, Hemmo Pharmaceuticals Pvt Ltd) oferece um caminho claro para fabricantes de produtos acabados que atendem canais financiados por doadores e do setor público.
A inovação em formulações também está ampliando o uso da oxitocina além da obstetrícia parenteral convencional. A China está adicionando capacidade doméstica de API por meio de novas aprovações regulatórias, incluindo a aprovação da NMPA divulgada em junho de 2026 para uma API de oxitocina da Chengdu Shengnuo Biopharm, o que oferece opções adicionais de fornecimento para envase regional e participação em licitações. No campo tecnológico, o trabalho em formulações termoestáveis está avançando para avaliação clínica, incluindo um estudo de Fase 1 em abril de 2026 de um sistema inalável termoestável de oxitocina, comparado a uma dose intramuscular de 10 UI. Juntamente com programas intranasais em andamento, incluindo o impulso anterior da designação de medicamento órfão da FDA para a Tonix Pharmaceuticals, esses esforços se alinham à demanda por administração sem agulha e melhor acesso em contextos onde a refrigeração e o pessoal treinado para injeções permanecem fatores limitantes.
Recent Industry Developments in Mercado de Ocitocina
- Julho de 2026: As autoridades de Delhi reportaram a apreensão de 31.000 frascos de injeção de oxitocina relacionados ao armazenamento inadequado em temperatura ambiente. A ação de fiscalização evidenciou o quão rigorosamente a conformidade da cadeia de frio é monitorada em mercados de alto volume, onde afeta diretamente a usabilidade do produto e a participação em licitações.
- Setembro de 2025: A Organização Mundial da Saúde publicou a 24ª WHO Model List of Essential Medicines, continuando a incluir a oxitocina na categoria de uterotônicos. Isso manteve uma referência de política fundamental para formulários nacionais e aquisições financiadas por doadores, mantendo a demanda de volume vinculada à adesão às diretrizes no cuidado materno.
- Novembro de 2024: A Insud Pharma recebeu 2,7 milhões de USD em financiamento da Bill & Melinda Gates Foundation para avançar o trabalho de Fase II de um programa de oxitocina sublingual termoestável para a prevenção da hemorragia pós-parto. A doação apoiou um caminho de desenvolvimento voltado a reduzir a dependência de injetáveis refrigerados em contextos de cuidado com recursos limitados.


Mercado de Ocitocina Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de oxitocina abrange as receitas geradas por produtos de oxitocina usados no cuidado clínico, principalmente relacionados ao manejo do trabalho de parto e à prevenção de sangramento pós-parto, em ambientes de dispensação hospitalar e ambulatorial. Os valores são registrados no nível de vendas de produtos em USD para as geografias cobertas.
Exclusões de escopo: este dimensionamento exclui medicamentos uterotônicos não relacionados, soluções de hemorragia pós-parto baseadas exclusivamente em dispositivos, e serviços amplos de cuidado materno que não representam receitas de produtos de oxitocina.
Visão geral da segmentação
- Por Indicação
- Anteparto
- Pós-parto
- Por Via de Administração
- Parenteral
- Intranasal
- Oromucosal
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento de sinais de demanda e práticas de tratamento que afetam o uso de oxitocina, alinhando-os depois com a disponibilidade de fornecimento e as orientações de política. As fontes públicas utilizadas incluem orientações da Organização Mundial da Saúde sobre medicamentos essenciais e protocolos de cuidado materno, referências de fornecimento e aquisição da UNICEF, e agências nacionais de estatísticas de saúde que publicam indicadores de nascimento e resultados maternos.
Também revisamos publicações e conjuntos de dados do sistema das Nações Unidas, do Banco Mundial para indicadores de sistemas de saúde, e literatura clínica revisada por pares que esclarece normas de dosagem e padrões de via de administração. Isso é complementado com registros de empresas, apresentações a investidores, comunicados regulatórios e coberturas jornalísticas confiáveis para acompanhar lançamentos, escassez e mudanças de formulação. De forma limitada, assinaturas pagas de dados financeiros de empresas e bases de patentes ajudam a validar a atividade dos fabricantes e os cronogramas. Essas fontes documentais são ilustrativas, e muitas referências públicas adicionais foram verificadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para testar as hipóteses documentais sobre onde a oxitocina é efetivamente utilizada, como a aquisição é estruturada e como os preços variam por canal e formulação. Conversamos com uma combinação de fabricantes, distribuidores, partes interessadas de farmácias hospitalares e especialistas clínicos na Ásia-Pacífico, EMEA e Américas para reconciliar os volumes regionais de nascimentos com os padrões de disponibilidade e adoção observados no terreno.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | Ásia-Pacífico: 41% |
| Nível médio: 57% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 49% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção descendente do conjunto de demanda usando nascidos vivos, a participação de partos institucionais e as práticas de prevenção de hemorragia pós-parto, convertendo-os depois em volumes estimados de uso de oxitocina com base na dosagem típica e na combinação de vias de administração. Uma vez construído o volume implícito, os preços são aplicados usando um preço médio de venda combinado que reflete a divisão de canais (farmácia hospitalar, varejo e online), além das diferenças no manejo de formulação, como a sensibilidade à cadeia de frio.
Para manter os totais fundamentados, corroboramos os resultados com aproximações seletivas de baixo para cima quando disponíveis, usando sinais do lado da oferta, pontos de preço amostrados e verificações de canais consolidadas para avaliar se as receitas implícitas parecem realistas para os países cobertos. As entradas que geralmente importam aqui incluem tendências anuais de nascidos vivos, mudanças nos partos institucionais, alterações de diretrizes que influenciam o manejo ativo do terceiro estágio do trabalho de parto, a intensidade de aquisição impulsionada por licitações e a taxa de rupturas de estoque ou interrupções de fornecimento discutidas pelos entrevistados.
Para a previsão, é utilizada uma análise de cenários em torno de um caminho central, pois a demanda está fortemente ligada a volumes demográficos, enquanto os preços e o acesso podem variar devido a ciclos de aquisição e transições de formulação. Quando surgem lacunas nos dados a nível de país, são aplicados análogos de países próximos e premissas de penetração claramente declaradas, corrigidas posteriormente após revisão de especialistas para que o modelo permaneça reprodutível e não excessivamente granular.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como indicadores de saúde relacionados a nascimentos, narrativas de aquisição e disponibilidade, e a combinação de canais esperada para a dispensação de oxitocina. Quando os valores parecem fora do padrão, as entradas são reverificadas quanto a conversões de unidades, tratamento de moeda e o momento das atualizações de preços, sendo depois revisadas novamente antes da aprovação interna final.
O relatório é atualizado em um ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como revisões importantes de diretrizes, escassez notável ou mudanças de política que afetam os partos institucionais. Antes da publicação, uma verificação final de validação é concluída para que os clientes recebam a visão mais atual possível, rastreável a entradas e etapas de revisão claras.
Comparação da estimativa de mercado de oxitocina da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado de oxitocina publicados frequentemente diferem, mesmo quando o nome do tópico parece o mesmo, porque o ano de precificação, o tratamento das margens de canal e as geografias incluídas nem sempre estão alinhados. As diferenças também surgem quando uma estimativa se baseia mais em sinais de demanda demográfica, enquanto outra se baseia mais na visibilidade da oferta.
Uma lacuna decorrente da atualização é comum neste mercado, pois o momento cambial e a precificação vinculada a licitações podem alterar as receitas reportadas sem uma grande mudança nos volumes de pacientes, e pequenas mudanças no ano-base se propagam pela previsão. Ao atualizar os preços médios de venda com verificações recentes de canais e revalidar o momento das taxas de câmbio durante o ciclo de atualização, a Mordor Intelligence reduz o desvio que pode surgir de pontos de preço mais antigos e premissas pontuais de conversão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 123,34 milhões de USD (2025) | |
| Editora de Pesquisa de Mercado A | 94,97 milhões de USD (2024) | Utiliza um ano-base anterior e pode subestimar o valor se a precificação de canal e as recentes redefinições de preços impulsionadas por aquisições não forem incorporadas à base, especialmente quando o momento da conversão cambial não é atualizado de forma consistente. |
| Editora de Pesquisa de Mercado B | 96,10 milhões de USD (2024) | Reporta em bilhões de USD e pode aplicar uma precificação combinada mais ampla com menos verificações de validação a nível de país, o que pode comprimir as diferenças entre a aquisição institucional e a precificação de varejo no ano corrente. |
Entre as três cifras, a diferença é explicada mais pelo momento e pelo tratamento de preços do que por uma divergência quanto ao conjunto de demanda central. Quando o escopo, o momento cambial e a construção do preço médio de venda são declarados claramente e depois reverificados com o retorno de campo, o valor de mercado resultante torna-se mais fácil de replicar e mais estável para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de oxitocina e o crescimento projetado?
Qual é o tamanho atual do mercado de oxitocina e o crescimento projetado?
Qual indicação gera a maior receita?
A prevenção e o tratamento da hemorragia pós-parto dominam, contribuindo com 62,74% da receita de 2025.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está posicionada para o maior CAGR de 8,62%, impulsionada pela expansão dos partos institucionais e pelo impulso demográfico.
Quais inovações em administração estão remodelando o mercado?
Sprays intranasais, tiras oromucosais e comprimidos sublinguais termoestáveis estão ganhando força, oferecendo administração sem agulha e menor dependência da cadeia de frio.
Como as escassas de fornecimento estão sendo abordadas?
Os fabricantes estão investindo em fontes redundantes de IFA, capacidade doméstica de enchimento e acabamento e estoques estratégicos para mitigar as escassas recorrentes de injetáveis.
Quem são os principais players do setor de oxitocina?
Pfizer, Fresenius Kabi e Hikma lideram o fornecimento de injetáveis, enquanto Tonix Pharmaceuticals e Insud Pharma impulsionam inovações em administração alternativa.
Página atualizada pela última vez em:



