
Tamaño y Cuota del Mercado de Oxitocina
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 143.31 Millones de dólares |
| Tamaño del Mercado (2032) | 208.53 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
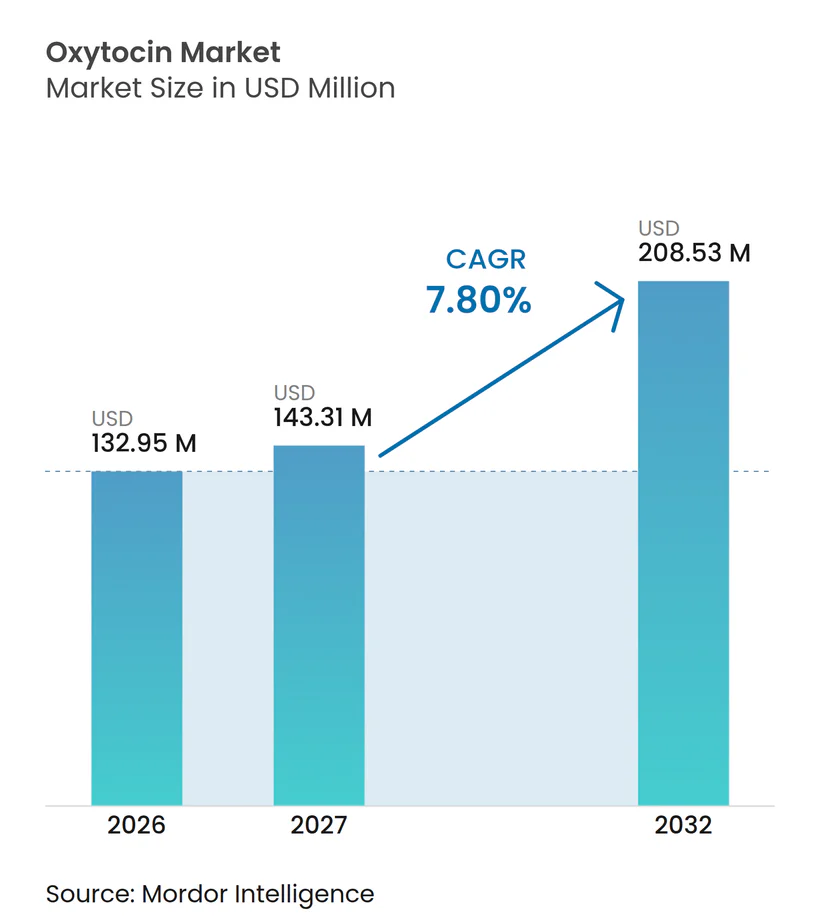
Análisis del Mercado de Oxitocina por Mordor Intelligence
El tamaño del mercado de oxitocina fue valorado en 132,95 millones de USD en 2026 y se estima que crecerá desde 143,31 millones de USD en 2027 hasta alcanzar 208,53 millones de USD en 2032, a una CAGR del 7,80% durante el período de pronóstico (2027-2032). El aumento de los casos de hemorragia posparto (HPP), la expansión de los partos institucionales en economías emergentes y los avances tecnológicos en formulaciones termoestables y sin aguja sustentan esta expansión sostenida. Las tendencias demográficas globales amplifican la demanda: los nacimientos vivos se mantienen elevados en Asia-Pacífico, mientras que la edad materna avanzada en los mercados de la OCDE incrementa la complejidad obstétrica. Las medidas regulatorias —especialmente la actualización del protocolo OMS/FIGO de 2024 que exige el manejo activo del tercer estadio del parto— aumentan aún más las tasas de utilización. Al mismo tiempo, la fragilidad de la cadena de suministro, ejemplificada por la escasez de medicamentos inyectables en los Estados Unidos en 2024, obliga a los sistemas de salud a diversificar las fuentes de abastecimiento y adoptar protocolos de conservación. La innovación centrada en la administración intranasal y oromucosa amplía los horizontes de aplicación más allá de la obstetricia de rutina, posicionando al mercado de oxitocina para un crecimiento duradero a pesar de la presión de los costos de la cadena de frío.
Conclusiones Clave del Informe
- Por indicación, las aplicaciones posparto representaron el 62,74% de la participación del mercado de oxitocina en 2026, mientras que se proyecta que el segmento anteparto crezca a una CAGR del 8,28% hasta 2032.
- Por vía de administración, los productos parenterales mantuvieron una participación de ingresos del 78,25% en 2026; los formatos oromucosos están preparados para la CAGR más rápida del 8,33% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias capturaron el 68,31% de la participación del tamaño del mercado de oxitocina en 2026; las farmacias minoristas se están expandiendo a una CAGR del 8,37%.
- Por geografía, América del Norte lideró con una participación de ingresos del 42,68% en 2026; Asia-Pacífico está preparada para registrar la CAGR más alta del 8,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Complicaciones obstétricas en aumento | +1.2% | Global (mayor en PIBM) | Mediano plazo (2-4 años) |
| Aumento de nacimientos vivos en economías emergentes | +1.8% | Asia-Pacífico, África Subsahariana | Largo plazo (≥ 4 años) |
| Actualización de las directrices de la OMS/FIGO sobre gestión del trabajo de parto | +0.9% | Global | Corto plazo (≤ 2 años) |
| Mayor cartera intranasal de oxitocina | +1.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Bajo costo de producción | +0.7% | Global | Corto plazo (≤ 2 años) |
| Formulaciones de oxitocina termoestables | +1.4% | Asia-Pacífico, África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones Obstétricas en Aumento
La edad materna avanzada representa ahora más del 20% de los nacimientos en los mercados desarrollados, generando riesgos 2,5 veces mayores de distocia y atonía uterina [1]. La prevalencia de la cesárea alcanzó el 32% a nivel mundial en 2024, y las parturientas con cesáreas previas requieren tasas de infusión de 27,7 UI/h frente a 14,6 UI/h para los casos estándar. Asia-Pacífico refleja este patrón demográfico pero enfrenta escasez de personal, dejando a los hospitales dependientes de formulaciones de oxitocina de alta potencia. Estos factores elevan el fármaco de un uterotónico rutinario a una intervención crítica y sensible a la dosis en partos complejos.
Aumento de Nacimientos Vivos en Economías Emergentes
Las tasas de partos institucionales en India aumentaron del 39% al 79% entre 2005 y 2015 gracias a programas de incentivos y cambios culturales que fomentaron los partos hospitalarios. Hasta el 23% de estos nacimientos requieren oxitocina, en comparación con niveles históricos inferiores al 15%. Dividendos demográficos similares en Indonesia, Nigeria y Pakistán refuerzan el crecimiento sostenido del volumen. Los fabricantes están respondiendo invirtiendo en plantas locales de llenado-acabado y redes logísticas de último kilómetro para satisfacer el cambio estructural en la demanda.
Actualización de las Directrices de Gestión del Trabajo de Parto de la OMS/FIGO
La actualización de la OMS/FIGO de 2024 estandarizó los protocolos de atención activa de la tercera etapa del parto, consolidando la oxitocina como el agente profiláctico primario. Las instalaciones de América del Norte y Europa ya reportan un cumplimiento del 80%, pero la adopción se rezaga en el 45% en muchos países de ingresos bajos y medios (PIBM) [2]. La implementación impulsa la adquisición de jeringas prellenadas y autoinyectores que simplifican la formación de enfermeros, estimulando el crecimiento incremental de unidades incluso donde los volúmenes de nacimientos son estáticos.
Mayor Cartera Intranasal de Oxitocina
Tonix Pharmaceuticals obtuvo la designación de medicamento huérfano de la FDA para TNX-2900 en junio de 2024, validando la administración intranasal para el síndrome de Prader-Willi. Los ensayos clínicos muestran una biodisponibilidad del 12% —adecuada tanto para efectos sobre el sistema nervioso central como para efectos uterotónicos— al tiempo que eliminan las agujas y la dependencia de la cadena de frío. Candidatos similares dirigidos al dolor, los trastornos del espectro autista y la disfunción metabólica diversifican los ingresos más allá de la demanda obstétrica cíclica.
Análisis de Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Controles estrictos de prescripción y costos de cadena de frío bajo BPF | -0.8% | Global, agudo en zonas tropicales | Corto plazo (≤ 2 años) |
| Escrutinio de eventos adversos | -0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Tendencias de partos en casa/intervención mínima | -0.4% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Escasez recurrente de ingrediente farmacéutico activo | -1.1% | Global, grave en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Controles Estrictos de Prescripción y Costos de Cadena de Frío bajo BPF
La refrigeración obligatoria durante el transporte eleva los gastos logísticos entre un 15-25% en las regiones de alta temperatura. Los estudios revelan excursiones de temperatura en los envíos desde -9,9 °C hasta +30,1 °C, lo que compromete la potencia y provoca retiradas de lotes. Las inconsistencias regulatorias —algunas etiquetas permiten el almacenamiento a ≤25 °C sin demostración comprobable de ganancia de estabilidad— obligan a las multinacionales a navegar por normas divergentes, incrementando los costos de cumplimiento [3].
Escasez Recurrente de Ingrediente Farmacéutico Activo por Consolidación de la Cadena de Suministro
Solo un puñado de fabricantes de péptidos domina la producción mundial; la interrupción de producción de Fresenius Kabi en 2024 precipitó una escasez a nivel nacional en Estados Unidos. Los hospitales racionaron la oxitocina, adoptaron regímenes de dosis reducidas y reportaron retrasos en la programación de inducciones electivas. El registro de escasez de China enumera 980 medicamentos, el 92,65% de ellos inyectables, lo que subraya la fragilidad sistémica cuando los inyectables estériles se concentran en pocas plantas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Indicación:
La Dominancia Posparto Impulsa la Estabilidad del MercadoLa indicación posparto representó el 62,74% de la participación del mercado de oxitocina en 2026, respaldada por las directrices de primera línea de la OMS para la prevención de la HPP. En consecuencia, constituye la base de ingresos que estabiliza el crecimiento de la línea principal en las regiones desarrolladas y emergentes. El segmento anteparto, aunque más pequeño, tiene previsto expandirse a una CAGR del 8,28% hasta 2032, impulsado por la mayor edad materna y los protocolos actualizados del Colegio Americano de Obstetras y Ginecólogos que recomiendan aumentos tanto de dosis bajas como altas para reducir los partos operatorios. El aumento de las tasas de infusión en parturientas de edad avanzada refuerza las ganancias de volumen. Los fabricantes, por tanto, alinean sus canalizaciones de I+D con necesidades divergentes: inyectables de acción rápida para emergencias posparto y sistemas de liberación controlada que moderan la respuesta uterina durante las inducciones.
Mientras tanto, los centros académicos están probando la dosificación basada en algoritmos que adapta las infusiones de oxitocina anteparto al índice de masa corporal y la paridad de la paciente. Estos enfoques de precisión podrían moderar los volúmenes totales de unidades, pero mejorar la demanda de formulaciones compatibles con bombas inteligentes. Este equilibrio señala un crecimiento sostenido de un solo dígito medio para los productos posparto y ganancias de un solo dígito alto para las terapias anteparto a lo largo del horizonte de pronóstico.


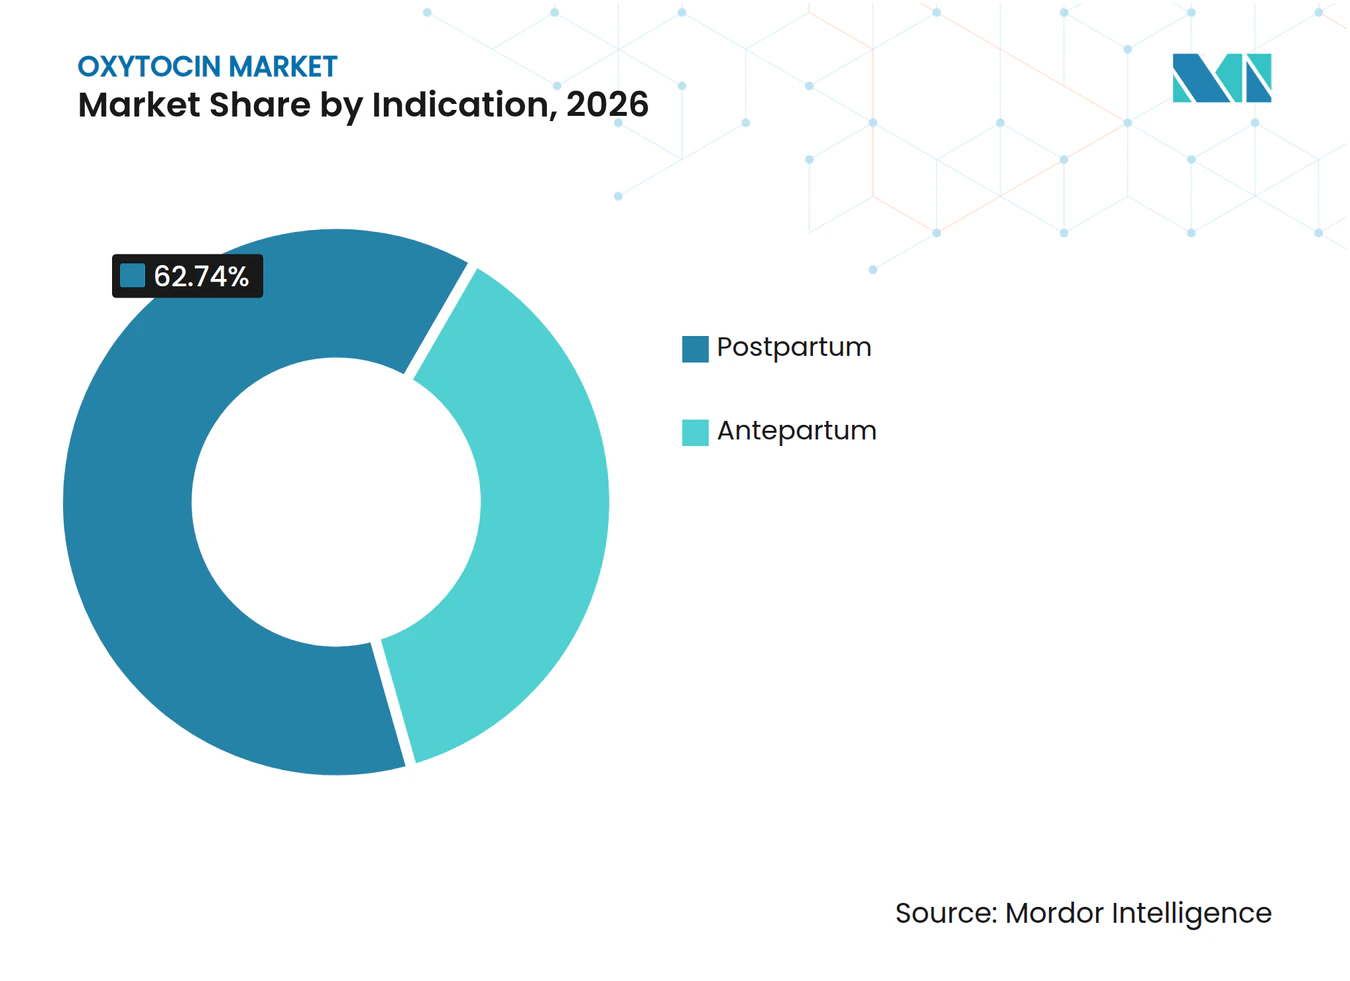
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vía de Administración:
El Liderazgo Parenteral Enfrenta Presión por la InnovaciónLos inyectables dominaron con el 78,25% de los ingresos de 2026, lo que refleja la familiaridad de los médicos y el bajo costo unitario. No obstante, los formatos oromucosos registran una CAGR del 8,33%, liderados por piruletas medicadas y tiras de película delgada adecuadas para parteras comunitarias. Los aerosoles intranasales, aunque actualmente son un nicho, se benefician del impulso de la designación de medicamento huérfano de la Administración de Alimentos y Medicamentos y podrían canibalizar una fracción de los volúmenes hospitalarios una vez que los ensayos comparativos directos confirmen la equivalencia.
Los proveedores parenterales defienden su base mediante jeringas listas para usar que reducen el tiempo de preparación en un 30% y disminuyen los errores de dosificación. Los innovadores en oromucosa, por el contrario, destacan la estabilidad a temperatura ambiente y la comodidad del usuario. En entornos de países de ingresos bajos y medianos sin redes eléctricas confiables, los formatos oromucosos o intranasales termoestables podrían desplazar completamente a los inyectables, lo que representa un riesgo a mediano plazo para los actores parenterales consolidados.
Por Canal de Distribución:
La Dominancia Hospitalaria Desafiada por la Expansión MinoristaLas farmacias hospitalarias controlaron el 68,31% del tamaño del mercado de oxitocina en 2026, impulsadas por los volúmenes de partos hospitalarios y los requisitos de acceso inmediato durante las emergencias obstétricas. Sin embargo, los puntos de venta minoristas están escalando a una CAGR del 8,37% a medida que los protocolos de inducción ambulatoria y los productos intranasales de uso doméstico avanzan en ensayos de etapa tardía. El cumplimiento de recetas impulsado por teleconsultas acelera aún más la dispensación sin receta para dosis de seguimiento tras el alta.
La complejidad de la cadena de frío aún inclina el campo hacia los hospitales, pero los comprimidos sublinguales termoestables en evaluación de Fase II podrían ampliar el alcance minorista. Los planificadores de la cadena de suministro ahora segmentan las unidades de mantenimiento de existencias: paquetes inyectables refrigerados para compradores institucionales y aerosoles orales estables en estante para farmacias. Este modelo de doble vía aumenta la diversificación del margen del fabricante, pero exige una previsión granular de la demanda para evitar vencimientos.

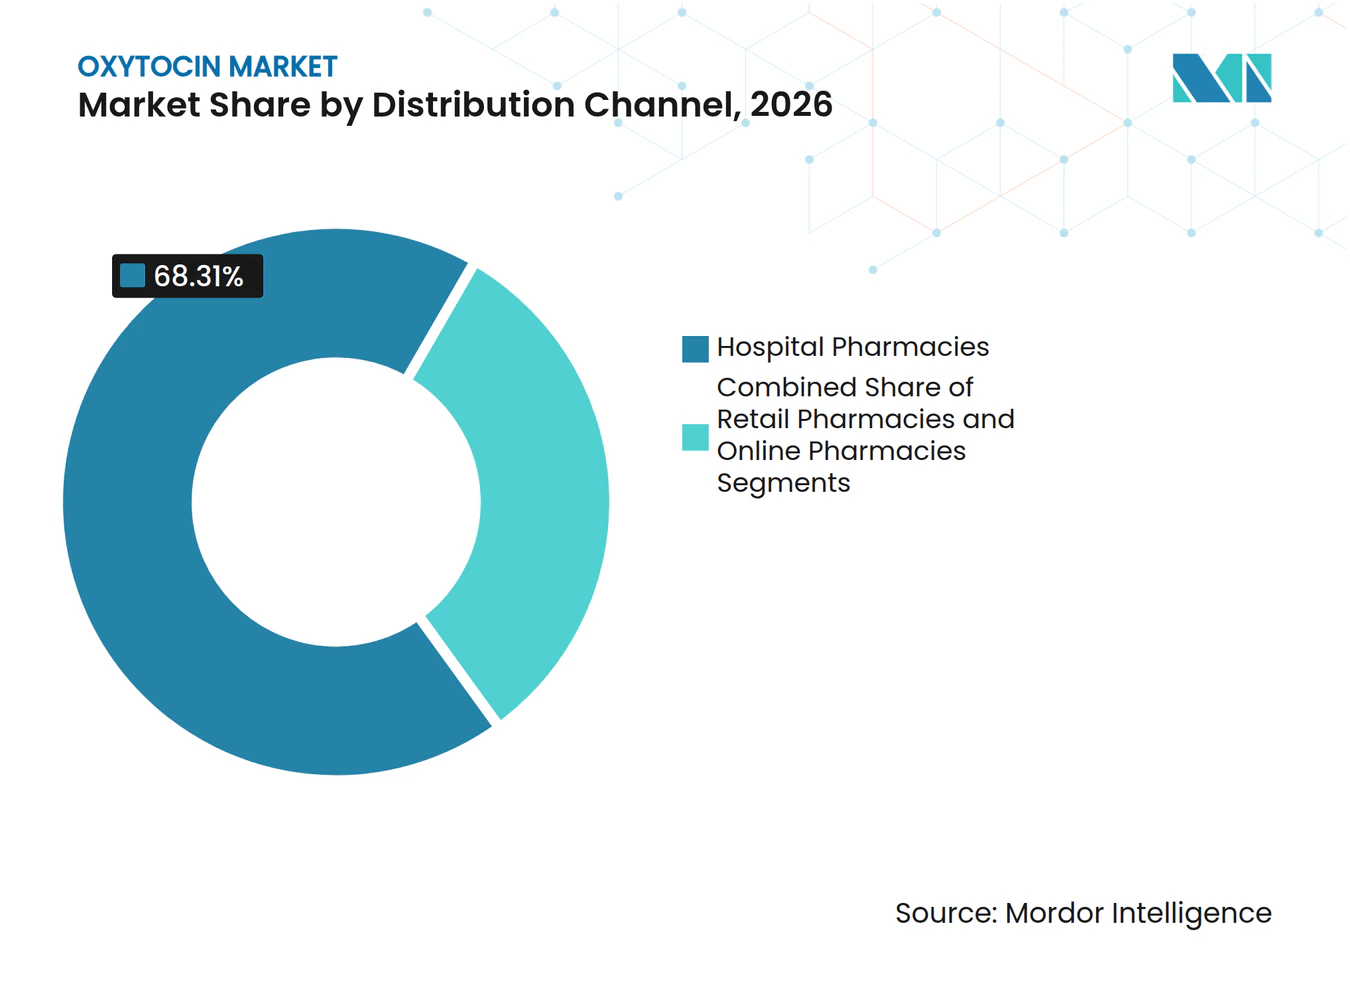
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Oxitocina en América del Norte y Asia-Pacífico
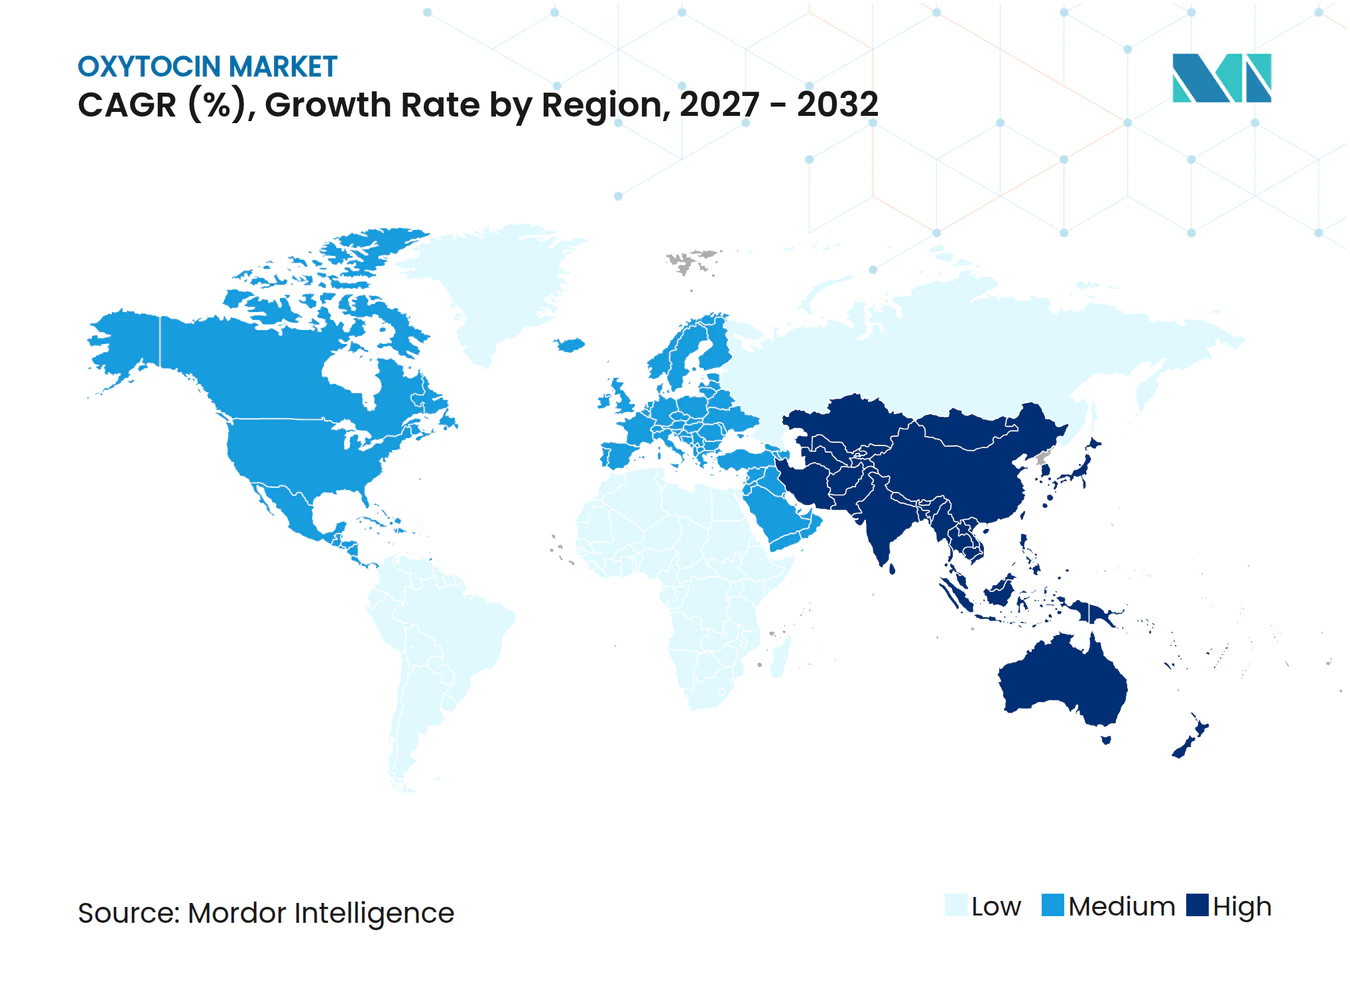
América del Norte generó el 42,68% de los ingresos de 2026, respaldada por altas tasas de intervención por HPP y una generosa cobertura de los aseguradores. Sin embargo, las interrupciones del suministro expusieron la dependencia de plantas de ingredientes farmacéuticos activos (IFA) en el extranjero, lo que impulsó debates de política sobre la relocalización de la fabricación de medicamentos críticos. Asia-Pacífico, mientras tanto, tiene previsto registrar una CAGR del 8,62% hasta 2032 a medida que India, China e Indonesia modernizan las salas de maternidad y amplían la formación de parteras. Los volúmenes de licitaciones gubernamentales ya superan a los de muchos países de la OCDE.
Mercado de Oxitocina en Asia-Pacífico, Europa, las Américas y África
El ascenso de Asia-Pacífico reconfigura el equilibrio mundial entre oferta y demanda. El programa Janani Suraksha Yojana de India financia partos en establecimientos de salud y uterotónicos gratuitos, impulsando un crecimiento de unidades de oxitocina en diez años que supera la expansión demográfica. El plan de modernización farmacéutica de China para 2025 acelera las aprobaciones nacionales de péptidos, fomentando inversiones locales en llenado y acabado. En conjunto, es probable que estos mercados superen el volumen de América del Norte antes de 2027. Persisten disparidades de infraestructura, pero las iniciativas de ayuda bilateral financian mejoras en la cadena de frío de clínicas rurales, reduciendo la brecha de acceso. Europa mantiene un crecimiento de un solo dígito bajo, ya que el seguro universal garantiza una contratación estable, mientras que América Latina y África presentan un potencial alcista moderado por las deficiencias de infraestructura. Para los proveedores multinacionales, el éxito depende de la localización de la cartera de productos: tiras termoestables para el África ecuatorial, autoinyectores para ambulancias europeas y viales multidosis de bajo costo para grupos hospitalarios estadounidenses.
Panorama regulatorio
La oxitocina sigue siendo un producto básico fundamental para la salud materna a través de las normas de medicamentos esenciales y de atención obstétrica, lo que respalda una amplia elegibilidad para reembolso y licitaciones. La 24.ª Lista Modelo de Medicamentos Esenciales de la OMS (publicada en septiembre de 2025) sigue incluyendo la oxitocina (10 UI por mL) dentro de los uterotónicos, reforzando su papel en la prevención y el tratamiento de la hemorragia posparto en los sistemas de adquisición pública.
La ejecución regulatoria varía según la región y determina la estrategia de suministro. En Estados Unidos, las inyecciones de oxitocina se rigen a través de las vías de la FDA, incluido el etiquetado basado en NDA para productos de marca, y el mantenimiento del etiquetado se sigue gestionando activamente, incluida una actualización de la etiqueta de Pitocin (inyección de oxitocina, USP) con vigencia a partir del 6 de mayo de 2026. En Europa, la oxitocina generalmente se gestiona mediante autorizaciones nacionales en lugar de una vía centralizada de la EMA, lo que crea un entorno fragmentado de aprobación y farmacovigilancia y aumenta la necesidad de cumplimiento en materia de calidad y suministro país por país bajo los marcos de productos medicinales y BPM de la UE.
Panorama Competitivo
Concentración del Mercado
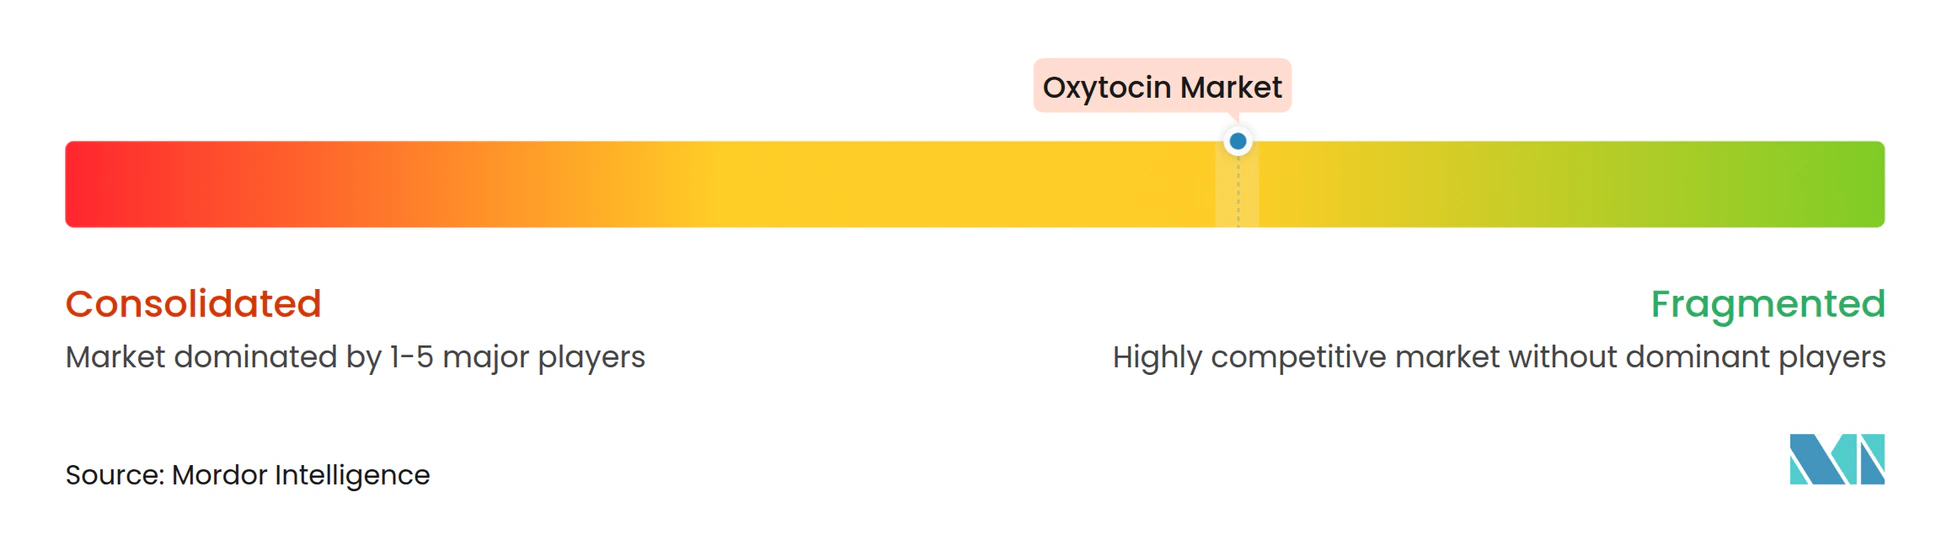
La industria de la oxitocina comprende una mezcla de incumbentes mundiales y especialistas regionales. El monopolio de Pfizer sobre el Pitocin de marca en Estados Unidos otorga lealtad al formulario hospitalario, mientras que Fresenius Kabi e Hikma dominan los inyectables genéricos en Europa y Oriente Medio. Actores de nivel medio como CordenPharma escalan los IFA de péptidos para terceros, sustentando el crecimiento de la fabricación contractual. Los nuevos participantes del mercado —incluidos Tonix Pharmaceuticals e Insud Pharma— se concentran en la innovación de administración: aerosoles intranasales y comprimidos sublinguales termoestables dirigidos a necesidades insatisfechas tanto en la atención ambulatoria de altos ingresos como en el alcance en los PIBM.
Las respuestas estratégicas a las recientes escaseces incluyen el doble abastecimiento de IFA, la integración vertical y la redundancia regional. La expansión de la plataforma de péptidos de CordenPharma por EUR 900 millones añade capacidad europea que mitiga la dependencia de los intermediarios asiáticos. Las asociaciones como la de Kinoxis Therapeutics-Boehringer Ingelheim exploran indicaciones neuropsiquiátricas, mitigando la ciclicidad obstétrica.
La actividad en materia de patentes se intensifica en torno a la estabilidad de las formulaciones, con parches de microagujas e indicadores de color sensibles al calor liderando la cartera. El entorno competitivo recompensa, por tanto, la escala, el cumplimiento de la calidad y la ciencia de la administración, dejando la cuota de formulario fluida para los innovadores capaces de combinar agilidad regulatoria con garantías de suministro creíbles.
Líderes de la Industria de la Oxitocina
-
Pfizer Inc.
-
Weefsel Pharma
-
EVER Pharma
-
AdvaCare Pharma
-
Fresenius Kabi AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Oxitocina Empresas cubiertas en este informe
- Pfizer
- Fresenius
- Hikma Pharma
- Viatris (Mylan)
- Par Pharmaceutical
- EVER Pharma
- AdvaCare
- Wockhardt
- KAPL
- Ferring Pharma
- Novartis (Syntocinon)
- Teva API
- Grindex JSC
- Retrophin/Vyera
- Sun Pharmaceuticals Industries
- Sinopharm Chemical
- Apino Pharma
- Baxter
- West-Ward Pharma
- Weefsel Pharma
Oportunidades de mercado y perspectivas futuras
Las limitaciones de la cadena de frío y la fragilidad del suministro de inyectables siguen generando espacio para la diversificación de API con calidad garantizada, y para formatos de administración que reducen la dependencia de la refrigeración. Las señales de precalificación de la OMS se utilizan cada vez más en la adquisición para la salud materna con el fin de reducir el riesgo de calidad y continuidad, y el estatus de API de oxitocina precalificada por la OMS (por ejemplo, Hemmo Pharmaceuticals Pvt Ltd) proporciona una vía clara para los fabricantes de dosis terminadas que atienden canales financiados por donantes y del sector público.
La innovación en formulación también está ampliando el alcance de la oxitocina más allá de la obstetricia parenteral convencional. China está añadiendo capacidad nacional de API mediante nuevas autorizaciones regulatorias, incluida la aprobación de la NMPA reportada en junio de 2026 para una API de oxitocina de Chengdu Shengnuo Biopharm, lo que respalda opciones adicionales de suministro para el llenado y acabado regional y la participación en licitaciones. En el ámbito tecnológico, el trabajo en administración termoestable está avanzando hacia la evaluación clínica, incluido un estudio de Fase 1 de abril de 2026 de un sistema de oxitocina inhalada termoestable comparado con una dosis intramuscular de 10 UI. Junto con los programas intranasales en curso, incluido el impulso anterior de la designación de medicamento huérfano de la FDA para Tonix Pharmaceuticals, estos esfuerzos se alinean con la demanda de administración sin agujas y un mejor acceso en entornos donde la refrigeración y el personal capacitado en inyecciones siguen siendo factores limitantes.
Desarrollos recientes de la industria en Mercado de Oxitocina
- Julio de 2026: las autoridades de Delhi reportaron la incautación de 31.000 viales de inyección de oxitocina relacionados con un almacenamiento inadecuado a temperatura ambiente. La medida de control destacó cuán estrictamente se vigila el cumplimiento de la cadena de frío en mercados de gran volumen, donde afecta directamente la utilidad del producto y la participación en licitaciones.
- Septiembre de 2025: la Organización Mundial de la Salud publicó la 24.ª Lista Modelo de Medicamentos Esenciales de la OMS, que sigue incluyendo la oxitocina dentro de los uterotónicos. Esto mantuvo un anclaje clave de política para los formularios nacionales y las adquisiciones financiadas por donantes, manteniendo la demanda de volumen vinculada al cumplimiento de las directrices en la atención materna.
- Noviembre de 2024: Insud Pharma recibió 2,7 millones de USD en financiamiento de la Bill & Melinda Gates Foundation para avanzar en el trabajo de Fase II de un programa de oxitocina sublingual termoestable para la prevención de la hemorragia posparto. La subvención respaldó una ruta de desarrollo orientada a reducir la dependencia de los inyectables refrigerados en entornos de atención con recursos limitados.
Mercado de Oxitocina Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de oxitocina abarca los ingresos generados por los productos de oxitocina utilizados en la atención clínica, principalmente vinculados al manejo del trabajo de parto y la prevención del sangrado posparto, en entornos de dispensación hospitalaria y ambulatoria. Los valores se capturan a nivel de ventas de productos en USD para las geografías cubiertas.
Exclusiones del alcance: Este dimensionamiento excluye los medicamentos uterotónicos no relacionados, las soluciones de hemorragia posparto exclusivamente basadas en dispositivos y los servicios amplios de atención materna que no representan ingresos por productos de oxitocina.
Descripción General de la Segmentación
- Por Indicación
- Anteparto
- Posparto
- Por Vía de Administración
- Parenteral
- Intranasal
- Oromucosal
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo de las señales de demanda y las prácticas de tratamiento que afectan el uso de oxitocina, para luego alinearlas con la disponibilidad de suministro y las orientaciones de política. Las fuentes públicas utilizadas para esto incluyen las orientaciones de la Organización Mundial de la Salud sobre medicamentos esenciales y protocolos de atención materna, las referencias de suministro y adquisición del Fondo de las Naciones Unidas para la Infancia, y las agencias nacionales de estadísticas de salud que publican indicadores de nacimientos y resultados maternos.
También revisamos publicaciones y conjuntos de datos del sistema de las Naciones Unidas, el Banco Mundial para indicadores del sistema de salud, y literatura clínica revisada por pares que aclara las normas de dosificación y los patrones de vía de administración. Esto se complementa con presentaciones de empresas, presentaciones a inversores, comunicados de prensa regulatorios y cobertura de noticias de reputación para rastrear lanzamientos, escaseces y cambios de formulación. De manera limitada, las suscripciones de pago para estados financieros de empresas y bases de datos de patentes ayudan a validar la actividad y los plazos de los fabricantes. Estas fuentes documentales son ilustrativas, y se verificaron muchas referencias públicas adicionales para recopilar, validar y aclarar los insumos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los supuestos documentales sobre dónde se usa realmente la oxitocina, cómo se estructura la adquisición y cómo se mueven los precios por canal y formulación. Hablamos con una combinación de fabricantes, distribuidores, partes interesadas de farmacias hospitalarias y expertos clínicos en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para conciliar los volúmenes de nacimientos regionales con la disponibilidad y los patrones de adopción sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 12% | Asia-Pacífico: 41% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 39% | Europa, Oriente Medio y África: 33% |
| Actores más pequeños: 14% | Gerentes: 49% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo utilizando nacimientos vivos, la participación de partos institucionales y las prácticas de prevención de hemorragia posparto, y luego los convierte en volúmenes estimados de uso de oxitocina utilizando la dosificación típica y la combinación de vías. Una vez construido el volumen implícito, se aplica el precio utilizando un precio de venta promedio ponderado que refleja la distribución por canal (farmacia hospitalaria, minorista y en línea) y las diferencias en el manejo de la formulación, como la sensibilidad a la cadena de frío.
Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba donde están disponibles, utilizando señales del lado de la oferta, puntos de precio muestreados y verificaciones de canales consolidadas para ver si los ingresos implícitos parecen realistas para los países cubiertos. Los insumos que típicamente importan aquí incluyen las tendencias anuales de nacimientos vivos, los cambios en los partos institucionales, los cambios en las directrices que influyen en el manejo activo del tercer estadio del parto, la intensidad de las adquisiciones impulsadas por licitaciones y la tasa de desabastecimientos o interrupciones del suministro discutidas por los entrevistados.
Para el pronóstico, se utiliza el análisis de escenarios en torno a una trayectoria central porque la demanda está estrechamente vinculada a los volúmenes demográficos, mientras que los precios y el acceso pueden moverse debido a los ciclos de adquisición y las transiciones de formulación. Cuando aparecen brechas en los datos a nivel de país, se aplican análogos de países cercanos y supuestos de penetración claramente establecidos, que luego se corrigen tras la revisión de expertos para que el modelo sea reproducible y no excesivamente granular.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican con señales independientes como indicadores de salud relacionados con los nacimientos, narrativas de adquisición y disponibilidad, y la combinación de canales esperada para la dispensación de oxitocina. Cuando los valores parecen fuera de patrón, los insumos se vuelven a verificar para conversiones de unidades, tratamiento de divisas y el momento de las actualizaciones de precios, y luego se revisan nuevamente antes de la aprobación interna.
El informe se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como revisiones importantes de directrices, escaseces notables o cambios de política que afectan los partos institucionales. Antes de la publicación, se completa una pasada de validación final para que los clientes reciban la visión más actualizada que pueda rastrearse hasta insumos claros y pasos de revisión.
Estimación del Mercado de Oxitocina de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de oxitocina a menudo difieren incluso cuando el nombre del tema parece el mismo, porque el año de fijación de precios, el tratamiento de los márgenes de canal y las geografías incluidas no siempre están alineados. Las diferencias también aparecen cuando una estimación se apoya más en señales de demanda demográfica mientras que otra se apoya más en la visibilidad del suministro.
Una brecha impulsada por la actualización es común en este mercado porque el momento de la divisa y los precios vinculados a licitaciones pueden desplazar los ingresos reportados sin un gran cambio en los volúmenes de pacientes, y los pequeños cambios en el año base se trasladan al pronóstico. Al actualizar los precios de venta promedio con verificaciones de canal recientes y revalidar el momento del tipo de cambio durante el ciclo de actualización, Mordor Intelligence reduce la desviación que puede provenir de puntos de precio más antiguos y supuestos de conversión únicos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 123,34 millones de USD (2025) | |
| Publicador de Investigación de Mercado A | 94,97 millones de USD (2024) | Utiliza un año base anterior y puede subestimar el valor si los precios de canal y los reajustes de precios recientes impulsados por adquisiciones no se incorporan a la base, especialmente cuando el momento de la conversión de divisas no se actualiza de manera consistente. |
| Publicador de Investigación de Mercado B | 96,10 millones de USD (2024) | Informa en miles de millones de USD y puede aplicar precios promedio ponderados más amplios con menos verificaciones de validación a nivel de país, lo que puede comprimir las diferencias entre la adquisición institucional y los precios minoristas en el año en curso. |
En las tres cifras, la diferencia se explica más por el momento y el tratamiento de los precios que por un desacuerdo sobre el conjunto de demanda central. Cuando el alcance, el momento de la divisa y la construcción del precio de venta promedio se establecen claramente y luego se verifican con retroalimentación de campo, el valor de mercado resultante se vuelve más fácil de replicar y más estable para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de oxitocina y el crecimiento proyectado?
El tamaño del mercado de oxitocina fue valorado en 132,95 millones de USD en 2026 y se estima que crecerá desde 143,31 millones de USD en 2027 hasta alcanzar 208,53 millones de USD en 2032, a una CAGR del 7,80% durante el período de pronóstico (2027-2032).
¿Qué indicación genera los mayores ingresos?
La prevención y el tratamiento de la hemorragia posparto dominan, contribuyendo con el 62,74% de los ingresos de 2026.
¿Qué región crecerá más rápido hasta 2032?
Asia-Pacífico está preparada para la CAGR más alta del 8,62%, impulsada por la expansión de los partos institucionales y el impulso demográfico.
¿Qué innovaciones en administración están remodelando el mercado?
Los aerosoles intranasales, las tiras oromucosales y los comprimidos sublinguales termoestables están ganando terreno, ofreciendo administración sin agujas y menor dependencia de la cadena de frío.
¿Cómo se están abordando las escaseces de suministro?
Los fabricantes están invirtiendo en fuentes redundantes de IFA, capacidad doméstica de llenado-acabado y reservas estratégicas para mitigar las escaseces recurrentes de inyectables.
¿Quiénes son los principales actores de la industria de la oxitocina?
Pfizer, Fresenius Kabi e Hikma lideran el suministro de inyectables, mientras que Tonix Pharmaceuticals e Insud Pharma impulsan las innovaciones en administración alternativa.