
Taille et part du marché des LED solaires extérieures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
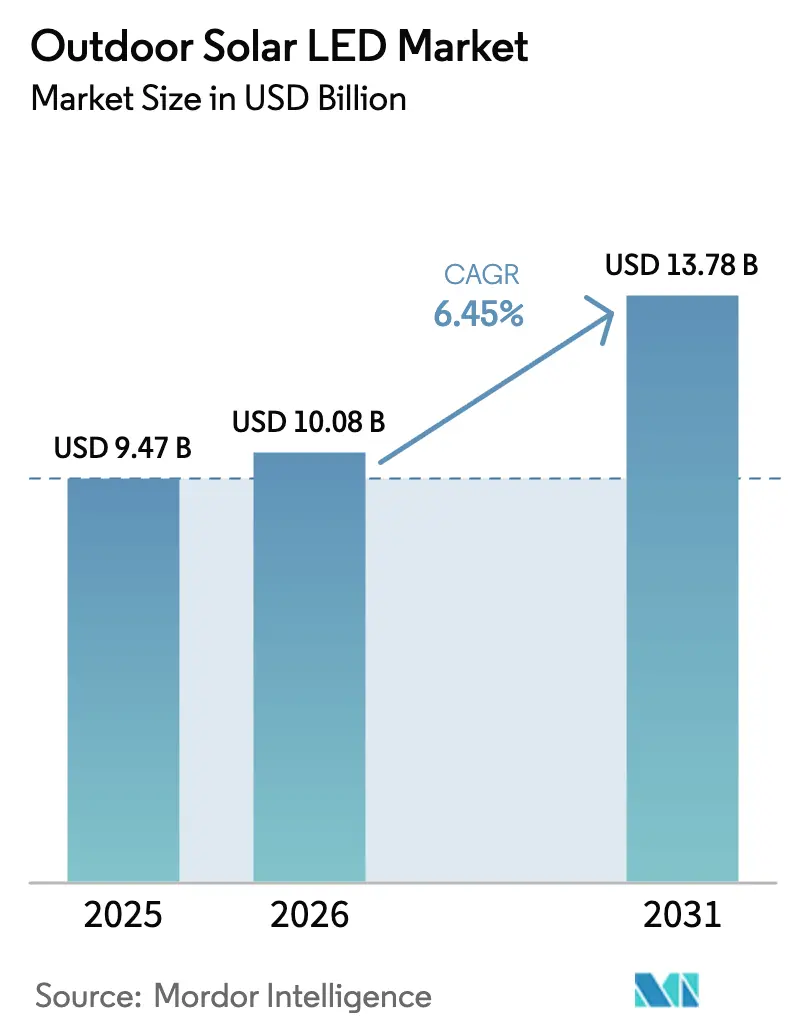
| Taille du Marché (2026) | 10.08 Milliards de dollars |
| Taille du Marché (2031) | 13.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.45 % |
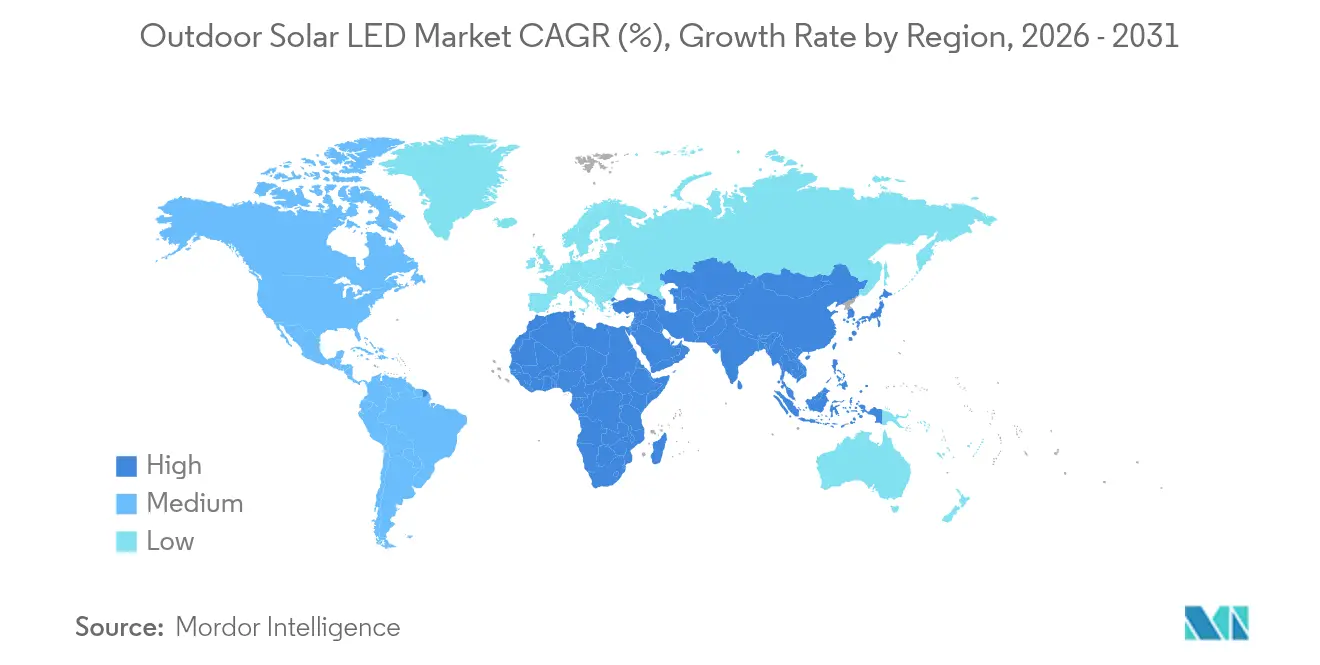
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie |
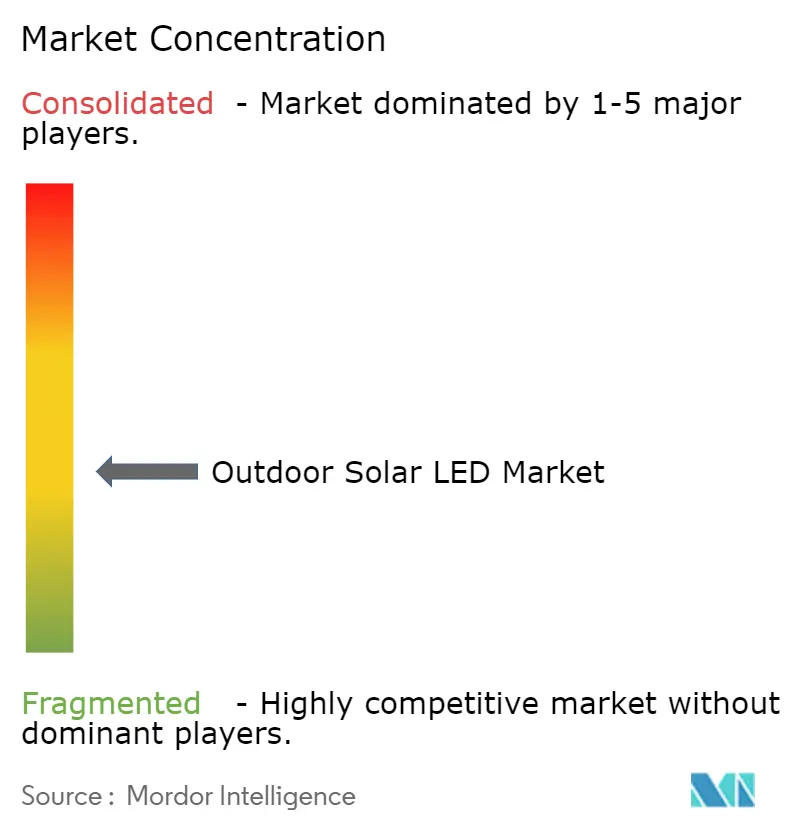
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des LED solaires extérieures par Mordor Intelligence
La taille du marché des LED solaires extérieures en 2026 est estimée à 10,08 milliards USD, en progression par rapport à la valeur de 9,47 milliards USD enregistrée en 2025, avec des projections pour 2031 affichant 13,78 milliards USD, soit une croissance à un TCAC de 6,45 % sur la période 2026-2031. Les régulateurs renforcent les réglementations relatives à la pollution lumineuse, les prix des batteries baissent et les gouvernements financent l'électrification rurale, autant de facteurs qui accélèrent la transition de l'éclairage raccordé au réseau vers l'éclairage autonome. L'Asie domine la demande grâce à de vastes projets publics à grande échelle, tandis que l'Afrique affiche la dynamique de croissance la plus soutenue, portée par les prêteurs multilatéraux qui soutiennent le solaire décentralisé. Les luminaires haute puissance sont désormais viables dans les climats froids, car les coûts des blocs-batteries au lithium fer phosphate (LiFePO₄) continuent de baisser et la charge hybride réduit les temps d'arrêt hivernaux. Les fournisseurs établis répondent en localisant l'assemblage et en intégrant des contrôles intelligents, tandis que les spécialistes régionaux exploitent les règles relatives au contenu local. Face à ces moteurs se dressent le vol de batteries, les limites de gestion thermique au-delà de 150 W et les lacunes de financement pour les campus commerciaux de taille intermédiaire, des défis susceptibles de ralentir l'adoption dans certains cas d'usage spécifiques.
Principaux enseignements du rapport
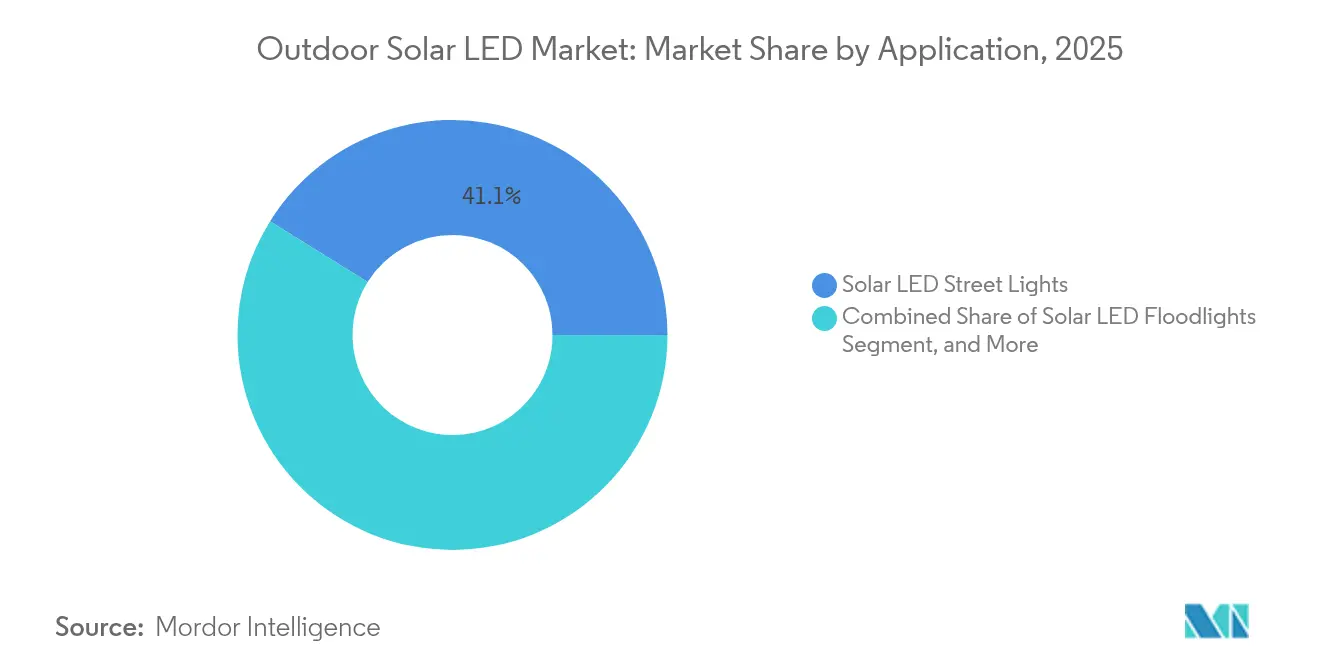
- Par application, les éclairages de rue ont représenté 41,12 % de la part de marché des LED solaires extérieures en 2025 ; les projecteurs devraient progresser à un TCAC de 8,32 % jusqu'en 2031.
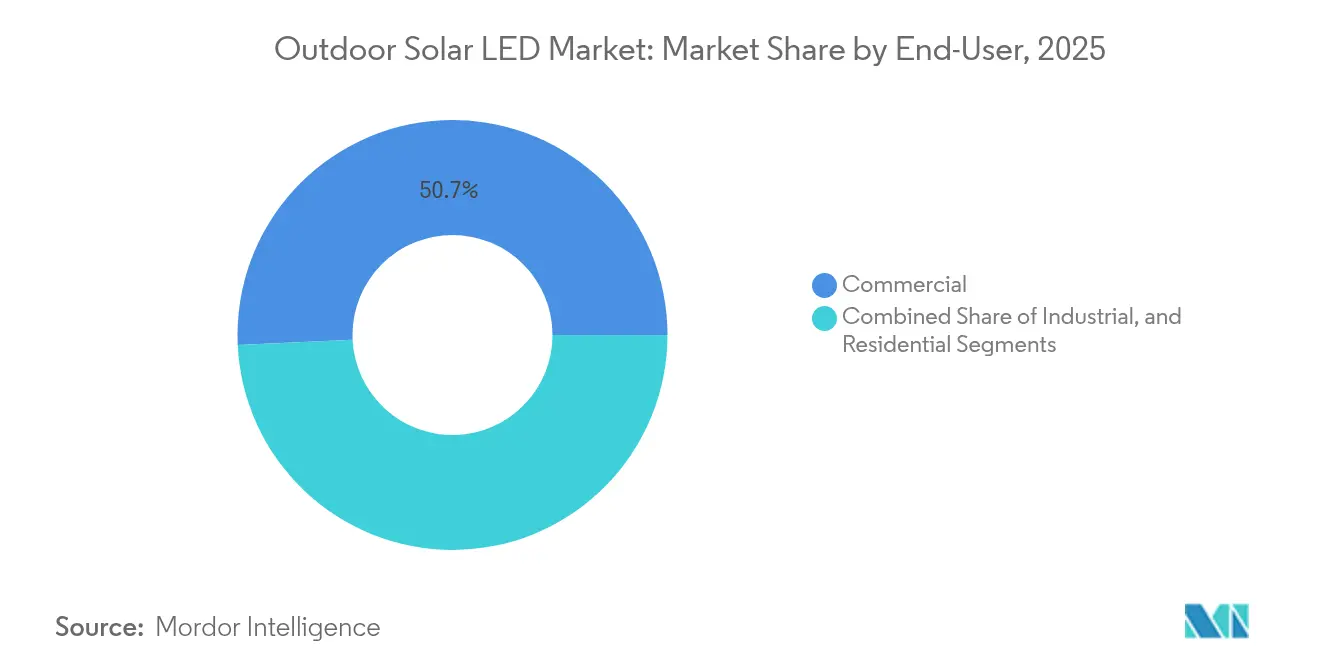
- Par utilisateur final, les installations commerciales ont représenté 50,74 % de la taille du marché des LED solaires extérieures en 2025, tandis que les sites industriels devraient croître à un TCAC de 6,94 % jusqu'en 2031.
- Par puissance, les luminaires de 40 W à 149 W ont capturé 46,05 % de la part de marché des LED solaires extérieures en 2025 ; les unités ≥ 150 W devraient se développer à un TCAC de 7,55 % jusqu'en 2031.
- Par composant, les luminaires ont dominé avec 34,22 % de la taille du marché des LED solaires extérieures en 2025 ; les blocs-batteries affichent le TCAC le plus rapide à 8,14 % jusqu'en 2031.
- Par géographie, l'Asie a commandé 44,75 % de la part de marché des LED solaires extérieures en 2025, tandis que l'Afrique devrait croître à un TCAC de 7,2 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obligations d'éclairage routier à LED solaires | +1.2% | Afrique subsaharienne, extension vers la région MENA | Moyen terme (2 à 4 ans) |
| Réglementations de protection contre la pollution lumineuse pour les rénovations | +0.8% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Modernisation des tours de télécommunications hybrides | +0.9% | Asie du Sud, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Programmes d'électrification rurale | +1.4% | Inde, Kenya, Nigéria | Long terme (≥ 4 ans) |
| Baisse rapide des prix des batteries LiFePO₄ | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Incitations à la commande publique pour les villes intelligentes | +0.6% | Europe, Asie de l'Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Obligations obligatoires d'éclairage routier à LED solaires en Afrique subsaharienne
Les gouvernements confrontés à la pauvreté énergétique spécifient désormais les LED solaires dans les contrats routiers, créant une demande prévisible qui encourage la création d'usines d'assemblage locales. Le programme d'électrification de 35 milliards USD de la Banque mondiale reconnaît le solaire comme plus rapide et moins coûteux que l'extension des réseaux, tandis que les fournisseurs privés au Niger vendent déjà des modules de qualité à moins de 75 USD, confirmant les seuils d'accessibilité.[1]"Un projet de prêt de 35 milliards de dollars, dirigé par la Banque mondiale, vise à étendre l'électricité en Afrique," The New York Times, nytimes.com
Réglementations contre la pollution lumineuse stimulant les rénovations municipales en Europe et en Amérique du Nord
Des lois telles que la loi LD 1934 du Maine plafonnent la luminosité et la température de couleur, contraignant les municipalités à remplacer les unités à vapeur de sodium haute pression par des LED solaires conformes qui respectent nativement les limites d'émission vers le bas et de flux lumineux. Les premiers adoptants comme Groveland, en Floride, prévoient des sommes à six chiffres pour des rénovations progressives, ancrant un cycle de remplacement qui favorise les systèmes hors réseau dotés de contrôles intégrés.[2]"La ville se tourne vers les étoiles pour sa politique d'éclairage," Congrès pour le Nouvel Urbanisme, cnu.org
Modernisation des tours de télécommunications hybrides adoptant les LED solaires en Asie du Sud
Les propriétaires de tours réduisent les coûts en diesel et améliorent la sécurité périmétrique en associant l'éclairage à des micro-réseaux renouvelables. Les systèmes de 8 kW à l'échelle villageoise en Inde fonctionnent sans faille lors des pannes, prouvant la viabilité technique, tandis que des dispositifs politiques tels que le programme PM-KUSUM débloquent les dépenses d'investissement pour les opérations rurales.
Programmes d'électrification rurale accélérant l'éclairage de rue hors réseau
L'énergie solaire communautaire atteint désormais trois fois plus de personnes qu'en 2010, les subventions absorbant les coûts initiaux et les tarifs mensuels finançant la maintenance. Les districts ambitieux de l'Inde et les programmes des comtés du Kenya favorisent les éclairages de rue à LED solaires qui fournissent un éclairage immédiat et fiable, alors que le déploiement du réseau prendrait des décennies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vol de batteries et vandalisme | -0.7% | Afrique subsaharienne, Amérique latine, Asie du Sud | Court terme (≤ 2 ans) |
| Coûts élevés d'exploitation et de maintenance dans les villes à faible ensoleillement | -0.5% | Europe du Nord, Canada, Alaska | Moyen terme (2 à 4 ans) |
| Financement limité à l'échelle des campus | -0.4% | Marchés émergents mondiaux | Long terme (≥ 4 ans) |
| Défis thermiques au-delà de 150 W | -0.3% | Régions à climat chaud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risque de vol de batteries et de vandalisme dans les régions en développement
Les municipalités qui ont adopté le solaire pour mettre fin aux vols de câbles en cuivre font désormais face à de nouveaux risques, les voleurs ciblant les blocs-batteries Li-ion. Los Angeles dépense 20 millions USD par an en réparations de câbles, ce qui a conduit au déploiement de 900 unités solaires ; cependant, les boîtiers inviolables et les alarmes augmentent les dépenses d'investissement pour les systèmes hors réseau, en particulier en Afrique subsaharienne où les incitations à la revente restent élevées.[3]"Les résidents en ont assez des vols de cuivre qui éteignent les lampadaires," LAist, laist.com
Coûts élevés d'exploitation et de maintenance dans les villes à haute latitude et à faible ensoleillement
L'obscurité saisonnière réduit la récolte d'énergie, nécessitant des batteries plus grandes et une maintenance fréquente. Le programme arctique canadien de 300 millions CAD souligne les pressions sur les coûts, tandis que les panneaux bifaciaux et les supports verticaux améliorent le rendement tout en ajoutant une complexité d'ingénierie qui allonge les périodes de retour sur investissement au nord du 60e parallèle.[4]"Potentiel de l'énergie solaire dans l'Arctique," Université d'Oulu, oulu.fi
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les éclairages de rue ancrent l'adoption municipaleLes éclairages de rue ont contribué à hauteur de 3,89 milliards USD à la taille du marché des LED solaires extérieures en 2025 et ont conservé une part de 41,12 %, les villes privilégiant des modèles d'approvisionnement éprouvés. Les acheteurs municipaux citent des périodes de retour sur investissement de 3 ans et une amélioration de la sécurité des citoyens, comme l'illustrent les 20 unités SunStay de Séville délivrant 3 000 lumens à 175 lm/W. Les projecteurs à LED solaires ont gagné du terrain dans les cours industrielles et les stades, progressant à un TCAC de 8,32 % alors que les assureurs exigent une meilleure surveillance nocturne.
L'évolution des priorités entraîne une convergence entre les différentes formes d'éclairage. Le projet de 67 000 unités de Fonroche au Sénégal garantit une autonomie de 365 nuits, validant la fiabilité pour les déploiements publics à grande échelle. Les gestionnaires de campus associent désormais des luminaires de rue, de zone et de jardin au sein d'une seule plateforme de contrôle qui réduit l'intensité lumineuse aux heures de faible trafic, élargissant les cas d'usage sans faire exploser les coûts d'exploitation et de maintenance. À mesure que les réglementations contre la pollution lumineuse se multiplient, les projecteurs à émission dirigée vers le bas prennent l'avantage, et les rénovations pilotées par les politiques publiques soutiennent les volumes tout en ajoutant des fonctionnalités intelligentes.


Par puissance :
la plage intermédiaire domine, la haute puissance accélèreLes luminaires de 40 W à 149 W ont représenté 4,36 milliards USD et 46,05 % de la part de marché des LED solaires extérieures en 2025, équilibrant la luminosité avec la taille des panneaux et la capacité des batteries. Ils éclairent la plupart des voies de desserte et des parkings commerciaux, et la standardisation maintient les coûts d'installation prévisibles. Les unités dépassant 150 W devraient progresser à un TCAC de 7,55 % à mesure que les blocs LiFePO₄ atteignent des seuils de coût qui rendent les ports à mâts hauts et les cours de fret accessibles.
La diode XFL10K de Cree fournit 20 000 lumens avec une plus grande portée d'éclairage, réduisant le nombre de poteaux et les travaux de génie civil. Les avancées en matière de dissipateurs thermiques et les composites en graphite atténuent le stress thermique, notamment sur la côte du Golfe et dans les sites équatoriaux. Les appareils de moins de 39 W restent une niche dans les espaces paysagers décoratifs en raison d'un flux lumineux limité qui restreint l'adoption commerciale, bien que les écosystèmes domotiques pourraient débloquer une demande incrémentale à mesure que les prix baissent.
Par utilisateur final :
leadership commercial, dynamisme industrielLes établissements commerciaux ont généré 4,81 milliards USD, soit 50,74 % de la taille du marché des LED solaires extérieures en 2025, grâce aux rénovations de parkings, aux améliorations de la signalétique et aux objectifs ESG portés par les locataires. Des outils de financement tels que les contrats d'achat d'énergie s'alignent sur les durées de bail, facilitant les obstacles aux dépenses d'investissement pour les centres commerciaux et les universités. Les utilisateurs industriels adoptent le solaire pour éviter les temps d'arrêt ; les sites de fabrication affichent une perspective de TCAC de 6,94 % jusqu'en 2031 alors qu'ils sécurisent les zones périmètriques et les quais de chargement lors des pannes de réseau.
Les promoteurs intègrent l'éclairage dans les offres d'aménités. D.R. Horton intègre des poteaux solaires dans les nouvelles communautés, augmentant la valeur des propriétés et répondant aux codes de durabilité municipaux. Les complexes industriels poursuivent des stratégies de résilience en micro-réseaux qui associent le photovoltaïque en toiture à l'éclairage de cour, réduisant l'utilisation des groupes électrogènes diesel de secours et diminuant les émissions de portée 2.
Par composant :
les luminaires en tête, les batteries en accélérationLes luminaires ont représenté 34,22 % du chiffre d'affaires en 2025, l'optique, le rendu des couleurs et la conception des boîtiers définissant la perception des utilisateurs finaux. Les cellules solaires intégrées sur puce dépassent désormais 25,79 % de conversion sur les plaquettes de test, laissant entrevoir une future intégration susceptible de réduire l'empreinte des panneaux.
Les blocs-batteries progressent à un TCAC de 8,14 %, reflétant les économies d'échelle dans le LiFePO₄ et la demande croissante d'autonomie sur plusieurs jours. Les contrôleurs pilotés par l'IA réduisent dynamiquement la puissance de sortie, prolongeant les cycles de vie tout en prenant en charge les capteurs IoT qui alimentent les tableaux de bord de gestion des actifs. Les panneaux, poteaux et systèmes de montage suivent la baisse des courbes de prix, mais des innovations telles que les supports à inclinaison réglable et les antennes 5G intégrées enrichissent les propositions de valeur au-delà du simple éclairage.
Analyse géographique
Marché des LED Solaires Extérieures en Asie-Pacifique
L'Asie a représenté 44,75 % des revenus mondiaux en 2025 grâce à des chaînes d'approvisionnement profondes, des subventions gouvernementales et d'importants déficits d'extension du réseau encore mieux résolus par l'éclairage hors réseau. La Chine ancre les exportations de modules, tandis que la Mission Solaire Nationale de l'Inde subventionne des micro-réseaux villageois combinant les charges de télécommunications, domestiques et d'éclairage public en packages de services uniques. La feuille de route pérovskite de 20 GW du Japon signale un leadership régional en R&D susceptible de réduire le poids des panneaux et d'élargir les sites de toiture. Les modernisations de tours en Asie du Sud-Est amplifient les commandes de kits d'éclairage hybrides partageant des batteries avec les équipements radio, améliorant ainsi l'efficacité logistique.
Marché des LED Solaires Extérieures en Afrique
L'Afrique se distingue par un TCAC projeté de 7,2 % jusqu'en 2031, soutenu par le programme de prêts de la Banque mondiale et des modèles de crédit-bail privés ciblant 600 millions de personnes encore privées d'éclairage en soirée. L'essor du commerce de détail au Niger avec des panneaux à moins de 100 USD prouve que l'accessibilité financière a franchi le seuil des consommateurs, tandis que le déploiement d'éclairage public à grande échelle au Sénégal illustre comment les mandats nationaux se traduisent en commandes immédiates. Les usines d'assemblage émergentes en Égypte et au Kenya ajoutent des avantages en matière de contenu local qui accélèrent les appels d'offres.
Marché des LED Solaires Extérieures au Moyen-Orient, en Amérique du Nord et en Europe
Le Moyen-Orient a triplé sa production solaire en cinq ans alors que les exportateurs de pétrole se diversifient. L'Arabie Saoudite vise 58 GW de photovoltaïque d'ici 2030, et les usines régionales de LED atteignent désormais une production annuelle de plus de 3 GW, réduisant les coûts à destination et raccourcissant les délais de livraison. Les températures estivales extrêmes stimulent la demande de luminaires à haute tolérance thermique et de refroidissement intelligent. L'Amérique du Nord et l'Europe se concentrent sur le remplacement plutôt que sur les nouvelles installations, mais les ordonnances sur la pollution lumineuse, les mesures contre le vol de cuivre et les transferts de crédits d'impôt maintiennent les budgets actifs, soutenant une croissance régulière à un chiffre moyen.

Paysage réglementaire
Les produits solaires LED d'extérieur sont de plus en plus soumis à des exigences d'efficacité et de conformité plus strictes, ce qui affecte l'éligibilité aux appels d'offres et la conception des produits. En Chine, de nouvelles exigences obligatoires en matière d'efficacité énergétique pour les luminaires LED routiers et de tunnels (GB 37478-2025) sont entrées en vigueur le 1er juin 2026 pour les nouveaux produits et les produits importés, et la norme GB/T 31832-2025 a été mise en œuvre le 1er février 2026, relevant le niveau exigé en matière de performance étiquetée et de documentation de conformité pour les travaux publics et les grands projets.
Hors de Chine, les codes du bâtiment et de l'électricité façonnent l'architecture des systèmes, en particulier concernant le câblage photovoltaïque, les dispositifs de déconnexion, et la réception des systèmes installés. Dans l'Union européenne, la directive révisée sur la performance énergétique des bâtiments (EPBD) exige que les États membres transposent les mesures avant le 29 mai 2026, avec des échéances au niveau des bâtiments commençant le 31 décembre 2026, tandis que le marquage CE continue de régir la mise sur le marché des produits. En Inde, le BIS a publié la norme IS 10322 (Partie 1):2026 pour les luminaires LED, et les titulaires de licences existants sont tenus de mettre en œuvre la norme révisée avant le 2 août 2026, ce qui pousse les fournisseurs vers une mise à jour des tests, de l'étiquetage et de l'alignement de certification pour les luminaires vendus dans le cadre des marchés publics municipaux et institutionnels.
Analyse de la chaîne de valeur
La chaîne de valeur des LED solaires d'extérieur commence par la conception et la spécification du système, couvrant la photométrie, les objectifs d'autonomie, la gestion thermique et la logique de contrôle. Vient ensuite l'approvisionnement en composants pour les luminaires, incluant les modules LED, l'optique et les drivers ou boîtiers, ainsi que les panneaux solaires, les blocs batteries (y compris le LiFePO4) et les unités de contrôleur de charge et de capteurs. Les intrants passent ensuite dans des modèles d'assemblage allant de la fabrication entièrement intégrée à l'assemblage SKD/CKD et au kitting, avant la distribution via les grossistes nationaux, les entreprises EPC et les canaux d'achats municipaux, avec des services après-vente tels que la mise en service, le remplacement des batteries, le réglage du firmware ou des contrôles, et les contrats de maintenance (O&M).
La structure du marché évolue également vers une localisation et un approvisionnement axés sur la conformité, un nombre croissant d'appels d'offres favorisant la valeur ajoutée locale et le respect documenté des normes. En Afrique, l'État d'Abia au Nigeria travaille avec des investisseurs sur une proposition d'usine de fabrication solaire de 145 millions USD, visant à réduire l'exposition aux importations et au change tout en renforçant les capacités techniques locales. Du côté de la demande, les exigences de maintenance pluriannuelles dans les marchés publics et institutionnels déplacent davantage de valeur vers l'aval, dans les réseaux de services et la logistique des pièces détachées, augmentant l'importance des capacités des installateurs, de la gestion des garanties et du choix de matériels sécurisés pour faire face aux risques de vol et de vandalisme.
Paysage concurrentiel
Les acteurs établis tels que Signify, Hubbell et Cree conservent leur leadership en combinant ingénierie optique, microprogramme de charge hybride et réseaux de service multinationaux. La charge hybride de Signify élargit la viabilité en Scandinavie et en Alaska, tandis que sa coentreprise détenue à 60 % en Égypte satisfait les clauses de contenu local dans les appels d'offres publics dans toute la région MENA. Hubbell rapporte que 65 % des ventes de 2024 sont liées à des applications renouvelables, signalant un pivot vers des packages complets de résilience énergétique.
Les spécialistes régionaux se différencient par le financement et l'ingénierie adaptée aux conditions climatiques. Ambient Photonics fournit des cellules intérieures à ultra-faible luminosité capables d'alimenter des capteurs de mouvement dans des hubs de transport couverts, permettant la vente croisée avec des luminaires extérieurs pour des plateformes unifiées. Fonroche et Sunna Design se développent rapidement en Afrique francophone grâce aux garanties d'exportation concessionnelles. Les équipementiers chinois exploitent l'intégration verticale pour sous-coter les prix, mais font désormais face à des droits de douane en Amérique du Nord et à des audits qualité plus stricts en Europe.
Le paysage du financement évolue à mesure que les marchés de crédits fiscaux permettent aux fonds de placement immobilier de monétiser les attributs solaires sans propriété directe. L'accord de Black Bear Energy en 2025 transfère les crédits d'investissement à des acheteurs institutionnels, injectant des liquidités dans les rénovations d'éclairage à l'échelle des campus. Les feuilles de route technologiques mettent l'accent sur les nœuds de contrôle augmentés par l'IA, la surveillance de l'état des batteries et la détection de présence par traitement en périphérie, des fonctionnalités qui élèvent les barrières au changement et fidélisent les clients dans des contrats de service à long terme.
Leaders du secteur des LED solaires extérieures
CREE Lighting
Gamasonic
Hubbell Outdoor
Ligman Lighting
Sokoyo Solar Lighting Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des LED Solaires Extérieures
- Signify Holding
- Hubbell Outdoor Lighting
- Sokoyo Solar Lighting Co. Ltd
- Sunna Design SA
- Greenshine New Energy
- CREE Lighting
- Gamasonic
- Ligman Lighting
- Jiawei Renewable Energy
- LEADSUN
- OkSolar
- SBM-SolarTech
- SEPCO Solar Electric Power Company
- Solar Street Lights USA
- Acuity Brands (Holophane)
- Fonroche Lighting
- Sol Inc. (Carmanah Technologies)
- SolarOne Solutions
- Evluma
- ELEDLIGHTS

Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent là où les changements réglementaires, le financement public et les achats liés aux services se recoupent. Le calendrier de mise en œuvre 2026 pour les normes mises à jour et les régimes d'étiquetage énergétique, notamment la Chine rendant obligatoire la norme GB 37478-2025 à partir du 1er juin 2026 et l'Inde passant à la norme BIS IS 10322 (Partie 1):2026 avec une échéance de mise en œuvre au 2 août 2026 pour les titulaires de licences existants, crée une opportunité pour les fournisseurs capables de documenter rapidement leurs performances et d'accompagner les clients avec des dossiers de certification pour les appels d'offres et les circuits d'importation. Sur le plan de la stratégie produit, les systèmes d'extérieur à puissance plus élevée et les offres de contrôle intelligent trouvent leur place là où l'atténuation du vol et les exigences de disponibilité sont explicites dans les appels d'offres municipaux et de campus, favorisant les boîtiers de batterie anti-effraction, la surveillance à distance et les conceptions modulaires prêtes pour le service.
Des opportunités apparaissent également dans les modèles de déploiement des marchés émergents qui associent électricité distribuée et éclairage. En Inde, l'attribution par CREDA d'un contrat de systèmes d'éclairage solaires domestiques à Lords Mark Industries, incluant une portée de maintenance de cinq ans, illustre la manière dont les agences associent produits et maintenance à long terme (O&M), une structure qui peut s'étendre aux parcs d'éclairage extérieur via des modèles de service standardisés. En Afrique, la progression de WeLight vers un investissement de 650 millions USD pour étendre ses opérations de mini-réseaux solaires au Nigeria et en République démocratique du Congo indique des développements d'infrastructures connexes où l'éclairage périmétrique et des espaces publics devient une option complémentaire pour les opérateurs et les autorités locales, favorisant la vente croisée de lampadaires et d'éclairages de zone solaires LED dans les empreintes des mini-réseaux et de l'électrification communautaire.
Recent Industry Developments in Marché des LED Solaires Extérieures
- Avril 2026 : Govee a lancé les Govee Outdoor Solar String Lights, dotées de la technologie propriétaire LuminBlend, d'un panneau solaire de 6 W et d'une durabilité certifiée IP67, au prix de 99,99 $. Ce lancement de produit dans les guirlandes lumineuses solaires d'extérieur élargit le portefeuille solaire orienté grand public de Govee. Il répond à la demande résidentielle de solutions d'éclairage solaire intégrées.
- Avril 2026 : Hausolar a annoncé le lancement d'une nouvelle série de lampadaires solaires tout-en-un utilisant des batteries LiFePO4 100 % de qualité A, conçues pour les projets municipaux à haute température en Afrique. Ce lancement renforce l'offre de gamme municipale et la pile technologique batterie de Hausolar. Il permet un fonctionnement dans des environnements à haute température et soutient l'expansion sur les marchés locaux.
- Février 2026 : Cree Lighting a signé un accord de fabrication à contrat à long terme avec un fabricant d'éclairage basé aux États-Unis pour répondre aux contraintes de capacité et aux performances de livraison. Cet accord sécurise l'approvisionnement pour les luminaires d'extérieur industriels et destinés aux environnements difficiles. Il pourrait affecter la structure des coûts et la fiabilité des livraisons dans toute la chaîne d'approvisionnement des LED solaires d'extérieur.


Marché des LED Solaires Extérieures Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Selon cette méthodologie, le marché des LED solaires d'extérieur couvre les revenus issus des dispositifs d'éclairage extérieur complets utilisant un panneau solaire, une batterie et une source lumineuse LED pour fournir un éclairage dans des espaces en extérieur.
Exclusions de périmètre : nous excluons les lampes solaires d'intérieur, les panneaux solaires vendus comme composants autonomes, et les dispositifs LED d'extérieur conventionnels ne comprenant pas de système solaire intégré.
Aperçu de la segmentation
- Par application
- Éclairages de rue à LED solaires
- Éclairages de jardin à LED solaires
- Projecteurs à LED solaires
- Éclairages de zone à LED solaires
- Spots à LED solaires
- Par puissance
- Moins de 39 W
- 40 W - 149 W
- Plus de 150 W
- Par secteur d'utilisation final
- Résidentiel
- Commercial
- Industriel
- Par composant
- Luminaire (module LED)
- Panneau solaire
- Monocristallin
- Polycristallin
- Couche mince
- Bloc-batterie
- Li-ion
- LiFePO₄
- Plomb-acide
- Contrôleur de charge et unité de capteur intelligent
- Poteau et structure de montage
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons d'abord construit la cartographie du marché à l'aide de sources publiques, sans paywall, expliquant d'où provient la demande d'éclairage extérieur et comment elle est financée. Les intrants courants incluent les publications gouvernementales sur l'énergie et l'efficacité (comme le Département de l'Énergie des États-Unis), les statistiques énergétiques internationales (comme l'AIE), les communiqués douaniers et commerciaux relatifs aux produits d'éclairage, ainsi que les normes ou recommandations d'organismes de l'éclairage (comme l'IES), en complément des références du secteur solaire (comme l'IRENA).
Pour convertir ces signaux en une structure de dimensionnement exploitable, nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les annonces d'appels d'offres, ainsi que des articles de presse crédibles sur les projets municipaux et les programmes d'électrification hors réseau. En parallèle, des abonnements payants sélectifs ont été utilisés uniquement pour les données financières et de renseignement d'entreprises, la vérification de bases de brevets, et le contexte import-export au niveau des expéditions, lorsque cela aidait à valider les orientations. Cette liste de recherche documentaire est illustrative, et de nombreuses autres références ont été utilisées pour recueillir des données, vérifier les hypothèses par recoupement et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que la recherche documentaire ne peut pas montrer clairement, comme les fourchettes de prix typiques par puissance, la part du remplacement par rapport à la nouvelle installation, et l'impact du choix de la chimie des batteries sur la durée de vie du produit et la maintenance. Nous avons interrogé des dirigeants, des responsables produits et commerciaux, ainsi que des responsables opérationnels dans les principaux bassins d'achat tels que les municipalités, les campus commerciaux, les entrepreneurs et les distributeurs dans les principales régions, afin que les hypothèses reflètent le comportement réel des achats.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 22 % | APAC : 48 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/de division : 24 % | EMEA : 30 % |
| Petits acteurs : 22 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande adressable en éclairage extérieur, que nous filtrons ensuite via les moteurs d'adoption du solaire visibles dans les programmes publics et le comportement des acheteurs. Le modèle utilise des indicateurs tels que les dépenses d'infrastructure urbaine pour les rues et espaces publics, l'activité d'électrification rurale et périurbaine, l'évolution des prix des modules solaires et des blocs batteries, la répartition typique des puissances pour l'éclairage routier par rapport à l'éclairage de zone, et l'intensité des appels d'offres par région.
Ces totaux sont ensuite vérifiés par des approximations ascendantes sélectives, où nous utilisons des points de prix échantillonnés et des indicateurs d'expédition pour nous assurer que les volumes impliqués semblent réalistes. Lorsque les points de données directes sont rares (par exemple, pour les petits projets privés), les lacunes sont traitées via des vérifications de canaux et l'application de fourchettes de pénétration prudentes, validées lors des entretiens. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une vision multivariée simple des moteurs les plus répétables, et nous alignons les fourchettes sur les attentes des interviewés concernant le financement des politiques, les cycles de remplacement et les tendances des coûts des composants.
Validation des données et cycle de mise à jour
Les résultats sont validés par étapes afin que les écarts importants soient expliqués avant la finalisation des chiffres. Nous comparons les résultats à des signaux indépendants tels que les pipelines d'appels d'offres, la direction des flux commerciaux et l'exposition des revenus des entreprises à l'éclairage solaire, puis les anomalies sont examinées et corrigées par ajustement des hypothèses.
Avant validation finale, une révision supplémentaire par un analyste est effectuée pour revérifier les calculs, le traitement des devises et les répartitions régionales, et des appels de suivi sont déclenchés lorsqu'une hypothèse clé sort de la fourchette attendue. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des LED solaires d'extérieur selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les LED solaires d'extérieur diffèrent souvent car le périmètre du produit n'est pas traité de la même manière, et parce que certaines études supposent des évolutions de prix et d'adoption plus rapides que ce que les acheteurs rapportent réellement. Le choix du calendrier compte également, car une base 2025 et une base 2026 peuvent sembler présenter un véritable écart même lorsque la tendance sous-jacente est similaire.
Les principaux facteurs d'écart proviennent généralement du fait que l'estimation ne comptabilise que les dispositifs d'éclairage solaire complets, ou intègre également des dépenses connexes telles que les panneaux solaires autonomes, les contrôleurs ou les services d'installation. Une autre différence courante réside dans la façon dont le prix de vente moyen est projeté, certaines méthodes maintenant les prix stables tandis que d'autres supposent des baisses marquées liées à la diminution des coûts des batteries et des modules. La fréquence d'actualisation et le calendrier de conversion des devises peuvent encore élargir l'écart, en particulier lorsque les appels d'offres s'accélèrent dans une région sur une courte période, ce qui explique pourquoi le traitement limité aux seuls dispositifs et une vérification croisée de la demande 2026 ont été explicitement retenus, un choix méthodologique appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,08 milliards USD (2026) | |
| Éditeur de rapport industriel A | 7,74 milliards USD (2025) | Utilise une année de base plus ancienne et semble privilégier des hypothèses de déploiement chez les utilisateurs finaux qui accélèrent l'adoption à court terme, ce qui peut sous-estimer la valeur de 2026 lorsque les évolutions de prix et de volume ne sont pas réconciliées d'une année à l'autre. |
| Éditeur de rapport industriel B | 7,60 milliards USD (2025) | Utilise une base 2025 et un horizon plus long avec une courbe de croissance plus élevée, et le langage de périmètre suggère des regroupements de produits plus larges susceptibles de mêler l'éclairage solaire décoratif à des dépenses plus larges en éclairage solaire extérieur, modifiant ce qui est comptabilisé comme revenu de marché principal. |
Entre ces trois chiffres, l'écart s'explique principalement par le choix de l'année de base, ce qui est considéré comme un dispositif par rapport aux dépenses connexes, et la manière dont l'évolution du prix de vente moyen est intégrée dans les prévisions. En reliant le chiffre de 2026 à des signaux de demande observables et en le vérifiant par rapport aux données de prix et de mix issues des entretiens, l'estimation reste traçable à des variables claires et des étapes répétables.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des LED solaires extérieures ?
Le marché s'élève à 10,08 milliards USD en 2026 et devrait atteindre 13,78 milliards USD d'ici 2031.
Quelle application contribue le plus au chiffre d'affaires ?
Les éclairages de rue à LED solaires dominent avec 41,12 % de part de marché en 2025, car les municipalités privilégient leurs modèles de retour sur investissement éprouvés.
Pourquoi l'Afrique est-elle considérée comme la région à la croissance la plus rapide ?
Les prêts multilatéraux et les mandats gouvernementaux visant à assurer l'accès à l'électricité pour 600 millions de personnes alimentent une prévision de TCAC de 7,2 % pour 2026-2031.
Comment la baisse des prix des batteries LiFePO₄ influence-t-elle l'adoption ?
La baisse des coûts des batteries rend désormais les luminaires ≥ 150 W économiquement viables, étendant l'éclairage solaire aux cours industrielles et aux villes à haute latitude.
Quels sont les principaux obstacles à un déploiement plus large ?
Le vol de batteries, les coûts de maintenance élevés dans les zones à faible ensoleillement, le financement limité pour les campus de taille intermédiaire et les contraintes thermiques au-delà de 150 W restent les principaux freins.
Quelle est la compétitivité du paysage des fournisseurs ?
Les cinq premiers fournisseurs contrôlent un peu plus de 60 % du chiffre d'affaires mondial, les spécialistes régionaux gagnant des parts grâce aux règles de contenu local et à l'innovation en matière de financement.
Dernière mise à jour de la page le:



