
Taille et parts du marché des organoïdes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Milliards de dollars |
| Taille du Marché (2031) | 3.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des organoïdes par Mordor Intelligence
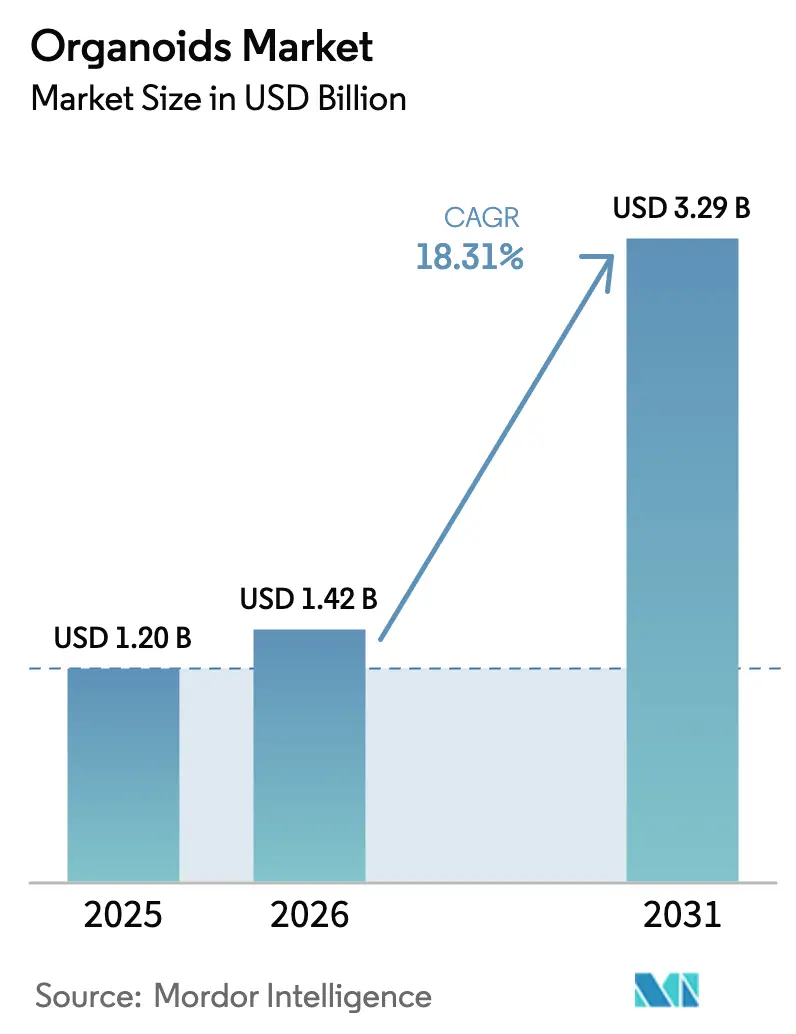
La taille du marché des organoïdes devrait passer de 1,20 milliard USD en 2025 et 1,42 milliard USD en 2026 à 3,29 milliards USD d'ici 2031, enregistrant un TCAC de 18,31 % entre 2026 et 2031.
L'augmentation des investissements des commanditaires pharmaceutiques dans les cultures tridimensionnelles dérivées de patients, la suppression de l'obligation d'études animales aux États-Unis et les travaux parallèles sur les lignes directrices en Europe accélèrent la demande de packages précliniques d'organoïdes. Le financement par capital-risque continue d'affluer vers des start-ups qui fournissent des matrices bioimprimées et des puces microfluidiques, tandis que les fournisseurs établis dans les sciences du vivant élargissent leurs portefeuilles de réactifs pour sécuriser des revenus récurrents liés aux milieux de culture. Les pressions sur les coûts liées aux matrices extracellulaires d'origine animale persistent, mais les fournisseurs lancent des substituts chimiquement définis qui promettent une variabilité lot à lot réduite. Dans l'ensemble, le marché des organoïdes évolue d'une niche académique vers une plateforme de développement intégrée qui comprime les délais, réduit les risques des programmes en oncologie et débloque de la valeur dans les essais de médecine de précision.
Points clés du rapport
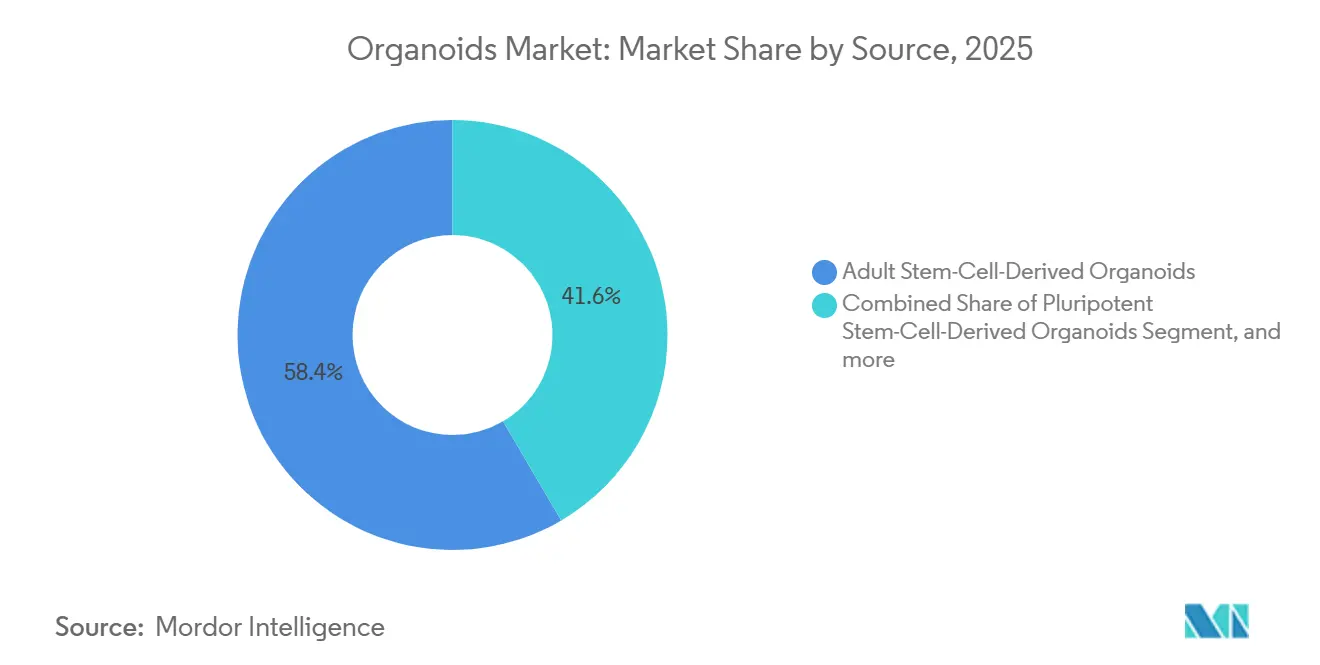
- Par source, les modèles dérivés de cellules souches adultes ont dominé avec 58,43 % des parts du marché des organoïdes en 2025.
- Par type d'organe, les cultures intestinales ont représenté 28,65 % de la taille du marché des organoïdes en 2025, tandis que les modèles pancréatiques devraient se développer à un TCAC de 20,76 % jusqu'en 2031.
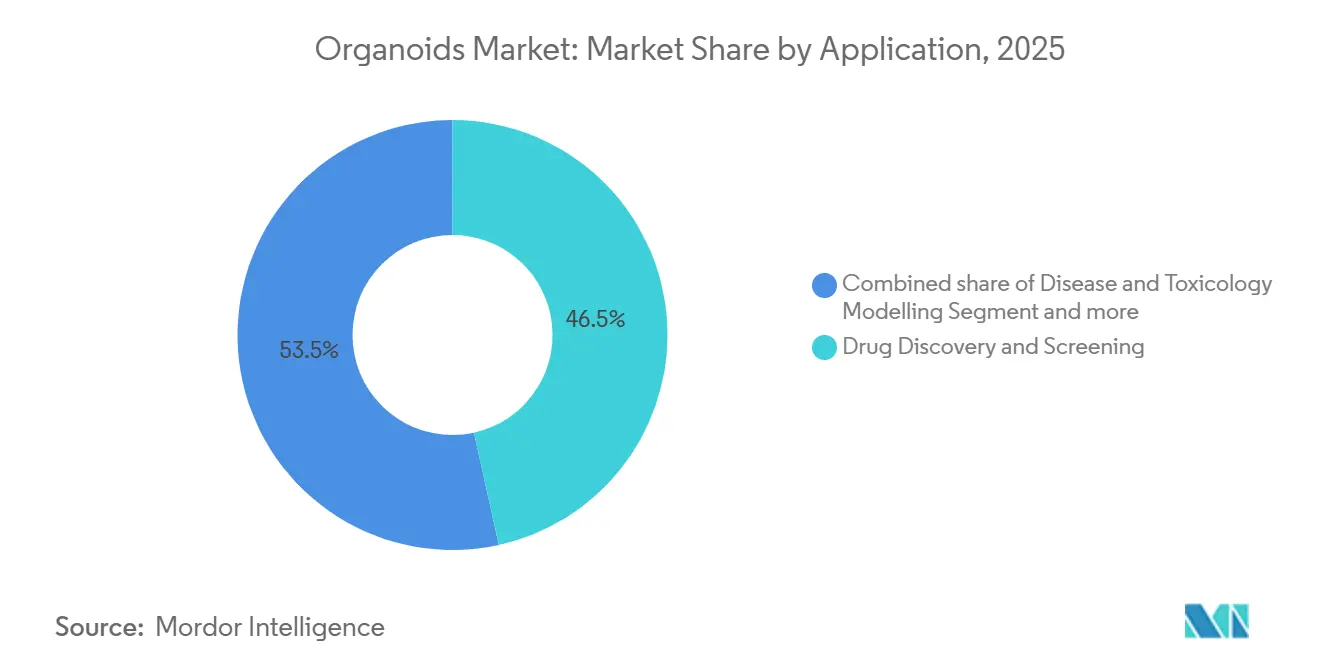
- Par application, la découverte et le criblage de médicaments ont représenté 46,54 % des revenus en 2025 ; la médecine de précision et personnalisée devrait croître à un TCAC de 21,55 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont représenté 55,63 % des dépenses de 2025, tandis que les ORC et les CDMO devraient croître à un TCAC de 21,65 % sur la période 2026-2031.
- Par technologie, la culture 3D sur échafaudage a représenté 32,65 % des revenus de 2025 ; les organoïdes assistés par la bioimpression 3D devraient afficher un TCAC de 21,43 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 43,65 % des revenus de 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 19,43 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des organoïdes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des organoïdes dans la découverte de médicaments en oncologie | +4.2% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Expansion des essais de médecine de précision et des thérapies personnalisées | +3.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Financement public pour l'infrastructure de culture cellulaire 3D | +3.1% | États-Unis, Union européenne, Chine | Court terme (≤ 2 ans) |
| Abandon des tests sur animaux dans la recherche préclinique | +2.9% | Mondial (piloté par les États-Unis et l'Europe) | Court terme (≤ 2 ans) |
| Commercialisation de biobanques d'organoïdes à grande échelle | +2.4% | Amérique du Nord, Europe, marchés APAC précurseurs | Long terme (≥ 4 ans) |
| Intégration de plateformes d'édition génique et de microfluidique avancée | +2.1% | Pôles mondiaux d'innovation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des organoïdes dans la découverte de médicaments en oncologie
Les organoïdes tumoraux colorectaux ont prédit la réponse à la chimiothérapie dans 84 % des cas lors d'une étude publiée dans Nature Medicine en 2025, surpassant les lignées cellulaires traditionnelles et stimulant une adoption pharmaceutique plus large[1]Rédacteurs de Nature Medicine, "Les organoïdes prédisent la réponse à la chimiothérapie," nature.com . Le rapport annuel 2025 de Roche a révélé une biobanque interne dépassant 1 000 modèles dérivés de patients couvrant 12 types de tumeurs, qui sous-tend désormais les criblages d'optimisation des candidats médicaments. L'Institut national américain du cancer a alloué 100 millions USD au Réseau d'atlas des tumeurs humaines, qui a créé des cartes de transcriptomique spatiale s'intégrant aux tests sur organoïdes pour orienter la conception des thérapies combinées. Les commanditaires font état d'une compression des délais précliniques de 6 à 12 mois et d'une attrition réduite en phase avancée, renforçant le retour sur le capital de R&D. Ces gains renforcent la logique économique qui propulse le marché des organoïdes vers des flux de travail oncologiques de routine.
Expansion des essais de médecine de précision et des thérapies personnalisées
Les interventions guidées par les organoïdes ont augmenté les taux de réponse objective de 23 points de pourcentage dans les tumeurs solides pédiatriques en rechute au Princess Máxima Center, un résultat qui a convaincu les assureurs néerlandais de tester des voies de remboursement[2]Princess Máxima Center, "Étude sur la thérapie guidée par les organoïdes," prinsesmaximacentrum.nl. Le ministère japonais de la Santé, du Travail et des Affaires sociales a approuvé le premier test de diagnostic compagnon basé sur des cultures dérivées de patients en mars 2025, fournissant une lecture fonctionnelle en 14 jours inaccessible par la seule histopathologie. Les essais en panier intègrent désormais des tests sur organoïdes pour recruter des patients présentant des cibles moléculaires communes, réduisant les coûts de criblage et accélérant le recrutement dans les indications oncologiques rares. À mesure que les payeurs renforcent les normes de preuve, les données de réponse fonctionnelle générées par les organoïdes étayent davantage les négociations de remboursement, stimulant l'adoption sur le marché des organoïdes.
Financement public pour l'infrastructure de culture cellulaire 3D
Les Instituts nationaux de santé américains ont orienté 48 millions USD vers le programme Tissue Chip for Drug Screening au cours de l'exercice 2025 pour coupler les organoïdes à la microfluidique perfusée. Horizon Europe a réservé une partie de son enveloppe de recherche de 95 milliards EUR aux modèles in vitro réduisant l'utilisation animale, ajoutant un élan sur le continent. Le ministère chinois des Sciences et des Technologies a investi 500 millions CNY dans des centres régionaux pour harmoniser les protocoles et former les chercheurs, abaissant la barrière à l'entrée pour les petites entreprises[3]Ministère des Sciences et des Technologies de Chine, "Initiative des centres d'organoïdes," most.gov.cn. L'investissement public répartit les coûts fixes entre le monde académique et l'industrie, créant un vivier de personnel qualifié et de réactifs standardisés qui soutient la croissance à long terme du marché des organoïdes.
Abandon des tests sur animaux dans la recherche préclinique
La loi américaine FDA Modernization Act 2.0 a supprimé l'obligation légale de tests sur animaux en décembre 2022, reconnaissant formellement les données basées sur les organoïdes dans les demandes de nouveaux médicaments. L'Agence européenne des produits chimiques a suivi avec des orientations de 2024 couvrant les tests sur organoïdes pour la sensibilisation cutanée et l'hépatotoxicité. Une analyse de l'Université Johns Hopkins a estimé des économies de coûts de 30 à 40 % lorsque les commanditaires remplacent les études animales par des organoïdes, associées à des réductions de délais de 12 à 18 mois. Des consortiums industriels standardisent désormais les protocoles de test pour faciliter la validation multi-sites, condition préalable à une acceptation réglementaire plus large, alimentant ainsi l'expansion supplémentaire du marché des organoïdes.
Analyse de l'impact des freins*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matrices spécialisées et des facteurs de croissance | -2.7% | Mondial, plus aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Absence de protocoles de reproductibilité standardisés | -2.3% | Mondial, affectant les soumissions réglementaires | Moyen terme (2 à 4 ans) |
| Ambiguïté éthique et réglementaire autour des modèles humains complexes | -1.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Logistique de chaîne du froid limitée pour le transport d'organoïdes vivants | -1.2% | Mondial, notamment pour les collaborations transfrontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matrices spécialisées et des facteurs de croissance
Le Matrigel varie de 400 à 600 USD par millilitre, et les criblages à grande échelle nécessitent souvent 5 à 10 millilitres, portant les factures de réactifs à 6 000 USD par expérience. Les protéines recombinantes essentielles telles que la R-spondine et la Wnt3a coûtent encore 300 à 800 USD par milligramme, avec un fort renouvellement en raison de courtes demi-vies. Une enquête de l'ISSCR de 2024 a révélé que 62 % des répondants citaient le coût des réactifs comme principal obstacle, poussant certains laboratoires à revenir aux modèles bidimensionnels. Les fournisseurs lancent des hydrogels sans composants animaux et des programmes de tarification en volume, mais la compression des coûts reste progressive, freinant l'adoption dans les régions aux ressources limitées et tempérant ainsi le taux de croissance du marché des organoïdes.
Absence de protocoles de reproductibilité standardisés
Une étude multicentrique publiée dans Cell Stem Cell a révélé jusqu'à 40 % de variabilité dans la morphologie et l'expression génique entre huit laboratoires utilisant des protocoles d'organoïdes intestinaux ostensiblement identiques. En l'absence de métriques de qualité harmonisées, les commanditaires peinent à satisfaire aux exigences probatoires, retardant les dépôts. L'Agence européenne des médicaments a organisé un atelier en 2024 mais ne prévoit pas de lignes directrices formelles avant 2027, laissant un écart de plusieurs années. Des initiatives volontaires telles que l'Organoid Standards Initiative cherchent à créer des matériaux de référence, mais leur adoption dépend de ressources souvent insuffisantes dans les petits laboratoires, limitant la montée en échelle sur le marché des organoïdes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : les modèles dérivés de tumeurs gagnent du terrain
Les organoïdes dérivés de cellules souches adultes ont ancré 58,43 % des revenus de 2025 en offrant des modèles gastro-intestinaux et hépatiques bien validés que les régulateurs reconnaissent. Les lignées de cellules souches pluripotentes fournissent des informations sur le développement et les maladies rares, bien que des délais de différenciation plus longs limitent le débit. Les cultures dérivées de tumeurs devraient enregistrer un TCAC de 20,65 % jusqu'en 2031, la tranche à la croissance la plus rapide du marché des organoïdes. Novartis maintient désormais plus de 800 lignées dérivées de patients couvrant 15 types de tumeurs, permettant des criblages médicamenteux parallèles qui raccourcissent les fenêtres d'optimisation des candidats. Nature Biotechnology a rapporté en 2025 que les organoïdes tumoraux ont conservé leur fidélité génomique sur 10 passages, validant leur stabilité pour les études longitudinales. À mesure que la biobanque se développe, les modèles dérivés de tumeurs sont positionnés pour dépasser les lignées de cellules souches adultes en revenus absolus dans la décennie à venir, soulignant le virage stratégique vers l'oncologie de précision.
La convergence de l'édition génique CRISPR avec les organoïdes tumoraux soutient la découverte de létalité synthétique, tandis que l'imagerie assistée par l'intelligence artificielle accélère les lectures phénotypiques. Ces avancées s'alignent sur la demande pharmaceutique de preuves de concept plus précoces, renforçant la croissance structurelle de ce segment source du marché des organoïdes. Les milieux de culture propriétaires adaptés aux lignées tumorales promettent des revenus récurrents supplémentaires pour les fournisseurs, bien que la maîtrise des coûts reste essentielle pour pénétrer les budgets des entreprises pharmaceutiques de taille intermédiaire. Par conséquent, la différenciation concurrentielle migre vers des offres groupées de services intégrant la dérivation, le criblage, la bioinformatique et le soutien réglementaire dans un contrat unique.


Par type d'organe : les organoïdes pancréatiques en forte progression
Les modèles intestinaux ont capturé 28,65 % des revenus par type d'organe en 2025 grâce à des applications couvrant les maladies inflammatoires de l'intestin, les études sur le microbiome et les tests sur les pathogènes entériques. Les organoïdes hépatiques excellent dans les criblages d'hépatotoxicité, tandis que les modèles cérébraux, malgré la complexité de leur culture, permettent la recherche neurodéveloppementale. Les modèles pancréatiques devraient enregistrer un TCAC de 20,76 % sur la période 2026-2031, la trajectoire la plus forte dans cette segmentation. Une étude publiée dans Cell Metabolism en 2024 a démontré une récapitulation fidèle des défauts de sécrétion d'insuline par les cellules bêta, faisant avancer les pipelines de médicaments contre le diabète. L'investissement de 15 millions USD de la Cystic Fibrosis Foundation en 2025 a élargi son dépôt d'organoïdes pancréatiques à 500 échantillons de patients, facilitant les tests des modulateurs CFTR.
Les bioréacteurs à suspension permettent désormais des cultures pancréatiques à l'échelle centimétrique, ouvrant des perspectives pour les stocks de départ en thérapie cellulaire. À mesure que les agences réglementaires évaluent les protocoles de fabrication de qualité clinique, les organoïdes pancréatiques acquièrent une pertinence stratégique tant pour le criblage médicamenteux que pour les approches régénératives. Les fournisseurs maîtrisant les technologies de montée en échelle s'assureront un avantage de premier entrant dans cette poche à forte croissance de la taille du marché des organoïdes.
Par application : la médecine de précision s'accélère
La découverte et le criblage de médicaments ont généré 46,54 % des revenus de 2025, reflétant la dépendance pharmaceutique ancrée aux organoïdes pour raccourcir les cycles de validation des cibles. La modélisation des maladies et la toxicologie complètent les canaux de demande historiques, mais la tranche médecine de précision devrait délivrer un TCAC de 21,55 % jusqu'en 2031. Les assureurs néerlandais remboursent déjà la sélection thérapeutique guidée par les organoïdes en oncologie pédiatrique, un précédent susceptible de se propager à mesure que davantage de systèmes de santé lient le paiement aux données de réponse fonctionnelle. L'approbation du test de diagnostic compagnon au Japon souligne l'alignement réglementaire, élargissant encore l'adoption clinique.
La demande clinique croissante stimule les investissements dans les tests fonctionnels à haut débit et les pipelines d'analyse de données rapides, créant une boucle de rétroaction qui élargit la taille du marché des organoïdes au sein de la chaîne de valeur de la prestation de soins de santé. Des modèles commerciaux hybrides — combinant frais de service, licences et monétisation des données — émergent à mesure que les cliniques intègrent les lectures d'organoïdes dans les dossiers médicaux électroniques, positionnant la médecine de précision comme moteur de croissance à long terme.
Par utilisateur final : les ORC et les CDMO développent leurs capacités
Les entreprises pharmaceutiques et biotechnologiques ont représenté 55,63 % des dépenses de 2025, mais le TCAC de 21,65 % prévu pour les ORC et les CDMO met en évidence l'accélération de l'externalisation. Charles River a injecté 20 millions USD dans l'infrastructure d'organoïdes en janvier 2025 pour élargir ses services de criblage. WuXi AppTec a déployé un réseau de services sur trois continents couvrant la collecte d'échantillons jusqu'à l'analyse des données. L'externalisation séduit les commanditaires cherchant une capacité flexible sans lourds investissements en capital, notamment à mesure que la complexité des tests augmente.
Les centres académiques continuent de piloter l'innovation protocolaire, mais les contraintes budgétaires les poussent vers des partenariats qui mobilisent le capital privé et l'expertise en processus industriels. Les laboratoires de diagnostic hospitaliers s'approvisionnent de plus en plus en tests clés en main auprès d'ORC spécialisés, brouillant les frontières traditionnelles et élargissant le marché global des organoïdes.
Par technologie : la bioimpression 3D prend de l'élan
La culture sur échafaudage a conservé 32,65 % des revenus de 2025 mais fait face à des pressions tarifaires à mesure que les matrices synthétiques entrent sur le marché. La bioimpression 3D, dont le TCAC est prévu à 21,43 %, automatise le dépôt couche par couche pour réduire la variabilité entre les lots. BICO a livré 47 imprimantes en 2025, en hausse de 35 % d'une année sur l'autre, les flux de travail sur organoïdes constituant son cas d'utilisation à la croissance la plus rapide. Advanced Materials a publié en 2025 une étude montrant que des constructions hépatiques bioimprimées maintenaient la production d'albumine pendant 28 jours, surpassant leurs homologues ensemencés manuellement.
Les systèmes de contrôle de processus guidés par l'intelligence artificielle affinent désormais en temps réel la pression des buses et la vitesse d'extrusion, améliorant la reproductibilité. À mesure que la perfusion microfluidique s'intègre aux constructions imprimées, le segment technologique se positionne pour supplanter l'ensemencement manuel sur échafaudage, élargissant les parts du marché des organoïdes.
Analyse géographique
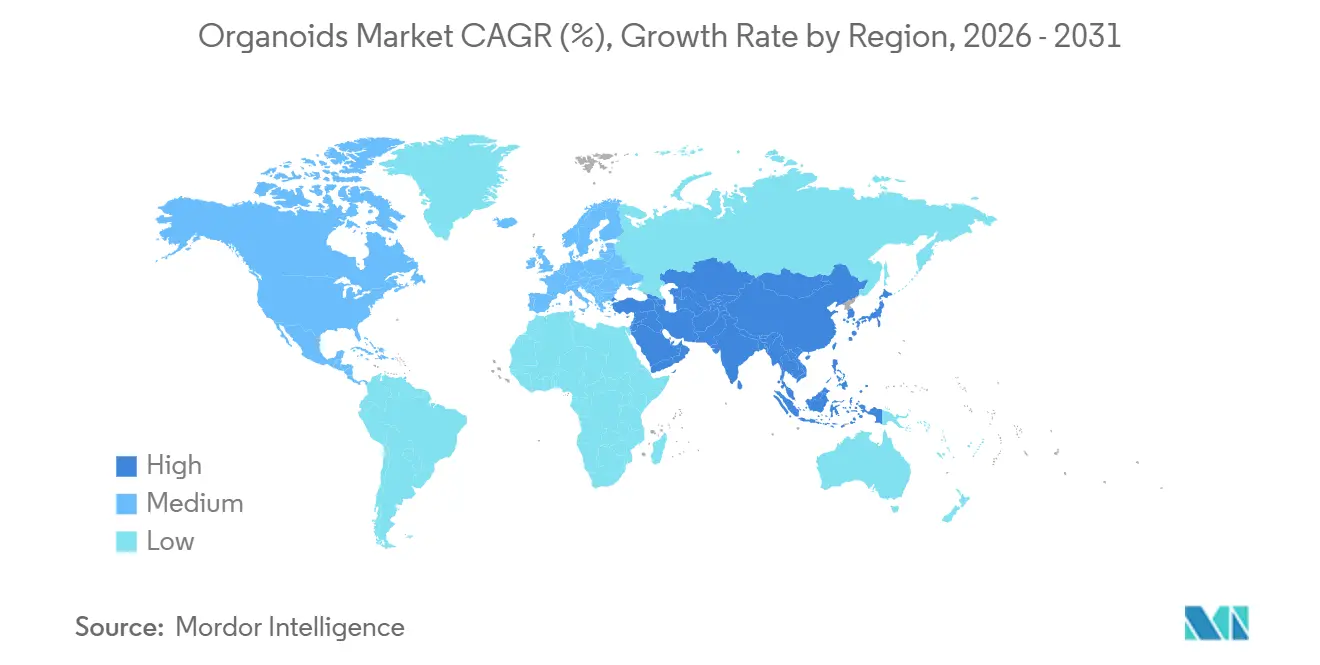
L'Amérique du Nord a dominé avec 43,65 % des revenus en 2025, portée par les subventions Tissue Chip de 48 millions USD des NIH et la posture réglementaire permissive de la FDA. Le Canada a injecté 12 millions CAD dans une biobanque nationale tandis que le Mexique est apparu comme une destination de délocalisation de proximité pour les services d'organoïdes sous contrat destinés aux clients pharmaceutiques américains. Les concentrations de capital-risque à Boston et dans la région de la baie de San Francisco continuent d'alimenter des start-ups dans les domaines des matrices, de l'imagerie et des bioréacteurs, soutenant la demande locale sur le marché des organoïdes.
L'Europe bénéficie du cadre Horizon Europe de 95 milliards EUR, le ministère fédéral allemand de l'Éducation et de la Recherche ajoutant 30 millions EUR pour des centres de compétences qui diffusent des protocoles harmonisés. Le Conseil de recherches médicales du Royaume-Uni a déployé 18 millions GBP pour étendre sa Ressource de biologie du développement humain aux modèles d'organoïdes, attirant des collaborations multinationales. La France, l'Italie et l'Espagne s'appuient sur les Fonds structurels européens pour soutenir les applications liées aux maladies rares, élargissant l'adoption régionale. Ensemble, ces initiatives favorisent une chaîne d'approvisionnement intégrée qui renforce la compétitivité du marché européen des organoïdes.
L'Asie-Pacifique devrait enregistrer un TCAC de 19,43 % jusqu'en 2031. L'investissement chinois de 500 millions CNY dans des centres régionaux vise à standardiser les protocoles et à former le personnel. L'approbation japonaise d'un test de diagnostic compagnon basé sur les organoïdes et le programme sud-coréen de 25 milliards KRW élargissent la demande clinique. L'Inde attire les services sous contrat grâce à des coûts de main-d'œuvre inférieurs, tandis que l'Australie canalise 10 millions AUD vers des biobanques ciblant la santé des populations autochtones. Ces programmes élèvent collectivement la capacité régionale, élargissant la base mondiale du marché des organoïdes.
Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent naissants mais montrent des signes précoces de développement des infrastructures. La Fondation de recherche de São Paulo au Brésil et le Conseil de recherches médicales d'Afrique du Sud ont lancé des initiatives pilotes pour localiser les protocoles, laissant entrevoir une adoption future. L'exportation de lignées d'organoïdes cryoconservées depuis l'Europe et l'Amérique du Nord comble actuellement les lacunes d'approvisionnement, indiquant une opportunité en phase initiale pour les prestataires logistiques.

Paysage réglementaire
L'acceptation réglementaire des données issues des organoïdes continue de s'appuyer sur des évolutions politiques qui réduisent la dépendance aux modèles animaux. Aux États-Unis, le FDA Modernization Act 2.0 (décembre 2022) a supprimé l'obligation légale de recourir aux tests sur animaux, permettant aux promoteurs d'intégrer des données organoïdes dans leurs dossiers de développement lorsque la justification d'adéquation à l'usage existe. En Europe, l'Agence européenne des produits chimiques a publié en 2024 des lignes directrices intégrant les essais sur organoïdes pour des critères tels que la sensibilisation cutanée et l'hépatotoxicité, tandis que l'Agence européenne des médicaments a organisé des ateliers (notamment en 2024) pour harmoniser les attentes en matière de validation et de reproductibilité, avec des lignes directrices formelles encore en cours d'élaboration.
La reproductibilité inter-laboratoires et la standardisation des essais restent un point de friction réglementaire, car elles déterminent si les résultats issus des organoïdes peuvent être fiables pour des soumissions multi-sites. Des normes de mesure et des méthodes de référence émergent en parallèle de programmes publics, notamment des travaux impliquant le UK National Physical Laboratory (NPL) avec Cellesce sur les approches de documentation et d'analyse des organoïdes de cancer colorectal, qui alimentent les normes internationales d'imagerie et de caractérisation. Ces efforts complètent un financement public plus large pour les systèmes microphysiologiques, comme le financement NIH Tissue Chip pour l'exercice fiscal 2025, qui promeut des systèmes de test standardisés et pertinents pour l'humain dans le cadre des discussions réglementaires.
Analyse de la chaîne de valeur
La chaîne de valeur des organoïdes commence par l'acquisition d'échantillons donneurs et la biobanque avec consentement (pour les organoïdes dérivés de patients) ou l'approvisionnement en lignées cellulaires (pour les modèles de cellules souches pluripotentes et adultes), suivie de la dérivation, de l'expansion et de la caractérisation des organoïdes à l'aide de milieux spécialisés, de facteurs de croissance, de matrices ou d'hydrogels synthétiques, et de plus en plus d'équipements microfluidiques ou d'automatisation. Les fournisseurs en amont comprennent les fournisseurs de réactifs en sciences de la vie (composants de milieux, protéines recombinantes et matrices), tandis que les fournisseurs d'instrumentation apportent des bioréacteurs, des solutions d'imagerie et des plateformes microfluidiques qui soutiennent l'échelle et la constance des résultats. Les points de contrôle de standardisation et de qualité (morphologie, viabilité, fidélité génomique et essais fonctionnels) créent de la valeur en influençant directement la confiance des promoteurs et l'utilisabilité des résultats dans les soumissions ultérieures.
En aval intermédiaire, des développeurs et prestataires de services spécialisés fabriquent et valident des organoïdes prêts à l'emploi pour le criblage ainsi que des flux de travail d'essai, vendus via des produits catalogue, des projets sur mesure, ou des licences et services. Une consolidation et une intégration sont visibles, avec Merck KGaA intégrant HUB Organoids à son portefeuille Life Science (acquisition finalisée fin 2024 et annoncée début 2025), renforçant les liens entre la propriété intellectuelle fondamentale sur les organoïdes, les capacités de criblage à haut débit et l'empreinte plus large de Merck en matière de consommables et d'outils. Les clients en aval comprennent des entreprises pharmaceutiques et biotechnologiques ainsi que des partenaires externalisés (CRO et CDMO) menant des activités de découverte de médicaments, de toxicologie et de flux de travail translationnels, ainsi que des hôpitaux et laboratoires de diagnostic où la sélection de traitement guidée par organoïdes émerge. La logistique de chaîne du froid et de cryoconservation reste un lien essentiel pour la distribution transfrontalière des biobanques et les études multicentriques.
Paysage concurrentiel
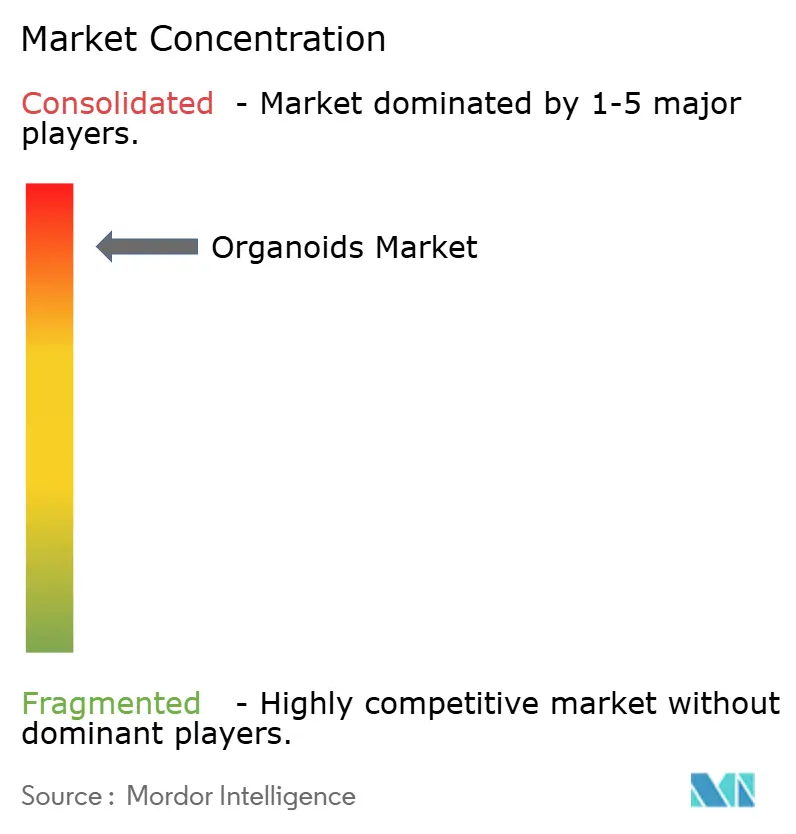
La concentration du marché est modérée, les fournisseurs historiques en sciences du vivant élargissant leurs catalogues tandis que des start-ups spécialisées se taillent des niches. Thermo Fisher a lancé des milieux sans composants animaux tarifés 20 % en dessous du Matrigel en décembre 2025, s'appuyant sur son réseau de distribution mondial pour pénétrer les laboratoires sensibles aux coûts. Corning s'est associé au Princess Máxima Center pour co-développer des protocoles de référence, renforçant sa domination dans les matrices extracellulaires. L'acquisition en janvier 2026 par BICO d'une entreprise allemande de microfluidique élargit sa plateforme vers le territoire des organes sur puce, la mettant en concurrence avec les systèmes perfusés d'Emulate.
Hubrecht Organoid Technology opère un modèle hybride de licences et de services, tandis que Sartorius a doublé sa capacité en bioréacteurs pour répondre à la demande à haut débit. Le brevet de Merck KGaA en 2025 sur un hydrogel synthétique souligne une course aux armements pour éliminer les composants d'origine animale, un point de douleur clé en matière de coûts et de reproductibilité. Des innovateurs logistiques tels que Cellesce prolongent les fenêtres de cryoconservation à six mois, permettant la distribution transfrontalière de biobanques. L'intensité concurrentielle devrait augmenter à mesure que les fournisseurs convergent vers des solutions clés en main couplant réactifs, matériel et logiciel dans des flux de travail intégrés, renforçant le verrouillage de plateforme sur le marché des organoïdes.
Leaders du secteur des organoïdes
Merck KGaA
Cellesce Ltd
3Dnamics Inc.
R&D Systems, Inc.
Hubrecht Organoid Technology
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans la standardisation et l'infrastructure de mesure qui rend les résultats des organoïdes plus transférables entre sites et plus facilement utilisables dans les décisions réglementées. La collaboration de 12 mois annoncée en février 2026 entre Cellesce et le UK National Physical Laboratory (NPL) pour documenter une gamme d'organoïdes de cancer colorectal et contribuer aux normes d'imagerie reflète des travaux actifs sur les méthodes de référence et la reproductibilité, ciblant directement l'une des contraintes d'adoption du marché. Les fournisseurs qui associent l'approvisionnement en organoïdes à des flux de travail de caractérisation validés (imagerie, profilage par spectrométrie de masse et analytique) peuvent se différencier alors que les promoteurs recherchent des ensembles de données cohérents et prêts pour la soumission.
Un autre espace vierge concerne les plateformes de bout en bout qui combinent la biologie des organoïdes avec des résultats d'essais à haut débit et des systèmes microphysiologiques pour remplacer ou réduire les études animales dans des contextes spécifiques. Le partenariat de Merck conclu en octobre 2025 avec Promega pour co-développer des technologies de criblage de médicaments et de suivi en temps réel de l'activité cellulaire dans des organoïdes 3D témoigne d'une demande pour des piles d'essais intégrées, et non seulement pour des cultures. Par ailleurs, le partenariat de Merck conclu en mai 2025 avec imec pour développer des systèmes microphysiologiques combinant des modèles organoïdes avec la biodétection à semi-conducteurs indique une dynamique vers des flux de travail instrumentés et à plus haute teneur en informations, soutenant des opportunités dans les puces, les capteurs, l'automatisation et les logiciels, ainsi que des services récurrents de consommables et d'analyse liés aux programmes sur organoïdes.
Développements récents du secteur
- Février 2026 : Cellesce Ltd a entamé une collaboration de 12 mois avec le UK National Physical Laboratory pour documenter sa gamme d'organoïdes de cancer colorectal. La collaboration fait progresser la standardisation de l'imagerie des organoïdes dans les laboratoires internationaux.
- Octobre 2025 : Merck KGaA a conclu un partenariat avec Promega Corporation pour co-développer de nouvelles technologies de criblage de médicaments, combinant l'expertise de Merck en matière d'organoïdes avec les technologies d'essai de Promega. Cela élargit l'ensemble de capacités pour le criblage d'organoïdes à haut débit.
- Janvier 2025 : Merck KGaA a finalisé l'acquisition de HUB Organoids Holding B.V. le 23 décembre 2024, afin de faire progresser son portefeuille de culture cellulaire. Cette opération renforce ses solutions de biologie de nouvelle génération.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché couvre les revenus générés par les produits et services connexes liés aux organoïdes qui permettent la création, la croissance et l'utilisation des organoïdes pour la recherche et les tests auprès des utilisateurs finaux.
Exclusions du périmètre : les revenus des consommables de culture cellulaire 2D et des équipements de laboratoire généraux non spécifiquement requis pour les flux de travail sur organoïdes sont exclus.
Aperçu de la segmentation
- Par source
- Organoïdes dérivés de cellules souches pluripotentes
- Organoïdes dérivés de cellules souches adultes
- Organoïdes dérivés de tumeurs de patients
- Par type d'organe
- Intestinal
- Foie
- Cerveau
- Rein
- Poumon
- Pancréas
- Cardiaque
- Autres types d'organes
- Par application
- Découverte et criblage de médicaments
- Modélisation des maladies et de la toxicologie
- Médecine de précision et personnalisée
- Médecine régénérative
- Services de biobanque d'organoïdes
- Autres applications
- Par utilisateur final
- Instituts académiques et de recherche
- ORC et CDMO
- Hôpitaux et laboratoires de diagnostic
- Entreprises pharmaceutiques et biotechnologiques
- Par technologie
- Organoïdes assistés par la bioimpression 3D
- Plateformes automatisées guidées par l'intelligence artificielle
- Intégration microfluidique organe sur puce
- Culture 3D sur échafaudage
- Culture en suspension sans échafaudage
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cadrer le récit de la demande, définir ce qui est comptabilisé et construire le premier ensemble d'hypothèses relatives aux prix et à l'adoption. Nous nous appuyons sur des sources publiques telles que NIH RePORTER pour les signaux de financement, les communications de la FDA pour l'orientation des tests et de l'utilisation des modèles, NCBI PubMed pour l'intensité des publications par type d'organoïde, et l'OCDE pour un contexte plus large des tests non cliniques, ce qui permet de maintenir le modèle ancré dans une activité observable.
Du côté de l'offre, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse crédibles pour comprendre les lancements de produits, les flux de travail installés et la portée de la distribution. Un abonnement payant pour les données financières et l'intelligence d'entreprise est utilisé de manière sélective pour confirmer les fourchettes de revenus lorsque les divulgations sont limitées, et une base de données de brevets est consultée pour suivre où de nouvelles méthodes relatives aux organoïdes sont déposées. Les sources mentionnées sont illustratives et non exhaustives, et des documents et ensembles de données publics supplémentaires ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires sont réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès des parties prenantes des flux de travail sur organoïdes, notamment des spécialistes de produits, des responsables de laboratoire et des dirigeants responsables des achats en R&D. Nous utilisons ces échanges pour valider les taux d'adoption, les volumes d'essai typiques et des fourchettes de prix réalistes dans les principales régions, afin de pouvoir corriger les écarts issus de la recherche documentaire avant de finaliser le modèle.
Répartition des répondants des travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 31 % | Dirigeants (CXO) : 13 % | APAC : 46 % |
| Segment intermédiaire : 52 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Petits acteurs : 17 % | Managers : 50 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une vue descendante du bassin de demande où l'activité de recherche et les schémas de dépenses sont reconstruits par géographie et par groupe d'utilisateurs finaux, puis traduits en consommation de flux de travail sur organoïdes. Les données d'entrée les plus importantes comprennent le nombre de programmes de recherche actifs sur organoïdes, l'intensité des projets financés par subventions, le débit de culture d'organoïdes utilisé dans le criblage, les consommables typiques par exécution et les fourchettes de prix de vente moyens des principaux éléments du flux de travail, qui sont ensuite ajustées en fonction du mix régional.
Ces totaux sont vérifiés à l'aide d'approximations ascendantes sélectives afin de repérer rapidement les surestimations. En pratique, cela signifie une cartographie des revenus échantillonnée à partir de fournisseurs basés sur des divulgations, des vérifications de canal sur les prélèvements récurrents de consommables, et une logique de prix de vente moyen multiplié par le volume pour les formats d'essai courants, les écarts étant traités par des valeurs de substitution prudentes lorsque les divulgations d'un pays sont limitées. Pour les prévisions, nous utilisons principalement une analyse de scénarios étayée par des avis d'experts sur la rapidité de l'expansion de l'adoption du criblage pharmaceutique, l'évolution des cycles de financement académique et l'impact de l'automatisation sur le coût par expérience, puis la courbe année par année est lissée pour éviter des variations brusques ne correspondant pas aux cycles d'achat.
Validation des données et cycle de mise à jour
Les résultats sont validés par des contrôles croisés avec des signaux indépendants tels que les tendances des volumes de publication, l'orientation des financements et le rythme des annonces de nouveaux flux de travail sur organoïdes, puis réconciliés avec les retours d'entretiens. Lorsqu'une estimation semble incohérente, nous la retraçons au niveau des facteurs sous-jacents, revérifions les unités et le calendrier des devises, et recontactons les sources si l'écart ne peut être expliqué par le mix ou la tarification.
Avant publication, le modèle passe par une revue entre analystes afin que les hypothèses soient remises en question et recalculées si nécessaire, et une dernière vérification est effectuée près de la livraison pour intégrer les changements récents. Le rapport est mis à jour annuellement, avec des mises à jour intermédiaires ajoutées lorsqu'un événement significatif modifie de manière notable la demande, la tarification ou la disponibilité.
Taille du marché des organoïdes selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché des organoïdes publiées peuvent varier car l'ensemble de produits comptabilisé, les utilisations finales incluses et la manière dont la demande est convertie en dollars ne sont pas identiques selon les études. Le calendrier joue également un rôle, car des domaines évoluant rapidement comme les modèles oncologiques et le criblage de médicaments peuvent modifier les hypothèses même au sein d'une même année.
Les sphéroïdes et autres modèles de culture cellulaire 3D sont hors du périmètre de Mordor Intelligence ici, et cette exclusion à elle seule peut élargir l'écart lorsque d'autres estimations regroupent des systèmes modèles adjacents. D'autres facteurs courants d'écart comprennent le fait que la tarification soit estimée à partir des prix catalogue plutôt que des dépenses réelles en laboratoire, que la demande académique soit traitée comme un marché commercial à part entière, et que d'anciens taux de change ou des cycles de mise à jour lents soient reportés dans la base de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,42 milliard USD (2026) | |
| Revue sectorielle A | 1,19 milliard USD (2024) | Utilise une définition plus restreinte centrée sur les organoïdes humains, et l'année de référence diffère, ce qui peut sous-estimer l'adoption ultérieure dans les flux de travail à forte intensité de criblage. |
| Publication sectorielle B | 1,31 milliard USD (2024) | Le dimensionnement basé sur les communiqués de presse résume souvent un total global sans montrer comment les prix et les volumes de consommables récurrents ont été validés dans les régions et auprès des utilisateurs finaux. |
Le tableau montre que le choix de l'année et ce qui est regroupé sous le terme organoïdes expliquent l'essentiel de la variance. En maintenant un périmètre clair et en reliant les prix et les taux d'utilisation à des vérifications reproductibles, le chiffre final reste plus facile à défendre et à mettre à jour lorsque de nouvelles données arrivent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des organoïdes en 2026 et à quelle vitesse croît-il ?
La taille du marché des organoïdes a atteint 1,42 milliard USD en 2026 et devrait se développer à un TCAC de 18,31 % jusqu'en 2031.
Quel segment affiche la croissance la plus rapide dans ce domaine ?
Les organoïdes pancréatiques devraient afficher un TCAC de 20,76 % entre 2026 et 2031, dépassant les autres segments par type d'organe.
Qu'est-ce qui stimule l'adoption des organoïdes dans les programmes d'oncologie ?
Une haute précision prédictive, l'acceptation réglementaire à la suite du FDA Modernization Act 2.0 et les initiatives pharmaceutiques telles que la biobanque de 1 000 échantillons de Roche accélèrent les cas d'utilisation en oncologie.
Pourquoi les ORC et les CDMO gagnent-ils des parts de marché ?
Les commanditaires préfèrent externaliser les flux de travail complexes de culture et de criblage, ce qui conduit les ORC et les CDMO à croître à un TCAC de 21,65 % jusqu'en 2031.
Comment les fournisseurs répondent-ils au coût élevé des matrices ?
Des entreprises telles que Thermo Fisher et Merck KGaA lancent des hydrogels chimiquement définis sans composants animaux, tarifés en dessous du Matrigel historique, pour réduire la variabilité entre les lots et les coûts de réactifs.
Quelles régions se développeront le plus rapidement ?
L'Asie-Pacifique devrait enregistrer un TCAC de 19,43 % à mesure que la Chine, le Japon et la Corée du Sud investissent dans des centres d'organoïdes standardisés et des tests de diagnostic compagnons.
Dernière mise à jour de la page le:


