
Organoids-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.42 Milliarden US-Dollar |
| Marktgröße (2031) | 3.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.31 % |
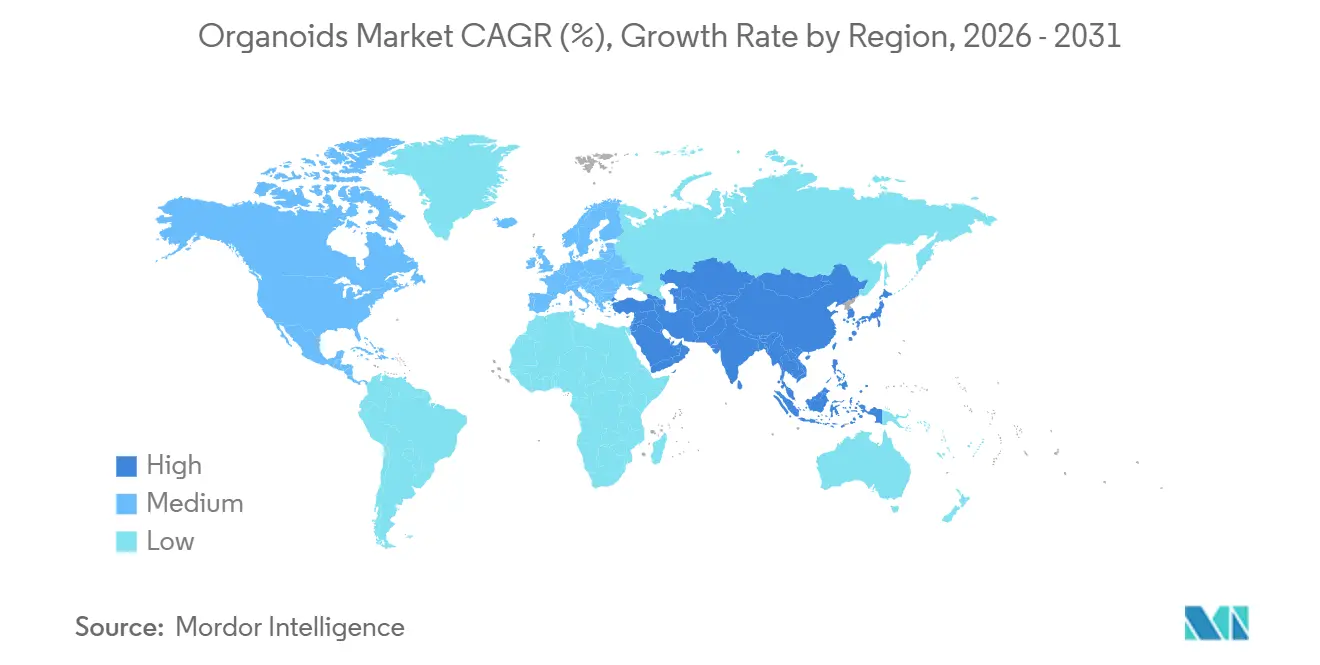
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
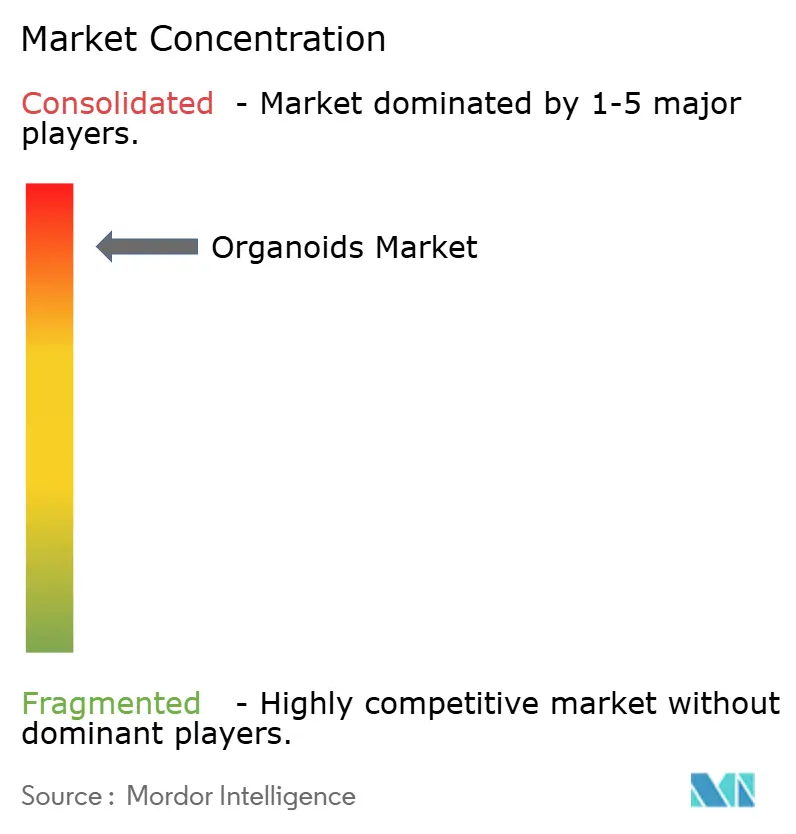
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Organoids-Marktanalyse von Mordor Intelligence
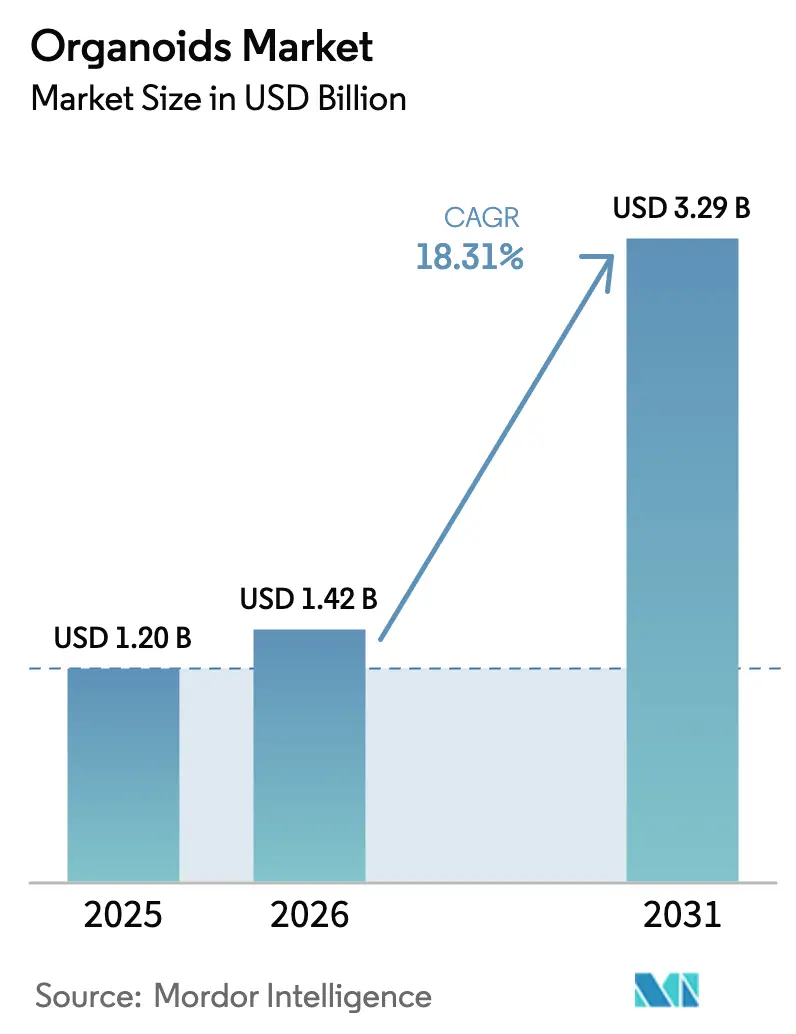
Die Organoids-Marktgröße soll von USD 1,20 Milliarden im Jahr 2025 und USD 1,42 Milliarden im Jahr 2026 auf USD 3,29 Milliarden bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 18,31 % verzeichnen.
Steigende Investitionen pharmazeutischer Auftraggeber in dreidimensionale patientenabgeleitete Kulturen, die Abschaffung der obligatorischen Tierversuche in den Vereinigten Staaten sowie parallele Leitlinienentwicklungen in Europa beschleunigen die Nachfrage nach präklinischen Organoids-Paketen. Risikokapital fließt weiterhin in Start-ups, die bioprintete Matrices und mikrofluidische Chips liefern, während etablierte Anbieter von Biowissenschaften ihre Reagenzienportfolios erweitern, um wiederkehrende Medieneinnahmen zu sichern. Kostendrücke im Zusammenhang mit tierisch gewonnenen extrazellulären Matrices bestehen fort, doch Lieferanten bringen chemisch definierte Substitute auf den Markt, die eine geringere Charge-zu-Charge-Variabilität versprechen. Insgesamt verschiebt sich der Organoids-Markt von einer akademischen Nische hin zu einer integrierten Entwicklungsplattform, die Zeitpläne verkürzt, Onkologieprogramme risikoärmer gestaltet und Wert in Präzisionsmedizinstudien erschließt.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle führten aus adulten Stammzellen gewonnene Modelle mit einem Organoids-Marktanteil von 58,43 % im Jahr 2025.
- Nach Organtyp entfielen auf Darmkulturen im Jahr 2025 ein Anteil von 28,65 % an der Organoids-Marktgröße, während Pankreasmodelle bis 2031 mit einer CAGR von 20,76 % expandieren sollen.
- Nach Anwendung entfielen auf Wirkstoffforschung und -screening im Jahr 2025 46,54 % des Umsatzes; Präzisions- und personalisierte Medizin soll bis 2031 mit einer CAGR von 21,55 % wachsen.
- Nach Endnutzer entfielen auf Pharma- und Biotechnologieunternehmen 55,63 % der Ausgaben im Jahr 2025, während CROs und CDMOs im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 21,65 % wachsen werden.
- Nach Technologie entfiel auf die gerüstbasierte 3-D-Kultur im Jahr 2025 ein Umsatzanteil von 32,65 %; 3-D-Bioprinting-gestützte Organoids sollen bis 2031 eine CAGR von 21,43 % verzeichnen.
- Nach Geografie dominierte Nordamerika mit einem Umsatzanteil von 43,65 % im Jahr 2025; für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 19,43 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Organoids-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nutzung von Organoids in der onkologischen Wirkstoffforschung | +4.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Präzisionsmedizinstudien und personalisierten Therapien | +3.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung der 3-D-Zellkulturinfrastruktur | +3.1% | Vereinigte Staaten, Europäische Union, China | Kurzfristig (≤2 Jahre) |
| Abkehr von Tierversuchen in der präklinischen Forschung | +2.9% | Global (angeführt von den Vereinigten Staaten und Europa) | Kurzfristig (≤2 Jahre) |
| Kommerzialisierung großmaßstäblicher Organoids-Biobanken | +2.4% | Nordamerika, Europa, früh adoptierende Märkte im Asien-Pazifik-Raum | Langfristig (≥4 Jahre) |
| Integration von Genomeditierung und fortschrittlichen Mikrofluidikplattformen | +2.1% | Globale Innovationszentren | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nutzung von Organoids in der onkologischen Wirkstoffforschung
Kolorektale Tumor-Organoids sagten in einer Nature-Medicine-Studie aus dem Jahr 2025 das Ansprechen auf Chemotherapie in 84 % der Fälle voraus und übertrafen damit traditionelle Zelllinien, was zu einer breiteren pharmazeutischen Nutzung führte[1]Nature Medicine Redaktion, "Organoids sagen Chemotherapieansprechen voraus," nature.com . Der Jahresbericht 2025 von Roche offenbarte eine interne Biobank mit mehr als 1.000 patientenabgeleiteten Modellen, die 12 Tumortypen umfasst und nun die Leitoptimierungsscreenings unterstützt. Das US-amerikanische Nationale Krebsinstitut stellte USD 100 Millionen für das Human Tumor Atlas Network bereit, das räumliche Transkriptomkarten erstellt, die mit Organoids-Assays integriert werden, um das Design von Kombinationstherapien zu unterstützen. Auftraggeber berichten von einer Verkürzung präklinischer Zeitpläne um 6–12 Monate und einer geringeren Spätphasen-Abbruchrate, was die Rendite auf das F&E-Kapital stärkt. Diese Vorteile festigen die wirtschaftliche Grundlage, die den Organoids-Markt in Richtung routinemäßiger onkologischer Arbeitsabläufe treibt.
Ausweitung von Präzisionsmedizinstudien und personalisierten Therapien
Organoids-gestützte Interventionen erhöhten die objektiven Ansprechraten bei rezidivierten pädiatrischen soliden Tumoren im Princess-Máxima-Zentrum um 23 Prozentpunkte – ein Datenpunkt, der niederländische Versicherer dazu veranlasste, Erstattungswege zu erproben[2]Princess-Máxima-Zentrum, "Studie zur Organoids-gestützten Therapie," prinsesmaximacentrum.nl. Japans Ministerium für Gesundheit, Arbeit und Wohlfahrt genehmigte im März 2025 den ersten Begleitdiagnostiktest auf Basis patientenabgeleiteter Kulturen und lieferte damit einen 14-tägigen funktionellen Befund, der mit Histopathologie allein nicht erreichbar ist. Basket-Studien betten nun Organoids-Assays ein, um Patienten mit gemeinsamen molekularen Zielstrukturen einzuschließen, was die Screeningkosten senkt und die Rekrutierung bei seltenen onkologischen Indikationen beschleunigt. Da Kostenträger die Evidenzstandards verschärfen, stützen die von Organoids generierten funktionellen Ansprechdaten die Erstattungsverhandlungen weiter und fördern die Akzeptanz im Organoids-Markt.
Staatliche Förderung der 3-D-Zellkulturinfrastruktur
Die US-amerikanischen Nationalen Gesundheitsinstitute leiteten im Haushaltsjahr 2025 USD 48 Millionen an das Programm Tissue Chip for Drug Screening, um Organoids mit perfundierten Mikrofluidiken zu koppeln. Horizon Europe reservierte einen Teil seines EUR 95 Milliarden umfassenden Forschungsrahmens für In-vitro-Modelle, die den Tiereinsatz reduzieren, und gab dem Kontinent damit zusätzlichen Schwung. Chinas Ministerium für Wissenschaft und Technologie hat CNY 500 Millionen in regionale Zentren investiert, um Protokolle zu harmonisieren und Forscher auszubilden, was die Einstiegshürde für kleine Unternehmen senkt[3]Ministerium für Wissenschaft und Technologie Chinas, "Initiative für Organoids-Zentren," most.gov.cn. Öffentliche Investitionen verteilen Fixkosten auf Wissenschaft und Industrie, schaffen eine Pipeline qualifizierter Fachkräfte und standardisierter Reagenzien und sichern so das langfristige Wachstum im Organoids-Markt.
Abkehr von Tierversuchen in der präklinischen Forschung
Der US-amerikanische FDA Modernization Act 2.0 hob im Dezember 2022 die gesetzliche Pflicht zu Tierversuchen auf und erkannte Organoids-basierte Daten in neuen Arzneimittelanträgen formell an. Die Europäische Chemikalienagentur folgte mit einer Leitlinie aus dem Jahr 2024, die Organoids-Assays für Hautsensibilisierung und Hepatotoxizität abdeckt. Eine Analyse der Johns-Hopkins-Universität schätzte Kosteneinsparungen von 30–40 %, wenn Auftraggeber Tierversuche durch Organoids ersetzen, verbunden mit Zeitplanverkürzungen von 12–18 Monaten. Branchenkonsortien standardisieren nun Assay-Protokolle, um die Validierung an mehreren Standorten zu erleichtern – eine Voraussetzung für eine breitere regulatorische Akzeptanz –, was die weitere Expansion des Organoids-Marktes antreibt.
Analyse der Hemmnisauswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Matrices und Wachstumsfaktoren | -2.7% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Mangel an standardisierten Reproduzierbarkeitsprotokollen | -2.3% | Global, mit Auswirkungen auf regulatorische Einreichungen | Mittelfristig (2–4 Jahre) |
| Ethische und regulatorische Unklarheit bei komplexen menschlichen Modellen | -1.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Begrenzte Kühlkettenlogistik für den Transport lebender Organoids | -1.2% | Global, insbesondere bei grenzüberschreitenden Kooperationen | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Matrices und Wachstumsfaktoren
Matrigel kostet zwischen USD 400 und 600 pro Milliliter, und große Screenings erfordern häufig 5–10 Milliliter, was die Reagenzienkosten auf USD 6.000 pro Experiment treibt. Essentielle rekombinante Proteine wie R-Spondin und Wnt3a kosten weitere USD 300–800 pro Milligramm, mit hohem Verbrauch aufgrund kurzer Halbwertszeiten. Eine ISSCR-Umfrage aus dem Jahr 2024 ergab, dass 62 % der Befragten die Reagenzienkosten als primäres Hindernis nannten, was einige Labore dazu veranlasste, zu zweidimensionalen Modellen zurückzukehren. Lieferanten bringen tierfreie Hydrogele und Mengenrabattmodelle auf den Markt, doch die Kostenkompression bleibt inkrementell und bremst die Akzeptanz in ressourcenbeschränkten Regionen, was das Wachstum des Organoids-Marktes dämpft.
Mangel an standardisierten Reproduzierbarkeitsprotokollen
Eine Multicenter-Studie in Cell Stem Cell zeigte eine Variabilität von bis zu 40 % in Morphologie und Genexpression in acht Laboren, die scheinbar identische Darm-Organoids-Protokolle verwendeten. Ohne harmonisierte Qualitätsmetriken haben Auftraggeber Schwierigkeiten, die Anforderungen an die Beweisführung zu erfüllen, was Einreichungen verzögert. Die Europäische Arzneimittelagentur berief 2024 einen Workshop ein, erwartet jedoch keine formelle Leitlinie vor 2027, was eine mehrjährige Lücke hinterlässt. Freiwillige Initiativen wie die Organoid Standards Initiative versuchen, Referenzmaterialien zu erstellen, doch die Akzeptanz hängt von Ressourcen ab, die in kleineren Laboren oft fehlen, was die Skalierung im Organoids-Markt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Tumorabgeleitete Modelle gewinnen an Bedeutung
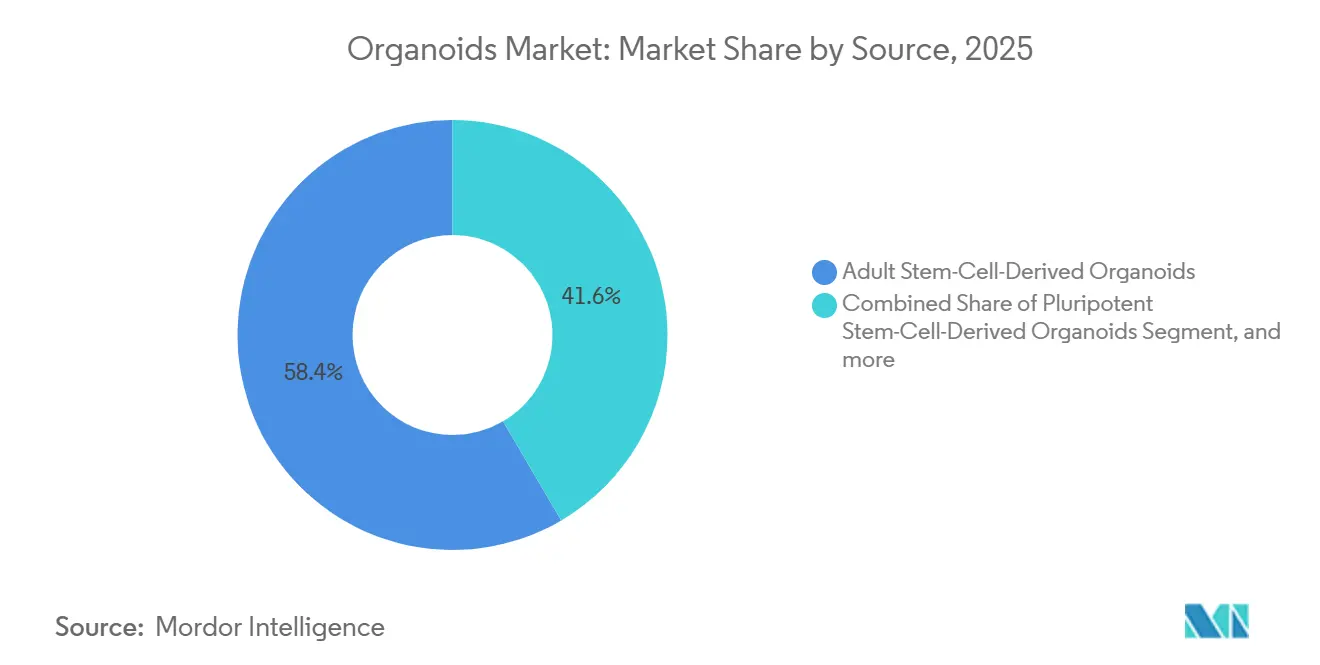
Aus adulten Stammzellen gewonnene Organoids machten 58,43 % des Umsatzes im Jahr 2025 aus, da sie gut validierte gastrointestinale und hepatische Modelle bieten, die von Regulierungsbehörden anerkannt werden. Pluripotente Stammzelllinien liefern Einblicke in die Entwicklung und seltene Krankheiten, obwohl längere Differenzierungszeiträume den Durchsatz begrenzen. Tumorabgeleitete Kulturen sollen bis 2031 eine CAGR von 20,65 % verzeichnen – das am schnellsten wachsende Segment des Organoids-Marktes. Novartis unterhält nun mehr als 800 patientenabgeleitete Linien über 15 Tumortypen hinweg, was parallele Wirkstoffscreenings ermöglicht, die die Leitoptimierungsfenster verkürzen. Nature Biotechnology berichtete 2025, dass Tumor-Organoids über 10 Passagen hinweg genomische Treue bewahrten, was die Stabilität für Längsschnittstudien validiert. Mit der Ausweitung des Biobankings sind tumorabgeleitete Modelle positioniert, innerhalb eines Jahrzehnts adulte Stammzelllinien beim absoluten Umsatz zu überholen, was den strategischen Wandel hin zur Präzisionsonkologie unterstreicht.
Die Konvergenz von CRISPR-Genomeditierung mit Tumor-Organoids unterstützt die Entdeckung synthetischer Letalität, während KI-gestützte Bildgebung phänotypische Auswertungen beschleunigt. Diese Fortschritte entsprechen dem pharmazeutischen Bedarf an früherem Proof-of-Concept und stärken das strukturelle Wachstum in diesem Quellsegment des Organoids-Marktes. Proprietäre Kulturmedien, die auf Tumorlinien zugeschnitten sind, versprechen zusätzliche wiederkehrende Einnahmen für Lieferanten, obwohl die Kostenkontrolle wesentlich bleibt, um mittlere Pharmabudgets zu erschließen. Folglich verlagert sich die Wettbewerbsdifferenzierung hin zu Servicepaketen, die Ableitung, Screening, Bioinformatik und regulatorische Unterstützung in einem einzigen Vertrag integrieren.


Nach Organtyp: Pankreas-Organoids verzeichnen starkes Wachstum
Darmmodelle erfassten 2025 28,65 % des Umsatzes nach Organtyp durch Anwendungen, die entzündliche Darmerkrankungen, Mikrobiomstudien und enterische Pathogenassays umfassen. Leber-Organoids zeichnen sich bei Hepatotoxizitätsscreenings aus, während Gehirnmodelle trotz Kulturkomplexität neuronale Entwicklungsforschung ermöglichen. Pankreas-Modelle sollen im Zeitraum 2026–2031 eine CAGR von 20,76 % verzeichnen – die stärkste Entwicklung innerhalb dieser Segmentierung. Eine Cell-Metabolism-Studie aus dem Jahr 2024 demonstrierte die getreue Nachbildung von Defekten der Insulinsekretion in Betazellen und brachte Diabetes-Wirkstoffpipelines voran. Die Cystic Fibrosis Foundation investierte 2025 USD 15 Millionen und erweiterte ihr Pankreas-Organoids-Repository auf 500 Patientenproben, was CFTR-Modulator-Tests erleichtert.
Suspensionsbioreaktorensysteme ermöglichen nun zentimetergroße Pankreaskulturen und eröffnen potenzielle Zelltherapie-Ausgangsmaterialien. Da Regulierungsbehörden klinisch-konforme Herstellungsprotokolle bewerten, gewinnen Pankreas-Organoids strategische Relevanz sowohl für das Wirkstoffscreening als auch für regenerative Ansätze. Lieferanten, die Skalierungstechnologien beherrschen, werden sich einen Erstmovervorteil in diesem wachstumsstarken Bereich der Organoids-Marktgröße sichern.
Nach Anwendung: Präzisionsmedizin beschleunigt sich
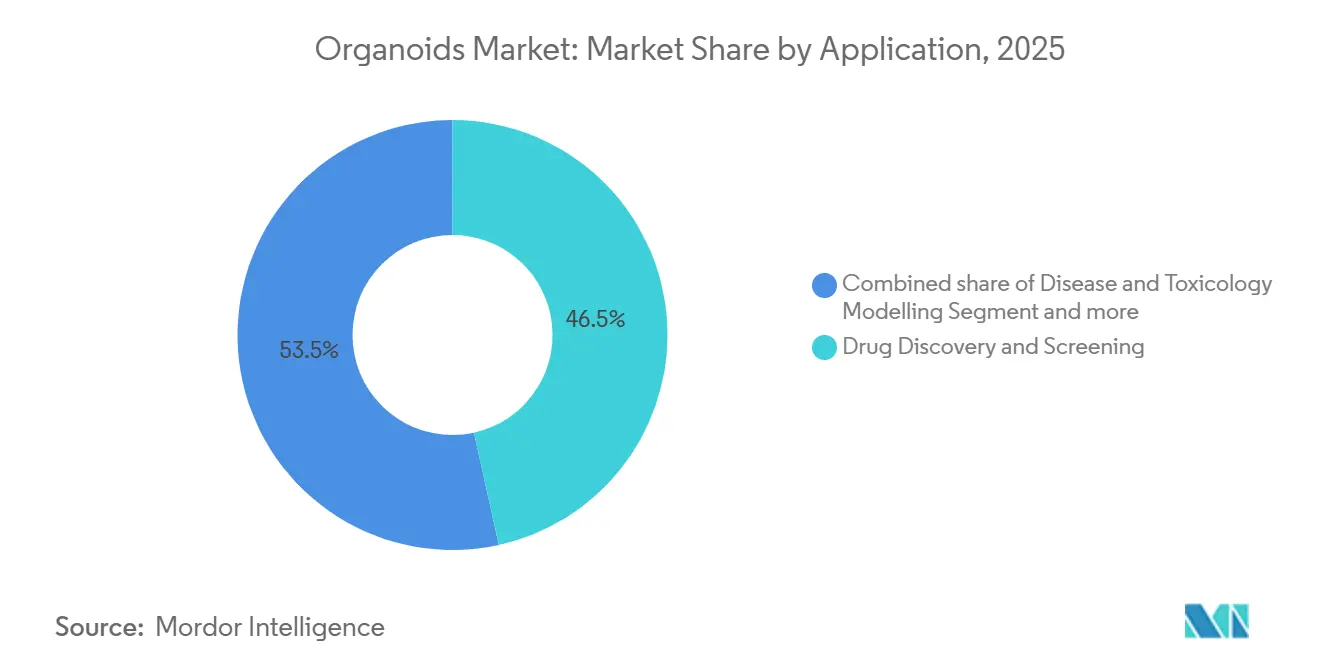
Wirkstoffforschung und -screening erwirtschafteten 2025 46,54 % des Umsatzes, was die fest verankerte pharmazeutische Abhängigkeit von Organoids zur Verkürzung von Zielvalidierungszyklen widerspiegelt. Krankheitsmodellierung und Toxikologie ergänzen die traditionellen Nachfragekanäle, doch das Präzisionsmedizinsegment soll bis 2031 eine CAGR von 21,55 % liefern. Niederländische Versicherer erstatten bereits die Organoids-gestützte Therapieauswahl in der pädiatrischen Onkologie – ein Präzedenzfall, der sich voraussichtlich ausweiten wird, da mehr Gesundheitssysteme Zahlungen an funktionelle Ansprechdaten knüpfen. Japans Begleitdiagnostikgenehmigung unterstreicht die regulatorische Ausrichtung und erweitert die klinische Akzeptanz weiter.
Die wachsende klinische Nachfrage treibt Investitionen in Hochdurchsatz-Funktionsassays und schnelle Datenanalysepipelines an und schafft eine Rückkopplungsschleife, die die Organoids-Marktgröße innerhalb der Wertschöpfungskette der Gesundheitsversorgung vergrößert. Hybride Geschäftsmodelle – die Servicegebühren, Lizenzierung und Datenmonetarisierung kombinieren – entstehen, da Kliniken Organoids-Auswertungen in elektronische Patientenakten integrieren, was die Präzisionsmedizin als langfristigen Wachstumsmotor positioniert.
Nach Endnutzer: CROs und CDMOs bauen Kapazitäten aus
Pharma- und Biotechnologieunternehmen machten 2025 55,63 % der Ausgaben aus, doch die prognostizierte CAGR von 21,65 % für CROs und CDMOs verdeutlicht die zunehmende Auslagerung. Charles River investierte im Januar 2025 USD 20 Millionen in die Organoids-Infrastruktur, um Screeningdienste auszubauen. WuXi AppTec rollte ein Drei-Kontinente-Servicenetzwerk aus, das von der Probenentnahme bis zur Datenanalyse reicht. Outsourcing ist für Auftraggeber attraktiv, die flexible Kapazitäten ohne hohe Kapitalinvestitionen suchen, insbesondere da die Assay-Komplexität zunimmt.
Akademische Zentren treiben weiterhin Protokollinnovationen voran, doch Budgetbeschränkungen drängen sie zu Partnerschaften, die privates Kapital und industrielle Prozessexpertise erschließen. Krankenhausbasierte Diagnostiklabore beschaffen zunehmend schlüsselfertige Tests von spezialisierten CROs, was traditionelle Grenzen verwischt und den gesamten Organoids-Markt vergrößert.
Nach Technologie: 3-D-Bioprinting gewinnt an Dynamik
Die gerüstbasierte Kultur behielt 2025 einen Umsatzanteil von 32,65 %, steht jedoch unter Preisdruck, da synthetische Matrices in das Feld eintreten. 3-D-Bioprinting, mit einer prognostizierten CAGR von 21,43 %, automatisiert die schichtweise Ablagerung, um die Chargenvariabilität zu reduzieren. BICO lieferte 2025 47 Drucker aus – ein Anstieg von 35 % gegenüber dem Vorjahr –, wobei Organoids-Workflows der am schnellsten wachsende Anwendungsfall waren. Advanced Materials veröffentlichte 2025 eine Studie, die zeigte, dass bioprintete Leberkonstrukte die Albuminproduktion 28 Tage lang aufrechterhielten und damit manuell besäte Gegenstücke übertrafen.
KI-gestützte Prozesssteuerungssysteme optimieren nun in Echtzeit Düsendruck und Extrusionsgeschwindigkeit und verbessern die Reproduzierbarkeit. Da mikrofluidische Perfusion mit gedruckten Konstrukten integriert wird, positioniert sich das Technologiesegment, um die manuelle Gerüstbesäung zu verdrängen und den Organoids-Marktanteil auszubauen.
Geografische Analyse
Nordamerika führte 2025 mit einem Umsatzanteil von 43,65 %, angetrieben durch die USD 48 Millionen Tissue-Chip-Förderungen der NIH und die permissive regulatorische Haltung der FDA. Kanada investierte CAD 12 Millionen in eine nationale Biobank, während Mexiko als Nearshoring-Ziel für Auftragsorganoids-Dienste für US-amerikanische Pharmakunden entstand. Risikokapitalkonzentrationen in Boston und der San-Francisco-Bay-Area befruchten weiterhin Start-ups in den Bereichen Matrices, Bildgebung und Bioreaktoren und stützen die lokale Nachfrage im Organoids-Markt.
Europa profitiert vom Horizon-Europe-Rahmen mit EUR 95 Milliarden, wobei das Bundesministerium für Bildung und Forschung EUR 30 Millionen für Kompetenzzentren hinzufügt, die harmonisierte Protokolle verbreiten. Der Medical Research Council des Vereinigten Königreichs setzte GBP 18 Millionen ein, um seine Human Developmental Biology Resource auf Organoids-Modelle auszuweiten und multinationale Kooperationen anzuziehen. Frankreich, Italien und Spanien nutzen Europäische Strukturfonds zur Unterstützung von Anwendungen bei seltenen Krankheiten und erweitern die regionale Akzeptanz. Zusammen fördern diese Initiativen eine integrierte Lieferkette, die die Wettbewerbsfähigkeit des europäischen Organoids-Marktes stärkt.
Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 19,43 % prognostiziert. Chinas CNY-500-Millionen-Investition in regionale Zentren zielt darauf ab, Protokolle zu standardisieren und Personal auszubilden. Japans Genehmigung eines Organoids-Begleitdiagnostiktests und Südkoreas KRW-25-Milliarden-Programm erweitern die klinische Nachfrage. Indien lockt Auftragsdienstleistungen durch niedrigere Arbeitskosten an, während Australien AUD 10 Millionen in Biobanken für indigene Gesundheit kanalisiert. Diese Programme erhöhen gemeinsam die regionale Kapazität und verbreitern die globale Organoids-Marktbasis.
Naher Osten, Afrika und Südamerika bleiben noch in der Entstehungsphase, zeigen jedoch erste Anzeichen eines Infrastrukturaufbaus. Die São-Paulo-Forschungsstiftung Brasiliens und der Medical Research Council Südafrikas starteten Pilotinitiativen zur Lokalisierung von Protokollen, was auf eine künftige Akzeptanz hindeutet. Der Export kryokonservierter Organoids-Linien aus Europa und Nordamerika füllt derzeit Versorgungslücken und deutet auf eine Frühphasenchance für Logistikanbieter hin.

Regulatorisches Umfeld
Die regulatorische Akzeptanz von Erkenntnissen aus Organoiden baut weiterhin auf politischen Weichenstellungen auf, die die Abhängigkeit von Tiermodellen verringern. In den Vereinigten Staaten hob der FDA Modernization Act 2.0 (Dezember 2022) die gesetzliche Pflicht zu Tierversuchen auf, sodass Sponsoren Organoid-Daten in Entwicklungsunterlagen einbeziehen können, sofern eine zweckmäßige Begründung vorliegt. In Europa hat die Europäische Chemikalienagentur 2024 Leitlinien veröffentlicht, die Organoid-Assays für Endpunkte wie Hautsensibilisierung und Hepatotoxizität einbeziehen, während die Europäische Arzneimittel-Agentur Workshops (insbesondere 2024) genutzt hat, um Erwartungen an Validierung und Reproduzierbarkeit abzustimmen, wobei formale Leitlinien sich noch in Entwicklung befinden.
Die Reproduzierbarkeit zwischen Laboren und die Standardisierung von Assays bleiben ein regulatorischer Reibungspunkt, da sie bestimmen, ob Organoid-Messwerte für standortübergreifende Einreichungen verlässlich genutzt werden können. Messstandards und Referenzmethoden entstehen parallel zu öffentlichen Programmen, darunter Arbeiten des britischen National Physical Laboratory (NPL) mit Cellesce zu Dokumentations- und Analyseansätzen für Kolorektalkarzinom-Organoide, die in internationale Bildgebungs- und Charakterisierungsstandards einfließen. Diese Bemühungen ergänzen die breitere staatliche Förderung mikrophysiologischer Systeme, etwa die NIH-Tissue-Chip-Förderung im Haushaltsjahr 2025, die standardisierte, humanrelevante Testsysteme für regulatorische Diskussionen fördert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Organoide beginnt mit der Beschaffung von Spenderproben und einwilligungsbasierter Biobankierung (für patientenabgeleitete Organoide) oder der Beschaffung von Zelllinien (für pluripotente Modelle und Modelle aus adulten Stammzellen), gefolgt von Ableitung, Expansion und Charakterisierung der Organoide unter Verwendung spezialisierter Medien, Wachstumsfaktoren, Matrices oder synthetischer Hydrogele sowie zunehmend mikrofluidischer oder automatisierter Hardware. Vorgelagerte Anbieter umfassen Life-Science-Reagenzienlieferanten (Medienkomponenten, rekombinante Proteine und Matrices), während Gerätehersteller Bioreaktoren, Bildgebungs- und Mikrofluidikplattformen beisteuern, die Skalierbarkeit und konsistente Messwerte unterstützen. Standardisierungs- und QC-Kontrollpunkte (Morphologie, Viabilität, genomische Treue und funktionelle Assays) schaffen Mehrwert, indem sie das Vertrauen der Sponsoren und die Nutzbarkeit der Ergebnisse in nachgelagerten Einreichungen direkt beeinflussen.
In der Mitte der Kette stellen spezialisierte Entwickler und Dienstleister einsatzbereite Organoide und Assay-Workflows her und validieren diese, die sie über Katalogprodukte, Kundenprojekte oder Lizenzierung und Dienstleistungen vertreiben. Konsolidierung und Integration sind erkennbar, da Merck KGaA HUB Organoids in sein Life-Science-Portfolio integriert hat (Übernahme Ende 2024 abgeschlossen und Anfang 2025 kommuniziert), wodurch die Verbindungen zwischen grundlegendem Organoid-IP, Hochdurchsatz-Screening-Fähigkeiten und Mercks breiterer Verbrauchsmaterial- und Werkzeugbasis enger werden. Nachgelagerte Kunden umfassen Pharma- und Biotechunternehmen sowie ausgelagerte Partner (CROs und CDMOs), die Arbeitsabläufe in Wirkstoffforschung, Toxikologie und translationaler Forschung durchführen, sowie Krankenhäuser und Diagnostiklabore, in denen sich eine organoidgestützte Behandlungsauswahl herausbildet. Kühlketten- und Kryokonservierungslogistik bleiben ermöglichende Verbindungsglieder für die grenzüberschreitende Verteilung von Biobankmaterial und multizentrische Studien.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da etablierte Anbieter von Biowissenschaften ihre Kataloge erweitern, während spezialisierte Start-ups Nischen besetzen. Thermo Fisher brachte im Dezember 2025 tierfreie Medien auf den Markt, die 20 % unter dem Preis von Matrigel liegen, und nutzte seinen globalen Vertriebsfußabdruck, um kostensensible Labore zu erschließen. Corning kooperierte mit dem Princess-Máxima-Zentrum zur gemeinsamen Entwicklung von Referenzprotokollen und festigte damit seine Dominanz bei extrazellulären Matrices. BICOs Akquisition eines deutschen Mikrofluidik-Unternehmens im Januar 2026 erweitert seine Plattform in den Organ-on-Chip-Bereich und stellt es in Konkurrenz zu Emulates perfundierten Systemen.
Hubrecht Organoid Technology betreibt ein hybrides Lizenzierungs- und Servicemodell, während Sartorius die Bioreaktorkapazität verdoppelte, um die Hochdurchsatznachfrage zu erfüllen. Merck KGaAs Patent aus dem Jahr 2025 auf ein synthetisches Hydrogel unterstreicht ein Wettrüsten zur Eliminierung tierisch gewonnener Komponenten – ein wesentlicher Kosten- und Reproduzierbarkeitsschwachpunkt. Logistikinnovatoren wie Cellesce verlängern Kryokonservierungsfenster auf sechs Monate und ermöglichen so die grenzüberschreitende Biobankverteilung. Die Wettbewerbsintensität dürfte zunehmen, da Lieferanten auf schlüsselfertige Lösungen konvergieren, die Reagenzien, Hardware und Software in nahtlosen Workflows koppeln und die Plattformbindung im gesamten Organoids-Markt stärken.
Führende Unternehmen im Organoids-Markt
Merck KGaA
Cellesce Ltd
3Dnamics Inc.
R&D Systems, Inc.
Hubrecht Organoid Technology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in der Standardisierung und Messinfrastruktur, die Organoid-Ergebnisse standortübergreifend übertragbarer und in regulierten Entscheidungsprozessen leichter nutzbar macht. Die im Februar 2026 gemeldete zwölfmonatige Zusammenarbeit zwischen Cellesce und dem britischen National Physical Laboratory (NPL) zur Dokumentation einer Kolorektalkarzinom-Organoidreihe und zur Mitwirkung an Bildgebungsstandards spiegelt aktive Arbeit an Referenzmethoden und Reproduzierbarkeit wider und zielt direkt auf eine der Einschränkungen der Marktdurchdringung ab. Anbieter, die Organoidlieferungen mit validierten Charakterisierungs-Workflows (Bildgebung, massenspektrometriebasierte Profilierung und Analytik) bündeln, können sich differenzieren, da Sponsoren nach konsistenten, einreichungsfertigen Datenpaketen suchen.
Ein weiterer Weißraum sind End-to-End-Plattformen, die Organoid-Biologie mit Hochdurchsatz-Assay-Messwerten und mikrophysiologischen Systemen kombinieren, um Tierstudien in bestimmten Kontexten zu ersetzen oder zu reduzieren. Mercks Partnerschaft mit Promega im Oktober 2025 zur gemeinsamen Entwicklung von Technologien für Wirkstoff-Screening und Echtzeitverfolgung zellulärer Aktivität in 3D-Organoiden deutet auf eine Nachfrage nach integrierten Assay-Stacks hin, nicht nur nach Kulturen. Getrennt davon deutet Mercks Partnerschaft mit imec im Mai 2025 zur Entwicklung mikrophysiologischer Systeme, die Organoidmodelle mit halbleiterbasierter Biosensorik kombinieren, auf eine Dynamik hin zu instrumentierten, inhaltsreicheren Workflows, die Chancen über Chips, Sensoren, Automatisierung und Software sowie wiederkehrende Verbrauchsmaterialien und Analysedienstleistungen im Zusammenhang mit Organoidprogrammen unterstützt.
Aktuelle Branchenentwicklungen
- Februar 2026: Cellesce Ltd startete eine zwölfmonatige Zusammenarbeit mit dem britischen National Physical Laboratory, um seine Kolorektalkarzinom-Organoidreihe zu dokumentieren. Die Zusammenarbeit treibt die Standardisierung der Organoid-Bildgebung über internationale Labore voran.
- Oktober 2025: Merck KGaA ging eine Partnerschaft mit Promega Corporation ein, um gemeinsam neue Technologien für das Wirkstoff-Screening zu entwickeln, wobei Mercks Organoid-Expertise mit Promegas Assay-Technologien kombiniert wird. Dies erweitert das Fähigkeitsspektrum für Hochdurchsatz-Organoid-Screening.
- Januar 2025: Merck KGaA schloss am 23. Dezember 2024 die Übernahme von HUB Organoids Holding B.V. ab, um sein Zellkultur-Portfolio voranzubringen. Dieser Schritt stärkt seine Lösungen der nächsten Generation im Bereich Biologie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus Organoidprodukten und zugehörigen Dienstleistungen, die die Erstellung, das Wachstum und die Nutzung von Organoiden für Forschung und Tests bei Endnutzern ermöglichen.
Ausschlüsse des Anwendungsbereichs: Umsätze aus 2D-Zellkultur-Verbrauchsmaterialien und allgemeinen Laborgeräten, die nicht speziell für Organoid-Workflows erforderlich sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Quelle
- Aus pluripotenten Stammzellen gewonnene Organoids
- Aus adulten Stammzellen gewonnene Organoids
- Tumorabgeleitete patientenspezifische Organoids
- Nach Organtyp
- Darm
- Leber
- Gehirn
- Niere
- Lunge
- Pankreas
- Herz
- Weitere Organtypen
- Nach Anwendung
- Wirkstoffforschung und -screening
- Krankheits- und Toxikologiemodellierung
- Präzisions- und personalisierte Medizin
- Regenerative Medizin
- Organoids-Biobankdienste
- Weitere Anwendungen
- Nach Endnutzer
- Akademische und Forschungseinrichtungen
- CROs und CDMOs
- Krankenhäuser und Diagnostiklabore
- Pharma- und Biotechnologieunternehmen
- Nach Technologie
- 3-D-Bioprinting-gestützte Organoids
- KI-gestützte automatisierte Plattformen
- Mikrofluidisch organ-on-chip-integriert
- Gerüstbasierte 3-D-Kultur
- Suspensions- und gerüstfreie Kultur
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird genutzt, um die Nachfragegeschichte einzuordnen, festzulegen, was erfasst wird, und den ersten Satz von Annahmen zu Preisgestaltung und Akzeptanz zu erstellen. Wir stützen uns auf öffentliche Quellen wie NIH RePORTER für Förderungssignale, FDA-Mitteilungen für die Richtung von Tests und Modellnutzung, NCBI PubMed für die Publikationsintensität nach Organoidtyp und die OECD für den breiteren Kontext nichtklinischer Tests, was hilft, das Modell an beobachtbarer Aktivität verankert zu halten.
Auf der Angebotsseite prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Pressemitteilungen, um Produkteinführungen, etablierte Workflows und Vertriebsreichweite zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird selektiv genutzt, um Umsatzbereiche zu bestätigen, wenn Offenlegungen begrenzt sind, und eine Patentdatenbank wird herangezogen, um zu verfolgen, wo neue Organoidmethoden angemeldet werden. Die genannten Quellen sind beispielhaft und nicht erschöpfend, und zusätzliche öffentliche Dokumente und Datensätze wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit erfolgt durch Experteninterviews und strukturierte Umfragen mit Stakeholdern im Organoid-Workflow, einschließlich Produktspezialisten, Laborleitern und für F&E-Einkauf verantwortlichen Führungskräften. Wir nutzen diese Gespräche, um Akzeptanzraten, typische Assay-Volumina und realistische Preisspannen in den Schlüsselregionen zu validieren, sodass Abweichungen aus der Schreibtischrecherche vor der Fertigstellung des Modells geschlossen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 13% | APAC: 46% |
| Mid-Tier: 52% | Funktions-/Abteilungsleiter: 37% | EMEA: 34% |
| Kleinere Akteure: 17% | Manager: 50% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Betrachtung des Nachfragepools, bei der Forschungsaktivitäten und Ausgabenmuster nach Geografie und Endnutzergruppe rekonstruiert und dann in den Verbrauch von Organoid-Workflows übersetzt werden. Die wichtigsten Eingangsgrößen sind die Anzahl aktiver Organoid-Forschungsprogramme, die Intensität durch Fördermittel finanzierter Projekte, der im Screening genutzte Organoidkultur-Durchsatz, typische Verbrauchsmaterialien pro Durchlauf und durchschnittliche Verkaufspreisspannen für wichtige Workflow-Elemente, die anschließend an den regionalen Mix angepasst werden.
Diese Summen werden mittels selektiver Bottom-up-Näherungen überprüft, sodass Überzählungen frühzeitig erkannt werden können. In der Praxis bedeutet dies stichprobenbasierte Umsatzzuordnung von offenlegungsbasierten Anbietern, Kanalprüfungen bei wiederkehrenden Verbrauchsmaterialabrufen und ASP-x-Volumen-Logik für gängige Assay-Formate, wobei Lücken durch konservative Näherungswerte behandelt werden, wenn ein Land nur begrenzte Offenlegungen aufweist. Für die Prognose nutzen wir hauptsächlich Szenarioanalysen, unterstützt durch Experteneinschätzungen dazu, wie schnell die Akzeptanz von Pharma-Screening zunimmt, wie sich akademische Förderzyklen verändern und wie sich Automatisierung auf die Kosten pro Experiment auswirkt, wonach die Jahr-für-Jahr-Kurve geglättet wird, um Sprünge zu vermeiden, die nicht zu den Kaufzyklen passen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen anhand unabhängiger Signale wie Trends beim Publikationsvolumen, Förderrichtung und dem Tempo neuer Ankündigungen zu Organoid-Workflows validiert und anschließend mit dem Interview-Feedback abgeglichen. Wenn eine Schätzung inkonsistent wirkt, verfolgen wir sie bis zur Treiberebene zurück, überprüfen Einheiten und Währungszeitpunkte erneut und kontaktieren Quellen erneut, falls die Abweichung nicht durch Mix oder Preisgestaltung erklärt werden kann.
Vor der Veröffentlichung durchläuft das Modell eine Analyst-zu-Analyst-Prüfung, sodass Annahmen hinterfragt und bei Bedarf neu berechnet werden, und ein letzter Durchgang wird kurz vor der Lieferung durchgeführt, um aktuelle Änderungen zu erfassen. Der Bericht wird jährlich aktualisiert, wobei zwischenzeitliche Updates hinzugefügt werden, wenn ein wesentliches Ereignis Nachfrage, Preisgestaltung oder Verfügbarkeit merklich verändert.
Vergleich der Marktgröße für Organoide von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Organoide können variieren, da der erfasste Produktumfang, die einbezogenen Endanwendungen und die Art der Umrechnung der Nachfrage in Dollarwerte zwischen den Studien nicht übereinstimmen. Auch der Zeitpunkt spielt eine Rolle, da sich schnell verändernde Bereiche wie Onkologiemodelle und Wirkstoff-Screening selbst innerhalb eines Jahres auf Annahmen auswirken können.
Sphäroide und andere 3D-Zellkulturmodelle liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und allein dieser Ausschluss kann die Spanne vergrößern, wenn andere Schätzungen benachbarte Modellsysteme mit einbeziehen. Weitere häufige Ursachen für Abweichungen sind, ob die Preisgestaltung von Listenpreisen anstatt von tatsächlichen Laborausgaben ausgeht, ob die akademische Nachfrage als vollwertiger kommerzieller Markt behandelt wird und ob veraltete Wechselkurse oder langsame Aktualisierungszyklen in die aktuelle Basis übernommen werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,42 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,19 Mrd. USD (2024) | Verwendet eine engere Definition mit Fokus auf humane Organoide, und das Basisjahr weicht ab, was die spätere Akzeptanz in screening-intensiven Workflows unterschätzen kann. |
| Branchenmitteilung B | 1,31 Mrd. USD (2024) | Die Größenbestimmung in Pressemitteilungen fasst oft nur eine Gesamtzahl auf hoher Ebene zusammen, ohne zu zeigen, wie Preise und wiederkehrende Verbrauchsmaterialvolumina über Regionen und Endnutzer hinweg validiert wurden. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was unter dem Begriff Organoide zusammengefasst wird, einen Großteil der Abweichung erklären. Indem der Anwendungsbereich klar gehalten und Preise sowie Nutzungsraten an wiederholbare Prüfungen gebunden werden, bleibt die endgültige Zahl leichter zu verteidigen und zu aktualisieren, wenn neue Erkenntnisse vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Organoids-Markt im Jahr 2026 und wie schnell wächst er?
Die Organoids-Marktgröße erreichte 2026 USD 1,42 Milliarden und soll bis 2031 mit einer CAGR von 18,31 % wachsen.
Welches Segment verzeichnet das schnellste Wachstum in diesem Bereich?
Pankreas-Organoids sollen zwischen 2026 und 2031 eine CAGR von 20,76 % verzeichnen und damit andere Organtypsegmente übertreffen.
Was treibt die Nutzung von Organoids in onkologischen Programmen an?
Hohe Vorhersagegenauigkeit, regulatorische Akzeptanz nach dem FDA Modernization Act 2.0 und Pharmainitiativen wie Roches Biobank mit 1.000 Proben beschleunigen onkologische Anwendungsfälle.
Warum gewinnen CROs und CDMOs Marktanteile?
Auftraggeber bevorzugen die Auslagerung komplexer Kultur- und Screening-Workflows, was dazu führt, dass CROs und CDMOs bis 2031 mit einer CAGR von 21,65 % wachsen.
Wie gehen Lieferanten mit den hohen Kosten für Matrices um?
Unternehmen wie Thermo Fisher und Merck KGaA bringen tierfreie, chemisch definierte Hydrogele auf den Markt, die unter dem Preis des herkömmlichen Matrigels liegen, um die Chargenvariabilität und die Reagenzienkosten zu senken.
Welche Regionen werden am schnellsten wachsen?
Für den Asien-Pazifik-Raum wird eine CAGR von 19,43 % erwartet, da China, Japan und Südkorea in standardisierte Organoids-Zentren und Begleitdiagnostik investieren.
Seite zuletzt aktualisiert am:


