
Tamanho e Participação do Mercado Global de Tratamento de Onicomicose
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.19 % |
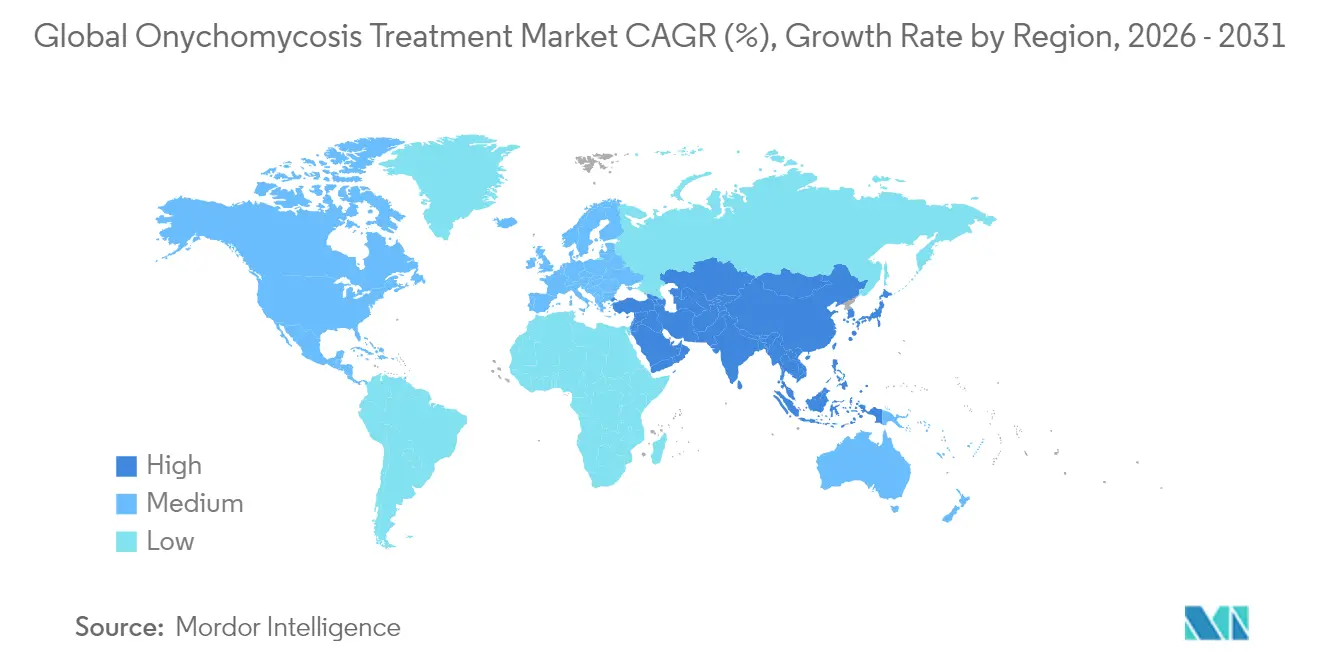
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
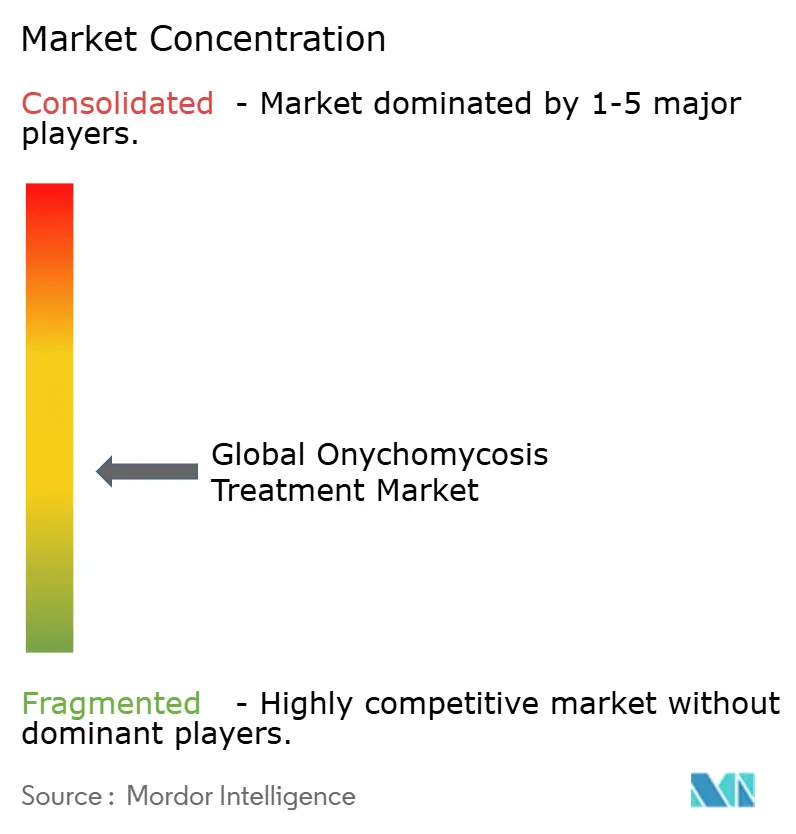
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Tratamento de Onicomicose pela Mordor Intelligence
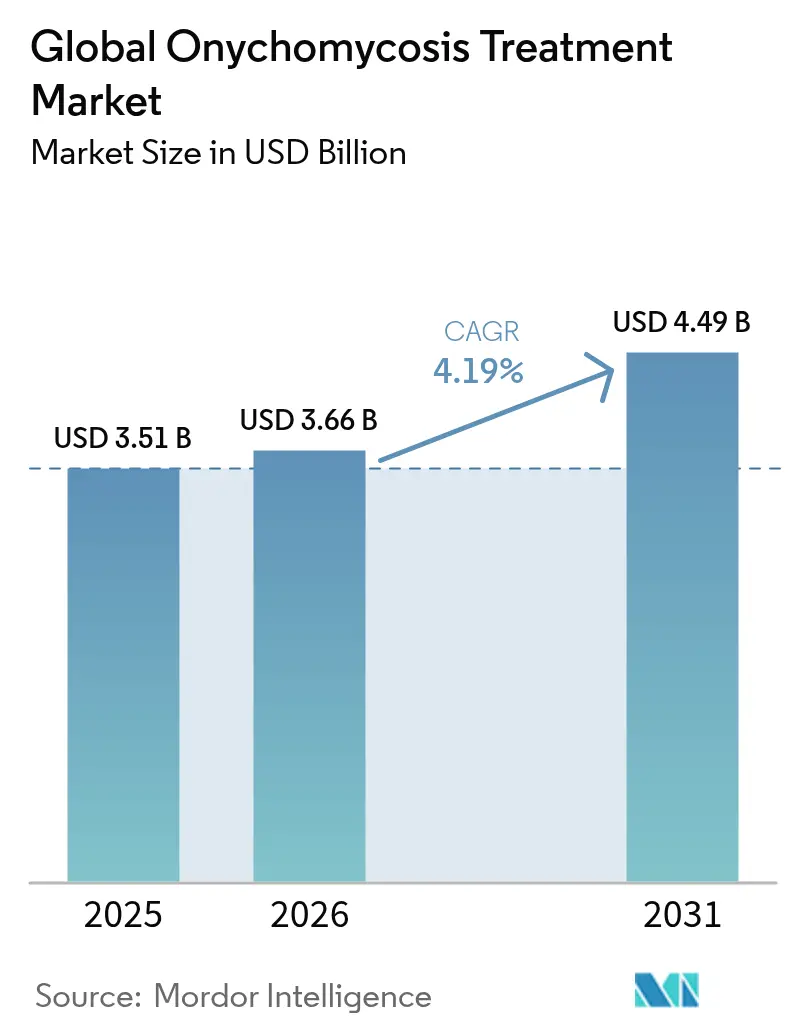
O tamanho do mercado de tratamento de onicomicose foi avaliado em USD 3,51 bilhões em 2025 e estima-se que cresça de USD 3,66 bilhões em 2026 para atingir USD 4,49 bilhões até 2031, a um CAGR de 4,19% durante o período de previsão (2026-2031). Os produtos baseados em medicamentos continuam a dominar a receita, mas as modalidades baseadas em dispositivos estão ganhando terreno de forma constante à medida que clínicos e pacientes buscam alternativas que evitem eventos adversos sistêmicos. A prevalência do diabetes, o envelhecimento da população e o maior foco do consumidor na estética dos pés sustentam a demanda subjacente, enquanto incentivos regulatórios de aprovação acelerada estimulam a pesquisa de antifúngicos de nova geração capazes de superar a resistência emergente. A concorrência acirrada entre marcas farmacêuticas estabelecidas, empresas especializadas em dermatologia e fabricantes inovadores de dispositivos mantém os preços disciplinados e acelera melhorias incrementais na conveniência do tratamento, velocidade de cura e tolerabilidade. O acesso mais amplo a e-farmácias, particularmente na Ásia-Pacífico, e os diagnósticos aprimorados por inteligência artificial ampliam ainda mais o conjunto de pacientes endereçáveis ao possibilitar intervenções mais precoces e consistentes com as diretrizes clínicas.
Principais Conclusões do Relatório
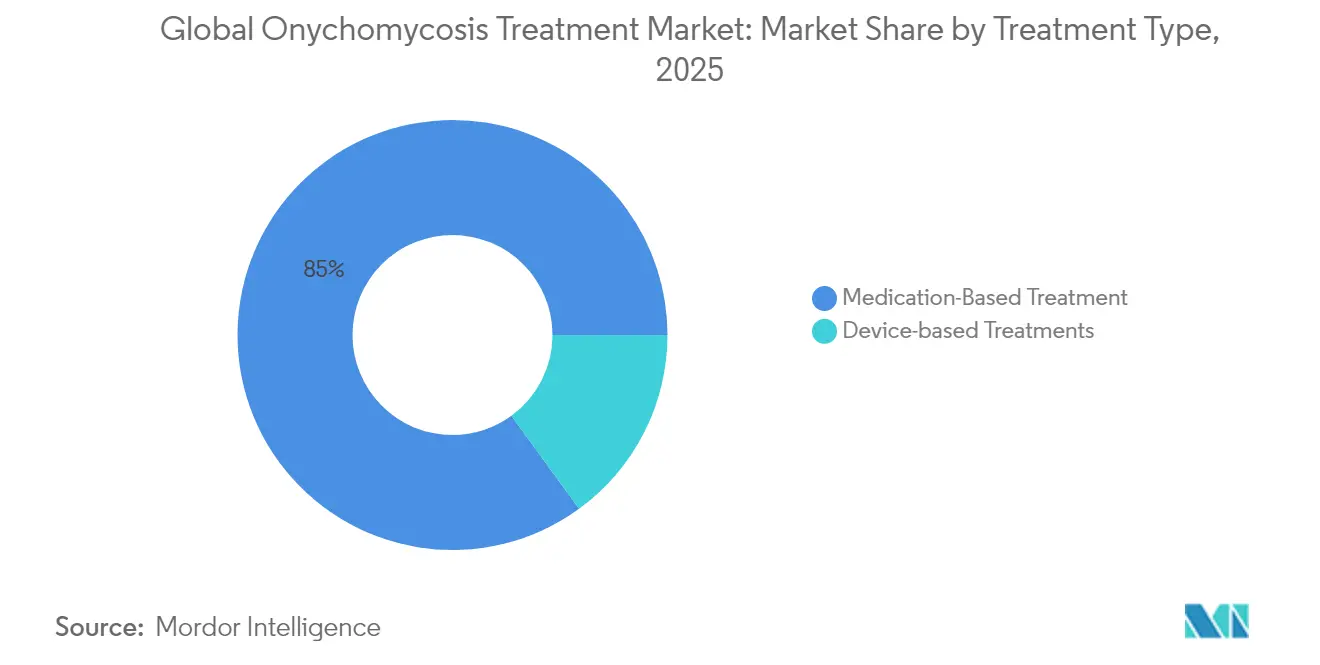
- Por tipo de tratamento, os produtos baseados em medicamentos detinham 85,02% da participação do mercado de tratamento de onicomicose em 2025, enquanto as modalidades baseadas em dispositivos têm previsão de crescer a um CAGR de 5,08% até 2031.
- Por tipo de patógeno, os dermatófitos mantiveram 68,62% da participação do tamanho do mercado de tratamento de onicomicose em 2025; os fungos não dermatófitos estão avançando a um CAGR de 5,92% à medida que os diagnósticos moleculares revelam infecções anteriormente subdetectadas.
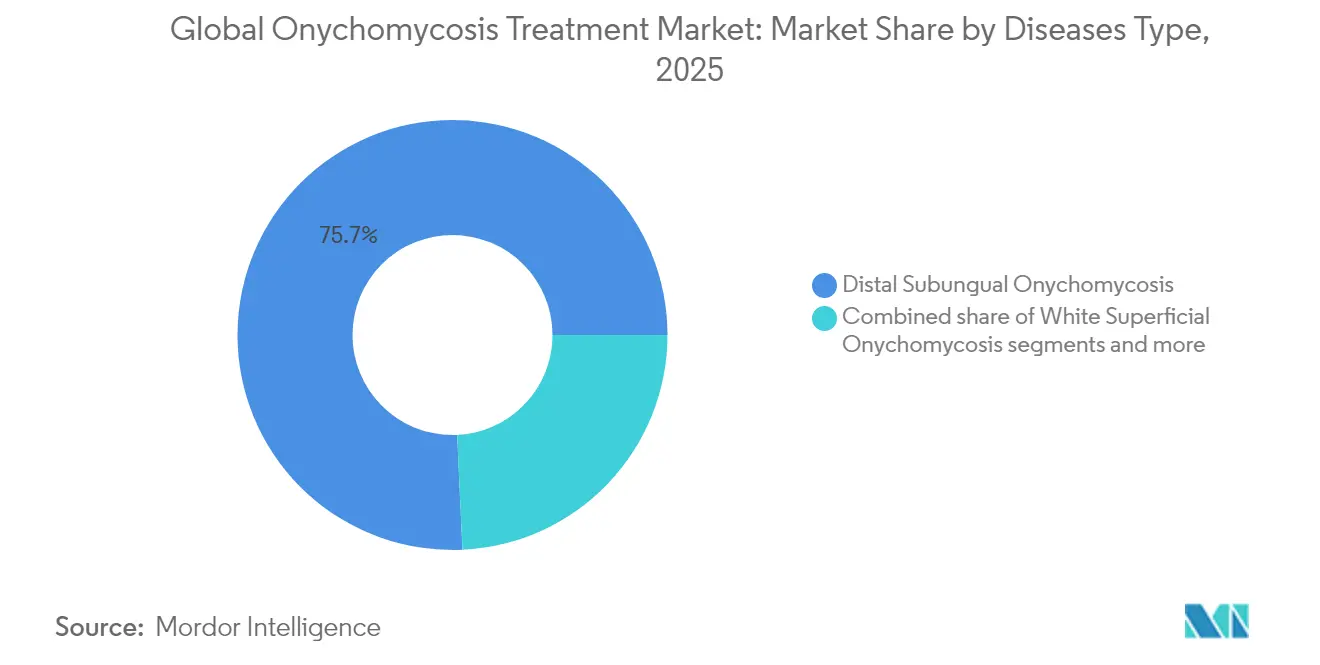
- Por tipo de doença, as apresentações subungueais distais representaram 75,74% do tamanho do mercado de tratamento de onicomicose em 2025, enquanto os casos subungueais proximais estão se expandindo a um CAGR de 6,53% devido ao melhor reconhecimento clínico em populações imunocomprometidas.
- Por geografia, a América do Norte liderou com 42,41% da participação do mercado de tratamento de onicomicose em 2025, enquanto a Ásia-Pacífico está posicionada para a expansão mais rápida a um CAGR de 5,71% à medida que as taxas de diabetes e o acesso à saúde aumentam simultaneamente.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Global de Tratamento de Onicomicose*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de diabetes e envelhecimento da população | +1.2% | Global, com maior impacto na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Maior adoção de dispositivos baseados em laser em clínicas de podologia | +0.8% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão da penetração de e-farmácias em mercados emergentes | +0.6% | Núcleo da APAC, com transbordamento para o Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Lançamento de esmaltes de alta penetração para unhas com nanocarreadores | +0.7% | Global, com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Incentivos de aprovação acelerada da FDA para moléculas antifúngicas de primeira classe | +0.5% | Global, com efeitos regulatórios de transbordamento | Longo prazo (≥ 4 anos) |
| Inclusão do rastreamento de onicomicose em planos de bem-estar corporativo | +0.3% | América do Norte e UE, programas-piloto na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Diabetes e Envelhecimento da População
Adultos mais velhos e pessoas que vivem com diabetes impulsionam uma proporção substancial de novos diagnósticos de onicomicose, criando uma base autorreforçadora para o mercado de tratamento de onicomicose. Pacientes diabéticos apresentam um risco de infecção 4,7 vezes maior, e a neuropatia frequentemente atrasa a autodetecção, permitindo que os fungos penetrem em estruturas ungueais mais profundas. Países como Singapura ilustram o desafio; quase um terço dos diabéticos tipo 2 relata pelo menos uma complicação, com neuropatia presente em 13,3% dos casos. A limitada disponibilidade de serviços de podologia em partes das Ilhas do Pacífico destaca oportunidades de volume inexploradas onde a necessidade clínica supera a oferta. A urbanização na Ásia-Pacífico acelera as doenças relacionadas ao estilo de vida e, simultaneamente, aumenta a renda disponível, produzindo uma curva de demanda sustentada tanto para medicamentos prescritos quanto para procedimentos clínicos premium.
Maior Adoção de Dispositivos Baseados em Laser em Clínicas de Podologia
Os clínicos integram cada vez mais plataformas de laser Nd:YAG e de diodo para atender à demanda dos pacientes por soluções não sistêmicas que contornam os requisitos de monitoramento hepático. Embora as evidências sobre taxas de cura permaneçam heterogêneas, a melhora cosmética das unhas se mostra atraente em ambientes de pagamento direto concentrados em mercados urbanos afluentes. Sistemas de diodo prototípicos combinados com terapia fotodinâmica demonstraram eliminação completa em estudos de pequena escala, fortalecendo a confiança profissional. Lasers portáteis para uso doméstico, como o Welnax BioClear, democratizam o acesso e reduzem os custos por episódio de tratamento, uma inovação que deve impulsionar as receitas de dispositivos no mercado de tratamento de onicomicose. As clínicas também incorporam lasers em pacotes de cuidados com os pés diabéticos, melhorando os perfis de segurança para pacientes em regimes medicamentosos complexos.
Expansão da Penetração de E-farmácias em Mercados Emergentes
As farmácias online removem o estigma e as barreiras logísticas ao enviar terapias tópicas diretamente aos consumidores e ao associar produtos a programas de educação para adesão ao tratamento. Plataformas digitais canadenses já dispensam efinaconazol com módulos de aconselhamento, ilustrando como o comércio eletrônico pode promover melhores resultados. A teledermatologia conecta imagens de alta resolução a algoritmos de triagem por inteligência artificial que igualam a precisão diagnóstica presencial para muitas condições de pele. Os pacientes de mercados emergentes, portanto, garantem inícios de tratamento mais precoces, o que encurta a duração da doença e reduz o risco de transmissão, sustentando o impulso para o mercado de tratamento de onicomicose.
Lançamento de Esmaltes de Alta Penetração para Unhas com Nanocarreadores
A nanotecnologia melhora a partição do fármaco através da densa placa ungueal queratinizada. Carreadores lipídicos elevam os níveis localizados de cetoconazol em múltiplos fatores em comparação com cremes convencionais. A absorção sistêmica reduzida é adequada para coortes de idosos e imunocomprometidos preocupados com a carga hepática. Os formuladores também estão testando compostos de óleos essenciais que oferecem amplos espectros antifúngicos e parâmetros de segurança favoráveis. Esmaltes com combinação de dois agentes com mecanismos distintos visam conter a resistência e acelerar a eliminação visível, reduzindo a lacuna de eficácia em relação aos regimes orais.
Análise de Impacto das Restrições do Mercado Global de Tratamento de Onicomicose*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altas taxas de recorrência e falha no tratamento | -1.1% | Global, com maior impacto em climas úmidos | Longo prazo (≥ 4 anos) |
| Crescente resistência a azóis e alilaminas entre dermatófitos | -0.9% | Global, com focos emergentes na Ásia e Europa | Médio prazo (2-4 anos) |
| Reembolso limitado para procedimentos motivados por razões cosméticas | -0.6% | América do Norte e UE, com transbordamento para mercados privados | Médio prazo (2-4 anos) |
| Preocupações de segurança com o uso sistêmico off-label em pediatria | -0.4% | Global, com fiscalização mais rigorosa em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Recorrência e Falha no Tratamento
Longos cursos de tratamento e probabilidades de cura moderadas reduzem a persistência do paciente e aumentam a probabilidade de recaída. Estudos de 24 meses com efinaconazol entregaram apenas 22,6% de cura efetiva, sublinhando o desafio de alcançar tanto a eliminação micológica quanto a clínica. Os climas tropicais sustentam maior pressão de reinfecção, o que significa que os profissionais devem enfatizar intervenções ambientais — esterilização de calçados, controle de umidade e aplicações profiláticas periódicas — para prolongar a remissão.
Crescente Resistência a Azóis e Alilaminas entre Dermatófitos
O Trichophyton indotineae resistente à terbinafina foi confirmado na América do Norte e cepas de Aspergillus fumigatus resistentes a azóis estão se proliferando no Japão. Os métodos convencionais de cultura não detectam muitos isolados resistentes, forçando os laboratórios a adotar painéis moleculares de suscetibilidade que aumentam os custos e o tempo de processamento. O aumento das taxas de falha leva os clínicos a recorrer à terapia combinada ou a agentes mais recentes, que podem ser caros ou ainda não universalmente reembolsados, restringindo o impulso de adoção no mercado de tratamento de onicomicose.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Global de Tratamento de Onicomicose
Por Tipo de Tratamento:
A Inovação em Dispositivos Acelera Apesar da Dominância dos MedicamentosOs produtos medicamentosos geraram 85,02% da receita em 2025. As alilaminas permanecem a classe predominante porque se ligam fortemente à queratina ungueal e proporcionam ação fungicida ao longo de semanas. Os azóis oferecem um espectro mais amplo, mas a crescente resistência leva os médicos a protocolos de combinação, às vezes associando terbinafina oral com efinaconazol tópico para casos resistentes. O tamanho do mercado de tratamento de onicomicose para medicamentos tem previsão de expansão constante, embora sua fatia proporcional possa diminuir à medida que os dispositivos amadurecem.
As modalidades de dispositivos, lideradas por lasers Nd:YAG e de diodo, estão no caminho para um CAGR de 5,08%. As clínicas os apresentam a pacientes que não podem tolerar a terapia sistêmica devido a doença hepática ou interações medicamentosas. Ensaios-piloto sugerem que os lasers aceleram a eliminação visível, uma vantagem cosmética que ressoa com consumidores preocupados com a imagem. Novas plataformas combinam radiofrequência com permeação por ultrassom, conduzindo ativos tópicos mais profundamente. Os fabricantes incluem kits de manutenção pós-procedimento, garantindo vendas recorrentes de produtos no setor de tratamento de onicomicose. As colaborações entre empresas de dispositivos e empresas farmacêuticas ampliam a distribuição e alinham as mensagens.


Por Tipo de Patógeno:
Fungos Não Dermatófitos Desafiam os Paradigmas TradicionaisOs dermatófitos, principalmente Trichophyton rubrum e T. mentagrophytes, representaram 68,62% dos casos em 2025. Leveduras e fungos preencheram o restante, mas ensaios de PCR aprimorados agora revelam fungos não dermatófitos a um CAGR de 5,92%. Espécies de Aspergillus colonizam cada vez mais unhas diabéticas onde a defesa imunológica é fraca. Esses organismos resistem a muitos azóis, levando a testes de suscetibilidade mais amplos e regimes personalizados. Casos de patógenos mistos complicam ainda mais a terapia, exigindo esmaltes de dois agentes ou combinações sistêmico-tópicas.
O tamanho do mercado de tratamento de onicomicose para fungos não dermatófitos ainda é modesto, mas estratégico. As empresas que conseguem validar produtos de amplo espectro ganham vantagem. Os protocolos clínicos agora enfatizam cultura e PCR antes da prescrição, ampliando os fluxos de receita diagnóstica. Os laboratórios fazem parceria com plataformas de teledermatologia para agilizar a entrega de resultados, reduzindo erros empíricos. A mudança na composição de patógenos sublinha uma mudança de mercado em direção à terapia de precisão e reforça a demanda por formulações de nova geração.
Por Tipo de Doença:
O Reconhecimento Subungueal Proximal Impulsiona a Evolução DiagnósticaA onicomicose subungueal distal manteve 75,74% de participação em 2025, pois seu padrão clássico é difícil de ignorar. As ferramentas de inteligência artificial, no entanto, agora identificam variantes subungueais proximais mais cedo, impulsionando um CAGR de 6,53% nessa categoria. As lesões proximais frequentemente sinalizam doenças sistêmicas, de modo que os médicos solicitam avaliações mais amplas, expandindo a receita de serviços auxiliares. As formas distróficas totais e superficiais brancas permanecem menores, mas exigem terapia prolongada ou adjuvante devido à grave disrupção da placa ungueal.
A dermoscopia aprimorada combinada com amplificadores de smartphone capacita os prestadores de cuidados primários a identificar subtipos com confiança, encaminhando referências oportunas a dermatologistas. A conscientização sobre a onicomicose endônix, caracterizada por unhas leitosas sem esfarelamento, está aumentando após revisões sistemáticas que destacaram sua patologia distinta. Cada nuance diagnóstica adicional se traduz em planos de tratamento personalizados, aumentando os volumes de produtos por paciente e reforçando o crescimento geral do mercado de tratamento de onicomicose.
Análise Geográfica
Mercado de Tratamento de Onicomicose na América do Norte
A América do Norte capturou 42,41% da receita global em 2025, graças à ampla cobertura de seguros e à alta densidade de clínicas. Os clínicos dos EUA combinam rotineiramente comprimidos sistêmicos com sessões de laser no consultório, criando duas camadas de receita por paciente. O tamanho do mercado de tratamento de onicomicose do Canadá é de CAD 93,6 milhões (USD 68,9 milhões), impulsionado por acordos de direitos exclusivos para novos esmaltes. O México apresenta volumes crescentes de prescrições à medida que as clínicas de diabetes incorporam módulos de saúde das unhas em pacotes de cuidados crônicos.
Mercado de Tratamento de Onicomicose na APAC
A Ásia-Pacífico registra o CAGR mais rápido de 5,71%. China e Índia abrigam vastos contingentes de pacientes diabéticos, onde mesmo uma baixa adesão à terapia se traduz em demanda expressiva. Hospitais japoneses e sul-coreanos adotam nanoesmaltes precocemente, refletindo setores de dermatologia maduros. O turismo médico receptivo na Tailândia e na Malásia acrescenta procedimentos incrementais com dispositivos, elevando as receitas regionais do mercado de tratamento de onicomicose. Programas governamentais de telemedicina distribuem orientação especializada a províncias remotas, reduzindo as lacunas de atendimento entre áreas urbanas e rurais.
Mercado de Tratamento de Onicomicose na Europa
A Europa permanece um pilar estável. A marcação CE harmonizada acelera os lançamentos multinacionais de tópicos inovadores. O Terclara da Suécia conquistou 36% de participação em valor no primeiro mês, comprovando a receptividade europeia a tratamentos premium. O litoral úmido do sul da Europa sustenta altas taxas de recidiva, mantendo ciclos constantes de recompra. Os mercados da Europa Oriental adotam genéricos de forma agressiva, mas a renda disponível crescente abre espao para formatos de conveniência de marcas.

Panorama regulatório
Os requisitos regulatórios para terapias contra onicomicose variam por modalidade e região. Nos Estados Unidos, a FDA supervisiona antifúngicos de prescrição por meio das vias NDA/ANDA, e kits antifúngicos OTC podem ser comercializados sob o sistema de monografia OTC. Na União Europeia, os titulares de autorização de comercialização também operam sob obrigações de desenvolvimento pediátrico, com decisões de Plano de Investigação Pediátrica (PIP) da EMA emitidas para agentes usados na onicomicose, como efinaconazol e terbinafina.
As regras de gestão do ciclo de vida também se tornaram mais rígidas, influenciando a forma como as empresas mantêm e alteram produtos aprovados. A EMA implementou uma estrutura revisada de variações, em vigor a partir de 1º de janeiro de 2025, que alterou as regras de submissão e os prazos para alterações pós-aprovação, incluindo ajustes de formulação, mudanças de local de fabricação e atualizações de rótulo para lacas tópicas e produtos sistêmicos. Além dos requisitos regulatórios, as diretrizes clínicas moldam o uso, com o posicionamento orientado por diretrizes europeias entre terapia tópica e sistêmica contribuindo para diferenças na adoção de regimes tópicos-primeiro e combinados.
Análise da cadeia de valor
A cadeia de valor do tratamento da onicomicose vai do fornecimento de API e da fabricação de formulações ou dispositivos, passando por sistemas de qualidade regulatória, até a distribuição multicanal para clínicos e consumidores. As entradas upstream concentram-se em APIs antifúngicos estabelecidos usados em soluções tópicas, lacas, cremes e comprimidos orais, com controles de fabricação e qualidade alinhados às expectativas regulatórias (por exemplo, requisitos da FDA para produtos de prescrição versus produtos de monografia OTC).
Para a administração tópica, o know-how de formulação, como seleção de veículo, promotores de penetração transungueal e propriedades do filme de laca, agrega valor além da API. As modalidades baseadas em dispositivos criam uma cadeia paralela que inclui fabricação de hardware, serviços e consumíveis e adoção clínica. A jusante, a distribuição se divide por ambiente e tipo de produto, com canais hospitalares e clínicos sustentando terapias sistêmicas e tópicos de prescrição, farmácias de varejo e consultórios de dermatologia ou podologia sustentando a iniciação e as reposições, e o atendimento digital ou por e-farmácia sustentando a terapia de manutenção e programas de adesão. As recentes entradas de comercialização nos EUA para kits antifúngicos OTC também refletem como os produtos de monografia podem chegar aos consumidores por meio de distribuição ampla no varejo e online, sem a mesma via de aprovação dos medicamentos de prescrição, o que tende a aumentar a rotatividade de SKUs no ponto de venda. Portanto, a gestão de riscos de fornecimento continua ligada à documentação de conformidade regulatória e à capacidade de fabricação confiável, bem como à capacidade de atender tanto às redes tradicionais de farmácias quanto às plataformas diretas ao paciente.
Cenário Competitivo
Os cinco maiores fornecedores controlam juntos pouco mais da metade da receita mundial, conferindo ao mercado uma concentração moderada. Os antifúngicos sistêmicos permanecem nas mãos de grandes empresas farmacêuticas estabelecidas que exploram a escala na fabricação e na promoção. Especialistas de médio porte em dermatologia dominam os esmaltes tópicos, defendendo nichos com tecnologias de entrega protegidas por patentes. Os fabricantes de dispositivos formam uma terceira via competitiva, licenciando avanços em física óptica e incorporando consumíveis em modelos de lâmina e barbeador.
As colaborações estratégicas se multiplicam. As empresas farmacêuticas copatrocinam ensaios com laser para validar protocolos combinados, enquanto os fornecedores de dispositivos vendem esmaltes de manutenção de forma cruzada. As startups de diagnóstico por inteligência artificial se integram aos checkouts de e-farmácias, canalizando prescrições diretamente para os fluxos de trabalho de atendimento. A SCYNEXIS usa o status de aprovação acelerada regulatória para se antecipar aos concorrentes em novas entidades químicas. Os players de genéricos, exemplificados pelo lançamento do xampu de cetoconazol da ANI, moderam o crescimento dos preços e pressionam os inovadores a comprovar valor superior.
As extensões de prazo de patente documentadas no Registro Federal destacam a contínua intensidade de propriedade intelectual e proporcionam espaço para a recuperação dos custos de P&D. No entanto, a alta fragmentação em dispositivos, além dos campos competitivos abertos na Ásia-Pacífico, garantem que o ritmo de inovação permaneça acelerado. O marketing migrou para aplicativos centrados no paciente, gamificação da adesão e parcerias de bem-estar com empregadores, sinalizando uma abordagem de ecossistema em vez de dependência de um único produto no setor de tratamento de onicomicose.
Líderes do Setor Global de Tratamento de Onicomicose
Bausch Health Companies Inc (Valeant Pharmaceuticals Inc)
Galderma S.A.
Novartis AG
Pfizer, Inc
Moberg Pharma AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado Global de Tratamento de Onicomicose
- Pfizer
- Novartis
- Bausch Health
- Galderma
- Johnson & Johnson
- Bayer
- GlaxoSmithKline
- Sun Pharmaceuticals Industries
- Cipla
- Teva Pharmaceutical Industries
- Kaken Pharmaceutical Co. Ltd.
- Moberg Pharma
- Taisho Pharmaceutical Co. Ltd.
- Zeria Pharmaceutical Co. Ltd.
- Hikma Pharmaceuticals
- Cutera
- Photocure ASA
- Viamet Pharmaceuticals Holdings LLC
- Medimetriks Pharmaceuticals
- Merz Pharma

Oportunidades de mercado e perspectivas futuras
A necessidade não atendida continua centrada em melhorar a durabilidade da cura e reduzir a recorrência, evitando eventos adversos sistêmicos, deixando espaço para produtos que aumentam a exposição do medicamento por meio da placa ungueal e apoiam a adesão em cursos de tratamento longos. A evidência de inovação contínua inclui atividade contínua no pipeline de candidatos tópicos, como a Vanda Pharmaceuticals recebendo a autorização de IND da FDA (janeiro de 2024) para o VTR-297, uma abordagem antifúngica tópica em investigação para onicomicose. Paralelamente, o trabalho translacional entre 2025 e 2026 sobre nanoformulações e sistemas promotores de penetração aponta para um roteiro tecnológico voltado às restrições da terapia tópica, particularmente a impermeabilidade da unha.
Oportunidades comerciais também aparecem em preço-acesso e expansão de canal. Em fevereiro de 2026, a Alembic Pharmaceuticals recebeu a aprovação final da USFDA para uma solução tópica genérica de efinaconazol 10% (terapeuticamente equivalente ao Jublia), o que reforça a sensibilidade de pagadores e consumidores aos custos da terapia tópica e aumenta a concorrência em torno de tópicos de marca estabelecidos. Separadamente, modelos de e-commerce transfronteiriço usados para acesso ao mercado chinês em produtos tópicos para fungos das unhas, incluindo acordos de licenciamento explicitamente direcionados a canais de e-commerce transfronteiriço, sugerem um caminho para combinar marcas de dermatologia com distribuição digital, particularmente onde o acesso presencial a especialistas é irregular e as reposições de manutenção sustentam a demanda recorrente.
Desenvolvimento Recente do Setor no Mercado Global de Tratamento de Onicomicose
- Junho de 2026: a Moberg Pharma assinou um acordo de licenciamento com a Karo Healthcare AB para comercializar o MOB-015 (Terclara) na China usando canais de e-commerce transfronteiriço. A estrutura aproveita a distribuição digital para alcançar pacientes mais rapidamente do que as construções tradicionais de varejo e amplia a presença geográfica do produto sob uma estratégia de marca reconhecida.
- Abril de 2026: a Moberg Pharma expandiu seu acordo de licenciamento exclusivo com a Karo Healthcare AB para comercializar o MOB-015 (Terclara) na Austrália, Nova Zelândia, Coreia do Sul e Taiwan, com lançamentos planejados sob a marca Lamisil. O acordo amplia o acesso em vários mercados da Ásia-Pacífico e reforça a comercialização orientada por marca para a terapia tópica da onicomicose.
- Setembro de 2024: a ANI Pharmaceuticals recebeu a aprovação da FDA para o shampoo de cetoconazol 2%. Embora as formulações em shampoo não sejam específicas para unhas, a aprovação apoia uma amplitude maior do portfólio antifúngico e pode fortalecer as capacidades de fabricação, regulatórias e comerciais usadas em categorias de tratamento fúngico.


Mercado Global de Tratamento de Onicomicose Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor total dos tratamentos usados para gerenciar a onicomicose (infecção fúngica das unhas dos dedos das mãos ou dos pés), incluindo terapias medicamentosas de prescrição e OTC e procedimentos clínicos usados para casos confirmados ou suspeitos.
Exclusões de escopo: não contamos cosméticos de unhas de rotina, serviços gerais de cuidados com os pés sem intenção de tratamento da onicomicose, e receitas de testes diagnósticos como parte do valor de mercado.
Visão geral da segmentação
- Por Tipo de Tratamento
- Tratamentos Baseados em Dispositivos
- Tratamento Baseado em Medicamentos
- Alilaminas
- Azóis
- Outras Classes
- Por Tipo de Patógeno
- Dermatófitos
- Fungos Não Dermatófitos
- Leveduras
- Por Tipo de Doença
- Onicomicose Subungueal Distal
- Onicomicose Superficial Branca
- Onicomicose Subungueal Proximal
- Onicomicose Distrófica Total
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do pool de demanda e da via de cuidado, para que possamos mapear os pacientes tratados provavelmente para o ambiente correto (farmácia de prescrição versus procedimento clínico). Para isso, contamos com fontes públicas como o CDC dos EUA, a OMS, o NIH e publicações clínicas indexadas na PubMed, além de fontes de sistemas de saúde como o NHS do Reino Unido.
Também usamos portais de estatísticas alfandegárias e comerciais, sites de reguladores nacionais de medicamentos e dispositivos médicos (para aprovações e rótulos), e publicações de diretrizes clínicas de associações de dermatologia, quando disponíveis. Documentos de empresas, relatórios anuais, apresentações a investidores e comunicados de imprensa confiáveis ajudam a verificar a presença de produtos, mudanças de portfólio e foco geográfico. Em alguns casos, complementamos com assinaturas pagas para dados financeiros de empresas e inteligência de mercado, bases de dados de patentes e dados de importação e exportação em nível de embarque para validar cronogramas e sinais de atividade. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências também foram usadas para coletar dados, validar entradas e esclarecer questões abertas durante a análise.
Entrevistas primárias e pesquisas
O trabalho primário é usado para converter a prevalência publicada em pacientes tratados, e então conectar a parcela tratada ao comportamento real de prescrição, uso de procedimentos e precificação. Conversamos com clínicos, partes interessadas de farmácias hospitalares e de varejo, distribuidores e líderes de produto e comerciais nas principais regiões para verificar as suposições em relação ao que é realmente usado na prática. As contribuições dos respondentes ajudaram a resolver lacunas, como cursos repetidos, alternância entre regimes tópicos e orais, e a real penetração de terapias baseadas em dispositivos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 49% |
| Nível médio: 46% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Participantes menores: 21% | Gerentes: 53% | Américas: 21% |
Dimensionamento e previsão de mercado
O modelo central é construído usando um pool de demanda top-down, no qual as taxas de prevalência e diagnóstico são convertidas em pacientes tratados, e então mapeadas para o mix de terapia entre medicamentos tópicos, medicamentos orais e opções baseadas em procedimentos. Uma vez que essa estrutura esteja em vigor, verificamos os resultados de forma cruzada com aproximações seletivas bottom-up, como precificação amostrada, indicadores de volume de prescrição quando disponíveis, e feedback de canal sobre movimentação de unidades, que são então usados para ajustar os totais se surgir uma discrepância.
As principais entradas usadas no modelo incluem prevalência tratada por faixa etária, participação de casos em unhas dos pés versus unhas das mãos (já que a duração e a persistência da terapia diferem), duração média e padrões de cursos repetidos, divisão entre compra de prescrição e OTC, e utilização de procedimentos para terapia a laser e fotodinâmica em ambientes clínicos. A precificação é tratada por meio de uma lógica de preço médio de venda combinado, ligando as mudanças a alterações no mix, entrada de genéricos e inflação nos principais sistemas de saúde. Para a previsão, aplica-se análise de cenários em torno do diagnóstico e da adoção do tratamento, e a trajetória final é verificada com opiniões de especialistas sobre a rapidez com que as terapias e dispositivos mais novos provavelmente serão adotados. Quando falta um dado limpo em nível de país, usamos mercados substitutos com acesso à saúde e mix de doenças semelhantes, e então escalamos usando sinais de população e intensidade de tratamento antes de fechar os números finais.
Validação de dados e ciclo de atualização
Os totais são validados por meio de múltiplas verificações para que os resultados permaneçam consistentes com sinais independentes, como faixas epidemiológicas, diretrizes de tratamento e as prescrições ou contagens de procedimentos implícitas que o valor exigiria. Valores atípicos em nível de país e região são revisados, e se um salto súbito for causado por uma única suposição, essa suposição é revisada e reverificada com um novo conjunto de referências.
Antes da aprovação final, uma segunda revisão por analista é concluída, seguida por uma verificação final de consistência para que todo o conjunto de tabelas se conecte às mesmas entradas base. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes aprovações, mudanças de segurança ou alterações abruptas de preços. Pouco antes da entrega, realizamos uma última varredura de dados para que os clientes recebam a visão mais atual, apoiada por entradas explicáveis.
Tamanho do mercado de tratamento de onicomicose da Mordor Intelligence comparado com outras estimativas publicadas
Os valores publicados para este mercado frequentemente variam porque nem todos contam o mesmo conjunto de tratamentos, e algumas fontes atribuem maior peso à receita de procedimentos ou à precificação do lado do fabricante. As diferenças também vêm do ano selecionado como base, de como as taxas de câmbio são aplicadas, e se a estimativa está ancorada em pacientes tratados ou em vendas antifúngicas mais amplas.
Sinais de volume de prescrição, faixas de prevalência tratada da literatura clínica e feedback de clínicos sobre a duração real do regime no mundo real são as verificações que conectam a estimativa da Mordor Intelligence ao pool de onicomicose tratada e a um mix de terapia definido que separa os cursos tópicos e orais das visitas de procedimento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,66 bilhões de USD (2026) | |
| Editora de Pesquisa Global A | 3,91 bilhões de USD (2025) | Construído a partir de uma série histórica de receita e definições de valor do lado do fabricante que podem incluir serviços relacionados, e não mostra claramente como a prevalência tratada e a duração média do curso foram usadas para controlar as taxas de diagnóstico e retratamento. |
| Editora Global B | 3,20 bilhões de USD (2024) | Usa um ano-base anterior e um horizonte mais longo com uma CAGR declarada mais baixa, e a descrição do escopo é menos explícita sobre como a adoção de procedimentos e o mix entre prescrição e OTC foram tratados nas regiões. |
Nas três estimativas, as maiores diferenças vêm do ano-base usado e de como o mix de terapia é construído, especialmente o peso dado à receita de procedimentos e ao nível de precificação assumido. Nossas etapas mantêm o total conectado a sinais observáveis de tratamento de pacientes e entradas claras, o que torna as atualizações futuras mais diretas quando ocorrem mudanças na adoção ou na precificação.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de tratamento de onicomicose?
O tamanho do mercado de tratamento de onicomicose é de USD 3,66 bilhões em 2026.
Com que rapidez o mercado deve crescer nos próximos cinco anos?
O mercado tem previsão de expansão a um CAGR de 4,19%, atingindo USD 4,49 bilhões até 2031.
Qual modalidade de tratamento está crescendo mais rapidamente?
As terapias baseadas em dispositivos, particularmente os sistemas de laser, têm projeção de crescimento a um CAGR de 5,08% até 2031.
Por que a Ásia-Pacífico é vista como uma região de alto crescimento?
O aumento da incidência de diabetes, o acesso mais amplo à saúde e a crescente conscientização do consumidor impulsionam a Ásia-Pacífico em direção a um CAGR de 5,71%.
Qual é o principal desafio clínico que limita as taxas de cura?
A alta recorrência e a crescente resistência a medicamentos azóis e alilaminas continuam a restringir os resultados de cura a longo prazo.
Qual novo produto alcançou recentemente uma liderança de mercado rápida na Europa?
O Terclara, um esmalte tópico de terbinafina, capturou 36% de participação em valor no primeiro mês no mercado sueco.
Página atualizada pela última vez em:



