
Analyse du marché des jeux d'argent en ligne par Mordor Intelligence
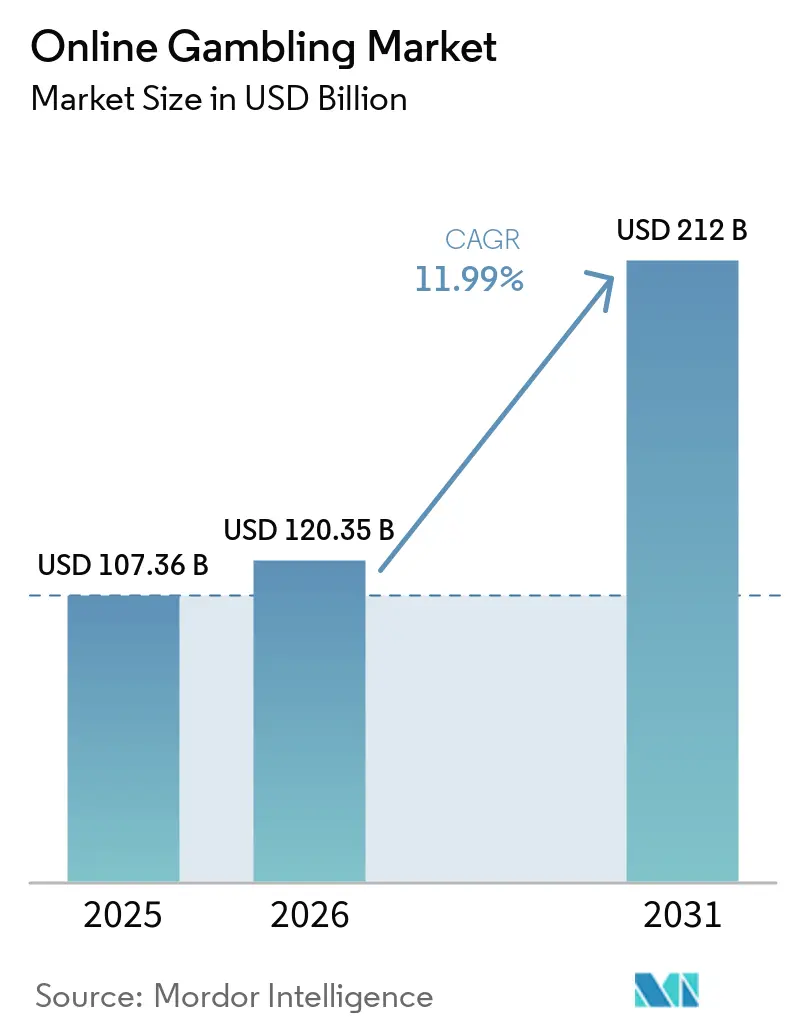
La taille du marché des jeux d'argent en ligne devrait s'étendre de 120,4 milliards USD en 2026 et 134,8 milliards USD en 2027 à 231,4 milliards USD d'ici 2032, enregistrant un CAGR de 11,42 % entre 2027 et 2032.
L'accès mobile, la visualisation en direct intégrée et les paris, ainsi que les virements bancaires plus rapides, rendent les services de casino et de paris sportifs plus faciles d'accès et d'utilisation. Les opérateurs peuvent répondre avec un contenu différencié, une technologie partagée et des activités d'exploitation locales. L'augmentation du droit sur les jeux à distance au Royaume-Uni à partir d'avril 2026 réduit les bénéfices conservés et relève le seuil de rentabilité pour l'expansion. L'interdiction nationale des loteries de paris à cotes fixes au Brésil en vertu d'une mesure provisoire de septembre 2026 restreint également l'accès commercial légal. La croissance favorise par conséquent les offres qui combinent des services numériques utilisables avec un modèle d'exploitation local viable.
Principaux enseignements du rapport
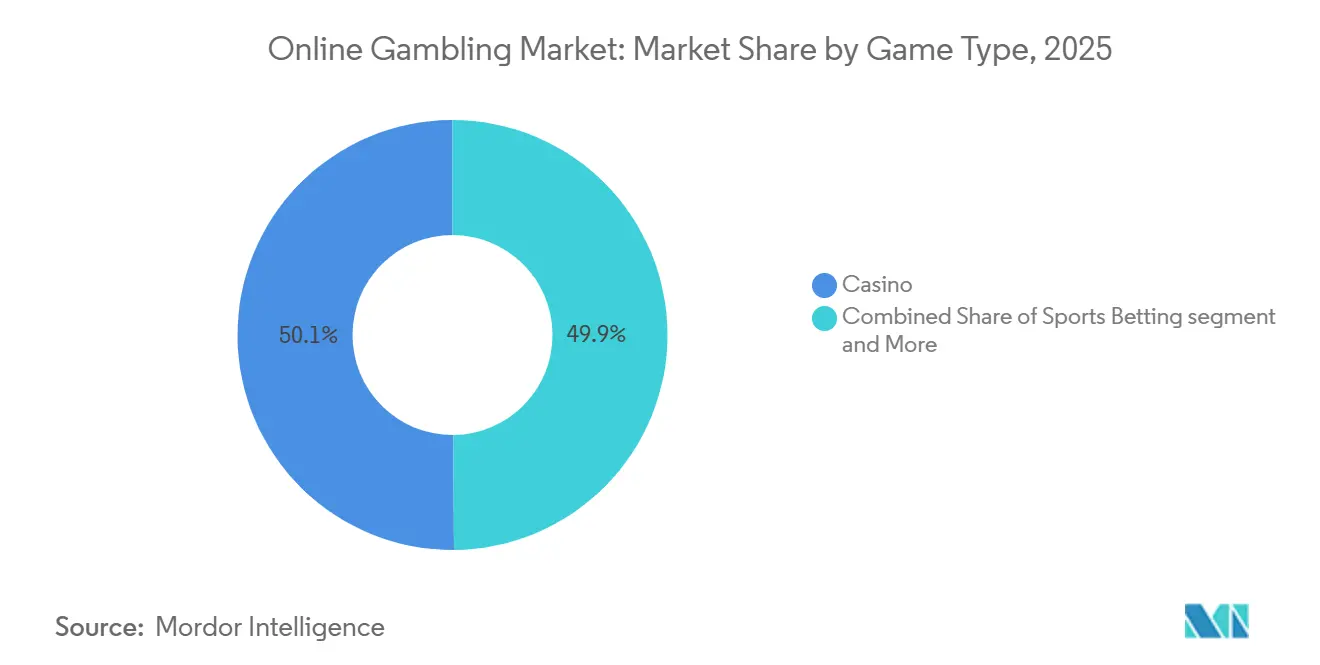
- Par type de jeu, le casino représentait 50,44 % de la taille du marché des jeux d'argent en ligne en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR projeté de 12,15 % entre 2027 et 2032.
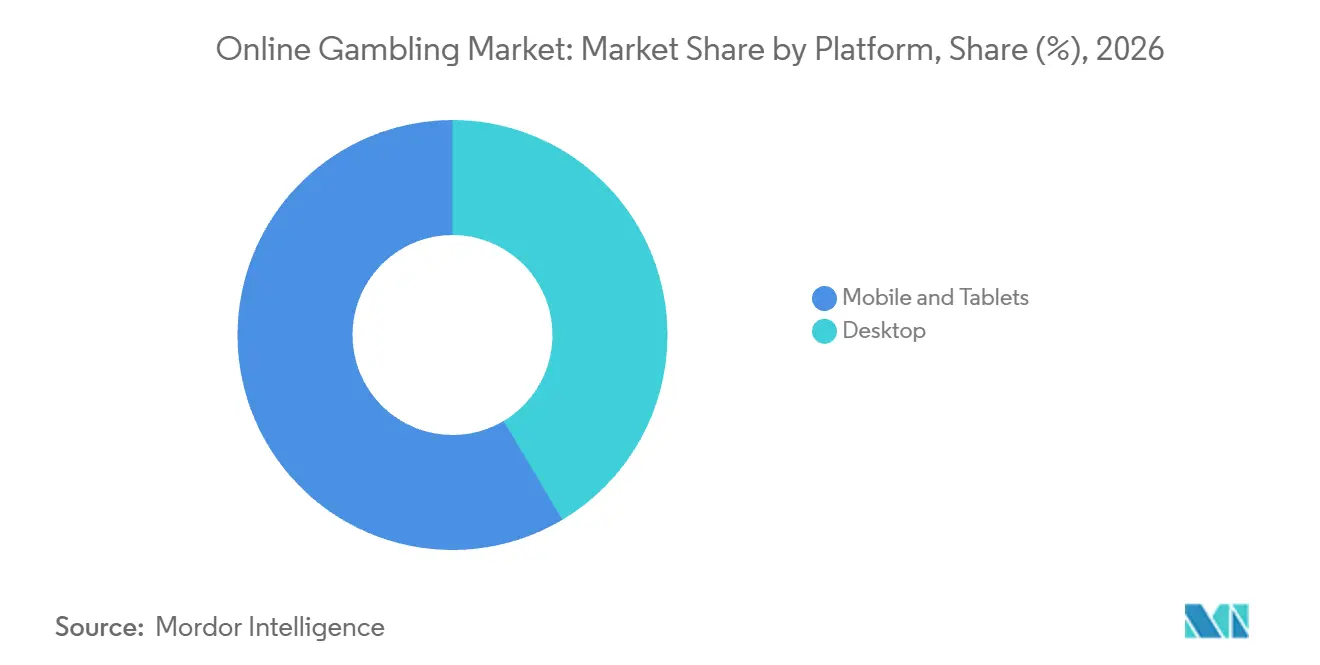
- Par plateforme, les mobiles et tablettes détenaient une part de marché des jeux d'argent en ligne de 58,54 % en 2026 et devraient se développer le plus rapidement, à un CAGR de 14,15 % entre 2027 et 2032.
- Parmi les groupes d'âge, les adultes âgés de 35 à 44 ans étaient en tête avec une part de marché de 30,12 % en 2026, tandis que les adultes âgés de 25 à 34 ans devraient connaître la croissance la plus rapide à un CAGR de 14,09 % entre 2027 et 2032.
- Par type de pari, les paris avant-match/à cotes fixes étaient en tête avec une part de marché de 55,52 % en 2026, tandis que les paris en direct/en cours de jeu devraient connaître la croissance la plus rapide à un CAGR de 13,3 % entre 2027 et 2032.
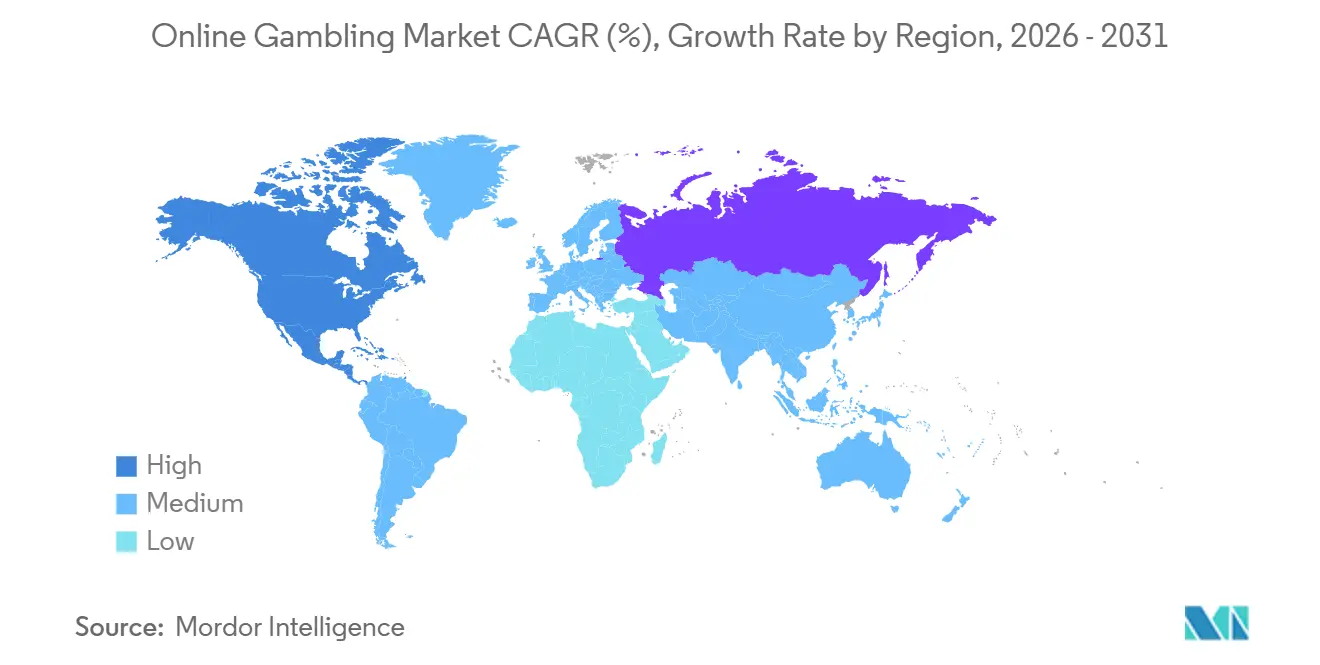
- Sur le plan géographique, l'Europe était en tête avec 47,73 % du marché en 2026, tandis que l'Amérique du Nord devrait connaître la croissance la plus rapide à un CAGR de 16,05 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancement des technologies numériques | +3% | Amérique du Nord (Mexique) | Moyen terme (2-4 ans) |
| Légalisation et libéralisation réglementaire | +4.3% | Irlande et Finlande | Moyen terme (2-4 ans) |
| Paris en direct et diffusion en temps réel | +4% | Amérique du Nord (Arkansas) | Moyen terme (2-4 ans) |
| Amélioration des solutions de paiement | +2.5% | Royaume-Uni et Allemagne | Court terme (≤ 2 ans) |
| Technologie blockchain | +0.3% | Anjouan (juridiction d'octroi de licences) | Long terme (≥ 4 ans) |
| Expérience utilisateur personnalisée | +0.9% | Amérique du Nord (États-Unis) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Avancement des technologies numériques
SkillOnNet a lancé GAIA Roulette, un jeu de roulette à générateur de nombres aléatoires alimenté par l'IA avec un croupier numérique interactif, sur PlayUZU Mexico le 2 décembre 2025. Le développeur l'a décrit comme le premier animateur de roulette piloté par l'IA en usage commercial. Le jeu mêle un gameplay généré aléatoirement au réalisme 3D d'un croupier en direct. Un lobby de casino peut donc offrir une présence de croupier dans un format à résultats automatisés. Étant donné que l'animateur est un croupier numérique et que le résultat est généré aléatoirement, le format offre une présentation de style croupier sans nécessiter une table de croupier en direct.
Légalisation et libéralisation réglementaire
La réforme des licences crée une voie vers une demande légalement exploitable, avec des avantages commerciaux dépendant du moment où les opérateurs peuvent commencer à accepter des paris. L'Autorité de régulation des jeux d'argent d'Irlande a ouvert les candidatures pour les licences de paris à distance et d'intermédiaire de paris à distance le 9 février 2026.[1] La loi finlandaise sur les jeux d'argent 10/2026 a établi une catégorie de licence pour les jeux de casino électroniques, avec des dispositions de licence effectives au 1er mars 2026. Les opérations sous licence peuvent commencer en vertu de l'entrée en vigueur générale de la loi finlandaise le 1er juillet 2027. Ces jalons distincts font de la préparation à l'obtention de licences une opportunité plus précoce que les revenus clients, en particulier pour les opérateurs évaluant l'entrée dans des juridictions nouvellement accessibles. Les dépenses d'entrée doivent donc suivre le calendrier des autorisations, afin que l'accès aux candidatures puisse se traduire par un lancement que la licence permet.
Paris en direct et diffusion en temps réel
L'intégration des paris avec la diffusion en direct peut rendre un opérateur de paris sportifs utile tout au long d'un match, étendant la demande au-delà du pari initial. En mai 2025, Genius Sports a lancé BetVision pour le football, décrit comme le premier produit de paris en cours de jeu interactif pour ce sport, couvrant plus de 120 compétitions pour son réseau mondial de partenaires opérateurs de paris sportifs. Au lancement, Genius a décrit une fonctionnalité Touch-to-Bet destinée à donner aux spectateurs accès aux marchés de paris d'un joueur en touchant ce joueur dans la vidéo. Cette conception relie directement l'événement attirant l'attention d'un spectateur au pari disponible, réduisant la séparation entre la visualisation et la sélection. Pour les opérateurs de paris sportifs, la couverture des compétitions fait de cette interaction une proposition de service répétable sur un calendrier de matchs.
Amélioration des solutions de paiement
Les améliorations des paiements peuvent soutenir la demande de jeux d'argent en facilitant à la fois l'accès à un service et le retour des gains. En janvier 2026, bet365 a déployé TrueLayer Pay by Bank dans ses opérations au Royaume-Uni et en Allemagne, offrant des dépôts et des retraits bancaires instantanés. L'opérateur a fait de Pay by Bank l'option recommandée dans sa page de paiement, donnant aux virements bancaires une position de premier plan dans l'offre de paiement. Le déploiement a associé les retraits instantanés à l'authentification bancaire biométrique et à la confirmation en temps réel, que TrueLayer a décrit comme renforçant la sécurité. Les gains étant directement reversés sur le compte bancaire du joueur, le financement et le paiement transitent par le même canal authentifié par la banque.
Analyse de l'impact des facteurs de frein*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fiscalité élevée et coûts de licences | -1.6% | Europe (Royaume-Uni) | Court terme (≤ 2 ans) |
| Risques de cybersécurité et de fraude | -1% | Amérique du Nord (États-Unis) | Court terme (≤ 2 ans) |
| Limitations du traitement des paiements | -0.6% | Australie et États-Unis | Moyen terme (2-4 ans) |
| Perception publique négative et stigmatisation sociale | -0.4% | Amérique du Nord (Hawaï) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fiscalité élevée et coûts de licence
Des droits de jeu plus élevés contraignent l'expansion en réduisant le pool de bénéfices que les opérateurs peuvent conserver en servant une juridiction. À partir du 1er avril 2026, les fournisseurs de jeux à distance au Royaume-Uni paient le droit sur les jeux à distance à hauteur de 40 % des bénéfices provenant des jeux à distance avec des personnes au Royaume-Uni, contre 21 % auparavant.[2] La revendication statutaire plus élevée sur ces bénéfices réduit la marge disponible pour les offres clients, le développement de produits et d'autres engagements opérationnels. Au taux de droit de 40 %, un fournisseur conserve 60 % des bénéfices de jeu pertinents avant autres taxes, contre 79 % sous l'ancien taux de 21 %. Maintenir le même rendement après déduction du droit nécessite par conséquent davantage de bénéfices avant déduction, augmentant les revenus qu'un produit supplémentaire orienté vers le Royaume-Uni doit générer.
Risques liés à la cybersécurité et à la fraude
L'exposition à la cybersécurité peut contraindre la demande de jeux d'argent par des interruptions de service ainsi que par les coûts de protection des relations clients. Dans son dépôt de février 2026, DraftKings Inc. a averti que les défaillances de tiers liées à la cybersécurité entraînant une perte de données utilisateurs ou des interruptions de service pourraient perturber les offres en ligne. Les conséquences potentielles comprenaient des pertes de revenus anticipées, des coûts de réponse significatifs et une réduction de la confiance des utilisateurs, bien que les incidents antérieurs n'aient pas affecté matériellement les opérations ou les résultats financiers. Cette combinaison fait de la sécurité des fournisseurs une dépendance commerciale, car la restauration d'un service technique seul peut ne pas restaurer la volonté d'un client de l'utiliser. En juillet 2026, le fournisseur de contenu et de technologie Bragg Gaming Group a signalé que ses entités opérationnelles certifiées en Slovénie et à Malte avaient achevé un audit de recertification ISO/IEC 27001:2022. La recertification d'un fournisseur ne déplace pas cette exposition, car les coûts juridiques, de remédiation et de notification décrits par DraftKings Inc. incomberaient à l'opérateur en cas de défaillance d'un tiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de jeu :
les revenus du casino favorisent un investissement ciblé dans le contenuLe casino représentait une part de 50,44 % de la taille du marché des jeux d'argent en ligne en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR prévu de 12,15 % entre 2027 et 2032. Les jeux de casino en ligne ont généré 5,7 milliards GBP (7,7 milliards USD) de rendement brut des jeux en Grande-Bretagne d'avril 2025 à mars 2026.[3] Ce pool de revenus fait du contenu de casino une décision commerciale importante pour les opérateurs servant la juridiction. Les machines à sous ont fourni 4,8 milliards GBP (6,48 milliards USD) de ce rendement, concentrant les revenus des casinos en ligne britanniques dans une seule catégorie de produits.
Cette concentration fait de l'étendue du portefeuille de machines à sous et de sa gestion une priorité de développement pour les opérateurs servant la Grande-Bretagne. Les paris sportifs avaient un schéma de demande distinct, avec le football et les courses hippiques en tête du rendement des paris à distance en Grande-Bretagne d'avril 2025 à mars 2026. Pour les opérateurs servant la Grande-Bretagne, le contenu de machines à sous et la profondeur de trading sur le football et les courses hippiques ciblent les principaux pools de revenus au sein de leurs produits respectifs.



Par plateforme :
le commerce mobile soutient l'accès aux jeux d'argent numériquesLes mobiles et tablettes représentaient une part de marché des jeux d'argent en ligne de 58,54 % en 2026, constituant le segment le plus important et le segment à la croissance la plus rapide avec un CAGR prévu de 14,15 % entre 2027 et 2032. Au Danemark, les appareils mobiles représentaient 73 % des revenus bruts des jeux provenant des paris en ligne et des casinos en ligne en 2025. Cela place une part substantielle des revenus mesurés des jeux d'argent numériques du pays dans l'expérience de service mobile. Une plateforme mobile servant les deux produits peut répartir l'investissement de livraison entre les activités de paris et de casino, donnant à l'ingénierie des canaux un rôle dans l'économie du portefeuille.
Le régulateur danois a placé le glissement à long terme vers les jeux d'argent mobiles dans le contexte d'un développement technologique plus large qui facilite le commerce mobile. Le rapport 2025 de l'EGBA, citant les données de H2 Gambling Capital, projetait que la part des ordinateurs de bureau dans les revenus des jeux d'argent en ligne dans l'UE-27 et au Royaume-Uni diminuerait d'un provisoire de 42 % en 2024 à 33 % d'ici 2029. La projection mesure la distribution des revenus bruts des jeux entre les canaux, donnant aux opérateurs une base pour évaluer l'exposition aux revenus de leurs choix de développement de plateforme. Construire d'abord l'expérience sur ordinateur de bureau donnerait la priorité au canal dont la part de revenus devrait diminuer sur ces marchés, augmentant l'importance commerciale de la livraison mobile.

Par groupe d'âge :
participation établie et contrôles spécifiques à l'âgeLes adultes âgés de 35 à 44 ans constituaient le groupe d'âge le plus important, représentant 30,12 % du marché en 2026. Dans l'enquête australienne de janvier 2025, 38,6 % des adultes âgés de 35 à 44 ans ont déclaré avoir joué en ligne au moins la moitié du temps au cours des 12 mois précédents. C'était le taux de participation en ligne le plus élevé parmi les groupes d'âge rapportés dans l'enquête. L'enquête ne comptabilise que les personnes ayant joué en ligne au moins la moitié du temps pour chaque activité, de sorte que la cohorte mesurée effectue déjà une part substantielle de ses jeux d'argent en ligne. Pour les opérateurs servant les adultes australiens, cette cohorte est accessible via des produits en ligne sans avoir à détourner les clients des jeux en établissement.
Les adultes âgés de 25 à 34 ans constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 14,09 % entre 2027 et 2032. Ce groupe d'âge représentait 33,8 % des joueurs dans les jeux en ligne proposés par les titulaires de licences de la Malta Gaming Authority en 2025. Les adultes âgés de 18 à 24 ans font face à une contrainte différente sur les machines à sous en ligne en Grande-Bretagne, où les mises totales par cycle de jeu ont été plafonnées à 2 GBP (2,67 USD) à partir du 21 mai 2025. La limite correspondante pour les adultes âgés de 25 ans ou plus est de 5 GBP (6,68 USD) par cycle de jeu. Les adultes âgés de 25 à 34 ans font donc face à une limite de cycle de jeu 2,5 fois supérieure à celle du niveau d'âge légal le plus jeune, laissant cette cohorte moins contrainte par les règles de mise sur les machines à sous spécifiques à l'âge.
Par type de pari :
l'échelle avant-événement coexiste avec la croissance des paris en cours de jeuLes paris avant-match/à cotes fixes constituaient le segment le plus important, représentant 55,52 % du marché en 2026. Les paris avant-match ont également généré la plus grande partie des revenus bruts des paris sportifs en ligne en Europe des membres de l'Association européenne des jeux et paris (EGBA) en 2025. La fenêtre de décision avant l'événement offre aux opérateurs une opportunité commerciale d'organiser la sélection avant le début de l'action sportive, servant un pool établi d'activité de paris. Pour ces opérateurs de paris sportifs, l'amélioration des cotes avant-événement et de la couverture des marchés s'adresse à la plus grande partie de la base de revenus mesurée.
Les paris en direct/en cours de jeu constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 13,3 % entre 2027 et 2032. Les paris en cours de jeu ont généré 37 % des revenus bruts des paris sportifs en ligne en Europe des membres de l'EGBA en 2025, inchangé par rapport à 2024. Le 12 mars 2026, la Professional Fighters League a annoncé un accord mondial exclusif avec Sportradar couvrant les données de paris et les droits de diffusion, y compris les marchés en cours de jeu et son premier produit officiel de paris en temps réel pour les combats. Pour les opérateurs de paris sportifs, cette combinaison offre un moyen d'élargir la gamme de paris disponibles au cours d'un combat, avec des données et une diffusion autorisées par la ligue fournissant les données d'entrée pour un service en cours de jeu spécifique à ce sport.
Analyse géographique
Marché des Jeux d'Argent en Ligne en Europe
L'Europe représentait 47,73 % de la taille du marché des jeux d'argent en ligne en 2026, ce qui en fait le plus grand marché régional. Les opérateurs membres de l'EGBA étaient actifs dans 22 pays européens en 2025, illustrant l'étendue des activités de jeux d'argent en ligne établies dans la région. Une portée multi-pays peut répartir l'investissement dans le contenu et la technologie sur plusieurs activités réglementées, donnant aux opérateurs une base commerciale plus large sur laquelle utiliser ces capacités. La Commission des jeux d'argent de Grande-Bretagne et l'Autorité danoise des jeux d'argent rendent compte de l'activité de jeux d'argent à l'échelle nationale, de sorte que la portée de 22 pays des membres licenciés et réglementés de l'EGBA combine des capacités partagées avec des relations réglementaires au niveau national.
Marché des Jeux d'Argent en Ligne en Amérique du Nord
L'Amérique du Nord est la région à la croissance la plus rapide, avec un CAGR projeté de 16,05 % entre 2027 et 2032. L'Ontario comptait 49 opérateurs réglementés sous contrat avec iGaming Ontario au 1er septembre 2026, à l'exclusion d'OLG.ca. Ses données non auditées d'août 2026 enregistraient 1,21 million de comptes de joueurs actifs avec des mises en espèces ou promotionnelles, sous réserve d'ajustement, à l'exclusion d'OLG et des courses hippiques au pari mutuel. En juillet 2026, FanDuel de Flutter a rendu les applications de casino et de paris sportifs disponibles pour les adultes âgés de 18 ans et plus en Alberta. La base d'opérateurs et l'activité des comptes de l'Ontario, ainsi que les débuts de FanDuel en Alberta, montrent un marché provincial établi aux côtés d'une nouvelle entrée provinciale, de sorte que la croissance au Canada s'ajoute province par province.
En Asie-Pacifique, les parieurs sportifs australiens utilisaient principalement des canaux en ligne en 2025, les participants à l'enquête étant classés comme en ligne lorsqu'ils jouaient de cette façon au moins la moitié du temps. Dans le reste du monde, les paris en ligne ont généré une part importante des revenus bruts des jeux d'argent tous modes confondus en Afrique du Sud au cours de l'exercice 2024/25 dans les provinces couvertes par la série en ligne. La Mesure provisoire n° 1 394 du Brésil du 25 septembre 2026 a interdit l'exploitation, l'offre et la publicité des loteries de paris à cotes fixes à l'échelle nationale. Ces différentes conditions d'exploitation rendent la catégorie de produit et l'accès légal au niveau national déterminants lors de l'évaluation de l'expansion régionale, en particulier lorsqu'une activité établie fait face à une nouvelle interdiction. Une prévision régionale positive peut donc coexister avec la fermeture d'un canal de produit national spécifique, de sorte que la croissance régionale seule constitue un signal d'entrée incomplet.
Éditions régionales
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un opérateur de jeux d'argent en ligne titulaire d'une licence évaluant les conditions d'entrée et la conformité continue. Le Canada est représenté par l'Ontario, où l'enregistrement et un accord d'exploitation sont tous deux requis avant que les jeux puissent être proposés. La distinction commerciale est entre la permission d'entrer et les obligations attachées au service des clients après l'entrée, car une voie d'octroi de licences accessible peut encore comporter des exigences opérationnelles contraignantes.
Tableau réglementaire
| Facteur de décision | Allemagne | Canada |
|---|---|---|
| Autorité principale | Gemeinsame Glücksspielbehörde der Länder, ou GGL | Commission des alcools et des jeux de l'Ontario, ou AGCO ; iGaming Ontario pour les accords d'exploitation |
| Instruments clés ou orientation | Conditions d'autorisation et de publicité du GlüStV 2021 | Enregistrement auprès de l'AGCO ; accord d'exploitation ; Normes du registraire 2.10 et 2.11 en Ontario |
| Effet commercial | Exigences d'autorisation et restrictions publicitaires spécifiques aux produits | Enregistrement et accord avant de proposer des jeux ; surveillance des préjudices aux joueurs et intervention fondée sur les risques |
| Attractivité actuelle de la politique | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyen de l'Allemagne équilibre l'accès autorisé avec les restrictions publicitaires, les autorités de surveillance des États évaluant les dispositions spécifiées du traité aux côtés du GGL, du Conseil consultatif et des rapports d'ici le 31 décembre 2026. L'appel du GGL de septembre 2026 en faveur d'une réglementation plus adaptable et d'une plus grande discrétion dans le cadre de la loi n'est pas adopté, tandis que son rapport de juillet 2026 décrivait les préparatifs du cycle d'autorisation 2027, laissant Aucun changement lié aux conditions d'accès opérationnelles. La note du Canada reflète les doubles exigences d'entrée de l'Ontario et les obligations de surveiller les préjudices aux joueurs et d'intervenir proportionnellement au risque. La perspective Aucun changement pour l'Ontario pèse ces normes aux côtés du mandat d'accord d'exploitation dans le plan d'affaires 2026-2029 d'iGaming Ontario.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fourniture de technologie, l'acquisition d'audience et les opérations de jeux d'argent orientées vers les joueurs à travers les différentes relations de revenus qu'elles créent. Le modèle de logiciel de contenu en tant que service (SaaS) de Playtech sert les opérateurs disposant de leurs propres plateformes, montrant comment l'accès au contenu peut être séparé de la propriété de la plateforme sous-jacente. La structure résultante permet aux fournisseurs de participer à l'activité de jeux d'argent via des revenus de services tandis que les opérateurs conservent la relation de jeu orientée vers les clients et l'exposition aux revenus associée.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse à la résilience |
|---|---|---|---|---|
| Fournir du contenu de jeux d'argent et de la technologie de paris sportifs | Fournisseurs de contenu tels que Playtech ; fournisseurs de services de paris sportifs tels que Kambi | Frais SaaS de contenu Playtech liés aux revenus nets de jeux des opérateurs | Intégration du contenu externe avec une plateforme appartenant à l'opérateur | Séparer les interfaces de contenu des décisions de propriété de plateforme |
| Construire des audiences et référer des joueurs | Éditeurs affiliés et médias sportifs tels que Better Collective | Revenus de coût par acquisition en publication au T2 2026 | Exposition aux changements fiscaux côté opérateur | Diversifier les relations avec les juridictions et les opérateurs |
| Exploiter des services de jeux d'argent orientés vers les joueurs | Opérateurs de jeux d'argent en ligne tels que DraftKings Inc. et bet365 | Marge du casino provenant des jeux bancaires par la maison | Gestion de l'exposition aux revenus des jeux bancaires par la maison | Aligner l'exposition aux paris avec la capacité à soutenir le jeu |
| Source: Mordor Intelligence | ||||
Better Collective a signalé un impact négatif sur les revenus du T2 2026 dû à l'augmentation du droit sur les jeux à distance au Royaume-Uni. Ce résultat pour le fournisseur montre comment un changement fiscal côté opérateur peut affecter les revenus ailleurs dans la chaîne. Playtech facture un pourcentage des revenus nets de jeux des opérateurs pour son contenu, tandis que Better Collective a déclaré des revenus de coût par acquisition dans son segment Publication au T2 2026. Pour les éditeurs, la diversification des relations avec les opérateurs et les juridictions peut donc remédier à l'exposition fiscale que la seule présence de revenus basés sur l'acquisition ne supprime pas.
Paysage concurrentiel
Concentration du Marché
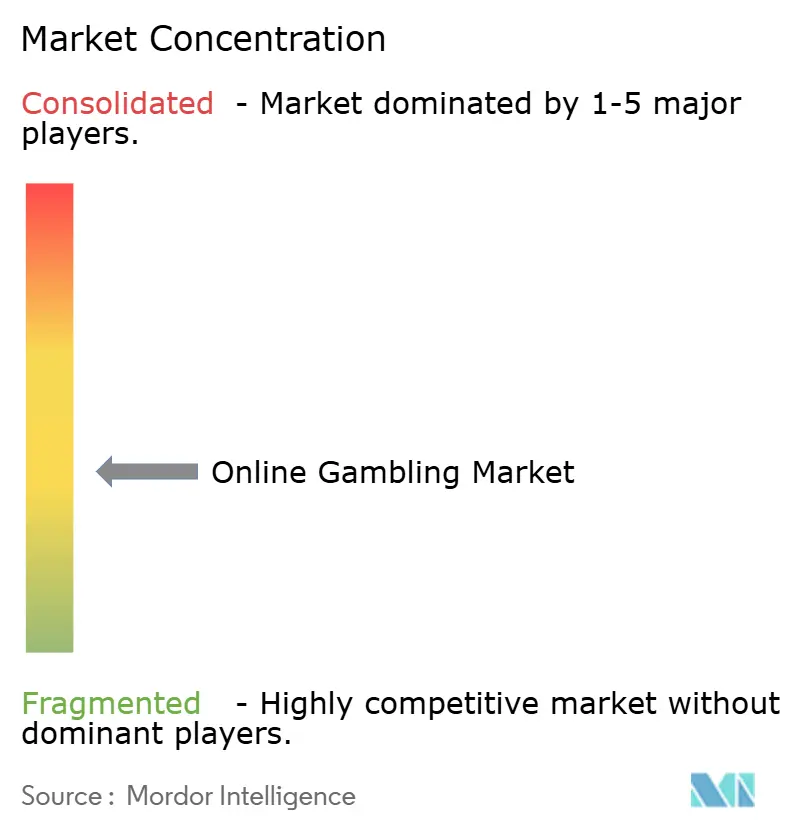
Le secteur combine de grands groupes d'opérateurs avec une concurrence spécifique aux juridictions, avec Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. et Betsson AB parmi ses principaux participants. Les revenus de jeux de Bet365 ont augmenté de 25 % au cours de l'exercice se terminant en mars 2025, démontrant l'importance commerciale de son offre de jeux aux côtés des paris sportifs. DraftKings Inc. combine des activités de paris sportifs en ligne et en établissement avec l'iGaming, tandis qu'Entain PLC exploite des paris sportifs en ligne et des jeux dans plusieurs juridictions. Ces différents mélanges de produits et de géographies rendent la force concurrentielle dépendante des autorisations et des clients servis, laissant de la place pour des opérateurs ciblés aux côtés de groupes capables de soutenir des portefeuilles plus larges.
Flutter a finalisé son acquisition de Snai, un opérateur italien de paris sportifs et d'iGaming omnicanal, le 30 avril 2025. L'opération a donné à Flutter une activité italienne couvrant les activités en établissement et en ligne, plaçant son expansion dans une empreinte opérationnelle locale existante. Betsson AB a finalisé son acquisition de l'activité orientée vers les consommateurs de Rhino Entertainment Group, titulaire d'une licence au Canada, en août 2026, incluant les activités en Ontario et dans le reste du Canada. Betsson AB propose également des paris sportifs directement via ses marques et en tant que service interentreprises pour d'autres opérateurs. Cette voie fournisseur peut donner aux marques challengers des capacités de paris sportifs sans développer le service complet en interne, aux côtés de la voie d'acquisition vers une activité grand public sous licence.
Le positionnement réglementaire façonne également les produits par lesquels les opérateurs peuvent concourir et les entités juridiques autorisées à les proposer. La filiale de Betsson AB, Azzurri Limited, a obtenu 2 concessions de jeux d'argent en ligne italiennes en 2025. L'ANJ française répertorie HILLSIDE (New Media Malta) PLC comme l'opérateur de bet365.fr pour les paris sportifs, les paris hippiques et le poker en ligne. Ces autorisations spécifiques aux produits font d'une grande marque commerciale un guide incomplet des activités auxquelles un client peut légalement accéder dans un pays particulier. Pour les challengers, une offre ciblée alignée sur une voie d'autorisation disponible peut être plus facile à mettre sur le marché que de tenter de reproduire le portefeuille international complet d'un grand groupe.
Leaders du secteur des jeux d'argent en ligne
-
Flutter Entertainment PLC
-
Entain PLC
-
Bet365 Group Ltd
-
DraftKings Inc.
-
Betsson AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux d'Argent en Ligne Entreprises couvertes dans ce rapport
- Betsson AB
- Evoke Plc
- Entain PLC
- Flutter Entertainment PLC
- DraftKings Inc.
- Kindred Group PLC
- Bet365 Group Ltd
- 1XBET
- 22BET
- SportPesa
- MGM Resorts International
- Super Group (SGHC) Limited
- Golden Nugget Online Gaming
- El Royale Casino
- Logrand Entertainment Group
- Codere Online Luxembourg
- Grupo Caliente
- Playdoit
- Rush Street Interactive Inc.
- LeoVegas AB
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'entrée conditionnelle dans les casinos en ligne en Nouvelle-Zélande avec les contrôles des clients et les capacités d'application nécessaires pour soutenir des opérations conformes. Une enchère qui s'est conclue le 12 octobre 2026 a donné à 11 entités le droit de demander des licences, sous réserve d'une demande et d'une évaluation détaillées. L'ouverture commerciale concerne donc la préparation d'un service répondant aux normes et d'un dossier d'aptitude avant que la permission d'exploiter soit déterminée, avec un travail distinct pour la direction de l'opérateur, les équipes d'interface client et les spécialistes de la conformité.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Préparation à l'entrée conditionnelle dans les casinos | Les candidatures post-enchères nécessitent un plan d'affaires et une évaluation d'aptitude | Soumissionnaires retenus cherchant des licences de casino en ligne | Construire le dossier opérationnel et compléter la candidature requise | Paiement déterminé par l'enchère et démonstration d'aptitude | Soumissionnaires retenus répondant aux exigences de licence |
| Interfaces de contrôle des joueurs accessibles | Les normes minimales effectives au 8 juillet 2026 exigent des limites de temps, de dépôt et de dépenses accessibles avec saisie en texte libre | Candidats mettant en œuvre des plateformes de casino en ligne | Intégrer les fonctions de définition des limites dans les parcours de compte et de dépôt | Facilité d'utilisation sur les écrans de compte et de dépôt | Opérateurs et fournisseurs potentiels de plateformes tels que Playtech |
| Application des limites simultanées | Les normes exigent que la limite la plus basse s'applique lorsque les clients définissent des périodes simultanées | Équipes de plateforme et de conformité des opérateurs | Valider la priorité des limites sur les périodes quotidiennes et hebdomadaires qui se chevauchent | Application correcte sur les limites simultanées | Opérateurs et fournisseurs potentiels de services de plateforme tels que Playtech |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un service de casino capable de démontrer sa conformité à travers ses contrôles clients réels. Les candidats doivent payer le montant déterminé par l'enchère et soumettre un plan d'affaires ainsi que des stratégies détaillées de publicité, de protection des consommateurs, de minimisation des préjudices et de conformité pour l'évaluation d'aptitude. Relier des contrôles accessibles à une application correcte des limites transforme cette préparation en une capacité opérationnelle, donnant aux candidats une base concrète pour leur dossier d'aptitude avant le début du jeu sous licence.
Développements industriels récents dans Marché des Jeux d'Argent en Ligne
- Oct 2026 : L'enchère de casino en ligne de Nouvelle-Zélande s'est conclue le 12 octobre, avec 11 entités remportant le droit de demander des licences, sous réserve d'une demande et d'une évaluation détaillées.
- Sep 2026 : La Mesure provisoire n° 1 394 du Brésil du 25 septembre a interdit l'exploitation, l'offre et la publicité des loteries de paris à cotes fixes à l'échelle nationale.
- Août 2026 : Betsson AB a finalisé son acquisition de l'activité orientée vers les consommateurs de Rhino Entertainment Group, titulaire d'une licence au Canada, incluant les activités en Ontario et dans le reste du Canada.
Marché des Jeux d'Argent en Ligne Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des jeux d'argent en ligne mesure les revenus bruts annuels des jeux provenant des jeux d'argent et des paris effectués via des services internet dans le monde entier. Les revenus des opérateurs sont classés par jeu, appareil d'accès, âge du parieur, moment du pari et géographie.
Exclusions du périmètre : les revenus des jeux d'argent en établissement, le chiffre d'affaires des mises, les ventes de logiciels de jeux d'argent et de fournisseurs de plateformes, ainsi que les frais autonomes de traitement des paiements, d'affiliation et de publicité sont exclus.
Aperçu de la segmentation
- Par type de jeu
- Paris sportifs
- Football
- Courses hippiques
- Tennis
- Autres sports
- Casino
- Casino en direct
- Baccarat
- Blackjack
- Poker
- Machines à sous
- Autres jeux de casino
- Loterie
- Bingo
- Paris sportifs
- Par plateforme
- Ordinateur de bureau
- Mobile et tablettes
- Autres plateformes
- Par groupe d'âge
- 18–24 ans
- 25–34 ans
- 35–44 ans
- 45–54 ans
- 55 ans et plus
- Par type de pari
- Pré-match/cotes fixes
- En direct/en cours de jeu
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les Indicateurs du développement mondial de la Banque mondiale, s'appuyant sur les données de l'UIT, aident à suivre l'accès à internet qui soutient la participation en ligne. Les tableaux du marché européen de l'EGBA et de H2 Gambling Capital fournissent les revenus bruts des jeux en ligne régionaux et la composition des produits, et les statistiques sectorielles de la Commission des jeux d'argent du Royaume-Uni donnent le rendement brut des jeux en ligne déclaré par secteur. La consultation de HM Treasury sur les jeux d'argent à distance explique la mesure du rendement brut des jeux et fournit un contexte réglementaire et fiscal pour interpréter les revenus des opérateurs.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les déclarations réglementaires et la presse économique réputée peuvent compléter les données de marché publiques en clarifiant l'exposition géographique, la composition des produits en ligne et les changements dans l'activité des opérateurs, et ces informations peuvent également recouper les tendances nationales et d'entreprise. Ces sources illustratives ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées avec des opérateurs de jeux d'argent en ligne, des fournisseurs de plateformes et de contenu, des spécialistes du commerce et de la réglementation, et des professionnels des paiements ou de la conformité peuvent tester les conclusions secondaires sur la comptabilisation des revenus, la composition des produits, l'utilisation des canaux et les changements de juridiction. Lorsque les rapports publics omettent des détails sur le marché, les répondants peuvent clarifier les lacunes et expliquer les différences entre l'activité sous licence et celle du marché gris. Les analystes peuvent comparer ces explications avec les déclarations réglementaires, les divulgations des opérateurs et les indicateurs de marché indépendants, et recontacter les répondants lorsque les preuves sont contradictoires ou qu'un changement important affecte une estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des revenus bruts annuels des jeux des opérateurs en ligne par pays et par région, puis vérifie les totaux sélectionnés via les revenus bruts des jeux réglementaires ou associatifs au niveau national et les cumuls de revenus des opérateurs divulgués. Les analystes suivent les revenus bruts des jeux en ligne par jeu et géographie, l'accès mobile et internet, les divulgations des opérateurs, la participation des joueurs lorsqu'elle est disponible, et les changements de licence ou de fiscalité des juridictions. Ces indicateurs aident à expliquer le niveau du marché, les parts de produits et de régions, et les changements de croissance. Les répartitions publiques par produit et appareil, les rapports nationaux et la composition des opérateurs informent les parts de segments, qui sont vérifiées par rapport au total mondial et les unes par rapport aux autres.
Pour 2027-2032, la régression multivariée peut étendre les séries de revenus et d'accès comparables là où les relations sont stables, tandis que l'analyse de scénarios capture les changements discrets de licence, de fiscalité ou d'entrée sur le marché. Les analystes comparent les contributions projetées par pays et segment avec la trajectoire descendante et utilisent des cumuls sélectifs d'opérateurs ou des revenus bruts des jeux déclarés comme vérification ascendante, en ajustant les différences de période de déclaration et de couverture. Lorsqu'un pays ou un produit manque d'une série comparable, l'analyste utilise l'indicateur le plus proche disponible, teste son effet par rapport aux marchés adjacents et aux explications des répondants primaires, et enregistre l'écart restant pour révision.
Validation des données et cycle de mise à jour
Les analystes triangulent les dépôts des opérateurs, les totaux des régulateurs et des associations, et les signaux indépendants d'accès numérique ou de participation, en vérifiant que les périodes, les devises, les mesures de revenus et la couverture géographique sont alignées. Ils enquêtent sur les valeurs aberrantes et les écarts importants par rapport aux périodes précédentes et aux marchés connexes, résolvent les anomalies par des vérifications de sources, des révisions de calculs et des recontacts ciblés des répondants, puis effectuent une deuxième révision par un analyste avant la validation finale. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsque la législation, l'entrée sur le marché ou les événements des opérateurs pourraient modifier matériellement les revenus, et vérifié à nouveau par rapport aux dernières preuves disponibles avant la livraison.
Taille du marché des jeux d'argent en ligne selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial des jeux d'argent en ligne mesure les revenus bruts annuels des jeux provenant des jeux d'argent et des paris effectués via des services internet dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes suivent les revenus bruts des jeux en ligne par jeu et géographie, l'accès mobile et internet, les divulgations des opérateurs, la participation des joueurs lorsqu'elle est disponible, et les changements de licence ou de fiscalité des juridictions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 134,8 milliards USD (2027) | |
| Fournisseur de données sectorielles A | 115 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 14,7 % à la valeur 2027 de ce rapport de 134,8 milliards USD, 1 an plus tard. Son année de mesure 2026 précède l'année de comparaison, tandis que son inclusion explicite des revenus bruts des jeux du marché gris élargit la couverture et peut augmenter le total. |
| Cabinet de conseil B | 102 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 24,3 % à la valeur 2027 de ce rapport de 134,8 milliards USD, 2 ans plus tard. Sa base mondiale de revenus bruts des jeux de 2025 et ses prévisions à la hausse déclarées placent l'estimation plus tôt dans la trajectoire de croissance du marché. |
Les analystes de Mordor Intelligence triangulent les dépôts des opérateurs, les totaux des régulateurs et des associations, et les signaux indépendants d'accès numérique ou de participation, en vérifiant que les périodes, les devises, les mesures de revenus et la couverture géographique sont alignées.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des jeux d'argent en ligne et ses perspectives de croissance ?
La taille devrait s'étendre de 120,4 milliards USD en 2026 et 134,8 milliards USD en 2027 à 231,4 milliards USD d'ici 2032, à un CAGR de 11,42 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de jeux d'argent en ligne ?
Les interfaces numériques, les paris en direct et l'amélioration des paiements soutiennent la demande. En janvier 2026, bet365 a déployé TrueLayer Pay by Bank dans ses opérations au Royaume-Uni et en Allemagne.
Quel type de jeu est en tête des revenus des jeux d'argent en ligne ?
Le casino était en tête avec une part de marché de 50,44 % en 2026.
Quelles entreprises sont des opérateurs de jeux d'argent en ligne importants ?
Les principaux participants comprennent Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. et Betsson AB.
Quelle est la principale contrainte pesant sur les opérateurs de jeux à distance ?
Le droit sur les jeux à distance au Royaume-Uni est passé de 21 % à 40 % des bénéfices des fournisseurs provenant des jeux à distance avec des personnes au Royaume-Uni le 1er avril 2026, réduisant les bénéfices conservés.
Quelle région est en tête des jeux d'argent en ligne, et laquelle connaît la croissance la plus rapide ?
L'Europe était en tête avec 47,73 % du marché en 2026. L'Amérique du Nord devrait connaître la croissance la plus rapide à un CAGR de 16,05 % entre 2027 et 2032.