
Taille et part de marché du béton prêt à l'emploi en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
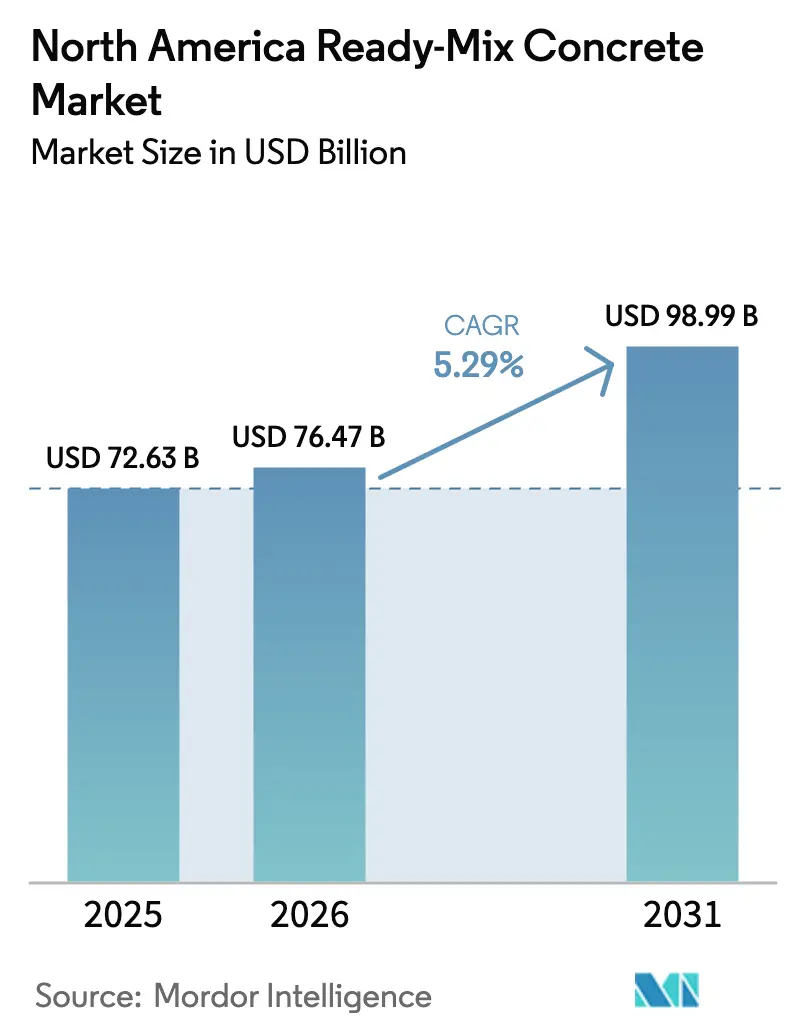
| Taille du marché de l'année de base (2025) | 72.63 Milliards de dollars |
| Taille du Marché (2026) | 76.47 Milliards de dollars |
| Taille du Marché (2031) | 98.99 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.29 % |
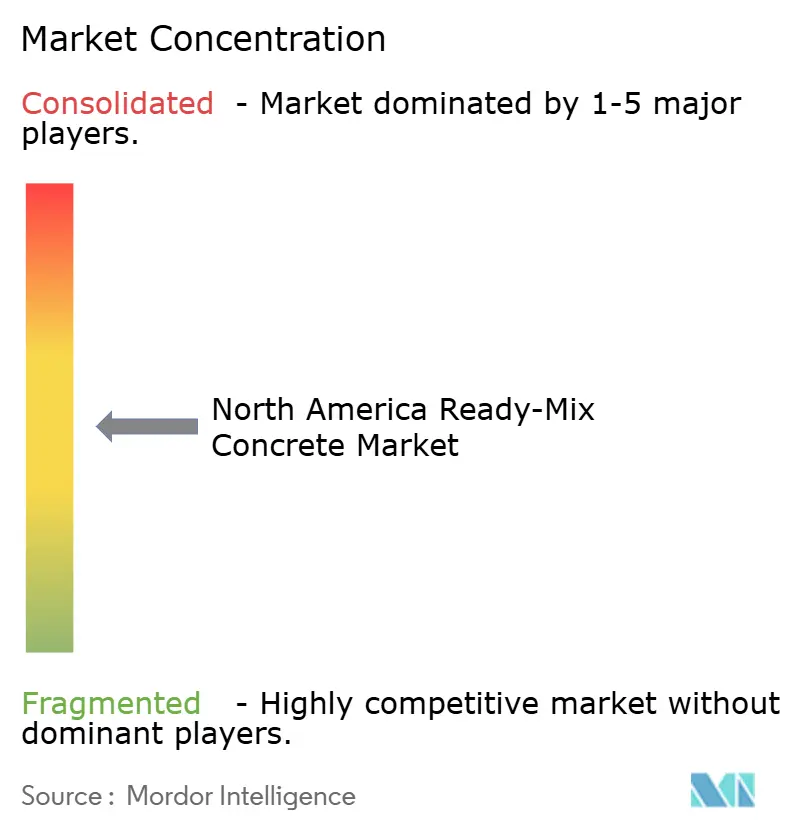
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du béton prêt à l'emploi en Amérique du Nord par Mordor Intelligence
La taille du marché du béton prêt à l'emploi en Amérique du Nord était évaluée à 72,63 milliards USD en 2025 et devrait croître de 76,47 milliards USD en 2026 pour atteindre 98,99 milliards USD d'ici 2031, à un TCAC de 5,29 % pendant la période de prévision (2026-2031). Cette trajectoire souligne la résilience du secteur, alors que les dépenses fédérales en infrastructures, une reprise généralisée du logement et la numérisation rapide des opérations d'expédition et de dosage convergent pour élargir la demande. Les fonds débloqués dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi (IIJA) ont déjà accéléré la consommation de béton le long des corridors prioritaires pour les autoroutes et les ponts, tandis que les mandats de décarbonisation des États incitent les producteurs à adopter des formulations à faible teneur en carbone qui commandent des prix premium tout en répondant aux spécifications de performance. Parallèlement, les systèmes de contrôle qualité pilotés par l'IA réduisent les pertes de matériaux et diminuent les délais de livraison, offrant aux pionniers un avantage concurrentiel en termes de coûts. La consolidation se poursuit sans relâche, les principaux fournisseurs intégrés verticalement élargissant leur empreinte géographique et captant des synergies en contrôlant le ciment, les granulats et les actifs de mélange en aval. Collectivement, ces forces indiquent que le marché du béton prêt à l'emploi en Amérique du Nord maintiendra une croissance solide à un chiffre moyen tout au long de la décennie.
Principaux enseignements du rapport
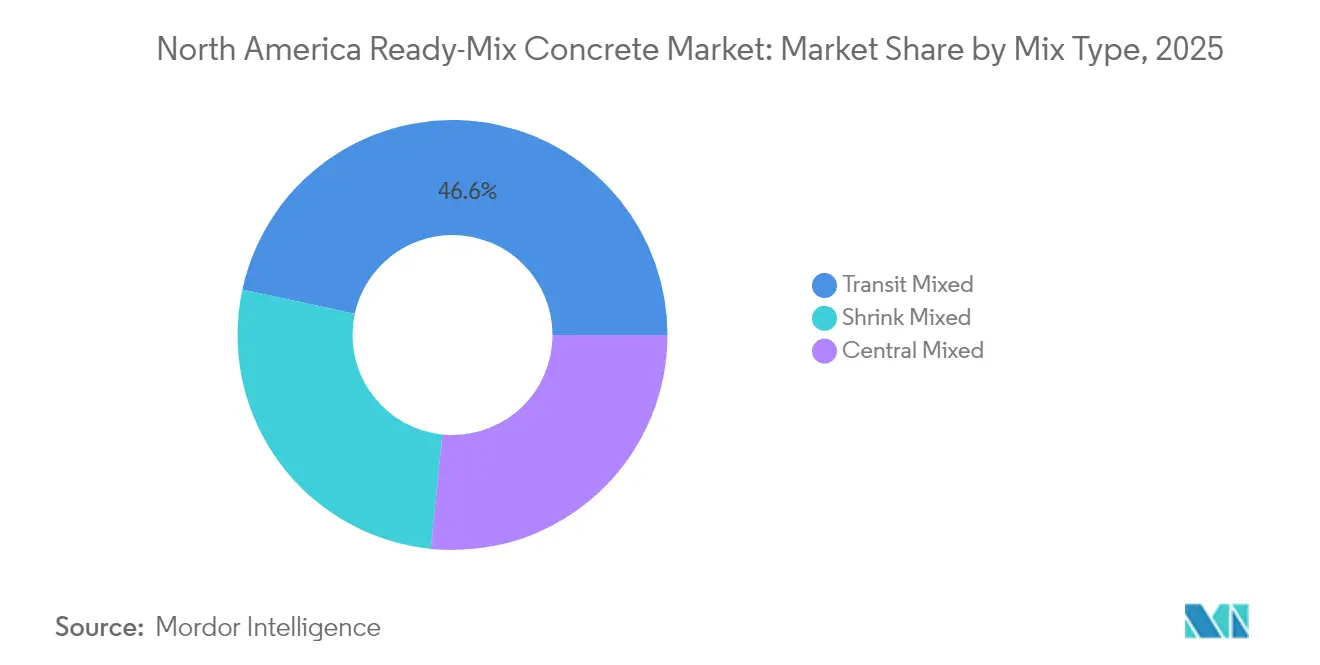
- Par type de mélange, le béton à mélange en transit a mené avec une part de 46,60 % des revenus de 2025 et reste le principal contributeur à la croissance. Le béton à mélange réduit progresse au TCAC le plus élevé parmi les types de mélange, soit 5,59 % jusqu'en 2031.
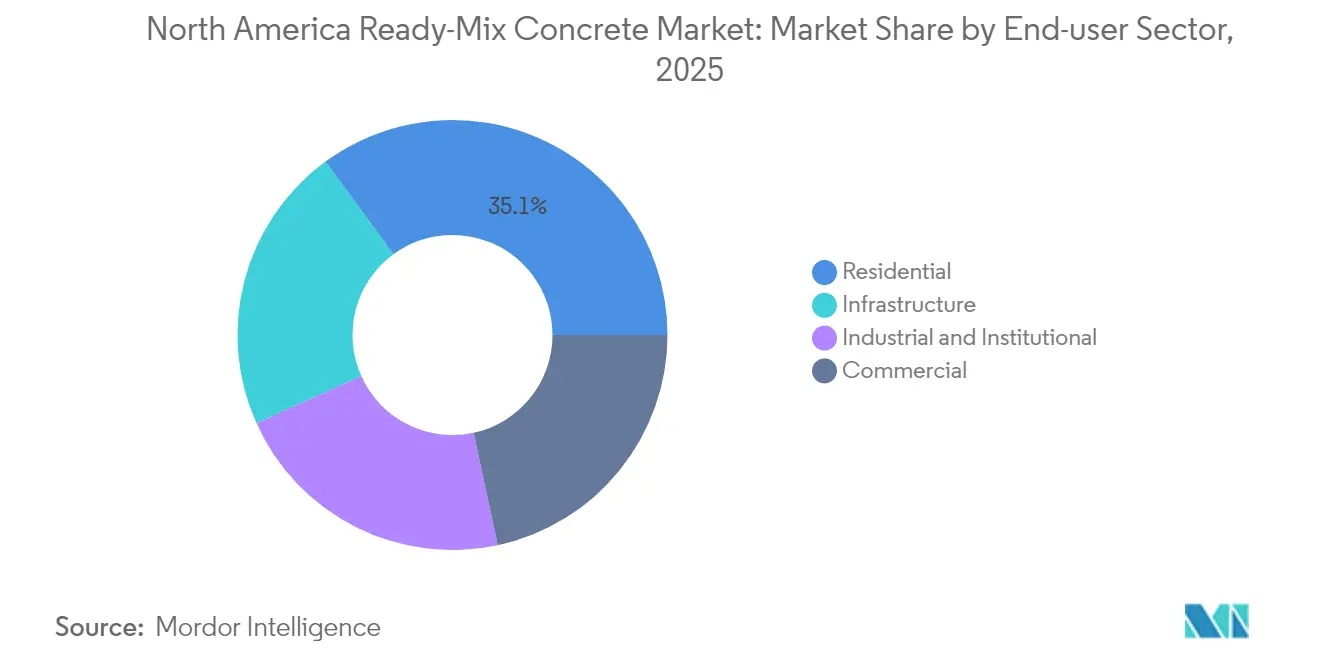
- Par secteur d'utilisation finale, le segment résidentiel représentait 35,07 % des revenus de 2025 et se développe au TCAC le plus élevé, soit 5,91 %.
- Par géographie, les États-Unis ont représenté 84,17 % de la valeur de 2025 tout en affichant également le TCAC le plus élevé à 5,45 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Packages de mesures de relance fédéraux pour les infrastructures | +1.8% | Concentration la plus élevée en Californie, au Texas, à New York, en Floride et en Pennsylvanie | Moyen terme (2-4 ans) |
| Reprise des mises en chantier et rénovations résidentielles | +1.5% | Zones métropolitaines américaines | Court terme (≤ 2 ans) |
| Consistance et rapidité supérieures par rapport au béton préparé sur site | +0.9% | Marchés urbains mondiaux | Long terme (≥ 4 ans) |
| Mandats de décarbonisation des États | +1.1% | Adoption précoce en Californie et à New York, se répandant à l'échelle nationale | Moyen terme (2-4 ans) |
| Plateformes d'expédition et de dosage optimisées par l'IA | +0.6% | Producteurs tournés vers la technologie, notamment dans les régions métropolitaines denses | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le stimulus fédéral pour les infrastructures soutient une demande durable de béton
Les allocations annuelles de l'IIJA de 62 milliards USD pour les autoroutes et les ponts canalisent un pipeline de commandes fiable vers les producteurs du marché du béton prêt à l'emploi en Amérique du Nord[1]Administration fédérale des autoroutes, « Estimations budgétaires pour l'exercice fiscal 2025 », fhwa.dot.gov. Les entrepreneurs chargés de la reconstruction de l'I-69 dans le Michigan ont, par exemple, établi des centrales à béton temporaires pour respecter les délais de livraison accélérés et optimiser les performances des mélanges[2]Michigan Concrete Association, « I-69 Reconstruction », miconcrete.org. Les décaissements étant fixés jusqu'en 2030, les producteurs opèrent désormais avec une visibilité de la demande sans précédent, ce qui réduit les risques liés aux dépenses en capital pour les nouvelles installations et les flottes.
La reprise du marché immobilier accélère la consommation résidentielle de béton
Le segment résidentiel a affiché le TCAC le plus élevé à 5,98 % grâce à la demande refoulée, au soutien favorable aux prêts hypothécaires et à la migration vers les métropoles de la ceinture du Soleil, qui ont stimulé les mises en chantier. Les afflux de population au Texas, en Floride et dans les Carolines nécessitent des travaux rapides de fondation et de dalle — des applications où la rapidité et la consistance de la résistance du béton prêt à l'emploi surpassent les alternatives préparées sur site. L'activité de rénovation parallèle dans les villes historiques telles que Chicago et Philadelphie stimule la demande de mélanges décoratifs spéciaux et de mélanges renforcés aux fibres.
L'intégration technologique transforme l'efficacité opérationnelle
Les producteurs déployant des plateformes d'expédition basées sur le cloud font état d'une amélioration allant jusqu'à 15 % de l'utilisation des camions et d'une réduction de 20 % des déchets de matériaux grâce à la surveillance en temps réel de l'affaissement et aux algorithmes de dosage prédictif. Heidelberg Materials utilise des sondes intégrées dans le tambour pilotées par l'IA qui relayent en continu les données de température et de maniabilité, réduisant les taux de rejet tout en diminuant l'intensité en CO₂. Le système d'analyse de vision SlumpGuard ajoute une prédiction automatisée de l'affaissement et a réduit de moitié le travail de test manuel dans les installations pilotes.
Les mandats de décarbonisation des États redéfinissent les spécifications des produits
Le Code CALGreen de Californie plafonne le potentiel de réchauffement climatique du béton à 260-433 kg CO₂e/m³ selon la classe de résistance, poussant les fournisseurs à intégrer des proportions plus élevées de cendres volantes et de laitier ou des liants alternatifs. La loi Buy Clean de New York exige des Déclarations de Produit Environnemental pour les projets dépassant 1 million USD, favorisant les producteurs capables de certifier des mélanges à faible teneur en carbone. Ces mandats accélèrent la mise à l'échelle de technologies telles que le procédé ReCarb de Fortera, qui revendique une réduction de 70 % du carbone incorporé par rapport au ciment Portland ordinaire.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du ciment et des granulats | –1.2% | Régions dépendantes des importations en Amérique du Nord | Court terme (≤ 2 ans) |
| Concurrence des systèmes préfabriqués et modulaires | –0.8% | Segments commercial et industriel | Long terme (≥ 4 ans) |
| Capacité des chauffeurs de camion et limites des heures de service | –0.7% | Marchés de livraison ruraux et longue distance | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du ciment et des granulats pèse sur les marges
Les flambées des prix du ciment liées à l'énergie en 2024 et 2025 ont mis à rude épreuve les marges des producteurs, les droits de douane sur le clinker importé ayant aggravé la tension sur l'offre. Les coûts de transport des granulats ont également augmenté en raison de la volatilité des prix du diesel, les carrières de l'ouest du Canada citant le fret comme représentant 40 % du coût de livraison. Les structures contractuelles retardent souvent la répercussion, obligeant les producteurs à couvrir les coûts des intrants ou à absorber une compression des marges lors des périodes de forte volatilité.
Les systèmes de construction préfabriqués et modulaires gagnent des parts de marché
Dans les structures de stationnement et les coques d'entrepôts, les panneaux préfabriqués peuvent réduire les délais de plusieurs semaines, mettant en cause les volumes de béton prêt à l'emploi. Les préfabricants tirent parti de l'automatisation et de la conception par jumeau numérique pour améliorer la précision dimensionnelle, tandis que les éléments en béton imprimés en 3D se taillent une demande de niche pour des composants architecturaux sur mesure. Les fournisseurs de béton prêt à l'emploi ripostent en proposant des camions volumétriques sur site et des mélanges à prise rapide qui réduisent l'écart de délai de montage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de mélange :
dominance du mélange en transit et innovation dans le mélange réduitLe béton à mélange en transit représentait une part de marché de 46,60 % du marché du béton prêt à l'emploi en Amérique du Nord. Les tambours mobiles permettant des ajustements de l'eau de dernière minute, les entrepreneurs apprécient la flexibilité pour affiner l'affaissement à l'arrivée, rendant ce format indispensable pour les tabliers de ponts et les ossatures des bâtiments de hauteur intermédiaire. Sur l'horizon de prévision, le segment continue de tirer parti des réseaux logistiques établis et de la télématique des camions qui optimisent le temps de ralenti du moteur et les objectifs d'émissions imposés par l'État de Washington. Le béton à mélange central détient la deuxième plus grande part du marché du béton prêt à l'emploi en Amérique du Nord, privilégié pour les coulées de très grand volume comme les fondations de barrages, où le dosage central garantit une qualité homogène. Le béton à mélange réduit, bien qu'actuellement plus modeste, devrait se développer au TCAC le plus élevé parmi les types de mélange, soit 5,59 %, grâce aux avancées en matière d'adjuvants qui prolongent la maniabilité pour les livraisons urbaines de petite taille, réduisant la congestion sur site et les empreintes de stockage.
La demande de produits à mélange réduit est également alimentée par le renforcement des ordonnances municipales sur le bruit et la poussière, incitant les entrepreneurs à éviter les malaxeurs sur site. Les producteurs répondent avec des mini-flottes de camions agitateurs dotés de systèmes d'entraînement hydrauliques et de tambours en fibre de carbone, réduisant le poids à vide et augmentant la charge utile. Les opérateurs de mélange central, quant à eux, modernisent leurs installations avec des malaxeurs biaxiaux à cisaillement élevé capables de produire du béton à ultra-haute performance (BUHP) pour les poutres préfabriquées des projets de train à grande vitesse.


Par secteur d'utilisation finale :
le leadership résidentiel stimule l'expansion du marchéLe secteur résidentiel détenait une part de 35,07 % du marché du béton prêt à l'emploi en Amérique du Nord. Les mises en chantier de maisons individuelles au Texas, en Floride et en Arizona ont augmenté en raison de la migration intérieure nationale, tandis que les tours multifamiliales à Dallas, Miami et Toronto ont stimulé la demande de mélanges pompables à haute résistance. Le TCAC de 5,91 % du segment est soutenu par des partenariats public-privé ciblant les retards en matière de logements abordables et par des incitations municipales pour les matériaux de construction à faible teneur en carbone. La construction commerciale se classe au deuxième rang, couvrant les centres commerciaux, les centres de données et les aménagements mixtes en centre-ville qui s'appuient sur le béton prêt à l'emploi pour accélérer les calendriers de hors d'eau. Les projets industriels et institutionnels fournissent une demande de base stable, les usines de fabrication de semi-conducteurs et les programmes de modernisation des écoles spécifiant des mélanges compensant le retrait pour les planchers sensibles aux vibrations.
Les infrastructures restent intensives en volume bien que moindres en termes de revenus, mais elles génèrent des marges premium grâce à des formulations haute performance utilisées dans les tabliers de ponts et les installations de traitement des eaux. Dans tous les secteurs, les promoteurs exigent de plus en plus des Déclarations de Produit Environnemental, poussant les producteurs à documenter les réductions de carbone incorporé. Le domaine résidentiel est particulièrement sensible à la certification de construction verte : les mélanges avec 30 % de substitution de cendres volantes et des adjuvants pour mélange chaud aident les constructeurs à obtenir des points LEED.
Analyse géographique
Marché du Béton Prêt à l'Emploi aux États-Unis
Les États-Unis ont dominé avec une part de 84,17 % du marché du béton prêt à l'emploi en Amérique du Nord. Les fonds de l'IIJA de 62 milliards USD annuellement garantissent un pipeline pluriannuel, la Californie, le Texas et New York recevant les allocations les plus importantes. Le code CALGreen de Californie et les décrets exécutifs du Bureau des Services Généraux de New York imposent l'adoption du béton à faible teneur en carbone, établissant des normes de précurseurs qui se répandront bientôt dans les États voisins. Les producteurs américains bénéficient également de denses réseaux d'autoroutes interétatiques qui optimisent les opportunités de retour à vide pour les flottes de granulats, réduisant ainsi les coûts logistiques.
Marché du Béton Prêt à l'Emploi au Canada
Le Canada contribue à une part modérée des revenus régionaux, ancrée dans les centres de population de l'Ontario et du Québec. Les budgets d'infrastructure fédéraux et provinciaux accordent la priorité à la réhabilitation des viaducs vieillissants et aux extensions des transports en commun, tandis que les cycles hivernaux rigoureux limitent les fenêtres de construction à environ huit mois, amplifiant l'attrait des mélanges à haute résistance initiale.
Marché du Béton Prêt à l'Emploi au Mexique
Le Mexique est porté par les clusters industriels de délocalisation de proximité le long du corridor Bajío et des zones maquiladoras du nord. Les 38 usines de ciment intégrées du pays fournissent une capacité domestique de clinker de 60,5 millions de tonnes, permettant aux filiales de béton prêt à l'emploi de Cemex, GCC et Holcim-Apasco de tirer parti du ciment et des granulats captifs tout en exportant les surplus vers les projets frontaliers américains lors des pics de demande.
Analyse de la chaîne de valeur
La chaîne de valeur du béton prêt à l'emploi en Amérique du Nord commence par l'extraction et le traitement en amont des granulats et des matériaux cimentaires (ciment, matériaux cimentaires supplémentaires tels que les cendres volantes et le laitier), suivis par la fourniture d'adjuvants et le dosage et le malaxage dans des installations fixes. Les livraisons dépendent des flottes de camions-toupies et de la discipline de planification pour répondre aux exigences des chantiers. Les acteurs intégrés verticalement réduisent leur exposition à la volatilité des prix du ciment et des granulats en contrôlant les carrières, les terminaux et l'approvisionnement en ciment, tandis que les producteurs indépendants de béton prêt à l'emploi dépendent davantage de la disponibilité régionale des granulats et de la logistique d'approvisionnement en ciment, ce qui rend les coûts de fret et d'énergie centraux dans le coût livré.
Les opérations intermédiaires se concentrent de plus en plus sur la qualité et la documentation carbone en parallèle du débit, les déclarations environnementales de produits (DEP) et les règles de catégorie de produits devenant partie intégrante des achats pour les projets publics et privés de grande envergure. En aval, les entrepreneurs et promoteurs consolident leurs bases de fournisseurs pour garantir la fiabilité des calendriers, ce qui renforce l'importance de l'optimisation de l'expédition et de l'utilisation des flottes. Cela interagit avec les contraintes de capacité prévues début 2026 et favorise des achats anticipés, un approvisionnement diversifié, ainsi que des stratégies de stockage et de terminaux plus localisées pour les intrants critiques.
Paysage concurrentiel
Le marché est modérément fragmenté. Le leadership technologique devient un facteur de différenciation clé. Les producteurs utilisant la gestion des files d'attente de camions optimisée par l'IA et le dosage automatisé ont porté la livraison à temps au-delà de 96 %, surpassant les concurrents encore tributaires de feuilles de calcul de distribution manuelle. Les références en matière de durabilité influencent davantage la compétitivité des offres : la gamme de produits Vertua de CEMEX, commercialisée avec un carbone incorporé inférieur de 20 à 70 %, a remporté des coulées de prestige sur des palais de justice fédéraux américains après avoir dépassé les seuils Buy Clean. Les barrières à l'entrée restent élevées car une seule centrale à malaxage à sec coûte entre 2 et 3 millions USD, sans compter les réserves de granulats et l'investissement dans la flotte.
Leaders de l'industrie du béton prêt à l'emploi en Amérique du Nord
CEMEX SAB de CV
CRH
Holcim
Heidelberg Materials
Vulcan Materials Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Béton Prêt à l'Emploi en Amérique du Nord
- Argos USA LLC
- Buzzi SpA
- CEMEX SAB de CV
- Colas
- CRH
- GCC
- Heidelberg Materials
- HOLCIM
- Martin Marietta Materials
- R.W. Sidley Inc.
- Sika AG
- SRM Concrete
- Thomas Concrete Group
- Titan Cement
- Vicat SA
- Vulcan Materials Company

Opportunités de marché et perspectives d'avenir
Le béton bas carbone et certifié par DEP crée un espace plus clair pour que les producteurs différencient leurs formulations tout en s'alignant sur les exigences évolutives des achats de projets. L'ECOPact de Holcim, qui a atteint 31 % de ses ventes nettes de béton prêt à l'emploi, illustre comment l'adoption mesurable des produits façonne les décisions de spécification, et le reporting du carbone incorporé, poussé par les États et les projets, incite les producteurs à intensifier la substitution des matériaux cimentaires supplémentaires, les combustibles alternatifs et les pôles de construction circulaire intégrant des matériaux de construction et de démolition.
Les opportunités les plus concrètes se regroupent également dans de vastes poches de demande programmatiques où la fiabilité de l'approvisionnement en béton prêt à l'emploi et la performance documentée comptent. Cela inclut les autoroutes et les ponts financés par l'IIJA, avec des allocations pluriannuelles s'étendant jusqu'en 2030, les constructions de sites de fabrication avancée, et la construction de centres de données mentionnée dans les commentaires sur le marché de la construction de 2026. Les producteurs disposant de réseaux d'usines denses, d'accès aux granulats et de systèmes d'expédition numériques peuvent l'emporter grâce à des temps de cycle plus rapides, un contrôle plus strict de l'affaissement et une documentation prête pour la conformité, tandis que les petits exploitants peuvent rivaliser en se spécialisant dans des mélanges haute performance, à prise rapide ou bas carbone, liés aux efforts locaux de DEP et aux cadres d'achats de construction écologique.
Recent Industry Developments in Marché du Béton Prêt à l'Emploi en Amérique du Nord
- Juin 2026 : CRH Plc conclut un accord définitif pour acquérir Arcosa Inc. dans le cadre d'une transaction entièrement en numéraire évaluée à 8,5 milliards USD, dont la clôture est prévue début 2027. L'accord élargit l'accès de CRH à des actifs desservant les producteurs de béton prêt à l'emploi, y compris des carrières et des terminaux, et renforce la consolidation en aval. L'acquisition renforce la présence de CRH dans les matériaux d'infrastructure en Amérique du Nord et son contrôle sur les chaînes d'approvisionnement pour les clients du béton prêt à l'emploi.
- Juin 2026 : CRH Plc a conclu un accord définitif pour acquérir Arcosa Inc. dans le cadre d'une transaction entièrement en numéraire évaluée à 8,5 milliards USD, dont la clôture est prévue début 2027. L'accord comprend des actifs desservant les producteurs de béton prêt à l'emploi, tels que des carrières et des terminaux, ainsi que les produits spécialisés d'Arcosa. La transaction élargit le réseau de CRH et augmente la capacité en matériaux pour une compétitivité durable sur le marché.
- Avril 2026 : Suncrete, Inc. finalise l'acquisition de Hope Concrete, LLC, ajoutant 10 usines de béton prêt à l'emploi et 88 camions-toupies dans le nord du Texas et le sud de la Louisiane. Cette expansion renforce la couverture régionale et la capacité de la flotte pour soutenir davantage de coulages commerciaux et publics. Suncrete étend également son empreinte géographique et son échelle opérationnelle dans le corridor sud.


Marché du Béton Prêt à l'Emploi en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par le béton prêt à l'emploi fourni en Amérique du Nord, où le béton est dosé en usine puis livré sur les chantiers pour une mise en place immédiate, pour les usages typiques de construction et d'infrastructure.
Exclusions de portée : sont exclus le béton mélangé sur site, les produits en béton préfabriqué, le ciment et les granulats vendus en tant que matériaux autonomes, ainsi que les services de location d'équipement ou de mise en place facturés séparément.
Aperçu de la segmentation
- Par type de mélange
- Mélange en transit
- Mélange central
- Mélange réduit
- Par secteur d'utilisation finale
- Résidentiel
- Commercial
- Industriel et institutionnel
- Infrastructure
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la constitution d'une base factuelle commune sur l'activité de construction et l'utilisation du béton, afin que les données d'entretien ultérieures disposent d'un point de référence stable. Nous avons principalement utilisé des séries publiques telles que les dépenses de construction et permis de construire du recensement américain (US Census), les indicateurs de construction de Statistique Canada, les statistiques de construction de l'INEGI du Mexique, ainsi que les données sur les minéraux et matériaux cimentaires de l'USGS. Pour les vérifications d'exposition commerciale, nous avons également utilisé les informations commerciales de l'USITC et de la base UN Comtrade.
Pour convertir l'activité en un bassin de demande réaliste pour le béton prêt à l'emploi, nous avons examiné les schémas de consommation de mélanges de béton en utilisant des sources telles que les publications de la NRMCA (par exemple, les revenus rapportés de l'industrie du béton prêt à l'emploi aux États-Unis et les repères de volume livré), les divulgations des programmes DOT et d'infrastructure, ainsi que des articles techniques décrivant les formulations de béton et les exigences de résistance. Les dépôts d'entreprises, les présentations aux investisseurs et la presse sectorielle fiable ont également été examinés pour des signaux sur l'empreinte des usines et des commentaires sur les prix, tandis que des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises, les actualités et les vérifications au niveau des expéditions à l'import et à l'export. Cette liste de sources documentaires est illustrative et non exhaustive, et nous nous sommes appuyés sur des références publiques et payantes supplémentaires pour valider et clarifier des points de données spécifiques.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui a réellement fait bouger le marché durant l'année de référence, notamment le comportement des prix, l'utilisation des flottes et des usines, ainsi que la répartition entre la demande du bâtiment privé et des travaux publics. Nous avons échangé avec des producteurs de béton prêt à l'emploi, des distributeurs de matériaux, des entrepreneurs et des prescripteurs de projets aux États-Unis, au Canada et au Mexique, afin d'ajuster les hypothèses de la recherche documentaire lorsque les rayons d'expédition locaux, la composition des chantiers ou les pratiques d'achat différaient.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Cadres dirigeants : 14 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 14 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante où l'activité de construction et les dépenses d'infrastructure ont été traduites en consommation de béton, puis filtrées pour ne retenir que la part généralement fournie sous forme de béton prêt à l'emploi en Amérique du Nord. Pour chaque pays, la demande a été reconstruite à partir d'un ensemble limité d'intrants pouvant être expliqués et actualisés chaque année, et les totaux ont été vérifiés par rapport à des approximations ascendantes sélectives issues des divulgations de revenus des fournisseurs et d'une logique échantillonnée prix multiplié par volume.
Les principaux intrants comprenaient les dépenses de construction par segment, les mises en chantier de logements et les signaux de surface plancher non résidentielle, les attributions d'infrastructures publiques et les programmes DOT, les indicateurs de volume livré de béton prêt à l'emploi rapportés (en verges cubes), l'évolution observée du prix de vente moyen par zone métropolitaine, ainsi que les contraintes d'utilisation des usines et des flottes pouvant limiter l'offre en haute saison. Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par un ajustement de tendance simple, les scénarios étant déterminés par le rythme des attributions d'infrastructures, la sensibilité aux taux d'intérêt dans la construction privée, et la répercussion des coûts du ciment et des granulats. Lorsque des lacunes de données locales apparaissaient, nous avons d'abord utilisé des marchés proches comme référence, puis corrigé via des vérifications de réalité basées sur des entretiens concernant le rayon d'expédition, la composition des chantiers et les tailles de commande typiques.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par plusieurs vérifications afin de réduire l'impact d'un intrant isolé et bruité sur la valeur finale du marché. Nous avons comparé les volumes et revenus implicites de béton prêt à l'emploi à des signaux indépendants tels que les repères de volume livré, les totaux des dépenses de construction et l'exposition commerciale des matériaux cimentaires, puis retravaillé les hypothèses lorsque les écarts semblaient anormalement élevés.
En cas de divergence persistante, nous avons révisé les hypothèses et, si nécessaire, recontacté les répondants pour confirmer les prix, l'utilisation ou la répartition des usages finaux. Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, notamment des changements majeurs de relance, de fortes variations des prix du ciment ou des chocs de demande. Avant la livraison, la dernière mise à jour des données est réalisée afin que les clients reçoivent une vue actualisée plutôt qu'un instantané ancien.
Taille du marché nord-américain du béton prêt à l'emploi selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le béton prêt à l'emploi peuvent différer parce que les éditeurs utilisent des couvertures géographiques différentes, comptabilisent des lignes de revenus différentes et appliquent l'inflation des prix différemment par rapport à l'année de référence. Le calendrier varie également, car les cycles de construction peuvent évoluer rapidement, et certaines études n'actualisent pas toujours les hypothèses de l'année de référence après la disponibilité de nouvelles données de construction et de prix.
L'écart principal provient du fait que l'estimation inclut ou non les services de mise en place du béton et les revenus de mélange sur site. Dans notre approche, ceux-ci sont exclus, de sorte que le total ne comptabilise que les ventes de béton prêt à l'emploi dosé en usine et livré sur les chantiers, ce qui correspond au même choix de portée appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 72,63 milliards USD (2025) | |
| Association sectorielle A | 64,00 milliards USD (2023) | Utilise une déclaration de revenus limitée aux États-Unis, ce qui peut sous-estimer les totaux nord-américains et peut refléter un cadrage basé sur les membres et les enquêtes plutôt qu'une consolidation complète par pays. |
| Cabinet de conseil régional B | 181,53 milliards USD (2022) | Applique probablement une portée plus large des matériaux de construction ou comptabilise des activités connexes au béton, et l'année de référence antérieure combinée à des hypothèses différentes d'escalade des prix peut faire augmenter la valeur indiquée. |
Dans l'ensemble, l'écart observé dans le tableau s'explique davantage par la portée et le calendrier que par l'arithmétique. En maintenant la construction de la valeur liée à des signaux de demande clairs (activité de construction, volume livré et tarification réalisable) et en soumettant ces hypothèses à des tests de résistance par entretiens, le chiffre final reste traçable et reproductible lors de l'actualisation du modèle.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du béton prêt à l'emploi en Amérique du Nord en 2026 ?
Il s'élevait à 76,47 milliards USD en 2026.
À quelle vitesse la demande devrait-elle croître jusqu'en 2031 ?
Le chiffre d'affaires devrait se développer à un TCAC de 5,29 % pour atteindre 98,99 milliards USD.
Quel type de mélange détient actuellement la plus grande part de revenus ?
Le béton à mélange en transit est en tête avec 46,60 % des revenus de 2025.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les applications résidentielles se développent à un TCAC de 5,91 % grâce à la vigueur persistante des mises en chantier.
Quelle part représentent les États-Unis ?
Les États-Unis représentent 84,17 % des revenus régionaux et affichent le TCAC le plus élevé à 5,45 %.
Comment les réglementations des États façonnent-elles les spécifications des produits ?
Les règles CALGreen et Buy Clean de New York favorisent l'adoption de mélanges à faible teneur en carbone et exigent des Déclarations de Produit Environnemental.
Dernière mise à jour de la page le:



