
Tamaño y Cuota del Mercado de Robots Colaborativos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
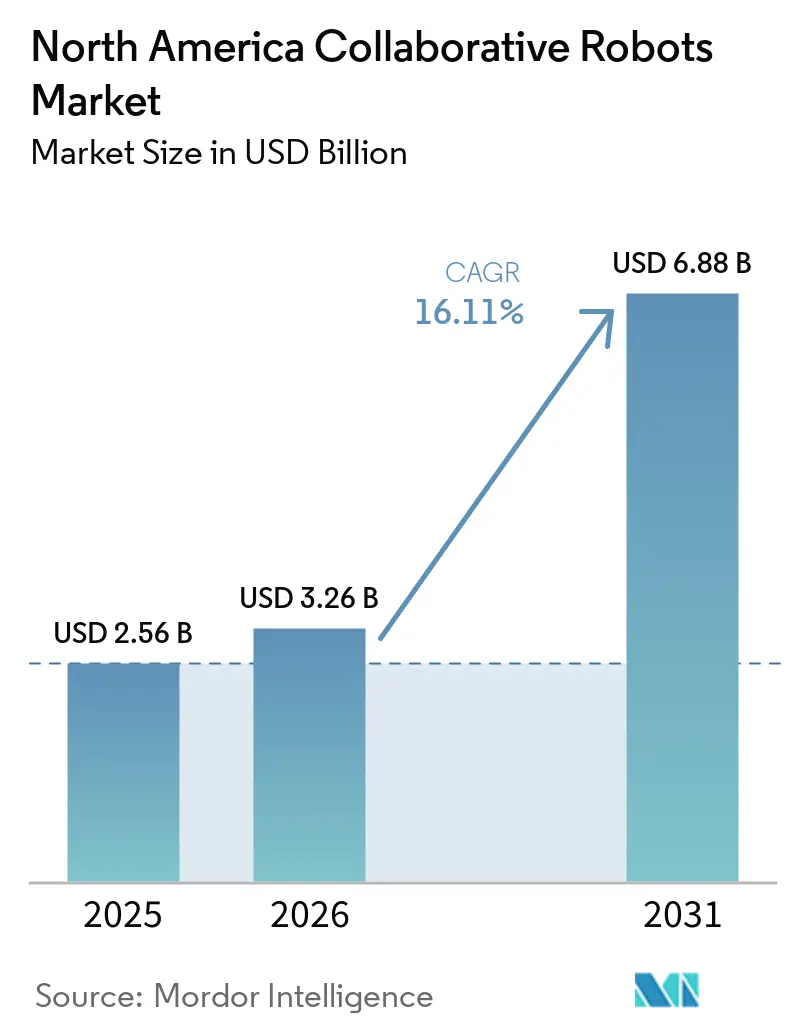
| Tamaño del mercado en el año base (2025) | 2.56 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.11 % |
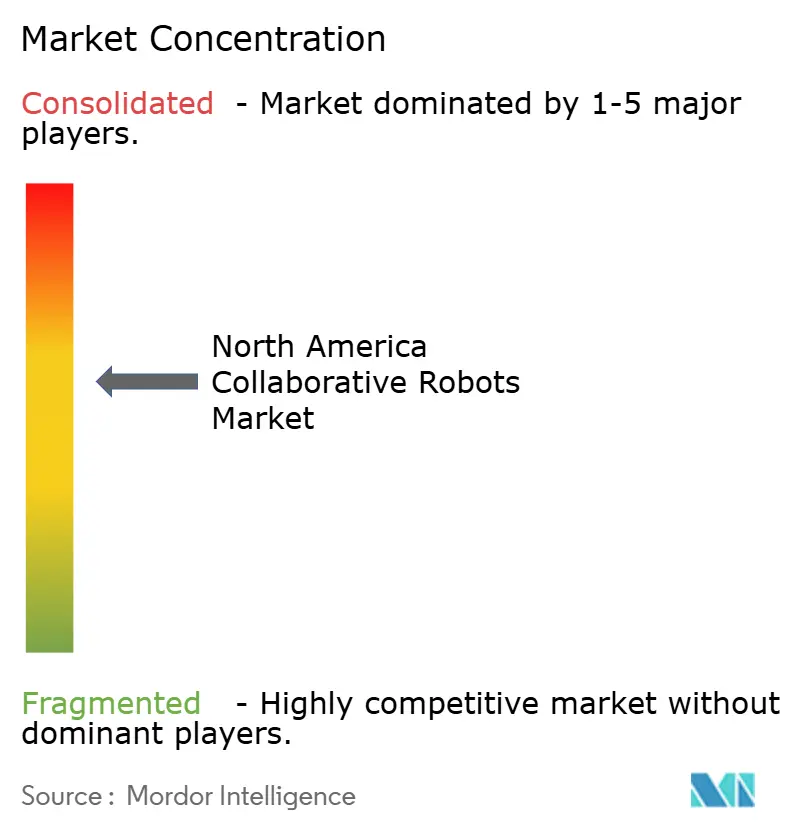
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Colaborativos de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Robots Colaborativos de América del Norte crezca de 2,56 mil millones de USD en 2025 a 3,26 mil millones de USD en 2026, y se prevé que alcance los 6,88 mil millones de USD en 2031 a un CAGR del 16,11% durante el período 2026-2031. Los incentivos de relocalización, la persistente escasez de mano de obra y la simplificación de la interacción humano-robot convergen para posicionar al mercado de robots colaborativos de América del Norte como un pilar estructural de la modernización manufacturera regional. Las subvenciones federales que cubren hasta el 40% de los gastos de automatización calificados comprimen los períodos de recuperación de la inversión a menos de 18 meses, incluso para las pequeñas y medianas empresas. Los fabricantes de automóviles de primer nivel y las fábricas de semiconductores están ampliando sus pedidos más allá de las celdas piloto, lo que indica que los cobots han pasado de la experimentación a los presupuestos de equipos de capital básicos. Mientras tanto, los proveedores están incorporando controladores de inteligencia artificial en el borde que aprenden tareas en horas en lugar de semanas, creando una fuente de ingresos recurrentes por software que podría superar las ventas de hardware antes de que finalice la década.
Conclusiones Clave del Informe
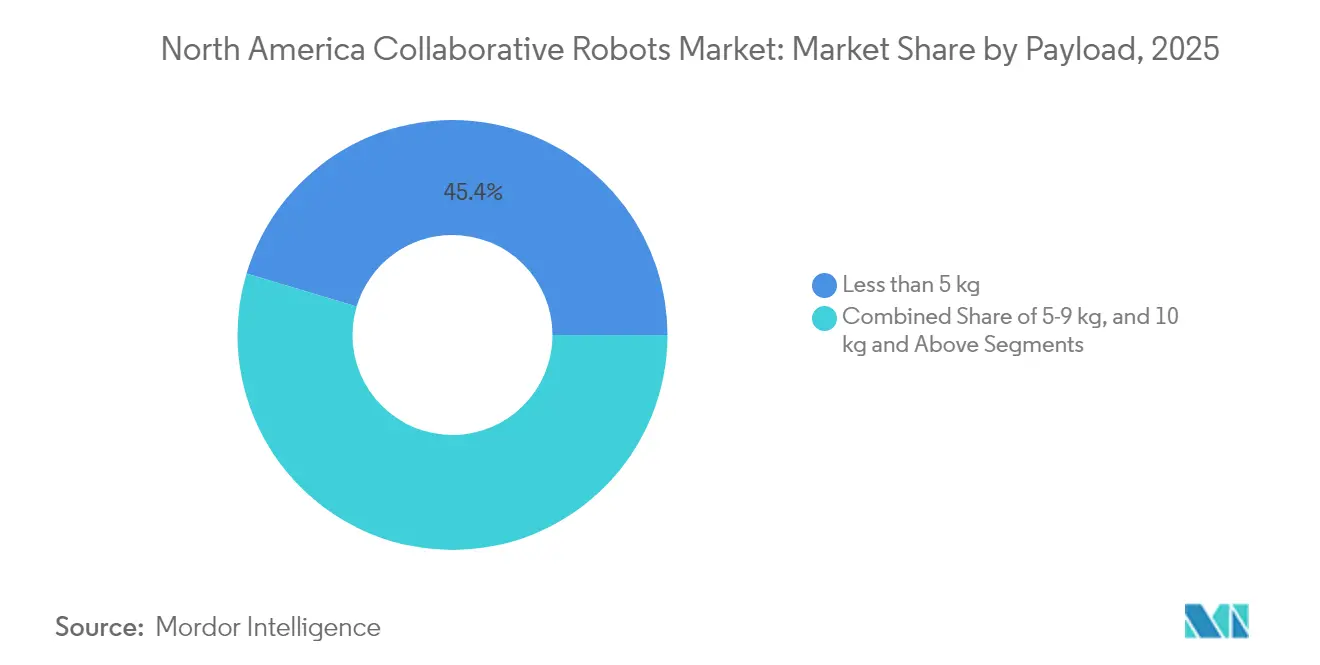
- Por capacidad de carga, las unidades clasificadas por debajo de 5 kg capturaron el 45,38% de la participación del mercado de robots colaborativos de América del Norte en 2025, mientras que se prevé que las cargas de 10 kg y más se expandan a un CAGR del 17,65% hasta 2031.
- Por industria de usuario final, electrónica y semiconductores representaron el 36,95% de los ingresos en 2025; se prevé que alimentos y bebidas crezca a un CAGR del 16,44% hasta 2031.
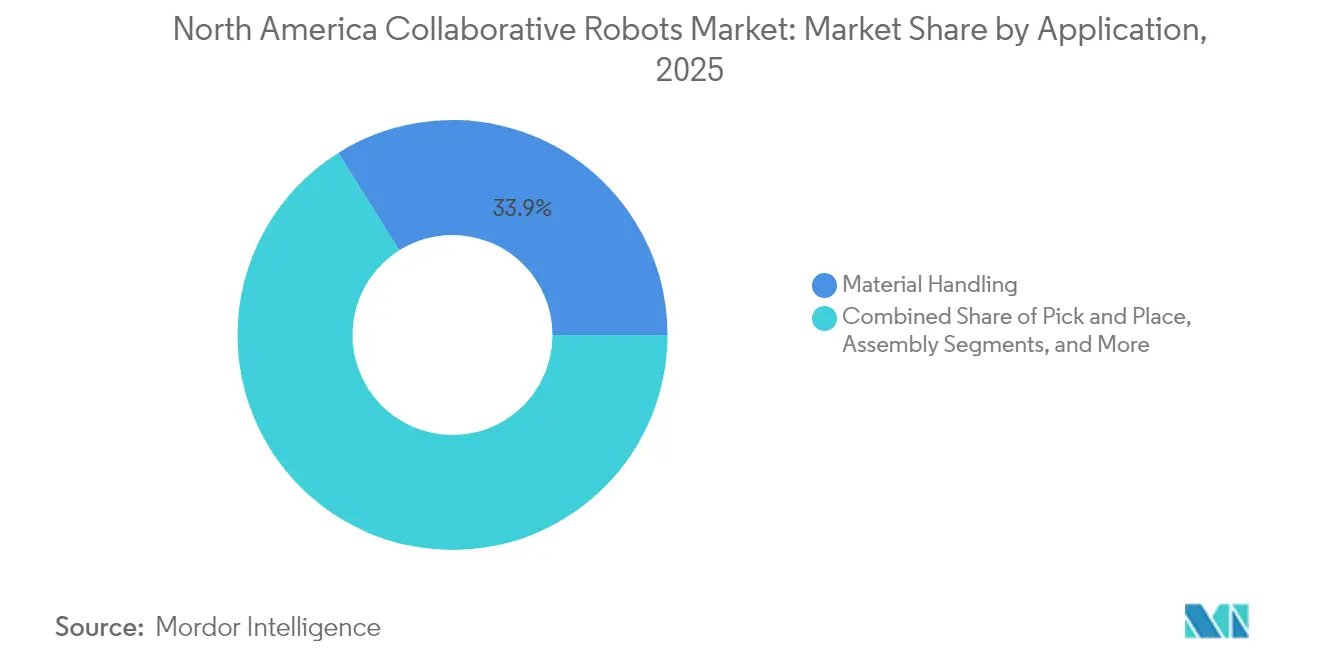
- Por aplicación, la manipulación de materiales representó el 33,92% del tamaño del mercado de robots colaborativos de América del Norte en 2025, mientras que las tareas de ensamblaje avanzan a un CAGR del 16,90%.
- Por componente, el hardware generó el 51,64% de los ingresos de 2025, aunque el software está creciendo a un CAGR del 18,82% hasta 2031.
- Por país, Estados Unidos representó el 78,55% de los ingresos de 2025, mientras que México es el país de más rápido crecimiento con un CAGR del 17,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Automatización en los Procesos de Fabricación | +6.2% | Estados Unidos, México, Canadá | Mediano plazo (2-4 años) |
| Alto Retorno de la Inversión Facilitado por la Facilidad de Implementación | +4.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Rápidos Avances en Computación en el Borde e Integración de Inteligencia Artificial | +5.1% | Estados Unidos, con extensión a México | Mediano plazo (2-4 años) |
| Aumento de los Costos Laborales y Escasez de Mano de Obra en todas las Industrias | +5.4% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Adopción de Robots Colaborativos en Operaciones de Agricultura de Precisión | +2.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Subvenciones de Incentivo para el Restablecimiento de Líneas de Ensamblaje de Electrónica | +3.7% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Automatización en los Procesos de Fabricación
Los fabricantes que repatrian líneas de producción desde Asia deben equilibrar el rendimiento y la flexibilidad. Los robots colaborativos permiten una reconfiguración rápida sin jaulas de protección, satisfaciendo este doble mandato. El Grupo de Trabajo sobre Inteligencia Artificial de la Cámara de Representantes de 2024 instó a destinar USD 500 millones anuales a proyectos piloto de colaboración entre humanos y robots, acelerando los despliegues en etapas tempranas.[1] La expansión de Yaskawa de 185.000 pies cuadrados en Estados Unidos subraya la confianza del proveedor en pedidos sostenidos. Como resultado, el mercado de robots colaborativos de América del Norte se expande más allá de las plantas de primer nivel hacia fabricantes contratistas rurales que anteriormente carecían de acceso a la experiencia en robótica.
Alto Retorno de la Inversión Facilitado por la Facilidad de Implementación
Los conjuntos de diseño de arrastrar y soltar y las herramientas de agarre preconfiguradas permiten a los talleres integrar una celda de robot colaborativo en menos de 48 horas, en comparación con las 6-12 semanas anteriores. El paquete GoFa-Vention de ABB redujo los costos de mano de obra de instalación en un 60-70% para los adoptantes de la primera fase. La menor carga de integración desbloquea casos de uso con tamaños de lote inferiores a 100 unidades, lo que permite al mercado de robots colaborativos de América del Norte penetrar en segmentos que anteriormente se consideraban demasiado pequeños para la automatización.
Rápidos Avances en Computación en el Borde e Integración de Inteligencia Artificial
La inferencia en el dispositivo transforma a los robots colaborativos en colaboradores adaptativos que optimizan trayectorias en tiempo real. El software MotionPlus de Universal Robots redujo la variabilidad del tiempo de ciclo en un 18% durante las pruebas de ensamblaje con múltiples brazos. Los centros de la Fundación Nacional de Ciencias financian bancos de prueba de fabricación habilitados con inteligencia artificial, anclando el mercado de robots colaborativos de América del Norte en clústeres de innovación respaldados por el gobierno federal.
Aumento de los Costos Laborales y Escasez de Mano de Obra en todas las Industrias
Los salarios medios en la fabricación aumentaron un 4,8% en 2024, intensificando la presión para automatizar tareas con altas tasas de lesiones. La distribución de la planta de baterías de Toyota en Kentucky muestra cómo los robots colaborativos manejan los movimientos repetitivos de materiales mientras los técnicos gestionan el diagnóstico. El mercado de robots colaborativos de América del Norte funciona, por tanto, como un multiplicador de la fuerza laboral en lugar de un sustituto directo de la mano de obra, mitigando la resistencia sindical.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidades Limitadas de Carga Útil y Velocidad en Comparación con los Robots Tradicionales | -2.1% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Elevados Costos Iniciales de Integración y Capacitación para las Pymes | -1.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Ambigüedad en las Normas de la OSHA que Genera Cuellos de Botella en la Certificación | -1.4% | Estados Unidos | Corto plazo (≤ 2 años) |
| Vulnerabilidades de Ciberseguridad en los Sistemas Operativos de Robots de Código Abierto | -0.9% | Estados Unidos, con extensión a Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Capacidades Limitadas de Carga Útil y Velocidad en Comparación con los Robots Tradicionales
Los límites de fuerza establecidos por la norma ISO/TS 15066 limitan la mayoría de los robots colaborativos a una carga útil de 35 kg y una velocidad de 1,5 m/s, excluyendo aplicaciones como la soldadura de carrocerías o el servicio de prensas. Los brazos tradicionales siguen siendo los utilizados en el 88,4% de las instalaciones automotrices.[2] Las celdas híbridas que combinan robots pesados con cercas junto a robots colaborativos aumentan las necesidades de espacio en el suelo, diluyendo algunos beneficios de flexibilidad y ralentizando la penetración del mercado de robots colaborativos de América del Norte en talleres de prensas heredados.
Elevados Costos Iniciales de Integración y Capacitación para las Pymes
Las herramientas de extremo de brazo, los sistemas de visión y el rediseño de procesos pueden superar los USD 50.000 por celda. Una encuesta del Instituto Nacional de Estándares y Tecnología de 2024 reveló que el 62% de los pequeños fabricantes aún considera los servicios de integración como la barrera principal. Los programas de extensión gubernamentales capacitan a menos de 5.000 operadores anualmente, creando un cuello de botella temporal en la adopción que frena el crecimiento a corto plazo del mercado de robots colaborativos de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Carga Útil:
La Miniaturización Sostiene el Dominio del Segmento Inferior a 5 kgLos robots colaborativos de menos de 5 kg capturaron el 45,38% de la cuota del mercado de robots colaborativos de América del Norte en 2025, impulsados por el ensamblaje de electrónica en salas limpias que valora las huellas compactas y los límites de fuerza suaves. El modelo de 30 kg de Standard Bots, lanzado en 2025, señala la intención de los proveedores de penetrar en la paletización de cargas más pesadas, apuntando a la difuminación de los segmentos. Con el tiempo, los proveedores ofrecerán brazos modulares que permitan a los usuarios finales intercambiar articulaciones y ampliar el alcance, reforzando la narrativa de escalabilidad que impulsa el mercado de robots colaborativos de América del Norte.
La demanda de unidades de 10 kg y más, con una CAGR prevista del 17,65%, proviene de la paletización de alimentos y el servicio de máquinas, donde el riesgo ergonómico impulsa los presupuestos de automatización. La plataforma de supervisión remota mosaixx de KUKA reduce las visitas de servicio, recortando el costo total de propiedad y atrayendo a procesadores con múltiples instalaciones. A medida que los diseños de alta carga útil maduran, el tamaño del mercado de robots colaborativos de América del Norte para unidades de alta capacidad podría superar los USD 1.120 millones en 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Alimentos y Bebidas Toma el Liderazgo en CrecimientoElectrónica mantuvo el 36,95% de los ingresos en 2025 gracias a las tareas de manipulación de obleas y unión de chips que exigen operación libre de partículas. No obstante, alimentos y bebidas registra un CAGR del 16,44% hasta 2031, transformando el mercado de robots colaborativos de América del Norte a medida que los procesadores enfrentan mandatos de higiene y una rotación anual del 50% en las líneas de envasado.
Logística, farmacéutica y aeroespacial conforman un grupo emergente que avanza colectivamente a medida que los centros de distribución despliegan cobots para la preparación de pedidos. El cumplimiento de las normas de seguridad alimentaria ISO 22000 y los controles preventivos de la FSMA acelera la adopción, garantizando que el mercado de robots colaborativos de América del Norte se diversifique entre sectores verticales.
Por Aplicación:
El Ensamblaje Reduce la Brecha con el Manejo de MaterialesEl manejo de materiales representó el 33,92% de los ingresos de 2025, reflejando los primeros avances en paletización y servicio de máquinas. Se prevé que el ensamblaje crezca a una CAGR del 16,90%, impulsado por optimizadores de cinemática inversa que reducen el tiempo de ciclo en un 12%, haciendo que los robots colaborativos sean viables para operaciones de tiempo de tacto rápido. Los efectores finales con gran cantidad de sensores permiten a los robots colaborativos realizar ajustes a presión o aplicar torque dentro de ±3%, una capacidad que antes era exclusiva de los pórticos de precisión.
A medida que los proveedores distribuyen paquetes de software específicos para cada tarea, los compradores pagan cada vez más por resultados de tiempo de tacto garantizados, trasladando la captura de valor del hardware a las licencias recurrentes y ampliando el tamaño del mercado de robots colaborativos de América del Norte asignado a los complementos digitales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
La Monetización del Software Redibuja la Combinación de IngresosEl hardware representó el 51,64% de las ventas de 2025, pero el software crece a una CAGR del 18,82% respaldado por paneles de control en la nube y algoritmos de mantenimiento predictivo. El nivel de suscripción de ABB para robots colaborativos de soldadura distribuye los costos a lo largo de la vida útil del activo, un modelo que ahora también adoptan el mosaixx de KUKA y el próximo módulo optimizador de inteligencia artificial de Yaskawa.
Los ingresos por servicios, tradicionalmente únicos, están migrando hacia contratos de soporte plurianuales. A medida que los márgenes sobre las ventas de metal se reducen, los proveedores dependen de la analítica para mantener la diferenciación, reforzando la cuota del software en el mercado de robots colaborativos de América del Norte.
Análisis Geográfico
Mercado de Robots Colaborativos de Arizona y el Medio Oeste de los Estados Unidos
Los Estados Unidos controlaron el 78,55% del mercado de robots colaborativos de América del Norte en 2025, respaldados por fábricas de semiconductores en Arizona y clústeres automotrices en el Medio Oeste. Las asignaciones presupuestarias del Senado para 2025-26 destinan 1,5 mil millones de USD a subvenciones para la integración de cobots, sosteniendo la demanda durante la debilidad macroeconómica. La expansión de Yaskawa en Wisconsin por 180 millones de USD duplica la capacidad nacional y reduce los plazos de entrega, reforzando la resiliencia de la cadena de suministro.
Mercado de Robots Colaborativos de México
México, con una expansión a una CAGR del 17,95% hasta 2031, se beneficia del nearshoring de componentes electrónicos y piezas de vehículos. Los incentivos gubernamentales apuntan a líneas de ensamblaje de alto valor, y los cobots cubren las brechas de mano de obra sin un incremento proporcional de la plantilla. Los proveedores están respondiendo estableciendo depósitos de piezas en Monterrey y Querétaro, lo que señala un compromiso a largo plazo con el mercado de robots colaborativos de América del Norte al sur de la frontera.
Mercado de Robots Colaborativos de Canadá
Canadá sigue siendo más pequeño pero estable, liderado por los procesadores de alimentos de Ontario y Quebec que aprovechan las subvenciones provinciales de automatización. La clara adopción de la norma ISO/TS 15066 por parte de los reguladores de seguridad laboral acorta los ciclos de certificación, convirtiendo a Canadá en un banco de pruebas para diseños de cobots de acero inoxidable higiénico. Aunque su base manufacturera es modesta, el enfoque de Canadá en el subensamblaje aeroespacial y el envasado de alimentos en cadena de frío proporciona nichos de alto margen dentro del mercado más amplio de robots colaborativos de América del Norte.
Panorama regulatorio
Las implementaciones de robots colaborativos en América del Norte continúan estando determinadas principalmente por normas de seguridad consensuadas y expectativas de cumplimiento en el lugar de trabajo, en lugar de una única regulación federal específica para cobots. En los Estados Unidos, las directrices de OSHA para sistemas de robots industriales enmarcan las responsabilidades del empleador en torno a la evaluación de riesgos, la protección y las prácticas de trabajo seguras, mientras que las normas ANSI/RIA definen la línea base técnica predominante utilizada por integradores y usuarios finales en la documentación de riesgos.
Una actualización importante de las normas es el lanzamiento de ANSI/A3 R15.06-2025 (octubre de 2025), que reemplaza a ANSI/RIA R15.06-2012 y se alinea más directamente con ISO 10218-1/2:2025. La actualización desplaza el énfasis de certificar un producto "robot colaborativo" hacia validar una "aplicación colaborativa" mediante evaluación de riesgos y límites documentados. En el plano de las políticas, la legislación federal propuesta en 2026 (H.R. 7334 y el proyecto de ley complementario del Senado S. 4686) para establecer una Comisión Nacional de Robótica apunta a un creciente enfoque gubernamental en la competitividad, los incentivos laborales y los riesgos de la cadena de suministro para compradores y proveedores de robótica y automatización.
Análisis de la cadena de valor
La cadena de valor abarca desde proveedores de componentes, incluidos servoaccionamientos, motores, codificadores, controladores con calificación de seguridad, visión artificial, sensores de fuerza-torque y elementos mecánicos de precisión como accionamientos armónicos y reductores RV, hasta los fabricantes de equipos originales de cobots. Una amplia capa de integración configura luego las herramientas del extremo del brazo, las funciones de protección y seguridad, y el software de aplicación.
La distribución combina ventas directas de OEM a grandes fabricantes con canales impulsados por ecosistemas que empaquetan celdas de trabajo preconfiguradas para pymes, junto con capacitación, puesta en marcha y servicios de ciclo de vida como mantenimiento, repuestos y actualizaciones de software. En 2026, las restricciones de escalabilidad han sido más visibles en componentes de precisión mecánica, y los informes del sector señalan largos plazos de entrega para actuadores y reductores, ya que los proveedores operan cerca de su capacidad máxima. Esto aumenta la importancia del abastecimiento alternativo, el diseño orientado a la disponibilidad y la fabricación por contrato, así como de las asociaciones que acercan la fabricación y el submontaje a los mercados finales. Ejemplos incluyen la ampliación de Flex de su asociación de fabricación con Teradyne Robotics (marcas Universal Robots y Mobile Industrial Robots) en abril de 2026 para apoyar la escala de la automatización inteligente, y la ampliación de la colaboración de Kawasaki Robotics con Dexterity en junio de 2026 para avanzar en sistemas logísticos de IA física construidos alrededor de las plataformas de brazos de Kawasaki.
Panorama Competitivo
La concentración del mercado es moderada. ABB, Universal Robots y FANUC acapararon conjuntamente aproximadamente el 45% de los envíos unitarios de 2024, con el resto de la cuota dividida entre KUKA, Yaskawa, Doosan y actores nacionales emergentes. La competencia gira en torno a la capacidad de carga útil, la planificación de trayectorias impulsada por inteligencia artificial y el alcance del ecosistema. El acelerador con tecnología de NVIDIA de Universal Robots redujo el tiempo de integración en un 30%, mientras que el controlador certificado IEC 62443 de FANUC responde a los mandatos de ciberseguridad en los sectores farmacéutico y de defensa.
Standard Bots apunta a las oportunidades de Compra en América con su modelo de 30 kg fabricado en Nueva York. La división digital dedicada de KUKA refleja el giro estratégico hacia los ingresos recurrentes a medida que el hardware se convierte en una materia prima. Las carteras de propiedad intelectual en la detección de fuerza y torque elevan las barreras de entrada, aunque el middleware ROS2 reduce los costos de desarrollo para las empresas emergentes, fomentando una saludable rotación e impulsando la innovación en toda la industria de robots colaborativos de América del Norte.
Las estrategias competitivas giran cada vez más en torno a la monetización de plataformas. La asociación de ABB con Vention permite celdas de conexión directa para talleres, mientras que el mosaixx de KUKA permite actualizaciones inalámbricas, reflejando las tendencias de la nube en el internet industrial de las cosas. Con los proveedores compitiendo por fidelizar a las comunidades de desarrolladores, la orquestación de ecosistemas, más que la cinemática del brazo, emerge como el campo de batalla decisivo en el mercado de robots colaborativos de América del Norte.
Líderes de la Industria de Robots Colaborativos de América del Norte
-
ABB Ltd.
-
Universal Robots A/S
-
FANUC Corporation
-
Techman Robot Inc.
-
AUBO (Beijing) Robotics Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Colaborativos de América del Norte Empresas cubiertas en este informe
- ABB Ltd.
- Universal Robots A/S
- FANUC Corporation
- Techman Robot Inc.
- AUBO (Beijing) Robotics Technology Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Precise Automation, Inc.
- SIASUN Robot and Automation Co., Ltd.
- Staubli International AG
- OMRON Corporation
- Seiko Epson Corporation (Epson Robots)
- Festo SE and Co. KG
- KUKA Aktiengesellschaft
- Doosan Robotics Inc.
- Hanwha Precision Machinery Co., Ltd.
- Yaskawa America, Inc.
- DENSO WAVE INCORPORATED
- Robotiq Inc.
- Neura Robotics GmbH
Lea el análisis de las empresas de robots colaborativos de américa del norte
Oportunidades de mercado y perspectivas futuras
La localización de centros de fabricación y operaciones de robótica en todo Estados Unidos está creando espacio en blanco para proveedores regionales, integradores y socios de capacitación, a medida que los proveedores construyen capacidad e infraestructura de soporte más cercanas al cliente. En 2026, FANUC America anunció una inversión de USD 90 millones para una instalación de 840,000 pies cuadrados en Michigan con el fin de ampliar la capacidad de fabricación de robots, y Universal Robots (Teradyne Robotics) avanzó en los planes de un Centro de Operaciones en EE. UU. en Wixom, Michigan, que combina funciones de fabricación, servicio y capacitación. Juntas, estas medidas favorecen plazos de entrega más cortos y una colaboración más estrecha en ingeniería de aplicaciones con compradores de los sectores automotriz, electrónico e industrial general.
La oportunidad también se está desplazando hacia soluciones estandarizadas de implementación rápida y celdas de trabajo con alto contenido de software, donde los compradores priorizan el tiempo hasta la puesta en marcha y la repetibilidad en múltiples ubicaciones. FANUC America destacó los sistemas preconfigurados basados en CRX para implementación rápida en Automate 2026, y ABB amplió su cartera de cobots con la familia PoWa sobre OmniCore. A medida que las normas avanzan hacia un cumplimiento centrado en la aplicación (ANSI/A3 R15.06-2025), aumenta la demanda de integradores y ecosistemas de OEM capaces de ofrecer evaluaciones de riesgo documentadas de aplicaciones colaborativas, funciones de seguridad validadas y mantenimiento continuo de controladores y software alineado con la ciberseguridad.
Desarrollos recientes de la industria en Mercado de Robots Colaborativos de América del Norte
- Julio de 2026: ABB Robotics presentó el montacargas autónomo Flexley Stack F712 que utiliza navegación vSLAM como parte de su cartera de robots móviles. El lanzamiento refuerza las narrativas de interoperabilidad entre los AMR de intralogística y los brazos robóticos, apoyando flujos de trabajo de movimiento de materiales integrados que complementan las celdas de trabajo basadas en cobots.
- Diciembre de 2025: Universal Robots anunció planes para abrir un nuevo Centro de Operaciones en EE. UU. en Wixom, área metropolitana de Detroit, Michigan, que combina fabricación, servicio y capacitación para las operaciones de América del Norte. El centro añade capacidad regional y soporte de proximidad al cliente que puede acortar los ciclos de implementación y ampliar la cobertura de ingeniería de aplicaciones.
- Noviembre de 2024: KUKA lanzó su plataforma en la nube mosaixx para el monitoreo de flotas y el mantenimiento predictivo. La plataforma profundiza la capa de software y conectividad alrededor de los cobots implementados, apoyando modelos de servicio recurrente y visibilidad multisitio para los usuarios finales.
Mercado de Robots Colaborativos de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Dimensionamos el mercado de robots colaborativos de América del Norte como los ingresos obtenidos de los sistemas de cobots y el software y los servicios directamente asociados vendidos para uso industrial y comercial en Estados Unidos, Canadá y México.
Exclusiones del alcance: Excluimos los robots industriales tradicionales que no están diseñados para una colaboración segura entre humanos y robots, así como las herramientas generales de tecnología de la información para fábricas que no se venden como parte de una solución de cobot.
Descripción General de la Segmentación
- Por Carga Útil
- Menos de 5 kg
- 5-9 kg
- 10 kg y Más
- Por Industria de Usuario Final
- Electrónica/Semiconductores y FPD
- Automoción
- Alimentos y Bebidas
- Otras Industrias de Usuario Final
- Por Aplicación
- Manejo de Materiales
- Recogida y Colocación
- Ensamblaje
- Otras Aplicaciones (Paletización/Despaletización, Soldadura, Pintura, Clasificación, Posicionamiento, etc.)
- Por Componente
- Hardware
- Software
- Servicios
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de lo que se envía, instala y regula para los robots colaborativos, vinculando luego esas señales al gasto en manufactura de América del Norte. Se utilizaron fuentes públicas como la Federación Internacional de Robótica (IFR), la Oficina del Censo de los Estados Unidos (incluidas las series de manufactura y comercio), Statistics Canada y el INEGI de México para fundamentar las tendencias de producción fabril y la intensidad de la automatización.
También se consultaron fuentes como las estadísticas de comercio de la USITC para los patrones de importación relacionados con la robótica, la OSHA y los organismos de normalización para las señales de seguridad que influyen en la adopción, y revistas científicas de robótica revisadas por pares para la madurez de las aplicaciones y los parámetros de referencia de rendimiento. Se utilizaron presentaciones de empresas, materiales para inversores y prensa de reputación para rastrear los cambios en la combinación de productos, como sistemas de mayor capacidad de carga, incorporación de software y penetración de servicios. En algunos casos, se utilizaron suscripciones de pago para estados financieros de empresas, bases de datos de patentes y vistas de envíos de importación-exportación a nivel de cargamento para verificar la exposición de los proveedores y la actividad de los productos. Las fuentes aquí enumeradas son ilustrativas, y se revisaron muchos documentos públicos y bases de datos adicionales para la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción del gasto en robots es verdaderamente colaborativa, y qué se contabiliza como hardware frente a software y servicios en el punto de venta. Se conversó con una combinación de fabricantes, integradores de sistemas, distribuidores y usuarios finales en Estados Unidos, Canadá y México, de modo que los supuestos sobre precios, utilización y ciclos de modernización pudieran verificarse con el comportamiento de compra real. Cuando los datos documentales parecían inconsistentes, se realizaron conversaciones de seguimiento para confirmar si la diferencia provenía de la combinación de aplicaciones (por ejemplo, atención a máquinas frente a ensamblaje) o del momento de grandes despliegues en múltiples sitios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento del Mercado y Previsión
Nuestro modelo parte de una reconstrucción descendente de la demanda, en la que el gasto en automatización de fábricas, la intensidad de adopción de robots y la penetración de robots colaborativos por industrias clave se utilizan para construir un conjunto de demanda realista para América del Norte. Ese resultado se prueba luego mediante aproximaciones ascendentes selectivas, que incluyen bandas de precio de venta promedio (ASP) muestreadas por clase de capacidad de carga, ratios de integración respecto al hardware y verificaciones de canal sobre los tamaños de pedido típicos, que luego se utilizan para ajustar los totales cuando los volúmenes implícitos parecen incorrectos.
Los factores que importan en este mercado incluyen los cambios en la combinación de capacidad de carga (menos de 5 kg frente a mayor capacidad de carga), la distribución de aplicaciones como la manipulación de materiales, la selección y colocación, y el ensamblaje, y la proporción de despliegues en líneas de electrónica, automotriz y procesamiento de alimentos. También realizamos un seguimiento de indicadores como las tendencias de producción manufacturera, las nuevas adiciones de capacidad en sectores de alta automatización y el ritmo de las modernizaciones impulsadas por la seguridad que facilitan la adopción de cobots en plantas existentes. Para las previsiones, se utiliza el análisis de escenarios en torno a los ciclos de inversión de capital y el ritmo de adopción, y los escenarios se vinculan a las opiniones de expertos sobre los plazos de entrega, la progresión del ASP y las tasas de incorporación de software y servicios. Si una señal ascendente está incompleta para un país o aplicación, se llena el vacío utilizando ratios de proxy conservadores de perfiles de usuarios finales similares, y luego se verifica el supuesto en entrevistas.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación en múltiples puntos de control, de modo que los ingresos implícitos se alineen con las señales de adopción, las bandas de precios y el ritmo de las nuevas instalaciones. Las verificaciones de varianza se realizan a nivel de país y luego se revisan nuevamente a nivel de aplicación y usuario final para detectar valores atípicos, seguidas de una segunda revisión por parte de un analista antes de la aprobación final.
El modelo también se compara con señales independientes como la actividad manufacturera, los movimientos comerciales de categorías relacionadas con robots y los ciclos de inversión públicamente visibles en industrias con alta intensidad de automatización. Los informes se actualizan en un ciclo anual, y las actualizaciones intermedias se activan cuando eventos materiales modifican las expectativas de precios, oferta o demanda. Antes de la entrega, realizamos una revisión final para incorporar las últimas publicaciones públicas y cualquier retroalimentación primaria reciente, de modo que los clientes reciban una visión actualizada.
Tamaño del Mercado de Robots Colaborativos de América del Norte de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas para los cobots de Amrica del Norte no siempre coinciden, y la diferencia generalmente proviene de lo que se contabiliza como ingresos de cobots y de cómo se maneja la geografía. Las diferencias en si se incluyen el software y los servicios, y si los envíos se convierten en ingresos utilizando bandas de ASP realistas, también afectan el valor final.
Los principales factores de diferencia que identificamos fueron las elecciones de alcance (solo sistemas de cobots frente a todos los robots industriales), la cobertura de componentes (solo hardware frente a hardware más software y servicios) y el momento de los supuestos de tipo de cambio e inflación cuando los valores se convierten a USD. Algunas estimaciones también se basan en un único caso base sin verificar si las unidades implícitas se alinean con las señales de automatización de fábricas, lo que puede inflar los años de crecimiento rápido. Una construcción de ingresos más específica por componente que se mantiene vinculada a los despliegues en América del Norte y se actualiza con verificaciones recientes de precios y tasas de incorporación explica las diferencias observadas aquí, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,56 mil millones de USD (2025) | |
| Asociación Industrial A | 2,10 mil millones de USD (2025) | Generalmente contabiliza principalmente los ingresos por hardware de robots y utiliza supuestos conservadores de integración e incorporación de software, lo que puede subestimar el gasto total vinculado a los despliegues de cobots. |
| Consultora Global B | 3,05 mil millones de USD (2025) | Puede incluir celdas de robots industriales ligeros adyacentes o paquetes de automatización más amplios, y luego aplica una progresión de ASP combinada más alta sin verificaciones consistentes con las señales de adopción a nivel de aplicación. |
En conjunto, la tabla sugiere que la cifra más baja está típicamente vinculada a la contabilización solo de hardware, mientras que la cifra más alta está comúnmente vinculada a un alcance de robots más amplio o a un incremento de precios más agresivo. Nuestro enfoque mantiene el total del mercado rastreable a variables claras como la combinación de capacidad de carga, la demanda de aplicaciones y la incorporación de componentes, de modo que el número final pueda reproducirse y someterse a pruebas de estrés cuando lleguen nuevos datos.
Preguntas Clave Respondidas en el Informe
¿A qué ritmo crece la adopción de robots colaborativos en América del Norte?
El mercado de robots colaborativos de América del Norte se está expandiendo a un CAGR del 16,11% entre 2026 y 2031, impulsado por incentivos de relocalización y escasez de mano de obra.
¿Qué clase de carga útil lidera la demanda actual de robots colaborativos?
Los brazos con capacidad inferior a 5 kg tienen una cuota de mercado del 45,38%, siendo preferidos en la electrónica y las líneas de ensamblaje ligero.
¿Qué segmento será el mayor impulsor de ingresos en 2031?
Se espera que las suscripciones de software, con una CAGR del 18,82%, superen al hardware como principal fuente de ingresos.
¿Por qué los procesadores de alimentos invierten fuertemente en robots colaborativos?
La alta rotación de personal y las estrictas normas de higiene impulsan a los productores de alimentos y bebidas a automatizar las tareas de envasado y paletizado a un CAGR del 16,44%.
¿Qué país es el mercado de más rápido crecimiento en la región?
México lidera con una CAGR del 17,95%, impulsado por la producción acercada de electrónica y automoción.
¿Cómo diferencian los proveedores sus productos?
Los proveedores incorporan controladores de inteligencia artificial en el borde, paneles de control en la nube y certificaciones de ciberseguridad para reducir el tiempo de integración y cumplir con los requisitos de conformidad normativa.