
Taille et part du marché du jeu de casino en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
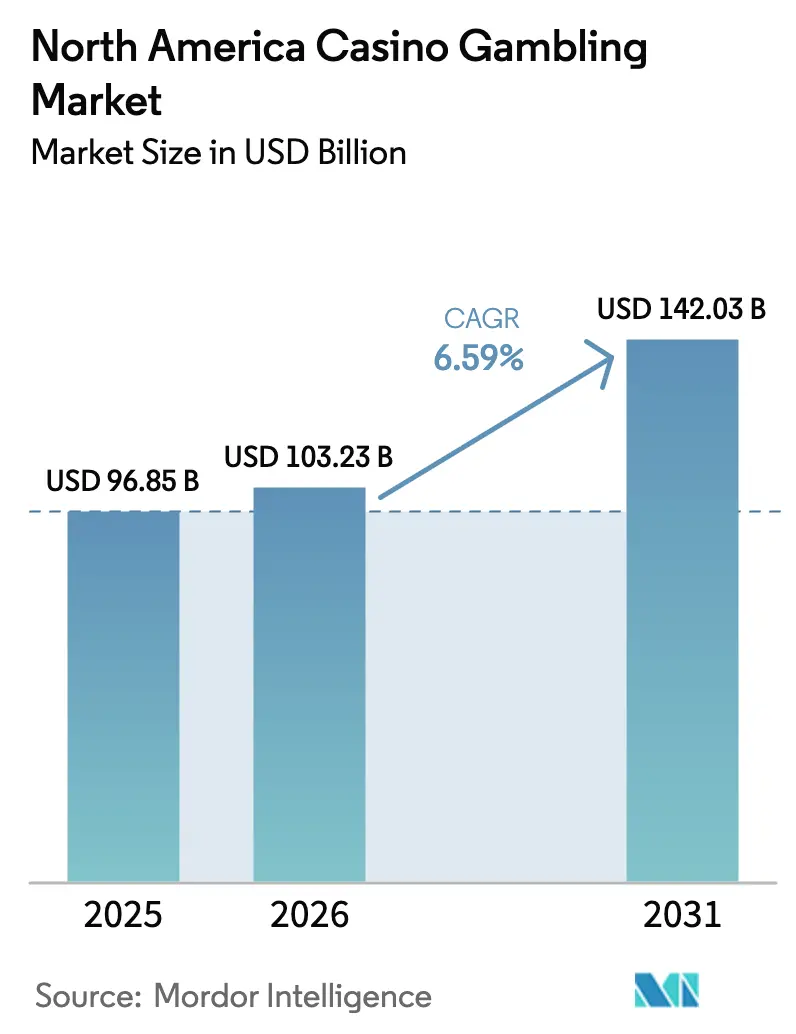
| Taille du marché de l'année de base (2025) | 96.85 Milliards de dollars |
| Taille du Marché (2026) | 103.23 Milliards de dollars |
| Taille du Marché (2031) | 142.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.59 % |
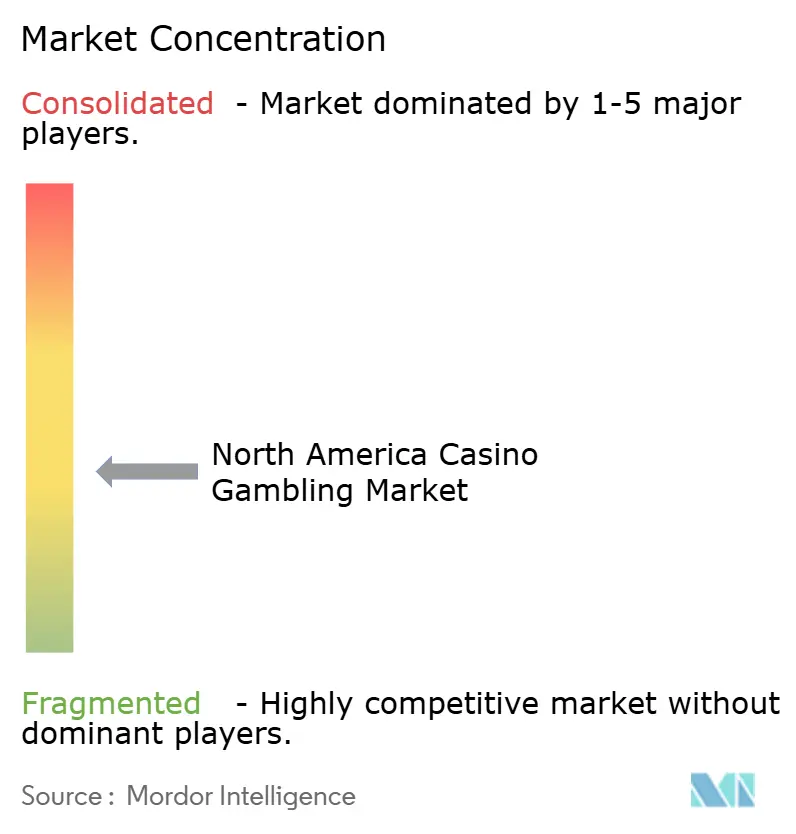
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jeu de casino en Amérique du Nord par Mordor Intelligence
Le marché du jeu de casino en Amérique du Nord était évalué à 96,85 milliards USD en 2025 et devrait croître de 103,23 milliards USD en 2026 pour atteindre 142,03 milliards USD d'ici 2031, à un CAGR de 6,59 % au cours de la période de prévision (2026-2031). La demande est soutenue par la légalisation progressive des paris sportifs, la hausse des volumes touristiques et le déploiement rapide des écosystèmes de paiement sans espèces qui rationalisent les transactions sur les aires de jeux. Les revenus record du jeu tribal, combinés à des expansions de complexes hôteliers de plusieurs milliards de dollars, ont protégé le marché du jeu de casino en Amérique du Nord des vents contraires macroéconomiques à court terme. Les opérateurs déploient également des systèmes d'optimisation du rendement des machines à sous basés sur l'IA et des programmes de fidélité omnicanaux qui augmentent le temps passé sur les appareils et les visites entre propriétés. Les indicateurs de voyage de loisirs dépassent désormais les niveaux de référence de 2019 à Las Vegas et Atlantic City, soulignant un appétit durable des consommateurs pour des expériences de divertissement intégrées.
Principaux points à retenir du rapport
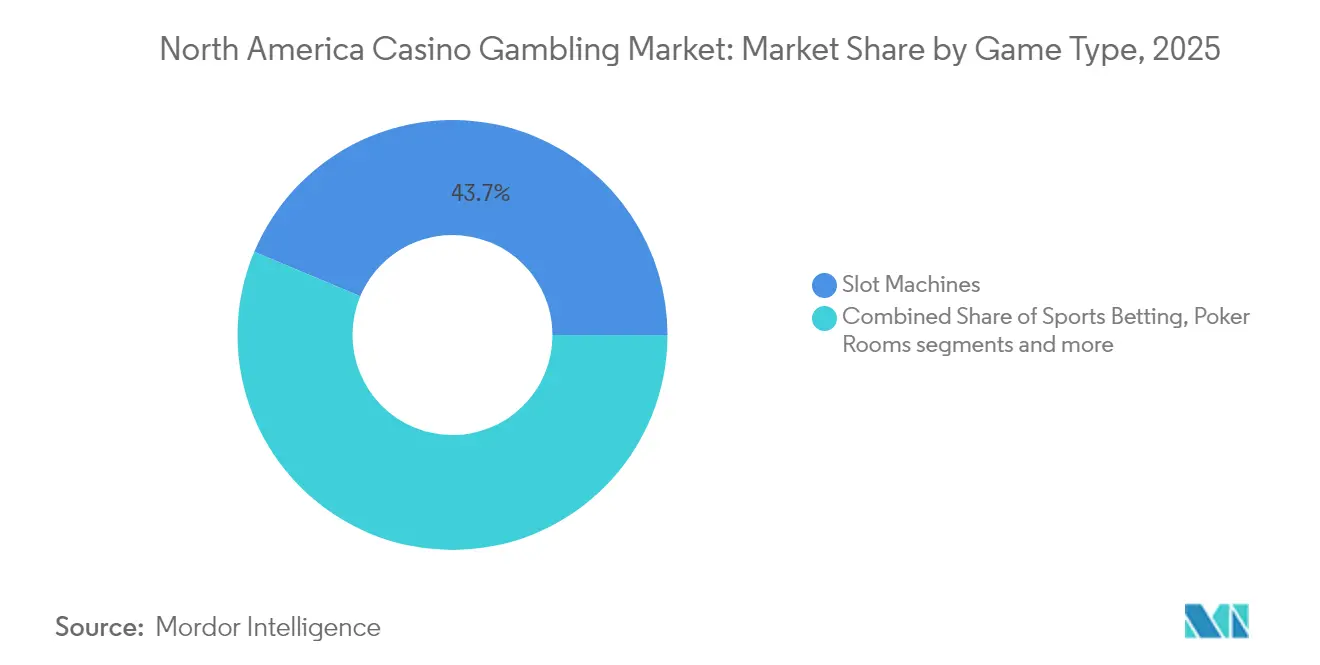
- Par type de jeu, les machines à sous ont sécurisé 43,68 % de la part du marché du jeu de casino en Amérique du Nord en 2025, tandis que les paris sportifs devraient afficher le CAGR le plus rapide de 7,26 % jusqu'en 2031
- Par plateforme, les établissements terrestres représentaient 61,02 % du marché du jeu de casino en Amérique du Nord en 2025 ; les opérations de casino en ligne se développent à un CAGR de 8,21 % jusqu'en 2031.
- Par géographie, les États-Unis ont capturé 77,65 % de la part des revenus du marché du jeu de casino en Amérique du Nord en 2025, tandis que le Canada devrait progresser à un CAGR de 7,63 %, le taux de croissance national le plus rapide jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Légalisation continue des paris sportifs | +1.2% | États-Unis ; répercussions sur le Canada | Moyen terme (2-4 ans) |
| Reprise post-pandémique du tourisme et des dépenses de loisirs | +0.8% | Las Vegas, Atlantic City | Court terme (≤ 2 ans) |
| Déploiement des paiements sans espèces et des portefeuilles numériques | +0.6% | États américains pionniers et provinces canadiennes | Moyen terme (2-4 ans) |
| Expansion des états de casino en ligne réglementés | +1.1% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Optimisation du rendement des aires de machines à sous par l'IA | +0.4% | Complexes hôteliers intégrés dans le monde entier | Long terme (≥ 4 ans) |
| Coentreprises tribales-commerciales dans les régions mal desservies | +0.3% | Marchés ruraux américains | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Légalisation continue des paris sportifs
Trente-huit États américains ainsi que Washington D.C. réglementent désormais les paris sportifs, générant 10,92 milliards USD de revenus pour les opérateurs en 2023 [1]Conférence nationale des législatures d'État, "Revenus des paris sportifs par État," ncsl.org . Les taux d'imposition couvrent un large spectre, allant de 6,75 % pour le Nevada à 51 % pour New York, obligeant les opérateurs à calibrer leurs stratégies d'entrée sur le marché en tenant compte de marges très étroites dans les États à forte fiscalité. Les canaux mobiles dominent la pénétration car la géolocalisation par application supprime les barrières de proximité qui limitaient autrefois les salles de paris sur les propriétés. Les propositions fédérales en cours, telles que le SAFE Bet Act, imposeraient des contrôles nationaux d'accessibilité financière, harmonisant potentiellement les règles de protection des consommateurs à travers les lignes d'État. Les synergies de vente croisée entre les salles de paris et les aires de jeux de casino augmentent la valeur vie client, notamment lors des grands événements sportifs où le volume des mises attire des visites supplémentaires.
Reprise post-pandémique du tourisme et des dépenses de loisirs
Las Vegas a accueilli 40,8 millions de visiteurs en 2023 et généré 51,5 milliards USD de dépenses totales hors portefeuille, dépassant les records d'avant la COVID [2]Hospitality Net, "Statistiques des visiteurs de Las Vegas 2024," hospitalitynet.org . Le trafic de congrès représente un segment à haute valeur ajoutée, les voyageurs d'affaires contribuant à des dépenses substantielles par voyage. Ce segment stabilise les niveaux d'occupation en semaine, complétant efficacement les pics de demande observés pendant les périodes de loisirs du week-end. Les arrivées internationales se sont normalisées, les touristes canadiens et mexicains représentant plus de la moitié des visites étrangères, bien que les fluctuations monétaires influencent encore les volumes de gains. Les opérateurs investissent dans des résidences de divertissement et des événements sportifs de premier plan tels que la Formule 1 pour diversifier les moteurs de demande au-delà du jeu de base. Bien que les économistes mettent en garde contre des ralentissements cycliques, les complexes hôteliers bien capitalisés sont positionnés pour capter des parts des concurrents plus petits lors de tout repli des dépenses.
Déploiement des paiements sans espèces et des portefeuilles numériques sur les aires de jeux
Les portefeuilles mobiles intégrés sont désormais actifs dans les grands réseaux de casinos américains grâce à des partenariats tels que CashClub Wallet d'Everi et la technologie BetBridge de Crane Payment Innovations. Les transactions axées sur le numérique réduisent les temps d'attente, améliorent la visibilité des dépenses et réduisent les coûts de traitement des espèces en caisse qui comprimaient autrefois les marges opérationnelles. Les opérateurs tribaux ont exploité la flexibilité souveraine pour piloter l'acceptation des cryptomonnaies, Choctaw Casinos permettant la liquidité crypto sur les appareils qui attire une clientèle férue de technologie. Les régulateurs élaborent des normes actualisées qui associent les procédures de connaissance du client à un processus d'intégration sans friction pour atténuer les risques de blanchiment d'argent. Les premières données d'utilisation montrent un gain théorique journalier moyen par client plus élevé lorsque les mises proviennent de portefeuilles numériques plutôt que de billets physiques.
Expansion des états de casino en ligne (iGaming) réglementés
Le cadre concurrentiel d'iGaming de l'Ontario a produit plus de 7 milliards USD de recettes brutes depuis son lancement en avril 2022 et a rapporté 1,4 milliard USD de revenus fiscaux à la province [3]Gaming News Canada, "Mise à jour des revenus d'iGaming en Ontario," gamingnewscanada.ca . La loi iGaming Alberta Act a été adoptée en 2025, préparant le terrain pour la libéralisation du marché par un second entrant lorsque les opérations démarreront en 2026. Six États américains ont déposé des projets de loi sur l'iGaming en janvier 2025, couvrant collectivement près de 50 millions de résidents et soulignant l'appétit bipartisan pour les sources de revenus numériques. Caesars Entertainment a récemment regroupé la liquidité WSOP Online en Pennsylvanie, au Nevada, au New Jersey et au Michigan, prouvant que les pactes multi-États peuvent surmonter les premiers défis de liquidité. Les premières données de l'Ontario suggèrent que les casinos numériques complètent, plutôt que de cannibaliser, la fréquentation des établissements terrestres, atténuant la résistance politique dans les États potentiels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Incertitude réglementaire et lenteur des cycles législatifs | -0.7% | Juridictions américaines fragmentées | Moyen terme (2-4 ans) |
| Hausse des coûts de main-d'œuvre et d'énergie dans les complexes hôteliers intégrés | -0.9% | Marchés américains à hauts salaires | Court terme (≤ 2 ans) |
| Pression macroéconomique sur les dépenses discrétionnaires | -0.5% | Mondiale | Court terme (≤ 2 ans) |
| Hausse des primes de cyberassurance | -0.3% | Opérateurs à grande échelle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire et lenteur des cycles législatifs
Le Québec a choisi de préserver le monopole de Loto-Québec, en privilégiant le contrôle centralisé plutôt que les gains potentiels de recettes fiscales qui pourraient découler d'une structure de marché concurrentielle. La renégociation prolongée des pactes tribaux-étatiques dans certaines réserves a retardé des avancées critiques, notamment la modernisation des aires de machines à sous et le déploiement des opérations de paris sportifs. Au niveau fédéral, les délibérations en cours sur le SAFE Bet Act ont introduit un double cadre de conformité, obligeant les opérateurs à traiter à la fois les exigences de licence au niveau des États et les réglementations nationales anticipées. Ces incertitudes réglementaires ont allongé le délai nécessaire au retour sur investissement, décourageant ainsi les petites entreprises régionales de s'engager dans des dépenses d'investissement importantes. En conséquence, les défis liés aux politiques continuent d'entraver les opportunités de croissance et la dynamique d'investissement sur les marchés concernés.
Hausse des coûts de main-d'œuvre et d'énergie dans les complexes hôteliers intégrés
MGM Resorts a accordé une augmentation salariale cumulée de 32 % aux membres du Syndicat des travailleurs de la restauration en 2024, poussant les ratios de charges salariales à des niveaux records sur plusieurs années. Bien que les revenus sur le Las Vegas Strip aient augmenté de 6,8 %, le revenu net s'est élevé à 820 millions USD, reflétant une compression des marges due aux pressions inflationnistes [4]Casinos.com, "Résultats du Las Vegas Strip 2024," casinos.com . La tension sur le marché du travail augmente les heures supplémentaires rémunérées, tandis que la transparence obligatoire sur les frais de complexe hôtelier pourrait plafonner la croissance des tarifs journaliers moyens. Parallèlement, les charges d'électricité et de gaz naturel restent volatiles car les méga-complexes fonctionnent 24 heures sur 24 avec la climatisation, l'éclairage et les salles de serveurs à haute densité pour l'infrastructure de jeu numérique. Les opérateurs déploient des accords d'achat d'énergie renouvelable et des technologies d'automatisation, mais les délais de retour sur investissement dépassent les durées communes des baux REIT, compliquant les structures de financement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de jeu :
les paris sportifs stimulent la transformation numériqueLes machines à sous ont conservé 43,68 % des revenus de 2025, tirant parti de mécanismes de rotation à haute fréquence qui génèrent des rendements de gains stables et justifient une allocation d'espace premium sur les aires de jeux. Leurs flux de trésorerie fiables ancrent la taille du marché du jeu de casino en Amérique du Nord au sein des grandes propriétés de destination, permettant à la direction de financer des attractions de divertissement phares qui attirent des visites supplémentaires. Les paris sportifs, cependant, devraient croître à un CAGR de 7,26 %, transformant les applications mobiles en entonnoirs d'acquisition tout au long de l'année qui alimentent les jeux sur site à marges plus élevées lors des week-ends d'événements. Les jeux de table tels que le blackjack et la roulette continuent de livrer un gain théorique élevé par siège, mais leurs besoins en main-d'œuvre et les pénuries de personnel compriment la productivité de l'aire de jeux lors des périodes de pointe. Les variantes de tables électroniques atténuent cette contrainte en utilisant des croupiers numériques et des interfaces à écran tactile, réduisant ainsi les coûts d'exploitation par position ouverte. Le poker en direct, autrefois un service phare, cède désormais le trafic occasionnel aux salles en ligne mais reste indispensable pour les tournois télévisés qui élèvent la notoriété de la marque et les dépenses hors jeux. Les jeux spéciaux comme le keno et le bingo plaisent aux démographies plus âgées qui apprécient les cadres sociaux, assurant une contribution stable même lorsque les propriétés se tournent vers des publics plus jeunes et technophiles. L'analyse des machines à sous pilotée par l'IA affine les tables de paiement et les rotations de thèmes en temps réel, ce qui améliore les indicateurs de valeur attendue pour divers groupes de clients sans enfreindre les plafonds réglementaires de retenue. Le contenu de marque — illustré par l'accord de licence des Dallas Cowboys avec Aristocrat — rafraîchit les cycles d'engagement des joueurs et prolonge les temps de présence, soutenant des objectifs d'insertion de pièces supplémentaires. L'intégration des salles de paris augmente la part de portefeuille entre produits en récompensant les parieurs avec des crédits de machines à sous, approfondissant la fidélité sur plusieurs verticaux et fortifiant le marché du jeu de casino en Amérique du Nord contre la volatilité d'un seul segment.


Par plateforme / canal :
l'accélération du casino en ligne défie la domination des établissements terrestresLes établissements terrestres ont accumulé 61,02 % des revenus de 2025, un résultat porté par des écosystèmes de complexes hôteliers intégrés qui regroupent le jeu, l'hébergement, les congrès et le divertissement en direct dans un seul itinéraire à dépenses élevées. Leurs vastes empreintes soutiennent des tours d'hôtels de luxe, des restaurants étoilés Michelin et des résidences de têtes d'affiche qui transforment les propriétés en mini-villes tout inclus — des attributs que les concurrents numériques ne peuvent pas reproduire. Les programmes de fidélité tels que Caesars Rewards et MGM Rewards relient plusieurs propriétés entre elles, accordant des échanges de compensations sur les chambres, les spectacles et la restauration pour maximiser la part de portefeuille par voyage. Les casinos tribaux apportent une diversité régionale, opérant souvent dans des corridors ruraux où ils servent de principaux créateurs d'emplois et d'ancres culturelles. Les opérations de salles de cartes concentrées en Californie ajoutent une granularité supplémentaire en se concentrant presque exclusivement sur les jeux de table bancaires par les joueurs, permettant des entrées à faibles frais généraux dans les marchés municipaux avec des interdictions strictes de machines à sous. Les casinos en ligne devraient croître à un CAGR de 8,21 % grâce aux vents favorables législatifs, à la géolocalisation améliorée et à des solutions de paiement transparentes qui réduisent les points de friction qui entravaient autrefois les inscriptions. Des opérateurs comme Fanatics introduisent des titres exclusifs en interne et des jetons de fidélité inter-verticaux, étendant ainsi la fidélité à la marque au-delà des écosystèmes de marchandises sportives et de salles de paris. L'optimisation mobile met désormais l'accent sur la diffusion en direct à faible latence des tables avec croupiers en direct, reproduisant une expérience sur l'aire de jeux qui plaît aux professionnels urbains qui n'ont pas le temps pour des séjours en complexe hôtelier de plusieurs jours. Les formats de casino social servent de canaux d'acquisition peu coûteux en monétisant par le biais de micro-transactions qui habituent les joueurs occasionnels à une éventuelle migration vers l'argent réel, alimentant ainsi l'entonnoir plus large du marché du jeu de casino en Amérique du Nord.
Analyse géographique
Marché du jeu de casino aux États-Unis
Les États-Unis ont dominé avec 77,65 % des revenus de 2025, reflétant un paysage réglementaire mature couvrant 44 États autorisant les casinos ainsi que Porto Rico. La distribution des revenus est hétérogène : l'Ouest mène les flux de jeux tribaux, le Nord-Est concentre les établissements commerciaux à fort rendement, le Sud représente le groupe à légalisation la plus rapide, et le Midwest maintient des établissements d'âge moyen qui affichent encore des indicateurs d'occupation respectables. Les établissements du Las Vegas Strip ont enregistré 31,5 milliards USD de revenus agrégés en 2024, mais la hausse des coûts salariaux et des charges énergétiques a fait chuter le revenu net à 820 millions USD, soulignant l'équilibre délicat entre la croissance globale et la préservation des marges. Les prochains lancements de livres sportifs dans le Missouri et plusieurs projets de loi sur le jeu en ligne examinés dans le Maryland, la Virginie et l'Indiana indiquent de nouveaux flux de demande qui s'étendent au-delà des centres côtiers traditionnels.
Marché du jeu de casino au Canada et au Mexique
Le Canada représente la frontière de croissance la plus prometteuse, avec un CAGR projeté de 7,63 % jusqu'en 2031, ce qui pourrait voir sa part du marché du jeu de casino en Amérique du Nord s'élargir de manière significative. L'écosystème de jeu en ligne à licence ouverte de l'Ontario accueille déjà plus de 70 opérateurs agréés, générant des flux fiscaux robustes aux côtés d'une base de fournisseurs florissante composée de studios et de prestataires fintech. L'Alberta devrait suivre en 2026, et des groupes de lobbying en Colombie-Britannique et au Manitoba plaident pour des modèles concurrentiels qui reproduisent le succès de l'Ontario. Cependant, la fragmentation des politiques persiste : le Québec a redoublé d'engagement envers un monopole à opérateur unique, invoquant le risque de jeu problématique dans son refus d'ouvrir le marché. Les voyages transfrontaliers restent un facteur clé des dépenses sur site, car les taux de change favorables pour les visiteurs canadiens améliorent le gain moyen par séjour dans les destinations américaines. Le Mexique ajoute une dimension d'optionnalité aux perspectives à long terme. Une décision d'un tribunal en 2024 a annulé une interdiction fédérale de longue date sur les machines à sous, ouvrant une voie légale pour des salles de casino de style Las Vegas dans l'attente d'une réglementation secondaire. Grupo Caliente a prolongé son accord de fourniture avec Playtech en prévision de portefeuilles de jeux élargis, signalant l'optimisme des opérateurs malgré une imprévisibilité législative persistante. Les défenseurs du secteur visent à harmoniser les permis délivrés par les États avec la supervision fédérale afin de limiter la prolifération du marché gris qui siphonne actuellement les revenus imposables. Les chaînes basées aux États-Unis suivent ces développements de près, car la notoriété de la marque auprès des touristes transfrontaliers pourrait accélérer la montée en puissance des sites une fois la clarté établie. Par conséquent, la contribution du Mexique au marché plus large du jeu de casino en Amérique du Nord pourrait s'accélérer dans la seconde moitié de la fenêtre de prévision, ajoutant un vecteur de diversification supplémentaire pour les opérateurs multinationaux.
Paysage réglementaire
La réglementation des jeux de casino en Amérique du Nord reste pilotée par les juridictions, ce qui crée une mosaïque de règles de licence, de fiscalité et de protection des consommateurs entre les États américains, les provinces canadiennes et le Mexique. Aux États-Unis, les jeux tribaux fonctionnent sous l'Indian Gaming Regulatory Act (IGRA), avec une supervision continue de la National Indian Gaming Commission (NIGC) en coordination avec le Department of the Interior et le Department of Justice, tandis que les casinos commerciaux et les paris en ligne sont régis par les régulateurs et commissions des États. Les changements de politique en 2025 comprenaient des actions des États visant à interdire les plateformes de jeux de type « sweepstakes » dans plusieurs juridictions et des hausses des taux d'imposition sur certains produits de paris sportifs en ligne ou d'iGaming dans certains États, resserrant l'attention des opérateurs sur la conformité, le mix produit et l'intensité promotionnelle.
Le Canada continue de présenter des approches provinciales divergentes : l'Ontario exploite un cadre iGaming concurrentiel, tandis que le Québec a maintenu une structure à opérateur unique via Loto-Québec. La Colombie-Britannique a mis en œuvre des règlements actualisés de contrôle des jeux via le décret en conseil 549/2025, effectif à partir du 13 avril 2026, en vertu du Gaming Control Act (S.B.C. 2022), ajoutant un régime de conformité supplémentaire pour les fournisseurs et opérateurs actifs dans la province. Aux États-Unis, les régulateurs formalisent également des agendas de conformité à venir, notamment le plan réglementaire annuel de la Florida Gaming Control Commission pour 2025-2026, avec des mises en œuvre de règles ciblées d'ici le 1er juillet 2026. Des discussions fédérales telles que le SAFE Bet Act maintiennent la protection des consommateurs et les contrôles de solvabilité au niveau national en vue pour les opérateurs multi-États.
Analyse de la chaîne de valeur
La chaîne de valeur des jeux de casino en Amérique du Nord commence par les régulateurs et les autorités de licence (commissions de jeux d'État et provinciales, et pour les jeux tribaux, la NIGC sous l'IGRA). Elle s'étend ensuite aux opérateurs de casinos et d'iGaming qui assemblent contenu, paiements et conformité en offres destinées aux consommateurs. Les grands opérateurs tels que MGM Resorts, Caesars Entertainment et Wynn Resorts combinent salles de jeux, hôtels, restauration, divertissement et, de plus en plus, plateformes de casino en ligne et de paris sportifs, soutenus par la vérification d'identité, la géolocalisation, la surveillance AML et les contrôles de jeu responsable. Les associations sectorielles telles que l'American Gaming Association (AGA), l'Indian Gaming Association (IGA), la Canadian Gaming Association (CGA) et l'Association of Gaming Equipment Manufacturers (AGEM) fournissent plaidoyer, dialogue sur les normes et coordination de l'écosystème des fournisseurs, tant pour les canaux physiques que numériques.
Les fournisseurs en amont comprennent les OEM et studios d'équipements de jeu, les fournisseurs de technologie de plateforme et de croupiers en direct, ainsi que les fintechs/facilitateurs de paiement qui soutiennent les transactions sans numéraire et par portefeuille numérique sur site et en ligne. En milieu de chaîne, les opérateurs s'appuient sur des intégrateurs de systèmes, des fournisseurs de cybersécurité et de gestion des risques, ainsi que des outils de données et d'analyse qui optimisent la performance des jeux et le marketing auprès des joueurs, avec des programmes de fidélité omnicanaux reliant la fréquentation et l'engagement numérique entre les établissements. En aval, la distribution s'étend des complexes de destination touristique aux casinos régionaux, aux établissements tribaux, aux salles de cartes et aux places de marché en ligne réglementées. L'infrastructure de jeu responsable est de plus en plus centralisée dans certaines juridictions, comme l'outil d'auto-exclusion BetGuard d'iGaming Ontario, qui influence la conception des produits et les stratégies de rétention sur le marché.
Paysage concurrentiel
Le marché du jeu de casino en Amérique du Nord affiche une concentration modérée ; les cinq plus grands opérateurs représentaient près de la moitié des revenus de 2024, laissant une part significative aux spécialistes régionaux et aux nouveaux entrants axés sur le numérique. Bally's a accepté de fusionner avec Standard General pour 4,6 milliards USD, étendant son empreinte à 19 établissements dans 11 États et débloquant des synergies opérationnelles dans les dépenses marketing et les plateformes technologiques. La combinaison à 6,2 milliards USD d'IGT avec Everi unit les portefeuilles de contenu de jeux aux systèmes de paiement fintech, positionnant la société fusionnée pour fournir des solutions omnicanales clés en main. MGM Resorts et Playtech ont lancé des studios de croupiers en direct propriétaires à Las Vegas, exportant la marque du Strip vers des marchés européens réglementés et améliorant les sources de revenus hors États-Unis. Le pool WSOP Online multi-États de Caesars cimente un avantage de premier entrant dans la liquidité du poker réglementé, amplifiant les effets de réseau que les rivaux plus petits peinent à reproduire.
Les opérateurs tribaux disposent d'une flexibilité unique grâce à leur statut souverain, leur permettant d'adopter plus rapidement les paiements en cryptomonnaies, les paris sur les sports électroniques et les prototypes de jeux basés sur les compétences. Le pilote de liquidité crypto de Choctaw illustre comment cette souveraineté peut contourner les blocages réglementaires et attirer des démographies plus jeunes et natives du numérique. La diversification progresse alors que les tribus poursuivent des contrats fédéraux ; 1,2 milliard USD en attributions de sous-contrats en 2024 ont compensé la volatilité des cycles de jeux et financé de nouvelles commodités de complexes hôteliers qui maintiennent la compétitivité des propriétés. Pendant ce temps, des marques médiatiques sportives et de commerce électronique telles que Fanatics exploitent de vastes ensembles de données clients pour perturber les entonnoirs traditionnels d'acquisition de joueurs, subventionnant les promotions avec des pools de profits inter-verticaux.
Des opportunités d'espaces blancs persistent dans les corridors ruraux où les casinos peuvent doubler en tant que centres de congrès régionaux et pôles de divertissement, catalysant la création d'emplois et les recettes fiscales locales. L'adoption des technologies est devenue le facteur déterminant pour une capture de part durable ; les analyses de joueurs alimentées par l'IA, les portefeuilles sans espèces intégrés et les programmes de fidélité omnicanaux transparents sont désormais des exigences de base plutôt que des innovations optionnelles. Les opérateurs qui retardent la transformation numérique risquent de tomber en dessous des normes d'expérience établies par les concurrents technologiquement avancés, cédant potentiellement des parts du marché du jeu de casino en Amérique du Nord à des nouveaux entrants agiles.
Leaders du secteur du jeu de casino en Amérique du Nord
MGM Resorts International
Caesars Entertainment Inc.
Las Vegas Sands Corp.
Wynn Resorts Ltd.
Penn Entertainment Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du jeu de casino en Amérique du Nord
- MGM Resorts International
- Caesars Entertainment Inc.
- Las Vegas Sands Corp.
- Wynn Resorts Ltd.
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Hard Rock International (Seminole Gaming)
- Mohegan Gaming & Entertainment
- Churchill Downs Inc.
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Bally’s Corporation
- Rush Street Interactive Inc.
- Golden Nugget / Fertitta Entertainment
- Red Rock Resorts / Station Casinos LLC
- Great Canadian Gaming Corp.
- Gateway Casinos & Entertainment Ltd.
- Genting Group (Resorts World Las Vegas)
- Grupo Caliente
- Codere Online
Lire l’analyse des entreprises de marché du jeu de casino en Amérique du Nord

Opportunités de marché et perspectives d'avenir
L'expansion des casinos en ligne réglementés et la convergence intercanaux restent le créneau le plus évident en Amérique du Nord, le Canada servant de point de référence pour les cadres concurrentiels et la participation à grande échelle des opérateurs. L'Ontario a accueilli plus de 70 opérateurs agréés et a généré plus de 7 milliards USD de recettes brutes depuis avril 2022, montrant comment un marché réglementé peut catalyser les studios de contenu, les paiements et les services de conformité tout en coexistant avec la fréquentation des établissements physiques. L'Alberta a adopté l'iGaming Alberta Act en 2025, créant une voie concrète pour de nouveaux lancements numériques en 2026. Aux États-Unis, la dynamique du marché continue d'être façonnée par l'empreinte plus large de la légalisation des paris sportifs (38 États plus Washington, D.C.) et les introductions continues de projets de loi sur l'iGaming dans d'autres États.
Les mises à niveau des modèles opérationnels tirées par la technologie créent également un ensemble d'opportunités sur les canaux physiques et en ligne : portefeuilles sans numéraire sur les planchers de jeu, intégration plus étroite entre les livres de paris sportifs et les programmes de fidélité des casinos, et analyses de machines à sous et de clientèle pilotées par l'IA qui améliorent la gestion du rendement et l'efficacité marketing. Des initiatives d'opérateurs nommés indiquent un alignement des capitaux et des capacités derrière ces thèmes, notamment BetMGM annonçant une croissance du revenu net au 1er trimestre 2026 et esquissant une trajectoire vers la profitabilité liée à l'échelle et au levier opérationnel. Les fournisseurs et associations tels qu'AGEM continuent de promouvoir l'innovation de plateforme soutenant le jeu omnicanal. En même temps, les signaux évolutifs de politique fiscale et de protection des consommateurs, notamment les ajustements des taux d'imposition au niveau des États et le débat continu autour des garde-fous fédéraux (par exemple, les propositions du SAFE Bet Act), augmentent la valeur des plateformes prêtes pour la conformité, des outils centralisés de jeu responsable et des portefeuilles de produits adaptables pour une expansion multi-juridictionnelle.
Recent Industry Developments in Marché du jeu de casino en Amérique du Nord
- Juin 2026 : MGM Resorts International a reçu une proposition d'acquisition non contraignante de People Incorporated visant à acquérir toutes les actions en circulation non déjà détenues par le proposant, à 48,30 $ par action. La proposition met en évidence l'intérêt pour la consolidation d'actifs de jeu à grande échelle et pourrait affecter la manière dont les investisseurs perçoivent les repères de valorisation sur les marchés nord-américains. Elle indique également d'éventuelles considérations de restructuration pour les grands opérateurs et les implications pour les repères de valorisation sur le marché des casinos en Amérique du Nord.
- Juin 2026 : Caesars Entertainment a élargi son partenariat de casino en ligne avec la Houlton Band of Maliseet Indians, la Mi'kmaq Nation et la Penobscot Nation pour inclure le casino en ligne du Maine. Cette expansion étend l'empreinte iGaming de Caesars sur un marché réglementé et ajoute un nouvel État à sa présence de casino en ligne. Elle élargit l'accès aux joueurs numériques via un modèle opérateur-partenaire lié à la participation tribale.
- Mai 2026 : Caesars Entertainment a conclu un accord définitif pour être acquis par Fertitta Entertainment dans une transaction en numéraire d'une valeur d'environ 17,6 milliards de dollars. La transaction modifie la dynamique concurrentielle et peut déplacer les décisions d'allocation des dépenses d'investissement pour Caesars et ses pairs. Elle recadre également la stratégie à court terme des acteurs du marché ayant un chevauchement dans les jeux et la liquidité du poker numérique.


Marché du jeu de casino en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus des jeux de casino générés par l'activité de jeu de type casino réglementé en Amérique du Nord, mesurés en USD courants et rattachés au lieu où se déroule le jeu, sur site ou en ligne.
Exclusions du périmètre : le modèle ne comptabilise pas l'activité de jeu informelle ou non réglementée qui se situe hors des cadres de casinos agréés et de casinos en ligne.
Aperçu de la segmentation
- Par type de jeu
- Machines à sous
- Jeux de table
- Blackjack
- Roulette
- Baccarat
- Craps
- Paris sportifs
- Salles de poker
- Tables de jeu électroniques
- Autres jeux spéciaux (keno, bingo)
- Par plateforme / canal
- Jeu de casino terrestre
- Casinos commerciaux
- Casinos tribaux
- Salles de cartes
- Casino en ligne (social, mobile, etc.)
- Jeu de casino terrestre
- Par géographie
- États-Unis
- Nord-Est
- Midwest
- Sud
- Ouest
- Canada
- Ontario
- Colombie-Britannique
- Alberta
- Québec
- Reste du Canada
- Mexique
- Basse-Californie
- Mexico et État de Mexico
- Nuevo León (Monterrey)
- Reste du Mexique
- États-Unis
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des trackers publics de revenus de jeu et des publications réglementaires montrant comment les recettes de casino et de jeu connexes évoluent par juridiction et par canal. Par exemple, nous avons référencé des sources telles que l'American Gaming Association, les commissions de jeux d'État et provinciales, et des publications de finances publiques qui recensent les taxes sur les jeux et le revenu brut des jeux déclaré.
Pour garder des hypothèses réalistes, nous avons également examiné des sources telles que les offices statistiques nationaux et les banques centrales pour l'inflation et les devises, ainsi que des présentations aux investisseurs, des rapports annuels et des transcriptions de conférences téléphoniques sur les résultats d'opérateurs cotés qui expliquent les moteurs de volume et les changements de mix. Lorsque disponible, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, ainsi que des bases de données de brevets pour vérifier les empreintes des entreprises et les évolutions de produits, puis nous avons effectué des vérifications croisées avec des indicateurs plus larges de voyage et de tourisme publiés par des agences officielles. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été examinées pour collecter des points de données, valider des chiffres et clarifier des éléments ambigus.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la validité des conclusions documentaires auprès de personnes qui observent le marché quotidiennement, notamment les dirigeants des opérations de casino, les responsables des canaux numériques, les équipes de conformité et de finance, et les partenaires de service liés aux planchers de jeu. Les entretiens et enquêtes ont été équilibrés entre les États-Unis, le Canada et le Mexique afin que les structures fiscales, le rythme de la légalisation et la saisonnalité de la demande puissent être traduits en intrants pratiques de dimensionnement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs (CXO) : 18 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 18 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une structure descendante où les revenus de jeu réglementés au niveau des juridictions sont reconstitués puis consolidés en un total pour l'Amérique du Nord, suivi de répartitions entre les jeux de casino physiques et le casino en ligne. Une fois ce total formé, nous l'avons corroboré par des vérifications ascendantes sélectives telles que des divulgations échantillonnées d'opérateurs, des commentaires sur le mix des canaux, et le revenu implicite par établissement ou par marché actif lorsque les rapports publics sont cohérents.
Quelques intrants clés ont été suivis car ils expliquent de façon répétée la variance d'une année à l'autre, notamment la légalisation et les changements de règles par État ou province, le nombre et la maturité des juridictions iGaming actives, la capacité des établissements et la dynamique de fréquentation dans les grandes destinations de casino, et le basculement entre la performance des machines à sous et des jeux de table lorsque les conditions macroéconomiques se dégradent. Du côté en ligne, les intrants d'entretiens ont été utilisés pour vérifier la cohérence du rythme de pénétration en ligne, de l'intensité promotionnelle, et de la manière dont les dynamiques de rétention et de paiement peuvent faire évoluer le revenu déclaré même lorsque la demande semble stable.
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par des avis d'experts sur les calendriers politiques et les courbes de montée en puissance attendues sur les marchés réglementés plus récents. Lorsque les indices ascendants étaient incomplets, les lacunes ont été traitées en utilisant des juridictions proxy présentant des règles et une maturité de marché similaires, puis en ajustant avec des fourchettes de pénétration et de croissance prudentes jusqu'à ce que les totaux s'alignent sur les signaux de revenu observés.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les totaux déclarés des jeux commerciaux, la performance publiquement divulguée des opérateurs, et les schémas des recettes fiscales gouvernementales, ce qui permet de repérer les anomalies rapidement. Lorsqu'une variance semblait anormale, les intrants ont été revérifiés, les hypothèses ont été examinées lors d'un second passage par un autre analyste, et les répondants ont été recontactés en cas de suspicion de changement de règle ou d'évolution des rapports.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels qu'une nouvelle légalisation, une réinitialisation réglementaire majeure, ou une rupture nette dans la tendance des revenus. Avant la livraison, un dernier passage de mise à jour est effectué afin que les clients reçoivent une vue reflétant les dernières données publiques disponibles et les notes de validation.
Taille du marché des jeux de casino en Amérique du Nord de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les jeux de casino peuvent sembler très éloignées les unes des autres car différentes sources retiennent des périmètres différents, notamment sur la question de savoir si les paris sportifs et le casino en ligne sont comptabilisés ensemble, et sur la manière dont le Mexique et le Canada sont traités par rapport aux États-Unis.
Le tableau reflète également la manière dont le choix de l'année et la base de reporting peuvent faire évoluer le chiffre, certains éditeurs s'ancrant sur un revenu historique audité tandis que d'autres projettent un taux annualisé de l'année en cours. Les différences proviennent également du traitement des canaux, certaines estimations mélangeant les recettes commerciales uniquement avec des totaux de jeu plus larges, et du calendrier de conversion des devises lorsque le revenu local est converti en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 96,85 milliards USD (2025) | |
| Association sectorielle A | 72,04 milliards USD (2024) | Suit les recettes des jeux commerciaux américains pour une année historique, ce qui ne constitue pas une consolidation complète pour l'Amérique du Nord et n'est pas aligné sur une vue du marché de l'année courante 2025. |
| Revue professionnelle B | 110,00 milliards USD (2025) | Reflète souvent un total de jeu plus large pouvant mélanger davantage de formats de paris et utilise une extrapolation de taux annualisé plus agressive sans séparer systématiquement le casino en ligne des autres jeux d'argent numériques. |
Le tableau montre un écart principalement dû à la géographie et au périmètre, et dans le modèle de Mordor Intelligence, le total n'est formé qu'après avoir aligné les jeux de casino réglementés des États-Unis, du Canada et du Mexique sur une année USD commune, puis réparti entre les jeux de casino physiques et le casino en ligne. Une fois ces règles de périmètre maintenues cohérentes, la valeur finale du marché devient plus facile à retracer jusqu'à des intrants clairs et plus facile à mettre à jour à mesure que de nouvelles juridictions publient leurs résultats.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché du jeu de casino en Amérique du Nord ?
Le marché devrait croître à un CAGR de 6,59 %, passant de 103,23 milliards USD en 2026 à 142,03 milliards USD d'ici 2031.
Quel segment contribue la plus grande part des revenus ?
Les machines à sous ont contribué 43,68 % des revenus de 2025, ce qui en fait le plus grand segment du marché du jeu de casino en Amérique du Nord.
À quelle vitesse les paris sportifs se développent-ils en Amérique du Nord ?
Les paris sportifs devraient enregistrer un CAGR de 7,26 % jusqu'en 2031, le plus élevé parmi tous les types de jeux.
Pourquoi le Canada est-il considéré comme le pays à la croissance la plus rapide ?
La libéralisation de l'iGaming provincial, menée par l'Ontario et bientôt par l'Alberta, positionne le Canada pour un CAGR de 7,63 % jusqu'en 2031.
Quelles technologies remodèlent l'expérience des joueurs ?
Les portefeuilles numériques sans espèces, l'analyse des machines à sous pilotée par l'IA et les programmes de fidélité omnicanaux redéfinissent l'engagement et l'efficacité opérationnelle sur les plateformes terrestres et en ligne.
Quelle est la concentration du paysage concurrentiel ?
Les cinq plus grands opérateurs détiennent environ la moitié des revenus du secteur, indiquant un marché modérément concentré qui offre encore un potentiel d'expansion pour les acteurs de taille intermédiaire.
Dernière mise à jour de la page le:



