
Taille et parts du marché des sports de spectacle aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
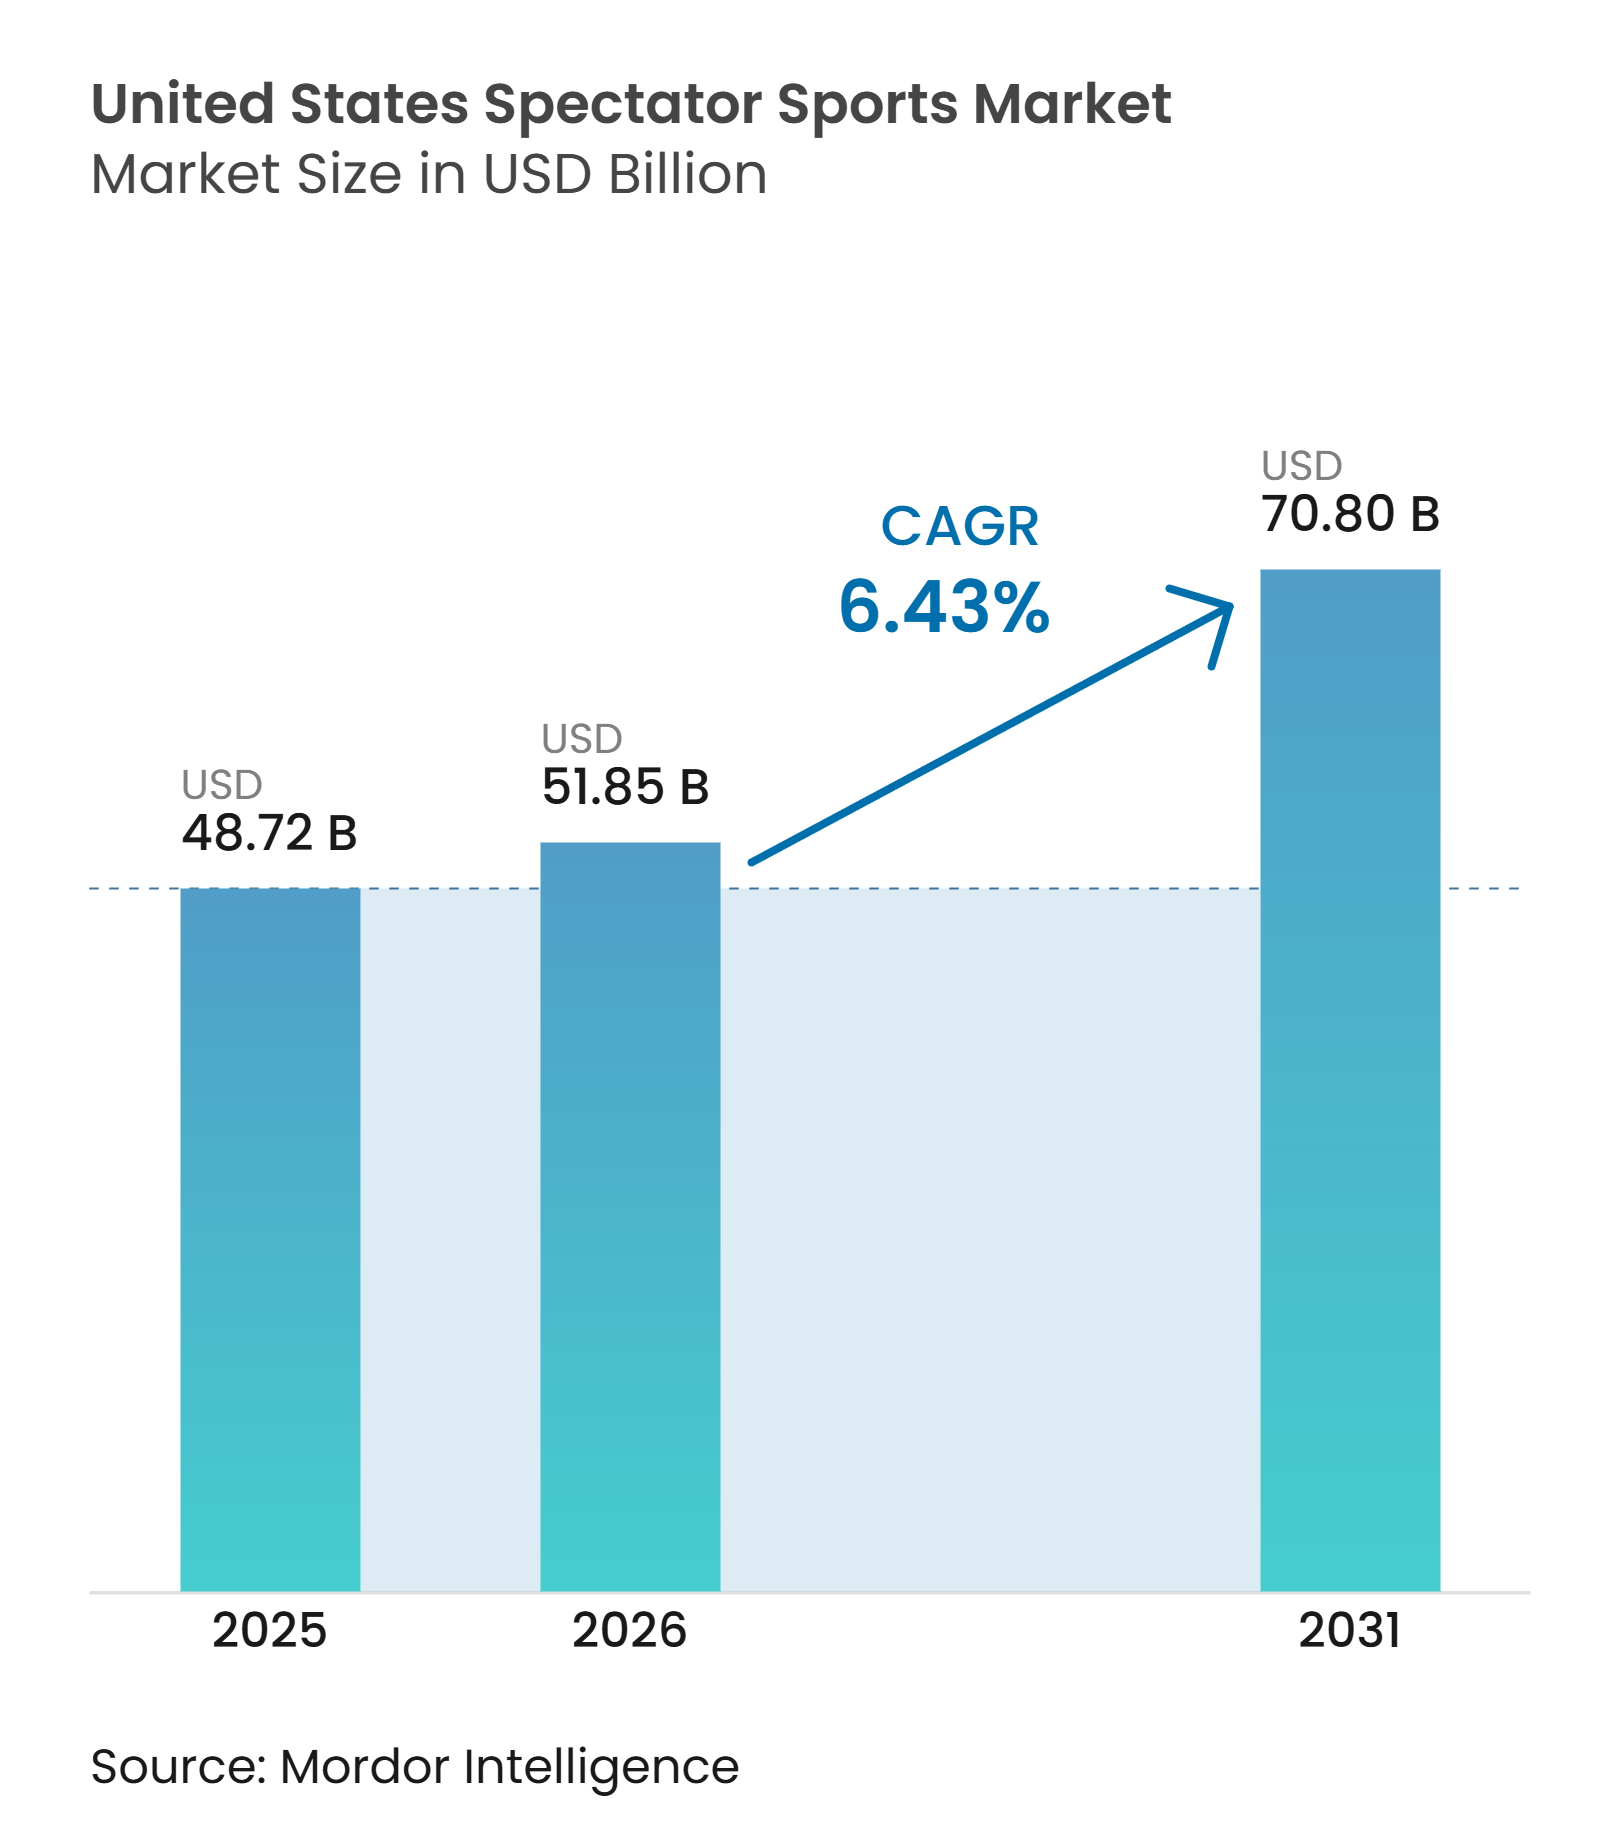
| Taille du marché de l'année de base (2025) | 48.72 Milliards de dollars |
| Taille du Marché (2026) | 51.85 Milliards de dollars |
| Taille du Marché (2031) | 70.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.43 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sports de spectacle aux États-Unis par Mordor Intelligence
Le marché américain des sports de spectacle a atteint une taille de 51,85 milliards USD en 2026 et devrait atteindre 70,80 milliards USD d'ici 2031, à un TCAC de 6,43 %. Cette dynamique reflète une base de parrainage en expansion et des valeurs croissantes des droits médias qui renforcent le positionnement premium des sports en direct dans les plans des marques, malgré la tendance continue au désabonnement des offres câblées. Les paris sportifs légalisés et les jeux fantasy ajoutent de nouvelles couches de monétisation dans la publicité, les partenariats de données et les paris intégrés aux applications, approfondissant les boucles d'engagement autour des événements en direct. La distribution axée sur le streaming valorise les propriétés phares à mesure que les plateformes se disputent les fenêtres premium et la programmation complémentaire qui fidélisent les utilisateurs au sein des offres d'abonnement. Les grands projets de salles et les quartiers à usage mixte élargissent les revenus hors jours de match, tandis que les mises à niveau technologiques des salles soutiennent des dépenses par habitant plus élevées et des parcours en salle plus fluides, maintenant le marché américain des sports de spectacle sur une trajectoire de croissance stable.
Principaux enseignements du rapport
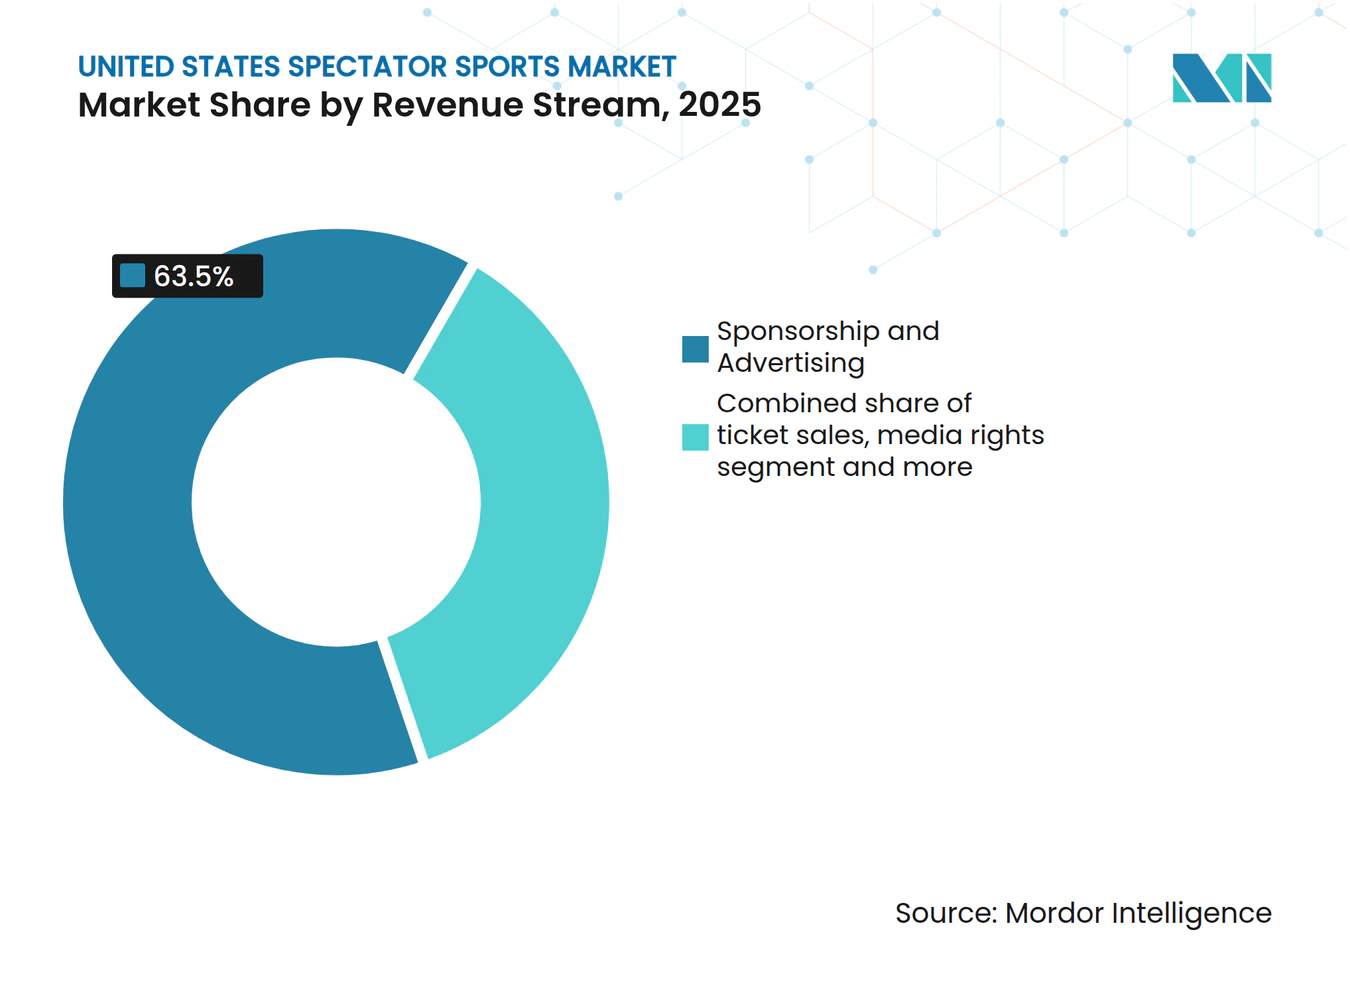
- Par flux de revenus, le parrainage et la publicité ont représenté 63,50 % de la part du marché américain des sports de spectacle en 2025, tandis que le marchandisage et les licences devraient progresser à un TCAC de 7,84 % jusqu'en 2031.
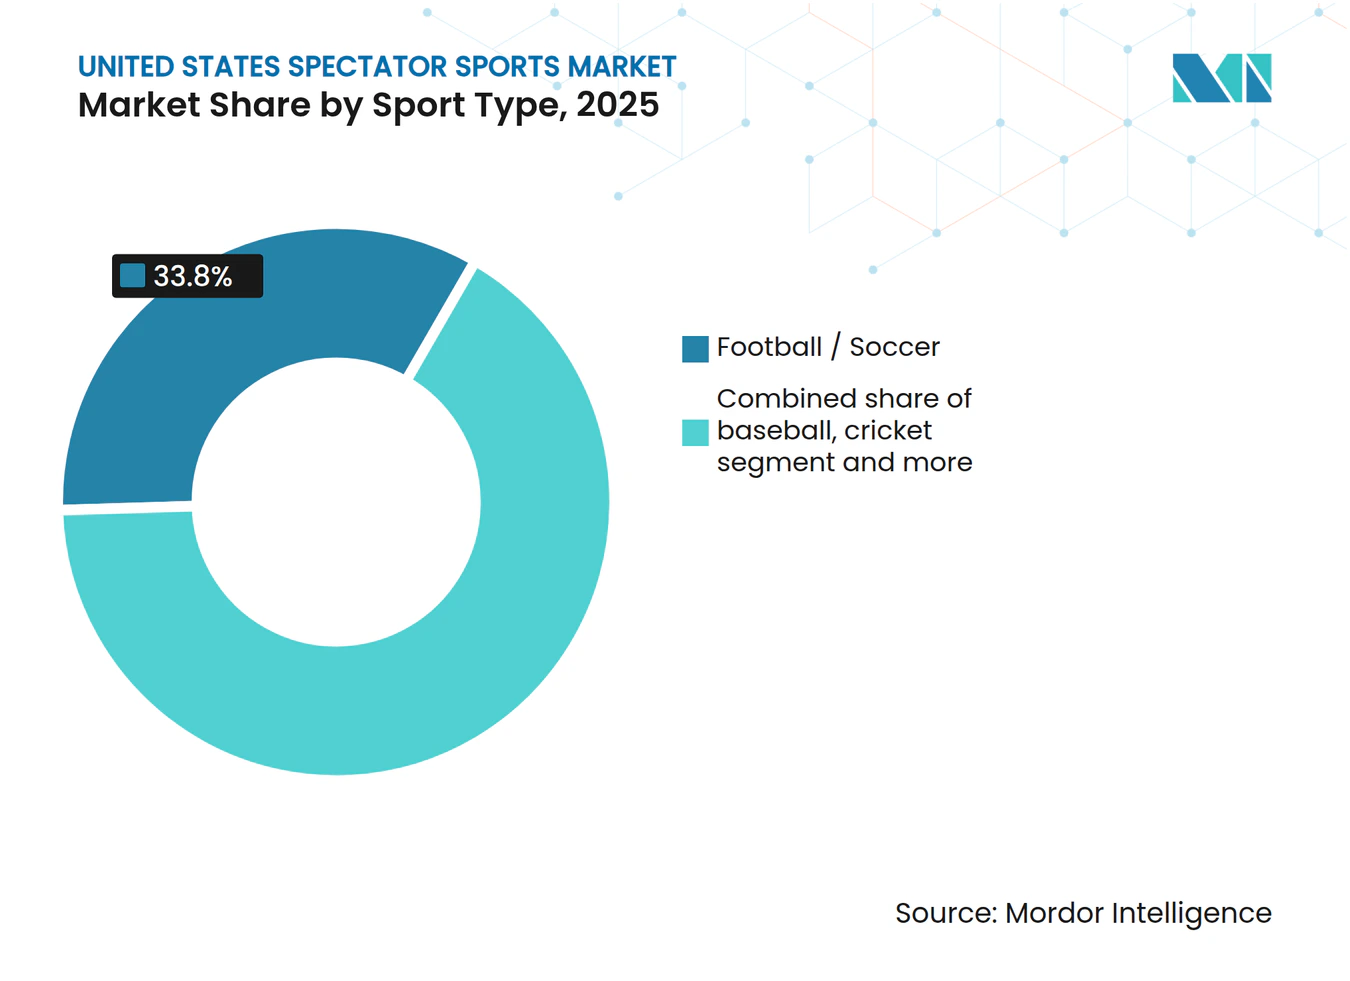
- Par type de sport, le football/soccer a capté 33,80 % de la part du marché américain des sports de spectacle en 2025, et les sports mécaniques devraient afficher un TCAC de 6,54 % jusqu'en 2031.
- Les grandes ligues, notamment la NFL, la NBA, la MLB, la NHL et la NCAA, dominent le marché américain des sports de spectacle, captant les droits médias, les revenus de parrainage et l'attention des fans, même si une multitude de sports et d'événements de moindre envergure cherchent à se faire reconnaître.
- La consolidation stratégique des propriétés, les matchs internationaux et la distribution médiatique à l'étranger élargissent les audiences adressables et les réservoirs de parrainage, renforçant la visibilité des revenus à long terme pour les franchises leaders du marché américain des sports de spectacle.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des sports de spectacle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des revenus disponibles stimule les dépenses en billets, marchandises et événements | +1.2% | Mondial, avec les gains les plus importants dans les grandes métropoles (New York, Los Angeles, Chicago) | Moyen terme (2-4 ans) |
| Les avancées en matière de streaming, de réalité virtuelle/augmentée et d'analyse de données améliorent l'engagement des fans | +1.5% | National, avec une adoption précoce dans les marchés à forte orientation technologique (région de la baie de San Francisco, Seattle) | Long terme (≥ 4 ans) |
| Croissance des accords de droits médias et des revenus de parrainage d'entreprise | +2.1% | National, avec des retombées sur les marchés internationaux via le programme des marchés mondiaux | Court terme (≤ 2 ans) |
| Adoption croissante des sports fantasy, des paris en ligne et des plateformes numériques | +0.9% | National, concentré dans les États où les paris sont légalisés (25 États + Washington D.C. en 2025) | Moyen terme (2-4 ans) |
| Expansion du tourisme sportif, des sports électroniques et des ligues féminines | +0.7% | National, avec la plus forte concentration dans les grandes métropoles et les marchés côtiers | Long terme (≥ 4 ans) |
| Modernisation des infrastructures et reprise des événements en direct soutenant la croissance de la fréquentation | +1.1% | National, particulièrement marqué dans les marchés avec de nouveaux projets de stades (Buffalo, Nashville, Washington D.C., Cleveland) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des revenus disponibles stimule les dépenses en billets, marchandises et événements
L'emploi reste solide à l'approche de 2026, ce qui soutient les revenus des ménages et les dépenses discrétionnaires en billets et expériences en direct, qui sont au cœur du marché américain des sports de spectacle[1]. Les dépenses des consommateurs pour les biens et services sportifs et récréatifs se sont maintenues à des niveaux élevés dans les comptes de consommation personnelle, signalant une demande soutenue pour les produits sportifs en salle et de style de vie. Alors que l'inflation se modère par rapport aux pics de 2023, les équipes et les salles peuvent segmenter les prix et regrouper les avantages pour maintenir la conversion sans éroder les tarifs premium, un schéma qui sous-tend une fréquentation et des flux de marchandises stables en 2025 et 2026 pour le marché. Le commerce de détail intégré et l'exécution du commerce électronique dans les arènes, ainsi que les lancements de marchandises sous licence alignés sur les événements phares, convertissent l'énergie des fans en taux d'attachement plus élevés les jours de match et lors des moments clés du calendrier. L'étendue des points de contact en direct et numériques des ligues et des équipes élargit les catégories de dépenses, notamment les concessions, les sièges premium, les équipements sous licence et les services d'abonnement, ce qui renforce la croissance de base sur l'ensemble du marché.
Les avancées en matière de streaming, de réalité virtuelle/augmentée et d'analyse de données améliorent l'engagement des fans
Le streaming génère une audience record pour les matchs premium, car les plateformes réalisent que les fenêtres exclusives stimulent l'acquisition d'abonnés et l'engagement, ce qui augmente la valeur de diffusion du contenu pour le marché américain des sports de spectacle. Nielsen a enregistré un mois historique pour la diffusion hertzienne et le streaming en 2025, et l'audience en streaming de la NFL le jeudi soir a fortement progressé, soulignant comment l'accès numérique maintient l'attention nationale sur les sports en direct[2]. Les salles immersives telles que Cosm, soutenues par un partenariat NBA pour les matchs diffusés à l'échelle nationale, ajoutent une nouvelle catégorie de réalité partagée susceptible de capter les fans qui recherchent une expérience de visionnage premium sans l'engagement total des abonnements saisonniers. Les équipes, les détenteurs de droits et les opérateurs de paris sportifs utilisent également des données et des analyses en temps réel pour personnaliser les offres, permettre les micro-paris et ajuster les flux de contenu, ce qui augmente le temps de visionnage et les taux de vente croisée sur le marché américain des sports de spectacle. Ensemble, ces évolutions technologiques soutiennent un engagement plus élevé par fan et ouvrent des lignes de revenus additionnelles dans les droits, les abonnements, l'activation du parrainage et le commerce.
Croissance des accords de droits médias et des revenus de parrainage d'entreprise
Les clauses d'escalade des droits médias restent le moteur à court cycle le plus puissant après l'accord domestique de 11 ans de 76 milliards USD de la NBA avec Disney, NBCUniversal et Amazon, qui réinitialise les références pour les fenêtres et la programmation complémentaire. La valeur des droits médias américains continue d'augmenter à mesure que les services de streaming intensifient la concurrence, tandis que les analystes et les dirigeants soulignent la perspective d'une optimisation supplémentaire dans les contrats à long terme de la NFL dès 2026, un signal que le marché américain des sports de spectacle pourrait débloquer un potentiel supplémentaire grâce aux renégociations. Le parrainage et la publicité restent le flux de revenus le plus important, représentant 63,50 % de la valeur 2025, portés par la rareté de l'audience en direct et la profondeur de l'inventaire d'activation aux niveaux des ligues et des équipes. Les marques de jeux réglementés sont devenues une catégorie de parrainage centrale en 2024 et 2025 dans le sillage de l'expansion des paris légaux, ce qui gonfle davantage la demande d'intégration premium en jeu et sur site dans le marché américain des sports de spectacle[3]. À mesure que les droits multi-plateformes et les partenariats de marque se développent, les propriétés peuvent investir dans des extensions de contenu, des activations locales et des initiatives internationales qui amplifient la valeur totale sur la durée de vie de chaque programme médiatique saisonnier.
Adoption croissante des sports fantasy, des paris en ligne et des plateformes numériques
Fin 2025, les paris sportifs mobiles seront légaux dans 25 États et à Washington D.C., générant des revenus cumulés substantiels qui financent à la fois les programmes étatiques et l'innovation produit du côté des opérateurs. Les revenus des paris sportifs aux États-Unis dans le secteur des casinos commerciaux ont progressé de 24,8 % d'une année sur l'autre, ce qui a créé des cohortes de sponsors plus solides et élargi les partenariats de données entre les détenteurs de droits et les opérateurs sur le marché américain des sports de spectacle. DraftKings a déclaré 4,77 milliards USD de revenus en 2024 et sa première année rentable sur la base de l'EBITDA ajusté, ce qui reflète l'amélioration de l'économie unitaire pour les paris légaux et une audience adressable croissante sur l'ensemble des calendriers sportifs. Les intégrations entre les services de streaming, les applications des équipes et les plateformes des opérateurs permettent les micro-paris en direct et les offres personnalisées qui augmentent la fréquence des sessions et approfondissent la relation entre le visionnage et les paris. À mesure que davantage d'États débattent de la législation en 2026, le marché est bien positionné pour bénéficier d'une pénétration légale plus élevée qui stabilise la demande des sponsors et élargit les canaux de monétisation des fans.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des billets et coûts opérationnels croissants | -0.8% | National, particulièrement marqué dans les grands marchés avec un service de la dette lié aux nouveaux stades | Court terme (≤ 2 ans) |
| Concurrence des divertissements alternatifs et des plateformes de streaming | -0.6% | National, prononcé parmi les données démographiques de la génération Z | Long terme (≥ 4 ans) |
| Les ralentissements économiques affectent les dépenses discrétionnaires des consommateurs | -0.7% | National, plus prononcé dans les segments de consommateurs sensibles aux prix et à faibles revenus | Court à moyen terme (1-3 ans) |
| Risques pour la santé, la sécurité, les blessures des joueurs et les conflits du travail | -0.5% | Spécifique aux ligues, impact plus élevé dans les sports de contact et les ligues syndicalisées | Moyen à long terme (≥ 3 ans) |
| Source: Mordor Intelligence | |||
Prix élevés des billets et coûts opérationnels croissants
Les prix d'entrée ont augmenté de 13,5 % de janvier 2023 à janvier 2024, puis de 6,5 % supplémentaires jusqu'en janvier 2025, ce qui a contraint les budgets discrétionnaires des jeunes fans et des ménages sensibles aux prix. Les exploitants de salles font face à des coûts de main-d'œuvre, d'énergie et de sécurité plus élevés, ainsi qu'à un service de la dette croissant pour les nouvelles installations, ce qui resserre les marges opérationnelles même si les équipes poussent à la premiumisation sur le marché américain des sports de spectacle. Les redevances de droits de programmation continuent d'augmenter du côté de la distribution, les réseaux sportifs domestiques de Disney entrant dans des fenêtres à coût plus élevé qui font monter les dépenses plus vite que la croissance publicitaire sur certaines périodes[4]. Dans le hockey, les augmentations du plafond salarial aggravent la pression sur le compte de résultat des équipes des petits marchés lorsque la croissance de la billetterie est à la traîne, ce qui oblige à une plus grande dépendance aux hausses de parrainage et à la monétisation des salles pour équilibrer les budgets. Bien que les sièges premium, les clubs et la tarification dynamique aident les équipes à protéger leurs revenus, maintenir l'accessibilité pour les familles tout en répondant à la demande premium reste un compromis permanent sur le marché.
Concurrence des divertissements alternatifs et des plateformes de streaming
Sept partenaires nationaux ont diffusé des matchs de la NFL en 2025, ce qui reflète une large distribution mais diffuse également l'attention entre les services à mesure que les ménages évaluent leurs abonnements et leurs budgets temps. Les habitudes d'audience se fragmentent en résumés, clips sociaux et formats courts qui concurrencent le visionnage de matchs complets, une évolution qui oblige les propriétés à packager le contenu pour plusieurs plateformes sans cannibaliser les fenêtres principales sur le marché américain des sports de spectacle. Le paysage médiatique régional de la MLB reste fluide, les faillites des réseaux sportifs régionaux et les pivots vers la diffusion directe aux consommateurs reconfigurant les stratégies de distribution locale, ce qui peut réduire la portée à court terme avant que de nouveaux modèles ne réagrègent les audiences. Les arbitrages des consommateurs entre les jeux vidéo, le contenu des créateurs et les diffusions en direct traditionnelles s'intensifient en haute saison, rendant une narration cohérente sur toutes les plateformes et un engagement communautaire essentiels pour maintenir la part d'attention. Les détenteurs de droits répondent avec des programmes numériques sur mesure, des abonnements flexibles et des expériences uniques en salle pour défendre la fréquence et la durée sur le marché américain des sports de spectacle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux de revenus : le parrainage se maintient tandis que le marchandisage progresse fortement
Le parrainage et la publicité ont représenté 63,50 % de la part du marché américain des sports de spectacle en 2025, les marques concentrant leurs budgets sur l'inventaire en direct qui offre une portée rare et une qualité d'attention supérieure. Les services financiers, l'automobile et l'alcool sont restés des catégories d'ancrage, tandis que les jeux et les casinos ont renforcé leur présence à mesure que les paris sportifs réglementés se sont développés à l'échelle nationale en 2024 et 2025. Les droits médias continuent d'être portés par des renouvellements phares et de nouvelles fenêtres de streaming, notamment le contrat domestique de 11 ans de 76 milliards USD de la NBA et les simuldiffusions exclusivement numériques qui élargissent la portée démographique sur le marché américain des sports de spectacle. Les ventes de billets restent essentielles pour l'atmosphère des jours de match et l'engagement communautaire, bien que l'inflation des prix et la réduction du nombre de sièges dans certaines nouvelles constructions créent des défis de gestion de la composition pour les équipes. Les lignes de revenus annexes, notamment les concessions et le stationnement, sont modernisées avec un commerce sans friction qui améliore le débit et les dépenses par habitant, ce qui augmente la contribution des opérations en salle.
Le marchandisage et les licences constituent le flux à la croissance la plus rapide avec un TCAC de 7,84 % prévu jusqu'en 2031, à mesure que les équipes et les ligues développent les canaux directs aux consommateurs, les lancements en édition limitée et les programmes portés par les joueurs qui prolongent l'engagement au-delà de l'arène ou du stade, soutenant le marché. Les opérateurs relient l'exécution en ligne et en stade pour raccourcir les délais de livraison et capter la demande impulsive lors des moments à forte attention tels que les séries éliminatoires, le jour d'ouverture et les matchs de rivalité. Les activations de parrainage s'intègrent de plus en plus au commerce et au contenu, les marques utilisant les données du streaming, des applications et des interactions sur site pour personnaliser les offres et mesurer la conversion, ce qui maintient le flux de revenus le plus important pour le marché américain des sports de spectacle. Le potentiel de hausse des droits médias reste lié à la concurrence entre plateformes et aux calendriers phares, tandis que les stratégies de billetterie équilibrent la croissance des sièges premium avec des points d'entrée accessibles pour les familles et les jeunes fans. Le secteur aligne également les partenariats de marque avec les expériences numériques et les voies de participation des jeunes, ce qui renforce les pipelines de fans à long terme et la demande de marchandises sous licence.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type de sport : le football domine, les sports mécaniques accélèrent
Le football américain et le soccer ont capturé 33,80 % de la part du marché des sports de spectacle aux États-Unis en 2025, portés par l'envergure de la NFL et l'expansion continue de la MLS, la NFL ayant généré plus de 23 milliards USD de revenus et le soccer se positionnant en vue d'un effet d'entraînement lié à la Coupe du Monde. Les accords de droits à long terme de la NFL avec ses partenaires de diffusion et de streaming verrouillent la portée nationale tout en préservant des options de sortie et des initiatives mondiales, ce qui consolide le leadership sur le marché des sports de spectacle aux États-Unis. La MLS a relevé ses frais d'expansion ces dernières années et bénéficie du rayonnement de stars internationales, de nouvelles enceintes et d'une structure de streaming mondial qui accroît la visibilité à l'approche de 2026. La taille du marché des sports de spectacle aux États-Unis pour les sports mécaniques devrait s'étendre à un TCAC de 6,54 % jusqu'en 2031, alors que la NASCAR, la Formula 1 et d'autres séries misent sur des modèles de droits partagés et l'engagement numérique pour toucher des audiences plus jeunes qui délaissent la télévision traditionnelle. Les événements diffusés en priorité sur les plateformes de streaming et les nouveaux formats, tels que les circuits urbains et les courses sprint, aident les sports mécaniques à se développer en dehors des marchés traditionnels et à débloquer de nouvelles catégories de sponsoring.
Le basketball reste un moteur de revenus de premier plan, le nouveau contrat médiatique domestique de la NBA augmentant les revenus annuels des droits et renforçant la visibilité sur de multiples plateformes qui servent différents téléspectateurs avec une couverture adaptée. L'expansion de la WNBA et la croissance de son audience en 2024 témoignent d'un élargissement de la base de fans qui soutient les partenaires nationaux, les sponsors locaux et les produits sous licence sur le marché. Le baseball traverse une restructuration de ses médias régionaux, avec des expériences de vente directe aux consommateurs et de nouveaux accords nationaux conçus pour stabiliser la portée et reconstruire la monétisation locale sur les marchés clés. Le tennis, le golf et d'autres sports continuent de bénéficier de fenêtres événementielles premium, et 2026 devrait profiter du calendrier de la Coupe du Monde qui génère une demande supplémentaire autour des fenêtres de diffusion officielles et des activations de sponsors sur le marché des sports de spectacle aux États-Unis. Dans l'ensemble des sports, les contenus basés sur les données, la billetterie flexible et les sponsorings intégrés maintiennent un engagement diversifié et résilient au sein des différentes cohortes démographiques.

Analyse géographique
Les grands marchés aux États-Unis concentrent les audiences les plus importantes et les dépenses des entreprises, tandis que l'expansion des paris légalisés dans 25 États, plus Washington D.C., ajoute de nouveaux flux d'engagement et de recettes fiscales qui soutiennent la croissance du marché américain des sports de spectacle. New York à elle seule a généré 7,45 milliards USD de revenus et 3,79 milliards USD de recettes fiscales depuis le lancement, démontrant l'ampleur des dépenses dans les États à forte population avec un accès mobile complet. La portée nationale du streaming et la distribution multi-partenaires ont maintenu la saison régulière de la NFL à des niveaux d'audience historiques en 2025, ce qui répartit l'attention entre les zones urbaines et suburbaines pour le marché américain des sports de spectacle. Les partenariats entre ligues et opérateurs lient les offres localisées, les soirées de visionnage et les activations commerciales aux événements phares, construisant une profondeur régionale qui complète les calendriers nationaux.
Les schémas de dépenses d'infrastructure divergent selon les métropoles, les marchés de taille petite ou moyenne s'appuyant davantage sur le financement public tandis que les grandes villes côtières s'appuient sur le capital privé, reflétant des différences de levier commercial et de profondeur du marché médiatique. Washington D.C. a avancé un projet de réaménagement de 3,8 milliards USD du site RFK pour les Commanders, tandis que l'Ohio a obtenu les permis pour un nouveau stade à toit pour les Browns près de l'aéroport international Cleveland Hopkins, ancrant des plans à usage mixte qui stimulent les flux hors jours de match sur le marché. Le nouveau stade du Tennessee intègre des caisses sans friction sur des dizaines de points de vente pour améliorer le débit et augmenter les revenus des concessions, un modèle que d'autres marchés entendent suivre. La nouvelle arène d'Oklahoma City pour le Thunder, avec plus de 90 % de financement public, montre comment les priorités civiques varient selon la taille du marché et la base économique au sein du marché américain des sports de spectacle.
Les événements internationaux créent des catalyseurs géographiques en 2026, la Coupe du Monde de la FIFA programmant 11 sites hôtes aux États-Unis, stimulant les voyages, l'hôtellerie et le parrainage local qui rayonnent régionalement au-delà des jours de match. Les équipes de la MLB et leurs partenaires municipaux élargissent également les ensembles d'équipements à usage mixte qui convertissent le trafic piétonnier des stades en activité économique annuelle, ce qui soutient les bases fiscales et le réinvestissement dans les salles. Parallèlement, le réalignement des médias locaux de la MLB se déroule différemment selon les zones géographiques, certains clubs se tournant vers la diffusion hertzienne et les offres directes aux consommateurs tandis que d'autres conservent les structures des réseaux sportifs régionaux, créant une approche en patchwork de la portée et des revenus sur le marché américain des sports de spectacle. Dans toutes les régions, les salles immersives et les programmes communautaires offrent de nouveaux points de rassemblement pour les fans qui ne peuvent pas assister aux matchs en personne mais souhaitent tout de même des expériences de visionnage partagées et de haute qualité.
Analyse de la chaîne de valeur
La chaîne de valeur des sports spectateurs aux États-Unis commence par la création des droits et l'établissement des calendriers par les ligues et les organismes directeurs (NFL, NBA, MLB, NHL, NCAA et MLS), puis se poursuit par la commercialisation au niveau des équipes via la billetterie, les places premium et les dépenses sur site. La monétisation des droits médiatiques s'étend aux réseaux de diffusion, aux plateformes de streaming et aux distributeurs régionaux, tandis que les sponsors et les annonceurs s'activent par le biais des diffusions, des médias détenus par les équipes et les ligues, et de l'inventaire sur site. Le merchandising et les licences sont de plus en plus gérés via des canaux de vente directe au consommateur et des lancements liés à des événements phares, ce qui étend la monétisation au-delà des fenêtres de match et renforce l'accent mis sur le commerce électronique, l'exécution des commandes et les partenaires de livraison du dernier kilomètre.
En aval, les opérateurs de sites et les prestataires de services façonnent l'expérience des événements en direct par la sécurité, la restauration, l'hôtellerie, le stationnement et la technologie de site, tandis que les partenaires de données et de paris renforcent l'engagement par la personnalisation et les intégrations dans les applications. La distribution est également remodelée par la disruption des médias locaux, notamment l'instabilité des RSN et les pivots vers la vente directe au consommateur qui affectent la manière dont les équipes regroupent les matchs locaux et vendent la publicité locale. Les écosystèmes de développement et de base se centralisent davantage à mesure que les ligues et les investisseurs formalisent leurs filières, notamment avec la création par la MLS et KKR de Hometown Soccer Holdings pour commercialiser la MLS Next Pro grâce à une image de marque centralisée, du parrainage, de la billetterie et un accompagnement du développement des stades.
Paysage concurrentiel
Concentration du Marché
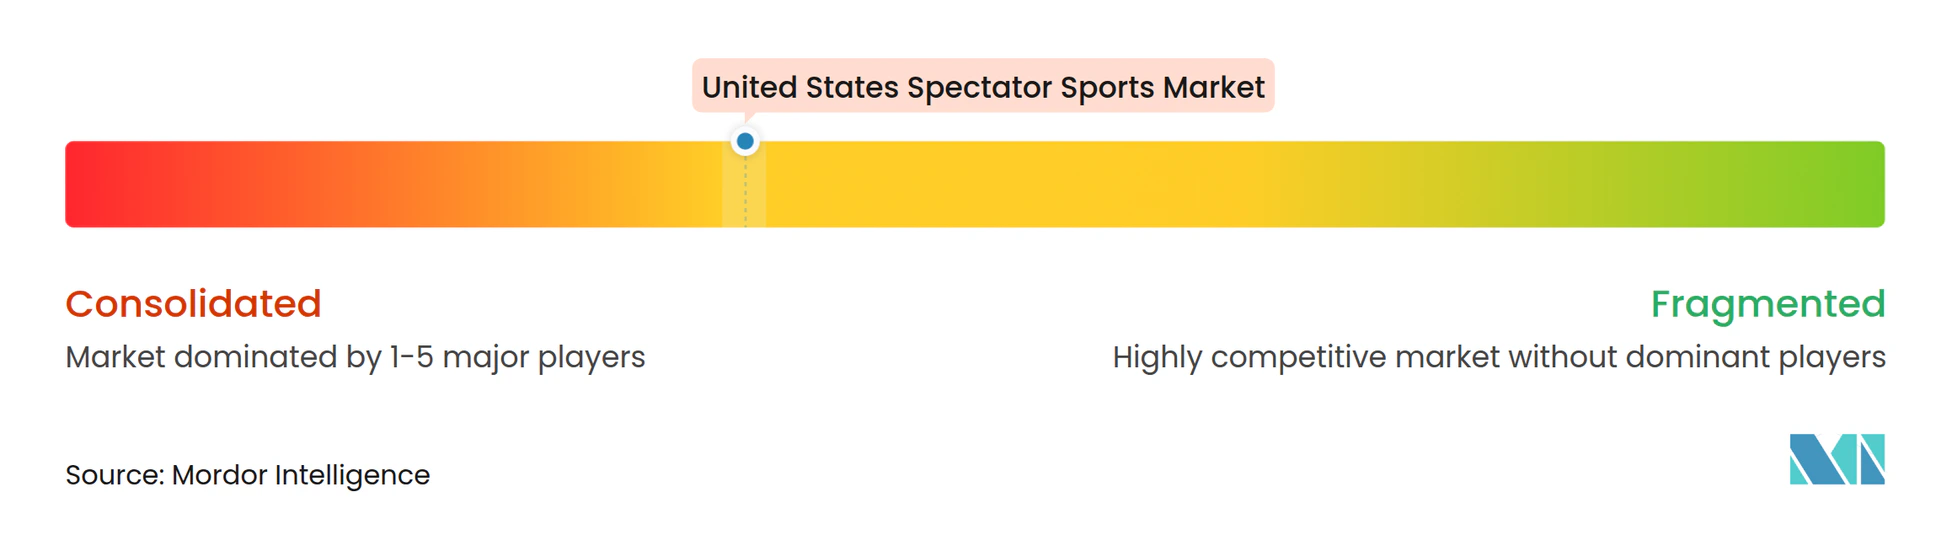
Les propriétés de premier plan conservent des partenariats médiatiques à long terme qui sécurisent la distribution et la visibilité financière, comme en témoigne le contrat domestique de 11 ans de la NBA et les arrangements multi-partenaires de la NFL qui s'étendent jusqu'aux années 2030 pour le marché américain des sports de spectacle. Ces contrats intègrent des options et des protections qui équilibrent la certitude des revenus pour les ligues avec la latitude stratégique d'ajuster les fenêtres et les formats à mesure que la consommation évolue. Les droits axés sur le streaming, tels que les soirées exclusives et les simuldiffusions élargies, sont devenus un levier concurrentiel pour les plateformes et constituent désormais un élément central des renouvellements de droits qui façonnent le marché. Parallèlement, le parrainage reste le flux de revenus le plus important, soulignant l'importance de la diversification des catégories et de l'innovation en matière d'activation pour défendre la croissance.
Les mouvements stratégiques des détenteurs de droits et des opérateurs reconfigurent la distribution et la monétisation. L'alignement tripartite de la NBA avec Disney, NBCUniversal et Amazon reflète un pivot vers un modèle hybride diffusion hertzienne et streaming qui assure une portée nationale et une profondeur numérique pour le marché américain des sports de spectacle. TKO Group a obtenu un accord exclusif de sept ans et 7,7 milliards USD avec Paramount pour les droits domestiques de l'UFC à partir de 2026 et un accord de cinq ans pour les événements premium en direct de la WWE avec ESPN, illustrant une posture d'abonnement groupé plutôt que des modèles transactionnels. Le package de streaming mondial de la MLS continue d'intégrer contenu, communauté et commerce, et le pipeline de salles de la ligue et les développements menés par les équipes élargissent les économies locales au sein du marché.
La réallocation du capital est active dans les écosystèmes de jeux et de médias adjacents aux sports. Boyd Gaming a vendu sa participation de 5 % dans FanDuel à Flutter pour 1,755 milliard USD, ce qui simplifie la table de capitalisation et signale un appétit continu des investisseurs pour les plateformes de paris sportifs à grande échelle engagées sur le marché américain des sports de spectacle. Disney a consolidé la propriété de Hulu en 2025 et restructuré ses actifs de streaming, des mouvements qui intègrent les sports dans des offres de divertissement plus larges pour maintenir le temps passé et le rendement publicitaire. Les nouveaux formats de salles tels que Cosm, soutenus par un partenariat NBA pour les matchs nationaux, ajoutent une couche de réalité partagée différenciée que les propriétés peuvent utiliser pour la profondeur expérientielle et la billetterie incrémentale tout en protégeant l'événement en direct principal sur le marché américain des sports de spectacle.
Leaders du secteur des sports de spectacle aux États-Unis
-
National Football League (NFL)
-
Major League Baseball (MLB)
-
National Basketball Association (NBA)
-
National Hockey League (NHL)
-
Major League Soccer (MLS)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité visible réside dans la création de nouveaux inventaires grâce à l'expansion des ligues et au développement de l'écosystème, ce qui augmente le nombre d'actifs monétisables, notamment les matchs, les créneaux de parrainage, les fenêtres médiatiques et les événements locaux. La NBA a activement discuté d'une expansion à Las Vegas et à Seattle, ce qui élargirait les bassins de parrainage nationaux et locaux et ajouterait une offre incrémentale de médias et de billetterie. Parallèlement, la MLS et KKR ont créé Hometown Soccer Holdings pour commercialiser la MLS Next Pro, reliant les opérations de la ligue de développement à une commercialisation centralisée en matière de billetterie, d'image de marque, de parrainage et de développement des stades, et élargissant l'ensemble adressable des droits et des lignes de revenus locales axées sur les sites au-delà des calendriers des ligues de premier plan.
Une autre opportunité réside dans la formation de capital et la professionnalisation de la monétisation des front-offices dans les propriétés professionnelles et universitaires à mesure que les règles de propriété évoluent. Les cinq principales ligues professionnelles américaines (NFL, NBA, MLB, NHL, MLS) autorisent les investissements minoritaires de capital-investissement dans les équipes, ce qui élargit les options de financement pour les quartiers de stades, les mises à niveau technologiques et les initiatives de croissance commerciale. Dans le sport universitaire, le partenariat de décembre 2025 de l'Université de l'Utah avec Otro Capital pour gérer les flux de revenus sportifs illustre une voie de commercialisation structurée et une planification des revenus à long terme, favorisant un montage plus sophistiqué des offres de parrainage, de la distribution médiatique et de la monétisation des données des fans dans l'ensemble de l'écosystème plus large des sports spectateurs.
Développements récents du secteur
- Juillet 2026 : la famille Vinod Khosla a conclu un accord pour acquérir les Seattle Seahawks pour 9,6 milliards USD. Cette transaction a mis en évidence la profondeur continue des capitaux disponibles pour les franchises sportives américaines de premier plan et a renforcé les références de valorisation qui influencent la tarification des participations minoritaires, les grilles tarifaires de parrainage et les discussions de financement liées aux sites.
- Juin 2026 : Brand Velocity Group a acquis RCX Sports, qui exploite des programmes jeunesse sous licence de ligues, notamment NFL Flag, Jr. NBA, NHL Street et MLS GO. Cette opération a consolidé une plateforme de participation multi-ligues, renforçant la filière jeunesse sous licence qui soutient le développement des fans à long terme et l'activation des sponsors au-delà des jours de match professionnels.
- Décembre 2025 : la WNBA a présenté des plans pour passer à 18 équipes d'ici 2030 en attribuant des franchises à Cleveland, Détroit et Philadelphie. Avec une fréquentation en 2024 en hausse de 48 % à 9 807 spectateurs par match et une audience en hausse de 170 % en glissement annuel, la feuille de route d'expansion a formalisé un inventaire supplémentaire pour les médias, le parrainage et la monétisation des sites locaux liée au sport professionnel féminin.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché des sports de spectacle couvre les revenus générés aux États-Unis par l'organisation et la présentation d'événements sportifs en direct pour des audiences payantes, ainsi que les revenus connexes perçus par les détenteurs de droits sur les événements au titre des médias, du sponsoring et des produits dérivés liés à ces événements.
Exclusions du périmètre : ce rapport exclut les activités de pratique sportive, la fabrication d'équipements sportifs et les valeurs d'impact économique touristique global qui se situent en dehors des revenus des organisateurs d'événements et des détenteurs de droits.
Présentation de la segmentation
- Par flux de revenus
- Ventes de billets
- Droits médias
- Parrainage et publicité
- Marchandisage et licences
- Autres revenus annexes
- Par type de sport
- Football / Soccer
- Basketball
- Baseball
- Cricket
- Sports mécaniques
- Tennis
- Golf
- Autres sports
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir des limites claires de ce qui constitue les revenus des sports de spectacle aux États-Unis et pour ancrer le modèle avec des signaux de demande observables. Les données publiques ont été vérifiées auprès de sources telles que le Bureau of Economic Analysis des États-Unis (comptes nationaux et séries de dépenses de consommation), les publications du Bureau du recensement des États-Unis sur les services et l'activité de divertissement, ainsi que les statistiques du travail indiquant les tendances de l'emploi et des salaires dans les catégories liées aux sports.
Nous avons également consulté les publications des ligues et associations lorsqu'elles étaient disponibles, les communications des autorités de gestion des enceintes, ainsi que les dépôts réglementaires et les présentations aux investisseurs des entreprises, afin de comprendre comment les flux de revenus sont déclarés et à quelle vitesse les prix et la fréquentation peuvent évoluer. Pour combler les lacunes concernant les données financières des entreprises, les annonces de transactions et l'activité de brevets liée aux technologies des enceintes et de la diffusion, les données ont été recoupées à l'aide d'abonnements payants approuvés pour la couverture des actualités et des données financières, ainsi que des bases de données de brevets. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider les hypothèses et clarifier les incohérences.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des dirigeants, des responsables commerciaux et des directeurs des opérations au sein des organisateurs d'événements, des acteurs des médias et de la distribution, des sponsors et des parties prenantes liées aux enceintes. Ce marché étant celui des États-Unis, les réponses ont été équilibrées entre les grands marchés sportifs et les villes secondaires afin de confirmer la répartition des revenus entre les recettes de billetterie, le sponsoring et les produits dérivés, et de valider le calendrier des renouvellements des contrats médiatiques et de sponsoring. Ces données ont permis d'affiner les hypothèses utilisées dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs de plus petite taille : 22 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, la vue descendante étant reconstituée à partir du bassin de demande pour les dépenses de sports de spectacle et des canaux de revenus qui monétisent cette demande. En pratique, cela a consisté à associer des flux de revenus tels que les recettes de billetterie, les droits médiatiques, le sponsoring et les produits dérivés à des indicateurs observables, puis à vérifier si les totaux obtenus s'alignent sur les schémas d'activité réels des événements.
Pour ancrer le modèle dans la réalité, un ensemble d'entrées pratiques a été utilisé, notamment les signaux de fréquentation et de cadence des événements, les tendances du rendement moyen par billet, le calendrier des renouvellements des droits médiatiques, la croissance des catégories de sponsors et l'étendue de l'attachement aux produits dérivés autour des grandes saisons et des séries éliminatoires. Lorsqu'une donnée n'était pas divulguée de manière cohérente, des approximations ascendantes sélectives ont été appliquées en utilisant des divulgations de revenus échantillonnées, des vérifications de canaux sur les fourchettes de prix et des contrôles de cohérence par rapport aux indicateurs de consommation. Les totaux n'ont été ajustés que lorsque plusieurs signaux évoluaient dans la même direction.
Les prévisions se sont principalement appuyées sur une analyse de scénarios, car les cycles des droits médiatiques et les changements importants d'enceintes peuvent créer des paliers qu'une tendance linéaire peut manquer. Les scénarios ont été définis autour du calendrier de renouvellement des contrats, de la progression attendue des prix des billets et des places premium, et de la stabilité des budgets de sponsoring. Les résultats obtenus ont ensuite été examinés avec les répondants primaires pour confirmer que les hypothèses correspondaient aux attentes sur le terrain.
Cycle de validation des données et de mise à jour
La validation est assurée par triangulation entre des signaux indépendants, suivie de contrôles de variance qui recherchent des ruptures entre les flux de revenus et les indicateurs de demande sous-jacents. Les valeurs aberrantes sont examinées par un autre analyste, et si une discordance ne peut être expliquée par un facteur de marché connu tel qu'un lock-out, un renouvellement de contrat ou un changement de capacité d'enceinte, les sources sont recontactées et les données documentaires sont revérifiées avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient sensiblement les perspectives, tels que des accords de droits majeurs, des changements de politique impactant la monétisation, ou des évolutions inhabituelles de la fréquentation et des prix. Avant la livraison, une vérification finale est effectuée pour s'assurer que le calendrier des données monétaires, les dernières divulgations tardives et les mises à jour des séries publiques les plus récentes sont reflétés dans les chiffres transmis aux clients.
Taille du marché des sports de spectacle aux États-Unis d'Amérique selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour les sports de spectacle aux États-Unis peuvent sembler très éloignées les unes des autres, car les auteurs n'alignent pas toujours le calendrier des mises à jour et le moment précis où les renouvellements de prix et de contrats sont pris en compte. Des différences apparaissent également lorsque certaines estimations s'appuient sur une seule série de référence, tandis que d'autres combinent plusieurs flux de revenus qui n'évoluent pas à la même vitesse.
Lorsque les données sont actualisées à des mois différents, les dates de conversion des devises, le calendrier de comptabilisation des contrats pour les droits médiatiques et la manière dont le rendement par billet est calculé en moyenne entre la saison régulière et les événements premium peuvent tous faire varier le total. En revérifiant les signaux de prix et de renouvellement à proximité de la publication, puis en les réconciliant avec les indicateurs d'admissions des consommateurs et les répartitions déclarées des flux de revenus, Mordor Intelligence maintient l'estimation au plus près de ce que le marché réalise effectivement au cours de l'année indiquée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 51,85 milliards USD (2026) | |
| Global Consultancy A | 53,64 milliards USD (2025) | L'année de base diffère et la fenêtre de prévision est plus longue ; l'estimation peut varier si les accords de droits pluriannuels sont traités comme reconnus de manière uniforme plutôt que liés au calendrier de renouvellement et à la saisonnalité. |
| Official Economic Series B | 41,50 milliards USD (2024) | Ce type de série suit les dépenses d'admission des consommateurs, ce qui peut sous-estimer le revenu total du marché en ne capturant pas les droits médiatiques, les revenus de sponsoring et les produits dérivés sous licence liés aux événements en direct. |
L'écart dans le tableau s'explique en grande partie par le calendrier et le périmètre, et non par un désaccord sur le fait que le marché est en croissance. Lorsque la même année est comparée et que les flux de revenus sont alignés de manière cohérente, les différences restantes se résument généralement à la façon dont le rendement par billet est calculé en moyenne, à la manière dont les revenus des droits sont reconnus sur les périodes contractuelles, et à la rapidité avec laquelle les hypothèses sont actualisées après les grandes transactions.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché américain des sports de spectacle d'ici 2031
Le marché américain des sports de spectacle a atteint 51,85 milliards USD en 2026 et devrait atteindre 70,80 milliards USD d'ici 2031, reflétant un TCAC de 6,43 % soutenu par la hausse des valeurs des droits médias, une forte demande de parrainage et la modernisation des salles.
Quel flux de revenus contribue le plus au marché américain des sports de spectacle
Le parrainage et la publicité constituent le flux le plus important, représentant 63,50 % en 2025, les marques privilégiant la portée rare des sports en direct et les opportunités d'activation multi-plateformes.
Quel sport est en tête et quel segment connaît la croissance la plus rapide sur le marché américain des sports de spectacle
Le football et le soccer dominent ensemble avec 33,80 % de part en 2025, tandis que les sports mécaniques affichent le rythme de croissance le plus rapide avec un TCAC projeté de 6,54 % jusqu'en 2031, porté par les modèles de droits partagés et l'engagement numérique.
Comment le streaming et les technologies immersives transforment-ils l'engagement des fans sur le marché américain des sports de spectacle
Comment le streaming et les technologies immersives transforment-ils l'engagement des fans sur le marché américain des sports de spectacle ?
Quel rôle jouent les paris sportifs légalisés dans les sports de spectacle aux États-Unis
Quel rôle jouent les paris sportifs légalisés sur le marché américain des sports de spectacle ?
Quels développements récents sont les plus susceptibles de façonner le marché américain des sports de spectacle en 2026
Quels développements récents sont les plus susceptibles de façonner le marché américain des sports de spectacle en 2026 ?