
Taille et part de marché des produits pétroliers raffinés en Afrique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
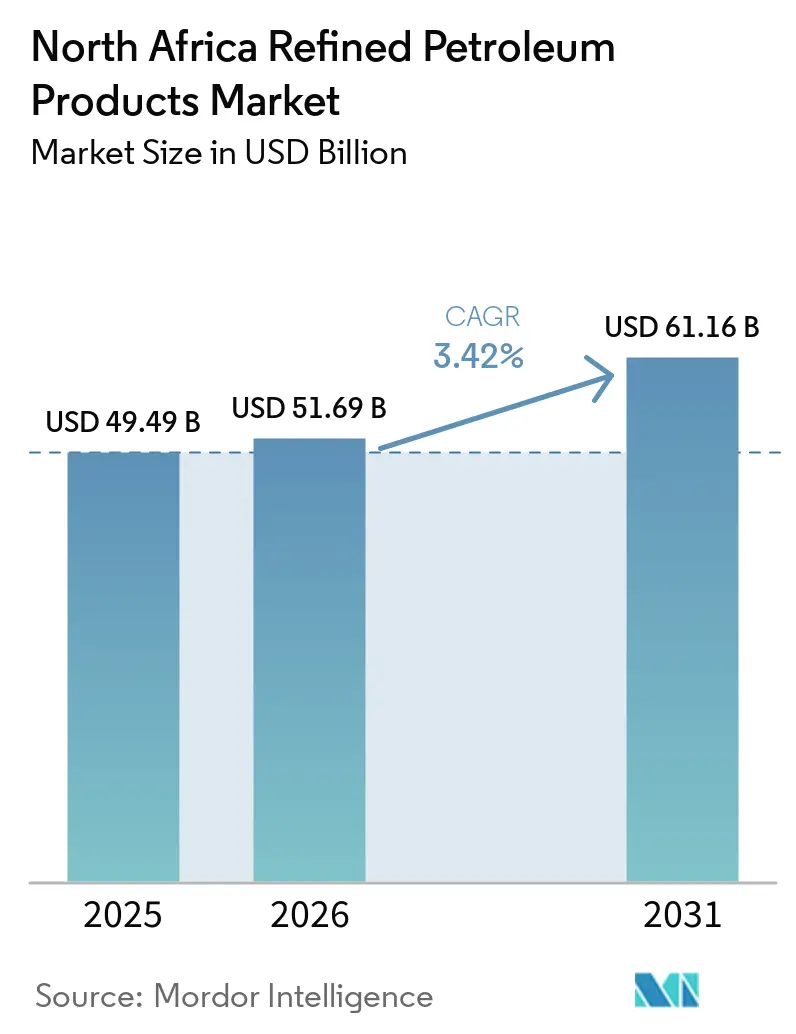
| Taille du marché de l'année de base (2025) | 49.49 Milliards de dollars |
| Taille du Marché (2026) | 51.69 Milliards de dollars |
| Taille du Marché (2031) | 61.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.42 % |
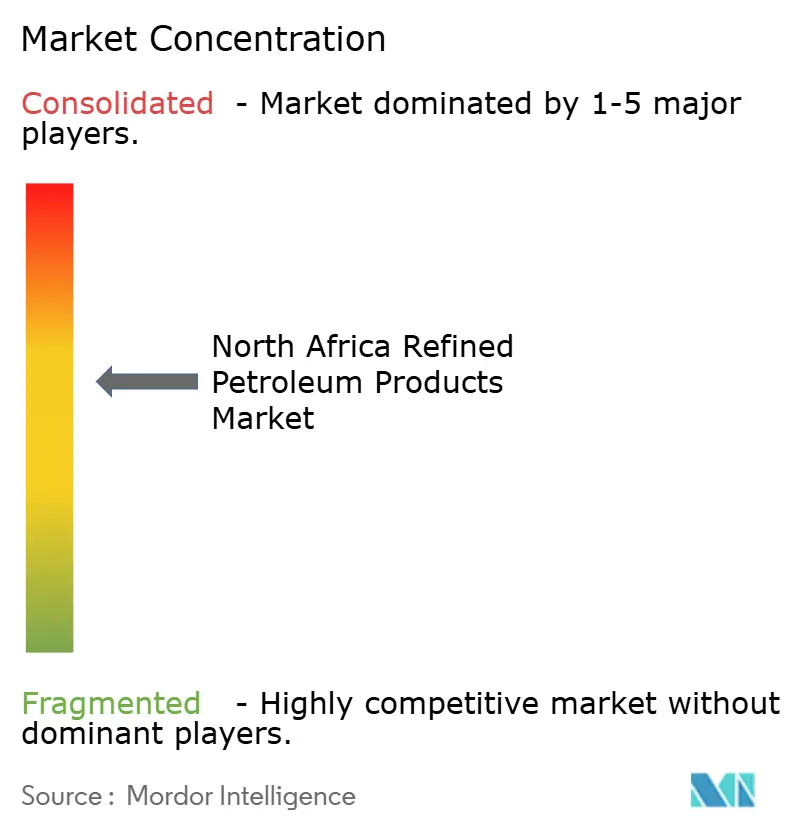
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits pétroliers raffinés en Afrique du Nord par Mordor Intelligence
La taille du marché des produits pétroliers raffinés en Afrique du Nord devrait passer de 49,49 milliards USD en 2025 à 51,69 milliards USD en 2026, pour atteindre 61,16 milliards USD d'ici 2031, avec un TCAC de 3,42 % sur la période 2026-2031. Cette expansion est portée par la modernisation des raffineries, la réforme des subventions et de nouveaux débouchés pétrochimiques qui réorientent les flux de matières premières tout en amortissant la volatilité en amont. L'Égypte, l'Algérie et le Maroc modernisent leurs complexes existants, adoptent les normes Euro 5 et positionnent leurs ports côtiers comme des hubs de soutage conformes, des évolutions qui soutiennent la demande en distillats moyens à faible teneur en soufre. Le carburéacteur est le produit à la croissance la plus rapide, portée par le rebond du trafic passagers dans les aéroports du Caire, de Casablanca et de Marrakech, tandis que le diesel continue de dominer le fret routier et l'activité agricole. L'intégration pétrochimique accroît progressivement les besoins internes en naphta et en GPL. Parallèlement, la hausse des exportations vers l'UE et le Moyen-Orient maintient la compétitivité des prix régionaux, contraignant les raffineurs locaux à accroître leur complexité et à améliorer leur capture de marge. La montée des risques géopolitiques en Libye et la substitution croissante du gaz et des énergies renouvelables aux combustibles dans le secteur de l'électricité tempèrent la croissance globale, sans pour autant dérailler la trajectoire ascendante du marché des produits pétroliers raffinés en Afrique du Nord.
Principaux enseignements du rapport
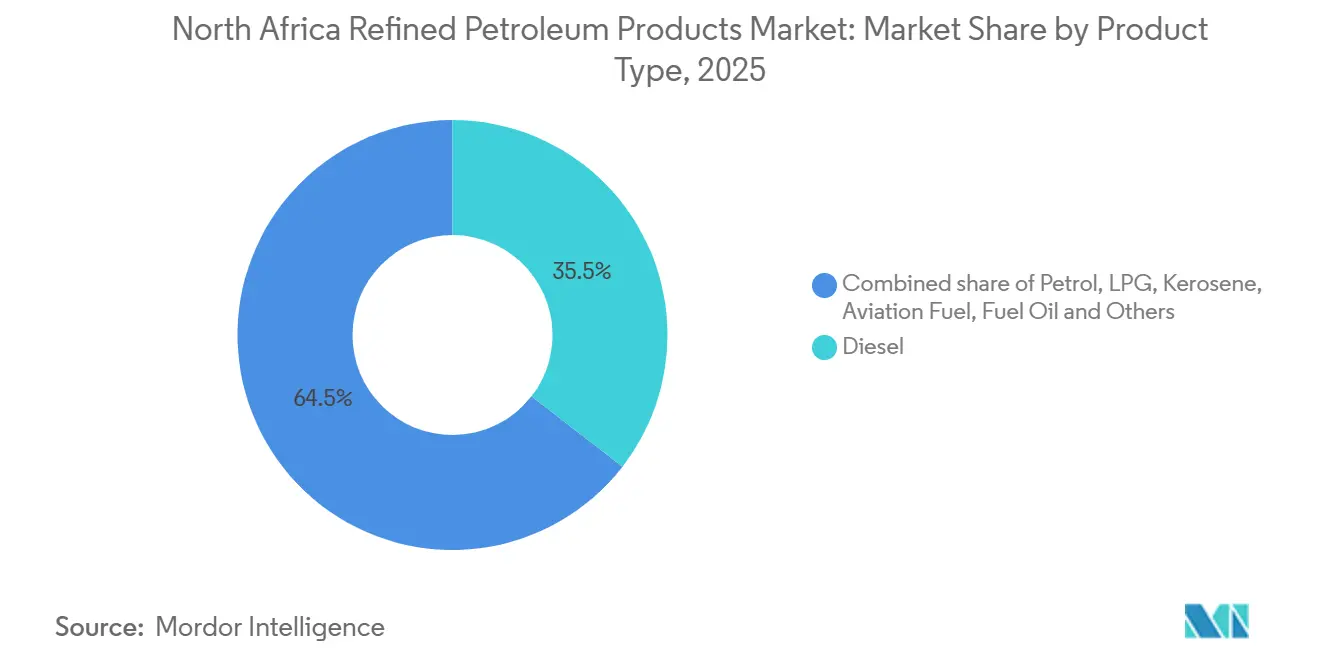
- Par type de produit, le diesel représentait 35,5 % de la taille du marché des produits pétroliers raffinés en Afrique du Nord en 2025 ; le carburant aviation affiche le CAGR prévisionnel le plus élevé à 6,5 % jusqu'en 2031.
- Par teneur en soufre, les grades à faible teneur en soufre ont capté 58,1 % de la part de marché des produits pétroliers raffinés en Afrique du Nord en 2025 et progressent à un CAGR de 5,3 % jusqu'en 2031.
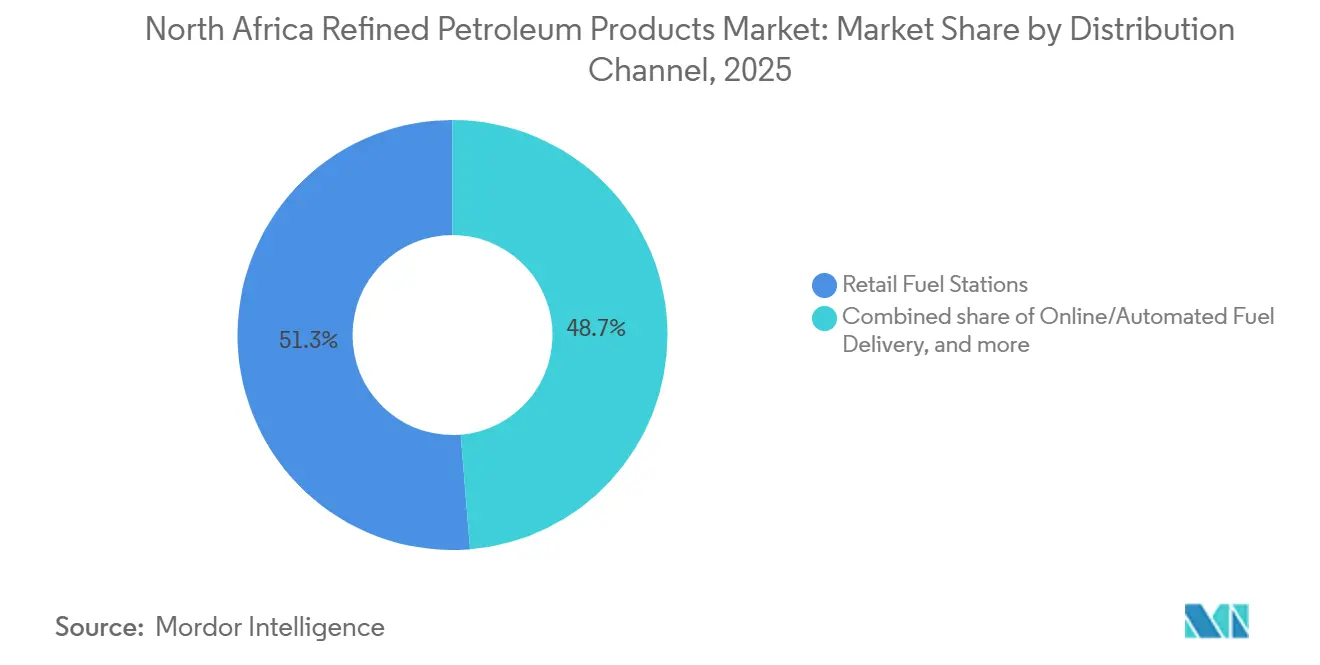
- Par canal de distribution, les stations-service au détail ont contrôlé 51,3 % du volume de 2025 ; les plateformes de livraison en ligne et automatisées se développent à un CAGR de 7,1 % jusqu'en 2031.
- Par secteur d'utilisation finale, le transport représentait 55,9 % de la taille du marché des produits pétroliers raffinés en Afrique du Nord en 2025, et la pétrochimie devrait croître à un CAGR de 6,8 % jusqu'en 2031.
- Par géographie, l'Égypte était en tête avec une part de marché des produits pétroliers raffinés en Afrique du Nord de 39,7 % en 2025, tandis que son propre segment devrait se développer à un CAGR de 5,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La croissance du parc automobile stimule la demande en carburants de transport | 1.2% | Égypte, Algérie, Maroc - corridors urbains et routes de fret transfrontalier | Moyen terme (2 à 4 ans) |
| Modernisation des raffineries et extensions de capacité (Égypte, Algérie) | 1.0% | Égypte (MIDOR, Assiut, Alexandria Petroleum), Algérie (Hassi Messaoud, Skikda) | Long terme (≥ 4 ans) |
| Réforme progressive des subventions améliorant l'économie aval | 0.8% | Égypte, Libye - consolidation budgétaire dans le cadre des programmes du FMI | Moyen terme (2 à 4 ans) |
| Stratégie de hub de soutage portuaire après le plafond de 0,1 % S de la ZCE méditerranéenne | 0.6% | Égypte (Alexandrie, Suez, Port-Saïd), Algérie (Oran, Skikda) | Court terme (≤ 2 ans) |
| Nouveaux complexes pétrochimiques augmentant les débouchés en naphta/GPL | 0.7% | Égypte (Carbon Holdings, SIDPEC, Red Sea National Refining), Algérie (Sonatrach Arzew) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance du parc automobile stimule la demande en carburants de transport
L'urbanisation continue, l'essor du tourisme et l'expansion des routes de fret transfrontalier dopent la consommation d'essence, de diesel et de carburant aviation. L'objectif de l'Égypte d'accueillir 30 millions de touristes d'ici 2028 élargit les flottes de voitures de location et les services d'autocars interurbains, tandis que les hubs aériens du Maroc ont enregistré des gains de trafic à deux chiffres en 2024. Naftal (Algeria) a distribué 13,3 millions de tonnes de carburants en 2024 et prévoit une croissance régulière au fur et à mesure de la réorganisation de ses produits et canaux. Les subventions aux carburants en Libye absorbent encore 35 % du PIB, encourageant la contrebande qui gonfle artificiellement les statistiques régionales de la demande et maintient les volumes de traitement des raffineries à un niveau élevé. Malgré la substitution en cours dans le secteur de l'électricité, le transport demeure résilient, renforçant une perspective de volume positive pour le marché des produits pétroliers raffinés en Afrique du Nord.
Modernisation des raffineries et extensions de capacité
L'Égypte a investi environ 8 milliards USD dans son aval au cours de la dernière décennie, notamment l'expansion de MIDOR pour 2,7 milliards USD, le hydrocraqueur d'Assiut pour 1,5 à 3 milliards USD, et le déboulonnage d'Alexandria Petroleum. L'ensemble de ces projets porte la capacité nationale vers 900 000 barils par jour d'ici 2027. La raffinerie de 110 000 barils par jour de Hassi Messaoud en Algérie a démarré sa construction en 2025 et vient compléter les installations de Skikda et d'Arzew revitalisées par Sonatrach. L'accroissement de la complexité améliore les rendements en produits blancs et la conformité Euro 5, réduisant la dépendance aux importations et préparant le terrain pour un arbitrage à l'exportation au sein du marché des produits pétroliers raffinés en Afrique du Nord.
Réforme progressive des subventions améliorant l'économie aval
L'Égypte a augmenté les prix à la pompe jusqu'à 15 % durant 2024-25 et est passée aux transferts en espèces à mi-2025 dans le cadre de son programme du FMI. La réduction des écarts de parité améliore les marges des raffineries et attire l'investissement privé, comme l'expansion de 200 millions USD de Mostorod Phase 2 par Qalaa Holdings. Le généreux régime de subventions libyen déforme encore les flux commerciaux, tandis que l'Algérie maintient de bas prix domestiques pour préserver la stabilité sociale. Cette divergence oriente les capitaux vers l'Égypte et limite les initiatives privées ailleurs, façonnant la dynamique concurrentielle au sein du marché des produits pétroliers raffinés en Afrique du Nord.
Stratégie de hub de soutage portuaire après le plafond de 0,1 % de soufre en Méditerranée
Les règles de l'OMI en vigueur depuis mai 2025 imposent un carburant marin à 0,1 % de soufre en Méditerranée.[1] L'Égypte a imposé la conformité à Alexandrie, Suez et Port-Saïd, tirant parti du trafic du Canal de Suez pour capter la demande de soutage supplémentaire. Les infrastructures existantes de stockage et de mélange permettent une montée en puissance rapide du fioul à très faible teneur en soufre et du gasoil marin, détournant des volumes des ports européens et relevant le CAGR global du marché des produits pétroliers raffinés en Afrique du Nord.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perturbations politico-sécuritaires limitant les approvisionnements en brut libyen | -0.5% | Libye (raffineries de Zawiya, Ras Lanuf), terminaux d'exportation de brut régionaux | Court terme (≤ 2 ans) |
| Concurrence des importations en provenance de l'excédent de produits de l'UE et du Moyen-Orient | -0.4% | Maroc, Tunisie, Libye - marchés dépendants des importations | Moyen terme (2 à 4 ans) |
| Substitution des combustibles dans le secteur de l'électricité par le gaz et les énergies renouvelables, réduisant la demande en fioul/diesel | -0.3% | Égypte, Algérie - production connectée au réseau et puissance captive industrielle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perturbations politico-sécuritaires limitant les approvisionnements en brut libyen
La raffinerie de Zawiya a interrompu ses opérations en décembre 2024 à la suite d'affrontements armés qui ont détruit des réservoirs de stockage, faisant écho aux précédentes interruptions qui avaient réduit la production nationale de 63 % en août 2024. Les cas de force majeure répétés érodent l'approvisionnement en matières premières, forcent des importations plus importantes et poussent les raffineurs des États voisins à s'approvisionner en barils plus coûteux, freinant la croissance du marché des produits pétroliers raffinés en Afrique du Nord.
Concurrence des importations en provenance de l'excédent de produits de l'UE et du Moyen-Orient
Les exportations de l'UE d'une valeur de 3,9 milliards USD vers la Libye, 3,1 milliards USD vers le Maroc et 2,0 milliards USD vers l'Égypte en 2023 illustrent l'ampleur des flux externes. L'excédent d'offre des méga-raffineries européennes et du Golfe déprime les prix régionaux et limite la viabilité de l'expansion locale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le carburant aviation dépasse la croissance du dieselLe volume de carburant aviation s'étend à un CAGR de 6,5 % entre 2026 et 2031, à mesure que les aéroports du Caire, de Casablanca et de Marrakech ajoutent des portes d'embarquement et des compagnies aériennes. Le diesel a conservé la plus grande part à 35,5 % de la taille du marché des produits pétroliers raffinés en Afrique du Nord en 2025, mais sa croissance de 4,5 % est inférieure à celle du carburant aviation car la substitution dans la production d'électricité compense les gains du fret. L'essence suit la demande globale, le GPL conserve des rôles de niche pour la cuisson et en zones rurales, et le fioul se contracte sous l'effet des restrictions sur les émissions. Le bitume et le naphta progressent avec la construction routière et la demande comme matière première pétrochimique. L'arbitrage stratégique pousse les raffineurs à maximiser les distillats moyens, soutenant la rentabilité sur l'ensemble du marché des produits pétroliers raffinés en Afrique du Nord.
L'objectif de l'Égypte d'accueillir 30 millions de touristes d'ici 2028 implique environ 1,5 million de tonnes de carburant aviation supplémentaire que MIDOR et Assiut doivent satisfaire, encourageant de nouveaux investissements dans l'hydrotraitement. Les marges premium du carburant aviation et les contrats stables avec les compagnies aériennes font de l'optimisation du kérosène une priorité absolue au sein du secteur des produits pétroliers raffinés en Afrique du Nord.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par teneur en soufre :
la dominance des grades à faible teneur en soufre reflète le durcissement réglementaireLes grades à faible teneur en soufre ont capté 58,1 % de la part de marché en 2025 et devraient progresser à un CAGR de 5,3 % jusqu'en 2031, alors que l'Égypte et le Maroc appliquent les normes Euro 5.[2] L'Algérie avance progressivement mais prévoit un alignement complet après 2027, tandis que la Tunisie et la Libye sont en retard. Les carburants à haute teneur en soufre progressent à seulement 3,8 % face aux plafonds de soufre marins et à la réduction de l'utilisation dans le secteur de l'électricité. Les raffineries complexes dotées d'hydrotraiteurs s'approprient des marges premium, tandis que les unités de distillation plus anciennes risquent de devenir obsolètes à moins d'être modernisées. Cette divergence stimule l'adoption de nouvelles technologies et les flux de capitaux sur l'ensemble du marché des produits pétroliers raffinés en Afrique du Nord.
Par canal de distribution :
les plateformes numériques perturbent les réseaux de distribution au détailLes stations traditionnelles ont encore traité 51,3 % des volumes de 2025, mais la livraison en ligne et automatisée affiche un CAGR de 7,1 % jusqu'en 2031, à mesure que les flottes d'entreprises adoptent les cartes carburant sans numéraire et les applications mobiles. Le lancement de NaftalCard en janvier 2025 illustre cette évolution, reflété par des projets pilotes de Vivo Energy et TotalEnergies. Les acteurs numériques captent des données, réduisent les pertes et rationalisent la logistique, érodant les volumes aux points de vente dans les centres urbains. Les opérateurs au détail ajoutent des services non-carburants et des programmes de fidélité pour défendre leur part dans le marché des produits pétroliers raffinés en Afrique du Nord.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par secteur d'utilisation finale :
la pétrochimie en forte hausse tandis que la demande du secteur électrique déclineLe transport a absorbé 55,9 % de la demande de 2025 et progresse de 4,8 % par an, mais la pétrochimie est en tête à 6,8 % grâce à 14 milliards USD de vapocraqueurs en construction en Égypte et en Algérie. La production d'électricité recule à un CAGR de -1,0 % alors que le gaz et les énergies renouvelables progressent. Les segments industriel, résidentiel et commercial affichent une croissance modérée de 3 à 4 %. La marine et le soutage progressent de 5,5 % grâce à la conformité aux ZCE, améliorant les revenus portuaires et consolidant le rôle de l'Égypte au sein du marché des produits pétroliers raffinés en Afrique du Nord.
Analyse géographique
Marché des Produits Pétroliers Raffinés en Égypte
L'Égypte représente la plus grande part du marché des produits pétroliers raffinés en Afrique du Nord et affiche la croissance la plus rapide. La capacité de raffinage atteindra 900 000 barils par jour d'ici 2027 après la modernisation de MIDOR, Assiut et Egyptian Refining Company.[3] L'alignement des prix à la pompe dans le cadre du démantèlement des subventions améliore les marges et attire les capitaux privés. Les ports le long du Canal de Suez sécurisent l'activité de soutage après le plafonnement à 0,1 % de teneur en soufre, stimulant le débit de carburant marin. Le tourisme et la pétrochimie constituent des moteurs de demande durables, conférant à l'Égypte un CAGR soutenu de 5,2 %.
Marché des Produits Pétroliers Raffinés en Algérie
L'Algérie se classe en deuxième position avec environ 28 % de la demande et un CAGR de 4,5 %. Sonatrach a atteint l'autosuffisance en produits raffinés en 2023, libérant ainsi des capacités à l'exportation dès le démarrage de Hassi Messaoud en 2027. Les investissements continus en amont d'Eni et de Sinopec sécurisent l'approvisionnement en brut, tandis que les installations intérieures étendent la couverture vers le sud. Les faibles prix à la pompe intérieurs soutiennent la consommation, mais le retard dans la réforme des subventions pourrait freiner la participation privée en aval dans le marché des produits pétroliers raffinés en Afrique du Nord.
Marché des Produits Pétroliers Raffinés en Afrique du Nord hors Égypte et Algérie
La Libye contribue à hauteur de 18 % mais n'enregistre qu'une croissance annuelle de 3,5 % en raison d'une inscurité chronique. Les interruptions à Zawiya contraignent aux importations malgré une capacité nominale de 380 000 barils par jour. La dépendance qui en résulte vis-à-vis des cargaisons européennes érode les marges intérieures et freine les perspectives de croissance. Le Maroc détient une part de 10 % et croît de 4,0 % grâce au tourisme et à l'exploitation minière, mais l'absence de raffinage le rend vulnérable aux fluctuations des prix mondiaux. La Tunisie et le reste de l'Afrique du Nord représentent ensemble environ 6 % et affichent une croissance inférieure à 4 %, en raison d'infrastructures limitées et d'un pouvoir d'achat plus faible.
Paysage réglementaire
La réglementation en aval en Afrique du Nord est façonnée par le contrôle étatique sur les licences, les mécanismes de fixation des prix et la conformité en matière de qualité des carburants. En Égypte, le ministère du Pétrole et des Ressources minérales fixe les règles de tarification des produits pétroliers et la gouvernance du secteur par le biais d'entités holding publiques telles qu'EGPC, EGAS et GANOPE, ce qui influence la manière dont les raffineurs et les distributeurs accèdent aux infrastructures et au marché domestique. Le durcissement des spécifications des carburants modifie également les exigences de conformité, notamment l'exigence de la zone de contrôle des émissions d'oxydes de soufre en Méditerranée (Med SOx ECA), en vigueur depuis mai 2025, imposant des carburants marins à 0,1% de soufre, ce qui a accru le besoin d'un approvisionnement vérifiable à faible teneur en soufre dans les ports de soutage.
En Algérie, le cadre relatif aux hydrocarbures défini par la loi n° 19-13 précise les rôles de l'ALNAFT (Agence nationale pour la valorisation des ressources en hydrocarbures) et de l'Autorité de régulation des hydrocarbures, renforçant la supervision étatique pour les approbations d'investissement et la conformité opérationnelle. La Libye conserve une autorité centralisée au sein du ministère du Pétrole et du Gaz, en vertu du décret n° (32) de 2012, incluant la capacité à définir les politiques de marché et à approuver les règles de tarification du pétrole brut et des produits. Le Maroc exige une autorisation gouvernementale (agrément) pour l'importation, le stockage et la distribution des produits pétroliers liquides. Ensemble, ces cadres favorisent une valeur plus élevée pour les mises à niveau de raffinage conformes, des contrôles de distribution traçables (incluant des pipelines et terminaux surveillés) et une documentation pour les activités d'importation et de soutage dans l'ensemble de la région.
Paysage concurrentiel
Le marché des produits pétroliers raffinés en Afrique du Nord est modérément concentré. Les entreprises publiques Sonatrach, Egyptian General Petroleum Corporation et Libya National Oil Corporation dominent le traitement et la logistique, tandis que TotalEnergies, Shell et Eni mettent l'accent sur les activités en amont et des liens sélectifs en aval. Les modernisations de MIDOR et d'Assiut intègrent les technologies de Honeywell UOP et TechnipFMC, qui accroissent la complexité et garantissent une production conforme aux normes Euro 5, amplifiant les écarts concurrentiels par rapport aux unités de distillation simple traditionnelles.[4] Les majors internationaux orientent leurs capitaux vers des projets intégrés de gaz et de pétrochimie, à la recherche de marges plus élevées que celles des carburants de base. Des challengers de niche tels que Qalaa Holdings et Shard Capital se concentrent sur des hybrides raffinage-pétrochimie offrant flexibilité et options d'exportation.
La distribution au détail voit Vivo Energy, Puma Energy et Naftal (Algeria) développer des solutions numériques pour les flottes. Le Maroc et la Tunisie, qui ne disposent pas de raffineries domestiques, constituent des cibles privilégiées pour des propositions de terminaux d'importation ou de complexes de construction de toutes pièces. Le succès dépend de la stabilité politique, de la sécurité de l'approvisionnement en matières premières et de l'alignement sur des normes environnementales de plus en plus strictes qui sous-tendent la création de valeur dans le marché des produits pétroliers raffinés en Afrique du Nord.
Leaders du secteur des produits pétroliers raffinés en Afrique du Nord
-
Sonatrach SPA
-
Royal Dutch Shell Plc
-
Egyptian General Petroleum Corporation
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits Pétroliers Raffinés en Afrique du Nord Entreprises couvertes dans ce rapport
- Sonatrach
- Egyptian General Petroleum Corporation (EGPC)
- TotalEnergies SE
- Shell plc
- Exxon Mobil Corp.
- Qalaa Holdings / Egyptian Refining Co.
- Libya National Oil Corporation
- Naftal (Algeria)
- Vivo Energy
- Puma Energy
- MIDOR
- Alexandria Petroleum Co.
- Assiut Oil Refining Co.
- Suez Oil Processing Co.
- Skikda Refinery (Sonatrach)
- Libya Oil Holding (Oilibya)
- Red Sea National Refining & Petrochemicals
- ENNPI (Engineering for Petroleum)
- Axens Group
- Honeywell UOP
- Litasco (Swiss-Libyan Trading)
Lire l’analyse des entreprises de produits pétroliers raffinés en afrique du nord
Opportunités de marché et perspectives d'avenir
L'opportunité la plus évidente en Afrique du Nord se situe à l'intersection des spécifications de carburants plus propres et de la sécurité d'approvisionnement. Les investissements qui augmentent les capacités d'hydrotraitement, de reformage et de mélange contribuent à constituer le pool de produits à faible teneur en soufre nécessaire pour des carburants marins conformes suite à la limite de soufre de la Med SOx ECA (en vigueur depuis mai 2025). Les activités récentes citées dans l'étude confirment cette orientation, notamment le contrat de Sonatrach avec SINOPEC Guangzhou Engineering (novembre 2025) pour une unité d'hydrotraitement et de reformage CCR à Arzew afin d'augmenter la production d'essence, ainsi que la poursuite par l'Égypte de plusieurs projets de développement de raffineries (dépassant 4 milliards USD, selon le ministère du Pétrole et des Ressources minérales) visant à accroître la production domestique et à réduire la dépendance aux importations.
Un second groupe d'opportunités se concentre sur la reconstruction et la professionnalisation de l'approvisionnement dans les marchés soit dépendants des importations, soit perturbés, en particulier la Libye. Les travaux de réhabilitation et de services de projet ont réémergé, avec KBR obtenant un contrat de gestion de projet et de services techniques pour le projet de raffinerie sud à Ubari en mars 2026, et la National Oil Corporation libyenne reprenant le contrôle total du complexe de raffinerie de Ras Lanuf en mai 2026. Ces étapes rouvrent des voies pour la restauration des capacités et une disponibilité domestique de produits plus stable. En parallèle, la numérisation de la distribution et du ravitaillement des flottes, incluant NaftalCard en Algérie, offre un moyen pratique de réduire la manipulation d'espèces et les pertes dans les canaux de vente au détail et commerciaux, améliorant la logistique de débit et la visibilité de la demande pour les raffineurs et distributeurs.
Développements industriels récents dans Marché des Produits Pétroliers Raffinés en Afrique du Nord
- Juin 2026 : EGPC a lancé un projet d'expansion et de maintenance sur une unité de la Cairo Petroleum Refining Company, visant une réduction de la facture d'importation d'essence de l'Égypte de près de 70 millions USD par mois. Cette initiative montre comment la fiabilité des raffineries et la suppression des goulots d'étranglement sont utilisées comme leviers économiques à court terme pour soutenir une offre locale plus élevée de carburants de transport conformes.
- Novembre 2025 : Sonatrach a signé un contrat avec SINOPEC Guangzhou Engineering pour construire une unité d'hydrotraitement et une unité de reformage de type CCR à la raffinerie d'Arzew, augmentant la capacité de production d'essence de 550 000 tonnes à 1,2 million de tonnes par an. Cela renforce le programme de modernisation plus large de l'Algérie en ajoutant une capacité de production d'essence à plus haut rendement.
- Novembre 2024 : Egyptian Refining Company (Qalaa Holdings) a annoncé un investissement de 200 millions USD pour la phase 2, visant à augmenter la capacité de raffinage de 600 000 tonnes par an. Cette annonce renforce le virage de l'Égypte vers des actifs de raffinage à complexité plus élevée et une plus grande disponibilité de produits domestiques.
Marché des Produits Pétroliers Raffinés en Afrique du Nord Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché couvre la valeur des ventes de produits pétroliers raffinés consommés en Afrique du Nord, valorisée au point de vente via les circuits de détail, en vrac ou directs dans les pays couverts.
Exclusions du périmètre : la production de pétrole brut et les services en amont sont exclus, et les sous-produits non combustibles des raffineries ne sont comptabilisés que s'ils sont vendus en tant que produits pétroliers raffinés dans le périmètre défini.
Présentation de la Segmentation
- Par type de produit
- Essence (Gasoline)
- Diesel
- GPL
- Kérosène
- Carburant aviation
- Fioul (HSFO, VLSFO)
- Autres (bitume, naphta)
- Par teneur en soufre
- Faible teneur en soufre (jusqu'à 10 ppm)
- Haute teneur en soufre (au-dessus de 10 ppm)
- Par canal de distribution
- Stations-service au détail
- Ventes en vrac commerciales
- Contrats d'approvisionnement direct
- Livraison de carburant en ligne/automatisée
- Par secteur d'utilisation finale
- Transport
- Production d'électricité
- Industrie manufacturière
- Pétrochimie
- Résidentiel et commercial
- Marine et soutage
- Agriculture et mines
- Par géographie
- Algérie
- Égypte
- Libye
- Maroc
- Tunisie
- Reste de l'Afrique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une vision claire du contexte régional de l'offre et de la demande, puis se concentre sur la consommation de produits raffinés et les flux commerciaux pouvant être suivis de manière cohérente d'une année à l'autre. Nous nous sommes appuyés sur des sources publiques non payantes telles que les publications de l'OPEP, les pages de statistiques publiques de l'AIE, les tableaux commerciaux d'UN Comtrade, les indicateurs de la Banque mondiale, ainsi que les publications des instituts nationaux de statistiques ou des ministères de l'énergie des pays d'Afrique du Nord.
Ces données sont ensuite complétées par des rapports annuels d'entreprises, des présentations aux investisseurs, des mises à jour des opérateurs de raffineries et une couverture de presse fiable afin de confirmer les changements opérationnels influençant la disponibilité et les prix. En parallèle, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour les vérifications des importations et exportations au niveau des expéditions lorsqu'une clarification sur les mouvements de produits était nécessaire. Les sources documentaires listées sont indicatives et non exhaustives, de nombreux autres documents publics ayant été utilisés pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester la robustesse du bassin de demande par produit et par pays, et pour vérifier la logique de tarification dans les circuits de détail et en vrac avant la finalisation du modèle. Nous avons échangé avec un panel de raffineurs, de distributeurs, de grands acheteurs et d'acteurs de la logistique ou du stockage en aval à travers l'Afrique du Nord, afin de combler les lacunes des bases de données publiques de manière pragmatique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 24 % |
| Acteurs de moindre envergure : 16 % | Managers : 60 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande en produits raffinés à partir des signaux de consommation au niveau national, de la disponibilité des raffineries et des balances commerciales, puis convertit cette demande en valeur en utilisant les fourchettes de prix observées par groupe de produits. Pour ancrer les totaux, nous les corroborons par des approximations ascendantes sélectives telles que les volumes échantillonnés par canal, les parts types du mix produit et des recoupements avec les données de distributeurs et de raffineries publiées dans des documents publics.
Les principales données utilisées dans le modèle comprennent : les changements de débit et de statut opérationnel des raffineries, les volumes d'importation et d'exportation par catégorie de produits, la répartition entre les circuits de détail et en vrac, les écarts de prix indicatifs pour l'essence, le diesel, le GPL, le kérosène, le carburéacteur et le fioul, ainsi que les évolutions de la demande liées à l'activité de transport et à l'utilisation de combustibles pour la production d'électricité. Lorsque les données manquent pour un pays ou une ligne de produits spécifique, nous comblons les lacunes à l'aide de proxys issus des pays voisins d'Afrique du Nord, puis retestons ces hypothèses grâce aux retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que le modèle puisse refléter des évolutions réalistes en matière d'utilisation des capacités, de substitution de produits et d'orientation des prix, sans surajustement sur des jeux de données peu denses. La projection à terme est ensuite affinée en tenant compte des attentes des personnes interrogées concernant la fiabilité de l'approvisionnement, la dépendance aux importations et la stabilité de la demande dans les principaux secteurs consommateurs sur la période de prévision.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre des signaux indépendants, puis vérifiés pour détecter les pics qui ne correspondent pas à des événements connus tels que les arrêts de raffineries, les changements de politique ou les fluctuations commerciales anormales. Un second examen analytique est effectué sur les hypothèses relatives aux volumes, aux répartitions par canal et aux prix, et tout écart important déclenche une reprise de contact avec certains répondants pour confirmer ce qui a changé et pourquoi.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées si un événement significatif susceptible de modifier l'offre ou la demande régionale survient, tel qu'une panne majeure, une mise en service ou une perturbation commerciale. Avant la livraison, une nouvelle analyse est réalisée par un analyste afin que les chiffres finaux reflètent les dernières publications publiques disponibles et les retours de terrain.
Taille du Marché des Produits Pétroliers Raffinés en Afrique du Nord selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les produits pétroliers raffinés en Afrique du Nord peuvent sembler très éloignées les unes des autres, car la logique de périmètre et de conversion sous-jacente diffère souvent, même lorsque les intitulés semblent similaires. Les différences proviennent généralement de ce qui est comptabilisé comme une vente de produit raffiné, de la manière dont les prix de détail et en vrac sont appliqués, et de la façon dont les importations et la production locale des raffineries sont réconciliées.
Certaines estimations intègrent la chaîne aval plus large dans le chiffre, comme le stockage, les marges de distribution et parfois même l'activité des stations-service. Pour Mordor Intelligence, la valeur est comptabilisée comme les ventes de produits pétroliers raffinés en Afrique du Nord, avec une tarification au niveau du produit alignée sur les signaux de demande par pays et validée par des vérifications des échanges commerciaux et de la disponibilité des raffineries.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 51,69 milliards USD (2026) | |
| Industry Portal A | 611,94 milliards USD (2021) | Utilise un bassin de valeur inhabituellement large pour la région et semble appliquer une mise à l'échelle macro de haut niveau sans une réconciliation cohérente de la tarification au niveau du produit et de la balance commerciale, ce qui peut gonfler les totaux et décaler le contexte de l'année de base. |
| Industry Research Blog B | 50,00 milliards USD (2024) | Utilise un titre à l'échelle de l'Afrique entière et un point de valeur unique simplifié, avec une transparence limitée sur les pays d'Afrique du Nord et les catégories de produits inclus, et sur la prise en compte des différences de prix par canal. |
L'écart dans le tableau est principalement dû au périmètre et à la manière dont les volumes sont convertis en valeur selon les produits et les canaux. En ancrant le modèle sur la disponibilité des raffineries, les mouvements d'importation et d'exportation et les vérifications de la tarification du mix produit, le chiffre final reste plus facile à tracer et à reproduire lorsque les hypothèses sont mises à jour.
Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des produits pétroliers raffinés en Afrique du Nord ?
Le marché est évalué à 51,69 milliards USD en 2026 et devrait atteindre 61,16 milliards USD d'ici 2031.
Quel pays domine la demande en produits pétroliers raffinés en Afrique du Nord ?
L'Égypte domine avec 39,7 % de la demande régionale en 2025 et affiche la croissance la plus rapide à un CAGR de 5,2 % jusqu'en 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Le carburant aviation enregistre un CAGR de 6,5 % de 2026 à 2031, porté par l'expansion des aéroports et le tourisme qui stimulent la demande en carburant aviation.
Comment le plafond de soufre affecte-t-il les carburants marins dans la région ?
Un plafond de 0,1 % de soufre en vigueur depuis mai 2025 oriente le soutage vers des ports conformes tels qu'Alexandrie, Suez et Port-Saïd, augmentant la demande en grades à très faible teneur en soufre.
Quel rôle jouent les plateformes numériques dans la distribution ?
Les canaux en ligne et automatisés, menés par des programmes tels que NaftalCard, progressent de 7,1 % par an en rationalisant les transactions des flottes et en réduisant la manipulation d'espèces.