
Taille et part du marché des missiles et des systèmes de défense antimissile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.45 Milliards de dollars |
| Taille du Marché (2031) | 22.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.58 % |
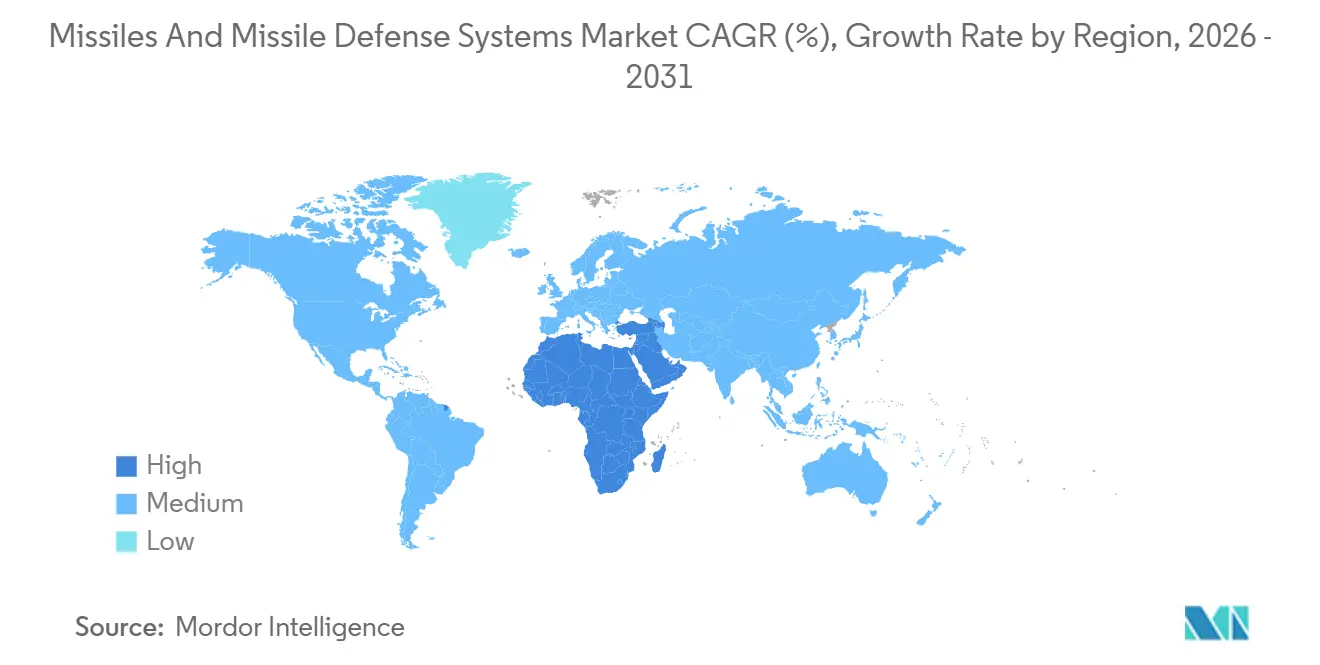
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
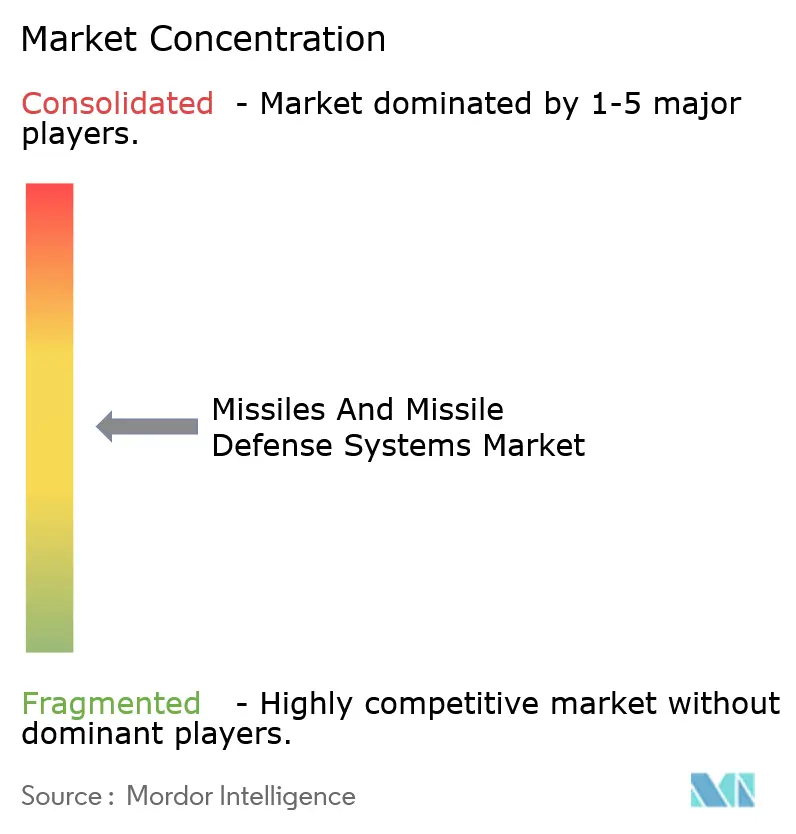
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des missiles et des systèmes de défense antimissile par Mordor Intelligence
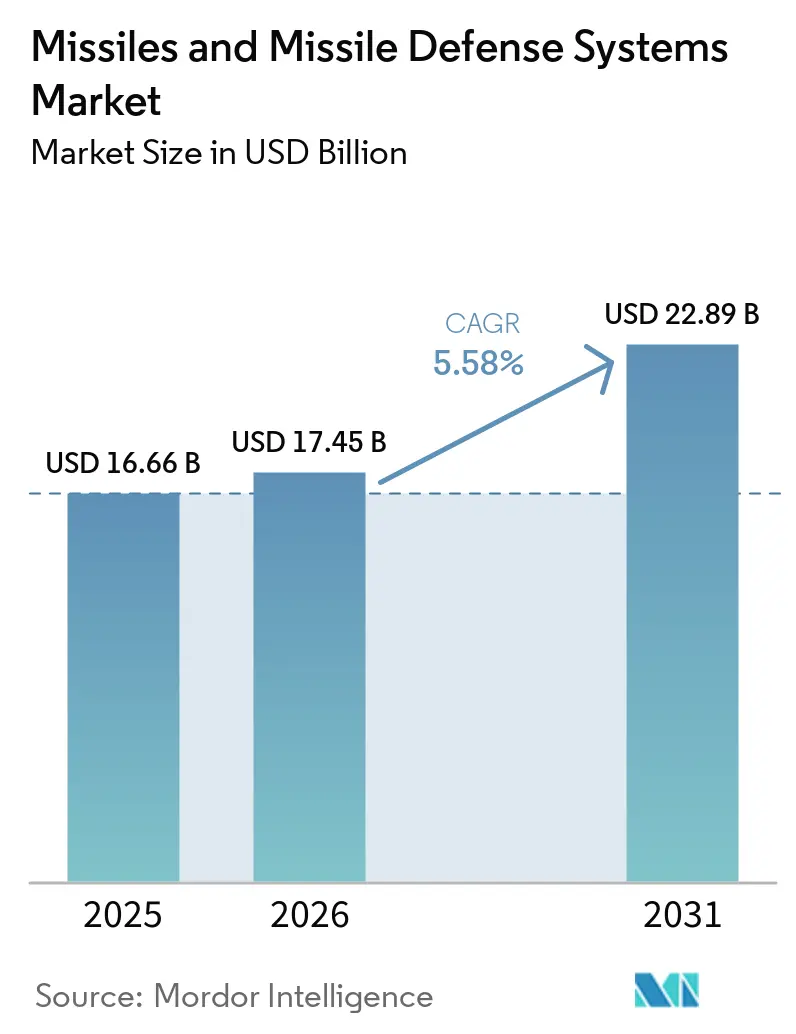
La taille du marché des missiles et des systèmes de défense antimissile devrait passer de 16,66 milliards USD en 2025 à 17,45 milliards USD en 2026 et devrait atteindre 22,89 milliards USD d'ici 2031, avec un CAGR de 5,58 % sur la période 2026-2031. Cette croissance est soutenue par la hausse des achats d'intercepteurs à courte portée destinés aux zones de conflit actif, l'expansion des commandes de plateformes à portée intermédiaire qui dissuadent les frappes à distance, et l'adoption rapide de couches de capteurs spatiaux qui améliorent la fidélité du suivi. [1] Les nations passent d'achats épisodiques à des accords-cadres pluriannuels qui garantissent l'approvisionnement en propergol et en semi-conducteurs, une évolution qui réduit les coûts unitaires mais concentre les risques parmi quelques fournisseurs de premier rang. La prolifération des menaces hypersoniques oriente les financements de recherche vers des véhicules à impact cinétique capables d'engager des cibles à Mach 15, tandis que les mises à niveau de guidage par intelligence artificielle rendent les systèmes soumis à contrôle des exportations plus attractifs pour les alliés signataires de traités. La pression concurrentielle s'intensifie à mesure que les contractants asiatiques intégrés verticalement regroupent missiles, radars et logiciels de commandement, obligeant les grands maîtres d'œuvre occidentaux à sécuriser l'approvisionnement en nitrure de gallium par des investissements en amont.
Principaux enseignements du rapport
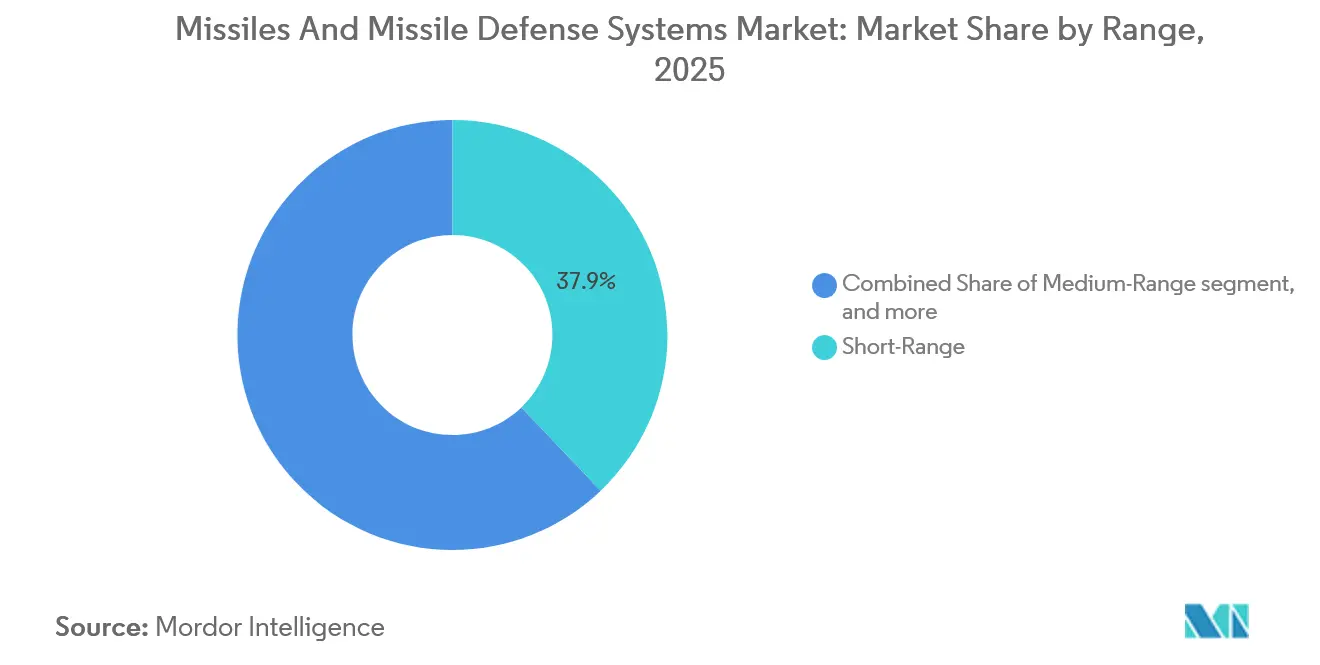
- Par portée, les systèmes à courte portée détenaient 37,89 % de la part de marché des missiles et des systèmes de défense antimissile en 2025, tandis que les plateformes à portée intermédiaire devraient se développer à un CAGR de 6,25 % jusqu'en 2031.
- Par type de système, les intercepteurs de défense antimissile représentaient 51,45 % de la taille du marché des missiles et des systèmes de défense antimissile en 2025, et les missiles antiaériens devraient afficher la croissance la plus rapide avec un CAGR de 5,89 % jusqu'en 2031.
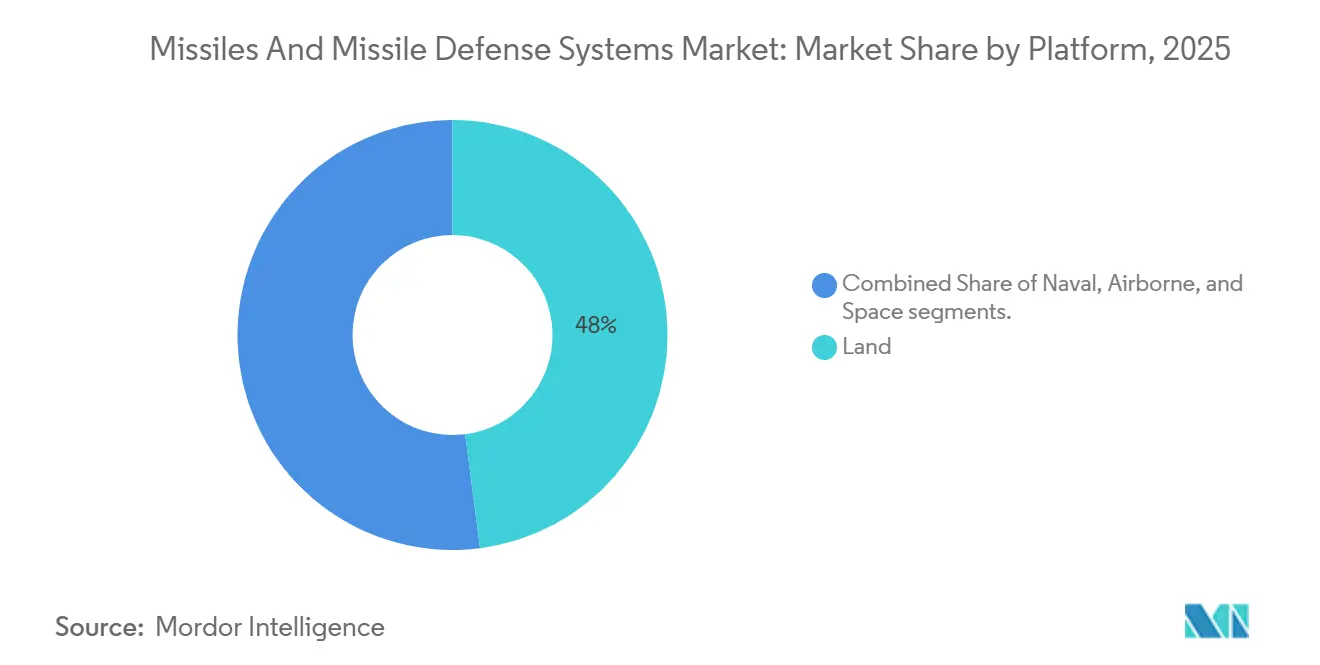
- Par plateforme, les lanceurs terrestres ont capté 47,95 % des revenus en 2025 ; les actifs spatiaux progressent à un CAGR de 8,35 %.
- Par utilisateur final, l'armée de terre était en tête avec 41,20 % des dépenses en 2025, tandis que la marine enregistrait un CAGR de 6,45 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 35,65 % des revenus en 2025, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide, avec un CAGR de 6,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des tensions entre grandes puissances et croissance soutenue des budgets de défense | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition mondiale vers des acquisitions de défense aérienne et antimissile intégrée en couches | +0.9% | Amérique du Nord, Europe, Moyen-Orient, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Émergence rapide des menaces hypersoniques accélérant la demande d'intercepteurs et de capteurs | +1.1% | Amérique du Nord, Russie, Chine, nations alliées | Moyen terme (2 à 4 ans) |
| Guidage par IA, commandement et contrôle et fusion de capteurs améliorant la précision et l'exportabilité | +0.8% | Amérique du Nord, Europe, Israël | Court terme (≤ 2 ans) |
| Programmes nationaux de stockage stratégique sécurisant les débouchés à long terme pour les matières énergétiques | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Constellations de suivi spatial proliférées abaissant les barrières à l'entrée | +0.7% | États-Unis, Europe, puissances spatiales émergentes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des tensions entre grandes puissances et croissance soutenue des budgets de défense
Les budgets de défense continuent d'augmenter, portés par une demande américaine de 849,8 milliards USD pour l'exercice fiscal 2025, dont 33,7 milliards USD sont affectés aux programmes de défense antimissile. L'allocation officielle de la Chine a atteint 236 milliards USD en 2025, tandis que des estimations indépendantes suggèrent que les dépenses réelles sont nettement plus élevées. [2] Les puissances moyennes réagissent en accélérant leurs achats, comme en témoigne la commande de Javelin de 3,5 milliards USD de la Pologne, qui a sécurisé l'approvisionnement en semi-conducteurs et réduit les coûts unitaires. Les accords pluriannuels dominent désormais les achats, lissant les lignes de production pour les matières énergétiques et les lanceurs. Ce cycle de financement régulier soutient le marché des missiles et des systèmes de défense antimissile en garantissant des volumes aux maîtres d'œuvre principaux et à leurs fournisseurs en amont.
Transition mondiale vers des acquisitions de défense aérienne et antimissile intégrée en couches
Les nations intègrent radars, satellites et capteurs aéroportés dans un réseau de commandement unique qui peut orienter n'importe quel intercepteur depuis n'importe quel capteur. Le communiqué du sommet de Bruxelles de l'OTAN en 2024 impose la mise en œuvre du Link 16 et de la capacité d'engagement coopératif d'ici 2028. [3] Les achats allemands d'IRIS-T SLM et espagnols de Patriot PAC-3 MSE incluent des radios logicielles permettant le transfert de piste en temps réel. La hausse de la demande qui en résulte s'étend au-delà des missiles aux lanceurs à architecture ouverte et aux fournisseurs de logiciels de gestion de combat, élargissant les opportunités de revenus au sein du marché des missiles et des systèmes de défense antimissile.
Émergence rapide des menaces hypersoniques accélérant la demande d'intercepteurs et de capteurs
Les véhicules planeurs Avangard de la Russie et DF-ZF de la Chine soulignent la nécessité d'intercepteurs capables de manœuvrer à des charges G élevées. L'Agence américaine de défense antimissile a budgétisé 4,7 milliards USD pour l'intercepteur de phase de vol plané, avec un objectif de déploiement d'ici 2029. Le contrat japonais de 1,2 milliard USD avec Mitsubishi Heavy Industries pour créer une variante hypersonique du Chu-SAM témoigne de l'urgence des alliés. Les composites résistants à la chaleur et les systèmes de contrôle de déviation deviennent des goulots d'étranglement, concentrant le pouvoir de marché dans les entreprises disposant de souffleries et d'une expertise en céramiques. Ces défis font augmenter les dépenses de R&D, mais ils élèvent également les coûts de changement qui favorisent les acteurs établis sur le marché des missiles et des systèmes de défense antimissile.
Guidage par IA, commandement et contrôle et fusion de capteurs améliorant la précision et l'exportabilité
Le missile anti-navire à longue portée de Lockheed Martin intègre un réseau neuronal qui classifie les cibles maritimes lorsque le GPS est brouillé. Le Dôme de Fer israélien a réduit le coût d'interception de 18 % après l'ajout d'une logique d'allocation par apprentissage automatique. Le Département d'État américain a approuvé les mises à niveau IA du Patriot pour la Pologne, notant que les algorithmes adaptatifs sont complexes à rétro-concevoir, ce qui facilite les approbations à l'exportation. À mesure que l'autonomie progresse, les nations recherchent des systèmes qui maximisent la probabilité de toucher à un coût par tir plus faible, renforçant ainsi la demande sur le marché des missiles et des systèmes de défense antimissile.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de R&D et d'acquisition unitaire extrêmement élevés | -0.7% | Mondial, budgets de défense plus modestes | Long terme (≥ 4 ans) |
| Durcissement des régimes de contrôle des exportations et de conformité | -0.5% | Mondial, aigu pour les nations non alignées | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en matériaux résistants à la chaleur et en modules TR en nitrure de gallium | -0.6% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Profil de risque croissant en matière de cybersécurité et d'intégration des systèmes | -0.4% | OTAN et nations alliées | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de R&D et d'acquisition unitaire extrêmement élevés
Les intercepteurs de nouvelle génération affichent des prix que de nombreux acheteurs ne peuvent pas absorber. Le programme d'intercepteur de phase de vol plané totalise 18,9 milliards USD, avec un coût unitaire projeté proche de 45 millions USD, ce qui éclipse le prix de 3 millions USD du PAC-3 MSE. Le Bouclier européen du ciel regroupe 15 nations pour obtenir des remises sur volume pour l'IRIS-T, mais les achats collectifs ralentissent les calendriers. À mesure que les coûts augmentent, certains gouvernements réduisent leurs commandes, érodant les économies d'échelle et freinant la croissance sur le marché des missiles et des systèmes de défense antimissile.
Durcissement des régimes de contrôle des exportations et de conformité
L'ITAR, le MTCR et le règlement européen sur les biens à double usage couvrent désormais les logiciels de guidage par apprentissage automatique, ce qui alourdit les formalités administratives et augmente le risque de rejet. Un refus ITAR en 2024 a bloqué des ventes de Javelin à un État d'Asie du Sud-Est, orientant l'acheteur vers des alternatives turques. Il en résulte une chaîne d'approvisionnement bifurquée, où les fabricants occidentaux servent les alliés signataires de traités. Dans le même temps, la Russie, la Chine et la Turquie comblent les lacunes ailleurs, limitant le chiffre d'affaires total accessible à certains fournisseurs sur le marché des missiles et des systèmes de défense antimissile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portée :
dominance tactique et couverture stratégiqueLes plateformes à courte portée ont généré 37,89 % des revenus de 2025, illustrant l'urgence tactique qui maintient les lignes de production actives pour les intercepteurs à faible coût. La taille du marché des missiles et des systèmes de défense antimissile pour les solutions à courte portée s'élargit à mesure que les armées contrent les drones et les munitions rôdeuses qui échappent aux radars lourds. Les batteries mobiles, telles que l'IRIS-T SLM, ont atteint un taux de succès d'interception de 95 % lors des opérations de 2024, renforçant la confiance des acheteurs. La demande en volume soutient des économies d'échelle qui maintiennent les prix unitaires stables malgré les pénuries de nitrure de gallium. Les fournisseurs exploitent des conteneurs de lancement standard sur différentes portées pour rationaliser la logistique.
Les systèmes à portée intermédiaire devraient progresser à un CAGR de 6,25 % jusqu'en 2031, reflétant une couverture stratégique contre les armes régionales à distance de sécurité. L'achat de Tomahawk par le Japon en 2025 démontre comment les démocraties peuvent étendre leur portée sans violer les traités nucléaires. Bien que moins volumineux, ces missiles génèrent des marges premium, rehaussant ainsi le marché global des missiles et des systèmes de défense antimissile. Les fabricants gèrent le portefeuille diversifié en partageant l'électronique de chercheur et les sous-ensembles de propulsion entre les portées, lissant la planification de la production sur les cycles.

Par type de missile et de système de défense :
les intercepteurs en tête, les missiles antiaériens en progressionLes programmes d'intercepteurs ont représenté 51,45 % des revenus de 2025, faisant d'eux la pierre angulaire de la part du marché des missiles et des systèmes de défense antimissile. Le THAAD, Arrow 3 et la défense de mi-parcours au sol occupent la niche exo-atmosphérique qui exige des véhicules à impact cinétique à prix élevé. Dans le marché des systèmes de défense antimissile et anti-aéronef au sol, les mises à niveau comprennent l'équipement des GBI récemment déployés d'un propulseur avancé et d'un véhicule à impact exo-atmosphérique (EKV) plus performant. Les lanceurs à architecture ouverte acceptent désormais plusieurs types d'intercepteurs, permettant aux forces d'adapter les configurations à des scénarios spécifiques et de prolonger la durée de vie des plateformes.
Les missiles antiaériens devraient se développer à un taux de 5,89 % jusqu'en 2031, car les missiles de croisière à basse altitude mettent au défi les défenses radar traditionnelles. Les ventes de NASAMS à l'Ukraine ont prouvé la valeur des kits de commandement et de contrôle mobiles qui s'interconnectent avec les radars existants. Les fournisseurs modernisent les autodirecteurs par des mises à niveau logicielles plutôt que par des remplacements matériels, réduisant ainsi le temps d'intégration. Cette agilité élargit l'adoption au sein des armées de plus petite taille et souligne la diversité au sein du marché des missiles et des systèmes de défense antimissile.
Par plateforme :
ancrage terrestre, accélération spatialeLes lanceurs terrestres représentaient 47,95 % des revenus de 2025, portés par des véhicules capables de se repositionner rapidement lorsque les capteurs détectent des vecteurs de menace. Les filières de formation des équipages existent déjà, abaissant les barrières à l'entrée pour les nouvelles batteries. Les lanceurs sur rail standardisés acceptent des roquettes guidées, des missiles de croisière et des intercepteurs, maximisant la flexibilité tactique.
Les actifs spatiaux affichent la dynamique la plus rapide avec un CAGR de 8,35 %. Les 126 satellites de la couche de suivi engendrent un coût incrémental de 15 millions USD chacun, une fraction du coût des anciennes plateformes géostationnaires. Les modèles de données en tant que service permettent aux États à revenus intermédiaires d'acheter des flux d'orientation sans programmes de lancement souverains, élargissant ainsi la portée clientèle du secteur des missiles et des systèmes de défense antimissile. Les contractants au sol qui traduisent les données infrarouge brutes en pistes de contrôle de tir captent une valeur autrefois réservée aux constructeurs de satellites.
Par utilisateur final :
l'armée de terre en tête, la marine en progressionLes formations de l'armée de terre représentaient 41,20 % des dépenses de 2025, soulignant les unités déployées en avant qui nécessitent une protection immédiate contre les roquettes et les drones. Le système de commandement de combat de défense aérienne et antimissile intégrée intègre le Patriot, le THAAD et les futurs intercepteurs hypersoniques dans une console unique et unifiée, améliorant ainsi la conscience situationnelle des opérateurs.
Les budgets navals progressent à un CAGR de 6,45 % car les flottes intègrent des cellules de lancement vertical qui tirent à la fois des missiles anti-navires et des intercepteurs balistiques. Les destroyers de classe Maya du Japon démontrent comment une seule coque peut accueillir plusieurs missions, justifiant l'investissement malgré un nombre limité de navires. La capacité multimission assure une demande régulière pour les mises à niveau radar et les licences logicielles, stimulant les revenus récurrents dans le calcul de la taille du marché des missiles et des systèmes de défense antimissile pour les plateformes navales.
Analyse géographique
Marché des missiles et des systèmes de défense antimissile en Amérique du Nord
L'Amérique du Nord a représenté 35,65 % des revenus de 2025, portée par l'architecture IAMD à plusieurs niveaux des États-Unis et la modernisation du NORAD par le Canada. Le budget 2025 de l'Agence de défense antimissile des États-Unis alloue 13,5 milliards USD aux intercepteurs de nouvelle génération, préservant ainsi les lignes de production nationales. La mise à niveau du Système d'alerte du Nord du Canada, d'un montant de 4,9 milliards CAD (5,16 milliards USD), finance des radars transhorizon capables de détecter les véhicules planeurs. La domination régionale découle de denses écosystèmes de sous-traitants et de zones d'essai, bien que de futures restrictions budgétaires du Congrès pourraient modérer la croissance des dépenses.
Marché des missiles et des systèmes de défense antimissile au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique est celle qui connaît la croissance la plus rapide, avec un CAGR de 6,78 %. L'Arabie saoudite a déployé le THAAD dans le cadre d'un programme de 15 milliards USD, ajoutant une couverture exo-atmosphérique aux batteries Patriot. Les Émirats arabes unis ont étendu les déploiements de PAC-3 pour protéger les infrastructures après des raids de drones. Israël maintient une défense à plusieurs niveaux en acquérant des intercepteurs Iron Dome, David's Sling et Arrow, créant une chaîne d'approvisionnement locale robuste qui alimente les exportations régionales. Les acheteurs émergents d'Afrique subsaharienne signalent une nouvelle demande pour des missiles assemblés localement.
Marché des missiles et des systèmes de défense antimissile en Asie-Pacifique
L'Asie-Pacifique poursuit un développement national afin de réduire les contraintes liées à l'ITAR. Le Japon consacre 5,1 milliards USD à un intercepteur hypersonique Chu-SAM. Le L-SAM de la Corée du Sud a intercepté une cible balistique à 50 km d'altitude et entre en phase de production en 2027. L'Inde a effectué un essai en vol de l'Agni-Prime avec un lancement en conteneur, améliorant ainsi sa capacité de survie. L'expansion du DF-17 chinois incite les pays voisins à accélérer le développement de réseaux de capteurs, élargissant ainsi le marché des missiles et des systèmes de défense antimissile dans la région.
Paysage réglementaire
Les missiles et les systèmes de défense antimissile fonctionnent sous des régimes de sécurité nationale, d'acquisition et de contrôle des exportations qui se chevauchent et qui déterminent qui peut acheter, quelles configurations peuvent être transférées, et à quelle vitesse les programmes progressent du développement au déploiement. Aux États-Unis, la politique nationale de défense antimissile repose sur le 10 U.S.C. 5501, tandis que les mécanismes d'acquisition et de supervision de la défense tels que le Missile Defense Executive Board (MDEB) déterminent comment les éléments de la Missile Defense Agency (MDA) sont priorisés et intégrés à travers les forces.
De 2025 à 2026, les mises à jour de politique ont accru l'attention portée à la défense hypersonique et au partage du fardeau entre alliés, tout en maintenant les garanties de non-prolifération. La DoDD 5134.20E (avril 2025) a établi le directeur de la MDA comme agent exécutif du DoD pour la défense hypersonique, et la Stratégie nationale de défense 2026 (janvier 2026) a renforcé la défense aérienne et antimissile intégrée comme objectif central de la posture nationale et alliée. Les voies d'exportation et de vente militaire étrangère continuent d'agir comme des points de contrôle du marché, notamment une transmission au Federal Register (avril 2026) autorisant l'exportation et la vente de missiles Patriot PAC-3 MSE à l'Arabie saoudite, ainsi qu'une orientation de politique du MTCR américaine mise à jour (janvier 2025) permettant un examen plus flexible, au cas par cas, de certaines exportations de la catégorie I vers des partenaires vérifiés.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de la définition des exigences et de la budgétisation des programmes à l'architecture système et à l'intégration (radars, C2, lanceurs et intercepteurs), en passant par l'approvisionnement en composants (autodirecteurs, électronique de guidage, propulsion, matériaux énergétiques et conteneurs), l'assemblage final et les essais, la certification, et le soutien tout au long du cycle de vie (recertification, mises à jour logicielles et pièces de rechange). Une caractéristique déterminante est la concentration des sous-niveaux critiques, où la propulsion et l'approvisionnement en autodirecteurs peuvent déterminer le rythme de production de plusieurs familles de missiles, et où des fournisseurs partagés créent des effets en cascade sur les inventaires Patriot, THAAD, les intercepteurs de la série SM et les stocks de frappe à longue portée.
Les signaux de la base industrielle en 2026 mettent en évidence à la fois des efforts de montée en puissance et des goulots d'étranglement. Les rapports de 2026 ont souligné les moteurs à propergol solide, les ingrédients propulseurs et la main-d'œuvre spécialisée comme des goulots d'étranglement persistants, avec un arriéré noté sur les munitions Patriot utilisé pour illustrer l'écart entre la demande et les taux de production de l'ère 2025. Les maîtres d'œuvre et les gouvernements utilisent également des approvisionnements pluriannuels, un financement direct des fournisseurs et la coproduction avec des alliés pour accroître la résilience, notamment la fabrication de composants PAC-3 MSE en Espagne et la localisation des conteneurs et palettes THAAD en Arabie saoudite. Ces évolutions déplacent davantage de valeur vers la capacité des sous-niveaux (propergol, équipement de coulage et de durcissement, autodirecteurs et inspection qualité) et vers les maisons d'intégration capables de qualifier des changements sans ralentir les livraisons.
Paysage concurrentiel
Le marché des missiles et des systèmes de défense antimissile présente une concentration modérée. Les grands maîtres d'œuvre occidentaux s'empressent de lancer des intercepteurs de phase de vol plané, tandis que les contractants asiatiques regroupent missiles et radars pour casser les prix. Lockheed Martin et Northrop Grumman poussent des intercepteurs à Mach 15 malgré les risques liés aux contrats à prix fixe qui pénalisent les dépassements.
L'intégration verticale est un thème clair. RTX a acquis une participation dans Wolfspeed pour sécuriser la capacité de production de plaquettes en nitrure de gallium, réduisant ainsi les délais d'approvisionnement en radars. Les acteurs européens ont uni leurs forces lorsque MBDA et Thales ont créé une coentreprise de 450 millions EUR (525,11 millions USD) pour concevoir un intercepteur hypersonique continental, diversifiant ainsi leurs approvisionnements hors des chaînes d'approvisionnement américaines.
Des perturbateurs émergent de Turquie et de Corée du Sud. Le missile de croisière SOM de Roketsan a décroché une vente à l'exportation de 450 millions USD grâce à des conditions d'utilisation finale flexibles qui contournaient les clauses strictes de l'ITAR. Hanwha Aerospace coproduit des lanceurs Chunmoo en Pologne, étendant sa portée industrielle en Europe. Des spécialistes plus petits en lanceurs modulaires, tels que Kongsberg, captent de la valeur grâce à des conceptions à architecture ouverte qui réduisent les coûts d'intégration pour les flottes multinationales.
Leaders du secteur des missiles et des systèmes de défense antimissile
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
MBDA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des missiles et des systèmes de défense antimissile Entreprises couvertes dans ce rapport
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- The Boeing Company
- MBDA
- Israel Aerospace Industries Ltd.
- Saab AB
- Kongsberg Gruppen ASA
- RAFAEL Advanced Defense Systems Ltd.
- Hanwha Aerospace
- L3Harris Technologies, Inc.
- Diehl Stiftung & Co. KG
- Thales Group
- Bharat Dynamics Limited.
- China Aerospace Science and Technology Corporation
- Roketsan A.Ş.
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est l'expansion du débit pour les intercepteurs à forte demande et les sous-systèmes associés (autodirecteurs, propulsion, conteneurs et essais d'intégration), alors que le comportement d'approvisionnement évolue des achats épisodiques vers des cadres de longue durée qui soutiennent l'investissement en capital. Les preuves de 2026 incluent Lockheed Martin recevant un contrat d'approvisionnement de sept ans, pouvant atteindre 35 milliards USD, pour accélérer et augmenter la production d'intercepteurs THAAD, ainsi que L3Harris lançant la construction de nouvelles installations dans l'Arkansas pour augmenter la capacité de propulsion PAC-3 en utilisant le moulage automatisé et l'inspection assistée par IA. Parallèlement à la montée en puissance des intercepteurs, RTX a agrandi le Redstone Raytheon Missile Integration Facility à Huntsville, en Alabama, de 26 000 pieds carrés, augmentant la capacité d'intégration de plus de 50 %, et soutenant des taux de livraison plus élevés dans les programmes de missiles.
Une deuxième opportunité réside dans l'intégration d'architectures en couches à travers les plateformes, ce qui oriente la demande vers des interfaces ouvertes, la gestion de combat et l'orientation de capteurs multi-domaines, y compris les flux de suivi permis par l'espace qui élargissent l'écosystème au-delà des équipementiers traditionnels de missiles. Les objectifs d'interopérabilité de l'OTAN tels que le Link 16 et la mise en œuvre de la capacité d'engagement coopératif d'ici 2028, ainsi que les investissements américains dans les couches de suivi basées dans l'espace, créent un espace blanc pour les fournisseurs capables de durcir les réseaux, de fusionner des données multi-capteurs en pistes de qualité de conduite de tir, et de certifier les intégrations missile-C2 à travers les systèmes de combat terrestres et navals. Les autorisations d'exportation et les ajustements de politique continuent également de définir des bassins de demande accessibles, avec des actions américaines récentes soutenant les voies alliées Patriot et PAC-3 MSE, qui entraînent ensuite des besoins ultérieurs en soutien, recertification et mises à jour logicielles.
Développements industriels récents dans Marché des missiles et des systèmes de défense antimissile
- Juillet 2026 : RTX (Raytheon) a annoncé un partenariat avec Diehl Defence pour doubler la production de missiles Stinger en Europe. L'accord élargit la participation industrielle alliée et ajoute une option d'approvisionnement plus proche de l'utilisateur pour les inventaires de défense aérienne à courte portée sous pression de réapprovisionnement.
- Juin 2026 : Lockheed Martin a reçu une action contractuelle de sept ans pour accélérer et élargir la production d'intercepteurs THAAD, incluant une montée en cadence de 96 à 400 missiles par an. La structure pluriannuelle offre une visibilité de la demande qui soutient l'intégration des fournisseurs, la montée en puissance de la main-d'œuvre et l'automatisation de la fabrication à travers la chaîne de valeur des intercepteurs.
- Décembre 2025 : TAURUS Systems GmbH (une coentreprise entre MBDA et Saab) a remporté un contrat BAAINBw pour établir une ligne de production en série du missile de croisière à distance de sécurité TAURUS NEO. L'établissement d'une production en série renforce la capacité de fabrication européenne de frappe en profondeur et réduit le risque de calendrier pour les approvisionnements ultérieurs une fois les jalons de qualification et de préparation industrielle atteints.
Marché des missiles et des systèmes de défense antimissile Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des missiles militaires et des systèmes de défense antimissile livrés dans le cadre de programmes d'approvisionnement, y compris les missiles intercepteurs, les missiles de défense aérienne et les éléments de système connectés nécessaires à la détection, au suivi et à l'engagement des menaces (tels que les lanceurs, le contrôle de tir et l'intégration des capteurs).
Exclusions du périmètre : Nous excluons les lanceurs spatiaux et les fusées purement civiles, ainsi que les équipements de soutien au sol non liés qui ne sont pas intégraux à l'engagement des missiles ou des systèmes de défense antimissile.
Aperçu de la segmentation
- Par portée
- Courte portée (moins de 1 000 km)
- Moyenne portée (1 000 à 3 000 km)
- Portée intermédiaire (3 001 à 5 500 km)
- Intercontinentale (plus de 5 500 km)
- Par type de missile et de système de défense
- Intercepteurs de défense antimissile
- Missiles antiaériens
- Missiles anti-navires
- Missiles antichar
- Par plateforme
- Terrestre
- Naval
- Aéroporté
- Spatial
- Par utilisateur final
- Armée de terre
- Marine
- Armée de l'air
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle fiable concernant la demande de défense, les signaux de capacité industrielle et le calendrier des approvisionnements. Nous examinons principalement les documents publics relatifs aux budgets de défense et aux communiqués d'approvisionnement, ainsi que les annonces des ministères de la défense et des forces armées décrivant les nouvelles commandes, les mises à niveau et les livraisons prévues.
Pour les recoupements, nous nous référons à des sources telles que les séries de dépenses de défense de l'Institut international de recherche sur la paix de Stockholm (SIPRI), les livres de justification budgétaire du Département de la Défense des États-Unis et les avis de contrats sélectionnés, les communiqués de l'OTAN sur les dépenses de défense, les statistiques commerciales UN Comtrade pour les catégories de munitions pertinentes, ainsi que les publications de contrôle gouvernemental ou d'audit signalant les modifications de calendrier et de coûts. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse fiable aident à confirmer les jalons des programmes et le calendrier des livraisons. Nous utilisons également un abonnement payant axé sur les informations de marché liées à la défense pour cartographier plus rapidement les plateformes et les programmes vers les catégories probables de missiles et d'intercepteurs. Ces sources ne sont pas exhaustives, et nous avons également utilisé d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester sous pression les hypothèses du modèle concernant ce qui est comptabilisé comme un missile ou un système de défense antimissile, et quand les revenus sont généralement reconnus dans le cadre de programmes pluriannuels. Nous avons échangé avec un ensemble de profils issus des fonctions programme, ingénierie et commercial au sein d'intégrateurs de systèmes, de fournisseurs de sous-systèmes et d'utilisateurs de défense en aval dans les régions APAC, EMEA et Amériques. Des questions de suivi ont été utilisées pour combler les lacunes identifiées lors de la recherche documentaire, notamment lorsque les définitions différaient entre les éléments de système et les lignes de revenus propres aux missiles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les lignes budgétaires de défense, les quantités d'approvisionnement publiquement visibles et les calendriers de livraison au niveau des programmes sont utilisés pour reconstituer les dépenses annuelles liées aux missiles et aux systèmes de défense antimissile. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives utilisant des volumes unitaires échantillonnés multipliés par des fourchettes de prix unitaires typiques, ainsi que par des vérifications de terrain sur les recharges d'intercepteurs, les batteries de lanceurs et les mises à niveau radar et de contrôle de tir qui sont couramment regroupées dans les attributions de systèmes.
Les principaux paramètres du modèle comprennent les quantités d'approvisionnement annoncées et les valeurs d'attribution de contrats, l'orientation des dépenses de défense régionales, le glissement de la composition vers la défense aérienne et antimissile par rapport aux programmes de missiles offensifs, les délais de livraison et d'acceptation, ainsi que le rythme des programmes de modernisation pour les menaces à courte et moyenne portée (y compris les priorités de suivi et d'interception hypersoniques le cas échéant). Lorsqu'un programme présente une visibilité limitée sur les prix, nous comblons l'écart en utilisant une fourchette basée sur des références de programmes comparables, puis nous l'affinons après les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car les approvisionnements de défense sont fortement influencés par les cycles budgétaires et les déclencheurs géopolitiques. Des variables telles que les engagements budgétaires pluriannuels, les cycles de remplacement connus et les plans de structure des forces annoncés sont projetés vers l'avenir, puis ajustés par consensus d'experts sur ce qui est susceptible d'être retardé, accéléré ou redéfini.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés à travers plusieurs niveaux afin que la série finale soit cohérente avec la façon dont les programmes de défense sont planifiés et financés. Nous comparons les totaux avec des signaux indépendants tels que la croissance du budget de défense, le nombre de programmes annoncés publiquement et les dépenses implicites par système pour les grandes catégories, puis nous examinons les valeurs aberrantes avant validation finale.
Les contrôles d'anomalies comprennent les sauts d'une année à l'autre qui ne sont pas étayés par une activité contractuelle, les risques de double comptage entre les missiles et les éléments de système de soutien, ainsi que le calendrier de conversion des devises pour les attributions en plusieurs devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des missiles et des systèmes de défense antimissile selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché divergent souvent car les sources ne comptabilisent pas les mêmes éléments et n'ancrent pas non plus le calendrier des dépenses de la même manière. Les différences proviennent généralement du fait que l'estimation est axée uniquement sur la défense antimissile ou inclut les missiles offensifs, de la façon dont les plateformes et les éléments de système sont regroupés, et de l'année traitée comme point de référence actuel.
Les grandes attributions de marchés publics, les livres de justification budgétaire et les calendriers de livraison des programmes constituent les vérifications factuelles qui maintiennent Mordor Intelligence ancré à ce qui est réellement contracté et livré en matière de missiles et de systèmes de défense antimissile, plutôt que de mélanger des charges utiles aérospatiales adjacentes ou des équipements électroniques militaires généraux. Un autre écart fréquent provient du traitement du prix de vente moyen, où certaines publications utilisent des hypothèses d'escalade de prix agressives, ou utilisent une fenêtre de prévision longue qui lisse les vagues d'approvisionnement à court terme et sous-estime la demande de réapprovisionnement à cycle court.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,45 milliards USD (2026) | |
| Éditeur mondial de recherche A | 25,66 milliards USD (2024) | Utilise une année de base différente et une cartographie de catégories plus large qui peut mélanger la défense antimissile avec des familles de missiles plus larges et les revenus de ventes déclarés, ce qui peut gonfler les totaux par rapport à une vue alignée sur les approvisionnements et les livraisons. |
| Cabinet d'analyse de défense B | 40,00 milliards USD (2024) | Semble inclure un périmètre MMDS plus large et peut regrouper davantage de contenu au niveau des systèmes dans le chiffre principal, et le chiffre publié est présenté comme une valeur seuil ce qui peut biaiser l'estimation à la hausse. |
En examinant les trois chiffres, l'écart s'explique principalement par les limites du périmètre et les choix de calendrier, et non par un désaccord unique sur la demande. Lorsque les éléments comptabilisés restent étroitement liés à des programmes identifiables et à un rythme de livraison annuel, la taille du marché devient plus facile à reproduire, à auditer et à actualiser au fur et à mesure que de nouvelles informations contractuelles et budgétaires deviennent publiques.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des missiles et des systèmes de défense antimissile en 2026 ?
Le marché s'établit à 17,45 milliards USD en 2026 et devrait atteindre 22,89 milliards USD d'ici 2031.
Quelle catégorie de portée domine les achats actuels ?
Les systèmes à courte portée détiennent 37,89 % des revenus de 2025, car les armées ont besoin d'intercepteurs à réaction rapide contre les drones et les missiles de croisière.
Qu'est-ce qui motive l'investissement dans le suivi spatial des missiles ?
Les constellations à faible coût telles que la couche de suivi réduisent le coût par satellite à environ 15 millions USD, offrant aux États à revenus intermédiaires un accès abordable aux données d'orientation mondiales.
Pourquoi les programmes d'intercepteurs sont-ils si coûteux ?
Des programmes tels que l'intercepteur de phase de vol plané impliquent de nouveaux matériaux et de nouveaux ensembles de guidage, poussant les prix unitaires près de 45 millions USD et le total des dépenses de R&D au-delà de 18 milliards USD.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique enregistrent le CAGR le plus élevé à 6,78 %, les États du Golfe ajoutant des batteries THAAD et Patriot pour contrer les menaces balistiques régionales.
Comment les règles de contrôle des exportations façonnent-elles la concurrence ?
Le durcissement des réglementations ITAR et européennes sur le double usage détourne certains acheteurs vers des fournisseurs en Turquie, en Corée du Sud et en Chine qui imposent moins de restrictions sur l'utilisation finale.