
Taille et part du marché des systèmes de vide médical
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.85 Milliards de dollars |
| Taille du Marché (2031) | 2.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.28 % |
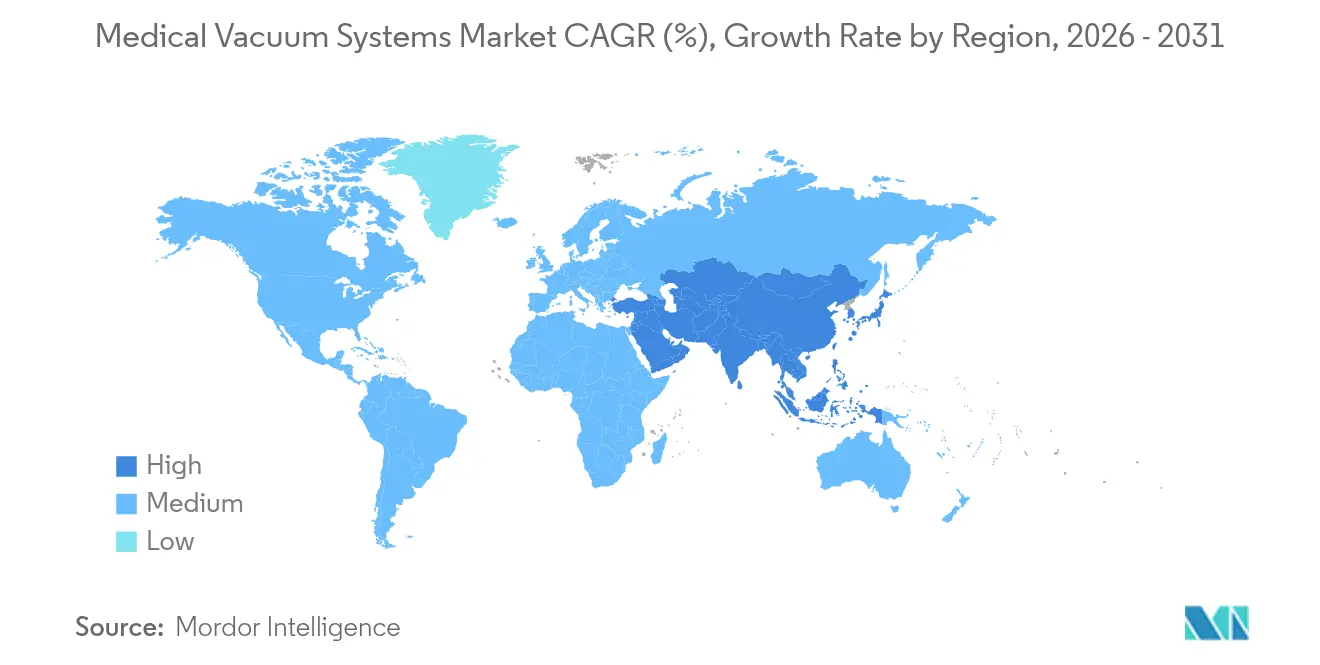
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
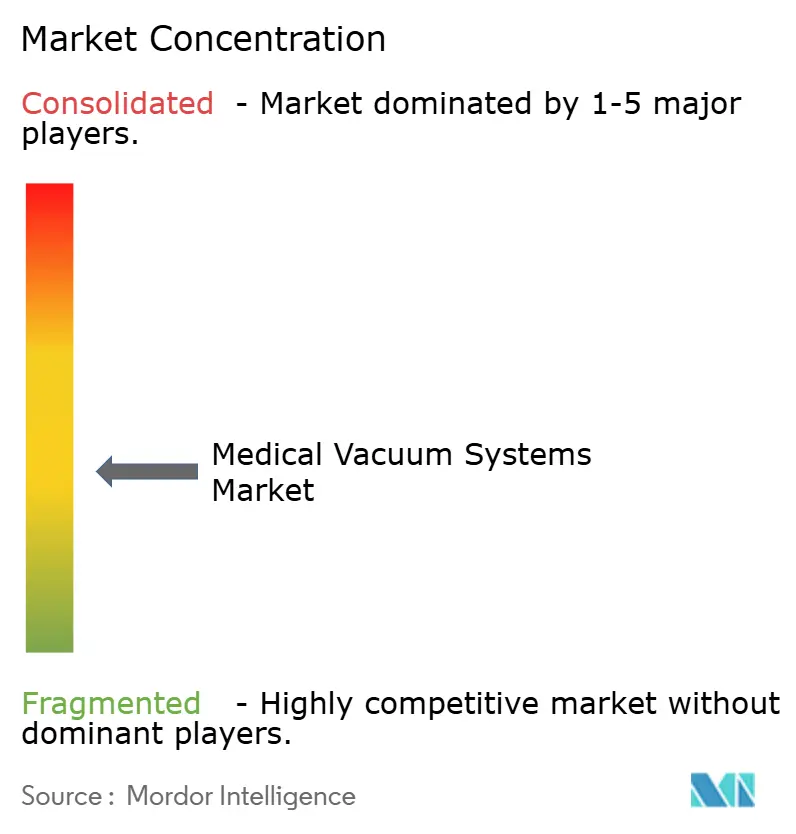
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vide médical par Mordor Intelligence
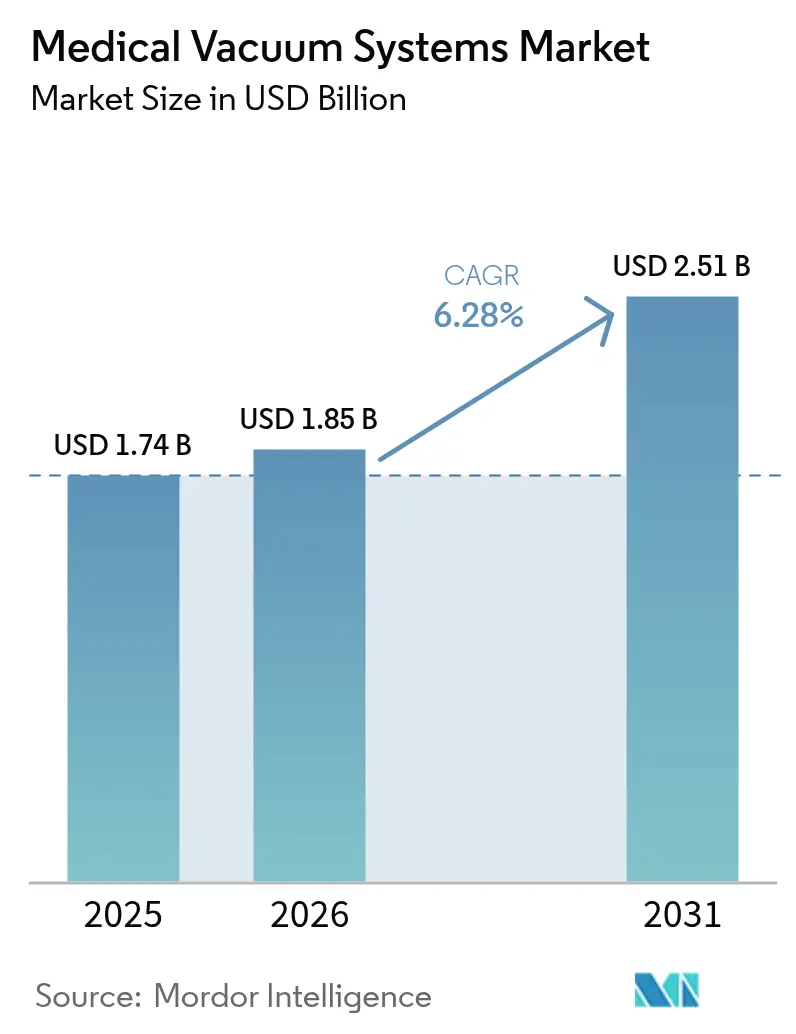
La taille du marché des systèmes de vide médical devrait croître de 1,74 milliard USD en 2025 à 1,85 milliard USD en 2026 et devrait atteindre 2,51 milliards USD d'ici 2031 à un TCAC de 6,28 % sur la période 2026-2031.
La hausse des volumes chirurgicaux, la prévalence croissante des plaies chroniques et le passage des hôpitaux à des pompes sans huile et économes en énergie constituent ensemble l'ossature de cette expansion. Les prestataires de soins de santé remplacent les unités à anneau liquide et à lubrification par des plateformes sèches conformes à la NFPA qui offrent des niveaux de vide plus profonds, une durée de vie plus longue et une consommation d'énergie réduite de 30 %. Les cliniques ambulatoires et les programmes de soins des plaies à domicile alimentent également la demande en dispositifs portables, tandis que les objectifs de décarbonisation des hôpitaux accélèrent les modernisations des installations centralisées. L'intensification de l'activité d'acquisition parmi les principaux fabricants consolide le savoir-faire, élargit les réseaux de service après-vente et maintient le leadership technologique fermement en ligne de mire.
Points clés du rapport
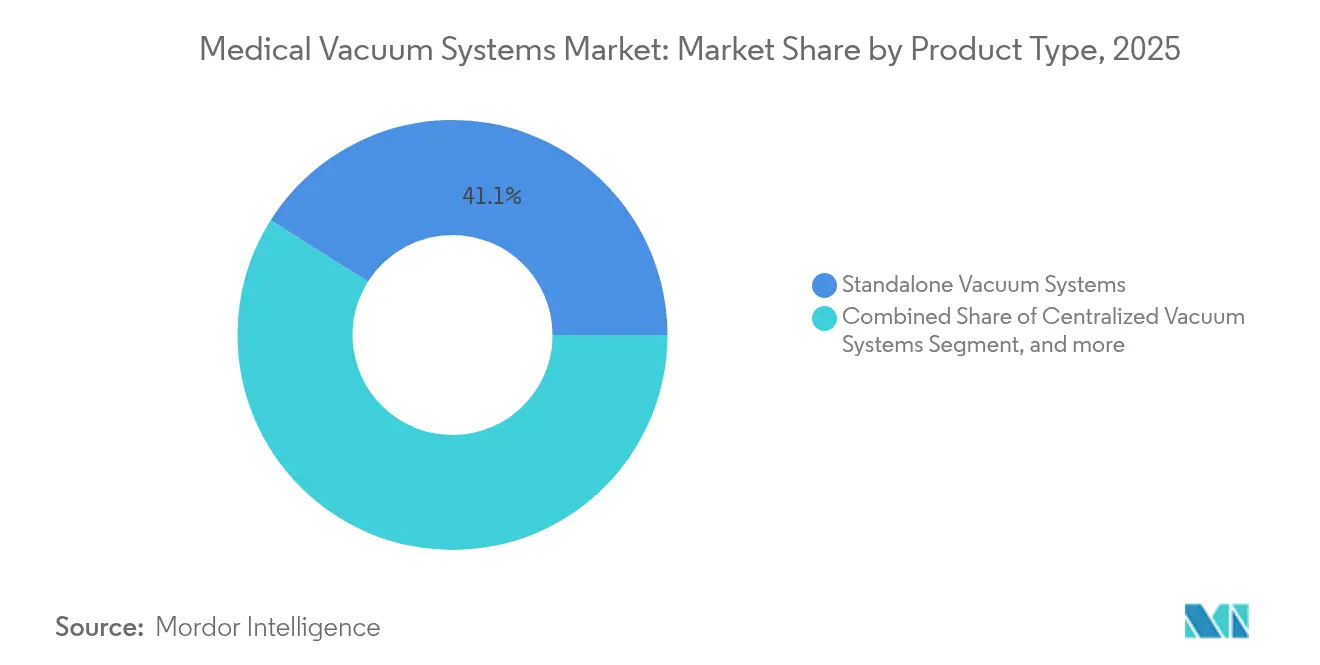
- Par type de produit, les systèmes autonomes ont dominé avec 41,05 % de la part du marché des systèmes de vide médical en 2025 ; les systèmes portables et compacts devraient progresser à un TCAC de 8,72 % jusqu'en 2031.
- Par application, les soins des plaies et la thérapie par pression négative ont représenté 31,66 % de la taille du marché des systèmes de vide médical en 2025, tandis que les applications dentaires progressent à un TCAC de 8,08 % jusqu'en 2031.
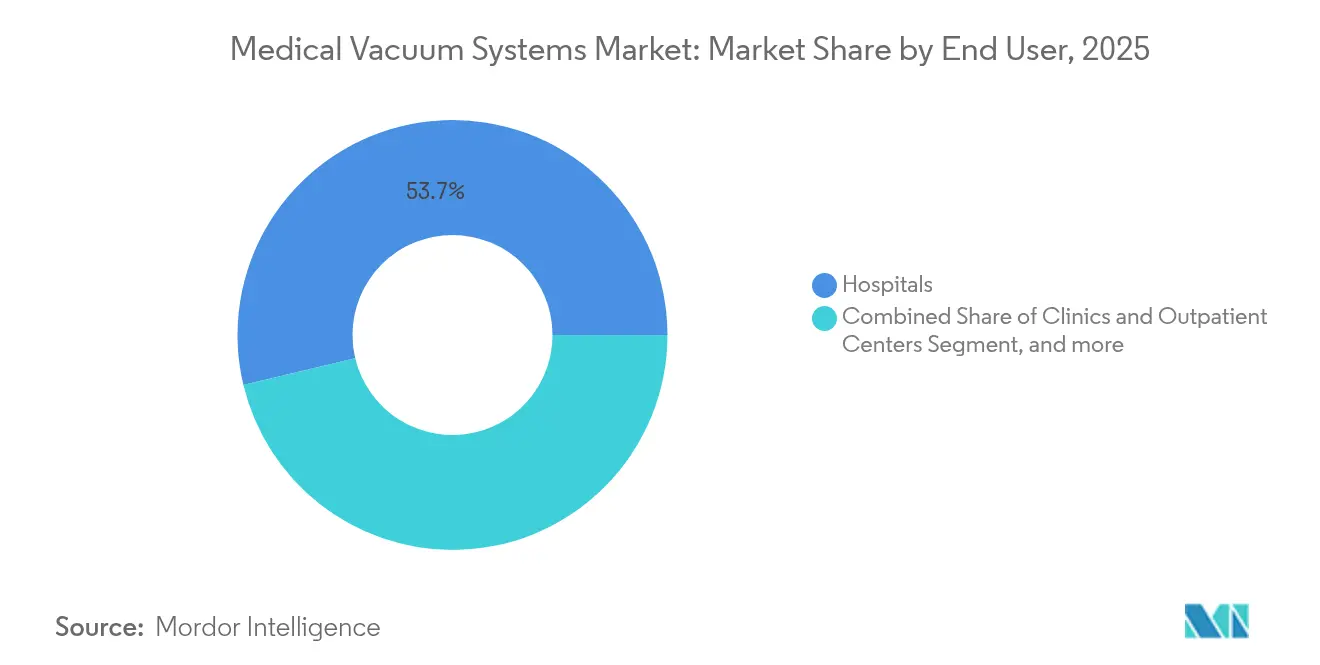
- Par utilisateur final, les hôpitaux ont détenu 53,74 % de la taille du marché des systèmes de vide médical en 2025, tandis que les environnements de soins à domicile enregistrent la croissance la plus rapide à un TCAC de 8,63 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 37,20 % des revenus en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 7,59 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante des maladies chroniques et infectieuses | +1.8% | Mondial, plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Volumes chirurgicaux croissants et adoption des équipements d'aspiration | +1.5% | Mondial, mené par les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des pompes à vide sèches sans huile conformes à la NFPA | +1.2% | Marchés réglementés d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Construction modulaire stimulant la demande de bras de vide intégrés | +0.9% | Principalement Asie-Pacifique, débordement vers le Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Objectifs de décarbonisation des hôpitaux favorisant les systèmes économes en énergie | +0.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des cliniques de soins des plaies ambulatoires dans les marchés émergents | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des maladies chroniques et infectieuses
Les plaies chroniques touchent jusqu'à 2 % de la population dans les pays développés ainsi que les bénéficiaires du programme Medicare. Ces coûts croissants orientent les prestataires vers des plateformes de thérapie par pression négative (TPN) qui réduisent les délais de cicatrisation et l'incidence des récidives infectieuses. La COVID-19 a mis en évidence la nécessité d'une aspiration fiable lors de la prise en charge respiratoire, tandis que la résistance aux antibiotiques a rehaussé les normes de filtration dans l'ensemble des installations centralisées. Les établissements de grande taille déploient désormais des pompes de plus grande capacité dotées de filtration multi-étagée pour protéger les patients immunodéprimés. Les incitations aux soins fondés sur la valeur récompensent les prestataires qui réduisent les réadmissions, maintenant la demande en solutions de TPN portables et centralisées sur une trajectoire haussière soutenue.
Volumes chirurgicaux croissants et adoption des équipements d'aspiration
Le vieillissement démographique et un accès plus large aux techniques mini-invasives font augmenter le nombre de procédures dans le monde, obligeant les blocs opératoires à intégrer des systèmes de contrôle des fluides plus intelligents. La technologie du vide dépasse désormais l'aspiration de base pour couvrir la liposuccion, le nettoyage endotrachéal et l'évacuation des fluides en microchirurgie. Des dispositifs tels que la plateforme numérique de drainage thoracique Thopaz+ réduisent les séjours en soins intensifs, ce qui diminue les coûts et libère des capacités.[1]BeaconMedaes, "Système numérique de drainage thoracique Thopaz+," beaconmedaes.com Dans les marchés émergents d'Asie-Pacifique, les nouveaux blocs opératoires privilégient les bras de vide modulaires qui s'installent rapidement sans travaux perturbateurs, aidant les hôpitaux à mettre en service les services essentiels plus rapidement.
Transition vers des pompes à vide sèches sans huile conformes à la NFPA
Les régulateurs renforcent les règles en matière de contamination et de fiabilité, poussant les hôpitaux vers la technologie sèche. Les pompes sans huile réduisent la consommation d'énergie de 30 % par rapport aux systèmes à anneau liquide, éliminent la consommation d'eau et prolongent la durée de vie de service d'environ 7 ans à jusqu'à 20 ans.[2] Département de l'eau et de l'électricité de Los Angeles, "Profils de projets d'efficacité énergétique," ladwp.com Les variateurs de vitesse permettent d'économiser encore 50 % d'électricité, soutenant directement les programmes de réduction des émissions de carbone des hôpitaux. Les opérateurs dentaires, confrontés aux obligations de séparateurs d'amalgame, adoptent en premier les conceptions à griffes sans contact et à traînée moléculaire conformes aux normes NFPA 99.[3]JH Foster, "Pompes à griffes sans huile pour applications médicales," jhfoster.com
Construction modulaire stimulant la demande de bras de vide intégrés
Les hôpitaux dans les régions à forte croissance adoptent la préfabrication hors site pour ouvrir plus rapidement et maintenir les budgets prévisibles. Les bras de vide livrés sous forme de modules pré-testés réduisent la mise en service, améliorent l'efficacité spatiale et simplifient les extensions futures. Les constructeurs spécifient des unités dotées de surveillance de débit intégrée et de diagnostics à distance qui se connectent aux tableaux de bord des hôpitaux numériques. L'approche correspond à la cadence des projets de construction-exploitation-transfert public-privé en Asie-Pacifique et convient particulièrement aux marchés aux ressources limitées ayant besoin de solutions standardisées et reproductibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux et de maintenance élevés | -1.1% | Mondial, en particulier les marchés émergents | Court terme (≤ 2 ans) |
| Conformité stricte aux codes d'installation | -0.8% | Marchés réglementés d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en hélium faisant monter les coûts de fabrication des pompes | -0.6% | Pôles de fabrication mondiaux | Court terme (≤ 2 ans) |
| Risques de cybersécurité dans les installations centralisées dotées de l'IoT | -0.4% | Marchés développés dotés d'une infrastructure informatique avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux et de maintenance élevés
L'installation d'une installation centralisée de taille moyenne dépasse souvent 100 000 USD, et les contrats de service annuels peuvent atteindre 20 % de ce montant. Les hôpitaux à budget limité dans les économies émergentes doivent peser ces sommes face aux lits, aux analyseurs de laboratoire et aux équipements d'imagerie. Pourtant, les études sur les coûts des soins montrent que la TPN portable peut économiser 24 808 USD par patient atteint d'une plaie complexe par rapport à la chirurgie. Les accords de service d'équipement géré, comme le programme kényan portant sur 98 établissements, répartissent les coûts d'investissement et garantissent le temps de fonctionnement, érodant progressivement cet obstacle.
Conformité stricte aux codes d'installation
La norme NFPA 99 impose des tests rigoureux, une redondance et une documentation, ce qui allonge les délais et pousse de nombreux établissements à faire appel à des entrepreneurs certifiés. Les rénovations dans des salles techniques encombrées compliquent davantage la conception de l'aménagement. La réglementation multicouche allant de l'homologation des dispositifs aux permis environnementaux varie selon l'État, la province et la municipalité, augmentant les heures d'ingénierie. Les fabricants proposent désormais des skids clé en main précertifiés accompagnés de documents d'inspection modèles, réduisant les cycles d'approbation et allégeant la charge administrative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes autonomes conservent la priorité en termes d'investissementLes pompes autonomes ont représenté 41,05 % du marché des systèmes de vide médical en 2025, reflétant le besoin des hôpitaux en unités dédiées de grande capacité dans les départements critiques. Ces installations permettent une modernisation progressive, car les machines individuelles peuvent être mises à niveau sans perturber le service global. Les blocs opératoires et les unités de soins intensifs apprécient l'accès rapide au service et la redondance intégrée qu'offrent les skids indépendants. Les conceptions à griffes sèches et à spirale économes en énergie remplacent de plus en plus les modèles anciens à lubrification, s'inscrivant dans les programmes d'investissement visant à réduire les factures d'énergie et la main-d'œuvre de maintenance.
Les dispositifs portables connaissent la croissance la plus rapide avec un TCAC de 8,72 %. Les infirmières en soins à domicile déploient régulièrement des pansements de TPN alimentés par batterie pesant moins d'un kilogramme qui restent en place jusqu'à sept jours, ce qui maintient les patients en dehors de l'hôpital et s'aligne sur les incitations des payeurs. Les modèles avancés disposent désormais de journaux de pression activés par Bluetooth que les cliniciens consultent à distance, soutenant la titration thérapeutique fondée sur les preuves. L'élan derrière les soins décentralisés à la suite de la pandémie indique une croissance soutenue des unités à deux chiffres même après l'érosion des prix.
Les accessoires et consommables — filtres, flacons collecteurs et tubulures — forment un flux de marché secondaire résilient qui amortit les revenus lors des pauses budgétaires en capital. Les filtres à particules à haute efficacité doivent être remplacés selon un calendrier strict, et les flacons collecteurs antimicrobiens répondent aux normes croissantes de prévention des infections. Les fabricants regroupent ces fournitures dans des packs de service pluriannuels qui fidélisent les clients et stabilisent les marges.


Par application :
la domination des soins des plaies rencontre l'essor du dentaireLes soins des plaies et la TPN ont capturé 31,66 % de la taille du marché des systèmes de vide médical en 2025, soutenu par la prévalence croissante du diabète et l'allongement de l'espérance de vie. Des études attribuent la réduction du risque d'amputation des membres inférieurs et une granulation plus rapide aux pansements à pression continue, tandis que les payeurs observent des épisodes d'hospitalisation plus courts. Les systèmes haut de gamme intégrant une instillation intermittente se vendent à des prix plus élevés, élargissant les revenus malgré des ventes unitaires modérées. Les hôpitaux utilisent également des installations centralisées pour alimenter simultanément plusieurs stations de TPN au chevet des patients, intégrant davantage l'infrastructure de vide dans les parcours de prise en charge des plaies.
L'aspiration dentaire affiche le TCAC le plus élevé de 8,08 % à mesure que les directives de contrôle des infections se durcissent. Les pompes compactes sans huile équipées de canalisations à revêtement antimicrobien aident les praticiens à se conformer aux directives relatives aux séparateurs d'amalgame et à réduire les risques d'aérosols. Un essor de la dentisterie esthétique et de l'orthodontie augmente le temps en chaise par patient, intensifiant la demande d'aspiration continuellement fiable. Les fabricants commercialisent des modules sous-cabinet intégrant les lignes d'air, de vide et d'eau pour une installation simplifiée dans les nouvelles cliniques.
La prise en charge chirurgicale des fluides en salle d'opération continue d'évoluer avec les techniques mini-invasives qui requièrent une évacuation précise des fumées et un fonctionnement silencieux. La prise en charge respiratoire et des voies aériennes retient l'attention à mesure que les unités de soins intensifs augmentent leur capacité après la pandémie, conduisant à des mises à niveau des régulateurs de vide et des prises de pipeline conçus pour une aspiration à haut débit lors de l'intubation. Les applications de laboratoire et de diagnostic maintiennent une demande stable pour les étuves à vide, les appareils de filtration et les analyseurs de gaz du sang, entretenant une diversification du mix d'utilisation finale.
Par utilisateur final :
les hôpitaux dominent tandis que les soins à domicile s'accélèrentLes hôpitaux ont détenu 53,74 % de la taille du marché des systèmes de vide médical en 2025 en raison des investissements continus dans les blocs opératoires, l'expansion des soins intensifs et l'intégration dans la gestion des bâtiments. Les réseaux multi-hospitaliers standardisent les modèles de pompes et les panneaux de commande numériques pour rationaliser les stocks de pièces détachées et la maintenance inter-établissements. Les algorithmes de maintenance prédictive liés aux plateformes centrales de contrôle de supervision et d'acquisition de données prédisent l'usure des joints et déclenchent des visites de service en juste-à-temps, minimisant les temps d'arrêt. Les responsables du développement durable donnent la priorité aux systèmes sans huile qui s'associent aux indicateurs de gestion énergétique des établissements, alignant les achats d'investissement sur les engagements publics de neutralité carbone.
Les prestataires de soins à domicile enregistrent un TCAC de 8,63 % jusqu'en 2031, reflétant la préférence des payeurs pour des sites de soins moins coûteux et le confort des patients avec la télésanté. Les pansements de TPN légers coûtent en moyenne seulement 3 192 USD pour un épisode de cicatrisation complet, contre 28 000 USD pour un traitement en hospitalisation. Les fabricants de dispositifs répondent avec des interfaces intuitives, des préréglages de pression à bouton unique et une connectivité cellulaire sécurisée qui transfère les données de conformité aux équipes de soins des plaies. Les cliniques et les centres de chirurgie ambulatoire élargissent également leur infrastructure de vide à mesure qu'augmentent les remplacements articulaires et les procédures endoscopiques en ambulatoire. Les laboratoires, les centres de diagnostic et les centres ambulatoires spécialisés complètent la demande des utilisateurs finaux avec des exigences de vide spécialisées nécessitant des systèmes sans huile et sans vibration pour protéger les instruments sensibles.
Analyse géographique
Marché des systèmes de vide médical en Amérique du Nord
L'Amérique du Nord a représenté 37,20 % du marché des systèmes de vide médical en 2025, tirant parti d'une conformité généralisée à la norme NFPA 99 et de importantes réserves de capital destinées à la modernisation des installations. La consolidation des systèmes de santé s'oriente vers des spécifications techniques standardisées, permettant des accords-cadres multisites qui réduisent les coûts unitaires et garantissent la disponibilité des pièces. Les prestataires font état d'économies d'énergie de 30 % après la mise à niveau vers des pompes à vitesse variable sans huile, libérant ainsi les budgets opérationnels pour une décarbonisation plus poussée. Les grands centres médicaux universitaires collaborent étroitement avec les fabricants lors des activités de R&D, accélérant le déploiement de modules de diagnostic numérique et de surveillance à distance. La certitude de remboursement pour la thérapie par pression négative des plaies dans le cadre de Medicare et des assureurs privés garantit une adoption rapide des dispositifs portables haut de gamme en milieu hospitalier et ambulatoire.
Marché des systèmes de vide médical en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,59 %, portée par la construction d'hôpitaux à grande échelle et par l'essor des usines nationales de dispositifs médicaux qui raccourcissent les chaînes d'approvisionnement. Les programmes d'investissement dans la santé publique en Chine, en Inde et en Asie du Sud-Est financent la création de nouveaux centres tertiaires équipés d'installations de gaz médicaux conformes à la norme NFPA. Les cliniques de cicatrisation des plaies se sont multipliées rapidement, accroissant la demande en vide spécialisé. Les hôpitaux privés ciblant le tourisme médical installent des pompes sans huile et des alarmes de vide en temps réel pour répondre aux normes d'accréditation internationales. Bien que les cadres réglementaires varient considérablement, des efforts d'harmonisation régionale sont en cours, incitant les fournisseurs à développer des kits de conformité adaptables, configurables rapidement sur le terrain.
Marché des systèmes de vide médical en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient & l'Afrique et l'Amérique du Sud présentent un potentiel de croissance significatif, à mesure que les extensions d'infrastructures s'associent à des modèles de services d'équipements gérés qui atténuent les coûts initiaux. L'engagement de 56 milliards USD de la Société financière internationale en faveur des soins de santé du secteur privé au cours de l'exercice 2024 souligne la durabilité de la dynamique d'investissement ifc.org. Les hôpitaux européens poursuivent des objectifs climatiques ambitieux dans le cadre des politiques du Pacte vert, adoptant la technologie des pompes sèches et des commandes intelligentes pour réduire leur empreinte carbone. Les méga-projets hospitaliers au Moyen-Orient spécifient des ensembles de vide modulaires et pré-testés, compatibles avec des boucles de récupération de chaleur pour faire face aux charges énergétiques liées au climat désertique. Les prestataires sud-américains s'associent aux fabricants pour des programmes de formation du personnel qui compensent le manque d'ingénieurs qualifiés et maintiennent un taux de disponibilité élevé des installations.

Paysage réglementaire
La réglementation couvre à la fois les codes d'infrastructure des installations pour les centrales de vide centralisées et les règles relatives aux dispositifs médicaux pour les équipements d'aspiration et de vide. Pour les établissements de santé, la norme ISO 7396-1:2016 établit les exigences relatives à la conception, à l'installation, aux essais et à la mise en service des systèmes de distribution de gaz médicaux (y compris le vide), et elle fait actuellement l'objet d'une mise à jour via l'ISO/FDIS 7396-1. Aux États-Unis, la norme NFPA 99 encadre la redondance, les essais de vérification et les pratiques de documentation dans les projets hospitaliers, orientant les achats vers des ensembles et systèmes de commande précertifiés et conformes à la NFPA afin de raccourcir les inspections et la réception.
Pour les dispositifs utilisés dans les applications d'aspiration et de vide, l'accès au marché dépend généralement de la conformité aux normes internationales de sécurité et de performance telles que la série ISO 10079 et les parcours réglementaires spécifiques à chaque région. Aux États-Unis, l'équipement d'aspiration médicale est classé en Classe II et suit généralement les contrôles de dispositifs de la FDA avec notification préalable à la mise sur le marché 510(k). En Europe, le règlement (UE) 2017/745 (EU MDR) renforce l'accent mis sur l'évaluation clinique, la documentation technique et la mise en œuvre de l'UDI dans les catégories applicables de dispositifs de vide et d'aspiration, consolidant la traçabilité et les obligations de suivi post-commercialisation pour les fabricants vendant vers les canaux hospitaliers et de soins à domicile de l'UE.
Paysage concurrentiel
Le marché des systèmes de vide médical reste modérément fragmenté mais converge progressivement à mesure que les principaux fournisseurs renforcent leur intégration verticale. La division BeaconMedaes d'Atlas Copco, Busch Vacuum Solutions et Gardner Denver (au sein d'Ingersoll Rand) disposent d'importantes bases installées. Chaque entreprise met l'accent sur des conceptions de pompes sans huile propriétaires, des contrôleurs prêts pour l'IoT et des packs de service pluriannuels qui sécurisent les revenus après-vente. Les feuilles de route produits s'orientent fortement vers des améliorations de l'efficacité énergétique, des diagnostics à distance et des performances de filtration améliorées répondant aux normes de contrôle des infections qui se durcissent.
Les acquisitions stratégiques affûtent la profondeur technologique. L'acquisition par Ingersoll Rand de Toshniwal Industries a étendu son empreinte dans les pompes de précision pour l'Asie, tandis que l'acquisition par Busch Group de AVT GmbH a approfondi sa portée de service dans les fours à vide de traitement thermique. Le contrôle de la chaîne d'approvisionnement de la fonderie aux kits de remise en état raccourcit les délais de livraison et protège les marges contre l'inflation des matières premières. Les acteurs régionaux plus petits se différencient par un service sur site rapide et une ingénierie sur mesure, bien que les exigences croissantes en matière de cybersécurité puissent avantager les acteurs mondiaux dotés de ressources robustes en sécurité informatique.
L'innovation tourne autour de plateformes d'analyse prédictive qui s'intègrent aux systèmes d'information hospitalière. Bien qu'une telle connectivité offre des gains opérationnels, les équipes de cybersécurité des systèmes de santé évaluent les pare-feux des contrôleurs de pompes et les chemins de données cryptés avant le déploiement, tempérant l'adoption immédiate. Les fabricants répondent avec des réseaux de technologie opérationnelle isolés, des protocoles sécurisés de mise à jour du micrologiciel et une journalisation basée sur des normes pour atténuer les préoccupations. Les systèmes de vide sans huile restent le terrain de bataille décisif à mesure que les régulateurs et les responsables du développement durable accordent plus de poids aux notations énergétiques et à la conservation de l'eau lors des achats.
Leaders du secteur des systèmes de vide médical
Olympus Corporation
Atlas Copco AB (BeaconMedaes)
Busch Vacuum Solutions
Integra Biosciences AG
Ingersoll Rand (Gardner Denver)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de vide médical
- Atlas Copco AB (BeaconMedaes)
- Busch Vacuum Solutions
- Ingersoll Rand (Gardner Denver)
- Dragerwerk
- Air Techniques
- Allied Healthcare Products
- Medela
- ConvaTec Group plc
- Integra Biosciences AG
- Laerdal Medical
- EBARA Corporation
- Olympus
- Ohio Medical Corporation
- Amico Corporation
- Precision Medical
- ZOLL Medical Corp.
- 3M (Acelity)
- Smiths Group
- Cardinal Health
- Leybold GmbH

Opportunités de marché et perspectives d'avenir
Les spécifications de rénovation et de construction neuve motivées par la conformité créent des espaces d'opportunité pour les fournisseurs qui présentent leurs centrales de vide sous forme d'architectures modulaires et extensibles, avec une documentation clé en main alignée sur les codes et normes en vigueur. Les exigences de l'ISO 7396-1, y compris les attentes de redondance (généralement mises en œuvre en N+1 dans les centrales), se combinent à la rigueur d'installation et d'essais de la NFPA 99, favorisant les fournisseurs capables de standardiser les extensions duplex-vers-triplex, de fournir des réservoirs validés et des conceptions de filtration bactérienne, et de soutenir des flux de travail d'installation qualifiés. Cela rejoint l'accent mis dans le rapport sur la modernisation hospitalière, où le remplacement des unités à anneau liquide et lubrifiées par des plateformes sèches et sans huile vise à réduire la consommation d'énergie et le risque de contamination.
Une deuxième opportunité émerge dans les centrales centralisées numériques et les soins distribués, où la surveillance à distance et la télémétrie peuvent réduire les temps d'arrêt tandis que les systèmes de santé multisites standardisent les spécifications techniques. Le rapport souligne l'intérêt croissant pour les contrôleurs prêts pour l'IoT et la maintenance prédictive, mais les préoccupations de cybersécurité peuvent ralentir les déploiements ; les fournisseurs qui proposent des processus sécurisés de mise à jour du firmware, des réseaux OT segmentés et une journalisation basée sur des normes peuvent mieux répondre à ces contrôles. Sur le plan clinique, la croissance des NPWT à domicile et des cliniques ambulatoires de soins des plaies accroît la demande de systèmes portables et de consommables, et les fournisseurs qui regroupent accessoires, filtres et service dans des contrats de gestion d'équipement peuvent contribuer à réduire l'obstacle du coût initial élevé pour les installations centralisées.
Recent Industry Developments in Marché des systèmes de vide médical
- Avril 2026 : Olympus a obtenu l'agrément de la FDA pour le dispositif POWERSEAL Open Extended Jaw, élargissant son portefeuille chirurgical réglementé aux États-Unis. Cet agrément renforce le positionnement d'Olympus dans les flux de travail des procédures en salle d'opération, où l'infrastructure fiable d'aspiration et de gestion des fluides est intégrée dans une planification d'investissement plus large. Il souligne également comment les jalons réglementaires peuvent accélérer l'adoption d'écosystèmes d'équipements de salle d'opération adjacents.
- Janvier 2025 : Atlas Copco Group a acquis Medi-teknique, un prestataire de services britannique spécialisé dans les contrats de maintenance des systèmes de distribution de gaz médicaux. L'opération a élargi la couverture après-vente d'Atlas Copco BeaconMedaes et augmenté la capacité pour les services d'inspection, de réparation et de cycle de vie axés sur la conformité. Elle a renforcé le passage vers des modèles de service groupés qui aident les hôpitaux à gérer les exigences de disponibilité et de documentation.
- Novembre 2024 : Busch Group a finalisé l'acquisition d'AVT GmbH, ajoutant des capacités de pièces de rechange et de service pertinentes pour le service des fours à vide et des équipements de vide connexes. Bien qu'AVT ne soit pas un fournisseur exclusif d'installations de vide médical, la transaction a élargi la profondeur de service et la disponibilité des pièces de Busch pour les applications de vide utilisées dans les chaînes de valeur des technologies médicales. L'infrastructure de service ajoutée permet des délais de traitement plus rapides et renforce la captation des revenus liés au cycle de vie.


Marché des systèmes de vide médical Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les systèmes de vide médical qui créent une aspiration contrôlée dans les environnements de soins et de laboratoire, principalement pour évacuer les fluides et les gaz pendant les procédures et les soins courants aux patients. Il comprend les systèmes centralisés et autonomes, ainsi que les accessoires et consommables associés, dans les principales régions.
Exclusions de périmètre : ce dimensionnement exclut l'équipement de vide industriel non médical et les pompes à usage général qui ne sont pas commercialisées ni utilisées pour les flux de travail d'aspiration clinique ou de laboratoire.
Aperçu de la segmentation
- Par type de produit
- Systèmes de vide autonomes
- Systèmes de vide centralisés
- Systèmes de vide portables/compacts
- Accessoires et consommables
- Par application
- Soins des plaies / TPN
- Anesthésiologie
- Gynécologie et obstétrique
- Dentaire
- Prise en charge respiratoire et des voies aériennes
- Aspiration chirurgicale et gestion des fluides en salle d'opération
- Diagnostic et recherche
- Fabrication pharmaceutique et biotechnologique
- Par utilisateur final
- Hôpitaux
- Cliniques et centres ambulatoires
- Laboratoires et centres de diagnostic
- Entreprises pharmaceutiques et biotechnologiques
- Environnements de soins à domicile
- Ambulances et services d'urgence
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la fixation du sens du produit et du cas d'usage d'un système de vide médical afin que les prix et les volumes ne soient pas mélangés avec les marchés de pompage adjacents. Nous avons référencé des sources publiques telles que l'Organisation mondiale de la santé pour les indicateurs des systèmes de santé, la FDA américaine pour la classification des dispositifs et le contexte de sécurité, les CDC américains pour les directives relatives à la prévention des infections, et les statistiques de santé de l'OCDE pour les signaux de procédures et de capacité.
Ensuite, nous avons utilisé des sources secondaires telles que les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée en santé réputée pour comprendre les schémas d'installation dans les hôpitaux, les cycles de remplacement et les évolutions vers les technologies sèches dans certains contextes. Lorsque cela était disponible, des bases de données de brevets ont été examinées pour suivre l'orientation de l'attention technologique, et une base de données d'expéditions d'importation ou d'exportation a été utilisée de manière sélective pour vérifier la cohérence des mouvements commerciaux pour les catégories d'équipements pertinentes. Ces sources sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la solidité d'hypothèses que les sources documentaires confirment rarement, telles que la configuration type par établissement, les fourchettes de prix par type de système, et la fréquence à laquelle les accessoires et consommables sont groupés plutôt que vendus séparément. Nous avons échangé avec un ensemble de fabricants, de distributeurs, d'équipes d'ingénierie et d'achats hospitaliers, et d'utilisateurs cliniques, couvrant les comportements de la demande dans les régions APAC, EMEA et Amériques, afin de refléter les différences régionales dans les pratiques d'installation et de maintenance.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Cadres dirigeants : 18 % | APAC : 48 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une approche descendante, dans laquelle les indicateurs d'infrastructure hospitalière et ambulatoire sont convertis en un vivier adressable d'installations et de remplacements, puis traduits en valeur en utilisant des hypothèses de prix et de mix réalistes. Pour ancrer les totaux, nous les avons corroborés avec des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés multipliées par la demande unitaire estimée pour les systèmes centralisés et autonomes, suivies de vérifications auprès des canaux de distribution.
Les intrants importants sur ce marché comprennent l'activité d'expansion des salles d'opération et des unités de soins intensifs, les cycles de construction et de rénovation des établissements, le calendrier de remplacement des anciens systèmes scellés à l'huile, l'adoption des technologies de pompes sèches, et les indicateurs indirects d'intensité d'utilisation liés aux volumes chirurgicaux et respiratoires. Lorsque les revenus des accessoires et consommables font partie du périmètre, les taux d'attachement et les comportements de regroupement ont été traités avec soin afin de ne pas compter les mêmes montants deux fois. Lorsque des lacunes de données locales apparaissaient, des hypothèses ont été emprûntées à des pays comparables, puis ajustées sur la base des retours d'entretiens avant d'être réintégrées dans les totaux régionaux.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les cycles d'investissement à court terme et la croissance des capacités de santé à moyen terme puissent être représentés sans imposer une tendance linéaire unique. Les perspectives finales ont été alignées sur le rythme attendu des nouvelles constructions, la dynamique de rénovation et les schémas d'approvisionnement régionaux validés par les répondants.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, tels que la croissance de l'infrastructure de santé régionale, l'orientation de l'intensité des procédures, et les évolutions observées des prix et du mix évoquées par la chaîne d'approvisionnement. Tout écart important est signalé, les hypothèses sont réexaminées, et les participants concernés sont recontactés lorsqu'un changement semble significatif plutôt que du bruit.
Avant validation finale, le travail passe par des vérifications en plusieurs étapes, incluant la validation arithmétique, les contrôles de cohérence des unités, et une revue par les pairs de la logique sous-jacente aux facteurs clés. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des actions réglementaires majeures, des perturbations d'approvisionnement, ou des mouvements monétaires marqués pourraient modifier les prix ou la demande à court terme. Juste avant la livraison, nous effectuons une dernière passe pour garantir que les derniers indicateurs publics et impacts d'événements sont pris en compte.
Comparaison du dimensionnement du marché des systèmes de vide médical par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les systèmes de vide médical peuvent sembler incohérentes car les entreprises ne comptabilisent pas toujours le même ensemble de produits, les mêmes environnements de soins, ou les mêmes couches de revenus. Les différences proviennent également de l'année utilisée comme point de départ, du moment de la conversion des devises, et du fait que l'estimation soit plutôt conservatrice ou suppose une activité de rénovation plus rapide.
L'écart principal provient de l'inclusion ou non des accessoires et consommables aux côtés du matériel des systèmes, et Mordor Intelligence ne les comptabilise que lorsqu'ils sont directement liés aux installations de systèmes de vide médical et à leur usage récurrent, ce qui évite de gonfler les totaux avec des dépenses d'aspiration ou de pompes générales non liées. Des écarts peuvent également apparaître lorsqu'une étude utilise une fenêtre de prévision plus longue avec un TCAC unique, tandis qu'une autre s'appuie sur des indicateurs de demande à cycle plus court, comme la construction hospitalière et le rythme de remplacement, qui peuvent varier d'une année à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,74 milliard USD (2025) | |
| Éditeur de données sectorielles A | 1,33 milliard USD (2024) | Utilise une année de référence plus ancienne et une définition plus restreinte qui semble mettre l'accent sur l'équipement principal des systèmes de vide, avec moins de clarté sur l'inclusion des accessoires et consommables, ce qui peut réduire le total déclaré. |
| Organe de recherche sectorielle B | 1,84 milliard USD (2024) | Utilise une année de départ différente et un horizon de prévision plus long, et la présentation du périmètre suggère une couverture de catégorie plus large par produit et application, ce qui peut augmenter la valeur de base si des éléments d'aspiration adjacents sont regroupés. |
La comparaison montre que la majeure partie de l'écart est explicable une fois que l'année, les couches de revenus incluses et les règles d'adjacence des produits sont rendues explicites. En maintenant le marché rattaché à des flux de travail d'aspiration cliniques et de laboratoire définis et en vérifiant les totaux par rapport aux signaux d'expansion et de remplacement des établissements, nous pouvons présenter une valeur plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes de vide médical ?
Le marché est évalué à 1,85 milliard USD en 2026 et devrait atteindre 2,51 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide pour les systèmes de vide médical ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé de 7,59 % jusqu'en 2031 en raison des importantes constructions hospitalières et du développement de la fabrication de dispositifs médicaux.
Pourquoi les pompes à vide sans huile gagnent-elles en popularité dans les hôpitaux ?
La technologie sans huile réduit la consommation d'énergie de 30 %, élimine la consommation d'eau, prolonge la durée de vie jusqu'à 20 ans et répond aux normes strictes de la NFPA 99 en matière de contamination.
Quelle application domine le marché des systèmes de vide médical ?
Les soins des plaies et la thérapie par pression négative dominent avec 31,66 % de parts de marché en 2025 grâce à leurs avantages de cicatrisation avérés et au soutien du remboursement.
Comment les hôpitaux font-ils face aux contraintes budgétaires pour la modernisation des systèmes de vide ?
Beaucoup recourent à des contrats de service d'équipement géré qui regroupent équipement, maintenance et formation, permettant des mises à niveau sans dépenses d'investissement initiales importantes.
Dernière mise à jour de la page le:



