
Taille et part du marché des revêtements à faible friction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
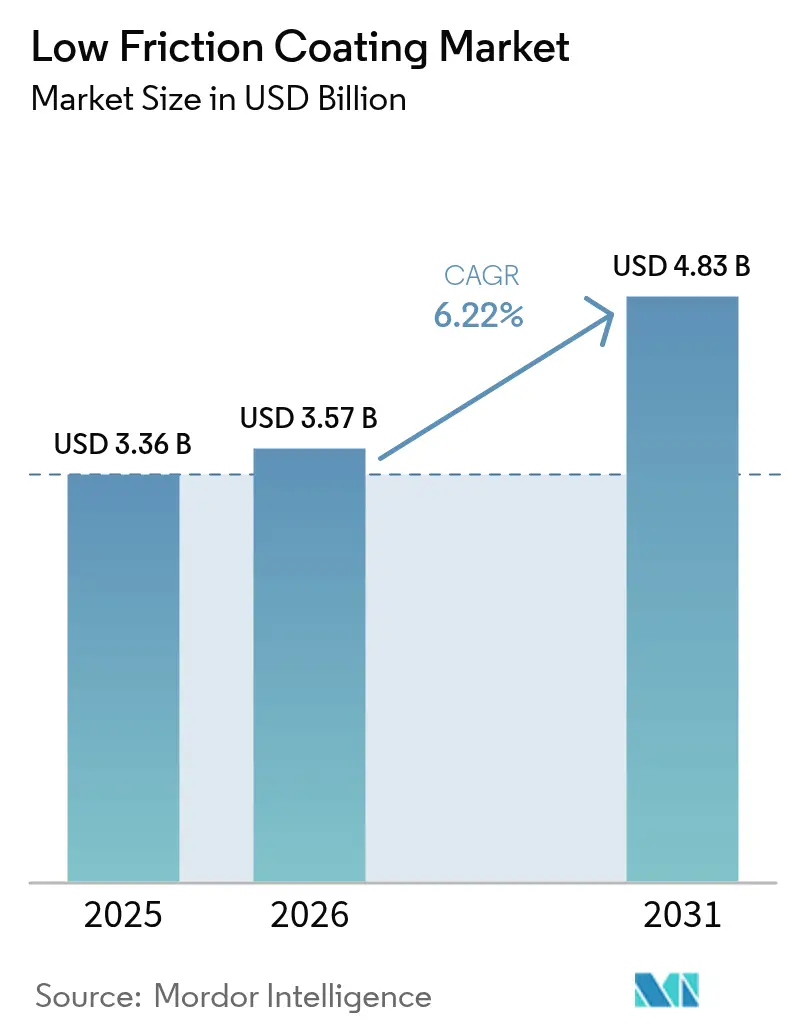
| Taille du Marché (2026) | 3.57 Milliards de dollars |
| Taille du Marché (2031) | 4.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements à faible friction par Mordor Intelligence
La taille du marché des revêtements à faible friction est estimée à 3,57 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 3,36 milliards USD, avec des projections pour 2031 indiquant 4,83 milliards USD, croissant à un TCAC de 6,22 % sur la période 2026-2031. La forte pression réglementaire sur l'économie de carburant automobile, l'électrification rapide, l'adoption croissante de structures composites aérospatiales et une cadence de lancement de satellites en expansion ancrent la demande à court terme. Les fabricants bénéficient également des tendances durables à la miniaturisation des dispositifs médicaux et de la nécessité de solutions tribologiques qualifiées pour l'espace, capables de fonctionner sous vide et dans des conditions de températures extrêmes. L'intensité concurrentielle reste modérée, les acteurs établis affinant les procédés PVD et CVD économes en énergie tandis que les nouveaux entrants se concentrent sur des formulations sans PFAS pour anticiper le durcissement des restrictions sur les substances. Le marché des revêtements à faible friction aborde ainsi 2025 positionné pour une expansion régulière, liée à la réglementation, à travers de multiples chaînes de valeur industrielles.
Principaux enseignements du rapport
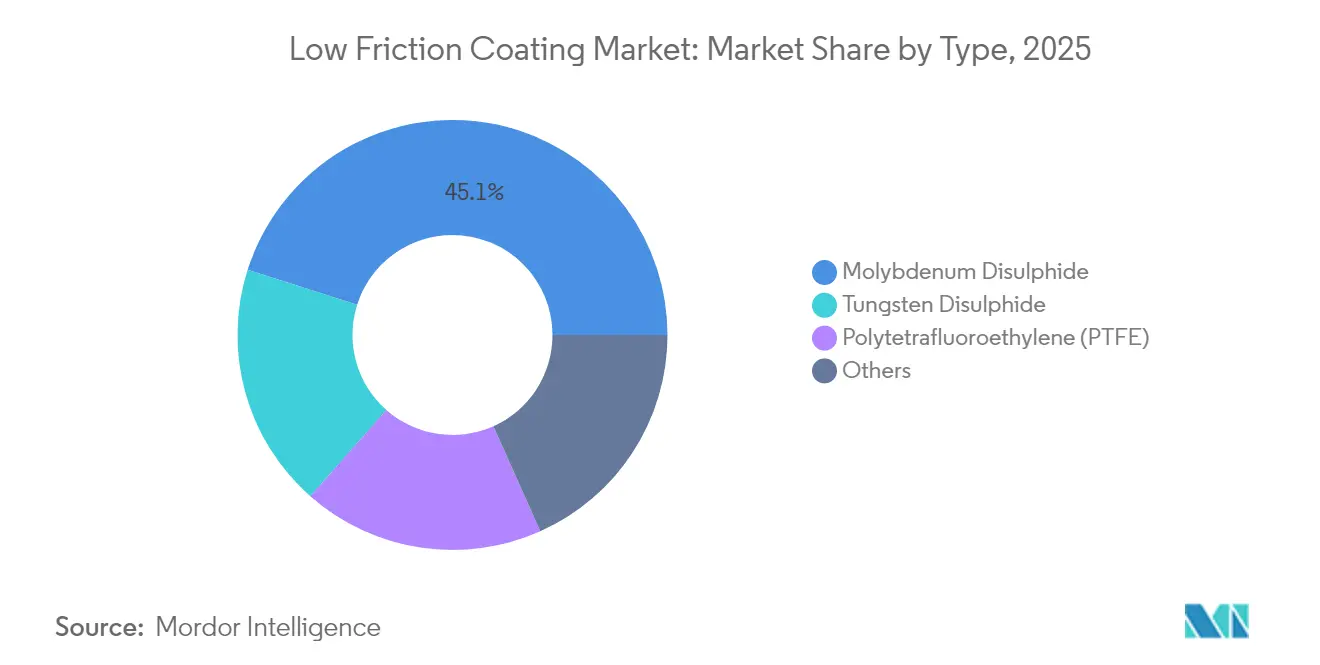
- Par type, le disulfure de molybdène représentait 45,10 % de la part de marché des revêtements à faible friction en 2025, tandis que le disulfure de tungstène est appelé à mener la catégorie avec un TCAC de 6,78 % jusqu'en 2031.
- Par application, les pièces automobiles ont capturé 35,20 % de la taille du marché des revêtements à faible friction en 2025 et sont en voie d'atteindre un TCAC de 7,05 % jusqu'en 2031.
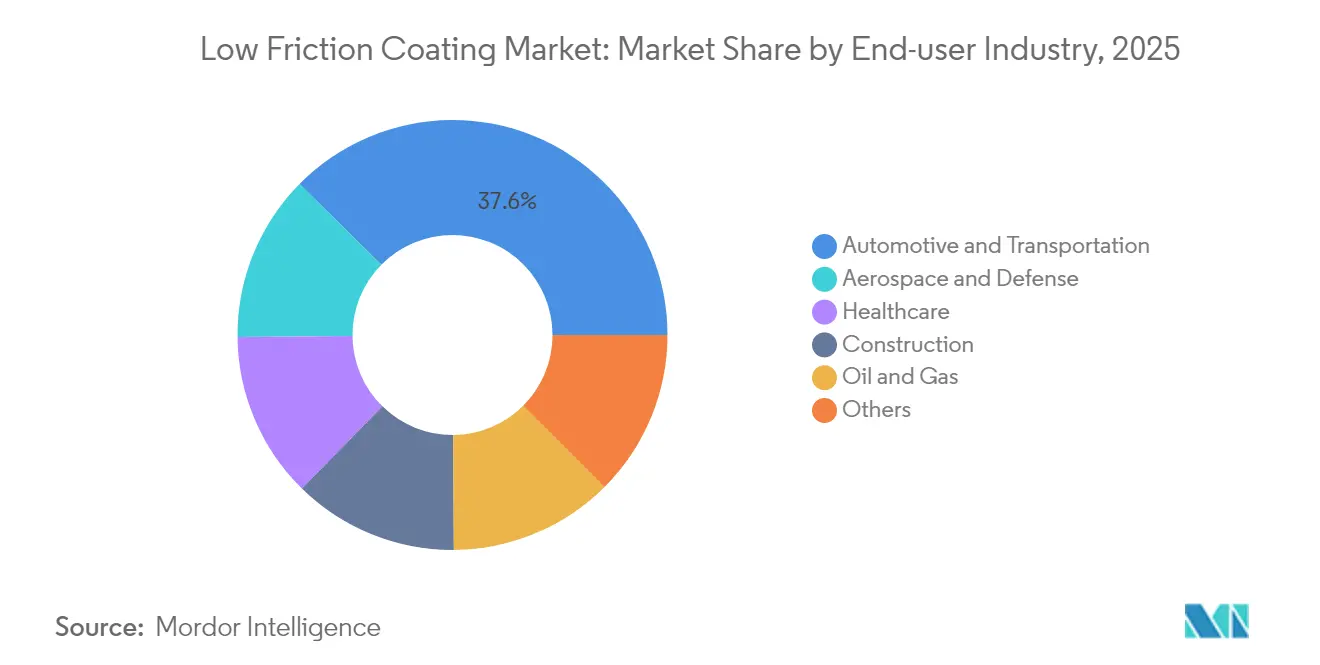
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 37,60 % de la part de revenus en 2025 et devraient croître à un TCAC de 7,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 36,40 % de part en 2025 et devrait progresser à un TCAC de 6,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des objectifs d'économie de carburant automobile et d'autonomie des VE | +1.8% | Mondial, avec l'impact le plus fort en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Croissance rapide des structures composites aérospatiales | +1.2% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Poussée vers la miniaturisation des dispositifs médicaux | +0.9% | Mondial, premiers gains en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion des paliers de pont électrique haute vitesse dans les VE | +1.1% | Cœur de l'Asie-Pacifique, extension vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Essor des constellations de satellites pour les revêtements qualifiés espace | +0.7% | Amérique du Nord, Europe, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des objectifs d'économie de carburant automobile et d'autonomie des VE
Les régulateurs mondiaux testent désormais l'efficacité des essieux selon la norme américaine 40 CFR 1037.560, créant des seuils de performance explicites qui récompensent les surfaces à friction ultra-faible[1]Agence de protection de l'environnement des États-Unis, "40 CFR 1037.560 — Test d'efficacité des essieux," ecfr.gov. Les constructeurs automobiles prescrivent donc des revêtements capables d'atteindre des coefficients de friction inférieurs à 0,01, un chiffre autrefois réalisable uniquement en laboratoire. Le passage à des huiles de viscosité réduite intensifie les besoins en ingénierie de surface, car les lubrifiants conventionnels n'assurent plus la protection aux limites à faible épaisseur de film. Les concepteurs de chaînes cinématiques de VE adoptent des revêtements similaires pour réduire les pertes parasites et accroître l'autonomie de la batterie, notamment dans les ponts électriques haute vitesse. Les fournisseurs capables de valider les résultats sur des architectures à combustion interne et électriques obtiennent des accords d'approvisionnement multi-plateformes au fur et à mesure que les plafonds de CO₂ moyen de flotte se resserrent sur les marchés clés.
Croissance rapide des structures composites aérospatiales
Les cellules en matériaux composites réduisent le poids, mais imposent des concentrations de charge plus sévères aux interfaces des paliers, augmentant la valeur des lubrifiants en film solide fonctionnant sous atmosphère raréfiée. Le disulfure de molybdène et le disulfure de tungstène offrent une supralubrification sous vide avec des coefficients de friction avoisinant 0,003, permettant à des mécanismes tels que les entraînements de panneaux solaires de survivre à des missions pluriannuelles sans entretien[2]NASA, "Un revêtement en or maintient l'éclat des Oscars," nasa.gov. À mesure que les méga-constellations se multiplient, chaque satellite peut nécessiter des dizaines de composants revêtus, amplifiant la demande agrégée. Le matériel spatial doit également résister à l'oxygène atomique et aux rayonnements de haute énergie, des attributs que les revêtements à base de dichalcogénures de métaux de transition fournissent avec une pénalité de masse minimale. Les constructeurs aéronautiques transfèrent ces revêtements dans les sections de fuselage non pressurisées, élargissant ainsi l'adoption terrestre.
Poussée vers la miniaturisation des dispositifs médicaux
La chirurgie mini-invasive force la réduction des diamètres des composants, ce qui augmente les contraintes de contact en surface et la chaleur par friction. Les films de carbone analogue au diamant et de nitrure de titane dominent désormais les articulations orthopédiques car ils amortissent l'usure tout en limitant la libération d'ions métalliques in vivo. Le dépôt PVD contrôlé couche atomique par couche atomique permet aux ingénieurs d'ajuster la dureté, l'élasticité et l'énergie de surface à l'échelle sous-micronique, de sorte que les micro-engrenages et les valves fonctionnent sans à-coups à l'intérieur des cathéters. Les fabricants de dispositifs apprécient également la haute résistance à la corrosion que les films solides offrent face aux produits désinfectants. La demande croissante de solutions chirurgicales ambulatoires assure un pipeline durable pour les surfaces biocompatibles à faible friction dans les domaines cardiovasculaire, neurologique et des instruments dentaires.
Expansion des paliers de pont électrique haute vitesse dans les VE
Les paliers de pont électrique tournent plus vite et supportent un potentiel électrique plus élevé que les moyeux de roue classiques, exposant les chemins en acier à des piqûres électriques si les surfaces manquent d'isolation. Les revêtements incorporant des dichalcogénures de métaux de transition associés à des couches de finition diélectriques bloquent les courants parasites tout en conservant une faible friction. Les constructeurs automobiles qui s'engagent vers des gammes entièrement électriques d'ici 2030 contractualisent déjà des accords pluriannuels pour ces films, visant à garantir la fiabilité de la chaîne cinématique jusqu'à 300 000 km de cycles d'utilisation. Les fournisseurs chimiques répondent avec des graisses incorporant des particules micro-revêtues, réduisant le couple de démarrage et élargissant les plages de température. L'adoption des VE sous l'impulsion des politiques publiques en Asie-Pacifique accélère la montée en volume précoce, réduisant ainsi les coûts pour le déploiement mondial.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Suppression progressive des PFAS contraignant les formulations à base de PTFE | -1.4% | Mondial, plus marqué en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Volatilité des coûts de la chaîne d'approvisionnement en Mo et W | -0.8% | Mondial, avec un impact aigu dans les pôles de fabrication d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Haute intensité énergétique du dépôt PVD/CVD | -0.6% | Mondial, affectant particulièrement les applications à grand volume | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Suppression progressive des PFAS contraignant les formulations à base de PTFE
Plusieurs États américains interdisent l'ajout intentionnel de PFAS dans les produits de consommation à partir de 2025, tandis que le Canada a lancé une interdiction progressive qui préfigure des restrictions plus larges. Les revêtements à faible friction traditionnels à base de PTFE sont donc confrontés à une disqualification imminente dans les secteurs de la cuisine, de l'automobile et de l'électronique. Les fournisseurs reformulent leurs produits autour de formulations sans fluor, mais les solutions de remplacement doivent égaler l'inertie chimique et la stabilité thermique du PTFE. Les coûts de transition comprennent la revalidation des actifs, le nettoyage des lignes de production et les cycles de requalification auprès des clients. Parallèlement, les régulateurs européens préparent des règles d'enregistrement plus strictes susceptibles de limiter davantage l'utilisation des PFAS, alourdissant les charges de conformité pour les exportateurs.
Haute intensité énergétique du dépôt PVD/CVD
La production de revêtements denses et sans défauts par PVD ou CVD nécessite des systèmes sous vide consommant une quantité significative d'électricité. La hausse des tarifs de l'électricité érode la rentabilité pour les applications à grand volume, telles que les fixations automobiles. Les responsables d'usine explorent des améliorations de la pulvérisation cathodique magnétron et des cycles hybrides par lots qui raccourcissent le temps de mise sous vide. L'approvisionnement en énergie renouvelable améliore le profil d'émissions mais réduit rarement le coût absolu. L'optimisation des procédés et la modernisation des équipements deviennent donc des facteurs déterminants pour l'expansion des capacités sans sacrifier les marges. Les fournisseurs offrant un débit plus élevé par kilowatt sont privilégiés lors des appels d'offres pour de nouvelles lignes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination du disulfure de molybdène stimule l'innovationLe disulfure de molybdène détenait 45,10 % du marché des revêtements à faible friction en 2025, soulignant sa position bien établie dans les secteurs aérospatial, automobile et des machines industrielles. La croissance du segment reste liée à ses performances éprouvées sous vide et dans les régimes de lubrification aux limites qui pallient le manque de lubrifiant. Les systèmes hybrides de pulvérisation et de dépôt cathodique déposent désormais des films cristallins d'une rugosité inférieure au micron, permettant aux interfaces en composite de fibre de carbone de résister aux charges cycliques. Parallèlement, le disulfure de tungstène progresse à un TCAC de 6,78 % à mesure que les concepteurs privilégient la résistance aux hautes températures au-delà de 400 °C. Sa structure lamellaire conserve la lubrification là où le disulfure de molybdène commence à s'oxyder, ce qui le rend indispensable pour les paliers de véhicules hypersoniques et les actionneurs de turbines avancés.
Des équipes de recherche mélangent les deux dichalcogénures avec des plaquettes de graphène pour créer des films composites alliant une tolérance extrême à la chaleur et une friction ultra-faible. Ces structures multiphasées s'adaptent mieux à la dilatation thermique différentielle entre les substrats métalliques et les logements en polymère. Les variantes à base de PTFE perdent des parts en raison des restrictions sur les PFAS, mais restent viables dans les systèmes fermés exemptés des règles sur les produits de consommation. Les fournisseurs qui développent des analogues fluoropolymères sans PFAS à grande échelle capteront les marchés de remplacement à mesure que les interdictions se propagent. Sur la période de prévision, les dynamiques de substitution des matériaux devraient réduire l'écart avec le molybdène, bien que ce segment représente encore plus de 40,20 % en 2031.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les pièces automobiles mènent l'évolution du marchéLes pièces automobiles représentaient 35,20 % des revenus en 2025 et progresseront à un TCAC de 7,05 % jusqu'en 2031, reflétant l'essor de l'électrification. Les concepteurs de chaînes cinématiques prescrivent de plus en plus des films solides sur les engrenages, les cannelures et les arbres de pont électrique pour réduire la viscosité du lubrifiant et les pertes par agitation du fluide. Les paliers constituent le deuxième plus grand groupe d'applications, mais leur croissance se modère à mesure que les équipementiers transfèrent une partie de la demande vers des modules de chaîne cinématique intégrés comptabilisés dans la catégorie automobile. Les éléments de transmission de puissance bénéficient d'une capacité de couple améliorée lorsque les surfaces revêtues suppriment le micro-soudage dans les conditions aux limites.
Les composants de vannes gagnent en importance sur les plateformes à hydrogène carburant où les milieux gazeux érodent les joints conventionnels. Pendant ce temps, les actionneurs en robotique et dans les équipements de semi-conducteurs adoptent des revêtements compatibles vide qui maintiennent la génération de particules en dessous des limites de salle blanche ISO classe 4. Collectivement, ces tendances illustrent que le succès applicatif dépend de l'adaptation des paramètres de dépôt à l'environnement de service, un facteur qui favorise les maisons de revêtement disposant de leurs propres équipements de test tribologique.
Par secteur d'utilisation finale :
le secteur automobile accélère l'adoptionL'automobile et le transport représentaient 37,60 % du marché des revêtements à faible friction en 2025, reflétant une large application sur les pistons, les rampes de carburant, les paliers de pont électrique et les équipements de châssis. Le passage aux véhicules électriques à batterie augmente les vitesses de rotation des composants et les gradients thermiques, rehaussant l'enjeu des surfaces qui minimisent la traînée parasite. Les revêtements aident les constructeurs automobiles à atteindre les objectifs de CO₂ moyen de flotte et à prolonger l'autonomie des VE sans augmenter la taille des batteries. L'aérospatiale et la défense conservent une part plus restreinte mais à haute valeur ajoutée, ancrée dans les mécanismes spatiaux et les systèmes d'actionneurs nécessitant une lubrification stable sous vide.
La demande dans les soins de santé augmente rapidement à mesure que les dispositifs mini-invasifs rétrécissent ; la réduction de la friction permet à des moteurs et des trains d'engrenages plus petits de fournir des mouvements précis dans les endoscopes. Les segments de la construction, du pétrole et du gaz adoptent des films durs sur les joints hydrauliques et les outils de forage pour prolonger le temps de fonctionnement dans des environnements poussiéreux ou corrosifs. Le transfert de technologie intersectoriel s'accélère à mesure que les fournisseurs de revêtements exploitent les économies d'échelle automobiles pour réduire le coût unitaire pour les clients aérospatiaux et médicaux. Cette interaction souligne pourquoi le marché des revêtements à faible friction maintient des moteurs de croissance diversifiés qui réduisent la cyclicité.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
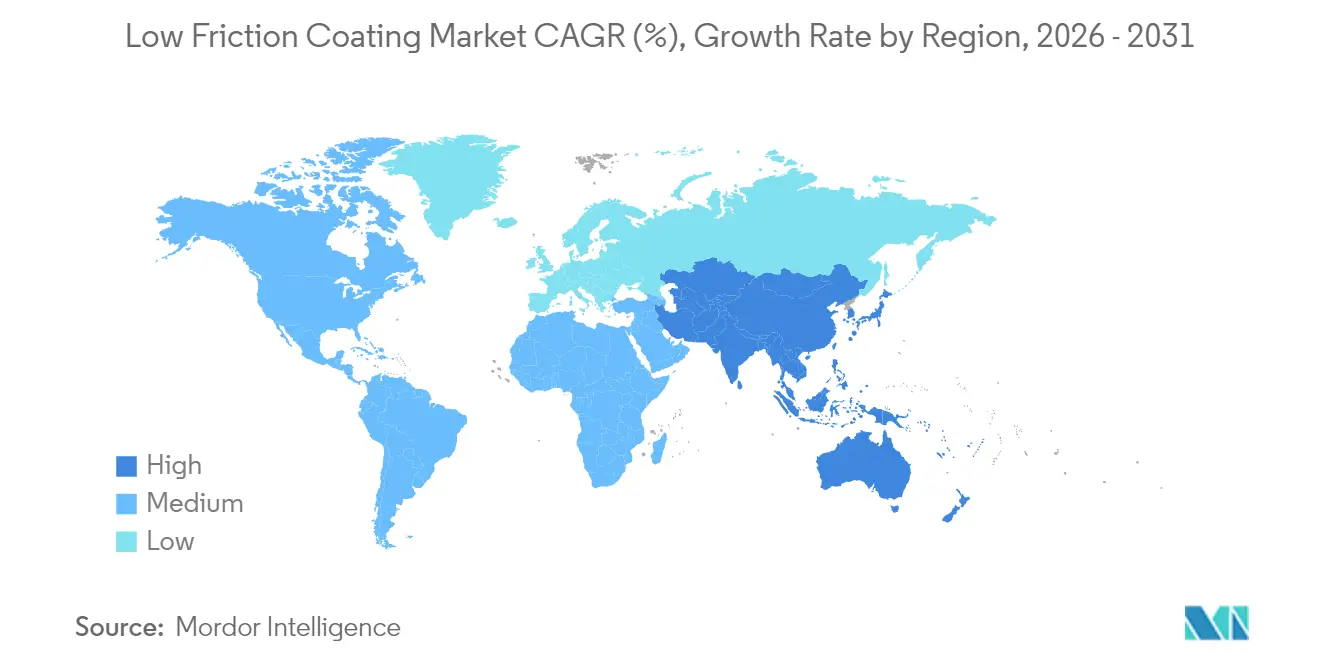
Marché des revêtements à faible frottement en Asie-Pacifique
L'Asie-Pacifique était en tête avec une part de 36,40 % en 2025 et devrait croître à un CAGR de 6,98 % jusqu'en 2031. Les expansions à grande échelle du BPA en Chine offrent des avantages en termes de coûts de matières premières résineuses aux formulateurs régionaux. La région abrite des chaînes d'approvisionnement automobiles intégrées qui adoptent rapidement les revêtements de nouvelle génération pour essieux électriques, soutenues par les incitations gouvernementales à la vente de véhicules électriques. Le Japon exploite l'usinage de précision pour déposer des films sur l'électronique de puissance hybride, tandis que la Corée du Sud capitalise sur l'exploitation minière nationale de tungstène pour localiser des formulations haute température. La collaboration régionale entre consortiums académiques accélère la validation en ligne pilote, réduisant le délai de mise sur le marché pour les nouvelles chimies.
Marché des revêtements à faible frottement en Amérique du Nord
L'Amérique du Nord maintient une demande robuste ancrée dans les programmes aérospatiaux et automobiles avancés. Les réglementations américaines sur les émissions et les règles d'approvisionnement du Département de la Défense accentuent l'examen des PFAS et du tungstène chinois, incitant les entreprises à constituer des réseaux de fournisseurs redondants. Les investissements dans les infrastructures de lancement spatial multiplient le besoin de revêtements stables sous vide, et les clusters de dispositifs médicaux de la Silicon Valley génèrent des commandes de niche pour des solutions tribologiques miniaturisées. L'interdiction progressive des PFAS au Canada stimule l'adoption précoce de films polymères sans fluor, positionnant les fournisseurs nationaux en avance sur les prochaines réglementations européennes.
Marché des revêtements à faible frottement en Europe
L'Europe associe des mandats de durabilité stricts à une capacité aérospatiale durable. Les constructeurs automobiles dont le siège est en Allemagne et en France dirigent les déploiements mondiaux de revêtements de roulements pour essieux électriques sans PFAS, répondant à la fois aux exigences REACH et aux critères d'empreinte carbone. Les feuilles de route d'exploration lunaire et martienne de l'Agence spatiale européenne soutiennent la demande de mécanismes à longue durée de vie. Les lignes de revêtement régionales s'appuient de plus en plus sur l'électricité renouvelable, renforçant les analyses du cycle de vie privilégiées par les utilisateurs finaux.

Analyse de la chaîne de valeur
La chaîne de valeur des revêtements à faible friction commence par les matières premières et les substances actives en amont, notamment les fluoropolymères et les liants polymères sans fluor, les lubrifiants solides tels que le disulfure de molybdène et le disulfure de tungstène, les précurseurs céramiques et carbonés pour les systèmes de type DLC, ainsi que les solvants et additifs spéciaux. Ces intrants sont ensuite dirigés vers les formulateurs et les propriétaires de marques, y compris les gammes de revêtements anti-friction commercialisées sous la marque MOLYKOTE par DuPont, ainsi que vers les spécialistes du dépôt et de l'application qui exploitent des lignes PVD/CVD ou de pulvérisation et cuisson. La préparation de surface constitue une étape intermédiaire clé, car l'adhérence, le contrôle de l'épaisseur et la propreté particulaire déterminent souvent si le revêtement peut être qualifié pour les composants de la transmission automobile, de l'aérospatiale et du secteur médical.
En aval, les revêtements sont fournis par des contrats directs avec les équipementiers (OEM) et les fournisseurs de rang un, des réseaux d'applicateurs agréés, ainsi que des opérations de revêtement internes chez les fabricants de composants. Les exigences de qualification et d'audit, y compris les approbations de plateformes automobiles et les attentes de qualité aérospatiale, augmentent les coûts de changement de fournisseur et favorisent les fournisseurs qui regroupent les matériaux de revêtement, les paramètres de procédé et la validation des essais dans une offre intégrée, plutôt que de vendre uniquement le matériau de revêtement via des distributeurs. Les principaux points de blocage concernent la volatilité des coûts du molybdène et du tungstène, la capacité de dépôt sous vide à forte intensité énergétique, ainsi que les travaux de reformulation et de requalification résultant des restrictions sur les PFAS, qui réduisent les options à base de PTFE dans certains usages finaux.
Paysage concurrentiel
Le marché des revêtements à faible friction présente une fragmentation modérée. Les acteurs leaders se différencient grâce à des alliages de cibles propriétaires, des cathodes de pulvérisation à haute cadence et des diagnostics plasma en cours de procédé qui raccourcissent les cycles de développement. Les fournisseurs d'équipements innovent vers la fabrication circulaire. SKF a lancé les premiers paliers conçus pour une performance circulaire, mettant en valeur des revêtements conçus pour plusieurs cycles de vie. La volatilité des matières premières favorise l'intégration verticale. Les producteurs sécurisent des accords d'enlèvement de molybdène et de tungstène et explorent le recyclage des revêtements usagés par des procédés de décapage plasma qui récupèrent les métaux. L'efficacité énergétique reste un champ de bataille parallèle, les architectures magnétron évoluant vers des densités de puissance plus élevées par chambre, réduisant les kilowattheures par mètre carré revêtu.
Leaders du secteur des revêtements à faible friction
The Chemours Company
DuPont
Klüber Lubrication
PPG Industries, Inc.
Daikin Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des revêtements à faible frottement
- AFT Fluorotec Ltd
- ASV Multichemie Private Limited
- Carl Bechem GmBH
- Daikin Industries, Ltd.
- DuPont
- Endura Coatings
- Everlube (Curtiss-Wright Corporation)
- FUCHS
- GGB (The Timken Company)
- IHI HAUZER TECHNO COATING B.V. (IHI CORPORATION)
- IKV Tribology Ltd
- Impreglon UK Limited
- Indestructible Paint Limited
- Klüber Lubrication
- Micro Surface Corp.
- Poeton
- PPG Industries, Inc.
- The Chemours Company
- VITRACOAT

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la substitution sans PFAS, où le durcissement des restrictions sur les substances limite les systèmes à faible friction à base de PTFE et incite les équipementiers et les applicateurs à requalifier des liants non fluorés et des films secs riches en lubrifiants solides pour les pièces automobiles et les mécanismes industriels. Cette demande est renforcée par les objectifs d'efficacité de la transmission, qui favorisent les surfaces à très faible friction dans les essieux électriques à grande vitesse et dans les environnements de test d'efficacité des essieux. Les fournisseurs qui associent les matériaux à un accompagnement applicatif peuvent réduire les cycles de requalification client en proposant des fenêtres de procédé validées, des essais tribologiques et des services d'application en environnement contrôlé contre la contamination.
Les opportunités de capacité et de localisation sont les plus fortes là où la croissance des usages finaux se concentre et où les délais sont critiques, en particulier dans les pôles manufacturiers d'Asie-Pacifique. Dans ces pôles, la croissance des usages finaux soutient l'offre régionale. En août 2024, PPG a mis en service cinq nouvelles lignes de production dans son usine de Petaling Jaya, en Malaisie, pour produire des revêtements à faible friction et antiadhésifs à base aqueuse et solvantée, illustrant un investissement dans une production flexible capable de répondre à des spécifications variées dans les applications industrielles et grand public. Du côté technologique, l'activité de recherche en 2026 autour des nanocomposites 2D et à base de carbone, y compris la superlubricité activée par le MoS2 et les réseaux multifonctionnels à faible friction résistants à la corrosion, laisse présager un pipeline d'améliorations de performance que les fournisseurs pourront transformer en revêtements de nouvelle génération pour les environnements hostiles, les mécanismes compatibles avec le vide et les composants médicaux miniaturisés.
Recent Industry Developments in Marché des revêtements à faible frottement
- Juin 2026 : DuPont a annoncé l'expansion de sa capacité de revêtements MOLYKOTE dans son usine nord-américaine pour répondre à la demande croissante des clients automobiles et industriels. Cette initiative renforce la résilience de l'approvisionnement régional et réduit les délais de qualification pour les nouveaux programmes de groupes motopropulseurs. Elle témoigne d'un accent soutenu sur les solutions de films secs et anti-friction dans les marchés d'usage final.
- Décembre 2025 : PPG a renouvelé son partenariat de distribution régional avec CHIME Performance Polymers Private Limited afin d'accélérer le déploiement des produits revêtus MOLYKOTE en Asie-Pacifique. Cet accord améliore les capacités de test régionales et accélère l'intégration de nouveaux clients dans les segments automobile et industriel. Cette collaboration souligne les efforts continus pour raccourcir les cycles de qualification grâce à des offres intégrées de matériaux et de services.
- Mai 2024 : DuPont a lancé les revêtements à faible friction MOLYKOTE D-6804 et MOLYKOTE D-6818, destinés à la résistance à l'usure dans les environnements à carburants alternatifs. Ce lancement élargit les options pour les concepteurs confrontés à des charges plus élevées et à des régimes de lubrification changeants dans les groupes motopropulseurs modernes, et aide DuPont à défendre ses positions de spécification alors que les équipementiers actualisent leurs matériaux pour l'efficacité et la durabilité.


Marché des revêtements à faible frottement Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des revêtements à faible friction correspond à la valeur des matériaux de revêtement spécialisés et des services de revêtement appliqués, conçus principalement pour réduire le frottement de glissement, l'usure et le collage sur les pièces dans les usages industriels et de mobilité.
Exclusions du périmètre : sont exclus les lubrifiants liquides et graisses conventionnels, ainsi que les revêtements vendus uniquement pour la protection contre la corrosion ou à des fins décoratives lorsque la réduction de friction n'est pas l'exigence de performance principale.
Aperçu de la segmentation
- Par type
- Disulfure de molybdène
- Disulfure de tungstène
- Polytétrafluoroéthylène (PTFE)
- Autres
- Par secteur d'utilisation finale
- Automobile et transport
- Aérospatiale et défense
- Soins de santé
- Construction
- Pétrole et gaz
- Autres
- Par application
- Paliers
- Pièces automobiles
- Éléments de transmission de puissance
- Composants de vannes et actionneurs
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Indonésie
- Malaisie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Turquie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Qatar
- Émirats arabes unis
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour cartographier où les revêtements à faible friction sont consommés et comment la demande évolue avec la production de pièces et les cycles de maintenance. Nous nous référons généralement à des sources publiques telles que l'USGS pour les signaux d'approvisionnement en molybdène et tungstène, les statistiques commerciales de l'US International Trade Commission pour certaines catégories chimiques et polymères, l'US Patent and Trademark Office pour l'activité de brevets liée aux revêtements et à la tribologie, ainsi que les National Institutes of Health et d'autres revues à comité de lecture pour les tendances de performance des dispositifs et matériaux.
Du côté industriel, les rapports annuels d'entreprise, les présentations aux investisseurs et les fiches techniques produits permettent de valider quelles chimies de revêtement sont poussées vers les roulements, les composants de vannes et les pièces de transmission de puissance. Pour la logique de tarification et d'expédition, nous utilisons également des abonnements payants pour les données financières et de veille d'entreprises, des bases de données de brevets, ainsi que des données d'import-export au niveau des expéditions lorsque cela permet des vérifications croisées. La liste ci-dessus n'est donnée qu'à titre d'illustration, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à mettre à l'épreuve les hypothèses documentaires concernant les lieux de spécification des revêtements, l'incidence de l'épaisseur du revêtement et du choix du procédé sur le coût, et la répartition de la demande entre production OEM et maintenance. Nous avons échangé avec un ensemble de formulateurs de revêtements, d'applicateurs, de distributeurs, ainsi que de contacts en ingénierie et en achats chez les utilisateurs finaux, et la couverture a été équilibrée entre l'Asie-Pacifique, l'EMEA et les Amériques afin de ne pas sur- ou sous-représenter l'intensité manufacturière régionale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Cadres dirigeants (CXO) : 12 % | Asie-Pacifique : 41 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 49 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une approche descendante où la production, la base installée et l'intensité de maintenance sont utilisées pour reconstituer un bassin de demande réaliste pour les pièces revêtues, converti ensuite en valeur à l'aide des charges de revêtement typiques et des prix de vente moyens. Pour ancrer les totaux, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des indices de revenus échantillonnés auprès de fournisseurs et d'applicateurs, des contrôles de canal sur le débit, et une simple approximation prix moyen x volume pour des applications courantes comme les roulements et les composants de vannes.
Les principaux intrants du modèle incluent les tendances de production automobile et industrielle, les indicateurs de construction et de révision aérospatiale, l'adoption de solutions à film sec ou à base de PTFE par rapport à la lubrification humide, l'épaisseur typique de revêtement et les intervalles de réapplication, ainsi que l'orientation des prix des matières premières pour les chimies à base de PTFE et de disulfure. Lorsque la piste ascendante est faible, par exemple pour l'activité des petits ateliers, les écarts sont traités par une mise à l'échelle basée sur des ratios à partir de régions mieux documentées, puis vérifiés avec les retours primaires.
Les prévisions s'appuient sur une analyse de scénarios étayée par un consensus d'experts concernant les changements de conception de pièces liés à l'électrification, le calendrier de substitution lié aux PFAS pour certains systèmes fluoropolymères, et les cycles de dépenses d'investissement industrielles, combinée à un lissage des signaux de demande historiques afin d'éviter une réaction excessive à des chocs ponctuels.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre des signaux indépendants, de sorte que les résultats du modèle sont comparés aux évolutions des matières premières, aux flux commerciaux et à des taux de pénétration réalistes au niveau des applications. Lorsque les écarts semblent élevés, les hypothèses sont revérifiées, et des appels de suivi sont déclenchés avec les répondants les plus proches de la tarification et de l'utilisation des lignes de revêtement. Avant validation finale, un examen analytique en plusieurs étapes est mené pour détecter les anomalies dans les unités, le calendrier de conversion des devises et les répartitions régionales.
Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements majeurs modifient la demande ou l'orientation des prix. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vue la plus récente, correspondant aux dernières extractions de données et enseignements des entretiens.
Taille du marché des revêtements à faible friction de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les revêtements à faible friction peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la ligne délimitant ce qui compte comme solution à faible friction et la part de valeur de service incluse. Les différences proviennent également de l'année de référence choisie, de la manière dont le prix de vente moyen est projeté, et du fait que le chiffre soit ancré à une adoption applicative réaliste ou à des bassins de revenus de revêtements plus larges.
Le plus grand écart provient généralement de l'inclusion ou non des traitements de surface adjacents et des revêtements polymères à usage général, alors que Mordor Intelligence ne comptabilise les revenus que lorsque le revêtement est spécifié pour la réduction de friction sur des applications telles que les roulements, les pièces automobiles ou les composants de vannes, puis validés à l'aide de vérifications de pénétration au niveau applicatif et de signaux de fabrication régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,57 milliards USD (2026) | |
| Éditeur sectoriel A | 3,40 milliards USD (2025) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et la description du périmètre suggère une inclusion plus large des solutions à faible friction dans davantage d'usages finaux, ce qui peut modifier la valeur captée par application. |
| Éditeur sectoriel B | 0,66 milliard USD (2024) | Semble se concentrer sur un bassin de revenus suivis plus restreint, étroitement lié aux expéditions déclarées et à un ensemble limité de catégories de produits, ce qui peut exclure les services de revêtement appliqués et certaines zones d'application à plus forte valeur. |
Le tableau montre que l'essentiel de l'écart s'explique par des choix de périmètre et de mesure, plutôt que par un seul moteur de demande. En maintenant le bassin de demande lié aux cas d'usage des pièces revêtues, en vérifiant le comportement de pénétration et de réapplication, et en appliquant un calendrier de devises cohérent, notre estimation reste traçable à des intrants qu'un lecteur peut suivre et reproduire.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des revêtements à faible friction d'ici 2031 ?
Le marché devrait atteindre 4,83 milliards USD d'ici 2031, reflétant un TCAC de 6,22 %.
Quelle région mène la demande de revêtements à faible friction en 2025 ?
L'Asie-Pacifique représente 36,40 % des revenus mondiaux, portée par l'électrification automobile et l'échelle de fabrication.
Quel type de revêtement détient la plus grande part aujourd'hui ?
Le disulfure de molybdène est en tête avec 45,10 % de part en raison de ses performances éprouvées dans les secteurs aérospatial et automobile.
Pourquoi les revêtements sans PFAS gagnent-ils du terrain ?
Les interdictions réglementaires sur les PFAS en Amérique du Nord et en Europe éliminent progressivement les films traditionnels à base de PTFE, poussant les fournisseurs vers des alternatives sans fluor.
Comment l'électrification influence-t-elle le choix des revêtements ?
Les ponts électriques haute vitesse et les charges thermiques élevées dans les VE nécessitent des revêtements à friction ultra-faible et à isolation électrique pour préserver l'efficacité et la durée de vie des composants.
Dernière mise à jour de la page le:



