
Tamaño y Cuota del Mercado de Revestimientos de Baja Fricción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
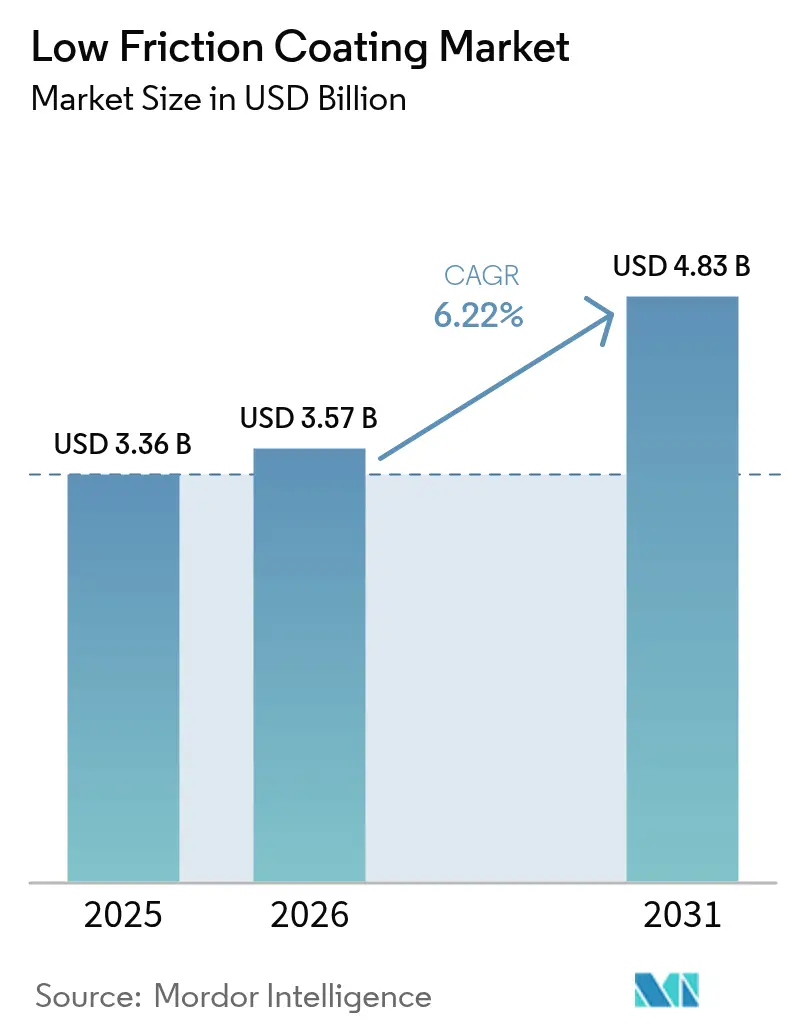
| Tamaño del Mercado (2026) | 3.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos de Baja Fricción por Mordor Intelligence
El tamaño del Mercado de Revestimientos de Baja Fricción se estima en 3.570 millones de USD en 2026, creciendo desde el valor de 2025 de 3.360 millones de USD, con proyecciones para 2031 que muestran 4.830 millones de USD, creciendo a una CAGR del 6,22% durante 2026-2031. La fuerte presión regulatoria sobre la economía de combustible en automoción, la rápida electrificación, la creciente adopción de estructuras compuestas en aeroespacial y el incremento en el ritmo de lanzamientos de satélites anclan la demanda a corto plazo. Los fabricantes también se benefician de las tendencias sostenidas de miniaturización de dispositivos médicos y de la necesidad de soluciones tribológicas calificadas para el espacio que funcionen en vacío y en condiciones de temperatura extrema. La intensidad competitiva se mantiene moderada, ya que los operadores consolidados perfeccionan los procesos de PVD y CVD eficientes en energía, mientras que los nuevos participantes se centran en químicas libres de PFAS para anticiparse al endurecimiento de las restricciones de sustancias. El mercado de revestimientos de baja fricción entra, por tanto, en 2025 posicionado para una expansión constante vinculada a la regulación en múltiples cadenas de valor industriales.
Conclusiones Clave del Informe
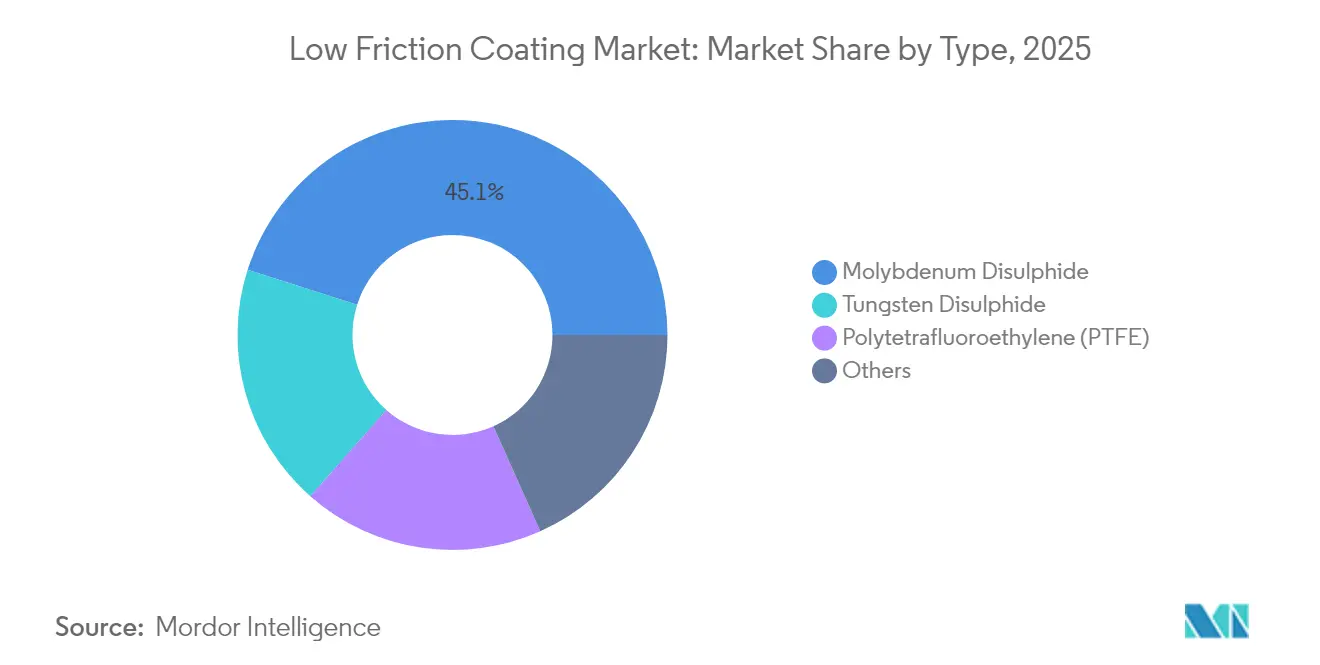
- Por tipo, el disulfuro de molibdeno representó el 45,10% de la cuota del mercado de revestimientos de baja fricción en 2025, mientras que el disulfuro de tungsteno está llamado a liderar la categoría con una CAGR del 6,78% hasta 2031.
- Por aplicación, las piezas de automoción captaron el 35,20% de la cuota del tamaño del mercado de revestimientos de baja fricción en 2025 y se encaminan hacia una CAGR del 7,05% hasta 2031.
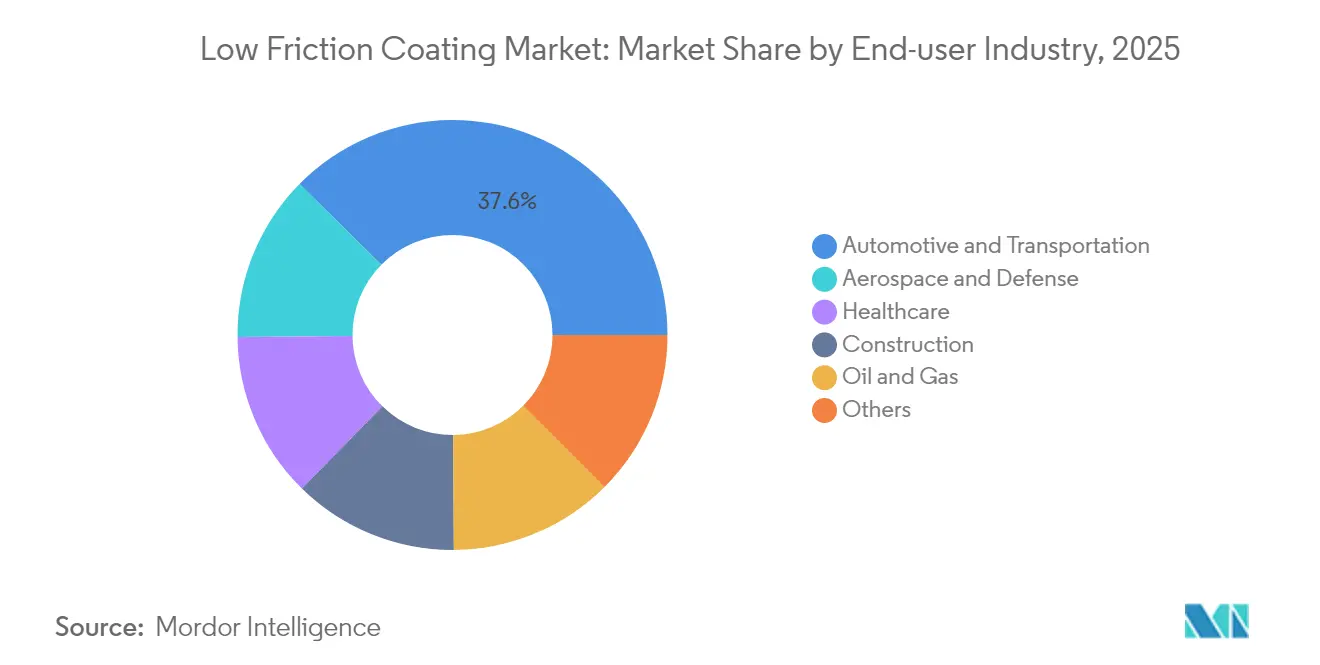
- Por industria de usuario final, automoción y transporte mantuvo una cuota de ingresos del 37,60% en 2025 y se espera que crezca a una CAGR del 7,12% hasta 2031.
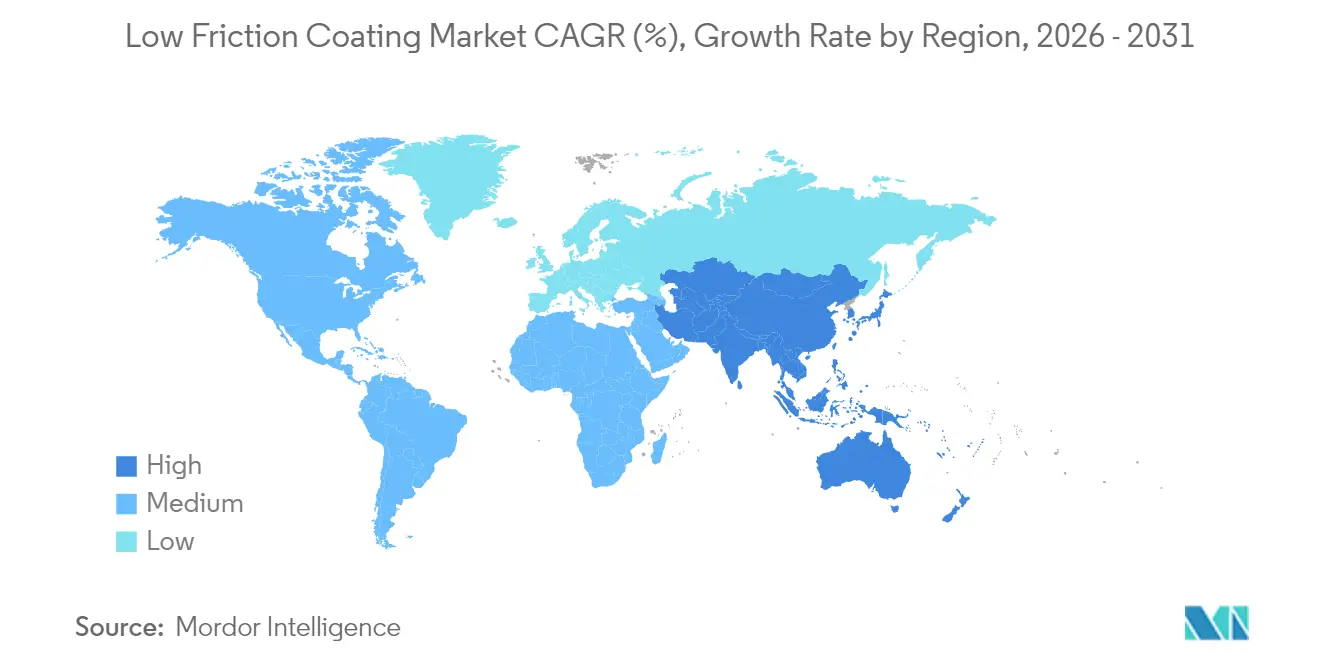
- Por geografía, Asia-Pacífico lideró con una cuota del 36,40% en 2025 y se prevé que avance a una CAGR del 6,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los objetivos de economía de combustible en automoción y autonomía de vehículos eléctricos | +1.8% | Global, con mayor impacto en América del Norte y la UE | Medio plazo (2-4 años) |
| Rápido crecimiento de las estructuras compuestas aeroespaciales | +1.2% | América del Norte, Europa, núcleo de APAC | Largo plazo (≥ 4 años) |
| Impulso hacia la miniaturización de dispositivos médicos | +0.9% | Global, con ganancias tempranas en América del Norte y Europa | Medio plazo (2-4 años) |
| Expansión de rodamientos de eje eléctrico de alta velocidad en vehículos eléctricos | +1.1% | Núcleo de APAC, extensión a América del Norte y la UE | Corto plazo (≤ 2 años) |
| Auge de las constelaciones de satélites para revestimientos calificados para el espacio | +0.7% | América del Norte, Europa, emergente en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Objetivos de Economía de Combustible en Automoción y Autonomía de Vehículos Eléctricos
Los reguladores globales ahora realizan pruebas de eficiencia de ejes conforme al 40 CFR 1037.560 de EE. UU., creando umbrales de rendimiento explícitos que favorecen las superficies de ultrabaja fricción[1]Agencia de Protección Ambiental de EE. UU., "40 CFR 1037.560 — Prueba de Eficiencia de Ejes," ecfr.gov. Los fabricantes de automóviles especifican, por tanto, revestimientos capaces de alcanzar coeficientes de fricción inferiores a 0,01, una cifra que antes solo era alcanzable en entornos de laboratorio. El cambio a aceites de menor viscosidad intensifica las necesidades de ingeniería de superficies, ya que los lubricantes convencionales ya no garantizan protección en la zona de lubricación límite con espesores de película reducidos. Los diseñadores de transmisiones de vehículos eléctricos adoptan revestimientos similares para reducir las pérdidas parásitas y ampliar la autonomía de la batería, especialmente en ejes eléctricos de alta velocidad. Los proveedores que pueden validar resultados tanto en arquitecturas de combustión interna como eléctricas aseguran acuerdos de suministro multiplataforma a medida que los topes de CO₂ promedio de la flota se endurecen en los mercados principales.
Rápido Crecimiento de las Estructuras Compuestas Aeroespaciales
Las células de aeronaves de materiales compuestos reducen el peso, pero imponen concentraciones de carga más severas en las interfaces de los rodamientos, lo que eleva el valor de los lubricantes de película sólida que funcionan en atmósferas enrarecidas. El disulfuro de molibdeno y el disulfuro de tungsteno proporcionan superlubricidad en vacío con coeficientes de fricción que se aproximan a 0,003, permitiendo que mecanismos como los accionamientos de paneles solares sobrevivan misiones de varios años sin mantenimiento[2]NASA, "El revestimiento dorado mantiene el brillo de los Oscar," nasa.gov. A medida que las megaconstelaciones se multiplican, cada satélite puede requerir docenas de componentes revestidos, amplificando la demanda agregada. El hardware espacial también necesita resistencia al oxígeno atómico y a la radiación de alta energía, atributos que los revestimientos de dicalcogenuros de metales de transición proporcionan con una penalización de masa mínima. Los fabricantes de aeronaves transfieren estos revestimientos a las secciones del fuselaje no presurizadas, ampliando aún más la adopción terrestre.
Impulso hacia la Miniaturización de Dispositivos Médicos
La cirugía mínimamente invasiva obliga a reducir los diámetros de los componentes, lo que aumenta la tensión de contacto superficial y el calor por fricción. Las películas de carbono tipo diamante y nitruro de titanio dominan ahora las articulaciones ortopédicas porque amortiguan el desgaste y limitan la liberación de iones metálicos in vivo. El PVD controlado a escala atómica permite a los ingenieros ajustar la dureza, la elasticidad y la energía superficial a escala sub-micrométrica para que los micro-engranajes y las válvulas funcionen sin problemas dentro de los catéteres. Los fabricantes de dispositivos también valoran la alta resistencia a la corrosión que las películas sólidas ofrecen frente a los productos químicos desinfectantes. La creciente demanda de soluciones quirúrgicas ambulatorias garantiza un sólido canal de suministro para superficies biocompatibles de baja fricción en conjuntos de instrumentos cardiovasculares, neurológicos y dentales.
Expansión de Rodamientos de Eje Eléctrico de Alta Velocidad en Vehículos Eléctricos
Los rodamientos de eje eléctrico giran más rápido y soportan mayor potencial eléctrico que los cubos de rueda convencionales, exponiendo las pistas de acero al picado eléctrico si las superficies carecen de aislamiento. Los revestimientos que incorporan dicalcogenuros de metales de transición combinados con capas superiores dieléctricas bloquean las corrientes parásitas manteniendo al mismo tiempo una baja fricción. Los fabricantes de automóviles que apuestan por carteras totalmente eléctricas para 2030 ya están cerrando contratos plurianuales para dichas películas, con el objetivo de garantizar la fiabilidad de la transmisión hasta ciclos de servicio de 300.000 km. Los proveedores de productos químicos responden con paquetes de grasa que suspenden partículas micro-revestidas, reduciendo el par de arranque y ampliando el rango de temperatura. La adopción de vehículos eléctricos impulsada por políticas en Asia-Pacífico acelera el escalado temprano del volumen, lo que a su vez reduce los costos para el despliegue global.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eliminación gradual de PFAS que restringe las formulaciones de PTFE | -1.4% | Global, con mayor intensidad en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Costos volátiles de la cadena de suministro de Mo y W | -0.8% | Global, con impacto agudo en los centros de fabricación de APAC | Medio plazo (2-4 años) |
| Alta intensidad energética del depósito por PVD/CVD | -0.6% | Global, con especial afectación en aplicaciones de alto volumen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Eliminación Gradual de PFAS que Restringe las Formulaciones de PTFE
Varios estados de EE. UU. prohíben los PFAS añadidos intencionalmente en bienes de consumo a partir de 2025, mientras que Canadá ha puesto en marcha una prohibición progresiva que anticipa restricciones más amplias. Los revestimientos de baja fricción basados en PTFE tradicional se enfrentan, por tanto, a una descalificación a corto plazo en utensilios de cocina, automoción y electrónica. Los proveedores están reformulando con químicas libres de flúor, aunque los sustitutos deben igualar la inercia química y la estabilidad térmica del PTFE. Los costos de transición incluyen la revalidación de activos, la limpieza de líneas y los ciclos de recalificación por parte del cliente. En paralelo, los reguladores europeos preparan normas de registro más estrictas que pueden limitar aún más el uso de PFAS, incrementando la carga de cumplimiento para los exportadores.
Alta Intensidad Energética del Depósito por PVD/CVD
La producción de revestimientos densos y libres de defectos mediante PVD o CVD exige sistemas de vacío que consumen una cantidad significativa de electricidad. El aumento de las tarifas eléctricas erosiona la rentabilidad en aplicaciones de alto volumen, como la fijación de elementos de automoción. Los responsables de planta exploran mejoras en la pulverización catódica por magnetrón y ciclos híbridos por lotes que acortan el tiempo de evacuación. El aprovisionamiento de energía renovable mejora el perfil de emisiones, pero raramente reduce el costo absoluto. La optimización de procesos y las actualizaciones de equipos se convierten, por tanto, en factores determinantes para ampliar la capacidad sin sacrificar el margen. Los proveedores que ofrecen mayor rendimiento por kilovatio aseguran preferencia en las licitaciones de nuevas líneas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del Disulfuro de Molibdeno Impulsa la InnovaciónEl disulfuro de molibdeno representó el 45,10% del mercado de revestimientos de baja fricción en 2025, subrayando su posición consolidada en maquinaria aeroespacial, de automoción e industrial. El crecimiento del segmento sigue vinculado a su probado rendimiento en condiciones de vacío y de lubricación límite que contrarrestan el desabastecimiento de aceite. Los sistemas híbridos de proyección y pulverización catódica depositan ahora películas cristalinas con rugosidades sub-micrométricas, permitiendo que las interfaces de materiales compuestos de fibra de carbono soporten cargas cíclicas. Paralelamente, el disulfuro de tungsteno avanza a una CAGR del 6,78% a medida que los diseñadores priorizan la resiliencia a altas temperaturas por encima de 400 °C. Su estructura laminar retiene la lubricidad donde el disulfuro de molibdeno comienza a oxidarse, lo que lo hace esencial para los rodamientos de vehículos hipersónicos y los actuadores de turbinas avanzadas.
Los equipos de investigación mezclan ambos dicalcogenuros con plaquetas de grafeno para crear películas compuestas que combinan una tolerancia extrema al calor con una fricción ultrabaja. Estas estructuras multifásicas acomodan mejor la expansión térmica diferencial entre sustratos metálicos y carcasas de polímero. Las variantes de PTFE pierden cuota debido a las restricciones sobre los PFAS, aunque siguen siendo viables en sistemas sellados exentos de las normas de productos de consumo. Los proveedores que escalen análogos de fluoropolímeros libres de PFAS captarán el negocio de sustitución a medida que se extiendan las prohibiciones. Durante el período de previsión, se espera que la dinámica de sustitución de materiales reduzca la ventaja del molibdeno, aunque el segmento seguirá concentrando más del 40,20% para 2031.


Por Aplicación:
Las Piezas de Automoción Lideran la Evolución del MercadoLas piezas de automoción representaron el 35,20% de los ingresos en 2025 y se expandirán a una CAGR del 7,05% hasta 2031, reflejando el avance de la electrificación. Los diseñadores de trenes de transmisión especifican cada vez más películas sólidas sobre engranajes, estriados y ejes de ejes eléctricos para reducir la viscosidad del lubricante y disminuir las pérdidas por agitación de fluidos. Los rodamientos constituyen el segundo grupo de aplicaciones más grande, aunque el crecimiento se modera a medida que los fabricantes de equipos originales (OEM) trasladan parte de la demanda hacia módulos integrados de tren de transmisión contabilizados dentro de la categoría de automoción. Los elementos de transmisión de potencia se benefician de una mayor capacidad de par cuando las superficies revestidas suprimen la micro-soldadura en condiciones de lubricación límite.
Los componentes de válvulas ganan relevancia en plataformas de hidrógeno como combustible, donde los medios gaseosos erosionan los sellos convencionales. Mientras tanto, los actuadores en robótica y herramientas para semiconductores adoptan revestimientos compatibles con el vacío que mantienen la generación de partículas por debajo de los límites de salas limpias de Clase ISO 4. En conjunto, estas tendencias ilustran que el éxito en cada aplicación depende de la adaptación de los parámetros de depósito al entorno de servicio, un factor que favorece a las empresas de revestimiento con laboratorios propios de ensayos tribológicos.
Por Industria de Usuario Final:
El Sector de Automoción Acelera la AdopciónAutomoción y transporte representaron el 37,60% del mercado de revestimientos de baja fricción en 2025, reflejando una amplia aplicación en pistones, conductos de combustible, rodamientos de ejes eléctricos y componentes de chasis. El paso a los vehículos eléctricos de batería incrementa las velocidades de rotación de los componentes y los gradientes térmicos, elevando la importancia de las superficies que minimizan la resistencia parásita. Los revestimientos ayudan a los fabricantes de automóviles a cumplir los objetivos de CO₂ promedio de la flota y a ampliar la autonomía de los vehículos eléctricos sin aumentar el tamaño de los paquetes de baterías. Aeroespacial y defensa conservan una cuota más reducida pero de alto valor, anclada en mecanismos espaciales y sistemas de actuadores que requieren lubricidad estable en vacío.
La demanda en sanidad crece rápidamente a medida que los dispositivos mínimamente invasivos se reducen; la reducción de la fricción permite que motores y trenes de engranajes de menor tamaño proporcionen movimientos precisos en endoscopios. Los segmentos de construcción, petróleo y gas adoptan películas duras en sellos hidráulicos y herramientas de perforación para prolongar el tiempo de actividad en entornos polvorientos o corrosivos. La transferencia tecnológica entre industrias se acelera a medida que los proveedores de revestimientos aprovechan las economías de escala del sector automotriz para reducir el costo unitario para clientes aeroespaciales y médicos. Esta interacción subraya por qué el mercado de revestimientos de baja fricción mantiene pilares de crecimiento diversificados que reducen la ciclicidad.
Análisis Geográfico
Mercado de Recubrimientos de Baja Fricción en Asia-Pacífico
Asia-Pacífico lideró con una participación del 36,40% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesto (CAGR) del 6,98% hasta 2031. Las expansiones a gran escala de BPA en China proporcionan ventajas de costo en materias primas de resina a los formuladores regionales. La región alberga cadenas de suministro automotrices integradas que adoptan rápidamente recubrimientos de siguiente generación para ejes eléctricos, respaldadas por incentivos gubernamentales para la venta de vehículos eléctricos. Japón aprovecha el mecanizado de precisión para aplicar películas sobre componentes electrónicos de potencia híbrida, mientras que Corea del Sur capitaliza la minería doméstica de tungsteno para localizar formulaciones de alta temperatura. La colaboración regional entre consorcios académicos acelera la validación en líneas piloto, reduciendo el tiempo de comercialización de nuevas químicas.
Mercado de Recubrimientos de Baja Fricción en América del Norte
América del Norte mantiene una demanda sólida anclada en programas aeroespaciales y automotrices avanzados. Las regulaciones de emisiones de los EE. UU. y las normas de adquisición del Departamento de Defensa elevan el escrutinio sobre los PFAS y el tungsteno chino, lo que lleva a las empresas a construir redes de proveedores redundantes. La inversión en infraestructura de lanzamiento espacial multiplica la necesidad de recubrimientos estables en vacío, y los clústeres de dispositivos médicos de Silicon Valley generan pedidos de nicho para soluciones tribológicas miniaturizadas. La prohibición gradual de PFAS en Canadá impulsa la adopción temprana de películas poliméricas libres de flúor, posicionando a los proveedores domésticos por delante de las próximas regulaciones de la UE.
Mercado de Recubrimientos de Baja Fricción en Europa
Europa combina estrictos mandatos de sostenibilidad con una duradera capacidad aeroespacial. Los fabricantes de automóviles con sede en Alemania y Francia lideran el despliegue global de recubrimientos para cojinetes de ejes eléctricos libres de PFAS que satisfacen tanto los requisitos de REACH como los de huella de carbono. Las hojas de ruta de exploración lunar y marciana de la Agencia Espacial Europea sostienen la demanda de mecanismos de larga vida útil. Las líneas de recubrimiento regionales dependen cada vez más de electricidad renovable, lo que refuerza las evaluaciones del ciclo de vida favorecidas por los usuarios finales.

Análisis de la cadena de valor
La cadena de valor de los revestimientos de baja fricción comienza con materias primas e ingredientes activos aguas arriba, incluidos fluoropolímeros y aglutinantes polimèricos libres de flúor, lubricantes sólidos como el disulfuro de molibdeno y el disulfuro de tungsteno, precursores cerámicos y de carbono para sistemas de tipo DLC, y solventes y aditivos especiales. Estos insumos pasan a formuladores y propietarios de marcas, incluidas las carteras de revestimientos antifricción comercializadas bajo MOLYKOTE por DuPont, y a especialistas en deposición y aplicación que operan líneas PVD/CVD o de rociado y horneado. La preparación de la superficie es un paso intermedio clave, ya que la adherencia, el control del espesor y la limpieza en cuanto a partículas suelen determinar si el revestimiento puede superar la calificación para componentes de la línea motriz automotriz, aeroespaciales y médicos.
Aguas abajo, los revestimientos se suministran mediante contratos directos con fabricantes de equipos originales (OEM) y proveedores de nivel (Tier), redes de aplicadores aprobados y operaciones internas de recubrimiento en los fabricantes de componentes. Los requisitos de calificación y auditoría, incluidas las aprobaciones de plataformas automotrices y las expectativas de calidad aeroespacial, elevan los costos de cambio y favorecen a los proveedores que empaquetan los materiales de recubrimiento, los parámetros de proceso y la validación de pruebas como una oferta integrada, en lugar de vender el material de recubrimiento por separado a través de distribuidores. Los cuellos de botella se centran en los costos volátiles del molibdeno y el tungsteno, la capacidad de deposición en vacío de alto consumo energético, y el trabajo de reformulación y recalificación a medida que las restricciones sobre PFAS reducen las opciones basadas en PTFE en algunos usos finales.
Panorama Competitivo
El mercado de revestimientos de baja fricción presenta una fragmentación moderada. Los actores líderes se diferencian a través de aleaciones de objetivo propietarias, cátodos de pulverización catódica de alta tasa y diagnósticos de plasma en proceso que acortan los ciclos de desarrollo. Los proveedores de equipos innovan hacia la fabricación circular. SKF lanzó los primeros rodamientos diseñados para un rendimiento circular, destacando revestimientos diseñados para múltiples ciclos de vida. La volatilidad de las materias primas impulsa la integración vertical. Los productores aseguran acuerdos de suministro de molibdeno y tungsteno y exploran el reciclaje de revestimientos usados mediante procesos de extracción por plasma que recuperan los metales. La eficiencia energética sigue siendo un campo de batalla paralelo a medida que las arquitecturas de magnetrón evolucionan hacia mayores densidades de potencia por cámara, reduciendo los kilovatios-hora por metro cuadrado revestido.
Líderes del Sector de Revestimientos de Baja Fricción
The Chemours Company
DuPont
Klüber Lubrication
PPG Industries, Inc.
Daikin Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Recubrimientos de Baja Fricción
- AFT Fluorotec Ltd
- ASV Multichemie Private Limited
- Carl Bechem GmBH
- Daikin Industries, Ltd.
- DuPont
- Endura Coatings
- Everlube (Curtiss-Wright Corporation)
- FUCHS
- GGB (The Timken Company)
- IHI HAUZER TECHNO COATING B.V. (IHI CORPORATION)
- IKV Tribology Ltd
- Impreglon UK Limited
- Indestructible Paint Limited
- Klüber Lubrication
- Micro Surface Corp.
- Poeton
- PPG Industries, Inc.
- The Chemours Company
- VITRACOAT

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es la sustitución libre de PFAS, donde el endurecimiento de las restricciones sobre sustancias limita los sistemas de baja fricción basados en PTFE y empuja a los OEM y aplicadores a recalificar aglutinantes no fluorados y películas secas ricas en lubricante sólido para piezas automotrices y mecanismos industriales. Este impulso de la demanda se refuerza con los objetivos de eficiencia de la línea motriz que favorecen las superficies de fricción ultrabaja en ejes eléctricos de alta velocidad y en entornos de prueba de eficiencia de ejes. Los proveedores que combinan materiales con soporte de aplicación pueden reducir los ciclos de recalificación de los clientes al proporcionar ventanas de proceso validadas, pruebas de tribología y servicios de aplicación con control de contaminación.
Las oportunidades de capacidad y localización son más fuertes donde el crecimiento del uso final está concentrado y los plazos de entrega importan, particularmente en los centros de fabricación de Asia-Pacífico. En los centros de fabricación de Asia-Pacífico, el crecimiento del uso final respalda el suministro regional. En agosto de 2024, PPG puso en marcha cinco nuevas líneas de producción en su planta de Petaling Jaya, Malasia, para producir revestimientos de baja fricción y antiadherentes de base acuosa y de base solvente, lo que pone de relieve la inversión en producción flexible capaz de satisfacer diversas especificaciones en aplicaciones industriales y de consumo. En el frente tecnológico, la actividad de investigación de 2026 en torno a nanocompuestos 2D y basados en carbono, incluida la superlubricidad habilitada por MoS2 y las redes multifuncionales de baja fricción resistentes a la corrosión, apunta a una cartera de mejoras de rendimiento que los proveedores pueden traducir en revestimientos de próxima generación para entornos hostiles, mecanismos compatibles con vacío y componentes médicos miniaturizados.
Recent Industry Developments in Mercado de Recubrimientos de Baja Fricción
- Junio de 2026: DuPont anunció la expansión de la capacidad de revestimientos MOLYKOTE en su instalación de Norteamérica para satisfacer la creciente demanda de clientes automotrices e industriales. La medida refuerza la resiliencia del suministro regional y reduce los plazos de calificación para nuevos programas de trenes de potencia. Señala un énfasis sostenido en las soluciones de película seca y antifricción dentro de los mercados de uso final.
- Diciembre de 2025: PPG renovó su asociación regional de distribución con CHIME Performance Polymers Private Limited para acelerar el despliegue de productos revestidos con MOLYKOTE en APAC. El acuerdo mejora las capacidades de prueba regionales y agiliza la incorporación de nuevos clientes en los segmentos automotriz e industrial. La colaboración subraya los esfuerzos continuos por acortar los ciclos de calificación mediante ofertas integradas de materiales y servicios.
- Mayo de 2024: DuPont introdujo los revestimientos de baja fricción MOLYKOTE D-6804 y MOLYKOTE D-6818, orientados a la resistencia al desgaste en entornos de combustibles alternativos. El lanzamiento amplía las opciones para los diseñadores que enfrentan cargas más altas y regímenes de lubricación cambiantes en los trenes de potencia modernos, y ayuda a DuPont a defender sus posiciones de especificación a medida que los OEM actualizan los materiales por eficiencia y durabilidad.


Mercado de Recubrimientos de Baja Fricción Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de revestimientos de baja fricción es el valor de los materiales de revestimiento especiales y los servicios de aplicación de revestimientos diseñados principalmente para reducir la fricción por deslizamiento, el desgaste y la adherencia en piezas de usos industriales y de movilidad.
Exclusiones del alcance: excluye los lubricantes y grasas líquidos convencionales, y también excluye los revestimientos que se venden únicamente para protección contra la corrosión o decoración cuando la reducción de la fricción no es la necesidad de rendimiento principal.
Descripción general de la segmentación
- Por Tipo
- Disulfuro de Molibdeno
- Disulfuro de Tungsteno
- Politetrafluoroetileno (PTFE)
- Otros
- Por Industria de Usuario Final
- Automoción y Transporte
- Aeroespacial y Defensa
- Sanidad
- Construcción
- Petróleo y Gas
- Otros
- Por Aplicación
- Rodamientos
- Piezas de Automoción
- Elementos de Transmisión de Potencia
- Componentes de Válvulas y Actuadores
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Indonesia
- Malasia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- España
- Turquía
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Catar
- Emiratos Árabes Unidos
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó primero para mapear dónde se consumen los revestimientos de baja fricción y cómo se mueve la demanda con los ciclos de producción y mantenimiento de piezas. Habitualmente recurrimos a fuentes públicas como el USGS para las señales de suministro de molibdeno y tungsteno, las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos para determinadas categorías químicas y de polímeros, la Oficina de Patentes y Marcas de los Estados Unidos para la actividad de patentes en revestimientos y tribología, y los Institutos Nacionales de Salud y otras revistas revisadas por pares para las tendencias de rendimiento de dispositivos y materiales.
En el ámbito industrial, los informes anuales de las empresas, las presentaciones para inversores y las fichas técnicas de productos ayudan a validar qué químicas de revestimiento se están impulsando hacia rodamientos, componentes de válvulas y piezas de transmisión de potencia. Para la lógica de precios y envíos, también utilizamos suscripciones pagas de datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envío cuando respaldan verificaciones cruzadas. La lista específica anterior es solo ilustrativa, y también se consultaron muchas otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos documentales sobre dónde se especifican los revestimientos, cómo el espesor del revestimiento y la elección del proceso afectan el costo, y cómo se divide la demanda entre la producción de OEM y el mantenimiento. Hablamos con una combinación de formuladores de revestimientos, aplicadores, distribuidores y contactos de ingeniería y abastecimiento de usuarios finales, y la cobertura se equilibró entre APAC, EMEA y América, de modo que la intensidad de fabricación regional no quedara sobre o subrepresentada.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% | APAC: 41% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 49% | América: 25% |
Dimensionamiento del mercado y previsión
El dimensionamiento parte de una construcción descendente donde la producción, la base instalada y la intensidad de mantenimiento se utilizan para reconstruir un conjunto de demanda realista para las piezas revestidas, que luego se convierte en valor utilizando cargas de revestimiento típicas y precios de venta promedio. Para mantener los totales fundamentados, los resultados se corroboran con verificaciones ascendentes selectivas, como indicios de ingresos muestreados de proveedores y aplicadores, verificaciones de canal sobre el rendimiento, y una aproximación simple de PVP promedio multiplicado por volumen para aplicaciones comunes como rodamientos y componentes de válvulas.
Los insumos clave del modelo incluyen las tendencias de producción automotriz e industrial, los indicadores de construcción y reacondicionamiento aeroespacial, la adopción de soluciones de película seca o basadas en PTFE frente a la lubricación húmeda, el espesor de revestimiento típico y los intervalos de reaplicación, y la dirección de los precios de materias primas para las químicas basadas en PTFE y disulfuro. Cuando el rastro ascendente es débil, por ejemplo en la actividad de pequeños talleres, los vacíos se manejan mediante escalado basado en proporciones a partir de regiones mejor documentadas y luego se revisan con retroalimentación primaria.
La previsión utiliza análisis de escenarios respaldado por el consenso de expertos en torno a los cambios en el diseño de piezas relacionados con la electrificación, los plazos de sustitución relacionados con los PFAS para ciertos sistemas de fluoropolímeros, y los ciclos de gasto de capital industrial, y esto se combina con un suavizado de las señales de demanda histórica para evitar reacciones excesivas ante shocks puntuales.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, de modo que los resultados del modelo se comparan con el movimiento de materias primas, los flujos comerciales y las tasas de penetración realistas a nivel de aplicación. Cuando las variaciones parecen elevadas, se revisan los supuestos y se activan llamadas de seguimiento con los encuestados más cercanos a la fijación de precios y a la utilización de las líneas de revestimiento. Antes de la aprobación final, se realiza una revisión de analistas en varias etapas para detectar anomalías en unidades, momentos de conversión de moneda y divisiones regionales.
El informe se actualiza anualmente, y se agregan actualizaciones intermedias cuando eventos importantes cambian la dirección de la demanda o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente, acorde con las últimas extracciones de datos y aprendizajes de las entrevistas.
Comparación del tamaño del mercado de revestimientos de baja fricción de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los revestimientos de baja fricción pueden parecer muy dispares porque cada editor traza el límite de manera diferente en torno a lo que cuenta como una solución de baja fricción y cuánto valor de servicio se incluye. Las diferencias también provienen del año base elegido, la forma en que se proyecta el PVP promedio, y si la cifra está anclada a la adopción realista a nivel de aplicación o a conjuntos más amplios de ingresos por revestimientos.
La brecha más grande suele provenir de si se incluyen tratamientos de superficie adyacentes y revestimientos poliméricos de uso general, mientras que Mordor Intelligence contabiliza ingresos únicamente cuando el revestimiento se especifica para la reducción de fricción en aplicaciones como rodamientos, piezas automotrices o componentes de válvulas, y luego se valida mediante verificaciones de penetración a nivel de aplicación y señales de fabricación regional.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,57 mil millones de USD (2026) | |
| Editorial del sector A | 3,40 mil millones de USD (2025) | Utiliza un año base diferente y una ventana de previsión más larga, y la descripción del alcance sugiere una inclusión más amplia de soluciones de baja fricción en más usos finales, lo que puede cambiar el valor capturado por aplicación. |
| Editorial del sector B | 0,66 mil millones de USD (2024) | Parece centrarse en un conjunto de ingresos rastreados más limitado, estrechamente vinculado a los envíos reportados y a un conjunto reducido de categorías de productos, lo que puede excluir los servicios de aplicación de revestimientos y algunas áreas de aplicación de mayor valor. |
La tabla muestra que la mayor parte de la dispersión se explica por decisiones de alcance y medición, en lugar de por un único factor de demanda. Al mantener el conjunto de demanda vinculado a los casos de uso de piezas revestidas, verificar la penetración y el comportamiento de reaplicación, y aplicar una periodización de moneda coherente, nuestra estimación permanece trazable a insumos que un lector puede seguir y replicar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de revestimientos de baja fricción para 2031?
Se espera que el mercado alcance los 4.830 millones de USD para 2031, reflejando una CAGR del 6,22%.
¿Qué región lidera la demanda de revestimientos de baja fricción en 2025?
Asia-Pacífico representa el 36,40% de los ingresos globales, impulsada por la electrificación automotriz y la escala de fabricación.
¿Qué tipo de revestimiento ostenta la mayor cuota en la actualidad?
El disulfuro de molibdeno lidera con una cuota del 45,10% debido a su probado rendimiento en los sectores aeroespacial y de automoción.
¿Por qué los revestimientos libres de PFAS están ganando terreno?
Las prohibiciones regulatorias sobre los PFAS en América del Norte y Europa están eliminando progresivamente las películas tradicionales de PTFE, impulsando a los proveedores hacia alternativas libres de flúor.
¿Cómo influye la electrificación en la selección de revestimientos?
Los ejes eléctricos de alta velocidad y las elevadas cargas térmicas en los vehículos eléctricos requieren revestimientos de fricción ultrabaja y aislamiento eléctrico para preservar la eficiencia y la vida útil de los componentes.
Última actualización de la página el:



