
Marktgröße und Marktanteil für Niedrigreibungsbeschichtungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
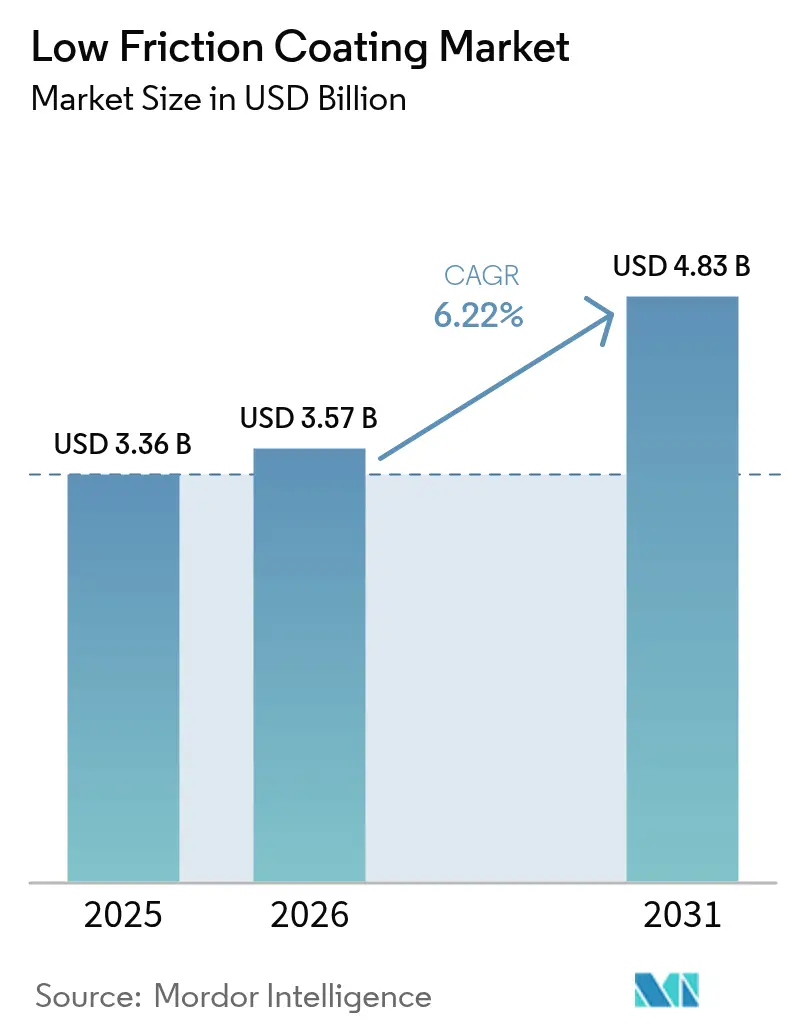
| Marktgröße (2026) | 3.57 Milliarden US-Dollar |
| Marktgröße (2031) | 4.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Niedrigreibungsbeschichtungen von Mordor Intelligence
Die Marktgröße des Marktes für Niedrigreibungsbeschichtungen wird im Jahr 2026 auf USD 3,57 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,36 Milliarden, mit Projektionen für 2031 von USD 4,83 Milliarden, was einem CAGR von 6,22 % im Zeitraum 2026–2031 entspricht. Starker regulatorischer Druck auf die Kraftstoffeffizienz von Kraftfahrzeugen, rasche Elektrifizierung, zunehmende Verwendung von Verbundwerkstoffen in der Luft- und Raumfahrt sowie eine wachsende Zahl von Satellitenstarts bilden die Grundlage für die kurzfristige Nachfrage. Hersteller profitieren zudem von anhaltenden Trends zur Miniaturisierung von Medizinprodukten und dem Bedarf an raumfahrtgeeigneten tribologischen Lösungen, die im Vakuum und unter extremen Temperaturbedingungen funktionieren. Die Wettbewerbsintensität bleibt moderat, da etablierte Anbieter energieeffiziente PVD- und CVD-Prozesse verfeinern, während Neueinsteiger sich auf PFAS-freie Chemikalien konzentrieren, um verschärften Substanzbeschränkungen zuvorzukommen. Der Markt für Niedrigreibungsbeschichtungen tritt daher im Jahr 2025 positioniert für eine stetige, regulierungsgebundene Expansion über mehrere industrielle Wertschöpfungsketten hinweg in die neue Phase ein.
Wichtigste Erkenntnisse des Berichts
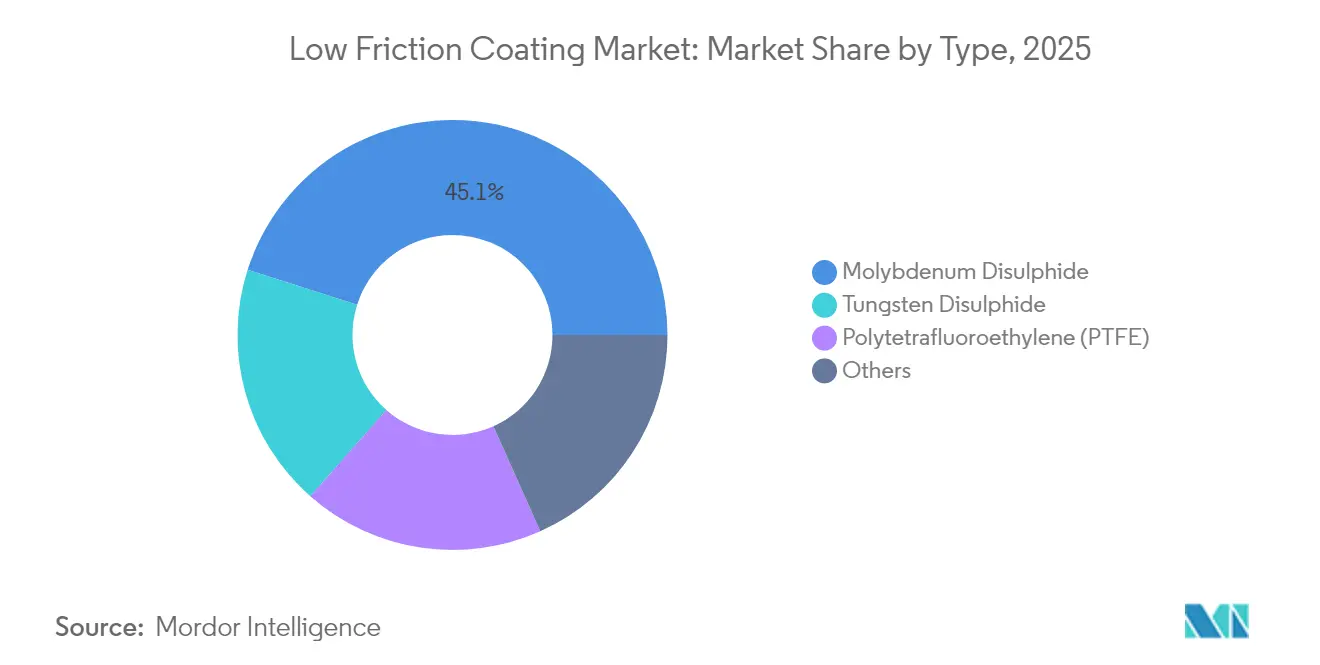
- Nach Typ entfiel im Jahr 2025 ein Anteil von 45,10 % des Marktanteils für Niedrigreibungsbeschichtungen auf Molybdändisulfid, während Wolframdisulfid mit einem CAGR von 6,78 % bis 2031 das Segment anführen wird.
- Nach Anwendung entfielen im Jahr 2025 35,20 % des Marktvolumens für Niedrigreibungsbeschichtungen auf Kraftfahrzeugteile, mit einem prognostizierten CAGR von 7,05 % bis 2031.
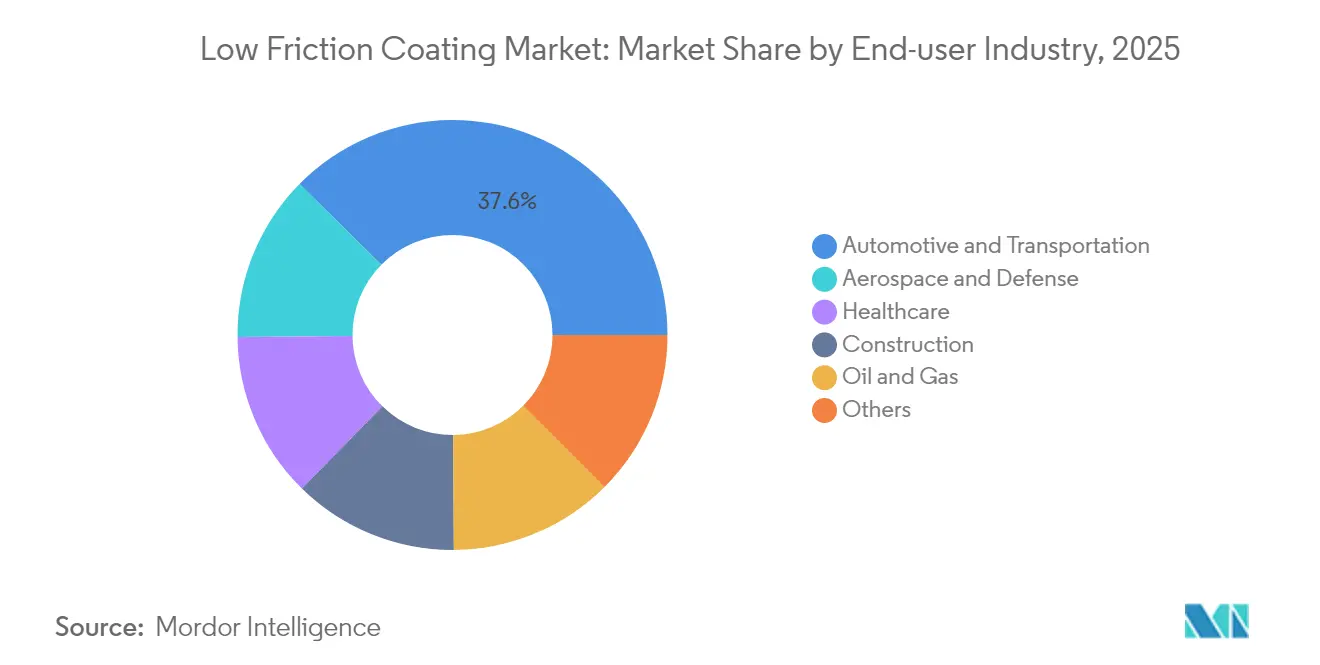
- Nach Endverbraucherbranche hielt der Bereich Automobil und Transport im Jahr 2025 einen Umsatzanteil von 37,60 % und wird voraussichtlich mit einem CAGR von 7,12 % bis 2031 wachsen.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 36,40 % und wird voraussichtlich mit einem CAGR von 6,98 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Kraftstoffeffizienzvorgaben für Kraftfahrzeuge und EV-Reichweitenziele | +1.8% | Global, mit stärkster Auswirkung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Rasches Wachstum von Verbundwerkstoffstrukturen in der Luft- und Raumfahrt | +1.2% | Nordamerika, Europa, Kernbereich Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Drang zur Miniaturisierung von Medizinprodukten | +0.9% | Global, frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Hochdrehzahl-E-Achs-Lagern in Elektrofahrzeugen | +1.1% | Kernbereich Asien-Pazifik, Ausweitung auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Satellitenkonstellation-Boom für raumfahrtgeeignete Beschichtungen | +0.7% | Nordamerika, Europa, aufstrebend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Kraftstoffeffizienzvorgaben für Kraftfahrzeuge und EV-Reichweitenziele
Globale Regulierungsbehörden testen nun die Achseffizienz gemäß U.S. 40 CFR 1037.560, was explizite Leistungsschwellen schafft, die ultrareibungsarme Oberflächen belohnen[1]U.S. Umweltschutzbehörde, "40 CFR 1037.560 — Achseffizienztest," ecfr.gov. Automobilhersteller legen daher Beschichtungen fest, die Reibungskoeffizienten unter 0,01 erreichen können – ein Wert, der früher nur unter Laborbedingungen erreichbar war. Der Wechsel zu niedrigviskosen Ölen intensiviert den Bedarf an Oberflächentechnik, da herkömmliche Schmiermittel bei verringerter Filmdicke keinen ausreichenden Grenzflächenschutz mehr bieten. EV-Antriebsstrangdesigner setzen ähnliche Beschichtungen ein, um Verluste durch Systemwiderstände zu reduzieren und die Batteriereichweite zu verlängern, insbesondere in Hochdrehzahl-E-Achsen. Lieferanten, die Ergebnisse für Verbrennungsmotor- und Elektroantriebsarchitekturen validieren können, sichern sich Mehrplattform-Bezugsvereinbarungen, da die flottendurchschnittlichen CO₂-Obergrenzen in den Kernmärkten zunehmend verschärft werden.
Rasches Wachstum von Verbundwerkstoffstrukturen in der Luft- und Raumfahrt
Verbundwerk-Flugzeugrümpfe reduzieren das Gewicht, führen aber zu höheren Lastkonzentrationen an Lagergrenzflächen, was den Wert von Festkörperschmierstofffilmen erhöht, die in dünner Atmosphäre funktionieren. Molybdändisulfid und Wolframdisulfid liefern im Vakuum Superlubricity mit Reibungskoeffizienten nahe 0,003, wodurch Mechanismen wie Solarantriebsantriebe jahrelange Missionen ohne Wartung überstehen können[2]NASA, "Goldbeschichtung hält Oscars glänzend," nasa.gov. Da sich Megakonstellationen vervielfachen, benötigt jeder Satellit möglicherweise Dutzende beschichteter Bauteile, was die aggregierte Nachfrage steigert. Raumfahrthardware benötigt zudem Widerstandsfähigkeit gegen atomaren Sauerstoff und hochenergetische Strahlung – Eigenschaften, die Übergangsmetall-Dichalkogenid-Beschichtungen mit minimalem Massenaufwand bereitstellen. Flugzeughersteller übertragen diese Beschichtungen in nicht unter Druck stehende Rumpfabschnitte und erweitern damit die terrestrische Nutzung.
Drang zur Miniaturisierung von Medizinprodukten
Minimal-invasive Chirurgie zwingt zur Verringerung der Bauteil-Durchmesser, was die Oberflächenkontaktspannung und die Reibungswärme erhöht. Diamantähnliche Kohlenstoff- und Titannitridschichten dominieren jetzt orthopädische Artikulationen, da sie Verschleiß dämpfen und gleichzeitig die Freisetzung von Metallionen im Körper begrenzen. Durch atomlagengesteuerte PVD können Ingenieure Härte, Elastizität und Oberflächenenergie im Submikronbereich anpassen, sodass Mikrozahnräder und Ventile innerhalb von Kathetern reibungslos funktionieren. Gerätehersteller schätzen zudem die hohe Korrosionsbeständigkeit, die Festfilme gegenüber Desinfektionschemikalien bieten. Die wachsende Nachfrage nach ambulanten chirurgischen Lösungen sichert eine nachhaltige Entwicklungspipeline für biokompatible, reibungsarme Oberflächen in den Bereichen Herz-Kreislauf-, Neurologische und Zahninstrumente.
Expansion von Hochdrehzahl-E-Achs-Lagern in Elektrofahrzeugen
E-Achs-Lager drehen sich schneller und tragen mehr elektrisches Potenzial als herkömmliche Radnaben, was Stahllaufflächen bei fehlender Isolierung durch elektrisches Pittingfraß schädigt. Beschichtungen, die Übergangsmetall-Dichalkogenide mit dielektrischen Deckschichten kombinieren, blockieren Streuströme und behalten gleichzeitig niedrige Reibungswerte bei. Automobilhersteller, die bis 2030 auf rein elektrische Fahrzeugpaletten setzen, schließen bereits mehrjährige Verträge für solche Filme ab, um die Antriebsstrangzuverlässigkeit bei Laufleistungen von bis zu 300.000 km zu gewährleisten. Chemische Lieferanten reagieren mit Schmierfettformulierungen, die mikrobeschichtete Partikel suspendieren, das Anlaufdrehmoment senken und den Temperaturbetriebsbereich erweitern. Die politisch getriebene Einführung von Elektrofahrzeugen in Asien-Pazifik beschleunigt die frühzeitige Volumenskalierung und senkt so die Kosten für den globalen Rollout.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PFAS-Ausstieg schränkt PTFE-Formulierungen ein | -1.4% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Volatile Lieferkettenkosten für Mo und W | -0.8% | Global, mit akuten Auswirkungen in asiatisch-pazifischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Hoher Energiebedarf bei PVD/CVD-Abscheidung | -0.6% | Global, besonders bei hochvolumigen Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PFAS-Ausstieg schränkt PTFE-Formulierungen ein
Mehrere US-Bundesstaaten verbieten ab 2025 absichtlich zugesetzte PFAS in Verbraucherprodukten, während Kanada ein stufenweises Verbot eingeleitet hat, das umfassendere Beschränkungen ankündigt. Herkömmliche PTFE-basierte Niedrigreibungsbeschichtungen sehen sich daher in naher Zukunft im Bereich Kochgeschirr, Automobil und Elektronik einer Disqualifikation gegenüber. Lieferanten reformulieren auf fluorfreie Chemikalien, doch Ersatzstoffe müssen chemische Inertheit und Temperaturstabilität erreichen. Zu den Übergangskosten zählen erneute Anlagenqualifikation, Liniensäuberung und Kundenneuzulassungszyklen. Parallel dazu bereiten europäische Regulierungsbehörden strengere Registrierungsvorschriften vor, die den PFAS-Einsatz weiter einschränken könnten, was den Compliance-Aufwand für Exporteure erhöht.
Hoher Energiebedarf bei PVD/CVD-Abscheidung
Die Herstellung dichter, fehlerfreier Beschichtungen mittels PVD oder CVD erfordert Vakuumsysteme, die erhebliche Mengen an Strom verbrauchen. Steigende Stromtarife mindern die Rentabilität bei hochvolumigen Anwendungen wie Kraftfahrzeugbefestigern. Betriebsleiter erforschen Verbesserungen beim Magnetronsputtern und hybride Batch-Zyklen, die die Pump-down-Zeit verkürzen. Die Nutzung erneuerbarer Energien verbessert das Emissionsprofil, senkt jedoch selten die absoluten Kosten. Prozessoptimierung und Anlagenaufrüstungen werden daher zu entscheidenden Faktoren für die Kapazitätserweiterung ohne Margeneinbußen. Anbieter, die einen höheren Durchsatz pro Kilowatt bieten, werden bei neuen Linienausschreibungen bevorzugt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz von Molybdändisulfid treibt Innovation voranMolybdändisulfid hielt im Jahr 2025 einen Anteil von 45,10 % am Markt für Niedrigreibungsbeschichtungen und unterstreicht seine gefestigte Position in der Luft- und Raumfahrt, der Automobil- und der Industriemaschinerie. Das Segmentwachstum bleibt an die bewährte Leistung unter Vakuum- und Grenzschmierungsbedingungen gebunden, die Ölmangel überwindet. Hybride Sprüh- und Sputtersysteme scheiden jetzt kristalline Filme mit Submikronrauigkeit ab, sodass Kohlefaserverbund-Grenzflächen zyklischen Lasten standhalten können. Gleichzeitig gewinnt Wolframdisulfid mit einem CAGR von 6,78 % an Bedeutung, da Designer der Hochtemperaturbeständigkeit über 400 °C Priorität einräumen. Seine lamellare Struktur behält die Schmierfähigkeit bei, wo Molybdändisulfid zu oxidieren beginnt, was es für Lager in Hyperschallfahrzeugen und fortschrittliche Turbinenaktuatoren unverzichtbar macht.
Forschungsteams mischen beide Dichalkogenide mit Graphen-Plättchen, um Verbundfilme zu schaffen, die extreme Hitzebeständigkeit mit ultraniedriger Reibung verbinden. Diese Mehrphasenstrukturen gleichen die unterschiedliche Wärmeausdehnung zwischen Metallsubstraten und Polymergehäusen besser aus. PTFE-Varianten verlieren durch PFAS-Beschränkungen Marktanteile, bleiben jedoch in versiegelten Systemen, die von den Verbraucherprodukteregeln ausgenommen sind, lebensfähig. Lieferanten, die PFAS-freie Fluorpolymer-Analoga skalieren, werden Ersatzgeschäfte gewinnen, da Verbote zunehmen. Im Prognosezeitraum werden Materialsubstitutionsdynamiken voraussichtlich den Vorsprung von Molybdän verringern, obwohl das Segment bis 2031 noch mehr als 40,20 % behalten wird.


Nach Anwendung:
Kraftfahrzeugteile führen die Marktentwicklung anKraftfahrzeugteile machten im Jahr 2025 35,20 % des Umsatzes aus und werden bis 2031 mit einem CAGR von 7,05 % wachsen, was den Anstieg der Elektrifizierung widerspiegelt. Antriebsstrangdesigner legen zunehmend Festkörperschmierstofffilme auf Zahnräder, Keilwellen und E-Achs-Wellen fest, um die Schmierviskosität zu senken und Flüssigkeitsrührverluste zu reduzieren. Lager bilden das zweitgrößte Anwendungscluster, doch verlangsamt sich das Wachstum, da OEMs einen Teil der Nachfrage in integrierte Antriebsstrangmodule verlagern, die in der Fahrzeugkategorie erfasst werden. Kraftübertragungselemente profitieren von verbesserter Drehmomentkapazität, wenn beschichtete Oberflächen Mikroverschweißungen unter Grenzbedingungen unterdrücken.
Ventilkomponenten gewinnen in Wasserstoffantriebsplattformen an Bedeutung, wo gasförmige Medien herkömmliche Dichtungen erodieren. Inzwischen verwenden Aktuatoren in der Robotik und in Halbleiterwerkzeugen vakuumkompatible Beschichtungen, die die Partikelgenerierung unterhalb der ISO-Klasse-4-Reinraumgrenzen halten. Zusammenfassend veranschaulichen diese Trends, dass der Anwendungserfolg davon abhängt, die Abscheidungsparameter an die Betriebsumgebung anzupassen – ein Faktor, der Beschichtungsunternehmen mit eigenen tribologischen Testkapazitäten begünstigt.
Nach Endverbraucherbranche:
Automobilsektor beschleunigt die EinführungAutomobil und Transport machten im Jahr 2025 37,60 % des Marktes für Niedrigreibungsbeschichtungen aus, was die breite Anwendung an Kolben, Kraftstoffschienen, E-Achs-Lagern und Fahrwerksteilen widerspiegelt. Der Übergang zu batteriebetriebenen Elektrofahrzeugen erhöht die Rotationsgeschwindigkeiten und thermischen Gradienten der Bauteile und verschärft den Bedarf an Oberflächen, die Systemverluste durch Reibung minimieren. Beschichtungen helfen Automobilherstellern, flottendurchschnittliche CO₂-Ziele zu erreichen und die Elektrofahrzeug-Reichweite zu verlängern, ohne die Batteriekapazität zu vergrößern. Luft- und Raumfahrt sowie Verteidigung bewahren einen kleineren, aber hochwertigen Anteil, der in Raumfahrtmechanismen und Aktuatorsystemen verankert ist, die vakuumstabile Schmierfähigkeit erfordern.
Die Nachfrage aus dem Gesundheitswesen steigt rasch, da minimal-invasive Geräte kleiner werden; die Reibungsreduzierung ermöglicht kleineren Motoren und Zahnradgetrieben, präzise Bewegungen in Endoskopen auszuführen. Bau-, Öl- und Gassegmente verwenden harte Filme auf Hydraulikdichtungen und Bohrwerkzeugen, um die Betriebszeit in staubigen oder korrosiven Umgebungen zu verlängern. Der branchenübergreifende Technologietransfer beschleunigt sich, da Beschichtungslieferanten Skaleneffekte aus dem Automobilbereich nutzen, um die Stückkosten für Luft- und Raumfahrt- und Medizinkunden zu senken. Dieses Wechselspiel unterstreicht, warum der Markt für Niedrigreibungsbeschichtungen über diversifizierte Wachstumssäulen verfügt, die die Zyklizität verringern.
Geografische Analyse
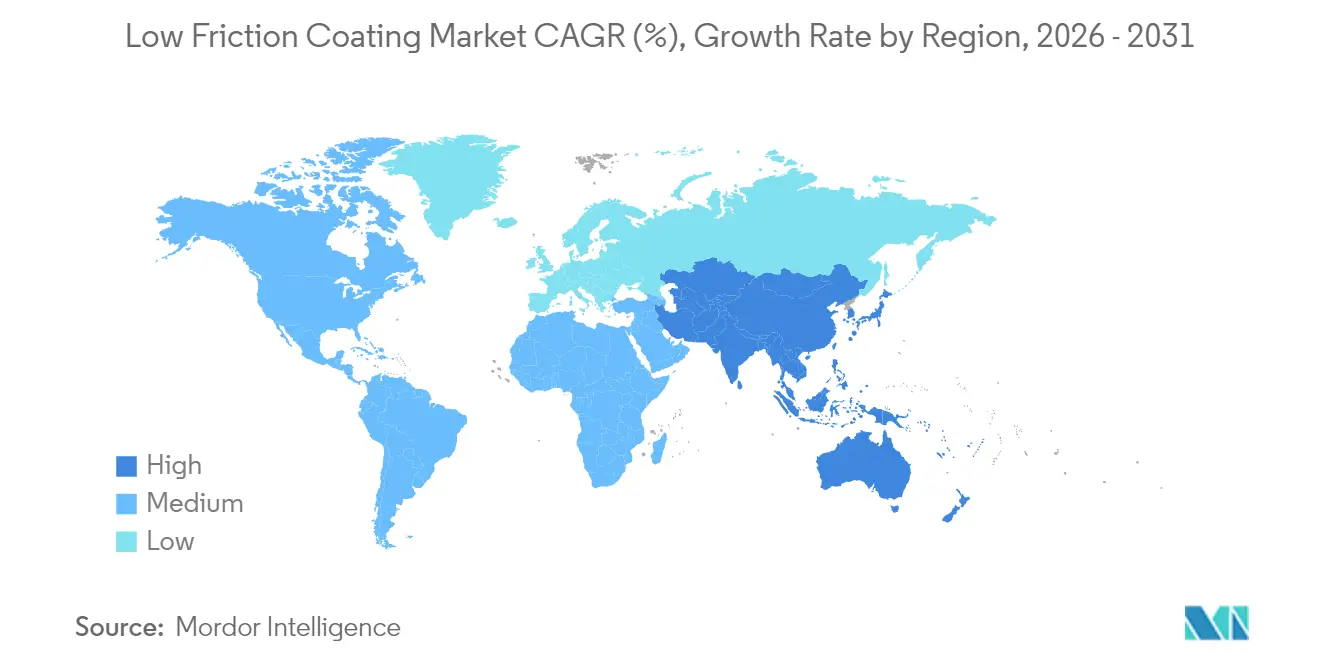
Markt für Reibungsarme Beschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führte 2025 mit einem Anteil von 36,40 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,98 % wachsen. Chinas großangelegte BPA-Erweiterungen verschaffen regionalen Formulierern Kostenvorteile bei Harzrohstoffen. Die Region beherbergt integrierte Automobillieferketten, die Beschichtungen der nächsten Generation für E-Achsen rasch übernehmen, unterstützt durch staatliche Kaufanreize für Elektrofahrzeuge. Japan nutzt die Präzisionsbearbeitung, um Schichten auf Leistungselektronik für Hybridfahrzeuge aufzubringen, während Südkorea den heimischen Wolframabbau nutzt, um Hochtemperaturformulierungen zu lokalisieren. Die regionale Zusammenarbeit akademischer Konsortien beschleunigt die Validierung in Pilotlinien und verkürzt die Markteinführungszeit für neuartige Chemikalien.
Markt für Reibungsarme Beschichtungen in Nordamerika
Nordamerika verzeichnet eine robuste Nachfrage, die in der Luft- und Raumfahrt sowie in fortschrittlichen Automobilprogrammen verankert ist. US-amerikanische Emissionsvorschriften und Beschaffungsregeln des Verteidigungsministeriums erhöhen die Kontrolle über PFAS und chinesisches Wolfram, was Unternehmen dazu veranlasst, redundante Lieferantennetzwerke aufzubauen. Investitionen in die Infrastruktur für Weltraumstarts vervielfachen den Bedarf an vakuumstabilen Beschichtungen, und Medizingeräte-Cluster im Silicon Valley erzeugen Nischenaufträge für miniaturisierte tribologische Lösungen. Kanadas schrittweises PFAS-Verbot fördert die frühzeitige Einführung fluorfreier Polymerfolien und positioniert inländische Anbieter im Vorfeld der bevorstehenden EU-Vorschriften vorteilhaft.
Markt für Reibungsarme Beschichtungen in Europa
Europa verbindet strenge Nachhaltigkeitsvorgaben mit dauerhafter Kompetenz in der Luft- und Raumfahrt. In Deutschland und Frankreich ansässige Automobilhersteller führen die weltweite Einführung PFAS-freier Lagerbeschichtungen für E-Achsen an, die sowohl REACH- als auch CO₂-Fußabdruckanforderungen erfüllen. Die Mond- und Mars-Erkundungsfahrpläne der Europäischen Weltraumorganisation sichern die Nachfrage nach langlebigen Mechanismen. Regionale Beschichtungslinien setzen zunehmend auf erneuerbare Energien, was die von Endverbrauchern bevorzugten Lebenszyklusanalysen stärkt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Beschichtungen mit niedrigem Reibwert beginnt mit vorgelagerten Rohstoffen und Wirkstoffen, einschließlich Fluorpolymeren und fluorfreien Polymerbindemitteln, festen Schmierstoffen wie Molybdändisulfid und Wolframdisulfid, keramischen und kohlenstoffbasierten Vorstufen für DLC-artige Systeme sowie Spezialsolventien und Additiven. Diese Vorprodukte gelangen zu Formulierern und Markeninhabern, einschließlich Antireibungsbeschichtungs-Portfolios, die von DuPont unter MOLYKOTE vermarktet werden, sowie zu Beschichtungs- und Applikationsspezialisten, die PVD/CVD- oder Spritz- und Einbrennlinien betreiben. Die Oberflächenvorbereitung ist ein zentraler Schritt im mittleren Kettenabschnitt, da Haftung, Schichtdickenkontrolle und Partikelsauberkeit häufig darüber entscheiden, ob die Beschichtung die Qualifikation für Antriebsstrangkomponenten in der Automobilindustrie, Luft- und Raumfahrt sowie Medizintechnik besteht.
Nachgelagert werden Beschichtungen durch Direktverträge mit OEMs und Tier-Zulieferern, zugelassene Applikatornetzwerke und interne Beschichtungsabteilungen bei Komponentenherstellern bereitgestellt. Qualifizierungs- und Auditanforderungen, einschließlich Automobilplattform-Freigaben und Qualitätserwartungen der Luft- und Raumfahrt, erhöhen die Wechselkosten und begünstigen Anbieter, die Beschichtungsmaterialien, Prozessparameter und Testvalidierung als integriertes Angebot bündeln, statt Beschichtungsmaterial allein über Distributoren zu verkaufen. Engpässe konzentrieren sich auf volatile Kosten für Molybdän und Wolfram, energieintensive Vakuumbeschichtungskapazitäten sowie Neuformulierungs- und Requalifizierungsarbeiten, da PFAS-Beschränkungen PTFE-basierte Optionen in einigen Endanwendungen reduzieren.
Wettbewerbslandschaft
Der Markt für Niedrigreibungsbeschichtungen weist eine moderate Fragmentierung auf. Führende Akteure differenzieren sich durch proprietäre Ziellegierungen, Hochraten-Sputterkathoden und In-Prozess-Plasmaminitorik, die Entwicklungszyklen verkürzen. Anlagenhersteller innovieren in Richtung zirkulärer Fertigung. SKF veröffentlichte die ersten Lager, die für kreislauffähige Leistung entwickelt wurden, wobei Beschichtungen für mehrere Lebenszyklen ausgelegt sind. Die Volatilität der Rohstoffpreise treibt die vertikale Integration voran. Hersteller sichern sich Molybdän- und Wolfram-Abnahmevereinbarungen und erkunden das Recycling von Altbeschichtungen über Plasmastreifprozesse, die Metalle zurückgewinnen. Energieeffizienz bleibt ein paralleles Wettbewerbsfeld, da Magnetronarchitekturen sich zu höheren Leistungsdichten pro Kammer weiterentwickeln und damit Kilowattstunden pro beschichtetem Quadratmeter reduzieren.
Marktführer für Niedrigreibungsbeschichtungen
The Chemours Company
DuPont
Klüber Lubrication
PPG Industries, Inc.
Daikin Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Reibungsarme Beschichtungen
- AFT Fluorotec Ltd
- ASV Multichemie Private Limited
- Carl Bechem GmBH
- Daikin Industries, Ltd.
- DuPont
- Endura Coatings
- Everlube (Curtiss-Wright Corporation)
- FUCHS
- GGB (The Timken Company)
- IHI HAUZER TECHNO COATING B.V. (IHI CORPORATION)
- IKV Tribology Ltd
- Impreglon UK Limited
- Indestructible Paint Limited
- Klüber Lubrication
- Micro Surface Corp.
- Poeton
- PPG Industries, Inc.
- The Chemours Company
- VITRACOAT

Marktchancen und Zukunftsaussichten
Eine primäre Chance liegt in der PFAS-freien Substitution, bei der verschärfte Stoffbeschränkungen PTFE-basierte Systeme mit niedrigem Reibwert einschränken und OEMs sowie Applikatoren dazu bewegen, nicht fluorierte Bindemittel und schmierstoffreiche Trockenfilme für Automobilteile und industrielle Mechanismen neu zu qualifizieren. Dieser Nachfrageimpuls wird durch Effizienzziele für Antriebsstränge verstärkt, die ultraniedrige Reibungsoberflächen in schnelllaufenden E-Achsen und in Prüfumgebungen zur Achseneffizienz begünstigen. Anbieter, die Materialien mit Anwendungsunterstützung kombinieren, können Requalifizierungszyklen für Kunden verkürzen, indem sie validierte Prozessfenster, Tribologietests und kontaminationskontrollierte Applikationsdienste bereitstellen.
Kapazitäts- und Lokalisierungschancen sind dort am größten, wo das Endnutzungswachstum konzentriert ist und Lieferzeiten eine wichtige Rolle spielen, insbesondere in Fertigungszentren im Asien-Pazifik-Raum. In Fertigungszentren im Asien-Pazifik-Raum unterstützt das Endnutzungswachstum die regionale Versorgung. Im August 2024 nahm PPG fünf neue Produktionslinien an seinem Standort in Petaling Jaya, Malaysia, in Betrieb, um wasser- und lösungsmittelbasierte Beschichtungen mit niedrigem Reibwert und Antihaftbeschichtungen herzustellen, was die Investition in flexible Produktion unterstreicht, die unterschiedliche Spezifikationen in industriellen und Verbraucheranwendungen erfüllen kann. Auf technologischer Seite deutet die Forschungsaktivität rund um 2D- und kohlenstoffbasierte Nanokomposite im Jahr 2026, einschließlich MoS2-basierter Superschmierfähigkeit und multifunktionaler korrosionsbeständiger Netzwerke mit niedrigem Reibwert, auf eine Pipeline von Leistungsverbesserungen hin, die Anbieter in Beschichtungen der nächsten Generation für rauhe Umgebungen, vakuumkompatible Mechanismen und miniaturisierte Medizinkomponenten umsetzen können.
Recent Industry Developments in Markt für Reibungsarme Beschichtungen
- Juni 2026: DuPont gab die Erweiterung der MOLYKOTE-Beschichtungskapazität an seinem nordamerikanischen Standort bekannt, um die steigende Nachfrage von Kunden aus der Automobil- und Industriebranche zu decken. Der Schritt stärkt die regionale Versorgungssicherheit und verkürzt die Qualifizierungsvorlaufzeiten für neue Antriebsstrangprogramme. Er signalisiert das anhaltende Engagement für Trockenfilm- und Antireibungslösungen innerhalb der Endmärkte.
- Dezember 2025: PPG erneuerte seine regionale Vertriebspartnerschaft mit CHIME Performance Polymers Private Limited, um den Einsatz von mit MOLYKOTE beschichteten Produkten im APAC-Raum zu beschleunigen. Die Vereinbarung verbessert die regionalen Testkapazitäten und beschleunigt die Einbindung neuer Kunden in den Automobil- und Industriesegmenten. Die Zusammenarbeit unterstreicht die anhaltenden Bemühungen, Qualifizierungszyklen durch integrierte Material- und Serviceangebote zu verkürzen.
- Mai 2024: DuPont stellte die Beschichtungen MOLYKOTE D-6804 und MOLYKOTE D-6818 mit niedrigem Reibwert vor, die auf Verschleißbeständigkeit in Umgebungen mit alternativen Kraftstoffen abzielen. Die Einführung erweitert die Optionen für Konstrukteure, die mit höheren Belastungen und sich ändernden Schmierregimen in modernen Antriebssträngen konfrontiert sind, und hilft DuPont, seine Spezifikationsposition zu verteidigen, während OEMs Materialien für Effizienz und Haltbarkeit aktualisieren.


Markt für Reibungsarme Beschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Beschichtungen mit niedrigem Reibwert den Wert von Spezialbeschichtungsmaterialien und applizierten Beschichtungsdienstleistungen, die hauptsächlich zur Verringerung von Gleitreibung, Verschleiß und Haftung an Teilen in industriellen und mobilitätsbezogenen Anwendungen entwickelt wurden.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind konventionelle flüssige Schmierstoffe und Fette, sowie Beschichtungen, die ausschließlich zum Korrosionsschutz oder zur Dekoration verkauft werden, wenn die Reibungsreduzierung nicht der primäre Leistungsbedarf ist.
Übersicht der Segmentierung
- Nach Typ
- Molybdändisulfid
- Wolframdisulfid
- Polytetrafluorethylen (PTFE)
- Andere
- Nach Endverbraucherbranche
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Bauwesen
- Öl und Gas
- Andere
- Nach Anwendung
- Lager
- Kraftfahrzeugteile
- Kraftübertragungselemente
- Ventilkomponenten und Aktuatoren
- Andere
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Indonesien
- Malaysia
- Vietnam
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Spanien
- Türkei
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Katar
- Vereinigte Arabische Emirate
- Ägypten
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde zunächst eingesetzt, um zu erfassen, wo Beschichtungen mit niedrigem Reibwert verbraucht werden und wie sich die Nachfrage mit Teileproduktion und Wartungszyklen bewegt. Wir beziehen uns dabei typischerweise auf öffentliche Quellen wie die USGS für Angebotssignale zu Molybdän und Wolfram, die Handelsstatistiken der US International Trade Commission für ausgewählte Chemikalien- und Polymerkategorien, das US Patent and Trademark Office für Patentaktivitäten im Bereich Beschichtung und Tribologie sowie die National Institutes of Health und andere Fachzeitschriften mit Peer-Review für Trends bei Geräte- und Materialleistung.
Auf der Industrieseite helfen Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Produktdatenblätter dabei zu validieren, welche Beschichtungschemien in Lager, Ventilkomponenten und Kraftübertragungsteile eingebracht werden. Für Preis- und Versandlogik nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Intelligence, Patentdatenbanken sowie Import-/Exportdaten auf Sendungsebene, wo dies Cross-Checks unterstützt. Die obige spezifische Liste ist lediglich illustrativ, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Desk-Research-Annahmen darüber, wo Beschichtungen spezifiziert werden, wie Schichtdicke und Prozesswahl die Kosten beeinflussen und wie sich die Nachfrage zwischen OEM-Produktion und Wartung aufteilt, einem Belastungstest zu unterziehen. Wir sprachen mit einer Mischung aus Beschichtungsformulierern, Applikatoren, Distributoren sowie technischen und beschaffungsbezogenen Kontakten bei Endnutzern, und die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, damit die regionale Fertigungsintensität nicht über- oder unterbewertet wurde.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 39% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 49% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktion, installierte Basis und Wartungsintensität genutzt werden, um einen realistischen Nachfragepool für beschichtete Teile zu rekonstruieren, der dann anhand typischer Beschichtungsmengen und durchschnittlicher Verkaufspreise in Wert umgerechnet wird. Um die Gesamtwerte fundiert zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise Stichproben zu Umsatzsignalen von Anbietern und Applikatoren, Kanalprüfungen zum Durchsatz sowie eine einfache Näherung aus durchschnittlichem Verkaufspreis mal Volumen für gängige Anwendungen wie Lager und Ventilkomponenten.
Wichtige Eingaben in das Modell umfassen Trends der Produktion in der Automobil- und Industriebranche, Indikatoren für Bau und Überholung in der Luft- und Raumfahrt, die Akzeptanz von Trockenfilm- oder PTFE-basierten Lösungen gegenüber Nassschmierung, typische Schichtdicken und Nachbeschichtungsintervalle sowie die Preisentwicklung von Rohstoffen für PTFE- und disulfidbasierte Chemien. Wo die Bottom-up-Nachverfolgung schwach ist, beispielsweise bei kleinen Lohnfertigern, werden Lücken durch verhältnisbasierte Skalierung aus besser dokumentierten Regionen geschlossen und anschließend mit Primärfeedback überprüft.
Die Prognose nutzt Szenarioanalysen, gestützt durch Expertenkonsens zu elektrifizierungsbedingten Änderungen der Teilekonstruktion, PFAS-bedingtem Substitutionszeitpunkt für bestimmte Fluorpolymersysteme und Investitionszyklen der Industrie, kombiniert mit einer Glättung historischer Nachfragesignale, um Überreaktionen auf einmalige Schocks zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass Modellergebnisse mit Rohstoffbewegungen, Handelsströmen und realistischen Durchdringungsraten auf Anwendungsebene verglichen werden. Wenn Abweichungen hoch erscheinen, werden Annahmen erneut überprüft, und Folgegespräche werden mit Befragten ausgelöst, die den Preisen und der Auslastung von Beschichtungslinien am nächsten stehen. Vor der Freigabe wird ein mehrstufiger Analystenprüfprozess durchgeführt, um Anomalien bei Einheiten, dem Zeitpunkt der Währungsumrechnung und regionalen Aufteilungen zu erkennen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wichtige Ereignisse die Nachfrage- oder Preisrichtung ändern. Kurz vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten, die den neuesten Datenabzügen und Interviewerkenntnissen entspricht.
Vergleich der Marktgröße für Beschichtungen mit niedrigem Reibwert von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Beschichtungen mit niedrigem Reibwert können weit voneinander abweichen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Lösung mit niedrigem Reibwert gilt und wie viel Servicewert einbezogen wird. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der Art, wie der durchschnittliche Verkaufspreis fortgeschrieben wird, und davon, ob die Zahl an einer realistischen Anwendungsakzeptanz oder an breiteren Umsatzpools für Beschichtungen verankert ist.
Die größte Abweichung entsteht in der Regel daraus, ob benachbarte Oberflächenbehandlungen und allzweckfähige Polymerbeschichtungen einbezogen werden. Mordor Intelligence erfasst Umsätze nur, wenn die Beschichtung für die Reibungsreduzierung in Anwendungen wie Lagern, Automobilteilen oder Ventilkomponenten spezifiziert ist, und validiert dies dann anhand von Durchdringungsprüfungen auf Anwendungsebene und regionalen Fertigungssignalen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,57 Mrd. USD (2026) | |
| Branchenverlag A | 3,40 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und die Beschreibung des Anwendungsbereichs deutet auf eine breitere Einbeziehung von Lösungen mit niedrigem Reibwert über mehr Endanwendungen hinweg hin, was den pro Anwendung erfassten Wert verschieben kann. |
| Branchenverlag B | 0,66 Mrd. USD (2024) | Scheint sich auf einen engeren erfassten Umsatzpool zu konzentrieren, der eng an gemeldete Lieferungen und eine begrenzte Reihe von Produktkategorien gekoppelt ist, was applizierte Beschichtungsdienstleistungen und einige höherwertige Anwendungsbereiche ausschließen kann. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch Wahl des Anwendungsbereichs und der Messmethodik erklärt wird, statt durch einen einzelnen Nachfragetreiber. Indem der Nachfragepool an Anwendungsfälle beschichteter Teile gekoppelt bleibt, Durchdringung und Nachbeschichtungsverhalten geprüft werden und ein konsistenter Zeitpunkt für Währungsumrechnungen angewendet wird, bleibt unsere Schätzung nachvollziehbar anhand von Eingaben, die ein Leser verfolgen und reproduzieren kann.


Im Bericht beantwortete Schlüsselfragen
Welchen voraussichtlichen Wert wird der Markt für Niedrigreibungsbeschichtungen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 4,83 Milliarden erreichen, was einem CAGR von 6,22 % entspricht.
Welche Region führt die Nachfrage nach Niedrigreibungsbeschichtungen im Jahr 2025 an?
Asien-Pazifik macht 36,40 % des globalen Umsatzes aus, gestützt durch die Elektrifizierung im Automobilbereich und die Fertigungskapazitäten.
Welcher Beschichtungstyp hält heute den größten Anteil?
Molybdändisulfid führt mit einem Anteil von 45,10 % aufgrund seiner bewährten Leistung in der Luft- und Raumfahrt sowie im Automobilbereich.
Warum gewinnen PFAS-freie Beschichtungen an Bedeutung?
Regulatorische Verbote von PFAS in Nordamerika und Europa verdrängen herkömmliche PTFE-Filme und drängen Lieferanten zu fluorfreien Alternativen.
Wie beeinflusst die Elektrifizierung die Beschichtungsauswahl?
Hochdrehzahl-E-Achsen und erhöhte thermische Belastungen in Elektrofahrzeugen erfordern ultrareibungsarme, elektrisch isolierende Beschichtungen, um Effizienz und Bauteillebensdauer zu erhalten.
Seite zuletzt aktualisiert am:



