
Taille et parts du marché des capteurs de lumière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
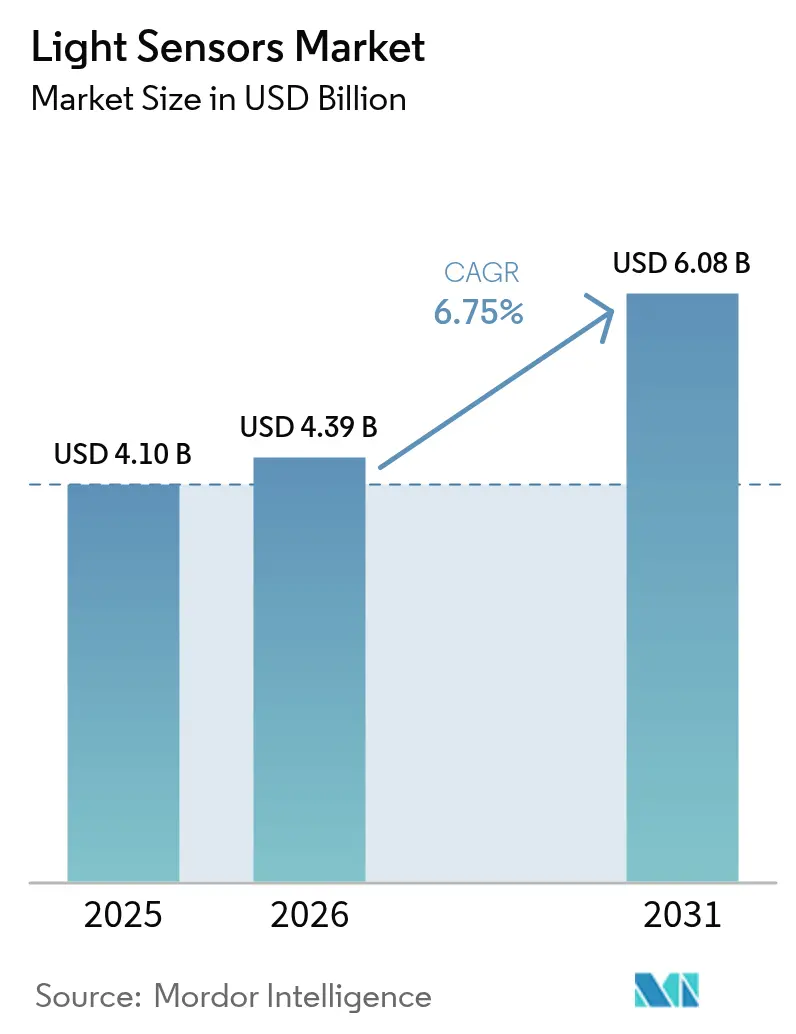
| Taille du Marché (2026) | 4.39 Milliards de dollars |
| Taille du Marché (2031) | 6.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.75 % |
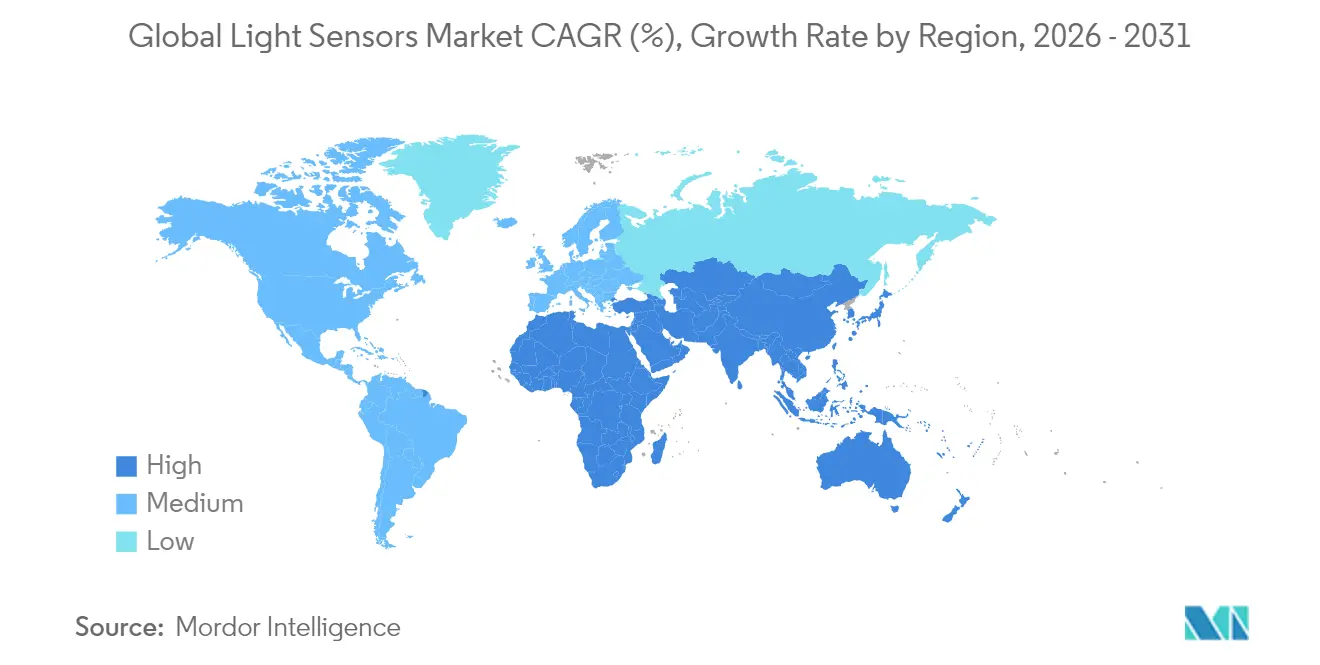
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
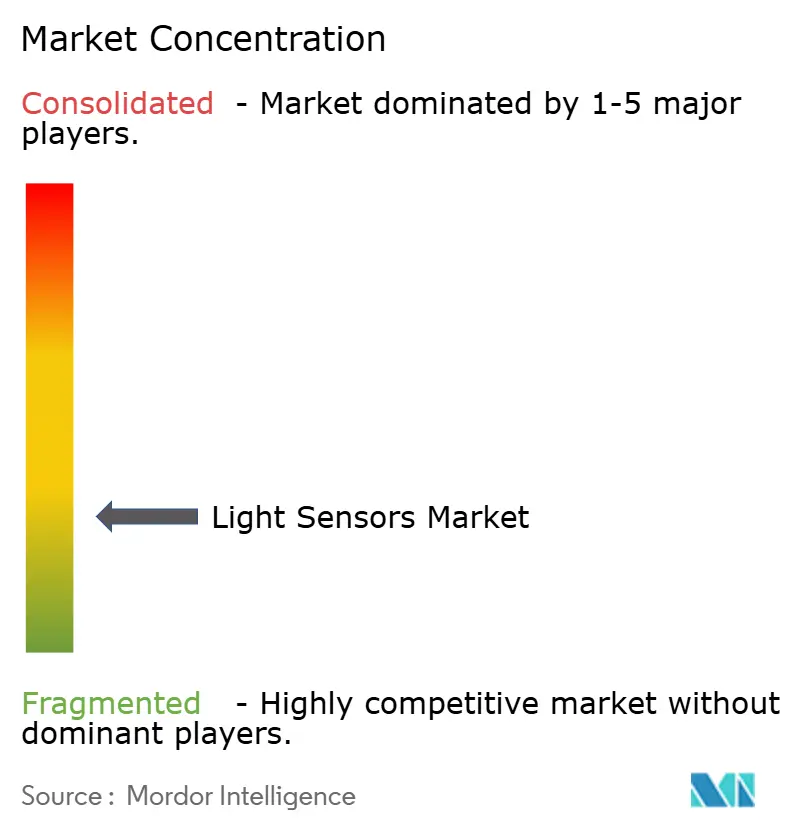
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de lumière par Mordor Intelligence
La taille du marché des capteurs de lumière en 2026 est estimée à 4,39 milliards USD, en progression par rapport à la valeur de 2025 de 4,1 milliards USD, les projections pour 2031 indiquant 6,08 milliards USD, avec une croissance au TCAC de 6,75 % sur la période 2026-2031. La résilience de la demande découle de l'essor parallèle des systèmes de sécurité automobile et des écrans de smartphones sans bordure, qui reposent tous deux sur une détection optique précise. L'intégration des capteurs d'images CMOS maintient les coûts globaux contenus, tandis que les architectures MEMS permettent des facteurs de forme compacts pour les dispositifs portables. La domination de l'Asie dans la fabrication de semi-conducteurs raccourcit les cycles de développement, et les réglementations automobiles en Europe et en Amérique du Nord soutiennent des engagements de volume à long terme. La concurrence par les prix reste intense dans l'électronique grand public, mais des opportunités à marges plus élevées persistent dans les domaines du LiDAR, de la surveillance des conducteurs et de la détection multispectrale pour l'agriculture.
Principaux enseignements du rapport
- Par secteur d'utilisation finale, l'électronique grand public a dominé avec une part de marché des capteurs de lumière de 47,60 % en 2025, tandis que l'automobile et le transport progresse à un TCAC de 11,80 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,10 % des revenus en 2025 ; l'Amérique du Nord est positionnée pour la plus rapide expansion régionale avec un TCAC de 9,00 % jusqu'en 2031.
- Par technologie, le CMOS détenait 67,60 % de la taille du marché des capteurs de lumière en 2025 ; la technologie MEMS devrait croître à un TCAC de 11,10 %.
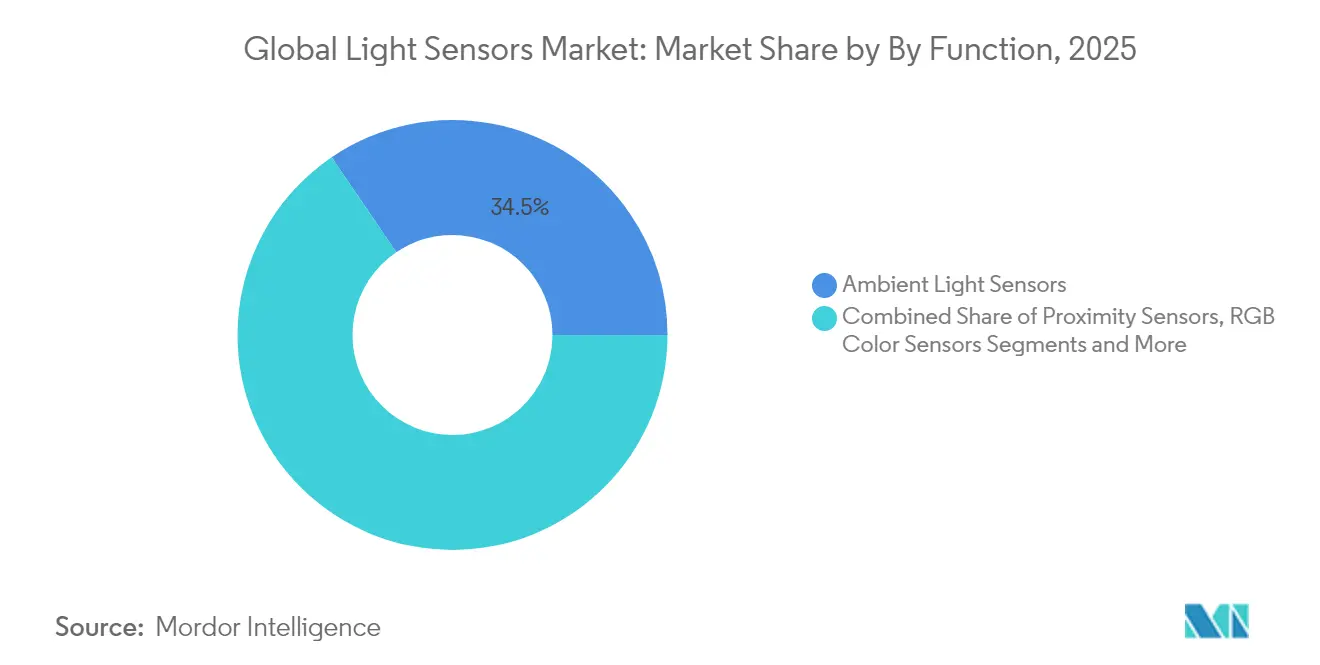
- Par fonction, les capteurs de lumière ambiante contrôlaient 34,50 % des revenus en 2025, tandis que les capteurs de reconnaissance de gestes progressent à un TCAC de 13,50 %.
- Par type de sortie, les capteurs numériques occupaient 59,40 % de la taille du marché des capteurs de lumière en 2025 et devraient se développer à un TCAC de 9,10 % jusqu'en 2031.
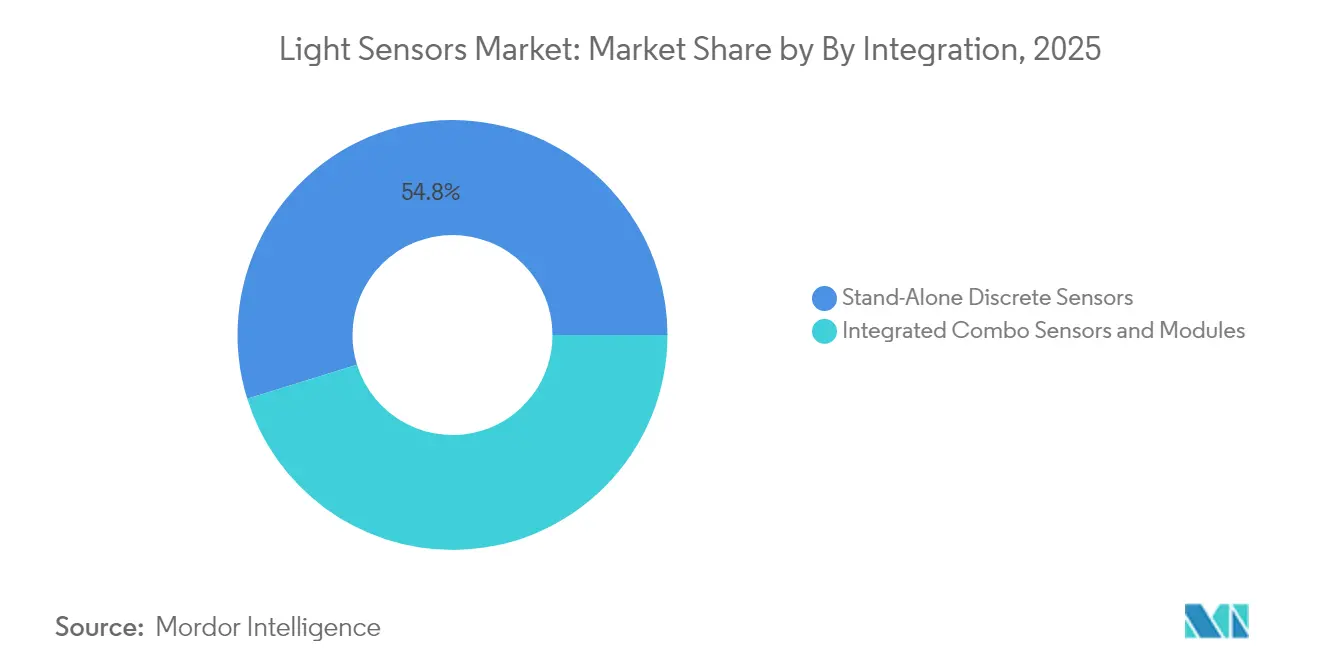
- Par niveau d'intégration, les modules combo constituent la configuration à la croissance la plus rapide avec un TCAC de 12,40 %, bien que les dispositifs discrets représentent encore 54,80 % des expéditions.
- ams-OSRAM, Sony Semiconductor Solutions et STMicroelectronics ont conjointement capté 38,00 % des revenus 2024 dans les segments premium de l'automobile et du mobile.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Intégration accélérée des capteurs de lumière ambiante et de proximité dans les smartphones OLED (Asie) | +1.8% | Asie-Pacifique, diffusion mondiale | Moyen terme (2-4 ans) |
| Réglementations obligatoires sur les feux diurnes et les phares adaptatifs stimulant la demande de capteurs (Europe) | +1.2% | Europe, adoption en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption des capteurs de lumière pour caméras et LiDAR portée par l'ADAS (Amérique du Nord) | +2.1% | Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Normes d'éclairage intelligent stimulant les capteurs UV/IR dans les bâtiments commerciaux (Moyen-Orient) | +0.7% | Moyen-Orient, Asie-Pacifique | Long terme (≥ 4 ans) |
| Agriculture d'intérieur de précision nécessitant des capteurs PAR et UV (pays nordiques et Asie de l'Est) | +0.5% | Pays nordiques, Asie de l'Est | Long terme (≥ 4 ans) |
| Architectures CMOS miniaturisées à faible consommation d'énergie permettant les dispositifs portables et les appareils RA (mondial) | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration accélérée des capteurs de lumière ambiante et de proximité dans les smartphones OLED (Asie)
La détection sous l'écran permet aux fabricants de téléphones de supprimer les découpes sur la face avant sans sacrifier la luminosité automatique ni les fonctions de proximité. Le TCS3701 d'ams-OSRAM mesure la lumière ambiante à travers les pixels OLED et est entré en production en série en 2024, rapidement adopté par les principaux équipementiers chinois et coréens. L'adoption à grande échelle accélère les investissements dans la chaîne d'approvisionnement en piles optiques ultra-minces, renforçant le leadership de l'Asie dans l'ingénierie des smartphones.
Réglementations obligatoires sur les feux diurnes et les phares adaptatifs stimulant la demande de capteurs (Europe)
Les réglementations européennes en matière d'éclairage automobile ont créé une demande soutenue en capteurs de lumière sophistiqués, les constructeurs automobiles se conformant aux normes ECE et NHTSA pour les systèmes de phares adaptatifs. Le Règlement ONU-CEE N° 48 impose des fonctions d'éclairage spécifiques qui nécessitent une surveillance continue de la lumière ambiante pour optimiser les schémas de faisceau et les niveaux d'intensité. Ce cadre réglementaire a conduit les équipementiers automobiles à intégrer plusieurs types de capteurs au sein de modules uniques, créant des opportunités pour les entreprises capables de fournir des solutions intégrées combinant la détection de lumière ambiante, la détection de proximité et les capacités d'analyse spectrale. L'accent mis par les réglementations sur la fonctionnalité adaptative a particulièrement bénéficié aux fournisseurs proposant des capteurs intégrés CMOS capables de traiter simultanément plusieurs conditions lumineuses tout en répondant aux normes de fiabilité automobile. Les équipementiers européens ont répondu en normalisant les spécifications des capteurs à travers leurs gammes de modèles, créant des opportunités de volume pour les fournisseurs capables de satisfaire aux exigences de qualification AEC-Q100 Grade 2.[1]Office des publications de l'Union européenne, "Règlement ONU-CEE N° 48 Révision 11," eur-lex.europa.eu
Adoption des capteurs de lumière pour caméras et LiDAR portée par l'ADAS (Amérique du Nord)
Les propositions américaines visant à rendre obligatoire le freinage d'urgence automatique amplifient la demande de capteurs d'images à grande plage dynamique. L'ISX038 de Sony génère simultanément des flux RAW et YUV à 106 dB, simplifiant l'architecture ADAS et supportant les circuits intégrés Mobileye. Les fournisseurs disposant de réseaux SPAD compatibles LiDAR décrochent des premières victoires en conception dans les programmes d'automatisation de niveau 3.[2]Sony Semiconductor Solutions, "Capteur d'image CMOS à double sortie ISX038," sony-semicon.com
Normes d'éclairage intelligent stimulant les capteurs UV/IR dans les bâtiments commerciaux (Moyen-Orient)
Les codes du bâtiment des pays du Moyen-Orient ont de plus en plus imposé des systèmes d'éclairage intelligents optimisant la consommation d'énergie tout en maintenant le confort des occupants, créant de nouvelles applications pour les capteurs UV et infrarouges dans les environnements commerciaux. Le Code de la construction de Dubaï 2021 exige des niveaux d'éclairement minimum de 150 lux dans les espaces habitables, favorisant l'adoption de systèmes de contrôle d'éclairage à base de capteurs capables d'ajuster automatiquement l'éclairage artificiel en fonction de la disponibilité de la lumière naturelle. Ce cadre réglementaire a créé des opportunités pour les fabricants de capteurs offrant des solutions intégrées combinant la détection de lumière ambiante avec la détection de présence et les capacités d'analyse spectrale. L'accent mis par la région sur l'efficacité énergétique, porté par les initiatives de développement durable et la hausse des coûts de l'électricité, a accéléré l'adoption de systèmes d'automatisation des bâtiments dotés de capteurs capables de réduire la consommation d'énergie d'éclairage de 30 à 50 % par rapport aux approches conventionnelles.
Analyse de l'impact des freins à la croissance*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Limites de linéarité des photodiodes dans les habitacles automobiles à faible éclairement | -0.8% | Mondial, particulièrement l'automobile premium | Moyen terme (2-4 ans) |
| Forte érosion des prix due aux fournisseurs chinois de marques blanches | -1.5% | Mondial, plus aiguë dans l'électronique grand public | Court terme (≤ 2 ans) |
| Diaphonie thermique dans les modules de smartphones multi-capteurs | -0.6% | Asie-Pacifique, marché mondial des smartphones | Court terme (≤ 2 ans) |
| Retards réglementaires de l'UE sur l'allocation du spectre IR pour les gestes dans les espaces publics | -0.4% | Europe, impact mondial limité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limites de linéarité des photodiodes dans les habitacles automobiles à faible éclairement
La dégradation des performances des photodiodes dans les environnements automobiles à faible éclairement est apparue comme une contrainte technique limitant la précision des capteurs dans les applications de véhicules premium, où une mesure précise de la lumière ambiante est essentielle pour les systèmes d'éclairage avancés. Des recherches démontrent que les photodiodes en silicium conventionnelles présentent des caractéristiques de réponse non linéaires en dessous de 10 lux, entraînant des erreurs de mesure qui compromettent les performances des phares adaptatifs et l'optimisation de l'éclairage intérieur. Cette limitation a contraint les équipementiers automobiles à mettre en œuvre des algorithmes de calibration complexes et des architectures multi-capteurs pour maintenir la précision sur toute la plage dynamique requise pour les applications véhiculaires. La contrainte affecte particulièrement les segments de véhicules de luxe, où les clients attendent des transitions lumineuses fluides et un contrôle précis de la température de couleur, créant des défis de différenciation pour les fabricants de capteurs incapables de fournir des performances constantes en faible luminosité.
Forte érosion des prix due aux fournisseurs chinois de marques blanches
Les stratégies de prix agressives des fabricants chinois de capteurs ont créé une pression soutenue sur les marges dans les catégories de capteurs de lumière banalisés, notamment dans les applications d'électronique grand public où la différenciation des performances est limitée. L'intensité concurrentielle s'est accentuée, les fournisseurs chinois exploitant leur capacité de fabrication nationale et des subventions gouvernementales pour proposer des capteurs à des prix 40 à 60 % inférieurs à ceux des fournisseurs occidentaux établis, forçant les leaders du marché à réévaluer leurs stratégies de positionnement. Cette pression sur les prix a été la plus aiguë dans les applications de capteurs de lumière ambiante pour smartphones et tablettes, où les exigences fonctionnelles se sont largement banalisées et où les acheteurs privilégient l'optimisation des coûts aux fonctionnalités premium. Les fournisseurs établis ont répondu en se concentrant sur des applications à plus forte valeur ajoutée nécessitant une qualification automobile ou des caractéristiques de performance spécialisées, tout en investissant simultanément dans l'automatisation de la fabrication pour réduire les coûts de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
la reconnaissance de gestes stimule l'innovationLes détecteurs ambiants ont conservé 34,50 % des revenus en 2025, confirmant leur omniprésence dans l'atténuation du rétroéclairage et la gestion de l'énergie. Les capteurs de gestes, en revanche, progressent à un TCAC de 13,50 % grâce au contrôle sans contact dans la santé et les appareils grand public premium. La taille du marché des capteurs de lumière pour les modules de reconnaissance de gestes devrait atteindre 1,18 milliard USD d'ici 2031, soutenue par des conceptions à double axe telles que le CN0569 d'Analog Devices. Les hôpitaux préfèrent les interfaces sans contact, et les constructeurs automobiles ajoutent des commandes par geste de la main aux tableaux de bord. Parallèlement, les capteurs de proximité et RVB restent indispensables pour la détection d'insertion auriculaire et la balance des blancs des caméras, assurant des flux de demande diversifiés.
Les fournisseurs combinent les fonctions de reconnaissance de gestes, de lumière ambiante et de proximité en une seule puce pour économiser de l'espace sur la carte. Cette conception combo transforme les achats vers des contrats multifonctions, augmentant les coûts de changement et renforçant la fidélité à la marque. L'agriculture de précision stimule les capteurs UV pour le suivi PAR, tandis que les détecteurs multispectraux captent des niches industrielles et médicales premium où la détection de défauts ou la caractérisation des tissus commande des prix de vente moyens élevés. Le marché des capteurs de lumière continue de récompenser les entreprises qui équilibrent les produits ambiants à grand volume avec des appareils de reconnaissance de gestes et spectraux spécialisés.


Par sortie :
la domination numérique se poursuitLes appareils à sortie numérique représentaient 59,40 % des ventes en 2025 et sont en voie d'atteindre un TCAC de 9,10 % jusqu'en 2031. Les équipementiers de smartphones considèrent la connectivité directe I²C ou SPI comme essentielle pour réduire le nombre de composants de la nomenclature. Les convertisseurs analogique-numérique avancés sur puce et les moteurs d'histogramme inclinent davantage la préférence vers le numérique. Les appareils analogiques persistent dans les domaines critiques en termes de délai ou liés à la sécurité, tels que la commutation des feux stop, mais l'écart se réduit à mesure qu'émergent des pipelines numériques à faible latence.
Les intégrateurs de systèmes apprécient les sorties lux calibrées et la détection de scintillement intégrée que fournissent les composants numériques. Ces caractéristiques simplifient les achats en déplaçant les tâches de caractérisation en amont vers le fournisseur de silicium. À l'inverse, les composants analogiques maintiennent une présence dans les machines industrielles lourdes et les environnements PLC legacy. La différenciation des fournisseurs se concentre de plus en plus sur l'intelligence embarquée — filtrage du bruit et gain automatique — plutôt que sur les performances brutes des photodiodes.
Par technologie :
l'émergence du MEMS défie le CMOSLes procédés CMOS représentent encore 67,60 % de la part du marché des capteurs de lumière en 2025 grâce à la réutilisation rentable des plaquettes et à une mise à l'échelle aisée en dessous de 90 nm. Cette approche excelle là où la densité de pixels ou la logique sur puce domine la valeur. Cependant, le MEMS progresse à un TCAC de 11,10 %, en exploitant des structures mécaniquement résonantes pour atteindre un rapport taille/performance imbattable pour les casques de réalité augmentée et les patchs de biosensing.
Les expéditions de MEMS bénéficieront de l'intégration monolithique avec des antennes RF ou des éléments de pression, permettant des dispositifs portables multi-capteurs. Les CCD et Photo-CI occupent des sous-marchés scientifiques et d'imagerie industrielle étroits nécessitant des planchers de bruit inférieurs à un électron. Les photodiodes persistent dans les jouets bon marché ou les simples interrupteurs lumineux, mais leur part diminue à mesure que les prix de vente moyens CMOS baissent. Les leaders du marché se diversifient en exploitant des lignes de fabrication CMOS et MEMS, se protégeant ainsi contre les ralentissements spécifiques à un procédé.
Par spectre :
les applications infrarouges s'accélèrentLes capteurs à bande visible détenaient 56,60 % des revenus en 2025, portés par la luminosité automatique des écrans et le contrôle de l'exposition des caméras. Les dispositifs infrarouges, en revanche, s'accélèrent à un TCAC de 12,20 % à mesure que les systèmes de surveillance du conducteur, les détecteurs de proximité et les modules de déverrouillage facial se multiplient. La photodiode en germanium de l'Université d'Aalto avec une réactivité 35 % supérieure à 1,55 µm signale un approfondissement de la R&D axée sur l'efficacité IR. Les détecteurs UV gagnent du terrain grâce aux équipements de désinfection et à l'agriculture en environnement contrôlé, bien que les volumes absolus restent modestes.
Par niveau d'intégration :
les modules combo gagnent du terrainLes composants discrets dominent encore les expéditions à 54,80 % car les utilisateurs automobiles et industriels valorisent la remplaçabilité. Pourtant, les modules combo — lumière ambiante + proximité + RVB dans un seul boîtier — se développent à un TCAC de 12,40 %. La détection μLED en plan d'ams-OSRAM intègre la détection d'empreintes digitales, de proximité et de lumière ambiante sous les pixels d'écran, illustrant la frontière de l'encapsulation. Les solutions combo réduisent la surface du circuit imprimé jusqu'à 40 %, un avantage décisif dans les smartphones et les écouteurs. Les préoccupations en matière de fiabilité s'atténuent à mesure que les avancées en matière d'encapsulation réduisent l'infiltration d'humidité et les incompatibilités thermiques.
Par secteur d'utilisation finale :
l'élan automobile se renforceL'électronique grand public a conservé 47,60 % des revenus en 2025, mais sa croissance ralentit à mesure que la pénétration des smartphones mûrit. L'automobile et le transport est la star montante, progressant à un TCAC de 11,80 % sur la voie vers les fonctions ADAS et autonomes. Chaque véhicule de niveau 2+ peut embarquer >15 capteurs optiques pour la perception de la cabine et de l'extérieur. L'automatisation industrielle s'appuie sur le contrôle qualité multispectral, tandis que la domotique tire parti des combinaisons ambiantes et PIR pour réduire les factures d'éclairage. Les dispositifs médicaux recherchent des spectromètres biocompatibles pour la surveillance de l'oxymétrie pulsée et de la thérapie UV, tandis que l'agriculture de précision s'appuie sur les indices PAR et UV-B pour ajuster les recettes LED.
Analyse géographique
Marché des Capteurs de Lumière en Asie-Pacifique
L'Asie-Pacifique a représenté 40,10 % des revenus en 2025 grâce à l'intense assemblage de smartphones en Chine, au leadership semiconducteur de Taïwan et à l'essor de la production de véhicules électriques en Corée du Sud. Taïwan produit 63,8 % des semiconducteurs mondiaux, offrant aux fournisseurs régionaux une proximité avec les nœuds avancés de 5 nm et 3 nm taiwanembassy.org. Les fournisseurs chinois tirent parti des incitations gouvernementales pour pénétrer les segments de capteurs ambiants de milieu de gamme, exerçant une pression tarifaire sur les marques établies.
Marché des Capteurs de Lumière en Amérique du Nord
Les perspectives de croissance de l'Amérique du Nord s'améliorent à mesure que les constructeurs automobiles réaménagent leurs usines pour l'électrification et l'autonomie de niveau 3. La loi américaine CHIPS and Science Act alloue 52,7 milliards USD aux fonderies nationales, ce qui pourrait réduire les délais d'approvisionnement en capteurs commerce.gov. Les fournisseurs de rang 1 ouvrent des centres de conception satellites près de Detroit et d'Austin afin de répondre aux exigences de contenu local.
Marché des Capteurs de Lumière en Europe et au Moyen-Orient
L'Europe reste un marché régi par la réglementation ; des codes d'éclairage et de sécurité stricts garantissent une demande soutenue en capteurs, bien que la rareté des fabs de plaquettes limite l'approvisionnement indigène. La loi européenne sur les puces, dotée de 43 milliards EUR, vise à doubler la part de la région dans les semiconducteurs pour atteindre 20 % d'ici 2030 ec.europa.eu. Par ailleurs, les initiatives de villes intelligentes au Moyen-Orient créent des poches de demande pour les détecteurs UV/IR dans le cadre de projets de bâtiments écologiques. Les fermes verticales nordiques stimulent également l'adoption des capteurs UV-PAR, prouvant que des géographies de niche peuvent peser bien au-delà de leur taille dans des catégories spécialisées.

Paysage réglementaire
La réglementation du marché des capteurs de lumière est façonnée par les codes énergétiques du bâtiment, les normes d'interopérabilité des systèmes de contrôle d'éclairage, et les exigences de sécurité automobile qui se traduisent par des besoins mesurables de performance et de qualification des capteurs. Du côté du bâtiment, la norme ANSI/ASHRAE/IES 90.1-2025 (publiée en mai 2026) renforce les exigences en matière de contrôle d'éclairage, augmentant la valeur d'une détection ambiante précise et d'interfaces numériques fiables dans les déploiements d'automatisation des bâtiments commerciaux.
Les normes et les politiques de développement durable influencent également la conception des produits et la documentation de conformité. La CEI a publié la norme IEC 62386-304:2017+AMD1:2024 (avril 2024), qui spécifie les exigences relatives aux capteurs de lumière utilisés comme périphériques d'entrée DALI afin de soutenir des écosystèmes d'éclairage intelligent interopérables. Dans l'UE, le règlement (UE) 2024/1781 (ESPR) a établi un cadre pour les exigences d'écoconception des produits durables (juin 2024), et le plan de travail de la Commission européenne pour 2025-2030 prévoit des mises à jour des exigences d'écoconception pour les sources lumineuses et les dispositifs de commande séparés en 2029. Ces mises à jour maintiennent l'attention sur les attributs de cycle de vie et de circularité, en parallèle de la performance fonctionnelle.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matières premières (plaquettes de silicium, semi-conducteurs composés pour l'IR/SWIR, filtres optiques et époxydes), la fabrication de composants (traitement CMOS et MEMS dans des usines de 200 mm/300 mm), et les étapes de back-end telles que l'optique au niveau de la plaquette, l'encapsulation et l'étalonnage avant l'assemblage des modules. En aval, les capteurs de lumière sont intégrés dans les modules de caméra et de ToF, les systèmes de surveillance de l'habitacle automobile, les smartphones, les objets connectés, la vision industrielle et les contrôleurs d'automatisation des bâtiments. La distribution passe souvent par des fabricants de modules et des distributeurs généralistes/de composants pour soutenir le design-in et la gestion des stocks tampons.
Les récents mouvements de la chaîne d'approvisionnement indiquent un couplage plus étroit entre l'innovation optique et la fabrication à grand volume, ainsi qu'une co-développement accru entre fournisseurs de composants et intégrateurs de systèmes. STMicroelectronics a signé un accord de licence avec Metalenz en juillet 2025 pour produire des optiques à métasurface au sein de ses installations de fabrication de semi-conducteurs de 300 mm, ce qui traduit une tendance à l'intégration d'optiques avancées dans les flux de production standards. Des partenariats tels que GlobalFoundries et Egis Technology (septembre 2025) pour les capteurs dToF sur une plateforme 55 nm, et TriEye avec LITEON (août 2025) pour des solutions de détection SWIR alimentées par VCSEL, relient les capacités de fonderie, le savoir-faire photonique et la fabrication de modules en Asie de l'Est. Cet alignement vise les besoins de l'automobile, de la robotique et de l'industrie.
Paysage concurrentiel
Le secteur présente une concentration modérée. ams-OSRAM, Sony Semiconductor Solutions et STMicroelectronics détiennent ensemble 38 % des revenus 2024. Ces leaders exploitent des fonderies captives de 200 mm et 300 mm, s'associent avec des assembleurs de modules de premier rang et disposent de vastes portefeuilles de brevets autour du filtrage spectral et de l'optique au niveau des plaquettes. La mise à niveau de l'usine autrichienne d'ams-OSRAM pour 567 millions EUR, subventionnée dans le cadre de la loi européenne sur les puces, renforce son statut de fournisseur automobile clé ams.com. Sony affûte son avantage grâce à des réseaux SPAD empilés ciblant le LiDAR longue portée, tandis que STMicroelectronics regroupe la propriété intellectuelle MCU et connectivité avec Qualcomm pour regrouper la détection intelligente pour les passerelles IoT qualcomm.com.
Les entreprises chinoises émergentes exploitent les avantages en termes de coûts, en fournissant des capteurs ambiants de marque blanche qui sous-cotent les acteurs établis de 40 à 60 %. Le marché des capteurs de lumière se bifurque ainsi : les segments automobiles et industriels haut de gamme restent rentables, tandis que les capteurs banalisés pour téléphones connaissent une compression des marges. Les alliances stratégiques prennent de l'importance ; le lien ST-Qualcomm connecte les capteurs aux puces 5G, et l'acquisition d'Inertial Labs par Viavi diversifie vers le matériel de navigation. Les fournisseurs incapables de financer la convergence des feuilles de route CMOS-MEMS risquent d'être relégués à des niveaux à faible marge ou de quitter le marché.
Leaders du secteur des capteurs de lumière
ams-OSRAM AG
STMicroelectronics N.V.
Broadcom Inc.
Vishay Intertechnology Inc.
Sharp Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Lumière
- ams-OSRAM AG
- Sharp Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Vishay Intertechnology Inc.
- Analog Devices Inc. (Maxim Integrated)
- Apple Inc.
- Elan Microelectronics Corp.
- Everlight Electronics Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sitronix Technology Corporation
- ROHM Co., Ltd.
- Texas Instruments Incorporated
- onsemi Corporation
- Sony Semiconductor Solutions Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Alps Alpine Co., Ltd.
- Lite-On Technology Corporation
- Melexis NV
- TE Connectivity Ltd.
- Partron Co., Ltd.
- Himax Technologies, Inc.
- Hella GmbH and Co. KGaA
- Murata Manufacturing Co., Ltd.

Opportunités de marché et perspectives d'avenir
La perception automobile et industrielle des machines constitue l'espace blanc le plus clair pour des capteurs de lumière différenciés, où la qualification, la précision en faible luminosité et l'intégration au niveau système (profondeur plus vision) soutiennent des prix de vente moyens plus élevés que les capteurs ambiants banalisés des smartphones. L'évolution vers une perception permanente déplace la demande vers les capteurs d'image à obturateur global et la détection de profondeur basée sur ToF/SPAD, capables d'alimenter des pipelines d'intelligence en périphérie. Les stratégies des fournisseurs mettent de plus en plus l'accent sur l'association de la détection avec des sorties prêtes au traitement, plutôt que sur la vente de photodiodes autonomes.
Les actions en matière de capacité et d'écosystème indiquent également où se concentrent les investissements. Tower Semiconductor a annoncé en mars 2026 son intention de prendre la pleine propriété de son usine Fab 7 de 300 mm au Japon, visant une augmentation quadruple de la capacité photonique, sous réserve de l'approbation d'une subvention par le METI japonais. Ceci renforce le rôle de la fabrication en 300 mm pour les dispositifs intégrant la photonique. Du côté des produits, STMicroelectronics a révélé des expéditions de plus de 3 milliards de capteurs ToF et met l'accent sur des systèmes de détection intégrés pour l'automatisation industrielle et l'intelligence en périphérie, élargissant les opportunités pour les fournisseurs de modules et les équipementiers en quête de blocs de construction standardisés et évolutifs pour la profondeur et la vision, destinés aux robots, à l'inspection d'usine et aux infrastructures intelligentes.
Recent Industry Developments in Marché des Capteurs de Lumière
- Juillet 2026 : Infineon Technologies a finalisé l'acquisition du portefeuille de capteurs analogiques/à signaux mixtes non optiques d'ams OSRAM pour 570 millions d'EUR en numéraire. La transaction élargit l'offre de capteurs d'Infineon pour les applications automobiles et industrielles. Une restructuration de portefeuille de cette ampleur peut affecter l'alignement d'approvisionnement à long terme et les feuilles de route de design-in des équipementiers qui recourent à une double source pour les fonctions de détection.
- Août 2025 : TriEye a signé une collaboration avec LITEON pour développer des solutions de détection SWIR alimentées par VCSEL destinées à l'automobile, la robotique et l'inspection industrielle, permettant une fonctionnalité VCSEL et SWIR intégrée à grande échelle. Cette collaboration renforce l'écosystème de la photonique et des modules et permet une mise sur le marché plus rapide des packs de détection multimodale. Elle accroît également le marché adressable pour les combinaisons VCSEL-SWIR dans l'automobile, l'inspection industrielle et la robotique.
- Avril 2024 : La CEI a publié la norme IEC 62386-304:2017+AMD1:2024, mettant à jour la norme DALI pour spécifier les exigences d'entrée des capteurs de lumière et soutenir des écosystèmes d'éclairage intelligent interopérables. Cette mise à jour améliore la compatibilité entre fournisseurs et favorise une adoption plus large des systèmes de contrôle d'éclairage à capteurs dans les installations commerciales. Elle fournit aux concepteurs de systèmes une base commune pour évaluer la performance des capteurs dans les applications d'éclairage.


Marché des Capteurs de Lumière Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché correspond au chiffre d'affaires généré par les dispositifs de capteurs de lumière utilisés pour détecter le niveau de lumière, la couleur ou les signaux de proximité et les convertir en sorties électriques destinées aux dispositifs électroniques, véhicules et systèmes industriels.
Exclusions de périmètre : nous excluons les luminaires, les caméras et modules d'imagerie complets, et les logiciels de contrôle autonomes, sauf s'ils sont fournis avec le dispositif de capteur.
Aperçu de la segmentation
- Par fonction
- Capteurs de lumière ambiante
- Capteurs de proximité
- Capteurs de couleur RVB
- Capteurs de reconnaissance de gestes
- Capteurs de lumière UV
- Capteurs de lumière infrarouge
- Capteurs multispectraux et spectraux
- Par sortie
- Sortie numérique
- Sortie analogique
- Par technologie
- Intégration CMOS
- CCD/Photo-CI
- Photodiodes et phototransistors
- Technologies à base de MEMS
- Par spectre
- Lumière visible (390-700 nm)
- Infrarouge (supérieur à 700 nm)
- Ultraviolet (inférieur à 390 nm)
- Par niveau d'intégration
- Capteurs discrets autonomes
- Capteurs et modules combo intégrés
- Par secteur d'utilisation finale
- Électronique grand public
- Automobile et transport
- Automatisation industrielle et robotique
- Maison intelligente et domotique
- Santé et dispositifs médicaux
- Agriculture et surveillance environnementale
- Aérospatiale et défense
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques (Suède, Norvège, Danemark, Finlande)
- Benelux (Belgique, Pays-Bas, Luxembourg)
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Turquie
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN (Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Vietnam)
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la construction d'une base factuelle claire sur les moteurs de la demande et les réalités de l'offre pour les capteurs de lumière, avant l'établissement de toute hypothèse de tarification ou d'adoption. Nous avons principalement utilisé des sources publiques telles que les données commerciales de la Commission du commerce international des États-Unis, UN Comtrade, les indicateurs macroéconomiques de l'OCDE, ainsi que les portails douaniers et statistiques des principaux pays fabricants d'électronique afin de comprendre la dynamique des expéditions et l'orientation des marchés finaux.
Pour ancrer le contexte technologique et l'attrait des applications, nous avons également consulté des sources telles que l'IEEE et d'autres revues à comité de lecture pour les tendances de performance et de conception des capteurs, les publications de brevets de l'OMPI pour l'intensité de l'innovation, ainsi que des références réglementaires ou de sécurité affectant la détection automobile et industrielle. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier les déclarations sur la composition des produits et les commentaires sur l'expansion de la capacité. Lorsque nécessaire, un abonnement payant pour les données financières des entreprises et l'intelligence des brevets a été utilisé de façon sélective pour combler les lacunes. Ces sources sont illustratives, et nous avons consulté de nombreuses références publiques supplémentaires pour valider et clarifier les hypothèses.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour valider la rapidité avec laquelle la détection de lumière ambiante, de proximité et de couleur est intégrée dans les dispositifs clés, ainsi que l'évolution des prix en fonction des niveaux d'intégration et du type de sortie. Nous nous sommes entretenus avec un ensemble de fournisseurs de composants, d'intégrateurs de modules, d'ingénieurs d'équipementiers et de distributeurs à travers l'APAC, l'EMEA et les Amériques, afin de pouvoir concilier les plans de production régionaux et la composition des applications avec les signaux de demande issus de la recherche documentaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Directeurs (CXO) : 12 % | APAC : 49 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 33 % |
| Petits acteurs : 21 % | Managers : 48 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une construction descendante qui part du bassin de demande adressable en électronique et automobile, puis reconstruit la valeur des capteurs en appliquant les taux d'adoption, le nombre moyen de capteurs par dispositif, et une échelle de prix de vente moyen par type de sortie. Les totaux ont ensuite été corroborés par des approximations ascendantes sélectives, où les revenus des fournisseurs échantillonnés, les vérifications de canaux et les calculs de prix de vente moyen multipliés par le volume ont été utilisés pour vérifier la cohérence de la direction et ajuster les valeurs aberrantes.
Les principales données d'entrée du modèle comprenaient les tendances d'expédition des smartphones et objets connectés, la production de véhicules et la pénétration des ADAS, les cycles d'investissement en automatisation industrielle, le déplacement de la composition entre sorties analogiques et numériques, et l'érosion typique du prix de vente moyen à mesure que les capteurs s'intègrent dans des ensembles multifonctions. Lorsque les signaux de volume directs étaient épars, les lacunes ont été traitées en utilisant des séries proxy telles que les expéditions de dispositifs finaux et en appliquant des courbes de montée en puissance des gains de design conservatrices, confirmées lors des entretiens. Pour les prévisions, nous avons utilisé une analyse de scénarios avec une légère superposition multivariée, en testant des variables telles que la croissance unitaire des dispositifs finaux et les changements de prix de vente moyen induits par l'intégration, avant de nous aligner sur le consensus des experts pour finaliser la vision prospective.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation selon au moins trois angles, incluant les indicateurs d'expédition côté demande, les signaux de capacité ou de revenus côté offre, et les retours d'entretiens sur la tarification et la composition. Les écarts ont été examinés, et les hypothèses ont été révisées lorsque le modèle impliquait un contenu en capteurs par dispositif irréaliste ou une courbe de prix ne correspondant pas au comportement du marché.
Avant validation finale, le travail passe par des revues d'analystes étape par étape, suivies d'un recontact sélectif avec les répondants lorsque de nouvelles contradictions apparaissent. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des ralentissements soudains des marchés finaux ou des changements technologiques majeurs. Juste avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché des capteurs de lumière selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les capteurs de lumière peuvent sembler très éloignées même lorsqu'elles décrivent des classes de dispositifs similaires, principalement parce que les lignes de périmètre et la logique de tarification sont définies différemment. Le tableau met en évidence cet écart, également influencé par l'année de référence choisie, le moment de la conversion des devises, et la manière dont les tendances d'intégration sont traitées, soit comme une dilution des prix, soit comme une expansion de la valeur.
Les principaux écarts proviennent généralement de la question de savoir si la détection de proximité et de gestes est comptée comme faisant partie des capteurs de lumière, de la manière dont les modules de capteurs regroupés sont traités, et de la vitesse à laquelle l'érosion du prix de vente moyen est appliquée à mesure que l'intégration numérique progresse. Le tableau de référence montre une valeur 2026 plus basse dans certaines sources, et dans le modèle de Mordor Intelligence, le périmètre est limité aux dispositifs de détection de lumière et aux fonctions associées incluses dans le champ d'étude, les modules de caméra regroupés et le matériel d'éclairage étant exclus, ce qui restreint le bassin de revenus par rapport à des dénombrements plus larges de l'optoélectronique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,39 milliards d'USD (2026) | |
| Cabinet de conseil mondial A | 5,44 milliards d'USD (2026) | Utilise une interprétation plus large des dispositifs qui peut inclure des modules de proximité et de geste adjacents avec des prix de vente moyens combinés plus élevés, et applique une trajectoire de croissance plus rapide qui suppose que l'intégration augmente davantage la valeur qu'elle ne comprime les prix. |
| Éditeur sectoriel B | 5,86 milliards d'USD (2026) | S'appuie sur un périmètre d'application et de modules plus large, couvrant les ensembles grand public et automobiles, avec une séparation moins explicite entre les revenus des capteurs seuls et les assemblages multicomposants, ce qui a tendance à gonfler le total de 2026. |
En examinant les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme capteur par rapport à un module plus large, et par le rythme de la baisse du prix de vente moyen à mesure que les dispositifs évoluent en échelle. En maintenant les données d'entrée liées à des indicateurs d'expédition observables et à des étapes de tarification vérifiées par entretien, le modèle reste transparent et reproductible même lorsque les données publiques sont hétérogènes.


Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des capteurs de lumière d'ici 2031 ?
Le marché des capteurs de lumière devrait atteindre 6,08 milliards USD d'ici 2031, avec une expansion au TCAC de 6,75 %.
Quelle région dirige actuellement le marché des capteurs de lumière ?
L'Asie-Pacifique détient la première place avec une part de revenus de 40,10 %, portée par la fabrication de smartphones et les capacités de fabrication de semi-conducteurs.
Pourquoi les applications automobiles croissent-elles plus vite que l'électronique grand public ?
Les mandats réglementaires pour l'éclairage adaptatif et les fonctionnalités ADAS poussent les constructeurs automobiles à intégrer davantage de détecteurs optiques, résultant en un TCAC de 11,80 % pour les capteurs automobiles jusqu'en 2031.
Comment la technologie MEMS influence-t-elle la croissance future ?
Les capteurs MEMS, croissant à un TCAC de 11,10 %, permettent des modules ultra-compacts pour les dispositifs portables et la réalité augmentée en combinant des structures mécaniques avec des photodiodes sur une seule puce.
Quelles sont les principales entreprises du marché des capteurs de lumière ?
Ams-OSRAM, Sony Semiconductor Solutions et STMicroelectronics sont les acteurs de premier plan grâce à leur intégration verticale, leur propriété intellectuelle exclusive et leurs projets d'expansion soutenus par les gouvernements.
Quels facteurs pourraient freiner l'expansion du marché ?
L'érosion des prix due aux fournisseurs chinois à bas coût, la non-linéarité des photodiodes dans les environnements peu éclairés et les retards réglementaires pour le spectre de contrôle gestuel en Europe constituent les principaux vents contraires.
Dernière mise à jour de la page le:



