
Taille et part du marché des systèmes électro-optiques et infrarouges militaires terrestres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
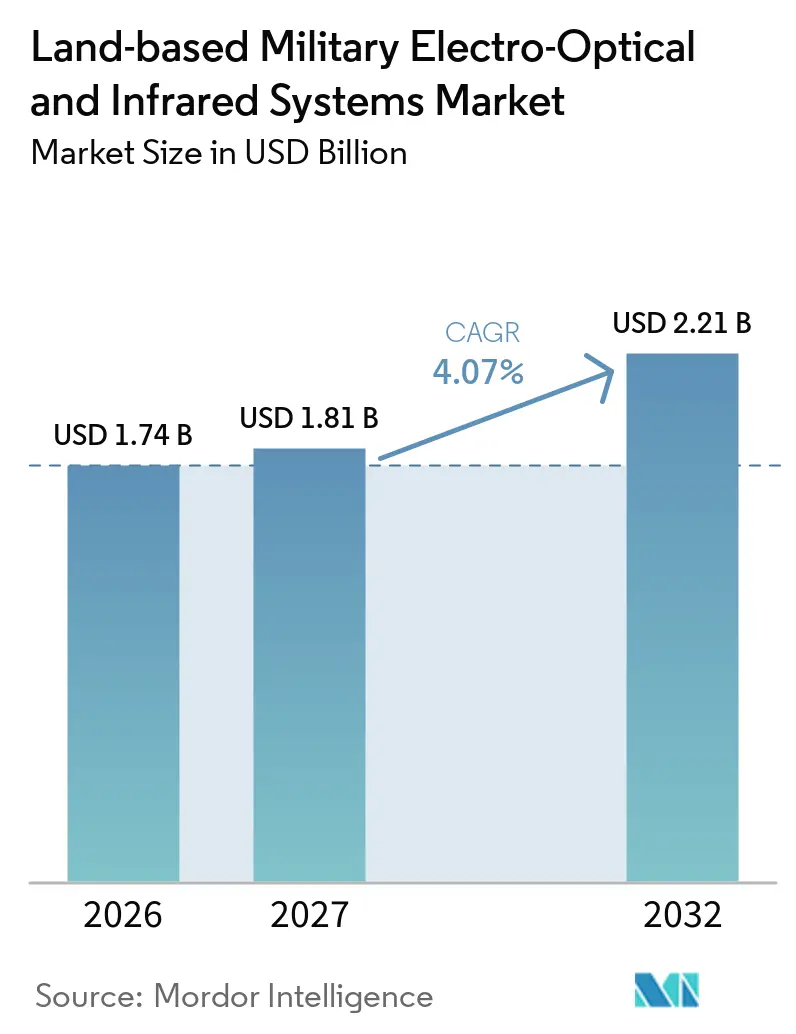
| Taille du Marché (2027) | 1.81 Milliards de dollars |
| Taille du Marché (2032) | 2.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes électro-optiques et infrarouges militaires terrestres par Mordor Intelligence
La taille du marché des systèmes électro-optiques et infrarouges militaires terrestres était évaluée à 1,74 milliard USD en 2026 et devrait croître de 1,81 milliard USD en 2027 à 2,21 milliards USD d'ici 2032, à un CAGR de 4,07 % durant la période 2027-2032. Les pressions sécuritaires prolongent la durée de vie des véhicules blindés et soutiennent les mises à niveau des équipements d'observation, de ciblage et de surveillance. Les forces de défense privilégient les conceptions modulaires pouvant être installées sur des plateformes en service sans nécessiter une refonte complète du véhicule. Cette approche crée une opportunité pour les fournisseurs de rétrofit tout en augmentant la valeur des systèmes combinant capteurs, traitement et interfaces réseau. Le marché est façonné par l'évolution vers les charges utiles multispectrales, les fonctions de ciblage automatisées et la couverture des véhicules. Les contraintes d'approvisionnement en détecteurs avancés et les restrictions sur les transferts d'équipements sensibles demeurent des limites aux achats en dehors des chaînes d'approvisionnement alliées établies.
Points clés du rapport
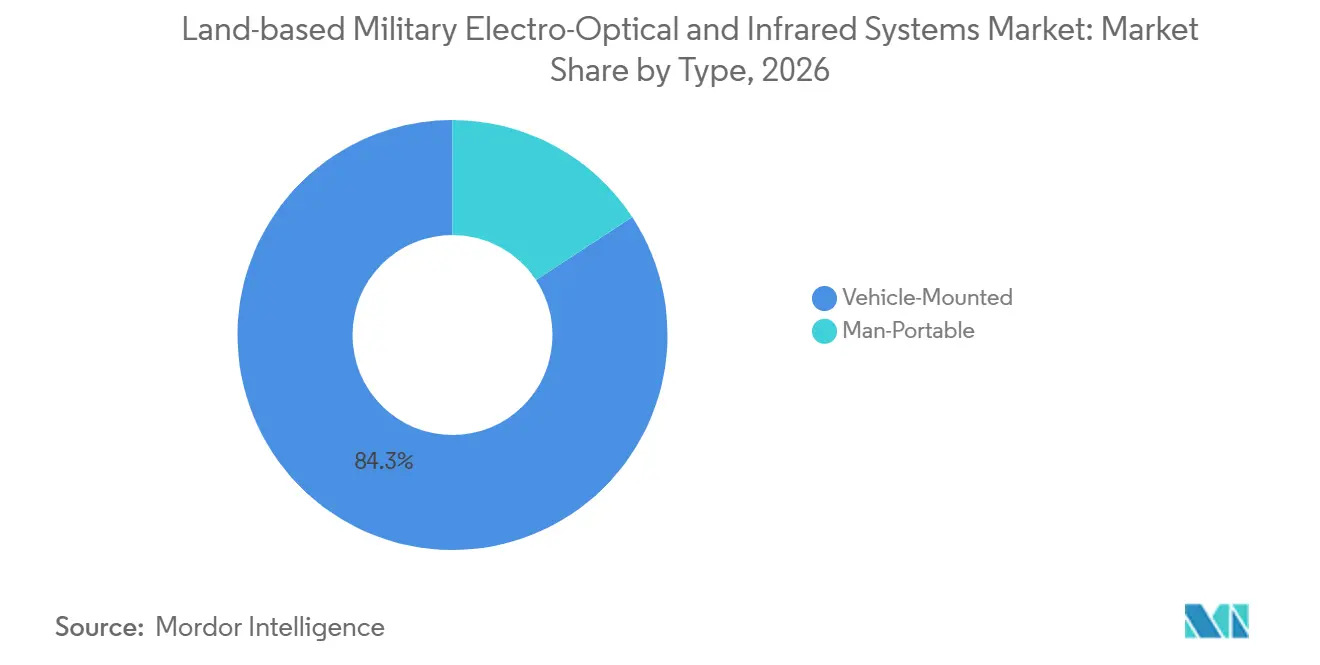
- Par type, les plateformes montées sur véhicule détenaient 84,25 % de la part du marché des systèmes électro-optiques et infrarouges militaires terrestres en 2026, tandis que les systèmes portables devraient croître à un CAGR de 5,35 % jusqu'en 2032.
- Par système, les systèmes d'imagerie détenaient une part de 48,21 % en 2026, tandis que les systèmes de mesures de soutien électronique devraient croître à un CAGR de 5,80 % jusqu'en 2032.
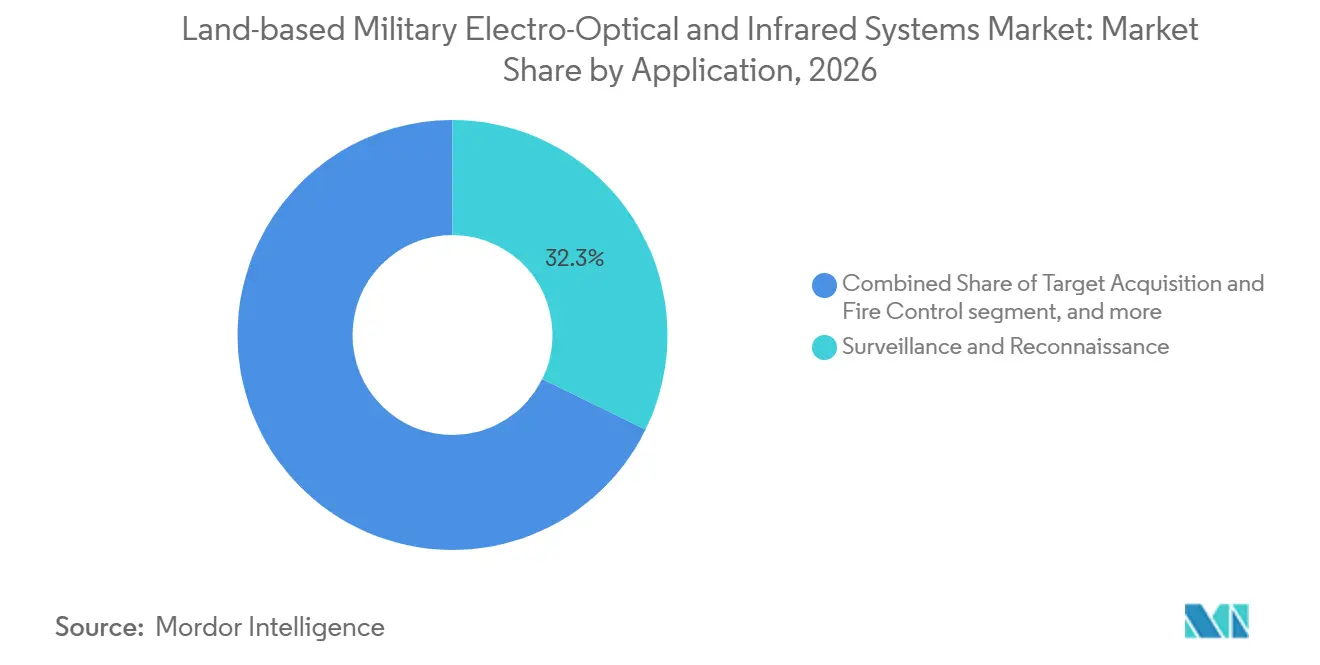
- Par application, la surveillance et la reconnaissance détenaient une part de 32,25 % en 2026, tandis que l'acquisition d'objectifs et le contrôle de tir devraient croître à un CAGR de 5,55 % jusqu'en 2032.
- Par technologie de refroidissement, les systèmes refroidis détenaient une part de 56,50 % en 2026, tandis que les systèmes non refroidis devraient croître à un CAGR de 5,41 % jusqu'en 2032.
- Par configuration, le rétrofit détenait une part de 57,75 % en 2026, tandis que la configuration d'origine devrait croître à un CAGR de 5,91 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 39,90 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,52 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la flotte blindée accélérant la demande en optronique | +1.00% | Mondial, concentré à court terme en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande en surveillance des frontières et en reconnaissance persistante | +0.80% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe de l'Est | Moyen terme (2-4 ans) |
| Intégration de la protection des véhicules et de la conscience situationnelle à 360 degrés | +0.60% | Amérique du Nord, Europe et Israël | Court terme (≤ 2 ans) |
| Détection multispectrale et reconnaissance de cibles assistée par intelligence artificielle | +0.50% | Mondial, avec déploiement précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Approvisionnement en défense indigène en Asie-Pacifique | +0.40% | Inde, Corée du Sud, Japon et Australie | Moyen terme (2-4 ans) |
| Mises à niveau à architecture ouverte pour les flottes de combat héritées | +0.30% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la flotte blindée et mises à niveau à architecture ouverte
La modernisation des véhicules de combat blindés soutient la demande en systèmes EO/IR avancés, notamment les viseurs thermiques, les équipements d'observation stabilisés et l'intégration de capteurs numériques. Au premier semestre 2026, HENSOLDT a déclaré 971 millions EUR (1,08 milliard USD) de prises de commandes pour son segment Optronique, contre 164 millions EUR (186,86 millions USD) au premier semestre 2025. La société a attribué une grande partie de cette croissance aux contrats de fourniture d'optronique numérique pour les véhicules de combat d'infanterie Puma et les véhicules de combat à roues Schakal de l'Allemagne. Sa gamme de produits Systèmes terrestres a également contribué à une forte croissance du chiffre d'affaires du segment. Ces développements soulignent l'importance des technologies avancées d'observation et de ciblage dans la modernisation des véhicules militaires. Une approche de systèmes ouverts modulaires (MOSA) peut faciliter le remplacement futur des capteurs et les mises à niveau des sous-systèmes, bien que l'intégration spécifique à la plateforme reste nécessaire. Les programmes continus d'acquisition et de modernisation de véhicules soutiennent donc des opportunités dans les applications EO/IR en configuration d'origine et en rétrofit.
Demande en surveillance des frontières et en reconnaissance persistante
Les exigences militaires en matière de surveillance continue du champ de bataille, de surveillance des frontières et de protection des forces soutiennent la demande en systèmes EO/IR multicapteurs capables de fonctionner dans des conditions de faible luminosité et nocturnes. En février 2026, l'armée américaine a publié un avis de recherche de sources pour le remplacement de capteurs EO/IR haute définition à cardan pour ses systèmes BETSS-C (Base Expeditionary Targeting Surveillance Systems–Combined) et son système de surveillance opérationnelle terrestre. Les exigences comprenaient l'imagerie thermique, des caméras couleur et à faible luminosité, des capacités infrarouge à ondes courtes (SWIR) et une observation à 360 degrés. Ces spécifications reflètent l'intérêt continu pour les architectures de capteurs intégrés combinant plusieurs technologies d'imagerie pour la détection et la surveillance de cibles. Les exigences en matière de portées d'observation étendues et de traitement d'image amélioré créent des opportunités pour les équipements EO/IR avancés.
Protection des véhicules et conscience situationnelle à 360 degrés
Les menaces modernes sur le champ de bataille accroissent le besoin de capacités d'observation intégrées, de détection des menaces et de conscience situationnelle dans les véhicules blindés. En novembre 2025, HENSOLDT a obtenu un contrat d'une valeur inférieure à 1 milliard EUR (1,16 milliard USD) auprès de General Dynamics European Land Systems (GDELS) pour fournir des capteurs avancés et son système de mission CERETRON pour les véhicules de reconnaissance LUCHS 2 de l'Allemagne. Le lot de production initial couvre l'équipement de 274 véhicules.[1] Le système intègre l'imagerie diurne et thermique, l'observation à 360 degrés via SETAS, l'alerte laser et des capteurs acoustiques pour améliorer la détection des menaces et la conscience de l'équipage. CERETRON traite également les informations multicapteurs pour soutenir la reconnaissance de cibles, le suivi et la prise de décision tactique. Ce développement met en évidence les opportunités croissantes pour les technologies EO/IR intégrées, alors que les forces militaires accordent la priorité aux capacités complètes de surveillance et de protection des véhicules.
Détection multispectrale, reconnaissance automatisée et approvisionnement indigène
Les avancées en imagerie multispectrale et en traitement numérique des capteurs soutiennent la demande en systèmes EO/IR militaires capables de combiner des informations provenant de différentes bandes spectrales. Le rapport annuel 2025 d'ASELSAN, publié en 2026, a révélé que son système DRAGONEYE 2 amélioré intègre un capteur SWIR et qu'environ 300 systèmes de la famille DRAGONEYE ont été livrés en 2025. La société a également signalé des livraisons de plus de 500 caméras thermiques ATS au cours de 2025, avec des livraisons supplémentaires prévues pour 2026. Ces développements illustrent l'investissement continu dans les capacités d'imagerie pour les applications militaires terrestres. Les initiatives de développement et de fabrication indigènes soutiennent en outre les chaînes d'approvisionnement nationales et la disponibilité des technologies. En octobre 2026, ASELSAN a annoncé 157,90 millions USD de contrats d'exportation couvrant des équipements EO et d'autres technologies de défense. Ces activités soutiennent les opportunités pour les fabricants fournissant des systèmes de capteurs avancés, des technologies de traitement d'image et des équipements d'observation militaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'approvisionnement en détecteurs IR avancés reste un goulot d'étranglement critique | -0.60% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et Afrique en dehors des chaînes d'approvisionnement établies | Moyen terme (2-4 ans) |
| Les contrôles à l'exportation et l'approvisionnement souverain limitant la scalabilité mondiale | -0.50% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe de l'Est | Moyen terme (2-4 ans) |
| Les contraintes SWaP-C des véhicules compliquant l'intégration des capteurs | -0.30% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé et complexité de qualification freinant l'adoption des EO/IR avancés | -0.20% | Moyen-Orient et Afrique, Amérique du Sud et petits alliés de l'OTAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement en détecteurs et de contrôle des exportations
La fabrication d'équipements EO/IR militaires avancés nécessite des détecteurs IR spécialisés, des composants optiques, des circuits de lecture et des capacités de production qualifiées. La dépendance de la chaîne d'approvisionnement vis-à-vis de fabricants techniquement compétents peut affecter la flexibilité des achats et accroître la complexité de l'approvisionnement. En mai 2026, RRP Defence aurait obtenu une commande d'environ 29,8 crore INR (3,11 millions USD) de Bharat Electronics Limited pour fournir des lentilles en germanium de haute précision pour des applications IR et d'imagerie thermique, illustrant l'importance des composants optiques spécialisés dans les chaînes d'approvisionnement des équipements de défense. Les réglementations à l'exportation créent des obstacles supplémentaires pour les fournisseurs internationaux. Les réglementations américaines sur l'administration des exportations, y compris les dispositions mises à jour en juillet 2026, imposent des exigences de licence sur les caméras d'imagerie thermique spécifiées et d'autres technologies contrôlées en fonction de la classification et de la destination. Ces restrictions peuvent compliquer les transferts de technologie, l'approvisionnement en composants et les ventes internationales d'équipements. Cependant, les preuves disponibles n'établissent pas une pénurie universelle de détecteurs IR militaires au cours de 2026.
Complexité d'intégration aux plateformes, coût et qualification
L'intégration d'équipements EO/IR avancés dans des véhicules militaires nécessite de prendre en compte la taille, le poids, la puissance et le coût (SWaP-C), en particulier lorsque les plateformes existantes ont une capacité électrique ou un espace d'installation limités. Les systèmes d'imagerie thermique, les ensembles d'observation stabilisés et les composants de traitement d'image peuvent nécessiter une distribution d'alimentation supplémentaire, des interfaces mécaniques et des dispositifs de refroidissement. Le périscope de conduite nocturne NDP30 de HENSOLDT illustre les efforts visant à répondre aux exigences d'intégration en fournissant des équipements d'imagerie compacts et modulaires intégrant des caméras thermiques non refroidies et à faible luminosité. Sa compatibilité avec les agencements courants de périscopes de véhicules souligne l'importance des conceptions orientées vers le rétrofit. Néanmoins, le remplacement des équipements hérités peut nécessiter des tests spécifiques à la plateforme, des évaluations de compatibilité électromagnétique et une qualification opérationnelle. Ces exigences augmentent les dépenses d'intégration et peuvent prolonger les calendriers de déploiement. Des coûts d'acquisition et de cycle de vie plus élevés peuvent également influencer les décisions d'achat, en particulier lorsque les opérateurs doivent moderniser de grandes flottes de véhicules dans des budgets contraints.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les plateformes montées sur véhicule en tête tandis que les systèmes portables se développentLes plateformes montées sur véhicule représentaient 84,25 % de la part du marché des systèmes électro-optiques et infrarouges militaires terrestres en 2026, reflétant leur utilisation généralisée sur les chars, les véhicules de combat d'infanterie, les véhicules terrestres non habités (UGV) et les plateformes mobiles de défense aérienne. Les véhicules de combat constituent la plus grande base de demande, car ils nécessitent des viseurs, des équipements de ciblage, des systèmes de vision pour conducteur et une couverture de surveillance plus large. Les véhicules de dépannage et de soutien nécessitent également des équipements d'observation lorsqu'ils opèrent près de la ligne de front. Les rôles de lutte contre les aéronefs non habités accroissent la demande en capteurs capables de détecter et de suivre des menaces lentes et à basse altitude autour des formations mobiles. En septembre 2025, Rheinmetall a présenté son capteur de contrôle de tir stabilisé SEOSS 400 au DSEI, doté d'une stabilisation sur trois axes, d'une identification de cibles assistée par intelligence artificielle et d'une portée d'identification allant jusqu'à 6 km dans des conditions spécifiées. Le système a été développé pour les véhicules de combat de nouvelle génération et conçu pour l'intégration dans des plateformes habitées et non habitées. Ces développements reflètent l'investissement continu dans les technologies de détection montées sur véhicule alors que les armées modernisent les plateformes de combat terrestre.[2]
Les systèmes portables devraient croître à un CAGR de 5,35 % jusqu'en 2032, plus rapidement que les autres types de sous-segments. La modernisation de l'infanterie crée une demande en viseurs d'armes, en imageurs thermiques portatifs et en systèmes de vision pour soldats débarqués. Les équipements EO/IR portables soutiennent la surveillance de l'infanterie, l'observation nocturne, la détection de cibles et la visée des armes. La demande est portée par le besoin d'améliorer les capacités des soldats individuels sans dépendre des systèmes d'observation montés sur véhicule. En octobre 2025, MKU Limited a annoncé un contrat d'une valeur d'environ 660 crore INR (74,69 millions USD) pour fournir 29 762 viseurs d'armes à vision nocturne Netro NW 3000 à l'armée indienne.[3] L'approvisionnement implique des équipements à base d'intensificateurs d'image pour les armes d'infanterie, illustrant l'ampleur des investissements dans les technologies EO portées par les soldats. Les imageurs thermiques portables, les viseurs d'armes et les équipements de télémétrie laser portables répondent à différentes exigences opérationnelles. Les programmes de modernisation de l'infanterie et les initiatives de détection embarquées sur véhicule soutiennent ensemble des opportunités dans les deux catégories de déploiement.
Par système :
les systèmes d'imagerie maintiennent leur échelle tandis que les fonctions de mesures de soutien électronique se développentLes systèmes d'imagerie représentaient 48,21 % de la taille du marché des systèmes électro-optiques et infrarouges militaires terrestres en 2026. Les systèmes d'imagerie soutiennent les exigences fondamentales d'observation et de conscience situationnelle dans les opérations militaires terrestres. Ces systèmes comprennent des caméras à spectre visible, des imageurs thermiques, des dispositifs de vision nocturne et des ensembles d'imagerie intégrés utilisés dans les véhicules de combat et les équipements portables. Leurs applications opérationnelles couvrent la vision du conducteur, la reconnaissance, l'observation du champ de bataille et la surveillance. Les avancées en technologie des détecteurs, en traitement d'image et en intégration des capteurs ont soutenu le développement de solutions d'imagerie de plus en plus performantes. Les systèmes de ciblage intègrent des équipements d'imagerie aux côtés de fonctions telles que la télémétrie laser, la stabilisation, le suivi de cibles et les interfaces de contrôle de tir. Le SEOSS 400 de Rheinmetall, présenté en septembre 2025, illustre cette intégration à travers son architecture de capteurs stabilisés, son identification de cibles assistée par intelligence artificielle et ses capacités de contrôle de tir automatisées. Ces développements soutiennent la demande en équipements d'imagerie et de ciblage conçus pour répondre à des exigences opérationnelles militaires de plus en plus complexes.
Les systèmes de mesures de soutien électronique devraient croître à un CAGR de 5,80 % jusqu'en 2032. Les systèmes d'alerte et de détection EO représentent une opportunité adjacente au sein des architectures de détection intégrées pour plateformes terrestres. Ces équipements peuvent inclure des récepteurs d'alerte laser et des capteurs de détection de menaces EO/IR, selon la configuration du système. Ces technologies fournissent des informations complémentaires aux équipages des véhicules et peuvent être intégrées aux systèmes d'observation, de ciblage et de protection. Cependant, les mesures de soutien électronique conventionnelles détectent et analysent principalement les émissions en radiofréquence et ne doivent pas être incluses dans les revenus des équipements EO/IR sans une méthodologie d'allocation clairement définie. Cette distinction est importante lors de l'évaluation de la demande du marché, car les contrats de systèmes de mission pour véhicules plus larges peuvent contenir des technologies d'imagerie, de guerre électronique et d'autres capteurs.
Par application :
la surveillance et la reconnaissance en tête tandis que le contrôle de tir gagne du terrainLa surveillance et la reconnaissance détenaient une part de 32,25 % en 2026, ce qui en fait la principale application sur le marché des systèmes électro-optiques et infrarouges militaires terrestres. Les applications de surveillance et de reconnaissance génèrent une demande en équipements EO/IR pour les missions d'observation militaire, de reconnaissance, de surveillance des frontières et de protection des forces. Les systèmes montés sur véhicule et portables permettent au personnel militaire d'observer le terrain, de détecter les menaces potentielles et de collecter des informations visuelles dans des conditions d'éclairage variables. L'imagerie thermique offre des capacités d'observation nocturne, tandis que les capteurs à spectre visible et à faible luminosité offrent des fonctions d'imagerie complémentaires. Ces technologies soutiennent les véhicules de reconnaissance, les soldats débarqués et les plateformes d'observation mobiles. La surveillance continue du champ de bataille nécessite une imagerie stabilisée, des portées de détection appropriées et une intégration avec les systèmes de communications tactiques. L'importance opérationnelle de la détection et de l'identification des menaces potentielles avant l'engagement soutient une demande soutenue en équipements de surveillance et de reconnaissance dans les applications EO/IR militaires terrestres.
L'acquisition d'objectifs et le contrôle de tir devraient se développer à un CAGR de 5,55 % jusqu'en 2032. Ces missions nécessitent une qualité d'image plus élevée, un traitement rapide et des supports de capteurs stables pouvant soutenir un transfert précis vers les armes. Les applications d'acquisition d'objectifs et de contrôle de tir nécessitent une stabilisation précise des capteurs, une identification des cibles, une mesure de portée et une intégration avec les systèmes de contrôle des armes. Le SEOSS 400 de Rheinmetall illustre les développements dans cette catégorie, intégrant une stabilisation sur trois axes, un suivi multimodal et des capacités d'identification assistées par intelligence artificielle. La société a déclaré que le capteur avait été développé pour les véhicules de combat de nouvelle génération et les applications avancées de défense aérienne. Son architecture prend également en charge l'expansion modulaire des capteurs et la connectivité numérique. Ces capacités reflètent les efforts visant à améliorer l'intégration des fonctions d'observation et de ciblage au sein des plateformes de combat terrestre. La vision du conducteur, la navigation et la conscience situationnelle sur le champ de bataille représentent des domaines d'application supplémentaires pour les technologies EO/IR, alors que les forces militaires étendent l'utilisation des systèmes d'observation basés sur des capteurs et des systèmes d'aide à la décision.

Par technologie de refroidissement :
les systèmes refroidis conservent leur leadership en performance tandis que les systèmes non refroidis s'améliorentLes systèmes refroidis détenaient une part de 56,50 % en 2026, leur conférant la position dominante sur le marché des systèmes électro-optiques et infrarouges militaires terrestres. Les systèmes IR refroidis sont utilisés dans des applications militaires exigeantes nécessitant une haute sensibilité thermique, des portées de détection étendues et une observation détaillée des cibles. Leurs ensembles de détecteurs fonctionnent à des températures basses contrôlées pour réduire le bruit thermique et soutenir les performances d'imagerie. Ces caractéristiques rendent les technologies refroidies pertinentes pour la surveillance longue portée, le ciblage avancé et les systèmes de reconnaissance où les exigences de performance justifient une consommation d'énergie supplémentaire, une complexité mécanique et des coûts d'acquisition. Cependant, les performances en présence de fumée, de poussière, d'humidité ou d'autres agents obscurcissants dépendent de la longueur d'onde, des conditions atmosphériques, des caractéristiques de la cible et de la conception du capteur. Les systèmes refroidis ne doivent donc pas être décrits comme universellement supérieurs dans des conditions de visibilité dégradée. Leur pertinence continue reflète l'importance opérationnelle de l'imagerie thermique haute performance dans certaines applications militaires.
Les systèmes non refroidis devraient croître à un CAGR de 5,41 % jusqu'en 2032, à mesure que la résolution s'améliore et que les coûts unitaires diminuent. Les systèmes IR non refroidis offrent des avantages en termes de taille, de consommation d'énergie et de complexité d'intégration car ils ne nécessitent pas de refroidissement cryogénique des détecteurs. Ces caractéristiques soutiennent des applications telles que la vision du conducteur, l'imagerie thermique portable, la surveillance à courte et moyenne portée et les systèmes d'observation des véhicules. Les avancées en résolution des détecteurs, en traitement d'image et en ensembles optiques compacts élargissent les capacités disponibles pour les fabricants d'équipements militaires. Les systèmes non refroidis peuvent également simplifier les exigences de maintenance par rapport aux configurations refroidies cryogéniquement comparables. Néanmoins, leur adéquation dépend des performances d'imagerie requises pour une mission particulière. Les technologies refroidies et non refroidies répondent donc à des exigences opérationnelles qui se chevauchent mais sont distinctes, soutenant des achats continus sur différentes plateformes et applications militaires.
Par configuration :
le rétrofit en tête pour les flottes existantes tandis que la configuration d'origine progresse dans les nouveaux programmesLe rétrofit représentait 57,75 % de la part en 2026, ce qui en fait la principale catégorie de configuration sur le marché des systèmes électro-optiques et infrarouges militaires terrestres. Les installations en rétrofit permettent aux forces militaires d'améliorer les capacités d'observation, de ciblage et d'opération nocturne sur les véhicules de combat terrestre existants. La mise à niveau des viseurs thermiques, des équipements de vision du conducteur et des interfaces électroniques peut prolonger la pertinence opérationnelle des plateformes héritées sans nécessiter le remplacement complet du véhicule. Les programmes de rétrofit peuvent également permettre aux organisations de défense d'introduire de nouvelles capacités de détection par le biais de calendriers de modernisation progressifs. Cependant, les configurations de véhicules existantes peuvent imposer des limitations liées à l'espace d'installation, à la puissance électrique, au refroidissement et à la compatibilité des systèmes. Les exigences d'intégration et de qualification peuvent donc influencer les coûts de rétrofit et les délais de mise en œuvre. Ces considérations créent des opportunités pour les fournisseurs EO/IR proposant des équipements d'imagerie modulaires et des solutions de mise à niveau compatibles avec les plateformes qui soutiennent la modernisation des flottes militaires.
La configuration d'origine devrait croître à un CAGR de 5,91 % jusqu'en 2032, à mesure que les nouvelles plateformes intègrent l'architecture des capteurs dès le départ. L'intégration en configuration d'origine permet d'incorporer les équipements EO/IR dans les conceptions de véhicules terrestres lors du développement et de la production initiaux. Cette approche permet aux fabricants de tenir compte du placement des capteurs, des interfaces électriques, des exigences de traitement et de l'accessibilité pour la maintenance au stade de la conception. En octobre 2025, L3Harris a décrit sa collaboration avec American Rheinmetall sur un concept de véhicule de combat de nouvelle génération intégrant le système de visée multispectral WESCAM MX-GCS B. La société a mis en avant son approche MOSA et la prise en compte du SWaP-C lors du développement du véhicule. Cette collaboration illustre comment les technologies EO/IR peuvent être intégrées dans les architectures de plateformes dès un stade précoce. Les programmes en configuration d'origine offrent donc des opportunités pour des solutions de détection intégrées, bien que les partenariats au stade conceptuel ne représentent pas nécessairement des commandes de production confirmées.
Analyse gographique
Marché des systèmes électro-optiques et infrarouges militaires terrestres en Amérique du Nord
L'Amérique du Nord détenait 39,90 % de la part de marché des systèmes électro-optiques et infrarouges militaires terrestres en 2026. La région est soutenue par les programmes de modernisation de l'armée américaine couvrant les chars de combat principaux, les véhicules d'infanterie, les variantes du Stryker et les véhicules de reconnaissance spécialisés. En avril 2025, Teledyne FLIR Defense a reçu un contrat de l'armée américaine d'une valeur de 74,20 millions USD sur quatre ans pour le programme de mise à niveau de la suite de capteurs du M1135 Stryker NBCRV. Les exigences d'architecture ouverte favorisent des équipements modulaires pouvant être mis à niveau au fil du temps. Le Canada apporte une demande d'approvisionnement alliée, tandis que le Mexique dispose d'une capacité de dépenses de défense plus limitée. L'opportunité régionale reste large, car les véhicules de nombreux types de missions nécessitent des équipements de détection et d'aide à la décision.
Marché des systèmes électro-optiques et infrarouges militaires terrestres en Europe
L'Europe est en expansion alors que les membres de l'OTAN renforcent leurs capacités de forces terrestres et mettent à jour leurs équipements en réponse à la guerre en Ukraine. L'Allemagne constitue un centre d'approvisionnement important pour les viseurs d'armes, les dispositifs de vision nocturne, les capteurs de conduite de tir et les systèmes de surveillance de véhicules. Rheinmetall a signé un contrat-cadre avec le BAAINBw en février 2025 pour le système de soldat IdZ-ES, avec un volume maximum de 3,10 milliards EUR (3,23 milliards USD) jusqu'en 2030. Le marché bénéficie également de cette dynamique régionale plus large en faveur de forces terrestres capables et en réseau. Le Royaume-Uni, la France, l'Italie, la Pologne, les pays scandinaves et les alliés d'Europe de l'Est apportent une profondeur supplémentaire au programme. La capacité d'exportation russe reste limitée par les perturbations de l'approvisionnement en composants liées aux sanctions et par l'accès restreint aux composants clés.
Marché des systèmes électro-optiques et infrarouges militaires terrestres en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
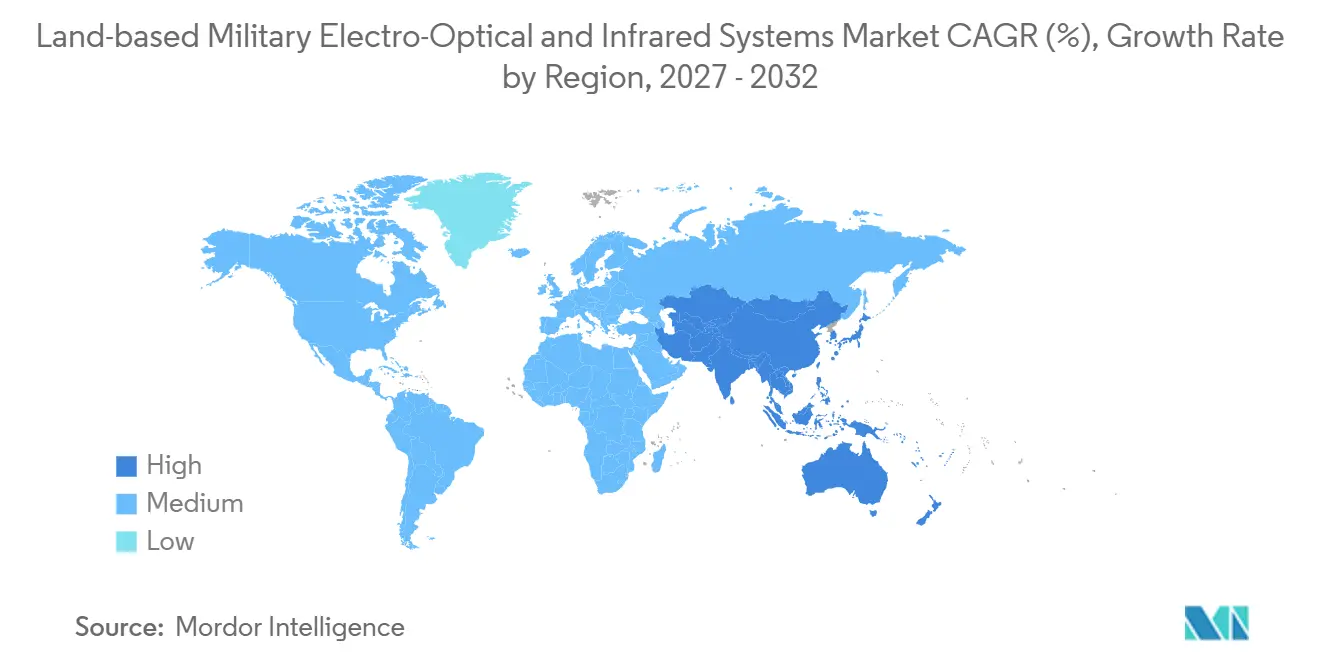
L'Asie-Pacifique devrait croître à un CAGR de 5,52 % jusqu'en 2032, soit le rythme régional le plus rapide du marché des systèmes électro-optiques et infrarouges militaires terrestres. La croissance des budgets de défense, les différends territoriaux et les objectifs de fabrication nationale soutiennent la modernisation dans toute la région. L'Inde, la Corée du Sud, le Japon et l'Australie constituent d'importants marchés d'approvisionnement, la Chine faisant également progresser la modernisation blindée. Les clients régionaux recherchent des capteurs pour les véhicules, les missions frontalières et les soldats débarqués. Le marché est également soutenu par le développement de fournisseurs locaux, les gouvernements cherchant à renforcer le contrôle national sur les technologies sensibles. L'Amérique du Sud contribue de manière sélective par des mises à niveau au Brésil et au Chili, tandis que les États du Golfe et Israël continuent d'intégrer des équipements avancés sur les plateformes terrestres. La demande au Moyen-Orient et en Afrique est portée à la fois par la modernisation des plateformes et par les exigences de sécurité des frontières.
Paysage concurrentiel
Principales entreprises du marché des systèmes électro-optiques et infrarouges militaires terrestres
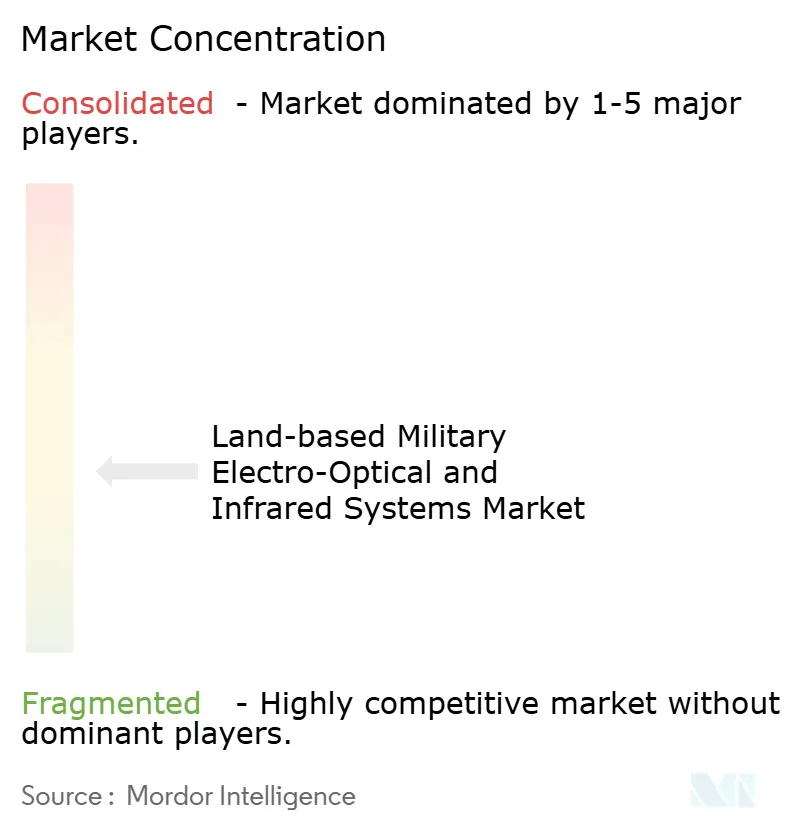
Le marché des systèmes électro-optiques et infrarouges militaires terrestres est modérément concentré, les principaux fournisseurs occidentaux détenant des qualifications de plateformes établies et des relations de soutien de longue date. BAE Systems, Elbit Systems, Teledyne Technologies Incorporated, Thales, HENSOLDT, L3Harris Technologies, Inc., RTX Corporation, Leonardo, Safran et Rheinmetall sont des participants importants dans les programmes de véhicules et de systèmes pour soldats. Leurs positions sont soutenues par des capacités intégrées en optique, capteurs, traitement, interfaces de plateformes et logistique. La concurrence dépend de plus en plus de la modularité, des capacités logicielles, de la sécurité de l'approvisionnement et de la capacité à soutenir les véhicules sur de longues périodes de service. Le package LUCHS 2 de HENSOLDT illustre une stratégie consistant à fournir des capteurs, des systèmes de mission et le soutien associé dans le cadre d'un seul programme de véhicule. Cette structure peut rendre difficile pour les fournisseurs plus petits de concourir pour des rôles dans des systèmes complets au sein des grands programmes.
Le lancement en 2025 par Rheinmetall du SEOSS 400 pour les architectures compatibles MGCS et MARTE montre comment les fournisseurs positionnent les équipements tôt pour les futurs programmes de véhicules multinationaux. L3Harris poursuit également cette approche à travers son système WESCAM MX-GCS B à architecture ouverte pour le concept de véhicule d'American Rheinmetall. Ces mouvements montrent l'importance stratégique de concevoir des systèmes pouvant fonctionner sur plusieurs stations et futures mises à niveau. Les entreprises qui contrôlent les détecteurs clés, les composants optiques et les éléments logiciels peuvent réduire le risque d'approvisionnement et protéger leur différenciation technique. Le marché crée également de la place pour les spécialistes qui fournissent des systèmes thermiques à moindre coût ou des couches logicielles pour la reconnaissance automatisée. Cependant, l'accès à la technologie de détecteurs réglementée reste un obstacle important pour de nombreux nouveaux entrants.
ASELSAN, Bharat Electronics et Hanwha Systems renforcent leurs positions grâce aux programmes d'approvisionnement nationaux et aux activités d'exportation régionales. Leurs progrès pourraient élargir la base de fournisseurs à mesure que les pays cherchent à réduire leur dépendance vis-à-vis des sources occidentales établies. Le marché des systèmes électro-optiques et infrarouges militaires terrestres reste favorable aux titulaires à court terme car les cycles de qualification militaire sont longs et l'intégration aux plateformes est complexe. Pourtant, les politiques d'approvisionnement national en Inde, en Corée du Sud et en Turquie peuvent améliorer l'échelle et les références des entreprises locales au fil du temps. L'environnement concurrentiel n'est pas dominé par un seul fournisseur, mais les grands contractants intégrés conservent des avantages dans les grands programmes. Les fournisseurs nationaux et les entreprises spécialisées préservent néanmoins une concurrence significative dans des niches de produits distinctes et des canaux d'approvisionnement régionaux dans le monde entier aujourd'hui.
Leaders du secteur des systèmes électro-optiques et infrarouges militaires terrestres
-
BAE Systems plc
-
Elbit Systems Ltd.
-
Teledyne Technologies Incorporated
-
L3Harris Technologies, Inc.
-
RTX Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes électro-optiques et infrarouges militaires terrestres Entreprises couvertes dans ce rapport
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne Technologies Incorporated
- L3Harris Technologies, Inc.
- RTX Corporation
- Leonardo S.p.A.
- Rheinmetall AG
- Thales Group
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- Saab AB
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Safran SA
- Rafael Advanced Defense Systems Ltd.
- ASELSAN A.Ş.
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Hanwha Systems Co., Ltd.
- CONTROP Precision Technologies Ltd.
Développements industriels récents dans Marché des systèmes électro-optiques et infrarouges militaires terrestres
- Juin 2026 : Teledyne FLIR Defense a lancé trois systèmes de vision EO/IR améliorés pour véhicules militaires : ThermoVision® Situational Awareness HD (SA90-HD), ThermoVision® Driver Vision HD (DV55-HD) et MilSight® LIRC III. Ces systèmes combinent l'imagerie thermique et EO pour soutenir l'acquisition de cibles, la vision du conducteur, la détection des menaces, l'évitement des obstacles et une conscience situationnelle allant jusqu'à 360 degrés sur les véhicules blindés et tactiques. Teledyne a indiqué que plus de 3 500 de ses systèmes de vision pour véhicules ont été déployés dans près de 20 pays.
- Avril 2026 : Teledyne FLIR Defense a reçu un contrat d'une valeur de plus de 35 millions USD de WB Electronics S.A., membre du groupe polonais WB Group, pour équiper des véhicules de reconnaissance de systèmes de surveillance multispectraux TacFLIR® 280-HDEP. Les systèmes fournissent des images diurnes et thermiques, un traitement vidéo, une reconnaissance de cibles assistée, une conscience situationnelle, une identification de cibles et des capacités de suivi pour les missions de reconnaissance terrestre.
- Janvier 2026 : Teledyne FLIR Defense a reçu un contrat de l'armée américaine d'une valeur allant jusqu'à 32 millions USD pour livrer et intégrer des systèmes EO/IR pour les kits de reconnaissance du véhicule de transport d'infanterie Stryker dans le cadre d'un programme de ventes militaires étrangères (FMS) soutenant la Bulgarie. Le package comprend des systèmes EO/IR TacFLIR® 280-HDEP, offrant une imagerie thermique longue portée et des capacités ISR-T pour les véhicules blindés Stryker de la Bulgarie. Le contrat a une période d'exécution de trois ans.
Périmètre du rapport mondial sur le marché des systèmes électro-optiques et infrarouges militaires terrestres
Les systèmes électro-optiques et infrarouges (EO/IR) comprennent des technologies de détection à spectre visible et infrarouge conçues pour soutenir la surveillance militaire, la reconnaissance, la détection de cibles, l'identification et la conscience situationnelle lors des opérations de jour et de nuit. Les systèmes EO/IR militaires terrestres sont intégrés dans des véhicules de combat, des véhicules terrestres non habités (UGV), des plateformes mobiles de défense aérienne, des véhicules de soutien et des équipements portables utilisés par le personnel militaire débarqué.
Le marché des systèmes électro-optiques et infrarouges militaires terrestres est segmenté par type, système, application, technologie de refroidissement, configuration et géographie. Par type, le marché est segmenté en systèmes montés sur véhicule et portables. Par système, le marché est segmenté en systèmes d'imagerie, systèmes de ciblage et systèmes de mesures de soutien électronique. Par application, le marché est segmenté en surveillance et reconnaissance, identification ami ou ennemi (IFF), acquisition d'objectifs et contrôle de tir, vision du conducteur et navigation, conscience situationnelle sur le champ de bataille, et surveillance des frontières, des bases et du périmètre. Par technologie de refroidissement, le marché est segmenté en systèmes refroidis et non refroidis. Par configuration, le marché est segmenté en systèmes en configuration d'origine et en rétrofit. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes électro-optiques et infrarouges militaires terrestres dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Monté sur véhicule |
| Portable par l'homme |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique latine | Brésil |
| Reste de l'Amérique latine | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Reste du Moyen-Orient et de l'Afrique |
| Type | Monté sur véhicule | |
| Portable par l'homme | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique latine | Brésil | |
| Reste de l'Amérique latine | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les systèmes EO/IR militaires terrestres ?
Le secteur devrait passer de 1,74 milliard USD en 2026 à 2,21 milliards USD d'ici 2032, à un CAGR de 4,07 %.
Quel type de plateforme domine la demande en systèmes EO/IR militaires terrestres ?
Les plateformes montées sur véhicule sont en tête, avec une part de 84,25 % en 2026, car les chars, les véhicules de combat d'infanterie et les autres plateformes terrestres nécessitent de multiples fonctions de détection.
Quelle catégorie de système connaît la croissance la plus rapide ?
Les systèmes de mesures de soutien électronique devraient croître à un CAGR de 5,80 % jusqu'en 2032, à mesure que les fonctions d'alerte et de guidage sont intégrées aux charges utiles d'imagerie.
Pourquoi les systèmes thermiques refroidis restent-ils importants pour les forces terrestres ?
Les systèmes refroidis détenaient une part de 56,50 % en 2026 car les missions exigeantes de reconnaissance et de contrôle de tir nécessitent une sensibilité thermique longue portée.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 5,52 % jusqu'en 2032, soutenue par la modernisation, les pressions territoriales et les programmes de fabrication nationale.
Qu'est-ce qui stimule la demande de rétrofit pour les équipements électro-optiques militaires ?
Le rétrofit détenait une part de 57,75 % en 2026 car les forces peuvent améliorer les véhicules blindés de longue date sans remplacer des flottes entières.